
デジタルオンボーディングオーケストレーション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.58 十億米ドル |
| 市場規模 (2031) | 9.53 十億米ドル |
| 成長率 (2026 - 2031) | 15.81 % |
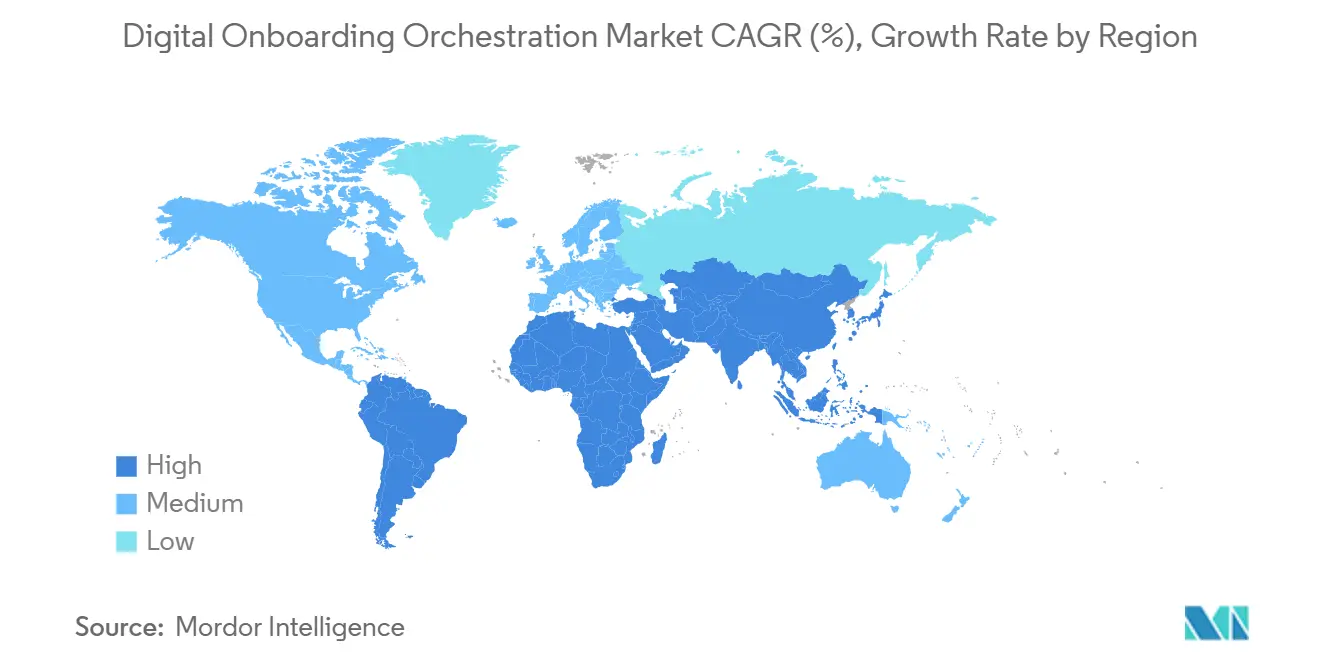
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
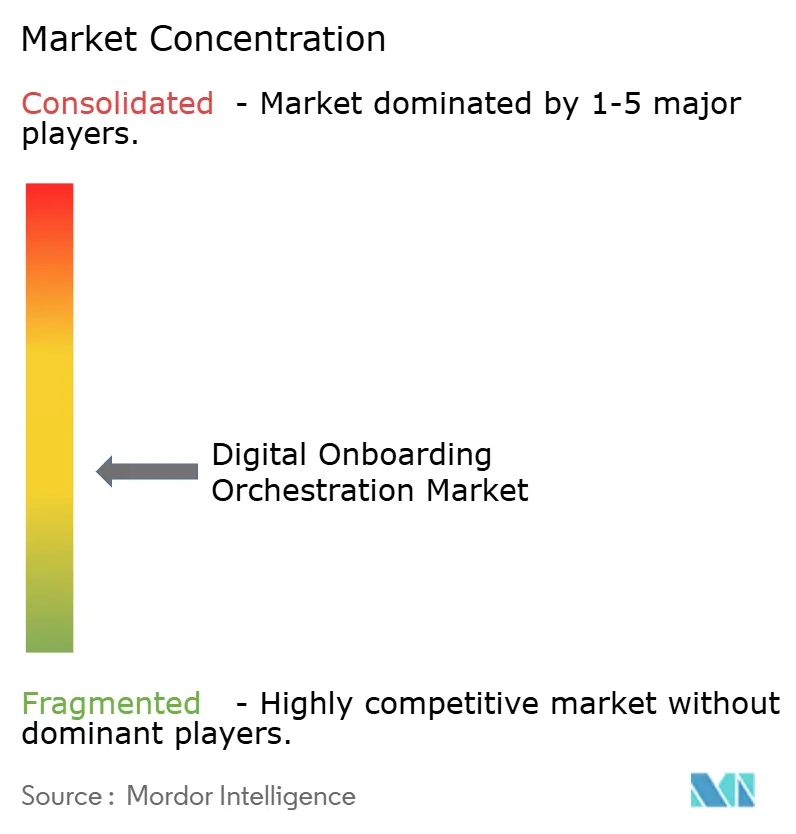
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルオンボーディングオーケストレーション市場分析
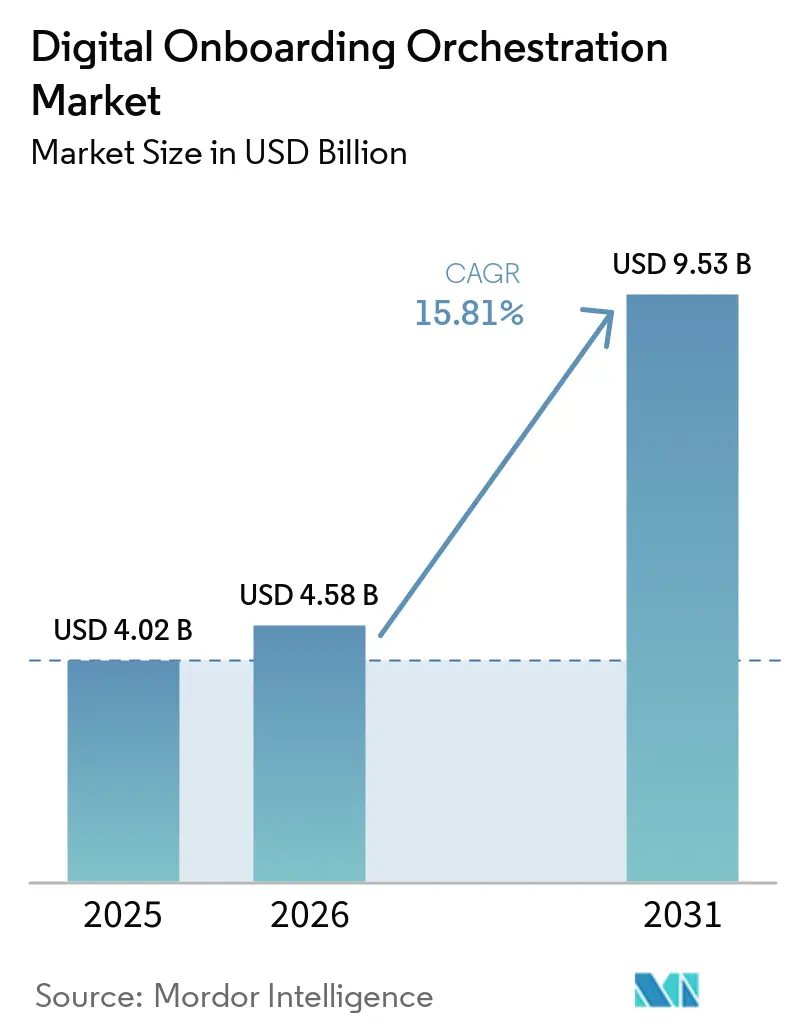
デジタルオンボーディングオーケストレーション市場規模は、2025年の40.2 ビリオン 米ドルから2026年には45.8 ビリオン 米ドルへ、さらに2031年には95.3 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 15.81%を記録すると予測されます。規制の変化がオンボーディング調達に影響を与えており、機関は本人確認、スクリーニング、リスク管理、記録保持のプロセスが連携して機能することを証明する必要があります。これはアプリケーションが自動チェック、手動審査、最終的な顧客判断の間を移動する場合も含まれます。EUデジタルアイデンティティの展開により、金融機関はウォレットベースの認証情報に対応できるシステムを準備し、より標準化された顧客デューデリジェンス要件を採用し、複数の運営市場にわたって審査可能な文書化されたコントロールを実装することが求められています。不正防止もより広範なワークフロー上の課題となっており、書類確認だけでは合成アイデンティティや注入されたメディアに対処できないため、コンプライアンスチームは不審な活動を意思決定に使用された記録、シグナル、アクションと結びつけられる必要があります。プロバイダーは、運用チームが個別のシステムを調整することを求めるのではなく、本人確認、事業者確認、スクリーニング、不正シグナル、ケース管理、コンプライアンス報告を単一の運用レイヤーに統合することで対応しています。したがって、デジタルオンボーディングオーケストレーション市場は、複数の専門ベンダーの運用負担を軽減しながら管轄区域をまたいでルールを適応できるプラットフォームを優遇しており、購買者はローカルの文書、同意、アイデンティティ保証、スクリーニング、例外処理の要件に対応しながら、各顧客ジャーニーを再構築することなく一貫した運用モデルを必要としています。
レポートの主要ポイント
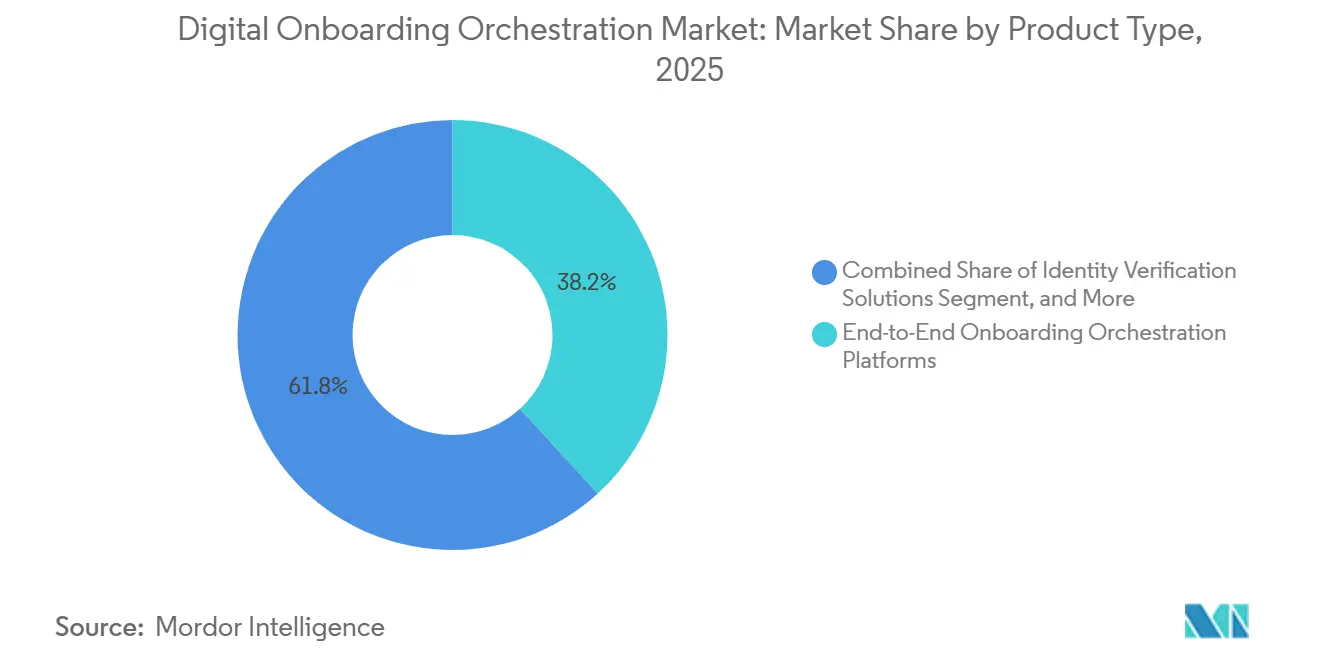
- 製品タイプ別では、エンドツーエンドオンボーディングオーケストレーションプラットフォームが2025年のデジタルオンボーディングオーケストレーション市場の38.19%を占め、KYC、KYB、AMLワークフロー自動化モジュールは2031年にかけてCAGR 16.92%で拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2025年のデジタルオンボーディングオーケストレーション市場シェアの68.44%を占め、ハイブリッド展開は2031年にかけてCAGR 17.38%で拡大する見込みです。
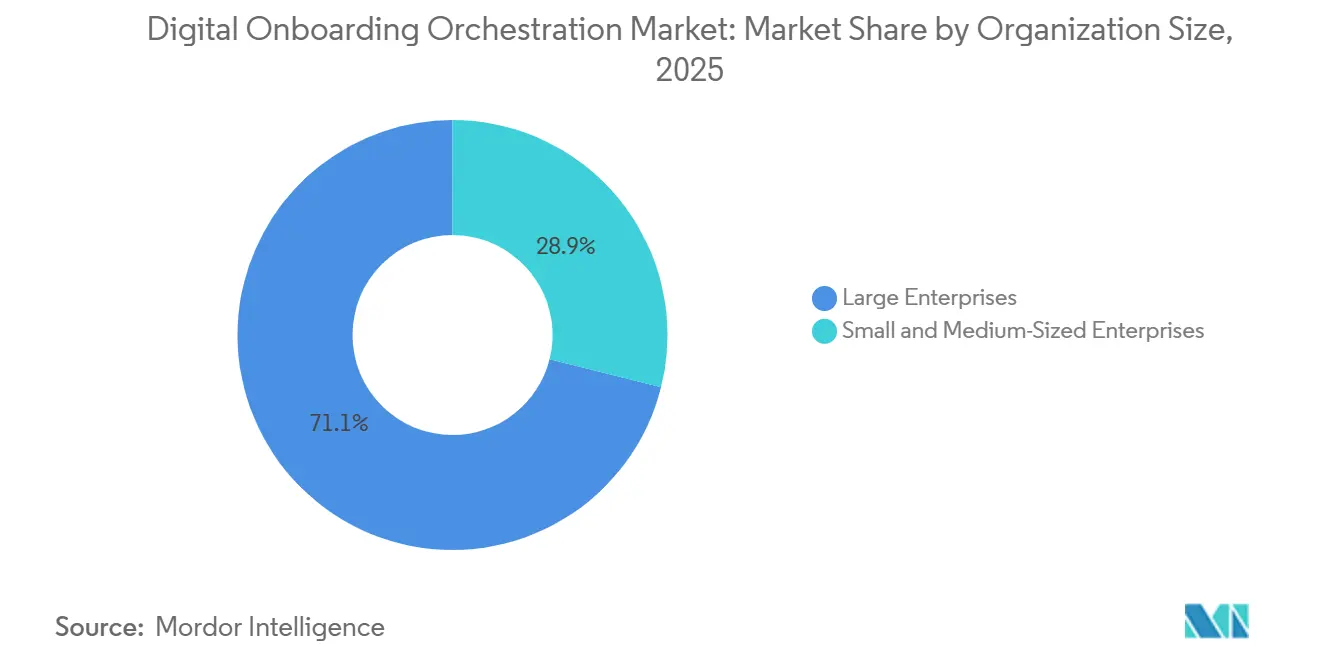
- 組織規模別では、大企業が2025年のデジタルオンボーディングオーケストレーション市場シェアの71.10%を占め、中小企業は2031年にかけてCAGR 17.75%で拡大する見込みです。
- エンドユーザー別では、BFSIが2025年のデジタルオンボーディングオーケストレーション市場シェアの26.14%を占め、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 16.34%で拡大する見込みです。
- 地域別では、北米が2025年のデジタルオンボーディングオーケストレーション市場シェアの37.42%を占め、アジア太平洋地域は2031年にかけてCAGR 16.59%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルデジタルオンボーディングオーケストレーション市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| KYC、KYB、AMLコンプライアンス要件の厳格化 | +3.8% | グローバル | 中期(2〜4年) |
| 合成アイデンティティおよびディープフェイク詐欺の拡大 | +3.2% | グローバル | 短期(2年以内) |
| モバイルファーストによるリモート口座開設 | +2.5% | アジア太平洋地域が中心、北米および中東・アフリカへの波及 | 中期(2〜4年) |
| APIファーストによる断片化したポイントソリューションの置き換え | +2.1% | 北米およびEU | 中期(2〜4年) |
| 再利用可能なデジタルアイデンティティと検証可能なクレデンシャル | +1.4% | EUが中心、シンガポールおよびインドでの早期普及 | 長期(4年以上) |
| アイデンティティデータソースをまたいだダイナミックトラストルーティング | +0.9% | グローバル、北米およびEUが中心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
KYC、KYB、AMLコンプライアンス要件の厳格化
規制上の義務はデジタルオンボーディングオーケストレーション市場における調達の中心的なトリガーとなっています。EU AMLパッケージは、顧客デューデリジェンス、政治的に公開された人物のスクリーニング、強化されたチェック、電子的な本人確認に関するより一貫したルールブックを作成します。eIDAS準拠の本人確認方法は、このフレームワーク内で対面確認と同等に扱うことができ、完全にデジタルな顧客ジャーニーをサポートします。英国の2026年マネーロンダリング規制は、暗号資産事業者の要件を金融活動作業部会の基準に合わせました。インド準備銀行は2025年11月にすべてのインド金融機関向けに改訂されたKYC指針を発行し、ディープフェイク耐性のあるV-CIPライブネスコントロールへの期待を含めました。これらの異なる実施スケジュールにより、デジタルオンボーディングオーケストレーション市場では固定されたワークフローよりも設定可能なルールエンジンの価値が高まっています。
合成アイデンティティおよびディープフェイク詐欺の拡大
合成アイデンティティおよびディープフェイク攻撃は、オンボーディングコントロールが対処しなければならないリスクの範囲を拡大しています。LexisNexis Risk Solutionsは、2025年に1,160 ビリオン件のオンライン取引全体で検出された詐欺の11%を占める合成アイデンティティ詐欺が前年比8倍に増加したと報告しました。同報告書は、2025年中にゲームプラットフォームへの攻撃率が76%上昇したことも確認しています。Recorded Futureは、インジェクション攻撃がデバイスのカメラをバイパスして操作されたメディアを直接確認システムに送り込む可能性があることを文書化しました。この脅威は、基本的なライブネスチェックから、デバイス、ネットワーク、行動、生体認証シグナルが連携して機能することへと注目を移しています。購買者がスタンドアロンの本人確認ではなく、調整された意思決定プロセスを必要とする場合、デジタルオンボーディングオーケストレーション市場は恩恵を受けます。
モバイルファーストによるリモート口座開設
モバイルによる口座開設は、多くの地域で銀行、ヘルスケア、公共サービスの標準的な手段となりつつあります。世界銀行は、調査対象経済圏の成人の79%が2025年に金融機関またはモバイルマネープロバイダーに口座を保有していたと報告しました。モバイルアクセスと国家デジタルアイデンティティシステムが同時に発展した地域で成長が最も顕著でした。この運用モデルは、小さな画面で本人確認を行い、失敗した試みから回復し、地域の同意ルールを満たすことができるオンボーディングジャーニーへの需要を高めいます。再利用可能なクレデンシャルは、顧客がサービスに戻る際の繰り返しチェックの必要性を減らすこともできます。これらの条件により、デジタルオンボーディングオーケストレーション市場の対応可能なユースケースが従来の銀行口座開設を超えて広がっています。
APIファーストによる断片化したポイントソリューションの置き換え
組織は、本人確認、KYC、スクリーニング、不正審査のための個別ツールへの依存を減らしています。英国政府のセクター分析では、顧客オンボーディングが専用デジタルアイデンティティプロバイダーの中で最も多く挙げられたユースケースであり、42%を占めることが判明しました。[1] 共通のオーケストレーションレイヤーにより、コンプライアンスチームは意思決定、例外、証拠の明確な責任者を持つことができます。また、複数のベンダーが単一の顧客成果に貢献する際に生じる調整負担を軽減することもできます。EU デジタル運用レジリエンス法は、重要な情報通信技術プロバイダーの文書化された管理の重要性を高めています。これは、デジタルオンボーディングオーケストレーション市場においてベンダー監を簡素化するプラットフォーム戦略を支持しており、特に調達チームが接続されたプロバイダーがデータを共有し、インシデントに対応し、サービスの可用性を維持し、複数の顧客ジャーニーおよび運営拠点にわたって防御可能なコンプライアンス記録をサポートする方法を評価しなければならない場合に重要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制の断片化と生体認証プライバシーの負担 | -2.0% | グローバル、EUおよび北米が中心 | 中期(2〜4年) |
| レガシーコア統合と実装コスト | -1.6% | グローバル、北米および欧州が中心 | 中期(2〜4年) |
| 例外的なケースにおける非決定論的AI意思決定 | -0.8% | グローバル | 長期(4年以上) |
| データローカライゼーションとソブリンクラウドの制約 | -0.7% | アジア太平洋および中東・アフリカのコア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制の断片化と生体認証プライバシーの負担
プライバシー要件は、国境を越えた実装をより遅く、より費用のかかるものにする可能性があります。一般データ保護規則は、固有の識別に使用される生体認証データを特別なカテゴリとして扱い、適切な法的根拠と管理された処理を必要とします。EU AMLルールは顧客デューデリジェンスの要素を調和させますが、リモート本人確認技術に関する各国の要件は引き続き関連性を持ちます。欧州委員会のデジタルアイデンティティフレームワークは、加盟国に2026年末までに欧州デジタルアイデンティティウォレットを利用可能にすることを求めています。したがって、プラットフォームチームはオンボーディング確認を、異なるコントロールを伴う他の生体認証監視用途から分離する必要があります。この断片化した環境は、デジタルオンボーディングオーケストレーション市場において新しい国への参入コストを高めています。
レガシーコア統合と実装コスト
レガシーバンキングおよび保険システムは、オーケストレーションソフトウェアの展開を遅らせる可能性があります。古いコアシステムは、リアルタイムのアイデンティティおよびリスク判断に適合しない独自のインターフェースとバッチプロセスを使用することが多く、プロバイダーが単純な顧客ジャーニーをリリースする前に追加の接続を構築することを余儀なくされる場合があります。銀行は、コアシステムの上にオンボーディングレイヤーを安全に配置する前に、既存のデータフローとサードパーティの接続をマッピングする必要があります。運用リスクは明確です。新しいインターフェースが正しく機能している場合でも、不安定なコアは口座開設を妨げる可能性があります。機関はまた、古い統合環境と新しいクラウドベースのサービスの両方を理解するスタッフを必要とします。これらの要件は実装サイクルを長引かせ、デジタルオンボーディングオーケストレーション市場における短期的な支出を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:統合プラットフォームがコンプライアンスワークフロー需要をリード
エンドツーエンドオンボーディングオーケストレーションプラットフォームは、2025年のデジタルオンボーディングオーケストレーション市場シェアの38.19%を占めました。その地位は、本人確認、制裁スクリーニング、実質的支配者審査、リスクスコアリング、電子署名にわたる単一のワークフロー責任者への需要を反映ています。規制を受ける銀行、保険会社、投資会社は、引き渡しの失敗が顧客体験の低下と不完全な監査記録の両方を生み出す可能性があるため、この調整を必要としています。プラットフォームは、複数の審査チームが情報を重複させたり、書類要求を繰り返したり、個別の技術プロバイダー間で責任を移転したりすることなく、同じケースに対応しなければならない場合に特に有用です。また、例外、決定ルール、承認を文書化する単一の場所を提供し、説明責任が速度、顧客完了、運用の一貫性、および特定の決定がなされた理由を示す能力と同様に重要な場合にカテゴリを関連性のあるものにします。
KYC、KYB、AMLワークフロー自動化モジュールは2031年にかけてCAGR 16.92%で成長する見込みです。国境を越えた実質的支配者要件は、変化するルール、不完全な企業登記、事業オンボーディング決定に影響を与える国固有の文書慣行に基づいてチェックを構造化できるツールの価値を高めています。Truliooは2026年7月にUBO Discovery Agentを立ち上げ、マレーシア、ベトナム、英国を含む登記情報が乏しい市場での所有権解決を自動化しました。[2] 本人確認および書類インテリジェンスソリューションは、不正書類が光学文字認識以上のものを必要とするようになっているため、特に改ざんされた書類や合成提出物に対して追加の法医学的審査が必要となり、重要な隣接カテゴリであり続けています。不正検出およびリスク判断プラットフォームは、提出された本人確認書類に存在しない可能性のあるシグナルからコンテキストを追加します。統合、分析、コンプライアンス監査ツールはより小さなベースを持ちますが、機関が説明可能なタイムスタンプ付きの証拠を必要とするにつれてその役割は拡大します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:ハイブリッドアーキテクチャが管理とスケールのバランスを実現
クラウドベースの展開は、2025年のデジタルオンボーディングオーケストレーション市場シェアの68.44%を占めました。クラウド提供はスケーラブルな処理、頻繁なモデル更新、複数の国にわたるウォッチリストデータへのアクセスをサポートし、プロバイダーが共通の環境から複数の規制管轄区域にわたって事業を展開する顧客にサービスを提供するのに役立ちます。製品ローンチ、規制上の期限、地理的拡大に伴って増加するワークロードに適しています。また、各顧客が個別のアップグレードサイクルを実行することく、プロバイダーが改善を実装するのに役立ちます。これらのメリットは、クラウドが多くの商業ユーザーにとって主要な展開選択肢である理由を説明するのに役立ちます。このアプローチは各機関のデータ処理およびレジリエンス要件の対象となりますが、ハイブリッド展開は2031年にかけてCAGR 17.38%で成長する見込みであり、最も成長の速い展開モードとなっています。
これにより、機関はクラウドホストのワークフローおよび不正サービスを使用しながら、管理されたインフラストラクチャ内に機密の本人確認記録を保持することができ、国家規則または内部ポリシーが生体認証情報の保存場所を制限する場合に有用です。SumsubのeIDAS 2.0再認証(高信頼レベル)は、自動化された本人確認、ビデオ本人確認、電子ID確認、KYB確認をカバーしました。オンプレミスシステムは、厳格な主権制限を持つ政府機関および重要な金融ユーティリティにとって引き続き重要です。ただし、より多くの内部メンテナンスと遅い機能更新が必要になる場合があります。ハイブリッドアーキテクチャのデジタルオンボーディングオーケストレーション市場規模は、機密データの管理とスケーラブルなサービスへのアクセスの両方を求める購買者によって支えられています。
組織規模別:アクセスしやすいコンプライアンスツールを通じてSMEの採用が拡大
大企業は2025年のデジタルオンボーディングオーケストレーション市場の71.10%を占めました。大企業は大量のオンボーディング量、長年のコンプライアンス義務、アイデンティティおよびリスクベンダーとの確立された契約を持っています。ティア1銀行およびグローバル保険会社は、主要なオンボーディング変更に伴うテスト、ガバナンス、データマッピング、正式な保証作業を含む、より小規模な組織よりも長い実装プロジェクトをサポートできます。その需要はグローバルカバレッジ、信頼性の高いコントロール、詳細な監査証拠に集中しており、エンタープライズプロバイダーは歴史的にこれらのアカウントを中心に販売モデルを形成してきました。これにより、アプリケーションプログラミングインターフェースのより広い利用可能性とよりアクセスしやすいサブスクリプションベースの技術オプションにもかかわらず、大企業のリードが維持されており、中小企業は2031年にかけてCAGR 17.75%で成長する見込みです。
会計、不動産、信託サービスなどのセクターへのAML要件の拡大により、より多くの小規模企業が構造化された確認プロセスに組み込まれています。Dunaは、事業オンボーディングソリューションを通じてオンボーディング時間が8日以上から9分未満に短縮された金融サービスのケースを報告しました。ノーコードワークフローツールと使用量ベースのアクセスにより、大規模な内部開発機能を維持することなく、顧客ジャーニーとコンプライアンスルールを適応させながら、初期技術投資の必要性を減らすことができます。より大きな顧客は、より小さなサプライヤーに認められたセキュリティおよびプライバシーコントロールを示すことを期待する場合もあります。これらの要因により、シンプルで量に応じた価格設定の製品が、デジタルオンボーディングオーケストレーション市場におけるSME成長への重要なルートとなっています。
エンドユーザー別:ヘルスケアがデジタルアイデンティティのユースケースを拡大
BFSIは2025年のデジタルオンボーディングオーケストレーション市場の26.14%のシェアを占めました。金融機関は、複数の製品、顧客カテゴリ、事業体にわたって、KYC、AML、制裁スクリーニング、実質的支配者審査の直接的な要件に直面しており、これらすべてが一貫した証拠の記録を必要とします。これらの義務は、口座開設および定期的な顧客審査において整理されたワークフローの価値を特に明確にします。銀行はまた、申請が審査に回されたり却下されたりした場合に信頼性の高い証拠を必要とします。このセクターのコンプライアンスの強度により、主要な購買グループとなっており、より信頼性の高い本人確認、より明確な決定記録、デジタルサービスへの繰り返しアクセスに対するより強力なコントロールを必要とするプロセスを採用するヘルスケア、政府、小売、ゲーム組織などの他のエンドユーザーカテゴリにわたってコントロール設計の期待を設定し続けています。
ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 16.34%で成長する見込みです。患者のアイデンティティ詐欺、遠隔医療の資格確認、デジタルヘルスサービスへの登録が新しい本人確認チェックを生み出しており、安全なアクセスとアカウント回復が患者向けデジタルサービス設計の重要な部分となっています。MROは2026年3月に患者アクセスワークフローに自動化された本人確認を組み込みました。ID.meは2026年4月にMyChartの本人確認カテゴリのEpic Toolboxを通じて利用可能になりました。NHS Englandは2025年12月にデジタル本人確認および認証標準のバージョン3.1を公開し、2026年12月までに完全な適合が求められています。ITおよび通信、政府・公共行政、小売・電子商取引、ゲーム、ギャンブルも相当なオンボーディング量を生み出しています。
地域分析
北米は2025年のデジタルオンボーディンオーケストレーション市場において37.42%を占めた。同地域は、大規模な金融サービス顧客基盤と積極的な公共部門のアイデンティティプログラムを組み合わせており、大量のアイデンティティ証明リクエストを管理しなければならない商業機関および政府機関にサービスを提供するベンダーに機会をもたらしている。Socureは2026年5月にLogin.govのアイデンティティ証明に関する5年間・1.63 ビリオン 米ドルの契約を受注した。これは、公共機関が金融機関と並んで直接的な需要源となり得ることを示しており、Socureはまた5.2 ビリオン 米ドルのバリュエーションで戦略的成長投資を発表し、2026年8月にFravityを買収した。この買収により、コンプライアンス調査の自動化機能が追加された。
欧州は2025年において2番目に大きな地域であり、イギリス、ドイツ、フランスからの需要が牽引した。eIDASフレームワークの下、加盟国は2026年末までに欧州デジタルアイデンティティウォレットを利用可能にすることが義務付けられている。[3] これにより、金融機関は顧客ジャーニー、保証レベル、クレデンシャルの受け入れ、および裏付けとなるエビデンスを新しいフレームワークに合わせる必要があるため、オンボーディングプロバイダーにとって集中的なテクノロジーアップグレードサイクルが生まれる。また、2026年8月のEU AI法の明確化により、生体認証マッチングと禁止されているリモート識別用途の区別が製品設計においても引き続き重要となっている。南米は依然として規模が小さいが、Jumioは2025年10月にブラジルに参入した後、2026年4月に同地域全体でselfie.DONEを展開し、この展開は同地域における再利用可能なアイデンティティサービスへの商業的関心を示している。
アジア太平洋地域は2031年までに16.59%のCAGRで成長すると予測されている。インドのAadhaarシステムは2025年4月に累計1,500 ビリオン回の認証を突破し、毎月23 ビリオン件eKYCチェックを処理している。このインフラの規模により、サービスプロバイダーは低コストのアイデンティティ基盤を活用でき、機関は独立したアイデンティティネットワークをゼロから構築することなくリモート認証をサポートする広く普及したルートを利用できる。また、シンガポールのSingpassおよびタイの国家デジタルIDシステムも成熟した国家アイデンティティサービスを支えている。オーストラリアの2024年マネーロンダリング防止・テロ資金供与対策改正法は、2026年からより多くのサービスプロバイダーに対して本人確認義務を拡大する。中東およびアフリカは最も小さいシェアを持つが、サウジアラビアのビジョン2030プログラム、UAEのデジタルオンボーディング要件、および金融包摂への取り組みがデジタルオンボーディングオーケストレーション市場全体の活動を支えている。
競合環境
デジタルオンボーディングオーケストレーション市場は適度に断片化されており、すべての製品、展開、顧客の側面でリードするプロバイダーは存在しません。競合には、本人確認スペシャリスト、ワークフロー重視のコンプライアンスプロバイダー、データインテリジェンス企業、新しい自動化プロバイダーが含まれます。プロバイダーは、事業者確認、不正検出、AML機能、ケース管理を通じてプラットフォームを拡大しています。この戦略により、顧客が調整しなければならないベンダーの数を減らすことができ、リスクおよびコンプライアンスチームに顧客の受け入れまたはエスカレーションに使用された証拠のより連携したビューを提供し、ベンダーが規制された顧客ジャーニーのより大きな部分に対応するのにも役立ちます。買収はより広いプラットフォームカバレッジへの明確なルートです。
Veriffは2026年2月にKYBプロバイダーのVespiaを買収し、2026年半ばまでにプラットフォーム全体で事業者確認機能を利用可能にしました。Socureは2026年8月にFravityを買収し、その機能をコンプライアンス調査のためのRiskOS Agentsに統合しました。[4] これらの動きは、アイデンティティ、エンティティ確認、調査作業を単一の環境に統合することの価値を反映しています。また、単一のオンボーディング機能に特化した小規模プロバイダーの投資閾値を引き上げており、広範な製品開発や認証の取り組みを維持できない企業は、特化またはパートナーシップへのより大きなプレッシャーに直面する可能性があります。技術およびコンプライアンスの認証もベンダー選定を形成しています。Sumsubは2026年6月にモデルコンテキストプロトコル統合を立ち上げ、人工知能エージェントがポリシー文書からコンプライアンス環境を設定できるようにしました。
また、2026年7月にAI搭載のトラストインフラストラクチャを発表し、確認、スクリーニング、不正シグナル、ケース管理、報告を統合しました。関連する欧州リモートオンボーディング標準に基づく認証は、特に金融機関が選択したアプローチが定義された信頼レベルと技術的コントロールを満たすことを示す必要がある場合に、正式な保証が重要な場所でプロバイダーが競争するのに役立ちます。SMEコンプライアンスサービス、国境を越えたクレデンシャルポータビリティ、手動審査のための説明可能なサポートに機会が残っており、これらの分野は購買者が新しい管轄区域にわたってコントロールを展開し、クレデンシャルの再利用を管理し、自動化または支援された決定に対して明確な理由を必要とするスタッフをサポートするためのよりシンプルな方法を必要としているため、魅力的です。
デジタルオンボーディングオーケストレーション業界リーダー
-
Jumio Corporation
-
Veriff OÜ
-
Socure, Inc.
-
Trulioo Information Services Inc.
-
Persona Identities, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:SocureとNextgenIDはIdentity Week America 2026で戦略的パートナーシップを発表し、SocureのAI搭載IAL2アイデンティティ解決とNextgenIDのKantara認定IAL3対面確認を組み合わせ、合成アイデンティティ詐欺が最も一般的に発生する確認ギャップを解消しました。
- 2026年8月:Socureは、Summit Partnersが主導し、Goldman Sachs Alternatives、Wells Fargo、DocuSignが参加したシリーズE延長ラウンドで、55.2 ビリオン 米ドルの評価額で1.56 ビリオン 米ドルを調達しました。同時にエージェンティックAIプラットフォームFravityを買収し、その機能をRiskOS AgentsとしてRiskOSに統合してコンプライアンス調査を自動化しました。
- 2026年7月:TruliooはUBO Discovery Agentを立ち上げました。これはKYB確認ワークフローにおける実質的支配者の解決を自動化する初のAI搭載エージェントであり、当初マレーシア、ベトナム、英国で展開されました。
- 2026年7月:Sumsubは、本人確認、AMLスクリーニング、不正シグナル、リスクプロファイル、ケース管理、コンプライアンス報告を単一プラットフォームに統合し、AI搭載のトラストインフラストラクチャへの転換を発表しました。
グローバルデジタルオンボーディングオーケストレーション市場レポートの範囲
デジタルオンボーディングオーケストレーション市場は、本人確認、KYC、KYB、AMLコンプライアンス、不正防止、リスク評価、ワークフロー管理、分析、規制報告機能にわたってデジタル顧客オンボーディングプロセスを自動化、調整、管理するソフトウェアプラットフォームおよびソリューションで構成されています。これらのプラットフォームにより、組織は統一されたフレームワークを通じて複数のオンボーディング技術、サードパーティデータソース、確認プロバイダー、コンプライアンスワークフローをオーケストレーションし、顧客体験、運用効率、コンプライアンスの有効性、オンボーディングコンバージョン率を向上させることができます。
デジタルオンボーディングオーケストレーション市場レポートは、製品タイプ(エンドツーエンドオンボーディングオーケストレーションプラットフォーム、本人確認および書類インテリジェンスソリューション、KYC・KYB・AMLワークフロー自動化モジュール、不正検出およびリスク判断プラットフォーム、統合・分析・コンプライアンス監査ツール)、開モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー(銀行・金融サービス・保険[BFSI]、ITおよび通信、ヘルスケアおよびライフサイエンス、政府・公共行政、小売・電子商取引、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| エンドツーエンドオンボーディングオーケストレーションプラットフォーム |
| 本人確認および書類インテリジェンスソリューション |
| KYC、KYB、AMLワークフロー自動化モジュール |
| 不正検出およびリスク判断プラットフォーム |
| 統合・分析・コンプライアンス監査ツール |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘスケアおよびライフサイエンス |
| 政府・公共行政 |
| 小売・電子商取引 |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| 製品タイプ別 | エンドツーエンドオンボーディングオーケストレーションプラットフォーム | ||
| 本人確認および書類インテリジェンスソリューション | |||
| KYC、KYB、AMLワークフロー自動化モジュール | |||
| 不正検出およびリスク判断プラットフォーム | |||
| 統合・分析・コンプライアンス監査ツール | |||
| 展開モード別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーザー別 | 銀行・金融サービス・保険(BFSI) | ||
| ITおよび通信 | |||
| ヘスケアおよびライフサイエンス | |||
| 政府・公共行政 | |||
| 小売・電子商取引 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||
レポートで回答される主要な質問
デジタルオンボーディングオーケストレーション市場の規模はどのくらいですか?
デジタルオンボーディングオーケストレーション市場は、2026年の45.8 ビリオン 米ドルから2031年までに95.3 ビリオン 米ドルへとCAGR 15.81%で拡大する見込みです。
デジタルオンボーディングオーケストレーションプラットフォームへの需要を促進しているものは何ですか?
KYC、KYB、AML義務の強化、合成アイデンティティ詐欺の増加、モバイルによる口座開設、断片化したベンダースタックを置き換える必要性が中心的な需要要因であり、機関は顧客ジャーニーと支援するコンプライアンス記録に対するより強力なコントロールを求めています。
2025年に最大のシェアを持った製品タイプはどれですか?
エンドツーエンドオンボーディングオーケストレーションプラットフォームは、規制を受ける組織が調整されたワークフローと監査記録を必要とするため、2025年に38.19%のシェアを占めました。
最も速く成長している展開モードはどれですか?
ハイブリッド展開は、機関がデータ管理とスケーラブルなクラウドサービスのバランスを取るため、2031年にかけてCAGR 17.38%で成長する見込みです。
最も速く成長している顧客グループはどれですか?
中小企業は、アクセスしやすいワークフローツールが実装の障壁を下げるため、2031年にかけてCAGR 17.75%で成長する見込みです。
最も速く拡大している地域はどこですか?
アジア太平洋地域は、国家アイデンティティシステム、モバイル普及、より強力な確認要件に支えられ、2031年にかけてCAGR 16.59%で成長する見込みです。