
Taille et part du marché de l'orchestration du digital onboarding
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.58 Milliards de dollars |
| Taille du Marché (2031) | 9.53 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'orchestration du digital onboarding par Mordor Intelligence
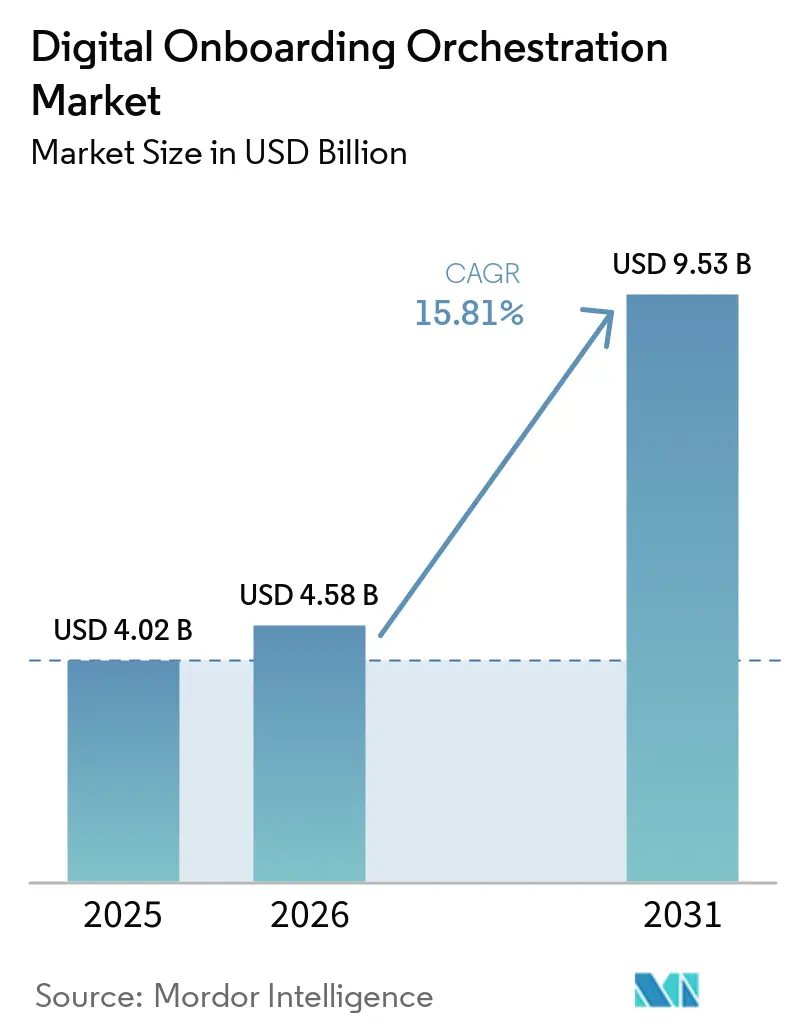
La taille du marché de l'orchestration du digital onboarding devrait s'étendre de 4,02 milliards USD en 2025 à 4,58 milliards USD en 2026, et à 9,53 milliards USD d'ici 2031, enregistrant un CAGR de 15,81 % entre 2026 et 2031. La réglementation modifie les achats en matière d'intégration, car les institutions doivent désormais apporter la preuve que les processus d'identité, de contrôle, de risque et de tenue des dossiers fonctionnent ensemble, y compris lorsqu'une demande passe entre des vérifications automatisées, un examen manuel et une décision finale du client. Le déploiement de l'identité numérique dans l'UE pousse les institutions financières à préparer des systèmes capables de fonctionner avec des justificatifs basés sur des portefeuilles numériques, à adopter des exigences de vigilance client plus standardisées et à mettre en œuvre des contrôles documentés pouvant être examinés sur plusieurs marchés opérationnels. La prévention de la fraude devient également un enjeu plus large de flux de travail, car les seuls contrôles documentaires ne peuvent pas traiter les identités synthétiques ou les médias injectés, et les équipes de conformité doivent être en mesure de relier les activités suspectes aux dossiers, signaux et actions utilisés dans une décision. Les fournisseurs répondent en combinant la vérification d'identité, la vérification des entreprises, le contrôle, les signaux de fraude, la gestion des dossiers et le reporting de conformité dans une seule couche opérationnelle, plutôt que de demander aux équipes opérationnelles de coordonner des systèmes distincts. Le marché de l'orchestration du digital onboarding favorise donc les plateformes capables d'adapter les règles selon les juridictions tout en réduisant la charge opérationnelle liée à plusieurs fournisseurs spécialisés, car les acheteurs ont de plus en plus besoin d'un modèle opérationnel cohérent qui prend en compte la documentation locale, le consentement, l'assurance d'identité, le contrôle et les exigences de gestion des exceptions sans avoir à reconstruire chaque parcours client.
Principaux enseignements du rapport
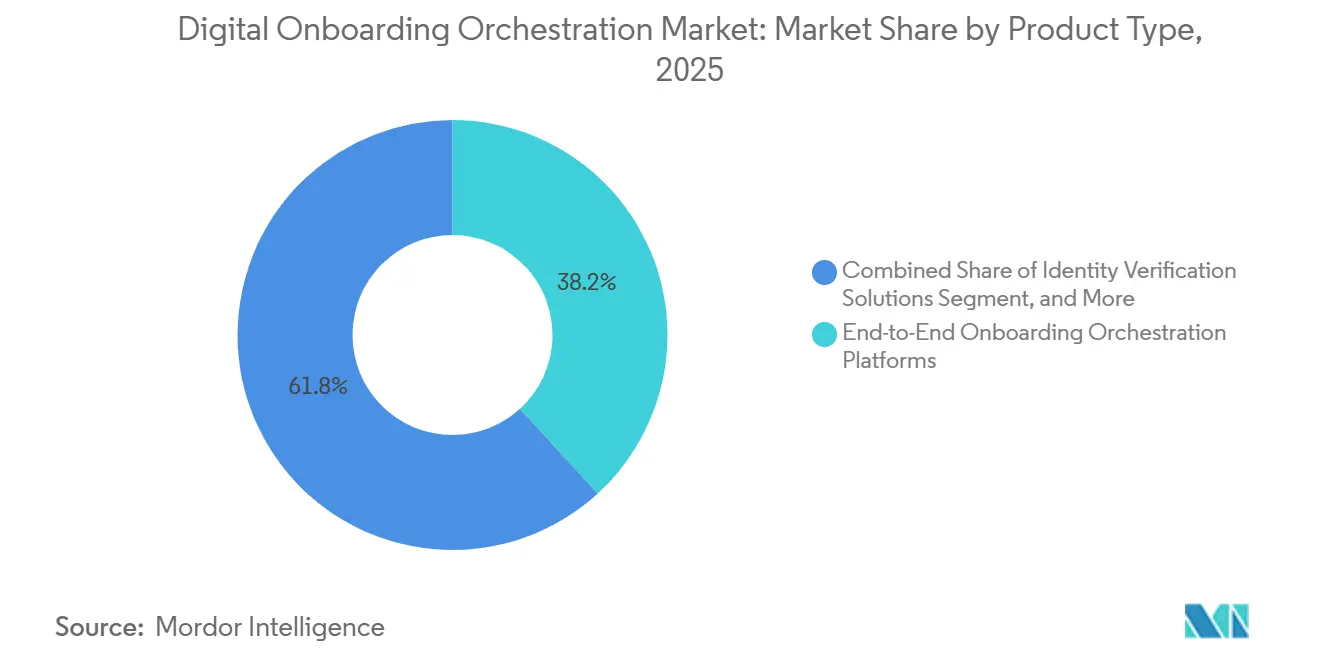
- Par type de produit, les plateformes d'orchestration du digital onboarding de bout en bout détenaient 38,19 % du marché de l'orchestration du digital onboarding en 2025, tandis que les modules d'automatisation des flux de travail KYC, KYB et AML devraient se développer à un CAGR de 16,92 % jusqu'en 2031.
- Par mode de déploiement, le déploiement basé sur le cloud détenait 68,44 % de la part du marché de l'orchestration du digital onboarding en 2025, tandis que le déploiement hybride devrait se développer à un CAGR de 17,38 % jusqu'en 2031.
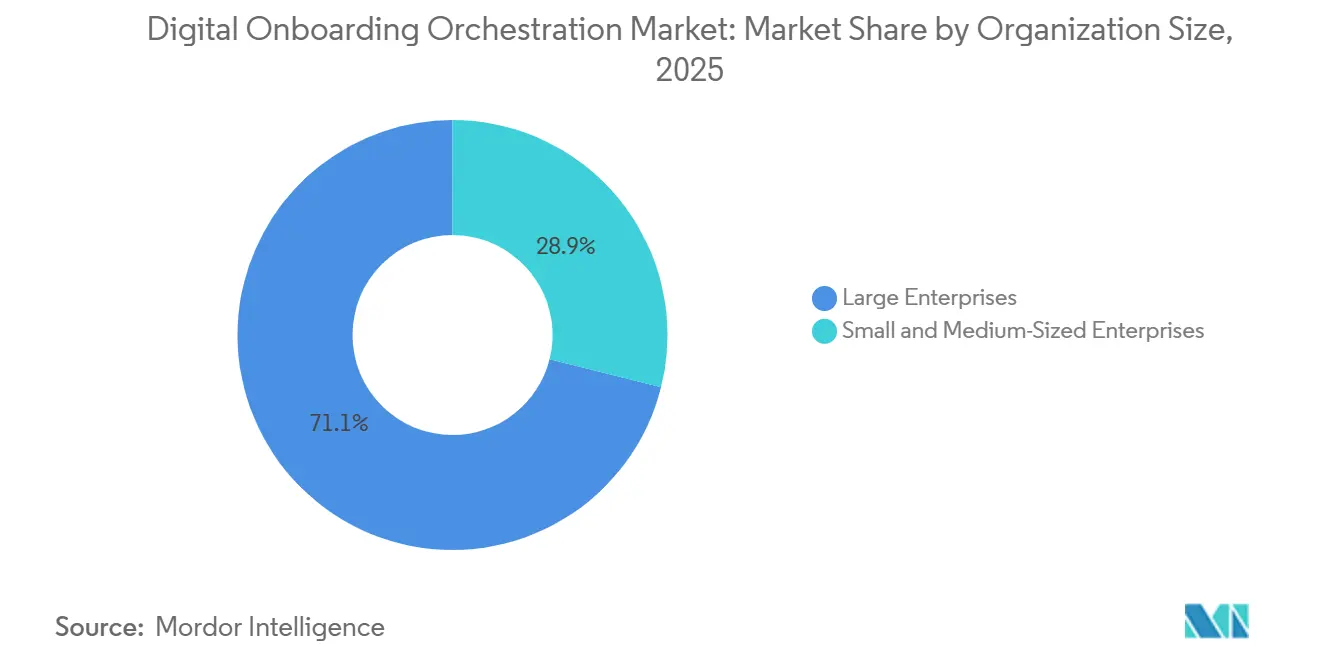
- Par taille d'organisation, les grandes entreprises détenaient 71,10 % de la part du marché de l'orchestration du digital onboarding en 2025, tandis que les PME devraient se développer à un CAGR de 17,75 % jusqu'en 2031.
- Par utilisateur final, le secteur BFSI détenait 26,14 % de la part du marché de l'orchestration du digital onboarding en 2025, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 16,34 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 37,42 % de la part du marché de l'orchestration du digital onboarding en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,59 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'orchestration du digital onboarding
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des exigences de conformité KYC, KYB et AML | +3.8% | Mondial | Moyen terme (2 à 4 ans) |
| Augmentation de la fraude aux identités synthétiques et aux deepfakes | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Ouverture de comptes à distance via mobile en priorité | +2.5% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Remplacement axé sur les API des solutions ponctuelles fragmentées | +2.1% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Identité numérique réutilisable et justificatifs vérifiables | +1.4% | UE, avec des gains précoces à Singapour et en Inde | Long terme (≥ 4 ans) |
| Routage dynamique de la confiance entre les sources de données d'identité | +0.9% | Mondial, avec l'Amérique du Nord et l'UE comme zones centrales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des exigences de conformité KYC, KYB et AML
Les mandats réglementaires constituent un déclencheur central des achats pour le marché de l'orchestration du digital onboarding. Le paquet AML de l'UE crée un règlement plus cohérent pour la vigilance client, le contrôle des personnes politiquement exposées, les vérifications renforcées et la validation de l'identification électronique. Les méthodes d'identification conformes à eIDAS peuvent être traitées comme équivalentes à une vérification en face à face dans le cadre de ce dispositif, soutenant ainsi des parcours clients entièrement numériques. Les réglementations britanniques de 2026 sur le blanchiment d'argent ont aligné les exigences des entreprises de cryptoactifs sur les normes du Groupe d'action financière. La Reserve Bank of India a publié des directives KYC révisées pour toutes les institutions financières indiennes en novembre 2025, incluant des attentes en matière de contrôles de vivacité V-CIP résistants aux deepfakes. Ces différents calendriers de mise en œuvre rendent les moteurs de règles configurables plus précieux que les flux de travail fixes sur le marché de l'orchestration du digital onboarding.
Augmentation de la fraude aux identités synthétiques et aux deepfakes
Les attaques par identités synthétiques et deepfakes élargissent l'ensemble des risques que les contrôles d'intégration doivent traiter. LexisNexis Risk Solutions a signalé une multiplication par huit d'une année sur l'autre de la fraude aux identités synthétiques en 2025, représentant 11 % de la fraude détectée sur 116 milliards de transactions en ligne. Le même rapport a identifié une hausse de 76 % des taux d'attaque sur les plateformes de jeux en 2025. Recorded Future a documenté que les attaques par injection peuvent introduire des médias manipulés directement dans les systèmes de vérification, contournant la caméra d'un appareil. Cette menace déplace l'attention des simples contrôles de vivacité vers des signaux d'appareil, de réseau, comportementaux et biométriques fonctionnant ensemble. Le marché de l'orchestration du digital onboarding bénéficie lorsque les acheteurs ont besoin d'un processus de décision coordonné plutôt que d'un simple contrôle d'identité autonome.
Ouverture de comptes à distance via mobile en priorité
L'ouverture de comptes via mobile devient la voie standard pour les services bancaires, de santé et publics dans de nombreuses régions. La Banque mondiale a rapporté que 79 % des adultes dans les économies enquêtées détenaient un compte auprès d'une institution financière ou d'un fournisseur de monnaie mobile en 2025. La croissance a été la plus forte dans les régions où l'accès mobile et les systèmes nationaux d'identité numérique se sont développés conjointement. Ce modèle opérationnel accroît la demande de parcours d'intégration capables de vérifier une personne sur un petit écran, de récupérer après des tentatives échouées et de respecter les règles locales de consentement. Les justificatifs réutilisables peuvent également réduire la nécessité de vérifications répétées lorsqu'un client revient à un service. Ces conditions élargissent les cas d'usage adressables pour le marché de l'orchestration du digital onboarding au-delà de l'ouverture de comptes bancaires conventionnels.
Remplacement axé sur les API des solutions ponctuelles fragmentées
Les organisations réduisent leur dépendance à des outils distincts pour l'identification, le KYC, le contrôle et l'examen des fraudes. L'analyse sectorielle du gouvernement britannique a révélé que l'intégration des clients était le cas d'usage le plus cité parmi les fournisseurs d'identité numérique dédiés, à 42 %.[1] Une couche d'orchestration commune donne aux équipes de conformité un responsable plus clair pour les décisions, les exceptions et les preuves. Elle peut également réduire la charge de coordination créée lorsque plusieurs fournisseurs contribuent à un seul résultat client. La loi européenne sur la résilience opérationnelle numérique accroît l'importance d'une gestion documentée des fournisseurs critiques de technologies de l'information et de la communication. Cela soutient les stratégies de plateforme qui simplifient la supervision des fournisseurs sur le marché de l'orchestration du digital onboarding, en particulier lorsque les équipes d'achat doivent évaluer comment les fournisseurs connectés partagent les données, répondent aux incidents, maintiennent la disponibilité des services et soutiennent un dossier de conformité défendable sur plusieurs parcours clients et sites opérationnels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation réglementaire et charge liée à la confidentialité des données biométriques | -2.0% | Mondial, avec l'UE et l'Amérique du Nord comme zones centrales | Moyen terme (2 à 4 ans) |
| Intégration des systèmes centraux hérités et coûts de mise en œuvre | -1.6% | Mondial, avec l'Amérique du Nord et l'Europe comme zones centrales | Moyen terme (2 à 4 ans) |
| Décisions d'IA non déterministes dans les cas exceptionnels | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Contraintes de localisation des données et de cloud souverain | -0.7% | Cœur Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation réglementaire et charge liée à la confidentialité des données biométriques
Les exigences en matière de confidentialité peuvent rendre la mise en œuvre transfrontalière plus lente et plus coûteuse. Le Règlement général sur la protection des données traite les données biométriques utilisées pour l'identification unique comme une catégorie spéciale, ce qui nécessite une base juridique appropriée et un traitement contrôlé. Les règles AML de l'UE harmoniseront certains éléments de la vigilance client, mais les exigences nationales relatives aux techniques d'identification à distance resteront pertinentes. Le cadre d'identité numérique de la Commission européenne exige que les États membres mettent à disposition des portefeuilles d'identité numérique européens d'ici fin 2026. Les équipes de plateforme doivent donc séparer la vérification lors de l'intégration des autres utilisations de surveillance biométrique soumises à des contrôles différents. Cet environnement fragmenté augmente le coût d'entrée dans de nouveaux pays sur le marché de l'orchestration du digital onboarding.
Intégration des systèmes centraux hérités et coûts de mise en œuvre
Les systèmes bancaires et d'assurance hérités peuvent retarder le déploiement des logiciels d'orchestration. Les anciens systèmes centraux utilisent souvent des interfaces propriétaires et des processus par lots qui ne conviennent pas aux décisions d'identité et de risque en temps réel, ce qui peut obliger un fournisseur à construire des connexions supplémentaires avant qu'un parcours client simple puisse être mis en service. Une banque doit cartographier les flux de données existants et les connexions tierces avant de pouvoir placer en toute sécurité une couche d'intégration sur les systèmes centraux. Le risque opérationnel est clair : un système central instable peut perturber l'ouverture de comptes, même lorsque la nouvelle interface fonctionne correctement. Les institutions ont également besoin de personnel qui comprend les anciens environnements d'intégration et les nouveaux services basés sur le cloud. Ces exigences allongent les cycles de mise en œuvre et peuvent limiter les dépenses à court terme sur le marché de l'orchestration du digital onboarding.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les plateformes unifiées dominent la demande de flux de travail de conformité
Les plateformes d'orchestration du digital onboarding de bout en bout détenaient 38,19 % de la part du marché de l'orchestration du digital onboarding en 2025. Leur position reflète la demande d'un responsable unique de flux de travail couvrant la vérification d'identité, le contrôle des sanctions, l'examen de la propriété effective, la notation des risques et les signatures électroniques. Les banques, assureurs et sociétés d'investissement réglementés ont besoin de cette coordination car une rupture dans le transfert peut créer à la fois une mauvaise expérience client et un dossier d'audit incomplet. Les plateformes sont particulièrement utiles lorsque plusieurs équipes d'examen doivent agir sur le même dossier sans dupliquer les informations, répéter les demandes de documents ou transférer la responsabilité entre différents fournisseurs de technologie. Elles fournissent également un endroit unique pour documenter les exceptions, les règles de décision et les approbations, ce qui rend la catégorie pertinente là où la responsabilité compte autant que la rapidité, l'achèvement par le client, la cohérence opérationnelle et la capacité à démontrer pourquoi une décision particulière a été prise.
Les modules d'automatisation des flux de travail KYC, KYB et AML devraient croître à un CAGR de 16,92 % jusqu'en 2031. Les exigences transfrontalières en matière de propriété effective augmentent la valeur des outils capables de structurer les vérifications autour de règles changeantes, de registres d'entreprises incomplets et de pratiques documentaires spécifiques à chaque pays qui affectent les décisions d'intégration des entreprises. Trulioo a lancé son agent UBO Discovery en juillet 2026 pour automatiser la résolution de la propriété dans les marchés à faible densité de registres, notamment la Malaisie, le Vietnam et le Royaume-Uni.[2] Les solutions de vérification d'identité et d'intelligence documentaire restent des catégories adjacentes importantes car les documents frauduleux nécessitent de plus en plus davantage que la reconnaissance optique de caractères, en particulier pour les documents altérés et les soumissions synthétiques, qui nécessitent un examen médico-légal supplémentaire. Les plateformes de détection de fraude et de prise de décision sur les risques ajoutent du contexte à partir de signaux qui peuvent ne pas être présents dans un document d'identité soumis. Les outils d'intégration, d'analyse et d'audit de conformité ont une base plus petite, mais leur rôle croît à mesure que les institutions ont besoin de preuves explicables et horodatées.

Par mode de déploiement : les architectures hybrides équilibrent contrôle et évolutivité
Le déploiement basé sur le cloud détenait 68,44 % de la part du marché de l'orchestration du digital onboarding en 2025. La livraison via le cloud prend en charge le traitement évolutif, les mises à jour fréquentes des modèles et l'accès aux données de listes de surveillance dans plusieurs pays, aidant les fournisseurs à servir des clients opérant dans plusieurs juridictions réglementées depuis un environnement commun. Il convient aux charges de travail qui augmentent lors des lancements de produits, des échéances réglementaires et de l'expansion géographique. Il peut également aider les fournisseurs à mettre en œuvre des améliorations sans obliger chaque client à exécuter un cycle de mise à niveau distinct, et ces avantages expliquent pourquoi le cloud est le choix de déploiement principal pour de nombreux utilisateurs commerciaux. L'approche reste soumise aux exigences de chaque institution en matière de traitement des données et de résilience, tandis que le déploiement hybride devrait croître à un CAGR de 17,38 % jusqu'en 2031, ce qui en fait le mode à la croissance la plus rapide.
Il permet à une institution de conserver les dossiers d'identité sensibles dans une infrastructure contrôlée tout en utilisant des services de flux de travail et de lutte contre la fraude hébergés dans le cloud, ce qui peut être utile lorsque les règles nationales ou les politiques internes restreignent l'endroit où les informations biométriques peuvent être stockées. La recertification eIDAS 2.0 de Sumsub au niveau de confiance élevé couvrait l'identification automatisée, l'identification vidéo, la vérification e-ID et la vérification KYB. Les systèmes sur site restent importants pour les organismes gouvernementaux et les services financiers critiques soumis à des restrictions strictes de souveraineté. Cependant, ils peuvent nécessiter plus de maintenance interne et des mises à jour de fonctionnalités plus lentes. La taille du marché de l'orchestration du digital onboarding pour les architectures hybrides est soutenue par les acheteurs cherchant à la fois le contrôle des données sensibles et l'accès à des services évolutifs.
Par taille d'organisation : l'adoption par les PME se développe grâce à des outils de conformité accessibles
Les grandes entreprises représentaient 71,10 % du marché de l'orchestration du digital onboarding en 2025. Elles ont des volumes d'intégration importants, des obligations de conformité de longue date et des contrats établis avec des fournisseurs d'identité et de risque. Les banques de premier rang et les assureurs mondiaux peuvent également soutenir des projets de mise en œuvre plus longs que les organisations plus petites, notamment les travaux de test, de gouvernance, de cartographie des données et d'assurance formelle qui accompagnent souvent un changement majeur d'intégration. Leur demande se concentre sur la couverture mondiale, des contrôles fiables et des preuves d'audit détaillées, et les fournisseurs d'entreprise ont historiquement façonné leurs modèles de vente autour de ces comptes. Cela a préservé l'avance des grandes entreprises malgré la plus grande disponibilité des interfaces de programmation d'applications et des options technologiques par abonnement plus accessibles, tandis que les PME devraient croître à un CAGR de 17,75 % jusqu'en 2031.
L'extension des exigences AML à des secteurs tels que la comptabilité, l'immobilier et les services fiduciaires amène davantage de petites entreprises dans des processus de vérification structurés. Duna a rapporté un cas dans les services financiers où le temps d'intégration est passé de 8 jours ou plus à moins de 9 minutes grâce à une solution d'intégration des entreprises. Les outils de flux de travail sans code et l'accès basé sur l'utilisation peuvent réduire le besoin d'investissement technologique initial, tout en permettant aux équipes plus petites d'adapter les parcours clients et les règles de conformité sans maintenir une grande fonction de développement interne. Les clients plus importants peuvent également s'attendre à ce que les fournisseurs plus petits démontrent des contrôles de sécurité et de confidentialité reconnus. Ces facteurs font des produits plus simples à tarification volumétrique une voie importante vers la croissance des PME sur le marché de l'orchestration du digital onboarding.
Par utilisateur final : la santé étend les cas d'usage de l'identité numérique
Le secteur BFSI détenait une part de 26,14 % du marché de l'orchestration du digital onboarding en 2025. Les institutions financières font face à des exigences directes en matière de KYC, d'AML, de contrôle des sanctions et d'examen de la propriété effective, souvent sur plusieurs produits, catégories de clients et entités commerciales, ce qui nécessite une piste de preuves cohérente. Ces obligations rendent la valeur des flux de travail organisés particulièrement claire lors de l'ouverture de comptes et de l'examen périodique des clients. Les banques ont également besoin de preuves fiables lorsqu'une demande est escaladée ou refusée. L'intensité de conformité du secteur en a fait le principal groupe d'acheteurs, et il continue de définir les attentes en matière de conception des contrôles dans d'autres catégories d'utilisateurs finaux, tels que les organisations de santé, gouvernementales, de commerce de détail et de jeux, qui adoptent des processus nécessitant une vérification d'identité plus fiable, des dossiers de décision plus clairs et des contrôles plus solides sur l'accès répété aux services numériques.
La santé et les sciences de la vie devraient croître à un CAGR de 16,34 % jusqu'en 2031. La fraude à l'identité des patients, la vérification des accréditations en télésanté et l'inscription aux services de santé numérique créent de nouvelles vérifications d'identité, faisant de l'accès sécurisé et de la récupération de compte des éléments importants de la conception des services numériques orientés patients. MRO a intégré la vérification automatisée d'identité dans les flux de travail d'accès aux patients en mars 2026. ID.me est devenu disponible via Epic Toolbox pour la catégorie de vérification d'identité MyChart en avril 2026. NHS England a publié la version 3.1 de sa norme de vérification et d'authentification d'identité numérique en décembre 2025, avec une conformité totale requise d'ici décembre 2026. L'informatique et les télécommunications, le gouvernement et l'administration publique, le commerce de détail et le commerce électronique, les jeux et les jeux d'argent créent également des volumes d'intégration substantiels.
Analyse géographique
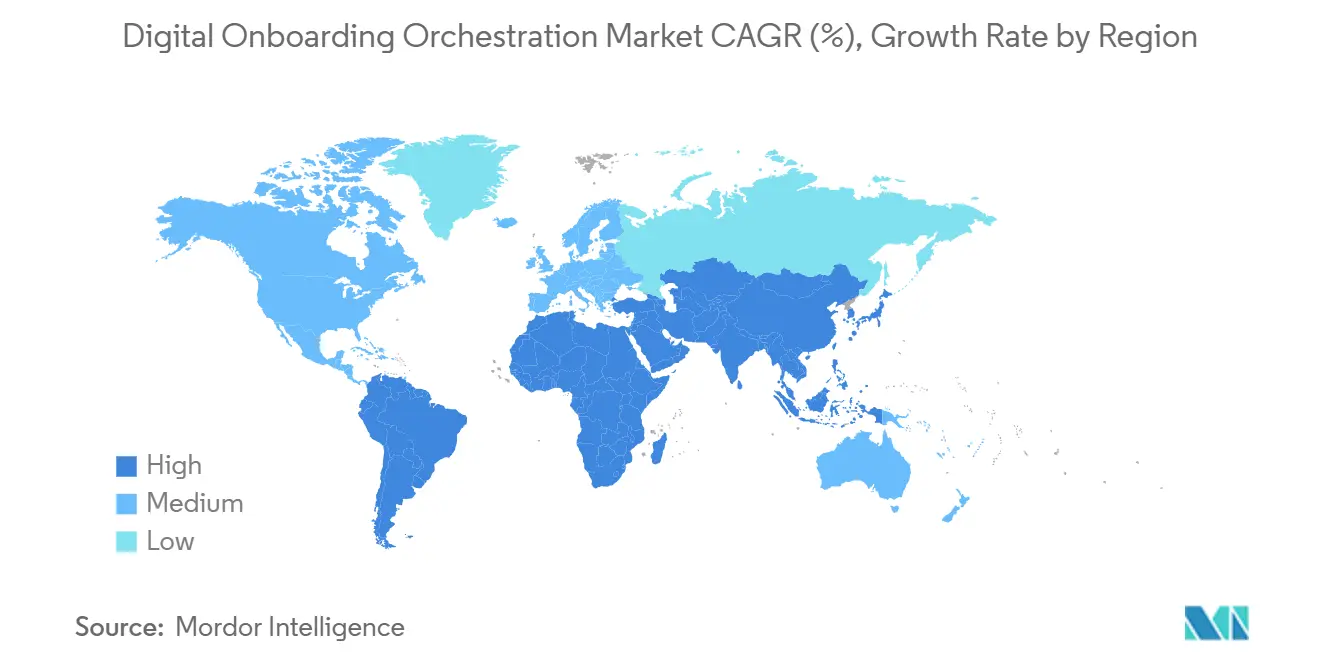
L'Amérique du Nord représentait 37,42 % du Marché de l'Orchestration de l'Intégration Numérique en 2025. La région combine une large base de clients dans les services financiers avec des programmes d'identité actifs dans le secteur public, offrant aux fournisseurs des opportunités de servir des institutions commerciales et des agences qui doivent gérer des volumes élevés de demandes de vérification d'identité. Socure a reçu un contrat de 5 ans d'une valeur de 163 millions USD en mai 2026 pour la vérification d'identité Login.gov. Cela a démontré que les agences publiques peuvent constituer une source directe de demande aux côtés des institutions financières, et Socure a également annoncé un investissement stratégique de croissance à une valorisation de 5,2 milliards USD et a acquis Fravity en août 2026. L'acquisition a ajouté des capacités d'automatisation pour les enquêtes de conformité.
L'Europe était la deuxième zone géographique en importance en 2025, portée par la demande du Royaume-Uni, de l'Allemagne et de la France. Les États membres sont tenus de rendre disponibles les Portefeuilles d'Identité Numérique Européens d'ici fin 2026 dans le cadre du règlement eIDAS.[3] Cela crée un cycle concentré de mise à niveau technologique pour les fournisseurs de services d'intégration, car les institutions financières doivent aligner les parcours clients, les niveaux d'assurance, l'acceptation des justificatifs et les pièces justificatives avec le nouveau cadre, tandis que la clarification de la loi européenne sur l'IA en août 2026 maintient également la pertinence des distinctions entre la correspondance biométrique et les utilisations d'identification à distance interdites pour la conception des produits. L'Amérique du Sud reste plus modeste, mais Jumio a lancé selfie.DONE dans toute la région en avril 2026 après son entrée au Brésil en octobre 2025, et ce déploiement témoigne de l'intérêt commercial pour les services d'identité réutilisables dans la région.
L'Asie-Pacifique devrait croître à un CAGR de 16,59 % jusqu'en 2031. Le système Aadhaar de l'Inde a dépassé 150 milliards d'authentifications cumulées en avril 2025 et traite 2,3 milliards de vérifications eKYC chaque mois. L'ampleur de cette infrastructure offre aux prestataires de services une base d'identité à moindre coût et aux institutions un moyen largement utilisé pour prendre en charge la vérification à distance sans avoir à construire un réseau d'identité distinct de zéro, tandis que le Singpass de Singapour et le système d'identité numérique national de la Thaïlande soutiennent également des services d'identité nationaux matures. La loi australienne AML/CTF Amendment Act 2024 étend les obligations de vérification à davantage de prestataires de services à partir de 2026. Le Moyen-Orient et l'Afrique détiennent la part la plus faible, mais le programme Vision 2030 de l'Arabie saoudite, les exigences d'intégration numérique des Émirats arabes unis et les efforts d'inclusion financière soutiennent l'activité dans le Marché de l'Orchestration de l'Intégration Numérique.
Paysage concurrentiel
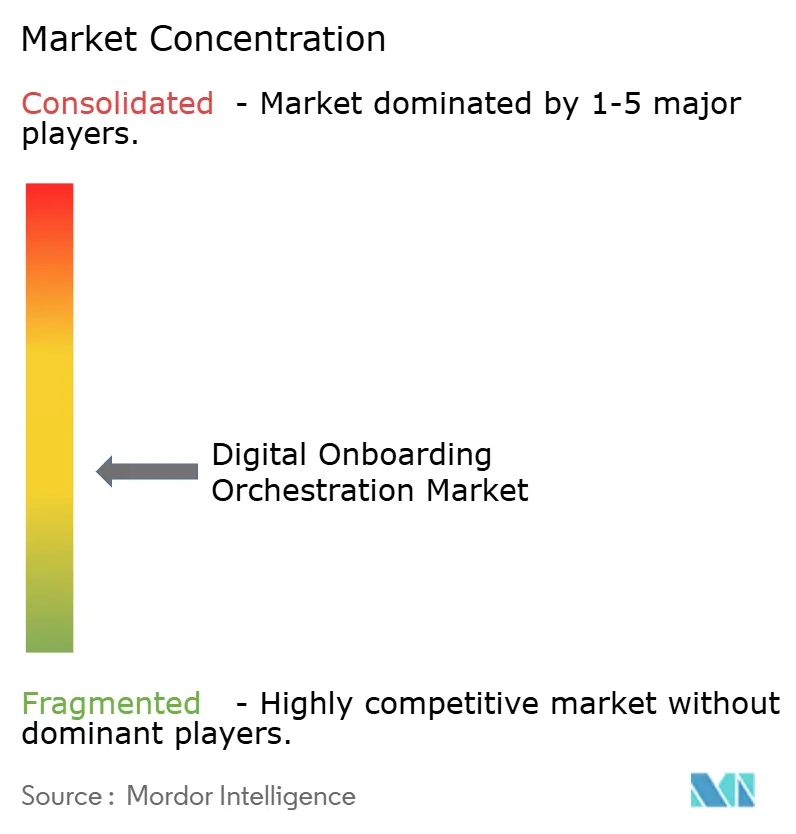
Le marché de l'orchestration du digital onboarding est modérément fragmenté, et aucun fournisseur ne domine sur toutes les dimensions de produit, de déploiement et de clientèle. La concurrence comprend des spécialistes de la vérification d'identité, des fournisseurs de conformité axés sur les flux de travail, des sociétés d'intelligence des données et de nouveaux fournisseurs d'automatisation. Les fournisseurs élargissent leurs plateformes grâce à la vérification des entreprises, la détection de fraude, les capacités AML et la gestion des dossiers. Cette stratégie peut réduire le nombre de fournisseurs qu'un client doit coordonner, tout en donnant aux équipes de risque et de conformité une vue plus connectée des preuves utilisées pour l'acceptation ou l'escalade des clients, et elle aide également les fournisseurs à couvrir de plus grandes parties d'un parcours client réglementé. L'acquisition est une voie visible vers une couverture de plateforme plus large.
Veriff a acquis le fournisseur KYB Vespia en février 2026 et a rendu ses capacités de vérification des entreprises disponibles sur l'ensemble de la plateforme d'ici mi-2026. Socure a acquis Fravity en août 2026 et a intégré ses capacités dans RiskOS Agents pour les enquêtes de conformité.[4] Ces mouvements reflètent la valeur de l'intégration de la vérification d'identité, de la vérification des entités et du travail d'investigation dans un environnement unique. Ils augmentent également le seuil d'investissement pour les fournisseurs plus petits axés sur une seule fonction d'intégration, tandis que les entreprises qui ne peuvent pas soutenir un large développement de produits ou des efforts de certification peuvent faire face à une pression accrue pour se spécialiser ou s'associer. Les références technologiques et de conformité façonnent également la sélection des fournisseurs. Sumsub a lancé l'intégration du protocole de contexte de modèle en juin 2026 pour permettre aux agents d'intelligence artificielle de configurer des environnements de conformité à partir de documents de politique.
Il a également annoncé une infrastructure de confiance alimentée par l'IA en juillet 2026 qui a réuni la vérification, le contrôle, les signaux de fraude, la gestion des dossiers et le reporting, tandis que la certification selon les normes européennes pertinentes d'intégration à distance peut aider un fournisseur à être compétitif là où l'assurance formelle est importante, en particulier lorsqu'une institution financière doit démontrer que son approche choisie répond à un niveau de confiance et de contrôle technique défini. Des opportunités subsistent dans les services de conformité pour les PME, la portabilité transfrontalière des justificatifs et le soutien explicable aux examens manuels, et ces domaines sont attractifs car les acheteurs ont besoin de moyens plus simples pour déployer des contrôles dans de nouvelles juridictions, gérer la réutilisation des justificatifs et soutenir le personnel qui a encore besoin de raisons claires pour les décisions automatisées ou assistées.
Leaders du secteur de l'orchestration du digital onboarding
-
Jumio Corporation
-
Veriff OÜ
-
Socure, Inc.
-
Trulioo Information Services Inc.
-
Persona Identities, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Socure et NextgenID ont annoncé un partenariat stratégique lors d'Identity Week America 2026, combinant la résolution d'identité IAL2 alimentée par l'IA de Socure avec la vérification en personne IAL3 certifiée Kantara de NextgenID, comblant l'écart de vérification où la fraude aux identités synthétiques opère le plus couramment.
- Août 2026 : Socure a levé 156 millions USD lors d'une extension de série E à une valorisation de 5,2 milliards USD, menée par Summit Partners avec la participation de Goldman Sachs Alternatives, Wells Fargo et DocuSign. Elle a simultanément acquis la plateforme d'IA agentique Fravity et intégré ses capacités dans RiskOS sous la forme de RiskOS Agents pour automatiser les enquêtes de conformité.
- Juillet 2026 : Trulioo a lancé l'agent UBO Discovery, le premier agent alimenté par l'IA pour automatiser la résolution de la propriété effective dans les flux de travail de vérification KYB, initialement déployé en Malaisie, au Vietnam et au Royaume-Uni.
- Juillet 2026 : Sumsub a annoncé sa transformation en une infrastructure de confiance alimentée par l'IA, consolidant la vérification d'identité, le contrôle AML, les signaux de fraude, les profils de risque, la gestion des dossiers et le reporting de conformité dans une seule plateforme.
Périmètre du rapport mondial sur le marché de l'orchestration du digital onboarding
Le marché de l'orchestration du digital onboarding comprend des plateformes logicielles et des solutions qui automatisent, coordonnent et gèrent les processus d'intégration numérique des clients dans les fonctions de vérification d'identité, KYC, KYB, conformité AML, prévention de la fraude, évaluation des risques, gestion des flux de travail, analyse et reporting réglementaire. Ces plateformes permettent aux organisations d'orchestrer plusieurs technologies d'intégration, sources de données tierces, fournisseurs de vérification et flux de travail de conformité via un cadre unifié, améliorant l'expérience client, l'efficacité opérationnelle, l'efficacité de la conformité et les taux de conversion d'intégration.
Le rapport sur le marché de l'orchestration du digital onboarding est segmenté par type de produit (plateformes d'orchestration du digital onboarding de bout en bout, solutions de vérification d'identité et d'intelligence documentaire, modules d'automatisation des flux de travail KYC, KYB et AML, plateformes de détection de fraude et de prise de décision sur les risques, et outils d'intégration, d'analyse et d'audit de conformité), mode de déploiement (basé sur le cloud, sur site et hybride), taille de l'organisation (grandes entreprises, et petites et moyennes entreprises), utilisateur final (banque, services financiers et assurance [BFSI], informatique et télécommunications, santé et sciences de la vie, gouvernement et administration publique, commerce de détail et commerce électronique, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Plateformes d'orchestration du digital onboarding de bout en bout |
| Solutions de vérification d'identité et d'intelligence documentaire |
| Modules d'automatisation des flux de travail KYC, KYB et AML |
| Plateformes de détection de fraude et de prise de décision sur les risques |
| Outils d'intégration, d'analyse et d'audit de conformité |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et administration publique |
| Commerce de détail et commerce électronique |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type de produit | Plateformes d'orchestration du digital onboarding de bout en bout | ||
| Solutions de vérification d'identité et d'intelligence documentaire | |||
| Modules d'automatisation des flux de travail KYC, KYB et AML | |||
| Plateformes de détection de fraude et de prise de décision sur les risques | |||
| Outils d'intégration, d'analyse et d'audit de conformité | |||
| Par mode de déploiement | Basé sur le cloud | ||
| Sur site | |||
| Hybride | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par utilisateur final | Banque, services financiers et assurance (BFSI) | ||
| Informatique et télécommunications | |||
| Santé et sciences de la vie | |||
| Gouvernement et administration publique | |||
| Commerce de détail et commerce électronique | |||
| Autres utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Mexique | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'orchestration du digital onboarding ?
Le marché de l'orchestration du digital onboarding devrait s'étendre de 4,58 milliards USD en 2026 à 9,53 milliards USD d'ici 2031 à un CAGR de 15,81 %.
Qu'est-ce qui stimule la demande de plateformes d'orchestration du digital onboarding ?
Des obligations KYC, KYB et AML plus strictes, la montée de la fraude aux identités synthétiques, l'ouverture de comptes via mobile et la nécessité de remplacer les piles de fournisseurs fragmentées sont des facteurs de demande centraux, car les institutions cherchent un contrôle plus fort sur le parcours client et les dossiers de conformité associés.
Quel type de produit détenait la plus grande part en 2025 ?
Les plateformes d'orchestration du digital onboarding de bout en bout détenaient une part de 38,19 % en 2025, car les organisations réglementées ont besoin de flux de travail coordonnés et de dossiers d'audit.
Quel mode de déploiement connaît la croissance la plus rapide ?
Le déploiement hybride devrait croître à un CAGR de 17,38 % jusqu'en 2031, car les institutions équilibrent le contrôle des données avec des services cloud évolutifs.
Quel groupe de clients connaît la croissance la plus rapide ?
Les PME devraient croître à un CAGR de 17,75 % jusqu'en 2031, car des outils de flux de travail accessibles abaissent les barrières à la mise en œuvre.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 16,59 % jusqu'en 2031, soutenue par les systèmes d'identité nationaux, l'adoption mobile et des exigences de vérification plus strictes.