
Tamaño y Participación del Mercado de Digital Onboarding Orchestration
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.53 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.81 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Digital Onboarding Orchestration por Mordor Intelligence
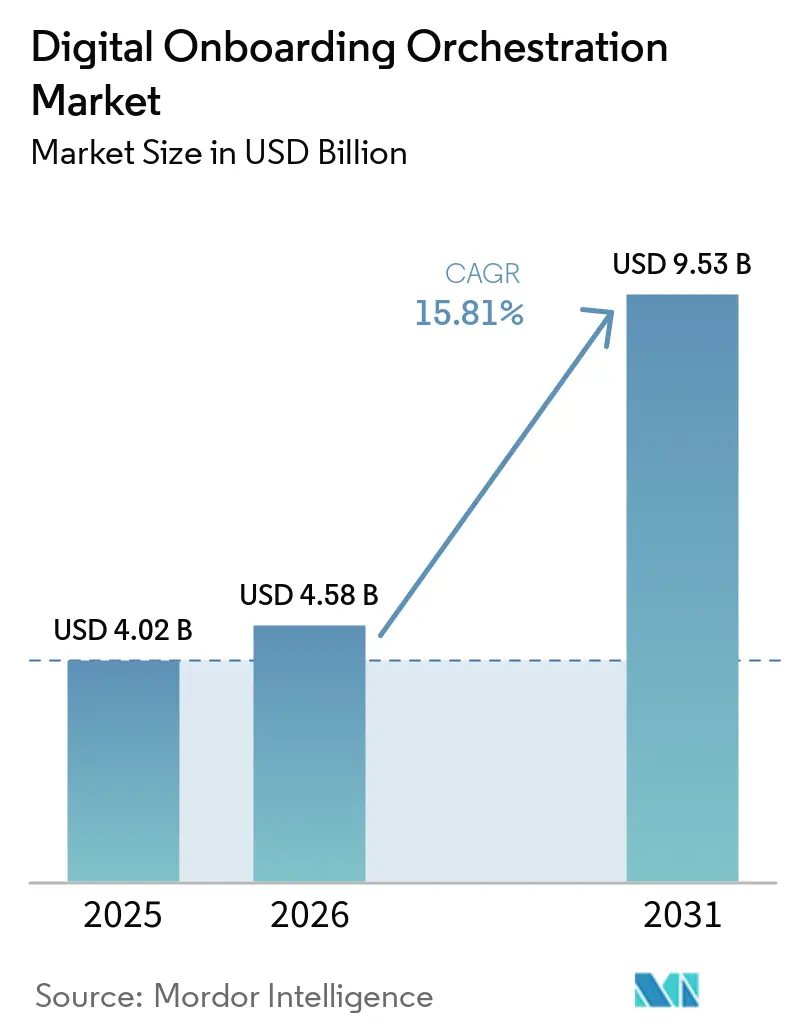
Se proyecta que el tamaño del Mercado de Digital Onboarding Orchestration se expanda de 4,02 mil millones de USD en 2025 a 4,58 mil millones de USD en 2026, y a 9,53 mil millones de USD en 2031, registrando una CAGR del 15,81% entre 2026 y 2031. La regulación está cambiando la adquisición de procesos de incorporación porque las instituciones ahora necesitan evidencia de que los procesos de identidad, verificación, riesgo y mantenimiento de registros operan conjuntamente, incluso cuando una solicitud se desplaza entre verificaciones automatizadas, revisión manual y una decisión final del cliente. El despliegue de la identidad digital en la UE está impulsando a las instituciones financieras a preparar sistemas que puedan trabajar con credenciales basadas en billetera digital, adoptar requisitos de diligencia debida del cliente más estandarizados e implementar controles documentados que puedan revisarse en múltiples mercados operativos. La prevención del fraude también se está convirtiendo en un problema más amplio de flujo de trabajo porque las verificaciones de documentos por sí solas no pueden abordar las identidades sintéticas o los medios inyectados, y los equipos de cumplimiento deben poder conectar la actividad sospechosa con los registros, señales y acciones utilizadas en una decisión. Los proveedores están respondiendo combinando verificación de identidad, verificación empresarial, verificación de antecedentes, señales de fraude, gestión de casos e informes de cumplimiento en una única capa operativa, en lugar de pedir a los equipos operativos que coordinen sistemas separados. El Mercado de Digital Onboarding Orchestration, por lo tanto, favorece las plataformas que pueden adaptar reglas entre jurisdicciones mientras reducen la carga operativa de múltiples proveedores especializados, ya que los compradores necesitan cada vez más un modelo operativo coherente que acomode la documentación local, el consentimiento, la garantía de identidad, la verificación, y los requisitos de gestión de excepciones sin tener que reconstruir cada recorrido del cliente.
Conclusiones Clave del Informe
- Por tipo de producto, las plataformas de orquestación de incorporación de extremo a extremo representaron el 38,19% del Mercado de Digital Onboarding Orchestration en 2025, mientras que se proyecta que los módulos de automatización de flujos de trabajo KYC, KYB y AML se expandan a una CAGR del 16,92% hasta 2031.
- Por modo de implementación, la implementación basada en la nube representó el 68,44% de la participación del Mercado de Digital Onboarding Orchestration en 2025, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 17,38% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 71,10% de la participación del Mercado de Digital Onboarding Orchestration en 2025, mientras que se proyecta que las pymes se expandan a una CAGR del 17,75% hasta 2031.
- Por usuario final, BFSI representó el 26,14% de la participación del Mercado de Digital Onboarding Orchestration en 2025, mientras que se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 16,34% hasta 2031.
- Por geografía, América del Norte representó el 37,42% de la participación del Mercado de Digital Onboarding Orchestration en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 16,59% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Digital Onboarding Orchestration
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los Requisitos de Cumplimiento KYC, KYB y AML | +3.8% | Global | Mediano plazo (2-4 años) |
| Escalada del Fraude de Identidad Sintética y Deepfake | +3.2% | Global | Corto plazo (≤ 2 años) |
| Apertura de Cuentas Remotas con Enfoque Móvil | +2.5% | Núcleo en Asia-Pacífico, con expansión a América del Norte y Oriente Medio y África | Mediano plazo (2-4 años) |
| Reemplazo con Enfoque en API de Soluciones Puntuales Fragmentadas | +2.1% | América del Norte y UE | Mediano plazo (2-4 años) |
| Identidad Digital Reutilizable y Credenciales Verificables | +1.4% | UE, con avances tempranos en Singapur e India | Largo plazo (≥ 4 años) |
| Enrutamiento Dinámico de Confianza entre Fuentes de Datos de Identidad | +0.9% | Global, con América del Norte y la UE como áreas centrales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los Requisitos de Cumplimiento KYC, KYB y AML
Los mandatos regulatorios son un desencadenante central de adquisición para el Mercado de Digital Onboarding Orchestration. El paquete AML de la UE crea un marco normativo más coherente para la diligencia debida del cliente, la verificación de personas políticamente expuestas, las verificaciones reforzadas y la validación de identificación electrónica. Los métodos de identificación conformes con eIDAS pueden tratarse como equivalentes a la verificación presencial dentro del marco, apoyando así los recorridos de clientes totalmente digitales. Las regulaciones contra el lavado de dinero del Reino Unido de 2026 alinearon los requisitos de los negocios de criptoactivos con los estándares del Grupo de Acción Financiera Internacional. El Banco de la Reserva de India emitió directrices KYC revisadas para todas las instituciones financieras indias en noviembre de 2025, incluyendo expectativas para controles de detección de vida V-CIP resistentes a deepfakes. Estos diferentes calendarios de implementación hacen que los motores de reglas configurables sean más valiosos que los flujos de trabajo fijos en el Mercado de Digital Onboarding Orchestration.
Escalada del Fraude de Identidad Sintética y Deepfake
Los ataques de identidad sintética y deepfake están ampliando el conjunto de riesgos que deben abordar los controles de incorporación. LexisNexis Risk Solutions reportó un aumento de ocho veces interanual en el fraude de identidad sintética en 2025, representando el 11% del fraude detectado en 116 mil millones de transacciones en línea. El mismo informe identificó un aumento del 76% en las tasas de ataque en plataformas de juegos durante 2025. Recorded Future documentó que los ataques de inyección pueden introducir medios manipulados directamente en los sistemas de verificación, eludiendo la cámara de un dispositivo. Esta amenaza desplaza la atención desde las verificaciones básicas de detección de vida hacia señales de dispositivo, red, comportamiento y biometría que trabajan conjuntamente. El Mercado de Digital Onboarding Orchestration se beneficia cuando los compradores necesitan un proceso de decisión coordinado en lugar de una verificación de identidad independiente.
Apertura de Cuentas Remotas con Enfoque Móvil
La apertura de cuentas móviles se está convirtiendo en la ruta estándar para la banca, la atención médica y los servicios públicos en muchas regiones. El Banco Mundial informó que el 79% de los adultos en las economías encuestadas tenía una cuenta en una institución financiera o proveedor de dinero móvil en 2025. El crecimiento ha sido más fuerte en regiones donde el acceso móvil y los sistemas nacionales de identidad digital se desarrollaron conjuntamente. Este modelo operativo aumenta la demanda de recorridos de incorporación que puedan verificar a una persona en una pantalla pequeña, recuperarse de intentos fallidos y cumplir con las normas locales de consentimiento. Las credenciales reutilizables también pueden reducir la necesidad de verificaciones repetidas cuando un cliente regresa a un servicio. Estas condiciones amplían los casos de uso abordables para el Mercado de Digital Onboarding Orchestration más allá de la apertura convencional de cuentas bancarias.
Reemplazo con Enfoque en API de Soluciones Puntuales Fragmentadas
Las organizaciones están reduciendo la dependencia de herramientas separadas para identificación, KYC, verificación de antecedentes y revisión de fraude. El análisis sectorial del gobierno del Reino Unido encontró que la incorporación de clientes era el caso de uso más citado entre los proveedores de identidad digital dedicados, con un 42%.[1] Una capa de orquestación común otorga a los equipos de cumplimiento un responsable más claro de las decisiones, excepciones y evidencias. También puede reducir la carga de coordinación que se genera cuando varios proveedores contribuyen a un único resultado para el cliente. La Ley de Resiliencia Operativa Digital de la UE aumenta la importancia de la gestión documentada de proveedores críticos de tecnología de la información y la comunicación. Esto respalda las estrategias de plataforma que simplifican la supervisión de proveedores en el Mercado de Digital Onboarding Orchestration, especialmente cuando los equipos de adquisición deben evaluar cómo los proveedores conectados comparten datos, responden a incidentes, mantienen la disponibilidad del servicio y respaldan un registro de cumplimiento defendible en varios recorridos de clientes y ubicaciones operativas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación Regulatoria y Carga de Privacidad Biométrica | -2.0% | Global, con la UE y América del Norte como áreas centrales | Mediano plazo (2-4 años) |
| Integración con Sistemas Heredados y Costos de Implementación | -1.6% | Global, con América del Norte y Europa como áreas centrales | Mediano plazo (2-4 años) |
| Decisiones de IA No Deterministas en Casos Excepcionales | -0.8% | Global | Largo plazo (≥ 4 años) |
| Localización de Datos y Restricciones de Nube Soberana | -0.7% | Núcleo de Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación Regulatoria y Carga de Privacidad Biométrica
Los requisitos de privacidad pueden hacer que la implementación transfronteriza sea más lenta y costosa. El Reglamento General de Proteccin de Datos trata los datos biométricos utilizados para la identificación única como una categoría especial, lo que requiere una base jurídica adecuada y un procesamiento controlado. Las normas AML de la UE armonizarán elementos de la diligencia debida del cliente, pero los requisitos nacionales para las técnicas de identificación remota seguirán siendo relevantes. El marco de identidad digital de la Comisión Europea exige que los estados miembros pongan a disposición las Carteras de Identidad Digital Europeas antes de finales de 2026. Por lo tanto, los equipos de plataforma deben separar la verificación de incorporación de otros usos de monitoreo biométrico que conllevan controles diferentes. Este entorno fragmentado eleva el costo de entrada a nuevos países en el Mercado de Digital Onboarding Orchestration.
Integración con Sistemas Heredados y Costos de Implementación
Los sistemas heredados de banca y seguros pueden retrasar el despliegue del software de orquestación. Los núcleos más antiguos suelen utilizar interfaces propietarias y procesos por lotes que no se adaptan a las decisiones de identidad y riesgo en tiempo real, lo que puede obligar a un proveedor a construir conexiones adicionales antes de que pueda lanzarse un recorrido de cliente sencillo. Un banco debe mapear los flujos de datos existentes y las conexiones con terceros antes de poder colocar de forma segura una capa de incorporación sobre los sistemas centrales. El riesgo operativo es claro: un núcleo inestable puede interrumpir la apertura de cuentas, incluso cuando la nueva interfaz funciona correctamente. Las instituciones también necesitan personal que comprenda los entornos de integración más antiguos y los servicios más nuevos basados en la nube. Estos requisitos alargan los ciclos de implementación y pueden limitar el gasto a corto plazo en el Mercado de Digital Onboarding Orchestration.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Plataformas Unificadas Lideran la Demanda de Flujos de Trabajo de Cumplimiento
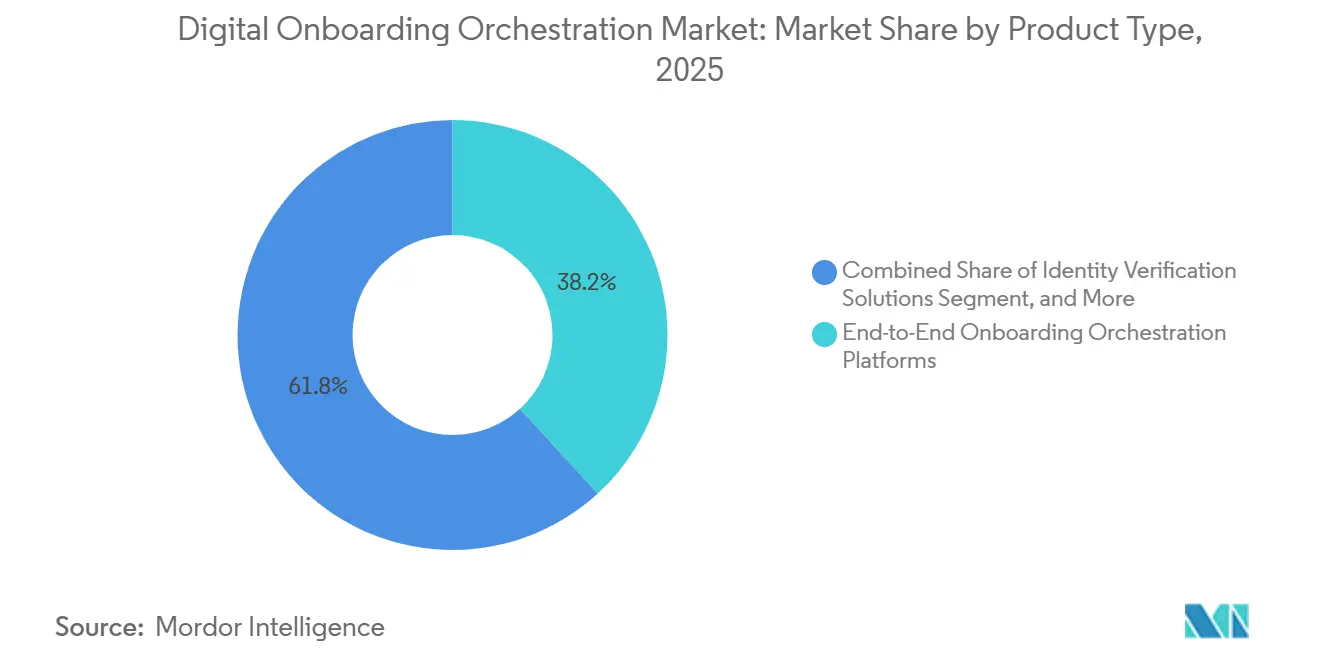
Las plataformas de orquestación de incorporación de extremo a extremo representaron el 38,19% de la participación del Mercado de Digital Onboarding Orchestration en 2025. Su posición refleja la demanda de un único responsable del flujo de trabajo en la verificación de identidad, la verificación de sanciones, la revisión de la titularidad real, la puntuación de riesgo y las firmas electrónicas. Los bancos, aseguradoras y empresas de inversión regulados necesitan esta coordinación porque una transferencia deficiente puede generar tanto una mala experiencia del cliente como un registro de auditoría incompleto. Las plataformas son especialmente útiles cuando varios equipos de revisión deben actuar sobre el mismo caso sin duplicar información, repetir solicitudes de documentos o transferir responsabilidades entre proveedores de tecnología separados. También proporcionan un único lugar para documentar excepciones, reglas de decisión y aprobaciones, lo que hace que la categoría sea relevante donde la responsabilidad importa tanto como la velocidad, la finalización por parte del cliente, la coherencia operativa y la capacidad de demostrar por qué se tomó una decisión particular.
Se proyecta que los módulos de automatización de flujos de trabajo KYC, KYB y AML crezcan a una CAGR del 16,92% hasta 2031. Los requisitos transfronterizos de titularidad real están aumentando el valor de las herramientas que pueden estructurar verificaciones en torno a normas cambiantes, registros de empresas incompletos y prácticas de documentación específicas de cada país que afectan las decisiones de incorporación empresarial. Trulioo lanzó su Agente de Descubrimiento UBO en julio de 2026 para automatizar la resolución de titularidad en mercados con escasos registros, incluidos Malasia, Vietnam y el Reino Unido.[2] Las soluciones de verificación de identidad e inteligencia documental siguen siendo categorías adyacentes importantes porque los documentos fraudulentos requieren cada vez más algo más que el reconocimiento óptico de caracteres, especialmente para documentos alterados y presentaciones sintéticas, que requieren una revisión forense adicional. Las plataformas de detección de fraude y toma de decisiones de riesgo añaden contexto a partir de señales que pueden no estar presentes en un documento de identidad presentado. Las herramientas de integración, análisis y auditoría de cumplimiento tienen una base más pequeña, pero su papel crece a medida que las instituciones necesitan evidencia explicable y con marca de tiempo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación: Las Arquitecturas Híbridas Equilibran el Control y la Escala
La implementación basada en la nube representó el 68,44% de la participación del Mercado de Digital Onboarding Orchestration en 2025. La entrega en la nube admite el procesamiento escalable, las actualizaciones frecuentes de modelos y el acceso a datos de listas de vigilancia en múltiples países, lo que ayuda a los proveedores a atender a clientes que operan en varias jurisdicciones reguladas desde un entorno común. Se adapta a cargas de trabajo que aumentan en torno a lanzamientos de productos, plazos regulatorios y expansión geográfica. También puede ayudar a los proveedores a implementar mejoras sin requerir que cada cliente ejecute un ciclo de actualización separado, y estos beneficios ayudan a explicar por qué la nube es la opción de implementación líder para muchos usuarios comerciales. El enfoque sigue sujeto a los requisitos de manejo de datos y resiliencia de cada institución, mientras que se proyecta que la implementación híbrida crezca a una CAGR del 17,38% hasta 2031, convirtiéndola en el modo de más rápido crecimiento.
Permite a una institución retener registros de identidad sensibles dentro de una infraestructura controlada mientras utiliza servicios de flujo de trabajo y fraude alojados en la nube, lo que puede ser útil cuando las normas nacionales o las políticas internas restringen dónde puede almacenarse la información biométrica. La recertificación eIDAS 2.0 de Sumsub al Alto Nivel de Confianza abarcó la identificación automatizada, la identificación por video, la verificación de identificación electrónica y la verificación KYB. Los sistemas locales siguen siendo importantes para los organismos gubernamentales y las infraestructuras financieras críticas con estrictas restricciones de soberanía. Sin embargo, pueden requerir más mantenimiento interno y actualizaciones de funciones más lentas. El tamaño del Mercado de Digital Onboarding Orchestration para arquitecturas híbridas está respaldado por compradores que buscan tanto control sobre los datos sensibles como acceso a servicios escalables.
Por Tamaño de Organización: La Adopción por Parte de las Pymes se Construye a Través de Herramientas de Cumplimiento Accesibles
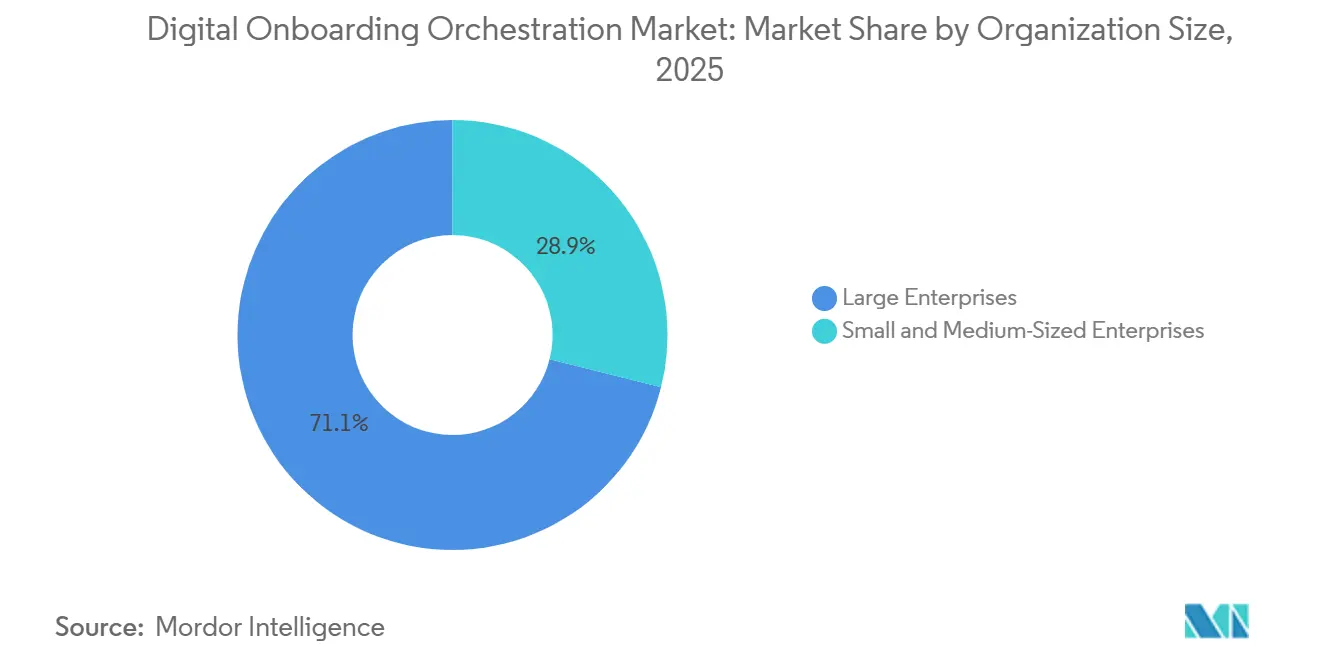
Las grandes empresas representaron el 71,10% del Mercado de Digital Onboarding Orchestration en 2025. Tienen grandes volúmenes de incorporación, obligaciones de cumplimiento de larga data y contratos establecidos con proveedores de identidad y riesgo. Los bancos de primer nivel y las aseguradoras globales también pueden respaldar proyectos de implementación más largos que las organizaciones más pequeñas, incluidos los trabajos de prueba, gobernanza, mapeo de datos y garantía formal que a menudo acompañan a un cambio importante de incorporación. Su demanda se centra en la cobertura global, los controles confiables y la evidencia de auditoría detallada, y los proveedores empresariales han moldeado históricamente sus modelos de ventas en torno a estas cuentas. Esto ha preservado la ventaja de las grandes empresas a pesar de la mayor disponibilidad de interfaces de programación de aplicaciones y opciones tecnológicas de suscripción más accesibles, mientras que se proyecta que las pymes crezcan a una CAGR del 17,75% hasta 2031.
La expansión de los requisitos AML a sectores como la contabilidad, el sector inmobiliario y los servicios fiduciarios incorpora a más pequeñas empresas en procesos de verificación estructurados. Duna reportó un caso de servicios financieros en el que el tiempo de incorporación se redujo de 8 o más días a menos de 9 minutos a través de una solución de incorporacin empresarial. Las herramientas de flujo de trabajo sin código y el acceso basado en el uso pueden reducir la necesidad de inversión tecnológica inicial, al tiempo que permiten a equipos más pequeños adaptar los recorridos del cliente y las reglas de cumplimiento sin mantener una gran función de desarrollo interno. Los clientes más grandes también pueden esperar que los proveedores más pequeños demuestren controles de seguridad y privacidad reconocidos. Estos factores hacen que los productos más simples con precios por volumen sean una ruta importante para el crecimiento de las pymes en el Mercado de Digital Onboarding Orchestration.
Por Usuario Final: La Atención Médica Amplía los Casos de Uso de la Identidad Digital
BFSI representó una participación del 26,14% del Mercado de Digital Onboarding Orchestration en 2025. Las instituciones financieras enfrentan requisitos directos de KYC, AML, verificación de sanciones y revisión de titularidad real, a menudo en múltiples productos, categorías de clientes y entidades empresariales, todos los cuales requieren un rastro de evidencia coherente. Estas obligaciones hacen que el valor de los flujos de trabajo organizados sea especialmente claro durante la apertura de cuentas y la revisión periódica de clientes. Los bancos también necesitan evidencia confiable cuando una solicitud es escalada o rechazada. La intensidad de cumplimiento del sector lo ha convertido en el grupo comprador líder, y continúa estableciendo expectativas para el diseño de controles en otras categorías de usuarios finales, como organizaciones de atención médica, gobierno, comercio minorista y juegos, que adoptan procesos que requieren una verificación de identidad más confiable, registros de decisiones más claros y controles más sólidos sobre el acceso repetido a los servicios digitales.
Se proyecta que la atención médica y las ciencias de la vida crezcan a una CAGR del 16,34% hasta 2031. El fraude de identidad de pacientes, la verificación de credenciales de telesalud y la inscripción en servicios de salud digital están creando nuevas verificaciones de identidad, haciendo que el acceso seguro y la recuperación de cuentas sean partes importantes del diseño de servicios digitales orientados al paciente. MRO incorporó la verificación de identidad automatizada en los flujos de trabajo de acceso de pacientes en marzo de 2026. ID.me estuvo disponible a través de Epic Toolbox para la categoría de verificación de identidad de MyChart en abril de 2026. NHS England publicó la versión 3.1 de su estándar de verificación y autenticación de identidad digital en diciembre de 2025, con plena conformidad requerida para diciembre de 2026. TI y telecomunicaciones, gobierno y administración pública, comercio minorista y comercio electrónico, juegos y apuestas también generan volúmenes sustanciales de incorporación.
Análisis Geográfico
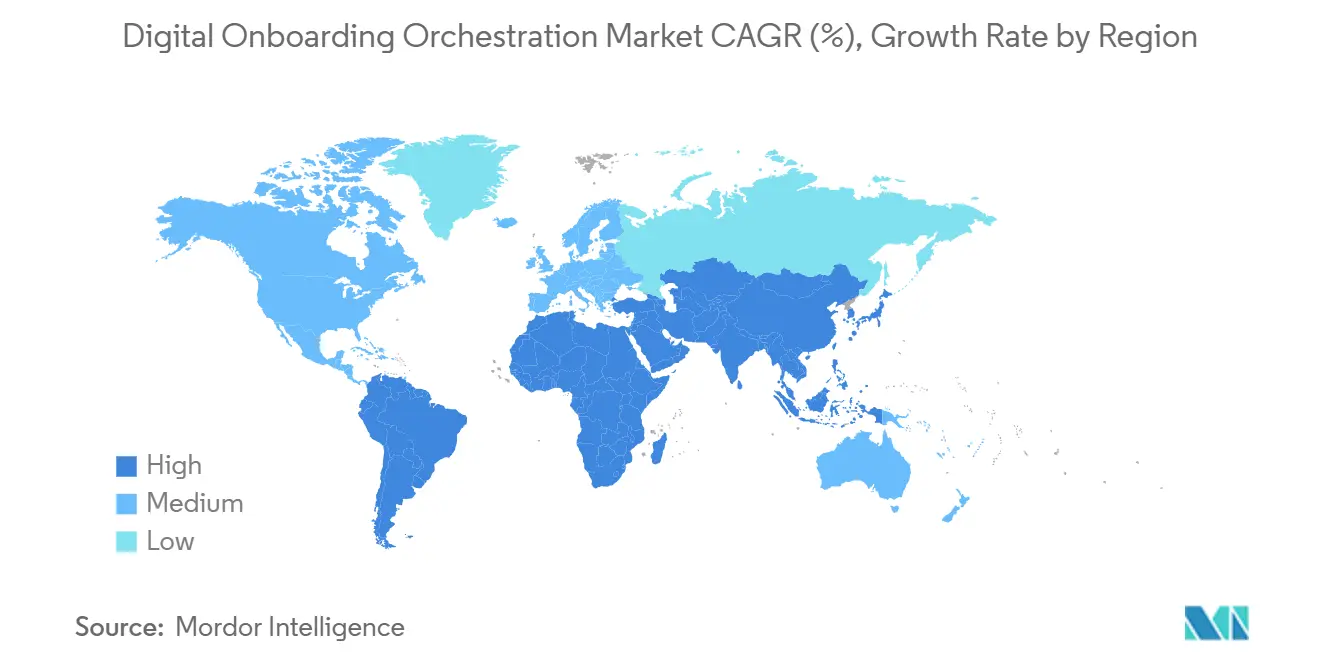
América del Norte representó el 37,42% del Mercado de Orquestación de Incorporación Digital en 2025. La región combina una amplia base de clientes de servicios financieros con programas activos de identidad del sector público, lo que brinda a los proveedores oportunidades para atender a instituciones comerciales y organismos que deben gestionar grandes volúmenes de solicitudes de verificación de identidad. Socure recibió un contrato de 5 años por 163 millones de USD en mayo de 2026 para la verificación de identidad de Login.gov. Esto demostró que los organismos públicos pueden ser una fuente directa de demanda junto con las instituciones financieras, y Socure también anunció una inversión estratégica de crecimiento con una valoración de 5,2 mil millones de USD y adquirió Fravity en agosto de 2026. La adquisición incorporó capacidades de automatización para investigaciones de cumplimiento normativo.
Europa fue la segunda geografía más grande en 2025, liderada por la demanda del Reino Unido, Alemania y Francia. Los estados miembros están obligados a poner a disposición las Carteras de Identidad Digital Europea antes de finales de 2026 en virtud del marco eIDAS.[3] Esto crea un ciclo concentrado de actualización tecnológica para los proveedores de incorporación, ya que las instituciones financieras deben alinear los recorridos del cliente, los niveles de garantía, la aceptación de credenciales y la documentación de respaldo con el nuevo marco, mientras que la aclaración de la Ley de Inteligencia Artificial de la UE en agosto de 2026 también mantiene relevantes las distinciones entre la verificación biométrica y los usos de identificación remota prohibidos en el diseño de productos. América del Sur sigue siendo más pequeña, pero Jumio lanzó selfie.DONE en toda la región en abril de 2026 tras su entrada en Brasil en octubre de 2025, y el despliegue indica un interés comercial en los servicios de identidad reutilizables en toda la región.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 16,59% hasta 2031. El sistema Aadhaar de India superó los 150 mil millones de autenticaciones acumuladas en abril de 2025 y procesa 2,3 mil millones de verificaciones eKYC cada mes. La escala de esta infraestructura proporciona a los proveedores de servicios una base de identidad de menor costo y a las instituciones una vía ampliamente utilizada para respaldar la verificación remota sin necesidad de construir una red de identidad separada desde cero, mientras que Singpass de Singapur y el sistema de Identificación Digital Nacional de Tailandia también ofrecen servicios de identidad nacional maduros. La Ley de Modificación AML/CTF de Australia de 2024 extiende las obligaciones de verificación a más proveedores de servicios a partir de 2026. Oriente Medio y África tienen la menor participación, pero el programa Visión 2030 de Arabia Saudita, los requisitos de incorporación digital de los Emiratos Árabes Unidos y los esfuerzos de inclusión financiera respaldan la actividad en el Mercado de Orquestación de Incorporación Digital.
Panorama Competitivo
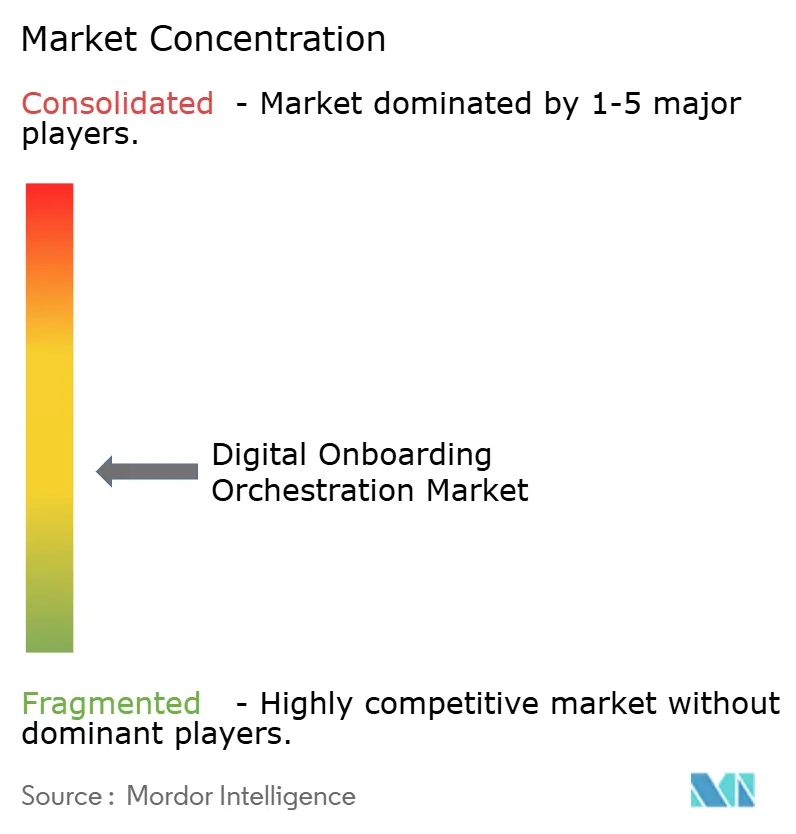
El Mercado de Digital Onboarding Orchestration está moderadamente fragmentado y ningún proveedor lidera en todas las dimensiones de producto, implementación y cliente. La competencia incluye especialistas en verificación de identidad, proveedores de cumplimiento centrados en flujos de trabajo, empresas de inteligencia de datos y nuevos proveedores de automatización. Los proveedores están ampliando sus plataformas mediante la verificación empresarial, la detección de fraude, las capacidades AML y la gestión de casos. Esta estrategia puede reducir el número de proveedores que un cliente debe coordinar, al tiempo que brinda a los equipos de riesgo y cumplimiento una visión más conectada de la evidencia utilizada para la aceptación o escalada del cliente, y también ayuda a los proveedores a abordar partes más grandes de un recorrido de cliente regulado. La adquisición es una ruta visible hacia una cobertura de plataforma más amplia.
Veriff adquirió el proveedor KYB Vespia en febrero de 2026 y puso sus capacidades de verificación empresarial a disposición en toda la plataforma a mediados de 2026. Socure adquirió Fravity en agosto de 2026 e integró sus capacidades en RiskOS Agents para investigaciones de cumplimiento.[4] Estos movimientos reflejan el valor de integrar la identidad, la verificación de entidades y el trabajo de investigación en un único entorno. También elevan el umbral de inversión para los proveedores más pequeños centrados en una única función de incorporación, mientras que las empresas que no pueden sostener un amplio desarrollo de productos o esfuerzos de certificación pueden enfrentar una mayor presión para especializarse o asociarse. Las credenciales tecnológicas y de cumplimiento también están dando forma a la selección de proveedores. Sumsub lanzó la integración del Protocolo de Contexto de Modelo en junio de 2026 para permitir que los agentes de inteligencia artificial configuren entornos de cumplimiento a partir de documentos de política.
También anunció una infraestructura de confianza impulsada por inteligencia artificial en julio de 2026 que reunió la verificación, la verificación de antecedentes, las señales de fraude, la gestión de casos y los informes, mientras que la certificación bajo los estándares europeos relevantes de incorporación remota puede ayudar a un proveedor a competir donde la garantía formal es importante, especialmente cuando una institución financiera necesita demostrar que su enfoque elegido cumple con un nivel definido de confianza y control técnico. Las oportunidades permanecen en los servicios de cumplimiento para pymes, la portabilidad de credenciales transfronterizas y el soporte explicable para revisiones manuales, y estas áreas son atractivas porque los compradores necesitan formas más simples de implementar controles en nuevas jurisdicciones, gestionar la reutilización de credenciales y apoyar al personal que aún necesita razones claras para las decisiones automatizadas o asistidas.
Líderes de la Industria de Digital Onboarding Orchestration
-
Jumio Corporation
-
Veriff OÜ
-
Socure, Inc.
-
Trulioo Information Services Inc.
-
Persona Identities, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Socure y NextgenID anunciaron una asociación estratégica en Identity Week America 2026, combinando la resolución de identidad IAL2 impulsada por inteligencia artificial de Socure con la verificación presencial IAL3 certificada por Kantara de NextgenID, cerrando la brecha de verificación donde el fraude de identidad sintética opera con mayor frecuencia.
- Agosto de 2026: Socure recaudó 156 millones de USD en una extensión de la Serie E con una valoración de 5,2 mil millones de USD, liderada por Summit Partners con la participación de Goldman Sachs Alternatives, Wells Fargo y DocuSign. Simultáneamente adquirió la plataforma de inteligencia artificial agéntica Fravity e integró sus capacidades en RiskOS como RiskOS Agents para automatizar las investigaciones de cumplimiento.
- Julio de 2026: Trulioo lanzó el Agente de Descubrimiento UBO, el primer agente impulsado por inteligencia artificial para automatizar la resolucin de titularidad real en los flujos de trabajo de verificación KYB, implementado inicialmente en Malasia, Vietnam y el Reino Unido.
- Julio de 2026: Sumsub anunció su transformación en una infraestructura de confianza impulsada por inteligencia artificial, consolidando la verificación de identidad, la verificación AML, las señales de fraude, los perfiles de riesgo, la gestión de casos y los informes de cumplimiento en una única plataforma.
Alcance del Informe Global del Mercado de Digital Onboarding Orchestration
El Mercado de Digital Onboarding Orchestration comprende plataformas y soluciones de software que automatizan, coordinan y gestionan los procesos de incorporación digital de clientes en las funciones de verificación de identidad, KYC, KYB, cumplimiento AML, prevención del fraude, evaluación de riesgos, gestión de flujos de trabajo, análisis e informes regulatorios. Estas plataformas permiten a las organizaciones orquestar múltiples tecnologías de incorporación, fuentes de datos de terceros, proveedores de verificación y flujos de trabajo de cumplimiento a través de un marco unificado, mejorando la experiencia del cliente, la eficiencia operativa, la efectividad del cumplimiento y las tasas de conversión de incorporación.
El Informe del Mercado de Digital Onboarding Orchestration está segmentado por Tipo de Producto (Plataformas de Orquestación de Incorporación de Extremo a Extremo, Soluciones de Verificación de Identidad e Inteligencia Documental, Módulos de Automatización de Flujos de Trabajo KYC, KYB y AML, Plataformas de Detección de Fraude y Toma de Decisiones de Riesgo, y Herramientas de Integración, Análisis y Auditoría de Cumplimiento), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], TI y Telecomunicaciones, Atención Médica y Ciencias de la Vida, Gobierno y Administración Pública, Comercio Minorista y Comercio Electrónico, y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Plataformas de Orquestación de Incorporación de Extremo a Extremo |
| Soluciones de Verificación de Identidad e Inteligencia Documental |
| Módulos de Automatización de Flujos de Trabajo KYC, KYB y AML |
| Plataformas de Detección de Fraude y Toma de Decisiones de Riesgo |
| Herramientas de Integración, Análisis y Auditoría de Cumplimiento |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Comercio Minorista y Comercio Electrónico |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Producto | Plataformas de Orquestación de Incorporación de Extremo a Extremo | ||
| Soluciones de Verificación de Identidad e Inteligencia Documental | |||
| Módulos de Automatización de Flujos de Trabajo KYC, KYB y AML | |||
| Plataformas de Detección de Fraude y Toma de Decisiones de Riesgo | |||
| Herramientas de Integración, Análisis y Auditoría de Cumplimiento | |||
| Por Modo de Implementación | Basado en la Nube | ||
| Local | |||
| Híbrido | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | ||
| TI y Telecomunicaciones | |||
| Atención Médica y Ciencias de la Vida | |||
| Gobierno y Administración Pública | |||
| Comercio Minorista y Comercio Electrónico | |||
| Otros Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| México | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Digital Onboarding Orchestration?
Se proyecta que el Mercado de Digital Onboarding Orchestration se expanda de 4,58 mil millones de USD en 2026 a 9,53 mil millones de USD en 2031 a una CAGR del 15,81%.
¿Qué está impulsando la demanda de plataformas de digital onboarding orchestration?
Las obligaciones más estrictas de KYC, KYB y AML, el aumento del fraude de identidad sintética, la apertura de cuentas móviles y la necesidad de reemplazar los conjuntos de proveedores fragmentados son factores centrales de demanda, ya que las instituciones buscan un mayor control sobre el recorrido del cliente y los registros de cumplimiento de respaldo.
¿Qué tipo de producto tuvo la mayor participación en 2025?
Las plataformas de orquestación de incorporación de extremo a extremo representaron el 38,19% de la participación en 2025 porque las organizaciones reguladas necesitan flujos de trabajo coordinados y registros de auditoría.
¿Qué modo de implementación está creciendo más rápido?
Se proyecta que la implementación híbrida crezca a una CAGR del 17,38% hasta 2031 a medida que las instituciones equilibran el control de datos con los servicios en la nube escalables.
¿Qué grupo de clientes está creciendo más rápido?
Se proyecta que las pymes crezcan a una CAGR del 17,75% hasta 2031 a medida que las herramientas de flujo de trabajo accesibles reducen las barreras de implementación.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 16,59% hasta 2031, respaldada por los sistemas de identidad nacional, la adopción móvil y los requisitos de verificación más estrictos.