
藻類由来DHA市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.38 十億米ドル |
| 市場規模 (2032) | 3.45 十億米ドル |
| 成長率 (2027 - 2032) | 7.75 % |
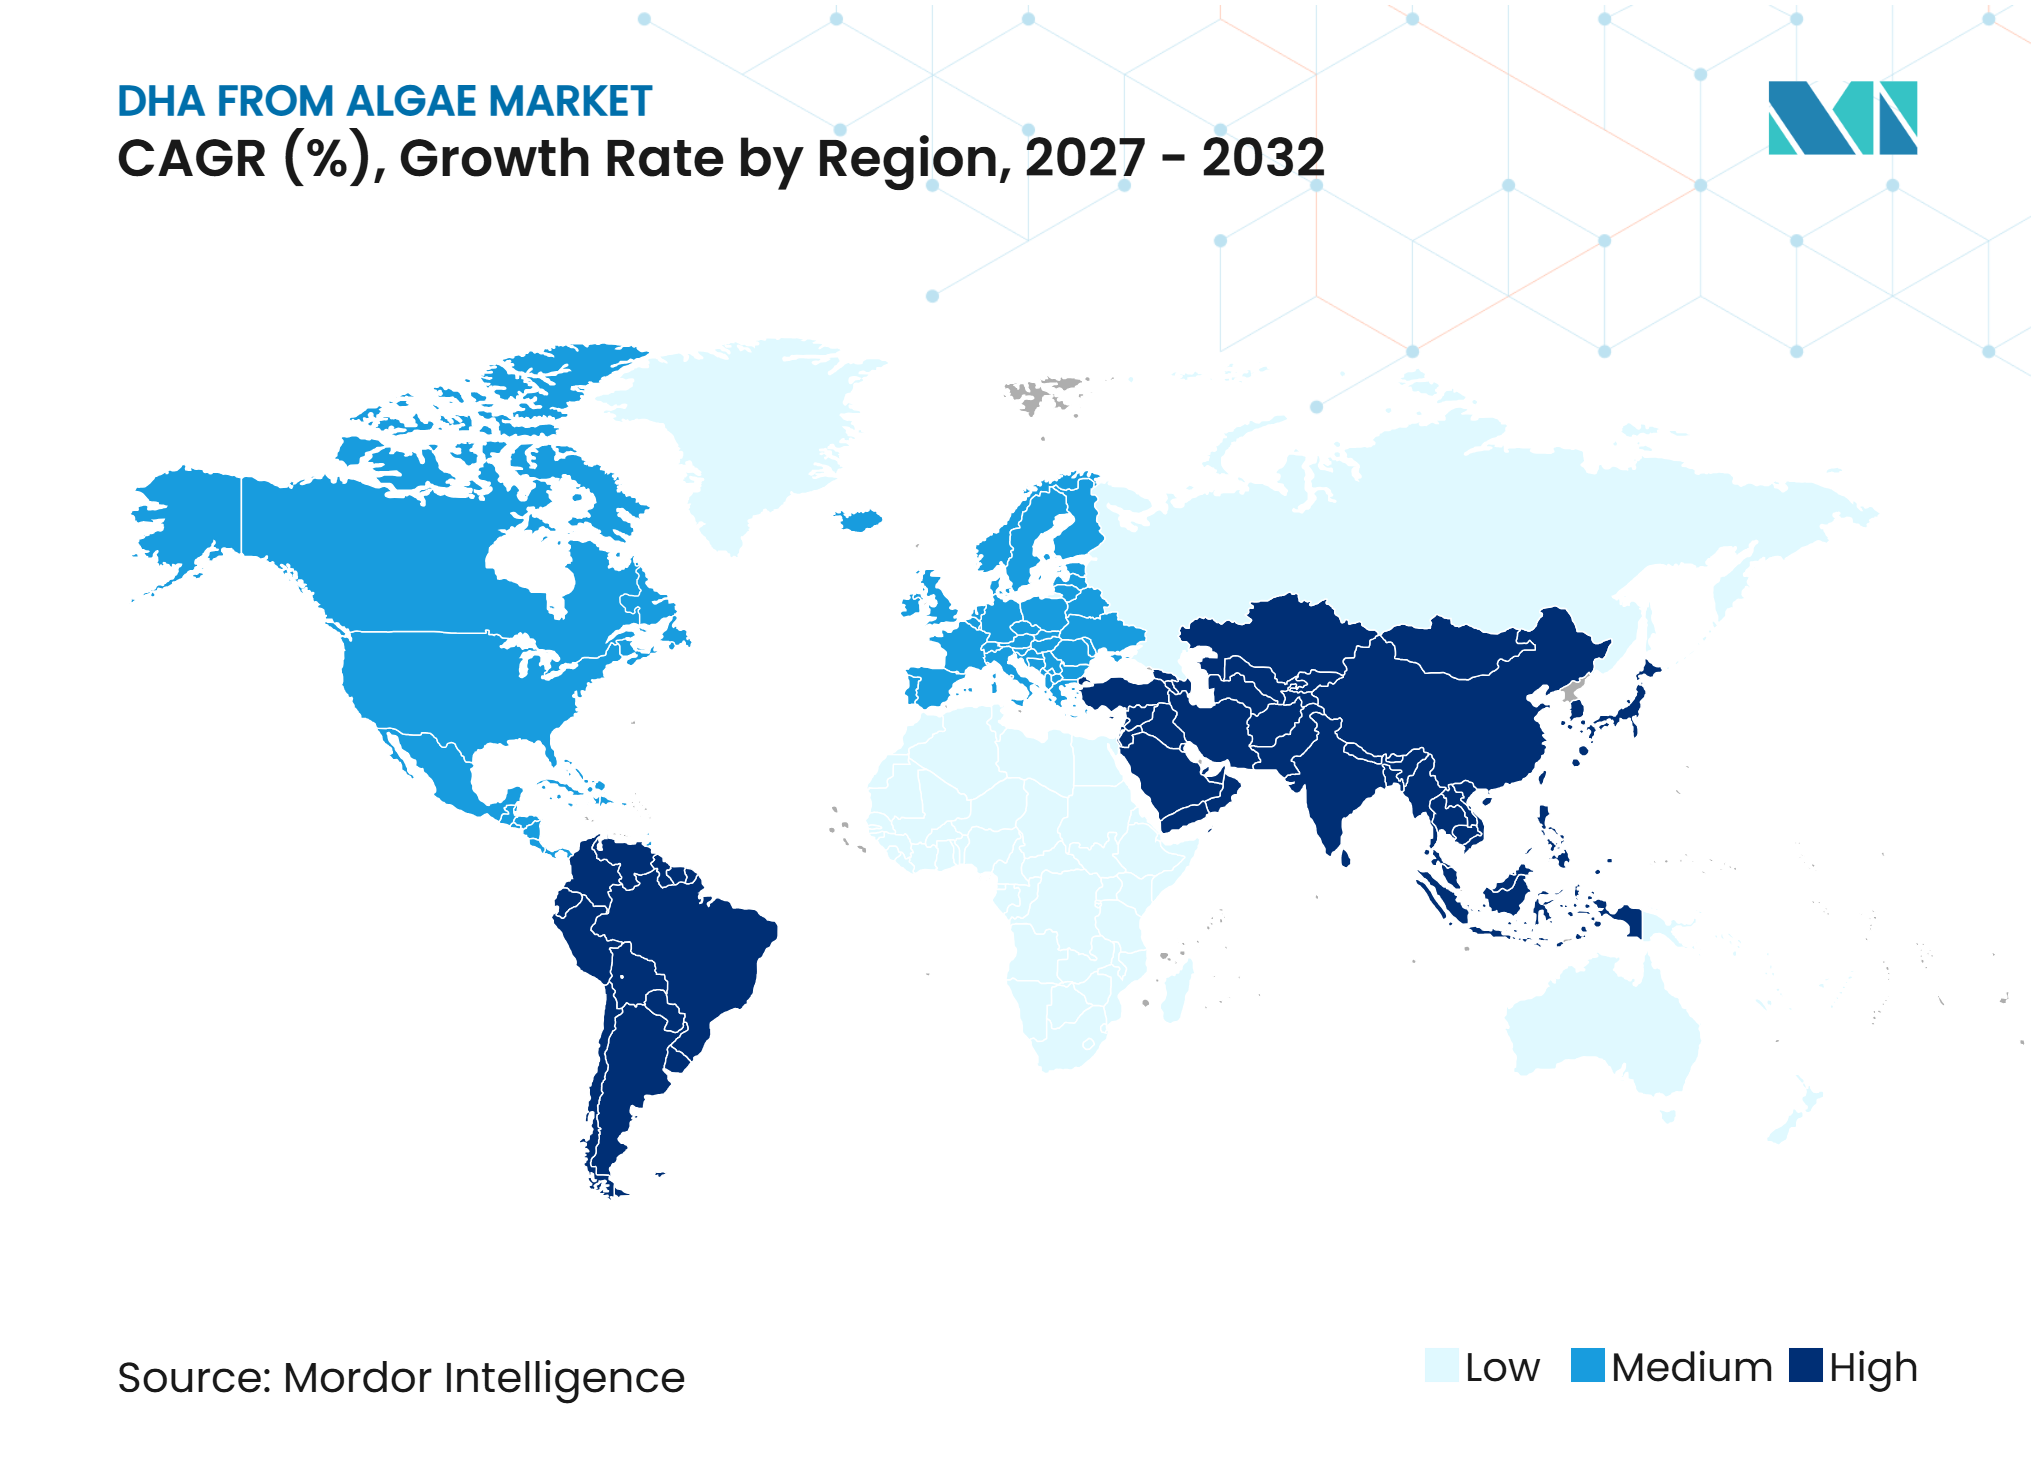
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
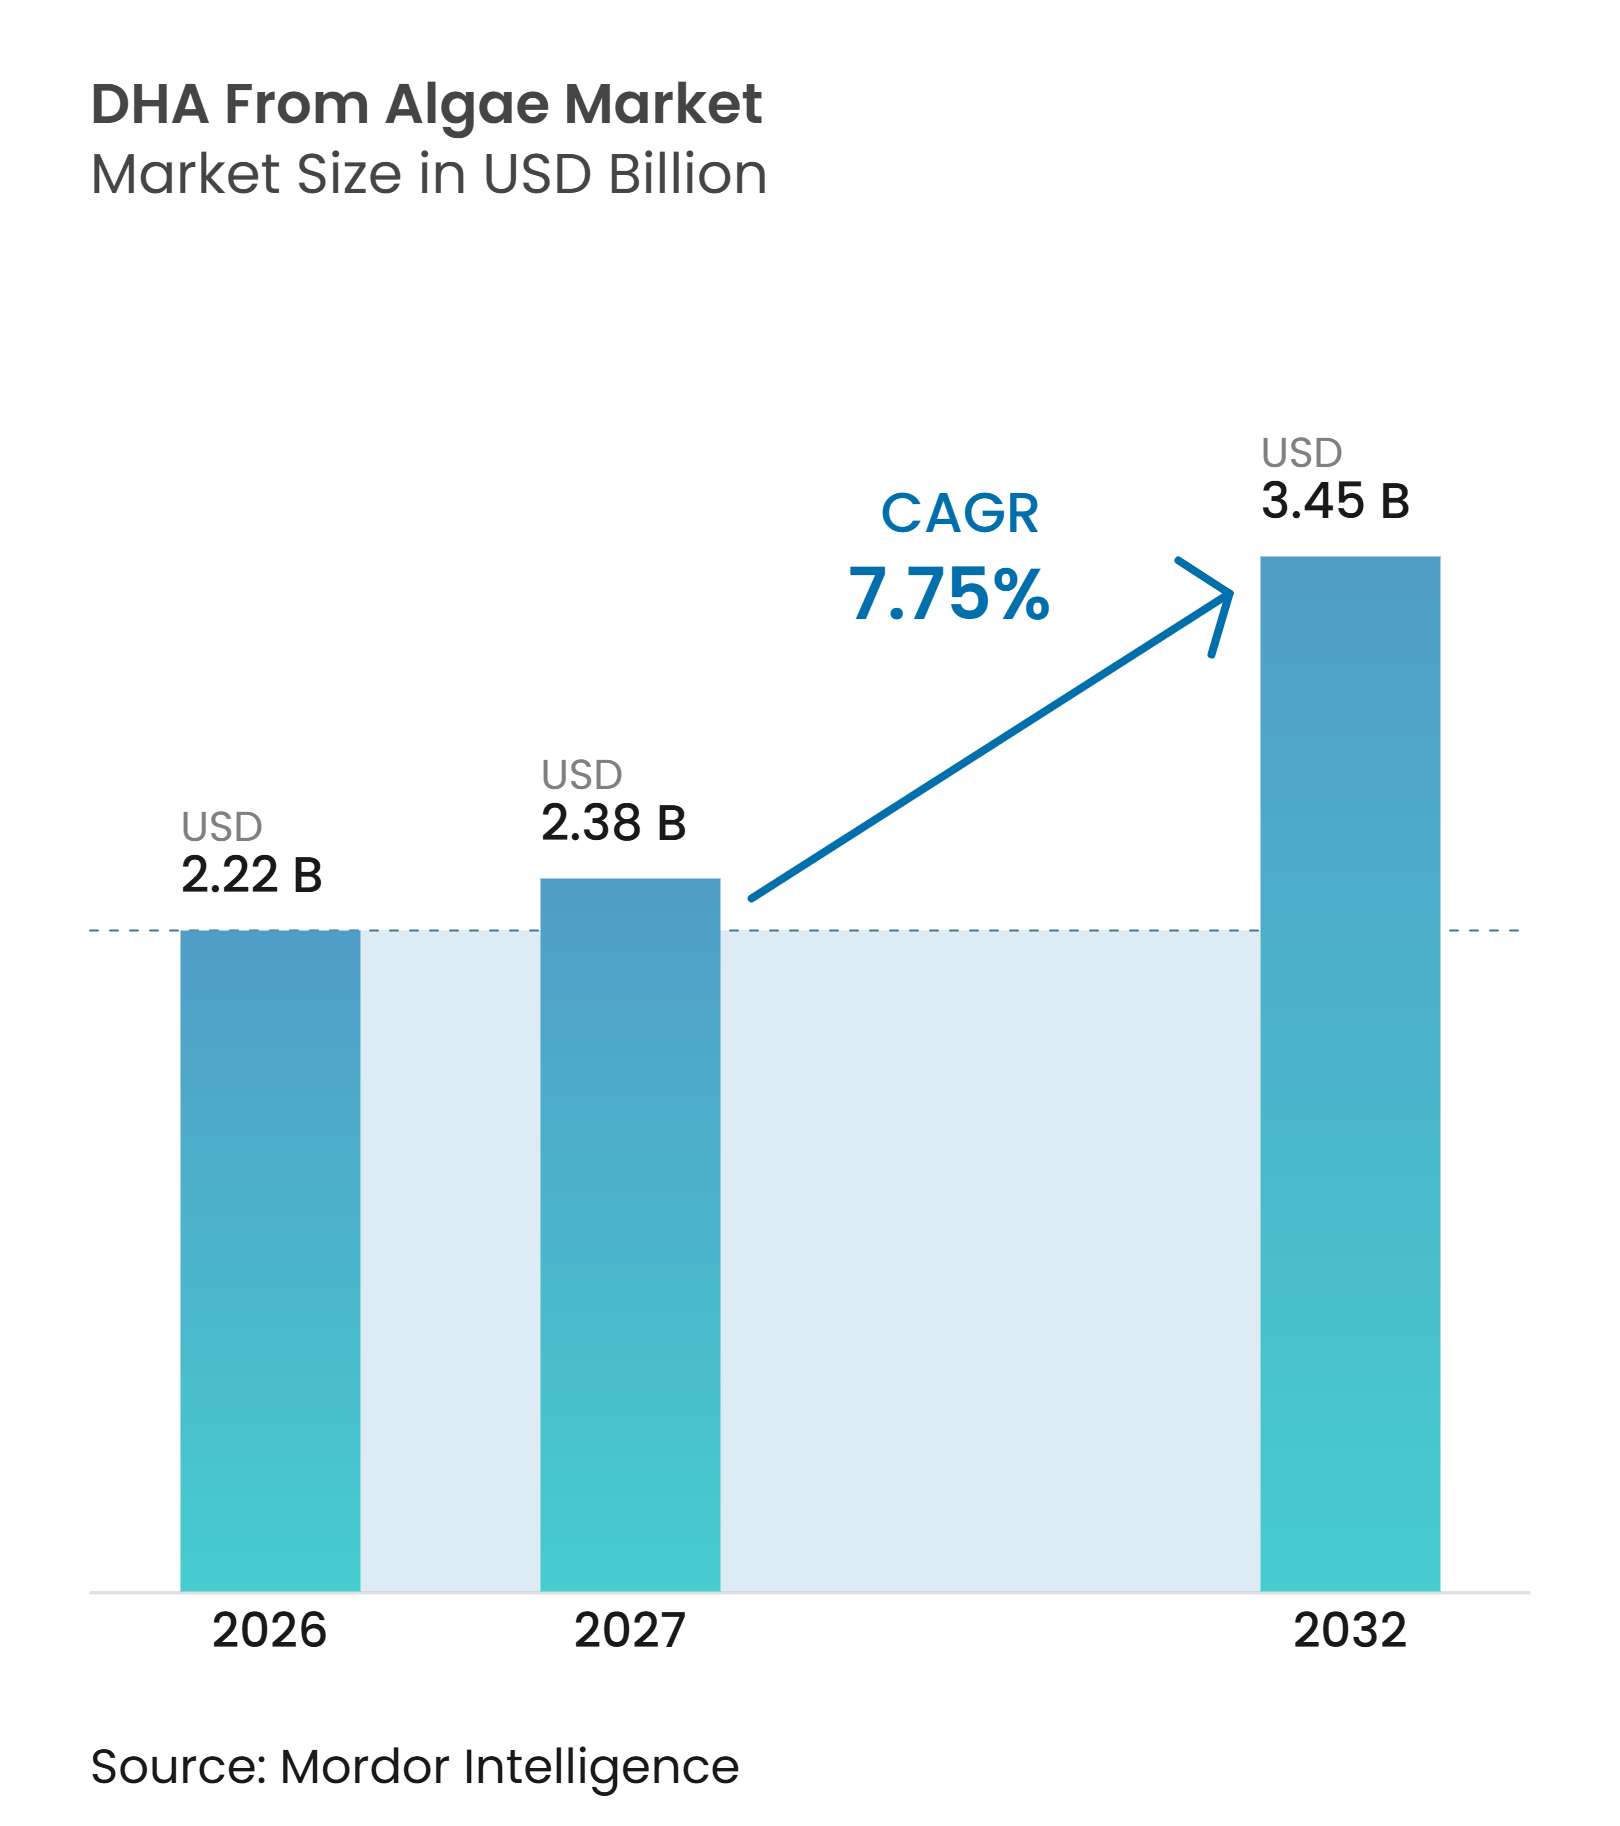
Mordor Intelligenceによる藻類由来DHA市場分析
藻類由来DHA市場規模は、2026年の2.22 ビリオン 米ドルおよび2027年の2.38 ビリオン 米ドルから2032年までに3.45 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.75%を記録する見込みです。
このカテゴリーは、制御された発酵技術が栄養ブランドに対してより予測可能なDHA供給源を提供することから、単純な魚油の代替品という位置づけを超えて進化しています。海油脂に関する供給懸念により、トレーサビリティ、安定した生産スケジュール、および非魚由来のポジショニングが顧客資格審査においてより重要になっています。藻類発酵はまた、ビーガンおよびクリーンラベル製品のポジショニングを支援し、サプリメント、出産前栄養、および強化食品において重要な意味を持ちます。カプセル化および乳化技術の技術的進歩により、強い海洋性の風味なしにDHAを含む製品の範囲が拡大しています。したがって、藻類由来DHA市場は、信頼性の高い発酵技術、規制文書、および用途サポートを組み合わせることができるサプライヤーに依存しています。
主要レポートのポイント
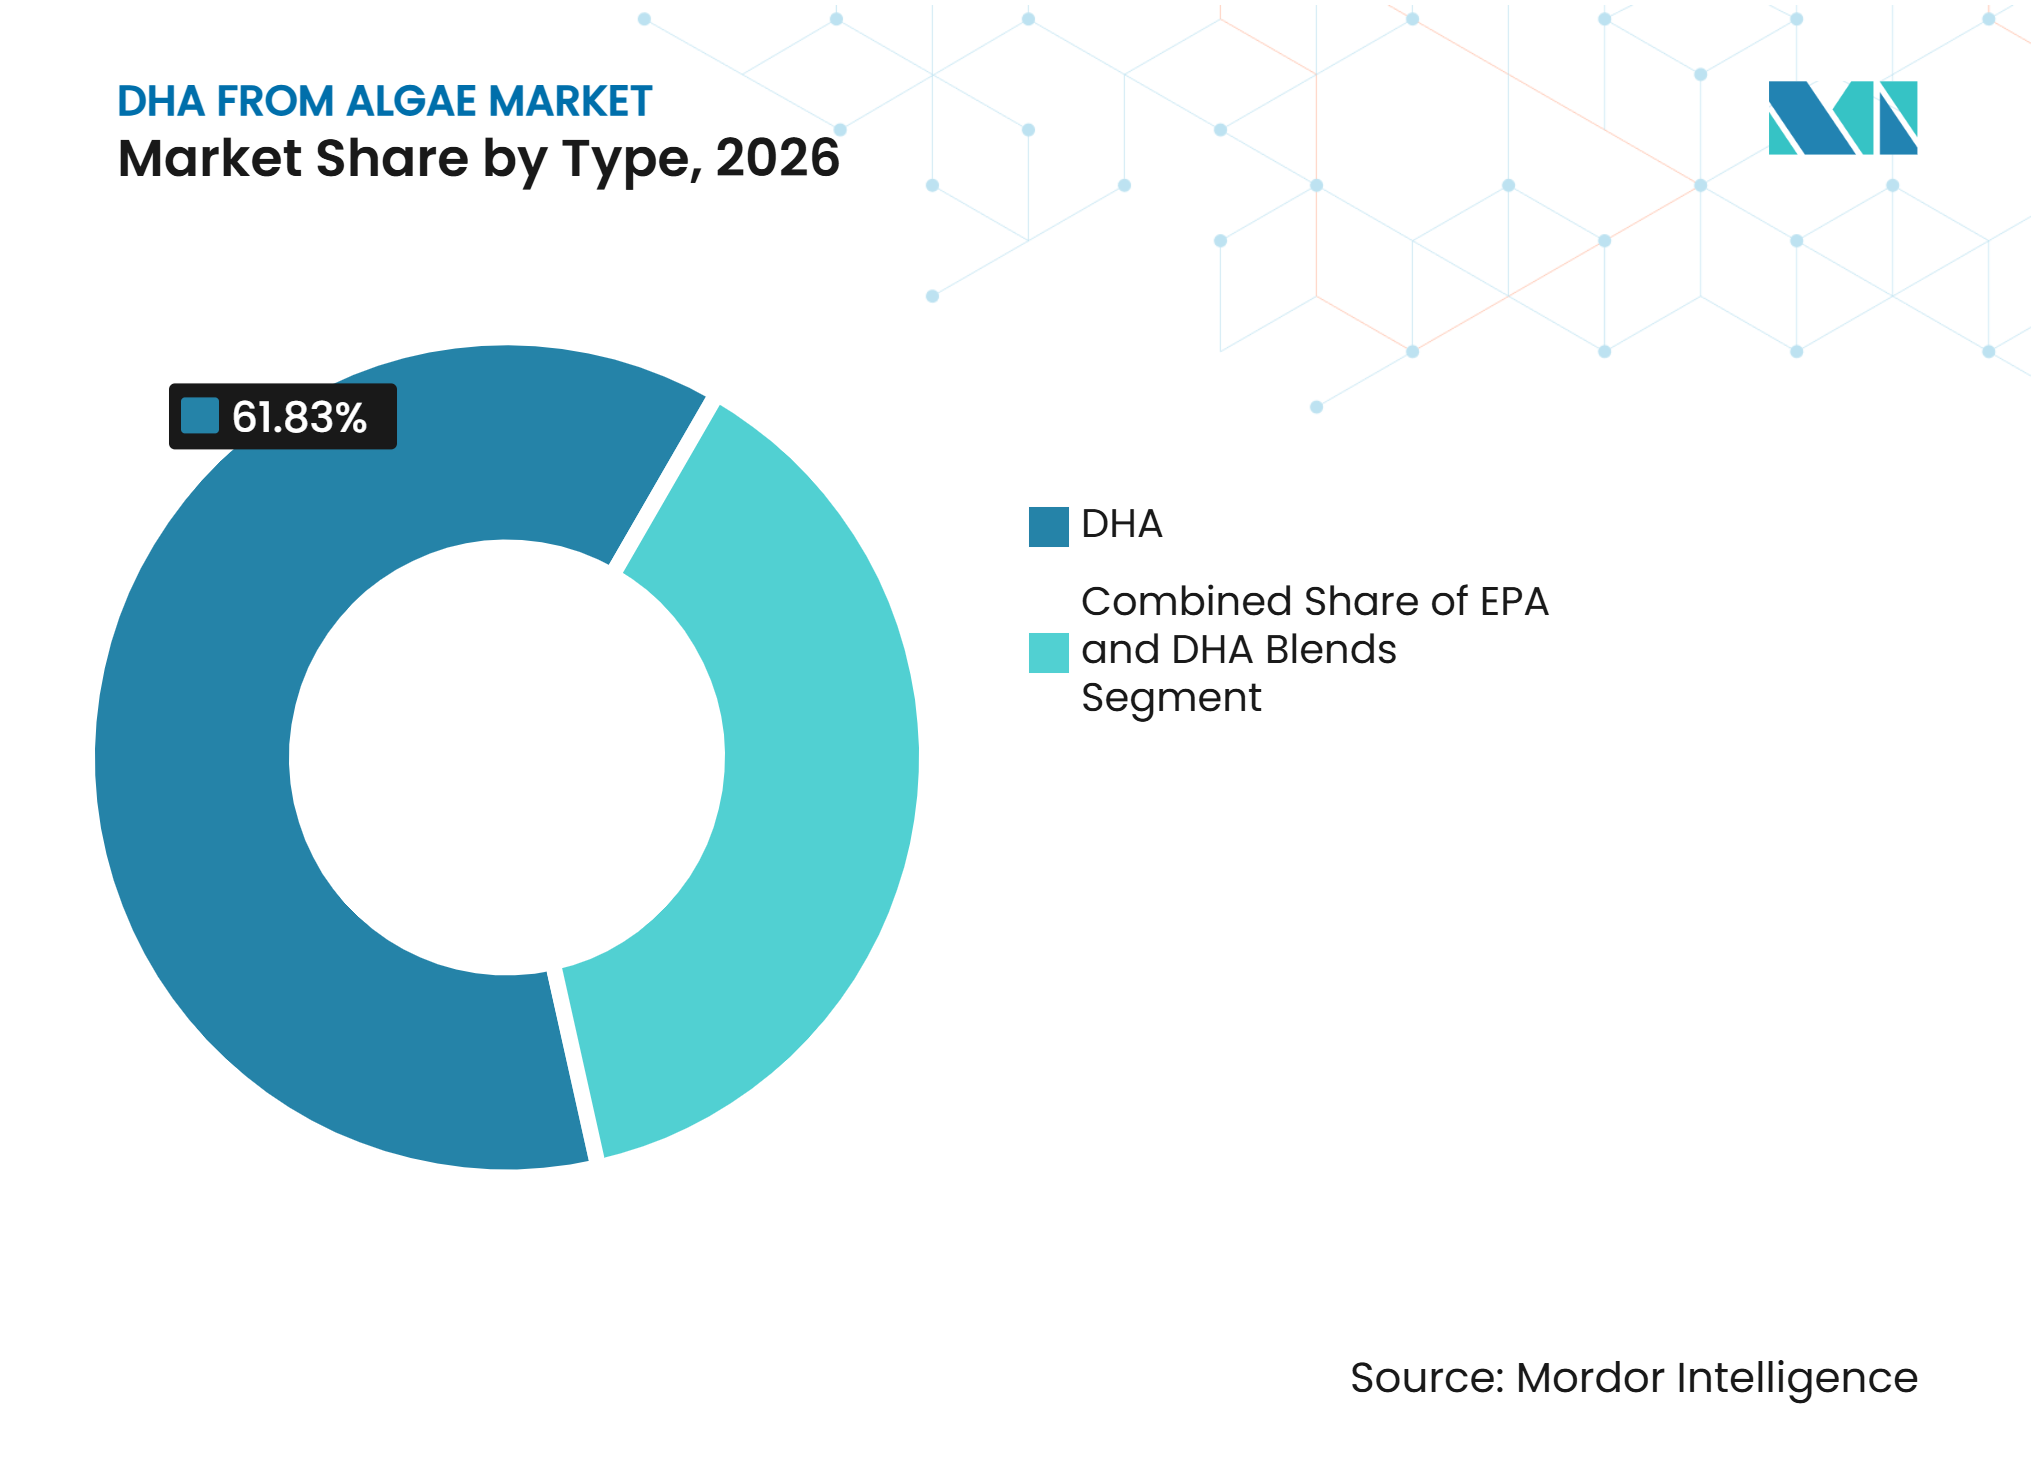
- タイプ別では、DHAが2026年の藻類由来DHA市場シェアの61.83%を占め、EPAとDHAブレンドは2032年にかけて8.37%のCAGRで成長すると予測されています。
- 形態別では、オイルが2026年の藻類由来DHA市場規模の65.38%を占め、パウダーは2032年にかけて8.91%のCAGRで拡大すると予測されています。
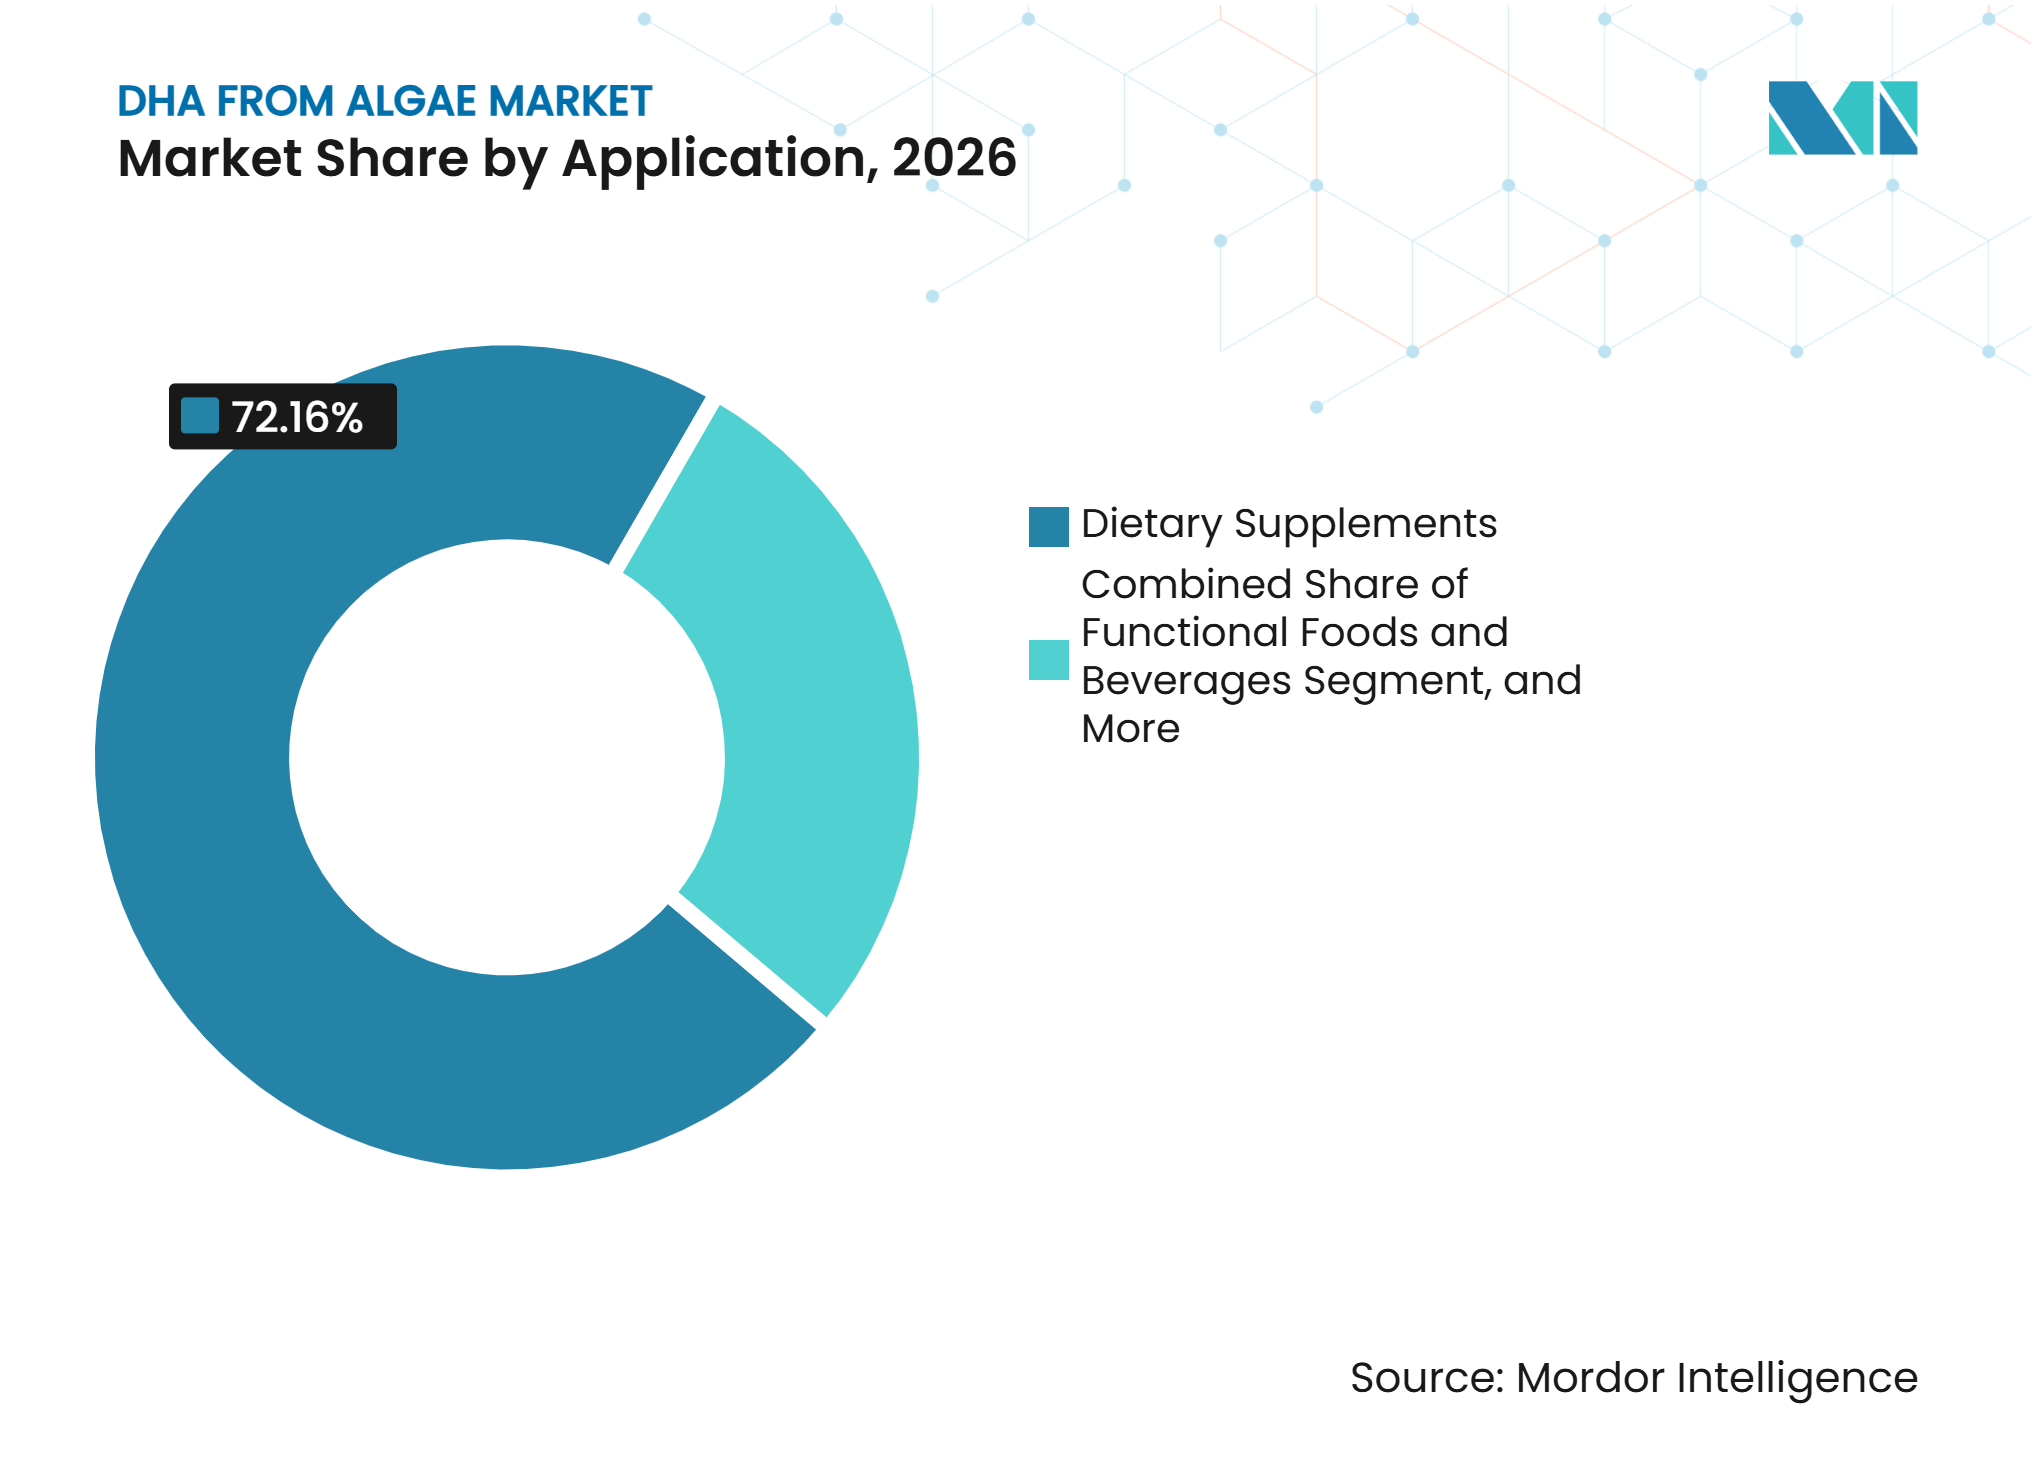
- 用途別では、栄養補助食品が2026年に72.16%の収益シェアをリードし、機能性食品・飲料は2032年にかけて9.02%のCAGRで成長すると予測されています。
- エンドユーザー別では、ニュートラシューティカルおよびサプリメントメーカーが2026年に55.63%のシェアを保有し、食品・飲料メーカーは2032年にかけて8.67%のCAGRを記録すると予想されています。
- 地域別では、北米が2026年に38.92%のシェアを保有し、アジア太平洋は2032年にかけて8.11%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物由来および魚類非依存型オメガ3への選好 | +2.1% | 世界全体、特に北米と欧州で顕著 | 短期(2年以内) |
| 乳児用調製粉乳のDHA標準化 | +1.8% | 世界全体、EUおよび中国・インドで規制上の影響が最も強い | 中期(2〜4年) |
| 出産前および乳幼児期栄養のプレミアム化 | +1.4% | 北米、西欧、オーストラリア | 中期(2〜4年) |
| 機能性食品・飲料における藻類由来DHAの普及 | +1.3% | アジア太平洋、北米・欧州への波及あり | 中期(2〜4年) |
| 循環型原料と発酵経済性 | +0.9% | 世界全体、ラテンアメリカおよび東南アジアで早期の恩恵 | 長期(4年以上) |
| より高いDHA効力に向けた菌株・プロセス強化 | +0.8% | 世界全体、欧州・米国・中国にR&D集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物由来および魚類非依存型オメガ3への選好
ビーガン、トレーサブル、および汚染物質を意識したオメガ3製品への需要が、ブランドのDHA原料選定方法を変えています。藻類油は、魚が海洋食物連鎖において藻類を通じてDHAおよびEPAを取得するため、魚由来のサプライチェーンを回避します。これにより、処方者はビーガン認証およびクリーンラベル製品設計を支援できる陸上由来の原を入手できます。ロート製薬沖縄は2025年9月に日本で100%藻類由来のDHAおよびEPAサプリメントを発売し、魚臭のなさと魚不使用の原料を強調しました。この発売は、感覚的属性と原料の透明性が栄養表示と並んで消費者の選択に影響を与えることを示しています。ブランドが藻類由来油を魚油の単純なコピーではなく独自の原料として位置づける場合、藻類由来DHA市場は恩恵を受けます。
乳児用調製粉乳のDHA標準化
乳児用および継続用調製粉乳におけるDHA要件は、調達が製品コンプライアンスに連動しているため、安定した需要源を提供します。米国食品医薬品局は2025年に乳児用調製粉乳の栄養要件に関する情報を要請し、DHAが21 CFR 107.100の対象として検討されるべきかどうかを含めて検討しました。[1] 欧州食品安全機関は2025年に、菌株ATCC-20889のSchizochytrium limacinum由来油が評価された条件下で乳児用および継続用調製粉乳への使用に安全であると結論付けました。このような審査には、明確な菌株識別、製造管理、および安全性証拠が必要です。これらの要件により、調製粉乳顧客にサービスを提供するサプライヤーにとって承認記録は価値ある商業資産となります。また、藻類由来DHA市場におる新規参入者の参入期間も長くなります。
出産前および乳幼児期栄養のプレミアム化
出産前および乳幼児期栄養製品は、原料の純度、用量の一貫性、およびエビデンスパッケージを高く評価します。これらの属性は、従来の油脂がより安価な場合でも、プレミアム処方における藻類由来DHAの使用を支援します。調製粉乳および母体栄養の購買担当者も、原料サプライヤーを変更する前に広範な文書を要求する傾向があります。その結果生じる資格審査プロセスは、検証済みの製造システムを持つ確立されたメーカーを優遇する可能性があります。サプライヤーは制御された発酵を活用して、出産前ブランドおよびその契約製造業者とのトレーサビリティに関する議論を支援できます。藻類由来DHA市場において、このチャネルは購買決定がコンプライアンスとパフォーマンスによって推進され、投入コストだけではないため、収益の質を保護できます。
機能性食品・飲料における藻類由来DHAの主流化
機能性食品・飲料は、2032年にかけて9.0%のCAGRで最も急成長する用途と予測されています。その成長は、酸化を制御し水性製品における不要な風味を低減する処方システムに依存しています。2026年に発表された研究では、微細藻類DHAのキトサンナノエマルジョンシステムにおける高いカプセル化効率が報告されました。[2] これらのシステムは、植物性飲料、グミ、強化乳製品、および飲料タイプの栄養フォーマットへの使用を支援できます。DSM-Firmenichは、2ピースグミフォーマットで最大500 mgのオメガ3を提供するマイクロカプセル化オメガ3パウダーを発売しました。感覚的パフォーマンスの向上により、食品ブランドが藻類由来DHA市場を検討するより実際的な理由が生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 魚油に対する発酵コストプレミアム | -0.6% | 世界全体、価格に敏感なアジア太平洋および中東・アフリカの購買者に最も深刻 | 中期(2〜4年) |
| 原料およびユーティリティコストの変動 | -0.5% | 世界全体、グルコースまたは工業用糖に依存するメーカーで最も顕著 | 長期(4年以上) |
| 独自菌株およびプロセス知的財産の集中 | -0.4% | 世界全体、欧州および北米での参入・拡大を制限 | 長期(4年以上) |
| 酸化、感覚特性、および賞味期限管理 | -0.3% | 世界全体、特に新興の食品・飲料用途において | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
魚油に対する発酵コストプレミアム
発酵コストは、藻類由来DHAが低価格の海洋油脂と競合する場面では依然として制約となっています。グルコースは発酵培地コストの60%以上を占める可能性があり、商品糖価格やエネルギーコストが上昇すると圧力が生じます。2025年の科学的レビューでは、農業・工業副産物を含む循環型原料が微生物DHA生産にける炭素源コスト削減の手段として特定されました。これらの投入物は依然として、メーカーが信頼性の高い収率と一貫した品質を実証することを必要とします。規制された食品用途では、プロセスや投入物が変更された場合に追加の文書が必要になる場合があります。藻類由来DHA市場が大量生産・価格感応度の高い用途に拡大する場合、コスト改善は特に重要になります。
酸化、感覚特性、および賞味期限管理
DHAは分子構造に6つの二重結合を含むため、酸化に対して非常に敏感です。2025年の研究では、DHA豊富な藻類油とその水中油型エマルジョンとの間で酸化挙動が異なることが判明し、これは飲料用途に関連しています。[3] したがって、製品開発者は乳化剤、カプセル化材料、加工温度、および抗酸化システムを管理する必要があります。乳児用調製粉乳および臨床栄養の顧客も厳格な品質仕様と長い検証サイクルを使用します。バッチの不一致は資格審査を遅らせたり、供給契約の喪失リスクをもたらす可能性があります。これらの技術的要求は、強力な応用研究室と藻類由来DHA市場への対応経験を持つ企業を優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
純粋DHAが需要を支え、ブレンドが拡大純粋DHAは2026年の藻類由来DHA市場シェアの61.83%を占めました。その地位は、DHAが中心的なオメガ3原料である乳児用調製粉乳および栄養製品における長年の使用を反映しています。規制上および臨床上の親しみやすさにより、純粋DHAは大量生産の調製粉乳用途において強固な基盤を持っています。EPAは、心血管栄養、炎症サポート、またはより広い脂肪酸プロファイルを強調する製品において引き続き関連性があります。製品チームは多くの場合、意図する健康訴求と提供形態に応じて原料タイプを選択します。これにより、明確な仕様と低い処方複雑性が求められる場合に純粋DHAが特に重要になります。
EPAとDHAブレンドは2032年にかけて8.37%のCAGRで成長すると予測されています。Fermentalg社は2026年5月にOmega ΩRIGINSを発売し、スポーツ栄養および長寿命用途向けに2:1ブレンドを含む4つのEPA対DHA比率を提供しました。DSM-Firmenichもlife's Omega O3020をEPA対DHA比1.5:1で販売し、標準的な魚油に対する高効力の代替品として位置づけています。定義された比率の製品は、アクティブエイジング、認知健康、およびスポーツ栄養向けの製品差別化をブランドに提供します。したがって、藻類由来DHA産業では、製品ポジショニングが単一の脂肪酸以上のものを必要とする場合にブレンドへの需要が見られます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
オイルが規模を維持しながらパウダーが新フォーマットを開拓オイルは2026年の藻類由来DHA市場規模の65.38%を占めました。これはいくつかの下流フォーマットの出発原料であり、液体栄養製品および乳児用調製粉乳に直接使用されます。オイルはまた、原料サプライヤーに対して幅広い濃度およびブレンドの選択肢を提供します。ソフトジェルおよびカプセルは成人向け栄養補助食品の馴染みある提供形態として残っています。エマルジョンおよびマイクロカプセル化原料は、分散性、風味、または投与精度が重要なより専門的な用途に使用されます。オイルは確立された加工・サプライチェーンシステムに適合するため、実用的な優位性を維持しています。
パウダーは2032年にかけて8.91%のCAGRで成長すると予測されています。マイクロカプセル化により、液体油を使用できないドライミックス、グミ、粉末飲料、および食品製品へのDHA使用が可能になります。このアプローチはまた、壁材システムを慎重に選択した場合に加工・保存中の原料を保護できます。グミ用途向けのDSM-Firmenichのパウダー開発は、サプライヤーがカプセル化を使用してソフトジェルを超えたオメガ3提供を拡大している方法を示しています。パウダーサプライヤーは依然として、最終製品における酸化安定性、分散性、および許容可能な風味を証明する必要があります。これらの要件により、藻類由来DHA市場において技術サービスが重要な差別化要因となります。
用途別:
サプリメントがリードしながら食品・飲料が加速栄養補助食品は2026年の藻類由来DHA市場シェアの72.16%を占めました。この用途は、オメガ3製品に対する確立された消費者理解と馴染みあるソフトジェルフォーマットから恩恵を受けています。藻類由来原料は、魚を避ける消費者や魚不使用の供給源を求める消費者向けにサプリメントブランドにビーガンオプションを提供します。このセグメントはまた、製品コミュニケーションにおいて純度、トレーサビリティ、および持続可能性のメッセージを使用する余地をブランドに与えます。乳児用調製粉乳は、そのDHA需要が任意支出よりもコンプライアンスに密接に関連しているため、別の重要な用途を形成しています。医薬品および臨床栄養用途は規模が小さいですが、詳細な仕様と品質文書を必要とします。
機能性食品・飲料は2032年にかけて9.02%のCAGRで拡大すると予想されています。このセグメントには、強化植物性ミルク、プロテインドリンク、グミ、乳製品、およびその他の栄養重視食品が含まれます。ナノエマルジョンおよびピッカリングエマルジョンアプローチは、水性システムにおけるDHAの安定性を向上させることができます。安定性の向上により、食品企業は海洋油脂に関連する風味の問題を制限しながらDHAを添加する手段を得ます。陸上発酵が植物由来製品ポジショニングと一致するため、藻類由来DHA市場はこのシフトから恩恵を受けることができます。サプライヤーは依然として、各食品マトリックスにおいて原料が一貫して機能することを実証る必要があります。

エンドユーザー別:
サプリメントメーカーが基盤を提供しながら食品メーカーが成長ニュートラシューティカルおよびサプリメントメーカーは2026年の藻類由来DHA市場シェアの55.63%を占めました。これらの企業は、確立されたサプリメントチャネルを通じてプレミアムなビーガン製品を販売できるため、藻類由来オメガ3の早期ユーザーでした。その製品は多くの場合、小売差別化を支援するために明確な原料表示と便利な投与形態を使用します。母体および乳児栄養メーカーは別の重要なエンドユーザーグループを形成しています。その購買決定は、短期的な価格変動よりも承認状況、安全性データ、および信頼性の高い供給に焦点を当てています。医薬品および臨床栄養企業は、少量・高仕様の用途に対して同様に詳細な品質記録を必要とします。
食品・飲料メーカーは2032年にかけて8.67%のCAGRで成長すると予測されています。処方システムにより主流の食品フォーマットでオメガ3を使用することがより実現可能になるにつれて、藻類由来DHAを採用しています。Corbionは2026年上半期に食品およびペット栄養における有機的な売上成長を報告し、関連用途の中にAlgaPrime製品の採用を特定しました。これらの顧客は多くの場合、発売前に風味、安定性、および加工条件に関する支援を必要とします。原料メーカーがバルク油供給から協調的な用途開発に移行できる場合、藻類由来DHA市場は恩恵を受けます。このエンドユーザーシフトは、従来のサプリメント購買者を超えて需要を拡大できます。
地域分析
北米
北米は2026年の藻類由来DHA市場シェアの38.92%を占めました。この地域は、成熟したサプリメント小売チャネル、活発な栄養製品開発、および原料・受託製造業者の強固な基盤から恩恵を受けています。米国は広範なサプリメントエコシステムと確立された栄養原料の規制経路を持つため、最大の貢献国です。米国食品医薬品局の2025年の乳児用調製粉乳栄養要件に関する情報提供要請は、DHAが依然として活発な政策議論の一部であることを示しています。この規制上の注目は、強力な安全性・文書パッケージを維持するサプライヤーの価値を高める可能性があります。地域ブランドはまた、ビーガン、クリーンラベル、魚不使用の表示を使用してプレミアムオメガ3製品を差別化しています。北米における藻類由来DHA市場規模は、この地域が原料試験から消費者製品へと新しい栄養コンセプトを移行させる能力によって支えられています。
アジア太平洋
アジア太平洋は2032年にかけて8.11%のCAGRを記録すると予測されています。この地域は、大きな乳児栄養需要と強化食品への強い関心、および国内発酵能力の成長を組み合わせています。中国は生産拠点であると同時に人間・動物栄養原料の大きな市場でもあるため、この活動の中心です。Corbionは2025年7月にAlgaPrime DHAおよびAlgaVia DHAの中国規制承認を得しました。住友商事も2025年1月にHuvepharmaと藻類由来DHAの日本独占販売契約を締結しました。これらの動きは、現地承認と流通パートナーシップが市場参入の重要な手段であることを示しています。藻類由来DHA市場シェアは、競争力のある生産と国内商業アクセスを組み合わせることができるサプライヤーに向けてシフトする可能性があります。
欧州、中東・アフリカ、および南米
欧州は、新規食品審査および食品安全要件が資格を持つサプライヤーに明確なコンプライアンスフレームワークを提供できるため、重要な消費地域であり続けています。欧州食品安全機関の2025年のSchizochytrium limacinum油に関する安全性意見は、特定の条件下での乳児用および継続用調製粉乳への使用を支持しています。欧州の顧客は多くの場合、トレーサビリティ、ライフサイクル文書、および製品表示に相当の重みを置きます。Corbionは2026年に藻類由来オメガ3 DHAポートフォリオの更新されたライフサイクル評価を発表し、2021年のベンチマークと比較して気候変動への影響と水使用量の低減を報告しました。中東・アフリカおよび南米は需要規模が小さいですが、流通と栄養意識が向上するにつれてサプリメント採用の余地があります。ブラジルはCorbionのサトウキビ統合藻類発酵施設の所在地として戦略的な関連性を持っています。サプライヤーがコスト、輸入アクセス、およびコンプライアンス要因を現地製品ニーズに合わせる場合、藻類由来DHA市場はこれらの混合地域で成長できます。
競合環境
市場集中度
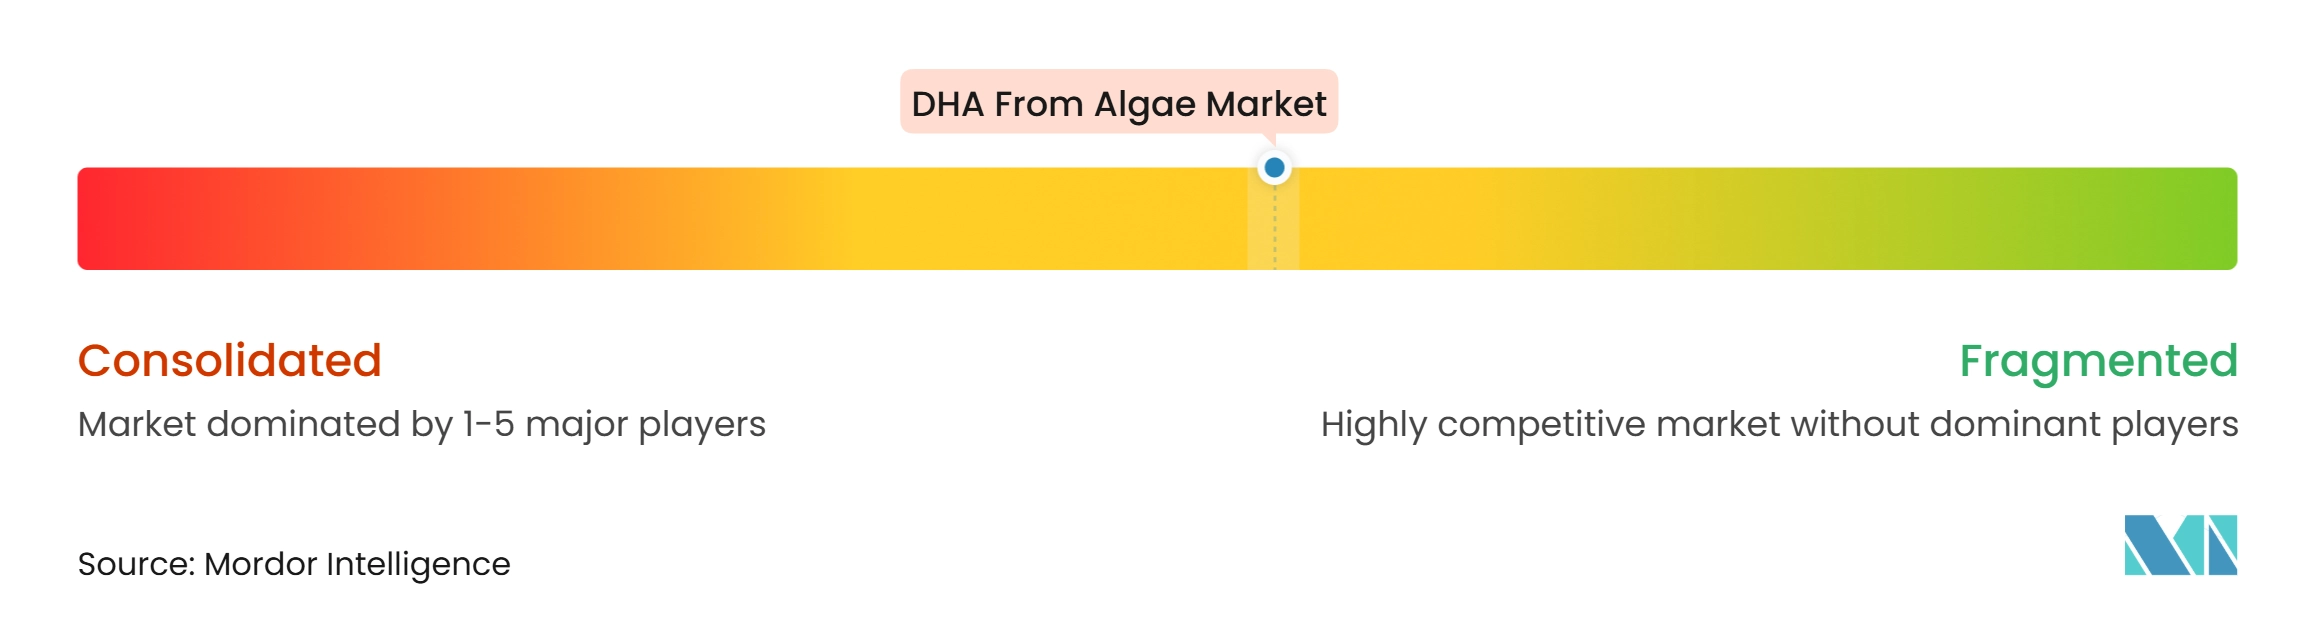
藻類由来DHA市場は、プレミアム人間栄養において中程度に集中しています。DSM-Firmenich、Corbion、およびFermentalg社は、承認、発酵能力、および顧客アクセスに基づいて目立つポジションを持っています。その優位性は、菌株知識、制御された生産、および用途サポートの統合に基づいています。Corbionは2026年4月に、DHA豊富なオメガ3プロファイルを持つ油中の溶解藻類細胞懸濁液に関する米国特許を発表しました。DSM-Firmenichはまた、2025年に英国でMara Renewablesに対する特許侵害訴訟に勝訴したことを報告しました。これらの行動は、独自の生産・抽出方法が重要な競争資産であることを示しています。
技術は追加シェアへの主要な手段です。サプライヤーは、食品、乳児栄養、サプリメント、ペットフード、および水産養殖用途に合わせたマイクロカプセル化パウダー、エマルジョン、およびオイルを開発しています。DSM-Firmenichは2026年4月にペット栄養用途向けにEPA対DHA比3:2の微細藻類油であるVeramaris O3 Max Pureを発売しました。Fermentalg社は2026年5月に特許取得済みのSchizochytrium limacinum発酵を使用し、4つのEPA対DHA比率でOmega ΩRIGINSを発売しました。これらの製品は、単一の汎用油に依存することなく異なる処方ニーズに対応しています。藻類由来DHA産業は、技術的パフォーマンスと明確なユースケースの両方を示すことができる企業評価します。
コストと生産能力はより重要な競争要因になっています。大規模な発酵施設は単位コストを下げることができますが、厳しく規制された栄養用途にサービスを提供できるのは検証済みの品質システムのみです。循環型原料は経済性を改善しながら、調達と環境報告に関する顧客の期待にサプライヤーが対応するのを助ける可能性があります。Corbionの2026年ライフサイクル更新は、藻類由来ポートフォリオを気候・水指標の測定可能な改善に結び付けました。新規参入者は、顧客資格審査が乳児用調製粉乳と異なる可能性がある動物栄養および食品用途に機会を見出す可能性があります。藻類由来DHA市場は、保護されたプロセス、十分な検証データ、または顧客サポートリソースを欠く場合、小規模企業にとって依然として困難です。したがって、競争は差別化されたプレミアムサプライヤーと量とコストで競争するメーカーとの間で分かれたままになる可能性があります。
藻類由来DHA産業リーダー
-
BASF SE
-
Cargill, Incorporated
-
Lonza Group Ltd.
-
dsm-firmenich
-
Qualitas Health
- 注:主要企業の掲載順は順位を示すものではありません。
藻類由来DHA市場 このレポートでカバーされる企業
- Algarithm Ingredients
- Algatechnologies Ltd.
- AlgaeCytes Ltd.
- Archer Daniels Midland Company
- BASF
- Cargill
- Corbion N.V.
- Cellana, Inc.
- Cabio Bioengineering (Wuhan) Co., Ltd.
- dsm-firmenich
- Far East Microalgae Industries
- Fermentalg SA
- Huison Biotech
- JC Biotech Pvt. Ltd.
- KD Pharma Group
- Kingdomway Group
- Lonza Group Ltd.
- Mara Renewables Corporation
- Nordic Naturals
- Polaris Nutritional Lipids
- Qualitas Health
- Shaanxi Sciphar Biotechnology
- Sophie’s Bionutrients
- Veramaris V.O.F.
最近の産業開発事情 藻類由来DHA市場
- 2026年5月:Fermentalg社は、特許取得済みのSchizochytrium limacinum発酵由来の高効力藻類オメガ3油であるOmega ΩRIGINSを発売しました。スポーツ栄養および長寿命用途向けに複数の提供形態で2:1の主力ブレンドを含む4つのEPA対DHA比率で提供されます。
- 2026年4:Corbionは、水産養殖、動物栄養、およびペットフード向けAlgaPrime DHA LS製品に使用されるDHA豊富なオメガ3プロファイルを持つ油中の溶解藻類細胞の液体懸濁液設計をカバーする米国特許を発表しました。
- 2026年4月:dsm-firmenichは、Petfood Forum 2026においてVeramaris O3 Max Pureを発表しました。これはペット栄養処方者向けのビーガン・非GMO魚油代替品として閉鎖系発酵で生産された、EPA対DHA比3:2を提供する微細藻類油です。
- 2025年11月:CorbionはBRIGHT 2030戦略を発表し、ペットフードおよび人間栄養における藻類発酵活動の拡大を戦略的優先事項として特定しました。
世界の藻類由来DHA市場レポートの調査範囲
藻類由来DHA市場とは、主に微細藻類を含む藻類源から誘導されたドコサヘキサエン酸(DHA)の生産、流通、および商業化に関わる世界的な産業を指します。DHAは、脳の発達、認知機能、眼の健康、心血管の健康、および全体的な健康において重要な役割を果たす長鎖オメガ3脂肪酸です。藻類由来DHAは、海洋漁業に依存することなくDHAの直接供給源を提供する、魚由来オメガ3油の持続可能な菜食主義者およびビーガン向け代替品として機能します。
藻類由来DHA市場は、タイプ別にDHA、EPA、およびEPAとDHAブレンドにセグメント化されています。形態別では、市場はオイル、パウダー、ソフトジェルおよびカプセル、ならびにエマルジョンおよびマイクロカプセル化パウダーに分類されています。用途別では、市場は乳児用調製粉乳、栄養補助食品、機能性食品・飲料、医薬品および臨床栄養、動物飼料および水産養殖、ならびに化粧品・パーソナルケアにセグメント化されています。
エンドユーザー別では、市場は乳児・母体栄養メーカー、ニュートラシューティカルおよびサプリメントメーカー、食品・飲料メーカー、医薬品および臨床栄養企業、ならびにその他のエンドユーザーにセグメント化されています。地理的には、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、その他欧州)、アジア太平洋(中国、日本、インド、オーストラリア、韓国、その他アジア太平洋)、中東・アフリカ(GCC、南アフリカ、その他中東・アフリカ)、および南米(ブラジル、アルゼンチン、その他南米)にわたって分析されています。
セグメンテーション概要
| DHA |
| EPA |
| EPAとDHAブレンド |
| オイル |
| パウダー |
| ソフトジェルおよびカプセル |
| エマルジョンおよびマイクロカプセル化パウダー |
| 乳児用調製粉乳 |
| 栄養補助食品 |
| 機能性食品・飲料 |
| 医薬品および臨床栄養 |
| 動物飼料および水産養殖 |
| 化粧品・パーソナルケア |
| 乳児・母体栄養メーカー |
| ニュートラシューティカルおよびサプリメントメーカー |
| 食品・飲料メーカー |
| 医薬品および臨床栄養企業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他アジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 |
| タイプ別 | DHA | |
| EPA | ||
| EPAとDHAブレンド | ||
| 形態別 | オイル | |
| パウダー | ||
| ソフトジェルおよびカプセル | ||
| エマルジョンおよびマイクロカプセル化パウダー | ||
| 用途別 | 乳児用調製粉乳 | |
| 栄養補助食品 | ||
| 機能性食品・飲料 | ||
| 医薬品および臨床栄養 | ||
| 動物飼料および水産養殖 | ||
| 化粧品・パーソナルケア | ||
| エンドユーザー別 | 乳児・母体栄養メーカー | |
| ニュートラシューティカルおよびサプリメントメーカー | ||
| 食品・飲料メーカー | ||
| 医薬品および臨床栄養企業 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
レポートで回答される主要な質問
藻類由来DHAへの需要を促進しているものは何ですか?
需要は、魚不使用のポジショニング、制御された発酵、乳児用調製粉乳の要件、およ食品・飲料製品への使用によって支えられています。制御された生産は、海洋サプライチェーンよりも予測可能な原料供給源をブランドに提供できます。ビーガン認証、原料トレーサビリティ、および魚臭のなさは、プレミアムサプリメントチャネルで完成品を際立たせるのに役立ちます。カプセル化および乳化システムが改善されるにつれて、製品開発者もより多くの機会を見出しています。これらの技術的進歩により、グミ、粉末製品、飲料、および強化食品にDHAを使用することがより実用的になります。
藻類由来DHAセクターの規模はどのくらいですか?
2026年の2.22 ビリオン 米ドルから2032年までに3.45 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 7.75%が見込まれています。この予測は、確立されたサプリメント用途および規制された乳児栄養からの需要と、新興の食品・飲料用途を反映しています。
藻類由来DHA製品タイプの中でどれが売上をリードしていますか?
純粋DHAが2026年に61.83%のシェアでリードし、EPAとDHAブレンドは2032年にかけて8.37%のCAGRで成長すると予測されています。純粋DHAは、明確なDHA仕様を必要とする調製粉乳およびその他の栄養製品における確立された使用から恩恵を受けています。ブレンドは、アクティブエイジング、スポーツ栄養、および認知健康ポジショニング向けのより広いオメガ3製品を処方する手段をブランドに提供します。メーカーは、単一の標準的な組成ではなく、定義されたEPA対DHA比率を提供する製品で対応しています。
DHAパウダーが注目を集めているのはなぜですか?
パウダーは、カプセル化がグミ、ドライミックス、および強化食品用途を支援するにつれて8.91%のCAGRで拡大すると予測されています。この形態は、液体油の加工が困難または食感に影響を与える場合に、メーカーがDHAを使用するより多くの方法を提供します。カプセル化システムは製造・保存中に原料を保護する必要があります。サプライヤーはまた、最終製品における分散性、安定性、および許容可能な感覚的パフォーマンスを実証する必要があります。これらの要件は、処方の専門知識が基本的な原料供給と同様に重要である理由を説明しています。
藻類由来DHAで最も急速に拡大している地域はどこですか?
アジア太平洋は、製品承認、流通パートナーシップ、および食品・栄養需要に支えられて2032年にかけて8.11%のCAGRで成長すると予測されています。中国は製造拠点であると同時に人間・動物栄養原料の主要な目的地でもあるため、依然として重要です。日本も、流通パートナーシップがサプリメントおよび乳児栄養顧客向けの藻類由来DHAへのアクセスを改善しているため、関連性があります。この地域での成長を求める企業は、現地承認、確立された商業パートナー、および地域の栄養用途に適した製品を必要とします。