
DHA aus Algen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.38 Milliarden US-Dollar |
| Marktgröße (2032) | 3.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DHA aus Algen Marktanalyse von Mordor Intelligence
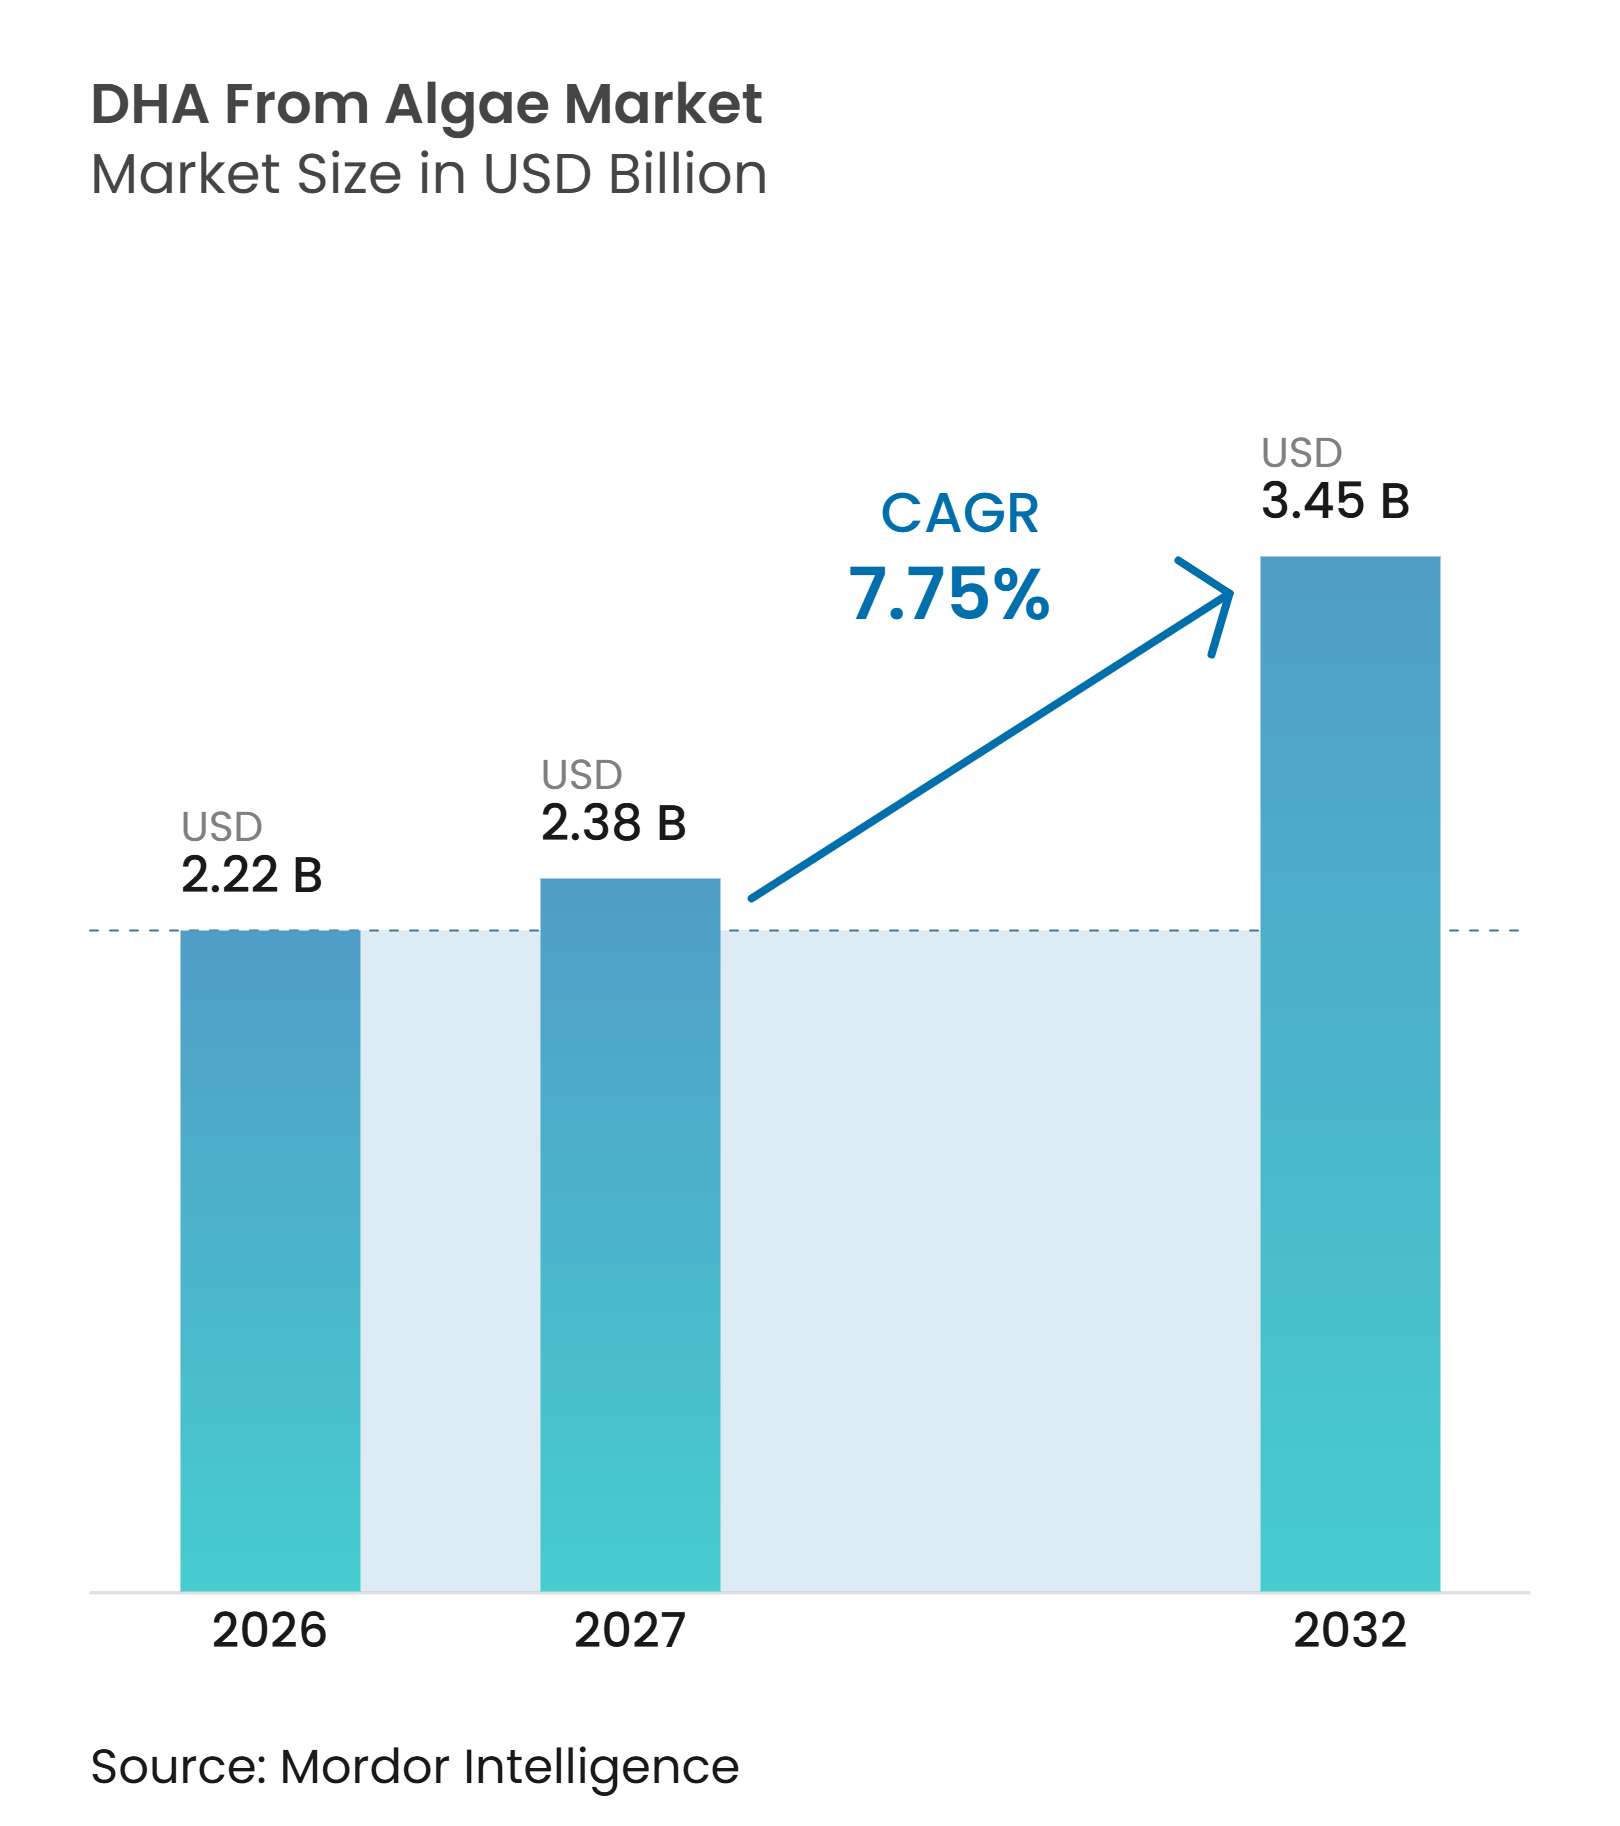
Die DHA aus Algen Marktgröße soll von 2,22 Milliarden USD im Jahr 2026 und 2,38 Milliarden USD im Jahr 2027 auf 3,45 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 7,75 % verzeichnen.
Die Kategorie entwickelt sich über einen einfachen Ersatz für Fischöl hinaus, da kontrollierte Fermentation Ernährungsmarken eine besser planbare DHA-Quelle bietet. Versorgungsbedenken bei marinen Ölen haben dazu geführt, dass Rückverfolgbarkeit, stabile Produktionspläne und eine fischfreie Positionierung bei Kundenqualifizierungsentscheidungen an Bedeutung gewonnen haben. Die Algenfermentation unterstützt zudem vegane und Clean-Label-Produktpositionierungen, was bei Nahrungsergänzungsmitteln, pränataler Ernährung und angereicherten Lebensmitteln von Bedeutung sein kann. Technische Fortschritte bei Verkapselung und Emulsionen erweitern die Palette der Produkte, die DHA ohne starken Meeresgeschmack enthalten können. Der DHA aus Algen Markt ist daher auf Lieferanten angewiesen, die zuverlässige Fermentation, regulatorische Dokumentation und Anwendungsunterstützung miteinander verbinden können.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt DHA im Jahr 2026 einen Marktanteil von 61,83 % am DHA aus Algen Markt, während EPA- und DHA-Mischungen bis 2032 voraussichtlich mit einer CAGR von 8,37 % wachsen werden.
- Nach Form entfiel im Jahr 2026 ein Anteil von 65,38 % der DHA aus Algen Marktgröße auf Öl, während Pulver bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen wird.
- Nach Anwendung führten Nahrungsergänzungsmittel im Jahr 2026 mit einem Umsatzanteil von 72,16 %, während funktionelle Lebensmittel und Getränke bis 2032 voraussichtlich mit einer CAGR von 9,02 % wachsen werden.
- Nach Endverbraucher hielten Hersteller von Nutrazeutika und Nahrungsergänzungsmitteln im Jahr 2026 einen Anteil von 55,63 %, während Hersteller von Lebensmitteln und Getränken bis 2032 voraussichtlich eine CAGR von 8,67 % verzeichnen werden.
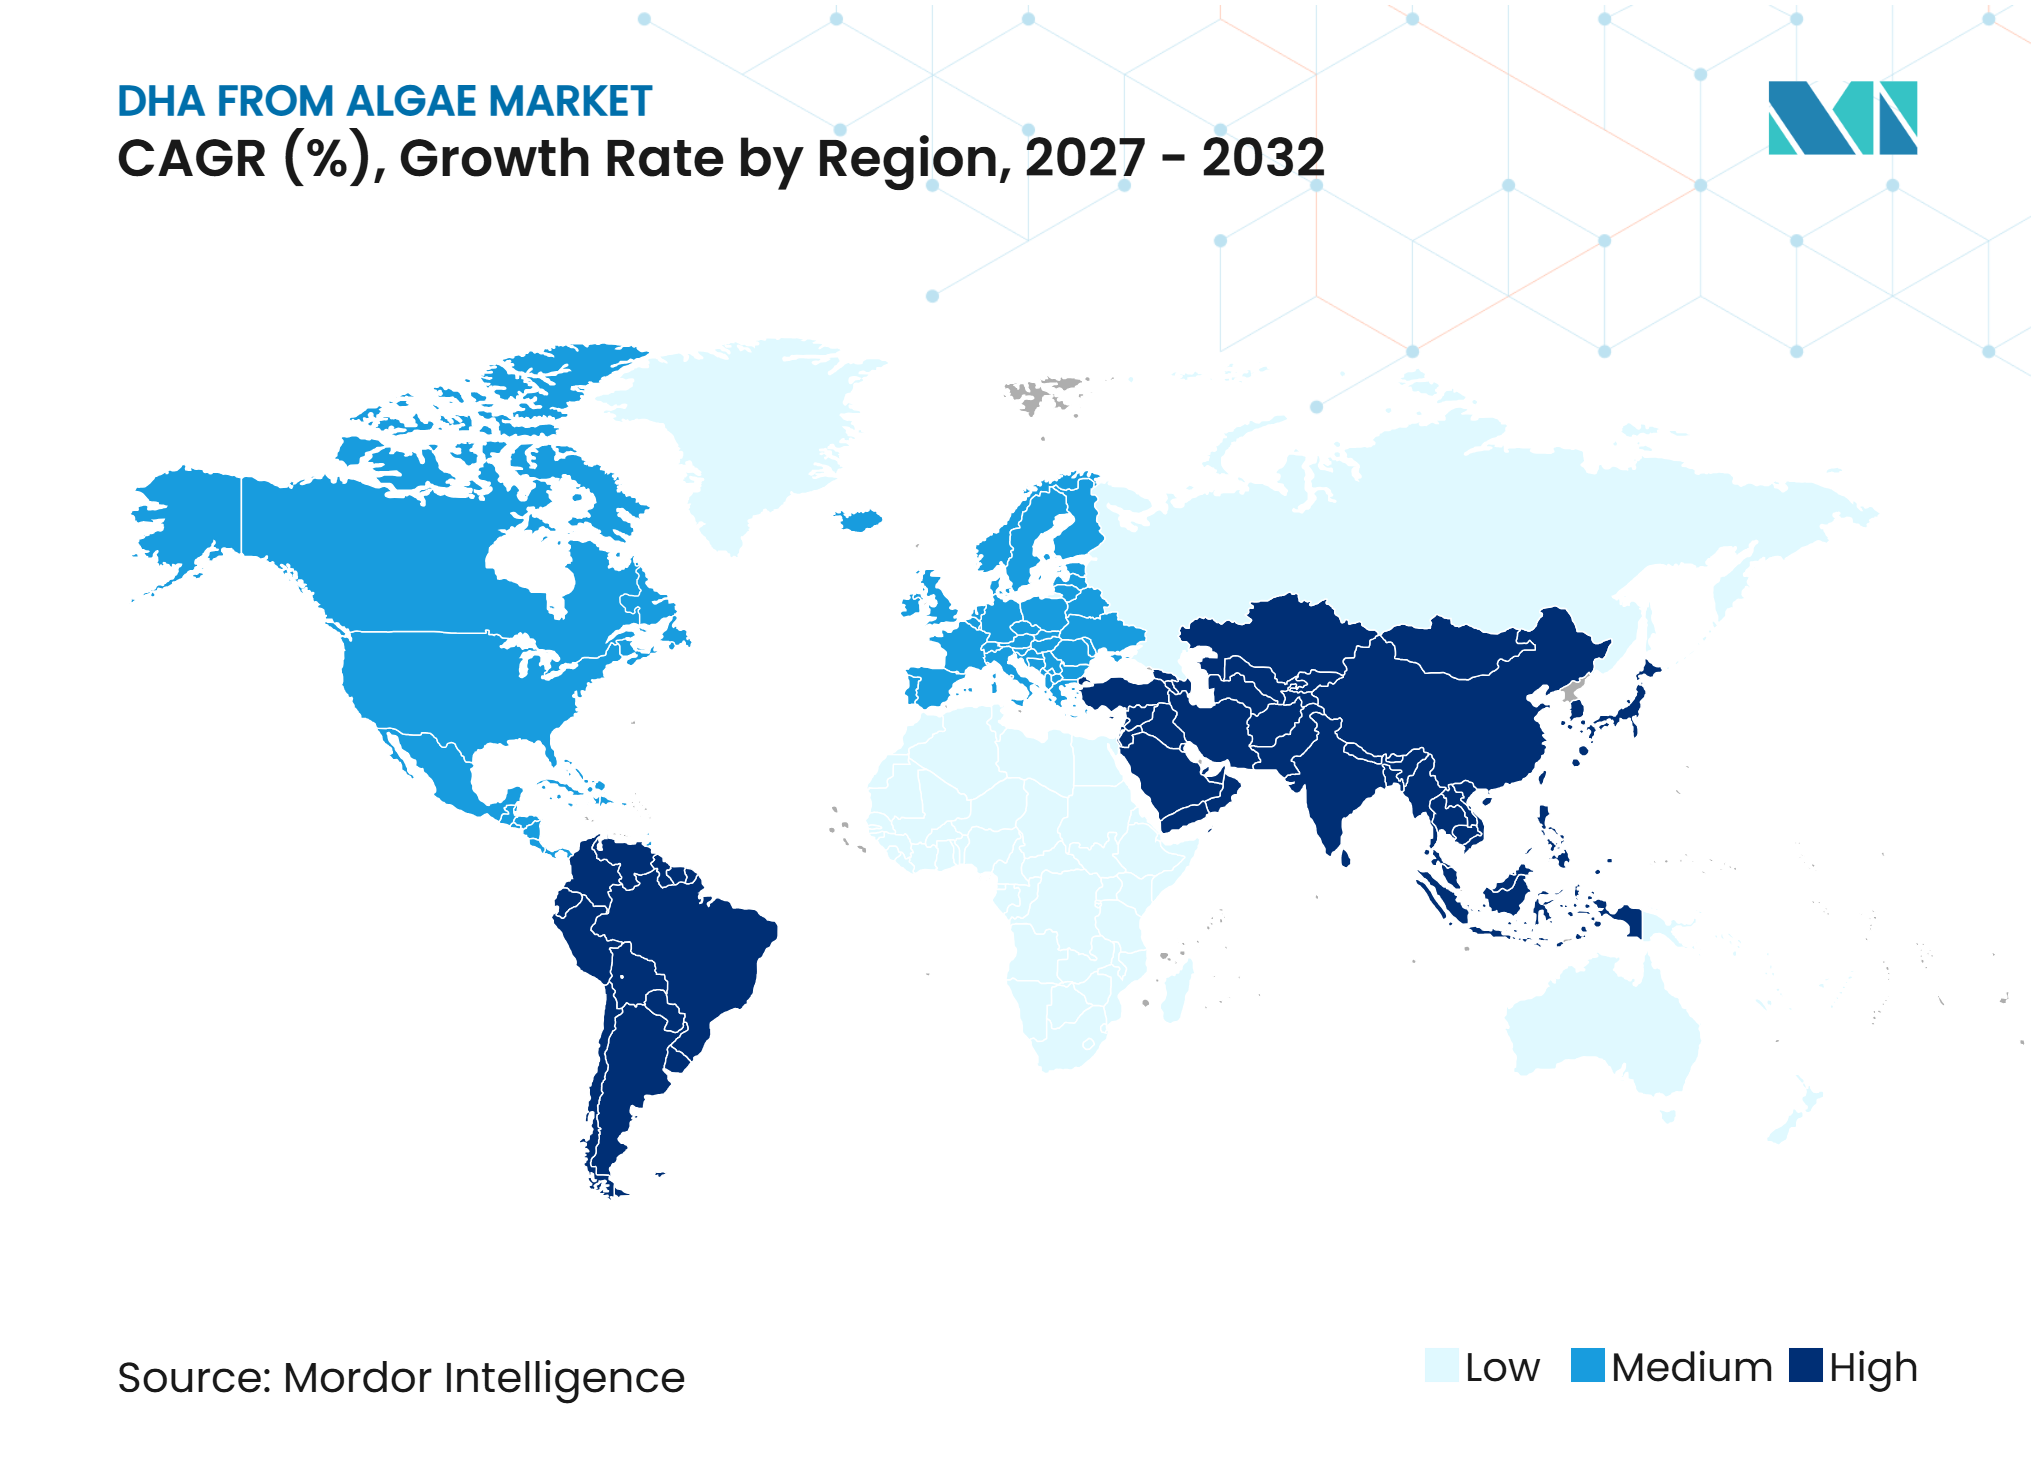
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,92 %, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einer CAGR von 8,11 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präferenz für pflanzenbasierte und fischunabhängige Omega-3-Produkte | +2.1% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Standardisierung von DHA in Säuglingsnahrung | +1.8% | Global, stärkster regulatorischer Einfluss in der EU, China und Indien | Mittelfristig (2–4 Jahre) |
| Premiumisierung der pränatalen Ernährung und Frühkindernährung | +1.4% | Nordamerika, Westeuropa und Australien | Mittelfristig (2–4 Jahre) |
| Algen-DHA in funktionellen Lebensmitteln und Getränken | +1.3% | Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kreislaufrohstoffe und Fermentationsökonomie | +0.9% | Global, mit frühen Gewinnen in Lateinamerika und Südostasien | Langfristig (≥ 4 Jahre) |
| Stamm- und Prozessintensivierung für höhere DHA-Wirksamkeit | +0.8% | Global, mit F&E-Konzentration in Europa, den Vereinigten Staaten und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präferenz für pflanzenbasierte und fischunabhängige Omega-3-Produkte
Die Nachfrage nach veganen, rückverfolgbaren und schadstoffbewussten Omega-3-Produkten verändert die Art und Weise, wie Marken DHA-Zutaten auswählen. Algenöl umgeht die fischbasierte Lieferkette, da Fische DHA und EPA über Algen im marinen Nahrungsnetz aufnehmen. Dies gibt Formulierern eine landbasierte Zutat, die vegane Zertifizierungen und Clean-Label-Produktdesign unterstützen kann. Rohto F Okinawa brachte im September 2025 in Japan ein zu 100 % aus Algen gewonnenes DHA- und EPA-Nahrungsergänzungsmittel auf den Markt und betonte dabei das Fehlen von Fischgeruch sowie die fischfreie Herkunft. Die Markteinführung zeigt, dass sensorische Eigenschaften und Quelltransparenz die Verbraucherwahl neben Nährwertangaben beeinflussen können. Der DHA aus Algen Markt profitiert, wenn Marken aus Algen gewonnenes Öl als eigenständige Zutat positionieren und nicht als direkten Ersatz für Fischöl.
Standardisierung von DHA in Säuglingsnahrung
DHA-Anforderungen in Säuglings- und Folgenahrung bieten eine stabile Nachfragequelle, da die Beschaffung an die Produktkonformität geknüpft ist. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde forderte 2025 Informationen zu den Nährstoffanforderungen für Säuglingsnahrung an, einschließlich der Frage, ob DHA gemäß 21 CFR 107.100 berücksichtigt werden sollte.[1] Die Europäische Behörde für Lebensmittelsicherheit kam 2025 zu dem Schluss, dass Öl aus dem Stamm Schizochytrium limacinum ATCC-20889 unter den bewerteten Bedingungen sicher für die Verwendung in Säuglings- und Folgenahrung ist. Solche Überprüfungen erfordern eine klare Stammidentifikation, Herstellungskontrollen und Sicherheitsnachweise. Diese Anforderungen machen Zulassungsunterlagen zu wertvollen kommerziellen Vermögenswerten für Lieferanten, die Säuglingsnahrungskunden beliefern. Sie verlängern auch die Markteintrittszeiten für neuere Produzenten im DHA aus Algen Markt.
Premiumisierung der pränatalen Ernährung und Frühkindernährung
Produkte für die pränatale Ernährung und die Frühkindernährung legen großen Wert auf Zutatenreinheit, Dosierkonsistenz und Evidenzpakete. Diese Eigenschaften unterstützen die Verwendung von aus Algen gewonnenem DHA in Premium-Formulierungen, auch wenn herkömmliche Öle nach wie vor günstiger sind. Käufer von Säuglingsnahrung und Mütternahrung neigen dazu, vor einem Lieferantenwechsel umfangreiche Dokumentationen zu verlangen. Der daraus resultierende Qualifizierungsprozess kann etablierten Produzenten mit validierten Herstellungssystemen zugutekommen. Lieferanten können kontrollierte Fermentation nutzen, um Rückverfolgbarkeitsgespräche mit Pränatalmarken und deren Auftragsherstellern zu unterstützen. Im DHA aus Algen Markt kann dieser Kanal die Umsatzqualität schützen, da Kaufentscheidungen durch Compliance und Leistung und nicht nur durch Inputkosten getrieben werden.
Etablierung von Algen-DHA in funktionellen Lebensmitteln und Getränken
Funktionelle Lebensmittel und Getränke werden voraussichtlich die am schnellsten wachsende Anwendung sein, mit einer CAGR von 9,0 % bis 2032. Ihr Wachstum hängt von Formulierungssystemen ab, die Oxidation kontrollieren und unerwünschten Geschmack in wasserbasierten Produkten reduzieren. Eine 2026 veröffentlichte Studie berichtete über eine hohe Verkapselungseffizienz in einem Chitosan-Nanoemulsionssystem für Mikroalgen-DHA.[2] Diese Systeme können die Verwendung in pflanzenbasierten Getränken, Gummibärchen, angereicherten Milchprodukten und trinkfertigen Ernährungsformaten unterstützen. DSM-Firmenich führte ein mikroverkapseltes Omega-3-Pulver ein, das bis zu 500 mg Omega-3-Fettsäuren in einem zweiteiligen Gummibärchen-Format liefert. Bessere sensorische Eigenschaften geben Lebensmittelmarken mehr praktische Gründe, den DHA aus Algen Markt in Betracht zu ziehen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fermentationskostenaufschlag gegenüber Fischöl | -0.6% | Global, am stärksten für preissensible Käufer im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoff- und Betriebskosten | -0.5% | Global, am stärksten dort, wo Produzenten von Glukose oder Industriezucker abhängig sind | Langfristig (≥ 4 Jahre) |
| Konzentration von proprietären Stamm- und Prozess-IP | -0.4% | Global, schränkt Markteintritt und Expansion in Europa und Nordamerika ein | Langfristig (≥ 4 Jahre) |
| Management von Oxidation, Sensorik und Haltbarkeit | -0.3% | Global, insbesondere bei aufkommenden Lebensmittel- und Getränkeanwendungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fermentationskostenaufschlag gegenüber Fischöl
Fermentationskosten bleiben eine Einschränkung, wenn aus Algen gewonnenes DHA mit günstigeren marinen Ölen konkurriert. Glukose kann mehr als 60 % der Fermentationsmedienkosten ausmachen, was Druck erzeugt, wenn die Rohzuckerpreise oder Energiekosten steigen. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2025 identifizierte Kreislaufrohstoffe, einschließlich landwirtschaftlicher und industrieller Nebenprodukte, als einen Weg zu niedrigeren Kohlenstoffquellenkosten bei der mikrobiellen DHA-Produktion. Diese Inputs erfordern von den Produzenten nach wie vor den Nachweis zuverlässiger Ausbeuten und gleichbleibender Qualität. Regulierte Lebensmittelverwendungen können zusätzliche Dokumentation erfordern, wenn sich Prozesse oder Inputs ändern. Kostensenkungen werden besonders wichtig sein, wenn der DHA aus Algen Markt in hochvolumige, preissensible Anwendungen expandiert.
Management von Oxidation, Sensorik und Haltbarkeit
DHA ist aufgrund seiner Molekülstruktur mit 6 Doppelbindungen sehr oxidationsanfällig. Eine Studie aus dem Jahr 2025 ergab, dass sich das Oxidationsverhalten von DHA-reichem Algenöl und seiner Öl-in-Wasser-Emulsion unterscheidet, was für Getränkeanwendungen relevant ist.[3] Produktentwickler müssen daher Emulgatoren, Verkapselungsmaterialien, Verarbeitungstemperaturen und Antioxidationssysteme sorgfältig abstimmen. Kunden aus der Säuglingsnahrung und der klinischen Ernährung verwenden zudem strenge Qualitätsspezifikationen und lange Validierungszyklen. Chargeninkonsistenz kann die Qualifizierung verzögern oder zum Verlust eines Liefervertrags führen. Diese technischen Anforderungen begünstigen Unternehmen mit starken Anwendungslabors und Erfahrung in der Bedienung des DHA aus Algen Markts.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
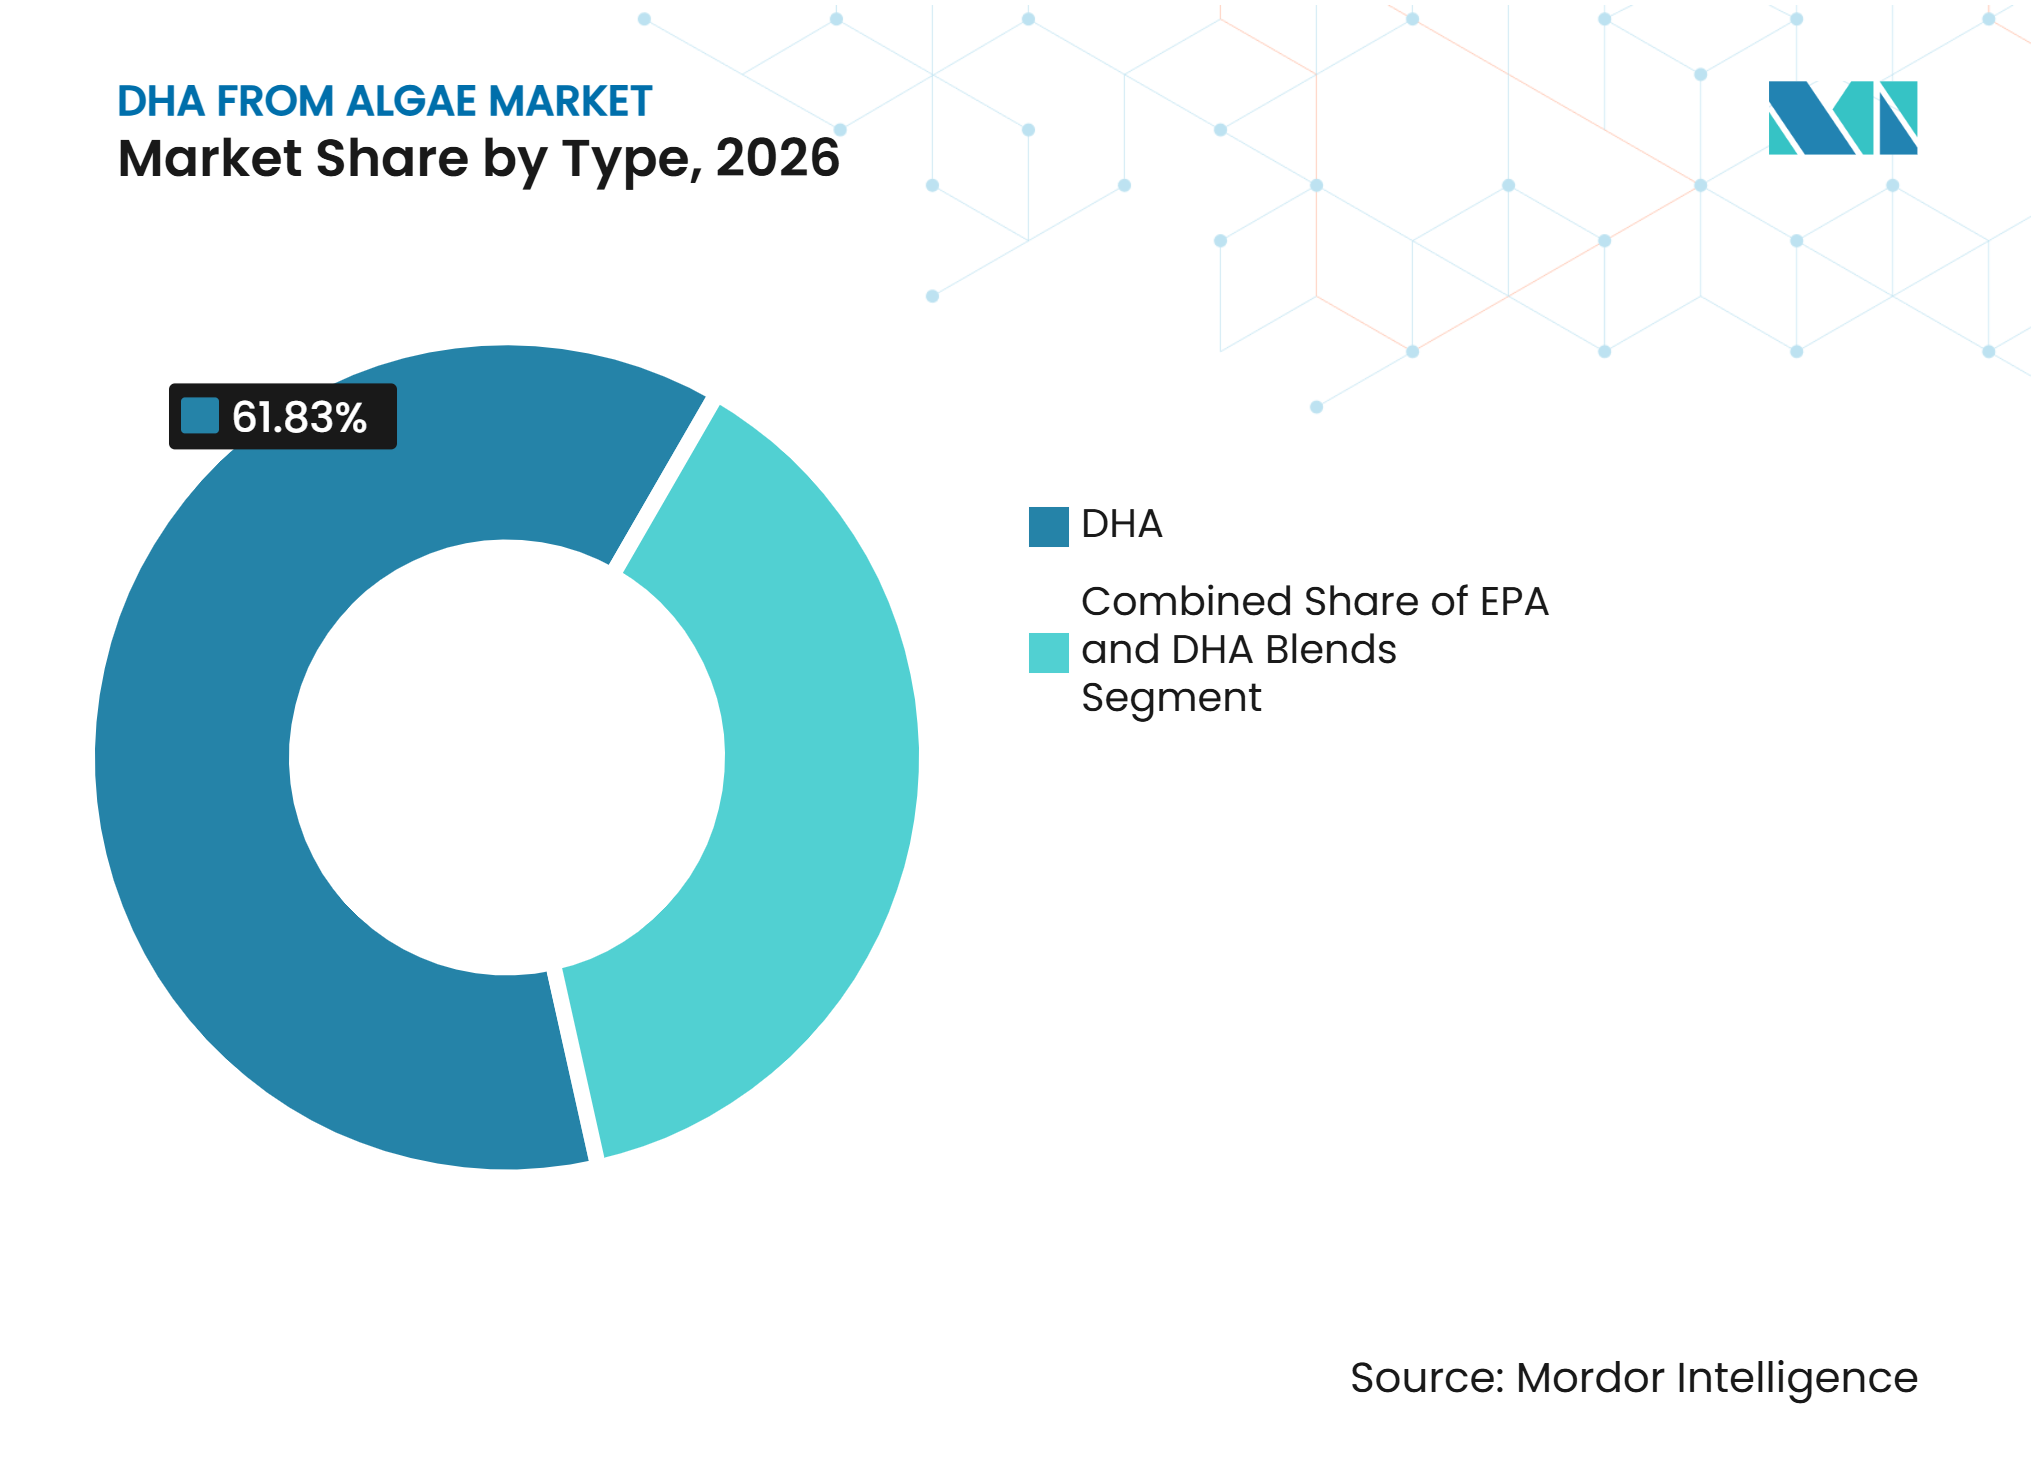
Reines DHA verankert die Nachfrage, während Mischungen expandierenReines DHA hielt im Jahr 2026 einen Marktanteil von 61,83 % am DHA aus Algen Markt. Seine Position spiegelt die langjährige Verwendung in Säuglingsnahrung und Ernährungsprodukten wider, bei denen DHA die zentrale Omega-3-Zutat ist. Die regulatorische und klinische Vertrautheit verleiht reinem DHA eine starke Basis in hochvolumigen Säuglingsnahrungsanwendungen. EPA bleibt in Produkten relevant, die kardiovaskuläre Ernährung, Entzündungsunterstützung oder ein breiteres Fettsäureprofil betonen. Produktteams wählen den Zutatentyp häufig entsprechend der beabsichtigten Gesundheitsaussage und dem Lieferformat aus. Dies macht reines DHA besonders wichtig, wenn klare Spezifikationen und geringe Formulierungskomplexität erforderlich sind.
EPA- und DHA-Mischungen werden bis 2032 voraussichtlich mit einer CAGR von 8,37 % wachsen. Fermentalg brachte im Mai 2026 Omega ΩRIGINS mit 4 EPA-zu-DHA-Verhältnissen, einschließlich einer 2:1-Mischung, für Sporternährungs- und Langlebigkeitsanwendungen in mehreren Lieferformaten auf den Markt. DSM-Firmenich vermarktet zudem life’s Omega O3020 mit einem EPA-zu-DHA-Verhältnis von 1,5:1 und positioniert es als hochwirksame Alternative zu Standard-Fischöl. Produkte mit definierten Verhältnissen geben Marken eine Möglichkeit, Angebote für aktives Altern, kognitive Gesundheit und Sporternährung zu differenzieren. Die DHA aus Algen Branche verzeichnet daher eine Nachfrage nach Mischungen, bei denen die Produktpositionierung mehr als eine einzelne Fettsäure erfordert.



Nach Form:
Öl behält seine Skalierung, während Pulver neue Formate erschließtÖl dominierte im Jahr 2026 mit einem Anteil von 65,38 % die DHA aus Algen Marktgröße. Es ist das Ausgangsmaterial für mehrere nachgelagerte Formate und wird direkt in flüssigen Ernährungsprodukten und Säuglingsnahrung verwendet. Öl unterstützt auch eine breite Palette von Konzentrations- und Mischoptionen für Zutatenlieferanten. Weichkapseln und Kapseln bleiben vertraute Darreichungsformen für Nahrungsergänzungsmittel für Erwachsene. Emulsionen und mikroverkapselte Zutaten dienen spezielleren Verwendungszwecken, bei denen Dispersion, Geschmack oder Dosiergenauigkeit wichtig sind. Öl behält einen praktischen Vorteil, da es in etablierte Verarbeitungs- und Lieferkettensysteme passt.
Pulver wird bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen. Mikroverkapselung ermöglicht die Verwendung von DHA in Trockenmischungen, Gummibärchen, Pulvergetränken und Lebensmittelprodukten, die kein flüssiges Öl aufnehmen können. Der Ansatz kann die Zutat auch während der Verarbeitung und Lagerung schützen, wenn das Wandsystem sorgfältig ausgewählt wird. Die Pulverentwicklung von DSM-Firmenich für Gummibärchen-Anwendungen veranschaulicht, wie Lieferanten Verkapselung nutzen, um die Omega-3-Lieferung über Weichkapseln hinaus zu erweitern. Pulverlieferanten müssen nach wie vor Oxidationsstabilität, Dispergierbarkeit und akzeptablen Geschmack im Endprodukt nachweisen. Diese Anforderungen machen den technischen Service zu einem bedeutenden Differenzierungsmerkmal im DHA aus Algen Markt.
Nach Anwendung:
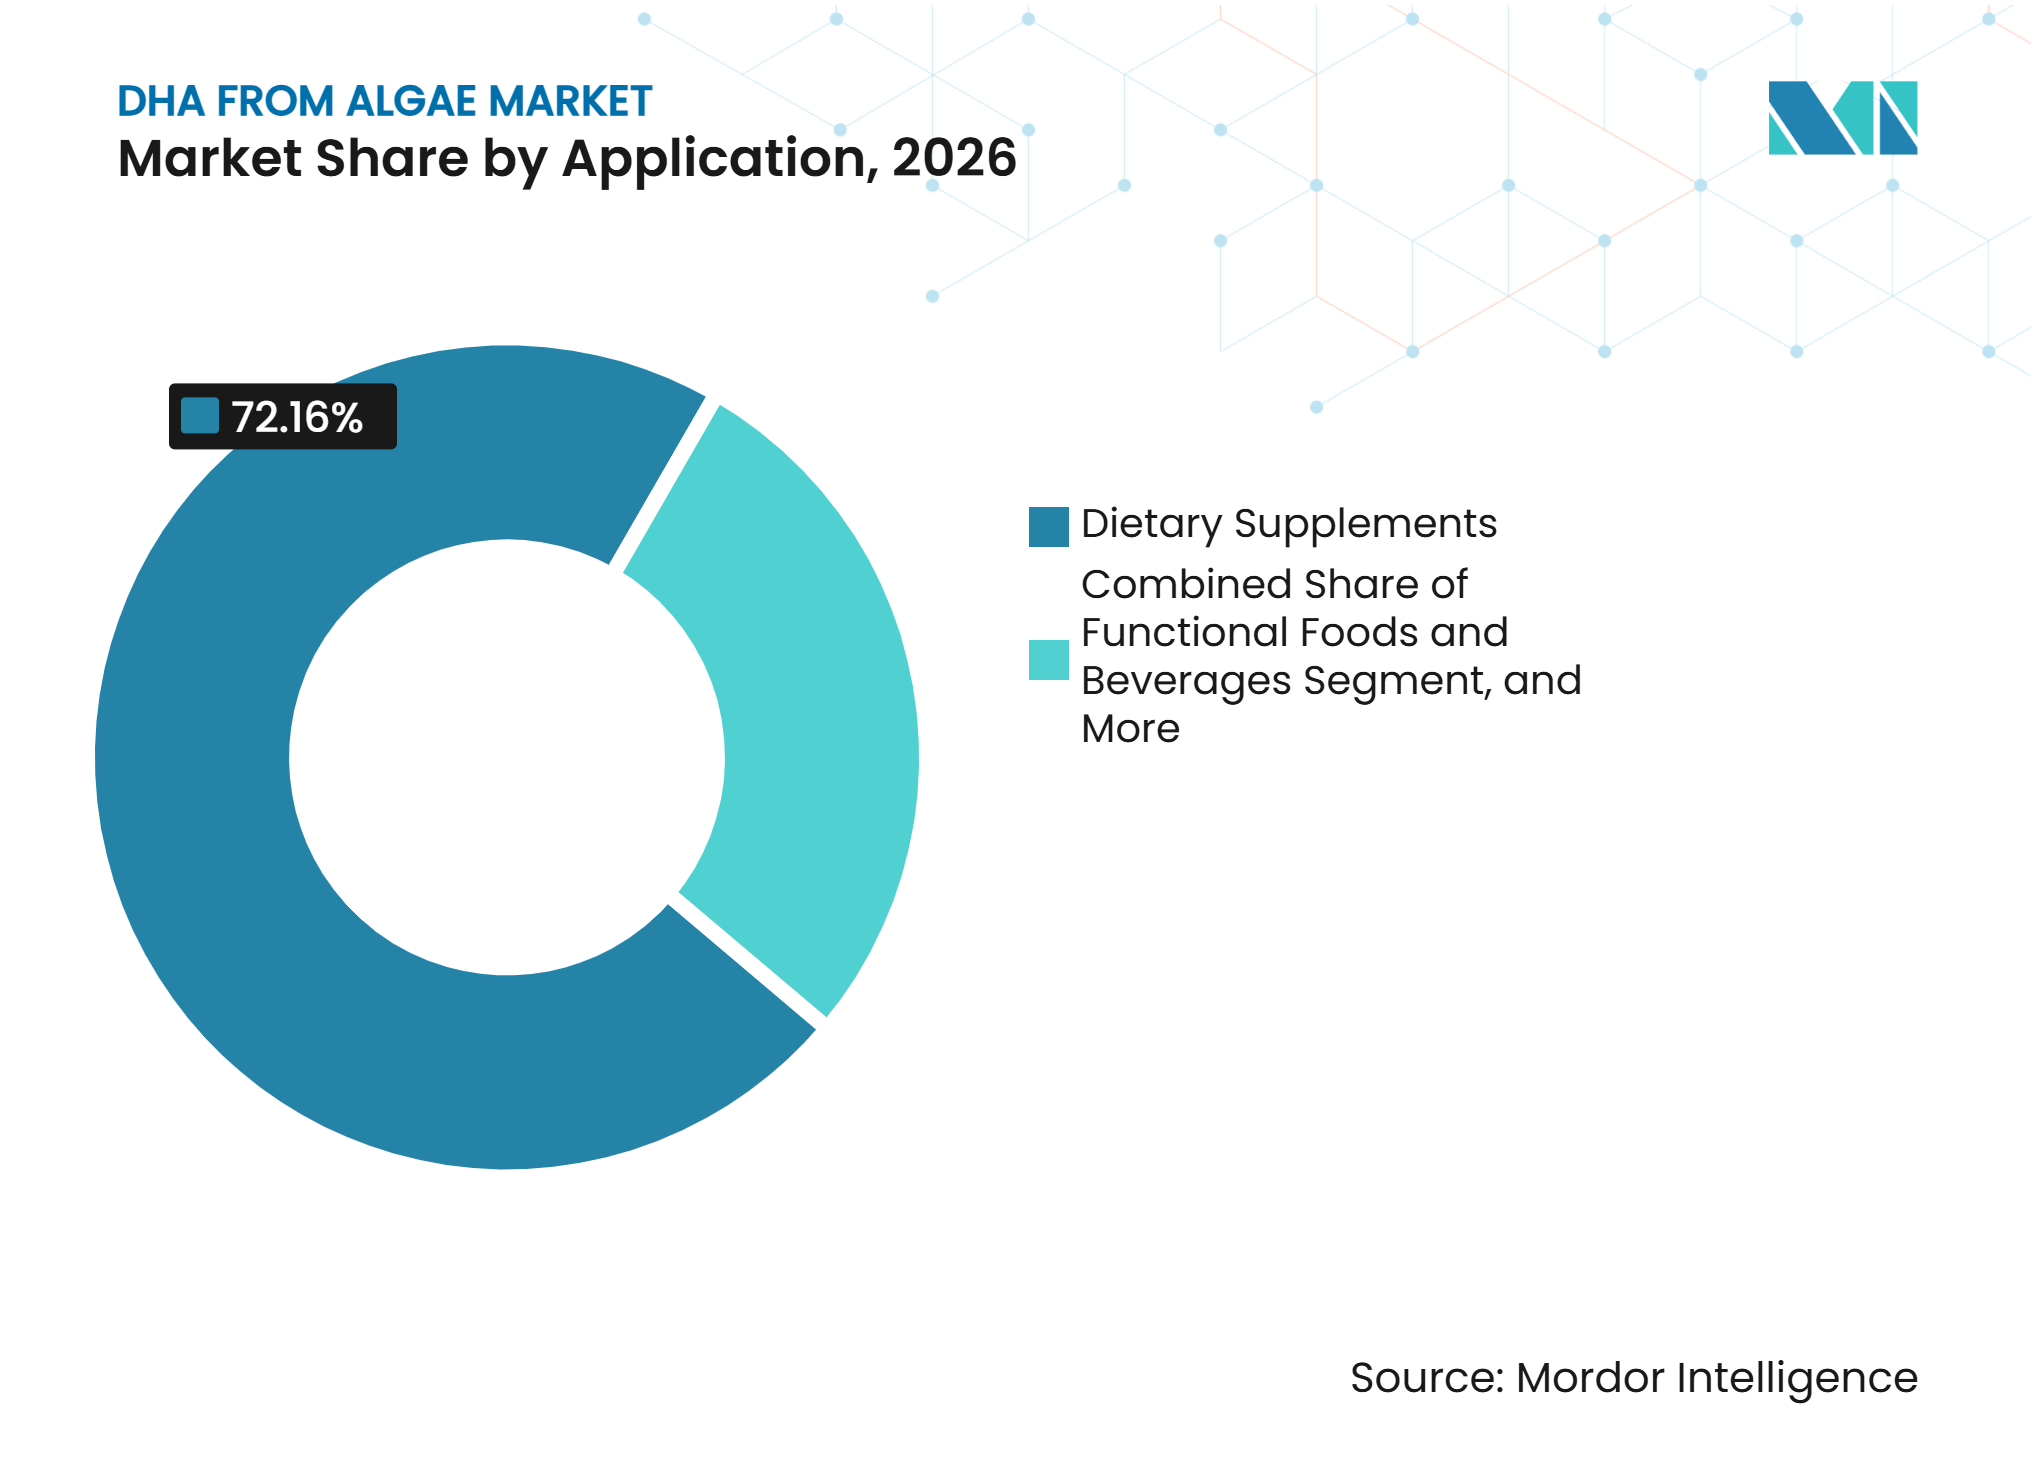
Nahrungsergänzungsmittel führen, während Lebensmittel und Getränke beschleunigenNahrungsergänzungsmittel machten im Jahr 2026 einen Marktanteil von 72,16 % am DHA aus Algen Markt aus. Diese Anwendung profitiert vom etablierten Verbraucherverständnis für Omega-3-Produkte und vertrauten Weichkapselformaten. Aus Algen gewonnene Zutaten bieten Nahrungsergänzungsmittelmarken eine vegane Option für Verbraucher, die Fisch meiden oder eine fischfreie Quelle suchen. Das Segment gibt Marken auch Raum, Reinheits-, Rückverfolgbarkeits- und Nachhaltigkeitsbotschaften in der Produktkommunikation zu nutzen. Säuglingsnahrung bildet eine weitere wichtige Anwendung, da ihre DHA-Nachfrage stärker mit der Compliance als mit dem Ermessensausgaben verknüpft ist. Pharmazeutische und klinische Ernährungsanwendungen sind kleiner, erfordern aber detaillierte Spezifikationen und Qualitätsdokumentation.
Funktionelle Lebensmittel und Getränke werden bis 2032 voraussichtlich mit einer CAGR von 9,02 % expandieren. Das Segment umfasst angereicherte pflanzenbasierte Milchprodukte, Proteingetränke, Gummibärchen, Milchprodukte und andere ernährungsorientierte Lebensmittel. Nanoemulsions- und Pickering-Emulsionsansätze können die Stabilität von DHA in wässrigen Systemen verbessern. Bessere Stabilität gibt Lebensmittelunternehmen einen Weg, DHA hinzuzufügen und dabei die mit marinen Ölen verbundenen Geschmacksprobleme zu begrenzen. Der DHA aus Algen Markt kann von diesem Wandel profitieren, da landbasierte Fermentation mit pflanzenorientierter Produktpositionierung übereinstimmt. Lieferanten müssen nach wie vor nachweisen, dass die Zutat in jeder Lebensmittelmatrix konsistent funktioniert.

Nach Endverbraucher:
Nahrungsergänzungsmittelhersteller bilden die Basis, während Lebensmittelhersteller wachsenHersteller von Nutrazeutika und Nahrungsergänzungsmitteln hielten im Jahr 2026 einen Marktanteil von 55,63 % am DHA aus Algen Markt. Diese Unternehmen waren frühe Nutzer von aus Algen gewonnenen Omega-3-Fettsäuren, da sie Premium-Veganprodukte über etablierte Nahrungsergänzungsmittelkanäle verkaufen können. Ihre Produkte nutzen häufig klare Quellenangaben und praktische Dosierformen zur Unterstützung der Einzelhandelsdifferenzierung. Hersteller von Mütter- und Säuglingsnahrung bilden eine weitere wichtige Endverbrauchergruppe. Ihre Kaufentscheidungen konzentrieren sich auf den Zulassungsstatus, Sicherheitsdaten und eine zuverlässige Versorgung und nicht auf kurzfristige Preisbewegungen. Pharmazeutische und klinische Ernährungsunternehmen benötigen ähnlich detaillierte Qualitätsunterlagen für Verwendungen mit geringerem Volumen und hohen Spezifikationen.
Hersteller von Lebensmitteln und Getränken werden bis 2032 voraussichtlich mit einer CAGR von 8,67 % wachsen. Sie übernehmen Algen-DHA, da Formulierungssysteme die Verwendung von Omega-3-Fettsäuren in gängigen Lebensmittelformaten praktikabler machen. Corbion meldete im ersten Halbjahr 2026 organisches Umsatzwachstum in den Bereichen Lebensmittel und Tiernahrung und identifizierte die Übernahme von AlgaPrime-Produkten unter den relevanten Anwendungen. Diese Kunden benötigen häufig Unterstützung bei Geschmack, Stabilität und Verarbeitungsbedingungen vor der Markteinführung. Der DHA aus Algen Markt wird profitieren, wenn Zutatenlieferanten von der Massenölversorgung in die kollaborative Anwendungsentwicklung übergehen können. Dieser Endverbraucherwandel kann die Nachfrage über konventionelle Nahrungsergänzungsmittelkäufer hinaus ausweiten.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,92 % am DHA aus Algen Markt. Die Region profitiert von reifen Nahrungsergänzungsmittel-Einzelhandelskanälen, aktiver Ernährungsproduktentwicklung und einer starken Basis an Zutaten- und Auftragsherstellern. Die Vereinigten Staaten sind der größte Beitragszahler, da sie über ein breites Nahrungsergänzungsmittel-Ökosystem und einen etablierten regulatorischen Weg für Ernährungszutaten verfügen. Die Informationsanfrage der Lebensmittel- und Arzneimittelbehörde aus dem Jahr 2025 zu den Nährstoffanforderungen für Säuglingsnahrung zeigt, dass DHA Teil einer aktiven politischen Diskussion bleibt. Diese regulatorische Aufmerksamkeit kann den Wert von Lieferanten steigern, die starke Sicherheits- und Dokumentationspakete pflegen. Regionale Marken nutzen auch vegane, Clean-Label- und fischfreie Angaben, um Premium-Omega-3-Produkte zu differenzieren. Die DHA aus Algen Marktgröße in Nordamerika wird durch die Fähigkeit der Region unterstützt, neue Ernährungskonzepte von Zutatenversuchen in Verbraucherprodukte zu überführen.
Asien-Pazifik
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich eine CAGR von 8,11 % verzeichnen. Die Region verbindet eine große Nachfrage nach Säuglingsnahrung mit starkem Interesse an angereicherten Lebensmitteln und wachsender inländischer Fermentationskapazität. China steht im Mittelpunkt dieser Aktivität, da es sowohl eine Produktionsbasis als auch ein großer Markt für Zutaten für die Human- und Tierernährung ist. Corbion erhielt im Juli 2025 chinesische Zulassungen für AlgaPrime DHA und AlgaVia DHA. Sumitomo Corporation unterzeichnete im Januar 2025 auch ein exklusives japanisches Vertriebsabkommen mit Huvepharma für aus Algen gewonnenes DHA. Diese Schritte zeigen, dass lokale Zulassungen und Vertriebspartnerschaften wichtige Marktzugangswege sind. Der DHA aus Algen Marktanteil wird sich wahrscheinlich in Richtung Lieferanten verschieben, die wettbewerbsfähige Produktion mit kommerziellem Zugang im Land verbinden können.
Europa, Naher Osten und Afrika sowie Südamerika
Europa bleibt eine wichtige Verbrauchsregion, da die Überprüfung neuartiger Lebensmittel und Lebensmittelsicherheitsanforderungen für qualifizierte Lieferanten einen klaren Compliance-Rahmen schaffen können. Das Sicherheitsgutachten der Europäischen Behörde für Lebensmittelsicherheit aus dem Jahr 2025 zu Schizochytrium limacinum-Öl unterstützt die Verwendung in Säuglings- und Folgenahrung unter festgelegten Bedingungen. Europäische Kunden legen häufig großen Wert auf Rückverfolgbarkeit, Lebenszyklusdokumentation und Produktaussagen. Corbion veröffentlichte 2026 eine aktualisierte Lebenszyklusanalyse für sein aus Algen gewonnenes Omega-3-DHA-Portfolio und berichtete über geringere Auswirkungen auf den Klimawandel und den Wasserverbrauch im Vergleich zu seinem Benchmark von 2021. Naher Osten und Afrika sowie Südamerika sind kleinere Nachfragebereiche, bieten aber Raum für die Übernahme von Nahrungsergänzungsmitteln, wenn sich Vertrieb und Ernährungsbewusstsein verbessern. Brasilien hat strategische Relevanz als Standort der in Zuckerrohr integrierten Algenfermentationsanlage von Corbion. Der DHA aus Algen Markt kann in diesen gemischten Regionen wachsen, wenn Lieferanten Kosten, Importzugang und Compliance-Faktoren mit lokalen Produktanforderungen in Einklang bringen.
Wettbewerbslandschaft
Marktkonzentration
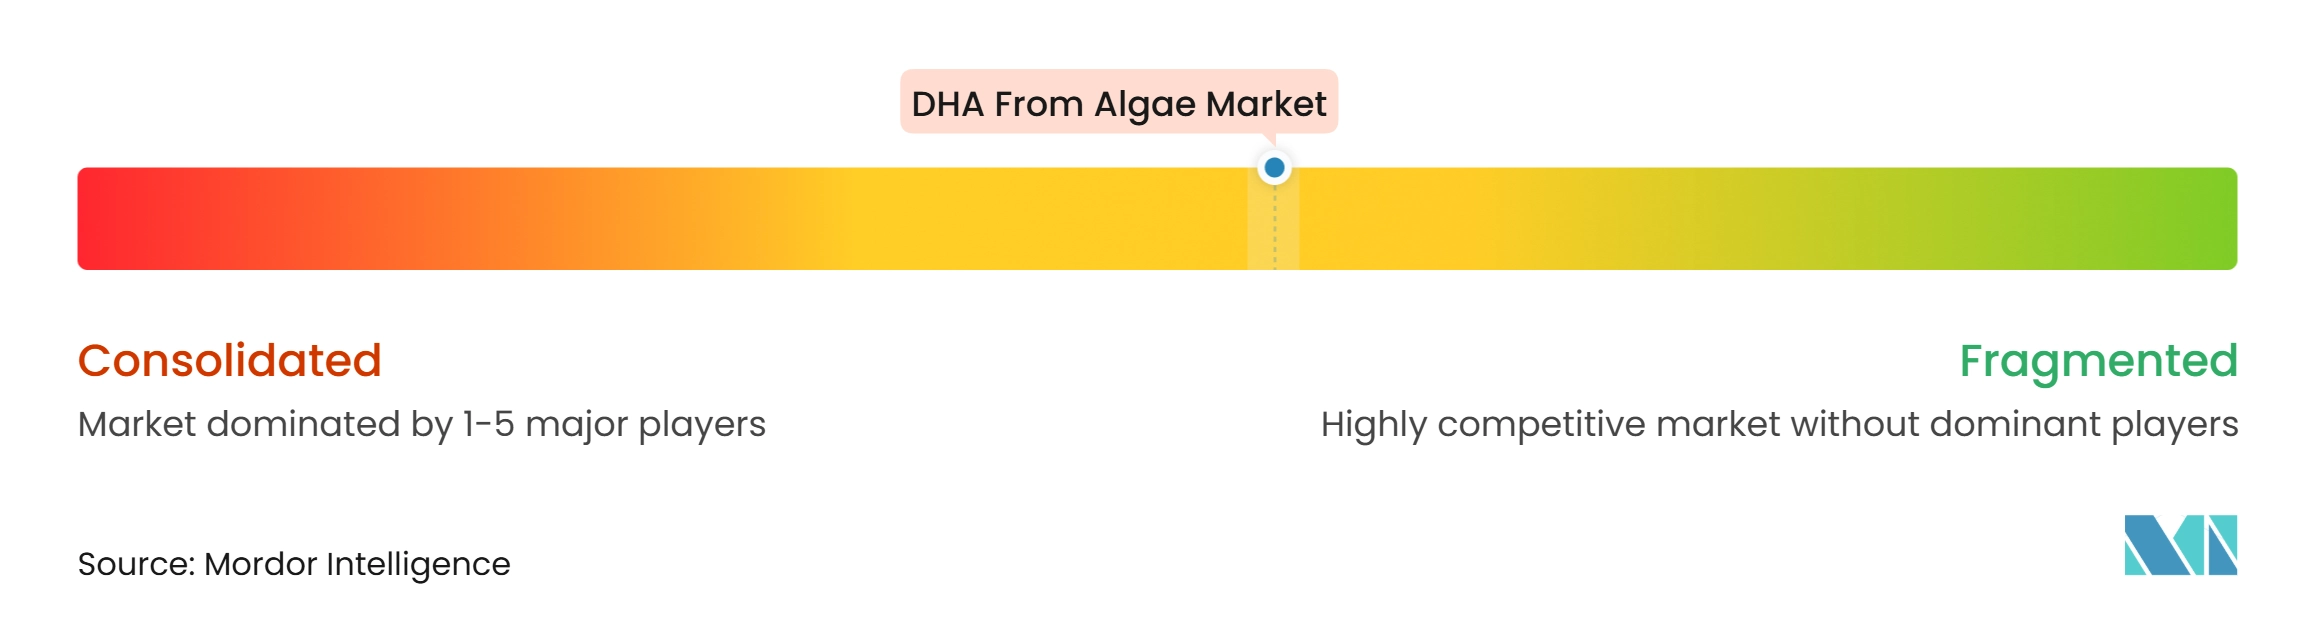
Der DHA aus Algen Markt ist im Bereich der Premium-Humanernährung mäßig konsolidiert. DSM-Firmenich, Corbion und Fermentalg haben sichtbare Positionen auf der Grundlage von Zulassungen, Fermentationskapazität und Kundenzugang. Ihr Vorteil beruht auf der Integration von Stammwissen, kontrollierter Produktion und Anwendungsunterstützung. Corbion gab im April 2026 ein US-Patent für eine lysierte Algenzellsuspension in Öl mit einem DHA-reichen Omega-3-Profil bekannt. DSM-Firmenich berichtete auch über seinen erfolgreichen Patentrechtsstreit aus dem Jahr 2025 gegen Mara Renewables im Vereinigten Königreich. Diese Maßnahmen zeigen, dass proprietäre Produktions- und Extraktionsmethoden wichtige Wettbewerbsvorteile sind.
Technologie ist ein wichtiger Weg zu zusätzlichem Marktanteil. Lieferanten entwickeln mikroverkapselte Pulver, Emulsionen und Öle, die auf Lebensmittel-, Säuglingsnahrung-, Nahrungsergänzungsmittel-, Tiernahrung- und Aquakulturanwendungen zugeschnitten sind. DSM-Firmenich brachte im April 2026 Veramaris O3 Max Pure als Mikroalgenöl mit einem EPA-zu-DHA-Verhältnis von 3:2 für Tiernahrungsanwendungen auf den Markt. Fermentalg brachte im Mai 2026 Omega ΩRIGINS unter Verwendung patentierter Schizochytrium limacinum-Fermentation und 4 EPA-zu-DHA-Verhältnissen auf den Markt. Diese Produkte erfüllen unterschiedliche Formulierungsanforderungen, ohne auf ein einziges generisches Öl angewiesen zu sein. Die DHA aus Algen Branche belohnt Unternehmen, die sowohl technische Leistung als auch einen klaren Anwendungsfall vorweisen können.
Kosten und Kapazität werden zu immer bedeutenderen Wettbewerbsfaktoren. Größere Fermentationsanlagen können die Stückkosten senken, obwohl nur validierte Qualitätssysteme streng regulierte Ernährungsanwendungen bedienen können. Kreislaufrohstoffe können die Wirtschaftlichkeit verbessern und Lieferanten gleichzeitig dabei helfen, Kundenerwartungen an Beschaffung und Umweltberichterstattung zu erfüllen. Das Lebenszyklusupdate von Corbion aus dem Jahr 2026 verknüpfte sein aus Algen gewonnenes Portfolio mit messbaren Verbesserungen bei Klima- und Wasserindikatoren. Neue Marktteilnehmer können Chancen in der Tierernährung und bei Lebensmittelanwendungen finden, wo die Kundenqualifizierung sich von der Säuglingsnahrung unterscheiden kann. Der DHA aus Algen Markt bleibt für kleinere Unternehmen schwierig, wenn ihnen geschützte Prozesse, ausreichende Validierungsdaten oder Kundensupportressourcen fehlen. Der Wettbewerb wird daher wahrscheinlich zwischen differenzierten Premium-Lieferanten und Produzenten, die auf Volumen und Kosten konkurrieren, aufgeteilt bleiben.
DHA aus Algen Branchenführer
-
BASF SE
-
Cargill, Incorporated
-
Lonza Group Ltd.
-
dsm-firmenich
-
Qualitas Health
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
DHA aus Algen Markt Unternehmen in diesem Bericht
- Algarithm Ingredients
- Algatechnologies Ltd.
- AlgaeCytes Ltd.
- Archer Daniels Midland Company
- BASF
- Cargill
- Corbion N.V.
- Cellana, Inc.
- Cabio Bioengineering (Wuhan) Co., Ltd.
- dsm-firmenich
- Far East Microalgae Industries
- Fermentalg SA
- Huison Biotech
- JC Biotech Pvt. Ltd.
- KD Pharma Group
- Kingdomway Group
- Lonza Group Ltd.
- Mara Renewables Corporation
- Nordic Naturals
- Polaris Nutritional Lipids
- Qualitas Health
- Shaanxi Sciphar Biotechnology
- Sophie’s Bionutrients
- Veramaris V.O.F.
Neueste Industrielle Entwicklungen in DHA aus Algen Markt
- Mai 2026: Fermentalg brachte Omega ΩRIGINS auf den Markt, ein hochwirksames Algen-Omega-3-Öl aus einer patentierten Schizochytrium limacinum-Fermentation, erhältlich in 4 EPA:DHA-Verhältnissen, einschließlich einer 2:1-Hauptmischung für Sporternährungs- und Langlebigkeitsanwendungen in mehreren Lieferformaten.
- April 2026: Corbion gab ein US-Patent bekannt, das das Flüssigkeitssuspensionsdesign lysierter Algenzellen in Öl mit einem DHA-reichen Omega-3-Profil abdeckt, das in seinem AlgaPrime DHA LS-Produkt für Aquakultur, Tierernährung und Tiernahrung verwendet wird.
- April 2026: dsm-firmenich stellte Veramaris O3 Max Pure auf dem Petfood Forum 2026 vor, ein Mikroalgenöl mit einem EPA:DHA-Verhältnis von 3:2, das durch Fermentation in geschlossenen Systemen als veganer, nicht-GVO-Fischölersatz für Tiernahrungsformulierungen hergestellt wird.
- November 2025: Corbion startete seine BRIGHT 2030-Strategie und identifizierte weitere Algenfermentationsaktivitäten in Tiernahrung und Humanernährung als strategische Priorität.
Globaler DHA aus Algen Marktbericht – Umfang
Der DHA aus Algen Markt bezieht sich auf die globale Branche, die an der Produktion, dem Vertrieb und der Vermarktung von Docosahexaensäure (DHA) aus Algenquellen, hauptsächlich Mikroalgen, beteiligt ist. DHA ist eine langkettige Omega-3-Fettsäure, die eine entscheidende Rolle bei der Gehirnentwicklung, der kognitiven Funktion, der Augengesundheit, der kardiovaskulären Gesundheit und dem allgemeinen Wohlbefinden spielt. Algenbasiertes DHA dient als nachhaltige, vegetarische und vegane Alternative zu aus Fisch gewonnenen Omega-3-Ölen und bietet eine direkte DHA-Quelle ohne Abhängigkeit von marinen Fischereien.
Der DHA aus Algen Markt ist nach Typ in DHA, EPA und EPA- & DHA-Mischungen segmentiert. Nach Form ist der Markt in Öl, Pulver, Weichkapseln und Kapseln sowie Emulsionen und mikroverkapseltes Pulver unterteilt. Nach Anwendung ist der Markt in Säuglingsnahrung, Nahrungsergänzungsmittel, funktionelle Lebensmittel und Getränke, Pharmazeutika und klinische Ernährung, Tierfutter und Aquakultur sowie Kosmetik und Körperpflege segmentiert.
Nach Endverbraucher ist der Markt in Hersteller von Säuglings- und Mütternahrung, Hersteller von Nutrazeutika und Nahrungsergänzungsmitteln, Hersteller von Lebensmitteln und Getränken, pharmazeutische und klinische Ernährungsunternehmen sowie sonstige Endverbraucher segmentiert. Geografisch wird der Markt in Nordamerika (Vereinigte Staaten, Kanada, Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und übriges Europa), Asien-Pazifik (China, Japan, Indien, Australien, Südkorea und übriger Asien-Pazifik-Raum), Naher Osten & Afrika (GCC, Südafrika und übriger Naher Osten & Afrika) sowie Südamerika (Brasilien, Argentinien und übriges Südamerika) analysiert.
Segmentierungsübersicht
| DHA |
| EPA |
| EPA- und DHA-Mischungen |
| Öl |
| Pulver |
| Weichkapseln und Kapseln |
| Emulsionen und mikroverkapseltes Pulver |
| Säuglingsnahrung |
| Nahrungsergänzungsmittel |
| Funktionelle Lebensmittel und Getränke |
| Pharmazeutika und klinische Ernährung |
| Tierfutter und Aquakultur |
| Kosmetik und Körperpflege |
| Hersteller von Säuglings- und Mütternahrung |
| Hersteller von Nutrazeutika und Nahrungsergänzungsmitteln |
| Hersteller von Lebensmitteln und Getränken |
| Pharmazeutische und klinische Ernährungsunternehmen |
| Sonstige Endverbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | DHA | |
| EPA | ||
| EPA- und DHA-Mischungen | ||
| Nach Form | Öl | |
| Pulver | ||
| Weichkapseln und Kapseln | ||
| Emulsionen und mikroverkapseltes Pulver | ||
| Nach Anwendung | Säuglingsnahrung | |
| Nahrungsergänzungsmittel | ||
| Funktionelle Lebensmittel und Getränke | ||
| Pharmazeutika und klinische Ernährung | ||
| Tierfutter und Aquakultur | ||
| Kosmetik und Körperpflege | ||
| Nach Endverbraucher | Hersteller von Säuglings- und Mütternahrung | |
| Hersteller von Nutrazeutika und Nahrungsergänzungsmitteln | ||
| Hersteller von Lebensmitteln und Getränken | ||
| Pharmazeutische und klinische Ernährungsunternehmen | ||
| Sonstige Endverbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach DHA aus Algen an?
Die Nachfrage wird durch fischfreie Positionierung, kontrollierte Fermentation, Anforderungen an Säuglingsnahrung und die Verwendung in Lebensmittel- und Getränkeprodukten unterstützt. Kontrollierte Produktion kann Marken eine besser planbare Zutatenquelle als marine Lieferketten bieten. Vegane Zertifizierung, Quellenrückverfolgbarkeit und das Fehlen von Fischgeruch können einem Fertigprodukt helfen, sich in Premium-Nahrungsergänzungsmittelkanälen abzuheben. Produktentwickler sehen auch mehr Möglichkeiten, da Verkapselungs- und Emulsionssysteme sich verbessern. Diese technischen Fortschritte machen es praktikabler, DHA in Gummibärchen, Pulverprodukten, Getränken und angereicherten Lebensmitteln zu verwenden.
Wie groß ist der DHA aus Algen Sektor?
Er wird voraussichtlich von 2,22 Milliarden USD im Jahr 2026 auf 3,45 Milliarden USD bis 2032 wachsen, mit einer CAGR von 7,75 % von 2027 bis 2032. Die Prognose spiegelt die Nachfrage aus etablierten Nahrungsergänzungsmittelanwendungen und regulierter Säuglingsnahrung sowie neueren Lebensmittel- und Getränkeanwendungen wider.
Welcher DHA aus Algen Produkttyp führt beim Umsatz?
Reines DHA führt mit einem Anteil von 61,83 % im Jahr 2026, während EPA- und DHA-Mischungen bis 2032 voraussichtlich mit einer CAGR von 8,37 % wachsen werden. Reines DHA profitiert von der etablierten Verwendung in Säuglingsnahrung und anderen Ernährungsprodukten, die eine fokussierte DHA-Spezifikation benötigen. Mischungen geben Marken eine Möglichkeit, breitere Omega-3-Produkte für aktives Altern, Sporternährung und kognitive Gesundheitspositionierung zu formulieren. Produzenten reagieren mit Produkten, die definierte EPA-zu-DHA-Verhältnisse anstelle einer einzigen Standardzusammensetzung bieten.
Warum gewinnt DHA-Pulver an Aufmerksamkeit?
Pulver wird voraussichtlich mit einer CAGR von 8,91 % expandieren, da Verkapselung Gummibärchen-, Trockenmischungs- und angereicherte Lebensmittelanwendungen unterstützt. Diese Form gibt Herstellern mehr Möglichkeiten, DHA dort einzusetzen, wo ein flüssiges Öl schwer zu verarbeiten wäre oder die Textur beeinflussen würde. Das Verkapselungssystem muss die Zutat während der Herstellung und Lagerung schützen. Lieferanten müssen auch Dispergierbarkeit, Stabilität und akzeptable sensorische Eigenschaften im Endprodukt nachweisen. Diese Anforderungen erklären, warum Formulierungsexpertise genauso wichtig sein kann wie die grundlegende Zutatenversorgung.
Welche Region expandiert am schnellsten bei aus Algen gewonnenem DHA?
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,11 % wachsen, unterstützt durch Produktzulassungen, Vertriebspartnerschaften sowie Lebensmittel- und Ernährungsnachfrage. China bleibt sowohl als Produktionszentrum als auch als wichtiges Ziel für Zutaten für die Human- und Tierernährung bedeutsam. Japan ist ebenfalls relevant, da Vertriebspartnerschaften den Zugang zu aus Algen gewonnenem DHA für Nahrungsergänzungsmittel- und Säuglingsnahrungskunden verbessern. Unternehmen, die in der Region wachsen möchten, benötigen lokale Zulassungen, etablierte Handelspartner und Produkte, die auf regionale Ernährungsanwendungen zugeschnitten sind.