
Tamaño y Participación del Mercado de DHA de Algas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.38 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.75 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de DHA de Algas por Mordor Intelligence
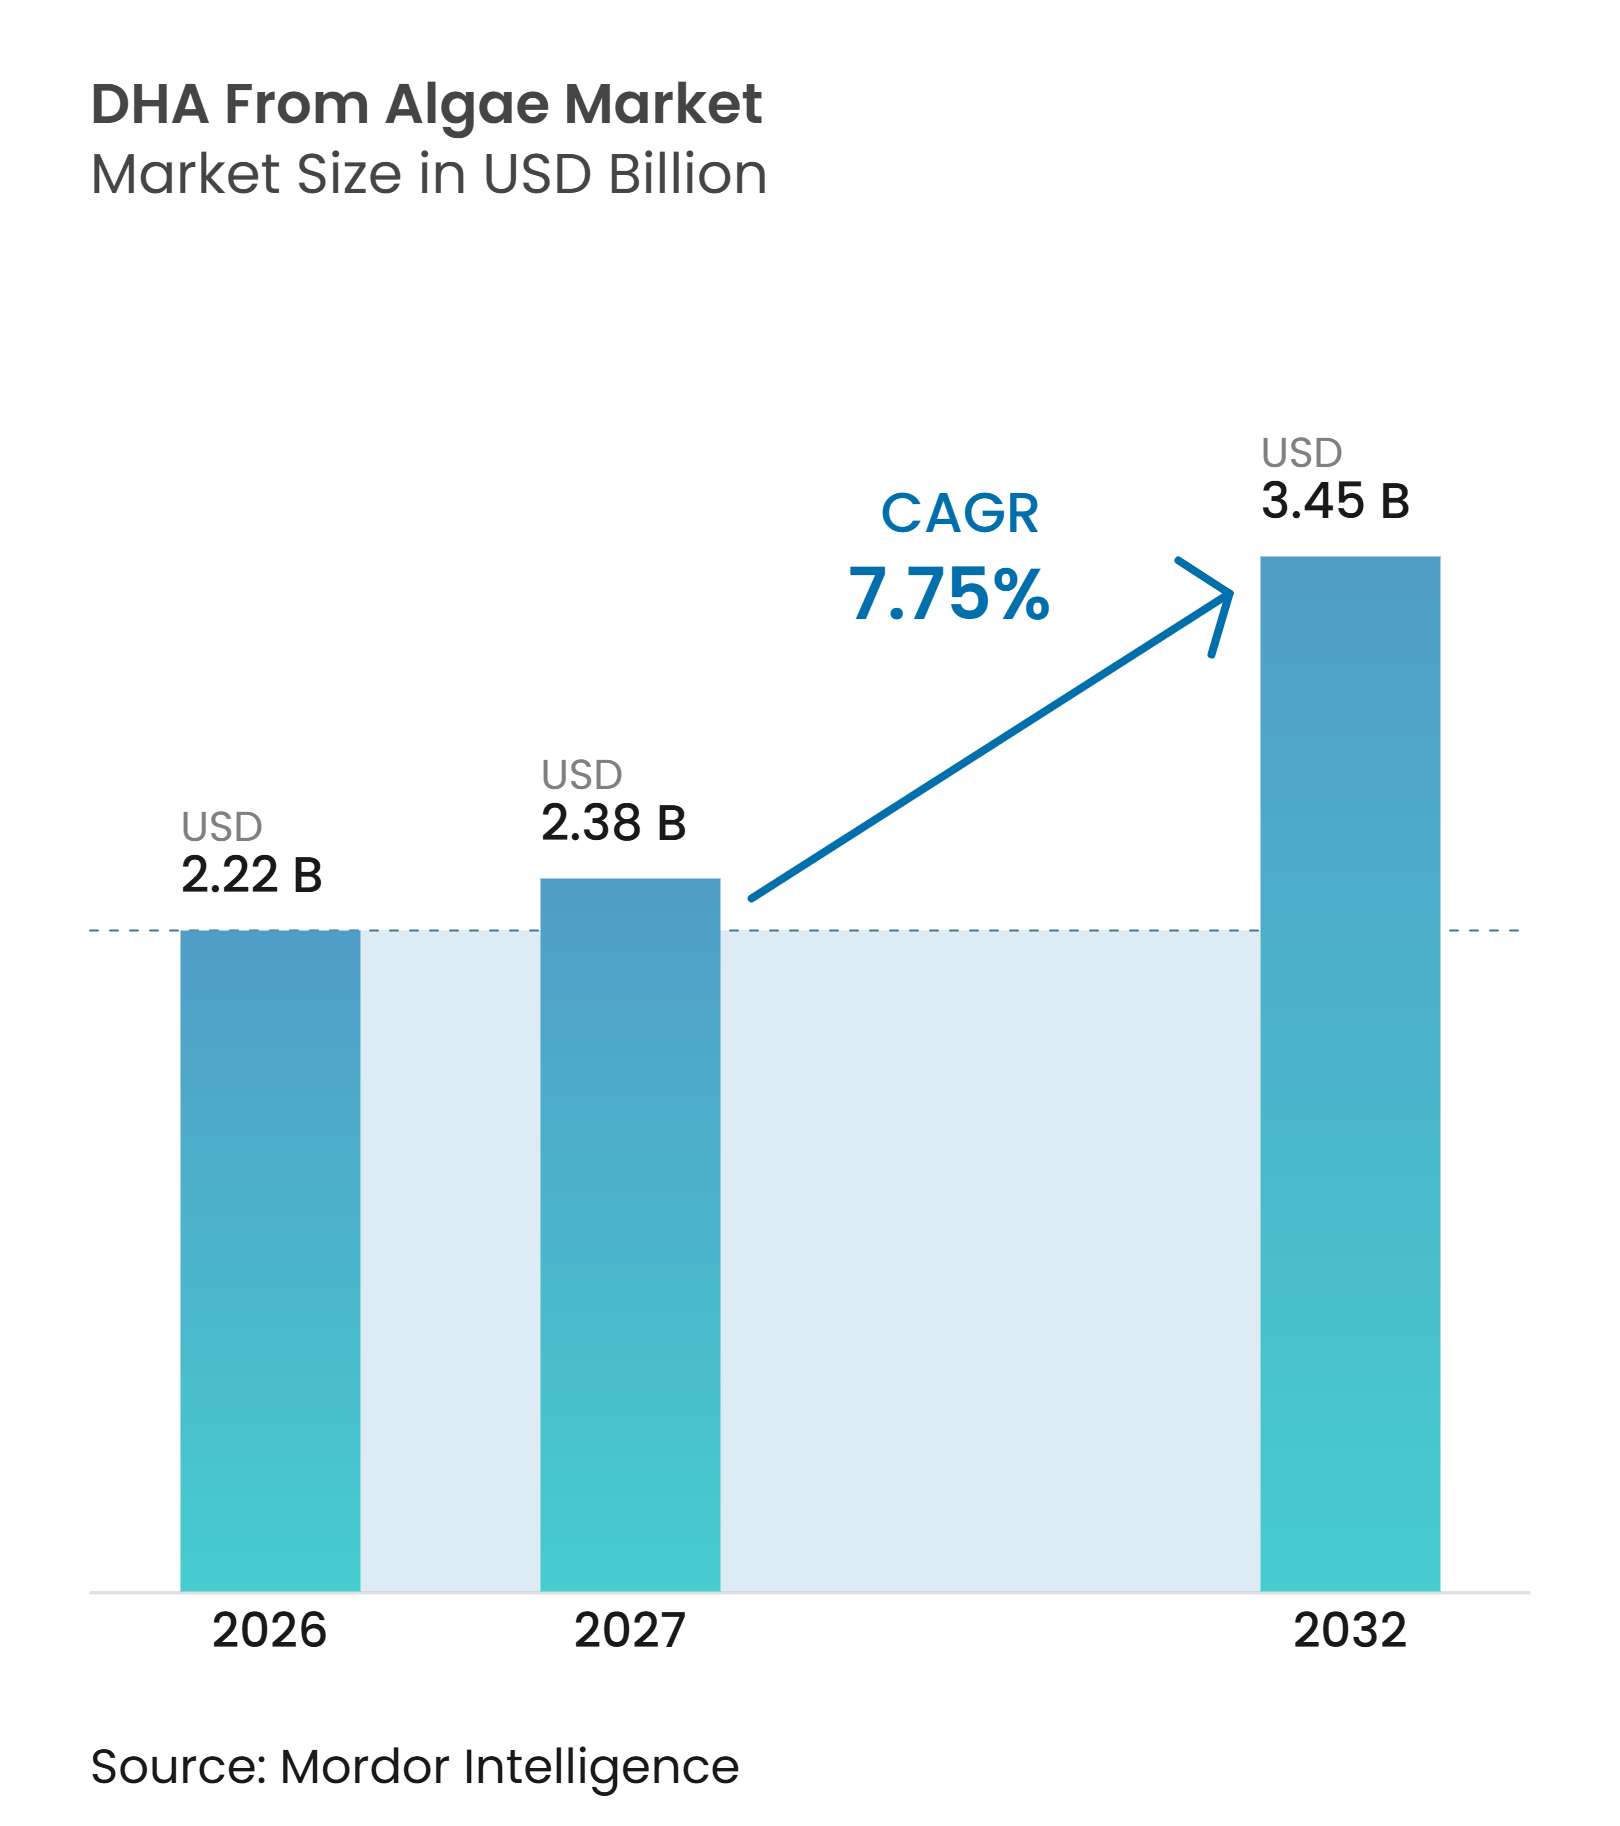
Se proyecta que el tamaño del Mercado de DHA de Algas se expanda desde 2,22 mil millones de USD en 2026 y 2,38 mil millones de USD en 2027 hasta 3,45 mil millones de USD en 2032, registrando una CAGR del 7,75% entre 2027 y 2032.
La categoría está evolucionando más allá de ser un simple sustituto del aceite de pescado, ya que la fermentación controlada ofrece a las marcas de nutrición una fuente de DHA más predecible. Las preocupaciones de suministro en torno a los aceites marinos han hecho que la trazabilidad, los calendarios de producción estables y el posicionamiento sin pescado sean más importantes en las decisiones de calificación de clientes. La fermentación de algas también respalda el posicionamiento de productos veganos y con etiqueta limpia, lo que puede ser relevante en suplementos, nutrición prenatal y alimentos fortificados. El progreso técnico en encapsulación y emulsiones está ampliando la gama de productos que pueden incluir DHA sin un fuerte sabor marino. El mercado de DHA de algas depende, por tanto, de proveedores que puedan combinar fermentación confiable, documentación regulatoria y soporte de aplicaciones.
Conclusiones Clave del Informe
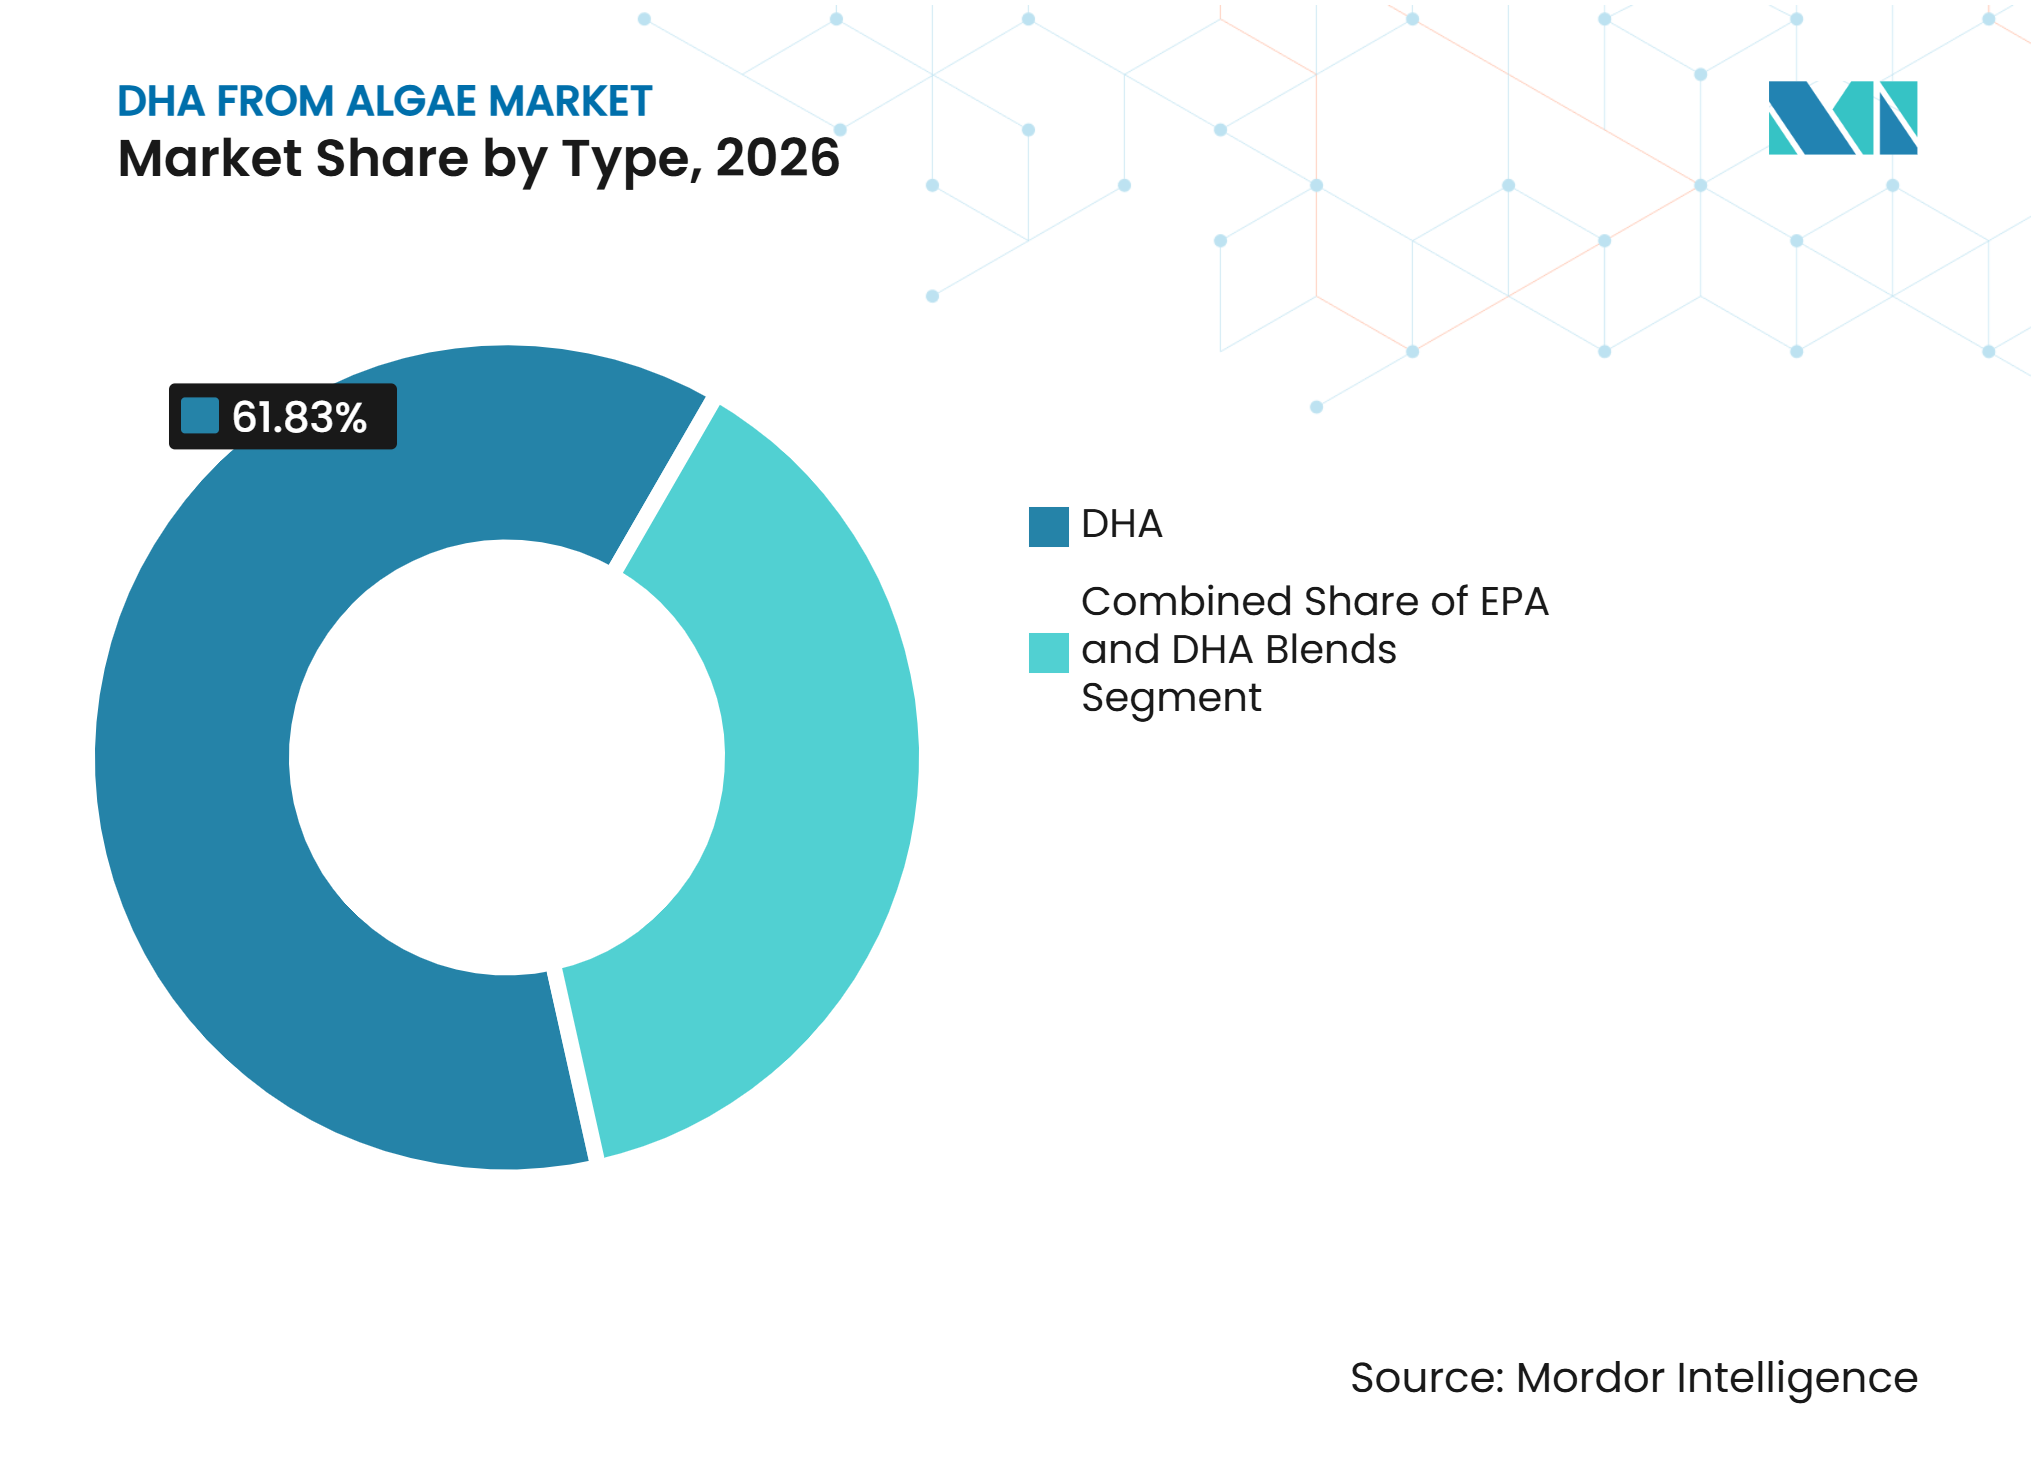
- Por tipo, el DHA representó el 61,83% de la participación del mercado de DHA de algas en 2026, mientras que se proyecta que las mezclas de EPA y DHA crezcan a una CAGR del 8,37% hasta 2032.
- Por forma, el aceite representó el 65,38% del tamaño del mercado de DHA de algas en 2026, mientras que se prevé que el polvo se expanda a una CAGR del 8,91% hasta 2032.
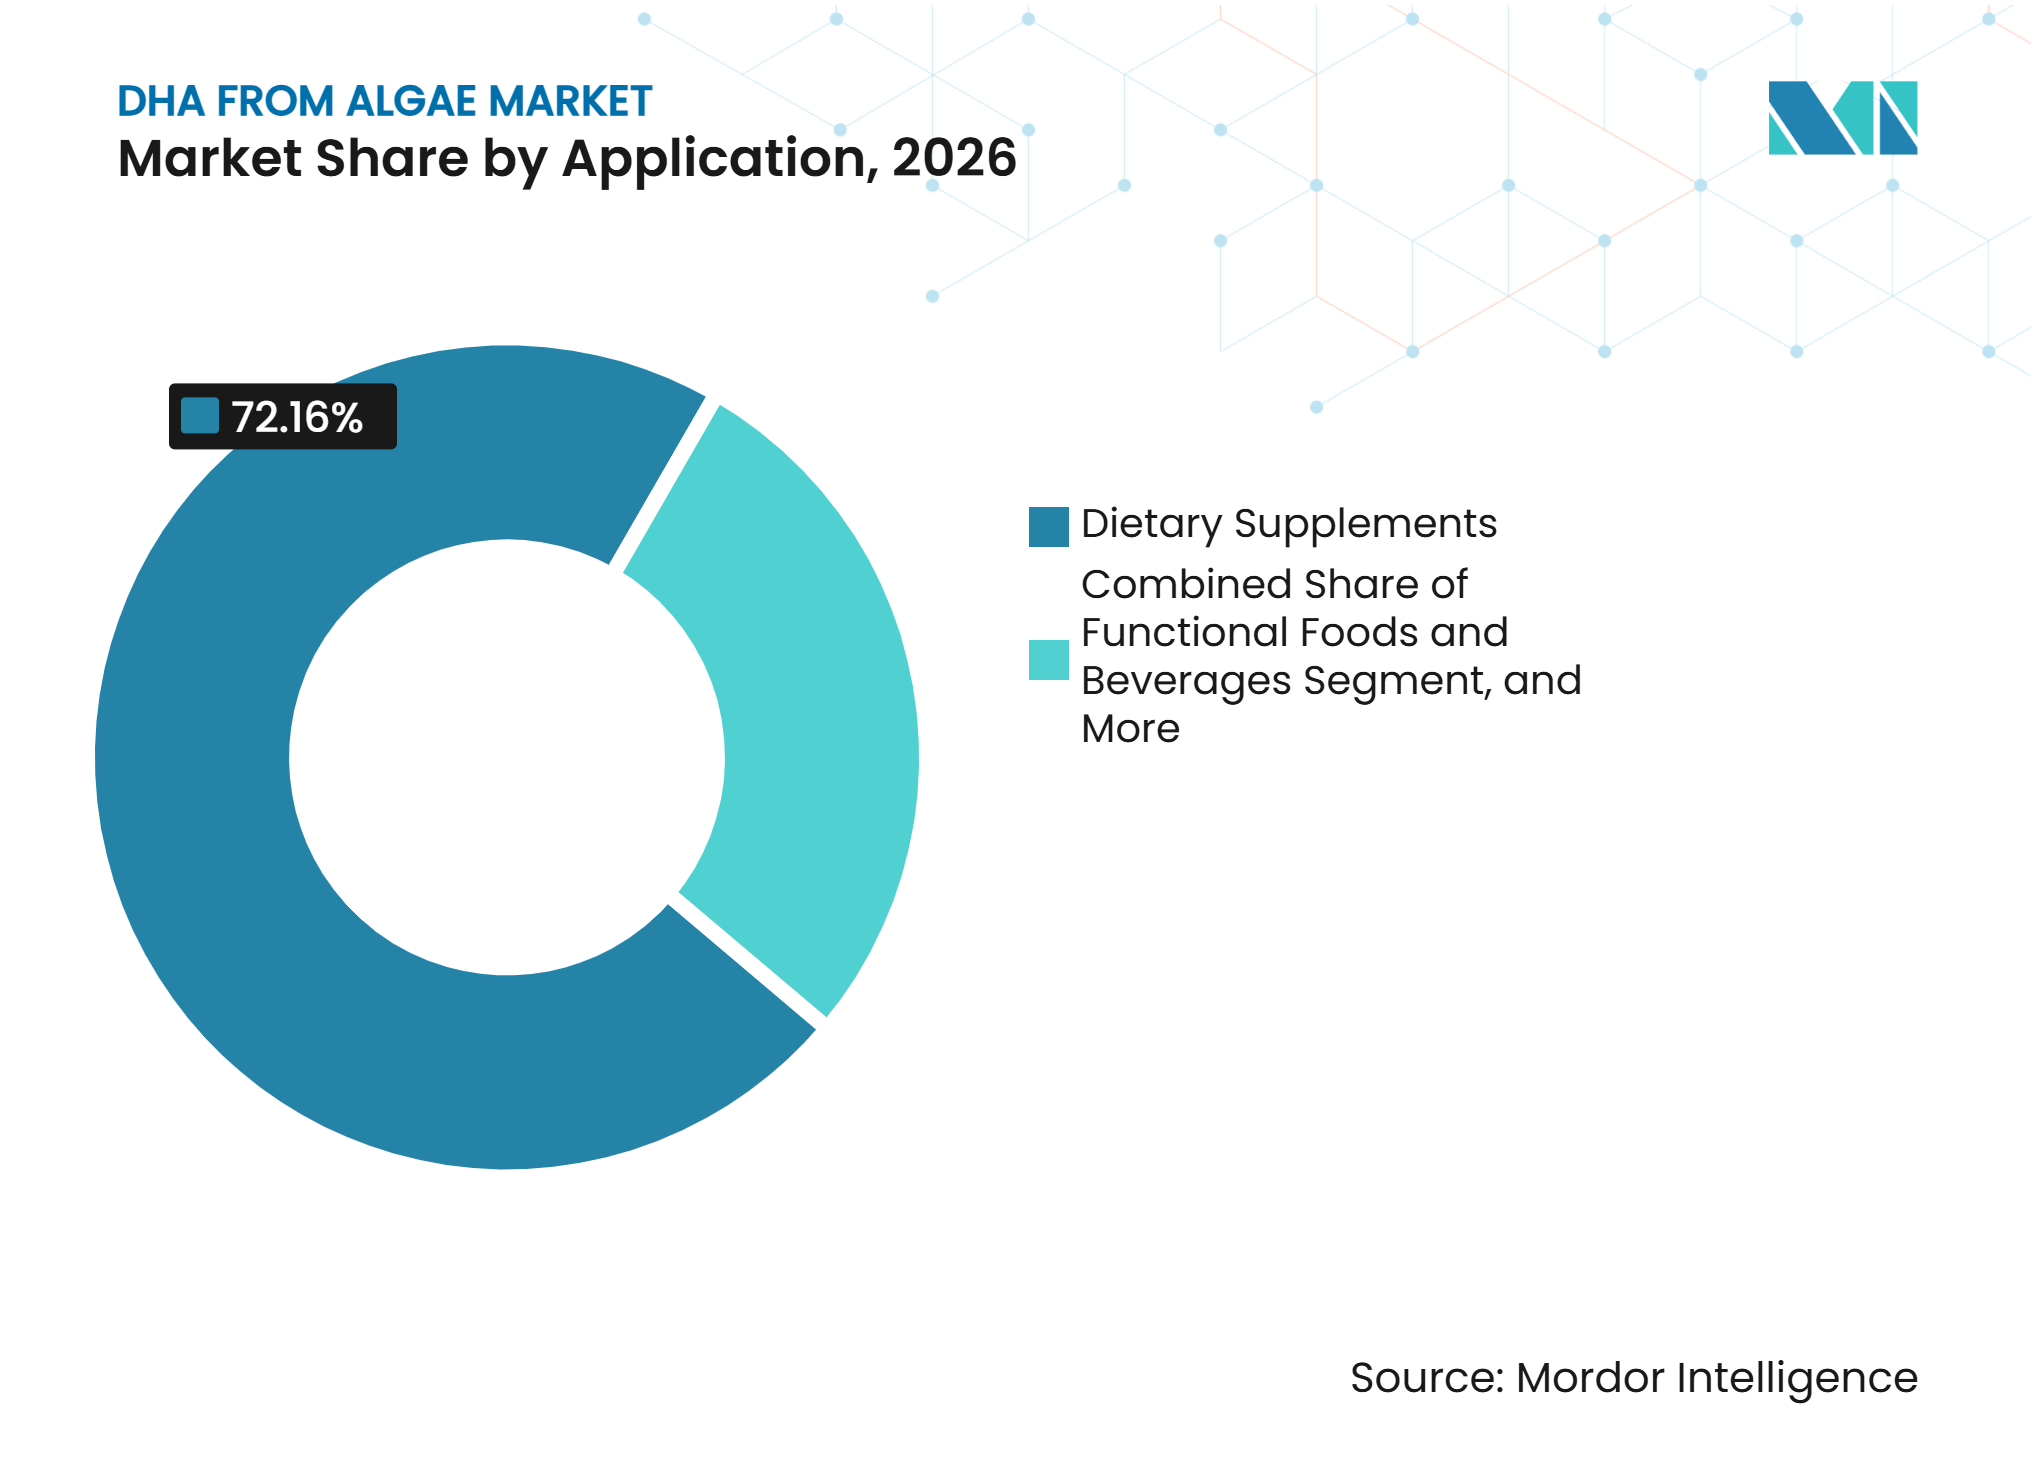
- Por aplicación, los suplementos dietéticos lideraron con una participación de ingresos del 72,16% en 2026, mientras que se prevé que los alimentos y bebidas funcionales crezcan a una CAGR del 9,02% hasta 2032.
- Por usuario final, los fabricantes de nutracéuticos y suplementos mantuvieron una participación del 55,63% en 2026, mientras que se espera que los fabricantes de alimentos y bebidas registren una CAGR del 8,67% hasta 2032.
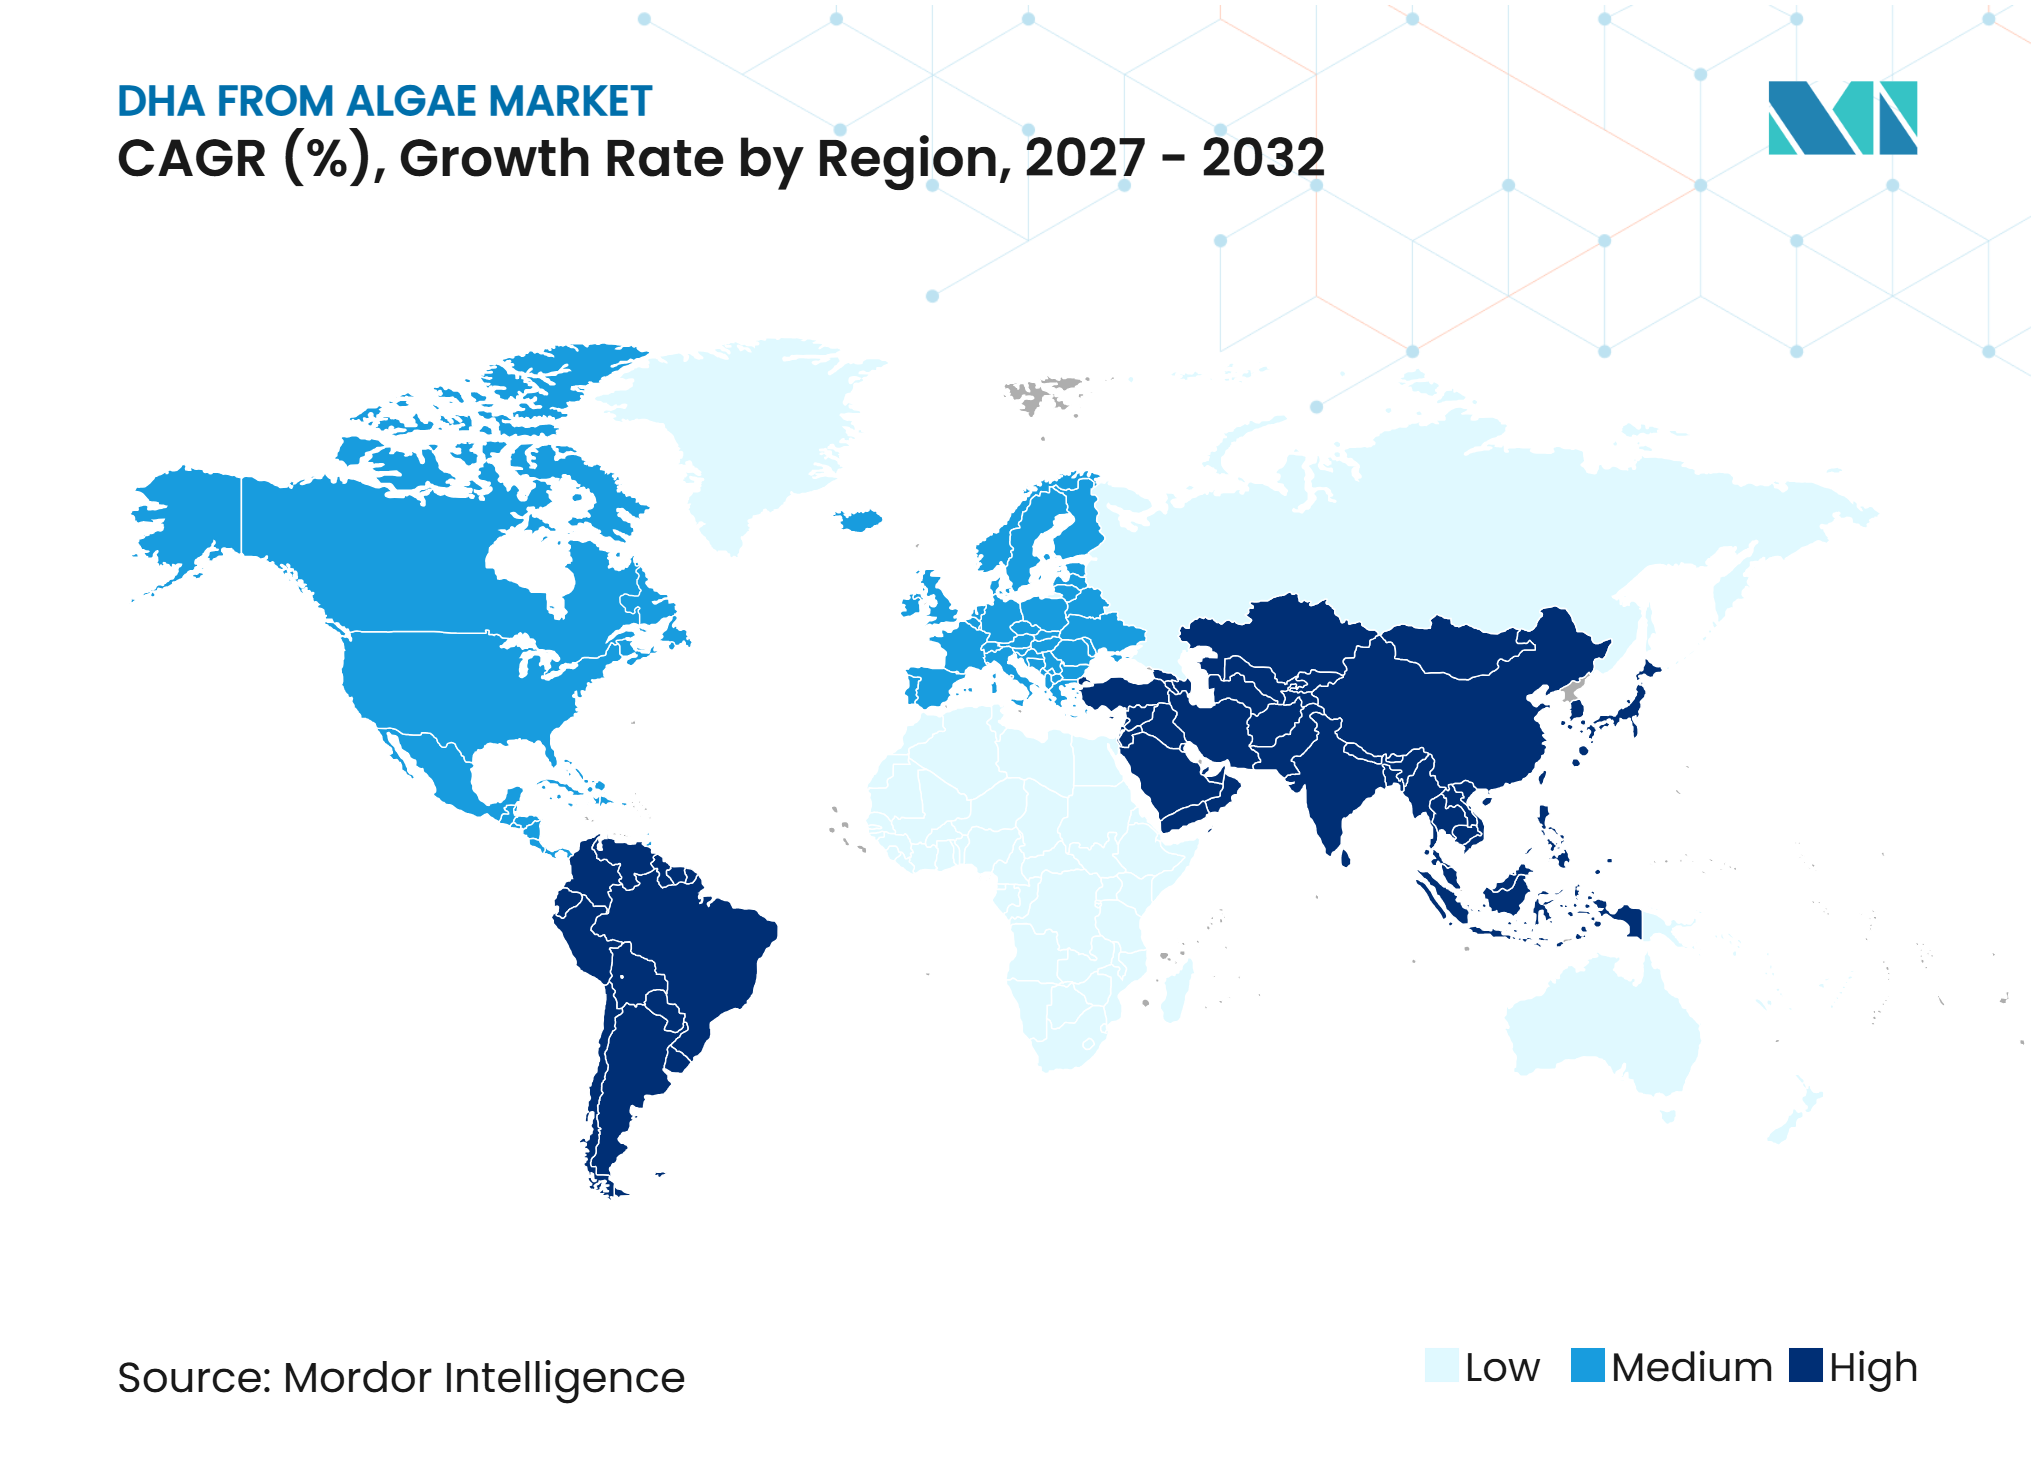
- Por geografía, América del Norte mantuvo una participación del 38,92% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,11% hasta 2032.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia por Omega-3 de Origen Vegetal e Independiente del Pescado | +2.1% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Estandarización del DHA en Fórmula Infantil | +1.8% | Global, mayor influencia regulatoria en la UE, China e India | Mediano plazo (2-4 años) |
| Premiumización de la Nutrición Prenatal y en las Primeras Etapas de la Vida | +1.4% | América del Norte, Europa Occidental y Australia | Mediano plazo (2-4 años) |
| DHA de Algas en Alimentos y Bebidas Funcionales | +1.3% | Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Materias Primas Circulares y Economía de la Fermentación | +0.9% | Global, con ganancias tempranas en América Latina y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Intensificación de Cepas y Procesos para Mayor Potencia de DHA | +0.8% | Global, con concentración de I+D en Europa, Estados Unidos y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preferencia por Omega-3 de Origen Vegetal e Independiente del Pescado
La demanda de productos omega-3 veganos, trazables y conscientes de los contaminantes está cambiando la forma en que las marcas seleccionan los ingredientes de DHA. El aceite de algas evita la cadena de suministro basada en pescado, ya que los peces obtienen DHA y EPA a través de las algas en la red alimentaria marina. Esto proporciona a los formuladores un ingrediente de origen terrestre que puede respaldar la certificación vegana y el diseño de productos con etiqueta limpia. Rohto F Okinawa lanzó en Japón en septiembre de 2025 un suplemento de DHA y EPA derivado 100% de algas, destacando la ausencia de olor a pescado y su origen libre de pescado. El lanzamiento demuestra que los atributos sensoriales y la transparencia de origen pueden influir en las decisiones de los consumidores junto con las declaraciones nutricionales. El mercado de DHA de algas se beneficia cuando las marcas posicionan el aceite derivado de algas como un ingrediente diferenciado en lugar de una copia directa del aceite de pescado.
Estandarización del DHA en Fórmula Infantil
Los requisitos de DHA en la fórmula infantil y de seguimiento proporcionan una fuente estable de demanda porque la adquisición está vinculada al cumplimiento del producto. La Administración de Alimentos y Medicamentos de los Estados Unidos solicitó información en 2025 sobre los requisitos de nutrientes en la fórmula infantil, incluyendo si el DHA debería considerarse bajo 21 CFR 107.100.[1] La Autoridad Europea de Seguridad Alimentaria concluyó en 2025 que el aceite de la cepa Schizochytrium limacinum ATCC-20889 era seguro para su uso en fórmula infantil y de seguimiento bajo las condiciones evaluadas. Dichas revisiones requieren una identificación clara de la cepa, controles de fabricación y evidencia de seguridad. Estos requisitos hacen que los registros de aprobación sean activos comerciales valiosos para los proveedores que atienden a clientes de fórmulas. También alargan los plazos de entrada para los productores más nuevos en el mercado de DHA de algas.
Premiumización de la Nutrición Prenatal y en las Primeras Etapas de la Vida
Los productos de nutrición prenatal y en las primeras etapas de la vida otorgan un alto valor a la pureza del ingrediente, la consistencia de la dosis y los paquetes de evidencia. Estos atributos respaldan el uso de DHA derivado de algas en formulaciones premium incluso cuando los aceites convencionales siguen siendo menos costosos. Los compradores de fórmulas y nutrición materna también tienden a requerir documentación extensa antes de cambiar de proveedor de ingredientes. El proceso de calificación resultante puede favorecer a los productores establecidos con sistemas de fabricación validados. Los proveedores pueden utilizar la fermentación controlada para respaldar las conversaciones sobre trazabilidad con las marcas prenatales y sus fabricantes por contrato. En el mercado de DHA de algas, este canal puede proteger la calidad de los ingresos porque las decisiones de compra están impulsadas por el cumplimiento y el rendimiento, no solo por el costo de los insumos.
Incorporación del DHA de Algas en Alimentos y Bebidas Funcionales
Se proyecta que los alimentos y bebidas funcionales sean la aplicación de más rápido crecimiento, con una CAGR del 9,0% hasta 2032. Su crecimiento depende de sistemas de formulación que controlen la oxidación y reduzcan los sabores no deseados en productos a base de agua. Una investigación publicada en 2026 reportó una alta eficiencia de encapsulación en un sistema de nanoemulsión de quitosano para DHA de microalgas.[2] Estos sistemas pueden respaldar el uso en bebidas a base de plantas, gomitas, productos lácteos fortificados y formatos de nutrición listos para beber. DSM-Firmenich introdujo un polvo de omega-3 microencapsulado que aporta hasta 500 mg de omega-3 en un formato de gomita de dos piezas. Un mejor rendimiento sensorial da a las marcas de alimentos más razones prácticas para considerar el mercado de DHA de algas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Costo de Fermentación frente al Aceite de Pescado | -0.6% | Global, más agudo para los compradores sensibles al precio en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Volatilidad en el Costo de Materias Primas y Servicios Públicos | -0.5% | Global, más fuerte donde los productores dependen de glucosa o azúcares industriales | Largo plazo (≥ 4 años) |
| Concentración de Propiedad Intelectual en Cepas y Procesos Propietarios | -0.4% | Global, restringiendo la entrada y expansión en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Gestión de Oxidación, Características Sensoriales y Vida Útil | -0.3% | Global, particularmente en aplicaciones emergentes de alimentos y bebidas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prima de Costo de Fermentación frente al Aceite de Pescado
Los costos de fermentación siguen siendo una restricción donde el DHA derivado de algas compite con aceites marinos de menor precio. La glucosa puede representar más del 60% del costo de los medios de fermentación, generando presión cuando los precios del azúcar como materia prima o los costos de energía aumentan. Una revisión científica de 2025 identificó las materias primas circulares, incluidos los coproductos agrícolas e industriales, como una vía para reducir los costos de fuentes de carbono en la producción microbiana de DHA. Estos insumos aún requieren que los productores demuestren rendimientos confiables y calidad consistente. Los usos alimentarios regulados pueden requerir documentación adicional cuando los procesos o insumos cambian. La mejora de costos será particularmente importante si el mercado de DHA de algas se expande hacia aplicaciones de alto volumen y sensibles al precio.
Gestión de Oxidación, Características Sensoriales y Vida Útil
El DHA es muy susceptible a la oxidación porque su estructura molecular contiene 6 dobles enlaces. Un estudio de 2025 encontró que el comportamiento de oxidación difiere entre el aceite de algas rico en DHA y su emulsión aceite en agua, lo cual es relevante para las aplicaciones en bebidas.[3] Los desarrolladores de productos deben, por tanto, gestionar emulsionantes, materiales de encapsulación, temperaturas de procesamiento y sistemas antioxidantes. Los clientes de fórmula infantil y nutrición clínica también utilizan especificaciones de calidad estrictas y largos ciclos de validación. La inconsistencia entre lotes puede retrasar la calificación o arriesgar la pérdida de un contrato de suministro. Estas exigencias técnicas favorecen a las empresas con sólidos laboratorios de aplicaciones y experiencia en el mercado de DHA de algas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El DHA Puro Ancla la Demanda Mientras las Mezclas se ExpandenEl DHA puro representó el 61,83% de la participación del mercado de DHA de algas en 2026. Su posición refleja el uso consolidado en fórmula infantil y productos de nutrición donde el DHA es el ingrediente omega-3 central. La familiaridad regulatoria y clínica otorga al DHA puro una base sólida en aplicaciones de fórmulas de alto volumen. El EPA sigue siendo relevante en productos que enfatizan la nutrición cardiovascular, el apoyo a la inflamación o un perfil de ácidos grasos más amplio. Los equipos de producto a menudo seleccionan el tipo de ingrediente según la propuesta de salud prevista y el formato de administración. Esto hace que el DHA puro sea particularmente importante donde se requieren especificaciones claras y baja complejidad de formulación.
Se prevé que las mezclas de EPA y DHA crezcan a una CAGR del 8,37% hasta 2032. Fermentalg lanzó Omega ΩRIGINS en mayo de 2026 con 4 proporciones de EPA a DHA, incluida una mezcla 2:1, para aplicaciones de nutrición deportiva y longevidad en múltiples formatos de administración. DSM-Firmenich también comercializa life's Omega O3020 con una proporción de EPA a DHA de 1,5:1 y lo posiciona como una alternativa de alta potencia al aceite de pescado estándar. Los productos con proporciones definidas dan a las marcas una forma de diferenciar sus ofertas para el envejecimiento activo, la salud cognitiva y la nutrición deportiva. La industria de DHA de algas está, por tanto, viendo demanda de mezclas donde el posicionamiento del producto requiere más que un único ácido graso.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
El Aceite Mantiene la Escala Mientras el Polvo Abre Nuevos FormatosEl aceite representó el 65,38% del tamaño del mercado de DHA de algas en 2026. Es la materia prima para varios formatos posteriores y se utiliza directamente en productos de nutrición líquida y fórmula infantil. El aceite también admite una amplia gama de opciones de concentración y mezcla para los proveedores de ingredientes. Las cápsulas blandas y las cápsulas siguen siendo formas de administración familiares para los suplementos dietéticos para adultos. Las emulsiones y los ingredientes microencapsulados sirven para usos más especializados donde la dispersión, el sabor o la precisión de la dosis son importantes. El aceite mantiene una ventaja práctica porque se adapta a los sistemas de procesamiento y cadena de suministro establecidos.
Se proyecta que el polvo crezca a una CAGR del 8,91% hasta 2032. La microencapsulación permite el uso de DHA en mezclas secas, gomitas, bebidas en polvo y productos alimenticios que no pueden incorporar aceite líquido. El enfoque también puede proteger el ingrediente durante el procesamiento y el almacenamiento cuando el sistema de pared se selecciona cuidadosamente. El desarrollo de polvo de DSM-Firmenich para aplicaciones de gomitas ilustra cómo los proveedores están utilizando la encapsulación para extender la administración de omega-3 más allá de las cápsulas blandas. Los proveedores de polvo aún necesitan demostrar estabilidad a la oxidación, dispersibilidad y sabor aceptable en el producto final. Estos requisitos hacen que el servicio técnico sea un diferenciador significativo en el mercado de DHA de algas.
Por Aplicación:
Los Suplementos Lideran Mientras los Alimentos y Bebidas se AceleranLos suplementos dietéticos representaron el 72,16% de la participación del mercado de DHA de algas en 2026. Esta aplicación se beneficia de la comprensión consolidada del consumidor sobre los productos omega-3 y los formatos familiares de cápsulas blandas. Los ingredientes derivados de algas ofrecen a las marcas de suplementos una opción vegana para los consumidores que evitan el pescado o buscan una fuente libre de pescado. El segmento también da a las marcas espacio para utilizar mensajes de pureza, trazabilidad y sostenibilidad en la comunicación del producto. La fórmula infantil constituye otra aplicación importante porque su demanda de DHA está más estrechamente vinculada al cumplimiento normativo que al gasto discrecional. Los usos farmacéuticos y de nutrición clínica son menores, pero requieren especificaciones detalladas y documentación de calidad.
Se espera que los alimentos y bebidas funcionales se expandan a una CAGR del 9,02% hasta 2032. El segmento incluye leches vegetales fortificadas, bebidas proteicas, gomitas, productos lácteos y otros alimentos orientados a la nutrición. Los enfoques de nanoemulsión y emulsión de Pickering pueden mejorar la estabilidad del DHA en sistemas acuosos. Una mejor estabilidad ofrece a las empresas alimentarias una vía para añadir DHA limitando los problemas de sabor asociados con los aceites marinos. El mercado de DHA de algas puede beneficiarse de este cambio porque la fermentación de origen terrestre se alinea con el posicionamiento de productos orientados a las plantas. Los proveedores aún deben demostrar que el ingrediente funciona de manera consistente en cada matriz alimentaria.

Por Usuario Final:
Los Productores de Suplementos Proporcionan la Base Mientras los Fabricantes de Alimentos CrecenLos fabricantes de nutracéuticos y suplementos mantuvieron el 55,63% de la participación del mercado de DHA de algas en 2026. Estas empresas fueron usuarias tempranas de omega-3 derivados de algas porque pueden vender productos veganos premium a través de canales de suplementos establecidos. Sus productos a menudo utilizan declaraciones claras sobre el origen y formas de dosificación convenientes para respaldar la diferenciación en el comercio minorista. Los fabricantes de nutrición materna e infantil forman otro grupo importante de usuarios finales. Sus decisiones de compra se centran en el estado de aprobación, los datos de seguridad y el suministro confiable, en lugar de en los movimientos de precios a corto plazo. Las empresas farmacéuticas y de nutrición clínica requieren registros de calidad igualmente detallados para usos de menor volumen y alta especificación.
Se prevé que los fabricantes de alimentos y bebidas crezcan a una CAGR del 8,67% hasta 2032. Están adoptando el DHA de algas a medida que los sistemas de formulación hacen más viable el uso de omega-3 en formatos alimentarios convencionales. Corbion reportó crecimiento orgánico en ventas de alimentos y nutrición para mascotas durante el primer semestre de 2026 e identificó la adopción de productos AlgaPrime entre las aplicaciones relevantes. Estos clientes a menudo necesitan asistencia con el sabor, la estabilidad y las condiciones de procesamiento antes del lanzamiento. El mercado de DHA de algas se beneficiará cuando los productores de ingredientes puedan pasar del suministro de aceite a granel al desarrollo colaborativo de aplicaciones. Este cambio en el usuario final puede expandir la demanda más allá de los compradores convencionales de suplementos.
Análisis Geográfico
América del Norte
América del Norte mantuvo el 38,92% de la participación del mercado de DHA de algas en 2026. La región se beneficia de canales minoristas de suplementos maduros, un activo desarrollo de productos de nutrición y una sólida base de fabricantes de ingredientes y por contrato. Estados Unidos es el mayor contribuyente porque cuenta con un amplio ecosistema de suplementos y una vía regulatoria establecida para los ingredientes de nutrición. La solicitud de información de la Administración de Alimentos y Medicamentos de 2025 sobre los requisitos de nutrientes en la fórmula infantil muestra que el DHA sigue siendo parte de un debate político activo. Esta atención regulatoria puede aumentar el valor de los proveedores que mantienen sólidos paquetes de seguridad y documentación. Las marcas regionales también están utilizando declaraciones veganas, de etiqueta limpia y libres de pescado para distinguir los productos omega-3 premium. El tamaño del mercado de DHA de algas en América del Norte está respaldado por la capacidad de la región para llevar nuevos conceptos de nutrición desde las pruebas de ingredientes hasta los productos de consumo.
Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 8,11% hasta 2032. La región combina una gran demanda de nutrición infantil con un fuerte interés en alimentos fortificados y una creciente capacidad de fermentación doméstica. China es central en esta actividad porque es tanto una base de producción como un gran mercado para ingredientes de nutrición humana y animal. Corbion obtuvo aprobaciones regulatorias chinas para AlgaPrime DHA y AlgaVia DHA en julio de 2025. Sumitomo Corporation también firmó un acuerdo exclusivo de distribución en Japón con Huvepharma para DHA derivado de algas en enero de 2025. Estos movimientos muestran que las aprobaciones locales y las asociaciones de distribución son rutas importantes hacia el mercado. Es probable que la participación del mercado de DHA de algas se desplace hacia los proveedores que puedan combinar una producción competitiva con acceso comercial en el país.
Europa, Oriente Medio y África, y América del Sur
Europa sigue siendo una región de consumo importante porque la revisión de nuevos alimentos y los requisitos de seguridad alimentaria pueden crear un marco de cumplimiento claro para los proveedores calificados. La opinión de seguridad de 2025 de la Autoridad Europea de Seguridad Alimentaria sobre el aceite de Schizochytrium limacinum respalda su uso en fórmula infantil y de seguimiento bajo condiciones especificadas. Los clientes europeos a menudo otorgan considerable importancia a la trazabilidad, la documentación del ciclo de vida y las declaraciones del producto. Corbion publicó una evaluación actualizada del ciclo de vida en 2026 para su cartera de DHA omega-3 derivado de algas, reportando un menor impacto en el cambio climático y un menor uso de agua en comparación con su referencia de 2021. Oriente Medio y África y América del Sur son áreas de demanda más pequeñas, pero ofrecen espacio para la adopción de suplementos a medida que mejoran la distribución y la conciencia nutricional. Brasil tiene relevancia estratégica como ubicación de la instalación de fermentación de algas integrada con caña de azúcar de Corbion. El mercado de DHA de algas puede crecer en estas regiones mixtas cuando los proveedores alineen los factores de costo, acceso a importaciones y cumplimiento con las necesidades de productos locales.
Panorama Competitivo
Concentración del Mercado
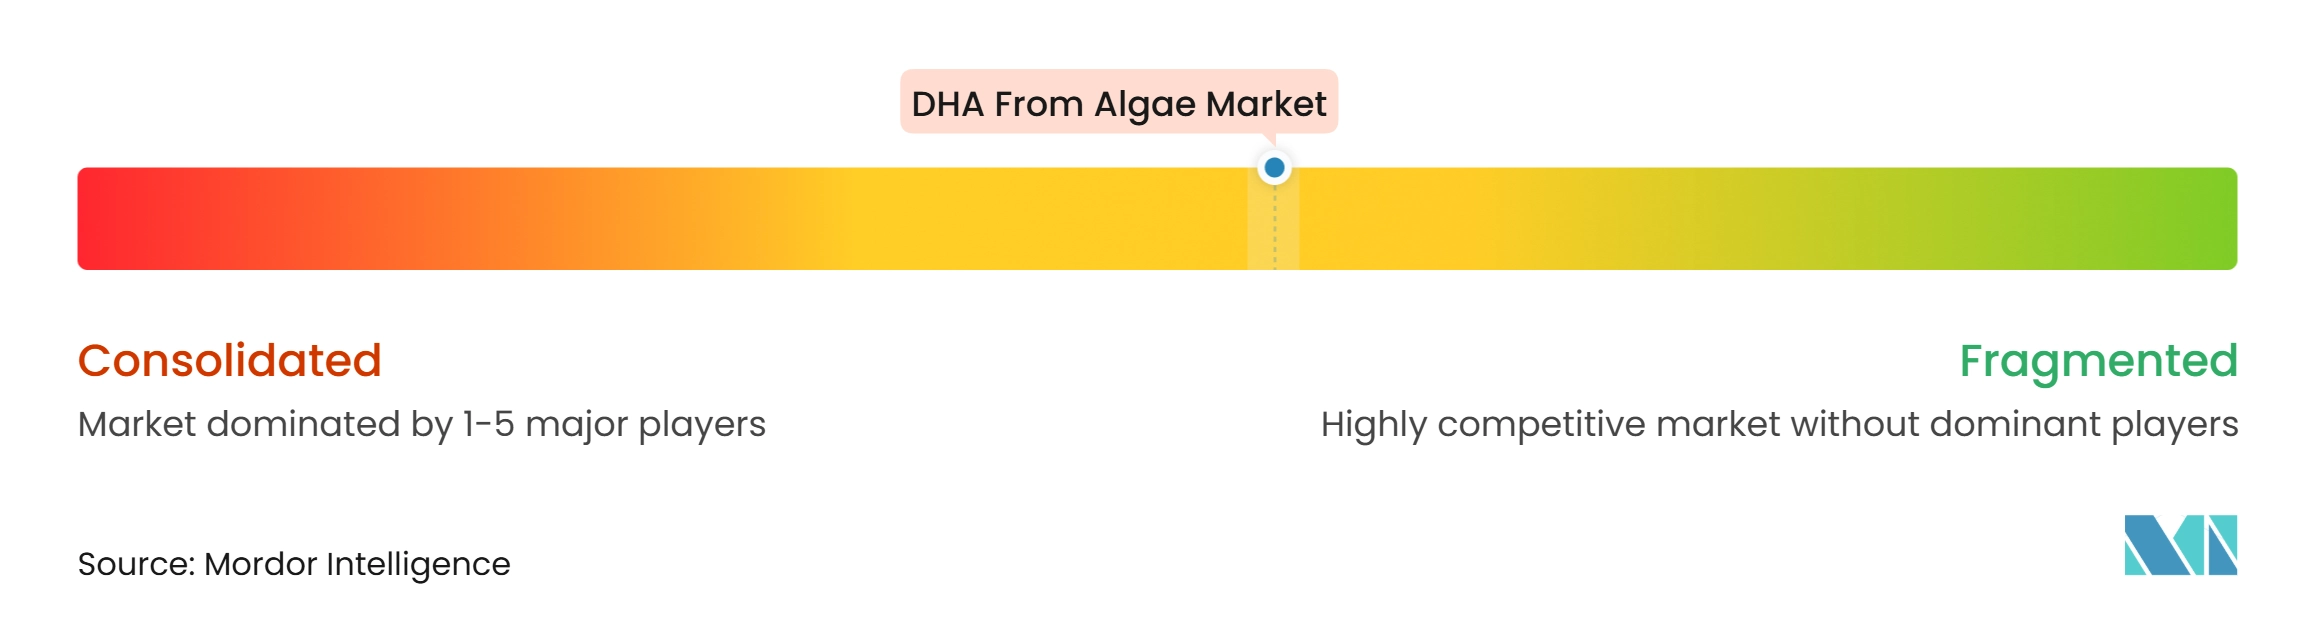
El mercado de DHA de algas está moderadamente consolidado en la nutrición humana premium. DSM-Firmenich, Corbion y Fermentalg tienen posiciones visibles basadas en aprobaciones, capacidad de fermentación y acceso a clientes. Su ventaja descansa en la integración del conocimiento de cepas, la producción controlada y el soporte de aplicaciones. Corbion anunció una patente estadounidense en abril de 2026 para una suspensión líquida de células de algas lisadas en aceite con un perfil de omega-3 rico en DHA. DSM-Firmenich también reportó su exitoso caso de infracción de patente de 2025 contra Mara Renewables en el Reino Unido. Estas acciones muestran que los métodos propietarios de producción y extracción son activos competitivos importantes.
La tecnología es una ruta importante hacia una mayor participación. Los proveedores están desarrollando polvos microencapsulados, emulsiones y aceites adaptados para usos en alimentos, nutrición infantil, suplementos, alimentos para mascotas y acuicultura. DSM-Firmenich lanzó Veramaris O3 Max Pure en abril de 2026 como un aceite de microalgas con una proporción de EPA a DHA de 3:2 para aplicaciones de nutrición para mascotas. Fermentalg lanzó Omega ΩRIGINS en mayo de 2026 utilizando fermentación patentada de Schizochytrium limacinum y 4 proporciones de EPA a DHA. Estos productos abordan diferentes necesidades de formulación sin depender de un único aceite genérico. La industria de DHA de algas recompensa a las empresas que pueden demostrar tanto rendimiento técnico como un caso de uso claro.
El costo y la capacidad se están convirtiendo en factores competitivos más significativos. Las instalaciones de fermentación más grandes pueden reducir los costos unitarios, aunque solo los sistemas de calidad validados pueden atender los usos de nutrición estrictamente regulados. Las materias primas circulares pueden mejorar la economía al tiempo que ayudan a los proveedores a abordar las expectativas de los clientes sobre el abastecimiento y los informes ambientales. La actualización del ciclo de vida de Corbion de 2026 vinculó su cartera derivada de algas con mejoras medidas en indicadores climáticos y de agua. Los nuevos participantes pueden encontrar oportunidades en la nutrición animal y las aplicaciones alimentarias donde la calificación del cliente puede diferir de la fórmula infantil. El mercado de DHA de algas sigue siendo difícil para las empresas más pequeñas cuando carecen de procesos protegidos, datos de validación suficientes o recursos de soporte al cliente. Por lo tanto, es probable que la competencia siga dividida entre proveedores premium diferenciados y productores que compiten en volumen y costo.
Líderes de la Industria de DHA de Algas
-
BASF SE
-
Cargill, Incorporated
-
Lonza Group Ltd.
-
dsm-firmenich
-
Qualitas Health
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de DHA de Algas Empresas cubiertas en este informe
- Algarithm Ingredients
- Algatechnologies Ltd.
- AlgaeCytes Ltd.
- Archer Daniels Midland Company
- BASF
- Cargill
- Corbion N.V.
- Cellana, Inc.
- Cabio Bioengineering (Wuhan) Co., Ltd.
- dsm-firmenich
- Far East Microalgae Industries
- Fermentalg SA
- Huison Biotech
- JC Biotech Pvt. Ltd.
- KD Pharma Group
- Kingdomway Group
- Lonza Group Ltd.
- Mara Renewables Corporation
- Nordic Naturals
- Polaris Nutritional Lipids
- Qualitas Health
- Shaanxi Sciphar Biotechnology
- Sophie’s Bionutrients
- Veramaris V.O.F.
Desarrollos recientes de la industria en Mercado de DHA de Algas
- Mayo 2026: Fermentalg lanzó Omega ΩRIGINS, un aceite de omega-3 algal de alta potencia obtenido mediante fermentación patentada de Schizochytrium limacinum, disponible en 4 proporciones de EPA:DHA, incluida una mezcla insignia 2:1 dirigida a aplicaciones de nutrición deportiva y longevidad en múltiples formatos de administración.
- Abril 2026: Corbion anunció una patente estadounidense que cubre el diseño de suspensión líquida de células de algas lisadas en aceite con un perfil de omega-3 rico en DHA utilizado en su producto AlgaPrime DHA LS para acuicultura, nutrición animal y alimentos para mascotas.
- Abril 2026: dsm-firmenich presentó Veramaris O3 Max Pure en el Petfood Forum 2026, un aceite de microalgas que aporta una proporción de EPA:DHA de 3:2, producido mediante fermentación en sistema cerrado como reemplazo vegano y no transgénico del aceite de pescado para formuladores de nutrición para mascotas.
- Noviembre 2025: Corbion lanzó su estrategia BRIGHT 2030, identificando una mayor actividad de fermentación algal en alimentos para mascotas y nutrición humana como prioridad estratégica.
Alcance del Informe Global del Mercado de DHA de Algas
El Mercado de DHA de Algas se refiere a la industria global involucrada en la producción, distribución y comercialización del ácido docosahexaenoico (DHA) derivado de fuentes algales, principalmente microalgas. El DHA es un ácido graso omega-3 de cadena larga que desempeña un papel fundamental en el desarrollo cerebral, la función cognitiva, la salud ocular, la salud cardiovascular y el bienestar general. El DHA de base algal sirve como una alternativa sostenible, vegetariana y vegana a los aceites omega-3 derivados del pescado, ofreciendo una fuente directa de DHA sin dependencia de las pesquerías marinas.
El Mercado de DHA de Algas está segmentado por tipo en DHA, EPA y mezclas de EPA y DHA. Según la forma, el mercado se categoriza en aceite, polvo, cápsula blanda y cápsula, y emulsión y polvo microencapsulado. Por aplicación, el mercado está segmentado en fórmula infantil, suplementos dietéticos, alimentos y bebidas funcionales, productos farmacéuticos y nutrición clínica, alimentación animal y acuicultura, y cosméticos y cuidado personal.
Según el usuario final, el mercado está segmentado en fabricantes de nutrición infantil y materna, fabricantes de nutracéuticos y suplementos, fabricantes de alimentos y bebidas, empresas farmacéuticas y de nutrición clínica, y otros usuarios finales. Geográficamente, el mercado se analiza en América del Norte (Estados Unidos, Canadá, México), Europa (Alemania, Reino Unido, Francia, Italia, España y Resto de Europa), Asia-Pacífico (China, Japón, India, Australia, Corea del Sur y Resto de Asia-Pacífico), Oriente Medio y África (GCC, Sudáfrica y Resto de Oriente Medio y África) y América del Sur (Brasil, Argentina y Resto de América del Sur).
Resumen de la segmentación
| DHA |
| EPA |
| Mezclas de EPA y DHA |
| Aceite |
| Polvo |
| Cápsula Blanda y Cápsula |
| Emulsión y Polvo Microencapsulado |
| Fórmula Infantil |
| Suplementos Dietéticos |
| Alimentos y Bebidas Funcionales |
| Productos Farmacéuticos y Nutrición Clínica |
| Alimentación Animal y Acuicultura |
| Cosméticos y Cuidado Personal |
| Fabricantes de Nutrición Infantil y Materna |
| Fabricantes de Nutracéuticos y Suplementos |
| Fabricantes de Alimentos y Bebidas |
| Empresas Farmacéuticas y de Nutrición Clínica |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo | DHA | |
| EPA | ||
| Mezclas de EPA y DHA | ||
| Por Forma | Aceite | |
| Polvo | ||
| Cápsula Blanda y Cápsula | ||
| Emulsión y Polvo Microencapsulado | ||
| Por Aplicación | Fórmula Infantil | |
| Suplementos Dietéticos | ||
| Alimentos y Bebidas Funcionales | ||
| Productos Farmacéuticos y Nutrición Clínica | ||
| Alimentación Animal y Acuicultura | ||
| Cosméticos y Cuidado Personal | ||
| Por Usuario Final | Fabricantes de Nutrición Infantil y Materna | |
| Fabricantes de Nutracéuticos y Suplementos | ||
| Fabricantes de Alimentos y Bebidas | ||
| Empresas Farmacéuticas y de Nutrición Clínica | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de DHA de algas?
La demanda está respaldada por el posicionamiento libre de pescado, la fermentación controlada, los requisitos de fórmula infantil y el uso en productos alimenticios y de bebidas. La producción controlada puede proporcionar a las marcas una fuente de ingredientes más predecible que las cadenas de suministro marinas. La certificación vegana, la trazabilidad del origen y la ausencia de olor a pescado pueden ayudar a un producto terminado a destacarse en los canales de suplementos premium. Los desarrolladores de productos también ven más oportunidades a medida que mejoran los sistemas de encapsulación y emulsión. Estos avances técnicos hacen más práctico el uso de DHA en gomitas, productos en polvo, bebidas y alimentos fortificados.
¿Qué tamaño tiene el sector de DHA de algas?
Se proyecta que crezca desde 2,22 mil millones de USD en 2026 hasta 3,45 mil millones de USD en 2032, a una CAGR del 7,75% de 2027 a 2032. El pronóstico refleja la demanda de los usos establecidos en suplementos y la nutrición infantil regulada, junto con las nuevas aplicaciones en alimentos y bebidas.
¿Qué tipo de producto de DHA de algas lidera las ventas?
El DHA puro lidera con una participación del 61,83% en 2026, mientras que se prevé que las mezclas de EPA y DHA crezcan a una CAGR del 8,37% hasta 2032. El DHA puro se beneficia del uso establecido en fórmulas y otros productos de nutrición que necesitan una especificación de DHA enfocada. Las mezclas dan a las marcas una forma de formular productos omega-3 más amplios para el envejecimiento activo, la nutrición deportiva y el posicionamiento de salud cognitiva. Los productores están respondiendo con productos que proporcionan proporciones definidas de EPA a DHA en lugar de una composición estándar única.
¿Por qué está ganando atención el polvo de DHA?
Se prevé que el polvo se expanda a una CAGR del 8,91% a medida que la encapsulación respalda las gomitas, las mezclas secas y las aplicaciones de alimentos fortificados. Esta forma ofrece a los fabricantes más formas de usar DHA donde un aceite líquido sería difícil de procesar o afectaría la textura. El sistema de encapsulación debe proteger el ingrediente durante la fabricación y el almacenamiento. Los proveedores también necesitan demostrar dispersibilidad, estabilidad y rendimiento sensorial aceptable en el producto final. Esos requisitos explican por qué la experiencia en formulación puede importar tanto como el suministro básico del ingrediente.
¿Qué región se está expandiendo más rápido en DHA derivado de algas?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,11% hasta 2032, respaldada por aprobaciones de productos, asociaciones de distribución y demanda de alimentos y nutrición. China sigue siendo importante tanto como centro de fabricación como destino principal para ingredientes de nutrición humana y animal. Japón también es relevante porque las asociaciones de distribución están mejorando el acceso al DHA derivado de algas para clientes de suplementos y nutrición infantil. Las empresas que buscan crecimiento en la región necesitan aprobaciones locales, socios comerciales establecidos y productos adecuados para las aplicaciones de nutrición regionales.