
Taille et part du marché des DHA issus des algues
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.38 Milliards de dollars |
| Taille du Marché (2032) | 3.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.75 % |
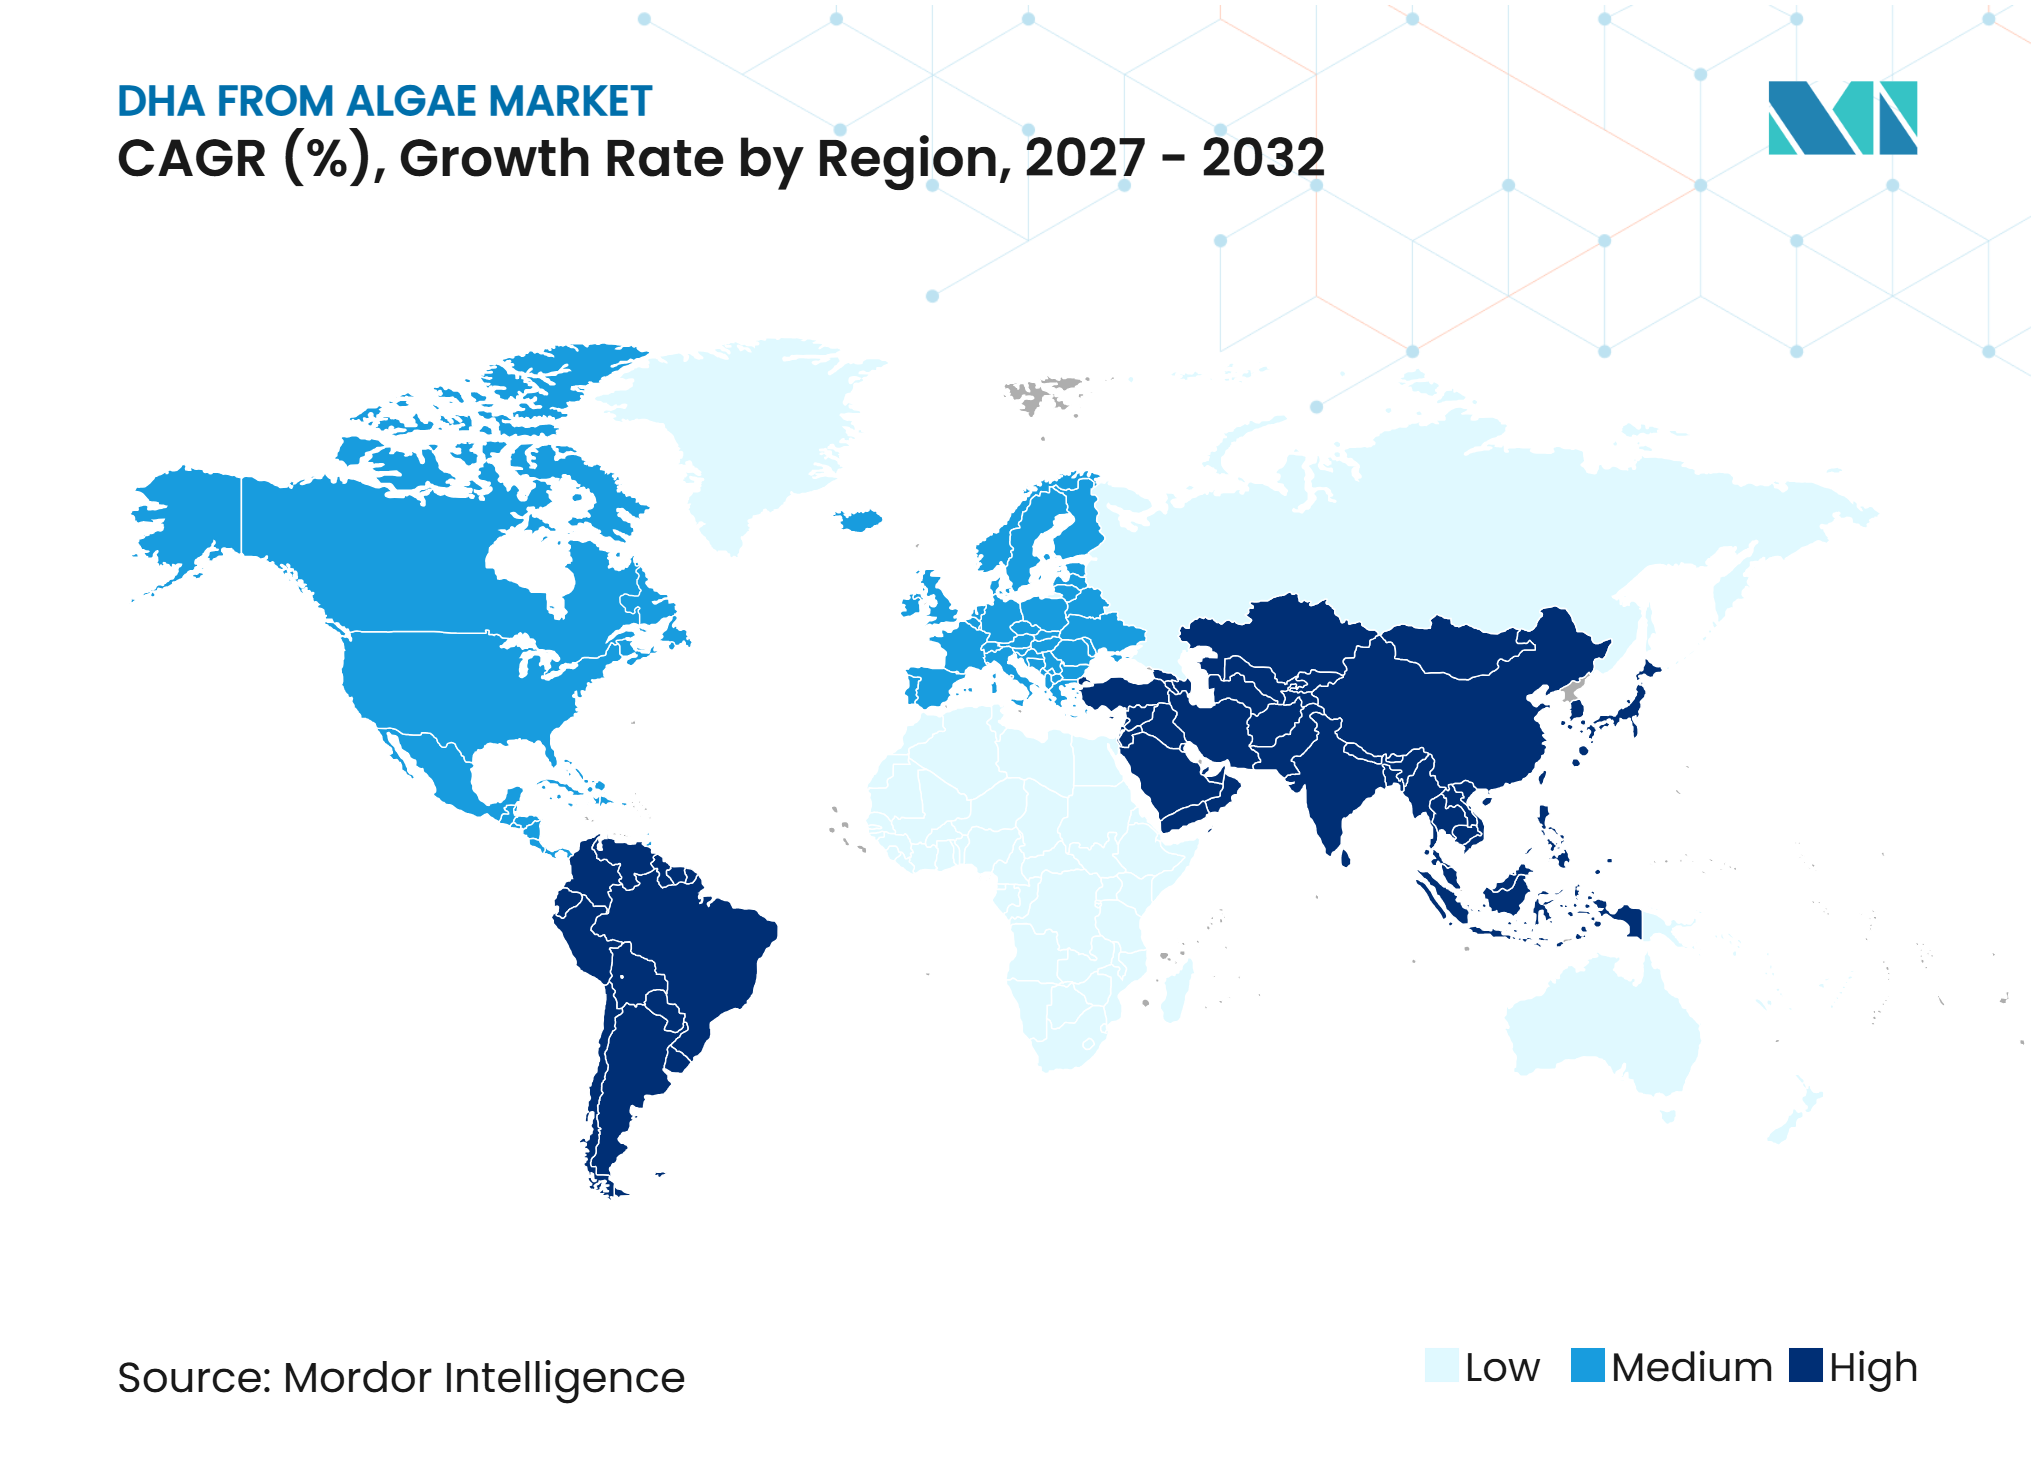
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des DHA issus des algues par Mordor Intelligence
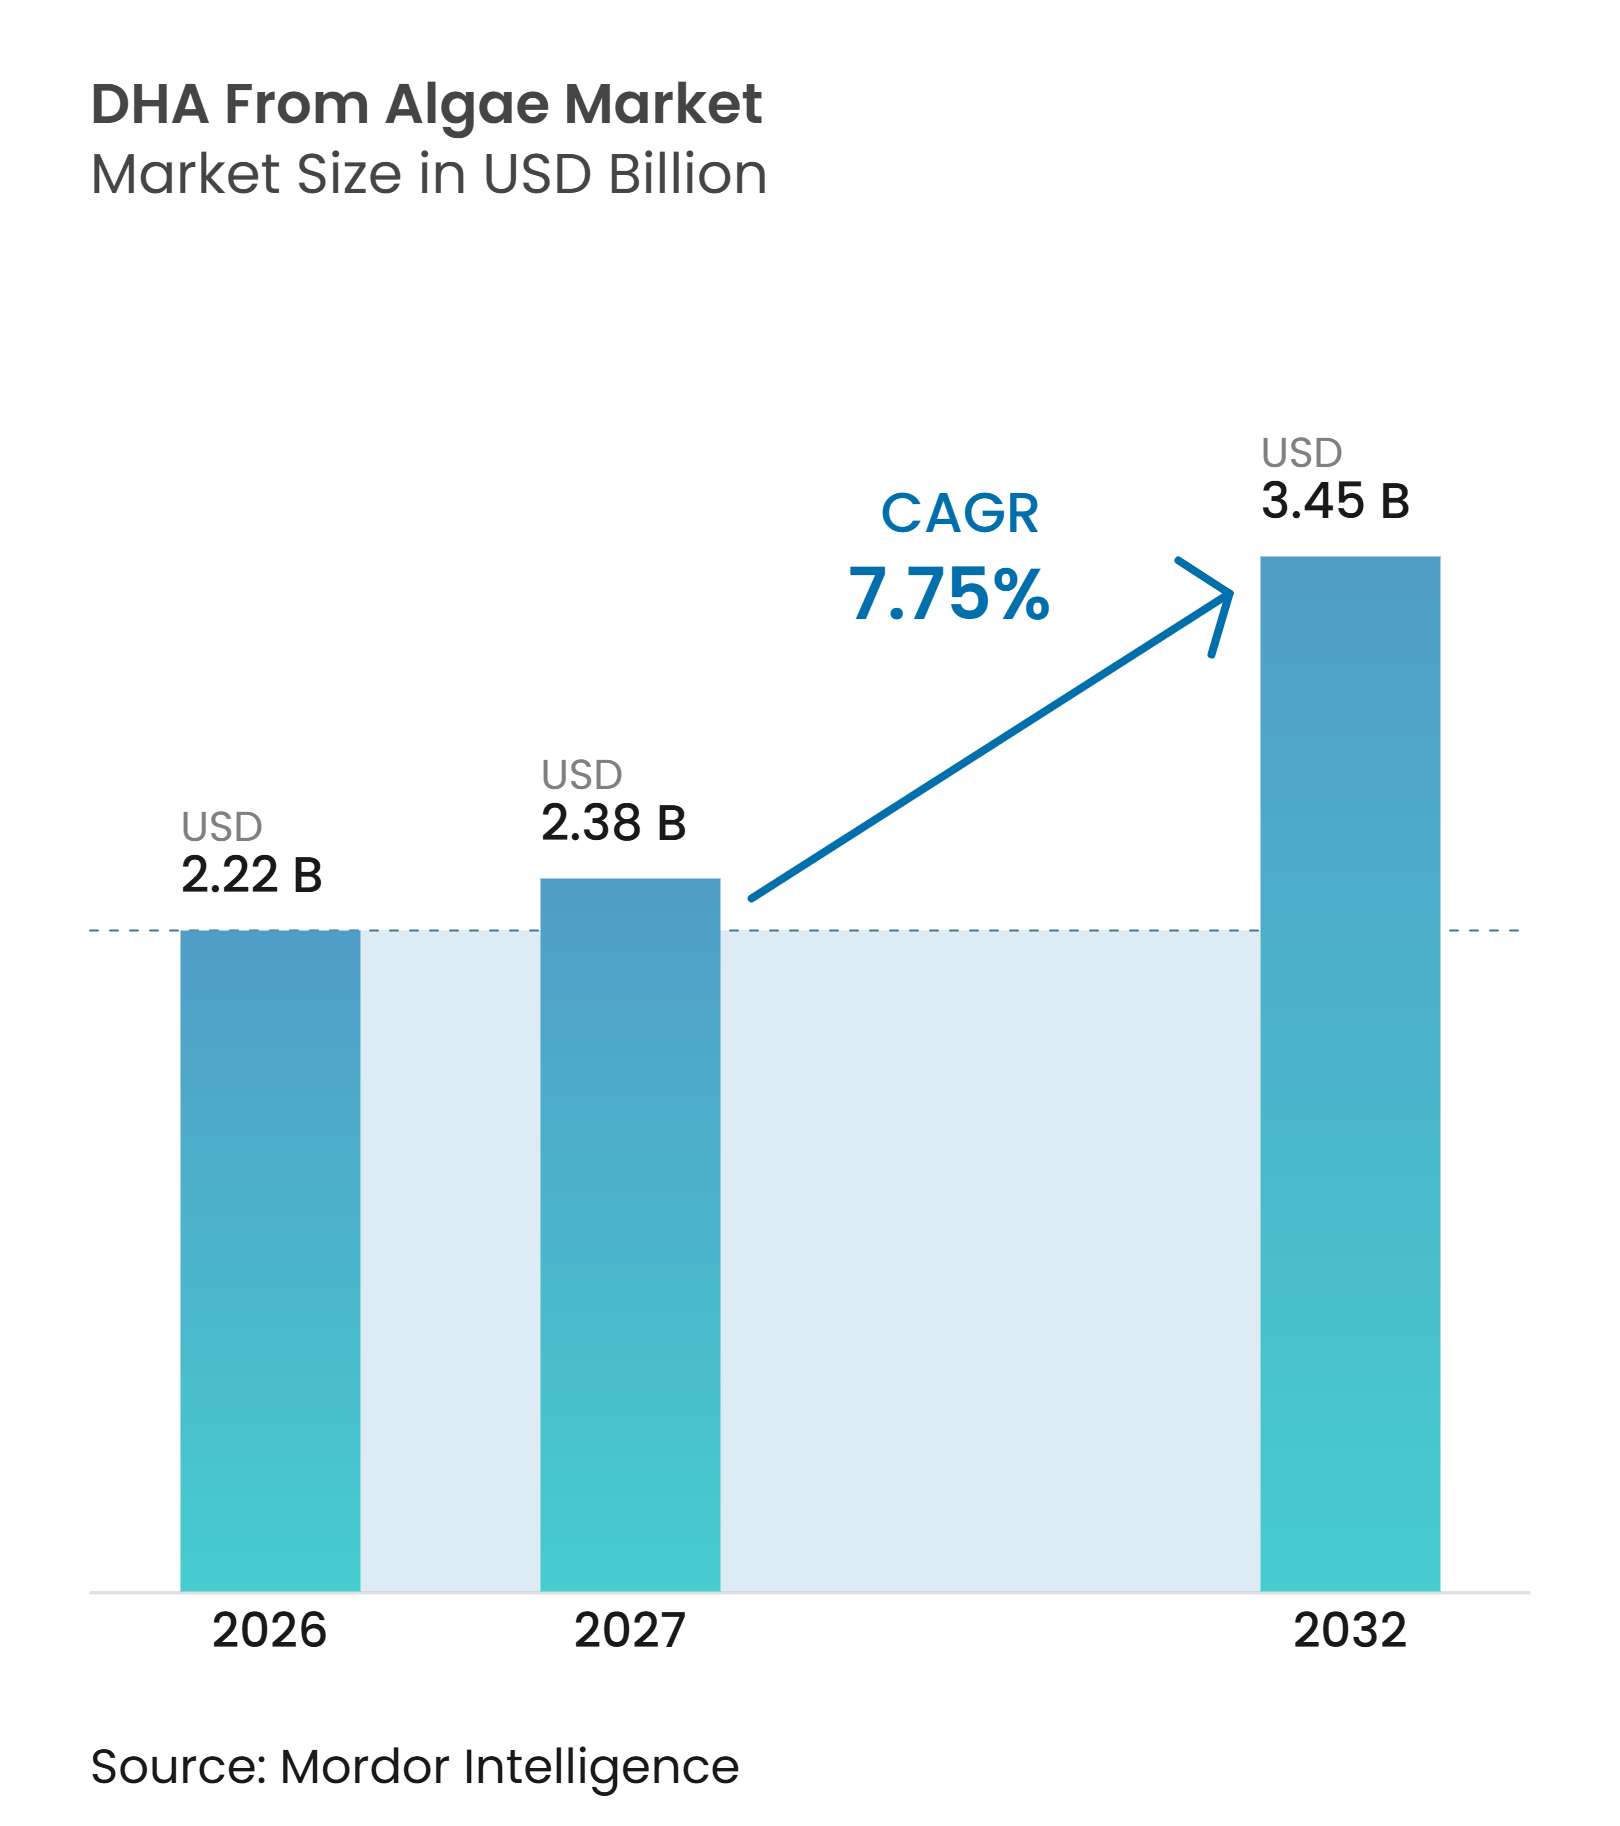
La taille du marché des DHA issus des algues devrait s'étendre de 2,22 milliards USD en 2026 et 2,38 milliards USD en 2027 à 3,45 milliards USD d'ici 2032, enregistrant un CAGR de 7,75 % entre 2027 et 2032.
La catégorie évolue au-delà d'un simple substitut à l'huile de poisson, car la fermentation contrôlée offre aux marques de nutrition une source de DHA plus prévisible. Les préoccupations liées à l'approvisionnement en huiles marines ont rendu la traçabilité, les calendriers de production stables et le positionnement sans poisson plus importants dans les décisions de qualification des clients. La fermentation algale soutient également le positionnement des produits véganes et à étiquette propre, ce qui peut avoir de l'importance dans les compléments alimentaires, la nutrition prénatale et les aliments enrichis. Les progrès techniques en matière d'encapsulation et d'émulsions élargissent la gamme de produits pouvant inclure des DHA sans goût marin prononcé. Le marché des DHA issus des algues dépend donc de fournisseurs capables de combiner une fermentation fiable, une documentation réglementaire et un soutien applicatif.
Points clés du rapport
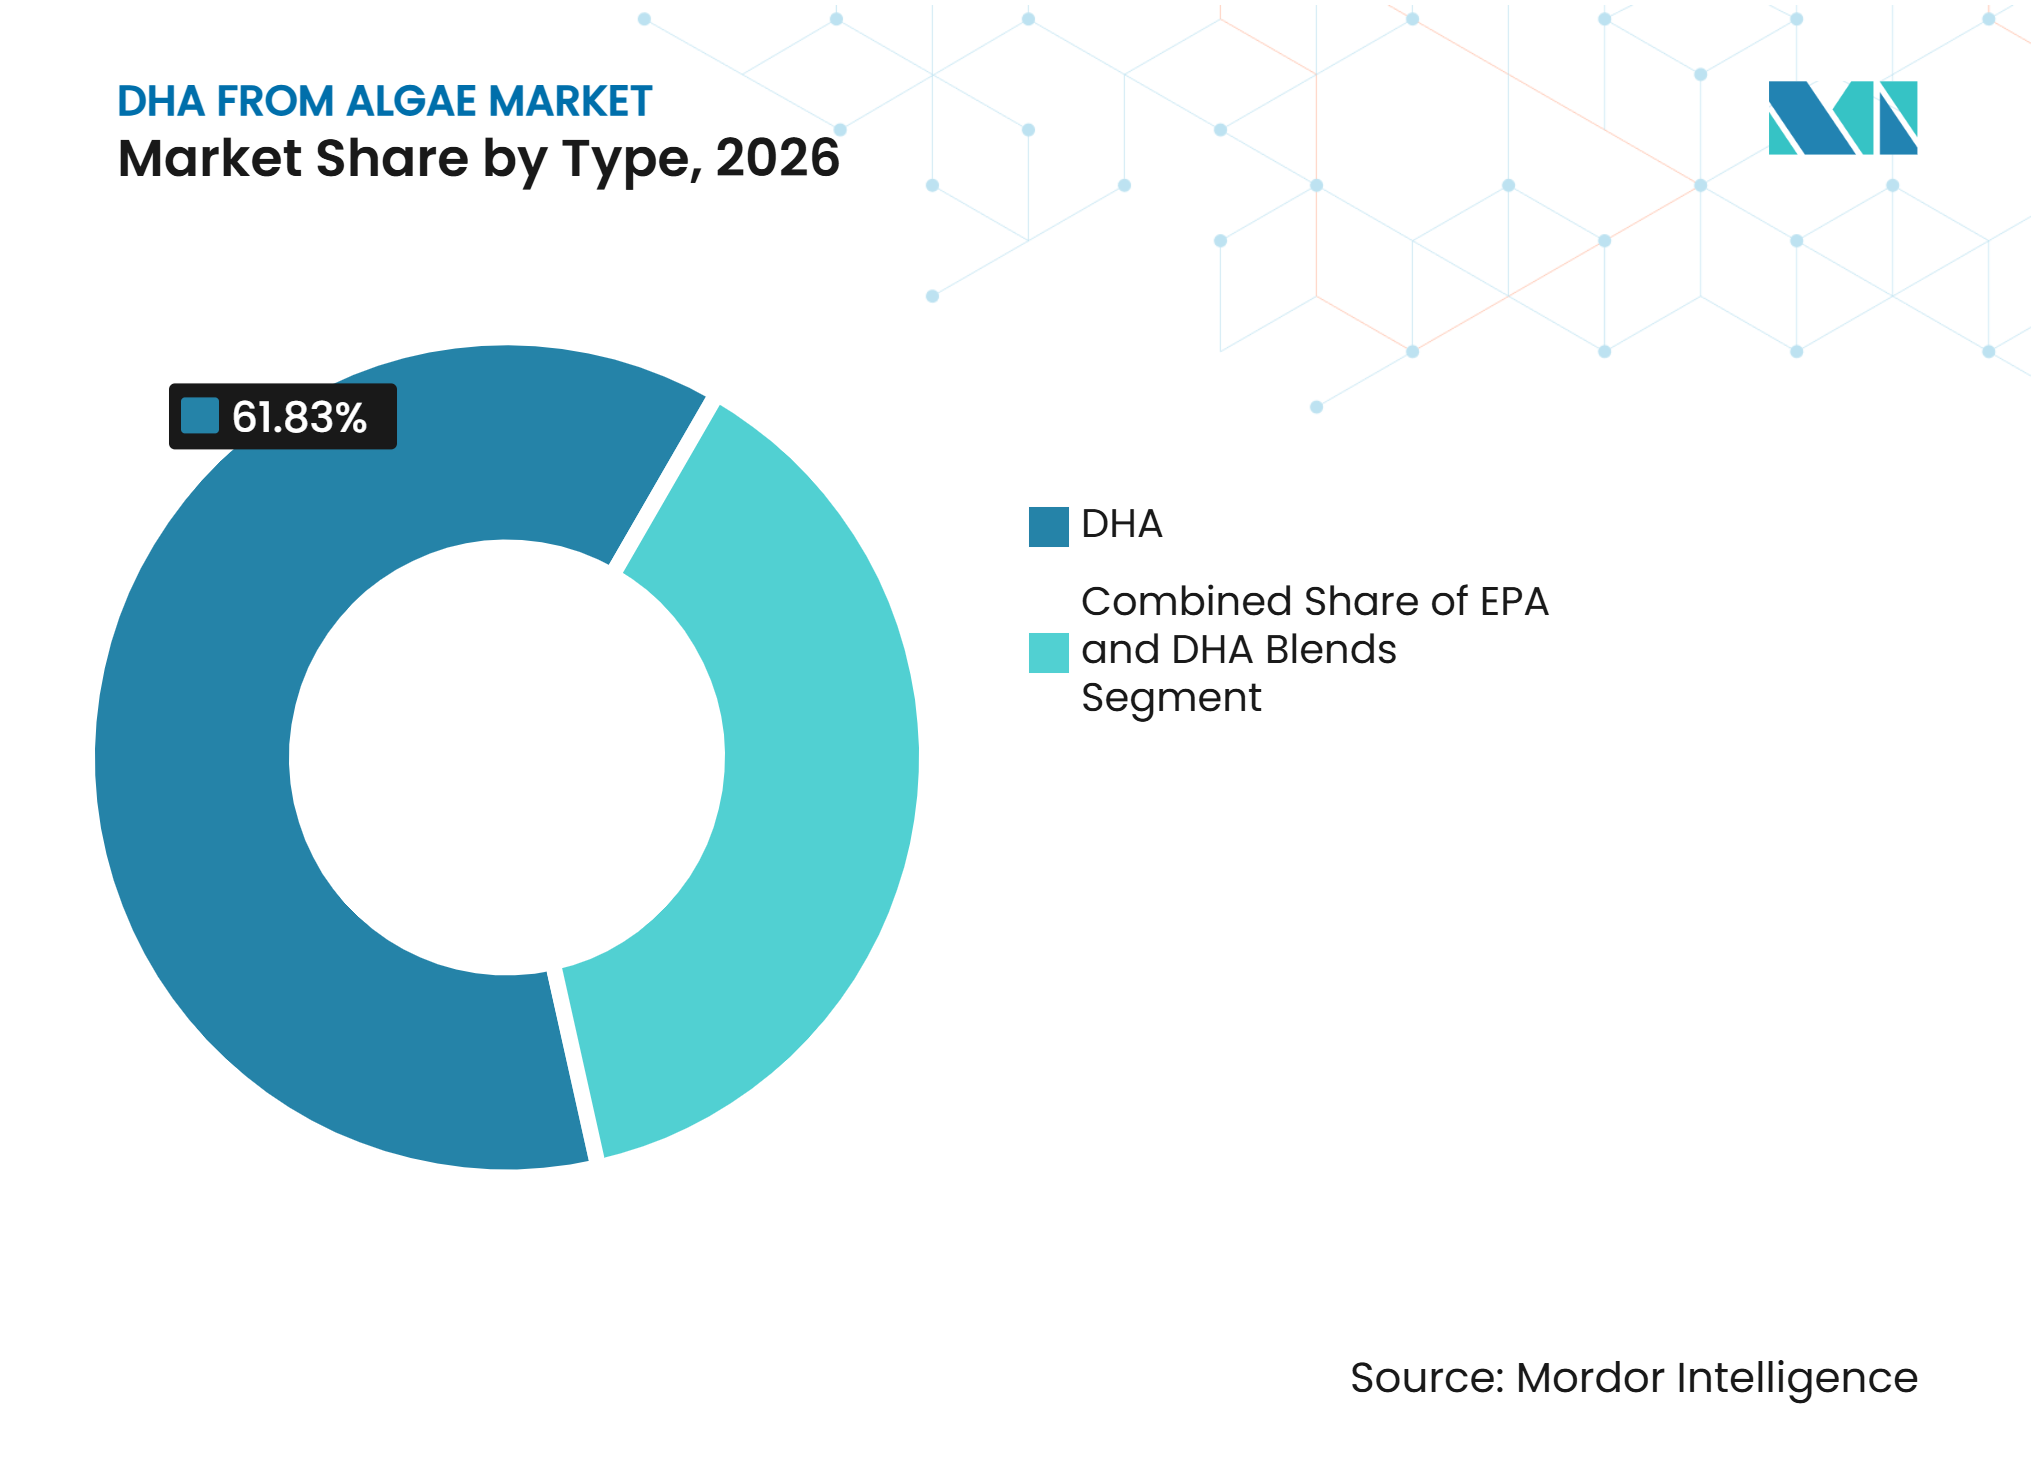
- Par type, le DHA a représenté 61,83 % de la part du marché des DHA issus des algues en 2026, tandis que les mélanges EPA et DHA devraient croître à un CAGR de 8,37 % jusqu'en 2032.
- Par forme, l'huile a représenté 65,38 % de la taille du marché des DHA issus des algues en 2026, tandis que la poudre devrait se développer à un CAGR de 8,91 % jusqu'en 2032.
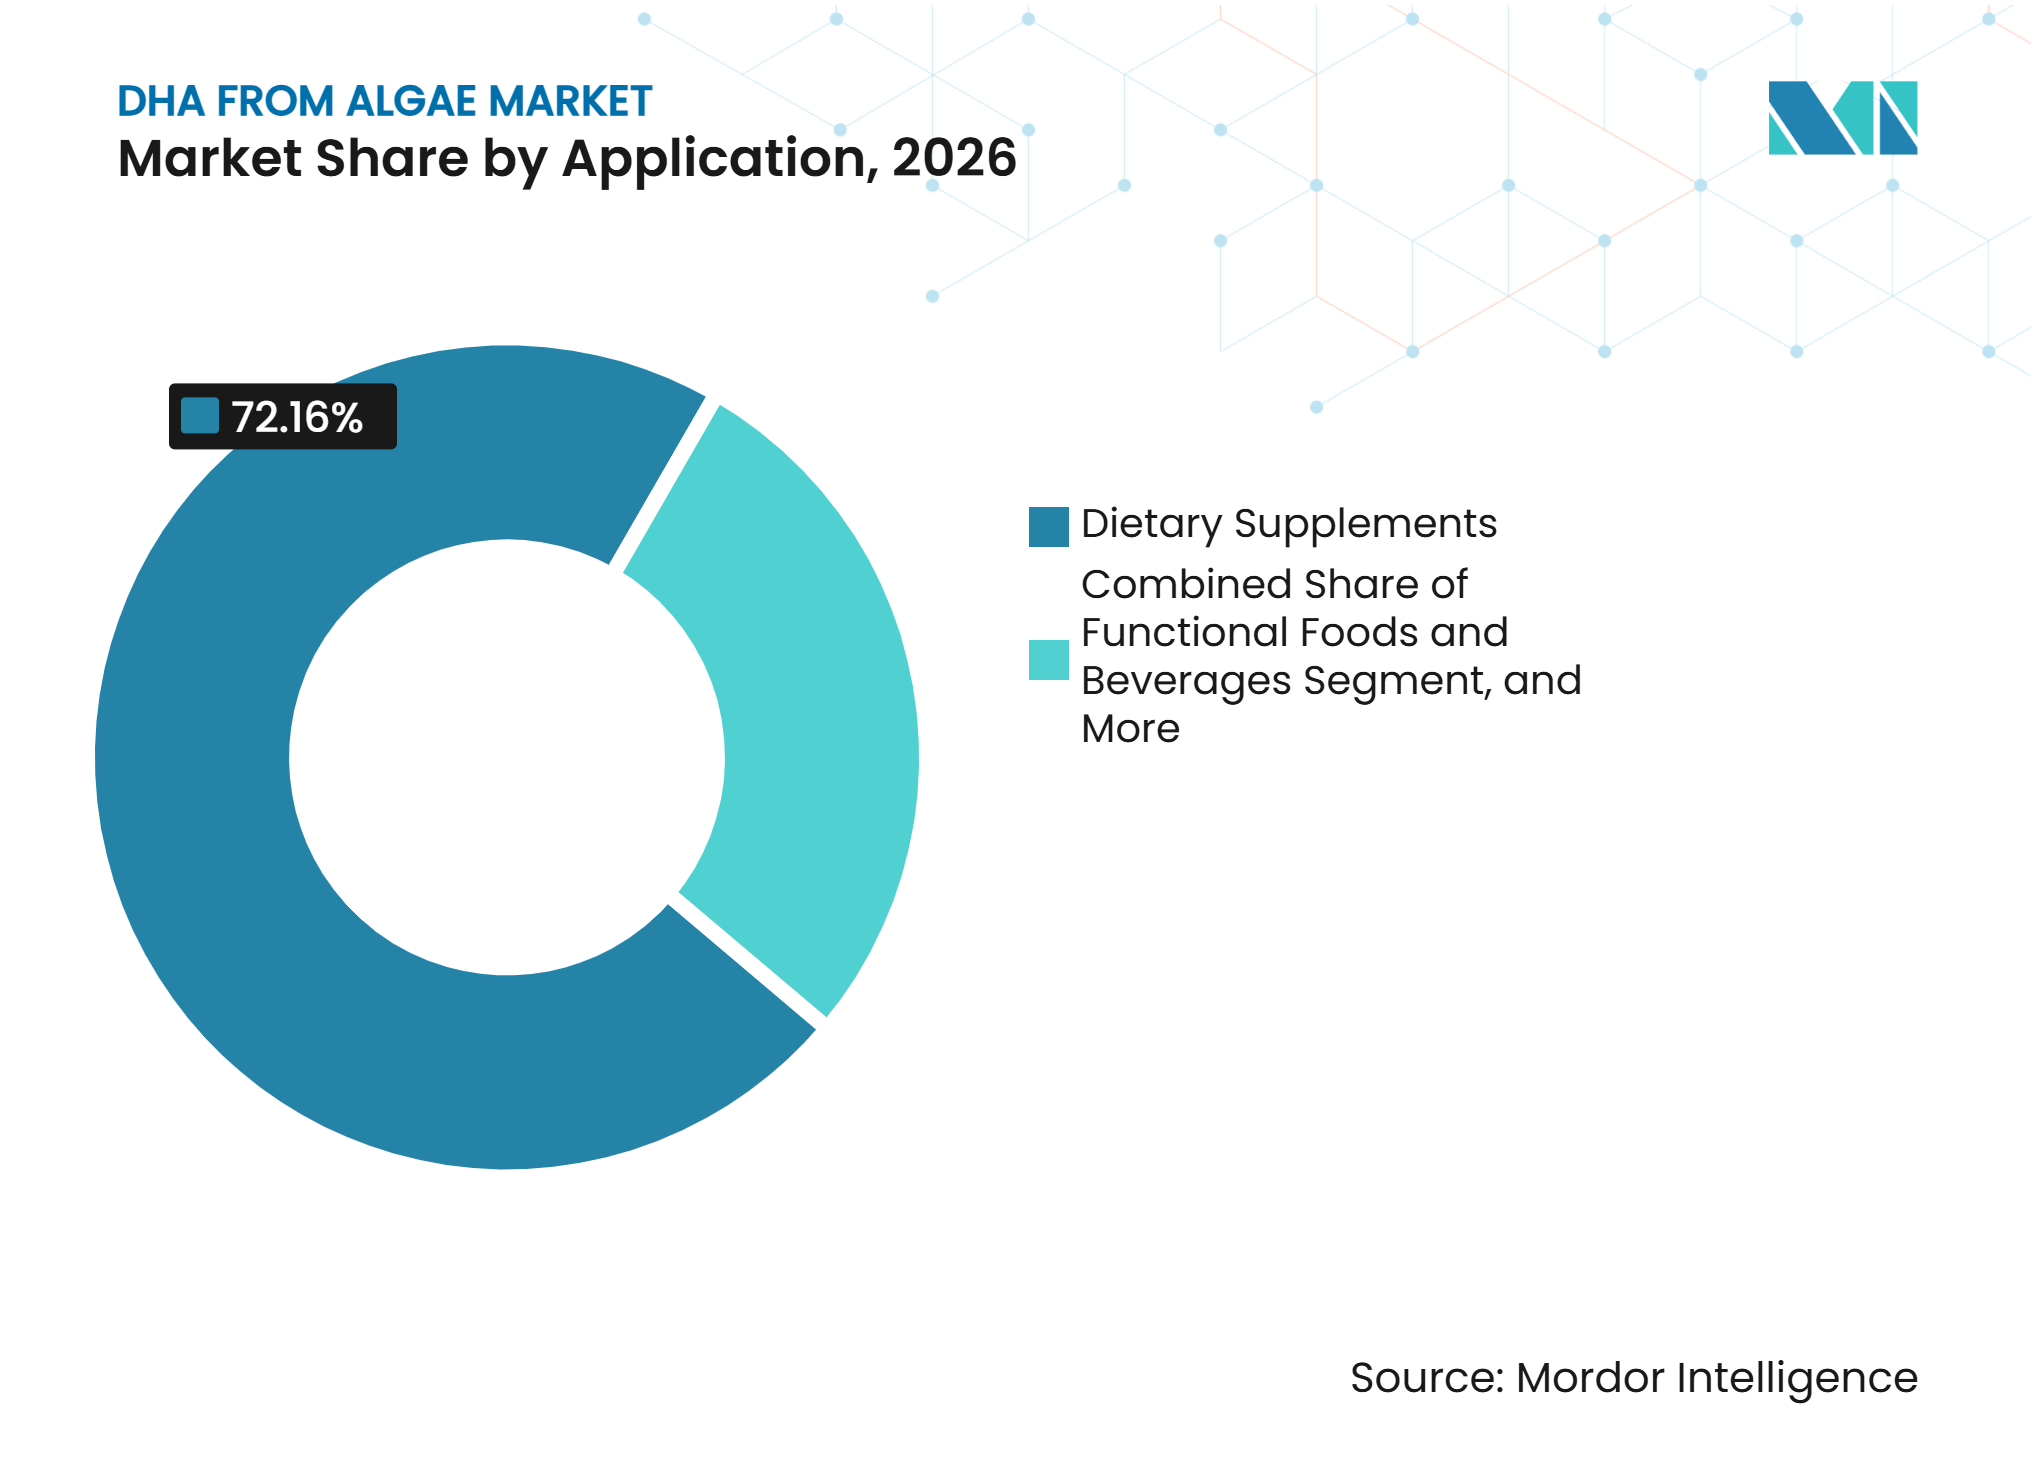
- Par application, les compléments alimentaires ont dominé avec une part de revenus de 72,16 % en 2026, tandis que les aliments et boissons fonctionnels devraient croître à un CAGR de 9,02 % jusqu'en 2032.
- Par utilisateur final, les fabricants de nutraceutiques et de compléments alimentaires ont détenu une part de 55,63 % en 2026, tandis que les fabricants de produits alimentaires et de boissons devraient enregistrer un CAGR de 8,67 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu une part de 38,92 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,11 % jusqu'en 2032.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence pour les oméga-3 d'origine végétale et indépendants du poisson | +2.1% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Standardisation des DHA dans les préparations pour nourrissons | +1.8% | Mondial, influence réglementaire la plus forte dans l'UE, en Chine et en Inde | Moyen terme (2-4 ans) |
| Premiumisation de la nutrition prénatale et de la petite enfance | +1.4% | Amérique du Nord, Europe occidentale et Australie | Moyen terme (2-4 ans) |
| DHA algal dans les aliments et boissons fonctionnels | +1.3% | Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Matières premières circulaires et économie de la fermentation | +0.9% | Mondial, avec des gains précoces en Amérique latine et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Intensification des souches et des procédés pour une plus grande puissance en DHA | +0.8% | Mondial, avec une concentration de la R&D en Europe, aux États-Unis et en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence pour les oméga-3 d'origine végétale et indépendants du poisson
La demande de produits oméga-3 véganes, traçables et soucieux des contaminants modifie la façon dont les marques sélectionnent les ingrédients DHA. L'huile algale évite la chaîne d'approvisionnement à base de poisson, car les poissons obtiennent le DHA et l'EPA par le biais des algues dans le réseau trophique marin. Cela donne aux formulateurs un ingrédient d'origine terrestre pouvant soutenir la certification végane et la conception de produits à étiquette propre. Rohto F Okinawa a lancé un complément alimentaire en DHA et EPA 100 % dérivé des algues au Japon en septembre 2025, en mettant l'accent sur l'absence d'odeur de poisson et son origine sans poisson. Ce lancement montre que les attributs sensoriels et la transparence de la source peuvent influencer les choix des consommateurs au même titre que les allégations nutritionnelles. Le marché des DHA issus des algues bénéficie lorsque les marques positionnent l'huile dérivée des algues comme un ingrédient distinct plutôt que comme une copie directe de l'huile de poisson.
Standardisation des DHA dans les préparations pour nourrissons
Les exigences en DHA dans les préparations pour nourrissons et les préparations de suite constituent une source de demande stable, car les achats sont liés à la conformité des produits. La Food and Drug Administration américaine a demandé des informations en 2025 sur les exigences nutritionnelles des préparations pour nourrissons, notamment sur la question de savoir si le DHA devrait être considéré dans le cadre du 21 CFR 107.100.[1] L'Autorité européenne de sécurité des aliments a conclu en 2025 que l'huile issue de la souche Schizochytrium limacinum ATCC-20889 était sûre pour une utilisation dans les préparations pour nourrissons et les préparations de suite dans les conditions évaluées. Ces examens nécessitent une identification claire des souches, des contrôles de fabrication et des preuves de sécurité. Ces exigences font des dossiers d'approbation des actifs commerciaux précieux pour les fournisseurs desservant les clients du secteur des préparations. Elles allongent également les délais d'entrée pour les nouveaux producteurs sur le marché des DHA issus des algues.
Premiumisation de la nutrition prénatale et de la petite enfance
Les produits de nutrition prénatale et de la petite enfance accordent une grande valeur à la pureté des ingrédients, à la cohérence des doses et aux dossiers de preuves. Ces attributs soutiennent l'utilisation du DHA dérivé des algues dans les formulations premium, même lorsque les huiles conventionnelles restent moins chères. Les acheteurs de préparations et de nutrition maternelle ont également tendance à exiger une documentation approfondie avant de changer de fournisseur d'ingrédients. Le processus de qualification qui en résulte peut favoriser les producteurs établis disposant de systèmes de fabrication validés. Les fournisseurs peuvent utiliser la fermentation contrôlée pour soutenir les discussions sur la traçabilité avec les marques prénatales et leurs sous-traitants. Sur le marché des DHA issus des algues, ce canal peut protéger la qualité des revenus, car les décisions d'achat sont guidées par la conformité et la performance, et non uniquement par le coût des intrants.
Généralisation du DHA algal dans les aliments et boissons fonctionnels
Les aliments et boissons fonctionnels devraient être l'application à la croissance la plus rapide, avec un CAGR de 9,0 % jusqu'en 2032. Leur croissance dépend de systèmes de formulation qui contrôlent l'oxydation et réduisent les arômes indésirables dans les produits à base d'eau. Des recherches publiées en 2026 ont rapporté une haute efficacité d'encapsulation dans un système de nanoemulsion au chitosane pour le DHA de microalgues.[2] Ces systèmes peuvent soutenir l'utilisation dans les boissons à base de plantes, les gommes, les produits laitiers enrichis et les formats de nutrition prêts à boire. DSM-Firmenich a introduit une poudre d'oméga-3 microencapsulée pouvant délivrer jusqu'à 500 mg d'oméga-3 dans un format de gomme en deux pièces. De meilleures performances sensorielles donnent aux marques alimentaires de meilleures raisons pratiques d'envisager le marché des DHA issus des algues.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de coût de fermentation par rapport à l'huile de poisson | -0.6% | Mondial, plus aigu pour les acheteurs sensibles aux prix en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Volatilité des coûts des matières premières et des services publics | -0.5% | Mondial, plus fort là où les producteurs dépendent du glucose ou des sucres industriels | Long terme (≥ 4 ans) |
| Concentration de la propriété intellectuelle sur les souches et procédés propriétaires | -0.4% | Mondial, limitant l'entrée et l'expansion en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Gestion de l'oxydation, des caractéristiques sensorielles et de la durée de conservation | -0.3% | Mondial, particulièrement dans les applications émergentes en alimentation et boissons | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prime de coût de fermentation par rapport à l'huile de poisson
Les coûts de fermentation restent une contrainte là où le DHA dérivé des algues est en concurrence avec des huiles marines moins chères. Le glucose peut représenter plus de 60 % du coût des milieux de fermentation, créant une pression lorsque les prix des sucres de base ou les coûts énergétiques augmentent. Une revue scientifique de 2025 a identifié les matières premières circulaires, notamment les coproduits agricoles et industriels, comme une voie pour réduire les coûts des sources de carbone dans la production microbienne de DHA. Ces intrants nécessitent encore que les producteurs démontrent des rendements fiables et une qualité constante. Les utilisations alimentaires réglementées peuvent nécessiter une documentation supplémentaire lorsque les procédés ou les intrants changent. L'amélioration des coûts sera particulièrement importante si le marché des DHA issus des algues s'étend à des applications à fort volume et sensibles aux prix.
Gestion de l'oxydation, des caractéristiques sensorielles et de la durée de conservation
Le DHA est très sensible à l'oxydation en raison de sa structure moléculaire qui contient 6 doubles liaisons. Une étude de 2025 a révélé que le comportement à l'oxydation diffère entre l'huile algale riche en DHA et son émulsion huile-dans-eau, ce qui est pertinent pour les applications en boissons.[3] Les développeurs de produits doivent donc gérer les émulsifiants, les matériaux d'encapsulation, les températures de traitement et les systèmes antioxydants. Les clients dans le domaine des préparations pour nourrissons et de la nutrition clinique utilisent également des spécifications de qualité strictes et de longs cycles de validation. Une incohérence entre les lots peut retarder la qualification ou risquer la perte d'un contrat d'approvisionnement. Ces exigences techniques favorisent les entreprises disposant de laboratoires d'application solides et d'une expérience au service du marché des DHA issus des algues.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le DHA pur ancre la demande tandis que les mélanges se développentLe DHA pur a représenté 61,83 % de la part du marché des DHA issus des algues en 2026. Sa position reflète une utilisation de longue date dans les préparations pour nourrissons et les produits nutritionnels où le DHA est l'ingrédient oméga-3 central. La familiarité réglementaire et clinique confère au DHA pur une base solide dans les applications de préparations à fort volume. L'EPA reste pertinent dans les produits qui mettent l'accent sur la nutrition cardiovasculaire, le soutien à l'inflammation ou un profil d'acides gras plus large. Les équipes produit sélectionnent souvent le type d'ingrédient en fonction de la proposition de santé visée et du format de livraison. Cela rend le DHA pur particulièrement important là où des spécifications claires et une faible complexité de formulation sont requises.
Les mélanges EPA et DHA devraient croître à un CAGR de 8,37 % jusqu'en 2032. Fermentalg a lancé Omega ΩRIGINS en mai 2026 avec 4 ratios EPA/DHA, dont un mélange phare 2:1, ciblant les applications de nutrition sportive et de longévité dans plusieurs formats de livraison. DSM-Firmenich commercialise également life’s Omega O3020 avec un ratio EPA/DHA de 1,5:1 et le positionne comme une alternative à haute puissance à l'huile de poisson standard. Les produits à ratio défini donnent aux marques un moyen de différencier leurs offres pour le vieillissement actif, la santé cognitive et la nutrition sportive. Le secteur des DHA issus des algues connaît donc une demande pour les mélanges là où le positionnement du produit nécessite plus d'un seul acide gras.



Par forme :
l'huile conserve son échelle tandis que la poudre ouvre de nouveaux formatsL'huile a représenté 65,38 % de la taille du marché des DHA issus des algues en 2026. C'est la matière première de plusieurs formats en aval et elle est utilisée directement dans les produits nutritionnels liquides et les préparations pour nourrissons. L'huile soutient également un large éventail de choix de concentration et de mélange pour les fournisseurs d'ingrédients. Les capsules molles et les gélules restent des formes de livraison familières pour les compléments alimentaires pour adultes. Les émulsions et les ingrédients microencapsulés servent à des utilisations plus spécialisées où la dispersion, le goût ou la précision du dosage sont importants. L'huile conserve un avantage pratique car elle s'intègre aux systèmes de traitement et de chaîne d'approvisionnement établis.
La poudre devrait croître à un CAGR de 8,91 % jusqu'en 2032. La microencapsulation permet l'utilisation du DHA dans les mélanges secs, les gommes, les boissons en poudre et les produits alimentaires qui ne peuvent pas accueillir d'huile liquide. Cette approche peut également protéger l'ingrédient pendant le traitement et le stockage lorsque le système de paroi est soigneusement sélectionné. Le développement de poudre de DSM-Firmenich pour les applications de gommes illustre comment les fournisseurs utilisent l'encapsulation pour étendre la livraison d'oméga-3 au-delà des capsules molles. Les fournisseurs de poudre doivent encore prouver la stabilité à l'oxydation, la dispersibilité et un goût acceptable dans le produit final. Ces exigences font du service technique un facteur de différenciation significatif sur le marché des DHA issus des algues.
Par application :
les compléments alimentaires en tête tandis que les aliments et boissons s'accélèrentLes compléments alimentaires ont représenté 72,16 % de la part du marché des DHA issus des algues en 2026. Cette application bénéficie d'une compréhension établie des consommateurs des produits oméga-3 et de formats de capsules molles familiers. Les ingrédients dérivés des algues offrent aux marques de compléments alimentaires une option végane pour les consommateurs qui évitent le poisson ou recherchent une source sans poisson. Le segment donne également aux marques la possibilité d'utiliser des messages de pureté, de traçabilité et de durabilité dans la communication produit. Les préparations pour nourrissons constituent une autre application importante car leur demande en DHA est plus étroitement liée à la conformité qu'aux dépenses discrétionnaires. Les utilisations pharmaceutiques et de nutrition clinique sont plus restreintes mais nécessitent des spécifications détaillées et une documentation de qualité.
Les aliments et boissons fonctionnels devraient se développer à un CAGR de 9,02 % jusqu'en 2032. Le segment comprend les laits végétaux enrichis, les boissons protéinées, les gommes, les produits laitiers et autres aliments axés sur la nutrition. Les approches par nanoemulsion et émulsion de Pickering peuvent améliorer la stabilité du DHA dans les systèmes aqueux. Une meilleure stabilité offre aux entreprises alimentaires un moyen d'ajouter du DHA tout en limitant les problèmes de saveur associés aux huiles marines. Le marché des DHA issus des algues peut bénéficier de ce changement car la fermentation d'origine terrestre s'aligne sur le positionnement des produits axés sur les végétaux. Les fournisseurs doivent encore démontrer que l'ingrédient fonctionne de manière cohérente dans chaque matrice alimentaire.

Par utilisateur final :
les fabricants de compléments constituent la base tandis que les fabricants alimentaires progressentLes fabricants de nutraceutiques et de compléments alimentaires ont détenu 55,63 % de la part du marché des DHA issus des algues en 2026. Ces entreprises ont été les premières utilisatrices des oméga-3 dérivés des algues car elles peuvent vendre des produits premium et véganes via des circuits de compléments alimentaires établis. Leurs produits utilisent souvent des allégations claires sur la source et des formes de dosage pratiques pour soutenir la différenciation en grande surface. Les fabricants de nutrition maternelle et infantile constituent un autre groupe d'utilisateurs finaux important. Leurs décisions d'achat se concentrent sur le statut d'approbation, les données de sécurité et l'approvisionnement fiable plutôt que sur les mouvements de prix à court terme. Les entreprises pharmaceutiques et de nutrition clinique nécessitent des dossiers de qualité tout aussi détaillés pour des utilisations à faible volume et à haute spécification.
Les fabricants de produits alimentaires et de boissons devraient croître à un CAGR de 8,67 % jusqu'en 2032. Ils adoptent le DHA algal à mesure que les systèmes de formulation rendent plus faisable l'utilisation des oméga-3 dans les formats alimentaires grand public. Corbion a rapporté une croissance des ventes organiques dans l'alimentation et la nutrition animale au cours du premier semestre 2026 et a identifié l'adoption des produits AlgaPrime parmi les applications pertinentes. Ces clients ont souvent besoin d'aide pour la saveur, la stabilité et les conditions de traitement avant le lancement. Le marché des DHA issus des algues bénéficiera lorsque les producteurs d'ingrédients pourront passer de la fourniture d'huile en vrac au développement d'applications collaboratives. Ce changement d'utilisateur final peut élargir la demande au-delà des acheteurs conventionnels de compléments alimentaires.
Analyse géographique
Amérique du Nord
L'Amérique du Nord a détenu 38,92 % de la part du marché des DHA issus des algues en 2026. La région bénéficie de circuits de vente au détail de compléments alimentaires matures, d'un développement actif de produits nutritionnels et d'une base solide de fabricants d'ingrédients et de sous-traitants. Les États-Unis sont le principal contributeur car ils disposent d'un large écosystème de compléments alimentaires et d'une voie réglementaire établie pour les ingrédients nutritionnels. La demande d'informations de la Food and Drug Administration américaine en 2025 sur les exigences nutritionnelles des préparations pour nourrissons montre que le DHA reste au cœur d'une discussion politique active. Cette attention réglementaire peut accroître la valeur des fournisseurs qui maintiennent de solides dossiers de sécurité et de documentation. Les marques régionales utilisent également des allégations véganes, à étiquette propre et sans poisson pour distinguer les produits oméga-3 premium. La taille du marché des DHA issus des algues en Amérique du Nord est soutenue par la capacité de la région à faire passer de nouveaux concepts nutritionnels des essais d'ingrédients aux produits de consommation.
Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 8,11 % jusqu'en 2032. La région combine une forte demande en nutrition infantile avec un intérêt marqué pour les aliments enrichis et une capacité de fermentation domestique croissante. La Chine est au cœur de cette activité car elle est à la fois une base de production et un grand marché pour les ingrédients de nutrition humaine et animale. Corbion a obtenu des approbations réglementaires chinoises pour AlgaPrime DHA et AlgaVia DHA en juillet 2025. Sumitomo Corporation a également signé un accord de distribution exclusif au Japon avec Huvepharma pour le DHA dérivé des algues en janvier 2025. Ces mouvements montrent que les approbations locales et les partenariats de distribution sont des voies importantes vers le marché. La part du marché des DHA issus des algues devrait se déplacer vers les fournisseurs capables d'associer une production compétitive à un accès commercial local.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe reste une région de consommation importante car l'examen des nouveaux aliments et les exigences en matière de sécurité alimentaire peuvent créer un cadre de conformité clair pour les fournisseurs qualifiés. L'avis de sécurité de l'Autorité européenne de sécurité des aliments de 2025 sur l'huile de Schizochytrium limacinum soutient son utilisation dans les préparations pour nourrissons et les préparations de suite dans des conditions spécifiées. Les clients européens accordent souvent une importance considérable à la traçabilité, à la documentation du cycle de vie et aux allégations produit. Corbion a publié une évaluation du cycle de vie mise à jour en 2026 pour son portefeuille d'oméga-3 DHA dérivés des algues, rapportant un impact climatique et une utilisation de l'eau inférieurs à son référentiel de 2021. Le Moyen-Orient et l'Afrique et l'Amérique du Sud sont des zones de demande plus restreintes, mais elles offrent des possibilités d'adoption de compléments alimentaires à mesure que la distribution et la sensibilisation à la nutrition s'améliorent. Le Brésil a une pertinence stratégique en tant que lieu d'implantation de l'installation de fermentation algale intégrée à la canne à sucre de Corbion. Le marché des DHA issus des algues peut croître dans ces régions mixtes lorsque les fournisseurs alignent les facteurs de coût, d'accès aux importations et de conformité avec les besoins locaux en matière de produits.
Paysage concurrentiel
Concentration du Marché
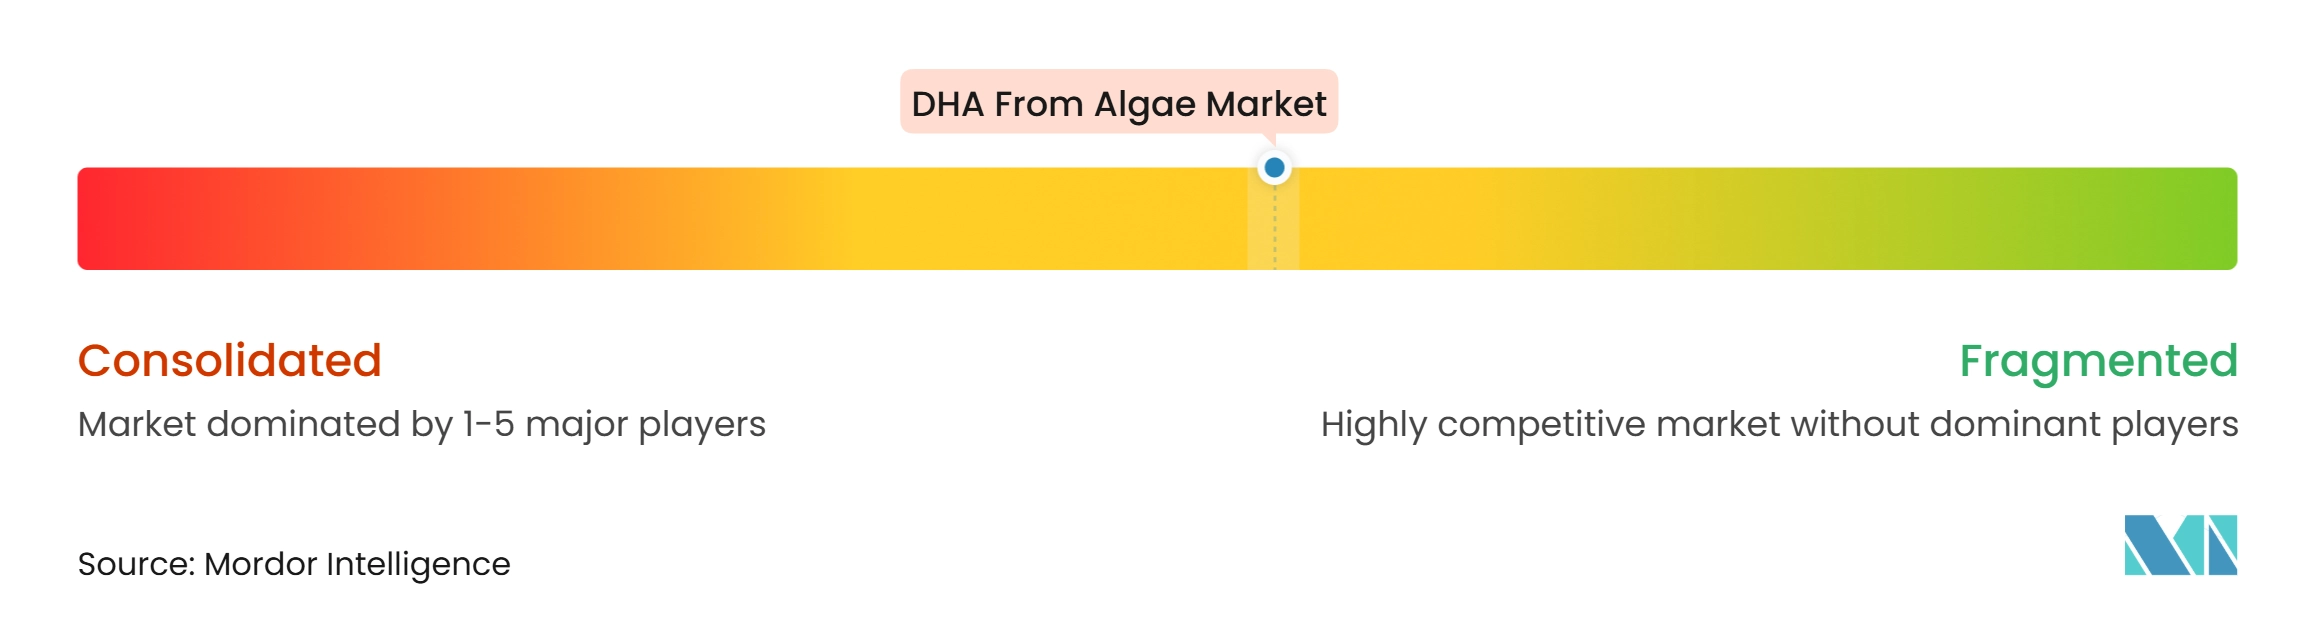
Le marché des DHA issus des algues est modérément consolidé dans la nutrition humaine premium. DSM-Firmenich, Corbion et Fermentalg ont des positions visibles basées sur les approbations, la capacité de fermentation et l'accès aux clients. Leur avantage repose sur l'intégration de la connaissance des souches, de la production contrôlée et du soutien applicatif. Corbion a annoncé un brevet américain en avril 2026 pour une suspension de cellules algales lysées dans de l'huile avec un profil oméga-3 riche en DHA. DSM-Firmenich a également rapporté son succès dans une affaire de contrefaçon de brevet en 2025 contre Mara Renewables au Royaume-Uni. Ces actions montrent que les méthodes de production et d'extraction propriétaires sont des actifs concurrentiels importants.
La technologie est une voie majeure vers des parts supplémentaires. Les fournisseurs développent des poudres microencapsulées, des émulsions et des huiles adaptées aux utilisations alimentaires, à la nutrition infantile, aux compléments alimentaires, aux aliments pour animaux de compagnie et à l'aquaculture. DSM-Firmenich a lancé Veramaris O3 Max Pure en avril 2026 en tant qu'huile de microalgues avec un ratio EPA/DHA de 3:2 pour les applications de nutrition animale. Fermentalg a lancé Omega ΩRIGINS en mai 2026 en utilisant la fermentation brevetée de Schizochytrium limacinum et 4 ratios EPA/DHA. Ces produits répondent à différents besoins de formulation sans s'appuyer sur une seule huile générique. Le secteur des DHA issus des algues récompense les entreprises capables de démontrer à la fois des performances techniques et un cas d'utilisation clair.
Le coût et la capacité deviennent des facteurs concurrentiels de plus en plus importants. Les installations de fermentation plus grandes peuvent réduire les coûts unitaires, bien que seuls des systèmes de qualité validés puissent servir les utilisations nutritionnelles strictement réglementées. Les matières premières circulaires peuvent améliorer l'économie tout en aidant les fournisseurs à répondre aux attentes des clients en matière d'approvisionnement et de reporting environnemental. La mise à jour du cycle de vie de Corbion en 2026 a lié son portefeuille dérivé des algues à des améliorations mesurées des indicateurs climatiques et hydriques. Les nouveaux entrants peuvent trouver des opportunités dans la nutrition animale et les applications alimentaires où la qualification des clients peut différer des préparations pour nourrissons. Le marché des DHA issus des algues reste difficile pour les petites entreprises lorsqu'elles manquent de procédés protégés, de données de validation suffisantes ou de ressources de soutien aux clients. La concurrence devrait donc rester divisée entre des fournisseurs premium différenciés et des producteurs en concurrence sur le volume et le coût.
Leaders du secteur des DHA issus des algues
-
BASF SE
-
Cargill, Incorporated
-
Lonza Group Ltd.
-
dsm-firmenich
-
Qualitas Health
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des DHA issus des algues Entreprises couvertes dans ce rapport
- Algarithm Ingredients
- Algatechnologies Ltd.
- AlgaeCytes Ltd.
- Archer Daniels Midland Company
- BASF
- Cargill
- Corbion N.V.
- Cellana, Inc.
- Cabio Bioengineering (Wuhan) Co., Ltd.
- dsm-firmenich
- Far East Microalgae Industries
- Fermentalg SA
- Huison Biotech
- JC Biotech Pvt. Ltd.
- KD Pharma Group
- Kingdomway Group
- Lonza Group Ltd.
- Mara Renewables Corporation
- Nordic Naturals
- Polaris Nutritional Lipids
- Qualitas Health
- Shaanxi Sciphar Biotechnology
- Sophie’s Bionutrients
- Veramaris V.O.F.
Développements industriels récents dans Marché des DHA issus des algues
- Mai 2026 : Fermentalg a lancé Omega ΩRIGINS, une huile oméga-3 algale à haute puissance issue d'une fermentation brevetée de Schizochytrium limacinum, disponible en 4 ratios EPA:DHA, dont un mélange phare 2:1 ciblant les applications de nutrition sportive et de longévité dans plusieurs formats de livraison.
- Avril 2026 : Corbion a annoncé un brevet américain couvrant la conception de suspension liquide de cellules algales lysées dans de l'huile avec un profil oméga-3 riche en DHA utilisé dans son produit AlgaPrime DHA LS pour l'aquaculture, la nutrition animale et les aliments pour animaux de compagnie.
- Avril 2026 : dsm-firmenich a dévoilé Veramaris O3 Max Pure au Petfood Forum 2026, une huile de microalgues délivrant un ratio EPA:DHA de 3:2, produite par fermentation en système fermé en tant que substitut végane et non-OGM à l'huile de poisson pour les formulateurs de nutrition animale.
- Novembre 2025 : Corbion a lancé sa stratégie BRIGHT 2030, identifiant le développement de la fermentation algale dans les aliments pour animaux de compagnie et la nutrition humaine comme une priorité stratégique.
Portée du rapport mondial sur le marché des DHA issus des algues
Le marché des DHA issus des algues désigne le secteur mondial impliqué dans la production, la distribution et la commercialisation de l'acide docosahexaénoïque (DHA) dérivé de sources algales, principalement des microalgues. Le DHA est un acide gras oméga-3 à longue chaîne qui joue un rôle essentiel dans le développement cérébral, la fonction cognitive, la santé oculaire, la santé cardiovasculaire et le bien-être général. Le DHA à base d'algues constitue une alternative durable, végétarienne et végane aux huiles oméga-3 dérivées du poisson, offrant une source directe de DHA sans dépendance aux pêcheries marines.
Le marché des DHA issus des algues est segmenté par type en DHA, EPA et mélanges EPA et DHA. Sur la base de la forme, le marché est catégorisé en huile, poudre, capsule molle et gélule, et émulsion et poudre microencapsulée. Par application, le marché est segmenté en préparations pour nourrissons, compléments alimentaires, aliments et boissons fonctionnels, produits pharmaceutiques et nutrition clinique, aliments pour animaux et aquaculture, et cosmétiques et soins personnels.
Sur la base de l'utilisateur final, le marché est segmenté en fabricants de nutrition infantile et maternelle, fabricants de nutraceutiques et de compléments alimentaires, fabricants de produits alimentaires et de boissons, entreprises pharmaceutiques et de nutrition clinique, et autres utilisateurs finaux. Géographiquement, le marché est analysé en Amérique du Nord (États-Unis, Canada, Mexique), en Europe (Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe), en Asie-Pacifique (Chine, Japon, Inde, Australie, Corée du Sud et reste de l'Asie-Pacifique), au Moyen-Orient et en Afrique (GCC, Afrique du Sud et reste du Moyen-Orient et de l'Afrique) et en Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud).
Aperçu de la segmentation
| DHA |
| EPA |
| Mélanges EPA et DHA |
| Huile |
| Poudre |
| Capsule molle et gélule |
| Émulsion et poudre microencapsulée |
| Préparations pour nourrissons |
| Compléments alimentaires |
| Aliments et boissons fonctionnels |
| Produits pharmaceutiques et nutrition clinique |
| Aliments pour animaux et aquaculture |
| Cosmétiques et soins personnels |
| Fabricants de nutrition infantile et maternelle |
| Fabricants de nutraceutiques et de compléments alimentaires |
| Fabricants de produits alimentaires et de boissons |
| Entreprises pharmaceutiques et de nutrition clinique |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type | DHA | |
| EPA | ||
| Mélanges EPA et DHA | ||
| Par forme | Huile | |
| Poudre | ||
| Capsule molle et gélule | ||
| Émulsion et poudre microencapsulée | ||
| Par application | Préparations pour nourrissons | |
| Compléments alimentaires | ||
| Aliments et boissons fonctionnels | ||
| Produits pharmaceutiques et nutrition clinique | ||
| Aliments pour animaux et aquaculture | ||
| Cosmétiques et soins personnels | ||
| Par utilisateur final | Fabricants de nutrition infantile et maternelle | |
| Fabricants de nutraceutiques et de compléments alimentaires | ||
| Fabricants de produits alimentaires et de boissons | ||
| Entreprises pharmaceutiques et de nutrition clinique | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de DHA issus des algues ?
La demande est soutenue par le positionnement sans poisson, la fermentation contrôlée, les exigences des préparations pour nourrissons et l'utilisation dans les produits alimentaires et les boissons. La production contrôlée peut fournir aux marques une source d'ingrédients plus prévisible que les chaînes d'approvisionnement marines. La certification végane, la traçabilité de la source et l'absence d'odeur de poisson peuvent aider un produit fini à se démarquer dans les circuits de compléments alimentaires premium. Les développeurs de produits voient également plus d'opportunités à mesure que les systèmes d'encapsulation et d'émulsion s'améliorent. Ces avancées techniques rendent plus pratique l'utilisation du DHA dans les gommes, les produits en poudre, les boissons et les aliments enrichis.
Quelle est la taille du secteur des DHA issus des algues ?
Il devrait croître de 2,22 milliards USD en 2026 à 3,45 milliards USD d'ici 2032, à un CAGR de 7,75 % de 2027 à 2032. Les prévisions reflètent la demande provenant des utilisations établies en compléments alimentaires et de la nutrition infantile réglementée, ainsi que des nouvelles applications alimentaires et de boissons.
Quel type de produit DHA issu des algues est en tête des ventes ?
Le DHA pur est en tête avec une part de 61,83 % en 2026, tandis que les mélanges EPA et DHA devraient croître à un CAGR de 8,37 % jusqu'en 2032. Le DHA pur bénéficie d'une utilisation établie dans les préparations et autres produits nutritionnels nécessitant une spécification DHA ciblée. Les mélanges donnent aux marques un moyen de formuler des produits oméga-3 plus larges pour le vieillissement actif, la nutrition sportive et le positionnement en santé cognitive. Les producteurs répondent avec des produits qui fournissent des ratios EPA/DHA définis plutôt qu'une composition standard unique.
Pourquoi la poudre de DHA attire-t-elle l'attention ?
La poudre devrait se développer à un CAGR de 8,91 % car l'encapsulation soutient les gommes, les mélanges secs et les applications d'aliments enrichis. Cette forme donne aux fabricants plus de moyens d'utiliser le DHA là où une huile liquide serait difficile à traiter ou affecterait la texture. Le système d'encapsulation doit protéger l'ingrédient pendant la fabrication et le stockage. Les fournisseurs doivent également démontrer la dispersibilité, la stabilité et des performances sensorielles acceptables dans le produit final. Ces exigences expliquent pourquoi l'expertise en formulation peut être aussi importante que l'approvisionnement de base en ingrédients.
Quelle région se développe le plus rapidement pour le DHA dérivé des algues ?
L'Asie-Pacifique devrait croître à un CAGR de 8,11 % jusqu'en 2032, soutenue par les approbations de produits, les partenariats de distribution et la demande en alimentation et nutrition. La Chine reste importante à la fois comme centre de fabrication et comme destination majeure pour les ingrédients de nutrition humaine et animale. Le Japon est également pertinent car les partenariats de distribution améliorent l'accès au DHA dérivé des algues pour les clients de compléments alimentaires et de nutrition infantile. Les entreprises cherchant à se développer dans la région ont besoin d'approbations locales, de partenaires commerciaux établis et de produits adaptés aux applications nutritionnelles régionales.