
デンマーク固形廃棄物管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.21 十億米ドル |
| 市場規模 (2026) | 3.37 十億米ドル |
| 市場規模 (2031) | 4.30 十億米ドル |
| 成長率 (2026 - 2031) | 5.01 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデンマーク固形廃棄物管理市場分析
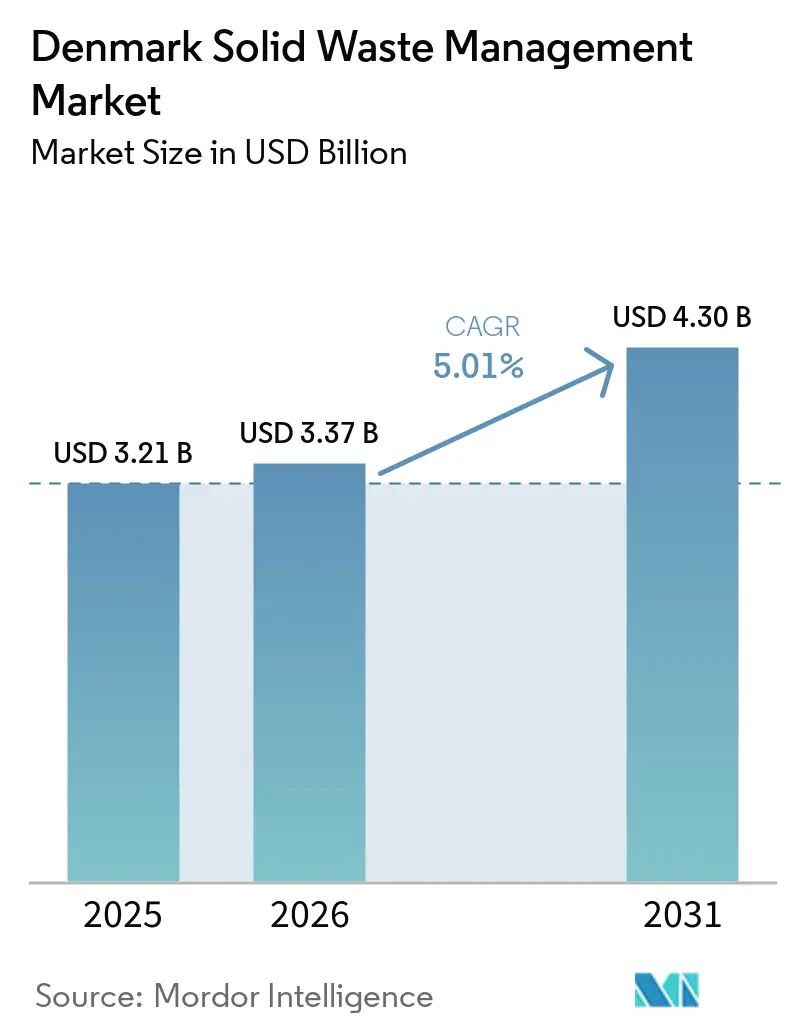
デンマーク固形廃棄物管理市場規模は、2025年の32.1億米ドルから2026年には33.7億米ドルに成長し、2026年から2031年にかけてCAGR 5.01%で2031年までに43.0億米ドルに達すると予測されています。
デンマーク固形廃棄物管理市場は、従来の廃棄物処分から発生源分別、資源回収、低炭素処理方法へと移行しています。自治体は家庭廃棄物の収集・処理において引き続き中心的な役割を担う一方、民間事業者は商業・産業廃棄物契約、リサイクルサービス、専門処理分野での競争を繰り広げています。家庭廃棄物10分別の分別収集の実施と包装に関する拡大生産者責任の導入により、選別・集約・リサイクル・追跡可能な下流処理能力への需要が高まっています。同時に、地域熱供給は残余廃棄物の主要な出口として機能し続けており、廃棄物エネルギー化の経済性をデンマークの熱供給システムと結びつけています。より高い分別要件、厳格な炭素目標、焼却依存度の低減への取り組み、資源回収需要の拡大が市場を再形成しています。しかし、事業者は複合材料の管理、経済的に実行可能なリサイクル出口の確保、より循環型廃棄物システムを支援するための既存処理インフラの適応という題に引き続き直面しています。
主要レポートのポイント
- サービスタイプ別では、リサイクルおよび資源回収が2025年のデンマーク固形廃棄物管理市場シェアの43%を占め、廃棄物エネルギー化は2031年までにCAGR 7.2%で成長すると予測されています。
- 廃棄物タイプ別では、都市固形廃棄物が2025年のデンマーク固形廃棄物管理市場規模の46%を占め、医療廃棄物は2031年までにCAGR 6.1%で成長すると予測されています。
- 発生源別では、住宅廃棄物が2025年の収益の50.7%を占め、商業廃棄物は2031年までにCAGR 5.6%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
デンマーク固形廃棄物管理市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 家庭廃棄物10分別システムの全国展開 | +1.4% | 全国、98全自治体にわたる | 短期(2年以内) |
| 地域熱供給ネットワークが高効率廃棄物焼却への需要を促進 | +1.1% | 全国、コペンハーゲン、ロスキレ、エスビャウで最も顕著 | 中期(2〜4年) |
| 強力な自治体所有が廃棄物インフラ投資を加速 | +0.9% | 全国、コペンハーゲン首都圏とシェラン島で早期効果 | 短期(2年以内) |
| 建設・解体廃棄物回収プログラムの拡大 | +0.7% | 全国、特に都市部および都市周辺部 | 中期(2〜4年) |
| デポジット返却システムが高付加価値包装回収を促進 | +0.5% | 全国 | 短期(2年以内) |
| 再生可能エネルギーインフラ部品のリサイクル需要の増大 | +0.3% | 沿岸部および北海沿岸地域、特に西ユトランド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
家庭廃棄物10分別システムの全国展開
デンマークの家庭廃棄物10分別システムは、生ごみ、紙、段ボール、ガラス、金属、プラスチック、食品・飲料用カートン、繊維、有害廃棄物、残余廃棄物を対象としています。2025年1月1日までに、98自治体のうち91自治体がシステムを完全に導入し、残りの7自治体は2025年中に導入を完了する見込みでした。[1]デンマーク環境保護庁、「自治体家庭廃棄物システムのマッピング2024/2025」、デンマーク環境保護庁、mst.dk デンマーク固形廃棄物管理市場は分別収集の恩恵を受けており、回収可能な資源の供給が改善され、自治体契約が選別性能に一層重点を置くようになっています。廃棄物に関する法定命令に基づく全国統一ピクトグラムは、家庭での分別をより一貫したものにし、収集された資源の汚染を低減する効果があります。リサイクル分別量が増加するにつれ、廃棄物エネルギー化施設に利用できる残余廃棄物が減少します。この変化により、収集・選別・二次資源処理の価値が高まる一方、焼却炉事業者は熱源となる廃棄物量の減少への対応を迫られています。
地域熱供給ネットワークが高効率廃棄物焼却への需要を促進
地域熱供給は、デンマークの廃棄物エネルギー化施設に廃棄物処理を超えた役割を与えています。ネットワーク化された地域熱供給システムは、2024年にデマークの全世帯の65%にサービスを提供しました。[2]デンマーク地域熱供給協会、「ステート・オブ・グリーン白書:地域エネルギー2024」、デンマーク地域熱供給協会、dbdh.org ARGOのロスキレ工場は2025年に残余廃棄物358,757トンを処理し、57,885世帯の年間暖房に相当する3,073,675 GJの地域熱供給と226,424 MWhの電力を供給しました。[3]ARGO、「ARGOが記録的な地域熱供給量を達成」、ARGO、argo.dk そのため、デンマーク固形廃棄物管理市場は、分別収集が拡大する中でも効率的な熱処理への需要を維持し続けています。しかし、残余廃棄物供給の逼迫と競争入札により、熱回収の改善、コスト管理、炭素回収能力の追加が可能な施設が優位に立っています。VestforbrændingとCopenhagen Infrastructure PartnersはGaiaベンチャーを設立し、グロストラップ施設での炭素回収開発を進めており、事業者がゲートフィーと熱販売以外の追加収益を模索していることを示しています。
廃棄物インフラ投資を加速させる強力な自治体所有
自治体はデンマークの廃棄物インフラの多くに対して戦略的な管理権を保持しつつ、入札を通じてサービスを調達する機会を増やしています。2023年6月に採択された規則により、自治体の焼却施設は2025年1月1日までに独立した法人格を持つ事業体となることが求められ、自治体は収集した廃棄物の焼却を入札にかけることが義務付けられました。この構造により、公共事業者は長期的なインフラ計画から自治体を排除することなく、運営効率と環境性能の改善を迫られています。ARGOは2025年にシェラン島で9件から16件の自治体契約を拡大しつつ、記録的な地域熱供給量を維持しました。Vestforbrændingは義務的入札の第1ラウンドで18件の自治体処理入札を獲得しました。大手事業者は、車両の電動化、データシステム、契約遵守に資本が必要なため有利であり、これにより6社が一次収集契約の71%をカバーするに至っています。
建設・解体廃棄物回収プログラムの拡大
建設・解体廃棄物はデンマーク最大の廃棄物流であり、年間500万トンに達し、国内廃棄物発生量の40%以上を占めています。2025年に更新された建築規則により、ライフサイクルアセスメント要件、解体前計画、リサイクルコンクリートおよびレンガに含まれる問題物質の管理が強化されました。スキーベ自治体の選択的解体調達アプローチは、レンガ、木材、窓、タイルの取り扱い要件を活用して、公共入札において再利用を考慮要素とするものです。このモデルは、解体前監査、発生源分別、資源グレーディングにおける業務量の増加を支援します。また、単純なゲートフィー量ではなく、より高付加価値の回収資源へと事業者の収益をシフトさせます。デンマーク固形廃棄物管理市場は、安定した仕様によりリサイクル業者が選別・処理能力に投資できるこのアプローチから恩恵を受けることができます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 廃棄物エネルギー化施設の過剰能力による原料供給の減少 | -0.8% | 全国、コペンハーゲン首都圏とシェラン島で最も深刻 | 短期(2年以内) |
| 国内市場の限界が大規模リサイクル投資を制約 | -0.6% | 全国 | 中期(2〜4年) |
| 越境廃棄物取引が収益の不確実性を生む | -0.4% | 全国の港湾および物流ハブ | 中期(2〜4年) |
| 複合材料および繊維系材料の複雑なリサイクル | -0.3% | 全国、西ユトランド沿岸でリスクが増大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
廃棄物エネルギー化施設の過剰能力による原料供給の減少
廃棄物エネルギー化能力が国内で焼却可能な廃棄物量を上回っており、施設稼働率とゲートフィー条件が悪化しています。デンマークの循環経済行動計画は70万トンの過剰焼却能力を特定し、2030年までに能力を30%削減する目標を設定しました。2022年にはデンマークの都市廃棄物のほぼ半分がエネルギー回収を伴う焼却処理されており、残余廃棄物の供給に対するセクターの依存度が示されています。分別収集により、食品廃棄物、紙、プラスチック、金属、繊維がより多く回収チャネルに移行するにつれ、残余廃棄物の割合が減少しています。小規模・老朽化した施設は、排出規制や炭素回収アップレードの資金調達も必要な中で、このプレッシャーを吸収する能力が低くなっています。デンマーク固形廃棄物管理市場は、より良いリサイクル成果と熱処理能力の秩序ある調整のバランスを取る必要があります。
国内市場の限界が大規模リサイクル投資を制約
デンマークの人口590万人は、専門的な廃棄物流に利用できる資源量を制限しています。カートン、繊維、複合材料の少量フローは、越境引き取りや公的共同資金調達なしに国内専用施設を支えるために必要な水準を下回る可能性があります。VANAとVerdisは2026年6月、アヴェドーレ・ホルメに使用済み食品・飲料カートン専用のデンマーク初の施設を設立するパートナーシップを発表しました。このプロジェクトは海外での処理を削減し、より明確な文書化を伴う地域ソリューションを構築することを目指しています。2025年10月に完全施行された包装生産者責任は、デンマーク市場に包装製品を投入する企業の報告と費用配分を改善します。しかし、より困難な廃棄物分別に対する信頼できる量と広域北欧の出口という基本的な必要性は解消されません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:リサイクルが収益をリードし、エネルギー回収が炭素回収を追加
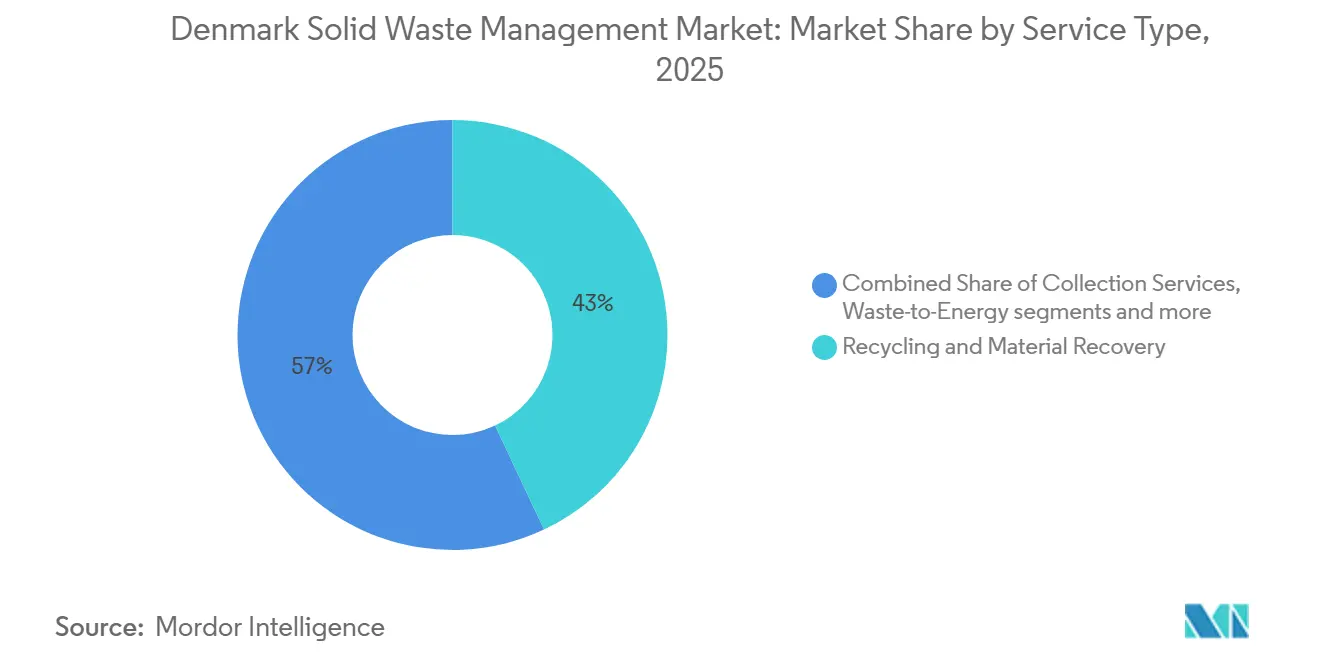
リサイクルおよび資源回収は2025年のデンマーク固形廃棄物管理市場シェアの43%を占め、最大のサービスカテゴリーとなっています。包装生産者責任フレームワークは2025年10月1日に全資源タイプにわたって完全に施行され、生産者に対してより明確な収集・リサイクルコスト義務を生み出しました。このフレームワークは資源回収サービスへのより予測可能な需要を支援します。収集は2番目に大きなサービスカテゴリーであり、その調達は電動車両とより要求の高い運営報告へと移行しています。2025年に6社が一次収集契約の71%を保有しているという事実は、デンマーク固形廃棄物管理市場のこの部分において資本と入札準備が重要であることを示しています。
廃棄物エネルギー化は2031年までにCAGR 7.2%で成長すると予測されており、最も成長の速いサービスカテゴリーとなっています。デンマークが計画している焼却能力の削減により廃棄物処理量の成長は制限されますが、廃棄物エネルギー化市場の収益は地域熱供給、地域冷房、炭素回収、炭素除去サービスの価値向上によって支えられています。そのため、事業者は廃棄物量の増加のみに依存するのではなく、エネルギー回収の改善と排出管理ソリューションからの追加収益の創出に注力しています。Gaiaプロジェクトは、廃棄物焼却からの生物起源炭素回収を商業的な炭素除去契約と結びつけることでこの移行を示しており、クレジット供給は2029年に開始予定です。その結果、このセグメントの成長は、焼却量の減少の影響を相殺できる付加価値処理、エネルギー回収、炭素管理収益によってますます牽引されています。


廃棄物タイプ別:都市廃棄物がリードし、医療・産業廃棄物が需要を拡大
都市固形廃棄物は2025年のデンマーク固形廃棄物管理市場規模の46%を占め、最大の廃棄物タイプとなっています。2025年、デンマークの都市廃棄物発生量はEU-27平均の513 kg/人を大幅に上回る水準を維持しており、収集・選別・リサイクル・処理を必要とする家庭・商業廃棄物の相当量を反映しています。10分別廃棄物選別システムは、収集時点で食品廃棄物、プラスチック、金属、繊維、紙などの資源を分別することで、都市廃棄物流の組成を変化させています。これにより残余廃棄物流の発熱量が低下する一方、リサイクル・回収に利用できる資源量が増加します。建設・解体廃棄物は年間500万トンという量のため、専門的な収集・選別・骨材回収が必要です。
医療廃棄物は2031年までにCAGR 6.1%で成長すると予測されており、最も成長の速い廃棄物タイプとなっています。医療インフラと高齢化人口によって支えられています。Blue Phoenixは2025年1月、ニュボーで高温有害廃棄物焼却向け炭素回収パイロット施設を開設しました。この施設は18万トンの有害産業廃棄物から年間14万5,000トンの二酸化炭素を回収し、ニュボー自治体の地域熱供給の80%を供給するよう設計されています。農業廃棄物は引き続き主にバイオガスと堆肥化を通じて処理されています。電子廃棄物と使い捨てプラスチックも生産者責任要件の対象となっており、コンプライアンス業務と回収機会が追加されています。
発生源別:住宅廃棄物がリードし、商業廃棄物フローがより体系化
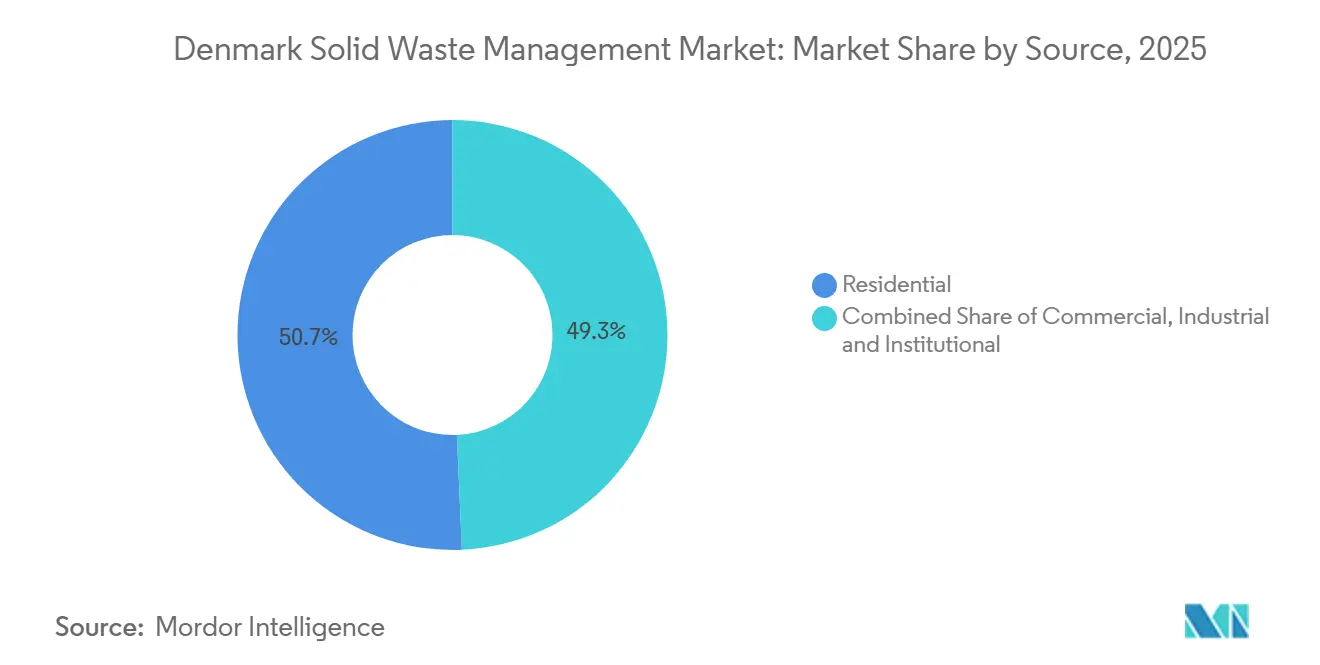
住宅発生源は2025年の総収益の50.7%を占め、最大の発生源カテゴリーとなっています。家庭での分別はほぼ普及しており、一人当たりの廃棄物発生量は高水準です。コペンハーゲン自治体は2025年4月、Verdisに2031年まで紙おむつ廃棄物の処理契約を付与しました。この契約は、従来回収が困難だった家庭廃棄物のより細かな分別を反映しています。住宅収集は自治体リサイクルシステムに必要な分別廃棄物分別も供給しています。家庭と公共施設にわたる統一ピクトグラムは選別品質を向上させ、自治体間のばらつきを低減します。
商業発生源は2031年までにCAGR 5.6%で成長すると予測されており、最も成長の速い発生源カテゴリーとなっています。包装生産者責任フレームワークにより、デンマーク市場に包装商品を投入する企業の手数料と報告要件が体系化されました。これらの義務により、商業包装フローの可視性が高まり、収集・リサイクルサービスへの配分が容易になります。VANAとVerdisのカートン施設は、拡大生産者責任(EPR)が支援する資源流に対する地域処理能力を開発することで、この変化に対応しています。産業発生源は3番目に大きなグループであり、製造業がより軽量な複合材料と自動化設備を使用するにつれて変化しています。機関発生源は最小のグループでしたが、学校、病院、公共施設は家庭と同じ全国選別システムを使用しています。この共通アプローチは、汚染を低減し取り扱いを標準化することで、公共機関から収集される資源の価値を向上させることができます。
地域分析
デンマークの半島と島々に分散した人口は、より高密度なヨーロッパ地域よりも物流集約度の高い収集ネットワークを必要とします。コペンハーゲンは人口密度、ビジネス活動、主要処理施設、地域熱供給需要を兼ね備えているため、主要な商業センターとなっています。ARC Amager Bakkeは首都圏の14万世帯に地域熱供給を行い、55万人に電力を供給しています。ARGOのロスキレ工場は2025年に57,885世帯に地域熱供給を行いました。
コペンハーゲンとシェラン島にはリサイクルインフラの強力なパイプラインもあります。VerdisとVANAは2026年にアヴェドーレ・ホルメでカートンおよび紙おむつリサイクル能力を開発しています。ユトランドは産業廃棄物および再生可能エネルギー廃棄物においてますます重要になっています。RWEは2026年4月、1.1 GWのトール洋上風力発電所に二酸化炭素削減鋼鉄タワーとリサイクル可能なローターブレードを組み合わせた世界初の洋上風力タービンを設置しました。この設置は、風力発電資産が耐用年数に達するにつれて複合材料処理の将来的な需要を示しています。沿岸物流と複合材料処理能力にアクセスできるユトランドの事業者は、これらの産業廃棄物フローを取り込む上でより有利な立場にある可能性があります。
南デンマークと小規模な島々は廃棄物量が少なく、熱需要が低く、1トン当たりの輸送コストが高くなっています。これらの地域は、独立した地域施設よりも自治体間協定と集中処理に依存する可能性が高くなっています。デンマークは、2025年の都市廃棄物リサイクル率55%目標と2035年の埋立率10%目標に向けて概ね順調に進んでいます。協調的な処理は、廃棄物を利用可能な処理能力を持つ施設に誘導することで地域間の廃棄物量の差異に対処し、資産稼働率とサービス効率を向上させます。しかし、この地域統合は、共有インフラが追加の独立処理能力の必要性を低減するため、小規模な地域市場での有機的成長の余地も制限します。デンマーク固形廃棄物管理市場は全国的に規制されていますが、地域の密度、熱供給ネットワーク、専門回収施設へのアクセスによって異なります。
競合環境
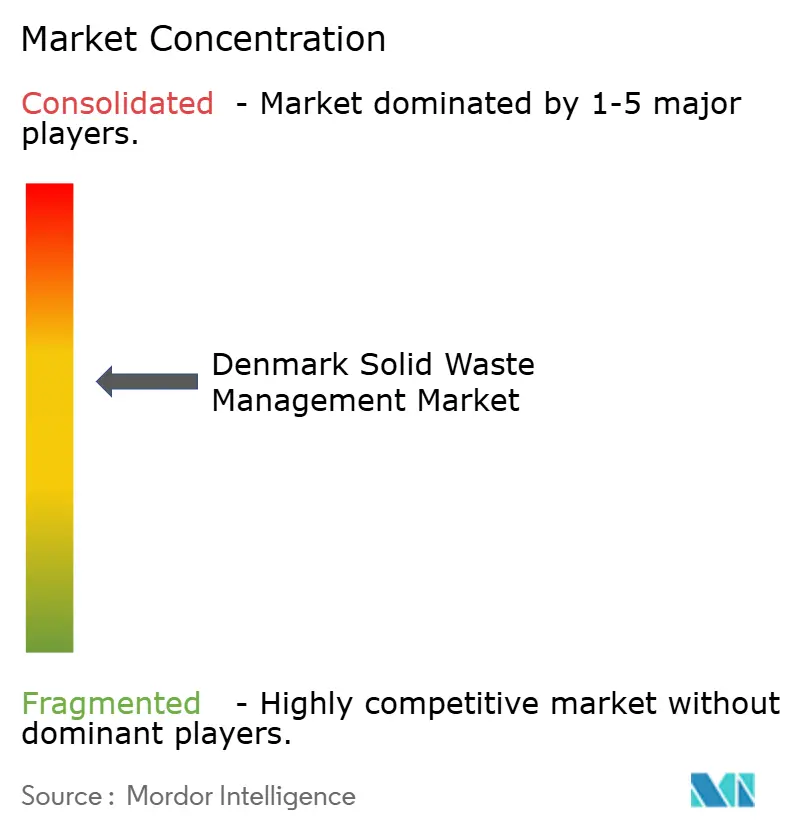
デンマーク固形廃棄物管理市場は中程度の市場集中度を示しており、自治体間公益事業体と地域民間企業が収集・処理活動を分担しています。2025年には6社が一次収集契約の71%を占めました。ARC、ARGO、Vestforbrænding、AffaldPlus、Kredsløb、Norforsは長年の自治体との関係と地域熱供給事業を活用して処理活動を支援しています。Marius Pedersen、Stena Recycling、Blue Phoenixは専門的な収集、リサイクル、有害廃棄物処理能力を通じて競争しています。入札システムは、車両投資、プロセス効率、報告、環境性能により大きな比重を置いています。
ARGOは2025年にシェラン島での自治体契約を9件から16件に拡大しつつ、記録的な地域熱供給量を維持しました。VestforbrændingとCopenhagen Infrastructure PartnersはGaiaを設立し、グロストラップの廃棄物エネルギー化施設での炭素回収開発を進めています。Gaiaは2025年7月にMicrosoftと295万トンの炭素除去契約を締結し、クレジット供給は2029年に開始予定です。Blue Phoenixは2025年1月にニュボーで有害廃棄物炭素回収パイロット施設を開設し、より高付加価値の産業処理への競争を拡大しました。こらの動きは、残余廃棄物量が逼迫する中、既存の処理事業者が脱炭素化プロジェクトを活用して地位を守ろうとしていることを示しています。
デンマーク固形廃棄物管理市場には、複合材料回収、小規模施設での炭素回収、建設・解体廃棄物のデジタル情報管理においても機会があります。信頼できる原料と自治体契約にアクセスできる企業は、専用施設の資金調達において実際的な優位性を持っています。国内初のカートンリサイクルプロジェクトは、地域の複合包装処理のギャップに対応しています。事業者は環境保護法に基づく要件を満たし、全国システムを通じて廃棄物データを報告する必要があります。このコンプライアンスフレームワークは新規参入者のコストを増加させます。また、自治体、技術サプライヤー、廃棄物事業者間のパートナーシップを促進します。競争は、サービスの信頼性、回収品質、資本力、全国報告規則に従って運営する能力に焦点を当てています。
デンマーク固形廃棄物管理業界のリーダー企業
ARC Amager Ressourcecenter
Vestforbrænding I/S
Marius Pedersen A/S
Kredsløb A/S
Blue Phoenix
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:VANAとVerdis A/Sは、Verdisが同時に紙おむつリサイクル施設を開発しているアヴェドーレ・ホルメに、使用済み食品・飲料カートン専用のデンマーク初のリサイクル施設を設立するコラボレーションを発表しました。この施設は北欧地域における主要なカートン処理能力の一つを確立することを目指しています。このプロジェクトは繊維複合包装の国内処理のギャップに対応しています。また、包装生産者責任の下で導入された収集・報告要件に対する地域的な対応を提供します。
- 2026年4月:RWEはデンマーク西海岸沖の1.1 GWトール洋上風力発電所に、二酸化炭素削減鋼鉄タワーとリサイクル可能なローターブレードを組み合わせた世界初の洋上風力タービンを設置しました。このプロジェクトには40基のタービンにわたる36基の二酸化炭素削減鋼鉄タワーと120枚のリサイクル可能なローターブレードが含まれています。タービンの完全設置は2026年末に予定されており、商業運転は2027年に開始される見込みです。このプロジェクトは、洋上風力発電資産が老朽化するにつれて複合材料のリサイクルルートの必要性を浮き彫りにしています。
- 2025年7月:VestforbrændingとCopenhagen Infrastructure Partnersの合弁会社であるGaiaは、Microsoftと295万トンの炭素除去契約を締結しました。クレジット供給は2029年に予定されています。この契約は廃棄物エネルギー化施設での炭素回収と契約済みの商業的買い手を結びつけています。グロストラッププロジェクトに従来の廃棄物処理費用と地域熱供給販売を超えた収益源を提供します。
- 2025年1月:Copenhagen Infrastructure Partnersは、エネルギー転換ファンドIを通じて、デンマークのグロストラップに炭素回収施設を開発・建設・運営するためにVestforbrændingと投資・合弁事業契約を締結しました。同ファンドは建設・運営期間中に合弁会社の過半数株式を保有しました。この取り決めは自治体の廃棄物インフラと大規模な脱炭素化プロジェクトへの投資能力を組み合わせています。


デンマーク固形廃棄物管理市場レポートの範囲
デンマーク固形廃棄物管理市場は、サービスタイプ別(収集サービス、輸送・物流、リサイクル・資源回収、処理・処分、その他)、廃棄物タイプ別(都市固形廃棄物、産業廃棄物、有害廃棄物、農業廃棄物、その他)、発生源別(住宅、商業、産業、機関)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| 収集サービス |
| 輸送・物流 |
| リサイクル・資源回収 |
| 処理・処分 |
| 廃棄物エネルギー化 |
| その他 |
| 都市固形廃棄物 |
| 産業廃棄物 |
| 有害廃棄物 |
| 建設・解体廃棄物 |
| 農業廃棄物 |
| 医療廃棄物 |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| 機関 |
| サービスタイプ別 | 収集サービス |
| 輸送・物流 | |
| リサイクル・資源回収 | |
| 処理・処分 | |
| 廃棄物エネルギー化 | |
| その他 | |
| 廃棄物タイプ別 | 都市固形廃棄物 |
| 産業廃棄物 | |
| 有害廃棄物 | |
| 建設・解体廃棄物 | |
| 農業廃棄物 | |
| 医療廃棄物 | |
| その他 | |
| 発生源別 | 住宅 |
| 商業 | |
| 産業 | |
| 機関 |


レポートで回答される主要な質問
デンマーク固形廃棄物管理市場規模の予測は?
デンマーク固形廃棄物管理市場は2031年までに43億米ドルに達し、2026年から2031年にかけてCAGR 5%で成長すると予測されています。この予測は収集、回収、処理、エネルギー関連サービスへの投資を反映しています。また、基本的な処分から分別収集資源、より厳格な入札要件、より高度な処理能力への移行も反映しています。
デンマークで廃棄物管理収益をリードするサービス分野はどこですか?
リサイクルおよび資源回収は最大のサービスカテゴリーであり、2025年の市場シェアの43%を占め、家庭での分別と包装の生産者責任によって支えられています。これらの措置は分別廃棄物分別の入手可能性と追跡可能性を向上させます。また、自治体サービス提供者にとって選別品質、汚染管理、信頼できる下流出口がより重要になります。
なぜ廃棄物エネルギー化はデンマークで依然として重要なのですか?
地域熱供給は2024年にデンマークの全世帯の65%にサービスを提供しており、効率的な廃棄物エネルギー化施設への需要を支えています。施設はまた、効率化と炭素回収プロジェクトを通じて残余廃棄物量の減少にも適応しています。
家庭廃棄物収集において何が変化していますか?
10分別システムは2025年1月1日までに98自治体のうち91自治体で完全に導入されていました。残余廃棄物が処理施設に到達する前に価値ある資源分別を分離します。
デンマークでリサイクル投資を制約するものは何ですか?
デンマークの少ない資源量は、越境引き取りや公的支援なしに、カートン、繊維、複合材料の専用地域施設の利用可能性を制限する可能性があります。これが安定した原料と地域パートナーシップが専門施設にとって重要な理由です。事業者はまた、設備投資と継続的な運営コストを支えるために十分な資源品質と長期的な需要が必要です。
最終更新日:



