
Tamaño y Participación del Mercado de Gestión de Residuos Sólidos de Dinamarca
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
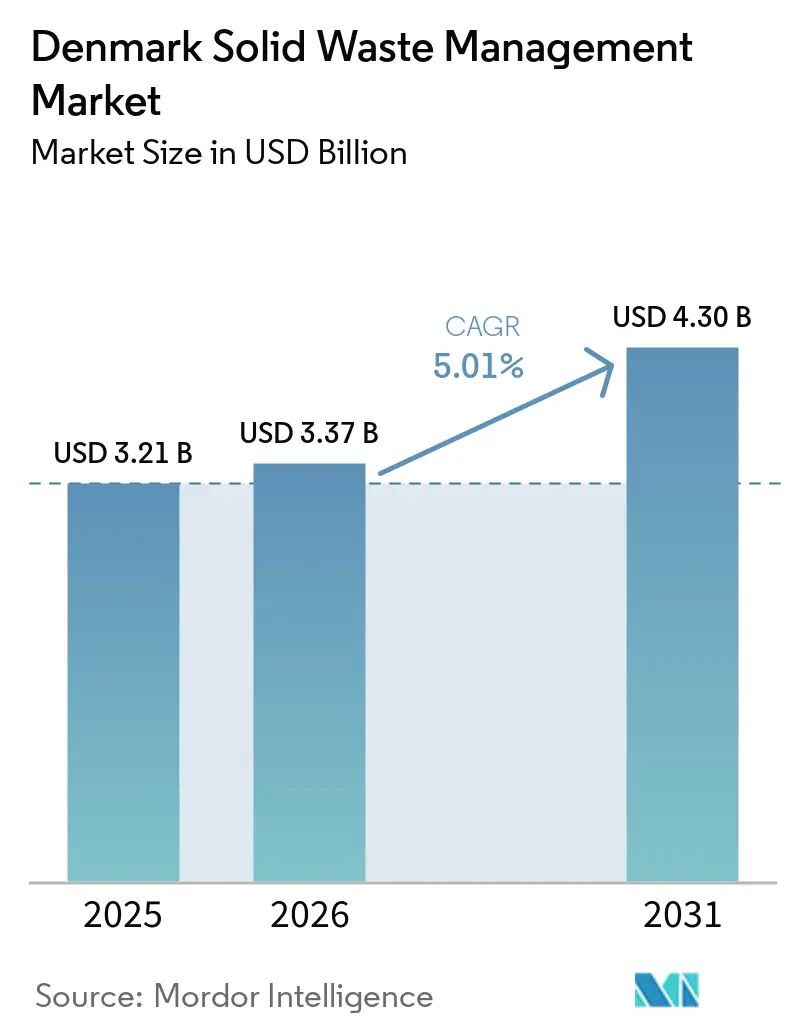
| Tamaño del mercado en el año base (2025) | 3.21 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.30 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.01 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos Sólidos de Dinamarca por Mordor Intelligence
Se espera que el tamaño del Mercado de Gestión de Residuos Sólidos de Dinamarca crezca de 3,21 mil millones de USD en 2025 a 3,37 mil millones de USD en 2026 y se prevé que alcance los 4,30 mil millones de USD en 2031 a una CAGR del 5,01% durante 2026-2031.
El mercado de gestión de residuos sólidos de Dinamarca está transitando desde la disposición convencional de residuos hacia la segregación en origen, la recuperación de materiales y métodos de tratamiento con menor huella de carbono. Los municipios continúan desempeñando un papel central en la recolección y el tratamiento de residuos domésticos, mientras que los operadores privados compiten por contratos de residuos comerciales e industriales, servicios de reciclaje y flujos de tratamiento especializados. La implementación de la recolección separada para 10 fracciones de residuos domésticos, junto con la responsabilidad ampliada del productor para envases, está incrementando la demanda de capacidad de clasificación, agregación, reciclaje y tratamiento posterior trazable. Al mismo tiempo, la calefacción urbana sigue siendo un destino clave para los residuos residuales, vinculando la economía de la valorización energética de residuos al sistema de suministro de calor de Dinamarca. Los mayores requisitos de segregación, objetivos de carbono más estrictos, los esfuerzos por reducir la dependencia de la incineración y la creciente demanda de recuperación de recursos están reconfigurando el mercado. Sin embargo, los operadores continúan enfrentando desafíos en la gestión de materiales compuestos, la obtención de salidas de reciclaje económicamente viables y la adaptación de la infraestructura de tratamiento existente para apoyar un sistema de residuos más circular.
Conclusiones Clave del Informe
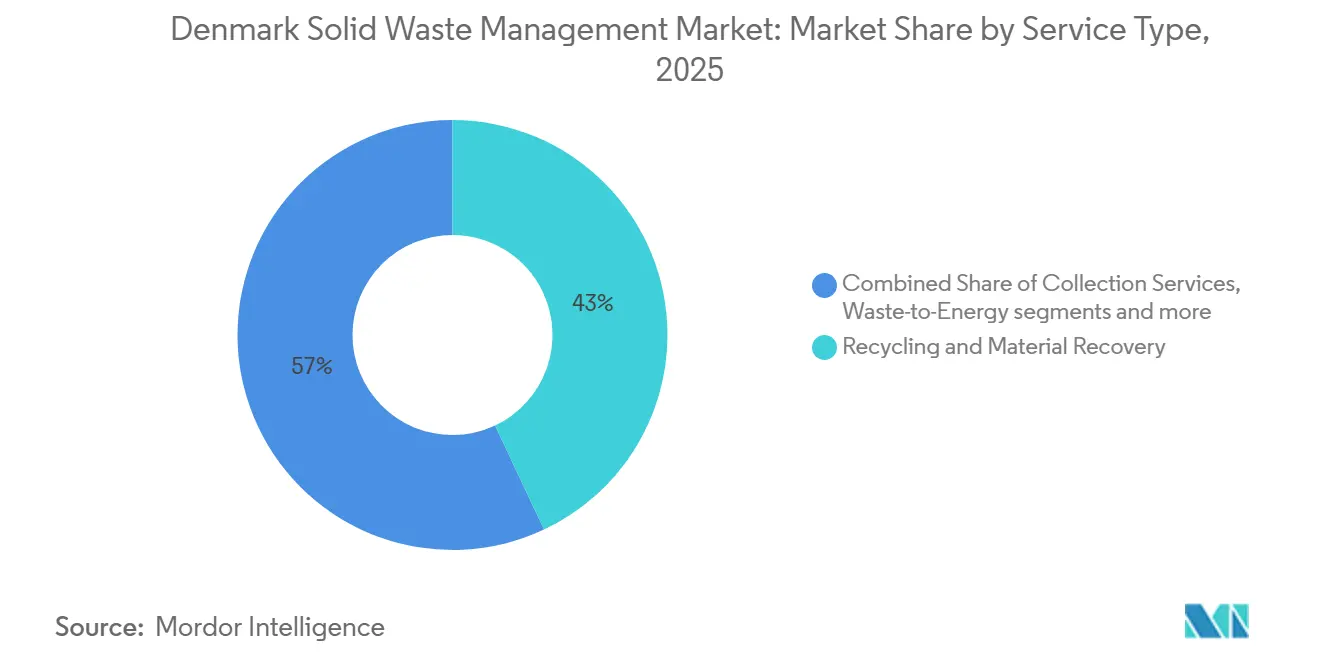
- Por tipo de servicio, el reciclaje y la recuperación de materiales representaron el 43% de la participación del mercado de gestión de residuos sólidos de Dinamarca en 2025, mientras que se prevé que la valorización energética de residuos crezca a una CAGR del 7,2% hasta 2031.
- Por tipo de residuo, los residuos sólidos municipales representaron el 46% del tamaño del mercado de gestión de residuos sólidos de Dinamarca en 2025, mientras que se prevé que los residuos médicos crezcan a una CAGR del 6,1% hasta 2031.
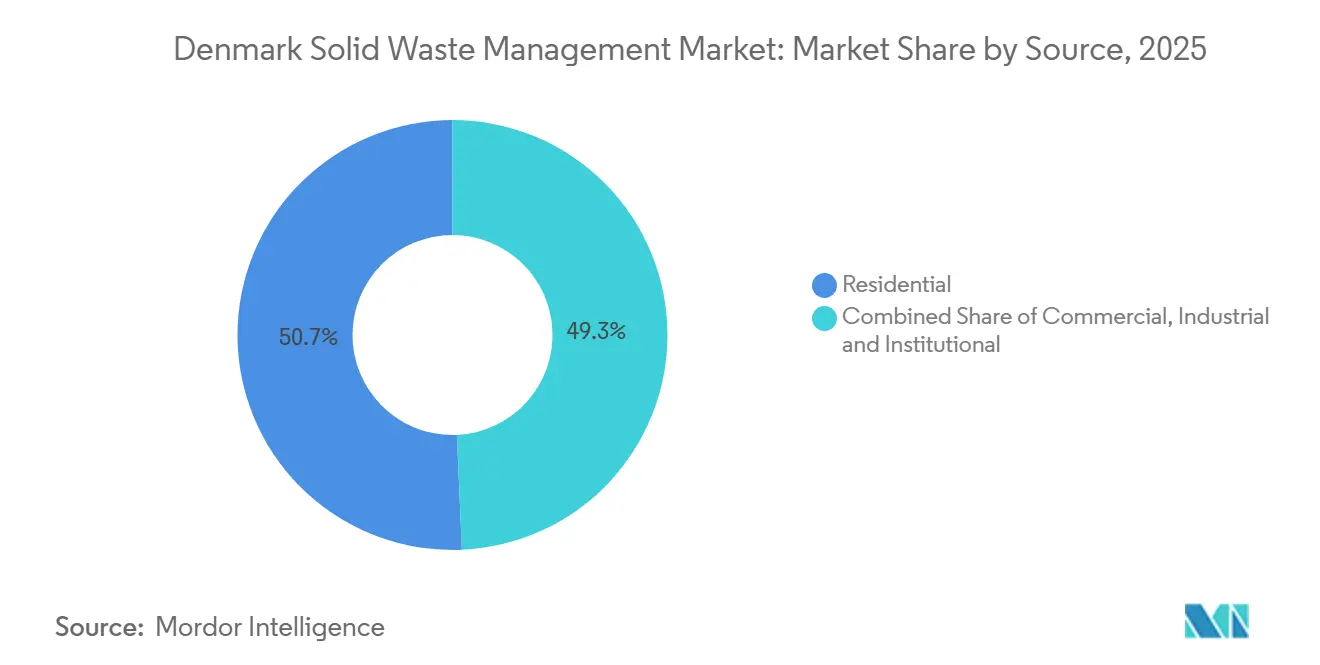
- Por fuente, los residuos residenciales representaron el 50,7% de los ingresos en 2025, mientras que se prevé que los residuos comerciales crezcan a una CAGR del 5,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Gestión de Residuos Sólidos de Dinamarca
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Implementación Nacional del Sistema de Clasificación de Residuos Domésticos en 10 Fracciones | +1.4% | Nacional, en los 98 municipios | Corto plazo (≤ 2 años) |
| Las Redes de Calefacción Urbana Impulsan la Demanda de Incineración de Residuos de Alta Eficiencia | +1.1% | Nacional, con mayor intensidad en Copenhague, Roskilde y Esbjerg | Mediano plazo (2-4 años) |
| Fuerte Titularidad Municipal que Acelera las Inversiones en Infraestructura de Residuos | +0.9% | Nacional, con efectos tempranos en el Gran Copenhague y Zelanda | Corto plazo (≤ 2 años) |
| Expansión de los Programas de Recuperación de Residuos de Construcción y Demolición | +0.7% | Nacional, especialmente en zonas urbanas y periurbanas | Mediano plazo (2-4 años) |
| Sistema de Depósito y Devolución que Impulsa la Recuperación de Envases de Alto Valor | +0.5% | Nacional | Corto plazo (≤ 2 años) |
| Creciente Necesidad de Reciclaje de Componentes de Infraestructura de Energías Renovables | +0.3% | Zonas costeras y del Mar del Norte, especialmente Jutlandia Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Implementación Nacional del Sistema de Clasificación de Residuos Domésticos en 10 Fracciones
El sistema de clasificación doméstica en 10 fracciones de Dinamarca abarca residuos de alimentos, papel, cartón, vidrio, metal, plástico, envases de alimentos y bebidas, textiles, residuos peligrosos y residuos residuales. Al 1 de enero de 2025, 91 de los 98 municipios habían implementado completamente el sistema, mientras que los siete restantes tenían previsto completar la implementación durante 2025.[1]Agencia Danesa de Protección Ambiental, "Mapeo de los Sistemas Municipales de Residuos Domésticos 2024/2025," Agencia Danesa de Protección Ambiental, mst.dk El mercado de gestión de residuos sólidos de Dinamarca se beneficia de la recolección separada, que mejora el suministro de materiales recuperables y hace que los contratos municipales se centren más en el rendimiento de la clasificación. Los pictogramas nacionales establecidos en la orden estatutaria sobre residuos favorecen una clasificación doméstica más coherente y pueden reducir la contaminación en los materiales recolectados. A medida que aumentan las fracciones de reciclaje, hay menos material residual disponible para las instalaciones de valorización energética. Este cambio está desplazando el valor hacia la recolección, la clasificación y el procesamiento de materiales secundarios, al tiempo que obliga a los operadores de incineradoras a gestionar menores volúmenes de combustible térmico.
Las Redes de Calefacción Urbana Impulsan la Demanda de Incineración de Residuos de Alta Eficiencia
La calefacción urbana otorga a los activos de valorización energética de residuos de Dinamarca un papel que va más allá del tratamiento de residuos. Las redes de calefacción urbana atendieron al 65% de los hogares daneses en 2024.[2]Asociación Danesa de Calefacción Urbana, "Libro Blanco State of Green: Energía de Distrito 2024," Asociación Danesa de Calefacción Urbana, dbdh.org La planta de Roskilde de ARGO procesó 358.757 toneladas de residuos residuales en 2025 y suministró 3.073.675 GJ de calefacción urbana, equivalente a la calefacción anual de 57.885 hogares, así como 226.424 MWh de electricidad.[3]ARGO, "ARGO Produce Cantidades Récord de Calefacción Urbana," ARGO, argo.dk El mercado de gestión de residuos sólidos de Dinamarca, por tanto, continúa demandando un tratamiento térmico eficiente incluso a medida que se expande la recolección separada. Sin embargo, el menor suministro de residuos residuales y la licitación competitiva favorecen a las plantas que pueden mejorar la producción de calor, controlar los costos y añadir capacidad de captura de carbono. Vestforbrænding y Copenhagen Infrastructure Partners formaron la empresa conjunta Gaia para desarrollar la captura de carbono en la instalación de Glostrup, lo que muestra cómo los operadores buscan ingresos adicionales más allá de las tarifas de entrada y las ventas de calor.
Fuerte Titularidad Municipal que Acelera las Inversiones en Infraestructura de Residuos
Los municipios mantienen el control estratégico de gran parte de la infraestructura de residuos de Dinamarca, al tiempo que adquieren servicios cada vez más a través de licitaciones. Las normas adoptadas en junio de 2023 exigieron que las plantas municipales de incineración se convirtieran en entidades jurídicas independientes antes del 1 de enero de 2025, y que los municipios licitaran la incineración de los residuos recolectados. Esta estructura impulsa a los operadores públicos a mejorar la eficiencia operativa y el desempeño ambiental sin excluir a los municipios de la planificación de infraestructuras a largo plazo. ARGO mantuvo los contratos de sus nueve municipios propietarios y añadió siete municipios en Zelanda en 2025. Vestforbrænding obtuvo 18 licitaciones municipales de tratamiento en la primera ronda de licitación obligatoria. Los contratistas más grandes tienen ventaja porque la electrificación de flotas, los sistemas de datos y el cumplimiento de contratos requieren capital, lo que ha contribuido a que seis empresas cubran el 71% de los contratos de recolección primaria.
Expansión de los Programas de Recuperación de Residuos de Construcción y Demolición
Los residuos de construcción y demolición constituyen el mayor flujo de residuos de Dinamarca por volumen, con 5 millones de toneladas anuales, lo que representa más del 40% de la generación nacional de residuos. Las normas de construcción actualizadas en 2025 reforzaron los requisitos de evaluación del ciclo de vida, la planificación previa a la demolición y los controles de sustancias problemáticas en el hormigón reciclado y los ladrillos. El enfoque de contratación de demolición selectiva del Municipio de Skive utiliza requisitos para el manejo de ladrillos, madera, ventanas y tejas para hacer de la reutilización un factor en las licitaciones públicas. El modelo favorece un mayor trabajo en auditorías previas a la demolición, separación en origen y clasificación de materiales. También desplaza los ingresos de los operadores hacia materiales recuperados de mayor valor en lugar de un simple volumen de tarifa de entrada. El mercado de gestión de residuos sólidos de Dinamarca puede beneficiarse de este enfoque, en el que especificaciones estables permiten a los recicladores invertir en capacidad de clasificación y procesamiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exceso de Capacidad en Instalaciones de Valorización Energética que Reduce la Disponibilidad de Combustible | -0.8% | Nacional, más agudo en el Gran Copenhague y Zelanda | Corto plazo (≤ 2 años) |
| El Mercado Doméstico Limitado Restringe las Inversiones en Reciclaje a Gran Escala | -0.6% | Nacional | Mediano plazo (2-4 años) |
| El Comercio Transfronterizo de Residuos Genera Incertidumbre en los Ingresos | -0.4% | Puertos nacionales y centros logísticos | Mediano plazo (2-4 años) |
| Reciclaje Complejo de Materiales Compuestos y Materiales a Base de Fibra | -0.3% | Nacional, con mayor exposición en la costa de Jutlandia Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exceso de Capacidad en Instalaciones de Valorización Energética que Reduce la Disponibilidad de Combustible
La capacidad de valorización energética supera el volumen de residuos domésticos disponibles para incineración, lo que debilita la utilización de las plantas y las condiciones de las tarifas de entrada. El plan de acción de economía circular de Dinamarca identificó 700.000 toneladas de exceso de capacidad de incineración y estableció el objetivo de reducir la capacidad en un 30% para 2030. Casi la mitad de los residuos municipales de Dinamarca fueron incinerados con recuperación energética en 2022, lo que muestra la exposición del sector a la disponibilidad de residuos residuales. La recolección separada está reduciendo la fracción residual a medida que más residuos de alimentos, papel, plástico, metal y textiles se incorporan a los canales de recuperación. Las instalaciones más pequeñas y antiguas tienen menor capacidad para absorber esta presión cuando también deben financiar controles de emisiones y mejoras de captura de carbono. El mercado de gestión de residuos sólidos de Dinamarca debe, por tanto, equilibrar mejores resultados de reciclaje con un ajuste ordenado de la capacidad de tratamiento térmico.
El Mercado Doméstico Limitado Restringe las Inversiones en Reciclaje a Gran Escala
La población de 5,9 millones de habitantes de Dinamarca limita el volumen de material disponible para flujos especializados. Los pequeños flujos de envases, textiles y materiales compuestos pueden caer por debajo del nivel necesario para sostener plantas domésticas dedicadas sin salidas transfronterizas o cofinanciación pública. VANA y Verdis anunciaron una asociación en junio de 2026 para establecer la primera instalación dedicada de Dinamarca para envases usados de alimentos y bebidas en Avedøre Holme. El proyecto tiene como objetivo reducir el tratamiento en el extranjero y crear una solución local con documentación más clara. La responsabilidad del productor de envases, que entró en plena vigencia en octubre de 2025, mejora la presentación de informes y la asignación de costos para las empresas que comercializan productos envasados en el mercado danés. No elimina la necesidad básica de volúmenes fiables y salidas nórdicas más amplias para las fracciones más difíciles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Reciclaje Lidera los Ingresos Mientras la Recuperación Energética Añade Captura de Carbono
El reciclaje y la recuperación de materiales representaron el 43% de la participación del mercado de gestión de residuos sólidos de Dinamarca en 2025, convirtiéndose en la mayor categoría de servicios. El marco de responsabilidad del productor de envases entró en plena vigencia en todos los tipos de materiales el 1 de octubre de 2025, creando obligaciones más claras de recolección y costos de reciclaje para los productores. Este marco favorece una demanda más predecible de servicios de recuperación de materiales. La recolección fue la segunda categoría de servicios más grande, y su contratación está avanzando hacia flotas eléctricas e informes operativos más exigentes. La participación del 71% de los contratos de recolección primaria en manos de seis empresas en 2025 demuestra que el capital y la preparación para licitaciones son factores determinantes en esta parte del mercado de gestión de residuos sólidos de Dinamarca.
Se prevé que la valorización energética de residuos crezca a una CAGR del 7,2% hasta 2031, convirtiéndose en la categoría de servicios de mayor crecimiento. Aunque la reducción planificada de la capacidad de incineración en Dinamarca limita el crecimiento en el volumen de residuos procesados, los ingresos del mercado de valorización energética están respaldados por el creciente valor de la calefacción urbana, la refrigeración urbana, la captura de carbono y los servicios de eliminación de carbono. Los operadores se centran, por tanto, en mejorar la recuperación energética y generar ingresos adicionales a partir de soluciones de gestión de emisiones, en lugar de depender únicamente de mayores volúmenes de residuos. El proyecto Gaia ilustra esta transición al vincular la captura de carbono biogénico procedente de la incineración de residuos con un acuerdo comercial de eliminación de carbono, con entregas de créditos programadas para comenzar en 2029. En consecuencia, el crecimiento del segmento está impulsado cada vez más por el tratamiento de valor añadido, la recuperación energética y los ingresos por gestión del carbono, que pueden compensar el impacto de la disminución de los volúmenes de incineración.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Residuo: Los Residuos Municipales Lideran Mientras los Flujos Médicos e Industriales Amplían la Demanda
Los residuos sólidos municipales representaron el 46% del tamaño del mercado de gestión de residuos sólidos de Dinamarca en 2025, convirtiéndose en el mayor tipo de residuo. En 2025, la generación de residuos municipales de Dinamarca se mantuvo elevada en relación con la media de la UE-27 de 513 kg per cápita, lo que refleja el sustancial volumen de residuos domésticos y comerciales que requieren recolección, clasificación, reciclaje y tratamiento. El sistema de clasificación de residuos en 10 fracciones modifica la composición del flujo de residuos municipales al separar los residuos de alimentos, plásticos, metales, textiles, papel y otros materiales en el punto de recolección. Esto reduce el poder calorífico del flujo de residuos residuales al tiempo que aumenta el volumen de materiales disponibles para el reciclaje y la recuperación. Los materiales de construcción y demolición requieren recolección, clasificación y recuperación de áridos especializadas debido a su volumen anual de 5 millones de toneladas.
Se prevé que los residuos médicos crezcan a una CAGR del 6,1% hasta 2031, convirtiéndose en el tipo de residuo de mayor crecimiento. Está respaldado por la infraestructura sanitaria y el envejecimiento de la población. Blue Phoenix inauguró un piloto de captura de carbono para la incineración de residuos peligrosos a alta temperatura en Nyborg en enero de 2025. La instalación está diseñada para capturar 145.000 toneladas de dióxido de carbono anuales procedentes de 180.000 toneladas de residuos industriales peligrosos y suministrar el 80% de la calefacción urbana del Municipio de Nyborg. Los residuos agrícolas continúan canalizándose principalmente a través del biogás y el compostaje. Los residuos electrónicos y los plásticos de un solo uso también están sujetos a requisitos de responsabilidad del productor, que añaden trabajo de cumplimiento y oportunidades de recuperación.
Por Fuente: Los Residuos Residenciales Lideran Mientras los Flujos Comerciales se Formalizan
Las fuentes residenciales representaron el 50,7% de los ingresos totales en 2025, convirtiéndose en la mayor categoría de fuente. La clasificación doméstica es prácticamente universal y la generación de residuos per cápita es elevada. El Municipio de Copenhague adjudicó a Verdis un contrato en abril de 2025 para tratar los residuos de pañales hasta 2031. El contrato refleja una separación más detallada de los materiales domésticos que anteriormente eran difíciles de recuperar. La recolección residencial también suministra las fracciones separadas necesarias para los sistemas municipales de reciclaje. Los pictogramas uniformes en hogares y espacios públicos mejoran la calidad de la clasificación y reducen la variación entre municipios.
Se prevé que las fuentes comerciales crezcan a una CAGR del 5,6% hasta 2031, convirtiéndose en la categoría de fuente de mayor crecimiento. El marco de responsabilidad del productor de envases ha formalizado las tarifas y los requisitos de presentación de informes para las empresas que comercializan productos envasados en el mercado danés. Esas obligaciones hacen que los flujos de envases comerciales sean más visibles y más fáciles de asignar a los servicios de recolección y reciclaje. La instalación de envases de VANA y Verdis responde a este cambio desarrollando capacidad de tratamiento local para un flujo de materiales respaldado por la responsabilidad ampliada del productor. Las fuentes industriales fueron el tercer grupo más grande y están cambiando a medida que la fabricación utiliza más compuestos ligeros y equipos automatizados. Las fuentes institucionales fueron el grupo más pequeño, pero las escuelas, hospitales y edificios públicos utilizan el mismo sistema nacional de clasificación que los hogares. Este enfoque común puede mejorar el valor de los materiales recolectados en instituciones públicas al reducir la contaminación y estandarizar el manejo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La población dispersa de Dinamarca a lo largo de una península e islas requiere redes de recolección con mayor intensidad logística que en zonas europeas más densas. Copenhague es el principal centro comercial porque combina densidad de población, actividad empresarial, importantes activos de tratamiento y demanda de calefacción urbana. ARC Amager Bakke suministra calefacción urbana a 140.000 hogares y electricidad a 550.000 personas en el área de la capital. La planta de Roskilde de ARGO suministró calefacción urbana a 57.885 hogares en 2025.
Copenhague y Zelanda también cuentan con una sólida cartera de infraestructuras de reciclaje. Verdis y VANA están desarrollando capacidad de reciclaje de envases y pañales en Avedøre Holme en 2026. Jutlandia es cada vez más importante para los residuos industriales y de energías renovables. RWE instaló el primer aerogenerador marino que combina una torre de acero con reducción de dióxido de carbono y palas de rotor reciclables en el parque eólico Thor de 1,1 GW en abril de 2026. La instalación apunta a una futura necesidad de gestión de materiales compuestos a medida que los activos eólicos lleguen al final de su vida útil. Los operadores de Jutlandia con acceso a logística costera y capacidades de procesamiento de materiales compuestos pueden estar mejor posicionados para capturar estos flujos de residuos industriales.
El sur de Dinamarca y las islas más pequeñas tienen menores volúmenes de residuos, menor demanda de calor y mayores costos de transporte por tonelada. Estas áreas tienen más probabilidades de depender de acuerdos intermunicipales y tratamiento centralizado en lugar de instalaciones locales independientes. Dinamarca está en general en camino de alcanzar su objetivo de 2025 de un 55% de reciclaje de residuos municipales y su objetivo de 2035 de un 10% de vertido. El tratamiento coordinado ayuda a abordar las diferencias regionales en los volúmenes de residuos dirigiendo los residuos a instalaciones con capacidad de tratamiento disponible, mejorando la utilización de activos y la eficiencia del servicio. Sin embargo, esta integración regional también limita el alcance del crecimiento orgánico en los mercados locales más pequeños, ya que la infraestructura compartida reduce la necesidad de capacidad de tratamiento independiente adicional. El mercado de gestión de residuos sólidos de Dinamarca sigue estando regulado a nivel nacional, pero varía según la densidad local, las redes de calor y el acceso a instalaciones de recuperación especializadas.
Panorama Competitivo
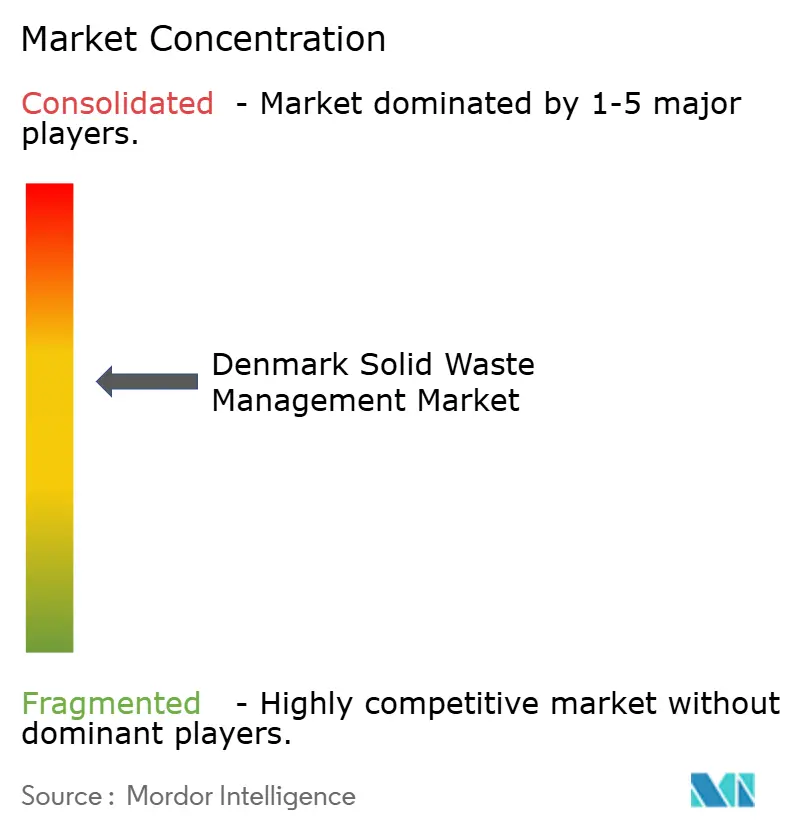
El mercado de gestión de residuos sólidos de Dinamarca exhibe un nivel medio de concentración de mercado, con empresas de servicios intermunicipales y empresas privadas regionales que comparten actividades de recolección y tratamiento. Seis empresas representaron el 71% de los contratos de recolección primaria en 2025. ARC, ARGO, Vestforbrænding, AffaldPlus, Kredsløb y Norfors utilizan relaciones municipales consolidadas y operaciones de calefacción urbana para respaldar la actividad de tratamiento. Marius Pedersen, Stena Recycling y Blue Phoenix compiten a través de capacidades especializadas de recolección, reciclaje y gestión de residuos peligrosos. El sistema de licitación otorga mayor peso a la inversión en flotas, la eficiencia de los procesos, la presentación de informes y el desempeño ambiental.
ARGO amplió de 9 a 16 contratos municipales activos en Zelanda en 2025, manteniendo al mismo tiempo una producción récord de calefacción urbana. Vestforbrænding y Copenhagen Infrastructure Partners crearon Gaia para desarrollar la captura de carbono en la instalación de valorización energética de Glostrup. Gaia firmó un acuerdo de eliminación de carbono de 2,95 millones de toneladas con Microsoft en julio de 2025, con entrega de créditos programada para comenzar en 2029. Blue Phoenix abrió un piloto de captura de carbono para residuos peligrosos en Nyborg en enero de 2025, extendiendo la competencia hacia el tratamiento industrial de mayor valor. Estos movimientos muestran que los operadores de tratamiento establecidos están utilizando proyectos de descarbonización para proteger su posición a medida que los volúmenes de residuos residuales se reducen.
El mercado de gestión de residuos sólidos de Dinamarca también presenta oportunidades en la recuperación de materiales compuestos, la captura de carbono en plantas más pequeñas y la información digital para materiales de construcción y demolición. Las empresas con acceso a suministro fiable de materiales y contratos municipales tienen una ventaja práctica a la hora de financiar instalaciones dedicadas. El primer proyecto doméstico de reciclaje de envases aborda la brecha en el tratamiento local de envases compuestos. Los operadores deben cumplir los requisitos de la Ley de Protección Ambiental e informar los datos de residuos a través del sistema nacional. Este marco de cumplimiento aumenta el costo de entrada para nuevos proveedores. También fomenta las asociaciones entre municipios, proveedores de tecnología y operadores de residuos. La competencia se centra, por tanto, en la fiabilidad del servicio, la calidad de la recuperación, la solidez del capital y la capacidad de operar de conformidad con las normas nacionales de presentación de informes.
Líderes de la Industria de Gestión de Residuos Sólidos de Dinamarca
ARC Amager Ressourcecenter
Vestforbrænding I/S
Marius Pedersen A/S
Kredsløb A/S
Blue Phoenix
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: VANA y Verdis A/S anunciaron una colaboración para establecer la primera instalación de reciclaje dedicada de Dinamarca para envases usados de alimentos y bebidas en Avedøre Holme, donde Verdis está desarrollando simultáneamente una planta de reciclaje de pañales. La instalación tiene como objetivo establecer una de las principales capacidades de tratamiento de envases en la región nórdica. El proyecto aborda la brecha en el tratamiento doméstico de envases de fibra compuesta. También proporciona una respuesta local a los requisitos de recolección e informes introducidos en el marco de la responsabilidad del productor de envases.
- Abril de 2026: RWE instaló el primer aerogenerador marino del mundo que combina una torre de acero con reducción de dióxido de carbono y palas de rotor reciclables en el parque eólico marino Thor de 1,1 GW frente a la costa occidental de Dinamarca. El proyecto incluye 36 torres de acero con reducción de dióxido de carbono y 120 palas de rotor reciclables en 40 turbinas. La instalación completa de turbinas está programada para finales de 2026, y se espera que las operaciones comerciales comiencen en 2027. El proyecto pone de relieve la necesidad de rutas de reciclaje para materiales compuestos a medida que los activos eólicos marinos envejecen.
- Julio de 2025: Gaia, la empresa conjunta de Vestforbrænding y Copenhagen Infrastructure Partners, firmó un acuerdo de eliminación de carbono de 2,95 millones de toneladas con Microsoft. La entrega de créditos está programada para 2029. El acuerdo vincula la captura de carbono en una planta de valorización energética con un comprador comercial contratado. Proporciona al proyecto de Glostrup una fuente de ingresos más allá de las tarifas convencionales de tratamiento de residuos y las ventas de calefacción urbana.
- Enero de 2025: Copenhagen Infrastructure Partners, a través del Fondo de Transición Energética I, suscribió un acuerdo de inversión y empresa conjunta con Vestforbrænding para desarrollar, construir y operar una instalación de captura de carbono en Glostrup, Dinamarca. El fondo mantuvo una participación mayoritaria en la empresa conjunta durante la construcción y las operaciones. El acuerdo combina infraestructura municipal de residuos con capacidad de inversión para un importante proyecto de descarbonización.


Alcance del Informe del Mercado de Gestión de Residuos Sólidos de Dinamarca
El Mercado de Gestión de Residuos Sólidos de Dinamarca está Segmentado por Tipo de Servicio (Servicios de Recolección, Transporte y Logística, Reciclaje y Recuperación de Materiales, Tratamiento y Disposición, y Más), por Tipo de Residuo (Residuos Sólidos Municipales, Residuos Industriales, Residuos Peligrosos, Residuos Agrícolas, y Más), y por Fuente (Residencial, Comercial, Industrial e Institucional). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Recolección |
| Transporte y Logística |
| Reciclaje y Recuperación de Materiales |
| Tratamiento y Disposición |
| Valorización Energética de Residuos |
| Otros |
| Residuos Sólidos Municipales |
| Residuos Industriales |
| Residuos Peligrosos |
| Residuos de Construcción y Demolición |
| Residuos Agrícolas |
| Residuos Médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Servicio | Servicios de Recolección |
| Transporte y Logística | |
| Reciclaje y Recuperación de Materiales | |
| Tratamiento y Disposición | |
| Valorización Energética de Residuos | |
| Otros | |
| Por Tipo de Residuo | Residuos Sólidos Municipales |
| Residuos Industriales | |
| Residuos Peligrosos | |
| Residuos de Construcción y Demolición | |
| Residuos Agrícolas | |
| Residuos Médicos | |
| Otros | |
| Por Fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el tamaño del mercado de gestión de residuos sólidos de Dinamarca?
Se prevé que el mercado de gestión de residuos sólidos de Dinamarca alcance los 4,3 mil millones de USD en 2031, creciendo a una CAGR del 5% de 2026 a 2031. El pronóstico refleja la inversión en servicios de recolección, recuperación, tratamiento y energía. También refleja el paso de la disposición básica hacia materiales recolectados por separado, requisitos de licitación más exigentes y una capacidad de tratamiento más avanzada.
¿Qué área de servicio lidera los ingresos por gestión de residuos en Dinamarca?
El reciclaje y la recuperación de materiales es la mayor categoría de servicios, representando el 43% de la participación de mercado en 2025, respaldada por la clasificación doméstica y la responsabilidad del productor de envases. Estas medidas aumentan la disponibilidad y la trazabilidad de las fracciones de residuos separadas. También hacen que la calidad de la clasificación, el control de la contaminación y las salidas fiables aguas abajo sean más importantes para los proveedores de servicios municipales.
¿Por qué la valorización energética de residuos sigue siendo importante en Dinamarca?
La calefacción urbana atendió al 65% de los hogares daneses en 2024, lo que respalda la demanda de plantas eficientes de valorización energética de residuos. Las plantas también se están adaptando a menores volúmenes de residuos residuales mediante proyectos de eficiencia y captura de carbono.
¿Qué está cambiando en la recolección de residuos domésticos?
El sistema de 10 fracciones había sido completamente implementado en 91 de los 98 municipios al 1 de enero de 2025. Separa las fracciones de materiales valiosos antes de que los residuos residuales lleguen a las instalaciones de tratamiento.
¿Qué restringe la inversión en reciclaje en Dinamarca?
Los menores volúmenes de materiales de Dinamarca pueden limitar la disponibilidad de instalaciones locales dedicadas para envases, textiles y materiales compuestos sin salidas transfronterizas o apoyo público. Por eso el suministro estable de materiales y las asociaciones regionales son importantes para las instalaciones especializadas. Los operadores también necesitan suficiente calidad de material y demanda a largo plazo para respaldar la inversión en equipos y los costos operativos continuos.
Última actualización de la página el:



