
Taille et part du marché de la gestion des déchets solides au Danemark
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.21 Milliards de dollars |
| Taille du Marché (2026) | 3.37 Milliards de dollars |
| Taille du Marché (2031) | 4.30 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.01 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets solides au Danemark par Mordor Intelligence
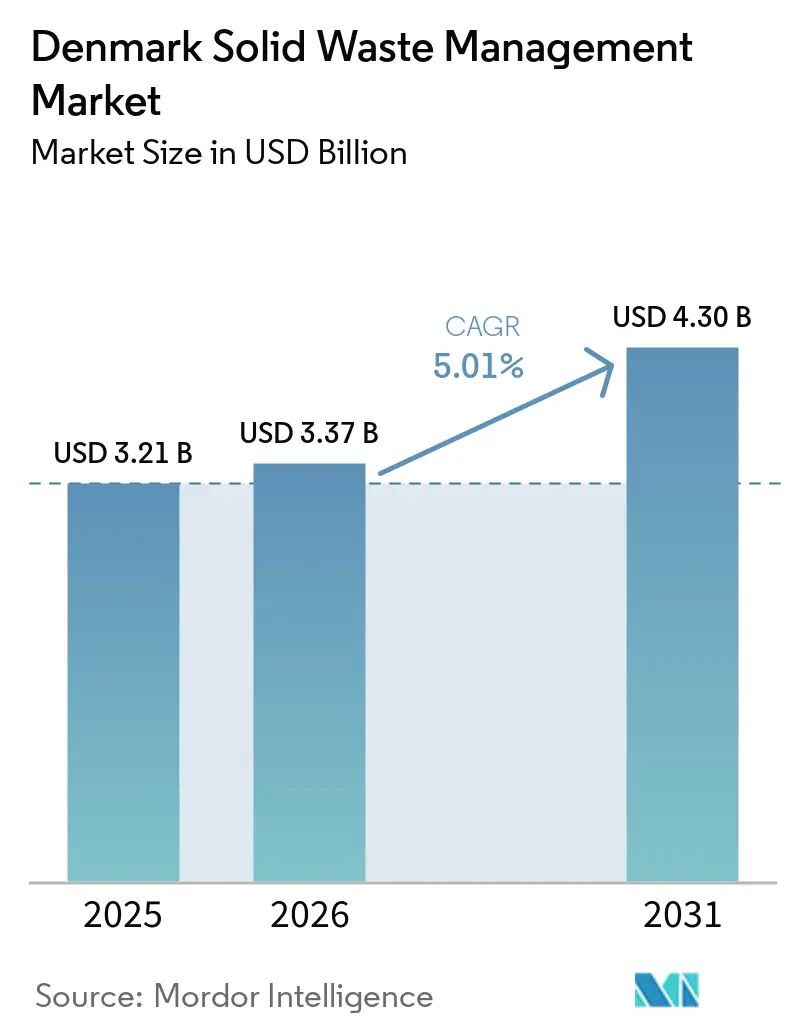
La taille du marché de la gestion des déchets solides au Danemark devrait passer de 3,21 milliards USD en 2025 à 3,37 milliards USD en 2026 et atteindre 4,30 milliards USD d'ici 2031, à un CAGR de 5,01 % sur la période 2026-2031.
Le marché de la gestion des déchets solides au Danemark est en transition, passant de l'élimination conventionnelle des déchets vers le tri à la source, la valorisation des matériaux et des méthodes de traitement à faible émission de carbone. Les municipalités continuent de jouer un rôle central dans la collecte et le traitement des déchets ménagers, tandis que les opérateurs privés se disputent les contrats de déchets commerciaux et industriels, les services de recyclage et les filières de traitement spécialisées. La mise en œuvre de la collecte séparée pour 10 fractions de déchets ménagers, associée à la responsabilité élargie des producteurs pour les emballages, accroît la demande en capacités de tri, d'agrégation, de recyclage et de traitement aval traçable. Dans le même temps, le chauffage urbain reste un débouché clé pour les déchets résiduels, liant l'économie de la valorisation énergétique des déchets au système d'approvisionnement en chaleur du Danemark. Des exigences de ségrégation plus strictes, des objectifs carbone plus rigoureux, des efforts pour réduire la dépendance à l'incinération et une demande croissante de valorisation des ressources reconfigurent le marché. Cependant, les opérateurs continuent de faire face à des défis liés à la gestion des matériaux composites, à la sécurisation de débouchés de recyclage économiquement viables et à l'adaptation des infrastructures de traitement existantes pour soutenir un système de gestion des déchets plus circulaire.
Points clés du rapport
- Par type de service, le recyclage et la valorisation des matériaux représentaient 43 % de la part du marché de la gestion des déchets solides au Danemark en 2025, tandis que la valorisation énergétique des déchets devrait croître à un CAGR de 7,2 % jusqu'en 2031.
- Par type de déchet, les déchets solides municipaux représentaient 46 % de la taille du marché de la gestion des déchets solides au Danemark en 2025, tandis que les déchets médicaux devraient croître à un CAGR de 6,1 % jusqu'en 2031.
- Par source, les déchets résidentiels représentaient 50,7 % des revenus en 2025, tandis que les déchets commerciaux devraient croître à un CAGR de 5,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la gestion des déchets solides au Danemark
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement national du système de tri des déchets ménagers en 10 fractions | +1.4% | National, dans l'ensemble des 98 municipalités | Court terme (≤ 2 ans) |
| Les réseaux de chauffage urbain stimulent la demande d'incinération des déchets à haute efficacité | +1.1% | National, plus marqué à Copenhague, Roskilde et Esbjerg | Moyen terme (2-4 ans) |
| La forte propriété municipale accélère les investissements dans les infrastructures de gestion des déchets | +0.9% | National, avec des effets précoces dans le Grand Copenhague et la Zélande | Court terme (≤ 2 ans) |
| Expansion des programmes de valorisation des déchets de construction et de démolition | +0.7% | National, notamment dans les zones urbaines et périurbaines | Moyen terme (2-4 ans) |
| Le système de consigne stimule la valorisation des emballages à haute valeur ajoutée | +0.5% | National | Court terme (≤ 2 ans) |
| Besoin croissant de recyclage des composants d'infrastructures d'énergie renouvelable | +0.3% | Zones côtières et mer du Nord, notamment l'ouest du Jutland | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement national du système de tri des déchets ménagers en 10 fractions
Le système de tri ménager en 10 fractions du Danemark couvre les déchets alimentaires, le papier, le carton, le verre, le métal, le plastique, les cartons alimentaires et de boissons, les textiles, les déchets dangereux et les déchets résiduels. Au 1er janvier 2025, 91 des 98 municipalités avaient pleinement mis en œuvre le système, tandis que les sept restantes devaient achever sa mise en œuvre au cours de l'année 2025.[1]Agence danoise de protection de l'environnement, "Cartographie des systèmes municipaux de gestion des déchets ménagers 2024/2025," Agence danoise de protection de l'environnement, mst.dk Le marché de la gestion des déchets solides au Danemark bénéficie de la collecte séparée, qui améliore l'approvisionnement en matériaux valorisables et rend les contrats municipaux davantage axés sur la performance du tri. Les pictogrammes nationaux prévus par l'arrêté réglementaire sur les déchets favorisent un tri ménager plus cohérent et peuvent réduire la contamination des matériaux collectés. À mesure que les fractions recyclables augmentent, moins de matières résiduelles sont disponibles pour les installations de valorisation énergétique. Ce changement déplace la valeur vers la collecte, le tri et le traitement des matières secondaires, tout en obligeant les opérateurs d'incinérateurs à gérer des volumes plus faibles de combustible thermique.
Les réseaux de chauffage urbain stimulent la demande d'incinération des déchets à haute efficacité
Le chauffage urbain confère aux actifs de valorisation énergétique des déchets du Danemark un rôle qui va au-delà du simple traitement des déchets. Les réseaux de chauffage urbain desservaient 65 % des ménages danois en 2024.[2]Association danoise du chauffage urbain, "State of Green White Paper : District Energy 2024," Association danoise du chauffage urbain, dbdh.org L'usine de Roskilde d'ARGO a traité 358 757 tonnes de déchets résiduels en 2025 et a fourni 3 073 675 GJ de chauffage urbain, soit le chauffage annuel de 57 885 ménages, ainsi que 226 424 MWh d'électricité.[3]ARGO, "ARGO Produces Record Amounts of District Heating," ARGO, argo.dk Le marché de la gestion des déchets solides au Danemark continue donc de nécessiter un traitement thermique efficace, même si la collecte séparée se développe. Cependant, la réduction de l'approvisionnement en déchets résiduels et les appels d'offres concurrentiels favorisent les installations capables d'améliorer leur production de chaleur, de maîtriser leurs coûts et d'ajouter une capacité de captage du carbone. Vestforbrænding et Copenhagen Infrastructure Partners ont créé le projet Gaia pour développer le captage du carbone à l'installation de Glostrup, illustrant ainsi la manière dont les opérateurs cherchent des revenus supplémentaires au-delà des frais de traitement et des ventes de chaleur.
La forte propriété municipale accélère les investissements dans les infrastructures de gestion des déchets
Les municipalités conservent le contrôle stratégique d'une grande partie des infrastructures de gestion des déchets au Danemark, tout en achetant de plus en plus de services par voie d'appels d'offres. Des règles adoptées en juin 2023 ont exigé que les usines d'incinération municipales deviennent des entités juridiques indépendantes au 1er janvier 2025, et ont obligé les municipalités à mettre en appel d'offres l'incinération des déchets collectés. Cette structure pousse les opérateurs publics à améliorer leur efficacité opérationnelle et leurs performances environnementales sans retirer aux municipalités la planification des infrastructures à long terme. ARGO a conservé les contrats de ses neuf municipalités propriétaires et en a ajouté sept en Zélande en 2025. Vestforbrænding a remporté 18 appels d'offres de traitement municipal lors du premier cycle d'appels d'offres obligatoires. Les grands prestataires ont un avantage, car l'électrification des flottes, les systèmes de données et la conformité contractuelle nécessitent des capitaux, ce qui a permis à six entreprises de couvrir 71 % des contrats de collecte primaire.
Expansion des programmes de valorisation des déchets de construction et de démolition
Les déchets de construction et de démolition constituent le flux de déchets le plus important au Danemark en volume, avec 5 millions de tonnes par an, représentant plus de 40 % de la production nationale de déchets. Les règles de construction mises à jour en 2025 ont renforcé les exigences d'évaluation du cycle de vie, la planification avant démolition et les contrôles des substances problématiques dans le béton recyclé et les briques. L'approche d'approvisionnement en démolition sélective de la municipalité de Skive utilise des exigences relatives à la manipulation des briques, du bois, des fenêtres et des tuiles pour faire de la réutilisation un facteur dans les appels d'offres publics. Ce modèle favorise davantage de travaux dans les audits avant démolition, la séparation à la source et le classement des matériaux. Il oriente également les revenus des opérateurs vers des matériaux valorisés à plus haute valeur ajoutée plutôt que vers un simple volume de frais de traitement. Le marché de la gestion des déchets solides au Danemark peut bénéficier de cette approche, dans laquelle des spécifications stables permettent aux recycleurs d'investir dans des capacités de tri et de traitement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surcapacité des installations de valorisation énergétique des déchets réduisant la disponibilité des intrants | -0.8% | National, plus aigu dans le Grand Copenhague et la Zélande | Court terme (≤ 2 ans) |
| La taille limitée du marché intérieur restreint les investissements dans le recyclage à grande échelle | -0.6% | National | Moyen terme (2-4 ans) |
| Le commerce transfrontalier de déchets crée une incertitude sur les revenus | -0.4% | Ports nationaux et plateformes logistiques | Moyen terme (2-4 ans) |
| Recyclage complexe des matériaux composites et à base de fibres | -0.3% | National, avec une exposition accrue sur la côte ouest du Jutland | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Surcapacité des installations de valorisation énergétique des déchets réduisant la disponibilité des intrants
La capacité de valorisation énergétique des déchets dépasse le volume de déchets domestiques disponibles pour l'incinération, ce qui affaiblit le taux d'utilisation des installations et les conditions de frais de traitement. Le plan d'action pour l'économie circulaire du Danemark a identifié 700 000 tonnes de capacité d'incinération excédentaire et s'est fixé pour objectif de réduire cette capacité de 30 % d'ici 2030. Près de la moitié des déchets municipaux danois ont été incinérés avec valorisation énergétique en 2022, ce qui illustre l'exposition du secteur à la disponibilité des déchets résiduels. La collecte séparée réduit la fraction résiduelle à mesure que davantage de déchets alimentaires, de papier, de plastique, de métal et de textiles rejoignent les filières de valorisation. Les installations plus petites et plus anciennes ont moins de capacité à absorber cette pression lorsqu'elles doivent également financer des contrôles des émissions et des mises à niveau du captage du carbone. Le marché de la gestion des déchets solides au Danemark doit donc équilibrer l'amélioration des résultats en matière de recyclage avec un ajustement ordonné de la capacité de traitement thermique.
La taille limitée du marché intérieur restreint les investissements dans le recyclage à grande échelle
La population danoise de 5,9 millions d'habitants limite le volume de matériaux disponibles pour les filières spécialisées. De faibles flux de cartons, de textiles et de matériaux composites peuvent tomber en dessous du niveau nécessaire pour soutenir des installations nationales dédiées sans débouchés transfrontaliers ou cofinancement public. VANA et Verdis ont annoncé un partenariat en juin 2026 pour établir la première installation dédiée au Danemark pour les cartons alimentaires et de boissons usagés à Avedøre Holme. Le projet vise à réduire le traitement à l'étranger et à créer une solution locale avec une documentation plus claire. La responsabilité des producteurs d'emballages, entrée pleinement en vigueur en octobre 2025, améliore le reporting et l'allocation des coûts pour les entreprises qui mettent des produits emballés sur le marché danois. Elle ne supprime pas le besoin fondamental de volumes fiables et de débouchés nordiques plus larges pour les fractions les plus difficiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le recyclage domine les revenus tandis que la valorisation énergétique intègre le captage du carbone
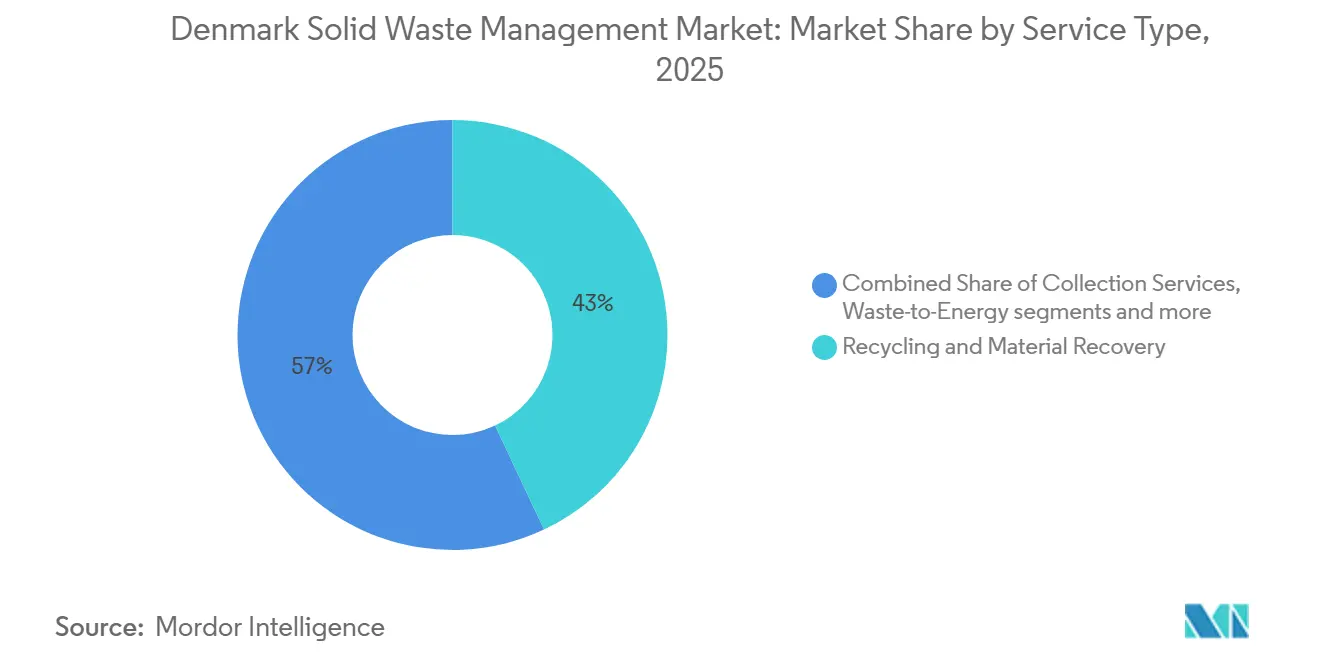
Le recyclage et la valorisation des matériaux représentaient 43 % de la part du marché de la gestion des déchets solides au Danemark en 2025, ce qui en fait la plus grande catégorie de services. Le cadre de responsabilité des producteurs d'emballages est devenu pleinement actif pour tous les types de matériaux le 1er octobre 2025, créant des obligations plus claires en matière de collecte et de coûts de recyclage pour les producteurs. Ce cadre soutient une demande plus prévisible pour les services de valorisation des matériaux. La collecte était la deuxième catégorie de services en importance, et son approvisionnement évolue vers des flottes électriques et des exigences de reporting opérationnel plus strictes. La part de 71 % des contrats de collecte primaire détenue par six entreprises en 2025 montre que le capital et la préparation aux appels d'offres sont déterminants dans cette partie du marché de la gestion des déchets solides au Danemark.
La valorisation énergétique des déchets devrait croître à un CAGR de 7,2 % jusqu'en 2031, ce qui en fait la catégorie de services à la croissance la plus rapide. Bien que la réduction planifiée de la capacité d'incinération au Danemark limite la croissance du volume de déchets traités, les revenus du marché de la valorisation énergétique des déchets sont soutenus par la valeur croissante du chauffage urbain, de la climatisation urbaine, du captage du carbone et des services d'élimination du carbone. Les opérateurs se concentrent donc sur l'amélioration de la valorisation énergétique et la génération de revenus supplémentaires à partir de solutions de gestion des émissions, plutôt que de s'appuyer uniquement sur des volumes de déchets plus élevés. Le projet Gaia illustre cette transition en liant le captage du carbone biogénique issu de l'incinération des déchets à un accord commercial d'élimination du carbone, avec des livraisons de crédits prévues à partir de 2029. Par conséquent, la croissance du segment est de plus en plus tirée par le traitement à valeur ajoutée, la valorisation énergétique et les revenus de gestion du carbone, qui peuvent compenser l'impact de la baisse des volumes d'incinération.


Par type de déchet : les déchets municipaux dominent tandis que les flux médicaux et industriels élargissent la demande
Les déchets solides municipaux représentaient 46 % de la taille du marché de la gestion des déchets solides au Danemark en 2025, ce qui en fait le type de déchet le plus important. En 2025, la production de déchets municipaux au Danemark est restée élevée par rapport à la moyenne UE-27 de 513 kg par habitant, reflétant le volume substantiel de déchets ménagers et commerciaux nécessitant collecte, tri, recyclage et traitement. Le système de tri des déchets en 10 fractions modifie la composition du flux de déchets municipaux en séparant les déchets alimentaires, les plastiques, les métaux, les textiles, le papier et d'autres matériaux au point de collecte. Cela réduit la valeur calorifique du flux de déchets résiduels tout en augmentant le volume de matériaux disponibles pour le recyclage et la valorisation. Les matériaux de construction et de démolition nécessitent une collecte, un tri et une valorisation des granulats spécialisés en raison de leur volume annuel de 5 millions de tonnes.
Les déchets médicaux devraient croître à un CAGR de 6,1 % jusqu'en 2031, ce qui en fait le type de déchet à la croissance la plus rapide. Ils sont soutenus par les infrastructures de santé et le vieillissement de la population. Blue Phoenix a inauguré un pilote de captage du carbone pour l'incinération de déchets dangereux à haute température à Nyborg en janvier 2025. L'installation est conçue pour capturer 145 000 tonnes de dioxyde de carbone par an à partir de 180 000 tonnes de déchets industriels dangereux et fournir 80 % du chauffage urbain de la municipalité de Nyborg. Les déchets agricoles continuent de transiter principalement par le biogaz et le compostage. Les déchets électroniques et les plastiques à usage unique sont également soumis aux exigences de responsabilité des producteurs, ce qui ajoute des obligations de conformité et des opportunités de valorisation.
Par source : les déchets résidentiels dominent tandis que les flux commerciaux se formalisent davantage
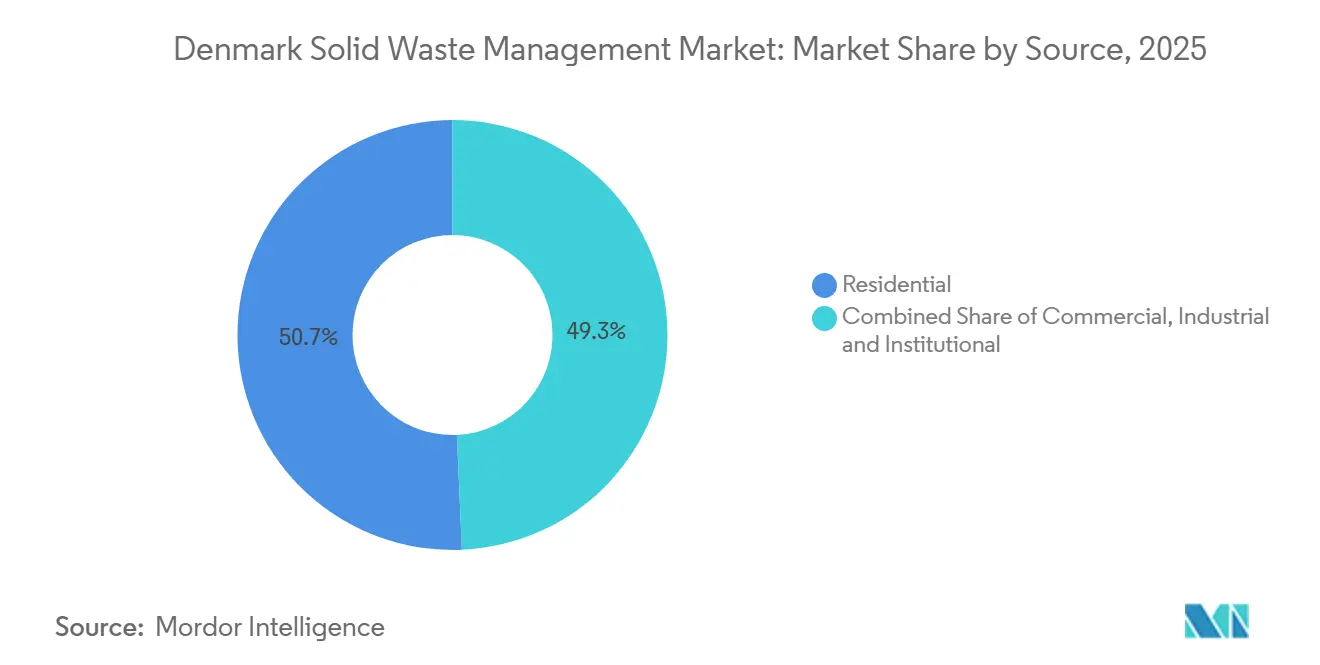
Les sources résidentielles représentaient 50,7 % du chiffre d'affaires total en 2025, ce qui en fait la plus grande catégorie de sources. Le tri ménager est quasi universel et la production de déchets par habitant est élevée. La municipalité de Copenhague a attribué à Verdis un contrat en avril 2025 pour le traitement des déchets de couches jusqu'en 2031. Ce contrat reflète une séparation plus granulaire des matériaux ménagers qui étaient auparavant difficiles à valoriser. La collecte résidentielle fournit également les fractions séparées nécessaires aux systèmes de recyclage municipaux. Des pictogrammes cohérents dans les ménages et les espaces publics améliorent la qualité du tri et réduisent les variations entre les municipalités.
Les sources commerciales devraient croître à un CAGR de 5,6 % jusqu'en 2031, ce qui en fait la catégorie de sources à la croissance la plus rapide. Le cadre de responsabilité des producteurs d'emballages a formalisé les redevances et les obligations de reporting pour les entreprises qui mettent des produits emballés sur le marché danois. Ces obligations rendent les flux d'emballages commerciaux plus visibles et plus faciles à affecter aux services de collecte et de recyclage. L'installation de traitement des cartons de VANA et Verdis répond à ce changement en développant une capacité de traitement locale pour un flux de matériaux soutenu par la responsabilité élargie des producteurs. Les sources industrielles constituaient le troisième groupe en importance et évoluent à mesure que la fabrication utilise davantage de composites légers et d'équipements automatisés. Les sources institutionnelles constituaient le groupe le plus petit, mais les écoles, les hôpitaux et les bâtiments publics utilisent le même système de tri national que les ménages. Cette approche commune peut améliorer la valeur des matériaux collectés auprès des institutions publiques en réduisant la contamination et en standardisant la manutention.
Analyse géographique
La population dispersée du Danemark sur une péninsule et des îles nécessite des réseaux de collecte d'une intensité logistique plus élevée que dans les zones européennes plus denses. Copenhague est le principal centre commercial car elle combine densité de population, activité économique, grands actifs de traitement et demande de chauffage urbain. ARC Amager Bakke fournit le chauffage urbain à 140 000 ménages et l'électricité à 550 000 personnes dans la région de la capitale. L'usine de Roskilde d'ARGO a fourni le chauffage urbain à 57 885 ménages en 2025.
Copenhague et la Zélande disposent également d'un solide pipeline d'infrastructures de recyclage. Verdis et VANA développent une capacité de recyclage des cartons et des couches à Avedøre Holme en 2026. Le Jutland est de plus en plus important pour les déchets industriels et liés aux énergies renouvelables. RWE a installé la première éolienne offshore combinant une tour en acier à teneur réduite en dioxyde de carbone et des pales de rotor recyclables au parc éolien Thor de 1,1 GW en avril 2026. Cette installation pointe vers un besoin futur de gestion des matériaux composites à mesure que les actifs éoliens arrivent en fin de vie. Les opérateurs du Jutland ayant accès à la logistique côtière et aux capacités de traitement des composites pourraient être mieux positionnés pour capter ces flux de déchets industriels.
Le sud du Danemark et les îles plus petites ont des volumes de déchets plus faibles, une demande de chaleur moindre et des coûts de transport plus élevés par tonne. Ces zones sont plus susceptibles de dépendre d'accords intermunicipaux et d'un traitement centralisé plutôt que d'installations locales séparées. Le Danemark est globalement en bonne voie pour atteindre son objectif 2025 de 55 % de recyclage des déchets municipaux et son objectif 2035 de 10 % de mise en décharge. Le traitement coordonné aide à remédier aux différences régionales dans les volumes de déchets en orientant les déchets vers des installations disposant d'une capacité de traitement disponible, améliorant ainsi l'utilisation des actifs et l'efficacité des services. Cependant, cette intégration régionale limite également la portée de la croissance organique dans les marchés locaux plus petits, car les infrastructures partagées réduisent le besoin de capacités de traitement autonomes supplémentaires. Le marché de la gestion des déchets solides au Danemark reste réglementé au niveau national, mais varie selon la densité locale, les réseaux de chaleur et l'accès aux installations de valorisation spécialisées.
Paysage concurrentiel
Le marché de la gestion des déchets solides au Danemark présente un niveau de concentration moyen, les services publics intermunicipaux et les entreprises privées régionales se partageant les activités de collecte et de traitement. Six entreprises représentaient 71 % des contrats de collecte primaire en 2025. ARC, ARGO, Vestforbrænding, AffaldPlus, Kredsløb et Norfors s'appuient sur des relations municipales de longue date et des opérations de chauffage urbain pour soutenir l'activité de traitement. Marius Pedersen, Stena Recycling et Blue Phoenix se distinguent par des capacités spécialisées en collecte, recyclage et traitement des déchets dangereux. Le système d'appels d'offres accorde une plus grande importance à l'investissement dans les flottes, l'efficacité des processus, le reporting et la performance environnementale.
ARGO a étendu ses contrats municipaux actifs de 9 à 16 en Zélande en 2025, tout en maintenant une production record de chauffage urbain. Vestforbrænding et Copenhagen Infrastructure Partners ont créé Gaia pour développer le captage du carbone à l'installation de valorisation énergétique des déchets de Glostrup. Gaia a signé un accord d'élimination du carbone de 2,95 millions de tonnes avec Microsoft en juillet 2025, avec une livraison de crédits prévue pour 2029. Blue Phoenix a ouvert un pilote de captage du carbone pour les déchets dangereux à Nyborg en janvier 2025, étendant la concurrence vers un traitement industriel à plus haute valeur ajoutée. Ces initiatives montrent que les opérateurs de traitement établis utilisent des projets de décarbonation pour protéger leur position à mesure que les volumes de déchets résiduels se resserrent.
Le marché de la gestion des déchets solides au Danemark offre également des opportunités dans la valorisation des composites, le captage du carbone dans les petites installations et l'information numérique pour les matériaux de construction et de démolition. Les entreprises ayant accès à des intrants fiables et à des contrats municipaux disposent d'un avantage pratique pour financer des installations dédiées. Le premier projet national de recyclage des cartons comble le manque de traitement local des emballages composites. Les opérateurs doivent respecter les exigences de la loi sur la protection de l'environnement et déclarer les données sur les déchets via le système national. Ce cadre de conformité augmente le coût d'entrée pour les nouveaux prestataires. Il encourage également les partenariats entre les municipalités, les fournisseurs de technologies et les opérateurs de déchets. La concurrence est donc axée sur la fiabilité du service, la qualité de la valorisation, la solidité financière et la capacité à opérer conformément aux règles de reporting nationales.
Leaders du secteur de la gestion des déchets solides au Danemark
ARC Amager Ressourcecenter
Vestforbrænding I/S
Marius Pedersen A/S
Kredsløb A/S
Blue Phoenix
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juin 2026 : VANA et Verdis A/S ont annoncé une collaboration pour établir la première installation de recyclage dédiée au Danemark pour les cartons alimentaires et de boissons usagés à Avedøre Holme, où Verdis développe simultanément une usine de recyclage de couches. L'installation vise à établir l'une des principales capacités de traitement des cartons dans la région nordique. Le projet comble le manque de traitement national pour les emballages composites à base de fibres. Il fournit également une réponse locale aux exigences de collecte et de reporting introduites dans le cadre de la responsabilité des producteurs d'emballages.
- Avril 2026 : RWE a installé la première éolienne offshore au monde combinant une tour en acier à teneur réduite en dioxyde de carbone et des pales de rotor recyclables au parc éolien offshore Thor de 1,1 GW au large de la côte ouest du Danemark. Le projet comprend 36 tours en acier à teneur réduite en dioxyde de carbone et 120 pales de rotor recyclables sur 40 turbines. L'installation complète des turbines est prévue pour fin 2026, et la mise en service commerciale est attendue en 2027. Le projet met en évidence le besoin de filières de recyclage pour les matériaux composites à mesure que les actifs éoliens offshore vieillissent.
- Juillet 2025 : Gaia, la coentreprise de Vestforbrænding et Copenhagen Infrastructure Partners, a signé un accord d'élimination du carbone de 2,95 millions de tonnes avec Microsoft. La livraison des crédits est prévue pour 2029. L'accord lie le captage du carbone dans une installation de valorisation énergétique des déchets à un acheteur commercial sous contrat. Il fournit au projet de Glostrup un flux de revenus au-delà des frais conventionnels de traitement des déchets et des ventes de chauffage urbain.
- Janvier 2025 : Copenhagen Infrastructure Partners, via Energy Transition Fund I, a conclu un accord d'investissement et de coentreprise avec Vestforbrænding pour développer, construire et exploiter une installation de captage du carbone à Glostrup, au Danemark. Le fonds détenait une participation majoritaire dans la coentreprise pendant la construction et l'exploitation. L'arrangement combine les infrastructures municipales de gestion des déchets avec une capacité d'investissement pour un projet majeur de décarbonation.


Périmètre du rapport sur le marché de la gestion des déchets solides au Danemark
Le marché de la gestion des déchets solides au Danemark est segmenté par type de service (services de collecte, transport et logistique, recyclage et valorisation des matériaux, traitement et élimination, et autres), par type de déchet (déchets solides municipaux, déchets industriels, déchets dangereux, déchets agricoles, et autres), et par source (résidentielle, commerciale, industrielle et institutionnelle). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de collecte |
| Transport et logistique |
| Recyclage et valorisation des matériaux |
| Traitement et élimination |
| Valorisation énergétique des déchets |
| Autres |
| Déchets solides municipaux |
| Déchets industriels |
| Déchets dangereux |
| Déchets de construction et de démolition |
| Déchets agricoles |
| Déchets médicaux |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Par type de service | Services de collecte |
| Transport et logistique | |
| Recyclage et valorisation des matériaux | |
| Traitement et élimination | |
| Valorisation énergétique des déchets | |
| Autres | |
| Par type de déchet | Déchets solides municipaux |
| Déchets industriels | |
| Déchets dangereux | |
| Déchets de construction et de démolition | |
| Déchets agricoles | |
| Déchets médicaux | |
| Autres | |
| Par source | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel |


Questions clés auxquelles le rapport répond
Quelle est la prévision pour la taille du marché de la gestion des déchets solides au Danemark ?
Le marché de la gestion des déchets solides au Danemark devrait atteindre 4,3 milliards USD d'ici 2031, avec une croissance à un CAGR de 5 % de 2026 à 2031. Les prévisions reflètent les investissements dans les services de collecte, de valorisation, de traitement et liés à l'énergie. Elles reflètent également le passage d'une élimination basique vers des matériaux collectés séparément, des exigences d'appels d'offres plus strictes et des capacités de traitement plus avancées.
Quel domaine de service domine les revenus de la gestion des déchets au Danemark ?
Le recyclage et la valorisation des matériaux constituent la plus grande catégorie de services, représentant 43 % de la part de marché en 2025, soutenu par le tri ménager et la responsabilité des producteurs pour les emballages. Ces mesures augmentent la disponibilité et la traçabilité des fractions de déchets séparées. Elles rendent également la qualité du tri, le contrôle de la contamination et des débouchés aval fiables plus importants pour les prestataires de services municipaux.
Pourquoi la valorisation énergétique des déchets reste-t-elle importante au Danemark ?
Le chauffage urbain desservait 65 % des ménages danois en 2024, ce qui soutient la demande d'installations efficaces de valorisation énergétique des déchets. Les installations s'adaptent également à la réduction des volumes de déchets résiduels grâce à des projets d'efficacité et de captage du carbone.
Qu'est-ce qui change dans la collecte des déchets ménagers ?
Le système en 10 fractions avait été pleinement mis en œuvre dans 91 des 98 municipalités au 1er janvier 2025. Il sépare les fractions de matériaux précieux avant que les déchets résiduels n'atteignent les installations de traitement.
Qu'est-ce qui freine les investissements dans le recyclage au Danemark ?
Les volumes de matériaux plus faibles au Danemark peuvent limiter la disponibilité d'installations locales dédiées pour les cartons, les textiles et les composites sans débouchés transfrontaliers ou soutien public. C'est pourquoi des intrants stables et des partenariats régionaux sont importants pour les installations spécialisées. Les opérateurs ont également besoin d'une qualité de matériaux suffisante et d'une demande à long terme pour soutenir les investissements en équipements et les coûts d'exploitation continus.
Dernière mise à jour de la page le:



