
Marktgröße und Marktanteil des dänischen Festabfallentsorgungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.21 Milliarden US-Dollar |
| Marktgröße (2026) | 3.37 Milliarden US-Dollar |
| Marktgröße (2031) | 4.30 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.01 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des dänischen Festabfallentsorgungsmarktes von Mordor Intelligence
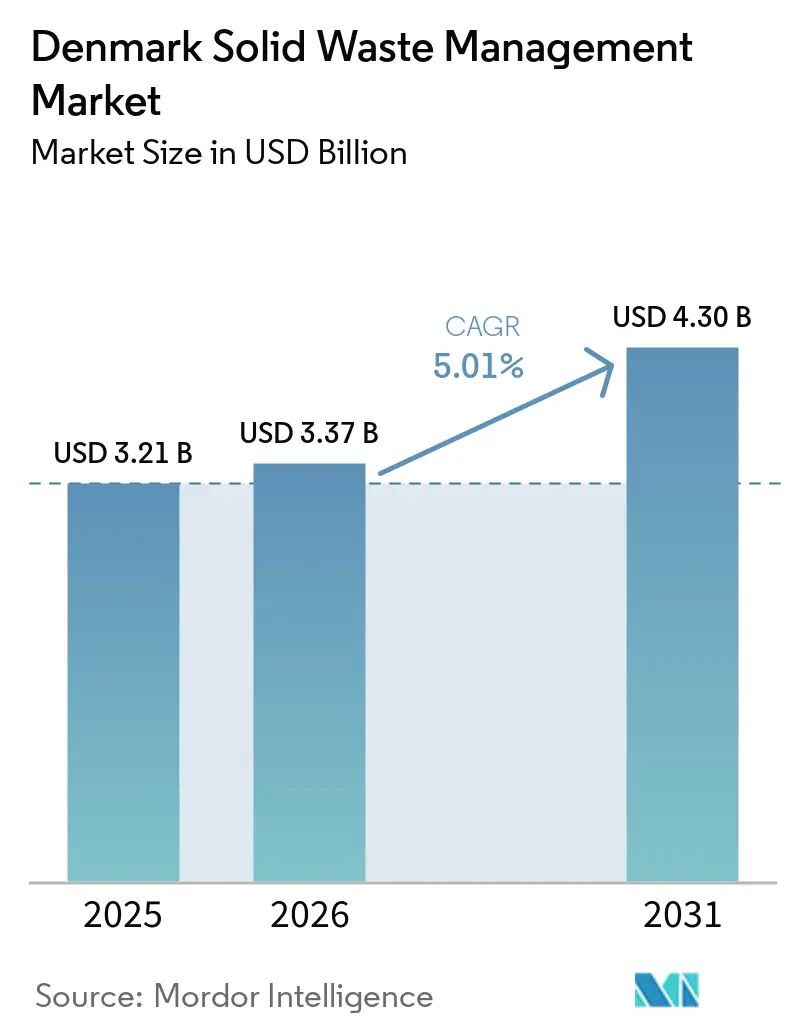
Die Marktgröße des dänischen Festabfallentsorgungsmarktes soll von 3,21 Milliarden USD im Jahr 2025 auf 3,37 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 5,01 % über den Zeitraum 2026–2031 4,30 Milliarden USD erreichen.
Der dänische Festabfallentsorgungsmarkt befindet sich im Wandel von der konventionellen Abfallbeseitigung hin zu Quelltrennung, Materialrückgewinnung und kohlenstoffärmeren Behandlungsmethoden. Kommunen spielen weiterhin eine zentrale Rolle bei der Sammlung und Behandlung von Haushaltsabfällen, während private Betreiber um Gewerbe- und Industrieabfallverträge, Recyclingdienstleistungen und spezialisierte Behandlungsströme konkurrieren. Die Einführung der getrennten Sammlung für 10 Haushaltsabfallfraktionen sowie die erweiterte Herstellerverantwortung für Verpackungen erhöhen die Nachfrage nach Sortier-, Aggregations-, Recycling- und rückverfolgbaren nachgelagerten Behandlungskapazitäten. Gleichzeitig bleibt die Fernwärme ein wichtiger Absatzkanal für Restabfälle und verknüpft die Wirtschaftlichkeit der Abfallverwertung mit Dänemarks Wärmeversorgungssystem. Höhere Trennungsanforderungen, strengere Kohlenstoffziele, Bemühungen zur Verringerung der Abhängigkeit von der Verbrennung und eine wachsende Nachfrage nach Ressourcenrückgewinnung gestalten den Markt neu. Betreiber stehen jedoch weiterhin vor Herausforderungen bei der Handhabung von Verbundmaterialien, der Sicherung wirtschaftlich rentabler Recyclingabsatzmärkte und der Anpassung bestehender Behandlungsinfrastruktur zur Unterstützung eines stärker kreislauforientierten Abfallsystems.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt Recycling und Materialrückgewinnung im Jahr 2025 einen Anteil von 43 % am dänischen Festabfallentsorgungsmarkt, während die Abfallverwertung zur Energiegewinnung bis 2031 mit einem CAGR von 7,2 % wachsen soll.
- Nach Abfallart entfielen auf Siedlungsabfälle im Jahr 2025 46 % der Marktgröße des dänischen Festabfallentsorgungsmarktes, während medizinische Abfälle bis 2031 mit einem CAGR von 6,1 % wachsen sollen.
- Nach Quelle entfielen auf Haushaltsabfälle im Jahr 2025 50,7 % des Umsatzes, während Gewerbeabfälle bis 2031 mit einem CAGR von 5,6 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des dänischen Festabfallentsorgungsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Landesweite Einführung des 10-Fraktionen-Haushaltsabfallsortiersystems | +1.4% | National, in allen 98 Kommunen | Kurzfristig (≤ 2 Jahre) |
| Fernwärmenetze treiben die Nachfrage nach hocheffizienter Abfallverbrennung | +1.1% | National, am stärksten in Kopenhagen, Roskilde und Esbjerg | Mittelfristig (2–4 Jahre) |
| Starkes kommunales Eigentum beschleunigt Investitionen in die Abfallinfrastruktur | +0.9% | National, mit frühen Auswirkungen in Groß-Kopenhagen und Seeland | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Rückgewinnungsprogramme für Bau- und Abbruchabfälle | +0.7% | National, insbesondere in städtischen und stadtnahen Gebieten | Mittelfristig (2–4 Jahre) |
| Pfandsystem treibt die Rückgewinnung hochwertiger Verpackungen | +0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Wachsender Bedarf an Recycling von Komponenten der erneuerbaren Energieinfrastruktur | +0.3% | Küsten- und Nordseegebiete, insbesondere Westjütland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Landesweite Einführung des 10-Fraktionen-Haushaltsabfallsortiersystems
Das dänische 10-Fraktionen-Haushaltssortiersystem umfasst Bioabfälle, Papier, Pappe, Glas, Metall, Kunststoff, Lebens- und Getränkekartons, Textilien, Gefahrstoffe und Restabfälle. Bis zum 1. Januar 2025 hatten 91 von 98 Kommunen das System vollständig eingeführt, während die verbleibenden sieben die Umsetzung im Laufe des Jahres 2025 abschließen sollten.[1]Dänische Umweltschutzbehörde, "Kartierung kommunaler Haushaltsabfallsysteme 2024/2025," Dänische Umweltschutzbehörde, mst.dk Der dänische Festabfallentsorgungsmarkt profitiert von der getrennten Sammlung, die das Angebot an verwertbaren Materialien verbessert und kommunale Verträge stärker auf die Sortierleistung ausrichtet. Nationale Piktogramme gemäß der gesetzlichen Verordnung über Abfälle unterstützen eine einheitlichere Haushaltssortierung und können die Kontamination in gesammelten Materialien reduzieren. Mit zunehmenden Recyclingfraktionen steht weniger Restmaterial für Abfallverwertungsanlagen zur Verfügung. Diese Veränderung verlagert den Wert hin zu Sammlung, Sortierung und Sekundärmaterialverarbeitung, während Verbrennungsanlagenbetreiber geringere Mengen an thermischem Einsatzmaterial bewältigen müssen.
Fernwärmenetze treiben die Nachfrage nach hocheffizienter Abfallverbrennung
Fernwärme verleiht den dänischen Abfallverwertungsanlagen eine Rolle, die über die Abfallbehandlung hinausgeht. Vernetzte Fernwärmesysteme versorgten 2024 65 % der dänischen Haushalte.[2]Dänischer Fernwärmeverband, "State of Green White Paper: District Energy 2024," Dänischer Fernwärmeverband, dbdh.org ARGOs Anlage in Roskilde verarbeitete 2025 358.757 Tonnen Restabfälle und lieferte 3.073.675 GJ Fernwärme, was der jährlichen Heizversorgung von 57.885 Haushalten entspricht, sowie 226.424 MWh Strom.[3]ARGO, "ARGO produziert Rekordmengen an Fernwärme," ARGO, argo.dk Der dänische Festabfallentsorgungsmarkt verlangt daher weiterhin nach effizienter thermischer Behandlung, auch wenn die getrennte Sammlung ausgeweitet wird. Engere Restabfallversorgung und wettbewerbsfähige Ausschreibungen begünstigen jedoch Anlagen, die die Wärmeausbeute verbessern, Kosten kontrollieren und Kohlenstoffabscheidekapazitäten hinzufügen können. Vestforbrænding und Copenhagen Infrastructure Partners gründeten das Gemeinschaftsunternehmen Gaia zur Entwicklung der Kohlenstoffabscheidung an der Anlage in Glostrup, was zeigt, wie Betreiber zusätzliche Einnahmequellen jenseits von Eingangsgebühren und Wärmeverkäufen erschließen.
Starkes kommunales Eigentum beschleunigt Investitionen in die Abfallinfrastruktur
Kommunen behalten die strategische Kontrolle über einen Großteil der dänischen Abfallinfrastruktur und beschaffen Dienstleistungen zunehmend über Ausschreibungen. Im Juni 2023 verabschiedete Regelungen verpflichteten kommunale Verbrennungsanlagen, bis zum 1. Januar 2025 eigenständige Rechtspersonen zu werden, und verpflichteten Kommunen, die Verbrennung gesammelter Abfälle auszuschreiben. Diese Struktur zwingt öffentliche Betreiber zur Verbesserung der Betriebseffizienz und Umweltleistung, ohne die Kommunen aus der langfristigen Infrastrukturplanung herauszunehmen. ARGO behielt Verträge mit seinen neun Eigentümerkommunen und gewann 2025 sieben weitere Kommunen in Seeland hinzu. Vestforbrænding sicherte sich 18 kommunale Behandlungsausschreibungen in der ersten Runde der obligatorischen Ausschreibungen. Größere Auftragnehmer haben einen Vorteil, da Flottenelektrifizierung, Datensysteme und Vertragserfüllung Kapital erfordern, was dazu beigetragen hat, dass sechs Unternehmen 71 % der primären Sammelverträge abdecken.
Ausbau der Rückgewinnungsprogramme für Bau- und Abbruchabfälle
Bau- und Abbruchabfälle sind mit 5 Millionen Tonnen jährlich Dänemarks größter Abfallstrom nach Volumen und machen mehr als 40 % des nationalen Abfallaufkommens aus. Aktualisierte Bauvorschriften aus dem Jahr 2025 stärkten die Anforderungen an die Lebenszyklusbewertung, die Planung vor dem Abriss und die Kontrolle problematischer Stoffe in recyceltem Beton und Ziegel. Der selektive Abbruchdescaffungsansatz der Gemeinde Skive nutzt Anforderungen für den Umgang mit Ziegeln, Holz, Fenstern und Fliesen, um die Wiederverwendung zu einem Faktor bei öffentlichen Ausschreibungen zu machen. Das Modell unterstützt mehr Arbeit bei Vorabrissaudits, Quelltrennung und Materialeinstufung. Es verlagert auch die Betreibereinnahmen hin zu höherwertigen rückgewonnenen Materialien statt zu einfachem Eingangsgebührenvolumen. Der dänische Festabfallentsorgungsmarkt kann von diesem Ansatz profitieren, bei dem stabile Spezifikationen es Recyclingunternehmen ermöglichen, in Sortier- und Verarbeitungskapazitäten zu investieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überkapazitäten bei Abfallverwertungsanlagen reduzieren die Verfügbarkeit von Einsatzmaterial | -0.8% | National, am stärksten in Groß-Kopenhagen und Seeland | Kurzfristig (≤ 2 Jahre) |
| Begrenzter Inlandsmarkt schränkt Großinvestitionen in das Recycling ein | -0.6% | National | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender Abfallhandel schafft Erlösunsicherheit | -0.4% | Nationale Häfen und Logistikzentren | Mittelfristig (2–4 Jahre) |
| Komplexes Recycling von Verbund- und faserbasierenden Materialien | -0.3% | National, mit erhöhter Exposition an der Westjütlandküste | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überkapazitäten bei Abfallverwertungsanlagen reduzieren die Verfügbarkeit von Einsatzmaterial
Die Kapazität zur Abfallverwertung übersteigt das Volumen der für die Verbrennung verfügbaren Inlandsabfälle, was die Anlagenauslastung und die Eingangsgebührenbedingungen schwächt. Dänemarks Aktionsplan für die Kreislaufwirtschaft identifizierte 700.000 Tonnen überschüssige Verbrennungskapazität und setzte das Ziel, die Kapazität bis 2030 um 30 % zu reduzieren. Fast die Hälfte der dänischen Siedlungsabfälle wurde 2022 mit Energierückgewinnung verbrannt, was die Exposition des Sektors gegenüber der Verfügbarkeit von Restabfällen zeigt. Die getrennte Sammlung reduziert die Restfraktion, da mehr Bioabfälle, Papier, Kunststoff, Metall und Textilien in Verwertungskanäle gelangen. Kleinere und ältere Anlagen haben weniger Möglichkeiten, diesen Druck aufzufangen, wenn sie gleichzeitig Emissionskontrollen und Kohlenstoffabscheide-Upgrades finanzieren müssen. Der dänische Festabfallentsorgungsmarkt muss daher bessere Recyclingergebnisse mit einer geordneten Anpassung der thermischen Behandlungskapazität in Einklang bringen.
Begrenzter Inlandsmarkt schränkt Großinvestitionen in das Recycling ein
Dänemarks Bevölkerung von 5,9 Millionen begrenzt das Volumen der für spezialisierte Ströme verfügbaren Materialien. Kleine Mengen an Kartons, Textilien und Verbundmaterialien können unter das Niveau fallen, das zur Unterstützung dedizierter Inlandsanlagen ohne grenzüberschreitende Abnahme oder öffentliche Kofinanzierung erforderlich ist. VANA und Verdis kündigten im Juni 2026 eine Partnerschaft an, um Dänemarks erste dedizierte Anlage für gebrauchte Lebens- und Getränkekartons in Avedøre Holme zu errichten. Das Projekt zielt darauf ab, die Behandlung im Ausland zu reduzieren und eine lokale Lösung mit klarerer Dokumentation zu schaffen. Die Herstellerverantwortung für Verpackungen, die im Oktober 2025 vollständig in Kraft trat, verbessert die Berichterstattung und Kostenzuordnung für Unternehmen, die verpackte Produkte auf dem dänischen Markt anbieten. Sie beseitigt nicht den grundlegenden Bedarf an zuverlässigen Mengen und breiteren nordischen Absatzmärkten für schwierigere Fraktionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Recycling führt beim Umsatz, während Energierückgewinnung Kohlenstoffabscheidung hinzufügt
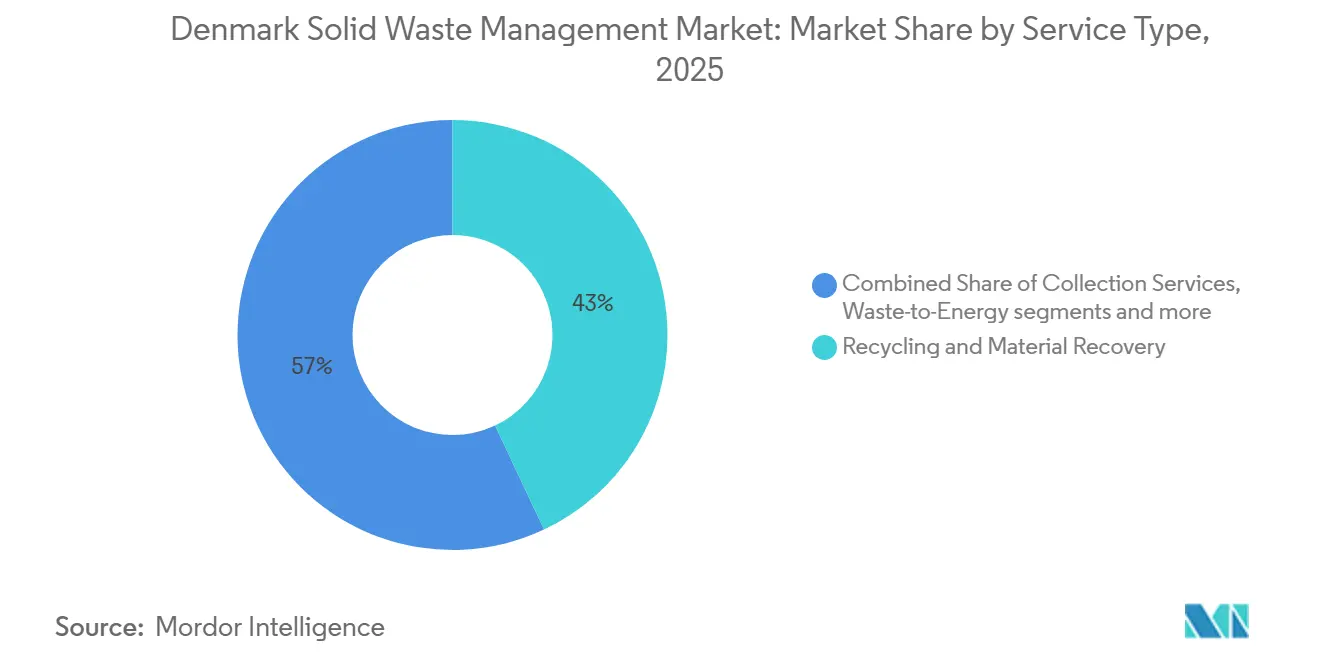
Recycling und Materialrückgewinnung hielten 2025 einen Anteil von 43 % am dänischen Festabfallentsorgungsmarkt und waren damit die größte Dienstleistungskategorie. Der Rahmen für die Herstellerverantwortung für Verpackungen wurde am 1. Oktober 2025 über alle Materialarten hinweg vollständig aktiviert und schafft klarere Sammel- und Recyclingkostenverpflichtungen für Hersteller. Dieser Rahmen unterstützt eine besser planbare Nachfrage nach Materialrückgewinnungsdienstleistungen. Die Sammlung war die zweitgrößte Dienstleistungskategorie, und ihre Beschaffung entwickelt sich hin zu Elektroflotten und anspruchsvollerer Betriebsberichterstattung. Der Anteil von 71 % der primären Sammelverträge, den sechs Unternehmen im Jahr 2025 hielten, zeigt, dass Kapital und Ausschreibungsbereitschaft in diesem Teil des dänischen Festabfallentsorgungsmarktes entscheidend sind.
Die Abfallverwertung zur Energiegewinnung soll bis 2031 mit einem CAGR von 7,2 % wachsen und ist damit die am schnellsten wachsende Dienstleistungskategorie. Obwohl Dänemarks geplante Reduzierung der Verbrennungskapazität das Wachstum des Abfalldurchsatzes begrenzt, werden die Markterlöse der Abfallverwertung durch den steigenden Wert von Fernwärme, Fernkälte, Kohlenstoffabscheidung und Kohlenstoffentfernungsdienstleistungen gestützt. Betreiber konzentrieren sich daher auf die Verbesserung der Energierückgewinnung und die Generierung zusätzlicher Einnahmen aus Emissionsmanagementlösungen, anstatt sich ausschließlich auf höhere Abfallmengen zu verlassen. Das Gaia-Projekt veranschaulicht diesen Übergang, indem es biogene Kohlenstoffabscheidung aus der Abfallverbrennung mit einem kommerziellen Kohlenstoffentfernungsvertrag verknüpft, wobei die Gutschriftlieferungen 2029 beginnen sollen. Folglich wird das Wachstum des Segments zunehmend durch wertschöpfende Behandlung, Energierückgewinnung und Kohlenstoffmanagementerlöse angetrieben, die die Auswirkungen sinkender Verbrennungsmengen ausgleichen können.


Nach Abfallart: Siedlungsabfälle führen, während medizinische und industrielle Ströme die Nachfrage verbreitern
Siedlungsabfälle machten 2025 46 % der Marktgröße des dänischen Festabfallentsorgungsmarktes aus und waren damit die größte Abfallart. Im Jahr 2025 blieb Dänemarks Siedlungsabfallaufkommen mit 513 kg pro Kopf im Vergleich zum EU-27-Durchschnitt hoch, was das erhebliche Volumen an Haushalts- und Gewerbeabfällen widerspiegelt, das Sammlung, Sortierung, Recycling und Behandlung erfordert. Das 10-Fraktionen-Abfallsortiersystem verändert die Zusammensetzung des Siedlungsabfallstroms, indem Bioabfälle, Kunststoffe, Metalle, Textilien, Papier und andere Materialien am Sammelort getrennt werden. Dies reduziert den Heizwert des Restabfallstroms und erhöht gleichzeitig das Volumen der für Recycling und Verwertung verfügbaren Materialien. Bau- und Abbruchmaterialien erfordern aufgrund ihres jährlichen Volumens von 5 Millionen Tonnen spezialisierte Sammlung, Sortierung und Zuschlagstoffrückgewinnung.
Medizinische Abfälle sollen bis 2031 mit einem CAGR von 6,1 % wachsen und sind damit die am schnellsten wachsende Abfallart. Sie werden durch die Gesundheitsinfrastruktur und eine alternde Bevölkerung gestützt. Blue Phoenix eröffnete im Januar 2025 ein Kohlenstoffabscheidepilotprojekt für die Hochtemperaturverbrennung gefährlicher Abfälle in Nyborg. Die Anlage ist darauf ausgelegt, jährlich 145.000 Tonnen Kohlendioxid aus 180.000 Tonnen gefährlicher Industrieabfälle abzuscheiden und 80 % der Fernwärme der Gemeinde Nyborg zu liefern. Landwirtschaftliche Abfälle werden weiterhin hauptsächlich über Biogas und Kompostierung verwertet. Elektronikschrott und Einwegkunststoffe unterliegen ebenfalls Herstellerverantwortungsanforderungen, die Compliance-Arbeit und Verwertungsmöglichkeiten schaffen.
Nach Quelle: Haushaltsabfälle führen, während gewerbliche Ströme formalisierter werden
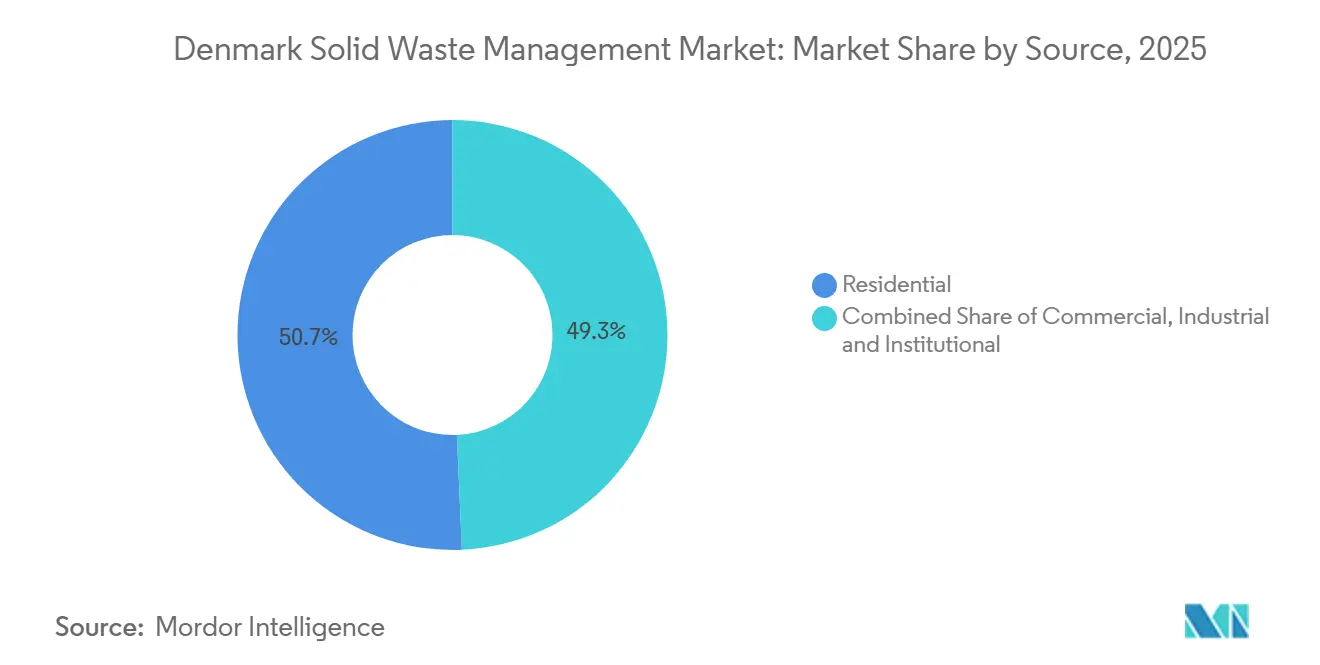
Haushaltsquellen hielten 2025 50,7 % des Gesamtumsatzes und waren damit die größte Quellkategorie. Die Haushaltssortierung ist nahezu universell, und das Pro-Kopf-Abfallaufkommen ist hoch. Die Gemeinde Kopenhagen vergab im April 2025 einen Vertrag an Verdis zur Behandlung von Windelabfällen bis 2031. Der Vertrag spiegelt eine granularere Trennung von Haushaltsmaterialien wider, die bisher schwer zu verwerten waren. Die Haushaltssammlung liefert auch die getrennten Fraktionen, die von kommunalen Recyclingsystemen benötigt werden. Einheitliche Piktogramme in Haushalten und öffentlichen Bereichen verbessern die Sortierqualität und reduzieren Unterschiede zwischen Kommunen.
Gewerbliche Quellen sollen bis 2031 mit einem CAGR von 5,6 % wachsen und sind damit die am schnellsten wachsende Quellkategorie. Der Rahmen für die Herstellerverantwortung für Verpackungen hat Gebühren und Berichtspflichten für Unternehmen formalisiert, die verpackte Waren auf dem dänischen Markt anbieten. Diese Verpflichtungen machen gewerbliche Verpackungsströme sichtbarer und leichter Sammel- und Recyclingdienstleistungen zuzuordnen. Die Kartonanlage von VANA und Verdis reagiert auf diese Veränderung, indem sie lokale Behandlungskapazitäten für einen durch die Herstellerverantwortung unterstützten Materialstrom entwickelt. Industriequellen waren die drittgrößte Gruppe und verändern sich, da die Fertigung mehr Leichtbauverbundwerkstoffe und automatisierte Ausrüstung einsetzt. Institutionelle Quellen waren die kleinste Gruppe, aber Schulen, Krankenhäuser und öffentliche Gebäude nutzen dasselbe nationale Sortiersystem wie Haushalte. Dieser gemeinsame Ansatz kann den Wert der aus öffentlichen Einrichtungen gesammelten Materialien verbessern, indem Kontamination reduziert und die Handhabung standardisiert wird.
Geografische Analyse
Dänemarks verstreute Bevölkerung auf einer Halbinsel und Inseln erfordert Sammelnetze mit höherer Logistikintensität als in dichter besiedelten europäischen Gebieten. Kopenhagen ist das führende Handelszentrum, da es Bevölkerungsdichte, Geschäftstätigkeit, wichtige Behandlungsanlagen und Fernwärmenachfrage vereint. ARC Amager Bakke versorgt 140.000 Haushalte mit Fernwärme und 550.000 Menschen im Hauptstadtgebiet mit Strom. ARGOs Anlage in Roskilde versorgte 2025 57.885 Haushalte mit Fernwärme.
Kopenhagen und Seeland verfügen auch über eine starke Pipeline an Recyclinginfrastruktur. Verdis und VANA entwickeln 2026 Karton- und Windelrecyclingkapazitäten in Avedøre Holme. Jütland gewinnt zunehmend an Bedeutung für Industrie- und Abfälle aus erneuerbaren Energien. RWE installierte im April 2026 die erste Offshore-Windturbine, die einen kohlendioxidreduzierten Stahlturm und recycelbare Rotorblätter am 1,1-GW-Windpark Thor kombiniert. Die Installation weist auf einen künftigen Bedarf an der Handhabung von Verbundmaterialien hin, wenn Windanlagen das Ende ihrer Betriebslebensdauer erreichen. Jütländische Betreiber mit Zugang zu Küstenlogistik und Verbundstoffverarbeitungskapazitäten könnten besser positioniert sein, um diese Industrieabfallströme zu erschließen.
Süddänemark und die kleineren Inseln haben geringere Abfallmengen, weniger Wärmebedarf und höhere Transportkosten pro Tonne. Diese Gebiete sind eher auf interkommunale Vereinbarungen und zentralisierte Behandlung als auf separate lokale Anlagen angewiesen. Dänemark liegt insgesamt auf Kurs für sein Ziel von 55 % Siedlungsabfallrecycling bis 2025 und sein Ziel von 10 % Deponierung bis 2035. Koordinierte Behandlung hilft, regionale Unterschiede in den Abfallmengen zu überbrücken, indem Abfälle zu Anlagen mit verfügbarer Behandlungskapazität geleitet werden, was die Anlagenauslastung und Serviceeffizienz verbessert. Diese regionale Integration begrenzt jedoch auch den Spielraum für organisches Wachstum in kleineren lokalen Märkten, da gemeinsame Infrastruktur den Bedarf an zusätzlicher eigenständiger Behandlungskapazität reduziert. Der dänische Festabfallentsorgungsmarkt bleibt national reguliert, variiert jedoch je nach lokaler Dichte, Wärmenetzen und Zugang zu spezialisierten Verwertungsanlagen.
Wettbewerbslandschaft
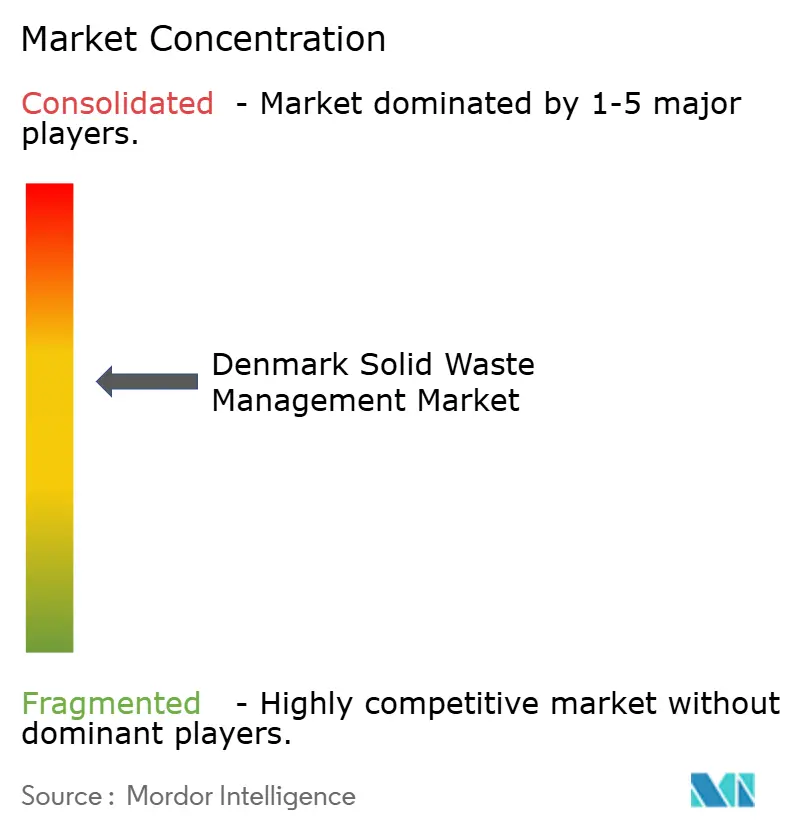
Der dänische Festabfallentsorgungsmarkt weist eine mittlere Marktkonzentration auf, wobei interkommunale Versorgungsunternehmen und regionale Privatunternehmen Sammel- und Behandlungsaktivitäten teilen. Sechs Unternehmen machten 2025 71 % der primären Sammelverträge aus. ARC, ARGO, Vestforbrænding, AffaldPlus, Kredsløb und Norfors nutzen langjährige kommunale Beziehungen und Fernwärmebetrieb zur Unterstützung der Behandlungsaktivitäten. Marius Pedersen, Stena Recycling und Blue Phoenix konkurrieren durch spezialisierte Sammel-, Recycling- und Gefahrstoffkapazitäten. Das Ausschreibungssystem legt größeres Gewicht auf Flotteninvestitionen, Prozesseffizienz, Berichterstattung und Umweltleistung.
ARGO erweiterte seine aktiven kommunalen Verträge in Seeland 2025 von 9 auf 16, während es eine Rekord-Fernwärmeproduktion aufrechterhielt. Vestforbrænding und Copenhagen Infrastructure Partners gründeten Gaia zur Entwicklung der Kohlenstoffabscheidung an der Abfallverwertungsanlage in Glostrup. Gaia unterzeichnete im Juli 2025 einen Kohlenstoffentfernungsvertrag über 2,95 Millionen Tonnen mit Microsoft, wobei die Gutschriftlieferung für 2029 geplant ist. Blue Phoenix eröffnete im Januar 2025 ein Kohlenstoffabscheidepilotprojekt für gefährliche Abfälle in Nyborg und erweiterte den Wettbewerb in die höherwertige Industriebehandlung. Diese Schritte zeigen, dass etablierte Behandlungsbetreiber Dekarbonisierungsprojekte nutzen, um ihre Position zu sichern, während die Restabfallmengen sinken.
Der dänische Festabfallentsorgungsmarkt bietet auch Möglichkeiten in der Verbundstoffrückgewinnung, der Kohlenstoffabscheidung in kleineren Anlagen und digitalen Informationen für Bau- und Abbruchmaterialien. Unternehmen mit Zugang zu zuverlässigem Einsatzmaterial und kommunalen Verträgen haben einen praktischen Vorteil bei der Finanzierung dedizierter Anlagen. Das erste inländische Kartonrecyclingprojekt schließt die Lücke in der lokalen Verbundverpackungsbehandlung. Betreiber müssen die Anforderungen des Umweltschutzgesetzes erfüllen und Abfalldaten über das nationale System melden. Dieser Compliance-Rahmen erhöht die Eintrittskosten für neue Anbieter. Er fördert auch Partnerschaften zwischen Kommunen, Technologielieferanten und Abfallbetreibern. Der Wettbewerb konzentriert sich daher auf Servicezuverlässigkeit, Verwertungsqualität, Kapitalstärke und die Fähigkeit, gemäß den nationalen Berichterstattungsregeln zu operieren.
Marktführer der dänischen Festabfallentsorgungsbranche
ARC Amager Ressourcecenter
Vestforbrænding I/S
Marius Pedersen A/S
Kredsløb A/S
Blue Phoenix
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: VANA und Verdis A/S kündigten eine Zusammenarbeit an, um Dänemarks erste dedizierte Recyclinganlage für gebrauchte Lebens- und Getränkekartons in Avedøre Holme zu errichten, wo Verdis gleichzeitig eine Windelrecyclinganlage entwickelt. Die Anlage soll eine der führenden Kartonbehandlungskapazitäten in der nordischen Region aufbauen. Das Projekt schließt die Lücke in der inländischen Behandlung von Faserverbundverpackungen. Es bietet auch eine lokale Antwort auf die Sammel- und Berichtspflichten, die im Rahmen der Herstellerverantwortung für Verpackungen eingeführt wurden.
- April 2026: RWE installierte die weltweit erste Offshore-Windturbine, die einen kohlendioxidreduzierten Stahlturm und recycelbare Rotorblätter am 1,1-GW-Offshore-Windpark Thor vor Dänemarks Westküste kombiniert. Das Projekt umfasst 36 kohlendioxidreduzierte Stahltürme und 120 recycelbare Rotorblätter an 40 Turbinen. Die vollständige Turbineninstallation ist für Ende 2026 geplant, und der kommerzielle Betrieb wird für 2027 erwartet. Das Projekt unterstreicht den Bedarf an Recyclingwegen für Verbundmaterialien, wenn Offshore-Windanlagen altern.
- Juli 2025: Gaia, das Gemeinschaftsunternehmen von Vestforbrænding und Copenhagen Infrastructure Partners, unterzeichnete einen Kohlenstoffentfernungsvertrag über 2,95 Millionen Tonnen mit Microsoft. Die Gutschriftlieferung ist für 2029 geplant. Der Vertrag verknüpft die Kohlenstoffabscheidung an einer Abfallverwertungsanlage mit einem vertraglich gebundenen kommerziellen Käufer. Er verschafft dem Glostrup-Projekt einen Einnahmestrom jenseits konventioneller Abfallbehandlungsgebühren und Fernwärmeverkäufe.
- Januar 2025: Copenhagen Infrastructure Partners trat über den Energy Transition Fund I in eine Investitions- und Gemeinschaftsunternehmensvereinbarung mit Vestforbrænding ein, um eine Kohlenstoffabscheideanlage in Glostrup, Dänemark, zu entwickeln, zu bauen und zu betreiben. Der Fonds hielt während Bau und Betrieb eine Mehrheitsbeteiligung am Gemeinschaftsunternehmen. Die Vereinbarung kombiniert kommunale Abfallinfrastruktur mit Investitionskapazität für ein bedeutendes Dekarbonisierungsprojekt.


Berichtsumfang des dänischen Festabfallentsorgungsmarktes
Der dänische Festabfallentsorgungsmarkt ist segmentiert nach Dienstleistungsart (Sammeldienstleistungen, Transport & Logistik, Recycling & Materialrückgewinnung, Behandlung & Entsorgung und weitere), nach Abfallart (Siedlungsabfälle, Industrieabfälle, Gefahrstoffe, Landwirtschaftliche Abfälle und weitere) sowie nach Quelle (Privathaushalte, Gewerbe, Industrie und institutionelle Einrichtungen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sammeldienstleistungen |
| Transport und Logistik |
| Recycling und Materialrückgewinnung |
| Behandlung und Entsorgung |
| Abfallverwertung zur Energiegewinnung |
| Sonstige |
| Siedlungsabfälle |
| Industrieabfälle |
| Gefahrstoffe |
| Bau- und Abbruchabfälle |
| Landwirtschaftliche Abfälle |
| Medizinische Abfälle |
| Sonstige |
| Privathaushalte |
| Gewerbe |
| Industrie |
| Institutionelle Einrichtungen |
| Nach Dienstleistungsart | Sammeldienstleistungen |
| Transport und Logistik | |
| Recycling und Materialrückgewinnung | |
| Behandlung und Entsorgung | |
| Abfallverwertung zur Energiegewinnung | |
| Sonstige | |
| Nach Abfallart | Siedlungsabfälle |
| Industrieabfälle | |
| Gefahrstoffe | |
| Bau- und Abbruchabfälle | |
| Landwirtschaftliche Abfälle | |
| Medizinische Abfälle | |
| Sonstige | |
| Nach Quelle | Privathaushalte |
| Gewerbe | |
| Industrie | |
| Institutionelle Einrichtungen |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Marktgröße des dänischen Festabfallentsorgungsmarktes?
Der dänische Festabfallentsorgungsmarkt soll bis 2031 4,3 Milliarden USD erreichen und von 2026 bis 2031 mit einem CAGR von 5 % wachsen. Die Prognose spiegelt Investitionen in Sammel-, Verwertungs-, Behandlungs- und energiebezogene Dienstleistungen wider. Sie spiegelt auch den Wandel von der einfachen Entsorgung hin zu getrennt gesammelten Materialien, strengeren Ausschreibungsanforderungen und fortschrittlicheren Behandlungskapazitäten wider.
Welcher Dienstleistungsbereich führt beim Abfallwirtschaftsumsatz in Dänemark?
Recycling und Materialrückgewinnung ist die größte Dienstleistungskategorie mit einem Marktanteil von 43 % im Jahr 2025, unterstützt durch Haushaltssortierung und Herstellerverantwortung für Verpackungen. Diese Maßnahmen erhöhen die Verfügbarkeit und Rückverfolgbarkeit getrennter Abfallfraktionen. Sie machen auch Sortierqualität, Kontaminationskontrolle und zuverlässige nachgelagerte Absatzmärkte für kommunale Dienstleister wichtiger.
Warum ist die Abfallverwertung zur Energiegewinnung in Dänemark noch wichtig?
Fernwärme versorgte 2024 65 % der dänischen Haushalte, was die Nachfrage nach effizienten Abfallverwertungsanlagen stützt. Anlagen passen sich auch durch Effizienz- und Kohlenstoffabscheideprojekte an geringere Restabfallmengen an.
Was ändert sich bei der Haushaltsabfallsammlung?
Das 10-Fraktionen-System war bis zum 1. Januar 2025 in 91 von 98 Kommunen vollständig eingeführt. Es trennt wertvolle Materialfraktionen, bevor Restabfälle Behandlungsanlagen erreichen.
Was schränkt Recyclinginvestitionen in Dänemark ein?
Dänemarks geringere Materialmengen können die Verfügbarkeit dedizierter lokaler Anlagen für Kartons, Textilien und Verbundwerkstoffe ohne grenzüberschreitende Absatzmärkte oder öffentliche Unterstützung begrenzen. Deshalb sind stabile Einsatzmaterialien und regionale Partnerschaften für spezialisierte Anlagen wichtig. Betreiber benötigen auch ausreichende Materialqualität und langfristige Nachfrage, um Geräteinvestitionen und laufende Betriebskosten zu unterstützen.
Seite zuletzt aktualisiert am:



