
Taille et part du marché des caméras intelligentes à apprentissage profond
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.88 Milliards de dollars |
| Taille du Marché (2031) | 5.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des caméras intelligentes à apprentissage profond par Mordor Intelligence
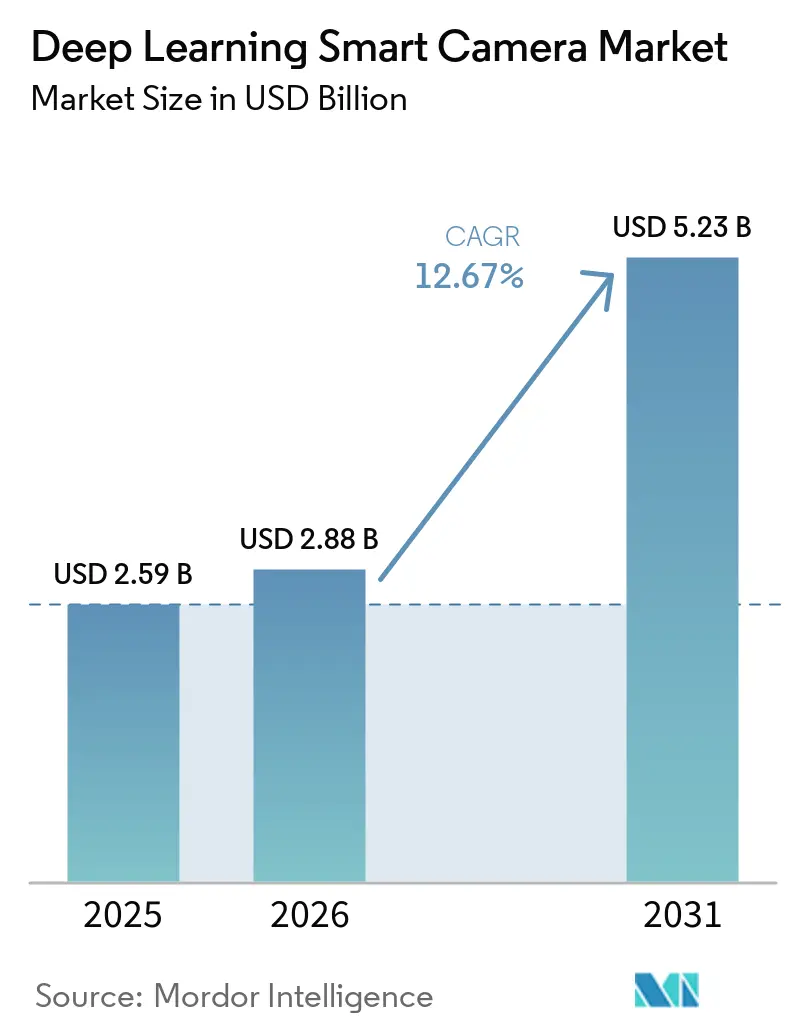
La taille du marché des caméras intelligentes à apprentissage profond était évaluée à 2,59 milliards USD en 2025 et devrait s'étendre de 2,88 milliards USD en 2026 pour atteindre 5,23 milliards USD d'ici 2031, à un CAGR de 12,67 % durant la période de prévision (2026-2031). Le marché des caméras intelligentes à apprentissage profond évolue de l'inspection basée sur des règles vers des caméras qui traitent les images au point de capture. Des unités de traitement neuronal à faible consommation d'énergie rendent l'inspection avancée pratique sans PC séparé. L'automatisation industrielle, la mobilité autonome et l'infrastructure vidéo urbaine restent les principales sources de demande. Les fournisseurs accordent davantage de valeur aux outils logiciels, aux bibliothèques de modèles et aux mises à jour pouvant fonctionner sur des flottes de caméras. La sécurité, les règles de confidentialité et la gouvernance des modèles influenceront les fournisseurs capables de prendre en charge des déploiements plus importants.
Points clés du rapport
- Par offre, le matériel détenait 55,23 % de la part du marché des caméras intelligentes à apprentissage profond en 2025, tandis que le logiciel devrait se développer à un CAGR de 15,23 % jusqu'en 2031.
- Par architecture de produit, les systèmes de caméras intelligentes représentaient 38,17 % de la part du marché des caméras intelligentes à apprentissage profond en 2025, tandis que les plateformes de vision IA et les API devraient se développer à un CAGR de 15,17 % jusqu'en 2031.
- Par modalité d'imagerie, les systèmes de vision 2D détenaient une part de 52,14 % en 2025, tandis que l'imagerie hyperspectrale et multispectrale devrait se développer à un CAGR de 15,36 % jusqu'en 2031.
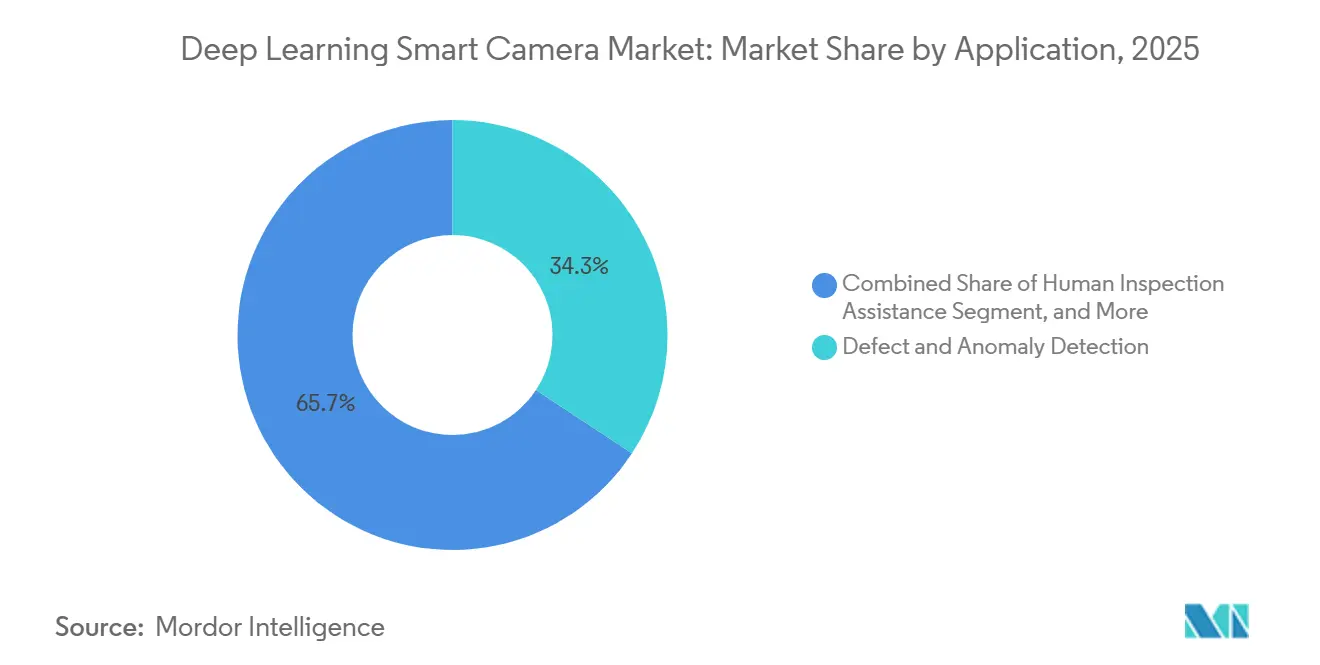
- Par application, la détection des défauts et des anomalies représentait 34,26 % de la part en 2025, tandis que l'assistance à l'inspection humaine et le support à la décision devraient se développer à un CAGR de 14,24 % jusqu'en 2031.
- Par secteur d'utilisation final, l'électronique et les semi-conducteurs détenaient 25,37 % de la part en 2025, tandis que la logistique et le commerce électronique devraient se développer à un CAGR de 14,42 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 32,18 % de la part en 2025 et devrait se développer à un CAGR de 15,18 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des caméras intelligentes à apprentissage profond
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inférence IA en périphérie réduisant la bande passante cloud et la latence | +3.2% | Mondial, avec la plus forte concentration en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Augmentation du contenu des caméras ADAS et de conduite autonome | +2.4% | Mondial, avec des gains principaux en Chine, en Europe et aux États-Unis | Moyen terme (2-4 ans) |
| Automatisation du contrôle qualité dans le cadre de l'Industrie 4.0 | +2.1% | Mondial, plus fort dans les pôles électroniques de Chine, de Corée du Sud, du Japon, de Taïwan et d'Allemagne | Court terme (≤ 2 ans) |
| Modernisation de la vidéosurveillance pour les villes intelligentes et la sécurité publique | +1.6% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Europe et en Amérique du Sud | Moyen terme (2-4 ans) |
| Apprentissage sur appareil préservant la confidentialité pour les déploiements réglementés | +1.0% | Europe, Amérique du Nord et marchés Asie-Pacifique réglementés | Moyen terme (2-4 ans) |
| Modèles de langage visuel élargissant les cas d'usage des caméras | +0.7% | Amérique du Nord et Europe en adoption précoce, avec une montée en puissance rapide en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inférence IA en périphérie réduisant la bande passante cloud et la latence
Le traitement en périphérie rend l'inspection visuelle en ligne plus pratique car les décisions peuvent être prises à proximité de la ligne de production. Une revue systématique de 2026 a révélé que les délais de communication avec le cloud peuvent permettre à l'équipement de se déplacer de plusieurs centimètres avant qu'une décision d'inspection ne soit prise. Ce délai rend le traitement local plus adapté aux tâches de contrôle qualité nécessitant une action immédiate et des temps de réponse reproductibles. La revue a également décrit des modèles optimisés pour la périphérie utilisant la quantification, l'élagage et des conceptions hybrides compactes pour prendre en charge une inférence en moins d'une milliseconde. Ces approches envoient des métadonnées de décision plutôt que des vidéos brutes, ce qui réduit la demande réseau et peut simplifier le traitement des données visuelles à volume élevé. Cognex a introduit le contrôleur de vision In-Sight 6900 en avril 2026 avec un traitement NVIDIA Jetson allant jusqu'à 157 TOPS, démontrant que des modèles plus complexes peuvent fonctionner sans PC externe. Le marché des caméras intelligentes à apprentissage profond bénéficie lorsque la capacité des caméras peut être ajoutée sans infrastructure informatique distribuée séparée.[1]Springer, « Une revue systématique de la vision machine basée sur l'apprentissage profond pour le contrôle qualité dans l'Industrie 4.0 », Discover Mechanical Engineering, link.springer.com.
Augmentation du contenu des caméras ADAS et de conduite autonome
Les systèmes d'aide à la conduite ajoutent davantage de fonctions de caméra pour les tâches de surveillance frontale, à vue panoramique et de surveillance du conducteur. Chaque fonction ajoutée accroît la demande de capteurs haute résolution et de traitement IA local, notamment dans les systèmes de véhicules nécessitant des informations visuelles en temps opportun. Aptiv a déclaré que sa caméra intelligente ADAS de nouvelle génération est entrée en production de masse en septembre 2026 pour le programme de véhicules européens d'un constructeur automobile chinois. La caméra utilise un capteur 8 MP, un champ de vision de 120° et un système sur puce de qualité automobile. Aptiv a indiqué que sa conception à puce unique réduit la taille du matériel et la consommation d'énergie de 20 %.[2]Aptiv PLC, « La caméra intelligente ADAS de nouvelle génération d'Aptiv entre en production de masse dans le programme mondial de véhicules d'un constructeur automobile chinois de premier plan », Relations investisseurs Aptiv, aptiv.com. Cette consolidation peut réduire la charge d'intégration tout en préservant la capacité de traitement nécessaire aux fonctions avancées. Les exigences de validation automobile constituent également une barrière pour les fournisseurs ne disposant pas d'expertise en sécurité fonctionnelle.
Automatisation du contrôle qualité dans le cadre de l'Industrie 4.0
Les fabricants adoptent la vision IA là où les erreurs d'inspection créent des coûts directs de rendement et de reprise. Une revue de 2026 sur la vision par apprentissage automatique pour l'inspection robotique a rapporté une précision supérieure à 95 % dans de nombreuses applications en usine, avec des environnements contrôlés sélectionnés atteignant 98-100 %.[3]Centre national d'information sur la biotechnologie, « Vision alimentée par l'apprentissage automatique pour l'inspection robotique en fabrication », PubMed Central, pmc.ncbi.nlm.nih.gov. Le même ensemble de recherches a montré que de nombreuses implémentations restent au stade prototype ou pilote. Cela laisse un pipeline de systèmes validés qui doivent encore être intégrés dans les opérations de production, y compris les flux de travail nécessaires pour agir sur chaque décision de caméra. Hitachi a annoncé en février 2025 une technique permettant d'identifier des défauts de semi-conducteurs inférieurs à 10 nm à partir d'images MEB. Ces exigences favorisent les caméras, les optiques et les algorithmes capables de fonctionner avec une plus grande précision. Les exigences de qualité dans la production pharmaceutique, alimentaire et industrielle rendent également les enregistrements automatisés et les décisions reproductibles plus importants. Le marché des caméras intelligentes à apprentissage profond est soutenu par ce besoin d'inspection pouvant être documentée et répétée à la cadence de la ligne.[4]Hitachi Ltd., « Développement d'une technologie pour détecter les micro-défauts inférieurs à 10 nm dans la fabrication de semi-conducteurs », PRTimes, prtimes.jp.
Modernisation de la vidéosurveillance pour les villes intelligentes et la sécurité publique
Les villes remplacent les anciens systèmes de vidéosurveillance par des caméras dotées d'IA qui identifient les événements pour examen par les opérateurs. Cette approche peut réduire le besoin de surveillance continue des écrans tout en permettant aux équipes de se concentrer sur les alertes nécessitant une réponse. Videonetics a déclaré que sa plateforme connectait 15 000 caméras IP dans 28 districts d'Andhra Pradesh en juillet 2026. Le déploiement couvrait des applications de sécurité publique et de mobilité intelligente. Les grands programmes publics exigent que les caméras effectuent plusieurs tâches visuelles dans un seul flux. Ces exigences soutiennent les progrès en matière d'informatique en périphérie et de compression de modèles qui peuvent également être utilisés dans des environnements industriels. Le marché des caméras intelligentes à apprentissage profond bénéficie donc d'une demande au-delà de l'inspection en usine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de mise en œuvre et exigences en ingénierie spécialisée | -2.0% | Mondial, plus aigu dans les petites et moyennes entreprises manufacturières d'Asie du Sud, d'Amérique du Sud et d'Europe du Sud | Court terme (≤ 2 ans) |
| Réglementation sur la confidentialité et restrictions de la reconnaissance faciale | -1.5% | Europe, Amérique du Nord et marchés Asie-Pacifique sélectionnés | Moyen terme (2-4 ans) |
| Dérive des modèles due à l'évolution des scènes de caméra et aux événements rares | -0.8% | Mondial, avec une exposition plus élevée dans la fabrication à haute variété et les déploiements en extérieur | Long terme (≥ 4 ans) |
| Exposition à la cybersécurité dans les flottes de caméras et les chaînes d'approvisionnement IA | -1.0% | Mondial, avec une exposition plus grande dans la sécurité publique et les infrastructures critiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de mise en œuvre et exigences en ingénierie spécialisée
Le coût et le travail d'intégration restent des limites importantes à un déploiement plus large, en particulier pour les petits fabricants. Une revue de 2026 a révélé que l'intégration de systèmes peut représenter 30 à 50 % des dépenses totales d'un projet de vision IA. La revue a également noté un délai médian de 3 ans entre la publication académique et le déploiement industriel pour les méthodes matures. La production à haute variété ajoute une charge supplémentaire car chaque produit peut nécessiter des données d'entraînement et des mises à jour de modèles séparées, augmentant le besoin de support spécialisé. UnitX a introduit DeteX en juin 2026 comme caméra conçue pour être déployée en 1 minute sans expérience en ingénierie de vision. Cognex a également rendu OneVision généralement disponible en mai 2026 pour prendre en charge le développement et le déploiement centralisés sur plusieurs sites. Le marché des caméras intelligentes à apprentissage profond dépend d'outils qui réduisent cette charge de mise en œuvre initiale.
Réglementation sur la confidentialité et restrictions de la reconnaissance faciale
Les règles d'IA biométrique peuvent retarder les achats de caméras dans les domaines de la sécurité publique, du commerce de détail et de la sécurité. La loi européenne sur l'IA a restreint certaines pratiques d'identification biométrique à distance en temps réel dans les espaces accessibles au public depuis février 2025. Les fournisseurs disposant de plateformes de caméras multifonctions doivent contrôler si les usages interdits peuvent être activés. Cela ajoute un travail de gouvernance des produits et peut allonger les examens d'approvisionnement, en particulier pour les déploiements traitant des données visuelles personnelles. La réglementation favorise également les méthodes sur appareil qui limitent le mouvement des données personnelles. Ces conceptions peuvent répondre aux besoins de résidence des données et réduire l'exposition associée au traitement vidéo centralisé. Le marché des caméras intelligentes à apprentissage profond doit donc équilibrer des capacités analytiques plus larges avec des contrôles plus stricts sur la façon dont ces capacités sont utilisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : la couche logicielle s'accélère à mesure que le matériel arrive à maturité
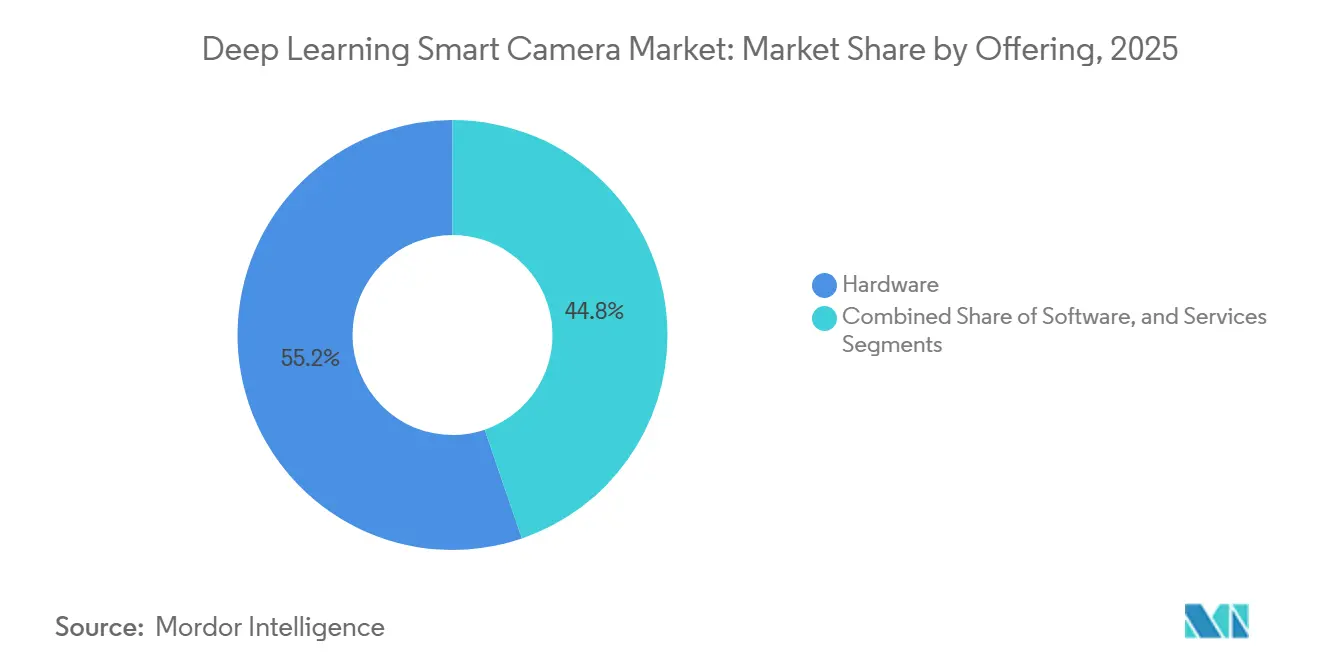
Le matériel détenait 55,23 % de la part en 2025. Les capteurs, les processeurs neuronaux, les optiques et les boîtiers robustes restent les principaux articles d'achat initiaux. Les acheteurs industriels ont besoin de systèmes de caméras capables de résister aux conditions de production et de s'intégrer aux équipements existants. Les acheteurs automobiles exigent également des composants répondant à des exigences strictes de sécurité et de fiabilité. Ces besoins maintiennent le matériel au cœur des décisions d'approvisionnement. La conception de caméra ADAS à puce unique d'Aptiv en 2026 a réduit la taille du matériel et la consommation d'énergie de 20 %. Cette conception montre comment les fournisseurs améliorent les capacités tout en réduisant la charge physique de l'installation. Les fournisseurs de caméras doivent encore équilibrer la qualité d'image, la capacité de calcul, la consommation d'énergie et la durabilité du boîtier. Les revenus du matériel devraient rester importants sur le marché des caméras intelligentes à apprentissage profond même si les coûts des composants évoluent. Le secteur des caméras intelligentes à apprentissage profond continue de dépendre de composants d'imagerie et d'informatique embarquée fiables.
Le logiciel devrait se développer à un CAGR de 15,23 % de 2026 à 2031. Les bibliothèques de modèles, les mises à jour à distance et les environnements de développement augmentent le rôle du logiciel dans chaque déploiement. Ces outils permettent à une flotte de caméras de s'améliorer sans remplacer chaque appareil physique. Cognex a rendu OneVision généralement disponible en mai 2026 après que plus de 100 clients ont participé à son programme bêta. La plateforme prend en charge le développement centralisé de modèles et le déploiement du cloud vers la périphérie. Cette approche peut réduire l'effort d'ingénierie séparé dans chaque usine. Les services restent l'offre la plus petite mais soutiennent la formation, l'intégration et le réentraînement des modèles. Les projets pilotes passant en production devraient accroître la demande pour ces services. Une utilisation plus élevée des logiciels par caméra peut progressivement réduire la différence entre les revenus du matériel et du logiciel. Ce changement est important pour les fournisseurs du marché des caméras intelligentes à apprentissage profond cherchant des revenus récurrents.


Par architecture de produit : les systèmes de caméras intelligentes en tête tandis que les plateformes IA reconfigurent la pile technologique
Les systèmes de caméras intelligentes détenaient 38,17 % de la part en 2025. Ces produits combinent le capteur, le processeur, les optiques et les communications dans une seule unité. Le format intégré réduit la complexité d'installation pour de nombreuses lignes de production. Il réduit également le besoin de matériel informatique dédié pour les tâches d'inspection standard. L'assemblage automobile, l'inspection de circuits imprimés et le tri alimentaire ont des cas d'usage établis pour ce format. Les systèmes de vision embarquée prennent en charge les conceptions nécessitant une intégration personnalisée dans des équipements plus grands. Les systèmes de vision sur PC restent pertinents là où la résolution, la cadence d'images ou les besoins thermiques dépassent les limites des caméras compactes. La mesure aérospatiale et l'inspection des semi-conducteurs peuvent nécessiter cette capacité supplémentaire. La base installée donne aux systèmes de caméras intelligentes une position durable sur le marché des caméras intelligentes à apprentissage profond. Le marché des caméras intelligentes à apprentissage profond prend en charge plusieurs architectures car les environnements de production ont des exigences techniques différentes.
Les plateformes de vision IA et les API devraient se développer à un CAGR de 15,17 % de 2026 à 2031. Elles permettent aux fabricants de gérer différents modèles sur des flottes de caméras multi-fournisseurs via une seule couche logicielle. Cela peut améliorer la cohérence lorsqu'une organisation utilise des caméras sur de nombreux sites. Hikrobot a introduit sa plateforme d'algorithmes VM 5.0 en 2025 avec des modèles de fondation de vision et des outils d'apprentissage en périphérie sur toute sa gamme de caméras intelligentes. Ce modèle réduit la dépendance à des configurations matérielles séparées pour chaque tâche. Il donne également aux fournisseurs un moyen de mettre à jour les fonctions sans reconcevoir la plateforme de caméra. Les exigences de sécurité fonctionnelle affectent la sélection de la plateforme dans les environnements automobiles et aérospatiaux. Les fournisseurs doivent documenter la fiabilité des décisions qui déclenchent des actions sur les équipements. Des scores de confiance auditables peuvent rendre ces plateformes plus adaptées aux applications à plus haute valeur ajoutée. Le marché des caméras intelligentes à apprentissage profond récompensera les systèmes qui combinent flexibilité et décisions traçables.
Par modalité d'imagerie : la vision 2D ancre les revenus tandis que les modalités spectrales élargissent les cas d'usage
Les systèmes de vision 2D représentaient 52,14 % de la part en 2025. Leur coût plus faible et leurs flux de travail familiers soutiennent une utilisation étendue dans l'inspection industrielle. Une revue de 2026 a révélé que les systèmes 2D basés sur les réseaux de neurones convolutifs restaient l'approche la plus couramment déployée dans les études examinées. Les équipes de production ont également plus d'expérience dans l'utilisation des outils 2D pour la classification des défauts. L'approche est bien adaptée aux tâches avec un éclairage stable et des caractéristiques de surface visibles. Les systèmes 3D servent au guidage robotique, au prélèvement en bac et aux vérifications dimensionnelles. Les systèmes à balayage linéaire sont bien adaptés aux applications d'inspection continue de bandes. Les systèmes à balayage de surface prennent en charge l'analyse de pièces fixes. Les caméras infrarouges et proche infrarouge peuvent identifier des modèles de température de surface et des problèmes sous-jacents que les images RVB ne peuvent pas montrer. La large gamme de modalités permet aux utilisateurs de sélectionner un système en fonction du problème d'inspection plutôt que d'un format de caméra unique.
L'imagerie hyperspectrale et multispectrale devrait se développer à un CAGR de 15,36 % de 2026 à 2031. Ces méthodes peuvent distinguer des caractéristiques matérielles que l'imagerie RVB standard ne peut pas séparer. La capacité est pertinente pour le dépistage de contamination pharmaceutique, le classement des cellules de batteries et la détection d'adultération alimentaire. Une étude de 2026 a rapporté un coefficient de détermination de 0,99 lorsque les données de réflectance hyperspectrale ont été combinées avec des caractéristiques de texture RVB pour la surveillance de l'humidité dans la transformation alimentaire. Le résultat a soutenu la valeur de la combinaison d'entrées d'imagerie complémentaires. Les méthodes spectrales peuvent rapprocher certains contrôles qualité de la ligne de production. Les systèmes à rayons X restent utiles lorsque les objets ou les emballages sont opaques. Les systèmes multimodaux peuvent étendre l'inspection à des environnements de production plus complexes. Les réductions de coûts des détecteurs devraient soutenir une utilisation plus large de ces technologies. Ces modalités étendent le marché des caméras intelligentes à apprentissage profond vers des applications où l'imagerie conventionnelle a une valeur limitée.
Par application : la détection des défauts en tête tandis que l'assistance à l'inspection humaine se développe
La détection des défauts et des anomalies représentait 34,26 % de la taille du marché des caméras intelligentes à apprentissage profond en 2025. Les fabricants utilisent ces systèmes là où les erreurs visuelles affectent directement le rendement, la reprise et la fiabilité des produits. Les lignes électroniques, de semi-conducteurs et automobiles créent une demande soutenue pour cette application. L'argument commercial est le plus fort là où un défaut manqué peut affecter de nombreuses unités en aval. Toshiba a annoncé en février 2025 une technologie optique à prise unique pour détecter des défauts à l'échelle nanométrique sur les surfaces de plaquettes de semi-conducteurs à partir d'une seule image. Ce travail démontre le besoin continu d'une résolution plus élevée et d'une inspection plus rapide. La vérification d'assemblage et de présence reste une utilisation à volume élevé des systèmes de caméras. Les vérifications de mesure, de vérification dimensionnelle et de traçabilité utilisent également la même base d'équipements installés. La surveillance des processus permet une observation continue lorsque l'inspection discrète est insuffisante. La détection des défauts reste donc une application centrale sur le marché des caméras intelligentes à apprentissage profond dans de multiples environnements de fabrication.
L'assistance à l'inspection humaine et le support à la décision devraient se développer à un CAGR de 14,24 % de 2026 à 2031. Cette application utilise les sorties de caméra pour fournir aux opérateurs des descriptions, des scores de confiance et des actions recommandées. Elle va au-delà d'un simple résultat de réussite ou d'échec. Le rôle prévu est de rendre les résultats visuels plus faciles à examiner et à exploiter pour les opérateurs. MaViLa, rapporté dans le Journal of Manufacturing Systems en 2025, a évalué des méthodes de langage visuel dans des environnements de fabrication intelligente. Ces modèles peuvent convertir des observations visuelles en rapports structurés pour les systèmes de fabrication. L'approche peut aider les opérateurs à examiner des défauts complexes de manière plus cohérente. Elle rend également les données d'image plus utiles dans les flux de travail qui nécessitent encore un jugement humain. L'adoption dépendra de performances de modèles fiables et de contrôles opérationnels clairs. Les fournisseurs qui simplifient ce processus d'examen peuvent s'adresser aux usines qui ne sont pas prêtes pour une inspection entièrement autonome.
Par secteur d'utilisation final : l'électronique en tête tandis que la demande logistique progresse fortement
L'électronique et les semi-conducteurs détenaient 25,37 % de la part en 2025. Les lignes de fabrication d'écrans, de circuits imprimés et de semi-conducteurs nécessitent une inspection précise car les petits défauts peuvent affecter le rendement. Ces environnements exigent également que les caméras prennent en charge un débit élevé sans compromettre les performances de détection. Hitachi a annoncé en février 2025 une méthode d'apprentissage automatique pour détecter des défauts de semi-conducteurs inférieurs à 10 nm à l'aide d'images MEB. Ce besoin soutient la demande de caméras, d'optiques et de traitement d'inférence performants. La production automobile et de véhicules électriques nécessite également une inspection des composants de véhicules, des cellules de batteries et de la qualité de la peinture. La fabrication pharmaceutique et de dispositifs médicaux a des besoins de validation stricts. Les applications alimentaires, de boissons, d'emballage et d'impression utilisent la vision pour la qualité et la traçabilité. L'aérospatiale, les métaux, les machines et les plastiques présentent des surfaces plus variées et des conditions de défauts plus rares. Ces secteurs exigent que les fournisseurs adaptent leurs équipements et modèles à différentes conditions de ligne.
La logistique et le commerce électronique devraient se développer à un CAGR de 14,42 % de 2026 à 2031. L'entreposage, le traitement des retours et le prélèvement robotique en bac stimulent la demande d'inspection dans des environnements moins structurés. Cela diffère des systèmes de convoyeurs fixes conçus pour des lignes d'usine prévisibles. Interact Analysis a prévu que les dépenses en vision machine dans la logistique augmenteraient de 494 millions USD en 2025 à 898 millions USD en 2030. Les besoins du segment comprennent le tri, l'identification des articles et la manutention automatisée. Les caméras doivent traiter une plus grande variété d'emballages, de formes de produits et de conditions d'articles dans ces installations. Les équipements solaires et d'énergie renouvelable présentent également un cas d'usage émergent. L'imagerie par électroluminescence et fluorescence UV peut aider à détecter les fissures dans les cellules photovoltaïques. Le secteur des caméras intelligentes à apprentissage profond sert donc à la fois la fabrication établie et les nouvelles opérations automatisées. Cette base d'applications plus large peut réduire la dépendance du marché des caméras intelligentes à apprentissage profond à l'égard d'un seul secteur de production.
Analyse géographique
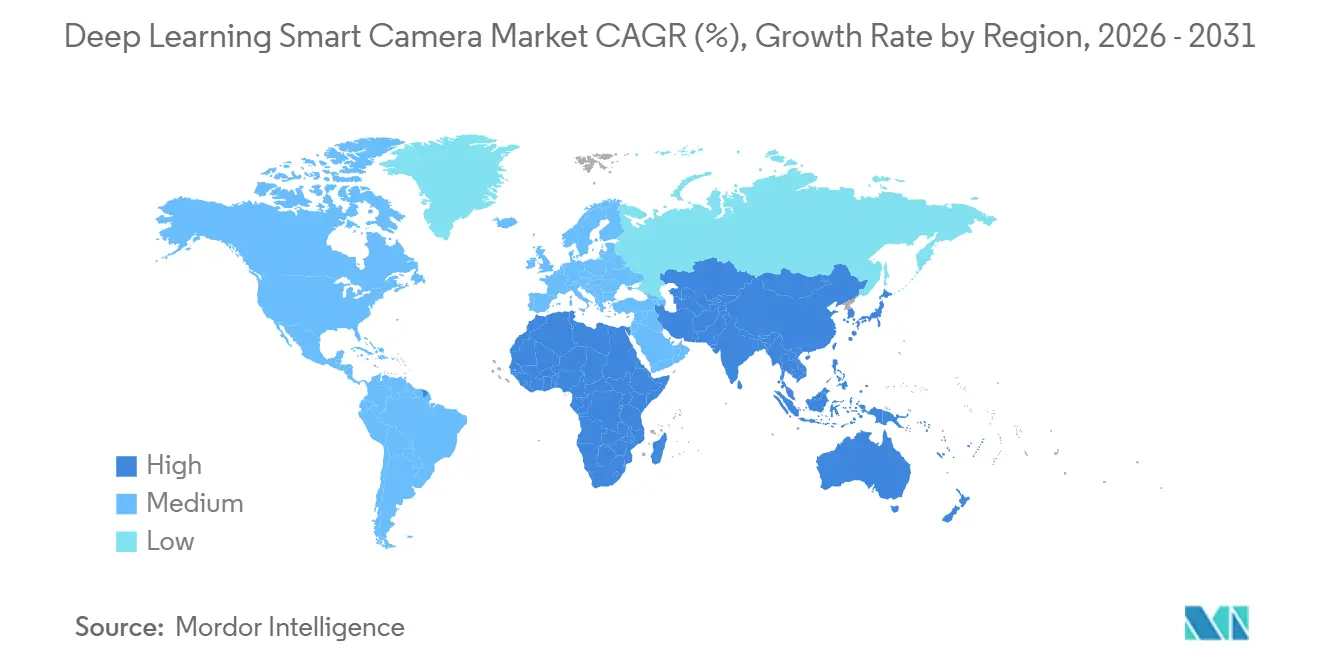
L'Asie-Pacifique détenait 32,18 % de la part en 2025 et devrait se développer à un CAGR de 15,18 % jusqu'en 2031. La Chine soutient la demande grâce aux investissements dans les semi-conducteurs, la production de véhicules à nouvelle énergie et les programmes de villes intelligentes. Le Japon contribue par son expertise en fabrication de précision, en robotique et en inspection de semi-conducteurs. La Corée du Sud ajoute une demande provenant de la fabrication d'écrans et de puces mémoire. L'Inde émerge comme destination de capacité manufacturière, et Hikrobot a présenté de nouveaux produits de vision machine à Mumbai en juillet 2026.
L'Amérique du Nord occupait la deuxième position régionale en 2025. Le développement ADAS, les programmes de vision liés à la défense et l'automatisation de la logistique du commerce électronique soutiennent la demande dans la région. Cognex a introduit l'In-Sight 6900 alimenté par NVIDIA Jetson en avril 2026 et l'In-Sight 3900 alimenté par Qualcomm en mai 2026. L'Europe reste importante en raison de la base d'outils de machines allemands et des exigences d'inspection dans l'aérospatiale et les produits pharmaceutiques. La loi européenne sur l'IA affecte l'approvisionnement et la conception des produits pour les utilisations de caméras impliquant des données biométriques.
L'Amérique du Sud dispose de programmes de caméras pour villes intelligentes à un stade précoce mais significatif. San Isidro en Argentine a remplacé son réseau de vidéosurveillance analogique par 2 600 caméras IA haute définition en août 2026 grâce à un investissement de 13 millions USD. Les pays du Conseil de coopération du Golfe investissent dans l'infrastructure des villes intelligentes, tandis que l'Afrique subsaharienne reste largement au stade de la preuve de concept. Les exigences en matière de cybersécurité deviennent de plus en plus importantes pour les fournisseurs du marché des caméras intelligentes à apprentissage profond desservant des programmes militaires et civils dans ces régions.

Paysage concurrentiel
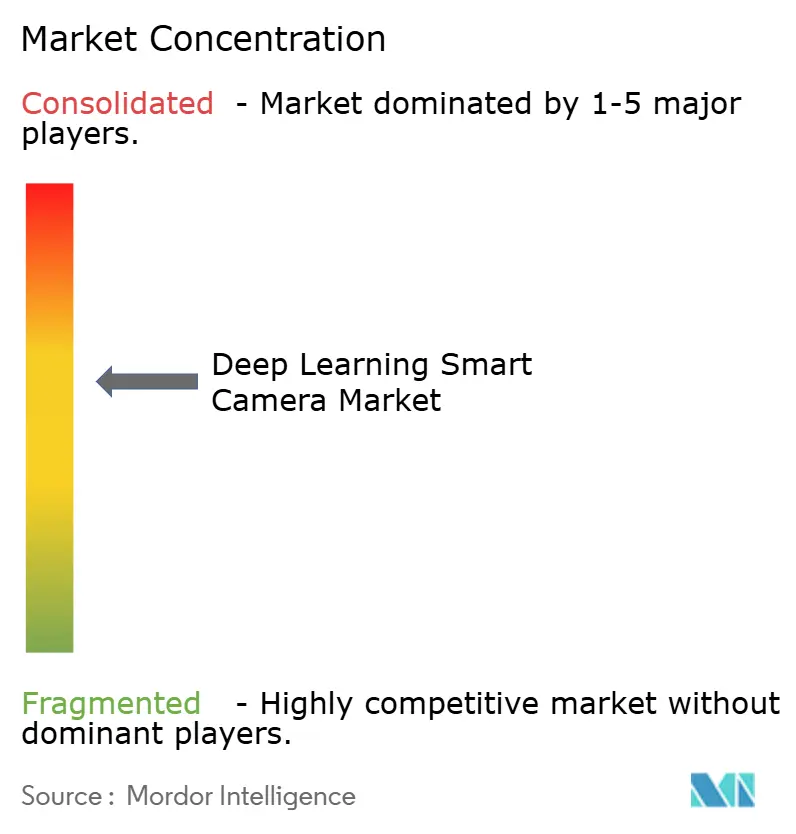
Le marché des caméras intelligentes à apprentissage profond est modérément consolidé parmi les fournisseurs de matériel et de logiciels haut de gamme. Cognex, KEYENCE, Basler et Teledyne DALSA sont des fournisseurs établis dans le segment à plus haute valeur ajoutée. La concurrence est plus fragmentée dans les plateformes logicielles IA, les startups IA en périphérie et les fournisseurs asiatiques régionaux. Les fournisseurs premium construisent des environnements de développement connectés pour créer des coûts de changement au-delà de la caméra elle-même. La plateforme OneVision de Cognex prend en charge le développement centralisé de modèles et le déploiement multi-sites.
Les fournisseurs utilisent différentes approches pour défendre ou renforcer leur position. Cognex a introduit l'In-Sight 6900 en avril 2026 avec le traitement NVIDIA Jetson pour les modèles IA haute résolution. Il a suivi avec l'In-Sight 3900 alimenté par Qualcomm Dragonwing en mai 2026. Advantech et Basler ont annoncé un partenariat en avril 2026 pour une plateforme de vision et de robotique basée sur GMSL utilisant les caméras Basler et des contrôleurs compatibles NVIDIA Jetson. Les fournisseurs de logiciels indépendants du matériel tels que Landing AI et MVTec se concentrent sur les déploiements en entreprise sur des flottes de caméras mixtes.
UnitX représente une approche de déploiement rapide pour les acheteurs du marché intermédiaire. Sa caméra DeteX combine la segmentation, la classification, la reconnaissance optique de caractères et la mesure dimensionnelle dans un seul appareil. Les produits à faible coût et sans code répondent à la pénurie d'ingénierie de vision interne parmi les petits fabricants. Le marché des caméras intelligentes à apprentissage profond reste compétitif entre les systèmes intégrés et les plateformes axées sur les logiciels.
Leaders du secteur des caméras intelligentes à apprentissage profond
Hangzhou Hikvision Digital Technology Co., Ltd.
Dahua Technology Co., Ltd.
Axis Communications AB
Hanwha Vision Co., Ltd.
Teledyne FLIR LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Aptiv PLC a annoncé que sa caméra intelligente ADAS de nouvelle génération est entrée en production de masse pour le programme de véhicules destinés au marché européen d'un fabricant chinois de véhicules à nouvelle énergie de premier plan, dotée d'un capteur 8 MP/120° de champ de vision construit sur un système sur puce de qualité automobile chinois avec le système d'exploitation temps réel Wind River Kaiwu et conçue pour répondre aux exigences de sécurité cinq étoiles Euro NCAP 2026. L'architecture à système sur puce unique réduit la taille du matériel et la consommation d'énergie chacun de 20 %, réduisant ainsi le coût de la nomenclature du système.
- Août 2026 : Le centre de R&D de produits numériques et IA de Changhong a lancé un système de détection intelligente industrielle à chaîne complète propriétaire exploitant l'apprentissage profond et des modèles de fondation visuels industriels avec une architecture « pré-entraînement plus ajustement fin ». Le système atteint une précision de détection au niveau du micron dans les scénarios d'inspection des matières entrantes, d'assemblage, d'entreposage et de sécurité en usine, et est décrit comme capable d'une adaptation rapide à plusieurs secteurs et lignes de production sans ingénierie séparée par ligne.
- Juillet 2026 : Hikrobot India a présenté le robot mobile autonome Hikpad et trois nouveaux produits de vision machine, les caméras infrarouges LWIR de la série CI, les caméras industrielles à balayage de surface de la série CT et les lecteurs de codes intelligents de la série MV-ID800, à l'Automation Expo de Mumbai du 22 au 25 juillet 2026, marquant une expansion significative du portefeuille de fabrication intelligente de l'entreprise en Inde.
- Juin 2026 : UnitX a lancé DeteX, une caméra intelligente IA de 8 mégapixels à 30 images par seconde conçue pour être déployée en 1 minute sans expertise en ingénierie de vision, offrant la segmentation IA, la classification multi-classes, la reconnaissance optique de caractères et la mesure dimensionnelle dans un seul appareil. UnitX indique que la caméra est utilisée pour inspecter plus de 15 milliards USD de produits annuellement dans plus de 190 installations de fabrication dans le monde. DeteX a été présenté pour la première fois à Automate 2026 à Chicago.


Portée du rapport mondial sur le marché des caméras intelligentes à apprentissage profond
Les caméras intelligentes à apprentissage profond sont des systèmes de vision avancés qui intègrent des capteurs d'image haute performance avec des processeurs d'intelligence artificielle embarqués, permettant l'exécution en temps réel d'algorithmes d'apprentissage profond complexes pour la détection automatisée des défauts, la classification et la prise de décision directement en périphérie sans dépendre d'une infrastructure informatique externe.
Le rapport sur le marché des caméras intelligentes à apprentissage profond est segmenté par offre (matériel, logiciel et services), architecture de produit (systèmes de caméras intelligentes, systèmes de vision embarquée, systèmes de vision sur PC et plateformes de vision IA et API), modalité d'imagerie (systèmes de vision 2D, systèmes de vision 3D, imagerie à balayage linéaire, imagerie à balayage de surface, imagerie infrarouge et proche infrarouge, imagerie hyperspectrale et multispectrale, et systèmes de vision à rayons X et multimodaux), application (détection des défauts et des anomalies, vérification d'assemblage et de présence, mesure et vérification dimensionnelle, identification, vérification des étiquettes et de la traçabilité, classification et classement des surfaces, surveillance des processus et inspection des encours de production, assistance à l'inspection humaine et support à la décision, et autres applications), secteur d'utilisation final (électronique et semi-conducteurs, automobile et véhicules électriques, produits pharmaceutiques et dispositifs médicaux, alimentation et boissons, emballage et impression, métaux, machines et équipements industriels, verre, caoutchouc et plastiques, aérospatiale et défense, panneaux solaires et équipements d'énergie renouvelable, logistique et commerce électronique, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Systèmes de caméras intelligentes |
| Systèmes de vision embarquée |
| Systèmes de vision sur PC |
| Plateformes de vision IA et API |
| Systèmes de vision 2D |
| Systèmes de vision 3D |
| Imagerie infrarouge et proche infrarouge |
| Imagerie hyperspectrale et multispectrale |
| Systèmes de vision à rayons X et multimodaux |
| Détection des défauts et des anomalies |
| Vérification d'assemblage et de présence |
| Mesure et vérification dimensionnelle |
| Identification, vérification des étiquettes et de la traçabilité |
| Assistance à l'inspection humaine et support à la décision |
| Autres applications |
| Électronique et semi-conducteurs |
| Automobile et véhicules électriques |
| Produits pharmaceutiques et dispositifs médicaux |
| Alimentation et boissons |
| Emballage et impression |
| Logistique et commerce électronique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par offre | Matériel | ||
| Logiciel | |||
| Services | |||
| Par architecture de produit | Systèmes de caméras intelligentes | ||
| Systèmes de vision embarquée | |||
| Systèmes de vision sur PC | |||
| Plateformes de vision IA et API | |||
| Par modalité d'imagerie | Systèmes de vision 2D | ||
| Systèmes de vision 3D | |||
| Imagerie infrarouge et proche infrarouge | |||
| Imagerie hyperspectrale et multispectrale | |||
| Systèmes de vision à rayons X et multimodaux | |||
| Par application | Détection des défauts et des anomalies | ||
| Vérification d'assemblage et de présence | |||
| Mesure et vérification dimensionnelle | |||
| Identification, vérification des étiquettes et de la traçabilité | |||
| Assistance à l'inspection humaine et support à la décision | |||
| Autres applications | |||
| Par secteur d'utilisation final | Électronique et semi-conducteurs | ||
| Automobile et véhicules électriques | |||
| Produits pharmaceutiques et dispositifs médicaux | |||
| Alimentation et boissons | |||
| Emballage et impression | |||
| Logistique et commerce électronique | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des caméras intelligentes à apprentissage profond ?
Le marché des caméras intelligentes à apprentissage profond est estimé à 2,88 milliards USD en 2026 et devrait atteindre 5,23 milliards USD d'ici 2031 à un CAGR de 12,67 %.
Quelle offre domine la demande de caméras intelligentes à apprentissage profond ?
Le matériel était en tête avec 55,23 % de part en 2025 car les capteurs, les processeurs, les optiques et les boîtiers restent des articles d'approvisionnement majeurs.
Quelle modalité d'imagerie détient la plus grande part ?
Les systèmes de vision 2D détenaient 52,14 % de la part en 2025, soutenus par des flux de travail familiers et une complexité de traitement moindre.
Quelle application est la plus importante pour ces systèmes ?
La détection des défauts et des anomalies détenait 34,26 % de la part en 2025, reflétant son importance dans la fabrication sensible au rendement.
Quel secteur d'utilisation final se développe le plus rapidement ?
La logistique et le commerce électronique devraient se développer à un CAGR de 14,42 % jusqu'en 2031 en raison du tri automatisé, du traitement des retours et du prélèvement robotique.
Quelle région devrait mener l'expansion ?
L'Asie-Pacifique détenait 32,18 % de la part en 2025 et devrait se développer à un CAGR de 15,18 % jusqu'en 2031.
Dernière mise à jour de la page le:



