
Marktgröße und Marktanteil für Deep-Learning-Smart-Kameras
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.88 Milliarden US-Dollar |
| Marktgröße (2031) | 5.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Deep-Learning-Smart-Kameras von Mordor Intelligence
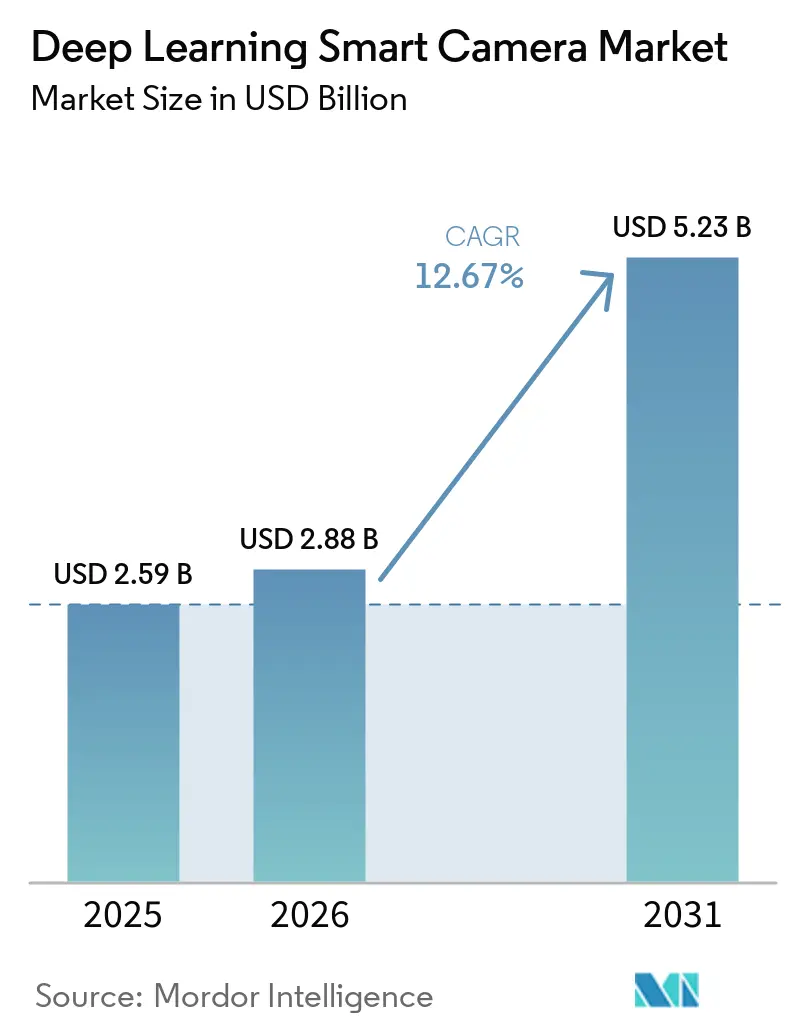
Die Marktgröße für Deep-Learning-Smart-Kameras wurde 2025 auf 2,59 Milliarden USD geschätzt und soll von 2,88 Milliarden USD im Jahr 2026 auf 5,23 Milliarden USD bis 2031 anwachsen, bei einem CAGR von 12,67 % während des Prognosezeitraums (2026–2031). Der Markt für Deep-Learning-Smart-Kameras entwickelt sich von regelbasierter Inspektion hin zu Kameras, die Bilder am Erfassungspunkt verarbeiten. Energieeffizientere neuronale Verarbeitungseinheiten machen fortschrittliche Inspektion ohne separaten PC praktikabel. Industrieautomatisierung, autonome Mobilität und urbane Videoinfrastruktur bleiben die wichtigsten Nachfragequellen. Anbieter legen mehr Wert auf Software-Tools, Modellbibliotheken und Updates, die kameraübergreifend in ganzen Kameraflotten eingesetzt werden können. Sicherheits-, Datenschutzvorschriften und Modell-Governance werden beeinflussen, welche Anbieter größere Einsätze unterstützen können.
Wichtigste Erkenntnisse des Berichts
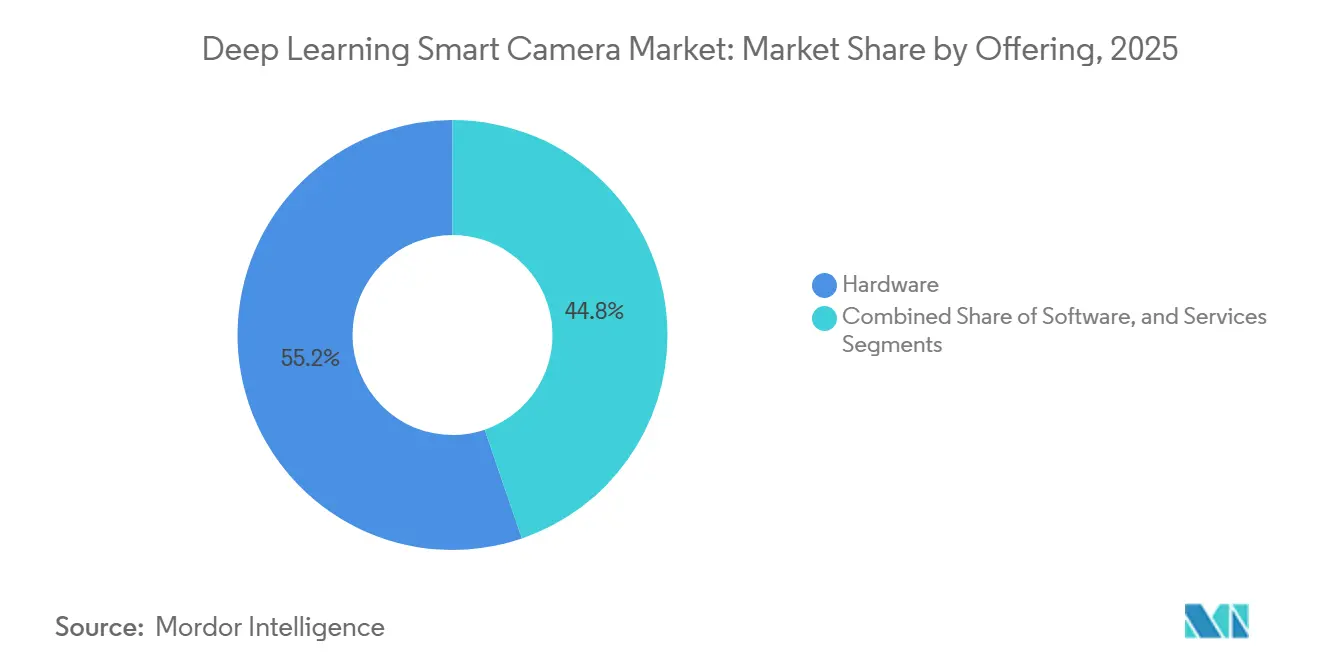
- Nach Angebot hielt Hardware 2025 einen Marktanteil von 55,23 % am Markt für Deep-Learning-Smart-Kameras, während Software bis 2031 voraussichtlich mit einem CAGR von 15,23 % wachsen wird.
- Nach Produktarchitektur entfielen auf Smart-Camera-Systeme 2025 ein Marktanteil von 38,17 % am Markt für Deep-Learning-Smart-Kameras, während KI-Visions-Plattformen und APIs bis 2031 voraussichtlich mit einem CAGR von 15,17 % wachsen werden.
- Nach Bildgebungsmodalität hielten 2D-Visionssysteme 2025 einen Anteil von 52,14 %, während Hyperspektral- und Multispektralbildgebung bis 2031 voraussichtlich mit einem CAGR von 15,36 % wachsen wird.
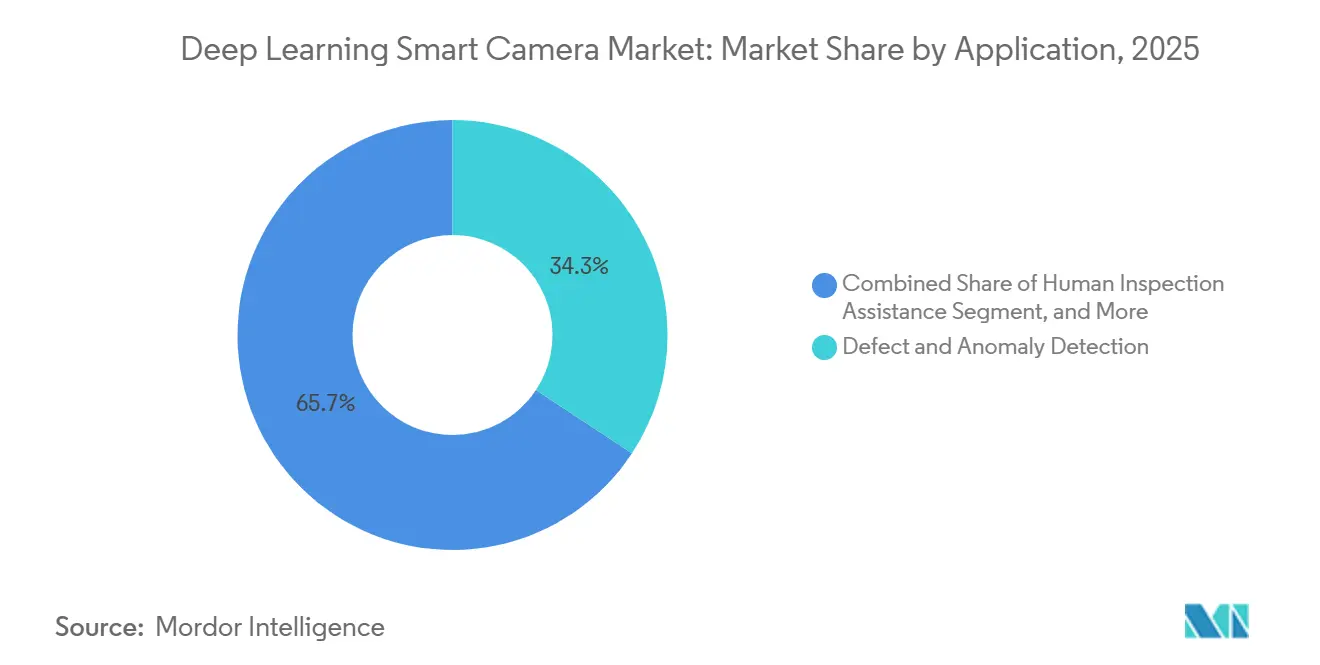
- Nach Anwendung entfielen auf Fehler- und Anomalieerkennung 2025 ein Anteil von 34,26 %, während Unterstützung bei der menschlichen Inspektion und Entscheidungsunterstützung bis 2031 voraussichtlich mit einem CAGR von 14,24 % wachsen werden.
- Nach Endnutzerbranche hielt Elektronik und Halbleiter 2025 einen Anteil von 25,37 %, während Logistik und E-Commerce bis 2031 voraussichtlich mit einem CAGR von 14,42 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik 2025 einen Anteil von 32,18 % und wird bis 2031 voraussichtlich mit einem CAGR von 15,18 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Deep-Learning-Smart-Kameras
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Edge-KI-Inferenz reduziert Cloud-Bandbreite und Latenz | +3.2% | Global, mit stärkster Konzentration in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Kamerainhalt für ADAS und autonomes Fahren | +2.4% | Global, mit Kerngewinnen in China, Europa und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Automatisierung der Qualitätskontrolle in der Industrie 4.0 | +2.1% | Global, am stärksten in Elektronikhubs in China, Südkorea, Japan, Taiwan und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Videomodernisierung für Smart Cities und öffentliche Sicherheit | +1.6% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Datenschutzwahrendes On-Device-Lernen für regulierte Einsätze | +1.0% | Europa, Nordamerika und regulierte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Vision-Language-Modelle erweitern Kameraanwendungsfälle | +0.7% | Nordamerika und Europa in der frühen Einführungsphase, mit schneller Skalierung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Edge-KI-Inferenz reduziert Cloud-Bandbreite und Latenz
Edge-Verarbeitung macht die inline-visuelle Inspektion praktischer, da Entscheidungen nahe an der Produktionslinie getroffen werden können. Eine systematische Überprüfung aus dem Jahr 2026 ergab, dass Cloud-Kommunikationsverzögerungen dazu führen können, dass sich Geräte um mehrere Zentimeter bewegen, bevor eine Inspektionsentscheidung getroffen wird. Diese Verzögerung macht die lokale Verarbeitung für Qualitätskontrollaufgaben geeigneter, die sofortige Maßnahmen und wiederholbare Reaktionszeiten erfordern. Die Überprüfung beschrieb auch edge-optimierte Modelle, die Quantisierung, Pruning und kompakte Hybriddesigns verwenden, um Inferenz im Submillisekunden-Bereich zu unterstützen. Diese Ansätze senden Entscheidungsmetadaten anstelle von Rohdaten, was den Netzwerkbedarf reduziert und die Handhabung hochvolumiger visueller Daten vereinfachen kann. Cognex stellte im April 2026 den In-Sight 6900 Vision Controller mit NVIDIA-Jetson-Verarbeitung von bis zu 157 TOPS vor und demonstrierte damit, dass komplexere Modelle ohne externe PCs ausgeführt werden können. Der Markt für Deep-Learning-Smart-Kameras profitiert, wenn Kamerafähigkeiten ohne ein separates verteiltes Computing-Setup hinzugefügt werden können.[1]Springer, „Eine systematische Überprüfung von Deep-Learning-basiertem maschinellem Sehen für die Qualitätskontrolle in der Industrie 4.0”, Discover Mechanical Engineering, link.springer.com.
Zunehmender Kamerainhalt für ADAS und autonomes Fahren
Fahrerassistenzsysteme fügen mehr Kamerafunktionen für Vorwärts-, Rundumsicht- und Fahrerüberwachungsaufgaben hinzu. Jede hinzugefügte Funktion erhöht die Nachfrage nach höher auflösenden Sensoren und lokaler KI-Verarbeitung, insbesondere in Fahrzeugsystemen, die zeitnahe visuelle Informationen benötigen. Aptiv gab an, dass seine nächste Generation der ADAS-Smart-Kamera im September 2026 für das europäische Fahrzeugprogramm eines chinesischen Automobilherstellers in die Massenproduktion gegangen ist. Die Kamera verwendet einen 8-MP-Sensor, ein 120°-Sichtfeld und ein automotive-taugliches System-on-Chip. Aptiv berichtete, dass sein Single-Chip-Design die Hardwaregröße und den Stromverbrauch um 20 % reduziert.[2]Aptiv PLC, „Aptivs nächste Generation der ADAS-Smart-Kamera geht in die Massenproduktion im globalen Fahrzeugprogramm eines führenden chinesischen Automobilherstellers”, Aptiv Investor Relations, aptiv.com. Diese Konsolidierung kann den Integrationsaufwand verringern und gleichzeitig die für fortschrittliche Funktionen erforderliche Verarbeitungskapazität erhalten. Automotive-Validierungsanforderungen stellen auch eine Hürde für Anbieter ohne Expertise in funktionaler Sicherheit dar.
Automatisierung der Qualitätskontrolle in der Industrie 4.0
Hersteller setzen KI-Vision dort ein, wo Inspektionsfehler direkte Ausbeute- und Nacharbeitskosten verursachen. Eine Überprüfung aus dem Jahr 2026 von maschinellem Lernen für die visuelle Inspektion in der Roboterinspektionsbranche berichtete von einer Genauigkeit von über 95 % in vielen Fabriksanwendungen, wobei ausgewählte kontrollierte Umgebungen 98–100 % erreichten.[3]Nationales Zentrum für biotechnologische Informationen, „Maschinelles Lernen für die visuelle Inspektion in der Fertigungsrobotik”, PubMed Central, pmc.ncbi.nlm.nih.gov. Dieselbe Forschungsgruppe zeigte, dass viele Implementierungen noch im Prototyp- oder Pilotstadium verbleiben. Dies hinterlässt eine Pipeline validierter Systeme, die noch in Produktionsbetriebe integriert werden müssen, einschließlich der Arbeitsabläufe, die erforderlich sind, um auf jede Kameraentscheidung zu reagieren. Hitachi kündigte im Februar 2025 eine Technik zur Identifizierung von Halbleiterdefekten unter 10 nm aus SEM-Bildern an. Solche Anforderungen begünstigen Kameras, Optiken und Algorithmen, die mit höherer Präzision arbeiten können. Qualitätsanforderungen in der pharmazeutischen, Lebensmittel- und Industrieproduktion machen auch automatisierte Aufzeichnungen und wiederholbare Entscheidungen wichtiger. Der Markt für Deep-Learning-Smart-Kameras wird durch diesen Bedarf an Inspektion unterstützt, die dokumentiert und mit Liniengeschwindigkeit wiederholt werden kann.[4]Hitachi Ltd., „Entwicklung von Technologie zur Erkennung von Mikrodefekten unter 10 nm in der Halbleiterfertigung”, PRTimes, prtimes.jp.
Videomodernisierung für Smart Cities und öffentliche Sicherheit
Städte ersetzen ältere CCTV-Systeme durch KI-fähige Kameras, die Ereignisse für die Überprüfung durch Bediener identifizieren. Dieser Ansatz kann den Bedarf an kontinuierlicher Bildschirmüberwachung reduzieren und es Teams ermöglichen, sich auf Alarme zu konzentrieren, die eine Reaktion erfordern. Videonetics gab an, dass seine Plattform bis Juli 2026 15.000 IP-Kameras in 28 Distrikten in Andhra Pradesh verbunden hat. Der Einsatz umfasste Anwendungen für öffentliche Sicherheit und intelligente Mobilität. Große öffentliche Programme erfordern, dass Kameras mehrere visuelle Aufgaben innerhalb eines einzigen Streams ausführen. Diese Anforderungen unterstützen Fortschritte im Edge-Computing und in der Modellkomprimierung, die auch in industriellen Umgebungen eingesetzt werden können. Der Markt für Deep-Learning-Smart-Kameras profitiert daher von einer Nachfrage, die über die Fabrikinspektion hinausgeht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungskosten und spezialisierte Ingenieursanforderungen | -2.0% | Global, am stärksten ausgeprägt bei kleinen und mittleren Fertigungsunternehmen in Südasien, Südamerika und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Datenschutzvorschriften und Einschränkungen der Gesichtserkennung | -1.5% | Europa, Nordamerika und ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Modell-Drift durch wechselnde Kameraszenen und Long-Tail-Ereignisse | -0.8% | Global, mit höherem Risiko in der Hochmix-Fertigung und Außeneinsätzen | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken in Kameraflotten und KI-Lieferketten | -1.0% | Global, mit größerem Risiko in der öffentlichen Sicherheit und kritischen Infrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungskosten und spezialisierte Ingenieursanforderungen
Kosten und Integrationsaufwand bleiben wichtige Grenzen für eine breitere Einführung, insbesondere für kleinere Hersteller. Eine Überprüfung aus dem Jahr 2026 ergab, dass die Systemintegration 30–50 % der Gesamtausgaben eines KI-Vision-Projekts ausmachen kann. Die Überprüfung stellte auch eine mittlere Verzögerung von 3 Jahren zwischen akademischer Veröffentlichung und industriellem Einsatz für ausgereifte Methoden fest. Hochmix-Produktion stellt eine zusätzliche Belastung dar, da jedes Produkt möglicherweise separate Trainingsdaten und Modellaktualisierungen erfordert, was den Bedarf an spezialisierter Unterstützung erhöht. UnitX stellte im Juni 2026 DeteX als Kamera vor, die in 1 Minute ohne Erfahrung in der Vision-Technik eingesetzt werden kann. Cognex machte OneVision im Mai 2026 allgemein verfügbar, um eine zentralisierte Entwicklung und Bereitstellung über Standorte hinweg zu unterstützen. Der Markt für Deep-Learning-Smart-Kameras ist auf Tools angewiesen, die diesen anfänglichen Implementierungsaufwand reduzieren.
Datenschutzvorschriften und Einschränkungen der Gesichtserkennung
Biometrische KI-Vorschriften können Kameraanschaffungen in den Bereichen öffentliche Sicherheit, Einzelhandel und Sicherheit verzögern. Das EU-KI-Gesetz hat seit Februar 2025 bestimmte Praktiken der biometrischen Echtzeit-Fernidentifizierung in öffentlich zugänglichen Räumen eingeschränkt. Anbieter mit multifunktionalen Kameraplattformen müssen kontrollieren, ob verbotene Verwendungen aktiviert werden können. Dies erhöht den Produktverwaltungsaufwand und kann Beschaffungsprüfungen verlängern, insbesondere für Einsätze, die persönliche visuelle Daten verarbeiten. Die Regulierung begünstigt auch On-Device-Methoden, die die Übertragung personenbezogener Daten einschränken. Diese Designs können Anforderungen an die Datenspeicherung unterstützen und das Risiko im Zusammenhang mit der zentralisierten Videoverarbeitung reduzieren. Der Markt für Deep-Learning-Smart-Kameras muss daher breitere analytische Fähigkeiten mit strengeren Kontrollen darüber, wie diese Fähigkeiten genutzt werden, in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Software-Schicht beschleunigt sich, während Hardware reift
Hardware hielt 2025 einen Anteil von 55,23 %. Sensoren, neuronale Prozessoren, Optiken und robuste Gehäuse bleiben die größten anfänglichen Beschaffungsposten. Industriekäufer benötigen Kamerasysteme, die Produktionsbedingungen standhalten und sich in vorhandene Geräte integrieren lassen. Automobilkäufer benötigen auch Komponenten, die anspruchsvolle Sicherheits- und Zuverlässigkeitsanforderungen erfüllen. Diese Anforderungen halten Hardware im Mittelpunkt von Beschaffungsentscheidungen. Aptivs Single-Chip-ADAS-Kameradesign aus dem Jahr 2026 reduzierte die Hardwaregröße und den Stromverbrauch um jeweils 20 %. Dieses Design zeigt, wie Anbieter die Leistungsfähigkeit verbessern und gleichzeitig den physischen Installationsaufwand reduzieren. Kameraanbieter müssen weiterhin Bildqualität, Rechenkapazität, Stromverbrauch und Gehäusehaltbarkeit in Einklang bringen. Der Hardware-Umsatz sollte im Markt für Deep-Learning-Smart-Kameras auch dann wichtig bleiben, wenn sich die Komponentenkosten ändern. Die Branche für Deep-Learning-Smart-Kameras ist weiterhin auf zuverlässige eingebettete Rechenkomponenten und Bildgebungskomponenten angewiesen.
Software wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 15,23 % wachsen. Modellbibliotheken, Over-the-Air-Updates und Entwicklungsumgebungen erhöhen die Rolle von Software bei jedem Einsatz. Diese Tools ermöglichen es einer Kameraflotte, sich zu verbessern, ohne jedes physische Gerät zu ersetzen. Cognex machte OneVision im Mai 2026 allgemein verfügbar, nachdem mehr als 100 Kunden an seinem Beta-Programm teilgenommen hatten. Die Plattform unterstützt die zentralisierte Modellentwicklung und die Cloud-to-Edge-Bereitstellung. Dieser Ansatz kann den separaten Ingenieursaufwand an jedem Fabrikstandort reduzieren. Dienstleistungen bleiben das kleinste Angebot, unterstützen aber Schulung, Integration und Modell-Retraining. Pilotprojekte, die in die Produktion übergehen, sollten die Nachfrage nach diesen Dienstleistungen steigern. Ein höherer Software-Einsatz pro Kamera kann den Unterschied zwischen Hardware- und Software-Umsatz schrittweise verringern. Diese Verschiebung ist wichtig für Anbieter im Markt für Deep-Learning-Smart-Kameras, die wiederkehrende Einnahmen anstreben.


Nach Produktarchitektur: Smart-Camera-Systeme führen, während KI-Plattformen den Stack neu gestalten
Smart-Camera-Systeme hielten 2025 einen Anteil von 38,17 %. Diese Produkte kombinieren Sensor, Prozessor, Optik und Kommunikation in einer einzigen Einheit. Das integrierte Format reduziert die Installationskomplexität für viele Produktionslinien. Es reduziert auch den Bedarf an dedizierter Computerhardware für Standard-Inspektionsaufgaben. Automobilmontage, Leiterplatteninspektion und Lebensmittelsortierung haben etablierte Anwendungsfälle für dieses Format. Eingebettete Visionssysteme unterstützen Designs, die eine maßgeschneiderte Integration in größere Geräte erfordern. PC-basierte Visionssysteme bleiben relevant, wo Auflösung, Bildrate oder thermische Anforderungen die Grenzen kompakter Kameras überschreiten. Luft- und Raumfahrtmessungen sowie Halbleiterinspektion können diese zusätzliche Kapazität erfordern. Die installierte Basis gibt Smart-Camera-Systemen eine dauerhafte Position im Markt für Deep-Learning-Smart-Kameras. Der Markt für Deep-Learning-Smart-Kameras unterstützt mehrere Architekturen, da Produktionsumgebungen unterschiedliche technische Anforderungen haben.
KI-Visions-Plattformen und APIs werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 15,17 % wachsen. Sie ermöglichen es Herstellern, verschiedene Modelle über Multi-Vendor-Kameraflotten durch eine Software-Schicht zu verwalten. Dies kann die Konsistenz verbessern, wenn eine Organisation Kameras an vielen Standorten einsetzt. Hikrobot stellte 2025 seine VM-Algorithmus-Plattform 5.0 mit Vision-Foundation-Modellen und Edge-Learning-Tools für seine gesamte Smart-Camera-Produktlinie vor. Dieses Modell reduziert die Abhängigkeit von separaten Hardwarekonfigurationen für jede Aufgabe. Es gibt Anbietern auch die Möglichkeit, Funktionen zu aktualisieren, ohne die Kameraplattform neu zu gestalten. Anforderungen an die funktionale Sicherheit beeinflussen die Plattformauswahl in Automobil- und Luft- und Raumfahrtumgebungen. Anbieter müssen die Zuverlässigkeit von Entscheidungen dokumentieren, die Geräteaktionen auslösen. Prüfbare Konfidenzwerte können diese Plattformen für höherwertige Anwendungen geeigneter machen. Der Markt für Deep-Learning-Smart-Kameras wird Systeme belohnen, die Flexibilität mit nachvollziehbaren Entscheidungen verbinden.
Nach Bildgebungsmodalität: 2D-Vision verankert den Umsatz, während Spektralmodalitäten Anwendungsfälle erweitern
2D-Visionssysteme entfielen 2025 auf einen Anteil von 52,14 %. Ihre niedrigeren Kosten und vertrauten Arbeitsabläufe unterstützen den umfangreichen Einsatz in der industriellen Inspektion. Eine Überprüfung aus dem Jahr 2026 ergab, dass CNN-basierte 2D-Systeme der am häufigsten eingesetzte Ansatz in den untersuchten Studien blieben. Produktionsteams haben auch mehr Erfahrung mit der Verwendung von 2D-Tools zur Fehlerklassifizierung. Der Ansatz eignet sich gut für Aufgaben mit stabiler Beleuchtung und sichtbaren Oberflächeneigenschaften. 3D-Systeme dienen der Roboterführung, dem Bin-Picking und der Maßprüfung. Zeilenscan-Systeme eignen sich gut für kontinuierliche Bahninspektion. Flächenscan-Systeme unterstützen die Analyse fester Teile. Infrarot- und Nahinfrarotkameras können Oberflächentemperaturmuster und Unterflächenprobleme identifizieren, die RGB-Bilder nicht zeigen können. Die breite Palette an Modalitäten ermöglicht es Benutzern, ein System basierend auf dem Inspektionsproblem und nicht auf einem einzigen Kameraformat auszuwählen.
Hyperspektral- und Multispektralbildgebung wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 15,36 % wachsen. Diese Methoden können Materialeigenschaften unterscheiden, die die Standard-RGB-Bildgebung nicht trennen kann. Die Fähigkeit ist relevant für die pharmazeutische Kontaminationsuntersuchung, die Bewertung von Batteriezellen und die Erkennung von Lebensmittelverfälschungen. Eine Studie aus dem Jahr 2026 berichtete von einem Bestimmtheitsmaß von 0,99, wenn hyperspektrale Reflexionsdaten mit RGB-Texturmerkmalen für die Feuchtigkeitsüberwachung in der Lebensmittelverarbeitung kombiniert wurden. Das Ergebnis unterstützte den Wert der Kombination komplementärer Bildgebungseingaben. Spektrale Methoden können einige Qualitätsprüfungen näher an die Produktionslinie verlagern. Röntgensysteme bleiben nützlich, wo Objekte oder Verpackungen undurchsichtig sind. Multimodale Systeme können die Inspektion in komplexere Produktionsumgebungen ausdehnen. Kostensenkungen bei Detektoren sollten eine breitere Nutzung dieser Technologien unterstützen. Diese Modalitäten erweitern den Markt für Deep-Learning-Smart-Kameras in Anwendungen, bei denen die konventionelle Bildgebung nur begrenzten Wert hat.
Nach Anwendung: Fehlererkennung führt, während Unterstützung bei der menschlichen Inspektion zunimmt
Fehler- und Anomalieerkennung entfiel 2025 auf 34,26 % der Marktgröße für Deep-Learning-Smart-Kameras. Hersteller setzen diese Systeme dort ein, wo visuelle Fehler die Ausbeute, Nacharbeit und Produktzuverlässigkeit direkt beeinflussen. Elektronik-, Halbleiter- und Automobillinien erzeugen eine anhaltende Nachfrage nach dieser Anwendung. Der Business Case ist am stärksten, wo ein übersehener Defekt viele nachgelagerte Einheiten beeinflussen kann. Toshiba kündigte im Februar 2025 eine Einzel-Aufnahme-Optikmethode an, um Nanodefekte auf Halbleiterwaferoberflächen aus einem einzigen Bild zu erkennen. Die Arbeit demonstriert den anhaltenden Bedarf an höherer Auflösung und schnellerer Inspektion. Montage- und Anwesenheitsverifizierung bleiben hochvolumige Einsatzbereiche von Kamerasystemen. Mess-, Maßverifizierungs- und Rückverfolgbarkeitsprüfungen nutzen ebenfalls dieselbe installierte Gerätebasis. Prozessüberwachung ermöglicht eine kontinuierliche Beobachtung, wenn eine diskrete Inspektion unzureichend ist. Fehlererkennung bleibt daher eine Kernanwendung im Markt für Deep-Learning-Smart-Kameras in mehreren Fertigungsumgebungen.
Unterstützung bei der menschlichen Inspektion und Entscheidungsunterstützung wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 14,24 % wachsen. Diese Anwendung nutzt Kameraausgaben, um Bedienern Beschreibungen, Konfidenzwerte und empfohlene Maßnahmen zu geben. Sie geht über ein einfaches Bestehen-oder-Nichtbestehen-Ergebnis hinaus. Die beabsichtigte Rolle besteht darin, visuelle Befunde für Bediener leichter überprüfbar und handlungsfähig zu machen. MaViLa, berichtet im Journal of Manufacturing Systems im Jahr 2025, bewertete Vision-Language-Methoden in Smart-Manufacturing-Umgebungen. Solche Modelle können visuelle Beobachtungen in strukturierte Berichte für Fertigungssysteme umwandeln. Der Ansatz kann Bedienern helfen, komplexe Defekte konsistenter zu überprüfen. Er macht Bilddaten auch in Arbeitsabläufen nützlicher, die noch menschliches Urteilsvermögen erfordern. Die Einführung wird von zuverlässiger Modellleistung und klaren Betriebskontrollen abhängen. Anbieter, die diesen Überprüfungsprozess vereinfachen, können Werke ansprechen, die noch nicht für eine vollständig autonome Inspektion bereit sind.
Nach Endnutzerbranche: Elektronik führt, während die Logistiknachfrage stark zunimmt
Elektronik und Halbleiter hielten 2025 einen Anteil von 25,37 %. Display-, Leiterplatten- und Halbleiterfertigungslinien erfordern eine präzise Inspektion, da kleine Defekte die Ausbeute beeinflussen können. Diese Umgebungen erfordern auch, dass Kameras einen hohen Durchsatz unterstützen, ohne die Erkennungsleistung zu beeinträchtigen. Hitachi kündigte im Februar 2025 eine Methode des maschinellen Lernens zur Erkennung von Halbleiterdefekten unter 10 nm mithilfe von SEM-Bildern an. Dieser Bedarf unterstützt die Nachfrage nach leistungsfähigen Kameras, Optiken und Inferenzverarbeitung. Automobil- und Elektrofahrzeugproduktion erfordert auch die Inspektion von Fahrzeugkomponenten, Batteriezellen und Lackqualität. Pharmazeutische und Medizingeräteherstellung haben strenge Validierungsanforderungen. Lebensmittel-, Getränke-, Verpackungs- und Druckanwendungen nutzen Vision für Qualität und Rückverfolgbarkeit. Luft- und Raumfahrt, Metalle, Maschinen und Kunststoffe weisen vielfältigere Oberflächen und seltenere Defektbedingungen auf. Diese Branchen erfordern von Anbietern, ihre Geräte und Modelle an unterschiedliche Linienbedingungen anzupassen.
Logistik und E-Commerce werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 14,42 % wachsen. Lagerhaltung, Retourenverarbeitung und robotisches Bin-Picking treiben die Nachfrage nach Inspektion in weniger strukturierten Umgebungen an. Dies unterscheidet sich von festen Fördersystemen, die für vorhersehbare Fabriklinien ausgelegt sind. Interact Analysis prognostizierte, dass die Ausgaben für maschinelles Sehen in der Logistik von 494 Millionen USD im Jahr 2025 auf 898 Millionen USD im Jahr 2030 steigen werden. Die Anforderungen des Segments umfassen Sortierung, Artikelidentifikation und automatisierte Handhabung. Kameras müssen in diesen Einrichtungen eine größere Vielfalt an Verpackungen, Produktformen und Artikelzuständen verarbeiten. Solar- und Erneuerbare-Energie-Geräte stellen ebenfalls einen aufkommenden Anwendungsfall dar. Elektrolumineszenz- und UV-Fluoreszenzbildgebung können helfen, Risse in Photovoltaikzellen zu erkennen. Die Branche für Deep-Learning-Smart-Kameras bedient daher sowohl etablierte Fertigung als auch neuere automatisierte Betriebe. Diese breitere Anwendungsbasis kann die Abhängigkeit des Markts für Deep-Learning-Smart-Kameras von einem einzelnen Produktionssektor verringern.
Geografische Analyse
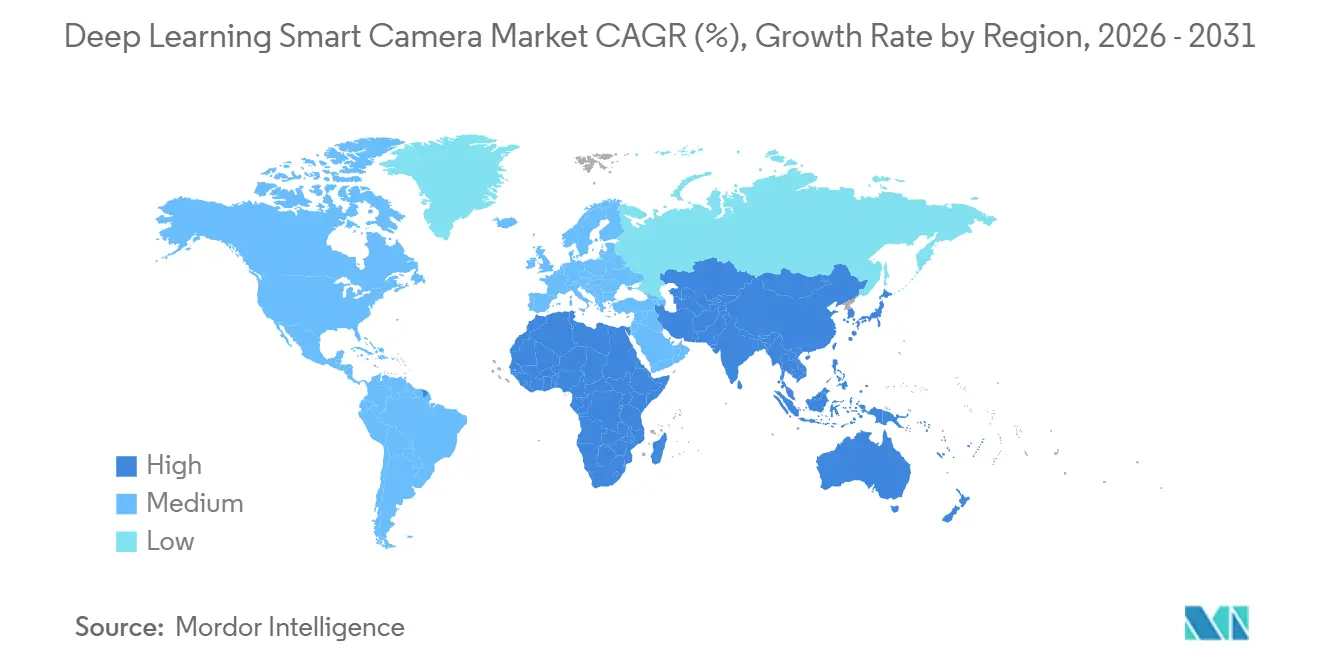
Asien-Pazifik hielt 2025 einen Anteil von 32,18 % und wird bis 2031 voraussichtlich mit einem CAGR von 15,18 % wachsen. China unterstützt die Nachfrage durch Halbleiterinvestitionen, die Produktion von Fahrzeugen mit neuer Energie und Smart-City-Programme. Japan trägt Präzisionsfertigung, Robotik und Halbleiterinspektions-Expertise bei. Südkorea fügt Nachfrage aus der Display- und Speicherchipfertigung hinzu. Indien entwickelt sich zu einem Ziel für Fertigungskapazitäten, und Hikrobot stellte im Juli 2026 in Mumbai neue Produkte für maschinelles Sehen vor.
Nordamerika hielt 2025 die zweitgrößte regionale Position. ADAS-Entwicklung, verteidigungsbezogene Visionsprogramme und die Automatisierung der E-Commerce-Logistik unterstützen die Nachfrage in der Region. Cognex stellte im April 2026 den NVIDIA-Jetson-betriebenen In-Sight 6900 und im Mai 2026 den Qualcomm-betriebenen In-Sight 3900 vor. Europa bleibt wichtig aufgrund der deutschen Werkzeugmaschinenbasis und der Inspektionsanforderungen in der Luft- und Raumfahrt sowie der Pharmaindustrie. Das EU-KI-Gesetz beeinflusst die Beschaffung und das Produktdesign für Kameraanwendungen, die biometrische Daten verarbeiten.
Südamerika verfügt über frühe, aber bedeutende Smart-City-Kameraprogramme. San Isidro in Argentinien ersetzte im August 2026 sein analoges CCTV-Netzwerk durch 2.600 hochauflösende KI-Kameras mit einer Investition von 13 Millionen USD. Länder des Golfkooperationsrats investieren in Smart-City-Infrastruktur, während Subsahara-Afrika größtenteils noch im Proof-of-Concept-Stadium verbleibt. Cybersicherheitsanforderungen werden für Anbieter im Markt für Deep-Learning-Smart-Kameras, die militärische und zivile Programme in diesen Regionen bedienen, immer wichtiger.

Wettbewerbslandschaft
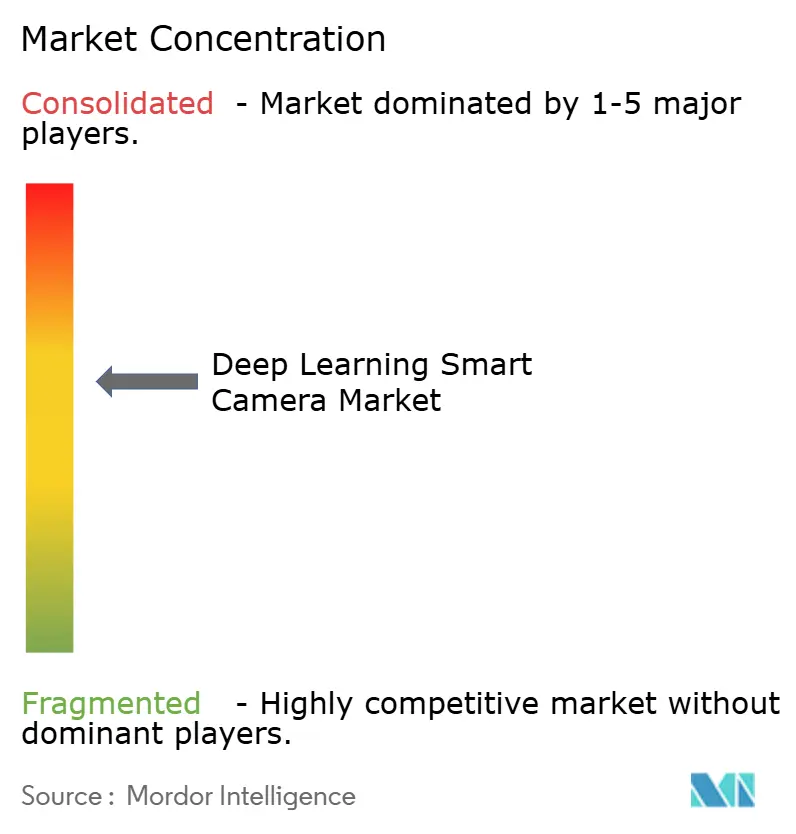
Der Markt für Deep-Learning-Smart-Kameras ist unter Premium-Hardware- und Software-Anbietern mäßig konsolidiert. Cognex, KEYENCE, Basler und Teledyne DALSA sind etablierte Anbieter im höherwertigen Segment. Der Wettbewerb ist in KI-Software-Plattformen, Edge-KI-Startups und regionalen asiatischen Anbietern fragmentierter. Premium-Anbieter bauen vernetzte Entwicklungsumgebungen auf, um Wechselkosten über die Kamera selbst hinaus zu schaffen. Cognex' OneVision-Plattform unterstützt die zentralisierte Modellentwicklung und den Einsatz an mehreren Standorten.
Anbieter verwenden unterschiedliche Ansätze, um ihre Position zu verteidigen oder auszubauen. Cognex stellte im April 2026 den In-Sight 6900 mit NVIDIA-Jetson-Verarbeitung für hochauflösende KI-Modelle vor. Im Mai 2026 folgte der Qualcomm-Dragonwing-betriebene In-Sight 3900. Advantech und Basler kündigten im April 2026 eine Partnerschaft für eine GMSL-basierte Vision- und Robotikplattform an, die Basler-Kameras und NVIDIA-Jetson-fähige Controller verwendet. Hardware-agnostische Software-Anbieter wie Landing AI und MVTec konzentrieren sich auf Unternehmenseinsätze in gemischten Kameraflotten.
UnitX repräsentiert einen Schnellbereitstellungsansatz für Käufer im mittleren Marktsegment. Seine DeteX-Kamera kombiniert Segmentierung, Klassifizierung, OCR und Maßmessung in einem Gerät. Kostengünstige, codefreie Produkte adressieren den Mangel an internem Vision-Engineering bei kleineren Herstellern. Der Markt für Deep-Learning-Smart-Kameras bleibt wettbewerbsfähig über integrierte Systeme und softwaregeführte Plattformen hinweg.
Marktführer in der Branche für Deep-Learning-Smart-Kameras
Hangzhou Hikvision Digital Technology Co., Ltd.
Dahua Technology Co., Ltd.
Axis Communications AB
Hanwha Vision Co., Ltd.
Teledyne FLIR LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Aptiv PLC gab bekannt, dass seine nächste Generation der ADAS-Smart-Kamera für das europäische Fahrzeugprogramm eines führenden chinesischen Herstellers von Fahrzeugen mit neuer Energie in die Massenproduktion gegangen ist. Die Kamera verfügt über einen 8-MP/120°-Sichtfeld-Sensor, der auf einem chinesischen automotive-tauglichen SoC mit Wind River Kaiwu RTOS aufgebaut ist und die Euro-NCAP-2026-Fünf-Sterne-Sicherheitsanforderungen erfüllen soll. Die Single-SoC-Architektur reduziert Hardwaregröße und Stromverbrauch jeweils um 20 % und senkt die System-BOM-Kosten.
- August 2026: Das Changhong-KI- und Digital-Produkt-F&E-Zentrum startete ein proprietäres vollständiges industrielles intelligentes Erkennungssystem, das Deep Learning und industrielle visuelle Foundation-Modelle mit einer „Vortraining-plus-Feinabstimmung”-Architektur nutzt. Das System erreicht Mikron-Präzision bei der Erkennung in den Bereichen Wareneingangsprüfung, Montage, Lagerung und Fabriksicherheit und wird als in der Lage beschrieben, sich schnell an mehrere Branchen und Produktionslinien anzupassen, ohne separates linienspezifisches Engineering.
- Juli 2026: Hikrobot India stellte den autonomen mobilen Roboter Hikpad und drei neue Produkte für maschinelles Sehen vor – CI-Serie Infrarot-LWIR-Kameras, CT-Serie industrielle Flächenscan-Kameras und MV-ID800-Serie Smart-Code-Lesegeräte – auf der Automation Expo in Mumbai vom 22. bis 25. Juli 2026 und markierte damit eine bedeutende Erweiterung des Smart-Manufacturing-Portfolios des Unternehmens in Indien.
- Juni 2026: UnitX brachte DeteX auf den Markt, eine 8-Megapixel-, 30-fps-KI-Smart-Kamera, die in 1 Minute ohne Vision-Engineering-Expertise eingesetzt werden kann und KI-Segmentierung, Mehrklassen-Klassifizierung, OCR und Maßmessung in einem einzigen Gerät bietet. UnitX gibt an, dass die Kamera zur Inspektion von Produkten im Wert von über 15 Milliarden USD jährlich in mehr als 190 Fertigungsanlagen weltweit eingesetzt wird. DeteX wurde auf der Automate 2026 in Chicago vorgestellt.


Berichtsumfang des globalen Markts für Deep-Learning-Smart-Kameras
Deep-Learning-Smart-Kameras sind fortschrittliche Visionssysteme, die hochleistungsfähige Bildsensoren mit eingebetteten Prozessoren für künstliche Intelligenz integrieren und die Echtzeit-Ausführung komplexer Deep-Learning-Algorithmen für automatisierte Fehlererkennung, Klassifizierung und Entscheidungsfindung direkt am Edge ermöglichen, ohne auf externe Recheninfrastruktur angewiesen zu sein.
Der Bericht über den Markt für Deep-Learning-Smart-Kameras ist segmentiert nach Angebot (Hardware, Software und Dienstleistungen), Produktarchitektur (Smart-Camera-Systeme, Eingebettete Visionssysteme, PC-basierte Visionssysteme und KI-Visions-Plattformen und APIs), Bildgebungsmodalität (2D-Visionssysteme, 3D-Visionssysteme, Zeilenscan-Bildgebung, Flächenscan-Bildgebung, Infrarot- und Nahinfrarot-Bildgebung, Hyperspektral- und Multispektral-Bildgebung sowie Röntgen- und Multimodale Visionssysteme), Anwendung (Fehler- und Anomalieerkennung, Montage- und Anwesenheitsverifizierung, Mess- und Maßverifizierung, Identifikations-, Etiketten- und Rückverfolgbarkeitsverifizierung, Oberflächenklassifizierung und -bewertung, Prozessüberwachung und Halbfertigprodukt-Inspektion, Unterstützung bei der menschlichen Inspektion und Entscheidungsunterstützung sowie weitere Anwendungen), Endnutzerbranche (Elektronik und Halbleiter, Automobil und Elektrofahrzeuge, Pharmazeutika und Medizingeräte, Lebensmittel und Getränke, Verpackung und Druck, Metalle, Maschinen und Industrieanlagen, Glas, Gummi und Kunststoffe, Luft- und Raumfahrt und Verteidigung, Solaranlagen und Erneuerbare-Energie-Geräte, Logistik und E-Commerce sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Smart-Camera-Systeme |
| Eingebettete Visionssysteme |
| PC-basierte Visionssysteme |
| KI-Visions-Plattformen und APIs |
| 2D-Visionssysteme |
| 3D-Visionssysteme |
| Infrarot- und Nahinfrarot-Bildgebung |
| Hyperspektral- und Multispektral-Bildgebung |
| Röntgen- und Multimodale Visionssysteme |
| Fehler- und Anomalieerkennung |
| Montage- und Anwesenheitsverifizierung |
| Mess- und Maßverifizierung |
| Identifikations-, Etiketten- und Rückverfolgbarkeitsverifizierung |
| Unterstützung bei der menschlichen Inspektion und Entscheidungsunterstützung |
| Weitere Anwendungen |
| Elektronik und Halbleiter |
| Automobil und Elektrofahrzeuge |
| Pharmazeutika und Medizingeräte |
| Lebensmittel und Getränke |
| Verpackung und Druck |
| Logistik und E-Commerce |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Angebot | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Produktarchitektur | Smart-Camera-Systeme | ||
| Eingebettete Visionssysteme | |||
| PC-basierte Visionssysteme | |||
| KI-Visions-Plattformen und APIs | |||
| Nach Bildgebungsmodalität | 2D-Visionssysteme | ||
| 3D-Visionssysteme | |||
| Infrarot- und Nahinfrarot-Bildgebung | |||
| Hyperspektral- und Multispektral-Bildgebung | |||
| Röntgen- und Multimodale Visionssysteme | |||
| Nach Anwendung | Fehler- und Anomalieerkennung | ||
| Montage- und Anwesenheitsverifizierung | |||
| Mess- und Maßverifizierung | |||
| Identifikations-, Etiketten- und Rückverfolgbarkeitsverifizierung | |||
| Unterstützung bei der menschlichen Inspektion und Entscheidungsunterstützung | |||
| Weitere Anwendungen | |||
| Nach Endnutzerbranche | Elektronik und Halbleiter | ||
| Automobil und Elektrofahrzeuge | |||
| Pharmazeutika und Medizingeräte | |||
| Lebensmittel und Getränke | |||
| Verpackung und Druck | |||
| Logistik und E-Commerce | |||
| Weitere Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Deep-Learning-Smart-Kameras?
Der Markt für Deep-Learning-Smart-Kameras wird 2026 auf 2,88 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 12,67 % einen Wert von 5,23 Milliarden USD erreichen.
Welches Angebot führt die Nachfrage nach Deep-Learning-Smart-Kameras an?
Hardware führte 2025 mit einem Anteil von 55,23 %, da Sensoren, Prozessoren, Optiken und Gehäuse weiterhin wichtige Beschaffungsposten sind.
Welche Bildgebungsmodalität hat den größten Anteil?
2D-Visionssysteme hielten 2025 einen Anteil von 52,14 %, unterstützt durch vertraute Arbeitsabläufe und geringere Verarbeitungskomplexität.
Welche Anwendung ist für diese Systeme am größten?
Fehler- und Anomalieerkennung hielt 2025 einen Anteil von 34,26 %, was ihre Bedeutung in der ausbeute-sensitiven Fertigung widerspiegelt.
Welcher Endnutzersektor wächst am schnellsten?
Logistik und E-Commerce wird bis 2031 voraussichtlich mit einem CAGR von 14,42 % wachsen, aufgrund von automatisierter Sortierung, Retourenverarbeitung und robotischem Picking.
Welche Region wird voraussichtlich das Wachstum anführen?
Asien-Pazifik hielt 2025 einen Anteil von 32,18 % und wird bis 2031 voraussichtlich mit einem CAGR von 15,18 % wachsen.
Seite zuletzt aktualisiert am:



