
ディープサイクルバッテリー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 4.11 十億米ドル |
| 市場規模 (2032) | 5.29 十億米ドル |
| 成長率 (2027 - 2032) | 5.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
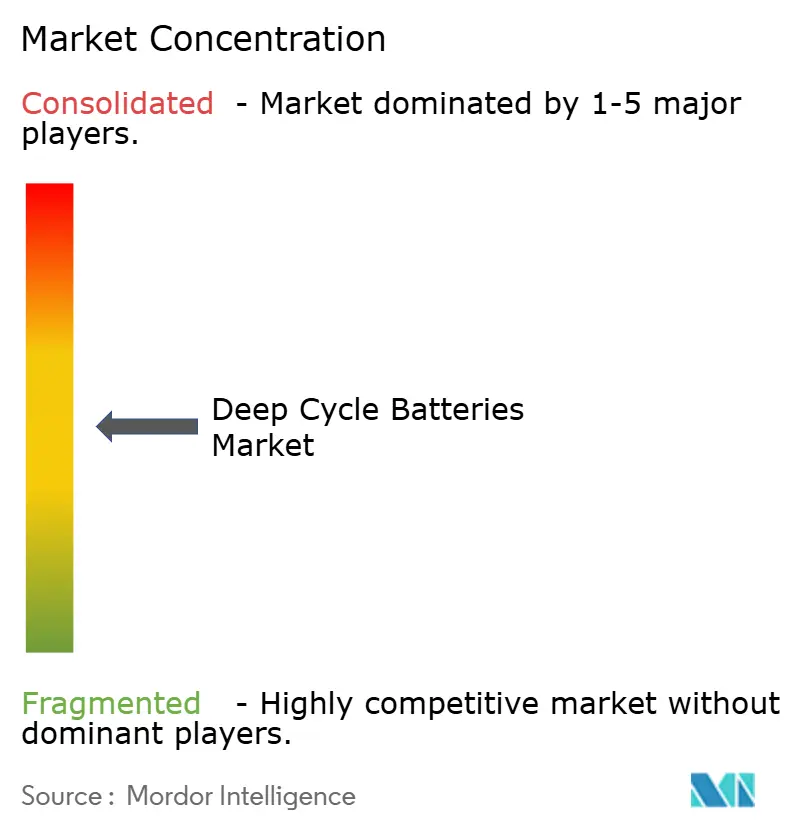
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるディープサイクルバッテリー市場分析
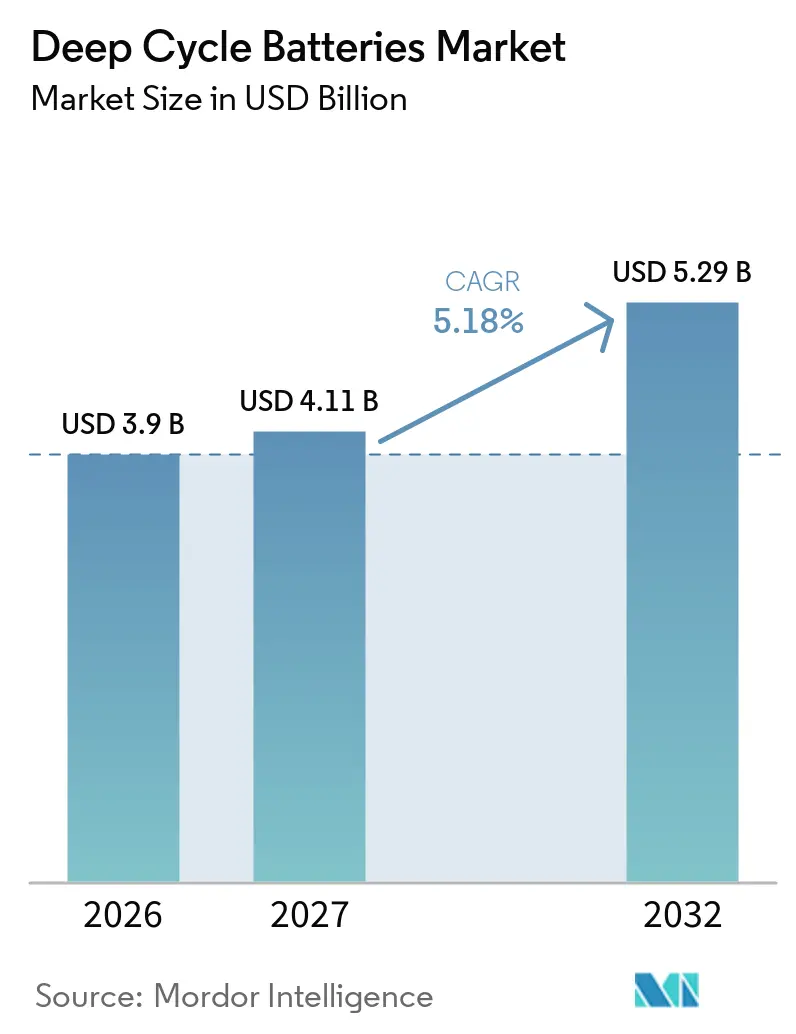
ディープサイクルバッテリー市場規模は、2026年に3.9 ビリオン 米ドル、2027年に4.11 ビリオン 米ドルと予測され、2032年までに5.29 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 5.18%で成長する見込みです。世界のディープサイクルバッテリー市場は、太陽光発電システム、マテリアルハンドリング機器、通信ネットワーク、および重要電力用途における繰り返し放電ストレージへの需要に支えられています。鉛酸バッテリーは、シンプルな充電と低い初期費用を必要とする用途において引き続きアクセスしやすいため、大規模な設置ベースを維持しています。リチウムイオンシステムは、高い日常使用頻度、長いサービス寿命、およびダウンタイムの削減が高い購入コストを正当化する場面で普及が進んでいます。世界のディープサイクルバッテリー市場はまた、原材料の入手可能性、充電要件、およびより厳しいリサイクル義務からの圧力にも直面しています。メーカーは、認証製品の拡充、バッテリー監視の改善、ならびに鉛酸およびリチウムベースの両フォーマットの提供によって対応しています。
主要レポートのポイント
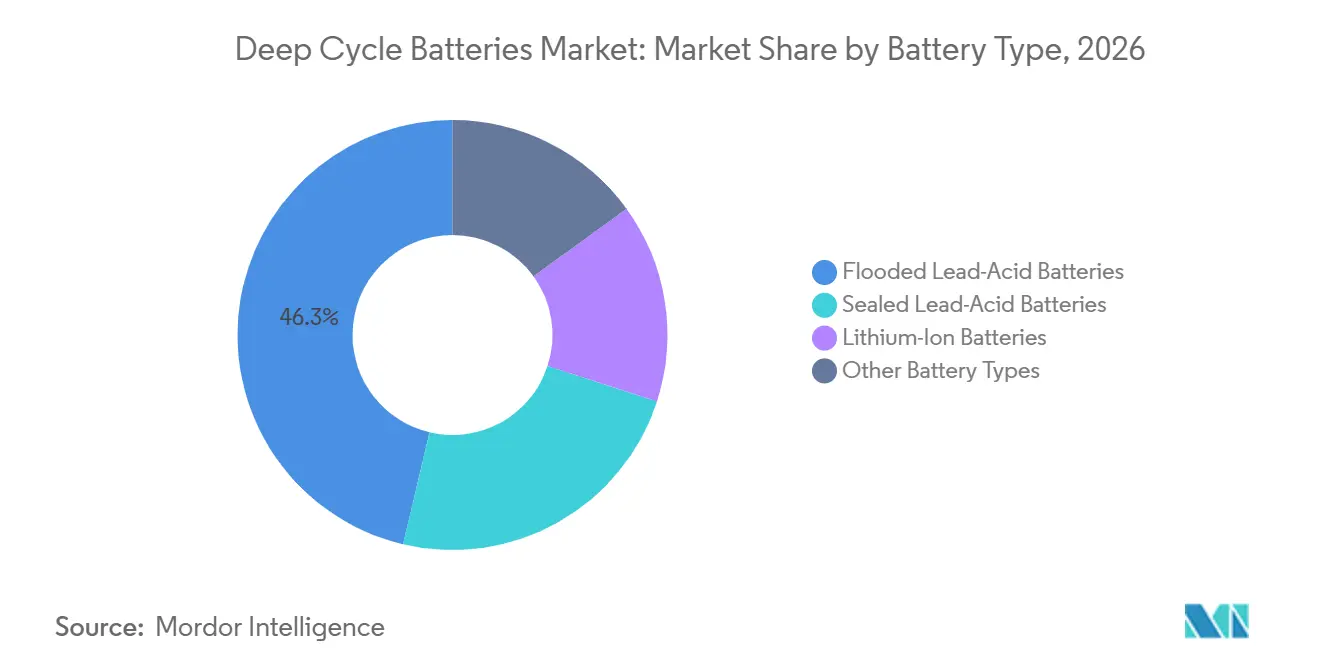
- バッテリータイプ別では、フラッデッド鉛酸バッテリーが2026年の世界ディープサイクルバッテリー市場シェアの46.3%を占め、リチウムイオンバッテリーは2032年までにCAGR 18.4%で成長すると予測されています。
- エンドユーザー別では、産業ユーザーが2026年の世界ディープサイクルバッテリー市場シェアの30.6%を占め、公益事業および再生可能エネルギー事業者はCAGR 8.3%で2032年まで成長すると予測されています。
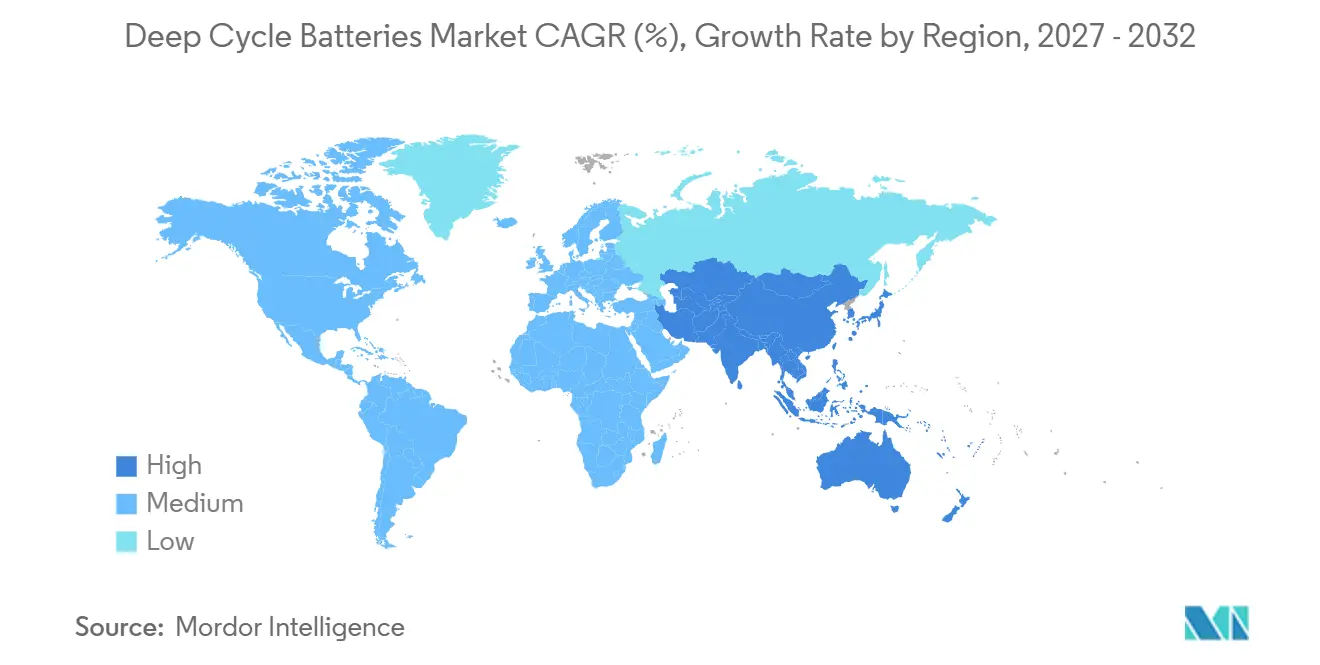
- 地域別では、アジア太平洋が2026年の世界ディープサイクルバッテリー市場シェアの39.8%を占め、2032年までにCAGR 6.9%で成長すると予想されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時軸 |
|---|---|---|---|
| 再生可能エネルギー貯蔵およびソーラープラスストレージの導入 | +1.4% | 世界全体、特にアジア太平洋、欧州、中東および北アフリカ | 中期(2〜4年) |
| 海洋、レクリエーショナルビークル(RV)、ゴルフカート、マテリアルハンドリング用途の電動化 | +0.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 通信、データセンター、分散型バックアップ電源の拡大 | +1.0% | 世界全体、アジア太平洋および北米に集中 | 短期(2年以内) |
| リチウムイオンのライフサイクルおよび使用可能エネルギーの優位性 | +0.9% | 世界全体 | 長期(4年以上) |
| 用途別バッテリー監視および予知保全 | +0.5% | 北米、欧州、アジア太平洋の産業クラスター | 中期(2〜4年) |
| 設置済み鉛酸バッテリーベースからの交換需要 | +0.7% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー貯蔵およびソーラープラスストレージの導入
再生可能エネルギー貯蔵は、バッテリーが日照時間外の負荷に太陽光発電を供給できるため、世界のディープサイクルバッテリー市場を支えています。南アジアおよび東南アジアの農村電化プログラムでは、オフグリッドの太陽光発電システムが多く使用されており、バッテリーバンクの定期的な交換需要が生まれています。工業情報化部のデータをShotoグループが報告したところによると、中国は2025年上半期に新たに42.6 GWhの新エネルギー貯蔵を追加し、前年比27.5%増となりました。[1] この導入により、需要は家庭用バックアップを超えて系統連系および商業システムへと広がっています。IEC 61427-2:2025は、系統連系型再生可能エネルギー貯蔵バッテリーの試験フレームワークを提供し、周波数調整試験プロファイルを含んでいます。この規格により、入札における文書化されたパフォーマンスの重要性が高まり、試験済み貯蔵製品を持つサプライヤーの地位が強化されます。
海洋、レクリエーショナルビークル(RV)、ゴルフカート、マテリアルハンドリング用途の電動化
低速車両および作業機器の電動化は、世界のディープサイクルバッテリー市場に乗用電気自動車とは異なる需要の流れをもたらしています。ゴルフカート、高所作業プラットフォーム、床面清掃機器、およびレクリエーショナルビークルは、繰り返しの部分放電に耐えられるバッテリーを必要とします。鉛酸製品は、オペレーターが慣れ親しんだ充電方法と低い購入コストを重視する場面で引き続き有効です。East Pennは2025年3月、メンテナンスフリーのマテリアルハンドリング用途向けにDeka Ready Powerリチウムおよびゲル製品を発売しました。[2] Trojan Batteryは2025年3月、ゴルフカートおよび低速車両向けに48V 171Ah OnePack XRリチウムイオンパックを発売し、1回の充電で最大75マルの走行距離を謳っています。[3] これらの製品発売は、サプライヤーが鉛酸製品を維持しながら、過酷なデューティサイクル向けにリチウムオプションを拡充していることを示しています。
通信、データセンター、分散型バックアップ電源の拡大
通信ネットワーク、分散型バックアップ設備、およびデータセンターは、グリッド障害時に電力を供給できるバッテリーを必要とします。高密度コンピューティングが高レート放電性能の重要性を高めるにつれ、世界のディープサイクルバッテリー市場は恩恵を受けています。Shotoは、人工知能データセンター向け貯蔵事業が2025年上半期に10億2,800万人民元(1億4,300万米ドル相当)に達し、最大の収益源となったと報告しました。[4] East Pennは2025年10月、ハイパースケールデータセンターのバックアップ用途向けにDeka HRCラインのアーマーアロイテクノロジーを発売しました。同社は、この製品ラインでUL 1973認証を取得した米国初のメーカーであると述べています。これらの用途では、一貫した出力、安全性、およびコンプライアンスを実証できるサプライヤーが優位に立ちます。
リチウムイオンのライフサイクルおよび使用可能エネルギーの優位性
リチウムイオンシステムは、設置容量のより大きな使用可能シェアを提供することで、世界のディープサイクルバッテリー市場を支えています。リチウムイオンバッテリーは80%〜100%の使用可能放電深度を提供できるのに対し、標準的なフラッデッド鉛酸製品は50%にとどまります。この差は、高使用頻度の用途に必要な容量を削減し、総所有コストを変える可能性があります。Naradaは、大型リチウム鉄リン酸システムが同様の条件下でフラッデッド鉛酸製品の400〜1,500サイクルと比較して8,000〜15,000サイクルを達成できると述べています。EnerSysは、2025年度の報告においてメンテナンスフリーおよび高マージン製品ラインへの継続的な注力を報告しました。この利点は、機器が頻繁に使用され、バッテリー交換が業務を中断させる産業環境において最も顕著です。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高使用頻度用途におけるリチウムイオンへの代替 | -1.2% | 世界全体、特に北米および欧州で顕著 | 長期(4年以上) |
| リチウムベースのディープサイクルシステムの高い初期コスト | -0.8% | 東南アジア、サブサハラアフリカ、南米 | 中期(2〜4年) |
| 充電、熱管理、および安全性の複雑さ | -0.5% | 世界全体 | 中期(2〜4年) |
| 成熟市場以外でのリサイクルおよび回収インフラの不整合 | -0.4% | 東南アジア、中東およびアフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高使用頻度用途におけるリチウムイオンへの代替
リチウムイオンへの代替は、頻繁なサイクリングを伴う用途において従来のディープサイクル製品への需要を制約しています。複数シフトで稼働するフォークリフトフリートは年間1,000〜1,200回バッテリーをサイクルさせることができ、サービス寿命と充電時間が購買の中心的な考慮事項となっています。サイクル寿命が長いリチウムシステムは、バッテリー交換のダウンタイムと必要な交換ユニット数を削減できます。この効果は、提供データにおいて2026年収益の約39%を占める産業および公益事業ユーザーに特に関連しています。国際電気標準会議(IEC)62619は、産業用二次リチウムセルおよびバッテリーの安全要件を定めています。より明確な安全要件は、以前は産業設備での採用を遅らせていた認証上の障壁を低減します。リチウム製品を持たないサプライヤーは、世界のディープサイクルバッテリー市場全体の需要がプラスであっても、高使用頻度のアカウントを失うリスクがあります。
リチウムベースのディープサイクルシステムの高い初期コスト
高い初期コストは、価格に敏感な市場においてリチウムシステムの重大な障壁であり続けています。リチウムディープサイクルシステムは、購入時点で同等の鉛酸バンクの2〜4倍のコストがかかる場合があります。これは、南アジアおよび東南アジア、サブサハラアフリカ、南米の農村太陽光設備に影響を与えています。したがって、フラッデッド鉛酸バッテリーは、初期の手頃な価格が長期的な運用コスト削減を上回る用途で引き続き使用されています。その結果、発展途上市場における数量需要と成熟市場における価値成長の間に差異が生じています。また、世界のディープサイクルバッテリー市場が均一なペースでリチウムイオンに移行するのではなく、複数のバッテリー化学を維持することも意味しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
確立された鉛酸需要とより速いリチウムイオン採用の共存フラッデッド鉛酸バッテリーは2026年の世界ディープサイクルバッテリー市場シェアの46.3%を占め、リチウムイオンバッテリーは2032年までにCAGR 18.4%で進展すると予測されています。フラッデッド製品は、農村太陽光バックアップ、海洋レジャー、およびゴルフカート用途で広く使用され続けています。その設置ポジションは、予測可能な交換需要と初期コストへの感応性を反映しています。これらのバッテリーは、不完全な充電方法や部分充電状態での使用に耐えることができます。また、リチウムイオン製品に必要なバッテリー管理システムも不要です。吸収ガラスマットおよびゲルバッテリーを含むシールド鉛酸フォーマットは、次に大きな製品グループを代表しています。通信バックアップおよび無停電電源システムは、防漏性でメンテナンスが少ないため、これらのフォーマットを好みます。HOPPECKEは、trak|bloc吸収ガラスマットバッテリーが放電深度80%で最大1,000サイクルを提供できると述べています。
リチウムイオン製品の世界ディープサイクルバッテリー市場規模は、単一の交換パターンではなく、専門的な製品設計によって支えられています。Trojanの48Vゴルフカートパック、East PennのDeka Ready Powerリチウムライン、およびEnerSysの動力用電源システムは、サプライヤーがさまざまなユースケースに対応している様子を示しています。East Pennは、リチウム製品がアクティブ冷却を使用し、40°Cでのフル容量動作向けに設計されていると述べています。Naradaは、大型リチウム鉄リン酸貯蔵フォーマットで8,000〜15,000サイクルを報告しました。ナトリウムイオンおよびニッケルカドミウム製品を含むその他のバッテリーは、より小さなカテゴリーにとどまっています。Shotoは2025年4月、-40°Cから60°Cで動作し4,000サイクルを超えると主張する通信用ナトリウムイオンバッテリーの量産を開始しました。このような製品は、多くの標準的なバッテリーフォーマットにとって困難な温度条件に対応しています。したがって、化学の選択は引き続き設置条件、日常使用、およびメンテナンス能力に結びついています。

エンドユーザー別:
産業フリートが需要を支え、公益事業が貯蔵調達を拡大産業ユーザーは2026年の世界ディープサイクルバッテリー市場シェアの30.6%を占めました。マテリアルハンドリング機器、フォークリフト、鉱山車両、および自動搬送車は、フリート規模での定期的な交換需要を生み出しています。これらの環境のオペレーターは、単純にバッテリー購入価格を比較するのではなく、総運用コストを比較するようになっています。バッテリーのサイクル寿命、充電機器、およびダウンタイムは、フリートの稼働率に直接影響します。HOPPECKEは、trak|upliftトラクションバッテリーを使用する10台のフォークリフトフリートが、運用期間中に必要なバッテリーを25%削減し、充電器を50%削減できると報告しました。このタイプの分析は、文書化されたサイクル性能を提供する製品を有利にします。産業調達はまた、メーカーに監視ツールとサービスサポートの提供を求めています。これらのニーズにより、製品の信頼性と充電の互換性が重要な競争要因となっています。
公益事業および再生可能エネルギー事業者は、2032年までにCAGR 8.3%で成長すると予想されています。世界のディープサイクルバッテリー市場のこの部分は、グリッド投資、太陽光発電の導入、および貯蔵電力への需要と密接に関連しています。2025年上半期の中国の報告された貯蔵追加量は、国家貯蔵プログラムから生じる需要の規模を示しています。Naradaは、深圳および汕頭の独立貯蔵プロジェクト向けに2.8 GWhの半固体電池受注を報告しました。住宅ユーザーは、特にグリッドサービスが限られている地域でソーラープラスストレージシステムにとって引き続き重要です。商業ユーザーはバックアップおよびデマンドレスポンス容量を追加しています。自動車および輸送の需要は、主流の乗用電気自動車ではなく低速電気自動車に集中しています。エンドユーザーの組み合わせにより、サプライヤーは定期的な交換販売と大規模な貯蔵プロジェクトの両方にわたる機会を得ています。
地域分析
アジア太平洋は2026年の世界ディープサイクルバッテリー市場シェアの39.8%を占め、2032年までにCAGR 6.9%で成長すると予測されています。中国の貯蔵導入、インドの農村電化プログラム、おび東南アジアの通信・データセンター建設が、複数のバッテリーフォーマットにわたる需要を支えています。Shotoは2025年上半期の収益が22億4,630万人民元(3億1,300万米ドル相当)と報告し、前年比26.2%増となりました。同社はまた、データセンター貯蔵がこの期間中に最大の収益カテゴリーになったと報告しました。Narada、Shoto、Leoch、およびVision Groupを含む地域サプライヤーは、国内需要と輸出を組み合わせています。その規模はコスト競争力を支え、新製品はデータセンターおよび貯蔵システムでのプレゼンスを拡大しています。Shotoのナトリウムイオン通信バッテリーは、困難な気候向けに設計された製品の一例です。IEC 61427-2の試験要件は、再生可能エネルギー貯蔵システムの入札仕様に影響を与えています。したがって、この地域の世界ディープサイクルバッテリー市場規模は、国内導入と輸出志向の製造の両方に結びついています。
北米と欧州は成熟した市場であり、産業およびバックアップ用途向けにシールド鉛酸およびリチウムイオンシステムへのシフトが進んでいます。北米では、East Pennのマテリアルハンドリングおよびデータセンター向け製品発売が、認証されたパフォーマンスが製品差別化要因になりつつあることを示しています。Stryten Energyは2026年10月にC&D TechnologiesおよびTrojan Batteryの買収を完了し、米国、メキシコ、中国にわたる18施設を持つ統合プラットフォームの下に主要なディープサイクルおよびバックアップブランドを集結させました。欧州では、バッテリー規制が2025年末までに鉛酸バッテリーの75%リサイクル効率目標を要求しています。この規制はまた、2027年2月から産業用および電気自動車用バッテリーのバッテリーパスポート要件を導入します。欧州規格(EN)18060:2025は、規制フレームワークを支援する調和規格です。これらのコンプライアンス要因により、サプライヤーの文書化要件が増加します。また、すでに確立された認証およびリサイクルプロセスを持つ企業に有利に働く可能性があります。
南米、中東、およびアフリカは、太陽光発電の普及、バックアップ電源への需要の増大、および一部地域でのグリッド信頼性の低さによって支えられています。ブラジル、チリ、サウジアラビア、および南アフリカは、商業太陽光、産業、および遠隔電力の機会を組み合わせて提供しています。フラッデッド鉛酸バッテリーは、多くの購買者が低い初期コストと簡単なメンテナンスを優先するため、引き続き一般的です。リチウムシステムの高い初期コストは、農村およびオフグリッドプロジェクトでの広範な採用を遅らせています。これにより、これらの地域の世界ディープサイクルバッテリー市場において交換販売が重要となっています。回収およびリサイクルシステムは成熟市場ほど一貫しておらず、環境およびサプライチェーンリスクが増加しています。米国環境保護庁の2026年レビューは、バッテリータイプ全体にわたる信頼性の高いバッテリー回収慣行の必要性を強調しています。地域流通とリサイクルパートナーシップを組み合わせるメーカーは、顧客の信頼を向上させることができます。ソーラープラスストレージプロジェクトは、リチウムおよび鉛酸サプライヤーが異なる予算レベルに対応するための経路であり続けています。
競合環境
世界のディープサイクルバッテリー市場は適度に集約されており、確立された鉛酸メーカー、リチウム重視のサプライヤー、および両技術にわたるポートフォリオを持つ企業が含まれています。EnerSys、East Penn Manufacturing、GS Yuasa、Amara Raja Energy & Mobility、およびStryten Energyは、より大規模な確立されたサプライヤーの中に含まれます。Narada、Shoto、Leoch、およびVision Groupを含む中国メーカーは、広範な生産基盤と輸出活動を持っています。競争パターンは、複数のサプライヤーが大きな地域的ポジションを持っているにもかかわらず、用途ニッチ全体で断片化しています。EnerSysは2025年度の収益として36億米ドルを報告し、メンテナンスフリー製品および防衛用途への注力を継続しました。サプライヤーは、高レート性能、組み込み監視、および熱管理を通じた差別化を追求しています。また、規制されたデータセンター、産業、および貯蔵用途の認証を拡大しています。これらの戦略は、コモディティ鉛酸価格への依存を低減します。
Stryten Energyの2026年10月のC&D TechnologiesおよびTrojan Batteryの買収は、北米のバッテリー製造における主要な構造的動きです。同社は買収した両ブランドを維持し、米国、メキシコ、中国にわたる18施設を持つ統合プラットフォームを追加しました。East Pennの2025年10月のアーマーアロイ発売は、ハイパースケールデータセンターのバックアップとUL 1973認証に焦点を当てていました。Leochは2025年5月のees Europeで鉛炭素およびリチウムエネルギー貯蔵製品を展示しました。CSBは2025年7月に小型定置型バルブ調整式鉛酸(VRLA)吸収ガラスマット(AGM)製品のUL 1973:2022認証範囲を拡大しました。これらの行動は、認証と製品の専門化が競争の中心であることを示しています。複数の技術規格を満たさなければならない場合、小規模な地域メーカーはより高いコストに直面します。
世界のディープサイクルバッテリー市場は、地域のメンテナンス能力に適した製品でオフグリッドおよび遠隔産業サイトに対応できるサプライヤーに引き続き余地を提供しています。リチウムバッテリー管理要件は、サービスネットワークが限られている場所ではサポートが困難な場合があります。鉛酸バッテリーは、シンプルな設置と現場修理が最も重要な場所で優位性を維持しています。同時に、リチウム製品は、サイクル寿命と充電速度が運用中断を削減する高使用頻度システムにより適しています。Amara Rajaは2025年6月にチューブラーバッテリー施設での商業生産を開始し、5万メトリックトンの鉛リサイクル能力(15万メトリックトンへの拡大計画あり)を説明しました。このリサイクル、地域生産、および新しいバッテリーフォーマットの組み合わせは、セクター全体で必要なポートフォリオアプローチを示しています。
ディープサイクルバッテリー業界のリーダー企業
-
Trojan Battery Company, LLC
-
EnerSys
-
East Penn Manufacturing Co.
-
Exide Technologies
-
GS Yuasa Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ディープサイクルバッテリー市場 このレポートでカバーされる企業
- Amara Raja Energy & Mobility Limited
- C&D Technologies, Inc.
- Crown Battery Manufacturing Company
- CSB Battery Co., Ltd.
- East Penn Manufacturing Co.
- EnerSys
- Exide Industries Limited
- Exide Technologies, LLC
- Fullriver Battery Manufacturing Co., Ltd.
- GS Yuasa Corporation
- HBL Engineering Limited
- HOPPECKE Batterien GmbH & Co. KG
- Leoch International Technology Limited
- Microtex Energy Private Limited
- Narada Power Source Co., Ltd.
- NPP Power (Shenzhen Center Power Tech Co., Ltd.)
- Shoto (Shuangdeng Group Co., Ltd.)
- Surrette Battery Company Limited
- Trojan Battery Company, LLC
- U.S. Battery Manufacturing Company
最近の産業開発事情 ディープサイクルバッテリー市場
- 2026年10月:Stryten EnergyはC&D Technologies, Inc.およびTrojan Battery Company, LLCの買収を完了し、米国、メキシコ、中国にわたる18施設と約4,800名の従業員を擁する北米で最も包括的なバッテリー製造プラットフォームの一つを創出しました。C&D TechnologiesおよびTrojan Batteryの両製品ブランドはStryten Energyの下で維持されています。
- 2025年10月:East Penn Manufacturingは、サンアントニオで開催された7×24インターナショナルエクスチェンジカンファレンスにて、Deka HRCラインの独自アーマーアロイテクノロジーを発売しました。この技術はハイパースケールデータセンターのバックアップ用途を対象とし、アンダーライターズラボラトリーズ(UL)1973の認証を取得しています。
- 2025年10月:Shoto Groupは、シンガポールで開催されたData Centre World Asiaにて、AIデータセンター(AIDC)向けデータセンター液浸リチウムシステムを初披露し、タイのPlanet Systemsとアセアンデータセンタープロジェクトに関する戦略的パートナーシップを締結しました。
- 2025年9月:Exide Technologiesは、GEL PRO、EFB PRO、SHD PRO、およびHD PROレンジを含む再構成された商用車バッテリーポートフォリオを発売しました。GEL PROディープサイクルバリアントは、90%の安全な放電深度を可能にします。
世界のディープサイクルバッテリー市場レポートの範囲
ディープサイクルバッテリーとは、長時間にわたって安定した電力を供給するように設計された充電式バッテリーです。損傷を受けることなく、総容量の50%〜80%(リチウムタイプは最大100%)まで定期的に放電することができます。
ディープサイクルバッテリー市場は、バッテリータイプ、エンドユーザー、および地域別にセグメント化されています。バッテリータイプ別では、市場はフラッデッド鉛酸バッテリー、シールド鉛酸バッテリー、リチウムイオンバッテリー、およびその他のバッテリータイプにセグメント化されています。エンドユーザー別では、市場は住宅、商業、産業、公益事業、再生可能エネルギー事業者、および自動車・輸送に分類されています。本レポートはまた、主要地域の26カ国にわたる世界のディープサイクルバッテリー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| フラッデッド鉛酸バッテリー |
| シールド鉛酸バッテリー |
| リチウムイオンバッテリー |
| その他のバッテリータイプ |
| 住宅 |
| 商業 |
| 産業 |
| 公益事業および再生可能エネルギー事業者 |
| 自動車および輸送 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東およびアフリカ |
| バッテリータイプ別 | フラッデッド鉛酸バッテリー | |
| シールド鉛酸バッテリー | ||
| リチウムイオンバッテリー | ||
| その他のバッテリータイプ | ||
| エンドユーザー別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 公益事業および再生可能エネルギー事業者 | ||
| 自動車および輸送 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
ディープサイクルバッテリーへの需要を牽引しているものは何ですか?
ソーラープラスストレージプロジェクト、産業機器、通信ネットワーク、およびデータセンターが繰り返し放電バッテリーへの需要を高めています。
ディープサイクルバッテリー市場の規模はどのくらいですか?
市場は2027年の4.11 ビリオン 米ドルから2032年までに5.29 ビリオン 米ドルへ、CAGR 5.18%で拡大すると予測されています。
どのバッテリータイプが最も速く成長していますか?
リチウムイオンバッテリーは、より長いサイクル寿命とより大きな使用可能容量に支えられ、2032年までにCAGR 18.4%で成長すると予測されています。
フラッデッド鉛酸バッテリーが広く使用され続けているのはなぜですか?
低い初期コスト、シンプルな充電、および太陽光バックアップ、海洋、ゴルフカート用途での広範な使用により、2026年に46.3%のシェアを保持しました。
最大の需要を持つエンドユーザーはどこですか?
フォークリフト、鉱山車両、および自動搬送車が定期的なフリート需要を生み出すため、産業ユーザーが2026年に30.6%のシェアを保持しました。
最も速く拡大すると予想される地域はどこですか?
アジア太平洋は、貯蔵導入、農村電化、および通信・データセンター容量の拡大に支えられ、2032年までにCAGR 6.9%で成長すると予測されています。