
Tamaño y Participación del Mercado de Baterías de Ciclo Profundo
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
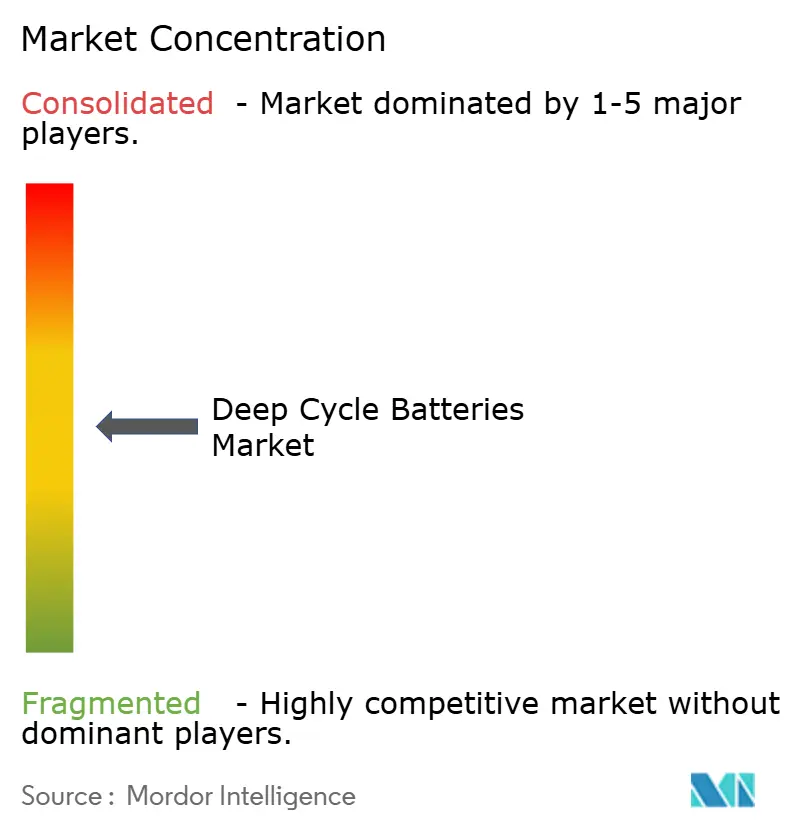
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías de Ciclo Profundo por Mordor Intelligence
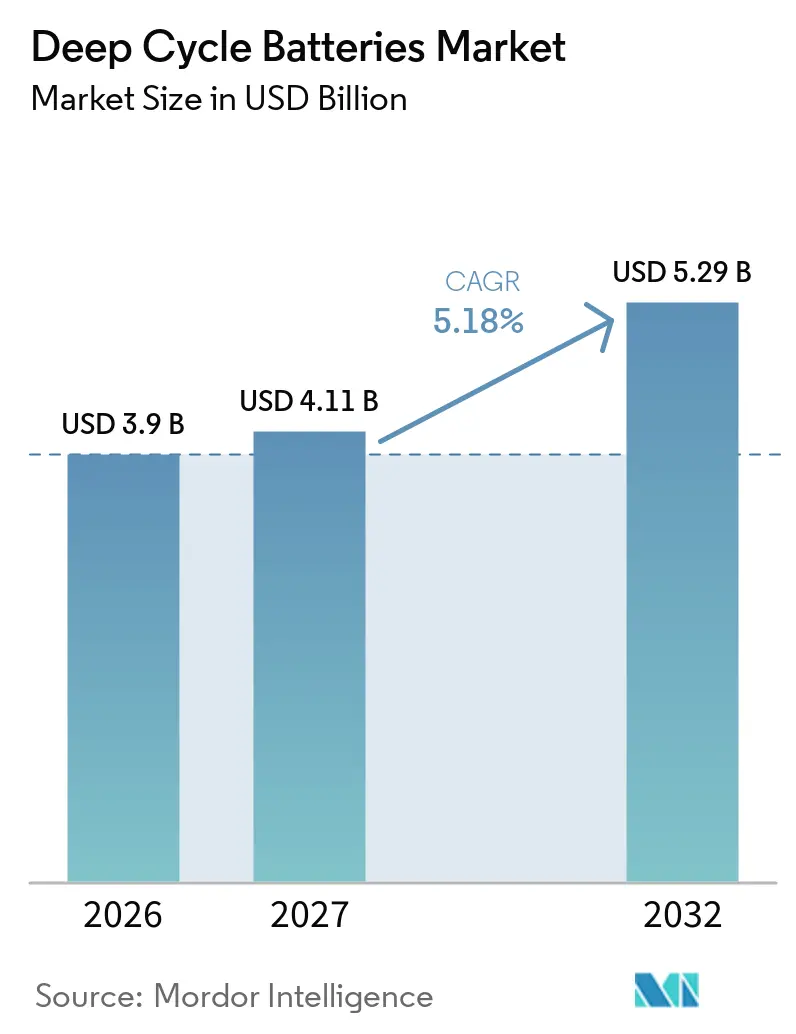
Se proyecta que el tamaño del Mercado de Baterías de Ciclo Profundo sea de 3,9 mil millones de USD en 2026, 4,11 mil millones de USD en 2027, y alcance los 5,29 mil millones de USD para 2032, creciendo a una CAGR del 5,18% de 2027 a 2032. El mercado global de baterías de ciclo profundo está respaldado por la demanda de almacenamiento de descarga repetida en sistemas solares, equipos de manejo de materiales, redes de telecomunicaciones y aplicaciones de energía crítica. Las baterías de plomo-ácido mantienen una gran base instalada porque siguen siendo accesibles en aplicaciones que requieren carga sencilla y menor gasto inicial. Los sistemas de iones de litio están ganando terreno donde el uso diario intensivo, la mayor vida útil y la reducción del tiempo de inactividad justifican su mayor costo de adquisición. El mercado global de baterías de ciclo profundo también enfrenta presión por la disponibilidad de materias primas, los requisitos de carga y las obligaciones de reciclaje más estrictas. Los fabricantes están respondiendo ampliando los productos certificados, mejorando el monitoreo de baterías y ofreciendo formatos tanto de plomo-ácido como de litio.
Conclusiones Clave del Informe
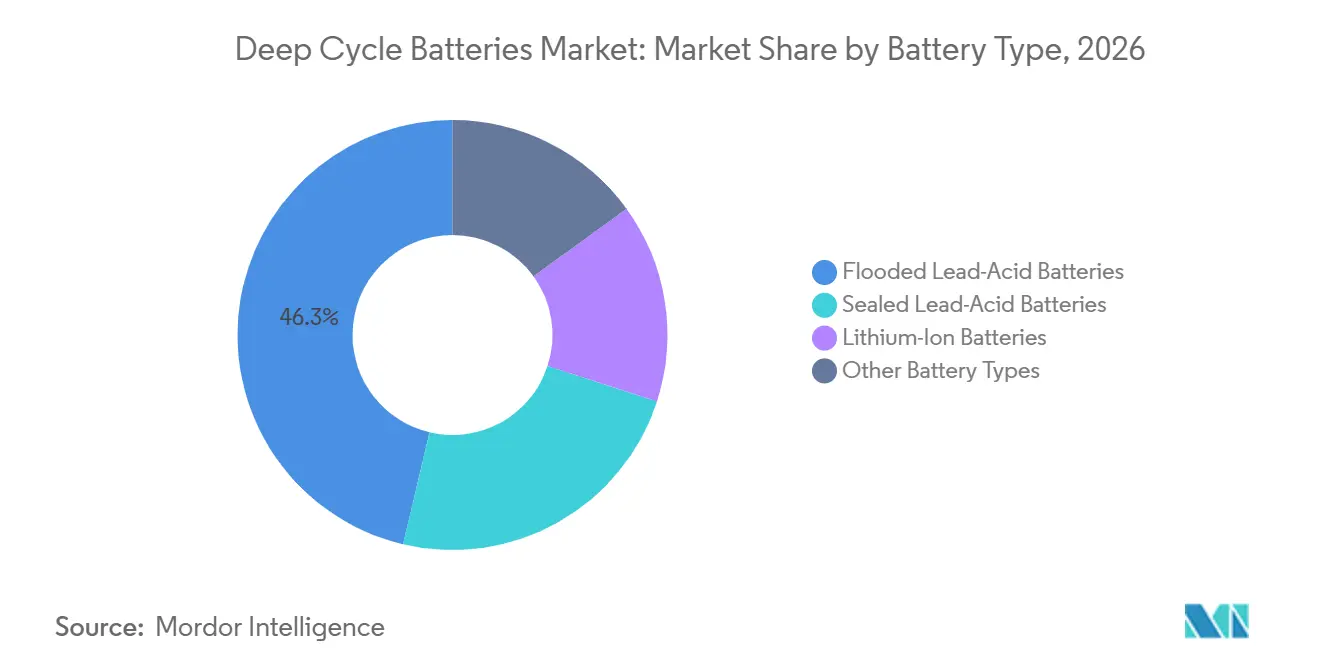
- Por tipo de batería, las baterías de plomo-ácido inundado representaron el 46,3% de la participación del mercado global de baterías de ciclo profundo en 2026, mientras que se proyecta que las baterías de iones de litio crezcan a una CAGR del 18,4% hasta 2032.
- Por usuario final, los usuarios industriales representaron el 30,6% de la participación del mercado global de baterías de ciclo profundo en 2026, mientras que se prevé que los operadores de servicios públicos y energías renovables crezcan a una CAGR del 8,3% hasta 2032.
- Por geografía, Asia-Pacífico representó el 39,8% de la participación del mercado global de baterías de ciclo profundo en 2026 y se espera que crezca a una CAGR del 6,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Almacenamiento de Energías Renovables y Despliegue de Sistemas Solares Combinados con Almacenamiento | +1.4% | Global, más fuerte en Asia-Pacífico, Europa y Oriente Medio y Norte de África | Mediano plazo (2-4 años) |
| Electrificación de Aplicaciones Marinas, Vehículos Recreativos, Carritos de Golf y Manejo de Materiales | +0.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Telecomunicaciones, Centros de Datos y Energía de Respaldo Distribuida | +1.0% | Global, concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Ventaja del Ciclo de Vida y Energía Utilizable de los Iones de Litio | +0.9% | Global | Largo plazo (≥ 4 años) |
| Monitoreo de Baterías Específico por Aplicación y Mantenimiento Predictivo | +0.5% | Clústeres industriales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Reemplazo de la Base Instalada de Baterías de Plomo-Ácido | +0.7% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Almacenamiento de Energías Renovables y Despliegue de Sistemas Solares Combinados con Almacenamiento
El almacenamiento de energías renovables respalda el mercado global de baterías de ciclo profundo porque las baterías permiten que la generación solar sirva a las cargas después de las horas de luz solar. Los programas de electrificación rural en el sur y el sudeste de Asia suelen utilizar sistemas fotovoltaicos fuera de la red, lo que genera una demanda de reemplazo recurrente para bancos de baterías. China añadió 42,6 GWh de nuevo almacenamiento de energía en el primer semestre de 2025, un 27,5% más que el año anterior, según datos reportados por Shoto Group del Ministerio de Industria y Tecnología de la Información.[1] Este despliegue amplía la demanda más allá del respaldo doméstico hacia sistemas conectados a la red y comerciales. La norma IEC 61427-2:2025 proporciona un marco de pruebas para baterías de almacenamiento de energías renovables conectadas a la red e incluye un perfil de prueba de regulación de frecuencia. La norma hace que el rendimiento documentado sea más importante en las licitaciones y fortalece la posición de los proveedores con productos de almacenamiento certificados.
Electrificación de Aplicaciones Marinas, Vehículos Recreativos (VR), Carritos de Golf y Manejo de Materiales
La electrificación de vehículos de baja velocidad y equipos de trabajo proporciona al mercado global de baterías de ciclo profundo una corriente de demanda que difiere de los vehículos eléctricos de pasajeros. Los carritos de golf, las plataformas de trabajo aéreo, los equipos de limpieza de pisos y los vehículos recreativos necesitan baterías que toleren descargas parciales repetidas. Los productos de plomo-ácido siguen siendo relevantes donde los operadores valoran las prácticas de carga conocidas y los menores costos de adquisición. East Penn introdujo productos de litio y gel Deka Ready Power para aplicaciones de manejo de materiales sin mantenimiento en marzo de 2025.[2] Trojan Battery lanzó su paquete de iones de litio OnePack XR de 48 V y 171 Ah para carritos de golf y vehículos de baja velocidad en marzo de 2025, con una autonomía declarada de hasta 75 millas por carga.[3] Estos lanzamientos muestran que los proveedores mantienen las ofertas de plomo-ácido mientras amplían las opciones de litio para ciclos de trabajo exigentes.
Expansión de Telecomunicaciones, Centros de Datos y Energía de Respaldo Distribuida
Las redes de telecomunicaciones, las instalaciones de respaldo distribuido y los centros de datos requieren baterías que puedan suministrar energía cuando falla la red eléctrica. El mercado global de baterías de ciclo profundo se beneficia a medida que la computación de alta densidad aumenta la importancia del rendimiento de descarga a alta tasa. Shoto informó que su negocio de almacenamiento para centros de datos de inteligencia artificial alcanzó los 1.028 millones de CNY, equivalentes a 143 millones de USD, en el primer semestre de 2025 y se convirtió en su mayor fuente de ingresos.[4] East Penn lanzó la Tecnología Armor Alloy para su línea Deka HRC en octubre de 2025 para aplicaciones de respaldo en centros de datos de hiperescala. La empresa declaró ser el primer fabricante con sede en Estados Unidos en obtener la certificación UL 1973 para la línea de productos. Estas aplicaciones favorecen a los proveedores que pueden demostrar una producción consistente, seguridad y cumplimiento normativo.
Ventaja del Ciclo de Vida y Energía Utilizable de los Iones de Litio
Los sistemas de iones de litio respaldan el mercado global de baterías de ciclo profundo al ofrecer una mayor proporción utilizable de la capacidad instalada. Las baterías de iones de litio pueden proporcionar del 80% al 100% de profundidad de descarga utilizable, en comparación con el 50% de los productos estándar de plomo-ácido inundado. Esta diferencia puede reducir la capacidad requerida para aplicaciones de uso intensivo y cambiar los costos totales de propiedad. Narada declaró que los sistemas de gran formato de litio hierro fosfato pueden alcanzar entre 8.000 y 15.000 ciclos, en comparación con los 400 a 1.500 ciclos de los productos de plomo-ácido inundado en condiciones similares. EnerSys informó un enfoque continuo en líneas de productos sin mantenimiento y de mayor margen en su informe fiscal de 2025. El beneficio es mayor en entornos industriales donde los equipos se utilizan con frecuencia y el reemplazo de baterías interrumpe las operaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Iones de Litio en Aplicaciones de Alta Utilización | -1.2% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Alto Costo Inicial de los Sistemas de Ciclo Profundo Basados en Litio | -0.8% | Sudeste de Asia, África Subsahariana y América del Sur | Mediano plazo (2-4 años) |
| Complejidad de Carga, Gestión Térmica y Seguridad | -0.5% | Global | Mediano plazo (2-4 años) |
| Infraestructura de Reciclaje y Recolección Inconsistente Fuera de los Mercados Maduros | -0.4% | Sudeste de Asia, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Iones de Litio en Aplicaciones de Alta Utilización
La sustitución por iones de litio limita la demanda de productos de ciclo profundo convencionales en aplicaciones con ciclado frecuente. Las flotas de montacargas que operan en múltiples turnos pueden ciclar las baterías entre 1.000 y 1.200 veces al año, lo que hace que la vida útil y el tiempo de carga sean consideraciones de compra centrales. Los sistemas de litio con mayor vida de ciclo pueden reducir el tiempo de inactividad por cambio de batería y el número de unidades de reemplazo necesarias. Este efecto es especialmente relevante para los usuarios industriales y de servicios públicos, que juntos representaron casi el 39% de los ingresos de 2026 en los datos suministrados. La Comisión Electrotécnica Internacional (IEC) 62619 establece los requisitos de seguridad para celdas y baterías de litio secundarias industriales. Unos requisitos de seguridad más claros reducen un obstáculo de certificación que anteriormente ralentizaba la adopción en instalaciones industriales. Los proveedores sin productos de litio corren el riesgo de perder cuentas de alto uso incluso cuando la demanda del mercado global de baterías de ciclo profundo en general sigue siendo positiva.
Alto Costo Inicial de los Sistemas de Ciclo Profundo Basados en Litio
El alto costo inicial sigue siendo una barrera material para los sistemas de litio en mercados sensibles al precio. Un sistema de ciclo profundo de litio puede costar entre dos y cuatro veces más que un banco de plomo-ácido equivalente en el punto de compra. Esto afecta a las instalaciones solares rurales en el sur y el sudeste de Asia, el África Subsahariana y América del Sur. Las baterías de plomo-ácido inundado continúan sirviendo, por tanto, a aplicaciones donde la asequibilidad inicial supera los ahorros operativos a largo plazo. El resultado es una diferencia entre la demanda en volumen en los mercados en desarrollo y el crecimiento en valor en los mercados maduros. También significa que el mercado global de baterías de ciclo profundo mantendrá múltiples químicas de baterías en lugar de migrar a los iones de litio a un ritmo uniforme.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
La Demanda Establecida de Plomo-Ácido Coexiste con una Adopción más Rápida de Iones de LitioLas baterías de plomo-ácido inundado representaron el 46,3% de la participación del mercado global de baterías de ciclo profundo en 2026, mientras que se prevé que las baterías de iones de litio avancen a una CAGR del 18,4% hasta 2032. Los productos inundados siguen siendo ampliamente utilizados en respaldo solar rural, ocio marino y aplicaciones de carritos de golf. Su posición instalada refleja una demanda de reemplazo predecible y sensibilidad al costo inicial. Estas baterías pueden tolerar prácticas de carga imperfectas y el uso en estado de carga parcial. Tampoco requieren los sistemas de gestión de baterías necesarios para los productos de iones de litio. Los formatos de plomo-ácido sellado, incluidas las baterías de tapete de vidrio absorbente y de gel, representan el siguiente gran grupo de productos. Los sistemas de respaldo para telecomunicaciones y de alimentación ininterrumpida favorecen estos formatos porque son a prueba de derrames y requieren menos mantenimiento. HOPPECKE declaró que su batería de tapete de vidrio absorbente trak|bloc puede entregar hasta 1.000 ciclos al 80% de profundidad de descarga.
El tamaño del mercado global de baterías de ciclo profundo para productos de iones de litio está respaldado por diseños de productos especializados en lugar de un único patrón de reemplazo. El paquete de 48 V para carritos de golf de Trojan, la línea de litio Deka Ready Power de East Penn y los sistemas de potencia de tracción de EnerSys muestran cómo los proveedores están abordando diferentes casos de uso. East Penn declara que sus productos de litio utilizan enfriamiento activo y están diseñados para operación a plena capacidad a 40°C. Narada reportó entre 8.000 y 15.000 ciclos para formatos de almacenamiento de litio hierro fosfato de gran formato. Otras baterías, incluidos los productos de iones de sodio y de níquel-cadmio, permanecen en categorías más pequeñas. Shoto inició la producción en masa de una batería de iones de sodio para telecomunicaciones en abril de 2025 que, según afirma, opera de -40°C a 60°C y supera los 4.000 ciclos. Dichos productos abordan condiciones de temperatura que son difíciles para muchos formatos de batería estándar. La selección de química seguirá, por tanto, vinculada a las condiciones del sitio, el uso diario y la capacidad de mantenimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Flotas Industriales Anclan la Demanda Mientras los Servicios Públicos Amplían la Adquisición de AlmacenamientoLos usuarios industriales representaron el 30,6% de la participación del mercado global de baterías de ciclo profundo en 2026. Los equipos de manejo de materiales, los montacargas, los vehículos mineros y los vehículos de guiado automático generan una demanda de reemplazo recurrente a escala de flota. Los operadores en estos entornos comparan cada vez más el costo operativo total en lugar de simplemente comparar los precios de compra de baterías. La vida de ciclo de la batería, el equipo de carga y el tiempo de inactividad tienen efectos directos en la disponibilidad de la flota. HOPPECKE informó que una flota de 10 montacargas que utiliza sus baterías de tracción trak|uplift podría necesitar un 25% menos de baterías y un 50% menos de cargadores durante la vida operativa. Este tipo de análisis favorece a los productos que proporcionan un rendimiento de ciclo documentado. La adquisición industrial también está impulsando a los fabricantes a ofrecer herramientas de monitoreo y soporte de servicio. Estas necesidades hacen que la fiabilidad del producto y la compatibilidad de carga sean factores competitivos importantes.
Se espera que los operadores de servicios públicos y energías renovables crezcan a una CAGR del 8,3% hasta 2032. Esta parte del mercado global de baterías de ciclo profundo está estrechamente vinculada a la inversión en redes eléctricas, el despliegue solar y la demanda de energía almacenada. Las adiciones de almacenamiento reportadas por China en el primer semestre de 2025 muestran la escala de demanda que pueden generar los programas nacionales de almacenamiento. Narada reportó un pedido de batería semisólida de 2,8 GWh para proyectos de almacenamiento independiente en Shenzhen y Shantou. Los usuarios residenciales siguen siendo importantes para los sistemas solares combinados con almacenamiento, especialmente donde el servicio de red es limitado. Los usuarios comerciales están añadiendo capacidad de respaldo y respuesta a la demanda. La demanda automotriz y de transporte se centra en los vehículos eléctricos de baja velocidad en lugar de los vehículos eléctricos de pasajeros convencionales. La combinación de usuarios finales ofrece a los proveedores oportunidades tanto en ventas de reemplazo recurrentes como en proyectos de almacenamiento de mayor envergadura.
Análisis Geográfico
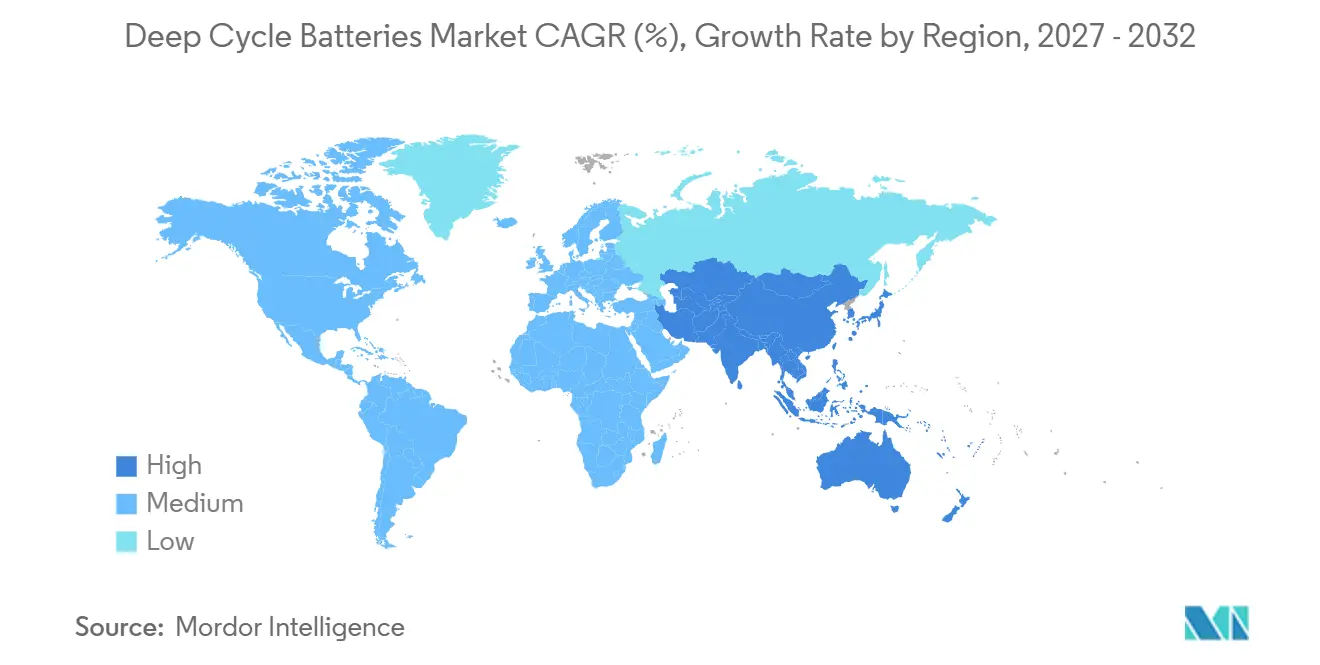
Asia-Pacífico representó el 39,8% de la participación del mercado global de baterías de ciclo profundo en 2026 y se proyecta que crezca a una CAGR del 6,9% hasta 2032. El despliegue de almacenamiento en China, los programas de electrificación rural de India y la construcción de telecomunicaciones y centros de datos en el sudeste de Asia respaldan la demanda en múltiples formatos de batería. Shoto reportó ingresos de 2.246,3 millones de CNY en el primer semestre de 2025, equivalentes a 313 millones de USD, un 26,2% más que el año anterior. La empresa también informó que el almacenamiento para centros de datos se convirtió en su mayor categoría de ingresos durante el período. Los proveedores regionales, incluidos Narada, Shoto, Leoch y Vision Group, combinan la demanda interna con las exportaciones. Su escala respalda la competitividad en costos, mientras que los nuevos productos están ampliando su presencia en centros de datos y sistemas de almacenamiento. La batería de iones de sodio para telecomunicaciones de Shoto es un ejemplo de productos diseñados para climas difíciles. Los requisitos de prueba de la norma IEC 61427-2 influyen en las especificaciones de licitación para sistemas de almacenamiento de energías renovables. El tamaño del mercado global de baterías de ciclo profundo en la región está, por tanto, vinculado tanto al despliegue doméstico como a la fabricación orientada a la exportación.
América del Norte y Europa son mercados maduros con un creciente cambio hacia sistemas de plomo-ácido sellado y de iones de litio para aplicaciones industriales y de respaldo. En América del Norte, los lanzamientos de East Penn en manejo de materiales y centros de datos muestran que el rendimiento certificado se está convirtiendo en un diferenciador de producto. Stryten Energy completó su adquisición de C&D Technologies y Trojan Battery en octubre de 2026, reuniendo las principales marcas de ciclo profundo y respaldo bajo una sola plataforma. En Europa, el Reglamento de Baterías exige un objetivo de eficiencia de reciclaje del 75% para las baterías de plomo-ácido para finales de 2025. El reglamento también introduce requisitos de pasaporte de batería para baterías industriales y de vehículos eléctricos a partir de febrero de 2027. La Norma Europea (EN) 18060:2025 es una norma armonizada que respalda el marco regulatorio. Estos factores de cumplimiento aumentan los requisitos de documentación para los proveedores. También pueden favorecer a las empresas que ya cuentan con procesos de certificación y reciclaje establecidos.
América del Sur, Oriente Medio y África están respaldados por la adopción solar, la creciente demanda de energía de respaldo y la fiabilidad limitada de la red en determinadas ubicaciones. Brasil, Chile, Arabia Saudita y Sudáfrica ofrecen una combinación de oportunidades en energía solar comercial, industrial y de energía remota. Las baterías de plomo-ácido inundado siguen siendo comunes porque muchos compradores priorizan el menor costo inicial y el mantenimiento sencillo. El alto costo inicial de los sistemas de litio ralentiza una adopción más amplia en proyectos rurales y fuera de la red. Esto hace que las ventas de reemplazo sean importantes para el mercado global de baterías de ciclo profundo en estas regiones. Los sistemas de recolección y reciclaje son menos consistentes que en los mercados maduros, lo que añade riesgo ambiental y de cadena de suministro. La revisión de 2026 de la Agencia de Protección Ambiental de Estados Unidos destaca la necesidad de prácticas fiables de recolección de baterías en todos los tipos de baterías. Los fabricantes que combinan distribución local con asociaciones de reciclaje pueden mejorar la confianza del cliente. Los proyectos solares combinados con almacenamiento siguen siendo una vía para que los proveedores de litio y plomo-ácido sirvan a diferentes niveles presupuestarios.
Panorama Competitivo
El mercado global de baterías de ciclo profundo está moderadamente consolidado e incluye fabricantes establecidos de plomo-ácido, proveedores enfocados en litio y empresas con carteras en ambas tecnologías. EnerSys, East Penn Manufacturing, GS Yuasa, Amara Raja Energy & Mobility y Stryten Energy se encuentran entre los proveedores establecidos más grandes. Los fabricantes chinos, incluidos Narada, Shoto, Leoch y Vision Group, tienen amplias bases de producción y actividad exportadora. El patrón competitivo está fragmentado en nichos de aplicación, aunque varios proveedores tienen grandes posiciones regionales. EnerSys reportó ingresos fiscales de 2025 de 3,6 mil millones de USD y continuó enfocándose en productos sin mantenimiento y aplicaciones de defensa. Los proveedores buscan diferenciación a través del rendimiento a alta tasa, el monitoreo integrado y la gestión térmica. También están ampliando las certificaciones para aplicaciones reguladas de centros de datos, industriales y de almacenamiento. Estas estrategias reducen la dependencia de los precios de plomo-ácido como producto básico.
La adquisición de C&D Technologies y Trojan Battery por parte de Stryten Energy en octubre de 2026 es un movimiento estructural importante en la fabricación de baterías en América del Norte. La empresa retuvo ambas marcas adquiridas y añadió una plataforma integrada con 18 instalaciones en Estados Unidos, México y China. El lanzamiento de Armor Alloy de East Penn en octubre de 2025 se centró en el respaldo de centros de datos de hiperescala y la certificación UL 1973. Leoch exhibió productos de almacenamiento de energía de carbono de plomo y litio en ees Europe en mayo de 2025. CSB amplió su cobertura de certificación UL 1973:2022 para productos más pequeños de Batería de Plomo-Ácido Regulada por Válvula (VRLA) de Tapete de Vidrio Absorbente (AGM) de uso estacionario en julio de 2025. Estas acciones demuestran que la certificación y la especialización de productos son centrales para la competencia. Los fabricantes regionales más pequeños enfrentan mayores costos cuando deben cumplir con varios estándares técnicos.
El mercado global de baterías de ciclo profundo continúa ofreciendo espacio para los proveedores que pueden atender sitios industriales fuera de la red y remotos con productos adecuados a las capacidades de mantenimiento locales. Los requisitos de gestión de baterías de litio pueden ser difíciles de soportar en ubicaciones donde las redes de servicio son limitadas. Las baterías de plomo-ácido mantienen una ventaja donde la instalación sencilla y la reparación en campo son más importantes. Al mismo tiempo, los productos de litio son más adecuados para sistemas de uso intensivo donde la vida de ciclo y la velocidad de carga reducen las interrupciones operativas. Amara Raja inició la producción comercial en su instalación de baterías tubulares en junio de 2025 y describió una capacidad de reciclaje de plomo de 50.000 toneladas métricas, con una expansión planificada a 150.000 toneladas métricas. Esta combinación de reciclaje, producción local y nuevos formatos de batería ilustra el enfoque de cartera necesario en todo el sector.
Líderes de la Industria de Baterías de Ciclo Profundo
-
Trojan Battery Company, LLC
-
EnerSys
-
East Penn Manufacturing Co.
-
Exide Technologies
-
GS Yuasa Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías de Ciclo Profundo Empresas cubiertas en este informe
- Amara Raja Energy & Mobility Limited
- C&D Technologies, Inc.
- Crown Battery Manufacturing Company
- CSB Battery Co., Ltd.
- East Penn Manufacturing Co.
- EnerSys
- Exide Industries Limited
- Exide Technologies, LLC
- Fullriver Battery Manufacturing Co., Ltd.
- GS Yuasa Corporation
- HBL Engineering Limited
- HOPPECKE Batterien GmbH & Co. KG
- Leoch International Technology Limited
- Microtex Energy Private Limited
- Narada Power Source Co., Ltd.
- NPP Power (Shenzhen Center Power Tech Co., Ltd.)
- Shoto (Shuangdeng Group Co., Ltd.)
- Surrette Battery Company Limited
- Trojan Battery Company, LLC
- U.S. Battery Manufacturing Company
Desarrollos recientes de la industria en Mercado de Baterías de Ciclo Profundo
- Octubre de 2026: Stryten Energy completó la adquisición de C&D Technologies, Inc. y Trojan Battery Company, LLC, creando una de las plataformas de fabricación de baterías más completas de América del Norte con 18 instalaciones en Estados Unidos, México y China y aproximadamente 4.800 empleados. Tanto las marcas de productos de C&D Technologies como las de Trojan Battery se mantienen bajo Stryten Energy.
- Octubre de 2025: East Penn Manufacturing lanzó su tecnología propietaria Armor Alloy para la línea Deka HRC en la Conferencia Internacional 7×24 Exchange en San Antonio. La tecnología está orientada a aplicaciones de respaldo en centros de datos de hiperescala y está certificada por Underwriters Laboratories (UL) 1973.
- Octubre de 2025: Shoto Group presentó su sistema de litio de inmersión para centros de datos de inteligencia artificial (AIDC) en Data Centre World Asia en Singapur y firmó una asociación estratégica con Planet Systems de Tailandia para proyectos de centros de datos en la ASEAN.
- Septiembre de 2025: Exide Technologies lanzó una cartera de baterías para vehículos comerciales reestructurada con las gamas GEL PRO, EFB PRO, SHD PRO y HD PRO. La variante de ciclo profundo GEL PRO permite una profundidad de descarga segura del 90%.
Alcance del Informe del Mercado Global de Baterías de Ciclo Profundo
Una batería de ciclo profundo es una batería recargable diseñada para suministrar una cantidad constante de energía eléctrica durante un período prolongado. Puede descargarse regularmente hasta el 50%–80% de su capacidad total, o hasta el 100% en el caso de los tipos de litio, sin sufrir daños.
El mercado de baterías de ciclo profundo está segmentado por tipo de batería, usuario final y geografía. Por tipo de batería, el mercado está segmentado en baterías de plomo-ácido inundado, baterías de plomo-ácido sellado, baterías de iones de litio y otros tipos de baterías. Por usuario final, el mercado está dividido en residencial, comercial, industrial, servicios públicos, operadores de energías renovables y automotriz y transporte. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de baterías de ciclo profundo en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Baterías de Plomo-Ácido Inundado |
| Baterías de Plomo-Ácido Sellado |
| Baterías de Iones de Litio |
| Otros Tipos de Baterías |
| Residencial |
| Comercial |
| Industrial |
| Operadores de Servicios Públicos y Energías Renovables |
| Automotriz y Transporte |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Batería | Baterías de Plomo-Ácido Inundado | |
| Baterías de Plomo-Ácido Sellado | ||
| Baterías de Iones de Litio | ||
| Otros Tipos de Baterías | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Operadores de Servicios Públicos y Energías Renovables | ||
| Automotriz y Transporte | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de baterías de ciclo profundo?
Los proyectos solares combinados con almacenamiento, los equipos industriales, las redes de telecomunicaciones y los centros de datos están aumentando la demanda de baterías de descarga repetida.
¿Qué tamaño tiene el mercado de baterías de ciclo profundo?
Se proyecta que el mercado aumente de 4,11 mil millones de USD en 2027 a 5,29 mil millones de USD para 2032 a una CAGR del 5,18%.
¿Qué tipo de batería está creciendo más rápido?
Se prevé que las baterías de iones de litio crezcan a una CAGR del 18,4% hasta 2032, respaldadas por una mayor vida de ciclo y mayor capacidad utilizable.
¿Por qué las baterías de plomo-ácido inundado siguen siendo ampliamente utilizadas?
Representaron el 46,3% de la participación en 2026 porque ofrecen menores costos iniciales, carga sencilla y amplio uso en respaldo solar, aplicaciones marinas y de carritos de golf.
¿Qué usuario final tiene la mayor demanda?
Los usuarios industriales representaron el 30,6% de la participación en 2026 porque los montacargas, los vehículos mineros y los vehículos de guiado automático generan una demanda recurrente de flota.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,9% hasta 2032, respaldada por el despliegue de almacenamiento, la electrificación rural y la expansión de la capacidad de telecomunicaciones y centros de datos.