
Taille et part du marché des batteries à décharge profonde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
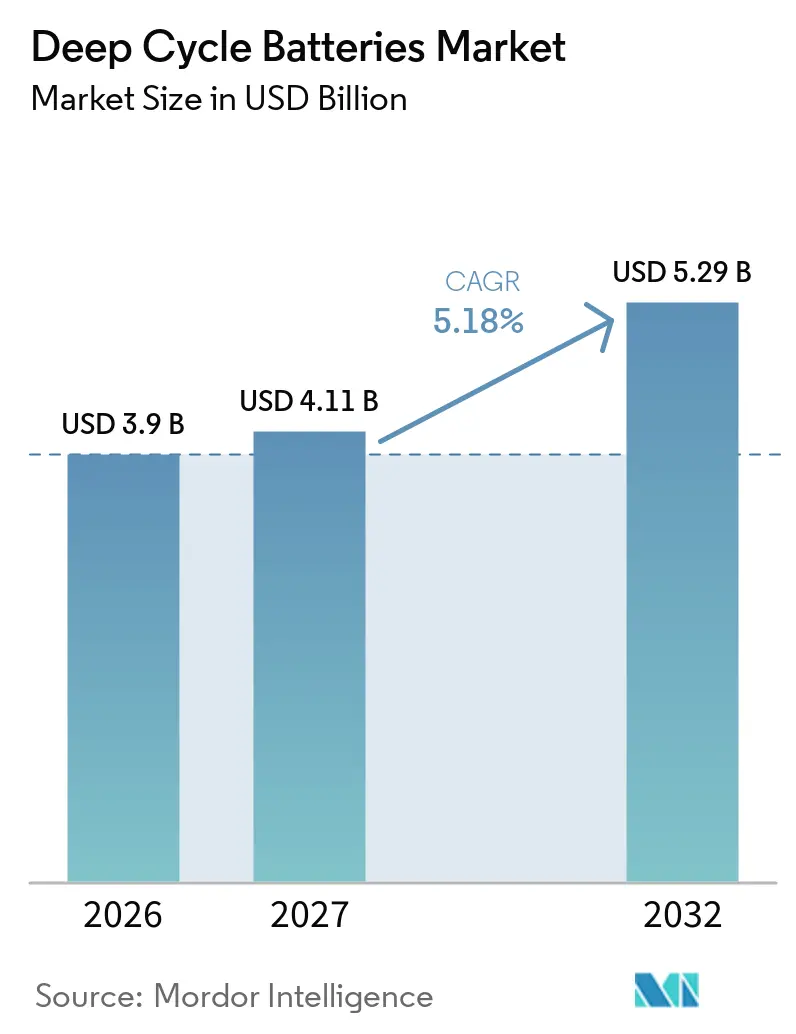
| Taille du Marché (2027) | 4.11 Milliards de dollars |
| Taille du Marché (2032) | 5.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
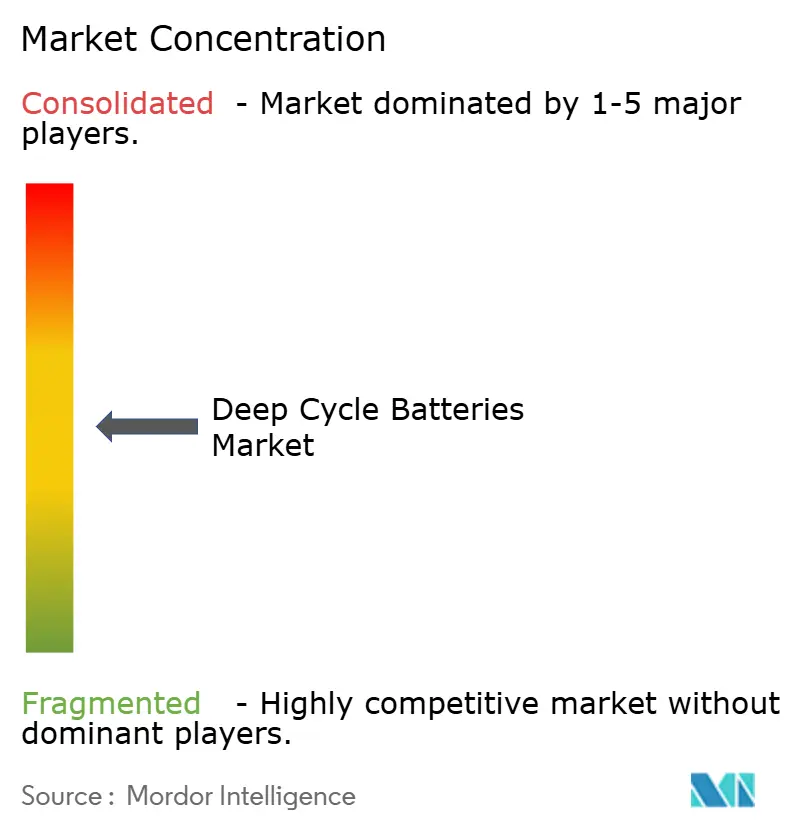
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries à décharge profonde par Mordor Intelligence
La taille du marché des batteries à décharge profonde est projetée à 3,9 milliards USD en 2026, 4,11 milliards USD en 2027, et devrait atteindre 5,29 milliards USD d'ici 2032, avec un CAGR de 5,18 % de 2027 à 2032. Le marché mondial des batteries à décharge profonde est soutenu par la demande de stockage à décharges répétées dans les systèmes solaires, les équipements de manutention, les réseaux de télécommunications et les applications d'alimentation critique. Les batteries plomb-acide conservent un large parc installé car elles restent accessibles dans les applications nécessitant une charge simple et des dépenses initiales plus faibles. Les systèmes lithium-ion gagnent du terrain là où une utilisation quotidienne intensive, une durée de vie plus longue et une réduction des temps d'arrêt justifient leur coût d'achat plus élevé. Le marché mondial des batteries à décharge profonde est également soumis à des pressions liées à la disponibilité des matières premières, aux exigences de charge et au renforcement des obligations de recyclage. Les producteurs répondent en élargissant les produits certifiés, en améliorant la surveillance des batteries et en proposant des formats à base de plomb-acide et de lithium.
Points clés du rapport
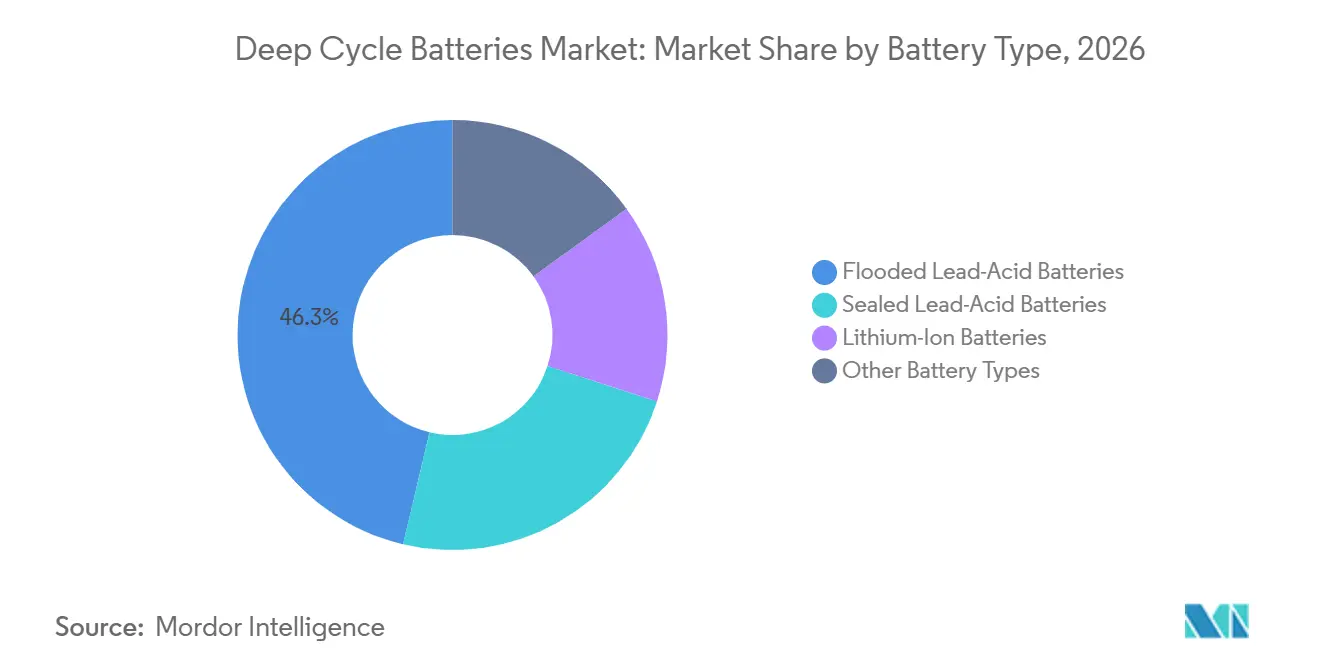
- Par type de batterie, les batteries plomb-acide inondées détenaient 46,3 % de la part du marché mondial des batteries à décharge profonde en 2026, tandis que les batteries lithium-ion devraient croître à un CAGR de 18,4 % jusqu'en 2032.
- Par utilisateur final, les utilisateurs industriels représentaient 30,6 % de la part du marché mondial des batteries à décharge profonde en 2026, tandis que les opérateurs de services publics et d'énergies renouvelables devraient croître à un CAGR de 8,3 % jusqu'en 2032.
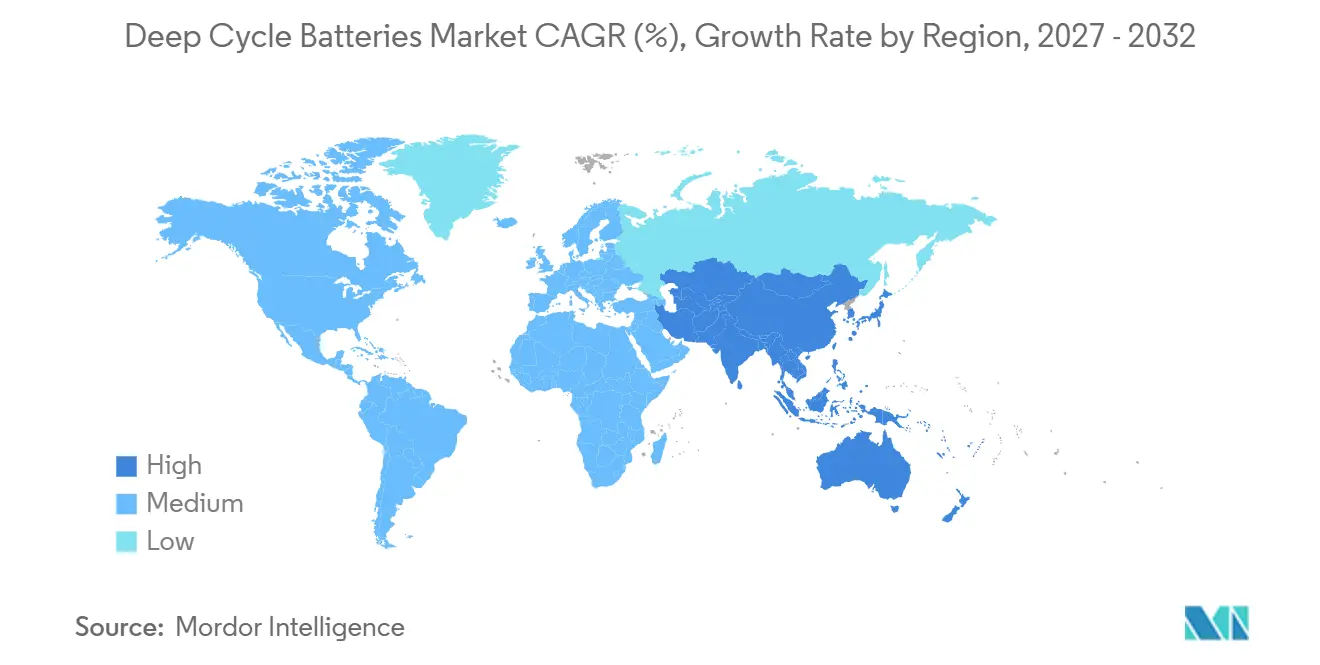
- Par géographie, l'Asie-Pacifique représentait 39,8 % de la part du marché mondial des batteries à décharge profonde en 2026 et devrait croître à un CAGR de 6,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Stockage d'énergie renouvelable et déploiement solaire combiné au stockage | +1.4% | Mondial, plus fort en Asie-Pacifique, en Europe et au Moyen-Orient et en Afrique du Nord | Moyen terme (2-4 ans) |
| Électrification des applications marines, véhicules de loisirs (VR), voiturettes de golf et manutention | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des télécommunications, des centres de données et de l'alimentation de secours distribuée | +1.0% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Avantage du cycle de vie et de l'énergie utilisable des batteries lithium-ion | +0.9% | Mondial | Long terme (≥ 4 ans) |
| Surveillance des batteries spécifique aux applications et maintenance prédictive | +0.5% | Clusters industriels d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de remplacement du parc installé de batteries plomb-acide | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Stockage d'énergie renouvelable et déploiement solaire combiné au stockage
Le stockage d'énergie renouvelable soutient le marché mondial des batteries à décharge profonde car les batteries permettent à la production solaire d'alimenter les charges après les heures d'ensoleillement. Les programmes d'électrification rurale en Asie du Sud et du Sud-Est utilisent souvent des systèmes photovoltaïques hors réseau, ce qui crée une demande de remplacement récurrente pour les banques de batteries. La Chine a ajouté 42,6 GWh de nouveau stockage d'énergie au cours du premier semestre 2025, en hausse de 27,5 % par rapport à l'année précédente, selon les données rapportées par Shoto Group issues du Ministère de l'Industrie et des Technologies de l'Information.[1] Ce déploiement élargit la demande au-delà de la sauvegarde domestique vers les systèmes connectés au réseau et commerciaux. La norme IEC 61427-2:2025 fournit un cadre de test pour les batteries de stockage d'énergie renouvelable connectées au réseau et inclut un profil de test de régulation de fréquence. La norme rend les performances documentées plus importantes dans les appels d'offres et renforce la position des fournisseurs disposant de produits de stockage testés.
Électrification des applications marines, véhicules de loisirs (VR), voiturettes de golf et manutention
L'électrification des véhicules à basse vitesse et des équipements de travail offre au marché mondial des batteries décharge profonde un flux de demande différent de celui des véhicules électriques particuliers. Les voiturettes de golf, les plates-formes de travail aérien, les équipements de nettoyage des sols et les véhicules de loisirs nécessitent des batteries qui tolèrent des décharges partielles répétées. Les produits plomb-acide restent pertinents là où les opérateurs apprécient les pratiques de charge familières et les coûts d'achat plus faibles. East Penn a introduit des produits lithium et gel Deka Ready Power pour les applications de manutention sans entretien en mars 2025.[2] Trojan Battery a lancé son pack lithium-ion 48 V 171 Ah OnePack XR pour voiturettes de golf et véhicules à basse vitesse en mars 2025, avec une autonomie annoncée allant jusqu'à 75 miles par charge.[3] Ces lancements montrent que les fournisseurs maintiennent leurs offres plomb-acide tout en étendant les options lithium pour les cycles d'utilisation exigeants.
Expansion des télécommunications, des centres de données et de l'alimentation de secours distribuée
Les réseaux de télécommunications, les installations de secours distribuées et les centres de données nécessitent des batteries capables de fournir de l'énergie en cas de défaillance du réseau. Le marché mondial des batteries à décharge profonde bénéficie de l'augmentation de la densité informatique qui accroît l'importance des performances de décharge à haute intensité. Shoto a rapporté que son activité de stockage pour centres de données d'intelligence artificielle a atteint 1 028 millions CNY, soit l'équivalent de 143 millions USD, au cours du premier semestre 2025 et est devenue sa principale source de revenus.[4] East Penn a lancé la technologie Armor Alloy pour sa gamme Deka HRC en octobre 2025 pour les applications de sauvegarde dans les centres de données hyperscale. La société a déclaré être le premier fabricant basé aux États-Unis à obtenir la certification UL 1973 pour cette gamme de produits. Ces applications favorisent les fournisseurs capables de démontrer une production constante, une sécurité et une conformité.
Avantage du cycle de vie et de l'énergie utilisable des batteries lithium-ion
Les systèmes lithium-ion soutiennent le marché mondial des batteries à décharge profonde en offrant une part utilisable plus importante de la capacité installée. Les batteries lithium-ion peuvent fournir 80 % à 100 % de profondeur de décharge utilisable, contre 50 % pour les produits plomb-acide inondés standard. Cette différence peut réduire la capacité requise pour les applications à forte utilisation et modifier les coûts totaux de possession. Narada a indiqué que les systèmes lithium fer phosphate grand format peuvent atteindre 8 000 à 15 000 cycles, contre 400 à 1 500 cycles pour les produits plomb-acide inondés dans des conditions similaires. EnerSys a fait état d'une attention soutenue portée aux gammes de produits sans entretien et à marges plus élevées dans son rapport de l'exercice 2025. L'avantage est le plus marqué dans les environnements industriels où les équipements sont utilisés fréquemment et où le remplacement des batteries interrompt les opérations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par le lithium-ion dans les applications à forte utilisation | -1.2% | Mondial, plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Coût initial élevé des systèmes à décharge profonde à base de lithium | -0.8% | Asie du Sud-Est, Afrique subsaharienne et Amérique du Sud | Moyen terme (2-4 ans) |
| Complexité de la charge, de la gestion thermique et de la sécurité | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Infrastructures de recyclage et de collecte incohérentes en dehors des marchés matures | -0.4% | Asie du Sud-Est, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par le lithium-ion dans les applications à forte utilisation
La substitution par le lithium-ion limite la demande de produits à décharge profonde conventionnels dans les applications à cycles fréquents. Les flottes de chariots élévateurs qui fonctionnent en plusieurs équipes peuvent effectuer 1 000 à 1 200 cycles de batterie par an, faisant de la durée de vie et du temps de charge des critères d'achat essentiels. Les systèmes lithium à durée de vie plus longue peuvent réduire les temps d'arrêt liés aux changements de batteries et le nombre d'unités de remplacement nécessaires. Cet effet est particulièrement pertinent pour les utilisateurs industriels et les services publics, qui représentaient ensemble près de 39 % des revenus de 2026 dans les données fournies. La Commission Électrotechnique Internationale (CEI) 62619 fixe les exigences de sécurité pour les cellules et batteries lithium secondaires industrielles. Des exigences de sécurité plus claires réduisent un obstacle à la certification qui ralentissait auparavant l'adoption dans les installations industrielles. Les fournisseurs sans produits lithium risquent de perdre des comptes à forte utilisation même lorsque la demande pour le marché mondial des batteries à décharge profonde reste positive.
Coût initial élevé des systèmes à décharge profonde à base de lithium
Le coût initial élevé reste un obstacle matériel pour les systèmes lithium dans les marchés sensibles aux prix. Un système à décharge profonde au lithium peut coûter deux à quatre fois plus qu'une banque plomb-acide équivalente au moment de l'achat. Cela affecte les installations solaires rurales en Asie du Sud et du Sud-Est, en Afrique subsaharienne et en Amérique du Sud. Les batteries plomb-acide inondées continuent donc de servir les applications où l'accessibilité financière initiale l'emporte sur les économies d'exploitation à long terme. Il en résulte une différence entre la demande en volume dans les marchés en développement et la croissance en valeur dans les marchés matures. Cela signifie également que le marché mondial des batteries à décharge profonde conservera plusieurs chimies de batteries plutôt que de passer au lithium-ion à un rythme uniforme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
la demande établie de plomb-acide coexiste avec une adoption plus rapide du lithium-ionLes batteries plomb-acide inondées détenaient 46,3 % de la part du marché mondial des batteries à décharge profonde en 2026, tandis que les batteries lithium-ion devraient progresser à un CAGR de 18,4 % jusqu'en 2032. Les produits inondés restent largement utilisés dans la sauvegarde solaire rurale, les loisirs nautiques et les applications de voiturettes de golf. Leur position installée reflète une demande de remplacement prévisible et une sensibilité au coût initial. Ces batteries peuvent tolérer des pratiques de charge imparfaites et une utilisation en état de charge partielle. Elles ne nécessitent pas non plus les systèmes de gestion de batterie requis pour les produits lithium-ion. Les formats plomb-acide étanches, y compris les batteries à tapis de verre absorbant et les batteries gel, représentent le prochain grand groupe de produits. La sauvegarde des télécommunications et les systèmes d'alimentation sans interruption favorisent ces formats car ils sont étanches et nécessitent moins d'entretien. HOPPECKE a déclaré que sa batterie à tapis de verre absorbant trak|bloc peut fournir jusqu'à 1 000 cycles à 80 % de profondeur de décharge.
La taille du marché mondial des batteries à décharge profonde pour les produits lithium-ion est soutenue par des conceptions de produits spécialisées plutôt que par un schéma de remplacement unique. Le pack 48 V de Trojan pour voiturettes de golf, la gamme lithium Deka Ready Power d'East Penn et les systèmes de traction d'EnerSys montrent comment les fournisseurs répondent à différents cas d'utilisation. East Penn indique que ses produits lithium utilisent un refroidissement actif et sont conçus pour un fonctionnement à pleine capacité à 40 °C. Narada a rapporté 8 000 à 15 000 cycles pour les formats de stockage lithium fer phosphate grand format. D'autres batteries, notamment les produits sodium-ion et nickel-cadmium, restent dans des catégories plus restreintes. Shoto a commencé la production en série d'une batterie sodium-ion pour télécommunications en avril 2025, qui, selon la société, fonctionne de -40 °C à 60 °C et dépasse 4 000 cycles. Ces produits répondent à des conditions de température difficiles pour de nombreux formats de batteries standard. Le choix de la chimie restera donc lié aux conditions du site, à l'utilisation quotidienne et aux capacités de maintenance.

Par utilisateur final :
les flottes industrielles ancrent la demande tandis que les services publics élargissent leurs achats de stockageLes utilisateurs industriels représentaient 30,6 % de la part du marché mondial des batteries à décharge profonde en 2026. Les équipements de manutention, les chariots élévateurs, les véhicules miniers et les véhicules à guidage automatique créent une demande de remplacement récurrente à l'échelle des flottes. Les opérateurs dans ces environnements comparent de plus en plus le coût d'exploitation total plutôt que de simplement comparer les prix d'achat des batteries. La durée de vie des cycles, les équipements de charge et les temps d'arrêt ont des effets directs sur la disponibilité des flottes. HOPPECKE a rapporté qu'une flotte de 10 chariots élévateurs utilisant ses batteries de traction trak|uplift pourrait nécessiter 25 % de batteries en moins et 50 % de chargeurs en moins sur la durée de vie opérationnelle. Ce type d'analyse favorise les produits offrant des performances de cycle documentées. Les achats industriels poussent également les producteurs à proposer des outils de surveillance et un support de service. Ces besoins font de la fiabilité des produits et de la compatibilité de charge des facteurs concurrentiels importants.
Les opérateurs de services publics et d'énergies renouvelables devraient croître à un CAGR de 8,3 % jusqu'en 2032. Cette partie du marché mondial des batteries à décharge profonde est étroitement liée aux investissements dans le réseau, au déploiement solaire et à la demande d'énergie stockée. Les ajouts de stockage rapportés par la Chine au cours du premier semestre 2025 montrent l'ampleur de la demande que peuvent générer les programmes nationaux de stockage. Narada a rapporté une commande de batterie semi-solide de 2,8 GWh pour des projets de stockage indépendants à Shenzhen et Shantou. Les utilisateurs résidentiels restent importants pour les systèmes solaires combinés au stockage, notamment là où le service réseau est limité. Les utilisateurs commerciaux ajoutent des capacités de sauvegarde et de réponse à la demande. La demande automobile et de transport est centrée sur les véhicules électriques à basse vitesse plutôt que sur les véhicules électriques particuliers grand public. La composition des utilisateurs finaux offre aux fournisseurs des opportunités à la fois dans les ventes de remplacement récurrentes et dans les projets de stockage plus importants.
Analyse géographique
L'Asie-Pacifique représentait 39,8 % de la part du marché mondial des batteries à décharge profonde en 2026 et devrait croître à un CAGR de 6,9 % jusqu'en 2032. Le déploiement du stockage en Chine, les programmes d'électrification rurale en Inde et la construction de réseaux de télécommunications et de centres de données en Asie du Sud-Est soutiennent la demande dans plusieurs formats de batteries. Shoto a rapporté un chiffre d'affaires de 2 246,3 millions CNY au premier semestre 2025, soit l'équivalent de 313 millions USD, en hausse de 26,2 % par rapport à l'année précédente. La société a également rapporté que le stockage pour centres de données est devenu sa principale catégorie de revenus au cours de la période. Les fournisseurs régionaux, notamment Narada, Shoto, Leoch et Vision Group, combinent la demande intérieure avec les exportations. Leur échelle soutient la compétitivité des coûts, tandis que de nouveaux produits étendent leur présence dans les centres de données et les systèmes de stockage. La batterie sodium-ion de Shoto pour les télécommunications est un exemple de produits conçus pour les climats difficiles. Les exigences de test de la norme IEC 61427-2 influencent les spécifications des appels d'offres pour les systèmes de stockage d'énergie renouvelable. La taille du marché mondial des batteries à décharge profonde dans la région est donc liée à la fois au déploiement intérieur et à la fabrication orientée vers l'exportation.
L'Amérique du Nord et l'Europe sont des marchés matures avec une évolution croissante vers les systèmes plomb-acide étanches et lithium-ion pour les applications industrielles et de sauvegarde. En Amérique du Nord, les lancements d'East Penn dans la manutention et les centres de données montrent que les performances certifiées deviennent un facteur de différenciation des produits. Stryten Energy a finalisé l'acquisition de C&D Technologies et Trojan Battery en octobre 2026, regroupant les principales marques de batteries à décharge profonde et de sauvegarde sous une seule plateforme. En Europe, le Règlement sur les batteries exige un objectif d'efficacité de recyclage de 75 % pour les batteries plomb-acide d'ici fin 2025. Le règlement introduit également des exigences de passeport de batterie pour les batteries industrielles et les batteries de véhicules électriques à partir de février 2027. La Norme Européenne (EN) 18060:2025 est une norme harmonisée soutenant le cadre réglementaire. Ces facteurs de conformité augmentent les exigences de documentation pour les fournisseurs. Ils peuvent également favoriser les entreprises qui disposent déjà de processus de certification et de recyclage établis.
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont soutenus par l'adoption du solaire, la demande croissante d'alimentation de secours et la fiabilité limitée du réseau dans certains endroits. Le Brésil, le Chili, l'Arabie saoudite et l'Afrique du Sud offrent un mélange d'opportunités dans le solaire commercial, l'industrie et l'alimentation à distance. Les batteries plomb-acide inondées restent courantes car de nombreux acheteurs privilégient un coût initial plus faible et une maintenance simple. Le coût initial élevé des systèmes lithium ralentit une adoption plus large dans les projets ruraux et hors réseau. Cela rend les ventes de remplacement importantes pour le marché mondial des batteries à décharge profonde dans ces régions. Les systèmes de collecte et de recyclage sont moins cohérents que dans les marchés matures, ce qui ajoute des risques environnementaux et liés à la chaîne d'approvisionnement. L'examen 2026 de l'Agence de Protection de l'Environnement des États-Unis souligne la nécessité de pratiques fiables de collecte des batteries pour tous les types de batteries. Les producteurs qui combinent la distribution locale avec des partenariats de recyclage peuvent améliorer la confiance des clients. Les projets solaires combinés au stockage restent une voie pour les fournisseurs de batteries lithium et plomb-acide afin de servir différents niveaux de budget.
Paysage concurrentiel
Le marché mondial des batteries à décharge profonde est modérément consolidé et comprend des producteurs établis de plomb-acide, des fournisseurs axés sur le lithium et des entreprises avec des portefeuilles couvrant les deux technologies. EnerSys, East Penn Manufacturing, GS Yuasa, Amara Raja Energy & Mobility et Stryten Energy figurent parmi les fournisseurs établis les plus importants. Les fabricants chinois, notamment Narada, Shoto, Leoch et Vision Group, disposent de larges bases de production et d'une activité d'exportation. Le schéma concurrentiel est fragmenté entre les niches d'application, même si plusieurs fournisseurs occupent de grandes positions régionales. EnerSys a rapporté un chiffre d'affaires de 3,6 milliards USD pour l'exercice 2025 et a continué à se concentrer sur les produits sans entretien et les applications de défense. Les fournisseurs cherchent à se différencier par des performances à haute intensité, une surveillance intégrée et une gestion thermique. Ils élargissent également leurs certifications pour les applications réglementées dans les centres de données, l'industrie et le stockage. Ces stratégies réduisent la dépendance à la tarification des batteries plomb-acide de base.
L'acquisition par Stryten Energy de C&D Technologies et Trojan Battery en octobre 2026 constitue un mouvement structurel majeur dans la fabrication de batteries en Amérique du Nord. La société a conservé les deux marques acquises et a ajouté une plateforme intégrée avec 18 installations aux États-Unis, au Mexique et en Chine. Le lancement Armor Alloy d'East Penn en octobre 2025 était axé sur la sauvegarde des centres de données hyperscale et la certification UL 1973. Leoch a présenté des produits de stockage d'énergie plomb-carbone et lithium à ees Europe en mai 2025. CSB a élargi sa couverture de certification UL 1973:2022 pour les produits plus petits de batteries stationnaires à régulation par soupape (VRLA) à tapis de verre absorbant (AGM) en juillet 2025. Ces actions démontrent que la certification et la spécialisation des produits sont au cœur de la concurrence. Les fabricants régionaux plus petits font face à des coûts plus élevés lorsqu'ils doivent satisfaire à plusieurs normes techniques.
Le marché mondial des batteries à décharge profonde continue d'offrir des opportunités aux fournisseurs capables de servir les sites industriels hors réseau et éloignés avec des produits adaptés aux capacités de maintenance locales. Les exigences de gestion des batteries lithium peuvent être difficiles à satisfaire dans les endroits où les réseaux de service sont limités. Les batteries plomb-acide conservent un avantage là où l'installation simple et la réparation sur le terrain sont primordiales. Dans le même temps, les produits lithium sont mieux adaptés aux systèmes à forte utilisation où la durée de vie des cycles et la vitesse de charge réduisent les interruptions opérationnelles. Amara Raja a commencé la production commerciale dans son usine de batteries tubulaires en juin 2025 et a décrit une capacité de recyclage du plomb de 50 000 tonnes métriques, avec une expansion prévue à 150 000 tonnes métriques. Ce mélange de recyclage, de production locale et de nouveaux formats de batteries illustre l'approche de portefeuille nécessaire dans l'ensemble du secteur.
Leaders du secteur des batteries à décharge profonde
-
Trojan Battery Company, LLC
-
EnerSys
-
East Penn Manufacturing Co.
-
Exide Technologies
-
GS Yuasa Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des batteries à décharge profonde Entreprises couvertes dans ce rapport
- Amara Raja Energy & Mobility Limited
- C&D Technologies, Inc.
- Crown Battery Manufacturing Company
- CSB Battery Co., Ltd.
- East Penn Manufacturing Co.
- EnerSys
- Exide Industries Limited
- Exide Technologies, LLC
- Fullriver Battery Manufacturing Co., Ltd.
- GS Yuasa Corporation
- HBL Engineering Limited
- HOPPECKE Batterien GmbH & Co. KG
- Leoch International Technology Limited
- Microtex Energy Private Limited
- Narada Power Source Co., Ltd.
- NPP Power (Shenzhen Center Power Tech Co., Ltd.)
- Shoto (Shuangdeng Group Co., Ltd.)
- Surrette Battery Company Limited
- Trojan Battery Company, LLC
- U.S. Battery Manufacturing Company
Développements industriels récents dans Marché des batteries à décharge profonde
- Octobre 2026 : Stryten Energy a finalisé l'acquisition de C&D Technologies, Inc. et Trojan Battery Company, LLC, créant l'une des plateformes de fabrication de batteries les plus complètes d'Amérique du Nord avec 18 installations aux États-Unis, au Mexique et en Chine et environ 4 800 employés. Les deux marques de produits C&D Technologies et Trojan Battery sont conservées sous Stryten Energy.
- Octobre 2025 : East Penn Manufacturing a lancé sa technologie propriétaire Armor Alloy pour la gamme Deka HRC lors de la conférence internationale 7×24 Exchange à San Antonio. La technologie cible les applications de sauvegarde dans les centres de données hyperscale et est certifiée par Underwriters Laboratories (UL) 1973.
- Octobre 2025 : Shoto Group a présenté son système lithium à immersion pour centres de données d'intelligence artificielle (AIDC) lors du Data Centre World Asia à Singapour et a signé un partenariat stratégique avec Planet Systems (Thaïlande) pour des projets de centres de données en ASEAN.
- Septembre 2025 : Exide Technologies a lancé un portefeuille restructuré de batteries pour véhicules commerciaux avec les gammes GEL PRO, EFB PRO, SHD PRO et HD PRO. La variante à décharge profonde GEL PRO permet une profondeur de décharge sûre de 90 %.
Périmètre du rapport mondial sur le marché des batteries à décharge profonde
Une batterie à décharge profonde est une batterie rechargeable conçue pour fournir une quantité constante d'énergie électrique sur une période prolongée. Elle peut être régulièrement déchargée à 50 %–80 % de sa capacité totale, ou jusqu'à 100 % pour les types lithium, sans subir de dommages.
Le marché des batteries à décharge profonde est segmenté par type de batterie, utilisateur final et géographie. Par type de batterie, le marché est segmenté en batteries plomb-acide inondées, batteries plomb-acide étanches, batteries lithium-ion et autres types de batteries. Par utilisateur final, le marché est divisé en résidentiel, commercial, industriel, services publics, opérateurs d'énergies renouvelables, et automobile et transport. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des batteries à décharge profonde dans 26 pays dans les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Batteries plomb-acide inondées |
| Batteries plomb-acide étanches |
| Batteries lithium-ion |
| Autres types de batteries |
| Résidentiel |
| Commercial |
| Industriel |
| Opérateurs de services publics et d'énergies renouvelables |
| Automobile et transport |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de batterie | Batteries plomb-acide inondées | |
| Batteries plomb-acide étanches | ||
| Batteries lithium-ion | ||
| Autres types de batteries | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Opérateurs de services publics et d'énergies renouvelables | ||
| Automobile et transport | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la demande de batteries à décharge profonde ?
Les projets solaires combinés au stockage, les équipements industriels, les réseaux de télécommunications et les centres de données augmentent la demande de batteries à décharges répétées.
Quelle est la taille du marché des batteries à décharge profonde ?
Le marché devrait passer de 4,11 milliards USD en 2027 à 5,29 milliards USD d'ici 2032, avec un CAGR de 5,18 %.
Quel type de batterie connaît la croissance la plus rapide ?
Les batteries lithium-ion devraient croître à un CAGR de 18,4 % jusqu'en 2032, soutenues par une durée de vie plus longue et une capacité utilisable plus grande.
Pourquoi les batteries plomb-acide inondées restent-elles largement utilisées ?
Elles détenaient 46,3 % de part en 2026 car elles offrent des coûts initiaux plus faibles, une charge simple et une large utilisation dans la sauvegarde solaire, les applications marines et les voiturettes de golf.
Quel utilisateur final présente la plus grande demande ?
Les utilisateurs industriels détenaient 30,6 % de part en 2026 car les chariots élévateurs, les véhicules miniers et les véhicules à guidage automatique créent une demande récurrente de flottes.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 6,9 % jusqu'en 2032, soutenue par le déploiement du stockage, l'électrification rurale et l'expansion des capacités de télécommunications et de centres de données.