
Marktgröße und Marktanteil für Tiefentladebatterien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.11 Milliarden US-Dollar |
| Marktgröße (2032) | 5.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tiefentladebatterien von Mordor Intelligence
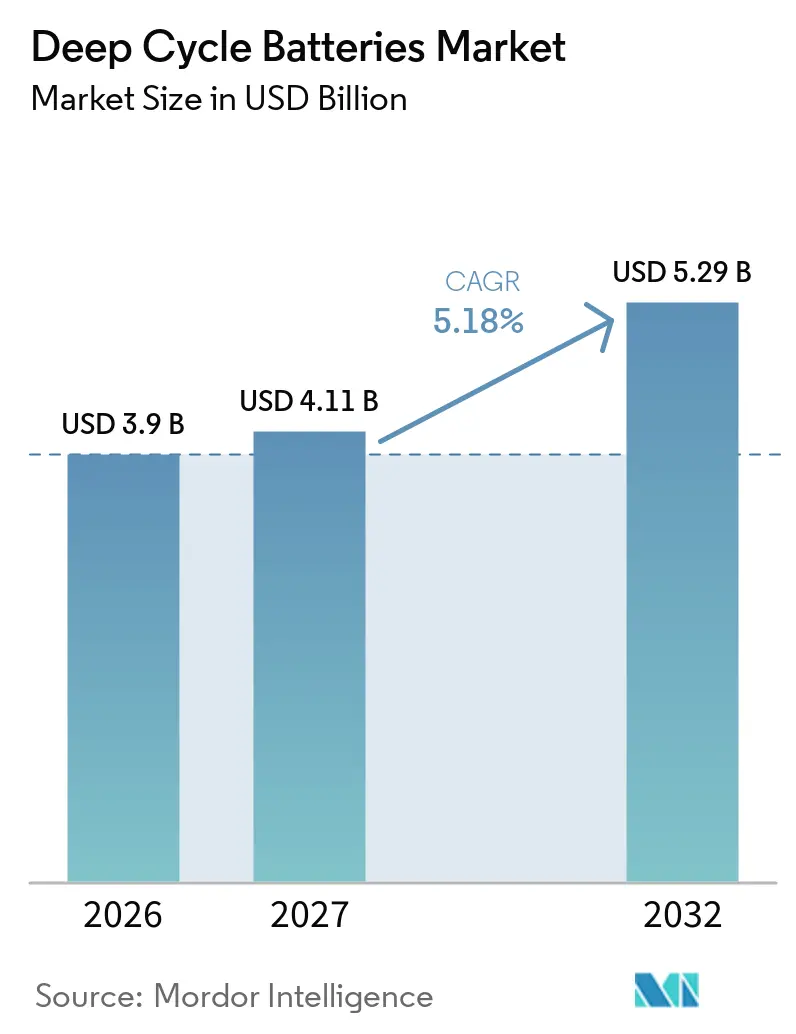
Die Marktgröße für Tiefentladebatterien wird für 2026 auf 3,9 Milliarden USD, für 2027 auf 4,11 Milliarden USD und bis 2032 auf 5,29 Milliarden USD prognostiziert, mit einem CAGR von 5,18 % von 2027 bis 2032. Der globale Markt für Tiefentladebatterien wird durch die Nachfrage nach Wiederentladungsspeichern in Solaranlagen, Materialhandhabungsgeräten, Telekommunikationsnetzen und kritischen Stromanwendungen gestützt. Blei-Säure-Batterien behalten eine große installierte Basis, da sie in Anwendungen zugänglich bleiben, die einfaches Laden und geringere Anfangsinvestitionen erfordern. Lithium-Ionen-Systeme gewinnen dort an Boden, wo hohe tägliche Nutzung, längere Lebensdauer und reduzierte Ausfallzeiten ihre höheren Anschaffungskosten rechtfertigen. Der globale Markt für Tiefentladebatterien steht auch unter Druck durch die Verfügbarkeit von Rohstoffen, Ladeanforderungen und strengere Recyclingverpflichtungen. Die Hersteller reagieren darauf, indem sie zertifizierte Produkte ausweiten, die Batterieüberwachung verbessern und sowohl Blei-Säure- als auch Lithium-basierte Formate anbieten.
Wichtigste Erkenntnisse des Berichts
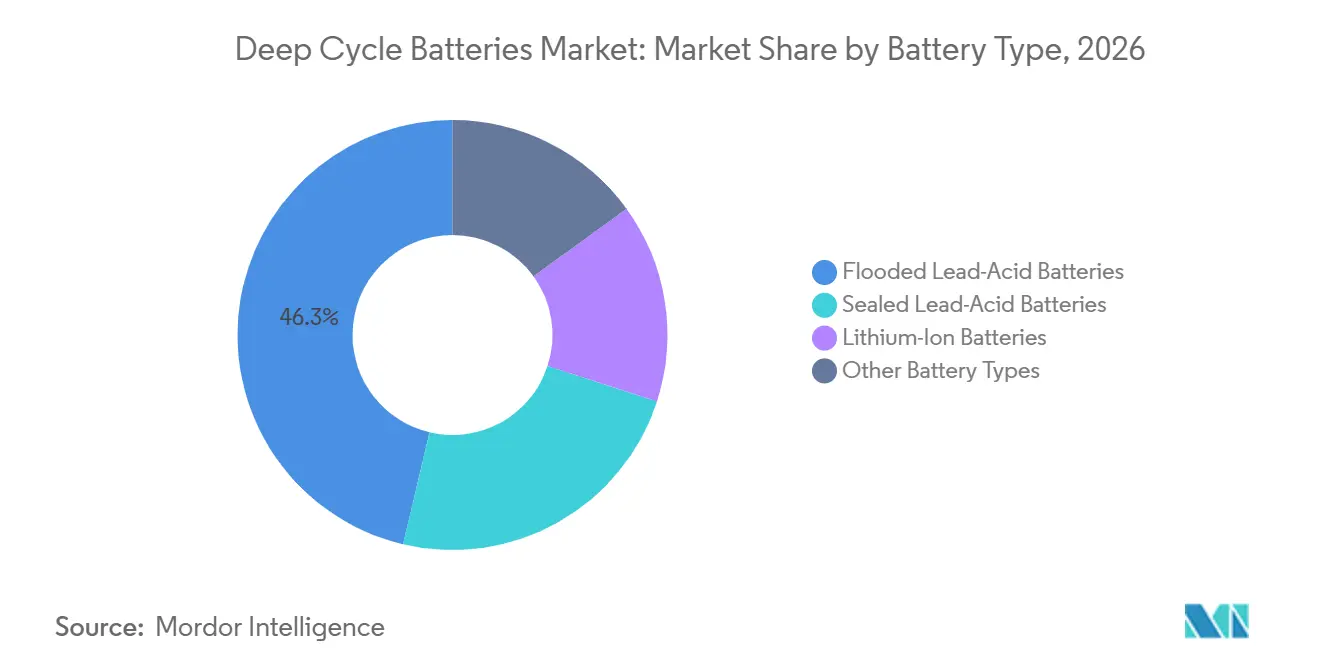
- Nach Batterietyp hielten geflutete Blei-Säure-Batterien im Jahr 2026 einen Anteil von 46,3 % am globalen Markt für Tiefentladebatterien, während Lithium-Ionen-Batterien bis 2032 voraussichtlich mit einem CAGR von 18,4 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2026 30,6 % des globalen Marktanteils für Tiefentladebatterien auf industrielle Nutzer, während Versorgungsunternehmen und Betreiber erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen werden.
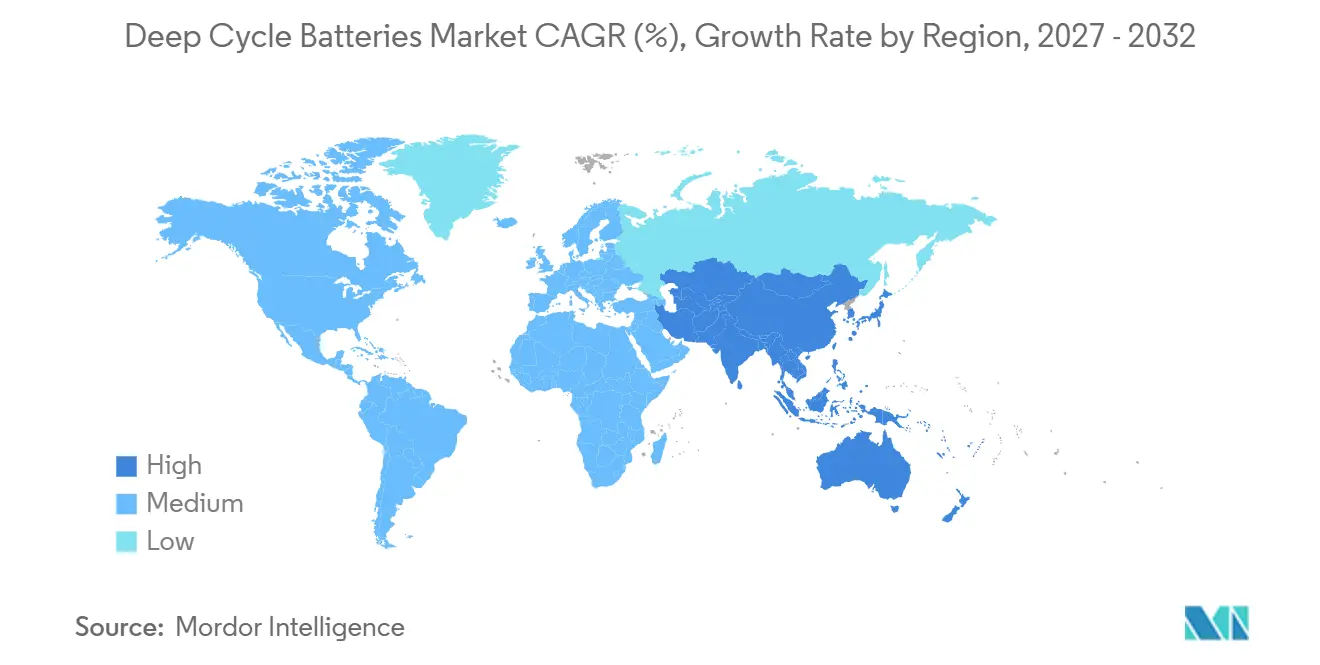
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 39,8 % des globalen Marktanteils für Tiefentladebatterien auf den Asien-Pazifik-Raum, der bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Speicherung erneuerbarer Energien und Einsatz von Solar-plus-Speicher-Lösungen | +1.4% | Global, am stärksten in Asien-Pazifik, Europa sowie dem Nahen Osten und Nordafrika | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Marine-, Wohnmobil-, Golfwagen- und Materialhandhabungsanwendungen | +0.8% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau von Telekommunikation, Rechenzentren und dezentraler Notstromversorgung | +1.0% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Lebenszyklus- und Nutzenergie-Vorteil von Lithium-Ionen-Batterien | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Anwendungsspezifische Batterieüberwachung und vorausschauende Wartung | +0.5% | Industriecluster in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ersatzbedarf aus der installierten Blei-Säure-Batteriebasis | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Speicherung erneuerbarer Energien und Einsatz von Solar-plus-Speicher-Lösungen
Die Speicherung erneuerbarer Energien stützt den globalen Markt für Tiefentladebatterien, da Batterien es ermöglichen, Solarstrom nach den Tagesstunden für Lasten bereitzustellen. Ländliche Elektrifizierungsprogramme in Süd- und Südostasien nutzen häufig netzunabhängige Photovoltaiksysteme, die einen wiederkehrenden Ersatzbedarf für Batteriebanken erzeugen. China fügte im ersten Halbjahr 2025 laut Daten, die Shoto Group aus dem Ministerium für Industrie und Informationstechnologie berichtete, 42,6 GWh neue Energiespeicher hinzu, ein Anstieg von 27,5 % gegenüber dem Vorjahr.[1] Dieser Einsatz weitet die Nachfrage über die Haushaltssicherung hinaus auf netzgekoppelte und gewerbliche Systeme aus. IEC 61427-2:2025 bietet einen Prüfrahmen für netzgekoppelte Batterien zur Speicherung erneuerbarer Energien und enthält ein Prüfprofil zur Frequenzregelung. Die Norm macht dokumentierte Leistung bei Ausschreibungen wichtiger und stärkt die Position von Lieferanten mit geprüften Speicherprodukten.
Elektrifizierung von Marine-, Wohnmobil- (RV), Golfwagen- und Materialhandhabungsanwendungen
Die Elektrifizierung von Niedriggeschwindigkeitsfahrzeugen und Arbeitsgeräten verschafft dem globalen Markt für Tiefentladebatterien einen Nachfragestrom, der sich von dem für Personen-Elektrofahrzeuge unterscheidet. Golfwagen, Arbeitsbühnen, Bodenreinigungsgeräte und Wohnmobile benötigen Batterien, die wiederholte Teilentladungen tolerieren. Blei-Säure-Produkte bleiben relevant, wo Betreiber vertraute Ladepraktiken und niedrigere Anschaffungskosten schätzen. East Penn führte im März 2025 Deka Ready Power Lithium- und Gelprodukte für wartungsfreie Materialhandhabungsanwendungen ein.[2] Trojan Battery brachte im März 2025 sein 48-V-171-Ah-OnePack-XR-Lithium-Ionen-Paket für Golfwagen und Niedriggeschwindigkeitsfahrzeuge auf den Markt, mit einer angegebenen Reichweite von bis zu 75 Meilen pro Ladung.[3] Diese Markteinführungen zeigen, dass Lieferanten Blei-Säure-Angebote beibehalten und gleichzeitig Lithium-Optionen für anspruchsvolle Einsatzzyklen erweitern.
Ausbau von Telekommunikation, Rechenzentren und dezentraler Notstromversorgung
Telekommunikationsnetze, dezentrale Notstrominstallationen und Rechenzentren benötigen Batterien, die bei Netzausfall Strom liefern können. Der globale Markt für Tiefentladebatterien profitiert davon, da hochdichtes Computing die Bedeutung von Hochraten-Entladeleistung erhöht. Shoto berichtete, dass sein Speichergeschäft für Rechenzentren mit künstlicher Intelligenz im ersten Halbjahr 2025 CNY 1.028 Millionen, entsprechend 143 Millionen USD, erreichte und zur größten Umsatzquelle wurde.[4] East Penn brachte im Oktober 2025 die Armor Alloy Technology für seine Deka-HRC-Linie für Hyperscale-Rechenzentrum-Backup-Anwendungen auf den Markt. Das Unternehmen erklärte, es sei der erste in den USA ansässige Hersteller, der die UL-1973-Zertifizierung für die Produktlinie erhalten habe. Diese Anwendungen bevorzugen Lieferanten, die konsistente Leistung, Sicherheit und Konformität nachweisen können.
Lebenszyklus- und Nutzenergie-Vorteil von Lithium-Ionen-Batterien
Lithium-Ionen-Systeme stützen den globalen Markt für Tiefentladebatterien, indem sie einen größeren nutzbaren Anteil der installierten Kapazität bieten. Lithium-Ionen-Batterien können eine nutzbare Entladetiefe von 80 % bis 100 % bereitstellen, verglichen mit 50 % bei Standard-Blei-Säure-Produkten. Dieser Unterschied kann den für Hochnutzungsanwendungen erforderlichen Kapazitätsbedarf reduzieren und die Gesamtbetriebskosten verändern. Narada erklärte, dass großformatige Lithium-Eisenphosphat-Systeme 8.000 bis 15.000 Zyklen erreichen können, verglichen mit 400 bis 1.500 Zyklen für geflutete Blei-Säure-Produkte unter ähnlichen Bedingungen. EnerSys berichtete in seinem Geschäftsjahresbericht 2025 von einem anhaltenden Fokus auf wartungsfreie und margenstarke Produktlinien. Der Vorteil ist am stärksten in industriellen Umgebungen, in denen Geräte häufig eingesetzt werden und der Batterieaustausch den Betrieb unterbricht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch Lithium-Ionen in Hochnutzungsanwendungen | -1.2% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Hohe Anfangsinvestitionen für Lithium-basierte Tiefentladesysteme | -0.8% | Südostasien, Afrika südlich der Sahara und Südamerika | Mittelfristig (2–4 Jahre) |
| Komplexität bei Laden, Wärmemanagement und Sicherheit | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Recycling- und Sammelinfrastruktur außerhalb reifer Märkte | -0.4% | Südostasien, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch Lithium-Ionen in Hochnutzungsanwendungen
Die Substitution durch Lithium-Ionen schränkt die Nachfrage nach herkömmlichen Tiefentladeprodukten in Anwendungen mit häufigem Zyklenbetrieb ein. Gabelstaplerflotten, die mehrere Schichten betreiben, können Batterien 1.000 bis 1.200 Mal pro Jahr zyklieren, was Lebensdauer und Ladezeit zu zentralen Kaufentscheidungskriterien macht. Lithium-Systeme mit längerer Zyklenlebensdauer können Ausfallzeiten beim Batteriewechsel und die Anzahl der benötigten Ersatzeinheiten reduzieren. Dieser Effekt ist besonders relevant für industrielle und Versorgungsnutzer, die zusammen im Jahr 2026 fast 39 % des Umsatzes ausmachten. Die Internationale Elektrotechnische Kommission (IEC) 62619 legt Sicherheitsanforderungen für industrielle sekundäre Lithiumzellen und -batterien fest. Klarere Sicherheitsanforderungen reduzieren ein Zertifizierungshindernis, das die Einführung in industriellen Installationen zuvor verlangsamte. Lieferanten ohne Lithiumprodukte riskieren den Verlust von Hochnutzungskonten, selbst wenn die Nachfrage nach dem breiteren globalen Markt für Tiefentladebatterien positiv bleibt.
Hohe Anfangsinvestitionen für Lithium-basierte Tiefentladesysteme
Hohe Anfangsinvestitionen bleiben eine wesentliche Hürde für Lithium-Systeme in preissensiblen Märkten. Ein Lithium-Tiefentladesystem kann zum Zeitpunkt des Kaufs zwei- bis viermal so viel kosten wie eine gleichwertige Blei-Säure-Batterie. Dies betrifft ländliche Solarinstallationen in Süd- und Südostasien, Afrika südlich der Sahara und Südamerika. Geflutete Blei-Säure-Batterien bedienen daher weiterhin Anwendungen, bei denen die anfängliche Erschwinglichkeit die langfristigen Betriebseinsparungen überwiegt. Das Ergebnis ist ein Unterschied zwischen der Volumenachfrage in Entwicklungsmärkten und dem Wertwachstum in reifen Märkten. Es bedeutet auch, dass der globale Markt für Tiefentladebatterien mehrere Batteriechemien beibehalten wird, anstatt in einem einheitlichen Tempo zu Lithium-Ionen überzugehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Etablierte Blei-Säure-Nachfrage koexistiert mit schnellerer Lithium-Ionen-EinführungGeflutete Blei-Säure-Batterien hielten im Jahr 2026 einen Anteil von 46,3 % am globalen Markt für Tiefentladebatterien, während Lithium-Ionen-Batterien bis 2032 voraussichtlich mit einem CAGR von 18,4 % wachsen werden. Geflutete Produkte werden weiterhin häufig in ländlichen Solar-Backup-, Marine-Freizeit- und Golfwagenanwendungen eingesetzt. Ihre installierte Position spiegelt vorhersehbaren Ersatzbedarf und Sensibilität gegenüber Anfangsinvestitionen wider. Diese Batterien können unvollkommene Ladepraktiken und Teilladungszustände tolerieren. Sie benötigen auch keine Batteriemanagementsysteme, die für Lithium-Ionen-Produkte erforderlich sind. Versiegelte Blei-Säure-Formate, einschließlich Absorbierter-Glasmatte- und Gel-Batterien, stellen die nächste große Produktgruppe dar. Telekommunikations-Backup und unterbrechungsfreie Stromversorgungssysteme bevorzugen diese Formate, da sie auslaufsicher sind und weniger Wartung erfordern. HOPPECKE erklärte, dass seine trak|bloc-Absorbierte-Glasmatte-Batterie bis zu 1.000 Zyklen bei 80 % Entladetiefe liefern kann.
Die globale Marktgröße für Tiefentladebatterien bei Lithium-Ionen-Produkten wird durch spezialisierte Produktdesigns und nicht durch ein einziges Ersatzmuster gestützt. Trojans 48-V-Golfwagenpaket, East Penns Deka Ready Power Lithium-Linie und EnerSys-Antriebssysteme zeigen, wie Lieferanten verschiedene Anwendungsfälle adressieren. East Penn gibt an, dass seine Lithiumprodukte aktive Kühlung verwenden und für den Vollkapazitätsbetrieb bei 40 °C ausgelegt sind. Narada berichtete von 8.000 bis 15.000 Zyklen für großformatige Lithium-Eisenphosphat-Speicherformate. Andere Batterien, einschließlich Natrium-Ionen- und Nickel-Cadmium-Produkte, verbleiben in kleineren Kategorien. Shoto begann im April 2025 mit der Massenproduktion einer Telekommunikations-Natrium-Ionen-Batterie, die nach eigenen Angaben von -40 °C bis 60 °C betrieben werden kann und 4.000 Zyklen überschreitet. Solche Produkte adressieren Temperaturbedingungen, die für viele Standard-Batterieformate schwierig sind. Die Chemieauswahl wird daher weiterhin an Standortbedingungen, tägliche Nutzung und Wartungskapazität gebunden sein.

Nach Endnutzer:
Industrielle Flotten verankern die Nachfrage, während Versorgungsunternehmen die Speicherbeschaffung ausweitenIndustrielle Nutzer machten im Jahr 2026 30,6 % des globalen Marktanteils für Tiefentladebatterien aus. Materialhandhabungsgeräte, Gabelstapler, Bergbaufahrzeuge und automatisch geführte Fahrzeuge erzeugen wiederkehrenden Ersatzbedarf auf Flottenebene. Betreiber in diesen Bereichen vergleichen zunehmend die Gesamtbetriebskosten, anstatt einfach die Batteriepreise zu vergleichen. Batteriezyklenlebensdauer, Ladegeräte und Ausfallzeiten haben direkte Auswirkungen auf die Flottenverfügbarkeit. HOPPECKE berichtete, dass eine 10-Gabelstapler-Flotte, die seine trak|uplift-Traktionsbatterien verwendet, über die Betriebslebensdauer 25 % weniger Batterien und 50 % weniger Ladegeräte benötigen könnte. Diese Art von Analyse begünstigt Produkte, die dokumentierte Zyklusleistung bieten. Die industrielle Beschaffung treibt Hersteller auch dazu an, Überwachungstools und Serviceunterstützung anzubieten. Diese Anforderungen machen Produktzuverlässigkeit und Ladekompatibilität zu wichtigen Wettbewerbsfaktoren.
Versorgungsunternehmen und Betreiber erneuerbarer Energien werden bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen. Dieser Teil des globalen Marktes für Tiefentladebatterien ist eng mit Netzinvestitionen, dem Ausbau der Solarenergie und der Nachfrage nach gespeichertem Strom verbunden. Chinas gemeldete Speicherzusätze im ersten Halbjahr 2025 zeigen das Ausmaß der Nachfrage, die aus nationalen Speicherprogrammen resultieren kann. Narada berichtete von einem 2,8-GWh-Auftrag für halbfeste Festkörperbatterien für unabhängige Speicherprojekte in Shenzhen und Shantou. Wohnnutzer bleiben wichtig für Solar-plus-Speicher-Systeme, insbesondere dort, wo der Netzdienst begrenzt ist. Gewerbliche Nutzer fügen Backup- und Lastmanagementkapazitäten hinzu. Die Nachfrage aus dem Automobil- und Transportbereich konzentriert sich auf Niedriggeschwindigkeits-Elektrofahrzeuge und nicht auf Mainstream-Personen-Elektrofahrzeuge. Der Endnutzermix bietet Lieferanten Chancen sowohl bei wiederkehrenden Ersatzverkäufen als auch bei größeren Speicherprojekten.
Geografische Analyse
Der Asien-Pazifik-Raum machte im Jahr 2026 39,8 % des globalen Marktanteils für Tiefentladebatterien aus und wird bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen. Chinas Speicherausbau, Indiens ländliche Elektrifizierungsprogramme sowie der Aufbau von Telekommunikations- und Rechenzentrumsinfrastruktur in Südostasien stützen die Nachfrage nach mehreren Batterieformaten. Shoto berichtete im ersten Halbjahr 2025 einen Umsatz von CNY 2.246,3 Millionen, entsprechend 313 Millionen USD, ein Anstieg von 26,2 % gegenüber dem Vorjahr. Das Unternehmen berichtete auch, dass Rechenzentrumsspeicher in diesem Zeitraum zur größten Umsatzkategorie wurde. Regionale Lieferanten wie Narada, Shoto, Leoch und Vision Group kombinieren Inlandsnachfrage mit Exportaktivitäten. Ihre Größe unterstützt die Kostenwettbewerbsfähigkeit, während neue Produkte ihre Präsenz in Rechenzentren und Speichersystemen ausbauen. Shotos Natrium-Ionen-Telekommunikationsbatterie ist ein Beispiel für Produkte, die für schwierige Klimabedingungen entwickelt wurden. Die Prüfanforderungen der IEC 61427-2 beeinflussen Ausschreibungsspezifikationen für Speichersysteme für erneuerbare Energien. Die globale Marktgröße für Tiefentladebatterien in der Region ist daher sowohl mit dem inländischen Einsatz als auch mit der exportorientierten Fertigung verbunden.
Nordamerika und Europa sind reife Märkte mit einer wachsenden Verlagerung hin zu versiegelten Blei-Säure- und Lithium-Ionen-Systemen für industrielle und Backup-Anwendungen. In Nordamerika zeigen East Penns Markteinführungen im Bereich Materialhandhabung und Rechenzentren, dass zertifizierte Leistung zu einem Produktdifferenzierungsmerkmal wird. Stryten Energy schloss im Oktober 2026 die Übernahme von C&D Technologies und Trojan Battery ab und brachte damit wichtige Tiefentlade- und Backup-Marken unter eine Plattform. In Europa schreibt die Batterieverordnung bis Ende 2025 ein Recyclingeffizienzziel von 75 % für Blei-Säure-Batterien vor. Die Verordnung führt auch ab Februar 2027 Batteriepassanforderungen für Industrie- und Elektrofahrzeugbatterien ein. Die Europäische Norm (EN) 18060:2025 ist eine harmonisierte Norm, die den Regulierungsrahmen unterstützt. Diese Compliance-Faktoren erhöhen die Dokumentationsanforderungen für Lieferanten. Sie können auch Unternehmen begünstigen, die bereits über etablierte Zertifizierungs- und Recyclingprozesse verfügen.
Südamerika, der Nahe Osten und Afrika werden durch die Einführung von Solarenergie, wachsende Nachfrage nach Notstromversorgung und begrenzte Netzzuverlässigkeit an ausgewählten Standorten gestützt. Brasilien, Chile, Saudi-Arabien und Südafrika bieten eine Mischung aus gewerblichen Solar-, Industrie- und Fernstromversorgungsmöglichkeiten. Geflutete Blei-Säure-Batterien bleiben verbreitet, da viele Käufer niedrigere Anfangsinvestitionen und unkomplizierte Wartung priorisieren. Die hohen Anfangsinvestitionen für Lithium-Systeme verlangsamen die breitere Einführung in ländlichen und netzunabhängigen Projekten. Dies macht Ersatzverkäufe für den globalen Markt für Tiefentladebatterien in diesen Regionen wichtig. Sammel- und Recyclingsysteme sind weniger konsistent als in reifen Märkten, was Umwelt- und Lieferkettenrisiken erhöht. Die Überprüfung der US-amerikanischen Umweltschutzbehörde aus dem Jahr 2026 unterstreicht die Notwendigkeit zuverlässiger Batteriesammlungspraktiken für alle Batterietypen. Hersteller, die lokale Distribution mit Recyclingpartnerschaften kombinieren, können das Kundenvertrauen stärken. Solar-plus-Speicher-Projekte bleiben ein Weg für Lithium- und Blei-Säure-Lieferanten, um verschiedene Budgetniveaus zu bedienen.
Wettbewerbslandschaft
Der globale Markt für Tiefentladebatterien ist mäßig konsolidiert und umfasst etablierte Blei-Säure-Hersteller, lithiumfokussierte Lieferanten und Unternehmen mit Portfolios in beiden Technologien. EnerSys, East Penn Manufacturing, GS Yuasa, Amara Raja Energy & Mobility und Stryten Energy gehören zu den größeren etablierten Lieferanten. Chinesische Hersteller wie Narada, Shoto, Leoch und Vision Group verfügen über breite Produktionsbasen und Exportaktivitäten. Das Wettbewerbsmuster ist über Anwendungsnischen fragmentiert, obwohl mehrere Lieferanten große regionale Positionen innehaben. EnerSys berichtete für das Geschäftsjahr 2025 einen Umsatz von 3,6 Milliarden USD und konzentrierte sich weiterhin auf wartungsfreie Produkte und Verteidigungsanwendungen. Lieferanten suchen Differenzierung durch Hochraten-Leistung, integrierte Überwachung und Wärmemanagement. Sie erweitern auch Zertifizierungen für regulierte Rechenzentrum-, Industrie- und Speicheranwendungen. Diese Strategien reduzieren die Abhängigkeit von Rohstoffpreisen für Blei-Säure-Batterien.
Stryten Energys Übernahme von C&D Technologies und Trojan Battery im Oktober 2026 ist ein wichtiger struktureller Schritt in der nordamerikanischen Batterieherstellung. Das Unternehmen behielt beide übernommenen Marken und fügte eine integrierte Plattform mit 18 Standorten in den USA, Mexiko und China hinzu. East Penns Armor-Alloy-Markteinführung im Oktober 2025 konzentrierte sich auf Hyperscale-Rechenzentrum-Backup und die UL-1973-Zertifizierung. Leoch präsentierte Blei-Kohlenstoff- und Lithium-Energiespeicherprodukte auf der ees Europe im Mai 2025. CSB erweiterte im Juli 2025 seine UL-1973:2022-Zertifizierungsabdeckung für kleinere stationäre ventilgeregelte Blei-Säure- (VRLA) Absorbierte-Glasmatte- (AGM) Produkte. Diese Maßnahmen zeigen, dass Zertifizierung und Produktspezialisierung zentral für den Wettbewerb sind. Kleinere regionale Hersteller stehen vor höheren Kosten, wenn sie mehrere technische Normen erfüllen müssen.
Der globale Markt für Tiefentladebatterien bietet weiterhin Raum für Lieferanten, die netzunabhängige und abgelegene Industriestandorte mit Produkten bedienen können, die auf lokale Wartungskapazitäten zugeschnitten sind. Lithium-Batteriemanagementsysteme können an Standorten schwierig zu unterstützen sein, wo Servicenetzwerke begrenzt sind. Blei-Säure-Batterien behalten einen Vorteil, wo einfache Installation und Feldreparatur am wichtigsten sind. Gleichzeitig sind Lithiumprodukte besser für Hochnutzungssysteme geeignet, bei denen Zyklenlebensdauer und Ladegeschwindigkeit Betriebsunterbrechungen reduzieren. Amara Raja begann im Juni 2025 mit der kommerziellen Produktion in seiner Röhrenbatteriefabrik und beschrieb eine Bleirecyclingkapazität von 50.000 Tonnen, mit geplanter Erweiterung auf 150.000 Tonnen. Diese Mischung aus Recycling, lokaler Produktion und neuen Batterieformaten veranschaulicht den Portfolioansatz, der im gesamten Sektor erforderlich ist.
Marktführer der Tiefentladebatterien-Branche
-
Trojan Battery Company, LLC
-
EnerSys
-
East Penn Manufacturing Co.
-
Exide Technologies
-
GS Yuasa Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Tiefentladebatterien Unternehmen in diesem Bericht
- Amara Raja Energy & Mobility Limited
- C&D Technologies, Inc.
- Crown Battery Manufacturing Company
- CSB Battery Co., Ltd.
- East Penn Manufacturing Co.
- EnerSys
- Exide Industries Limited
- Exide Technologies, LLC
- Fullriver Battery Manufacturing Co., Ltd.
- GS Yuasa Corporation
- HBL Engineering Limited
- HOPPECKE Batterien GmbH & Co. KG
- Leoch International Technology Limited
- Microtex Energy Private Limited
- Narada Power Source Co., Ltd.
- NPP Power (Shenzhen Center Power Tech Co., Ltd.)
- Shoto (Shuangdeng Group Co., Ltd.)
- Surrette Battery Company Limited
- Trojan Battery Company, LLC
- U.S. Battery Manufacturing Company
Neueste Industrielle Entwicklungen in Markt für Tiefentladebatterien
- Oktober 2026: Stryten Energy schloss die Übernahme von C&D Technologies, Inc. und Trojan Battery Company, LLC ab und schuf damit eine der umfassendsten Batterieherstellungsplattformen Nordamerikas mit 18 Standorten in den USA, Mexiko und China sowie rund 4.800 Mitarbeitern. Sowohl die Produktmarken C&D Technologies als auch Trojan Battery werden unter Stryten Energy weitergeführt.
- Oktober 2025: East Penn Manufacturing stellte seine proprietäre Armor Alloy Technology für die Deka-HRC-Linie auf der 7×24 International Exchange Conference in San Antonio vor. Die Technologie zielt auf Hyperscale-Rechenzentrum-Backup-Anwendungen ab und ist nach Underwriters Laboratories (UL) 1973 zertifiziert.
- Oktober 2025: Shoto Group debütierte sein KI-Rechenzentrum (AIDC) Immersions-Lithium-System auf der Data Centre World Asia in Singapur und unterzeichnete eine strategische Partnerschaft mit Thailands Planet Systems für ASEAN-Rechenzentrum-Projekte.
- September 2025: Exide Technologies brachte ein neu strukturiertes Nutzfahrzeugbatterie-Portfolio mit den Baureihen GEL PRO, EFB PRO, SHD PRO und HD PRO auf den Markt. Die GEL-PRO-Tiefentladevariante ermöglicht eine sichere Entladetiefe von 90 %.
Berichtsumfang des globalen Marktes für Tiefentladebatterien
Eine Tiefentladebatterie ist eine wiederaufladbare Batterie, die über einen längeren Zeitraum eine gleichmäßige Menge elektrischer Energie liefert. Sie kann regelmäßig auf 50 %–80 % ihrer Gesamtkapazität entladen werden, oder bis zu 100 % bei Lithium-Typen, ohne Schäden zu erleiden.
Der Markt für Tiefentladebatterien ist nach Batterietyp, Endnutzer und Geografie segmentiert. Nach Batterietyp ist der Markt in geflutete Blei-Säure-Batterien, versiegelte Blei-Säure-Batterien, Lithium-Ionen-Batterien und sonstige Batterietypen segmentiert. Nach Endnutzer ist der Markt in Wohnbereich, Gewerbe, Industrie, Versorgungsunternehmen, Betreiber erneuerbarer Energien sowie Automobil und Transport unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Tiefentladebatterien in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgrößen und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Geflutete Blei-Säure-Batterien |
| Versiegelte Blei-Säure-Batterien |
| Lithium-Ionen-Batterien |
| Sonstige Batterietypen |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Versorgungsunternehmen und Betreiber erneuerbarer Energien |
| Automobil und Transport |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Batterietyp | Geflutete Blei-Säure-Batterien | |
| Versiegelte Blei-Säure-Batterien | ||
| Lithium-Ionen-Batterien | ||
| Sonstige Batterietypen | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Versorgungsunternehmen und Betreiber erneuerbarer Energien | ||
| Automobil und Transport | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Tiefentladebatterien an?
Solar-plus-Speicher-Projekte, Industrieanlagen, Telekommunikationsnetze und Rechenzentren erhöhen die Nachfrage nach Batterien mit Wiederentladungsfähigkeit.
Wie groß ist der Markt für Tiefentladebatterien?
Der Markt wird voraussichtlich von 4,11 Milliarden USD im Jahr 2027 auf 5,29 Milliarden USD bis 2032 bei einem CAGR von 5,18 % wachsen.
Welcher Batterietyp wächst am schnellsten?
Lithium-Ionen-Batterien werden bis 2032 voraussichtlich mit einem CAGR von 18,4 % wachsen, gestützt durch längere Zyklenlebensdauer und größere nutzbare Kapazität.
Warum bleiben geflutete Blei-Säure-Batterien weit verbreitet?
Sie hielten im Jahr 2026 einen Anteil von 46,3 %, da sie niedrigere Anfangsinvestitionen, einfaches Laden und breite Verwendung in Solar-Backup-, Marine- und Golfwagenanwendungen bieten.
Welcher Endnutzer hat die größte Nachfrage?
Industrielle Nutzer hielten im Jahr 2026 einen Anteil von 30,6 %, da Gabelstapler, Bergbaufahrzeuge und automatisch geführte Fahrzeuge wiederkehrenden Flottenbedarf erzeugen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen, gestützt durch Speicherausbau, ländliche Elektrifizierung sowie den Ausbau von Telekommunikations- und Rechenzentrumskapazitäten.