
デブリローダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 220.17 百万米ドル |
| 市場規模 (2032) | 275.82 百万米ドル |
| 成長率 (2027 - 2032) | 4.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデブリローダー市場分析
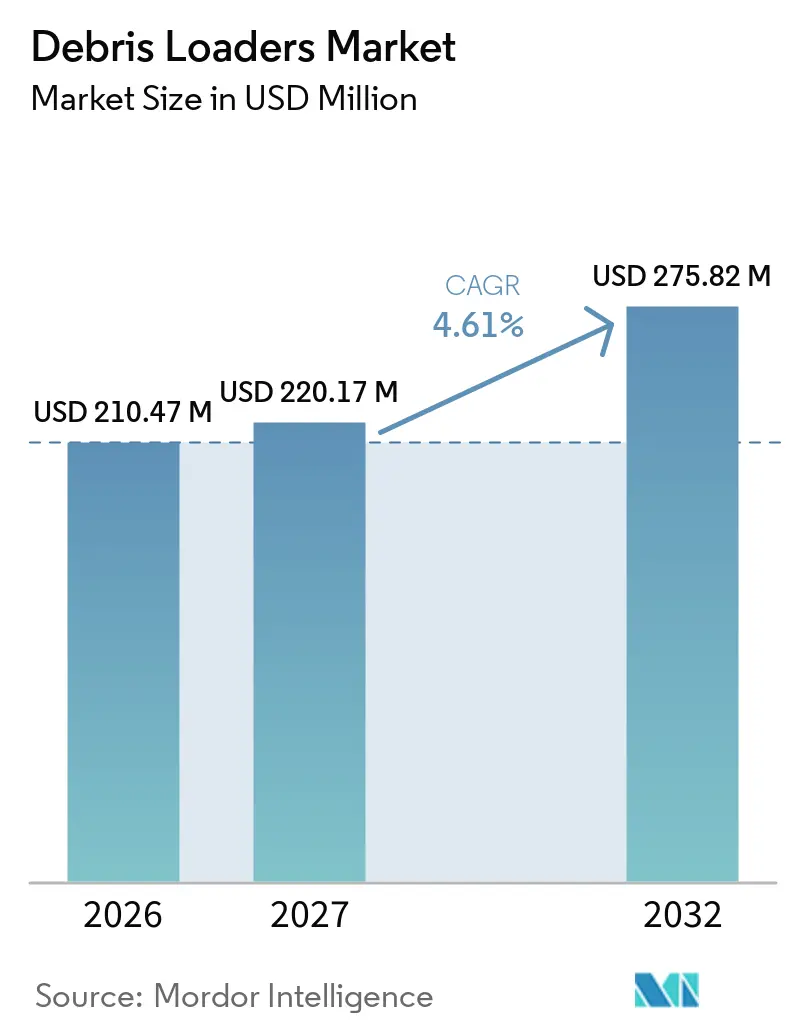
デブリローダー市場規模は2026年に2億1,047万米ドルと評価され、2027年の2億2,017万米ドルから2032年には2億7,582万米ドルに成長し、2027年から2032年の期間においてCAGR 4.61%で推移すると予測されています。需要は、自治体の落ち葉収集、公共事業の人員不足、および少ない作業員で季節的なルートを完了する必要性と結びついています。2025年11月に引用された労働統計局のデータによると、教育を除く州・地方政府において、約57万件の求人に対して15万6,000件の採用があり、3.7対1の比率を示していますワークフロー自動化による公共部門の人員不足危機の解決、 CareersInGovernment、www.careersingovernment.com">[1]。この比率は民間部門の2倍以上であり、必須サービスの人員確保における持続的な困難を示しています。これにより、単一オペレーター収集システムは公共事業管理者にとってより価値が高まり、機器の更新決定を後押しします。デブリローダー市場はまた、嵐への対応作業、有機廃棄物の分別プログラム、および季節的な作業に対応できる適応性の高い機器の需要からも恩恵を受けています。
レポートの主要ポイント
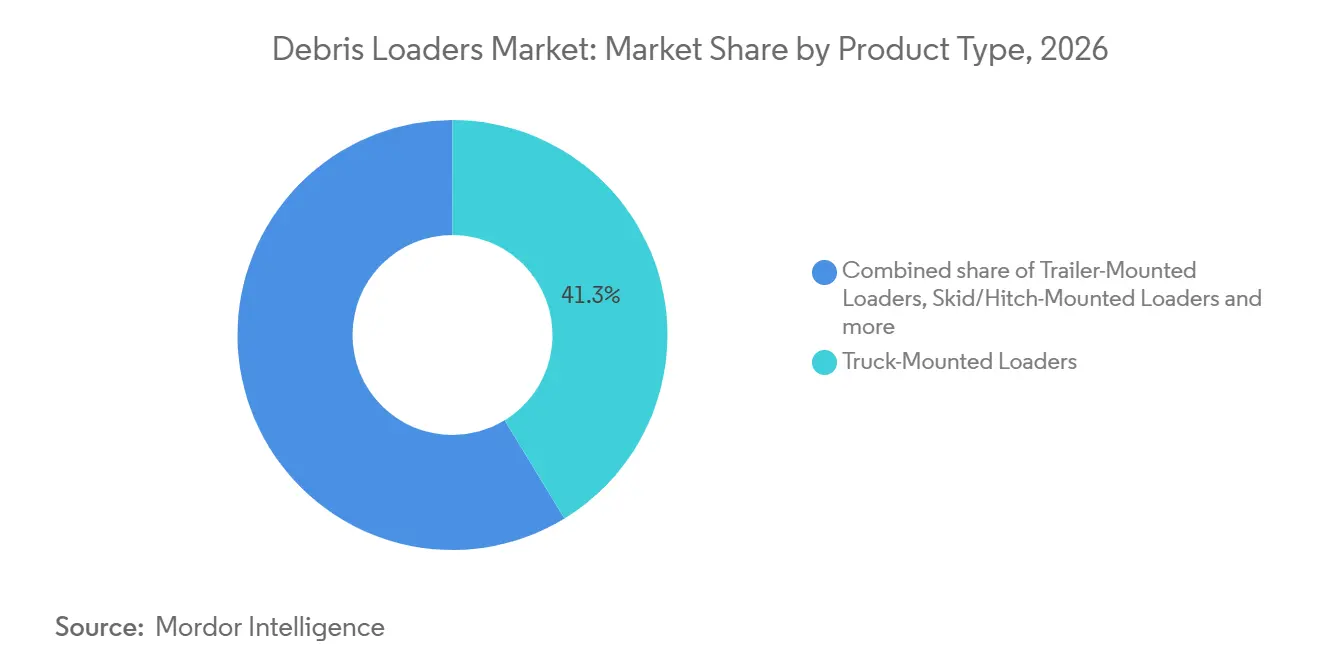
- 製品タイプ別では、トラック搭載型ローダーが2026年に41.27%のシェアを占め、スキッド/ヒッチ搭載型ローダーは2032年にかけてCAGR 5.47%で成長すると予測されています。
- 収集メカニズム別では、バキューム/吸引式ローダーが2026年に72.36%のシェアを占め、ナックルブーム/グラップルローダーは2032年にかけてCAGR 5.63%で成長すると予測されています。
- 動力源別では、エンジン駆動ユニットが2026年に68.42%のシェアを占め、電動・バッテリーユニットは2032年にかけてCAGR 11.36%で成長すると予測されています。
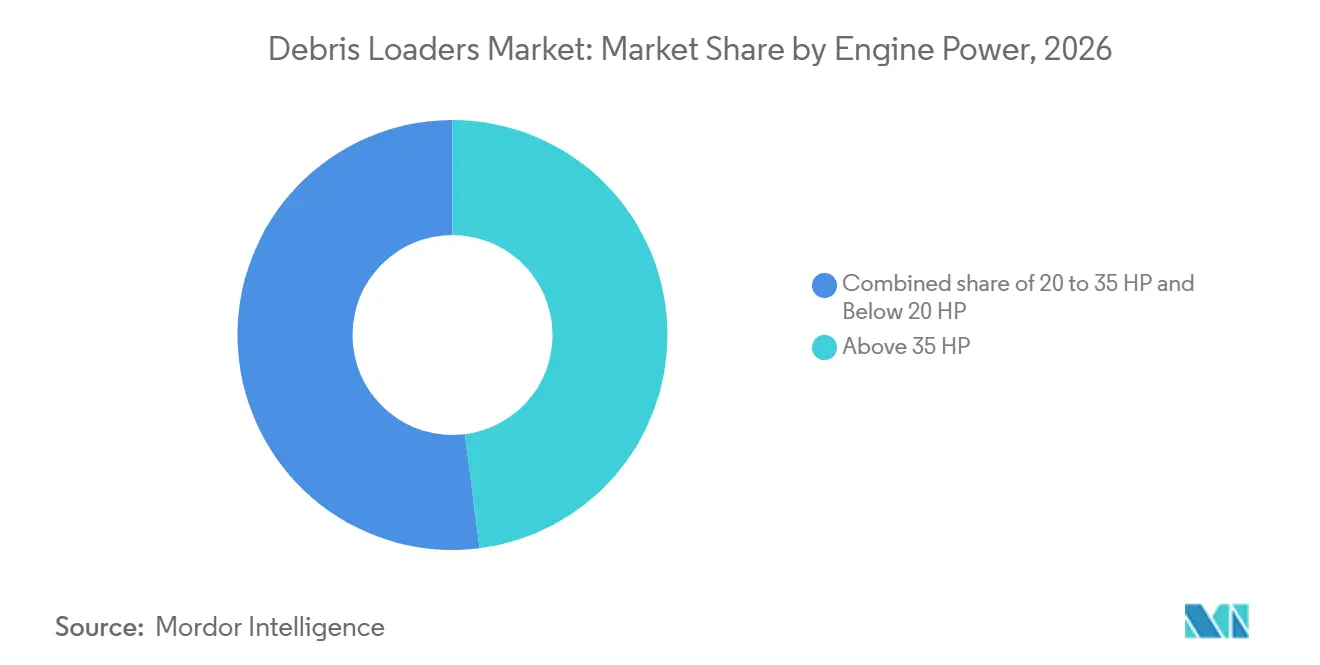
- エンジン出力別では、35HP超のローダーが2026年に48.00%のシェアを占め、20HP未満のローダーは2032年にかけてCAGR 5.29%で成長すると予測されています。
- エンドユーザー別では、自治体および公共事業部門が2026年に52.37%のシェアを占め、嵐・災害後の清掃請負業者は2032年にかけてCAGR 6.17%で成長すると予測されています。
- 地域別では、北米が2026年に46.28%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 6.04%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自治体の落ち葉収集の機械化と労働力不足 | +1.8% | 北米、欧州 | 短期(2年以内) |
| 嵐・災害時のデブリ対応要件 | +1.2% | 北米、アジア太平洋、中東・アフリカ | 中期(2~4年) |
| 有機廃棄物の分別と落ち葉マルチングプログラム | +0.8% | 北米、欧州 | 中期(2~4年) |
| 商業用造園・グラウンドメンテナンスの拡大 | +0.6% | グローバル | 長期(4年以上) |
| マルチマウント構成によるピークシーズンの車両フレキシビリティ | +0.4% | 北米、欧州 | 中期(2~4年) |
| より迅速な路肩落ち葉収集に対するサービスレベルへの期待 | +0.3% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
自治体の落ち葉収集の機械化と労働力不足
労働力の確保は、自治体が落ち葉収集を機械化する持続的な理由となっています。デブリローダー市場は、かつて大規模な作業員を必要としていた収集作業を単一のオペレーターが管理できるようにする機器によって支えられています。自治体の雇用は2020年3月から2022年3月の間に30万人以上減少し、公共サービスに利用可能な労働力プールが縮小しました自治体労働力の人員不足、 全米都市連盟、www.nlc.org">[2]。トラック搭載型バキュームシステムは、公共事業チームが少ない作業員で落ち葉を収集し、特殊免許を持つドライバーへの依存を減らすのに役立ちます。これにより更新計画が変わります。なぜなら、労働コストの削減がローダーの初期費用よりも重視される場合があるからです。
嵐・災害時のデブリ対応要件
嵐への対応を行う請負業者は、通常の車両の一部として特殊な収集機器をますます維持するようになっています。FEMAはデブリ除去をカテゴリーAの作業に分類し、公共支援プログラムを通じて植生および混合災害デブリの除去を支援しています[3]。この枠組みにより、請負業者は対応開始時に展開できる専用機器を維持することが促されます。ナックルブームおよびグラップル機器は、地上作業員を荷物の近くに配置することなく、大型の木質材料や混合デブリを処理できます。したがって、デブリローダー市場は、熱帯性暴風雨やその他の激しい気象現象にさらされる地域において、落ち葉シーズン以外にも需要があります。請負業者はまた、自治体のルート、集積場所、および制約のある道路用地の間を迅速に移動できる機械を重視します。
有機廃棄物の分別と落ち葉マルチングプログラム
有機廃棄物に関する規制により、庭の廃棄物の個別収集と処理の重要性が高まっています。カリフォルニア州は、州全体のプログラムの下で、住民および事業者に有機廃棄物収集サービスを提供することを管轄区域に義務付けています。デブリローダー市場は、自治体プログラムが処理前に落ち葉やその他の植物材料を収集する信頼性の高い方法を必要とする場合に、この要件から恩恵を受けます。落ち葉マルチング作業は、輸送前に材料の体積を減らすインペラーシステムを好みます。輸送回数を減らすことで、自治体は季節的な作業負荷を管理し、堆肥化施設の利用を改善できます。他の州における同様の分別アプローチは、庭の廃棄物ルートに対応する機器の運用事例を拡大しています。
商業用造園・グラウンドメンテナンスの拡大
商業用グラウンドメンテナンス作業は、季節的な清掃を迅速化する機器への継続的な需要を支えています。造園車両は、同じ落ち葉シーズン中に複数の現場をカバーする必要があることが多いです。トレーラー搭載型およびスキッド/ヒッチ搭載型の機械により、請負業者は各ユニットに専用シャシーを購入する代わりに、利用可能な牽引車両にローダーを割り当てることができます。この柔軟性は、異なるサイズのルートにわたって機器の使用を改善するため、デブリローダー市場を支えます。マルチマウント構成はまた、日中に需要が変化した際に、請負業者が作業員間で機器を移動させるのにも役立ちます。その結果、購入決定は労働生産性、輸送の柔軟性、および最も収集量が多い週以外でも機器を稼働させ続ける能力によって形成されます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い取得コストとライフサイクルメンテナンスコスト | -1.2% | グローバル | 長期(4年以上) |
| 排気ガス、騒音、および地域の操業規制 | -0.8% | 北米、欧州 | 中期(2~4年) |
| 短い季節的稼働率と車両保管の制約 | -0.5% | 北米、欧州(温帯地域) | 長期(4年以上) |
| 湿った汚染デブリと詰まりによるダウンタイム | -0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い取得コストとライフサイクルメンテナンスコスト
高い購入価格は、小規模な自治体や地域の請負業者の車両更新を遅らせる可能性があります。デブリローダーは多くの場合、収集ボディ、シャシー統合、および補助的なメンテナンス能力への投資を必要とします。インペラーブレード、ハウジングライナー、吸入ホースなどの消耗部品は、機器の使用期間にわたって継続的なコストを追加します。したがって、デブリローダー市場は、より小さな単位で購入される機器カテゴリーよりも、地域の予算タイミングの影響を受けやすいです。季節的な使用は、自治体が多目的シャシー戦略を持たない場合、資本投資の根拠を難しくする可能性があります。排気ガス規制に準拠したディーゼル機器のコストも、より厳格なエンジン規制の下で操業しなければならない購入者にとって参入障壁を高めます。
排気ガス、騒音、および地域の操業規制
排気ガスおよび騒音要件は、購入者が使用する動力システムを再検討しなければならない場合に購入を遅らせる可能性があります。カリフォルニア州の小型オフロードエンジン規制は、ほとんどの新しい小型オフロードエンジンに対して2024年モデルイヤーからゼロエミッションを義務付け、ポータブル発電機は2028年モデルイヤーから適用されます[4]。これらの要件は小型ガソリン動力機器に影響を与え、規制対象用途において電動代替品をより関連性の高いものにします。デブリローダー市場はまた、早朝作業や機器騒音に関する地域の規制も考慮しなければなりません。欧州の非道路用機械要件は、調達計画において準拠したエンジン選択の必要性を同様に生み出します。電動システムが好みの稼働サイクルにまだ対応していない場合、または準拠したディーゼル機器のコストが高い場合、小規模な事業者は困難な移行に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トラック搭載型プラットフォームが優勢、ヒッチ構成が加速トラック搭載型ローダーは2026年のデブリローダー市場において41.27%のシェアを占めました。その地位は、キャビン内ブーム制御と効率的なルートカバレッジを備えた高容量収集システムに対する自治体の需要を反映しています。これらのプラットフォームは、計画された路肩プログラム向けに専用機器を必要とする公共事業車両に適しています。また、季節的な作業員の採用が困難な場合に重要な、単一オペレーターをサポートすることもできます。トレーラー搭載型機器は、専用シャシーの代替を求める購入者にサービスを提供します。歩行型および自走式ユニットは、大型車両が現場に入れないアクセス制限がある場所で引き続き関連性があります。
スキッド/ヒッチ搭載型ローダーは2032年にかけてCAGR 5.47%で成長すると予測されています。請負業者はこれらのユニットをトラック間で移動させることができ、複数の作業にわたって単一のローダーを使用するのに役立ちます。この構成により、各収集システムを1台の専用車両と組み合わせる必要性を減らすことができます。これにより、短いが集中的な収集シーズンに直面する商業用造園車両にとって有用な構成となります。デブリローダー市場における製品開発も、トラックが別の役割に必要な場合に取り外せる機器を重視しています。フックリフトシステムは、自治体のシャシーが年間を通じて異なる作業を担えるようにすることで、このアプローチを支援します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
収集メカニズム別:
バキュームセグメントが定着、グラップルローダーが台頭バキューム/吸引式ローダーは2026年のデブリローダー市場において72.36%のシェアを占めました。その広範な使用は、落ち葉ルートにおける高気流収集に対する確立された自治体の好みに従っています。インペラーベースのシステムは、廃棄または処理場所に輸送される前に、ルーズな材料を収集してその体積を減らすことができます。これにより、路肩に大量の落ち葉が集まる場合に、より効率的なルートが実現します。バキューム機器はまた、材料が比較的軽くて均一な日常的なグラウンドメンテナンス用途にも適しています。スイーパーやその他の特殊コレクター構成は、体積よりも表面精度が重要な現場で引き続き使用されます。
ナックルブーム/グラップルローダーは2032年にかけてCAGR 5.63%で成長すると予測されています。その魅力は、デブリが通常の落ち葉材料よりも大きく、重く、多様な嵐への対応作業において最も強いです。グラップルは、吸引ベースのシステムには不適切な木質デブリや建設残材を処理できます。デブリローダー市場は、気象回復作業が追加の地上処理なしに操業できる機器を必要とするため、この能力から恩恵を受けます。自治体の緊急計画および請負業者の車両は、道路用地や一時的な集積場所の材料にグラップルシステムを使用できます。この機器はまた、イベント後に樹木デブリを迅速に積み込む必要がある場合にも有用です。
動力源別:
エンジン駆動セグメントが優勢、電動プラットフォームが最速成長エンジン駆動ユニットは2026年のデブリローダー市場において68.42%のシェアを占めました。ガソリンおよびディーゼルシステムは、長い作業日をサポートし、車両メンテナンスチームに馴染みがあるため、確立された地位を維持しています。これらは、機器が長時間シフトで稼働する可能性がある秋のピーク期間に特に適しています。PTOおよび油圧システムも、ベース車両としてトラクターをすでに使用している自治体グラウンド車両において引き続き関連性があります。この機器フォーマットは、トラクターベースのメンテナンス機器を好む欧州の操業慣行に適合できます。既存のサプライチェーンとサービスへの親しみは、デブリローダー市場においてエンジン駆動機器を引き続き支えています。
電動・バッテリーユニットは2032年にかけてCAGR 11.36%で成長すると予測されています。その採用は、排気ガス規制、静粛な操業の必要性、およびゼロエミッション車両オプションへの自治体の関心と結びついています。カリフォルニア州の対象小型オフロードエンジンに対するゼロエミッション基準は、影響を受ける用途において電動への移行をより重要にしています。電動プラットフォームは、機器騒音が調達上の懸念となる都市部のルートで特に有用です。購入者は、車両構成を変更する前に、稼働時間、充電の手配、および季節的な稼働率を依然として評価します。メーカーは、選択されたコンパクト機器用途において完全な作業シフトをサポートするように設計されたバッテリーシステムを提供することで対応していす。
エンジン出力別:
35HP超ブラケットが先導、20HP未満が成長35HP超のローダーは2026年のデブリローダー市場において48.00%のシェアを占めました。この範囲は、気流とスループットがルートをどれだけ迅速に完了できるかを決定する路肩落ち葉ルートで自治体が使用するトラック搭載型および高容量トレーラー搭載型システムをカバーします。公共事業車両は、大規模な季節的量および嵐関連のデブリにこれらのユニットを好みます。20~35HPカテゴリーは36.00%のシェアを占め、請負業者車両が使用する多くのトレーラー搭載型およびスキッド搭載型機械にサービスを提供しています。重い自治体システムで使用される大型シャシーを必要とせずに、一般的な収集ルートに十分な出力を提供します。その地位は、スループット、機動性、および運用コストのバランスを反映しています。
20HP未満のローダーは2032年にかけてCAGR 5.29%で成長すると予測されています。この範囲は、小規模な現場、住宅サービス請負業者、ゴルフ施設、および機関キャンパスに関連しています。コンパクトな電動機器は、騒音や地域の排気ガスが最大気流よりも重要な場合があるため、これらの用途でより目立つようになっています。デブリローダー市場は、制限されたアクセスや短い収集ルートに適した機器を必要とする購入者から恩恵を受けることができます。これらの事業者は、輸送が容易で保管が簡単な機器を優先する場合があります。成長見通しはまた、小型火花点火機器に対する規制上の注目を反映しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
自治体需要が基盤、嵐対応請負業者が最速成長自治体および公共事業部門は2026年のデブリローダー市場において52.37%のシェアを占めました。その需要は、定期的な落ち葉収集、道路メンテナンス、公共施設の維持管理、および計画的な更新プログラムと結びついています。これらの購入者は多くの場合、収集能力と一貫したルートパフォーマンスを組み合わせた機器を必要とします。予算サイクルは車両更新を平準化できますが、地方資金が制約されている場合は購入を遅らせることもあります。自治体チームは、手作業による熊手作業を減らし、ルートに必要な作業員数を制限するシステムを重視します。このエンドユーザーグループは、収集作業の季節的な性質にもかかわらず、デブリローダー産業に安定した需要基盤を提供します。
嵐・災害後の清掃請負業者は2032年にかけてCAGR 6.17%で成長すると予測されています。その作業は、激しい気象後に植生および混合デブリを除去する必要性によって推進されます。請負業者は、変化する現場条件に対応し、対応ゾーン間を移動できる機械を必要とします。これにより、グラップル機器、耐久性のあるトラック搭載型プラットフォーム、および迅速に展開できる機械が好まれます。デブリローダー市場は、頻繁な嵐回復活動がある場所でより強い需要を見込む可能性があります。
地域分析
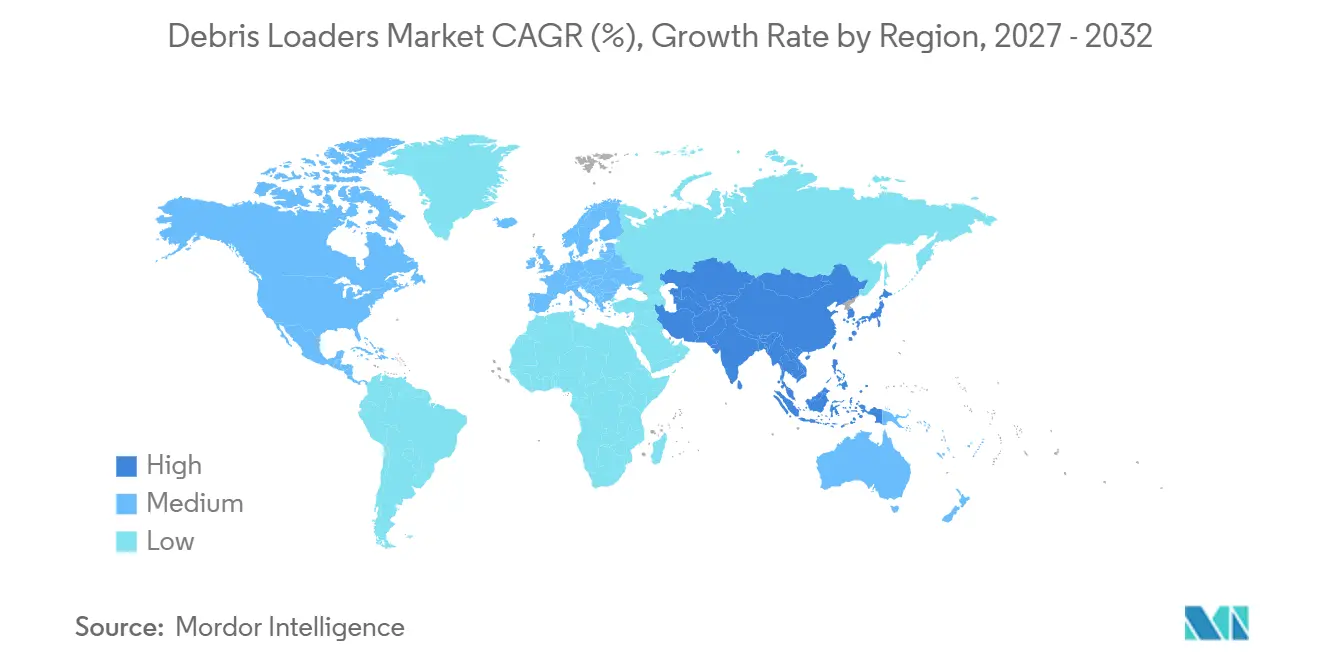
北米は2026年のブリローダー市場において46.28%のシェアを占めました。米国北東部および中西部における成熟した自治体の路肩落ち葉収集プログラムが、この地域の先導的な地位を支えています。これらの地域の公共事業部門は、特殊な機器、予測可能なルート計画、および信頼性の高いメンテナンスサポートを必要とする季節的な収集スケジュールを維持しています。メキシコ湾岸および南東部諸州の嵐対応請負業者は、大型デブリ処理機器に対する別の需要基盤を生み出しています。カナダとメキシコは、公共清潔プログラムと季節的な植生収集ニーズを持つ都市自治体を通じて需要を追加しています。
欧州は、事業者が機器を更新し、複数のグラウンドメンテナンス作業を実行できる機械を求めているため、緩やかな成長見通しを持っています。欧州のデブリローダー市場は、機器選択に影響を与え、準拠した動力システム、実用的なサービスサポート、および静粛な操業をより重視させる非道路用エンジン要件によって形成されています。ドイツ、フランス、英国には確立された自治体車両があり、ベネルクスおよび北欧の事業者はトラクターベースの機器を一般的に使用しています。PTO駆動バキュームコレクターは、公共グラウンドメンテナンスにすでに使用されている機械と連携できるため、このモデルに適しています。この地域の購入者はまた、特殊機器に資本を投入する前に、シャシーまたはコレクターボディからより長い年間使用を求めています。
アジア太平洋地域は2032年にかけてCAGR 6.04%で成長すると予測されています。アジア太平洋のデブリローダー市場は、中国と日本における自治体衛生の近代化、韓国および東南アジアにおける商業用造園活動、ならびにインド沿岸部およびフィリピンにおける災害後の作業から恩恵を受けています。地域のメーカーは、北米で一般的なトラック中心の設計とは異なる電動落ち葉バキュームプラットフォームを開発しています。日本とオーストラリアにはより成熟した自治体プログラムがあり、南米、中東、アフリカは予算の制約、断続的な調達、および特殊機械の狭いサービスネットワークに直面しています。自治体の資金調達とディーラーカバレッジの違いは、これらの市場全体での機器採用を引き続き形成するでしょう。
競合環境
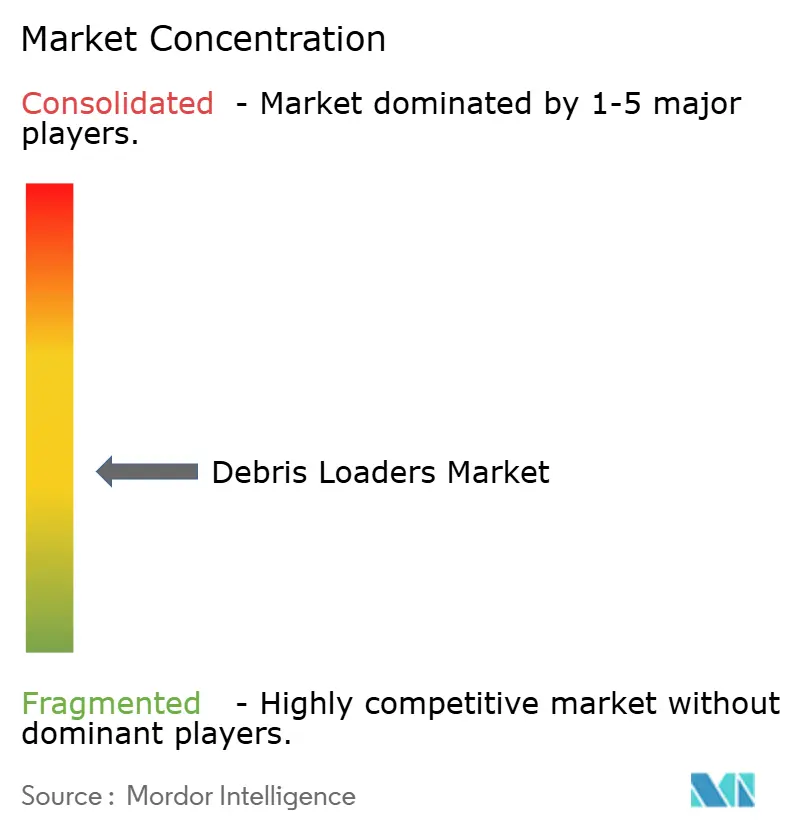
デブリローダー市場は中程度に集中しています。The Toro Company、Billy Goatを通じたBriggs & Stratton、Little Wonderを通じたSchiller Grounds Care、Old Dominion Brush Company、およびTarcoが主要サプライヤーの中に含まれます。これらの合計的な地位は、少数のメーカーグループに価格設定や規制の方向性に対する支配権を与えるものではありません。地域および国際的な生産者は、地域のマウント設定、動力の選択、ディーラー関係、および特殊な用途に引き続き対応しています。この構造により、購入者は特定のシャシー構成や収集方法を必要とする場合に複数の選択肢を持てます。
サプライヤーは2つの主要な製品パスを追っています。一部は規制市場へのアクセスのために排気ガス規制への準拠と電動能を改善しています。その他は、事業者が複数のシーズンにわたって機器を使用し、落ち葉収集以外のアイドル時間を減らすのに役立つ構成可能なシステムを開発しています。Billy Goatは2026年10月に商業用請負業者車両向けのトレーラー搭載型オプションとしてLeaf Dragon-Xを発表し、Old Dominion Brushは自治体および請負業者用途向けに単一エンジンコレクタートラックシステムとECO-MODEテクノロジーを開発しました。これらの動きは、サプライヤーが1つの製品フォーマットに依存することなく、燃料使用、ルート生産性、静粛な操業、および柔軟性のバランスをどのように取っているかを示しています。
TRILO、Votex B.V.、Peruzzo Srl、RABAUDなどの欧州サプライヤーは、トラクター装備の車両向けに設計されたPTO駆動およびマルチファンクションシステムを通じて競争しています。北米のメーカーはトラック搭載型システムでより高い知名度を持ち、欧州のサプライヤーは柔軟なコレクター構成において有利な立場にあります。バッテリー電動機器は、自治体の稼働サイクル要件を満たすことができるサプライヤーにとって開かれた分野であり続けています。低騒音機器は、地域の規制が早朝の収集作業を制限する別の機会です。コンパクトなグラップルアタッチメントは、嵐回復時の狭い都市の街路にも適しており、デブリローダー市場に別の明確な製品機会を提供します。
デブリローダー産業のリーダー企業
-
The Toro Company
-
Briggs & Stratton, LLC
-
Schiller Grounds Care, Inc.
-
Old Dominion Brush Company, Inc.
-
Tarco, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
デブリローダー市場 このレポートでカバーされる企業
- The Toro Company
- Briggs & Stratton, LLC
- Schiller Grounds Care, Inc.
- Old Dominion Brush Company, Inc.
- Harper Industries, Inc.
- Metalcraft of Mayville, Inc.
- Midwest Equipment Mfg.
- Alamo Group Inc.
- Venture Products, Inc.
- Buffalo Turbine LLC
- Curbtender, Inc.
- New PECO, Inc.
- PwrQuip LLC
- TRILO Smart Industries
- Yangzhou Weibang Garden Machine Co., Ltd.
- RABAUD
- Peruzzo Srl
- Votex B.V.
- Tarco, Inc.
最近の産業開発事情 デブリローダー市場
- 2026年10月:Billy Goat Industriesは、大型請負業者車両向けに5,050 CFMの吸引力を持つ37HPトレーラー搭載型デブリローダー、Leaf Dragon-X(DL3702VE)を発売しました。
- 2026年1月:Alamo Groupは、自治体および産業顧客向けのトラック搭載型グラップルローダーメーカーであるPetersen Industriesの買収を完了しました。
- 2025年12月:Alamo Groupは、自治体および産業顧客向けのグラップルローダー製品を拡大するため、Petersen Industriesの買収に合意しました。
グローバルデブリローダー市場レポートの範囲
デブリローダー市場は、製品タイプ、収集メカニズム、動力源、エンジン出力、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場はトラック搭載型ローダー、トレーラー搭載型ローダー、スキッド/ヒッチ搭載型ローダー、歩行型および自走式ローダーにセグメント化されています。収集メカニズム別では、市場はバキューム/吸引式ローダー、ナックルブーム/グラップルローダー、およびその他の収集メカニズムにセグメント化されています。動力源別では、市場はエンジン駆動(ガソリン、ディーゼル)、PTO/油圧駆動、および電動・バッテリーにセグメント化されています。エンジン出力別では、市場は20HP未満、20~35HP、および35HP超にセグメント化されています。エンドユーザー別では、市場は自治体および公共事業、造園・グラウンドメンテナンス請負業者、ゴルフコースおよびスポーツターフ、嵐・災害後の清掃請負業者、およびその他のエンドユーザー(機関キャンパス、住宅)にセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、北欧諸国、ベネルクス、その他の欧州)、アジア太平洋(中国、日本、韓国、インド、オーストラリア、東南アジア、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、その他の南米)、中東・アフリカ(トルコ、サウジアラビア、アラブ首長国連邦、イスラエル、イラン、エジプト、南アフリカ、その他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| トラック搭載型ローダー |
| トレーラー搭載型ローダー |
| スキッド/ヒッチ搭載型ローダー |
| 歩行型および自走式ローダー |
| バキューム/吸引式ローダー |
| ナックルブーム/グラップルローダー |
| その他の収集メカニズム |
| エンジン駆動(ガソリン、ディーゼル) |
| PTO/油圧駆動 |
| 電動・バッテリー |
| 20HP未満 |
| 20~35HP |
| 35HP超 |
| 自治体および公共事業 |
| 造園・グラウンドメンテナンス請負業者 |
| ゴルフコースおよびスポーツターフ |
| 嵐・災害後の清掃請負業者 |
| その他のエンドユーザー(機関キャンパス、住宅) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国 | |
| ベネルクス | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イスラエル | |
| イラン | |
| エジプト | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | トラック搭載型ローダー | |
| トレーラー搭載型ローダー | ||
| スキッド/ヒッチ搭載型ローダー | ||
| 歩行型および自走式ローダー | ||
| 収集メカニズム別 | バキューム/吸引式ローダー | |
| ナックルブーム/グラップルローダー | ||
| その他の収集メカニズム | ||
| 動力源別 | エンジン駆動(ガソリン、ディーゼル) | |
| PTO/油圧駆動 | ||
| 電動・バッテリー | ||
| エンジン出力別 | 20HP未満 | |
| 20~35HP | ||
| 35HP超 | ||
| エンドユーザー別 | 自治体および公共事業 | |
| 造園・グラウンドメンテナンス請負業者 | ||
| ゴルフコースおよびスポーツターフ | ||
| 嵐・災害後の清掃請負業者 | ||
| その他のエンドユーザー(機関キャンパス、住宅) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国 | ||
| ベネルクス | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イスラエル | ||
| イラン | ||
| エジプト | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年のデブリローダー市場の予測値は?
デブリローダー市場は2027年の2億2,017万米ドルから2032年までに2億7,582万米ドルに達すると予測されています。この予測は、更新需要、自治体収集プログラム、および激しい気象後の機器ニーズを反映しています。
デブリローダーの需要を牽引しているものは何ですか?
自治体の労働力不足、機械化された落ち葉収集、嵐回復作業、および有機廃棄物収集プログラムが需要を支えています。購入者はまた、手作業を減らし、複数の季節的な作業に対応できる機器を重視します。
最大のシェアを持つデブリローダーの製品タイプはどれですか?
トラック搭載型ローダーは2026年に41.27%のシェアで製品タイプをリードしています。その規模とオペレーター制御は、大量収集と予測可能なパフォーマンスを必要とする自治体の路肩ルートに適しています。
デブリローダーで最も速く成長している動力源はどれですか?
電動・バッテリーユニットは2032年にかけてCAGR 11.36%で成長すると予測されています。その見通しは、排気ガス要件、静粛な操業、およびゼロエミッション機器への車両の関心と結びついています。