
Tamaño y participación del mercado de cargadores de residuos
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
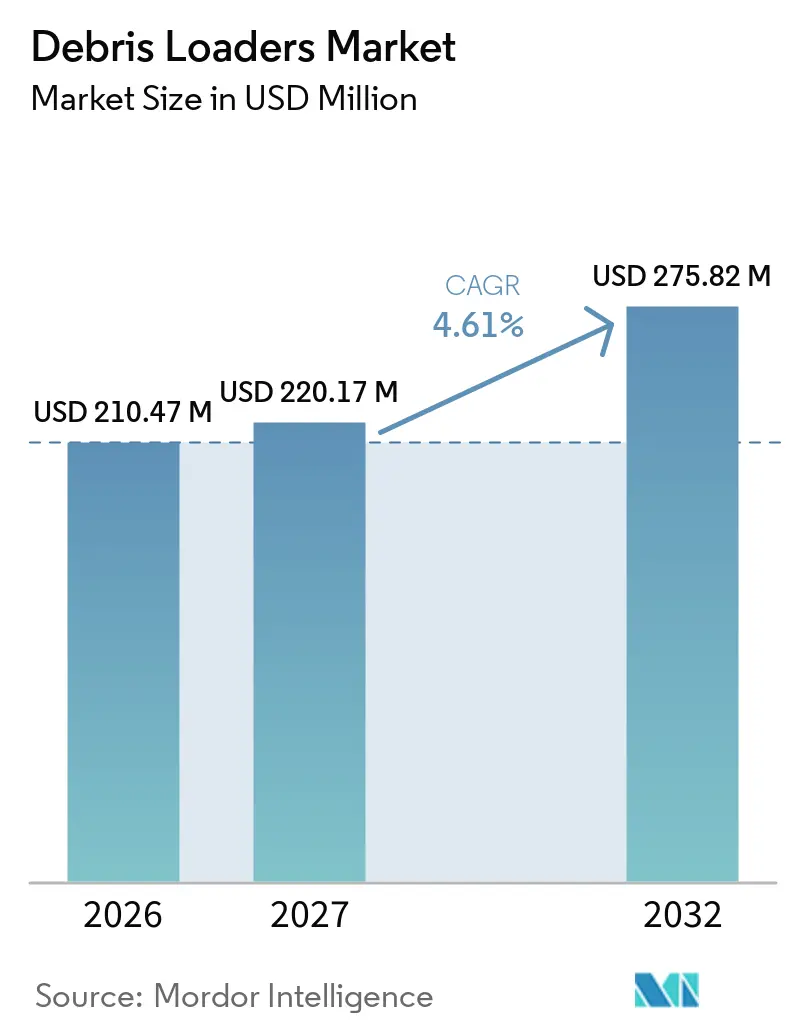
| Tamaño del Mercado (2027) | 220.17 Millones de dólares |
| Tamaño del Mercado (2032) | 275.82 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de cargadores de residuos por Mordor Intelligence
El tamaño del mercado de cargadores de residuos se valoró en 210,47 millones de USD en 2026 y se espera que crezca desde 220,17 millones de USD en 2027 hasta 275,82 millones de USD para 2032, a una CAGR del 4,61% durante 2027-2032. La demanda está vinculada a la recolección municipal de hojas, las brechas de personal en obras públicas y la necesidad de completar rutas estacionales con menos operadores. Los datos de la Oficina de Estadísticas Laborales citados en noviembre de 2025 mostraron aproximadamente 570.000 vacantes de empleo frente a 156.000 contrataciones en el gobierno estatal y local excluyendo educación, una proporción de 3,7 a 1Resolución de la crisis de personal del sector público mediante la automatización del flujo de trabajo, CareersInGovernment, www.careersingovernment.com">[1]. Esta proporción es más del doble que la del sector privado, lo que indica dificultades persistentes para dotar de personal a los servicios esenciales. Esto hace que los sistemas de recolección de un solo operador sean más valiosos para los gestores de obras públicas y respalda las decisiones de reemplazo de equipos. El mercado de cargadores de residuos también se beneficia del trabajo de respuesta a tormentas, los programas de desvío de residuos orgánicos y la necesidad de equipos adaptables para tareas estacionales.
Conclusiones clave del informe
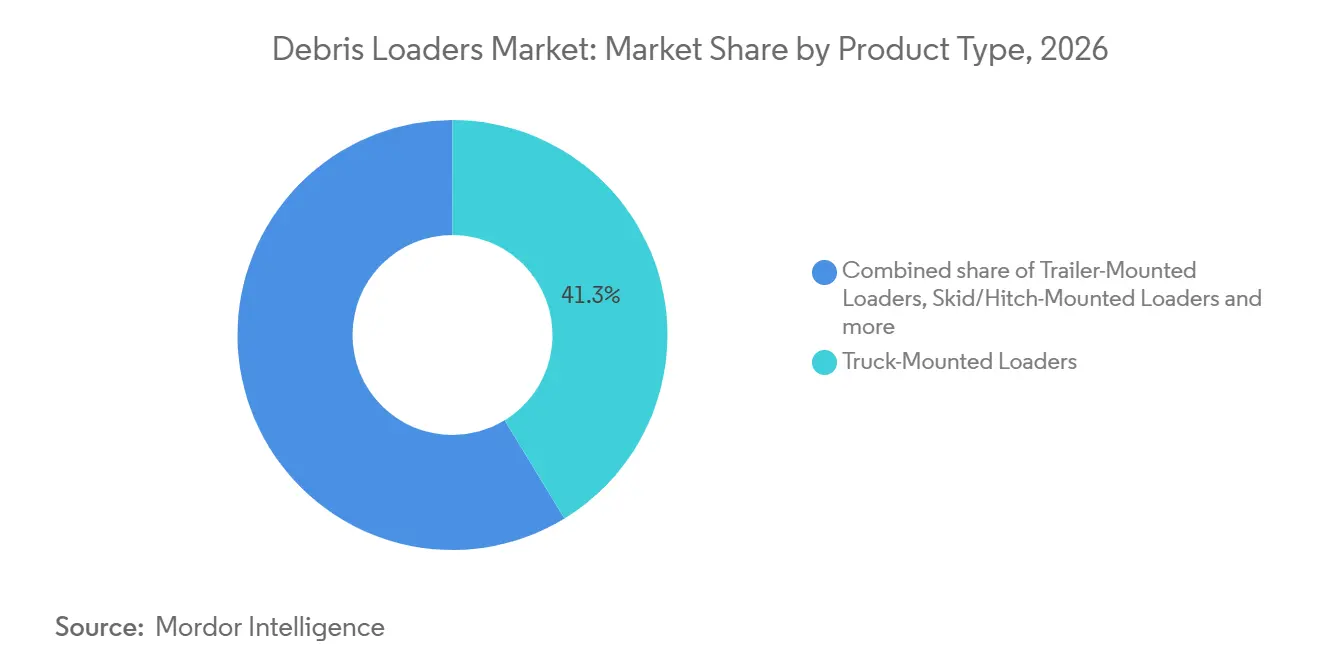
- Por tipo de producto, los cargadores montados en camión tuvieron una participación del 41,27% en 2026, mientras que se proyecta que los cargadores montados en patín/enganche crezcan a una CAGR del 5,47% hasta 2032.
- Por mecanismo de recolección, los cargadores de vacío/succión tuvieron una participación del 72,36% en 2026, mientras que se proyecta que los cargadores de brazo articulado/garra crezcan a una CAGR del 5,63% hasta 2032.
- Por fuente de energía, las unidades accionadas por motor tuvieron una participación del 68,42% en 2026, mientras que se proyecta que las unidades eléctricas y de batería crezcan a una CAGR del 11,36% hasta 2032.
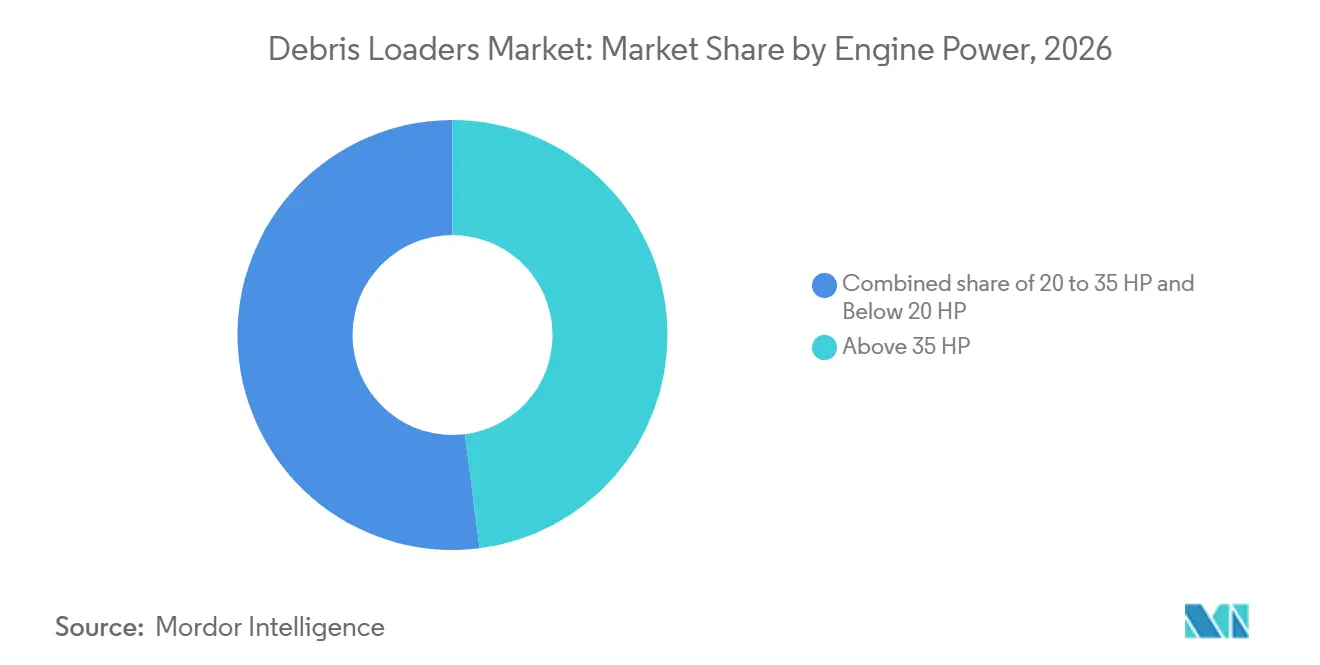
- Por potencia del motor, los cargadores de más de 35 HP tuvieron una participación del 48,00% en 2026, mientras que se proyecta que los cargadores de menos de 20 HP crezcan a una CAGR del 5,29% hasta 2032.
- Por usuario final, los municipios y departamentos de obras públicas tuvieron una participación del 52,37% en 2026, mientras que se proyecta que los contratistas de limpieza por tormentas y desastres crezcan a una CAGR del 6,17% hasta 2032.
- Por geografía, América del Norte tuvo una participación del 46,28% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,04% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Mecanización de la recolección municipal de hojas y escasez de mano de obra | +1.8% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Requisitos de respuesta a tormentas y desastres con residuos | +1.2% | América del Norte, Asia-Pacífico, Oriente Medio y África | Mediano plazo (2–4 años) |
| Programas de desvío de residuos orgánicos y trituración de hojas | +0.8% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Expansión del mantenimiento comercial de jardines y terrenos | +0.6% | Global | Largo plazo (≥ 4 años) |
| Flexibilidad de la flota en temporada alta mediante configuraciones de montaje múltiple | +0.4% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Expectativas de nivel de servicio para una recolección de hojas en la acera más rápida | +0.3% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mecanización de la recolección municipal de hojas y escasez de mano de obra
La disponibilidad de mano de obra se ha convertido en una razón duradera para que los municipios mecanicen la recolección de hojas. El mercado de cargadores de residuos está respaldado por equipos que permiten a un solo operador gestionar el trabajo de recolección que antes requería cuadrillas más grandes. El empleo municipal cayó en más de 300.000 trabajadores entre marzo de 2020 y marzo de 2022, lo que redujo el grupo de mano de obra disponible para los servicios públicosEscasez de mano de obra en la fuerza laboral municipal, Liga Nacional de Ciudades, www.nlc.org">[2]. Los sistemas de vacío montados en camión ayudan a los equipos de obras públicas a recolectar hojas con menos trabajadores y reducen la dependencia de conductores con licencias especializadas. Esto cambia la planificación de reemplazos porque el ahorro de mano de obra puede tener más peso que el costo inicial de un cargador.
Requisitos de respuesta a tormentas y desastres con residuos
Los contratistas de respuesta a tormentas mantienen cada vez más equipos de recolección especializados como parte de sus flotas habituales. La Agencia Federal para el Manejo de Emergencias clasifica la eliminación de residuos como trabajo de Categoría A y apoya la eliminación de residuos vegetativos y mixtos de desastres a través de su programa de Asistencia Pública[3]. Este marco alienta a los contratistas a mantener equipos de propósito específico que puedan desplegarse cuando comience una respuesta. Los equipos de brazo articulado y garra pueden manejar material leñoso grande y residuos mixtos sin colocar a un trabajador en el suelo cerca de la carga. El mercado de cargadores de residuos tiene, por tanto, demanda más allá de la temporada de hojas en áreas expuestas a tormentas tropicales y otros eventos severos. Los contratistas también valoran las máquinas que pueden moverse rápidamente entre rutas municipales, sitios de acopio y derechos de paso restringidos.
Programas de desvío de residuos orgánicos y trituración de hojas
Las normativas sobre residuos orgánicos están aumentando la importancia de la recolección y el procesamiento separados de residuos de jardín. California exige a las jurisdicciones que proporcionen servicio de recolección de residuos orgánicos a residentes y empresas bajo su programa estatal. El mercado de cargadores de residuos se beneficia de este requisito cuando los programas municipales necesitan formas confiables de recolectar hojas y otro material vegetal antes de su procesamiento. Las operaciones de trituración de hojas favorecen los sistemas de impulsor que reducen el volumen del material antes del transporte. Menos viajes de transporte pueden ayudar a un municipio a gestionar la carga de trabajo estacional y mejorar el uso de las instalaciones de compostaje. Enfoques de desvío similares en otros estados están extendiendo el caso operativo para equipos que sirven rutas de residuos de jardín.
Expansión del mantenimiento comercial de jardines y terrenos
El trabajo de mantenimiento comercial de terrenos respalda la demanda recurrente de equipos que aceleran la limpieza estacional. Las flotas de jardinería a menudo necesitan cubrir varios sitios durante el mismo período de caída de hojas. Las máquinas montadas en remolque y en patín/enganche permiten a los contratistas asignar un cargador a los vehículos de remolque disponibles en lugar de comprar un chasis dedicado para cada unidad. Esta flexibilidad respalda el mercado de cargadores de residuos porque mejora el uso del equipo en rutas de diferentes tamaños. Las configuraciones de montaje múltiple también ayudan a los contratistas a trasladar equipos entre cuadrillas cuando la demanda cambia durante el día. La decisión de compra resultante está determinada por la productividad laboral, la flexibilidad de transporte y la capacidad de mantener el equipo en uso fuera de las semanas de mayor recolección.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Altos costos de adquisición y mantenimiento del ciclo de vida | -1.2% | Global | Largo plazo (≥ 4 años) |
| Restricciones de emisiones, ruido y operación local | -0.8% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Utilización estacional corta y restricciones de almacenamiento de flota | -0.5% | América del Norte, Europa (zonas templadas) | Largo plazo (≥ 4 años) |
| Residuos húmedos, contaminados y tiempo de inactividad por obstrucciones | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de adquisición y mantenimiento del ciclo de vida
Los precios de compra elevados pueden retrasar el reemplazo de flotas para pequeños municipios y contratistas locales. Un cargador de residuos a menudo requiere inversión en el cuerpo de recolección, la integración del chasis y la capacidad de mantenimiento de apoyo. Las piezas de desgaste como las paletas del impulsor, los revestimientos de la carcasa y las mangueras de entrada añaden costos recurrentes durante la vida útil del equipo. El mercado de cargadores de residuos está, por tanto, más expuesto al calendario presupuestario local que las categorías de equipos adquiridos en unidades más pequeñas. El uso estacional puede dificultar el argumento de capital cuando un municipio carece de una estrategia de chasis multipropósito. El costo del equipo diésel que cumple con las normas de emisiones también eleva el umbral de entrada para los compradores que deben operar bajo normas de motor más estrictas.
Restricciones de emisiones, ruido y operación local
Los requisitos de emisiones y ruido pueden ralentizar las compras cuando los compradores deben reconsiderar el sistema de energía que utilizan. Las normas de California para motores pequeños fuera de carretera exigen que la mayoría de los nuevos motores pequeños fuera de carretera sean de cero emisiones a partir del año modelo 2024, con generadores portátiles a partir del año modelo 2028[4]. Estos requisitos afectan a los equipos más pequeños de gasolina y hacen que las alternativas eléctricas sean más relevantes en aplicaciones reguladas. El mercado de cargadores de residuos también debe tener en cuenta las restricciones locales sobre el trabajo en las primeras horas de la mañana y el ruido de los equipos. Los requisitos europeos para maquinaria fuera de carretera crean una necesidad similar de opciones de motor conformes en la planificación de adquisiciones. Los operadores más pequeños pueden enfrentar una transición difícil cuando los sistemas eléctricos aún no coinciden con su ciclo de trabajo preferido o cuando el equipo diésel conforme cuesta más.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
las plataformas montadas en camión dominan, las configuraciones de enganche se aceleranLos cargadores montados en camión tuvieron una participación del 41,27% del mercado de cargadores de residuos en 2026. Su posición refleja la demanda municipal de sistemas de recolección de alta capacidad con control de brazo desde la cabina y cobertura eficiente de rutas. Estas plataformas se adaptan a las flotas de obras públicas que necesitan una máquina dedicada para programas de acera planificados. También pueden dar soporte a un solo operador, lo cual es importante donde es difícil contratar cuadrillas estacionales. Los equipos montados en remolque sirven a los compradores que buscan una alternativa a un chasis dedicado. Las unidades de marcha atrás y autopropulsadas siguen siendo relevantes donde las limitaciones de acceso impiden que vehículos más grandes entren a un sitio.
Se proyecta que los cargadores montados en patín/enganche crezcan a una CAGR del 5,47% hasta 2032. Los contratistas pueden mover estas unidades entre camiones, lo que ayuda a usar un solo cargador en varios trabajos. El arreglo puede reducir la necesidad de emparejar cada sistema de recolección con un vehículo permanente. Esto hace que la configuración sea útil para las flotas de jardinería comercial que enfrentan temporadas de recolección cortas pero intensas. El desarrollo de productos en el mercado de cargadores de residuos también está enfatizando equipos que pueden desmontarse cuando un camión se necesita para otro rol. Los sistemas de gancho de elevación respaldan este enfoque al permitir que un chasis municipal sirva diferentes tareas a lo largo del año.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por mecanismo de recolección:
el segmento de vacío está consolidado, el cargador de garra en ascensoLos cargadores de vacío/succión tuvieron una participación del 72,36% del mercado de cargadores de residuos en 2026. Su amplio uso sigue la preferencia municipal establecida por la recolección de alto flujo de aire en rutas de hojas. Los sistemas basados en impulsor pueden recolectar material suelto y reducir su volumen antes de transportarlo a un sitio de eliminación o procesamiento. Esto respalda una ruta más eficiente cuando grandes volúmenes de hojas se acumulan a lo largo de las aceras. Los equipos de vacío también se adaptan al uso rutinario de mantenimiento de terrenos donde el material es relativamente ligero y uniforme. Las barredoras y otros arreglos de recolección especializados continúan sirviendo a sitios donde la precisión de la superficie importa más que el volumen.
Se proyecta que los cargadores de brazo articulado/garra crezcan a una CAGR del 5,63% hasta 2032. Su atractivo es mayor en el trabajo de respuesta a tormentas donde los residuos son más grandes, más pesados y más variados que el material de hojas habitual. Una garra puede manejar residuos leñosos y restos de construcción que serían inadecuados para un sistema basado en succión. El mercado de cargadores de residuos se beneficia de esta capacidad porque el trabajo de recuperación climática requiere equipos que puedan operar sin manipulación adicional en el suelo. Los planes de emergencia municipales y las flotas de contratistas pueden usar sistemas de garra para material en derechos de paso y áreas de acopio temporales. El equipo también es útil cuando los residuos de árboles deben cargarse rápidamente después de un evento.
Por fuente de energía:
el segmento accionado por motor domina, la plataforma eléctrica es la de mayor crecimientoLas unidades accionadas por motor tuvieron una participación del 68,42% del mercado de cargadores de residuos en 2026. Los sistemas de gasolina y diésel siguen siendo establecidos porque soportan jornadas de trabajo largas y son familiares para los equipos de mantenimiento de flotas. Son particularmente adecuados para los períodos pico de otoño cuando los equipos pueden operar durante turnos prolongados. Los sistemas de toma de fuerza e hidráulicos también siguen siendo relevantes en las flotas municipales de terrenos que ya usan tractores como vehículos base. Este formato de equipo puede adaptarse a las prácticas operativas europeas que favorecen los equipos de mantenimiento basados en tractores. Las cadenas de suministro existentes y la familiaridad con los servicios continúan respaldando los equipos accionados por motor en el mercado de cargadores de residuos.
Se proyecta que las unidades eléctricas y de batería crezcan a una CAGR del 11,36% hasta 2032. Su adopción está vinculada a las normas de emisiones, la necesidad de una operación más silenciosa y el interés de los municipios en opciones de flota de cero emisiones. Las normas de cero emisiones de California para motores pequeños fuera de carretera cubiertos hacen que la transición a la energía eléctrica sea más importante para las aplicaciones afectadas. Las plataformas eléctricas pueden ser particularmente útiles en rutas urbanas donde el ruido del equipo es una preocupación de adquisición. Los compradores aún evalúan el tiempo de funcionamiento, los arreglos de carga y la utilización estacional antes de cambiar su combinación de flota. Los fabricantes están respondiendo ofreciendo sistemas de batería diseñados para soportar un turno de trabajo completo en aplicaciones de equipos compactos seleccionados.
Por potencia del motor:
el rango de más de 35 HP lidera, el de menos de 20 HP en crecimientoLos cargadores de más de 35 HP tuvieron una participación del 48,00% del mercado de cargadores de residuos en 2026. Este rango cubre los sistemas montados en camión y los montados en remolque de alta capacidad que los municipios usan en rutas de recolección de hojas en la acera, donde el flujo de aire y el rendimiento determinan la rapidez con que se puede completar una ruta. Las flotas de obras públicas favorecen estas unidades para grandes volúmenes estacionales y residuos relacionados con tormentas. La categoría de 20 a 35 HP tuvo una participación del 36,00%, sirviendo a muchas máquinas montadas en remolque y en patín utilizadas por flotas de contratistas. Proporciona suficiente potencia para rutas de recolección comunes sin requerir el chasis más grande utilizado en sistemas municipales pesados. Su posición refleja el equilibrio entre rendimiento, movilidad y costo operativo.
Se proyecta que los cargadores de menos de 20 HP crezcan a una CAGR del 5,29% hasta 2032. Este rango es relevante para sitios más pequeños, contratistas de servicios residenciales, instalaciones de golf y campus institucionales. Los equipos eléctricos compactos se están volviendo más visibles en estas aplicaciones porque el ruido y las emisiones locales pueden importar más que el flujo de aire máximo. El mercado de cargadores de residuos puede beneficiarse de compradores que necesitan una máquina adecuada para acceso restringido o rutas de recolección más cortas. Estos operadores pueden priorizar equipos que sean fáciles de transportar y simples de almacenar. Las perspectivas de crecimiento también reflejan la atención regulatoria sobre los equipos más pequeños de encendido por chispa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por usuario final:
la demanda municipal es el ancla, los contratistas de respuesta a desastres son los de mayor crecimientoLos municipios y departamentos de obras públicas tuvieron una participación del 52,37% del mercado de cargadores de residuos en 2026. Su demanda está vinculada a la recolección recurrente de hojas, el mantenimiento de calles, el cuidado de sitios públicos y los programas de reemplazo programados. Estos compradores a menudo requieren equipos que combinen capacidad de recolección con un rendimiento de ruta consistente. Los ciclos presupuestarios pueden suavizar el reemplazo de flotas, aunque también pueden retrasar las compras cuando los fondos locales son limitados. Los equipos municipales valoran los sistemas que reducen el rastrillado manual y limitan el tamaño de la cuadrilla requerida para una ruta. Este grupo de usuarios finales le da a la industria de cargadores de residuos una base estable de demanda, a pesar de la naturaleza estacional del trabajo de recolección.
Se proyecta que los contratistas de limpieza por tormentas y desastres crezcan a una CAGR del 6,17% hasta 2032. Su trabajo está impulsado por la necesidad de limpiar residuos vegetativos y mixtos después de condiciones climáticas severas. Los contratistas necesitan máquinas que puedan manejar condiciones cambiantes del sitio y moverse entre zonas de respuesta. Esto favorece los equipos de garra, las plataformas duraderas montadas en camión y las máquinas que pueden desplegarse rápidamente. El mercado de cargadores de residuos puede ver una demanda más fuerte en ubicaciones con actividad frecuente de recuperación de tormentas.
Análisis geográfico
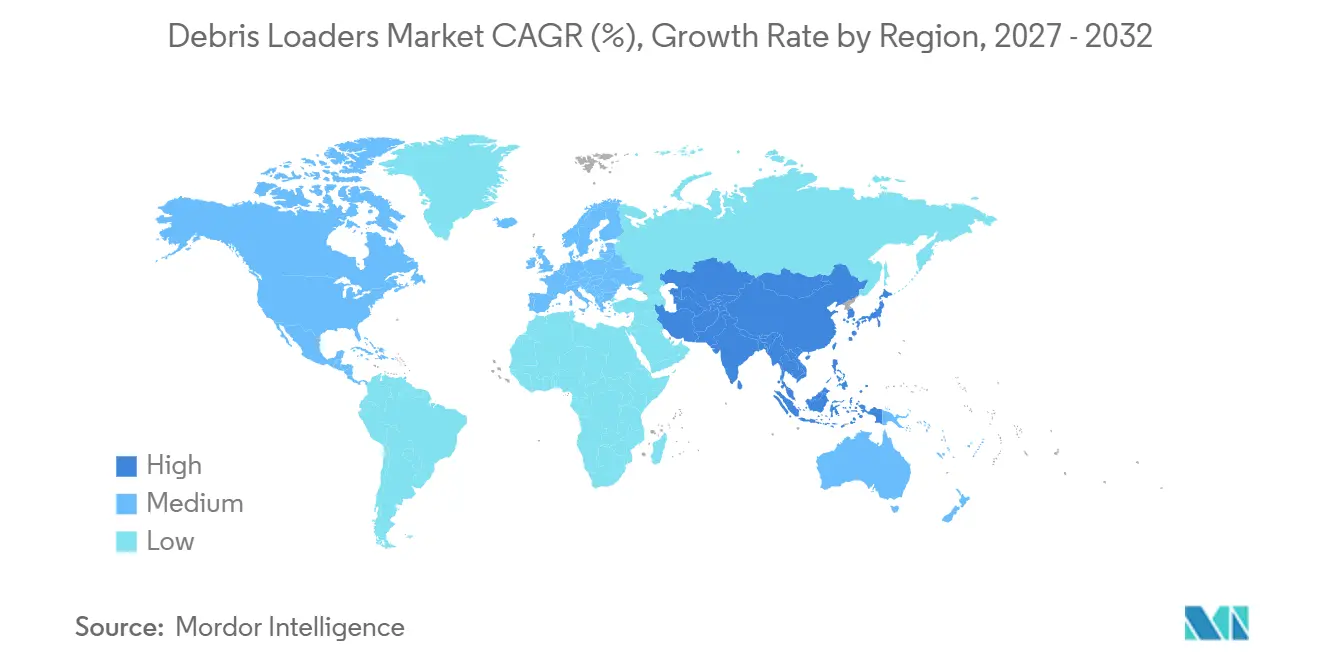
América del Norte tuvo una participación del 46,28% del mercado de cargadores de residuos en 2026. Los programas maduros de recolección de hojas en la acera en los estados del noreste y del medio oeste de los Estados Unidos respaldan la posición líder de la región. Los departamentos de obras públicas en estas áreas mantienen calendarios de recolección estacional que requieren equipos especializados, planificación predecible de rutas y soporte de mantenimiento confiable. Los contratistas de respuesta a tormentas en la Costa del Golfo y los estados del sureste crean una base de demanda separada para equipos de manejo de residuos de mayor tamaño. Canadá y México añaden demanda a través de municipios urbanos con programas de limpieza pública y necesidades de recolección estacional de vegetación.
Europa tiene una perspectiva de crecimiento moderada porque los operadores están reemplazando equipos y buscando máquinas capaces de realizar múltiples tareas de mantenimiento de terrenos. El mercado europeo de cargadores de residuos está determinado por los requisitos de motores fuera de carretera que influyen en la selección de equipos y ponen mayor énfasis en sistemas de energía conformes, soporte de servicio práctico y operación más silenciosa. Alemania, Francia y el Reino Unido tienen flotas municipales establecidas, mientras que los operadores del Benelux y los países nórdicos utilizan comúnmente equipos basados en tractores. Los recolectores de vacío accionados por toma de fuerza se adaptan a este modelo porque pueden trabajar con maquinaria ya utilizada para el mantenimiento de terrenos públicos. Los compradores de la región también buscan un uso anual más prolongado de un chasis o cuerpo recolector antes de comprometer capital en equipos especializados.
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,04% hasta 2032. El mercado de cargadores de residuos de Asia-Pacífico se beneficia de la modernización del saneamiento municipal en China y Japón, la actividad de jardinería comercial en Corea del Sur y el Sudeste Asiático, y el trabajo posterior a desastres en la India costera y Filipinas. Los fabricantes regionales están desarrollando plataformas eléctricas de aspiración de hojas que difieren de los diseños centrados en camiones comunes en América del Norte. Japón y Australia tienen programas municipales más maduros, mientras que América del Sur, Oriente Medio y África enfrentan limitaciones presupuestarias, adquisiciones intermitentes y redes de servicio más reducidas para maquinaria especializada. Las diferencias en el financiamiento municipal y la cobertura de distribuidores continuarán dando forma a la adopción de equipos en estos mercados.
Panorama competitivo
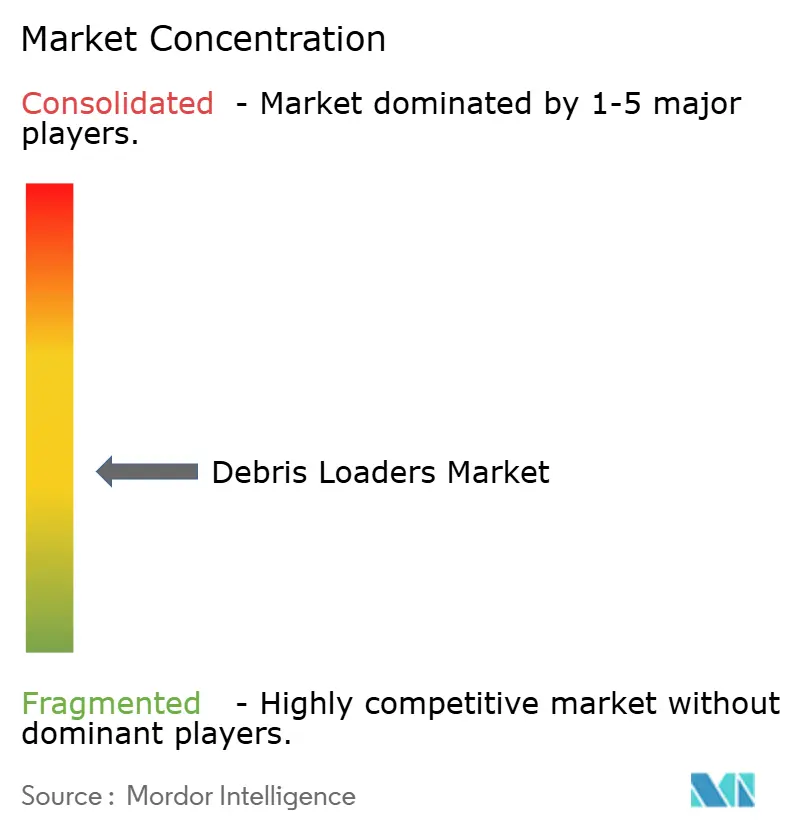
El mercado de cargadores de residuos está moderadamente concentrado. The Toro Company, Briggs & Stratton a través de Billy Goat, Schiller Grounds Care a través de Little Wonder, Old Dominion Brush Company y Tarco se encuentran entre los principales proveedores. Su posición combinada no otorga a un pequeño grupo de fabricantes control sobre los precios o la dirección regulatoria. Los productores regionales e internacionales continúan abordando las preferencias de montaje local, las opciones de energía, las relaciones con distribuidores y los casos de uso especializados. Esta estructura ofrece a los compradores varias opciones cuando necesitan un arreglo de chasis particular o un método de recolección específico.
Los proveedores están siguiendo dos caminos principales de producto. Algunos están mejorando el cumplimiento de emisiones y la capacidad eléctrica para acceder a mercados regulados. Otros están desarrollando sistemas configurables que ayudan a los operadores a usar equipos durante varias temporadas y reducir el tiempo de inactividad fuera de la recolección de hojas. Billy Goat introdujo el Leaf Dragon-X en octubre de 2026 como una opción montada en remolque para flotas de contratistas comerciales, mientras que Old Dominion Brush ha desarrollado un sistema de camión recolector de motor único y tecnología ECO-MODE para aplicaciones municipales y de contratistas. Estos movimientos muestran cómo los proveedores están equilibrando el uso de combustible, la productividad de rutas, la operación silenciosa y la flexibilidad sin depender de un formato de producto único.
Los proveedores europeos como TRILO, Votex B.V., Peruzzo Srl y RABAUD compiten a través de sistemas accionados por toma de fuerza y multifuncionales diseñados para flotas equipadas con tractores. Los fabricantes norteamericanos tienen mayor visibilidad en los sistemas montados en camión, mientras que los proveedores europeos están bien posicionados en configuraciones de recolector flexibles. Los equipos eléctricos de batería siguen siendo un área abierta para los proveedores que puedan cumplir con los requisitos del ciclo de trabajo municipal. Los equipos de bajo ruido son otra oportunidad donde las normas locales limitan el trabajo de recolección en las primeras horas de la mañana. Los accesorios de garra compactos también podrían adaptarse a calles urbanas estrechas durante la recuperación de tormentas, lo que le da al mercado de cargadores de residuos otra oportunidad de producto definida.
Líderes de la industria de cargadores de residuos
-
The Toro Company
-
Briggs & Stratton, LLC
-
Schiller Grounds Care, Inc.
-
Old Dominion Brush Company, Inc.
-
Tarco, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de cargadores de residuos Empresas cubiertas en este informe
- The Toro Company
- Briggs & Stratton, LLC
- Schiller Grounds Care, Inc.
- Old Dominion Brush Company, Inc.
- Harper Industries, Inc.
- Metalcraft of Mayville, Inc.
- Midwest Equipment Mfg.
- Alamo Group Inc.
- Venture Products, Inc.
- Buffalo Turbine LLC
- Curbtender, Inc.
- New PECO, Inc.
- PwrQuip LLC
- TRILO Smart Industries
- Yangzhou Weibang Garden Machine Co., Ltd.
- RABAUD
- Peruzzo Srl
- Votex B.V.
- Tarco, Inc.
Desarrollos recientes de la industria en Mercado de cargadores de residuos
- Octubre de 2026: Billy Goat Industries lanzó el Leaf Dragon-X (DL3702VE), un cargador de residuos montado en remolque de 37 HP con 5.050 CFM de succión para grandes flotas de contratistas.
- Enero de 2026: Alamo Group completó la adquisición de Petersen Industries, fabricante de cargadores de garra montados en camión para clientes municipales e industriales.
- Diciembre de 2025: Alamo Group acordó adquirir Petersen Industries para ampliar su oferta de cargadores de garra para clientes municipales e industriales.
Alcance del informe global del mercado de cargadores de residuos
El mercado de cargadores de residuos está segmentado por tipo de producto, mecanismo de recolección, fuente de energía, potencia del motor, usuario final y geografía. Por tipo de producto, el mercado está segmentado en cargadores montados en camión, cargadores montados en remolque, cargadores montados en patín/enganche y cargadores de marcha atrás y autopropulsados. Por mecanismo de recolección, el mercado está segmentado en cargadores de vacío/succión, cargadores de brazo articulado/garra y otros mecanismos de recolección. Por fuente de energía, el mercado está segmentado en accionados por motor (gasolina, diésel), accionados por toma de fuerza/hidráulica y eléctricos y de batería. Por potencia del motor, el mercado está segmentado en menos de 20 HP, 20 a 35 HP y más de 35 HP. Por usuario final, el mercado está segmentado en municipios y obras públicas, contratistas de jardinería y mantenimiento de terrenos, campos de golf y césped deportivo, contratistas de limpieza por tormentas y desastres, y otros usuarios finales (campus institucionales, residencial). Por geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Francia, Reino Unido, Italia, España, Rusia, países nórdicos, Benelux y resto de Europa), Asia-Pacífico (China, Japón, Corea del Sur, India, Australia, Sudeste Asiático y resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia y resto de América del Sur) y Oriente Medio y África (Turquía, Arabia Saudita, Emiratos Árabes Unidos, Israel, Irán, Egipto, Sudáfrica y resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Resumen de la segmentación
| Cargadores montados en camión |
| Cargadores montados en remolque |
| Cargadores montados en patín/enganche |
| Cargadores de marcha atrás y autopropulsados |
| Cargadores de vacío/succión |
| Cargadores de brazo articulado/garra |
| Otros mecanismos de recolección |
| Accionados por motor (gasolina, diésel) |
| Accionados por toma de fuerza/hidráulica |
| Eléctricos y de batería |
| Menos de 20 HP |
| 20 a 35 HP |
| Más de 35 HP |
| Municipios y obras públicas |
| Contratistas de jardinería y mantenimiento de terrenos |
| Campos de golf y césped deportivo |
| Contratistas de limpieza por tormentas y desastres |
| Otros usuarios finales (campus institucionales, residencial) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Países nórdicos | |
| Benelux | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Israel | |
| Irán | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Cargadores montados en camión | |
| Cargadores montados en remolque | ||
| Cargadores montados en patín/enganche | ||
| Cargadores de marcha atrás y autopropulsados | ||
| Por mecanismo de recolección | Cargadores de vacío/succión | |
| Cargadores de brazo articulado/garra | ||
| Otros mecanismos de recolección | ||
| Por fuente de energía | Accionados por motor (gasolina, diésel) | |
| Accionados por toma de fuerza/hidráulica | ||
| Eléctricos y de batería | ||
| Por potencia del motor | Menos de 20 HP | |
| 20 a 35 HP | ||
| Más de 35 HP | ||
| Por usuario final | Municipios y obras públicas | |
| Contratistas de jardinería y mantenimiento de terrenos | ||
| Campos de golf y césped deportivo | ||
| Contratistas de limpieza por tormentas y desastres | ||
| Otros usuarios finales (campus institucionales, residencial) | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países nórdicos | ||
| Benelux | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Israel | ||
| Irán | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de cargadores de residuos para 2032?
Se proyecta que el mercado de cargadores de residuos alcance los 275,82 millones de USD para 2032, desde 220,17 millones de USD en 2027. El pronóstico refleja la demanda de reemplazo, los programas municipales de recolección y las necesidades de equipos tras condiciones climáticas severas.
¿Qué está impulsando la demanda de cargadores de residuos?
La escasez de mano de obra municipal, la recolección mecanizada de hojas, el trabajo de recuperación de tormentas y los programas de recolección de residuos orgánicos respaldan la demanda. Los compradores también valoran los equipos que reducen el trabajo manual y pueden servir para varias asignaciones estacionales.
¿Qué tipo de producto de cargador de residuos tiene la mayor participación?
Los cargadores montados en camión lideran los tipos de producto con una participación del 41,27% en 2026. Su escala y control del operador se adaptan a las rutas municipales de acera que requieren recolección de alto volumen y rendimiento predecible.
¿Qué fuente de energía está creciendo más rápido para los cargadores de residuos?
Se proyecta que las unidades eléctricas y de batería crezcan a una CAGR del 11,36% hasta 2032. Sus perspectivas están vinculadas a los requisitos de emisiones, la operación más silenciosa y el interés de las flotas en equipos de cero emisiones.