
Marktgröße und Marktanteil für Schuttlader
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
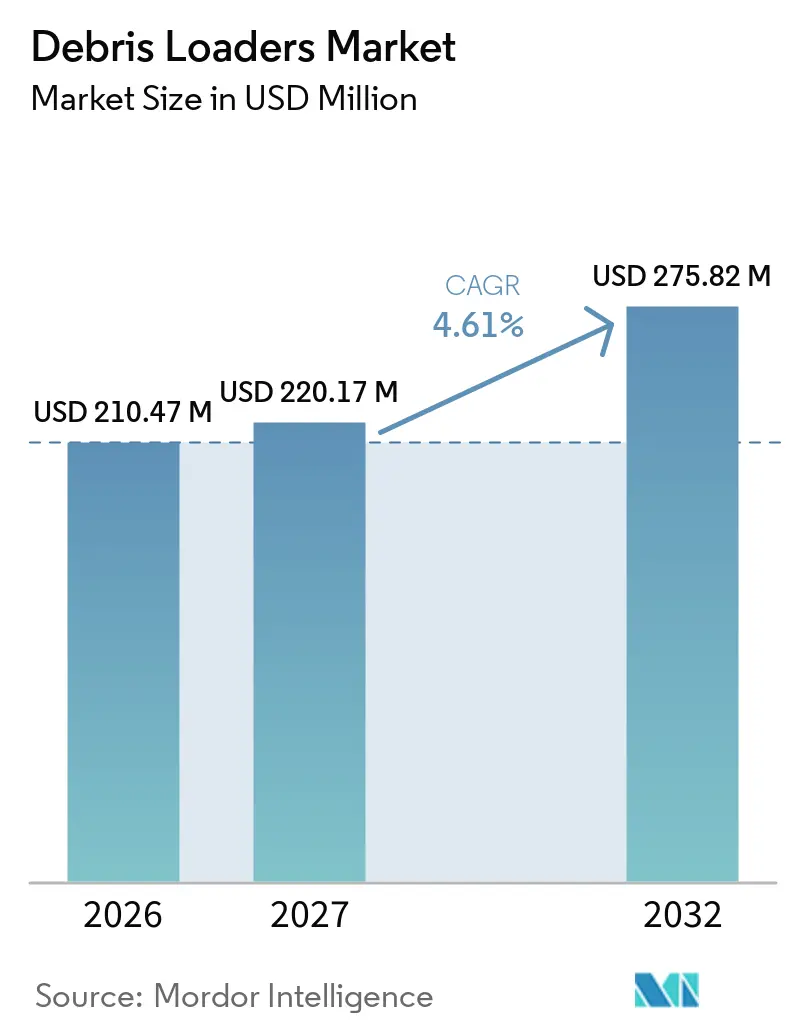
| Marktgröße (2027) | 220.17 Millionen US-Dollar |
| Marktgröße (2032) | 275.82 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
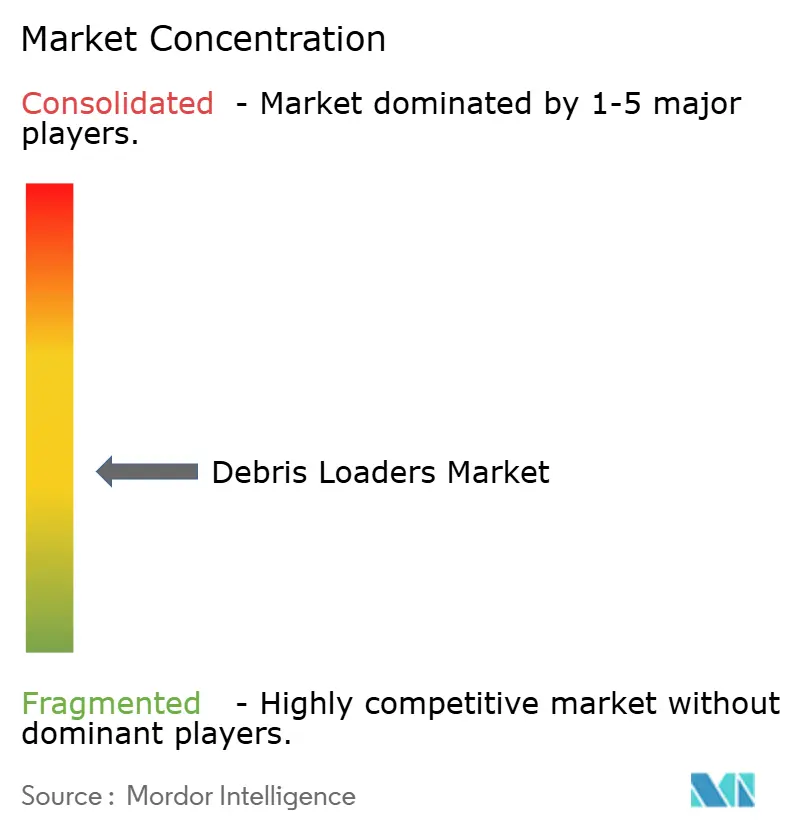
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schuttlader von Mordor Intelligence
Die Marktgröße für Schuttlader wurde im Jahr 2026 auf 210,47 Millionen USD geschätzt und wird voraussichtlich von 220,17 Millionen USD im Jahr 2027 auf 275,82 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,61 % im Zeitraum 2027–2032. Die Nachfrage ist an die kommunale Laubsammlung, Personallücken im öffentlichen Bereich und die Notwendigkeit geknüpft, saisonale Routen mit weniger Bedienern abzuschließen. Daten des Bureau of Labor Statistics vom November 2025 zeigten etwa 570.000 offene Stellen gegenüber 156.000 Neueinstellungen in staatlichen und kommunalen Behörden ohne Bildungsbereich, ein Verhältnis von 3,7 zu 1Lösung der Personalkrise im öffentlichen Sektor durch Workflow-Automatisierung, CareersInGovernment, www.careersingovernment.com">[1]. Dieses Verhältnis ist mehr als doppelt so hoch wie im privaten Sektor, was auf anhaltende Schwierigkeiten bei der Besetzung wesentlicher Dienstleistungen hinweist. Dies macht Einzelbediener-Sammelsysteme für Leiter des öffentlichen Bauwesens wertvoller und unterstützt Entscheidungen zum Geräteaustausch. Der Markt für Schuttlader profitiert auch von Sturmreaktionsarbeiten, Programmen zur Umlenkung organischer Abfälle und dem Bedarf an anpassungsfähigen Geräten für saisonale Aufgaben.
Wichtigste Erkenntnisse des Berichts
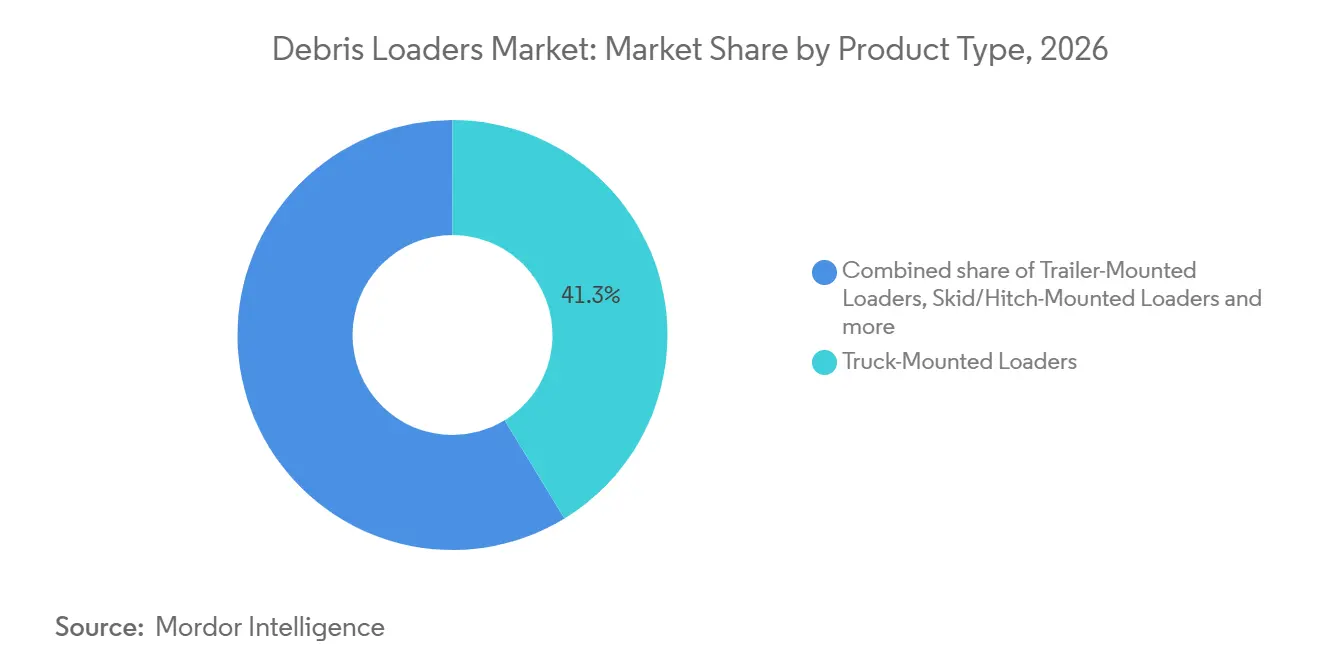
- Nach Produkttyp hielten LKW-montierte Lader im Jahr 2026 einen Anteil von 41,27 %, während Skid-/Anhängerkupplungs-montierte Lader bis 2032 voraussichtlich mit einer CAGR von 5,47 % wachsen werden.
- Nach Sammelmechanismus hielten Vakuum-/Sauglader im Jahr 2026 einen Anteil von 72,36 %, während Knickarm-/Greiferlader bis 2032 voraussichtlich mit einer CAGR von 5,63 % wachsen werden.
- Nach Antriebsquelle hielten motorgetriebene Einheiten im Jahr 2026 einen Anteil von 68,42 %, während Elektro- und Batterieeinheiten bis 2032 voraussichtlich mit einer CAGR von 11,36 % wachsen werden.
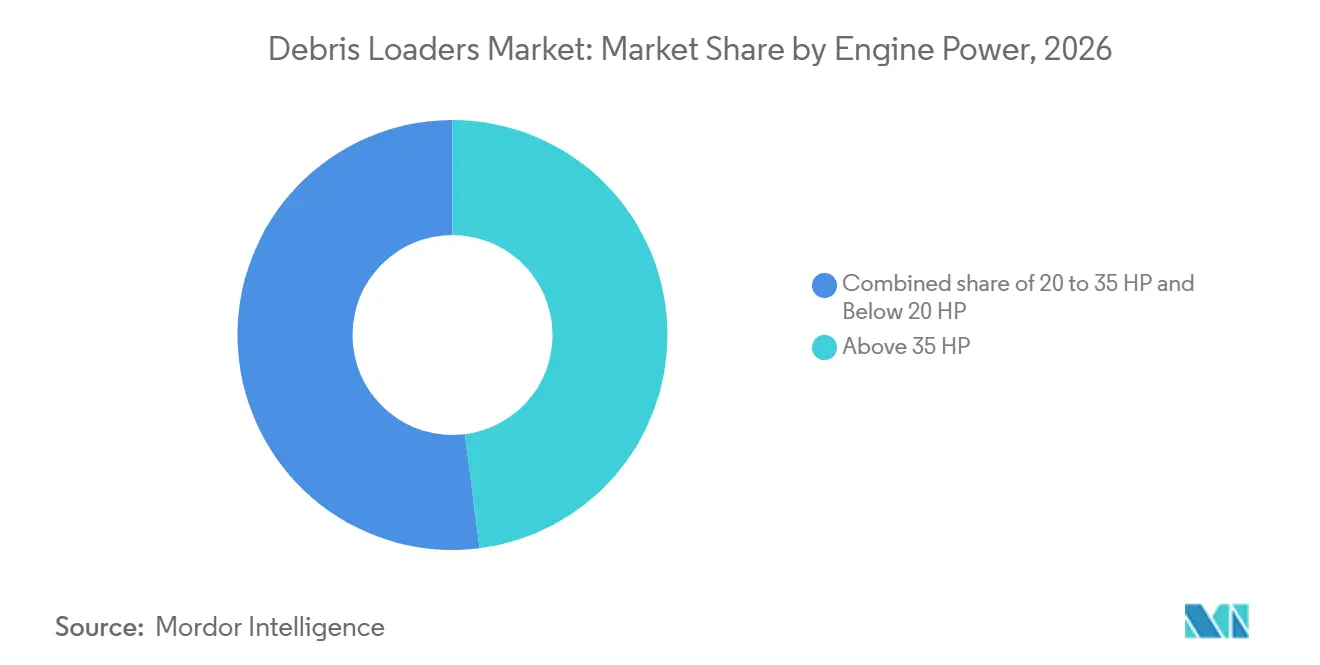
- Nach Motorleistung hielten Lader über 35 PS im Jahr 2026 einen Anteil von 48,00 %, während Lader unter 20 PS bis 2032 voraussichtlich mit einer CAGR von 5,29 % wachsen werden.
- Nach Endnutzer hielten Kommunen und Tiefbauämter im Jahr 2026 einen Anteil von 52,37 %, während Sturm- und Katastrophenreinigungsunternehmen bis 2032 voraussichtlich mit einer CAGR von 6,17 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 46,28 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 6,04 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mechanisierung der kommunalen Laubsammlung und Arbeitskräftemangel | +1.8% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Reaktion auf Sturm- und Katastrophenschutt | +1.2% | Nordamerika, asiatisch-pazifischer Raum, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Programme zur Umlenkung organischer Abfälle und Laubhäckseln | +0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Expansion der gewerblichen Landschaftspflege und Grundstücksinstandhaltung | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Flottenflexibilität in der Hochsaison durch Multi-Montage-Konfigurationen | +0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Erwartungen an das Serviceniveau für eine schnellere Laubsammlung am Straßenrand | +0.3% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mechanisierung der kommunalen Laubsammlung und Arbeitskräftemangel
Die Verfügbarkeit von Arbeitskräften ist für Kommunen zu einem dauerhaften Grund geworden, die Laubsammlung zu mechanisieren. Der Markt für Schuttlader wird durch Geräte gestützt, die es einem einzelnen Bediener ermöglichen, Sammelarbeiten zu bewältigen, die früher größere Besatzungen erforderten. Die kommunale Beschäftigung sank zwischen März 2020 und März 2022 um mehr als 300.000 Arbeitnehmer, was den verfügbaren Arbeitskräftepool für öffentliche Dienstleistungen einschränkteArbeitskräftemangel in der kommunalen Belegschaft, National League of Cities, www.nlc.org">[2]. LKW-montierte Vakuumsysteme helfen Tiefbauteams, Laub mit weniger Arbeitern zu sammeln und die Abhängigkeit von Fahrern mit Speziallizenzen zu verringern. Dies verändert die Ersatzplanung, da Arbeitseinsparungen mehr Gewicht haben können als die Anschaffungskosten eines Laders.
Anforderungen an die Reaktion auf Sturm- und Katastrophenschutt
Sturmreaktionsunternehmen unterhalten zunehmend spezialisierte Sammelgeräte als Teil ihrer regulären Flotten. Die FEMA klassifiziert die Schuttbeseitigung als Kategorie-A-Arbeit und unterstützt die Beseitigung von pflanzlichem und gemischtem Katastrophenschutt durch ihr Programm zur öffentlichen Unterstützung[3]. Dieser Rahmen ermutigt Auftragnehmer, zweckgebundene Geräte zu unterhalten, die eingesetzt werden können, wenn eine Reaktion beginnt. Knickarm- und Greifergeräte können großes Holzmaterial und gemischten Schutt handhaben, ohne einen Bodenarbeiter in die Nähe der Last zu bringen. Der Markt für Schuttlader hat daher über die Laubsaison hinaus Nachfrage in Gebieten, die tropischen Stürmen und anderen schweren Ereignissen ausgesetzt sind. Auftragnehmer schätzen auch Maschinen, die sich schnell zwischen kommunalen Routen, Bereitstellungsstandorten und eingeschränkten Wegerechten bewegen können.
Programme zur Umlenkung organischer Abfälle und Laubhäckseln
Vorschriften zu organischen Abfällen erhöhen die Bedeutung der getrennten Grünabfallsammlung und -verarbeitung. Kalifornien verpflichtet Gemeinden, Einwohnern und Unternehmen im Rahmen seines landesweiten Programms einen Sammeldienst für organische Abfälle bereitzustellen. Der Markt für Schuttlader profitiert von dieser Anforderung, wenn kommunale Programme zuverlässige Möglichkeiten benötigen, Laub und anderes Pflanzenmaterial vor der Verarbeitung zu sammeln. Laubhäckseloperationen bevorzugen Flügelradsysteme, die das Materialvolumen vor dem Transport reduzieren. Weniger Transportfahrten können einer Kommune helfen, die saisonale Arbeitsbelastung zu bewältigen und die Nutzung von Kompostierungsanlagen zu verbessern. Ähnliche Umlenkungsansätze in anderen Bundesstaaten erweitern den Betriebsfall für Geräte, die Grünabfallrouten bedienen.
Expansion der gewerblichen Landschaftspflege und Grundstücksinstandhaltung
Gewerbliche Grundstücksinstandhaltungsarbeiten unterstützen eine wiederkehrende Nachfrage nach Geräten, die die saisonale Reinigung beschleunigen. Landschaftspflegeflotten müssen oft mehrere Standorte während derselben Laubfallperiode abdecken. Anhänger-montierte und Skid-/Anhängerkupplungs-montierte Maschinen ermöglichen es Auftragnehmern, einen Lader verfügbaren Zugfahrzeugen zuzuweisen, anstatt für jede Einheit ein eigenes Fahrgestell zu kaufen. Diese Flexibilität unterstützt den Markt für Schuttlader, da sie die Gerätenutzung auf Routen unterschiedlicher Größe verbessert. Multi-Montage-Konfigurationen helfen Auftragnehmern auch, Geräte zwischen Besatzungen zu verlagern, wenn sich die Nachfrage im Laufe des Tages ändert. Die daraus resultierende Kaufentscheidung wird durch Arbeitsproduktivität, Transportflexibilität und die Fähigkeit geprägt, Geräte außerhalb der intensivsten Sammelwochen in Betrieb zu halten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Lebenszykluswartungskosten | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Emissionen, Lärm und lokale Betriebsbeschränkungen | -0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Kurze saisonale Auslastung und Flottenlagerbeschränkungen | -0.5% | Nordamerika, Europa (gemäßigte Zonen) | Langfristig (≥ 4 Jahre) |
| Nasse, kontaminierte Schuttmaterialien und verstopfungsbedingte Ausfallzeiten | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Lebenszykluswartungskosten
Hohe Kaufpreise können den Flottenersatz für kleine Kommunen und lokale Auftragnehmer verzögern. Ein Schuttlader erfordert oft Investitionen in den Sammelaufbau, die Fahrgestellintegration und die unterstützende Wartungskapazität. Verschleißteile wie Flügelradschaufeln, Gehäuseverkleidungen und Ansaugschläuche verursachen über die Betriebslebensdauer des Geräts wiederkehrende Kosten. Der Markt für Schuttlader ist daher stärker dem lokalen Budgettiming ausgesetzt als Gerätekategorien, die in kleineren Einheiten gekauft werden. Die saisonale Nutzung kann den Investitionsfall erschweren, wenn einer Kommune eine Mehrfachzweck-Fahrgestellstrategie fehlt. Die Kosten für emissionskonformes Dieselgerät erhöhen auch die Einstiegshürde für Käufer, die unter strengeren Motorvorschriften betreiben müssen.
Emissionen, Lärm und lokale Betriebsbeschränkungen
Emissionsanforderungen und Lärmvorschriften können Käufe verlangsamen, wenn Käufer das von ihnen verwendete Antriebssystem überdenken müssen. Kaliforniens Vorschriften für kleine Motoren für den Einsatz abseits von Straßen verlangen, dass die meisten neuen kleinen Motoren für den Einsatz abseits von Straßen ab dem Modelljahr 2024 emissionsfrei sind, wobei tragbare Generatoren ab dem Modelljahr 2028 folgen[4]. Diese Anforderungen betreffen kleinere benzinbetriebene Geräte und machen elektrische Alternativen in regulierten Anwendungen relevanter. Der Markt für Schuttlader muss auch lokale Beschränkungen für Frühmorgenarbeiten und Gerätelärm berücksichtigen. Europäische Anforderungen für nicht straßengebundene Maschinen schaffen einen ähnlichen Bedarf an konformen Motoroptionen in der Beschaffungsplanung. Kleinere Betreiber können vor einem schwierigen Übergang stehen, wenn elektrische Systeme ihren bevorzugten Betriebszyklus noch nicht erfüllen oder wenn konforme Dieselgeräte mehr kosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
LKW-montierte Plattformen dominieren, Anhängerkupplungskonfigurationen beschleunigen sichLKW-montierte Lader hielten im Jahr 2026 einen Anteil von 41,27 % am Markt für Schuttlader. Ihre Position spiegelt die kommunale Nachfrage nach Hochkapazitäts-Sammelsystemen mit Auslegerkontrolle aus der Fahrerkabine und effizienter Routenabdeckung wider. Diese Plattformen eignen sich für Tiefbauflotten, die eine dedizierte Maschine für geplante Bordstein-Programme benötigen. Sie können auch einen einzelnen Bediener unterstützen, was wichtig ist, wo saisonale Besatzungen schwer einzustellen sind. Anhänger-montierte Geräte bedienen Käufer, die eine Alternative zu einem dedizierten Fahrgestell suchen. Walk-Behind- und selbstfahrende Einheiten bleiben relevant, wo Zugangsbeschränkungen größere Fahrzeuge am Betreten eines Standorts hindern.
Skid-/Anhängerkupplungs-montierte Lader werden bis 2032 voraussichtlich mit einer CAGR von 5,47 % wachsen. Auftragnehmer können diese Einheiten zwischen LKWs bewegen, was hilft, einen einzelnen Lader für mehrere Aufträge zu nutzen. Die Anordnung kann den Bedarf reduzieren, jedes Sammelsystem mit einem permanenten Fahrzeug zu koppeln. Dies macht die Konfiguration für gewerbliche Landschaftspflegeflotten nützlich, die kurze, aber intensive Sammelsaisons bewältigen. Die Produktentwicklung im Markt für Schuttlader betont auch Geräte, die demontiert werden können, wenn ein LKW für eine andere Aufgabe benötigt wird. Hakenlift-Systeme unterstützen diesen Ansatz, indem sie einem kommunalen Fahrgestell ermöglichen, das ganze Jahr über verschiedene Aufgaben zu erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sammelmechanismus:
Vakuumsegment etabliert, Greiferlader auf dem VormarschVakuum-/Sauglader hielten im Jahr 2026 einen Anteil von 72,36 % am Markt für Schuttlader. Ihre breite Nutzung folgt der etablierten kommunalen Präferenz für Hochluftdurchsatz-Sammlung auf Laubrouten. Flügelrad-basierte Systeme können loses Material sammeln und sein Volumen reduzieren, bevor es zu einem Entsorgungs- oder Verarbeitungsstandort transportiert wird. Dies unterstützt eine effizientere Route, wenn sich große Laubmengen entlang von Bordsteinen ansammeln. Vakuumgeräte passen auch zur routinemäßigen Grundstückspflege, wo das Material relativ leicht und gleichmäßig ist. Kehrmaschinen und andere spezialisierte Sammleranordnungen bedienen weiterhin Standorte, wo Oberflächenpräzision wichtiger ist als Volumen.
Knickarm-/Greiferlader werden bis 2032 voraussichtlich mit einer CAGR von 5,63 % wachsen. Ihre Attraktivität ist am stärksten bei Sturmreaktionsarbeiten, wo Schutt größer, schwerer und vielfältiger ist als routinemäßiges Laubmaterial. Ein Greifer kann Holzschutt und Baureste handhaben, die für ein saugbasiertes System ungeeignet wären. Der Markt für Schuttlader profitiert von dieser Fähigkeit, da Wetterwiederherstellungsarbeiten Geräte erfordern, die ohne zusätzliche Bodenhandhabung betrieben werden können. Kommunale Notfallpläne und Auftragnehmerflotten können Greifersysteme für Material an Wegerechten und temporären Bereitstellungsbereichen nutzen. Das Gerät ist auch nützlich, wenn Baumschutt nach einem Ereignis schnell verladen werden muss.
Nach Antriebsquelle:
Motorgetriebenes Segment dominiert, elektrische Plattform am schnellsten wachsendMotorgetriebene Einheiten hielten im Jahr 2026 einen Anteil von 68,42 % am Markt für Schuttlader. Benzin- und Dieselsysteme bleiben etabliert, da sie lange Arbeitstage unterstützen und Flotteninstandhaltungsteams vertraut sind. Sie eignen sich besonders für Herbst-Spitzenzeiten, wenn Geräte möglicherweise für verlängerte Schichten betrieben werden. Zapfwellen- und Hydrauliksysteme bleiben auch in kommunalen Grundstücksflotten relevant, die bereits Traktoren als Basisfahrzeuge verwenden. Dieses Geräteformat kann europäischen Betriebspraktiken entsprechen, die traktorbasierte Instandhaltungsgeräte bevorzugen. Bestehende Lieferketten und Vertrautheit mit Dienstleistungen unterstützen weiterhin motorgetriebene Geräte im Markt für Schuttlader.
Elektro- und Batterieeinheiten werden bis 2032 voraussichtlich mit einer CAGR von 11,36 % wachsen. Ihre Einführung ist mit Emissionsvorschriften, dem Bedarf an leisererem Betrieb und dem Interesse der Kommunen an emissionsfreien Flottenoptionen verbunden. Kaliforniens Null-Emissions-Standards für abgedeckte kleine Motoren für den Einsatz abseits von Straßen machen den Übergang zur elektrischen Energie für betroffene Anwendungen wichtiger. Elektrische Plattformen können besonders nützlich auf städtischen Routen sein, wo Gerätelärm ein Beschaffungsanliegen ist. Käufer bewerten weiterhin Laufzeit, Ladeanordnungen und saisonale Auslastung, bevor sie ihren Flottenmix ändern. Hersteller reagieren, indem sie Batteriesysteme anbieten, die darauf ausgelegt sind, eine vollständige Arbeitsschicht in ausgewählten Kompaktgeräteanwendungen zu unterstützen.
Nach Motorleistung:
Bereich über 35 PS führend, unter 20 PS wachsendLader über 35 PS hielten im Jahr 2026 einen Anteil von 48,00 % am Markt für Schuttlader. Dieser Bereich umfasst die LKW-montierten und Hochkapazitäts-Anhänger-montierten Systeme, die Kommunen auf Bordstein-Laubrouten verwenden, wo Luftdurchsatz und Durchsatz bestimmen, wie schnell eine Route abgeschlossen werden kann. Tiefbauflotten bevorzugen diese Einheiten für große saisonale Mengen und sturmbedingten Schutt. Die Kategorie 20 bis 35 PS hielt einen Anteil von 36,00 % und bedient viele Anhänger-montierte und Skid-montierte Maschinen, die von Auftragnehmerflotten verwendet werden. Sie bietet ausreichende Leistung für gängige Sammelrouten, ohne das größere Fahrgestell zu erfordern, das in schweren kommunalen Systemen verwendet wird. Ihre Position spiegelt die Balance zwischen Durchsatz, Mobilität und Betriebskosten wider.
Lader unter 20 PS werden bis 2032 voraussichtlich mit einer CAGR von 5,29 % wachsen. Dieser Bereich ist für kleinere Standorte, Wohndienstleistungsauftragnehmer, Golfanlagen und institutionelle Campusse relevant. Kompakte elektrische Geräte werden in diesen Anwendungen sichtbarer, da Lärm und lokale Emissionen wichtiger sein können als maximaler Luftdurchsatz. Der Markt für Schuttlader kann von Käufern profitieren, die eine Maschine benötigen, die für eingeschränkten Zugang oder kürzere Sammelrouten geeignet ist. Diese Betreiber können Geräten Priorität einräumen, die leicht zu transportieren und einfach zu lagern sind. Der Wachstumsausblick spiegelt auch die regulatorische Aufmerksamkeit auf kleinere Fremdzündungsgeräte wider.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Kommunale Nachfrage als Anker, Sturm- und Katastrophenreinigungsunternehmen am schnellsten wachsendKommunen und Tiefbauämter hielten im Jahr 2026 einen Anteil von 52,37 % am Markt für Schuttlader. Ihre Nachfrage ist an wiederkehrende Laubsammlung, Straßeninstandhaltung, Pflege öffentlicher Standorte und geplante Ersatzprogramme geknüpft. Diese Käufer benötigen oft Geräte, die Sammelkapazität mit konsistenter Routenleistung verbinden. Budgetzyklen können den Flottenersatz glätten, können aber auch Käufe verzögern, wenn lokale Mittel begrenzt sind. Kommunale Teams schätzen Systeme, die manuelles Rechen reduzieren und die für eine Route erforderliche Besatzungsgröße begrenzen. Diese Endnutzergruppe gibt der Schuttlader-Branche eine stabile Nachfragebasis, trotz der saisonalen Natur der Sammelarbeit.
Sturm- und Katastrophenreinigungsunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 6,17 % wachsen. Ihre Arbeit wird durch die Notwendigkeit angetrieben, pflanzlichen und gemischten Schutt nach schweren Wetterereignissen zu beseitigen. Auftragnehmer benötigen Maschinen, die wechselnde Standortbedingungen bewältigen und sich zwischen Reaktionszonen bewegen können. Dies begünstigt Greifergeräte, robuste LKW-montierte Plattformen und Maschinen, die schnell eingesetzt werden können. Der Markt für Schuttlader kann in Gebieten mit häufiger Sturmwiederherstellungsaktivität eine stärkere Nachfrage verzeichnen.
Geografische Analyse
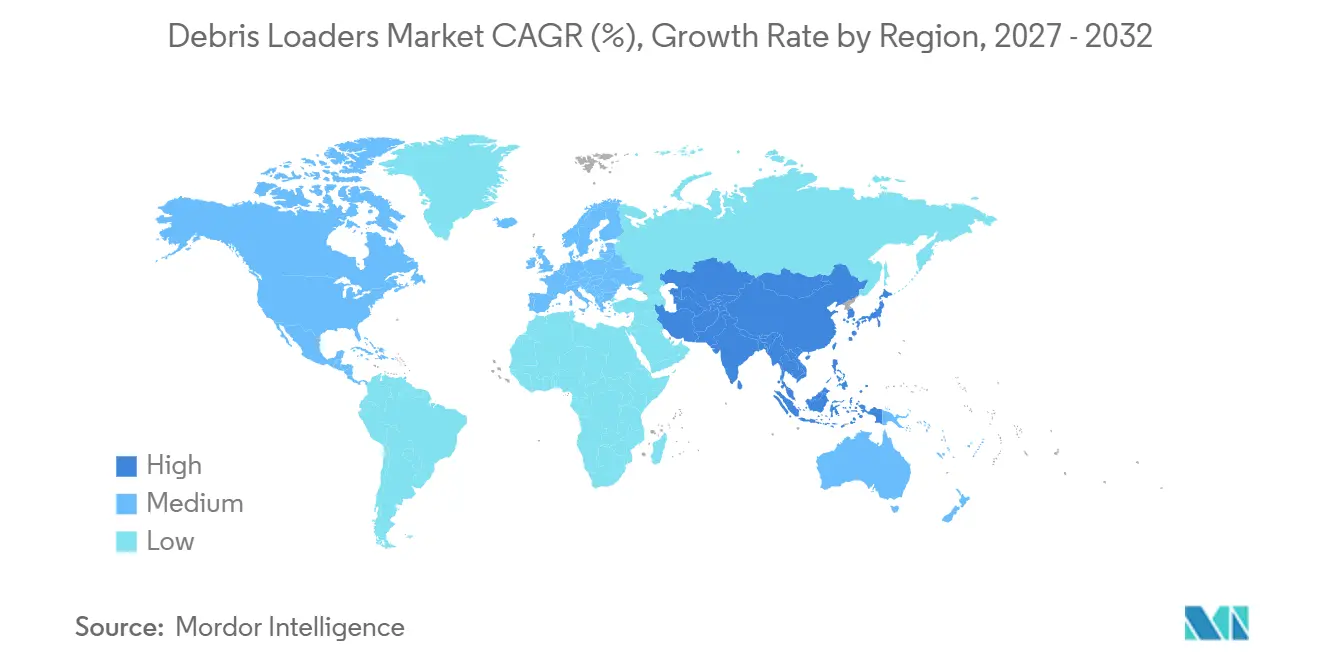
Nordamerika hielt im Jahr 2026 einen Anteil von 46,28 % am Markt für Schuttlader. Ausgereifte kommunale Bordstein-Laubsammlungsprogramme im Nordosten und Mittleren Westen der Vereinigten Staaten unterstützen die führende Position der Region. Tiefbauämter in diesen Gebieten unterhalten saisonale Sammelzeitpläne, die spezialisierte Geräte, vorhersehbare Routenplanung und zuverlässige Wartungsunterstützung erfordern. Sturmreaktionsunternehmen entlang der Golfküste und der südöstlichen Bundesstaaten schaffen eine separate Nachfragebasis für größere Schutthandhabungsgeräte. Kanada und Mexiko tragen durch städtische Kommunen mit Programmen zur öffentlichen Sauberkeit und saisonalen Vegetationssammlungsbedürfnissen zur Nachfrage bei.
Europa hat einen moderaten Wachstumsausblick, da Betreiber Geräte ersetzen und Maschinen suchen, die mehrere Grundstückspflegeaufgaben erfüllen können. Der europäische Markt für Schuttlader wird durch Anforderungen für nicht straßengebundene Motoren geprägt, die die Geräteauswahl beeinflussen und größeren Wert auf konforme Antriebssysteme, praktische Serviceunterstützung und leiseren Betrieb legen. Deutschland, Frankreich und das Vereinigte Königreich haben etablierte kommunale Flotten, während Benelux- und nordische Betreiber häufig traktorbasierte Geräte verwenden. Zapfwellen-angetriebene Vakuumsammler passen zu diesem Modell, da sie mit Maschinen arbeiten können, die bereits für die öffentliche Grundstückspflege verwendet werden. Die Käufer der Region suchen auch nach einer längeren jährlichen Nutzung eines Fahrgestells oder Sammelaufbaus, bevor sie Kapital in spezialisierte Geräte investieren.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 6,04 % wachsen. Der asiatisch-pazifische Markt für Schuttlader profitiert von der Modernisierung der kommunalen Abfallwirtschaft in China und Japan, gewerblichen Landschaftspflegeaktivitäten in Südkorea und Südostasien sowie Katastrophennachsorgearbeiten im küstennahen Indien und auf den Philippinen. Regionale Hersteller entwickeln elektrische Laubvakuum-Plattformen, die sich von den in Nordamerika üblichen LKW-fokussierten Designs unterscheiden. Japan und Australien haben ausgereiftere kommunale Programme, während Südamerika, der Nahe Osten und Afrika mit Budgetbeschränkungen, unregelmäßiger Beschaffung und engeren Servicenetzwerken für spezialisierte Maschinen konfrontiert sind. Unterschiede in der kommunalen Finanzierung und der Händlerabdeckung werden die Geräteeinführung in diesen Märkten weiterhin prägen.
Wettbewerbslandschaft
Der Markt für Schuttlader ist mäßig konzentriert. The Toro Company, Briggs & Stratton über Billy Goat, Schiller Grounds Care über Little Wonder, Old Dominion Brush Company und Tarco gehören zu den führenden Anbietern. Ihre kombinierte Position gibt einer kleinen Gruppe von Herstellern keine Kontrolle über Preisgestaltung oder regulatorische Ausrichtung. Regionale und internationale Hersteller adressieren weiterhin lokale Montagepräferenzen, Antriebsoptionen, Händlerbeziehungen und spezialisierte Anwendungsfälle. Diese Struktur gibt Käufern mehrere Optionen, wenn sie eine bestimmte Fahrgestellanordnung oder Sammelmethode benötigen.
Anbieter verfolgen zwei Hauptproduktpfade. Einige verbessern die Emissionskonformität und elektrische Fähigkeiten für den Zugang zu regulierten Märkten. Andere entwickeln konfigurierbare Systeme, die Betreibern helfen, Geräte über mehrere Saisons zu nutzen und Leerlaufzeiten außerhalb der Laubsammlung zu reduzieren. Billy Goat stellte im Oktober 2026 den Leaf Dragon-X als Anhänger-montierte Option für gewerbliche Auftragnehmerflotten vor, während Old Dominion Brush ein Einzelmotor-Sammler-LKW-System und ECO-MODE-Technologie für kommunale und Auftragnehmeranwendungen entwickelt hat. Diese Schritte zeigen, wie Anbieter Kraftstoffverbrauch, Routenproduktivität, leisen Betrieb und Flexibilität ausbalancieren, ohne sich auf ein Produktformat zu verlassen.
Europäische Anbieter wie TRILO, Votex B.V., Peruzzo Srl und RABAUD konkurrieren durch zapfwellen-angetriebene und multifunktionale Systeme, die für traktorausgerüstete Flotten konzipiert sind. Nordamerikanische Hersteller haben eine größere Sichtbarkeit bei LKW-montierten Systemen, während europäische Anbieter bei flexiblen Sammlerkonfigurationen gut positioniert sind. Batterie-elektrische Geräte bleiben ein offenes Feld für Anbieter, die kommunale Betriebszyklusanforderungen erfüllen können. Geräuscharme Geräte sind eine weitere Chance, wo lokale Vorschriften frühmorgendliche Sammelarbeiten einschränken. Kompakte Greiferanbaugeräte könnten auch für enge städtische Straßen während der Sturmwiederherstellung geeignet sein, was dem Markt für Schuttlader eine weitere definierte Produktchance bietet.
Marktführer der Schuttlader-Branche
-
The Toro Company
-
Briggs & Stratton, LLC
-
Schiller Grounds Care, Inc.
-
Old Dominion Brush Company, Inc.
-
Tarco, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schuttlader Unternehmen in diesem Bericht
- The Toro Company
- Briggs & Stratton, LLC
- Schiller Grounds Care, Inc.
- Old Dominion Brush Company, Inc.
- Harper Industries, Inc.
- Metalcraft of Mayville, Inc.
- Midwest Equipment Mfg.
- Alamo Group Inc.
- Venture Products, Inc.
- Buffalo Turbine LLC
- Curbtender, Inc.
- New PECO, Inc.
- PwrQuip LLC
- TRILO Smart Industries
- Yangzhou Weibang Garden Machine Co., Ltd.
- RABAUD
- Peruzzo Srl
- Votex B.V.
- Tarco, Inc.
Neueste Industrielle Entwicklungen in Markt für Schuttlader
- Oktober 2026: Billy Goat Industries stellte den Leaf Dragon-X (DL3702VE) vor, einen 37-PS-Anhänger-montierten Schuttlader mit 5.050 CFM Saugleistung für große Auftragnehmerflotten.
- Januar 2026: Alamo Group schloss die Übernahme von Petersen Industries ab, einem Hersteller von LKW-montierten Greiferladern für kommunale und industrielle Kunden.
- Dezember 2025: Alamo Group vereinbarte die Übernahme von Petersen Industries, um sein Greiferlader-Angebot für kommunale und industrielle Kunden zu erweitern.
Globaler Berichtsumfang des Marktes für Schuttlader
Der Markt für Schuttlader ist segmentiert nach Produkttyp, Sammelmechanismus, Antriebsquelle, Motorleistung, Endnutzer und Geografie. Nach Produkttyp ist der Markt segmentiert in LKW-montierte Lader, Anhänger-montierte Lader, Skid-/Anhängerkupplungs-montierte Lader sowie Walk-Behind- und selbstfahrende Lader. Nach Sammelmechanismus ist der Markt segmentiert in Vakuum-/Sauglader, Knickarm-/Greiferlader und andere Sammelmechanismen. Nach Antriebsquelle ist der Markt segmentiert in motorgetrieben (Benzin, Diesel), Zapfwellen-/hydraulisch angetrieben sowie Elektro und Batterie. Nach Motorleistung ist der Markt segmentiert in unter 20 PS, 20 bis 35 PS und über 35 PS. Nach Endnutzer ist der Markt segmentiert in Kommunen und Tiefbauämter, Landschaftspflege- und Grundstücksinstandhaltungsunternehmen, Golfplätze und Sportrasen, Sturm- und Katastrophenreinigungsunternehmen sowie andere Endnutzer (institutionelle Campusse, Wohnbereich). Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien, Russland, nordische Länder, Benelux und übriges Europa), asiatisch-pazifischer Raum (China, Japan, Südkorea, Indien, Australien, Südostasien und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien, Chile, Kolumbien und übriges Südamerika) sowie Naher Osten und Afrika (Türkei, Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Iran, Ägypten, Südafrika und übriger Naher Osten und Afrika). Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| LKW-montierte Lader |
| Anhänger-montierte Lader |
| Skid-/Anhängerkupplungs-montierte Lader |
| Walk-Behind- und selbstfahrende Lader |
| Vakuum-/Sauglader |
| Knickarm-/Greiferlader |
| Andere Sammelmechanismen |
| Motorgetrieben (Benzin, Diesel) |
| Zapfwellen-/hydraulisch angetrieben |
| Elektro und Batterie |
| Unter 20 PS |
| 20 bis 35 PS |
| Über 35 PS |
| Kommunen und Tiefbauämter |
| Landschaftspflege- und Grundstücksinstandhaltungsunternehmen |
| Golfplätze und Sportrasen |
| Sturm- und Katastrophenreinigungsunternehmen |
| Andere Endnutzer (institutionelle Campusse, Wohnbereich) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder | |
| Benelux | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Israel | |
| Iran | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | LKW-montierte Lader | |
| Anhänger-montierte Lader | ||
| Skid-/Anhängerkupplungs-montierte Lader | ||
| Walk-Behind- und selbstfahrende Lader | ||
| Nach Sammelmechanismus | Vakuum-/Sauglader | |
| Knickarm-/Greiferlader | ||
| Andere Sammelmechanismen | ||
| Nach Antriebsquelle | Motorgetrieben (Benzin, Diesel) | |
| Zapfwellen-/hydraulisch angetrieben | ||
| Elektro und Batterie | ||
| Nach Motorleistung | Unter 20 PS | |
| 20 bis 35 PS | ||
| Über 35 PS | ||
| Nach Endnutzer | Kommunen und Tiefbauämter | |
| Landschaftspflege- und Grundstücksinstandhaltungsunternehmen | ||
| Golfplätze und Sportrasen | ||
| Sturm- und Katastrophenreinigungsunternehmen | ||
| Andere Endnutzer (institutionelle Campusse, Wohnbereich) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder | ||
| Benelux | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Iran | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Schuttlader bis 2032 erreichen?
Der Markt für Schuttlader wird voraussichtlich bis 2032 einen Wert von 275,82 Millionen USD erreichen, ausgehend von 220,17 Millionen USD im Jahr 2027. Die Prognose spiegelt Ersatznachfrage, kommunale Sammlungsprogramme und Gerätebedarf nach schweren Wetterereignissen wider.
Was treibt die Nachfrage nach Schuttladern an?
Kommunaler Arbeitskräftemangel, mechanisierte Laubsammlung, Sturmwiederherstellungsarbeiten und Programme zur Sammlung organischer Abfälle unterstützen die Nachfrage. Käufer schätzen auch Geräte, die manuelle Arbeit reduzieren und mehrere saisonale Aufgaben erfüllen können.
Welcher Schuttlader-Produkttyp hat den größten Marktanteil?
LKW-montierte Lader führen die Produkttypen mit einem Anteil von 41,27 % im Jahr 2026 an. Ihre Größe und Bedienersteuerung eignen sich für kommunale Bordstein-Routen, die eine Hochvolumen-Sammlung und vorhersehbare Leistung erfordern.
Welche Antriebsquelle wächst bei Schuttladern am schnellsten?
Elektro- und Batterieeinheiten werden bis 2032 voraussichtlich mit einer CAGR von 11,36 % wachsen. Ihr Ausblick ist mit Emissionsanforderungen, leisererem Betrieb und dem Flotteninteresse an emissionsfreien Geräten verbunden.