
Taille et part du marché des chargeurs de débris
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 220.17 Millions de dollars américains |
| Taille du Marché (2032) | 275.82 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chargeurs de débris par Mordor Intelligence
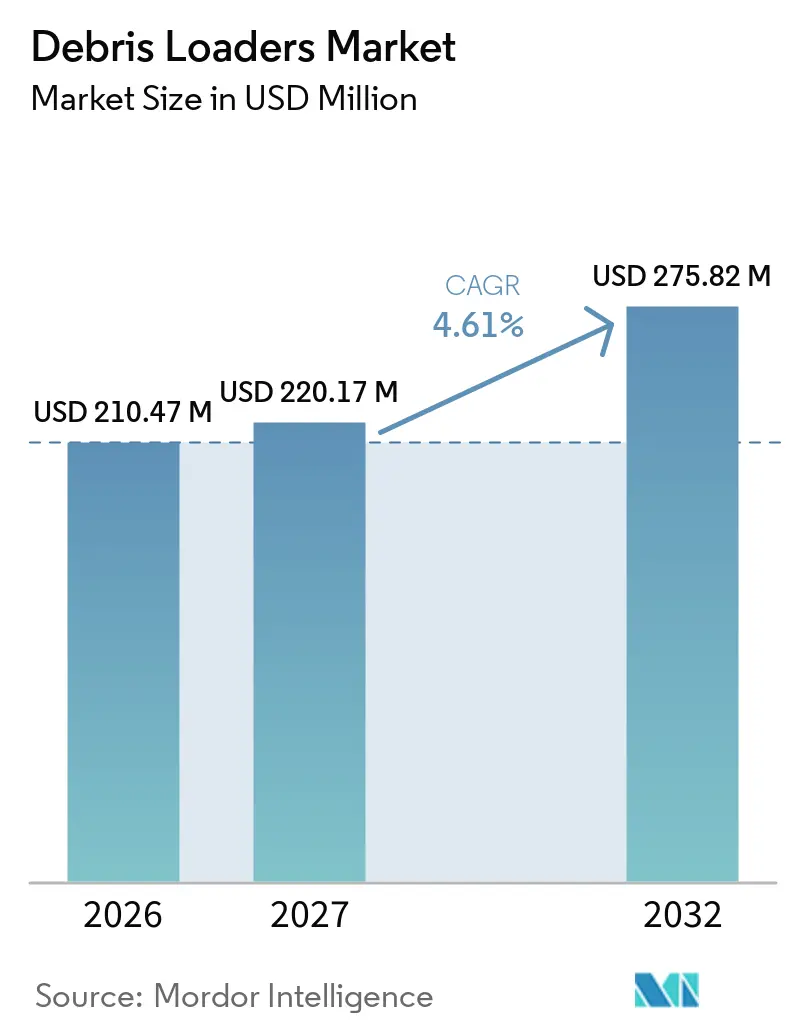
La taille du marché des chargeurs de débris était évaluée à 210,47 millions USD en 2026 et devrait croître de 220,17 millions USD en 2027 à 275,82 millions USD d'ici 2032, à un CAGR de 4,61 % durant la période 2027-2032. La demande est liée à la collecte municipale de feuilles, aux pénuries de personnel dans les travaux publics et à la nécessité d'effectuer les tournées saisonnières avec moins d'opérateurs. Les données du Bureau of Labor Statistics citées en novembre 2025 faisaient état d'environ 570 000 offres d'emploi pour 156 000 embauches dans les gouvernements des États et des collectivités locales hors éducation, soit un ratio de 3,7 pour 1Résoudre la crise de recrutement dans le secteur public grâce à l'automatisation des flux de travail, CareersInGovernment, www.careersingovernment.com">[1]. Ce ratio est plus du double de celui du secteur privé, ce qui indique des difficultés persistantes à pourvoir les postes dans les services essentiels. Cela rend les systèmes de collecte à opérateur unique plus précieux pour les responsables des travaux publics et soutient les décisions de remplacement des équipements. Le marché des chargeurs de débris bénéficie également des travaux de réponse aux tempêtes, des programmes de détournement des déchets organiques et de la nécessité de disposer d'équipements adaptables aux tâches saisonnières.
Principaux enseignements du rapport
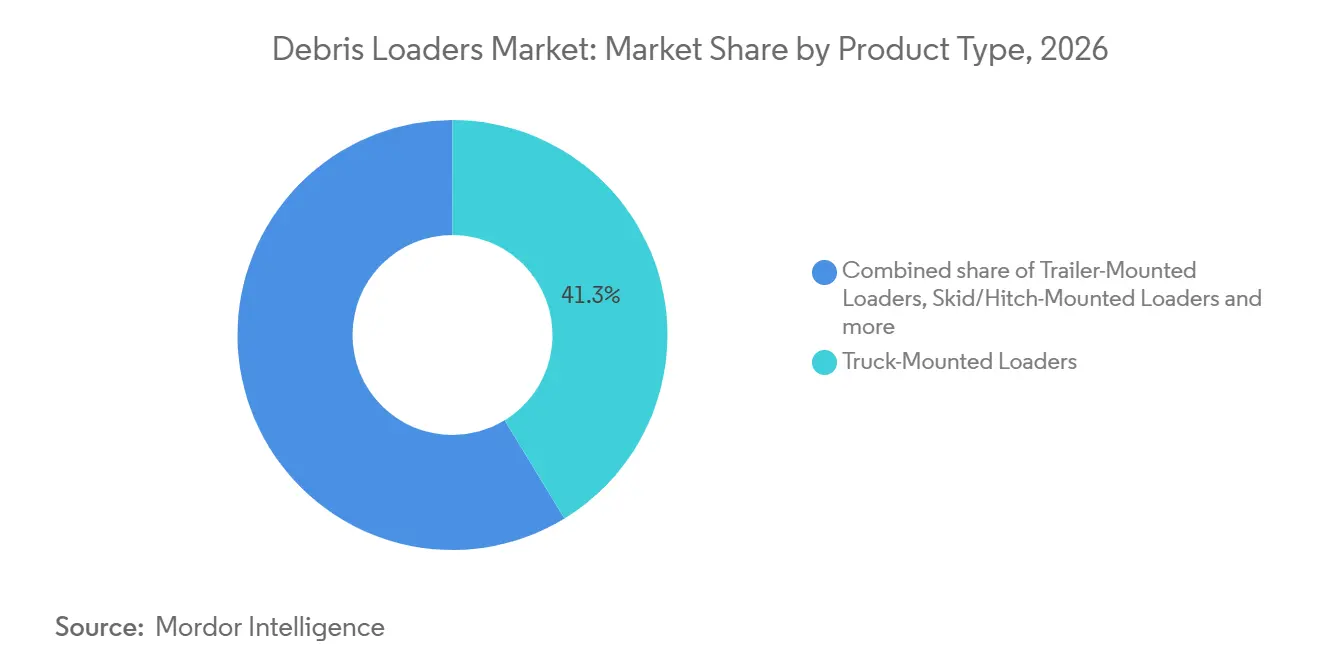
- Par type de produit, les chargeurs montés sur camion détenaient une part de 41,27 % en 2026, tandis que les chargeurs montés sur patin/attelage devraient croître à un CAGR de 5,47 % jusqu'en 2032.
- Par mécanisme de collecte, les chargeurs à aspiration/vacuum détenaient une part de 72,36 % en 2026, tandis que les chargeurs à bras articulé/grappin devraient croître à un CAGR de 5,63 % jusqu'en 2032.
- Par source d'énergie, les unités motorisées détenaient une part de 68,42 % en 2026, tandis que les unités électriques et à batterie devraient croître à un CAGR de 11,36 % jusqu'en 2032.
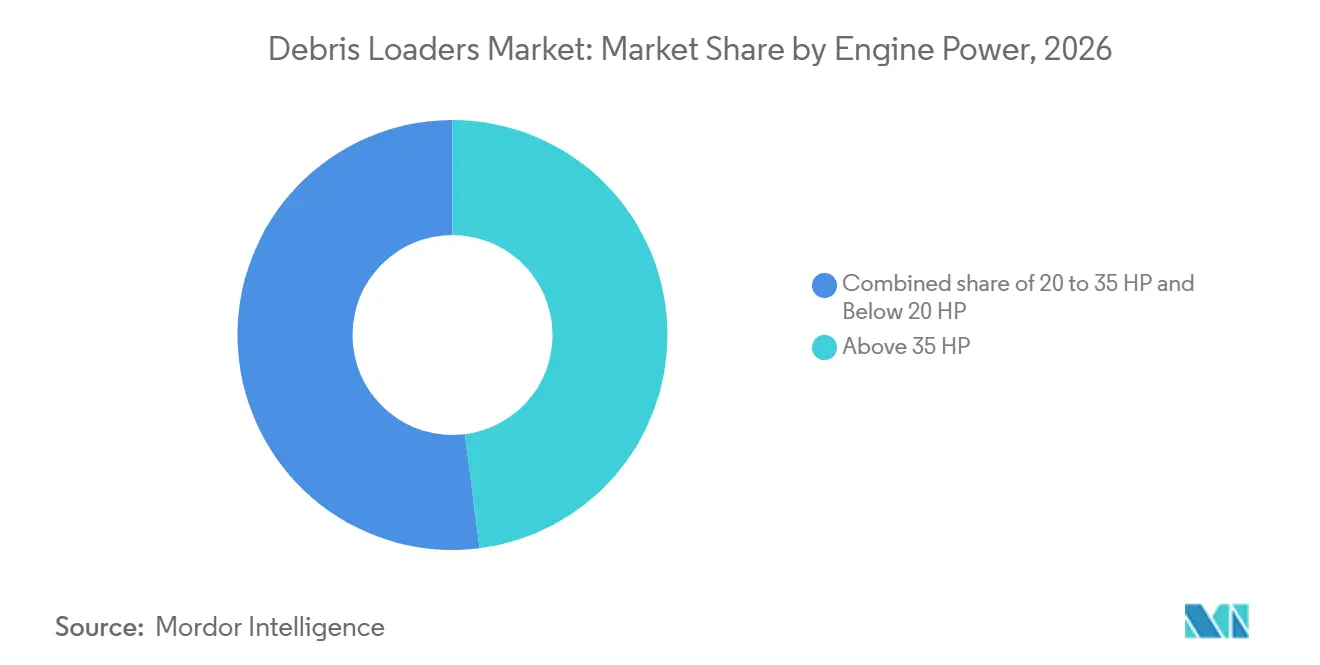
- Par puissance moteur, les chargeurs de plus de 35 CV détenaient une part de 48,00 % en 2026, tandis que les chargeurs de moins de 20 CV devraient croître à un CAGR de 5,29 % jusqu'en 2032.
- Par utilisateur final, les municipalités et les services des travaux publics détenaient une part de 52,37 % en 2026, tandis que les entrepreneurs en nettoyage après tempêtes et catastrophes devraient croître à un CAGR de 6,17 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 46,28 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,04 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mécanisation de la collecte municipale de feuilles et pénuries de main-d'œuvre | +1.8% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Exigences en matière de réponse aux débris liés aux tempêtes et aux catastrophes | +1.2% | Amérique du Nord, Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Programmes de détournement des déchets organiques et de paillage des feuilles | +0.8% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Expansion de l'entretien commercial des espaces verts et des terrains | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Flexibilité des flottes en période de pointe grâce aux configurations multi-montage | +0.4% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Attentes en matière de niveau de service pour une collecte de feuilles en bordure de trottoir plus rapide | +0.3% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Mécanisation de la collecte municipale de feuilles et pénuries de main-d'œuvre
La disponibilité de la main-d'œuvre est devenue une raison durable pour les municipalités de mécaniser la collecte des feuilles. Le marché des chargeurs de débris est soutenu par des équipements permettant à un seul opérateur de gérer des travaux de collecte qui nécessitaient autrefois des équipes plus importantes. L'emploi municipal a chuté de plus de 300 000 travailleurs entre mars 2020 et mars 2022, ce qui a réduit le vivier de main-d'œuvre disponible pour les services publicsPénurie de main-d'œuvre dans les effectifs municipaux, Ligue nationale des villes, www.nlc.org">[2]. Les systèmes d'aspiration montés sur camion aident les équipes des travaux publics à collecter les feuilles avec moins de travailleurs et à réduire la dépendance aux conducteurs titulaires de permis spécialisés. Cela modifie la planification des remplacements, car les économies de main-d'œuvre peuvent peser davantage que le coût initial d'un chargeur.
Exigences en matière de réponse aux débris liés aux tempêtes et aux catastrophes
Les entrepreneurs en réponse aux tempêtes maintiennent de plus en plus des équipements de collecte spécialisés dans le cadre de leurs flottes régulières. La FEMA classe l'enlèvement des débris comme travaux de catégorie A et soutient l'enlèvement des débris végétaux et des débris mixtes liés aux catastrophes dans le cadre de son programme d'assistance publique[3]. Ce cadre encourage les entrepreneurs à maintenir des équipements dédiés pouvant être déployés dès le début d'une intervention. Les équipements à bras articulé et à grappin peuvent traiter des matériaux ligneux volumineux et des débris mixtes sans placer un travailleur au sol à proximité de la charge. Le marché des chargeurs de débris présente donc une demande au-delà de la saison des feuilles dans les zones exposées aux tempêtes tropicales et autres événements sévères. Les entrepreneurs apprécient également les machines pouvant se déplacer rapidement entre les tournées municipales, les sites de regroupement et les emprises contraintes.
Programmes de détournement des déchets organiques et de paillage des feuilles
Les réglementations sur les déchets organiques accroissent l'importance de la collecte et du traitement séparés des déchets de jardin. La Californie exige des juridictions qu'elles fournissent un service de collecte des déchets organiques aux résidents et aux entreprises dans le cadre de son programme à l'échelle de l'État. Le marché des chargeurs de débris bénéficie de cette exigence lorsque les programmes municipaux ont besoin de moyens fiables pour collecter les feuilles et autres matières végétales avant leur traitement. Les opérations de paillage des feuilles favorisent les systèmes à turbine qui réduisent le volume des matériaux avant le transport. Moins de trajets de transport peut aider une municipalité à gérer la charge de travail saisonnière et à améliorer l'utilisation des installations de compostage. Des approches similaires de détournement dans d'autres États prolongent le cas d'utilisation des équipements servant les tournées de déchets de jardin.
Expansion de l'entretien commercial des espaces verts et des terrains
Les travaux d'entretien commercial des terrains soutiennent une demande récurrente d'équipements accélérant le nettoyage saisonnier. Les flottes de paysagisme doivent souvent couvrir plusieurs sites durant la même période de chute des feuilles. Les machines montées sur patin et sur attelage permettent aux entrepreneurs d'affecter un chargeur aux véhicules tracteurs disponibles plutôt que d'acheter un châssis dédié pour chaque unité. Cette flexibilité soutient le marché des chargeurs de débris car elle améliore l'utilisation des équipements sur des tournées de différentes tailles. Les configurations multi-montage aident également les entrepreneurs à déplacer les équipements entre les équipes lorsque la demande évolue au cours de la journée. La décision d'achat qui en résulte est façonnée par la productivité de la main-d'œuvre, la flexibilité du transport et la capacité à maintenir les équipements en service en dehors des semaines de collecte les plus intenses.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'acquisition et de maintenance sur le cycle de vie | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Restrictions d'émissions, de bruit et d'exploitation locale | -0.8% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Faible utilisation saisonnière et contraintes de stockage des flottes | -0.5% | Amérique du Nord, Europe (zones tempérées) | Long terme (≥ 4 ans) |
| Débris humides, contaminés et temps d'arrêt liés aux obstructions | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'acquisition et de maintenance sur le cycle de vie
Des prix d'achat élevés peuvent retarder le renouvellement des flottes pour les petites municipalités et les entrepreneurs locaux. Un chargeur de débris nécessite souvent un investissement dans la carrosserie de collecte, l'intégration au châssis et la capacité de maintenance associée. Les pièces d'usure telles que les aubes de turbine, les revêtements de carter et les tuyaux d'aspiration génèrent des coûts récurrents sur la durée de vie de l'équipement. Le marché des chargeurs de débris est donc plus exposé au calendrier budgétaire local que les catégories d'équipements achetés en unités plus petites. L'utilisation saisonnière peut rendre le dossier d'investissement plus difficile lorsqu'une municipalité ne dispose pas d'une stratégie de châssis polyvalent. Le coût des équipements diesel conformes aux normes d'émissions relève également le seuil d'entrée pour les acheteurs devant opérer sous des règles moteur plus strictes.
Restrictions d'émissions, de bruit et d'exploitation locale
Les exigences en matière d'émissions et de bruit peuvent ralentir les achats lorsque les acheteurs doivent reconsidérer le système d'alimentation qu'ils utilisent. Les règles de la Californie sur les petits moteurs hors route exigent que la plupart des nouveaux petits moteurs hors route soient à zéro émission à partir de l'année modèle 2024, les générateurs portables suivant à partir de l'année modèle 2028[4]. Ces exigences concernent les équipements plus petits à essence et rendent les alternatives électriques plus pertinentes dans les applications réglementées. Le marché des chargeurs de débris doit également tenir compte des restrictions locales sur les travaux en début de matinée et le bruit des équipements. Les exigences européennes relatives aux machines non routières créent un besoin similaire de choix de moteurs conformes dans la planification des achats. Les opérateurs plus petits peuvent faire face à une transition difficile lorsque les systèmes électriques ne correspondent pas encore à leur cycle d'utilisation préféré ou lorsque les équipements diesel conformes coûtent davantage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les plateformes montées sur camion dominent, les configurations sur attelage s'accélèrentLes chargeurs montés sur camion détenaient une part de 41,27 % du marché des chargeurs de débris en 2026. Leur position reflète la demande municipale pour des systèmes de collecte à haute capacité avec commande de bras en cabine et une couverture efficace des tournées. Ces plateformes conviennent aux flottes des travaux publics qui ont besoin d'une machine dédiée pour les programmes de collecte en bordure de trottoir planifiés. Elles peuvent également prendre en charge un seul opérateur, ce qui est important là où les équipes saisonnières sont difficiles à recruter. Les équipements montés sur remorque servent les acheteurs cherchant une alternative à un châssis dédié. Les unités automotrices et à conducteur à pied restent pertinentes là où les contraintes d'accès empêchent les véhicules plus grands d'entrer sur un site.
Les chargeurs montés sur patin/attelage devraient croître à un CAGR de 5,47 % jusqu'en 2032. Les entrepreneurs peuvent déplacer ces unités entre les camions, ce qui permet d'utiliser un seul chargeur sur plusieurs chantiers. Cette disposition peut réduire la nécessité d'associer chaque système de collecte à un véhicule permanent. Cela rend la configuration utile pour les flottes de paysagisme commercial confrontées à des saisons de collecte courtes mais intenses. Le développement de produits sur le marché des chargeurs de débris met également l'accent sur les équipements pouvant être démonts lorsqu'un camion est nécessaire pour un autre rôle. Les systèmes à crochet de levage soutiennent cette approche en permettant à un châssis municipal de servir différentes tâches tout au long de l'année.

Par mécanisme de collecte :
le segment aspiration est bien établi, le chargeur à grappin en progressionLes chargeurs à aspiration/vacuum détenaient une part de 72,36 % du marché des chargeurs de débris en 2026. Leur large utilisation suit la préférence municipale établie pour la collecte à haut débit d'air sur les tournées de feuilles. Les systèmes à turbine peuvent collecter des matériaux en vrac et réduire leur volume avant leur transport vers un site d'élimination ou de traitement. Cela favorise une tournée plus efficace lorsque de grands volumes de feuilles s'accumulent le long des trottoirs. Les équipements à aspiration conviennent également à l'entretien courant des espaces verts où les matériaux sont relativement légers et uniformes. Les balayeuses et autres dispositifs de collecte spécialisés continuent de servir les sites où la précision de surface importe davantage que le volume.
Les chargeurs à bras articulé/grappin devraient croître à un CAGR de 5,63 % jusqu'en 2032. Leur attrait est le plus fort dans les travaux de réponse aux tempêtes où les débris sont plus volumineux, plus lourds et plus variés que les feuilles habituelles. Un grappin peut traiter des débris ligneux et des restes de construction qui seraient inadaptés à un système d'aspiration. Le marché des chargeurs de débris bénéficie de cette capacité car les travaux de récupération après intempéries nécessitent des équipements pouvant fonctionner sans manutention supplémentaire au sol. Les plans d'urgence municipaux et les flottes d'entrepreneurs peuvent utiliser des systèmes à grappin pour les matériaux sur les emprises et les zones de regroupement temporaires. L'équipement est également utile lorsque des débris d'arbres doivent être chargés rapidement après un événement.
Par source d'énergie :
le segment motorisé domine, la plateforme électrique à la croissance la plus rapideLes unités motorisées détenaient une part de 68,42 % du marché des chargeurs de débris en 2026. Les systèmes à essence et diesel restent établis car ils permettent de longues journées de travail et sont familiers aux équipes de maintenance des flottes. Ils sont particulièrement adaptés aux périodes de pointe automnales où les équipements peuvent fonctionner pendant des quarts prolongés. Les systèmes à prise de force et hydrauliques restent également pertinents dans les flottes municipales d'espaces verts qui utilisent déjà des tracteurs comme véhicules de base. Ce format d'équipement peut s'adapter aux pratiques d'exploitation européennes qui favorisent les équipements d'entretien à base de tracteur. Les chaînes d'approvisionnement existantes et la familiarité avec les services continuent de soutenir les équipements motorisés sur le marché des chargeurs de débris.
Les unités électriques et à batterie devraient croître à un CAGR de 11,36 % jusqu'en 2032. Leur adoption est liée aux réglementations sur les émissions, à la nécessité d'un fonctionnement plus silencieux et à l'intérêt des municipalités pour les options de flotte à zéro émission. Les normes zéro émission de la Californie pour les petits moteurs hors route couverts rendent la transition vers l'énergie électrique plus importante pour les applications concernées. Les plateformes électriques peuvent être particulièrement utiles sur les tournées urbaines où le bruit des équipements est une préoccupation lors des achats. Les acheteurs évaluent encore l'autonomie, les modalités de recharge et l'utilisation saisonnière avant de modifier leur composition de flotte. Les fabricants répondent en proposant des systèmes à batterie conçus pour prendre en charge un quart de travail complet dans certaines applications d'équipements compacts.
Par puissance moteur :
la tranche supérieure à 35 CV en tête, les moins de 20 CV en progressionLes chargeurs de plus de 35 CV détenaient une part de 48,00 % du marché des chargeurs de débris en 2026. Cette plage couvre les systèmes montés sur camion et les systèmes montés sur remorque à haute capacité que les municipalités utilisent sur les tournées de collecte de feuilles en bordure de trottoir, où le débit d'air et le rendement déterminent la rapidité d'exécution d'une tournée. Les flottes des travaux publics privilégient ces unités pour les grands volumes saisonniers et les débris liés aux tempêtes. La catégorie 20 à 35 CV détenait une part de 36,00 %, servant de nombreuses machines montées sur remorque et sur patin utilisées par les flottes d'entrepreneurs. Elle offre une puissance suffisante pour les tournées de collecte courantes sans nécessiter le châssis plus grand utilisé dans les systèmes municipaux lourds. Sa position reflète l'équilibre entre rendement, mobilité et coût d'exploitation.
Les chargeurs de moins de 20 CV devraient croître à un CAGR de 5,29 % jusqu'en 2032. Cette plage est pertinente pour les petits sites, les entrepreneurs de services résidentiels, les installations de golf et les campus institutionnels. Les équipements électriques compacts deviennent plus visibles dans ces applications car le bruit et les émissions locales peuvent importer davantage que le débit d'air maximal. Le marché des chargeurs de débris peut bénéficier des acheteurs ayant besoin d'une machine adaptée à un accès restreint ou à des tournées de collecte plus courtes. Ces opérateurs peuvent privilégier des équipements faciles à transporter et simples à stocker. Les perspectives de croissance reflètent également l'attention réglementaire portée aux équipements plus petits à allumage par étincelle.
Par utilisateur final :
la demande municipale comme ancre, les entrepreneurs en nettoyage après catastrophes à la croissance la plus rapideLes municipalités et les services des travaux publics détenaient une part de 52,37 % du marché des chargeurs de débris en 2026. Leur demande est liée à la collecte récurrente de feuilles, à l'entretien des voiries, à l'entretien des sites publics et aux programmes de remplacement planifiés. Ces acheteurs exigent souvent des équipements combinant capacité de collecte et performance régulière sur les tournées. Les cycles budgétaires peuvent lisser le renouvellement des flottes, bien qu'ils puissent également retarder les achats lorsque les fonds locaux sont limités. Les équipes municipales apprécient les systèmes qui réduisent le ratissage manuel et limitent la taille des équipes nécessaires pour une tournée. Ce groupe d'utilisateurs finaux confère au secteur des chargeurs de débris une base de demande stable, malgré la nature saisonnière des travaux de collecte.
Les entrepreneurs en nettoyage après tempêtes et catastrophes devraient croître à un CAGR de 6,17 % jusqu'en 2032. Leur activité est motivée par la nécessité de déblayer les débris végétaux et mixtes après des intempéries sévères. Les entrepreneurs ont besoin de machines pouvant s'adapter à l'évolution des conditions de site et se déplacer entre les zones d'intervention. Cela favorise les équipements à grappin, les plateformes robustes montées sur camion et les machines pouvant être déployées rapidement. Le marché des chargeurs de débris pourrait connaître une demande plus forte dans les zones à forte activité de récupération après tempêtes.
Analyse géographique
L'Amérique du Nord détenait une part de 46,28 % du marché des chargeurs de débris en 2026. Les programmes municipaux matures de collecte de feuilles en bordure de trottoir dans le nord-est et le midwest des États-Unis soutiennent la position dominante de la région. Les services des travaux publics dans ces zones maintiennent des calendriers de collecte saisonniers nécessitant des équipements spécialisés, une planification prévisible des tournées et un soutien à la maintenance fiable. Les entrepreneurs en réponse aux tempêtes le long de la côte du Golfe et des États du sud-est créent une base de demande distincte pour les équipements de manutention de débris plus importants. Le Canada et le Mexique ajoutent de la demande via les municipalités urbaines dotées de programmes de propreté publique et de besoins de collecte saisonnière de végétation.
L'Europe présente des perspectives de croissance modérées car les opérateurs remplacent leurs équipements et recherchent des machines capables d'effectuer plusieurs tâches d'entretien des espaces verts. Le marché européen des chargeurs de débris est façonné par les exigences relatives aux moteurs non routiers qui influencent la sélection des équipements et accordent une plus grande importance aux systèmes d'alimentation conformes, au soutien pratique à la maintenance et à un fonctionnement plus silencieux. L'Allemagne, la France et le Royaume-Uni disposent de flottes municipales établies, tandis que les opérateurs du Benelux et des pays nordiques utilisent couramment des équipements à base de tracteur. Les collecteurs à aspiration entraînés par prise de force correspondent à ce modèle car ils peuvent fonctionner avec des machines déjà utilisées pour l'entretien des espaces publics. Les acheteurs de la région recherchent également une utilisation annuelle plus longue d'un châssis ou d'une carrosserie de collecte avant d'engager des capitaux dans des équipements spécialisés.
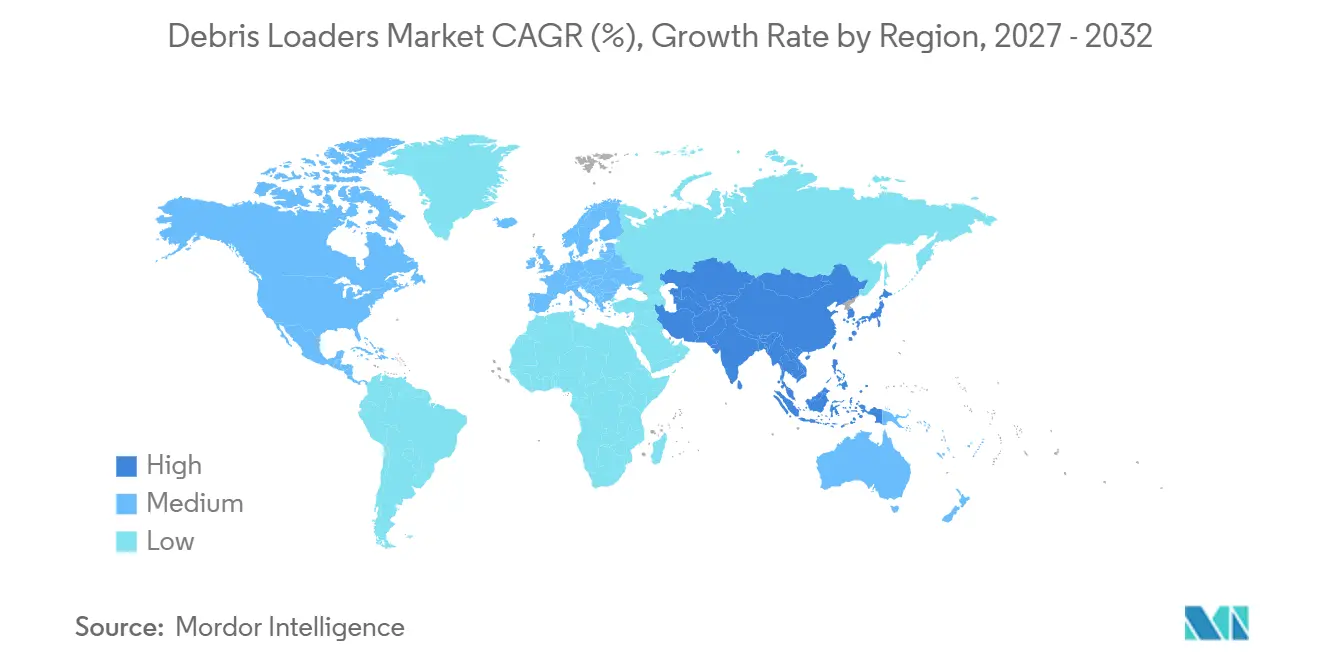
L'Asie-Pacifique devrait croître à un CAGR de 6,04 % jusqu'en 2032. Le marché des chargeurs de débris en Asie-Pacifique bénéficie de la modernisation de l'assainissement municipal en Chine et au Japon, de l'activité de paysagisme commercial en Corée du Sud et en Asie du Sud-Est, et des travaux post-catastrophe dans les zones côtières de l'Inde et des Philippines. Les fabricants régionaux développent des plateformes électriques d'aspiration de feuilles qui diffèrent des conceptions axées sur les camions courantes en Amérique du Nord. Le Japon et l'Australie disposent de programmes municipaux plus matures, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique font face à des contraintes budgétaires, à des achats intermittents et à des réseaux de service plus étroits pour les machines spécialisées. Les différences de financement municipal et de couverture des concessionnaires continueront de façonner l'adoption des équipements sur ces marchés.
Paysage concurrentiel
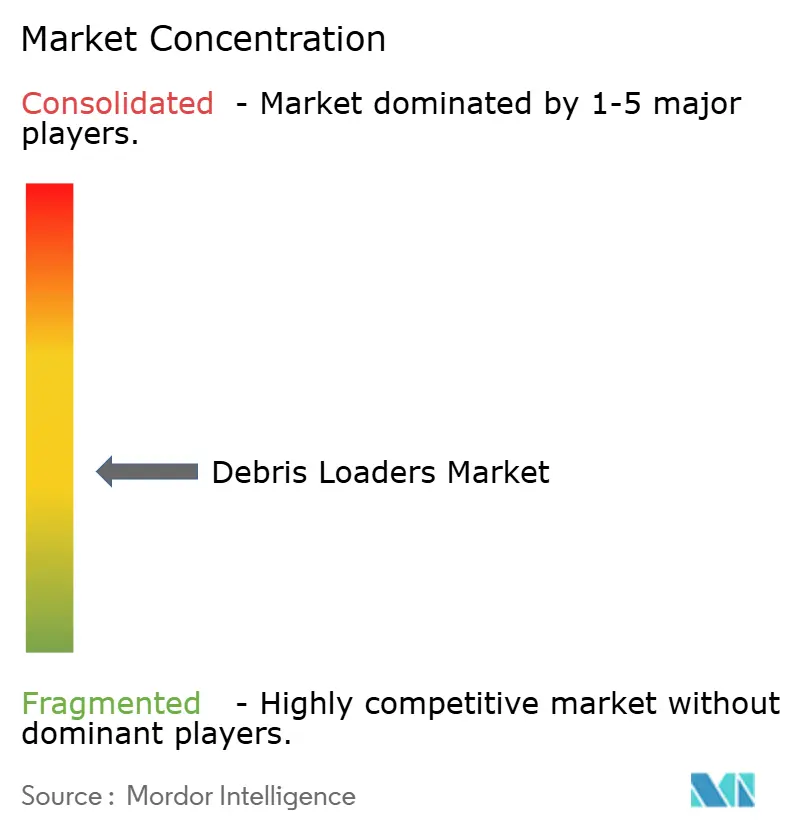
Le marché des chargeurs de débris est modérément concentré. The Toro Company, Briggs & Stratton via Billy Goat, Schiller Grounds Care via Little Wonder, Old Dominion Brush Company et Tarco figurent parmi les principaux fournisseurs. Leur position combinée ne confère pas à un petit groupe de fabricants le contrôle des prix ou de l'orientation réglementaire. Les producteurs régionaux et internationaux continuent de répondre aux préférences locales en matière de montage, aux choix d'alimentation, aux relations avec les concessionnaires et aux cas d'utilisation spécialisés. Cette structure offre aux acheteurs plusieurs options lorsqu'ils ont besoin d'une configuration de châssis ou d'une méthode de collecte particulière.
Les fournisseurs suivent deux principales voies de développement de produits. Certains améliorent la conformité aux émissions et les capacités électriques pour accéder aux marchés réglementés. D'autres développent des systèmes configurables qui aident les opérateurs à utiliser les équipements sur plusieurs saisons et à réduire les temps d'inactivité en dehors de la collecte de feuilles. Billy Goat a lancé le Leaf Dragon-X en octobre 2026 comme option montée sur remorque pour les flottes d'entrepreneurs commerciaux, tandis que Old Dominion Brush a développé un système de camion collecteur à moteur unique et la technologie ECO-MODE pour les applications municipales et d'entrepreneurs. Ces évolutions montrent comment les fournisseurs équilibrent la consommation de carburant, la productivité des tournées, le fonctionnement silencieux et la flexibilité sans s'appuyer sur un seul format de produit.
Les fournisseurs européens tels que TRILO, Votex B.V., Peruzzo Srl et RABAUD se démarquent par des systèmes entraînés par prise de force et multifonctionnels conçus pour les flottes équipées de tracteurs. Les fabricants nord-américains ont une plus grande visibilité dans les systèmes montés sur camion, tandis que les fournisseurs européens sont bien positionnés dans les configurations de collecteurs flexibles. Les équipements électriques à batterie restent un domaine ouvert pour les fournisseurs capables de répondre aux exigences du cycle d'utilisation municipal. Les équipements à faible bruit représentent une autre opportunité là où les réglementations locales limitent les travaux de collecte en début de matinée. Les accessoires à grappin compacts pourraient également convenir aux rues urbaines étroites lors des opérations de récupération après tempêtes, offrant au marché des chargeurs de débris une autre opportunité de produit bien définie.
Leaders du secteur des chargeurs de débris
-
The Toro Company
-
Briggs & Stratton, LLC
-
Schiller Grounds Care, Inc.
-
Old Dominion Brush Company, Inc.
-
Tarco, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des chargeurs de débris Entreprises couvertes dans ce rapport
- The Toro Company
- Briggs & Stratton, LLC
- Schiller Grounds Care, Inc.
- Old Dominion Brush Company, Inc.
- Harper Industries, Inc.
- Metalcraft of Mayville, Inc.
- Midwest Equipment Mfg.
- Alamo Group Inc.
- Venture Products, Inc.
- Buffalo Turbine LLC
- Curbtender, Inc.
- New PECO, Inc.
- PwrQuip LLC
- TRILO Smart Industries
- Yangzhou Weibang Garden Machine Co., Ltd.
- RABAUD
- Peruzzo Srl
- Votex B.V.
- Tarco, Inc.
Développements industriels récents dans Marché des chargeurs de débris
- Octobre 2026 : Billy Goat Industries a lancé le Leaf Dragon-X (DL3702VE), un chargeur de débris monté sur remorque de 37 CV avec 5 050 CFM d'aspiration pour les grandes flottes d'entrepreneurs.
- Janvier 2026 : Alamo Group a finalisé l'acquisition de Petersen Industries, un fabricant de chargeurs à grappin montés sur camion pour les clients municipaux et industriels.
- Décembre 2025 : Alamo Group a accepté d'acquérir Petersen Industries pour élargir son offre de chargeurs à grappin pour les clients municipaux et industriels.
Portée du rapport mondial sur le marché des chargeurs de débris
Le marché des chargeurs de débris est segmenté par type de produit, mécanisme de collecte, source d'énergie, puissance moteur, utilisateur final et géographie. Par type de produit, le marché est segmenté en chargeurs montés sur camion, chargeurs montés sur remorque, chargeurs montés sur patin/attelage, et unités automotrices et à conducteur à pied. Par mécanisme de collecte, le marché est segmenté en chargeurs à aspiration/vacuum, chargeurs à bras articulé/grappin et autres mécanismes de collecte. Par source d'énergie, le marché est segmenté en motorisés (essence, diesel), entraînés par prise de force/hydraulique, et électriques et à batterie. Par puissance moteur, le marché est segmenté en moins de 20 CV, 20 à 35 CV et plus de 35 CV. Par utilisateur final, le marché est segmenté en municipalités et travaux publics, entrepreneurs en paysagisme et entretien des terrains, terrains de golf et gazons sportifs, entrepreneurs en nettoyage après tempêtes et catastrophes, et autres utilisateurs finaux (campus institutionnels, résidentiel). Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, France, Royaume-Uni, Italie, Espagne, Russie, pays nordiques, Benelux et reste de l'Europe), Asie-Pacifique (Chine, Japon, Corée du Sud, Inde, Australie, Asie du Sud-Est et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud), et Moyen-Orient et Afrique (Turquie, Arabie saoudite, Émirats arabes unis, Israël, Iran, Égypte, Afrique du Sud et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Chargeurs montés sur camion |
| Chargeurs montés sur remorque |
| Chargeurs montés sur patin/attelage |
| Unités automotrices et à conducteur à pied |
| Chargeurs à aspiration/vacuum |
| Chargeurs à bras articulé/grappin |
| Autres mécanismes de collecte |
| Motorisés (essence, diesel) |
| Entraînés par prise de force/hydraulique |
| Électriques et à batterie |
| Moins de 20 CV |
| 20 à 35 CV |
| Plus de 35 CV |
| Municipalités et travaux publics |
| Entrepreneurs en paysagisme et entretien des terrains |
| Terrains de golf et gazons sportifs |
| Entrepreneurs en nettoyage après tempêtes et catastrophes |
| Autres utilisateurs finaux (campus institutionnels, résidentiel) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques | |
| Benelux | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Israël | |
| Iran | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Chargeurs montés sur camion | |
| Chargeurs montés sur remorque | ||
| Chargeurs montés sur patin/attelage | ||
| Unités automotrices et à conducteur à pied | ||
| Par mécanisme de collecte | Chargeurs à aspiration/vacuum | |
| Chargeurs à bras articulé/grappin | ||
| Autres mécanismes de collecte | ||
| Par source d'énergie | Motorisés (essence, diesel) | |
| Entraînés par prise de force/hydraulique | ||
| Électriques et à batterie | ||
| Par puissance moteur | Moins de 20 CV | |
| 20 à 35 CV | ||
| Plus de 35 CV | ||
| Par utilisateur final | Municipalités et travaux publics | |
| Entrepreneurs en paysagisme et entretien des terrains | ||
| Terrains de golf et gazons sportifs | ||
| Entrepreneurs en nettoyage après tempêtes et catastrophes | ||
| Autres utilisateurs finaux (campus institutionnels, résidentiel) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques | ||
| Benelux | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Israël | ||
| Iran | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des chargeurs de débris d'ici 2032 ?
Le marché des chargeurs de débris devrait atteindre 275,82 millions USD d'ici 2032, contre 220,17 millions USD en 2027. Les prévisions reflètent la demande de remplacement, les programmes de collecte municipaux et les besoins en équipements à la suite d'intempéries sévères.
Quels sont les facteurs qui stimulent la demande de chargeurs de débris ?
Les pénuries de main-d'œuvre municipale, la collecte mécanisée de feuilles, les travaux de récupération après tempêtes et les programmes de collecte de déchets organiques soutiennent la demande. Les acheteurs apprécient également les équipements qui réduisent le travail manuel et peuvent servir plusieurs affectations saisonnières.
Quel type de produit de chargeur de débris détient la plus grande part ?
Les chargeurs montés sur camion dominent les types de produits avec une part de 41,27 % en 2026. Leur capacité et le contrôle de l'opérateur conviennent aux tournées municipales en bordure de trottoir qui nécessitent une collecte à grand volume et des performances prévisibles.
Quelle source d'énergie connaît la croissance la plus rapide pour les chargeurs de débris ?
Les unités électriques et à batterie devraient croître à un CAGR de 11,36 % jusqu'en 2032. Leurs perspectives sont liées aux exigences en matière d'émissions, à un fonctionnement plus silencieux et à l'intérêt des flottes pour les équipements à zéro émission.