
データセンターリスクエンジニアリングおよびマネジメント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.71 十億米ドル |
| 市場規模 (2032) | 5.29 十億米ドル |
| 成長率 (2027 - 2032) | 14.31 % |
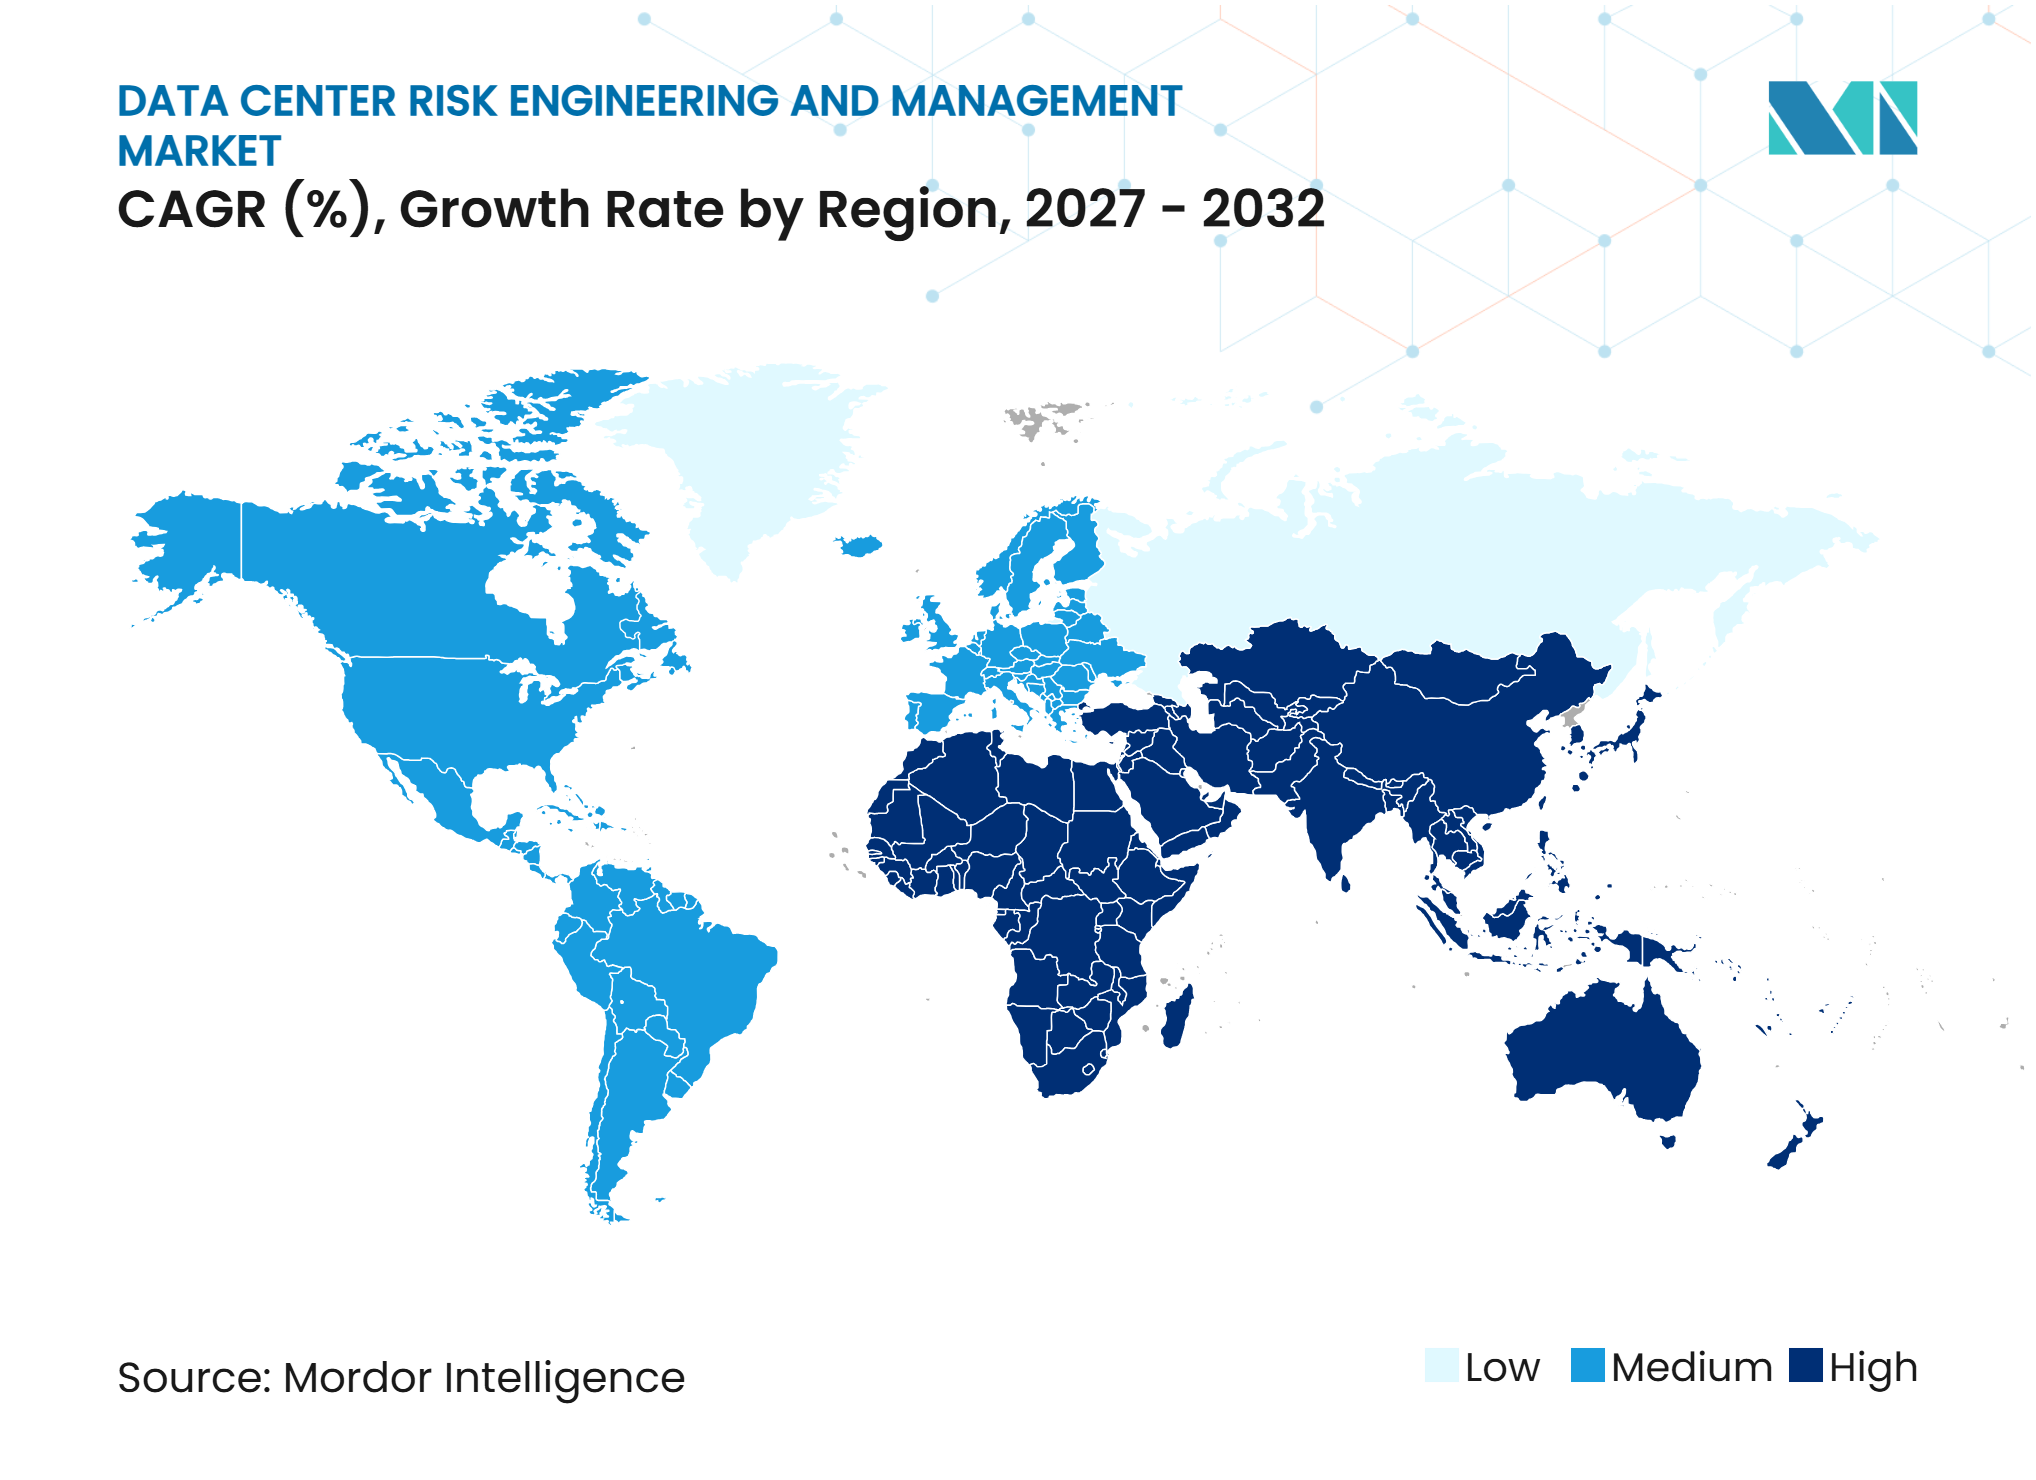
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
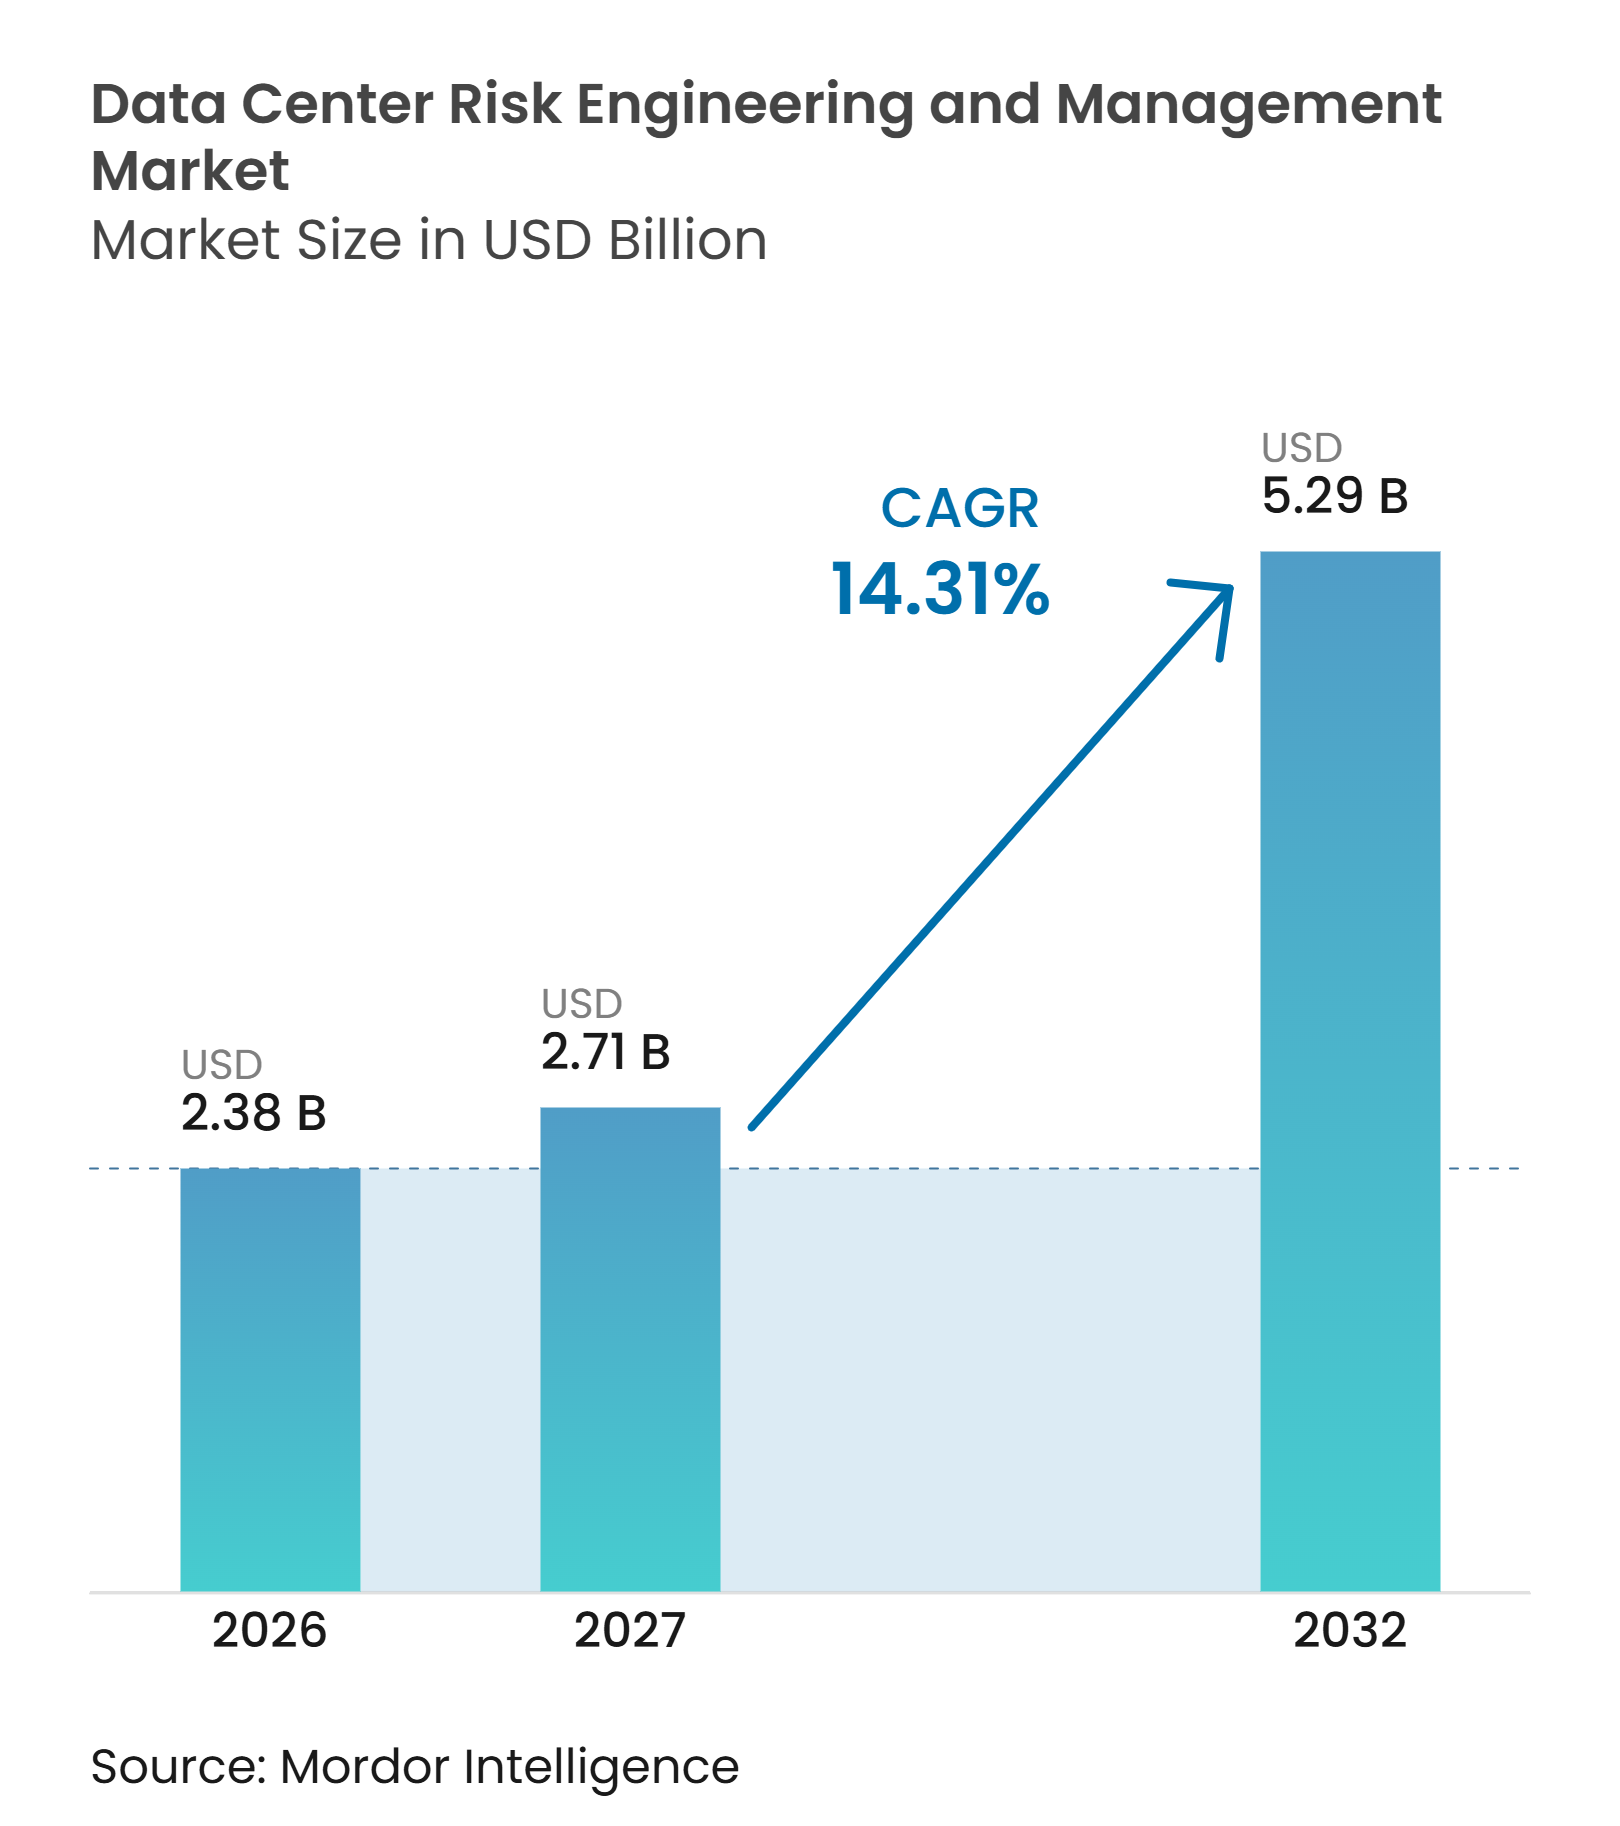
Mordor Intelligenceによるデータセンターリスクエンジニアリングおよびマネジメント市場分析
データセンターリスクエンジニアリングおよびマネジメント市場規模は2026年の2.38 ビリオン 米ドルから2027年には2.71 ビリオン 米ドルへ、そして2032年までに5.29 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 14.31%を記録すると予測されています。データセンターリスクエンジニアリングおよびマネジメント市場は、AIワークロードが新規および既存施設に対する電力・熱需要を増大させるにつれて成長しています。大規模キャンパスはまた、単一拠点に多くの機器、資本、および潜在的なサービス中断リスクを集中させており、文書化された技術的保証の必要性を高めています。保険、融資、および顧客のデューデリジェンスにより、設計・建設・運用の各段階においてレジリエンスの証拠がより重要になっています。プロバイダーは、施設ライフサイクル全体にわたってエンジニアリングレビュー、コミッショニング、モニタリング、およびリスク文書化を組み合わせることで対応しています。データセンターリスクエンジニアリングおよびマネジメント市場はまた、専門エンジニアの不足やAI特有の機器に関する損失履歴の限界という課題にも直面しており、これが一貫しリスクモデルの開発を遅らせる可能性があります。
レポートの主要なポイント
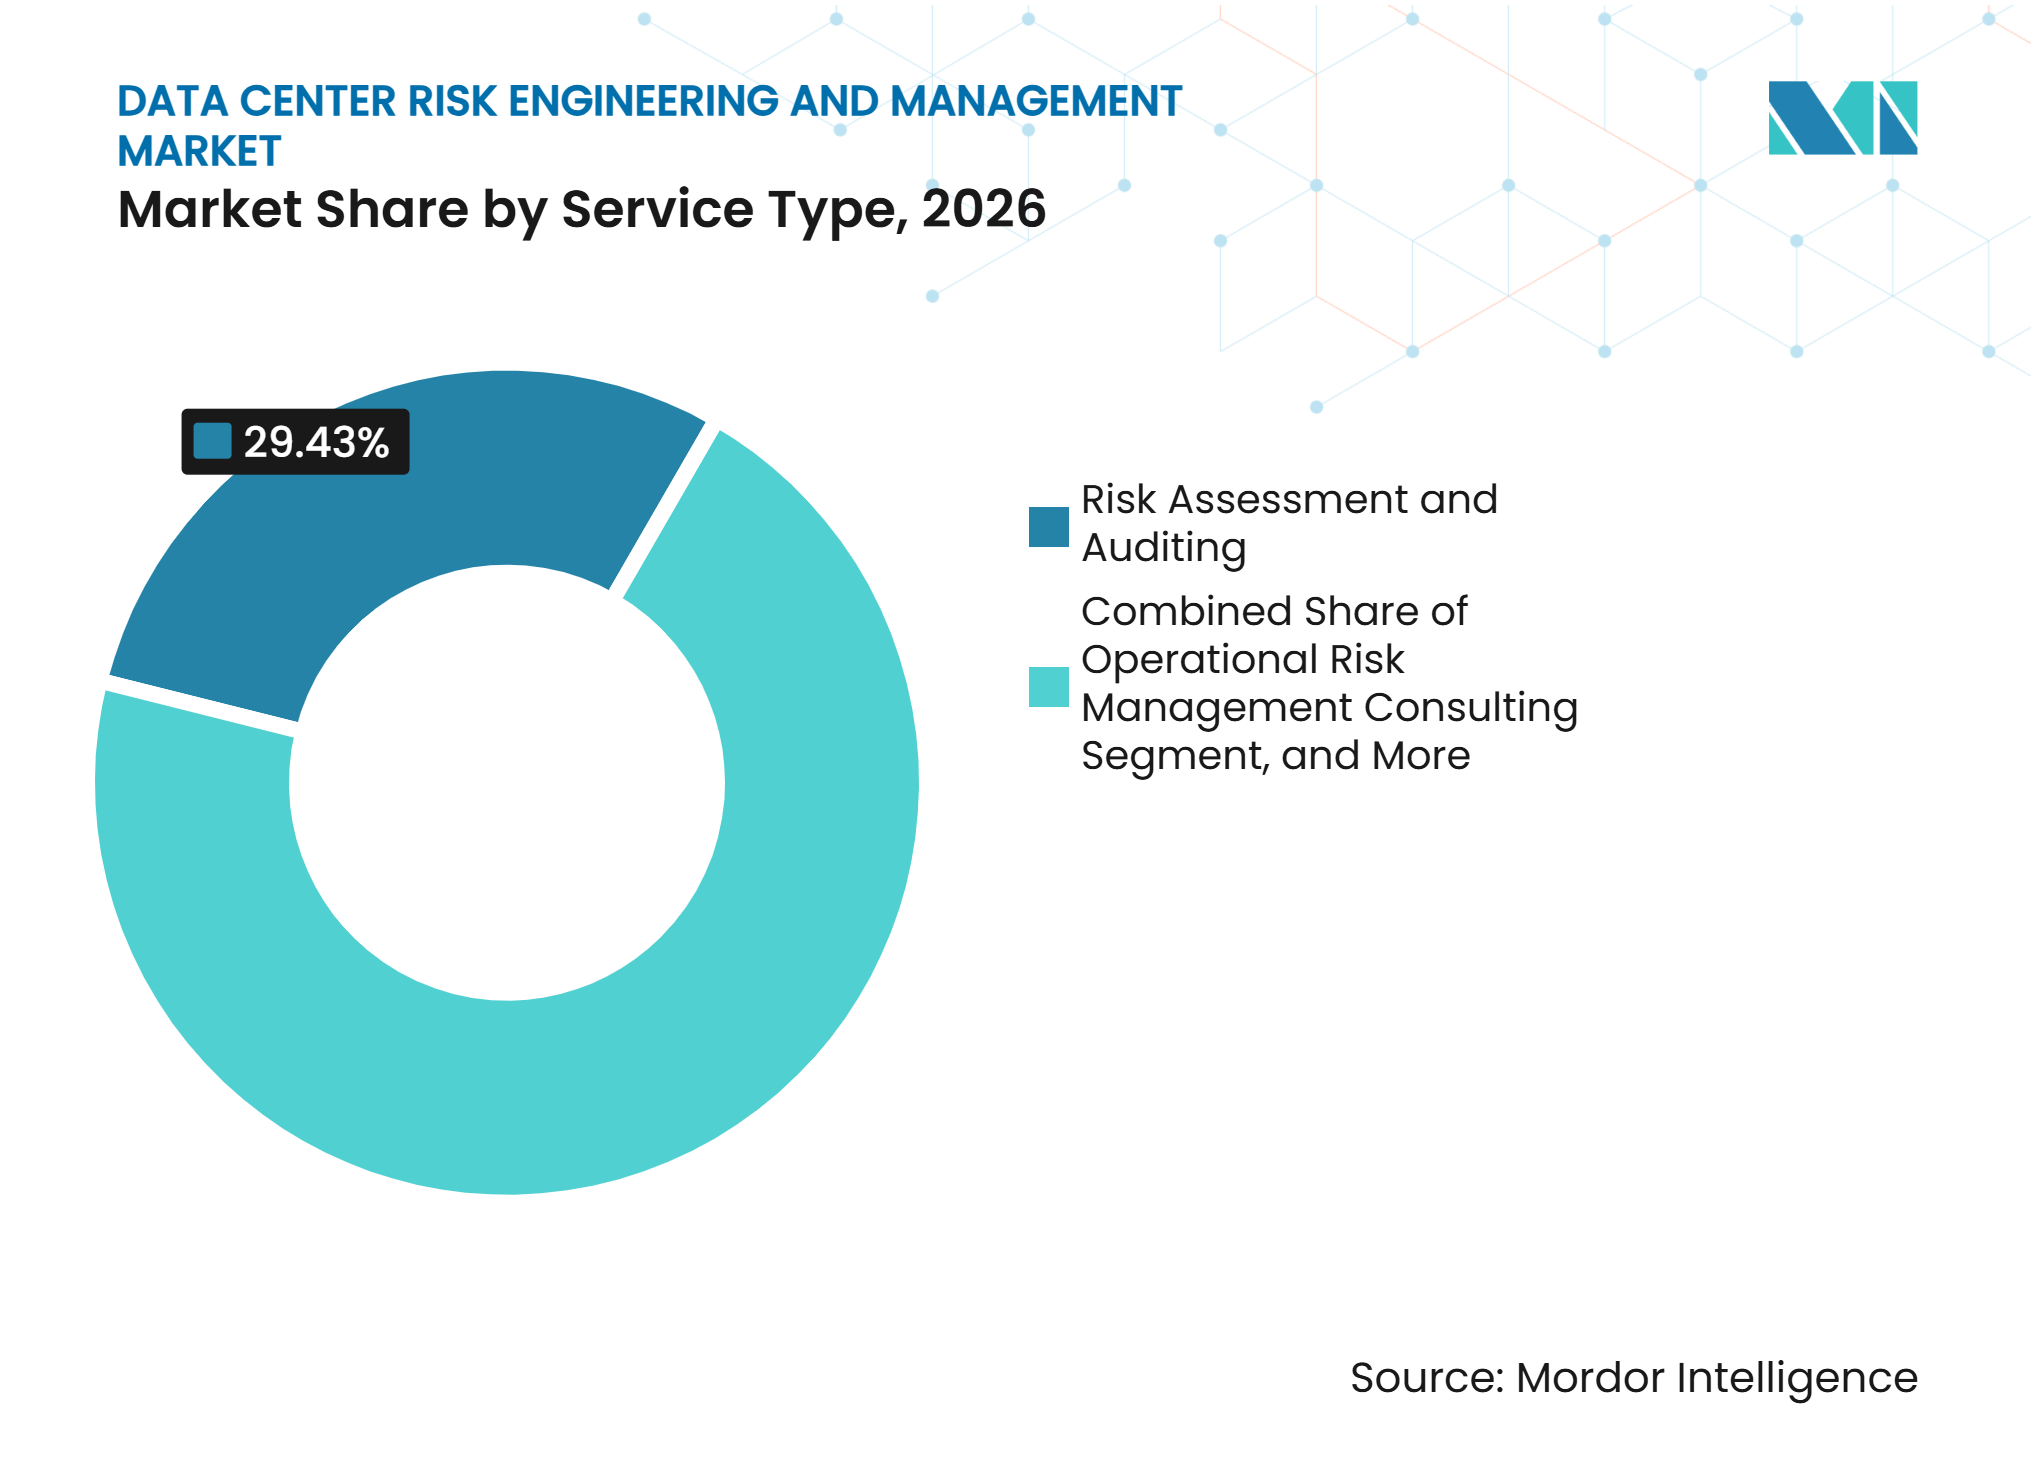
- サービスタイプ別では、リスクアセスメントおよび監査が2026年の収益の29.43%を占め、信頼性・可用性エンジニアリングは2032年にかけてCAGR 15.63%で拡大すると予測されています。
- リスクカテゴリー別では、電気・電力インフラリスクが2026年に収益シェアの27.84%を占め、冷却・熱管理リスクは2032年にかけてCAGR 15.27%で成長すると予測されています。
- アセスメント手法別では、定性的リスクアセスメントが2026年の収益の31.27%を占め、継続的リスクアセスメントおよびモニタリングは2032年にかけてCAGR 15.84%で拡大すると予測されています。
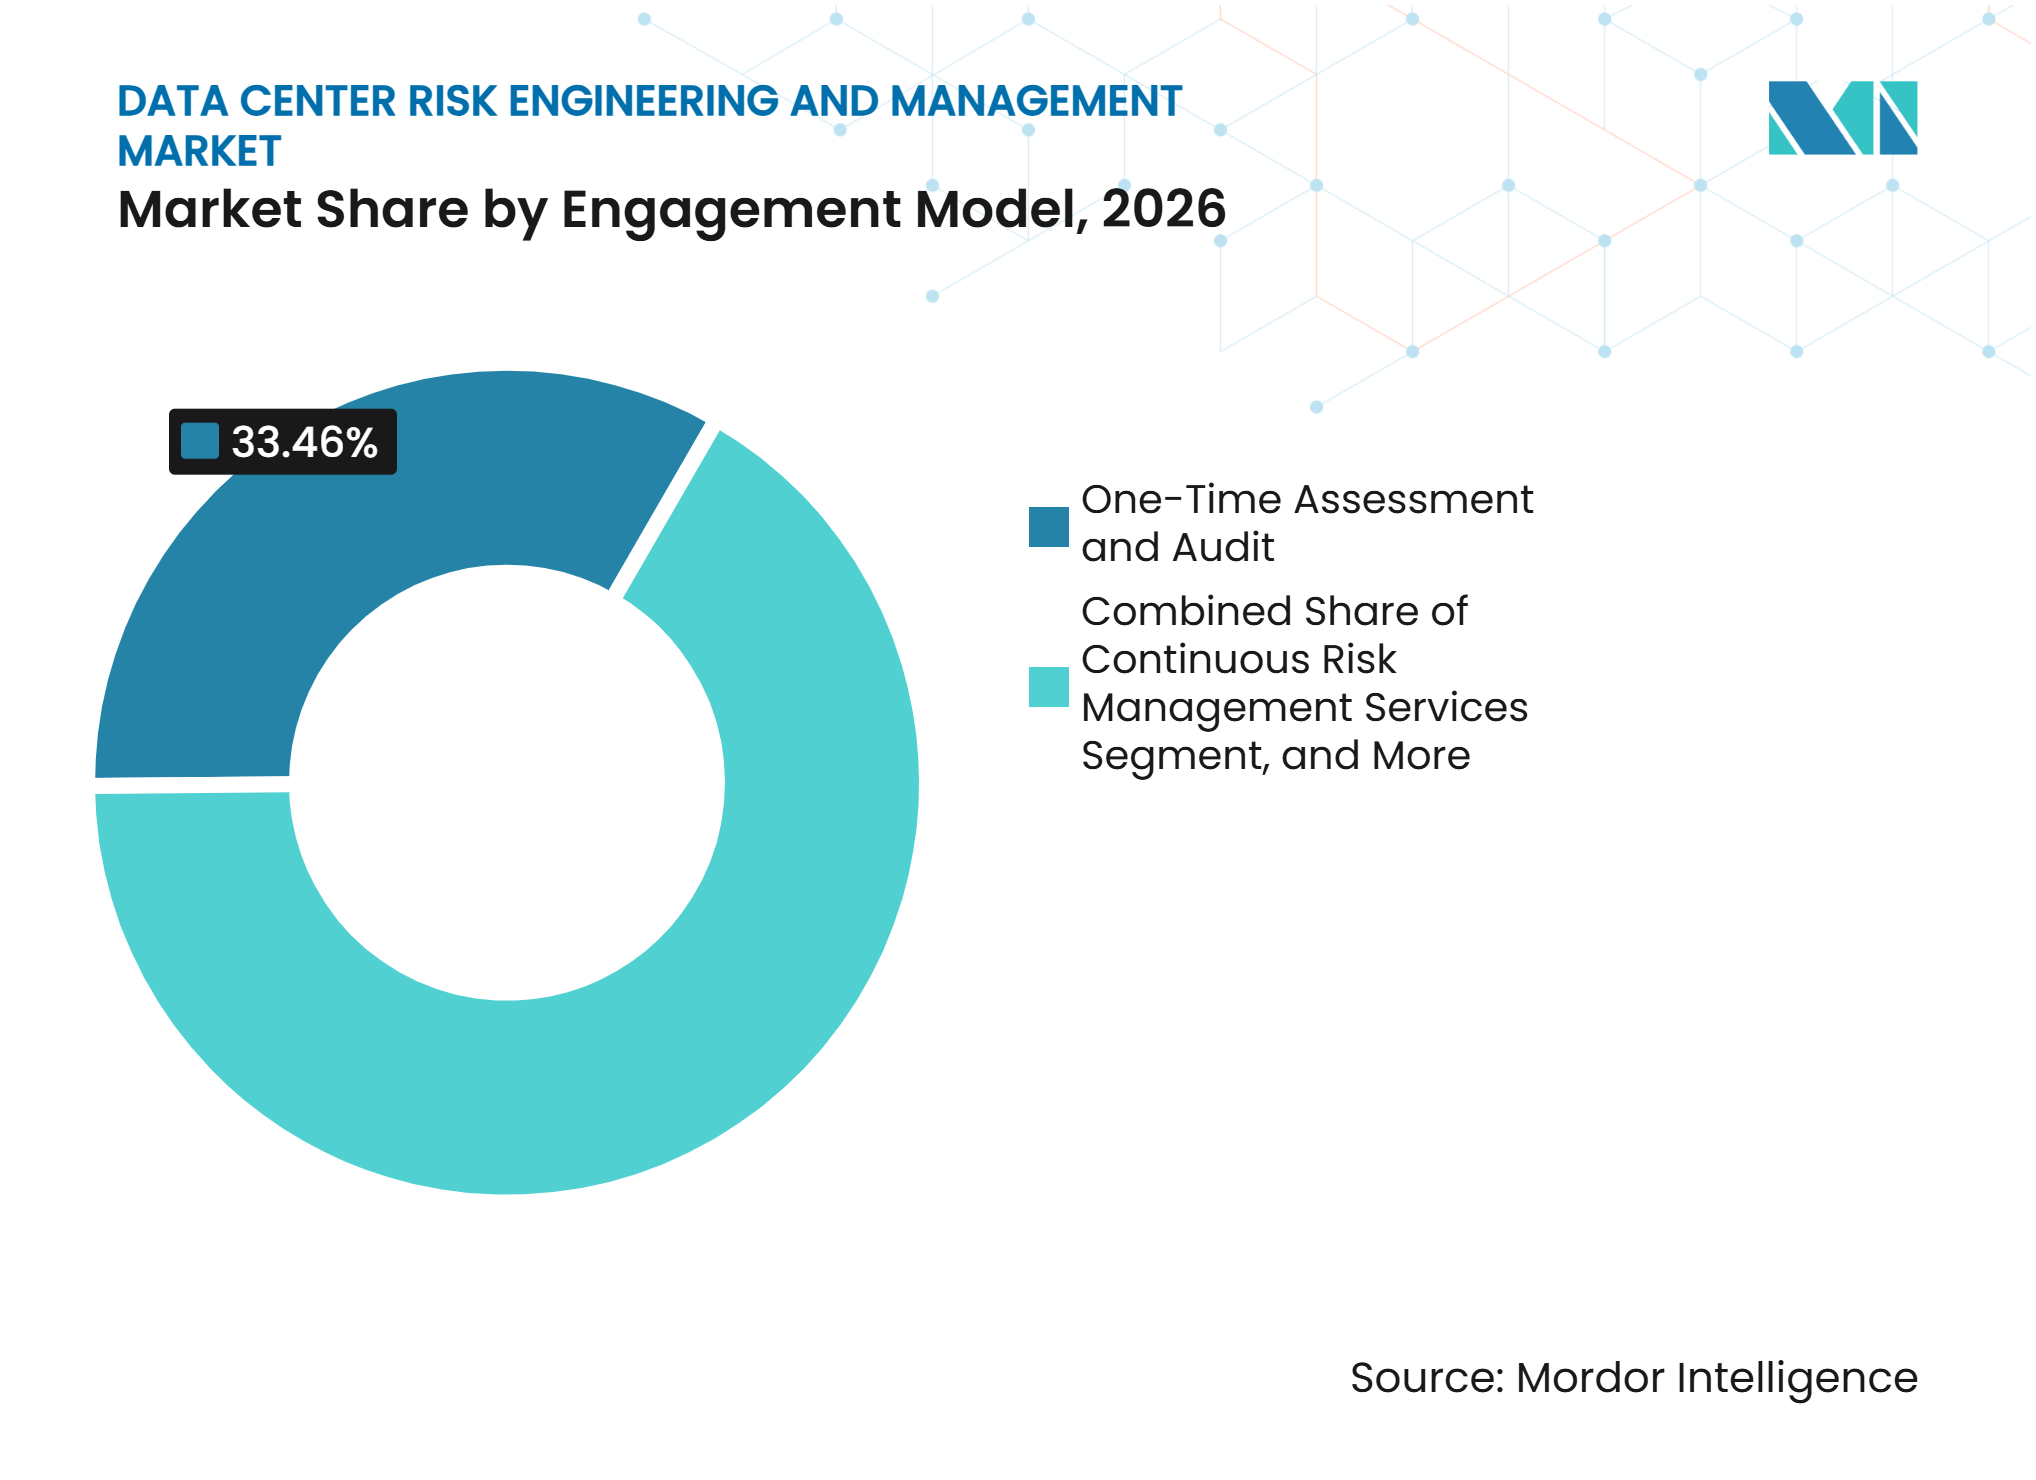
- エンゲージメントモデル別では、単発アセスメントおよび監査が2026年の収益の33.46%を占め、継続的リスクマネジメントサービスは2032年にかけてCAGR 15.72%で拡大すると予測されています。
- プロジェクトライフサイクルステージ別では、オペレーショナルリスクマネジメントが2026年に収益シェアの34.69%を占め、拡張・改修・近代化は2032年にかけてCAGR 15.39%で成長すると予測されています。
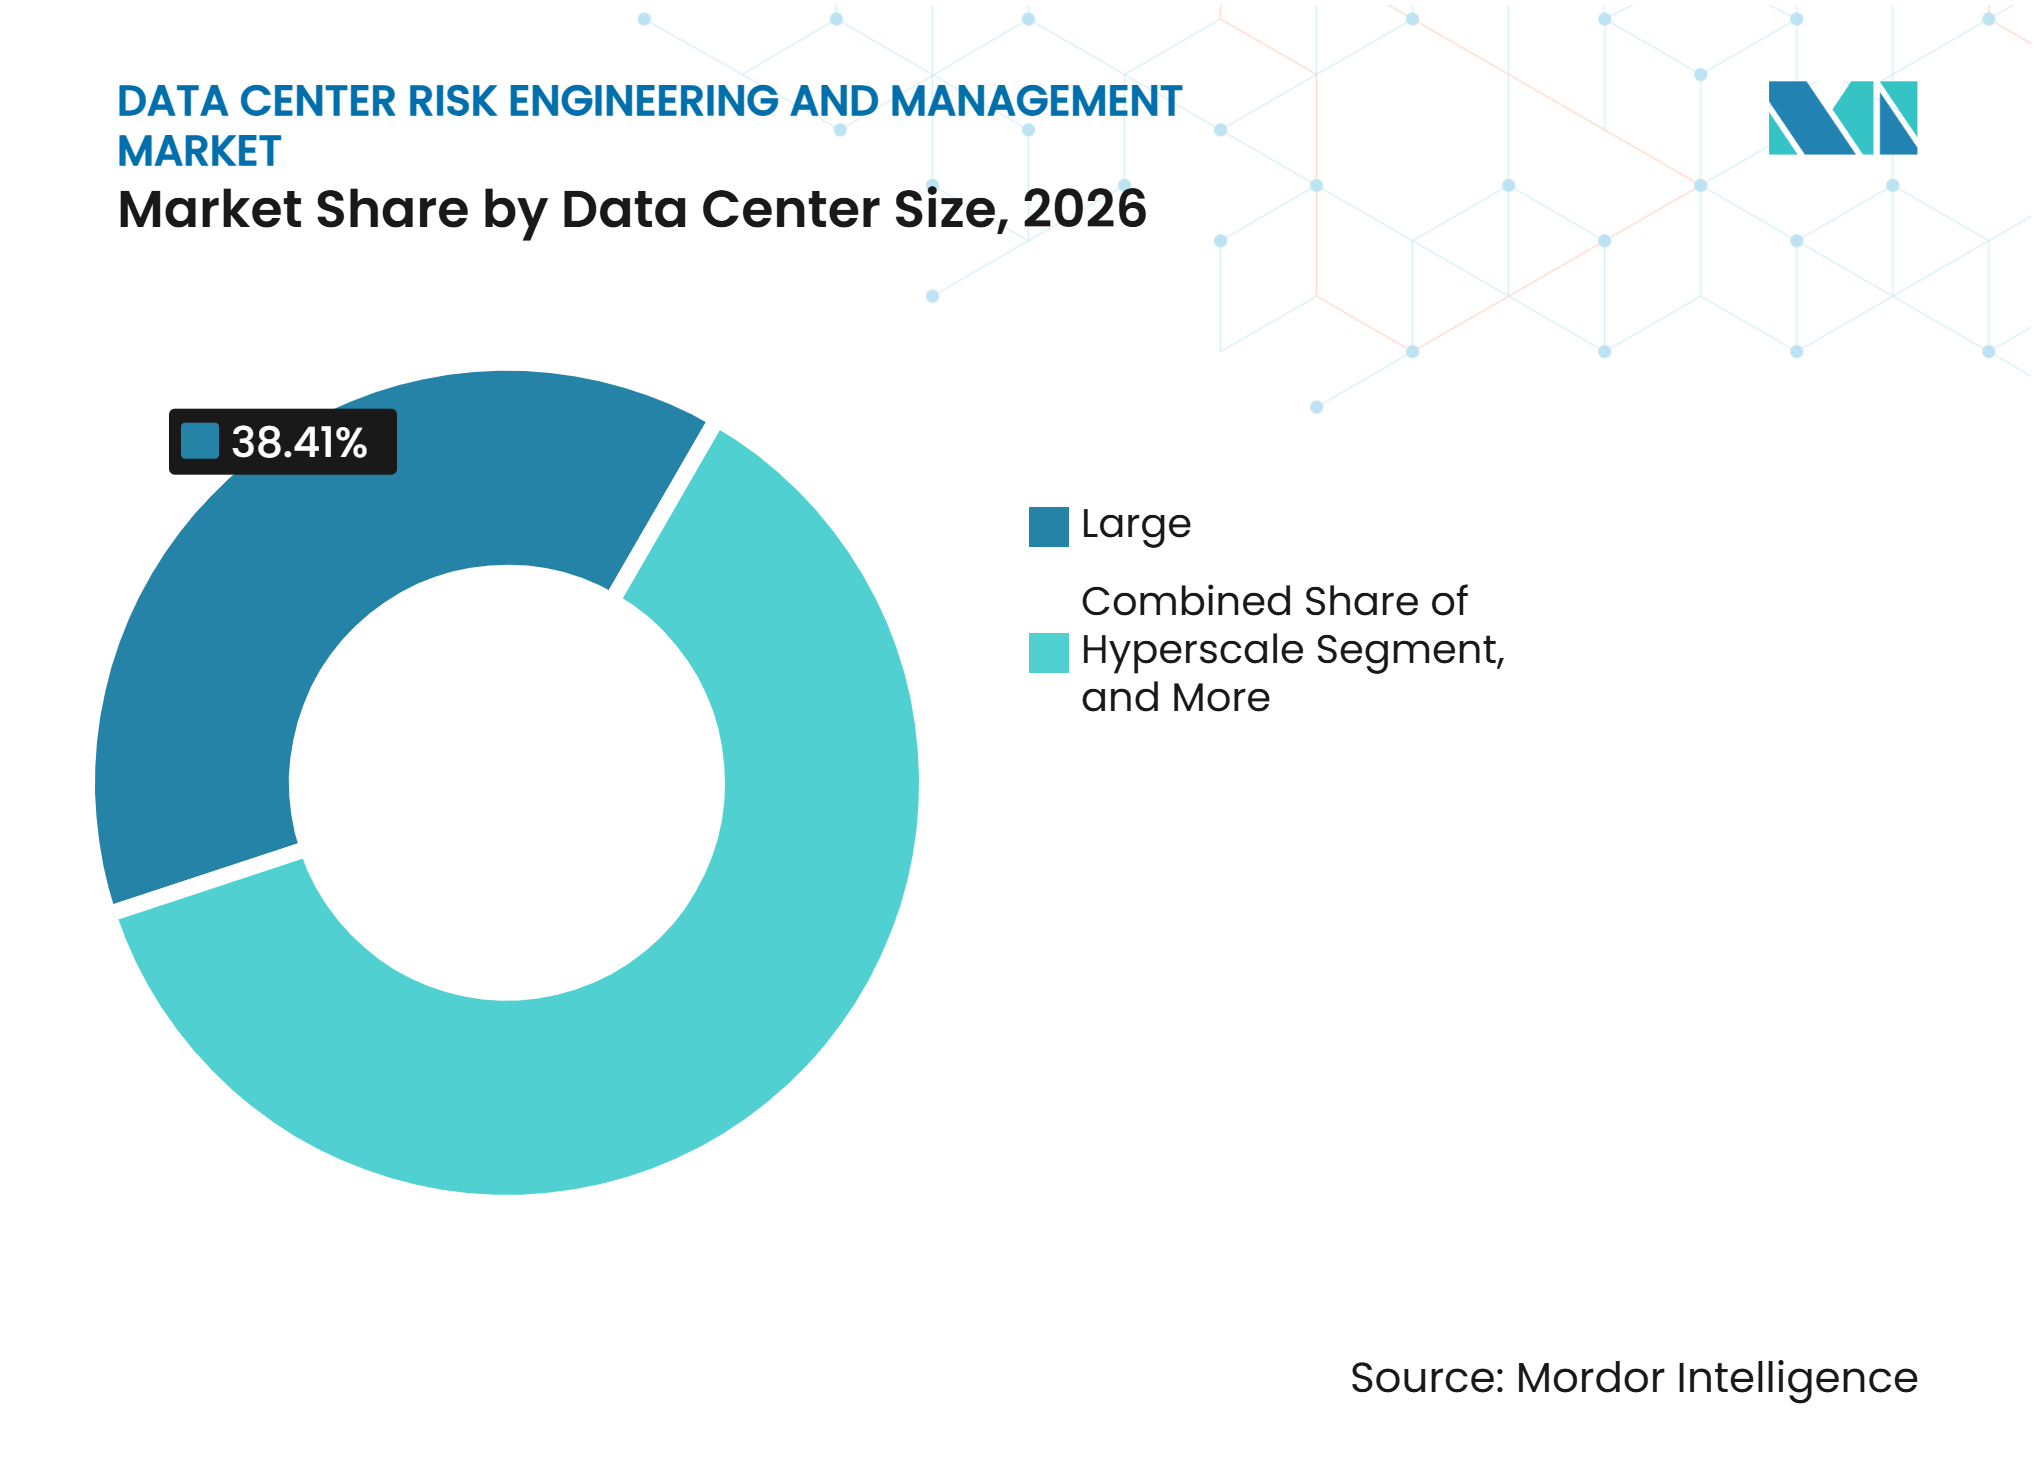
- データセンター規模別では、大規模データセンターが2026年に収益シェアの38.41%を占め、ハイパースケールは2032年にかけてCAGR 15.61%で拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年のデータセンターリスクエンジニアリングおよびマネジメント市場の41.83%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 15.86%で成長すると予測されています。
- 地域別では、北米が2026年に収益シェアの41.28%を占め、アジア太平洋地域は2032年にかけてCAGR 15.36%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI主導の電力密度および高密度コンピューティング | +2.8% | グローバル、北米およびアジア太平洋地域で顕著 | 短期(2年以内) |
| ハイパースケールおよびコロケーションデータセンターキャンパスの拡大 | +2.5% | グロール、中東・アフリカへの波及 | 短期(2年以内) |
| 保険会社、融資機関、投資家、および顧客からの文書化されたレジリエンスへの需要 | +2.0% | 北米および欧州が中核、アジア太平洋地域および中東が新興 | 中期(2〜4年) |
| 独立したコミッショニングおよび技術的保証への依存度の増大 | +1.8% | グローバル、シンガポール、マレーシア、ドイツ、および英国での早期成果 | 中期(2〜4年) |
| 稼働中施設のアップグレードおよび並行建設に対するライフサイクルリスク専門知識 | +1.5% | 北米および欧州、レガシー施設が集中している地域 | 中期(2〜4年) |
| 相関するキャンパスエクスポージャーに対するシステミックリスクモデリング | +1.2% | グローバル、ノーザンバージニアおよびジョホールのメガクラスターで顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI主導の電力密度および高密度コンピューティング
AIワークロードは施設の物理的リスクプロファイルを変化させ、データセンターリスクエンジニアリングおよびマネジメント市場を拡大させています。従来10 kWを必要としていたラックは、AIワークロードに対して120 kWを必要とす場合があり、将来的なラック需要は1 MWに達する可能性があり、施設全体の電気、熱、火災、および運用条件の再評価が必要となります。Schneider Electricは、800 VDCアーキテクチャにおけるアークフラッシュの結果がコンデンサの配置と故障遮断動作に依存することを報告しており、これらは従来の交流レビュー手法では対処できない要素です。サーバーラック近くに設置されたバッテリーユニットは、長期間にわたって進行する熱暴走シナリオを引き起こす可能性があり、このタイプのエクスポージャーに対して定期的なレビューの完全性が低下します。オペレーターと保険会社がAI施設の受け入れ基準を確立するにつれて、早期の専門家はこれらの新しい要件を再現可能なエンジニアリング手法に変換することができます。
ハイパースケールおよびコロケーションデータセンターキャンパスの拡大
新規建設の規模は、データセンターリスクエンジニアリングおよびマネジメント市場で必要とされる作業範囲を拡大しています。Swiss Reは、主要5クラウドプラットフォームによる設備投資が2026年に600 ビリオ 米ドルを超えると予測されており、その75%が物理的AIインフラに直接関連していると報告しています。Allianz Commercialは、データセンター建設ブームを保険およびエンジニアリングエクスポージャーの広範な源泉として特定しました。プロジェクト価値が高くなると、アセスメントは各分野を個別に検討するのではなく、建設作業、稼働中の運用、電力供給、冷却システム、および保険要件の間のインターフェースに対処する必要があります。この建設サイクルは、サイト選定から運用引き渡しまでプロジェクトをサポートできる企業に有利に働きます。
保険会社、融資機関、投資家、および顧客からの文書化されたレジリエンスへの需要
レジリエンスの文書化は、保険容量、融資、および規制対象顧客を求めるプロジェクトにとって実際的な要件となっています。FMは2026年1月に財物損失防止データシート5-32を改訂し、壁の耐火要件を1時間から2時間に引き上げ、液体冷却セクションを追加しました。Aonは2025年7月にデータセンターライフサイクル保険プログラムを開始し、最大1.5 ビリオン 米ドルの総補償を提供し、エンジニアリングおよびサイバー影響モデリングを施設設計フレームワークに組み込みました。DORAおよびNIS2フレームワークも、規制対象の欧州クライアントにサービスを提供する施設に対する正式な文書化義務を増大させています。Uptimeインスティテュートのティア認証、コミッショニング記録、およびエンジニアリングレポートは、技術的記録だけでなく、融資および顧客デューデリジェンスの一部となる可能性があります。施設が進化するにつれてエビデンスを最新の状態に保つ必要があるため、このシフトはデータセンターリスクエンジニアリングおよびマネジメント市場における長期的なエンゲージメントを支援します。
独立したコミッショニングおよび技術的保証への依存度の増大
独立したコミッショニングは、施設が多くの請負業者、システム、および制御のインターフェースで失敗する可能性があるため、重要性が高まっています。現代のキャンパスは50以上のエンジニアリング分野を含む場合があり、稼働開始前に統合システムテストを重要なものとしています。UL Solutions、オープンコンピュートプロジェクト、ABB、およびEatonは2026年1月に60以上の電力配電規格を見直し、AIデータセンターアプリケーションに影響するギャップを特定しました。Bureau Veritasは35カ国以上で2,000件以上のデータセンタープロジェクトへの支援を報告しており、多国籍プログラムに必要な能力の規模を示しています。[1] データセンターリスクエンジニアリングおよびマネジメント市場は、新興ハブでのコミッショニング能力が建設ペースに追いついていない地域で恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 専門リスクエンジニアリングおよび保証サービスの高コスト | -2.5% | グローバ、オペレーターの料金弾力性が低い新興市場で最も顕著 | 短期(2年以内) |
| データセンター特有のエンジニアリング人材の限られた可用性 | -2.0% | グローバル、北米、アジア太平洋地域中核部、および中東で深刻な不足 | 中期(2〜4年) |
| 次世代AIデータセンターに関する限られた損失経験 | -1.5% | グローバル、保険数理に基づく保険連動プログラムに最も影響が大きい | 中期(2〜4年) |
| 断片化したリスクデータと一貫性のないリスクスコアリング手法 | -1.0% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
専門リスクエンジニアリングおよび保証サービスの高コスト
専門的な保証費用は、予防強化の必要性が明確な場合でも、50 MW未満の施設のオペレーターの間での採用を制限する可能性があります。Allianz Commercialは、火災および水害が分析で検討されたデータセンター保険請求7億ユーロ(7億7,000万米ドル)のほとんどを占めると報告しました。AI特有の電気、冷却、およびコミッショニングの専門知識は、一般的なエンジニアリングよりも高い費用を要求し、タイム・アンド・マテリアル価格はシステムの複雑さとともに加します。中規模の企業およびエッジオペレーターは、その結果として、フルライフサイクルプログラムではなく定期的なレビューを選択する可能性があります。保証コストをクライアント間で分散するマネージドモデルはこの障壁を下げることができますが、その使用はハイパースケールおよび大規模コロケーションアカウントに集中したままです。この価格感度は、プロジェクト経済性が低い地域でデータセンターリスクエンジニアリングおよびマネジメント市場を制約する可能性があります。
データセンター特有のエンジニアリング人材の限られた可用性
専門エンジニアの限られた可用性は、データセンターリスクエンジニアリングおよびマネジメント市場における提供能力を制約しています。IEEE Spectrumは、AIデータセンターが高電圧電力、液体冷却、および関連システムの専門家を必要としており、これらの役割には相当な技術的準備が必要であると報告しました。Uptimeインスティテュートの停電証拠もまた、急いで行われたコミッショニングが永続的な運用上の影響をもたらす可能性がある由を示しています。スポット採用では施設設計、テスト、およびインシデントパターンに関する蓄積された知識を代替できないため、企業には耐久性のあるトレーニングおよび人材確保プログラムが必要です。人員配置の圧力は、そうでなければ、より短いレビュー、遅延した作業、および地域間での不均一なサービス品質につながる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
監査が収益を支え、信頼性エンジニアリングが成長をリードリスクアセスメントおよび監査は、2026年のデータセンターリスクエンジニアリングおよびマネジメント市場シェアの29.43%を占めました。保険更新、融資レビュー、およびティア認証サポートには文書化されたアセスメントが必要とされることが多いため、これは一般的なエントリーポイントであり続けています。これらのエンゲージメントは、電気システム、冷却設備、防火、物理的セキュリティ、および運用管理のギャップを特定します。また、より広範な改善またはモニタリング作業にコミットする前に、オペレーターに明確なベースラインを提供します。信頼性・可用性エンジニアリングは、AIクライアントが耐障害性分析に裏付けられた可用性コミットメントを要求するにつれて、2032年にかけてCAGR 15.63%で成長すると予測されています。
故障モード影響解析(FMEA)、フォルトツリー解析、および根本原因分析は、800 VDC配電およびダイレクトトゥチップ冷却が未知の故障経路をもたらす場合にますます関連性が高まっています。ハザード識別およびリスク評価作業もサイト選定フェーズに入り込んでおり、環境および地域社会の懸念がプロジェクトの進捗に影響を与える可能性があります。リスク軽減計画、運用コンサルティング、および認証サポートがデータセンターリスクエンジニアリング産業のポートフォリオを完成させます。NIS2およびDORAの下での欧州のコンプライアンスニーズは、規制対象顧客にサービスを提供するオペレーターの認証サポートの使用を増加させる可能性があります。監査主導のエントリー作業とエンジニアリング主導の改善の組み合わせは、個別のレビューから継続的な技術的関係へのパスウェイを生み出します。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
リスクカテゴリー別:
電気リスクが支出をリード、冷却リスクが成長をリード電気・電力インフラリスクは2026年の収益の27.84%を占め、データセンターの信頼性における電力供給の中心的な役割を反映しています。電力システムには、ユーティリティ接続、開閉装置、変圧器、バックアップ発電、バッテリー、電力配電ユニット、および制御が含まれます。したがって、電気レビューはコンポーネント検査を超えて、保守慣行、保護設定、冗長性設計、および障害対応にまで及びます。冷却・熱管理リスクは2032年にかけてCAGR 15.27%で成長すると予測されています。
液体冷却は、冷却システムが追加の水・流体管理エクスポージャーを持つようになったため、データセンターリスクエンジニアリングおよびマネジメント市場の範囲を広げています。Swiss Reは、液体関連の損失がその研究における総データセンター損失コストの約24%を占め、消火システムの漏洩や新しい冷却ネットワークからの液体漏れに関連する損失カテゴリーを含むと報告しました。オークリッジ国立研究所は、次世代AIの熱管理のための信頼性・レジリエンスワークストリームにリスクアセスメントを位置付けました。施設が複数のハザードに同時に直面する可能性があるため、火災・生命安全、構造、環境、気候、および物理的セキュリティの作業は引き続き必要です。
アセスメント手法別:
定性的手法が主流、継続的モニタリングが加速定性的リスクアセスメントは、保険申請、認証記録、およびコンプライアンスレビューをサポートするため、2026年の収益の31.27%を占めました。このアプローチは、構造化された専門家の判断を使用してハザードを特定し、管理策を評価し、アクションに優先順位を付けます。施設チームに広く理解されており、数値モデリングに必要な詳細な損失データセットなしに完了できます。また、サイトが融資、保険、または運用上の決定の前に文書化されたレビューを必要とする場合の実際的な出発点を提供します。継続的リスクアセスメントおよびモニタリングは2032年にかけてCAGR 15.84%で成長すると予測されています。
動的なAIワークロードは、静的なレビューでは見逃す可能性のある運用条件を生み出し、データセンターリスクエンジニアリングおよびマネジメント市場における継続的モニタリングの必要性を強化しています。Vertivは、ダイレベルでのGPUクラスターの電流スルーレートが1ナノ秒あたり10〜100アンペアであると報告しており、電気条件に影響を与える可能性のある変化の速度を示しています。シミュレーションおよびデジタルモデリングは、施設が稼働する前に定義された障害条件下でシステム動作をテストできるため、有用です。定量的および信頼性中心の手法は、確率ベースの情報を求める保険会社をサポートでき、シナリオベースの分析によりチームは停電、冷却損失、およびキャンパス全体のインシデントをテストできます。これらの手法は補完的であり、運用データの品質が向上するにつれてオペレーターはそれらを組み合わせて使用できます。
エンゲージメントモデル別:
単発監査がシェアを維持、継続的サービスが成長を牽引単発アセスメントおよび監査は、多くのバイヤーが更新、買収、融資イベント、または認証マイルストーンのための特定の成果物を必要とするため、2026年に収益シェアの33.46%を占めました。このエンゲージメントは、オペレーターに現在の管理策と優先ギャップに関する集中的な意見を提供します。保持プログラムよりも手頃であり、保証予算が限られた中規模市場の施設にとって引き続き関連性があります。また、正式なリスクエンジニアリングサービスをこれまで使したことのないバイヤーに明確な出発点を提供します。継続的リスクマネジメントサービスは2032年にかけてCAGR 15.72%で成長すると予測されています。
継続的サービスは、データセンターが固定資産ではなく変化するシステムあるという見方の高まりと一致しています。WTWの2026年フレームワークは、データセンターを資産ライフサイクル全体にわたって建設、電力、サイバーセキュリティ、およびコンプライアンスの専門知識を必要とする動的なミッションクリティカルインフラとして扱いました。[2] マネージドリスクエンジニアリングおよび統合エンジニアリング・アドバイザリーサービスは、大規模オペレーターに複数サイトにわたる単一の技術的権威を提供できます。定期リスクレビューは、年間を通じてチームを保持することなく年次コンプライアンスサポートを必要とするバイヤーにとってアクセスしやすいオプションであり続けますしたがって、データセンターリスクエンジニアリングおよびマネジメント市場は、取引ベースとライフサイクルベースのエンゲージメントモデルの組み合わせへと移行しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
プロジェクトライフサイクルステージ別:
運用が支出をリード、改修作業が拡大オペレーショナルリスクマネジメントは、既存施設が手順、保守、緊急対応、および管理変更の定期的なレビューを必要とするため、2026年に収益シェアの34.69%を占めました。コロケーションおよびクラウド施設の既存基盤は、新規建設を超えた需要を生み出しています。運用チームは、テナントの変更、機器のアップグレード、および進化するコンプライアンス要件に対応しながらサービスレベルを維持する必要があります。これにより、オペレーショナルリスクは最終的な引き渡し活動ではなく、継続的な責任となります。拡張・改修・近代化は2032年にかけてCAGR 15.39%で成長すると予測されています。
Uptimeインスティテュートは、オペレーターの27%以上が15年以上経過した施設を管理していると報告しており、高密度AI機器のためのアップグレードが必要になる可能性のある大規模なサイトグループを生み出しています。Allianz Commercialは、潜在的な欠陥と調整のギャップが本格稼働前に現れる可能性があるため、テストおよびコミッショニングを建設および拡張における高リスクフェーズとして特定しました。改修作業は、システムを稼働中のワークロードサービスコミットメントの周囲で変更する必要があるため、特に要求が高くなります。設計、建設、コミッショニング、およびサイト選定サービスは、初期段階において引き続き重要です。新しい密度要件ごとに、エンジニアリングサポートを必要とする既存基盤の部分が拡大し、データセンターリスクエンジニアリングおよびマネジメント市場全体の需要を強化します。
データセンター規模別:
大規模施設が収益を牽引、ハイパースケールが範囲を再定義大規模データセンターは、確立された保険アセスメント、認証更新、およびコンプライアンスプログラムの基盤に支えられ、2026年の収益の38.41%を占めました。これらの施設は、正式な定期的保証を正当化するのに十分な機器と収益エクスポージャーを持っています。そのオペレーターはまた、明確な技術的管理を必要とする複雑なユーティリティ、テナント、およびベンダー関係を管理しています。これにより、大規模な拡張が進行していない場合でも、リスクレビューに対する予測可能な需要が生まれます。ハイパースケールは2032年にかけてCAGR 15.61%で成長すると予測されています。
ハイパースケールキャンパスは、データセンターリスクエンジニアリングおよびマネジメント市場が対処するリスクの規模と集中度を高めています。Swiss Reは、主要施設がハザードの多い地域に集中し、インフラ、ネットワーク、および専門サプライヤーを共有することで、1つの混乱が複数の被保険者に影響を与える可能性があると指摘しました。したがって、エンジニアリングレビューは個々の施設のレジリエンスとキャンパスレベルのエクスポージャーの両方を考慮する必要があります。中小規模の施設はサイトあたりの平均支出が低いですが、ESG開示とサプライヤー資格要件がハイパースケール層以下の需要を広げる可能性があります。この対比は単に建物の大きさの問題ではなく、共有依存関係の数もエンジニアリングタスクを変化させます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションが収益をリード、クラウドサービスプロバイダーが最速成長を記録コロケーション施設は2026年のデータセンターリスクエンジニアリングおよびマネジメント市場規模の41.83%を占めました。マルチテナントのサービスレベルコミットメント、コンプライアンス義務、および保険手配が、文書化された保証の定期的な必要性を生み出しています。オペレーターは、個別の顧客環境を保護しながら共有インフラを管理する必要があり、これにより管理設計とインシデント対応が特に重要になります。幅広いテナントミックスはまた、同じサイトで異る監査および証拠要件を追加する可能性があります。クラウドサービスプロバイダーは2032年にかけてCAGR 15.86%で成長すると予測されています。
クラウドサービスプロバイダーは、ハイパースケール投資および国家AIまたはソブリンコンピュートプログラムを通じて拡大しています。その施設は、急速な建設スケジュール、高密度機器、電力可用性、冷却設計、および運用継続性に対処するリスクレビューを必要とします。エンタープライズおよびエッジデータセンターはより広い既存基盤を代表しますが、施設が小さいため通常は拠点あたりのリスクエンジニアリング支出が低くなります。正式な開示期待とクラウドサプライヤー要件は、それでも文書化されたエンジニアリングレビューの使用を増加させる可能性があります。したがって、データセンターリスクエンジニアリングおよびマネジメント市場は、規模、顧客エクスポージャー、および技術的複雑さの異なるパターンを持つ異なる施設タイプにサービスを提供します。
地域分析
北米
北米は2026年のデータセンターリスクエンジニアングおよびマネジメント市場シェアの41.28%を占めました。この地域は、集中したハイパースケールパイプラインと、正式な技術文書を重視する成熟した保険および融資慣行を組み合わせています。米国の施設はまた、ひょうや竜巻の条件を含む幅広い気象エクスポージャーに直面しており、自然災害アセスメントをサイトレベルのエンジニアリングの一部としています。FMの改訂されたデータシートは、防火および液体冷却のためのより強力な損失防止参照点を追加しています。これらの条件は、施設レビューと建設保証、気候エクスポージャーアセスメント、および運用モニタリングを組み合わせることができるプロバイダーに有利に働きます。
アジア太平洋地域
アジア太平洋地域は、データセンターリスクエンジニアリングおよびマネジメント市場において2032年にかけてCAGR 15.36%で拡大すると予測されています。シンガポール、マレーシア、およびその他のハブでの急速な建設は、独立したコミッショニングおよびローカルエンジニアリング能力の必要性を高めています。シンガポール規格SS 726:2026は、熱帯環境における液体冷却コミッショニングおよびリスクマネジメントの国家フレームワークを確立し、オペレーターにコンプライアンスのためのより明確な参照を提供しました。[3] 地域の一部における高温および干ばつエクスポージャーは、冷却レジリエンスと水関連リスクを中心的な設計上の考慮事項としています。急速な建設が電力、冷却、および制御システムの引き渡し間のギャップの可能性を高めるため、この地域はデジタルコミッショニング記録と統合テストから恩恵を受けることができます。
欧州、中東、南米、およびアフリカ
欧州の活動はドイツ、英国、およびアイルランドを中心としており、スペイン、フィンランド、およびデンマークはより有利な許認可および電力条件の下で投資を引き付けています。NIS2およびDORAは、規制対象クライアントにサービスを提供するオペレーターに対するインシデント報告、サードパーティリスクレビュー、およびICTレジリエンステストを通じて規制上の影響を生み出しています。中東では、サウジアラビアおよびアラブ首長国連邦のソブリンAIプログラムが、確立されたリスクエンジニアリング能力が限られた市場での大規模プロジェクトを支援しています。南米の活動はブラジルとアルゼンチンに集中しており、アフリカでは、デジタルインフラへの投資が南アフリカ、ナイジェリア、およびエジプトによって主導されています。
競合環境
市場集中度
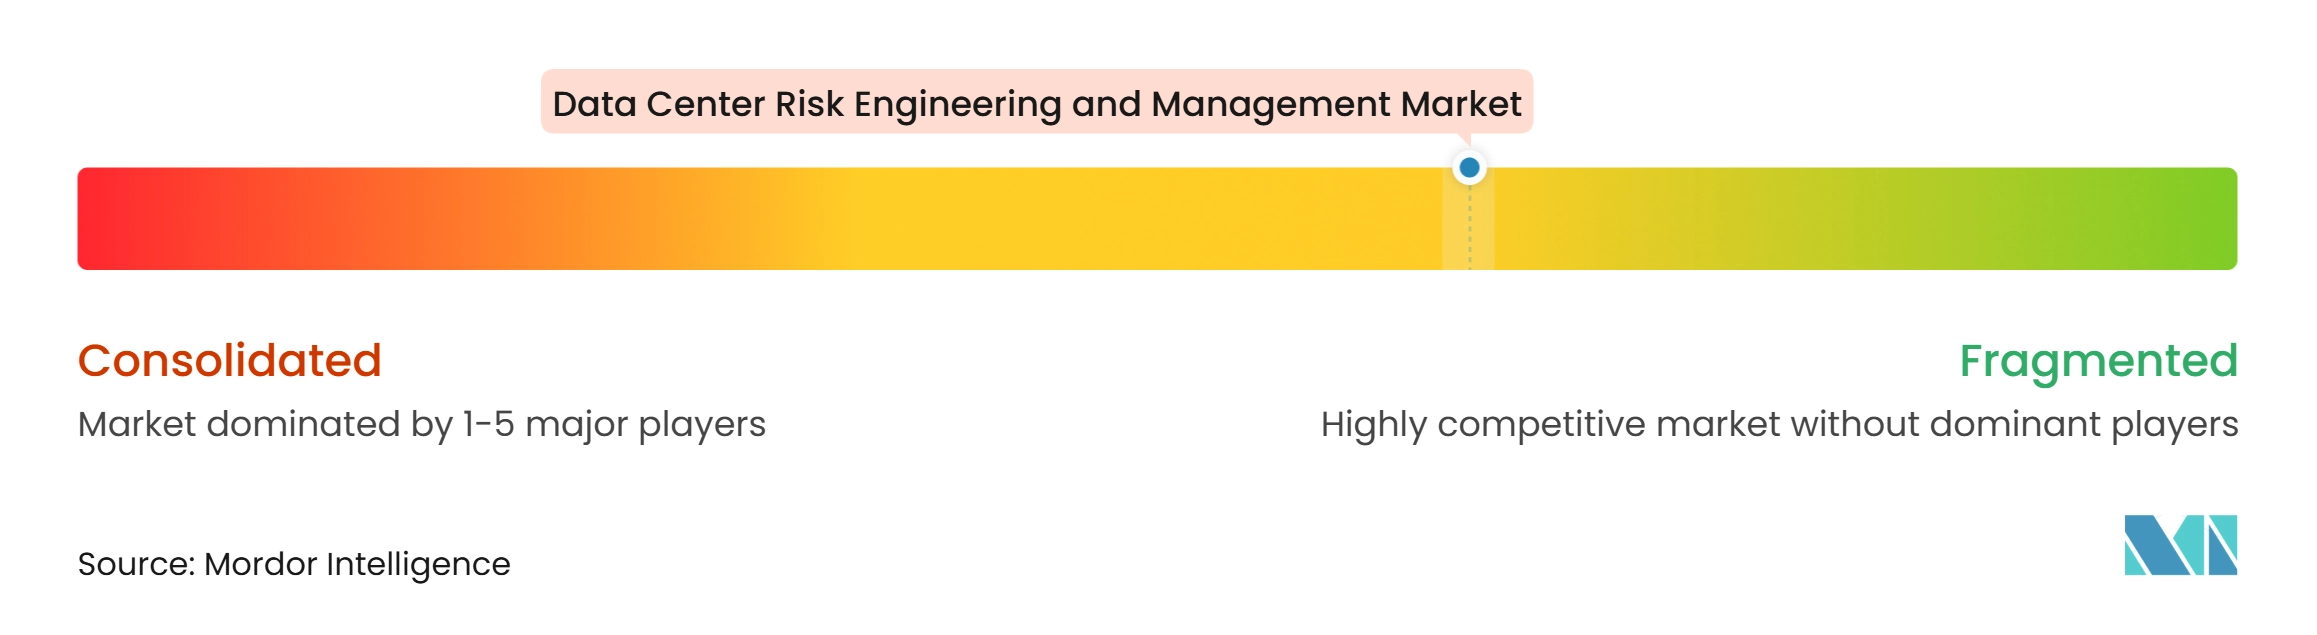
データセンターリスクエンジニアリングおよびマネジメント市場は、保険主導のエンジニア、独立した検査・認証機関、およびインフラテクノロジーベンダーにわたって中程度に断片化されています。保険主導の参加者には、リスクアセスメントと保険容量およびプログラム設計を組み合わせるFM保険、Aon、およびMarsh McLennanが含まれます。SGS、Bureau Veritas、TÜV SÜD、TÜV Rheinland、DNV、Intertek、RINA、およびUL Solutionsなどの独立機関は、テスト、検査、認証、および技術的保証を提供しています。その作業は一般的にISO/IEC 22237およびEN 50600フレームワークと整合しており、オペレーターに施設品質を文書化するための共通基盤を提供できます。Schneider Electric、Vertiv、Johnson Controls、およびSiemensを含むインフラベンダーは、設置機器からのデータを活用することでコミッショニングおよびモニタリング能力を追加できます。
ライフサイクル統合は、データセンターリスクエンジニアリングおよびマネジメント市場における主要な競争アプローチです。Aonはデータセンターライフサイクル保険プログラムを開始し、リスクエンジニアリングとサイバーモデリングを単一の施設設計フレームワークに統合しました。Marshは2026年3月に大規模建設プロジェクト向けのNimbusファシリティを最大2.7 ビリオン 米ドルの限度額に拡大しました。[4] Schneider Electricは2025年2月にMotivairの支配的持分を取得し、高密度コンピューティング環境向けのエンドツーエンドの液体冷却ポートフォリオを導入しました。これらの動きは、技術的保証、保険設計、冷却技術、おび運用データがより密接に結びついていることを示しています。
デジタルコミッショニングと継続的テレメトリーは、引き渡しおよび運用中の可視性を向上させることができるため、明確な機会です。SGSは、電力、冷却、自動化、およびデジタルインフラが緊密に連携した環境として動作する場合、構造化されたデータキャプチャとリアルタイム検証が引き渡しリスクを低減できると述べました。UL Solutionsのオープンコンピュートプロジェクト、ABB、およびEatonとの作業もまた、早期参加者が進化するAI電力アーキテクチャのアセスメント慣行を開発するのに役立ちます。データセンターリスクエンジニアリングおよびマネジメント市場は、各建物を個別に検査するのではなく、相関するキャンパスエクスポージャーをアセスメントできる企業を評価します。上位5社の合計シェアデータが提供されておらず、市場には多くの保険、認証、およびテクノロジーベンダーが含まれており、小グループが大きなシェアを支配しているという証拠がないため、市場集中スコアは3です。
データセンターリスクエンジニアリングおよびマネジメント産業のリーダー
-
Aon plc
-
Zurich Insurance Group AG
-
Allianz SE
-
American International Group, Inc.
-
AXA SA
- 注:主要企業の掲載順は順位を示すものではありません。
データセンターリスクエンジニアリングおよびマネジメント市場 このレポートでカバーされる企業
- Aon plc
- American International Group, Inc.
- Zurich Insurance Group AG
- Allianz SE
- AXA SA
- Chubb Limited
- Marsh & McLennan Companies, Inc.
- SGS SA
- Bureau Veritas SA
- TÜV SÜD AG
- TÜV Rheinland AG
- Uptime Institute Professional Services
- Schneider Electric SE
- Vertiv Holdings Co
- Siemens AG
- Johnson Controls International plc
- DNV AS
- RINA S.p.A.
- Intertek Group plc
- UL Solutions Inc.
最近の産業開発事情 データセンターリスクエンジニアリングおよびマネジメント市場
- 2026年10月:Bureau Veritasはミッションクリティカルデータセンターブローシャーを発行し、データセンターライフサイクル全体にわたる保証およびアドバイザリーサービスを位置付けました。同社は35カ国以上の2,000件以上のデータセンタープロジェクトでの経験と、1,000人以上のデータセンター経験豊富なエンジニアを報告しており、ミッションクリティカルインフラを構築するオペレーターおよび投資家向けのマルチディシプリン技術保証パートナーとしての位置付けを強化しています。
- 2026年4月:SGSはデータセンターサービスポーフォリオを拡大し、デジタルコミッショニングソリューションおよびハイパースケール特有のFATおよびSATテストを含め、システムスタートアップマトリックスアプローチを展開して、グローバルな複雑なハイパースケール建設環境での引き渡しリスクを低減し、運用準備を加速しました。
- 2026年3月:Marsh McLennanは、大規模データセンター建設プロジェクト向けのNimbus保険ファシリティを、着工遅延および事業中断補償を含む最大2.7 ビリオン 米ドルの限度額に拡大しました。2025年6月に最初に開始されたNimbusは、この種の最初の建設保険ファシリティであり、米国、英国、およびオランダのアクティブなプロジェクトに展開されています。
- 2026年2月:Johnson ControlsはYORK YDAMエアクール磁気軸受遠心チラーを発売し、高密度多層データセンターおよびAIファクトリー向けに最大20%の容量密度向上を伴う3.5 MWの冷却容量を提供しました。出荷は2026年後半に予定されており、より高密度のホワイトスペースが1平方メートルあたりより多くの冷却を必要とするAIキャンパス建設において、ますます制約されるルーフインからの構造的リスクに対処しています。
グローバルデータセンターリスクエンジニアリングおよびマネジメント市場レポートの範囲
データセンターリスクエンジニアリングおよびマネジメント市場は、データセンター施設全体にわたる運用、環境、サイバーセキュリティ、およびインフラリスクを組織が特定、アセスメント、軽減、および管理するのを支援するソリューションとサービスで構成されています。
データセンターリスクエンジニアリングおよびマネジメント市場レポートは、サービスタイプ(リスクアセスメントおよび監査、信頼性・可用性エンジニアリング、故障モード影響解析(FMEA)、フォルトツリーおよび根本原因分析、ハザード識別およびリスク評価、リスク軽減計画、オペレーショナルリスクマネジメントコンサルティング、ならびにコンプライアンスおよびエンジニアリング認証サポート)、リスクカゴリー(電気・電力インフラリスク、冷却・熱管理リスク、火災・生命安全リスク、構造・建物インフラリスク、環境・気候リスク、運用・人的エラーリスク、サプライチェーンおよび機器可用性リスク、ならびに物理的セキュリティおよびアクセスリスク)、アセスメント手法(定性的リスクアセスメント、定量的リスクアセスメント、信頼性中心アセスメント、シナリオベースリスク分析、シミュレーションおよびデジタルモデリング、ならびに継続的リスクアセスメントおよびモニタリング)、エンゲージメントモデル(単発アセスメントおよび監査、定期リスクレビュー、継続的リスクマネジメントサービス、マネージドリスクエンジニアリング、ならびに統合エンジニアリング・アドバイザリーサービス)、プロジェクトライフサイクルステージ(サイト選定および実現可能性、設計およびエンジニアリング、建設およびコミッショニング、オペレーショナルリスクマネジメント、ならびに拡張・改修・近代化)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、ならびにエンタープライズおよびエッジ)、および地域(北米、南米、欧州、アジア太平洋地域、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リスクアセスメントおよび監査 |
| 信頼性・可用性エンジニアリング |
| 故障モード影響解析(FMEA) |
| フォルトツリーおよび根本原因分析 |
| ハザード識別およびリスク評価 |
| リスク軽減計画 |
| オペレーショナルリスクマネジメントコンサルティング |
| コンプライアンスおよびエンジニアリング認証サポート |
| 電気・電力インフラリスク |
| 冷却・熱管理リスク |
| 火災・生命安全リスク |
| 構造・建物インフラリスク |
| 環境・気候リスク |
| 運用・人的エラーリスク |
| サプライチェーンおよび機器可用性リスク |
| 物理的セキュリティおよびアクセスリスク |
| 定性的リスクアセスメント |
| 定量的リスクアセスメント |
| 信頼性中心アセスメント |
| シナリオベースリスク分析 |
| シミュレーションおよびデジタルモデリング |
| 継続的リスクアセスメントおよびモニタリング |
| 単発アセスメントおよび監査 |
| 定期リスクレビュー |
| 継続的リスクマネジメントサービス |
| マネージドリスクエンジニアリング |
| 統合エンジニアリング・アドバイザリーサービス |
| サイト選定および実現可能性 |
| 設計およびエンジニアリング |
| 建設およびコミッショニング |
| オペレーショナルリスクマネジメント |
| 拡張・改修・近代化 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | リスクアセスメントおよび監査 | |
| 信頼性・可用性エンジニアリング | ||
| 故障モード影響解析(FMEA) | ||
| フォルトツリーおよび根本原因分析 | ||
| ハザード識別およびリスク評価 | ||
| リスク軽減計画 | ||
| オペレーショナルリスクマネジメントコンサルティング | ||
| コンプライアンスおよびエンジニアリング認証サポート | ||
| リスクカテゴリー別 | 電気・電力インフラリスク | |
| 冷却・熱管理リスク | ||
| 火災・生命安全リスク | ||
| 構造・建物インフラリスク | ||
| 環境・気候リスク | ||
| 運用・人的エラーリスク | ||
| サプライチェーンおよび機器可用性リスク | ||
| 物理的セキュリティおよびアクセスリスク | ||
| アセスメント手法別 | 定性的リスクアセスメント | |
| 定量的リスクアセスメント | ||
| 信頼性中心アセスメント | ||
| シナリオベースリスク分析 | ||
| シミュレーションおよびデジタルモデリング | ||
| 継続的リスクアセスメントおよびモニタリング | ||
| エンゲージメントモデル別 | 単発アセスメントおよび監査 | |
| 定期リスクレビュー | ||
| 継続的リスクマネジメントサービス | ||
| マネージドリスクエンジニアリング | ||
| 統合エンジニアリング・アドバイザリーサービス | ||
| プロジェクトライフサイクルステージ別 | サイト選定および実現可能性 | |
| 設計およびエンジニアリング | ||
| 建設およびコミッショニング | ||
| オペレーショナルリスクマネジメント | ||
| 拡張・改修・近代化 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
データセンターリスクエンジニアリングおよびマネジメント市場の規模はどのくらいですか?
市場は2026年の2.38 ビリオン 米ドルおよび2027年の2.71 ビリオン 米ドルから2032年までに5.29 ビリオン 米ドルへと、CAGR 14.31%で成長すると予測されています。
データセンターリスクエンジニアリングサービスへの需要を牽引しているものは何ですか?
AI関連の電力密度、ハイパースケール建設、保険会社の要件、および独立したコミッショニングの必要性が、正式な技術的保証への需要を高めています。
最大の収益シェアを持つサービスタイプはどれですか?
リスクアセスメントおよび監査が2026年に収益シェア29.43%でリードしており、信頼性・可用性エンジニアリングはCAGR 15.63%で最速成長すると予測されています。
最も急速に拡大しているデータセンタータイプはどれですか?
クラウドサービスプロバイダーは、ハイパースケール投資およびソブリンコンピュートプログラムに支えられ、2032年にかけてCAGR 15.86%で成長すると予測されています。
どの地域がリードし、どの地域が最も急速に成長していますか?
北米が2026年に収益シェア41.28%でリードしており、アジア太平洋地域は2032年にかけてCAGR 15.36%で最速成長すると予測されています。
液体冷却がリスクマネジメントにとって重要な理由は何ですか?
高密度AI機器は冷却ニーズを増大させ、液体関連のエクスポージャーをもたらし、より強力なコミッョニング、テスト、および運用管理を必要とします。