
Marktgröße und Marktanteil für Risikotechnik und -management in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.71 Milliarden US-Dollar |
| Marktgröße (2032) | 5.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.31 % |
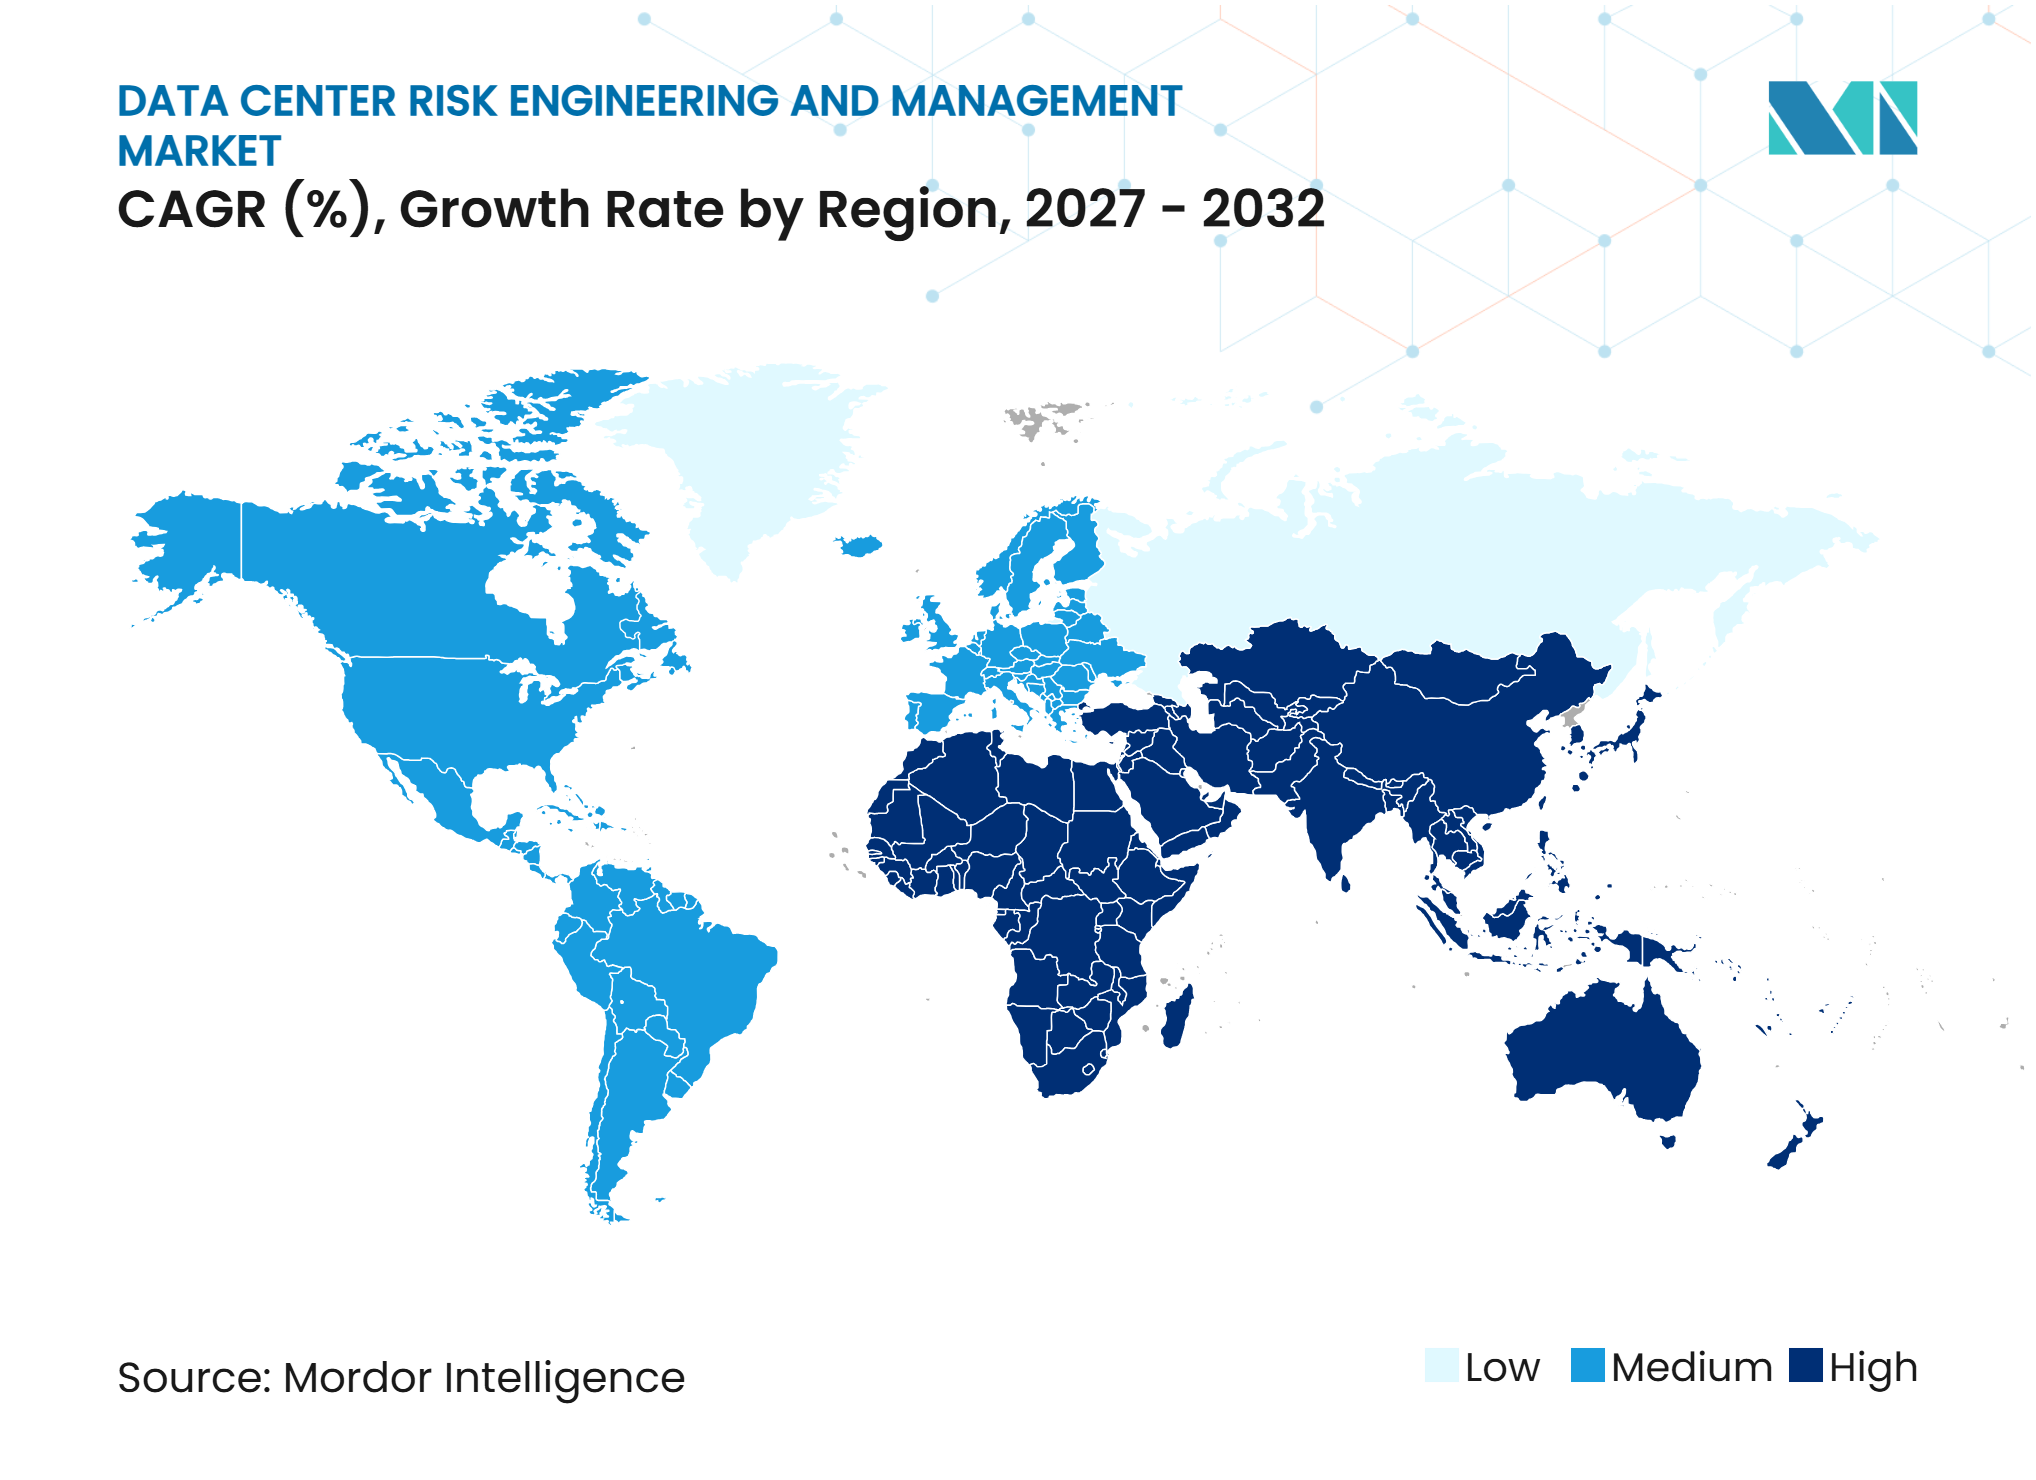
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Risikotechnik und -management in Rechenzentren von Mordor Intelligence
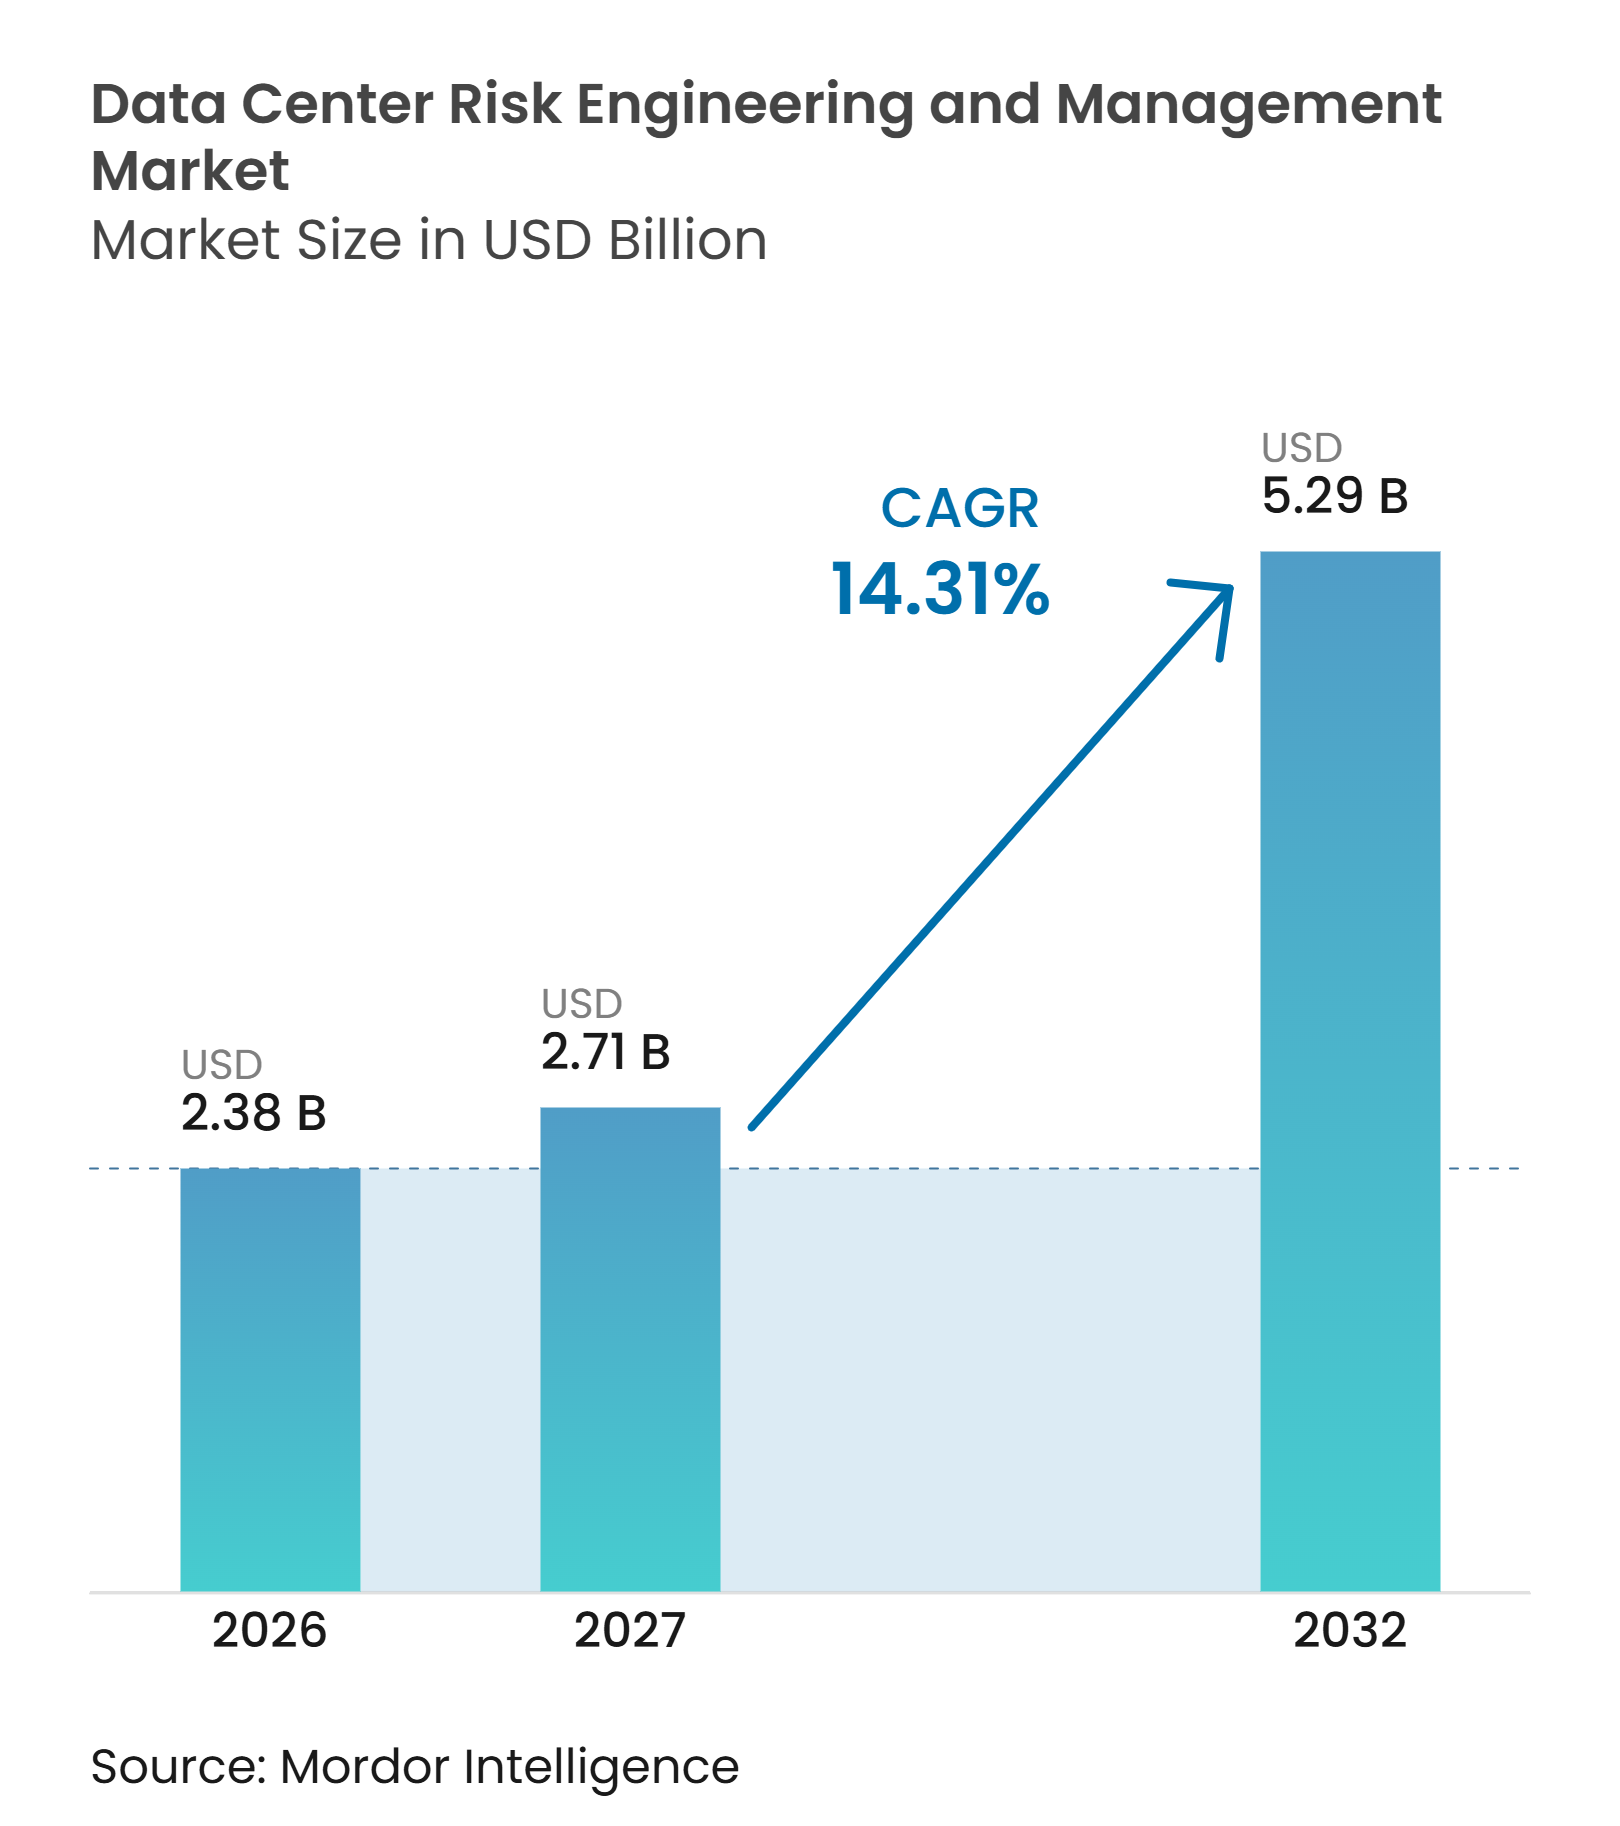
Die Marktgröße für Risikotechnik und -management in Rechenzentren wird voraussichtlich von 2,38 Milliarden USD im Jahr 2026 auf 2,71 Milliarden USD im Jahr 2027 und bis 2032 auf 5,29 Milliarden USD anwachsen, was einem CAGR von 14,31 % von 2027 bis 2032 entspricht. Der Markt für Risikotechnik und -management in Rechenzentren wächst, da KI-Workloads den elektrischen und thermischen Anforderungen an neue und bestehende Anlagen erhöhen. Größere Campusse konzentrieren zudem mehr Ausrüstung, Kapital und potenzielle Serviceunterbrechungen an einzelnen Standorten, was den Bedarf an dokumentierter technischer Absicherung erhöht. Versicherungen, Kreditvergabe und die Sorgfaltspflicht von Kunden machen den Nachweis von Resilienz während Planung, Bau und Betrieb immer wichtiger. Anbieter reagieren darauf, indem sie technische Überprüfungen, Inbetriebnahme, Überwachung und Risikodokumentation über den gesamten Anlagenlebenszyklus hinweg kombinieren. Der Markt für Risikotechnik und -management in Rechenzentren sieht sich zudem einem Mangel an spezialisierten Ingenieuren und begrenzter Schadenshistorie für KI-spezifische Ausrüstung gegenüber, was die Entwicklung konsistenter Risikomodelle verlangsamen kann.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp entfiel 2026 ein Umsatzanteil von 29,43 % auf Risikobewertung und -prüfung, während Zuverlässigkeits- und Verfügbarkeitstechnik bis 2032 voraussichtlich mit einem CAGR von 15,63 % wachsen wird.
- Nach Risikokategorie hielt das Risiko elektrischer und Strominfrastruktur 2026 einen Umsatzanteil von 27,84 %, während das Kühl- und Wärmemanagementrisiko bis 2032 voraussichtlich mit einem CAGR von 15,27 % wachsen wird.
- Nach Bewertungsmethode entfiel 2026 ein Umsatzanteil von 31,27 % auf qualitative Risikobewertung, während kontinuierliche Risikobewertung und -überwachung bis 2032 voraussichtlich mit einem CAGR von 15,84 % wachsen wird.
- Nach Engagement-Modell entfiel 2026 ein Umsatzanteil von 33,46 % auf einmalige Bewertung und Prüfung, während kontinuierliche Risikomanagementdienste bis 2032 voraussichtlich mit einem CAGR von 15,72 % wachsen werden.
- Nach Projektlebenszyklusphase hielt das operative Risikomanagement 2026 einen Umsatzanteil von 34,69 %, während Erweiterung, Nachrüstung und Modernisierung bis 2032 voraussichtlich mit einem CAGR von 15,39 % wachsen wird.
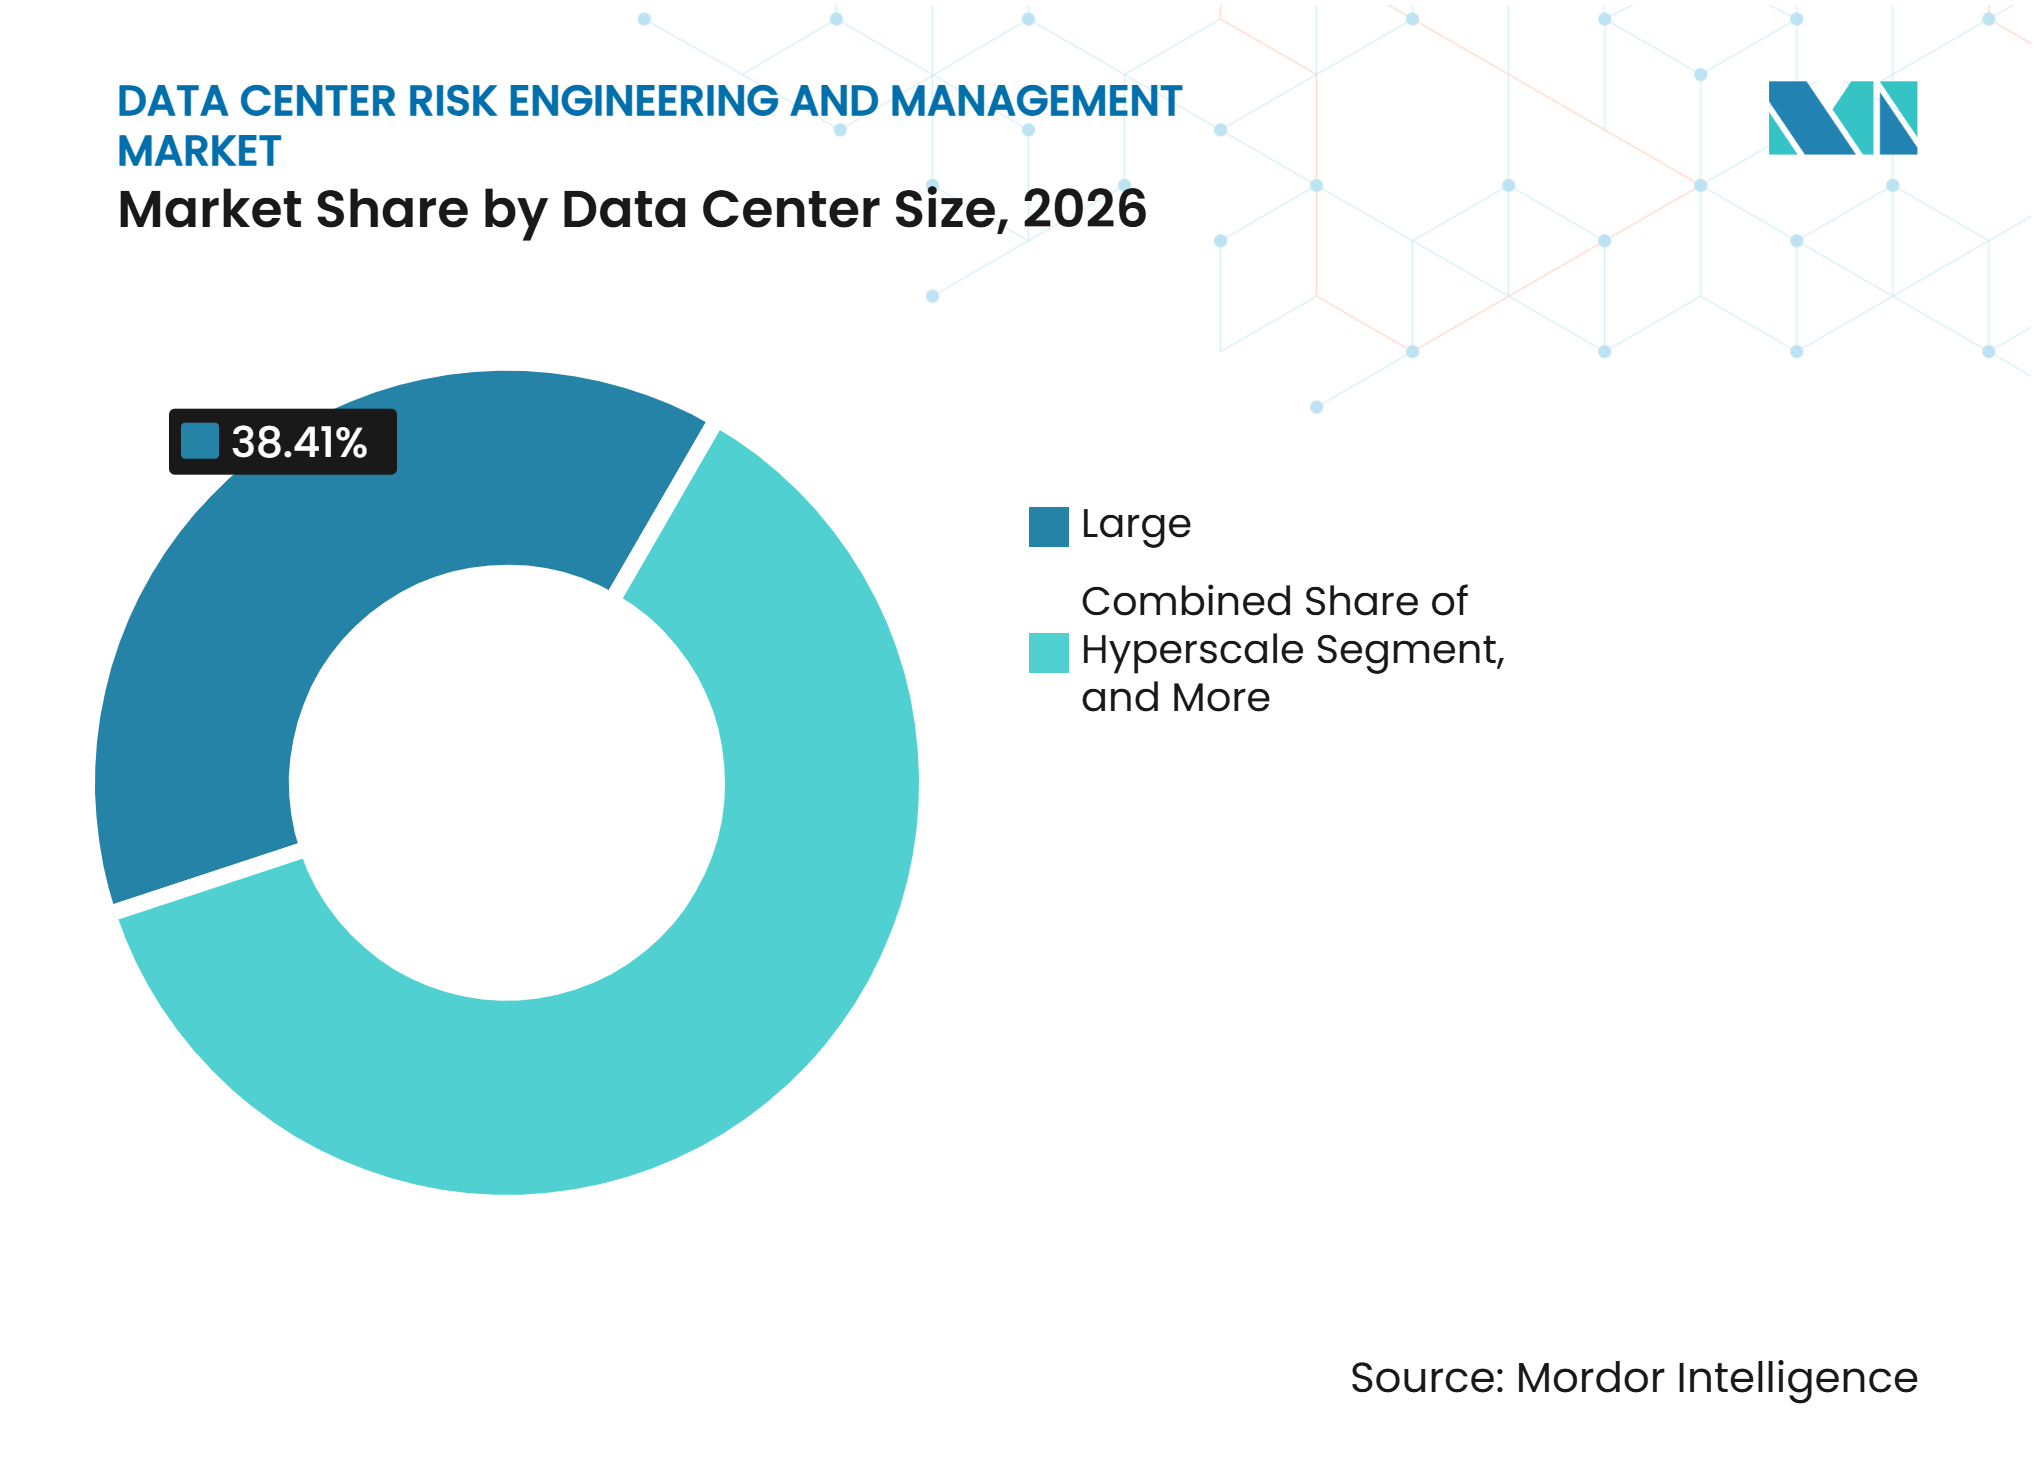
- Nach Rechenzentrumsgröße hielten große Rechenzentren 2026 einen Umsatzanteil von 38,41 %, während Hyperscale bis 2032 voraussichtlich mit einem CAGR von 15,61 % wachsen wird.
- Nach Rechenzentrumtyp entfielen 2026 auf Colocation-Einrichtungen 41,83 % des Marktes für Risikotechnik und -management in Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 15,86 % wachsen werden.
- Nach Geografie hielt Nordamerika 2026 einen Umsatzanteil von 41,28 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gesteuerte Leistungsdichte und Hochleistungsrechnen | +2.8% | Global, besonders ausgeprägt in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Expansion von Hyperscale- und Colocation-Rechenzentrumscampussen | +2.5% | Global, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Dokumentierter Resilienzbedarf von Versicherern, Kreditgebern, Investoren und Kunden | +2.0% | Nordamerika und Europa als Kernmärkte, asiatisch-pazifischer Raum und Naher Osten als aufstrebende Märkte | Mittelfristig (2–4 Jahre) |
| Stärkere Abhängigkeit von unabhängiger Inbetriebnahme und technischer Absicherung | +1.8% | Global, frühe Gewinne in Singapur, Malaysia, Deutschland und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Lebenszyklusbezogenes Risikowissen für Upgrades in Betrieb befindlicher Anlagen und gleichzeitige Baumaßnahmen | +1.5% | Nordamerika und Europa, wo der Altbestand konzentriert ist | Mittelfristig (2–4 Jahre) |
| Systemische Risikomodellierung für korrelierte Campus-Exponierungen | +1.2% | Global, besonders ausgeprägt in den Mega-Clustern Northern Virginia und Johor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gesteuerte Leistungsdichte und Hochleistungsrechnen
KI-Workloads verändern das physische Risikoprofil von Anlagen und erweitern den Markt für Risikotechnik und -management in Rechenzentren. Racks, die bisher 10 kW benötigten, können für KI-Workloads 120 kW erfordern, während der künftige Rack-Bedarf 1 MW erreichen könnte, was eine Neubewertung der elektrischen, thermischen, brandschutztechnischen und betrieblichen Bedingungen in einer Anlage erfordert. Schneider Electric berichtete, dass Lichtbogenblitz-Ergebnisse in 800-VDC-Architekturen von der Kondensatorplatzierung und dem Fehlerbeseitigungsverhalten abhängen – Faktoren, die herkömmliche Wechselstrom-Prüfmethoden nicht berücksichtigen. Batterieeinheiten, die in der Nähe von Serverracks platziert werden, können zu thermischen Durchgehszenarien führen, die sich über längere Zeiträume entwickeln, was periodische Überprüfungen für diese Art von Exponierung weniger vollständig macht. Frühe Spezialisten können diese neuen Anforderungen in wiederholbare Ingenieurmethoden umwandeln, während Betreiber und Versicherer Akzeptanzkriterien für KI-Anlagen festlegen.
Expansion von Hyperscale- und Colocation-Rechenzentrumscampussen
Das Ausmaß der Neubauten erweitert den Umfang der erforderlichen Arbeiten im Markt für Risikotechnik und -management in Rechenzentren. Swiss Re berichtete, dass die Investitionsausgaben der 5 führenden Cloud-Plattformen voraussichtlich 600 Milliarden USD im Jahr 2026 übersteigen werden, wobei 75 % direkt mit physischer KI-Infrastruktur verbunden sind. Allianz Commercial identifizierte den Bauboom bei Rechenzentren als Quelle eines breiteren Versicherungs- und Technikrisikos. Höhere Projektwerte bedeuten, dass eine Bewertung die Schnittstellen zwischen Bauarbeiten, laufendem Betrieb, Stromversorgung, Kühlsystemen und Versicherungsanforderungen berücksichtigen muss, anstatt jede Disziplin separat zu betrachten. Dieser Bauzyklus begünstigt Unternehmen, die Projekte von der Standortauswahl bis zur Betriebsübergabe begleiten können.
Dokumentierter Resilienzbedarf von Versicherern, Kreditgebern, Investoren und Kunden
Die Resilienzdokumentation wird zu einer praktischen Anforderung für Projekte, die Versicherungskapazität, Finanzierung und regulierte Kunden anstreben. FM überarbeitete seine Datenblattreihe zur Schadensverhütung 5-32 im Januar 2026, erhöhte die Anforderungen an die Feuerwiderstandsfähigkeit von Wänden von 1 Stunde auf 2 Stunden und fügte einen Abschnitt zur Flüssigkeitskühlung hinzu. Aon startete im Juli 2025 sein Lebenszyklusversicherungsprogramm für Rechenzentren und bietet bis zu 1,5 Milliarden USD an kombinierter Deckung, wobei technische und Cyber-Auswirkungsmodellierung in den Anlagenplanungsrahmen integriert wird. Die DORA- und NIS2-Rahmenwerke erhöhen zudem die formalen Dokumentationspflichten für Anlagen, die regulierte europäische Kunden bedienen. Uptime Institute Tier-Zertifizierungen, Inbetriebnahmeprotokolle und technische Berichte können daher Teil der Finanzierungs- und Kundensorgfaltspflicht werden und nicht nur ein technisches Dokument sein. Diese Verschiebung unterstützt längere Engagements im Markt für Risikotechnik und -management in Rechenzentren, da die Nachweise mit der Weiterentwicklung der Anlage aktuell bleiben müssen.
Stärkere Abhängigkeit von unabhängiger Inbetriebnahme und technischer Absicherung
Die unabhängige Inbetriebnahme gewinnt an Bedeutung, da eine Anlage an den Schnittstellen zwischen vielen Auftragnehmern, Systemen und Steuerungen versagen kann. Moderne Campusse können mehr als 50 Ingenieursdisziplinen umfassen, was integrierte Systemtests vor Aufnahme des Livebetriebs wichtig macht. UL Solutions, das Open Compute Project, ABB und Eaton überprüften im Januar 2026 mehr als 60 Normen für die Stromverteilung, um Lücken zu identifizieren, die KI-Rechenzentrumsanwendungen betreffen. Bureau Veritas berichtete von der Unterstützung von mehr als 2.000 Rechenzentrumsprojekten in 35 Ländern, was den Umfang der für multinationale Programme benötigten Kapazitäten zeigt.[1] Der Markt für Risikotechnik und -management in Rechenzentren profitiert dort, wo die lokale Inbetriebnahmekapazität mit dem Bau in neueren Knotenpunkten nicht Schritt gehalten hat.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für spezialisierte Risikotechnik- und Absicherungsdienstleistungen | -2.5% | Global, am stärksten ausgeprägt in Schwellenmärkten, wo die Preisflexibilität der Betreiber gering ist | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von rechenzentrumsspezifischem Ingenieursfachpersonal | -2.0% | Global, akute Engpässe in Nordamerika, dem asiatisch-pazifischen Kernraum und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Begrenzte Schadenshistorie für KI-Rechenzentren der nächsten Generation | -1.5% | Global, am folgenreichsten für versicherungsgebundene Programme auf versicherungsmathematischer Basis | Mittelfristig (2–4 Jahre) |
| Fragmentierte Risikodaten und inkonsistente Risikobewertungsmethoden | -1.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für spezialisierte Risikotechnik- und Absicherungsdienstleistungen
Spezialisierte Absicherungsgebühren können die Akzeptanz bei Betreibern von Anlagen unter 50 MW einschränken, selbst wenn der Fall für eine stärkere Prävention klar ist. Allianz Commercial berichtete, dass Brand- und Wasserschäden den Großteil der in seiner Analyse untersuchten Rechenzentrums-Versicherungsschäden in Höhe von 700 Millionen EUR (770 Millionen USD) ausmachten. KI-spezifisches Fachwissen in den Bereichen Elektrik, Kühlung und Inbetriebnahme erfordert höhere Honorare als allgemeine Ingenieurleistungen, während Zeit- und Materialpreise mit der Systemkomplexität steigen. Kleinere Unternehmens- und Edge-Betreiber können sich daher für periodische Überprüfungen anstelle von vollständigen Lebenszyklusprogrammen entscheiden. Verwaltete Modelle, die Absicherungskosten auf Kunden verteilen, können diese Hürde senken, obwohl ihre Nutzung weiterhin auf Hyperscale- und große Colocation-Konten konzentriert ist. Diese Preissensitivität kann den Markt für Risikotechnik und -management in Rechenzentren an Standorten hemmen, an denen die Projektökonomie weniger günstig ist.
Begrenzte Verfügbarkeit von rechenzentrumsspezifischem Ingenieursfachpersonal
Die begrenzte Verfügbarkeit spezialisierter Ingenieure schränkt die Lieferkapazität im Markt für Risikotechnik und -management in Rechenzentren ein. IEEE Spectrum berichtete, dass KI-Rechenzentren Spezialisten für Hochspannungsstrom, Flüssigkeitskühlung und verwandte Systeme benötigen – Rollen, die eine erhebliche technische Vorbereitung erfordern. Die Ausfallnachweise des Uptime Institute zeigen auch, warum eine überstürzte Inbetriebnahme dauerhafte betriebliche Folgen haben kann. Unternehmen benötigen dauerhafte Schulungs- und Bindungsprogramme, da Spoteinstellungen die angesammelte Vertrautheit mit Anlagenplanung, Tests und Störungsmustern nicht ersetzen können. Personalengpässe können andernfalls zu kürzeren Überprüfungen, verzögerten Arbeiten und ungleichmäßiger Servicequalität in verschiedenen Regionen führen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
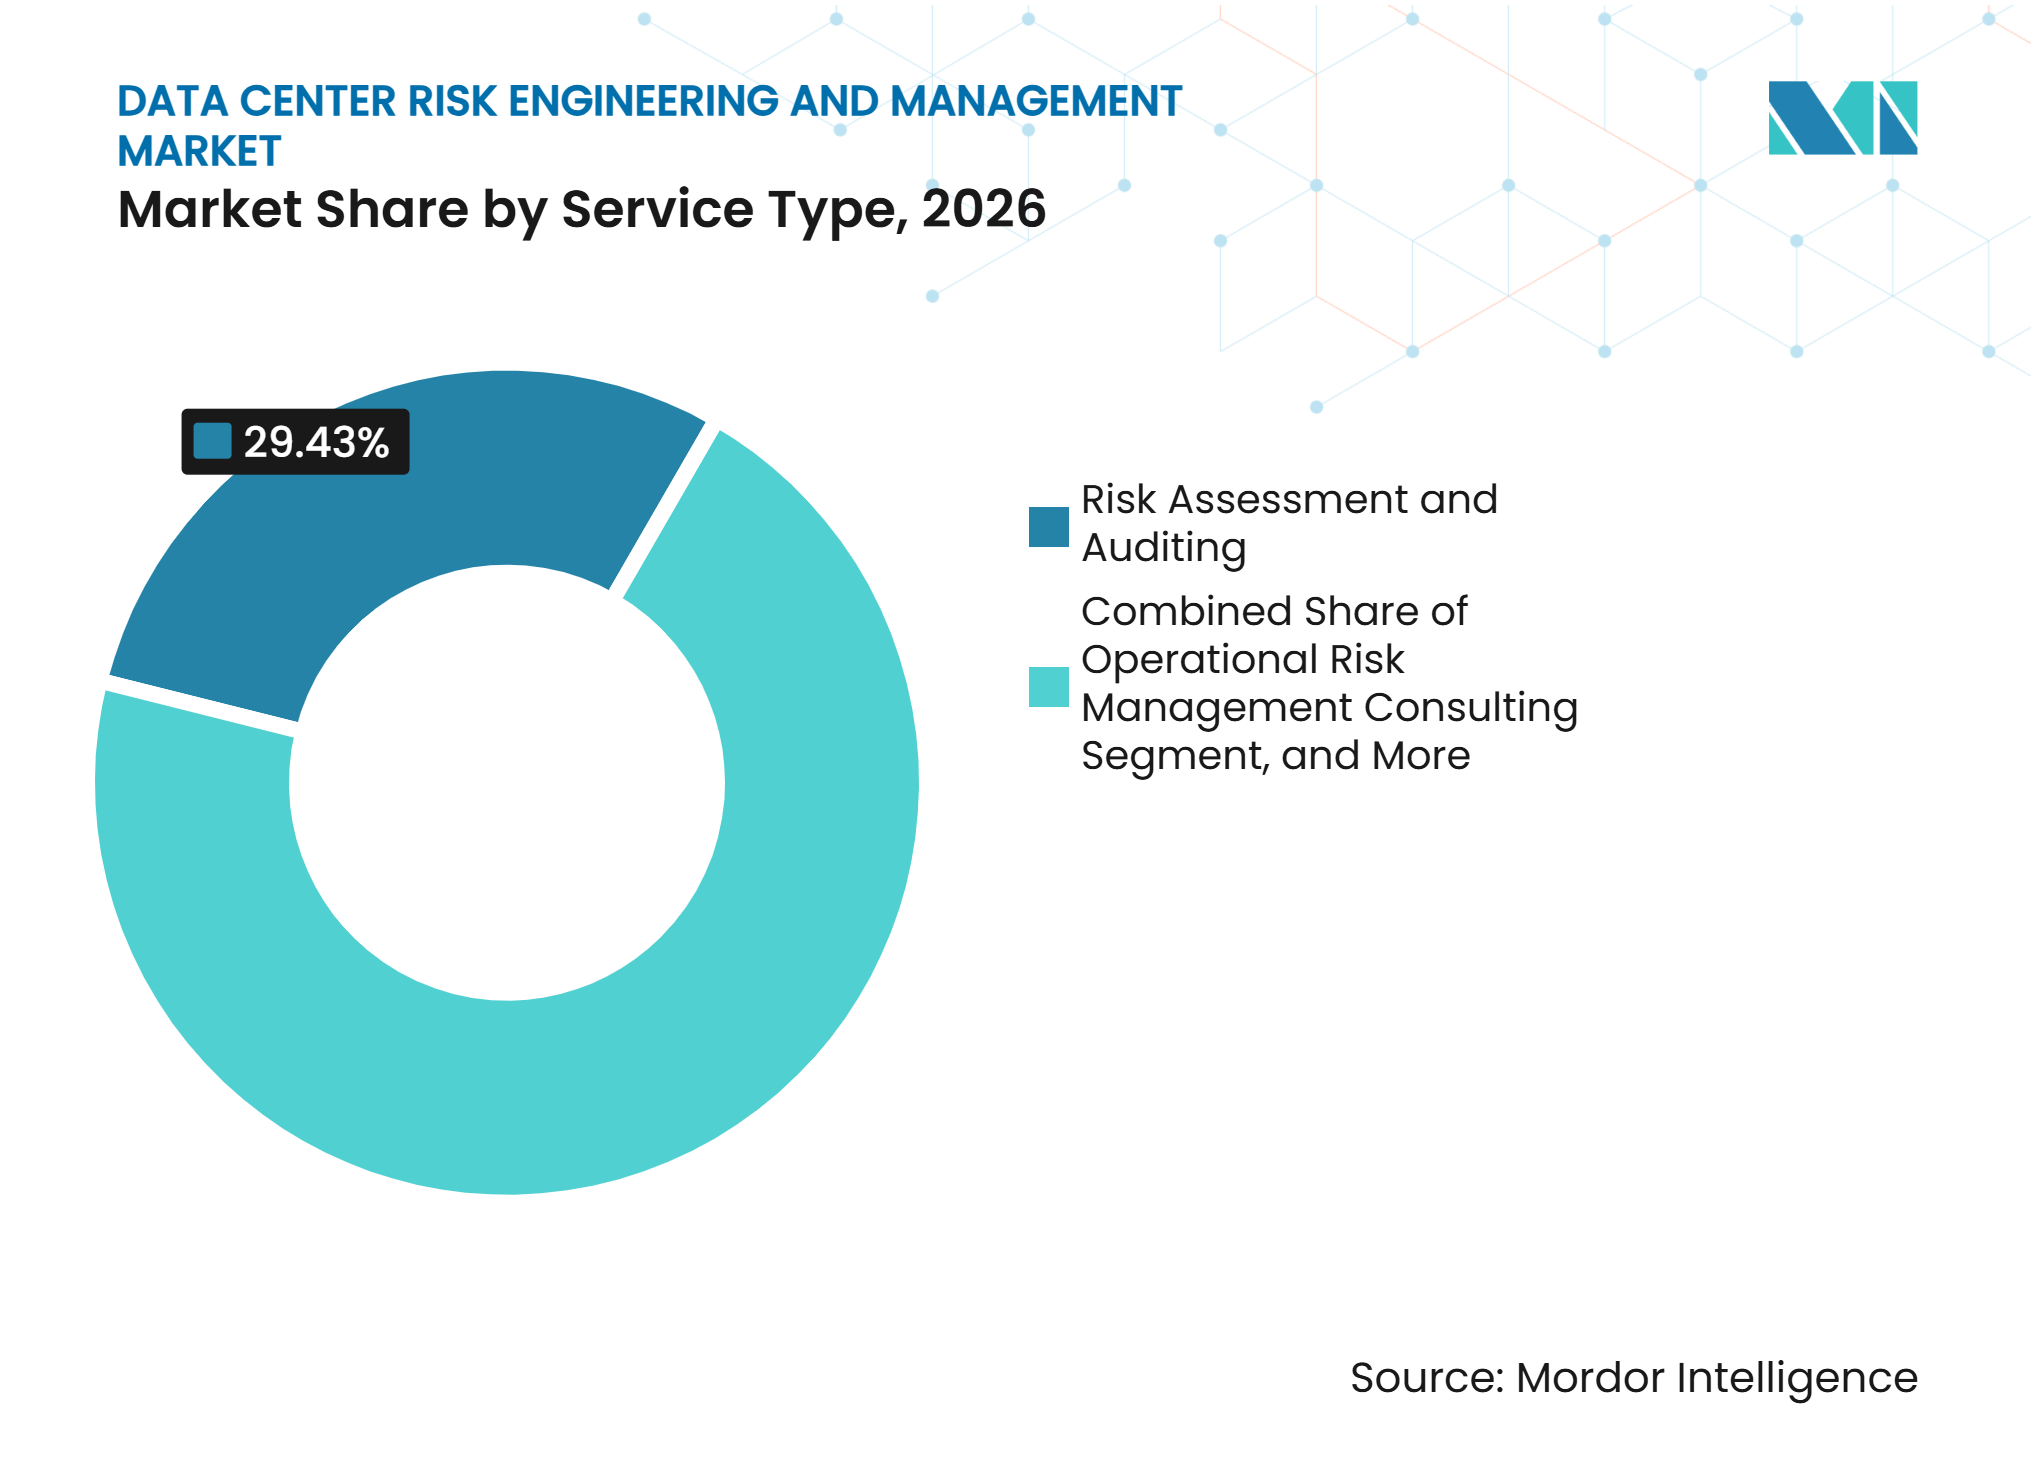
Prüfungen sichern Umsatz, während Zuverlässigkeitstechnik das Wachstum anführtRisikobewertung und -prüfung hielt 2026 einen Marktanteil von 29,43 % im Markt für Risikotechnik und -management in Rechenzentren. Es bleibt ein häufiger Einstiegspunkt, da Versicherungsverlängerungen, Finanzierungsüberprüfungen und die Unterstützung der Tier-Zertifizierung oft eine dokumentierte Bewertung erfordern. Diese Engagements identifizieren Lücken in elektrischen Systemen, Kühlanlagen, Brandschutz, physischer Sicherheit und Betriebskontrollen. Sie bieten Betreibern auch eine definierte Ausgangsbasis, bevor sie sich zu umfangreicheren Sanierungsmaßnahmen oder Überwachungsarbeiten verpflichten. Zuverlässigkeits- und Verfügbarkeitstechnik wird bis 2032 voraussichtlich mit einem CAGR von 15,63 % wachsen, da KI-Kunden Verfügbarkeitszusagen verlangen, die durch Fehlertoleranzanalysen unterstützt werden.
Fehlermöglichkeits- und Einflussanalyse, Fehlerbaumanalyse und Ursachenanalyse werden immer relevanter, wo 800-VDC-Verteilung und direkte Chip-Kühlung unbekannte Fehlerpfade einführen. Gefahrenidentifizierungs- und Risikobewertungsarbeiten treten auch in die Standortauswahlphase ein, wo Umwelt- und Gemeinschaftsbedenken den Projektfortschritt beeinflussen können. Risikoreduzierungsplanung, Betriebsberatung und Zertifizierungsunterstützung vervollständigen das Portfolio für die Rechenzentrums-Risikotechnikbranche. Europäische Compliance-Anforderungen unter NIS2 und DORA können die Nutzung von Zertifizierungsunterstützung für Betreiber erhöhen, die regulierte Kunden bedienen. Die Kombination aus prüfungsgeführten Einstiegsarbeiten und technikgeführten Sanierungsmaßnahmen schafft einen Weg von einer einmaligen Überprüfung zu einer laufenden technischen Beziehung.



Nach Risikokategorie:
Elektrisches Risiko führt die Ausgaben an, während Kühlrisiko das Wachstum anführtDas Risiko elektrischer und Strominfrastruktur machte 2026 27,84 % des Umsatzes aus und spiegelt die zentrale Rolle der Stromversorgung für die Zuverlässigkeit von Rechenzentren wider. Stromsysteme umfassen Netzanschlüsse, Schaltanlagen, Transformatoren, Notstromaggregate, Batterien, Stromverteilungseinheiten und Steuerungen. Elektrische Überprüfungen gehen daher über die Komponenteninspektion hinaus und umfassen Wartungspraktiken, Schutzeinstellungen, Redundanzdesign und Fehlerreaktion. Das Kühl- und Wärmemanagementrisiko wird bis 2032 voraussichtlich mit einem CAGR von 15,27 % wachsen.
Flüssigkeitskühlung erweitert den Umfang des Marktes für Risikotechnik und -management in Rechenzentren, da Kühlsysteme nun zusätzliche Wasser- und Flüssigkeitsmanagementrisiken aufweisen. Swiss Re berichtete, dass flüssigkeitsbezogene Verluste in seiner Studie fast 24 % der gesamten Rechenzentrums-Verlustkosten ausmachten, einschließlich Verlustkategorien, die mit Leckagen aus Feuerlöschanlagen und aus neuen Kühlnetzwerken austretender Flüssigkeit verbunden sind. Das Oak Ridge National Laboratory ordnete die Risikobewertung dem Zuverlässigkeits- und Resilienz-Workstream für das Wärmemanagement der nächsten KI-Generation zu. Brand- und Personensicherheit, Struktur, Umwelt, Klima und physische Sicherheit bleiben notwendig, da Anlagen gleichzeitig mit mehreren Gefahren konfrontiert sein können.
Nach Bewertungsmethode:
Qualitative Methoden dominieren, während kontinuierliche Überwachung beschleunigtQualitative Risikobewertung machte 2026 31,27 % des Umsatzes aus, da sie Versicherungsanträge, Zertifizierungsunterlagen und Compliance-Überprüfungen unterstützt. Dieser Ansatz nutzt strukturiertes Expertenwissen zur Identifizierung von Gefahren, Bewertung von Kontrollen und Priorisierung von Maßnahmen. Er wird von Anlagenteams weitgehend verstanden und kann ohne die detaillierten Schadensdatensätze abgeschlossen werden, die für numerische Modellierungen erforderlich sind. Er bietet auch einen praktischen Ausgangspunkt, wenn ein Standort eine dokumentierte Überprüfung vor einer Finanzierungs-, Versicherungs- oder Betriebsentscheidung benötigt. Kontinuierliche Risikobewertung und -überwachung wird bis 2032 voraussichtlich mit einem CAGR von 15,84 % wachsen.
Dynamische KI-Workloads schaffen Betriebsbedingungen, die eine statische Überprüfung übersehen kann, was den Fall für kontinuierliche Überwachung im Markt für Risikotechnik und -management in Rechenzentren stärkt. Vertiv berichtete von GPU-Cluster-Stromänderungsraten von 10 bis 100 Ampere pro Nanosekunde auf Die-Ebene, was die Geschwindigkeit von Änderungen veranschaulicht, die elektrische Bedingungen beeinflussen können. Simulation und digitale Modellierung sind nützlich, bevor eine Anlage in Betrieb geht, da sie das Systemverhalten unter definierten Fehlerbedingungen testen können. Quantitative und zuverlässigkeitsorientierte Methoden können Versicherer unterstützen, die wahrscheinlichkeitsbasierte Informationen suchen, während szenariobasierte Analysen einem Team ermöglichen, Ausfälle, Kühlverluste und campusweite Vorfälle zu testen. Diese Methoden ergänzen sich, und Betreiber können sie gemeinsam einsetzen, wenn die Qualität der Betriebsdaten verbessert wird.
Nach Engagement-Modell:
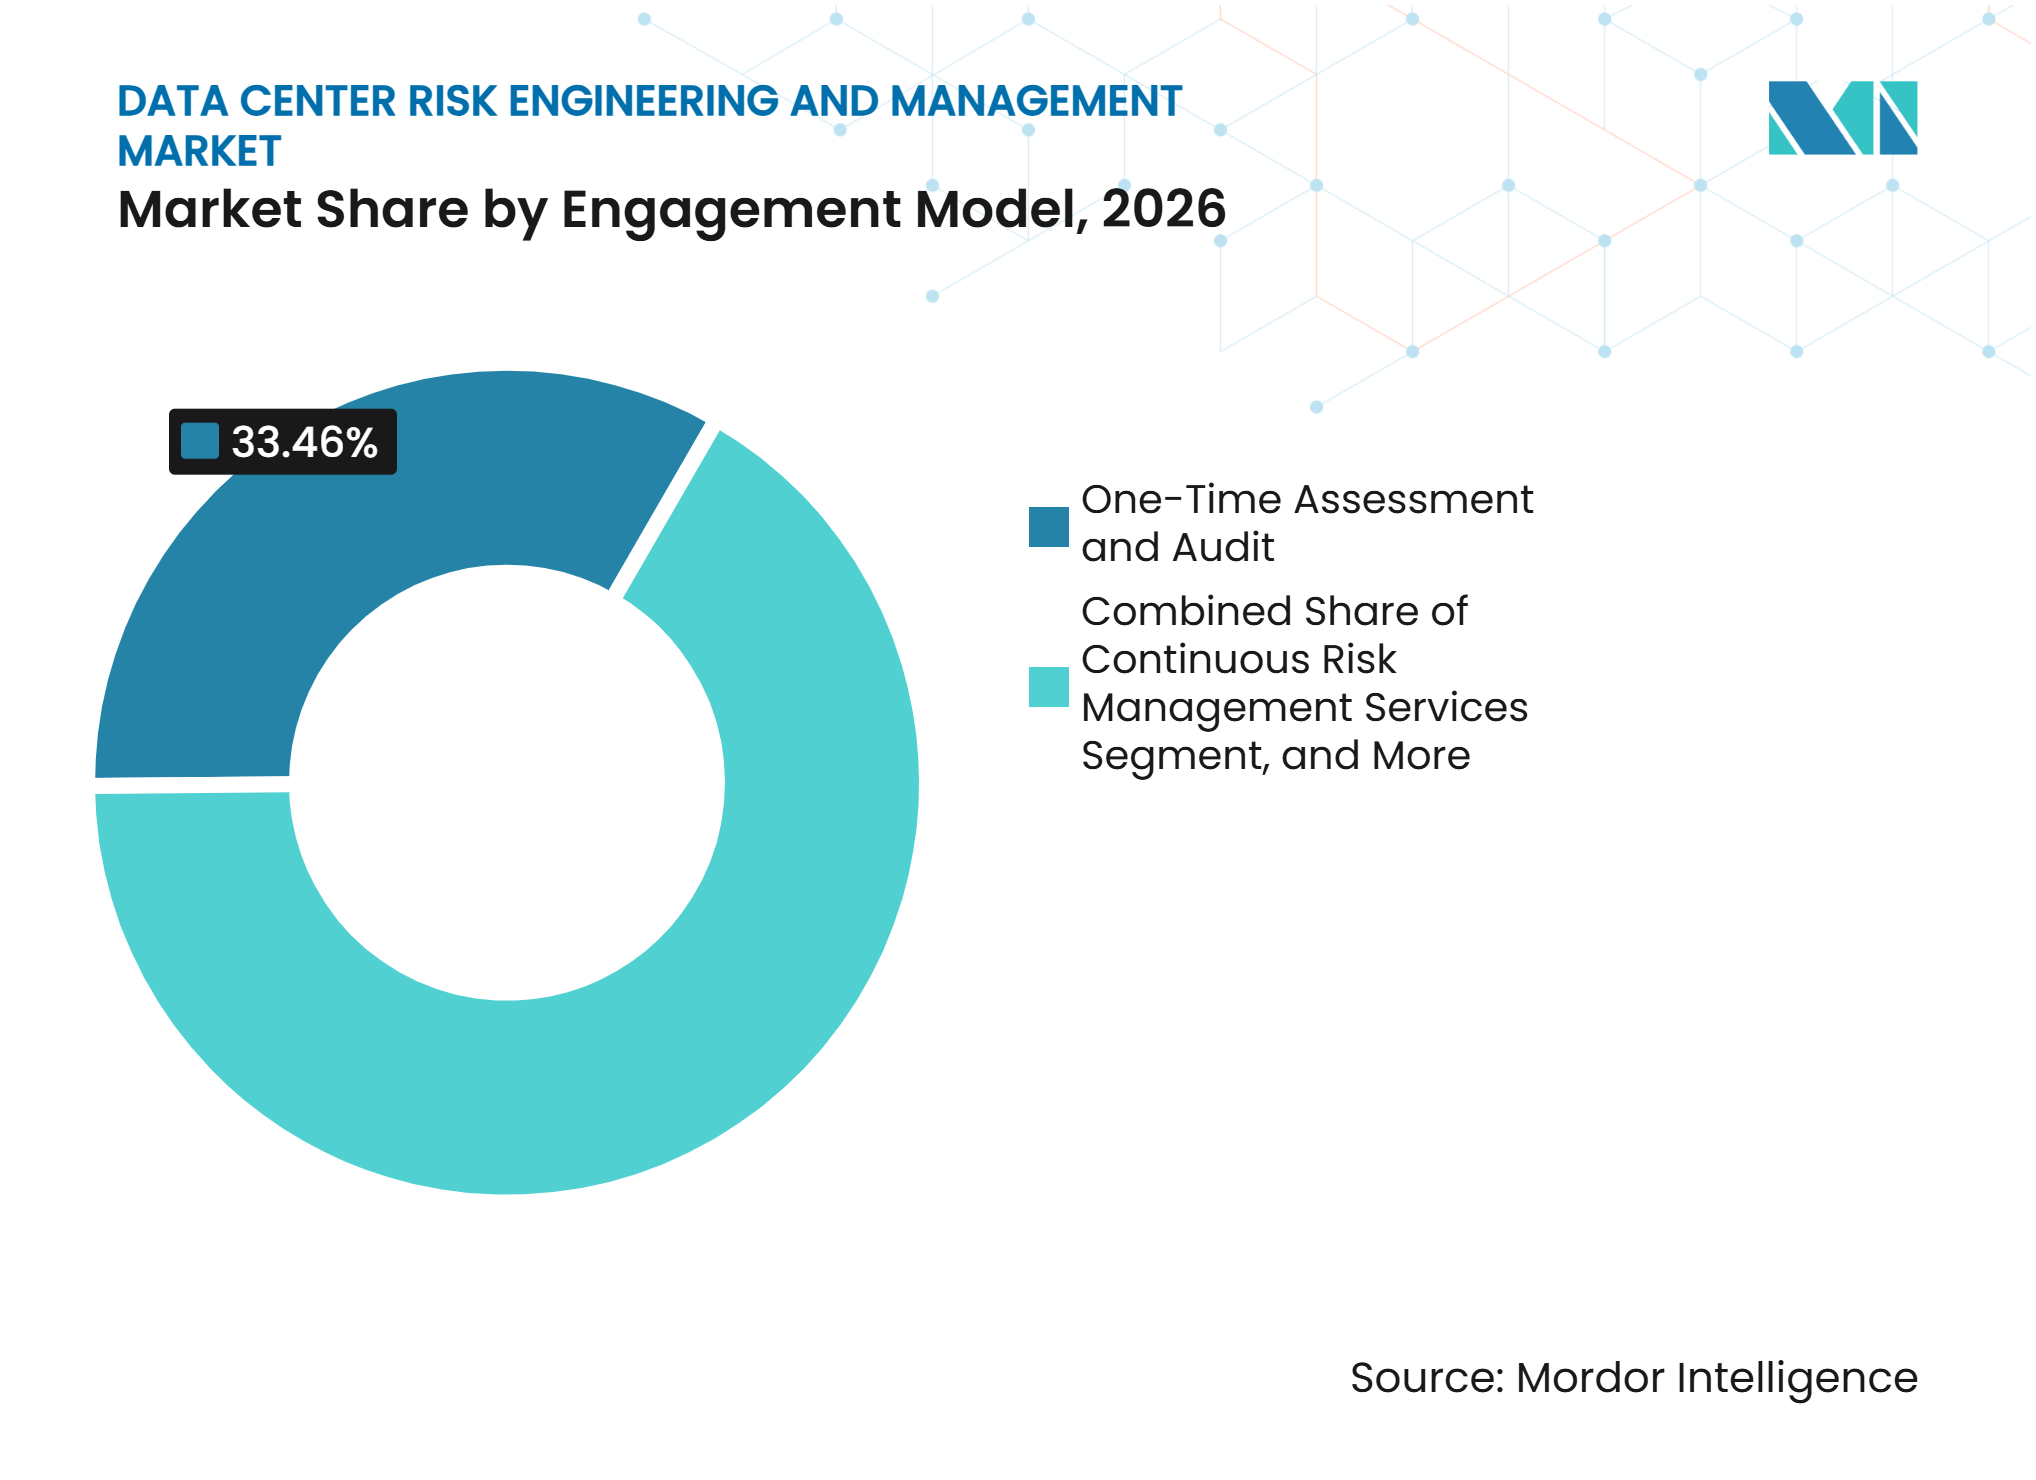
Einmalige Prüfungen behalten Marktanteil, während kontinuierliche Dienste das Wachstum antreibenEinmalige Bewertung und Prüfung hielt 2026 einen Umsatzanteil von 33,46 %, da viele Käufer ein spezifisches Ergebnis für eine Verlängerung, Akquisition, ein Finanzierungsereignis oder einen Zertifizierungsmeilenstein benötigen. Dieses Engagement gibt einem Betreiber eine fokussierte Einschätzung der aktuellen Kontrollen und vorrangigen Lücken. Es ist erschwinglicher als ein dauerhaftes Programm und bleibt für mittelständische Anlagen mit begrenzten Absicherungsbudgets relevant. Es bietet auch einen klaren Ausgangspunkt für Käufer, die bisher keine formalen Risikotechnikdienste genutzt haben. Kontinuierliche Risikomanagementdienste werden bis 2032 voraussichtlich mit einem CAGR von 15,72 % wachsen.
Kontinuierliche Dienste entsprechen der wachsenden Ansicht, dass Rechenzentren sich verändernde Systeme und keine festen Anlagen sind. WTWs Rahmenwerk von 2026 behandelte Rechenzentren als dynamische, unternehmenskritische Infrastruktur, die Bau-, Strom-, Cybersicherheits- und Compliance-Expertise über den gesamten Anlagenlebenszyklus hinweg erfordert.[2] Verwaltete Risikotechnik und integrierte Technik- und Beratungsdienstleistungen können großen Betreibern eine einzige technische Autorität über mehrere Standorte hinweg bieten. Periodische Risikoüberprüfung bleibt eine zugängliche Option für Käufer, die jährliche Compliance-Unterstützung benötigen, ohne ganzjährig ein Team zu beschäftigen. Der Markt für Risikotechnik und -management in Rechenzentren bewegt sich daher auf eine Mischung aus transaktionsbasierten und lebenszyklusbasierten Engagement-Modellen zu.

Nach Projektlebenszyklusphase:
Betrieb führt die Ausgaben an, während Nachrüstungsarbeiten zunehmenOperatives Risikomanagement hielt 2026 einen Umsatzanteil von 34,69 %, da bestehende Anlagen wiederkehrende Überprüfungen von Verfahren, Wartung, Notfallreaktion und Kontrolländerungen erfordern. Der installierte Bestand an Colocation- und Cloud-Anlagen schafft eine Nachfrage, die über den Neubau hinausgeht. Betriebsteams müssen Serviceniveaus aufrechterhalten und gleichzeitig Mieteränderungen, Geräteupgrades und sich entwickelnde Compliance-Anforderungen berücksichtigen. Dies macht das operative Risiko zu einer dauerhaften Verantwortung und nicht zu einer abschließenden Übergabeaktivität. Erweiterung, Nachrüstung und Modernisierung werden bis 2032 voraussichtlich mit einem CAGR von 15,39 % wachsen.
Das Uptime Institute berichtete, dass mehr als 27 % der Betreiber Anlagen verwalten, die älter als 15 Jahre sind, was eine große Gruppe von Standorten schafft, die möglicherweise Upgrades für KI-Geräte mit höherer Dichte benötigen. Allianz Commercial identifizierte Tests und Inbetriebnahme als eine Hochrisikophase im Bau und bei Erweiterungen, da latente Mängel und Koordinationslücken vor dem Vollbetrieb auftreten können. Nachrüstungsarbeiten sind besonders anspruchsvoll, da Systeme rund um laufende Workloads und Serviceverpflichtungen geändert werden müssen. Planungs-, Bau-, Inbetriebnahme- und Standortauswahldienstleistungen bleiben in früheren Phasen wichtig. Jede neue Dichtenanforderung kann den Teil des installierten Bestands vergrößern, der technische Unterstützung benötigt, und stärkt so die Nachfrage im gesamten Markt für Risikotechnik und -management in Rechenzentren.
Nach Rechenzentrumsgröße:
Große Anlagen treiben den Umsatz an, während Hyperscale den Umfang neu definiertGroße Rechenzentren machten 2026 38,41 % des Umsatzes aus, unterstützt durch ihren etablierten Bestand an Versicherungsbewertungen, Zertifizierungsverlängerungen und Compliance-Programmen. Diese Anlagen verfügen über genügend Ausrüstung und Umsatzexponierung, um eine formale wiederkehrende Absicherung zu rechtfertigen. Ihre Betreiber verwalten auch komplexe Versorgungs-, Mieter- und Lieferantenbeziehungen, die klare technische Kontrollen erfordern. Dies schafft eine vorhersehbare Nachfrage nach Risikoüberprüfungen, auch wenn keine große Erweiterung geplant ist. Hyperscale wird bis 2032 voraussichtlich mit einem CAGR von 15,61 % wachsen.
Hyperscale-Campusse erhöhen das Ausmaß und die Konzentration der Risiken, die vom Markt für Risikotechnik und -management in Rechenzentren adressiert werden. Swiss Re stellte fest, dass große Anlagen in gefahrengeneigten Regionen konzentriert sein und Infrastruktur, Netzwerke und Speziallieferanten teilen können, sodass eine Störung mehrere versicherte Parteien betreffen kann. Technische Überprüfungen müssen daher sowohl die Resilienz einzelner Anlagen als auch die Exponierung auf Campus-Ebene berücksichtigen. Kleine und mittlere Anlagen haben niedrigere durchschnittliche Ausgaben pro Standort, aber ESG-Offenlegungsanforderungen und Lieferantenqualifikationsanforderungen können die Nachfrage unterhalb der Hyperscale-Ebene ausweiten. Der Kontrast ist nicht nur eine Frage der Gebäudegröße, da auch die Anzahl der gemeinsamen Abhängigkeiten die Ingenieuraufgabe verändert.
Nach Rechenzentrumtyp:
Colocation führt den Umsatz an, während Cloud-Dienstanbieter das schnellste Wachstum verzeichnenColocation-Einrichtungen machten 2026 41,83 % der Marktgröße für Risikotechnik und -management in Rechenzentren aus. Ihre Serviceniveauverpflichtungen für mehrere Mieter, Compliance-Pflichten und Versicherungsvereinbarungen schaffen einen wiederkehrenden Bedarf an dokumentierter Absicherung. Betreiber müssen gemeinsame Infrastruktur verwalten und gleichzeitig separate Kundenumgebungen schützen, was Kontrolldesign und Vorfallreaktion besonders wichtig macht. Der breite Mietermix kann auch unterschiedliche Prüfungs- und Nachweisanforderungen am selben Standort hinzufügen. Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 15,86 % wachsen.
Cloud-Dienstanbieter expandieren durch Hyperscale-Investitionen und nationale KI- oder souveräne Rechenprogramme. Ihre Anlagen benötigen Risikoüberprüfungen, die schnelle Bauzeitpläne, hochdichte Ausrüstung, Stromverfügbarkeit, Kühlungsdesign und Betriebskontinuität berücksichtigen. Unternehmens- und Edge-Rechenzentren repräsentieren eine breitere installierte Basis, haben aber in der Regel niedrigere Ausgaben für Risikotechnik pro Standort, da die Anlagen kleiner sind. Formale Offenlegungserwartungen und Cloud-Lieferantenanforderungen können dennoch ihre Nutzung dokumentierter technischer Überprüfungen erhöhen. Der Markt für Risikotechnik und -management in Rechenzentren bedient daher verschiedene Anlagentypen mit unterschiedlichen Mustern in Bezug auf Größe, Kundenexponierung und technische Komplexität.
Geografische Analyse
Nordamerika
Nordamerika hielt 2026 einen Marktanteil von 41,28 % im Markt für Risikotechnik und -management in Rechenzentren. Die Region kombiniert eine konzentrierte Hyperscale-Pipeline mit ausgereiften Versicherungs- und Kreditvergabepraktiken, die formale technische Dokumentation begünstigen. US-amerikanische Anlagen sind auch einer breiten Palette von Wetterrisiken ausgesetzt, darunter Hagel- und Tornadobedingungen, was die Bewertung von Naturkatastrophen zu einem Teil der standortbezogenen Technik macht. FMs überarbeitete Datenblätter fügen einen stärkeren Referenzpunkt zur Schadensverhütung für Brandschutz und Flüssigkeitskühlung hinzu. Diese Bedingungen begünstigen Anbieter, die Anlagenüberprüfungen mit Bauabsicherung, Klimarisikobewertung und Betriebsüberwachung kombinieren können.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 15,36 % im Markt für Risikotechnik und -management in Rechenzentren wachsen. Der schnelle Bau in Singapur, Malaysia und anderen Knotenpunkten erhöht den Bedarf an unabhängiger Inbetriebnahme und lokaler Ingenieurkapazität. Der Singapurer Standard SS 726:2026 etablierte einen nationalen Rahmen für die Inbetriebnahme von Flüssigkeitskühlung und das Risikomanagement in tropischen Umgebungen und bietet Betreibern eine klarere Referenz für die Compliance.[3] Hohe Hitze- und Dürreexponierung in Teilen der Region machen Kühlresilienz und wasserbedingte Risiken zu zentralen Designüberlegungen. Die Region kann von digitalen Inbetriebnahmeprotokollen und integrierten Tests profitieren, da der schnelle Bau die Wahrscheinlichkeit von Lücken bei der Übergabe von Strom-, Kühl- und Steuerungssystemen erhöht.
Europa, der Nahe Osten, Südamerika und Afrika
Europas Aktivität konzentriert sich auf Deutschland, das Vereinigte Königreich und Irland, während Spanien, Finnland und Dänemark unter günstigeren Genehmigungsund Strombedingungen Investitionen anziehen. NIS2 und DORA schaffen regulatorischen Einfluss durch Vorfallmeldung, Drittanbieter-Risikoüberprüfung und IKT-Resilienzprüfung für Betreiber, die regulierte Kunden bedienen. Im Nahen Osten unterstützen souveräne KI-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten große Projekte in Märkten mit begrenzter etablierter Risikotechnikkapazität. Die Aktivität in Südamerika konzentriert sich auf Brasilien und Argentinien, während in Afrika die Investitionen in digitale Infrastruktur von Südafrika, Nigeria und Ägypten angeführt werden.
Wettbewerbslandschaft
Marktkonzentration
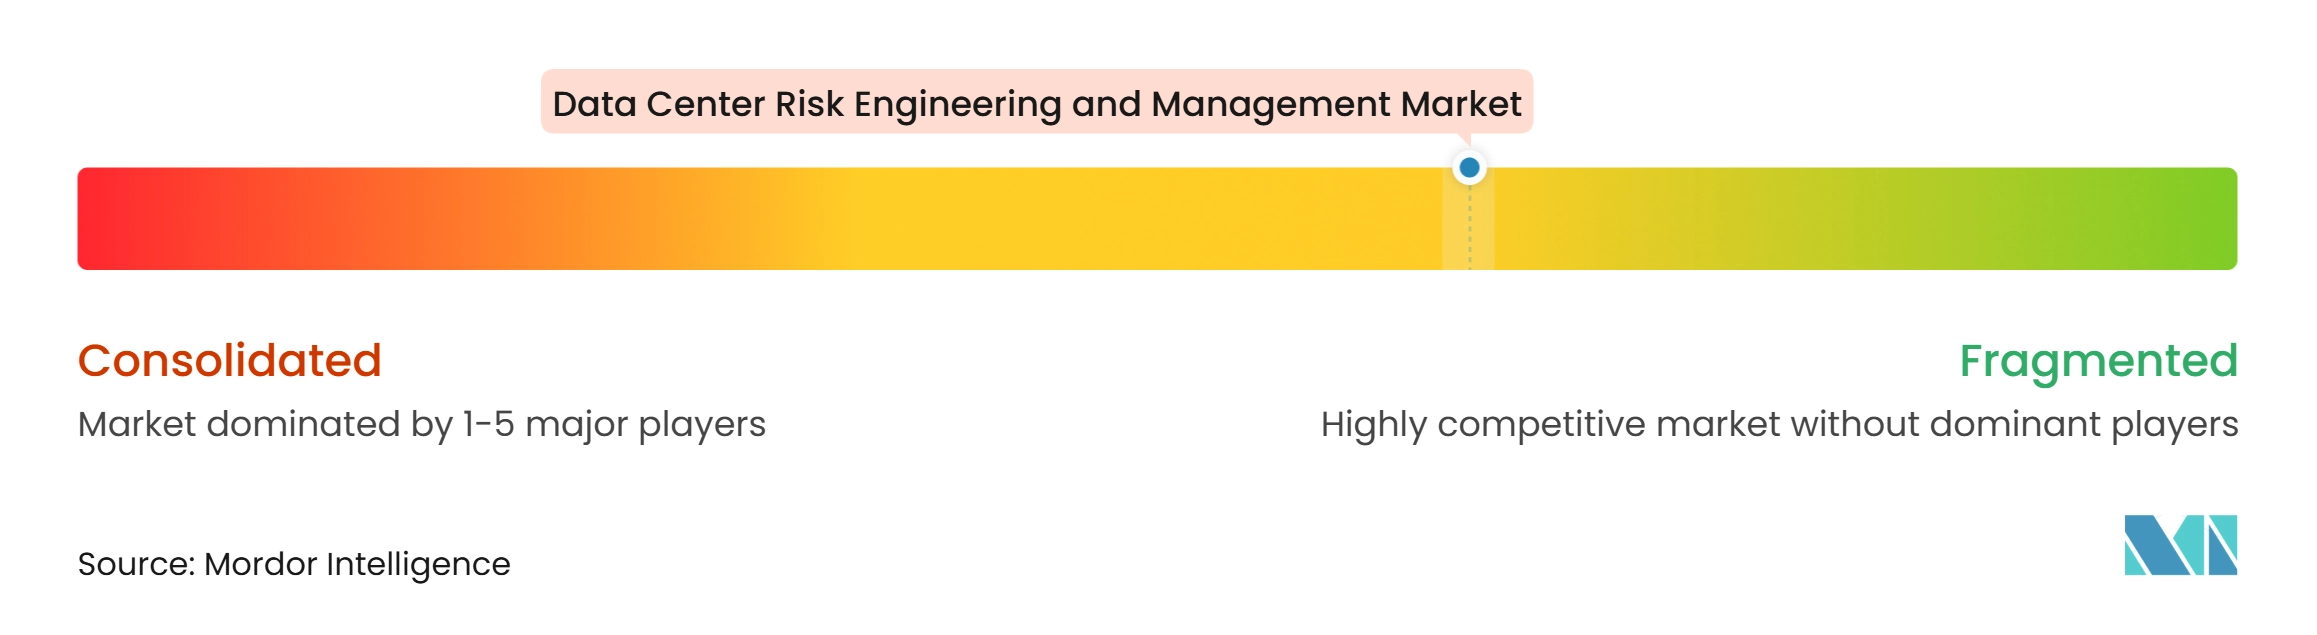
Der Markt für Risikotechnik und -management in Rechenzentren ist mäßig fragmentiert zwischen versicherungsgeführten Ingenieuren, unabhängigen Inspektions- und Zertifizierungsstellen und Infrastrukturtechnologieanbietern. Versicherungsgeführte Teilnehmer umfassen FM Insurance, Aon und Marsh McLennan, die Risikobewertung mit Versicherungskapazität und Programmgestaltung kombinieren. Unabhängige Stellen wie SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland, DNV, Intertek, RINA und UL Solutions bieten Tests, Inspektion, Zertifizierung und technische Absicherung an. Ihre Arbeit orientiert sich häufig an den Rahmenwerken ISO/IEC 22237 und EN 50600, die Betreibern eine gemeinsame Grundlage für die Dokumentation der Anlagenqualität bieten können. Infrastrukturanbieter, darunter Schneider Electric, Vertiv, Johnson Controls und Siemens, können Inbetriebnahme- und Überwachungskapazitäten hinzufügen, indem sie Daten aus ihrer installierten Ausrüstung nutzen.
Lebenszyklusintegration ist ein führender Wettbewerbsansatz im Markt für Risikotechnik und -management in Rechenzentren. Aon startete sein Lebenszyklusversicherungsprogramm für Rechenzentren, mit Risikotechnik und Cyber-Modellierung, die in einen einzigen Anlagenplanungsrahmen integriert sind. Marsh erweiterte seine Nimbus-Einrichtung für große Bauprojekte auf Limits von bis zu 2,7 Milliarden USD im März 2026.[4] Schneider Electric erwarb im Februar 2025 eine Mehrheitsbeteiligung an Motivair und führte ein End-to-End-Flüssigkeitskühlungsportfolio für hochdichte Rechenumgebungen ein. Diese Schritte zeigen, dass technische Absicherung, Versicherungsgestaltung, Kühltechnologie und Betriebsdaten enger miteinander verbunden werden.
Digitale Inbetriebnahme und kontinuierliche Telemetrie sind eine klare Chance, da sie die Transparenz während der Übergabe und des Betriebs verbessern können. SGS erklärte, dass strukturierte Datenerfassung und Echtzeit-Verifizierung das Übergaberisiko reduzieren können, wo Strom, Kühlung, Automatisierung und digitale Infrastruktur als eng verknüpfte Umgebung betrieben werden. Die Arbeit von UL Solutions mit dem Open Compute Project, ABB und Eaton kann frühen Teilnehmern auch helfen, Bewertungspraktiken für sich entwickelnde KI-Stromarchitekturen zu entwickeln. Der Markt für Risikotechnik und -management in Rechenzentren belohnt Unternehmen, die korrelierte Campus-Exponierungen bewerten können, anstatt jedes Gebäude isoliert zu inspizieren. Der Marktkonzentrationsindex beträgt 3, da keine kombinierten Anteilsdaten für die Top-5-Unternehmen vorliegen und der Markt viele Versicherungs-, Zertifizierungs- und Technologieanbieter umfasst, ohne Hinweise darauf, dass eine kleine Gruppe einen großen Anteil kontrolliert.
Branchenführer im Bereich Risikotechnik und -management in Rechenzentren
-
Aon plc
-
Zurich Insurance Group AG
-
Allianz SE
-
American International Group, Inc.
-
AXA SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Risikotechnik und -management in Rechenzentren Unternehmen in diesem Bericht
- Aon plc
- American International Group, Inc.
- Zurich Insurance Group AG
- Allianz SE
- AXA SA
- Chubb Limited
- Marsh & McLennan Companies, Inc.
- SGS SA
- Bureau Veritas SA
- TÜV SÜD AG
- TÜV Rheinland AG
- Uptime Institute Professional Services
- Schneider Electric SE
- Vertiv Holdings Co
- Siemens AG
- Johnson Controls International plc
- DNV AS
- RINA S.p.A.
- Intertek Group plc
- UL Solutions Inc.
Neueste Industrielle Entwicklungen in Markt für Risikotechnik und -management in Rechenzentren
- Oktober 2026: Bureau Veritas veröffentlichte seine Broschüre für unternehmenskritische Rechenzentren und positionierte Absicherungs- und Beratungsdienstleistungen über den gesamten Rechenzentrums-Lebenszyklus. Das Unternehmen berichtet von Erfahrungen in mehr als 2.000 Rechenzentrumsprojekten in über 35 Ländern mit mehr als 1.000 rechenzentrumserfahrenen Ingenieuren und stärkt damit seine Positionierung als multidisziplinärer technischer Absicherungspartner für Betreiber und Investoren, die unternehmenskritische Infrastruktur aufbauen.
- April 2026: SGS erweiterte sein Rechenzentrums-Dienstleistungsportfolio um digitale Inbetriebnahmelösungen und hyperscale-spezifische FAT- und SAT-Tests und setzte seinen System-Start-Up-Matrix-Ansatz ein, um das Übergaberisiko zu reduzieren und die Betriebsbereitschaft in komplexen Hyperscale-Bauumgebungen weltweit zu beschleunigen.
- März 2026: Marsh McLennan erweiterte seine Nimbus-Versicherungseinrichtung für große Rechenzentrums-Bauprojekte auf Limits von bis zu 2,7 Milliarden USD einschließlich Betriebsunterbrechungs- und Anlaufverzögerungsdeckung. Nimbus wurde ursprünglich im Juni 2025 gestartet, ist die erste Bauversicherungseinrichtung dieser Art und wird auf aktiven Projekten in den USA, dem Vereinigten Königreich und den Niederlanden eingesetzt.
- Februar 2026: Johnson Controls brachte den YORK YDAM luftgekühlten Magnetlager-Zentrifugalkühler auf den Markt, der 3,5 MW Kühlkapazität mit bis zu 20 % erhöhter Kapazitätsdichte für hochdichte mehrstöckige Rechenzentren und KI-Fabriken liefert. Die Auslieferungen sind für Ende 2026 geplant und adressieren strukturelle Risiken durch zunehmend eingeschränkte Dachflächen in KI-Campus-Bauten, wo hochdichter Weißraum mehr Kühlung pro Quadratmeter erfordert.
Globaler Berichtsumfang für den Markt für Risikotechnik und -management in Rechenzentren
Der Markt für Risikotechnik und -management in Rechenzentren umfasst Lösungen und Dienstleistungen, die Organisationen dabei helfen, operative, umweltbezogene, Cybersicherheits- und Infrastrukturrisiken in Rechenzentrumsanlagen zu identifizieren, zu bewerten, zu mindern und zu managen.
Der Bericht über den Markt für Risikotechnik und -management in Rechenzentren ist segmentiert nach Servicetyp (Risikobewertung und -prüfung, Zuverlässigkeits- und Verfügbarkeitstechnik, Fehlermöglichkeits- und Einflussanalyse (FMEA), Fehlerbaum- und Ursachenanalyse, Gefahrenidentifizierung und Risikobewertung, Risikoreduzierungsplanung, Beratung zum operativen Risikomanagement und Compliance- und Ingenieurszertifizierungsunterstützung), Risikokategorie (Risiko elektrischer und Strominfrastruktur, Kühl- und Wärmemanagementrisiko, Brand- und Personensicherheitsrisiko, Struktur- und Gebäudeinfrastrukturrisiko, Umwelt- und Klimarisiko, Operatives Risiko und menschliches Fehlerrisiko, Lieferketten- und Geräteverfügbarkeitsrisiko und Risiko für physische Sicherheit und Zugangskontrolle), Bewertungsmethode (Qualitative Risikobewertung, Quantitative Risikobewertung, Zuverlässigkeitsorientierte Bewertung, Szenariobasierte Risikoanalyse, Simulation und digitale Modellierung und Kontinuierliche Risikobewertung und -überwachung), Engagement-Modell (Einmalige Bewertung und Prüfung, Periodische Risikoüberprüfung, Kontinuierliche Risikomanagementdienste, Verwaltete Risikotechnik und Integrierte Technik- und Beratungsdienstleistungen), Projektlebenszyklusphase (Standortauswahl und Machbarkeit, Planung und Technik, Bau und Inbetriebnahme, Operatives Risikomanagement und Erweiterung, Nachrüstung und Modernisierung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter und Unternehmens- und Edge-Rechenzentren) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Risikobewertung und -prüfung |
| Zuverlässigkeits- und Verfügbarkeitstechnik |
| Fehlermöglichkeits- und Einflussanalyse (FMEA) |
| Fehlerbaum- und Ursachenanalyse |
| Gefahrenidentifizierung und Risikobewertung |
| Risikoreduzierungsplanung |
| Beratung zum operativen Risikomanagement |
| Compliance- und Ingenieurszertifizierungsunterstützung |
| Risiko elektrischer und Strominfrastruktur |
| Kühl- und Wärmemanagementrisiko |
| Brand- und Personensicherheitsrisiko |
| Struktur- und Gebäudeinfrastrukturrisiko |
| Umwelt- und Klimarisiko |
| Operatives Risiko und menschliches Fehlerrisiko |
| Lieferketten- und Geräteverfügbarkeitsrisiko |
| Risiko für physische Sicherheit und Zugangskontrolle |
| Qualitative Risikobewertung |
| Quantitative Risikobewertung |
| Zuverlässigkeitsorientierte Bewertung |
| Szenariobasierte Risikoanalyse |
| Simulation und digitale Modellierung |
| Kontinuierliche Risikobewertung und -überwachung |
| Einmalige Bewertung und Prüfung |
| Periodische Risikoüberprüfung |
| Kontinuierliche Risikomanagementdienste |
| Verwaltete Risikotechnik |
| Integrierte Technik- und Beratungsdienstleistungen |
| Standortauswahl und Machbarkeit |
| Planung und Technik |
| Bau und Inbetriebnahme |
| Operatives Risikomanagement |
| Erweiterung, Nachrüstung und Modernisierung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Risikobewertung und -prüfung | |
| Zuverlässigkeits- und Verfügbarkeitstechnik | ||
| Fehlermöglichkeits- und Einflussanalyse (FMEA) | ||
| Fehlerbaum- und Ursachenanalyse | ||
| Gefahrenidentifizierung und Risikobewertung | ||
| Risikoreduzierungsplanung | ||
| Beratung zum operativen Risikomanagement | ||
| Compliance- und Ingenieurszertifizierungsunterstützung | ||
| Nach Risikokategorie | Risiko elektrischer und Strominfrastruktur | |
| Kühl- und Wärmemanagementrisiko | ||
| Brand- und Personensicherheitsrisiko | ||
| Struktur- und Gebäudeinfrastrukturrisiko | ||
| Umwelt- und Klimarisiko | ||
| Operatives Risiko und menschliches Fehlerrisiko | ||
| Lieferketten- und Geräteverfügbarkeitsrisiko | ||
| Risiko für physische Sicherheit und Zugangskontrolle | ||
| Nach Bewertungsmethode | Qualitative Risikobewertung | |
| Quantitative Risikobewertung | ||
| Zuverlässigkeitsorientierte Bewertung | ||
| Szenariobasierte Risikoanalyse | ||
| Simulation und digitale Modellierung | ||
| Kontinuierliche Risikobewertung und -überwachung | ||
| Nach Engagement-Modell | Einmalige Bewertung und Prüfung | |
| Periodische Risikoüberprüfung | ||
| Kontinuierliche Risikomanagementdienste | ||
| Verwaltete Risikotechnik | ||
| Integrierte Technik- und Beratungsdienstleistungen | ||
| Nach Projektlebenszyklusphase | Standortauswahl und Machbarkeit | |
| Planung und Technik | ||
| Bau und Inbetriebnahme | ||
| Operatives Risikomanagement | ||
| Erweiterung, Nachrüstung und Modernisierung | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumtyp | Colocation | |
| Cloud-Dienstanbieter | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Risikotechnik und -management in Rechenzentren?
Der Markt wird voraussichtlich von 2,38 Milliarden USD im Jahr 2026 und 2,71 Milliarden USD im Jahr 2027 auf 5,29 Milliarden USD bis 2032 wachsen, bei einem CAGR von 14,31 %.
Was treibt die Nachfrage nach Risikotechnikdiensten für Rechenzentren an?
KI-bedingte Leistungsdichte, Hyperscale-Bau, Versicherungsanforderungen und der Bedarf an unabhängiger Inbetriebnahme erhöhen die Nachfrage nach formaler technischer Absicherung.
Welcher Servicetyp hat den größten Umsatzanteil?
Risikobewertung und -prüfung führt mit einem Umsatzanteil von 29,43 % im Jahr 2026, während Zuverlässigkeits- und Verfügbarkeitstechnik mit einem CAGR von 15,63 % am schnellsten wachsen wird.
Welcher Rechenzentrumtyp expandiert am schnellsten?
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 15,86 % wachsen, unterstützt durch Hyperscale-Investitionen und souveräne Rechenprogramme.
Welche Region führt und welche Region wächst am schnellsten?
Nordamerika führt mit einem Umsatzanteil von 41,28 % im Jahr 2026, während der asiatisch-pazifische Raum mit einem CAGR von 15,36 % bis 2032 am schnellsten wachsen wird.
Warum ist Flüssigkeitskühlung für das Risikomanagement wichtig?
Hochdichte KI-Ausrüstung erhöht den Kühlbedarf und führt flüssigkeitsbezogene Risiken ein, was stärkere Inbetriebnahme-, Test- und Betriebskontrollen erfordert.