
Taille et part du marché de l'ingénierie des risques et de la gestion des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.71 Milliards de dollars |
| Taille du Marché (2032) | 5.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.31 % |
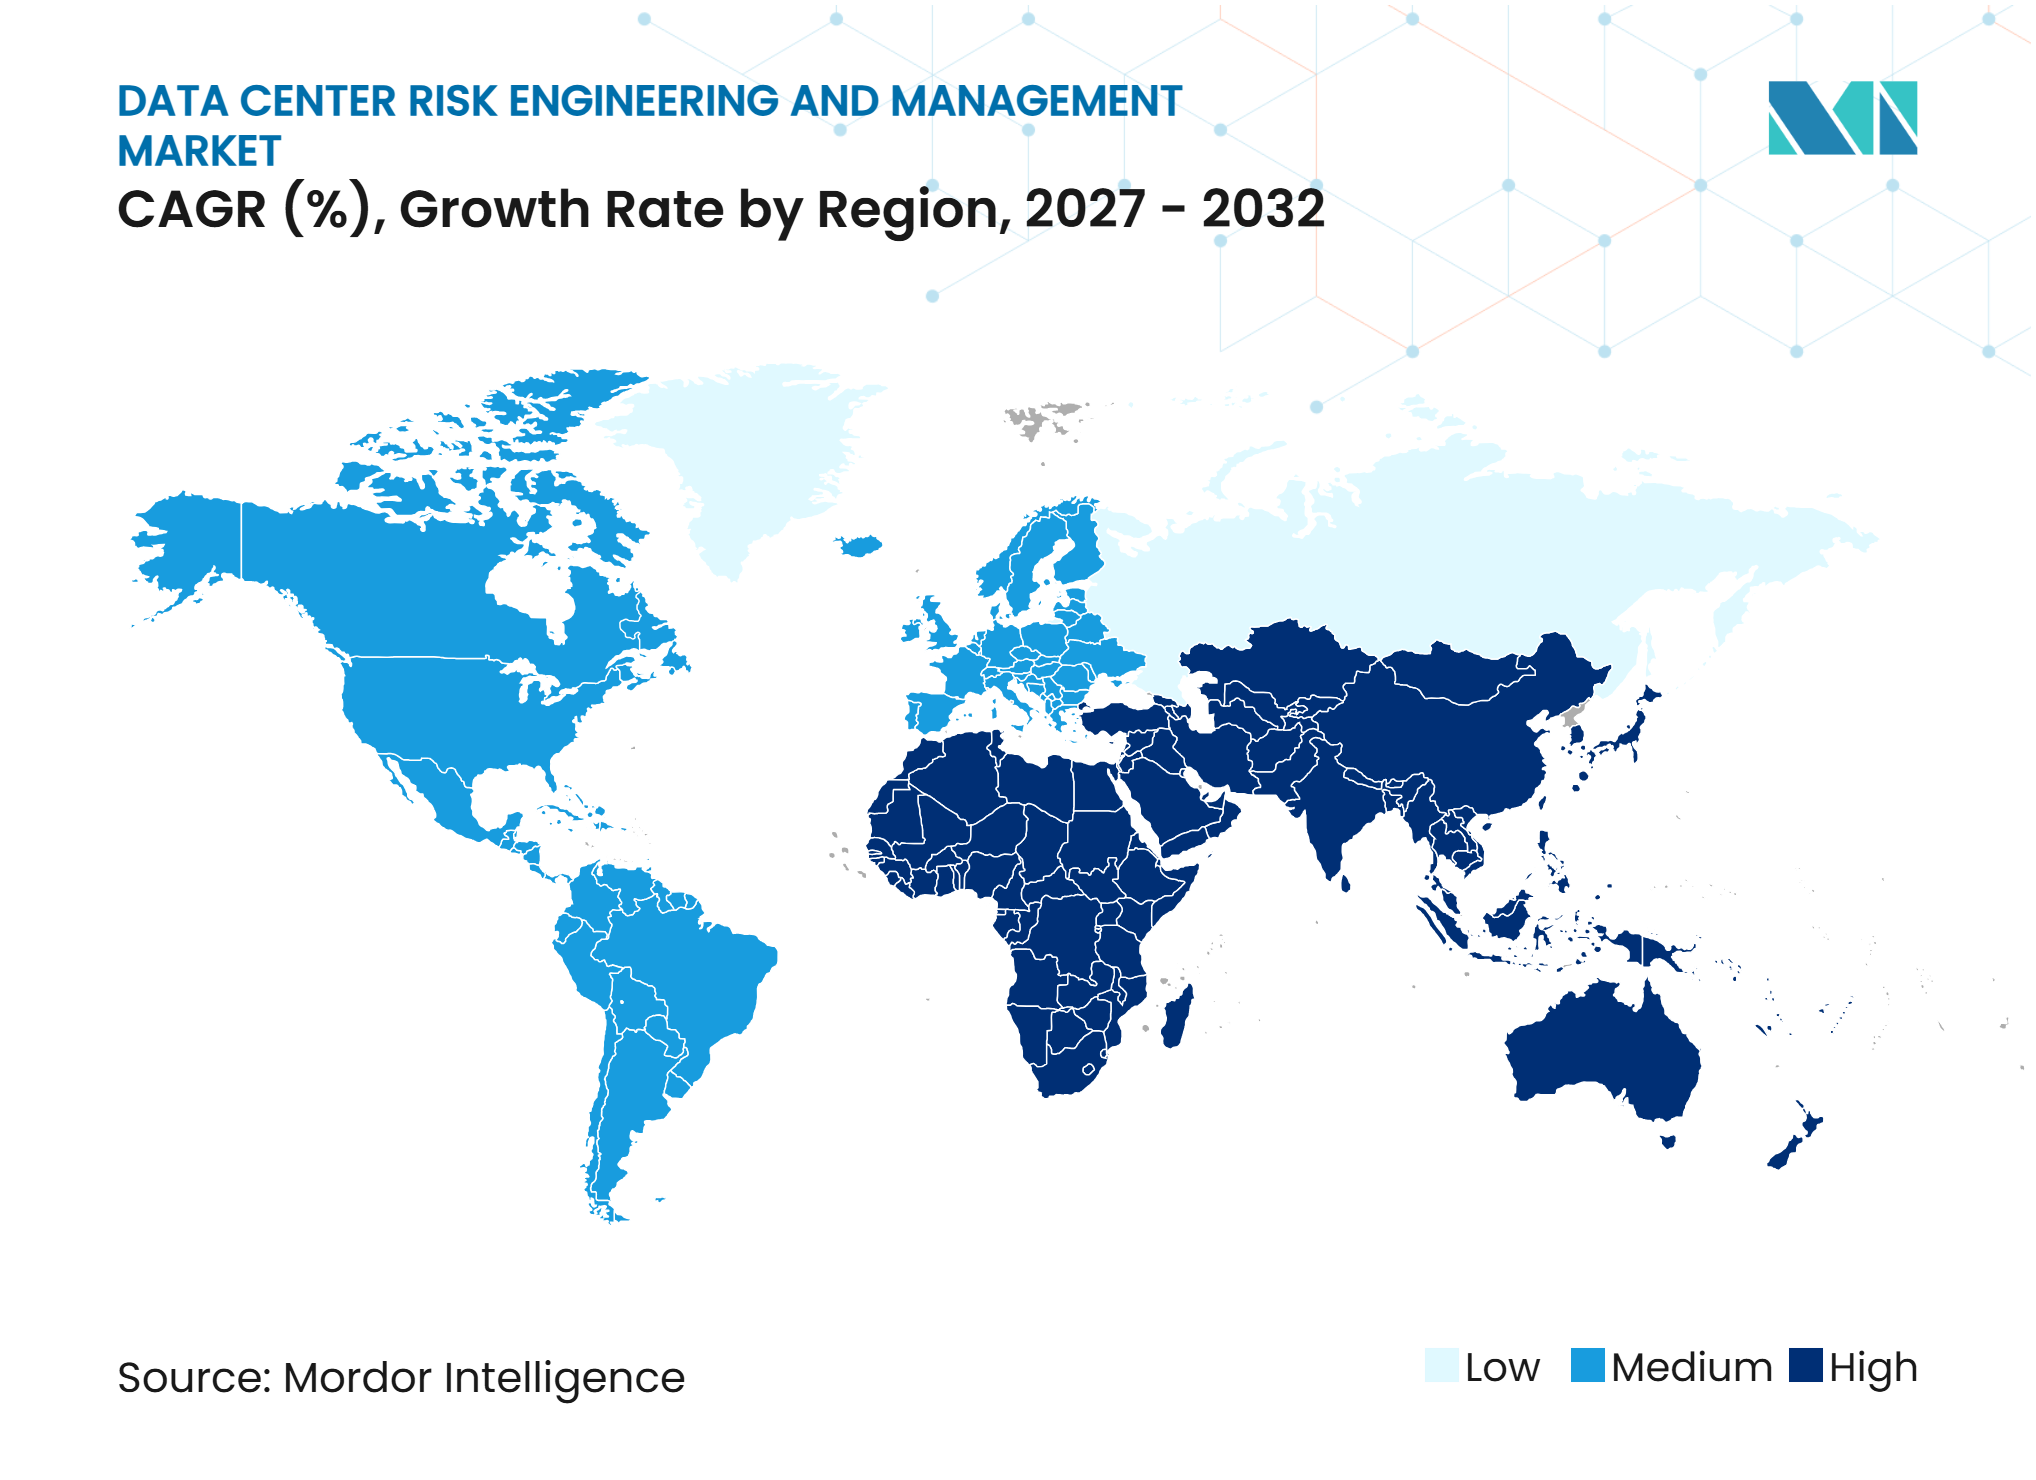
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'ingénierie des risques et de la gestion des centres de données par Mordor Intelligence
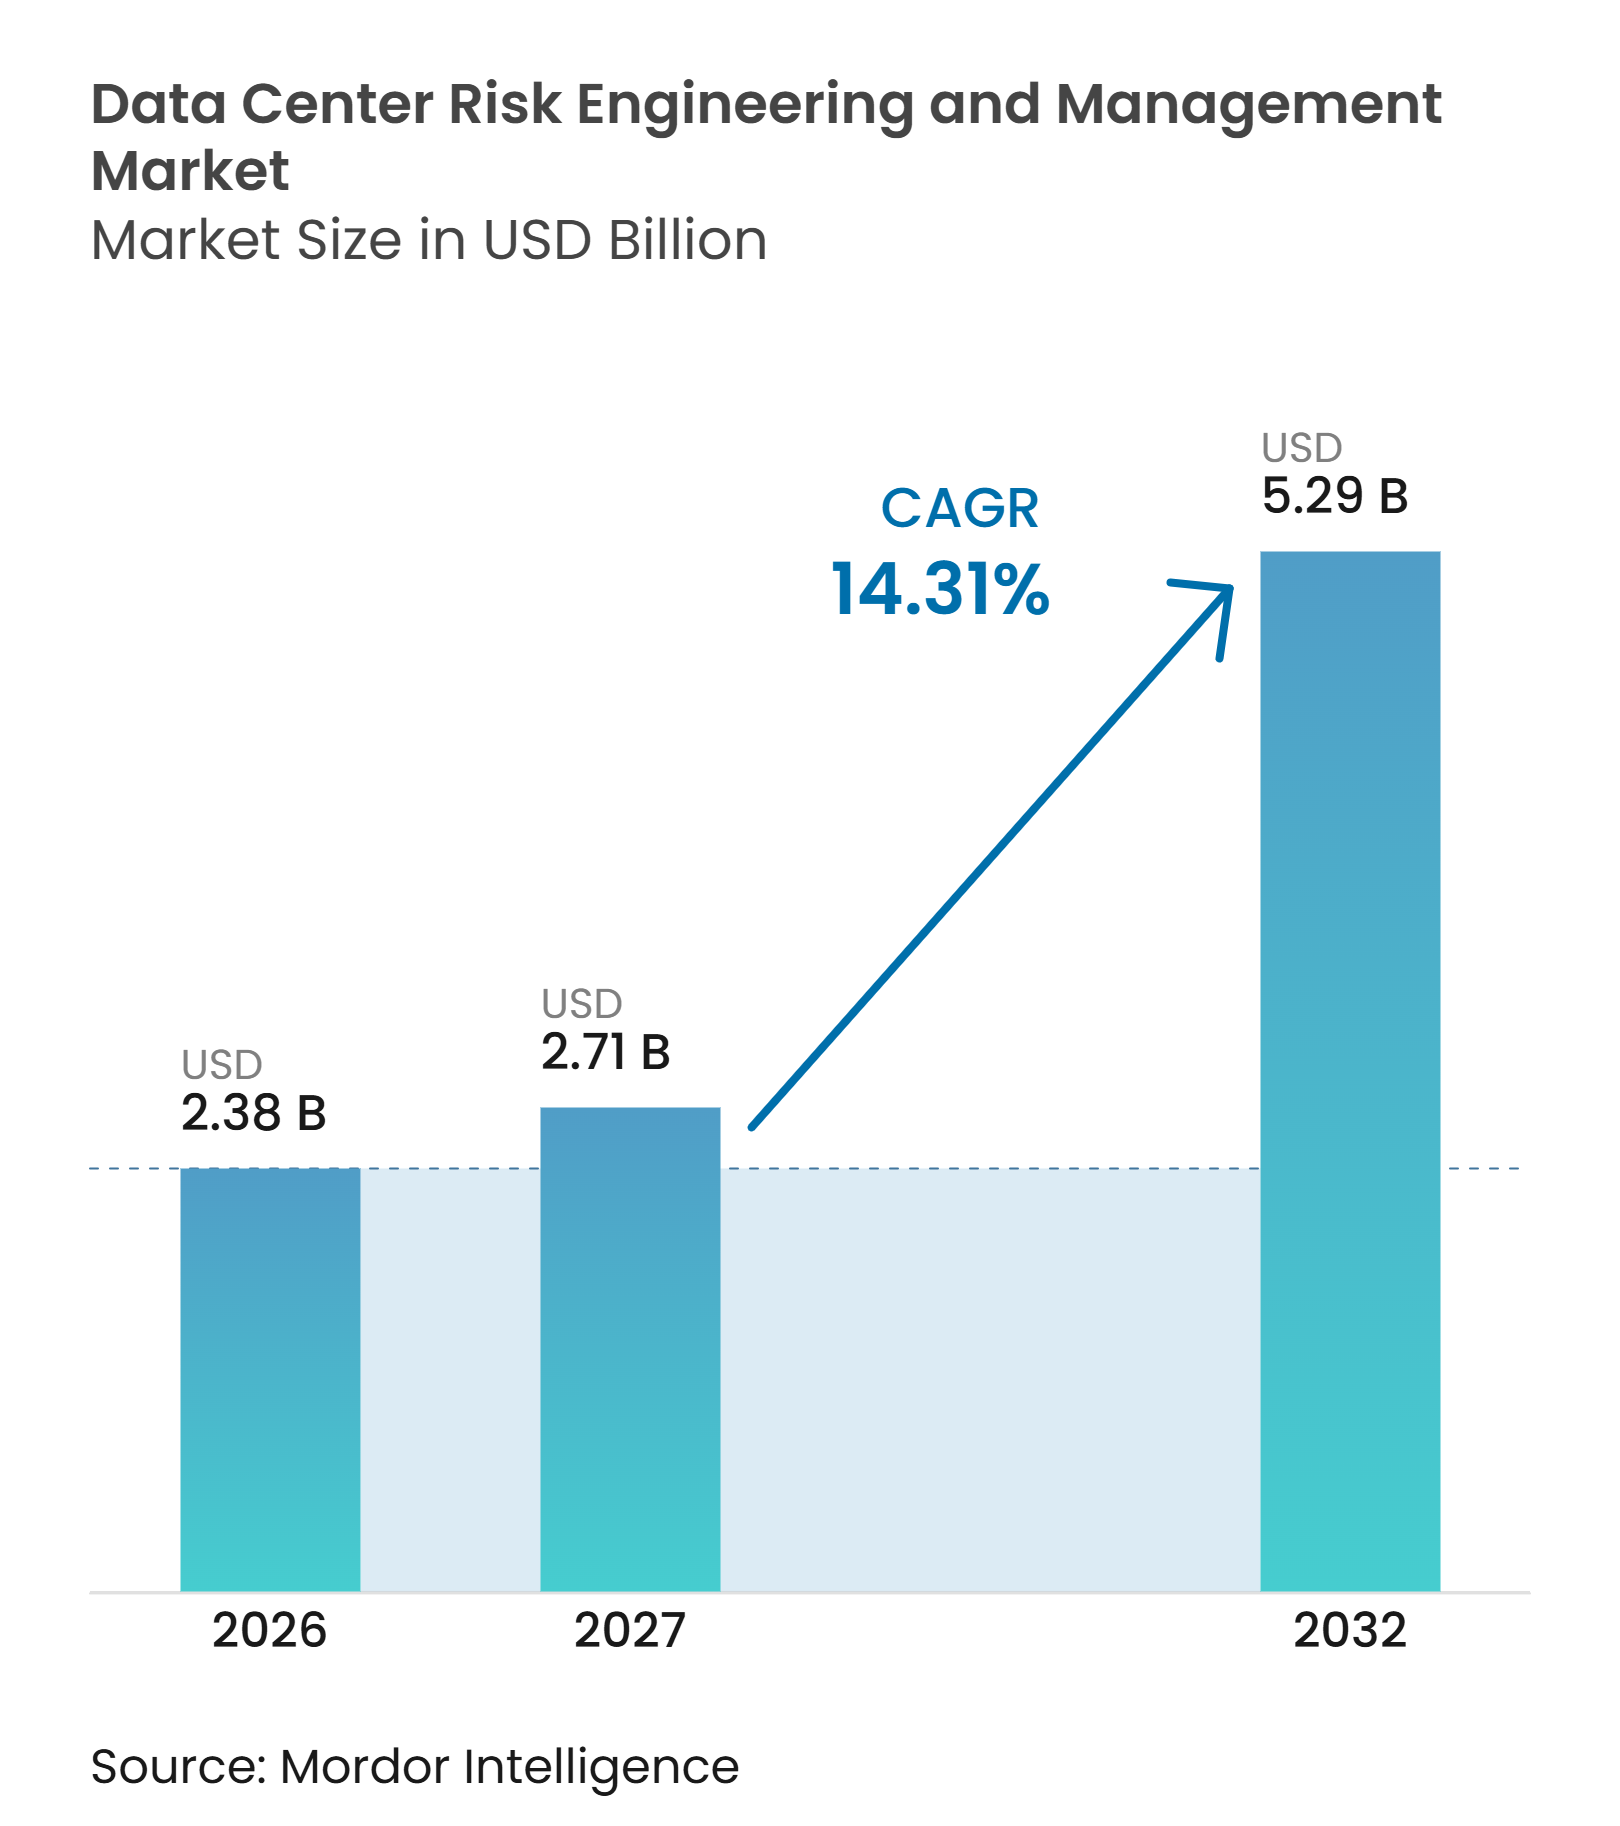
La taille du marché de l'ingénierie des risques et de la gestion des centres de données devrait s'étendre de 2,38 milliards USD en 2026 à 2,71 milliards USD en 2027, puis à 5,29 milliards USD d'ici 2032, enregistrant un CAGR de 14,31 % de 2027 à 2032. Le marché de l'ingénierie des risques et de la gestion des centres de données est en croissance à mesure que les charges de travail d'IA augmentent les exigences électriques et thermiques imposées aux installations nouvelles et en exploitation. Les campus de plus grande taille concentrent également davantage d'équipements, de capitaux et d'interruptions de service potentielles en un seul endroit, ce qui accroît le besoin d'assurance technique documentée. Les assureurs, les prêteurs et la diligence raisonnable des clients rendent les preuves de résilience plus importantes lors de la conception, de la construction et de l'exploitation. Les prestataires répondent en combinant des revues d'ingénierie, la mise en service, la surveillance et la documentation des risques tout au long du cycle de vie des installations. Le marché de l'ingénierie des risques et de la gestion des centres de données est également confronté à une pénurie d'ingénieurs spécialisés et à un historique de sinistres limité pour les équipements spécifiques à l'IA, ce qui peut ralentir le développement de modèles de risque cohérents.
Points clés du rapport
- Par type de service, l'évaluation des risques et l'audit ont représenté 29,43 % du chiffre d'affaires en 2026, tandis que l'ingénierie de la fiabilité et de la disponibilité devrait se développer à un CAGR de 15,63 % jusqu'en 2032.
- Par catégorie de risque, le risque lié aux infrastructures électriques et d'alimentation a détenu une part de chiffre d'affaires de 27,84 % en 2026, tandis que le risque lié au refroidissement et à la gestion thermique devrait croître à un CAGR de 15,27 % jusqu'en 2032.
- Par méthode d'évaluation, l'évaluation qualitative des risques a représenté 31,27 % du chiffre d'affaires en 2026, tandis que l'évaluation et la surveillance continues des risques devraient se développer à un CAGR de 15,84 % jusqu'en 2032.
- Par modèle d'engagement, l'évaluation et l'audit ponctuels ont représenté 33,46 % du chiffre d'affaires en 2026, tandis que les services continus de gestion des risques devraient se développer à un CAGR de 15,72 % jusqu'en 2032.
- Par phase du cycle de vie du projet, la gestion des risques opérationnels a détenu une part de chiffre d'affaires de 34,69 % en 2026, tandis que l'expansion, la rénovation et la modernisation devraient croître à un CAGR de 15,39 % jusqu'en 2032.
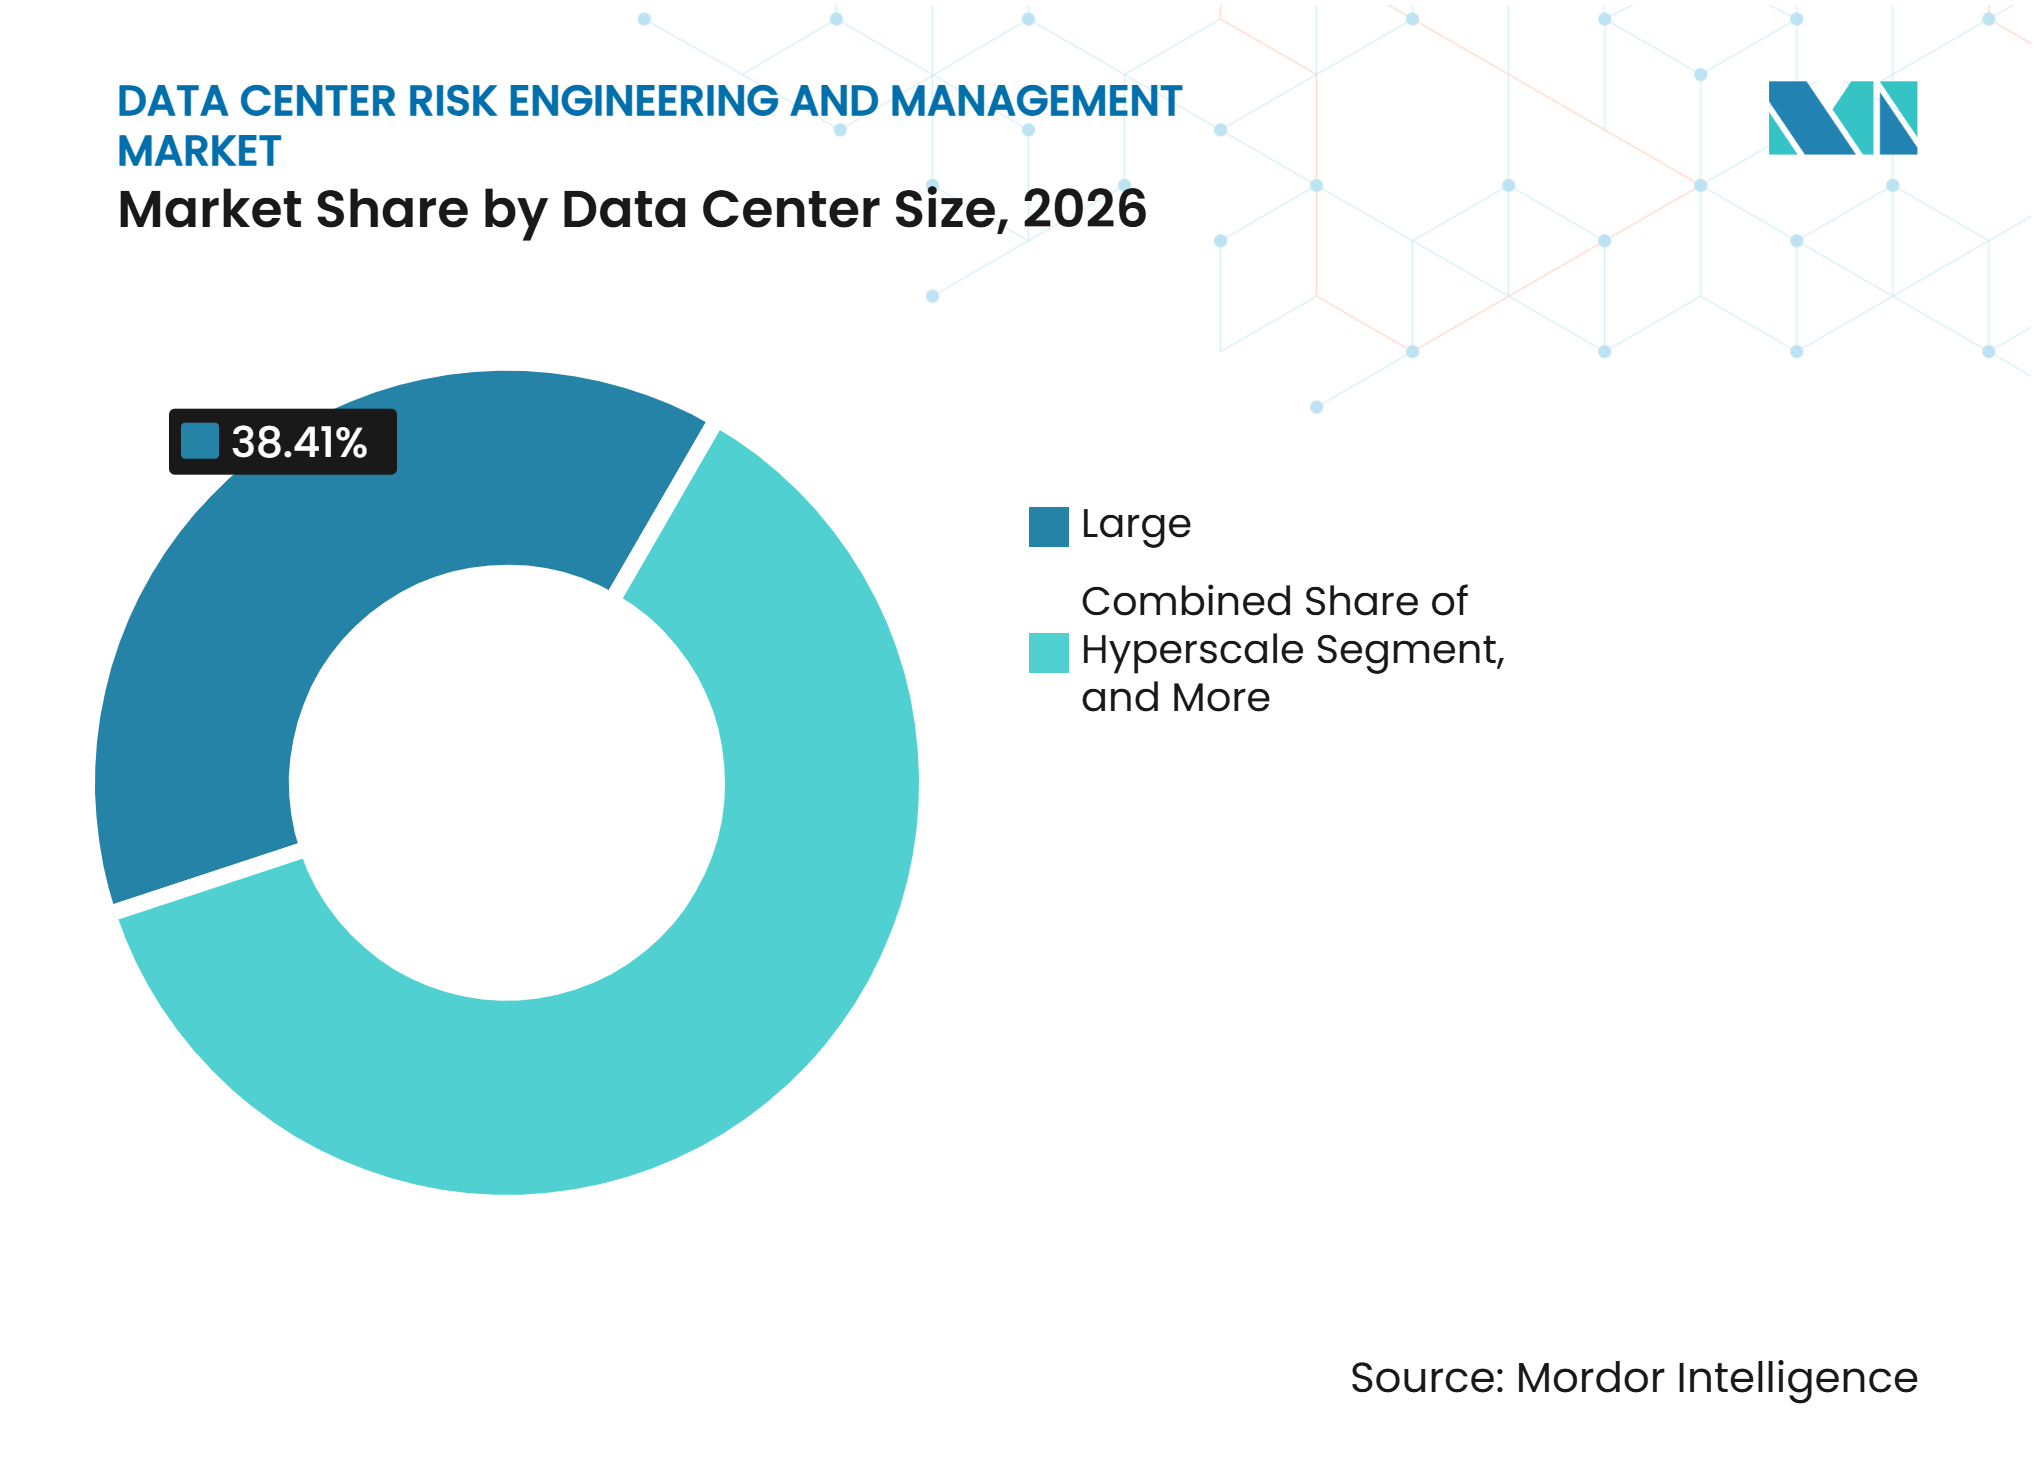
- Par taille de centre de données, les grands centres de données ont détenu une part de chiffre d'affaires de 38,41 % en 2026, tandis que l'hyperscale devrait progresser à un CAGR de 15,61 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation ont représenté 41,83 % du marché de l'ingénierie des risques et de la gestion des centres de données en 2026, tandis que les fournisseurs de services cloud devraient croître à un CAGR de 15,86 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu une part de chiffre d'affaires de 41,28 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Densité de puissance pilotée par l'IA et informatique haute densité | +2.8% | Mondial, aigu en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des campus de centres de données hyperscale et de colocation | +2.5% | Mondial, avec des retombées au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Demande de résilience documentée de la part des assureurs, des prêteurs, des investisseurs et des clients | +2.0% | Amérique du Nord et Europe en cœur, Asie-Pacifique et Moyen-Orient en émergence | Moyen terme (2-4 ans) |
| Plus grande dépendance à la mise en service indépendante et à l'assurance technique | +1.8% | Mondial, gains précoces à Singapour, en Malaisie, en Allemagne et au Royaume-Uni | Moyen terme (2-4 ans) |
| Expertise en gestion des risques du cycle de vie pour les mises à niveau d'installations en exploitation et la construction simultanée | +1.5% | Amérique du Nord et Europe, où le parc existant est concentré | Moyen terme (2-4 ans) |
| Modélisation des risques systémiques pour l'exposition corrélée des campus | +1.2% | Mondial, aigu dans les méga-clusters de Northern Virginia et de Johor | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densité de puissance pilotée par l'IA et informatique haute densité
Les charges de travail d'IA modifient le profil de risque physique des installations et élargissent le marché de l'ingénierie des risques et de la gestion des centres de données. Les baies qui nécessitaient auparavant 10 kW peuvent nécessiter 120 kW pour les charges de travail d'IA, tandis que la demande future par baie pourrait atteindre 1 MW, nécessitant une réévaluation des conditions électriques, thermiques, incendie et d'exploitation dans l'ensemble d'une installation. Schneider Electric a rapporté que les résultats des arcs électriques dans les architectures 800 VDC dépendent du placement des condensateurs et du comportement d'élimination des défauts, des facteurs que les méthodes conventionnelles de révision en courant alternatif ne prennent pas en compte. Les unités de batteries placées à proximité des baies de serveurs peuvent entraîner des scénarios d'emballement thermique qui se développent sur des périodes prolongées, rendant les révisions périodiques moins complètes pour ce type d'exposition. Les premiers spécialistes peuvent transformer ces nouvelles exigences en méthodes d'ingénierie reproductibles à mesure que les opérateurs et les assureurs établissent des critères d'acceptation pour les installations d'IA.
Expansion des campus de centres de données hyperscale et de colocation
L'ampleur des nouvelles constructions élargit le périmètre des travaux requis sur le marché de l'ingénierie des risques et de la gestion des centres de données. Swiss Re a rapporté que les dépenses d'investissement des 5 principales plateformes cloud devraient dépasser 600 milliards USD en 2026, dont 75 % directement liés à l'infrastructure physique d'IA. Allianz Commercial a identifié le boom de la construction de centres de données comme une source d'exposition plus large en matière d'assurance et d'ingénierie. Des valeurs de projet plus élevées signifient qu'une évaluation doit traiter les interfaces entre les travaux de construction, les opérations en cours, la distribution d'énergie, les systèmes de refroidissement et les exigences d'assurance, plutôt que de considérer chaque discipline séparément. Ce cycle de construction favorise les entreprises capables d'accompagner les projets depuis la sélection du site jusqu'à la remise opérationnelle.
Demande de résilience documentée de la part des assureurs, des prêteurs, des investisseurs et des clients
La documentation de la résilience devient une exigence pratique pour les projets cherchant une capacité d'assurance, un financement et des clients réglementés. FM a révisé ses fiches de prévention des pertes immobilières 5-32 en janvier 2026, augmentant les exigences de résistance au feu des murs de 1 heure à 2 heures et ajoutant une section sur le refroidissement liquide. Aon a lancé son programme d'assurance du cycle de vie des centres de données en juillet 2025, offrant jusqu'à 1,5 milliard USD de couverture combinée et intégrant la modélisation de l'impact de l'ingénierie et de la cybersécurité dans le cadre de conception des installations. Les cadres DORA et NIS2 augmentent également les obligations formelles de documentation pour les installations au service de clients européens réglementés. Les certifications Tier de l'Uptime Institute, les dossiers de mise en service et les rapports d'ingénierie peuvent donc faire partie du financement et de la diligence raisonnable des clients, et pas seulement d'un dossier technique. Ce changement soutient des engagements plus longs sur le marché de l'ingénierie des risques et de la gestion des centres de données, car les preuves doivent rester à jour à mesure que l'installation évolue.
Plus grande dépendance à la mise en service indépendante et à l'assurance technique
La mise en service indépendante gagne en importance car une installation peut échouer aux interfaces entre de nombreux contractants, systèmes et contrôles. Les campus modernes peuvent impliquer plus de 50 disciplines d'ingénierie, ce qui rend les tests de systèmes intégrés importants avant le début des opérations en direct. UL Solutions, l'Open Compute Project, ABB et Eaton ont examiné plus de 60 normes de distribution d'énergie en janvier 2026 pour identifier les lacunes affectant les applications des centres de données d'IA. Bureau Veritas a rapporté son soutien à plus de 2 000 projets de centres de données dans 35 pays, montrant l'ampleur de la capacité nécessaire pour les programmes multinationaux.[1] Le marché de l'ingénierie des risques et de la gestion des centres de données bénéficie là où la capacité de mise en service locale n'a pas suivi le rythme de la construction dans les nouveaux pôles.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des services spécialisés d'ingénierie des risques et d'assurance | -2.5% | Mondial, plus aigu dans les marchés émergents où l'élasticité des frais des opérateurs est faible | Court terme (≤ 2 ans) |
| Disponibilité limitée de talents en ingénierie spécifiques aux centres de données | -2.0% | Mondial, déficits aigus en Amérique du Nord, dans le cœur de l'Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Expérience limitée en matière de sinistres pour les centres de données d'IA de nouvelle génération | -1.5% | Mondial, plus conséquent pour les programmes liés à l'assurance pilotés par l'actuariat | Moyen terme (2-4 ans) |
| Données de risque fragmentées et méthodes de notation des risques incohérentes | -1.0% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des services spécialisés d'ingénierie des risques et d'assurance
Les honoraires d'assurance spécialisée peuvent limiter l'adoption parmi les opérateurs d'installations de moins de 50 MW, même lorsque l'argument en faveur d'une prévention renforcée est clair. Allianz Commercial a rapporté que les dommages causés par le feu et l'eau représentaient la majeure partie des 700 millions EUR (770 millions USD) de sinistres d'assurance de centres de données examinés dans son analyse dans le matériel source. L'expertise électrique, de refroidissement et de mise en service spécifique à l'IA commande des honoraires plus élevés que l'ingénierie générale, tandis que la tarification en régie augmente avec la complexité du système. Les opérateurs d'entreprises de taille moyenne et de périphérie peuvent par conséquent opter pour des révisions périodiques plutôt que pour des programmes sur l'ensemble du cycle de vie. Les modèles gérés qui répartissent les coûts d'assurance entre les clients peuvent abaisser cette barrière, bien que leur utilisation reste concentrée dans les comptes hyperscale et de grande colocation. Cette sensibilité aux prix peut freiner le marché de l'ingénierie des risques et de la gestion des centres de données dans les endroits où l'économie des projets est moins favorable.
Disponibilité limitée de talents en ingénierie spécifiques aux centres de données
La disponibilité limitée d'ingénieurs spécialisés contraint la capacité de livraison sur le marché de l'ingénierie des risques et de la gestion des centres de données. IEEE Spectrum a rapporté que les centres de données d'IA ont besoin de spécialistes en alimentation haute tension, en refroidissement liquide et dans les systèmes connexes, des rôles qui nécessitent une préparation technique substantielle. Les preuves de pannes de l'Uptime Institute montrent également pourquoi une mise en service précipitée peut produire des conséquences opérationnelles durables. Les entreprises ont besoin de programmes de formation et de rétention durables car le recrutement ponctuel ne peut pas remplacer la familiarité accumulée avec la conception des installations, les tests et les schémas d'incidents. La pression sur les effectifs peut sinon conduire à des révisions plus courtes, à des retards de travail et à une qualité de service inégale selon les régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
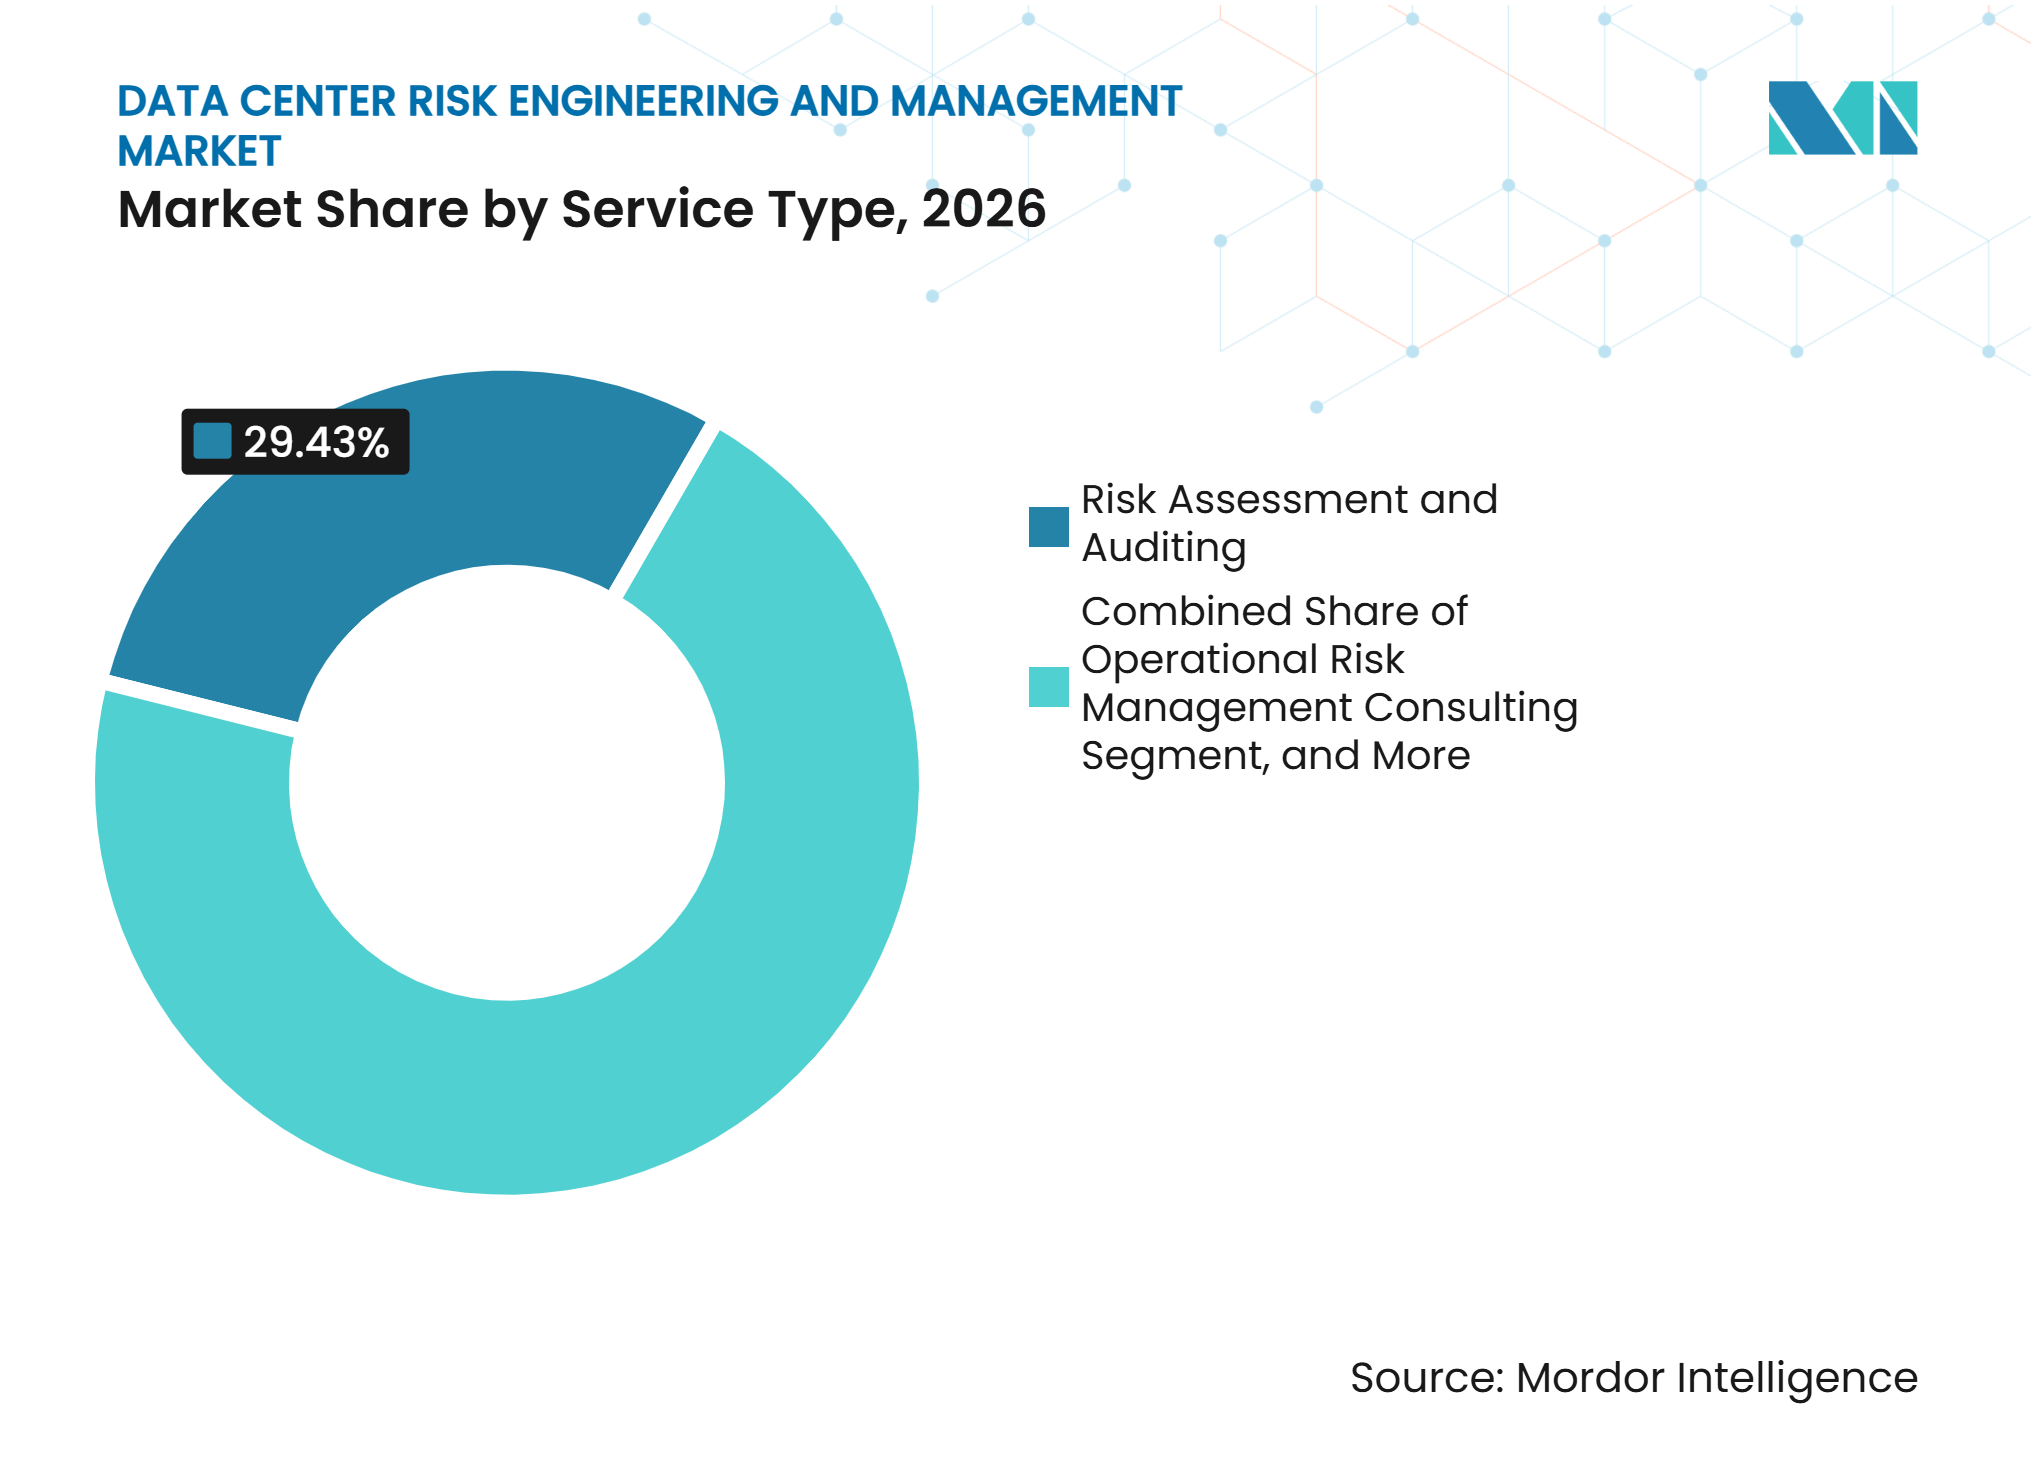
les audits ancrent le chiffre d'affaires tandis que l'ingénierie de la fiabilité mène la croissanceL'évaluation des risques et l'audit ont représenté 29,43 % de la part du marché de l'ingénierie des risques et de la gestion des centres de données en 2026. Il reste un point d'entrée courant car les renouvellements d'assurance, les révisions de financement et le soutien à la certification Tier nécessitent souvent une évaluation documentée. Ces engagements identifient les lacunes dans les systèmes électriques, les dispositifs de refroidissement, la protection incendie, la sécurité physique et les contrôles opérationnels. Ils fournissent également aux opérateurs une base de référence définie avant de s'engager dans des travaux de remédiation ou de surveillance plus larges. L'ingénierie de la fiabilité et de la disponibilité devrait croître à un CAGR de 15,63 % jusqu'en 2032, les clients d'IA demandant des engagements de disponibilité soutenus par une analyse de tolérance aux pannes.
L'analyse des modes de défaillance et de leurs effets, l'analyse par arbre de défaillance et l'analyse des causes profondes deviennent plus pertinentes là où la distribution 800 VDC et le refroidissement direct sur puce introduisent des voies de défaillance inconnues. Les travaux d'identification des dangers et d'évaluation des risques entrent également dans la phase de sélection du site, où les préoccupations environnementales et communautaires peuvent affecter l'avancement du projet. La planification de l'atténuation des risques, le conseil opérationnel et le soutien à la certification complètent le portefeuille pour le secteur de l'ingénierie des risques des centres de données. Les besoins de conformité européens au titre de NIS2 et DORA peuvent accroître l'utilisation du soutien à la certification pour les opérateurs au service de clients réglementés. La combinaison de travaux d'entrée menés par des audits et de remédiation menée par l'ingénierie crée une voie d'une révision ponctuelle à une relation technique continue.



Par catégorie de risque :
le risque électrique mène les dépenses tandis que le risque de refroidissement mène la croissanceLe risque lié aux infrastructures électriques et d'alimentation a représenté 27,84 % du chiffre d'affaires en 2026, reflétant le rôle central de la distribution d'énergie dans la fiabilité des centres de données. Les systèmes d'alimentation comprennent les connexions aux services publics, l'appareillage de commutation, les transformateurs, la production de secours, les batteries, les unités de distribution d'énergie et les contrôles. Les révisions électriques s'étendent donc au-delà de l'inspection des composants aux pratiques de maintenance, aux paramètres de protection, à la conception de la redondance et à la réponse aux défauts. Le risque lié au refroidissement et à la gestion thermique devrait croître à un CAGR de 15,27 % jusqu'en 2032.
Le refroidissement liquide élargit le périmètre du marché de l'ingénierie des risques et de la gestion des centres de données, car les systèmes de refroidissement comportent désormais une exposition supplémentaire à la gestion de l'eau et des fluides. Swiss Re a rapporté que les pertes liées aux liquides représentaient près de 24 % du total des coûts de sinistres des centres de données dans son étude, y compris les catégories de pertes liées aux fuites de suppression d'incendie et aux liquides s'échappant des nouveaux réseaux de refroidissement. Oak Ridge National Laboratory a placé l'évaluation des risques dans le flux de travail de fiabilité et de résilience pour la gestion thermique de l'IA de prochaine génération. Les travaux de sécurité incendie et des personnes, structurels, environnementaux, climatiques et de sécurité physique restent nécessaires car les installations peuvent faire face à plusieurs dangers simultanément.
Par méthode d'évaluation :
les méthodes qualitatives dominent tandis que la surveillance continue s'accélèreL'évaluation qualitative des risques a représenté 31,27 % du chiffre d'affaires en 2026 car elle soutient les soumissions d'assurance, les dossiers de certification et les révisions de conformité. Cette approche utilise le jugement d'experts structuré pour identifier les dangers, évaluer les contrôles et prioriser les actions. Elle est largement comprise par les équipes des installations et peut être réalisée sans les ensembles de données de sinistres détaillés requis pour la modélisation numérique. Elle fournit également un point de départ pratique là où un site a besoin d'une révision documentée avant une décision de financement, d'assurance ou opérationnelle. L'évaluation et la surveillance continues des risques devraient croître à un CAGR de 15,84 % jusqu'en 2032.
Les charges de travail d'IA dynamiques créent des conditions d'exploitation qu'une révision statique peut manquer, renforçant l'argument en faveur d'une surveillance continue sur le marché de l'ingénierie des risques et de la gestion des centres de données. Vertiv a rapporté des taux de variation du courant des clusters GPU de 10 à 100 ampères par nanoseconde au niveau de la puce, illustrant la rapidité des changements pouvant affecter les conditions électriques. La simulation et la modélisation numérique sont utiles avant la mise en service d'une installation car elles peuvent tester le comportement du système dans des conditions de défaut définies. Les méthodes quantitatives et centrées sur la fiabilité peuvent soutenir les assureurs cherchant des informations basées sur les probabilités, tandis que l'analyse par scénarios permet à une équipe de tester des pannes, des pertes de refroidissement et des incidents à l'échelle du campus. Ces méthodes sont complémentaires et les opérateurs peuvent les utiliser ensemble à mesure que la qualité des données d'exploitation s'améliore.
Par modèle d'engagement :
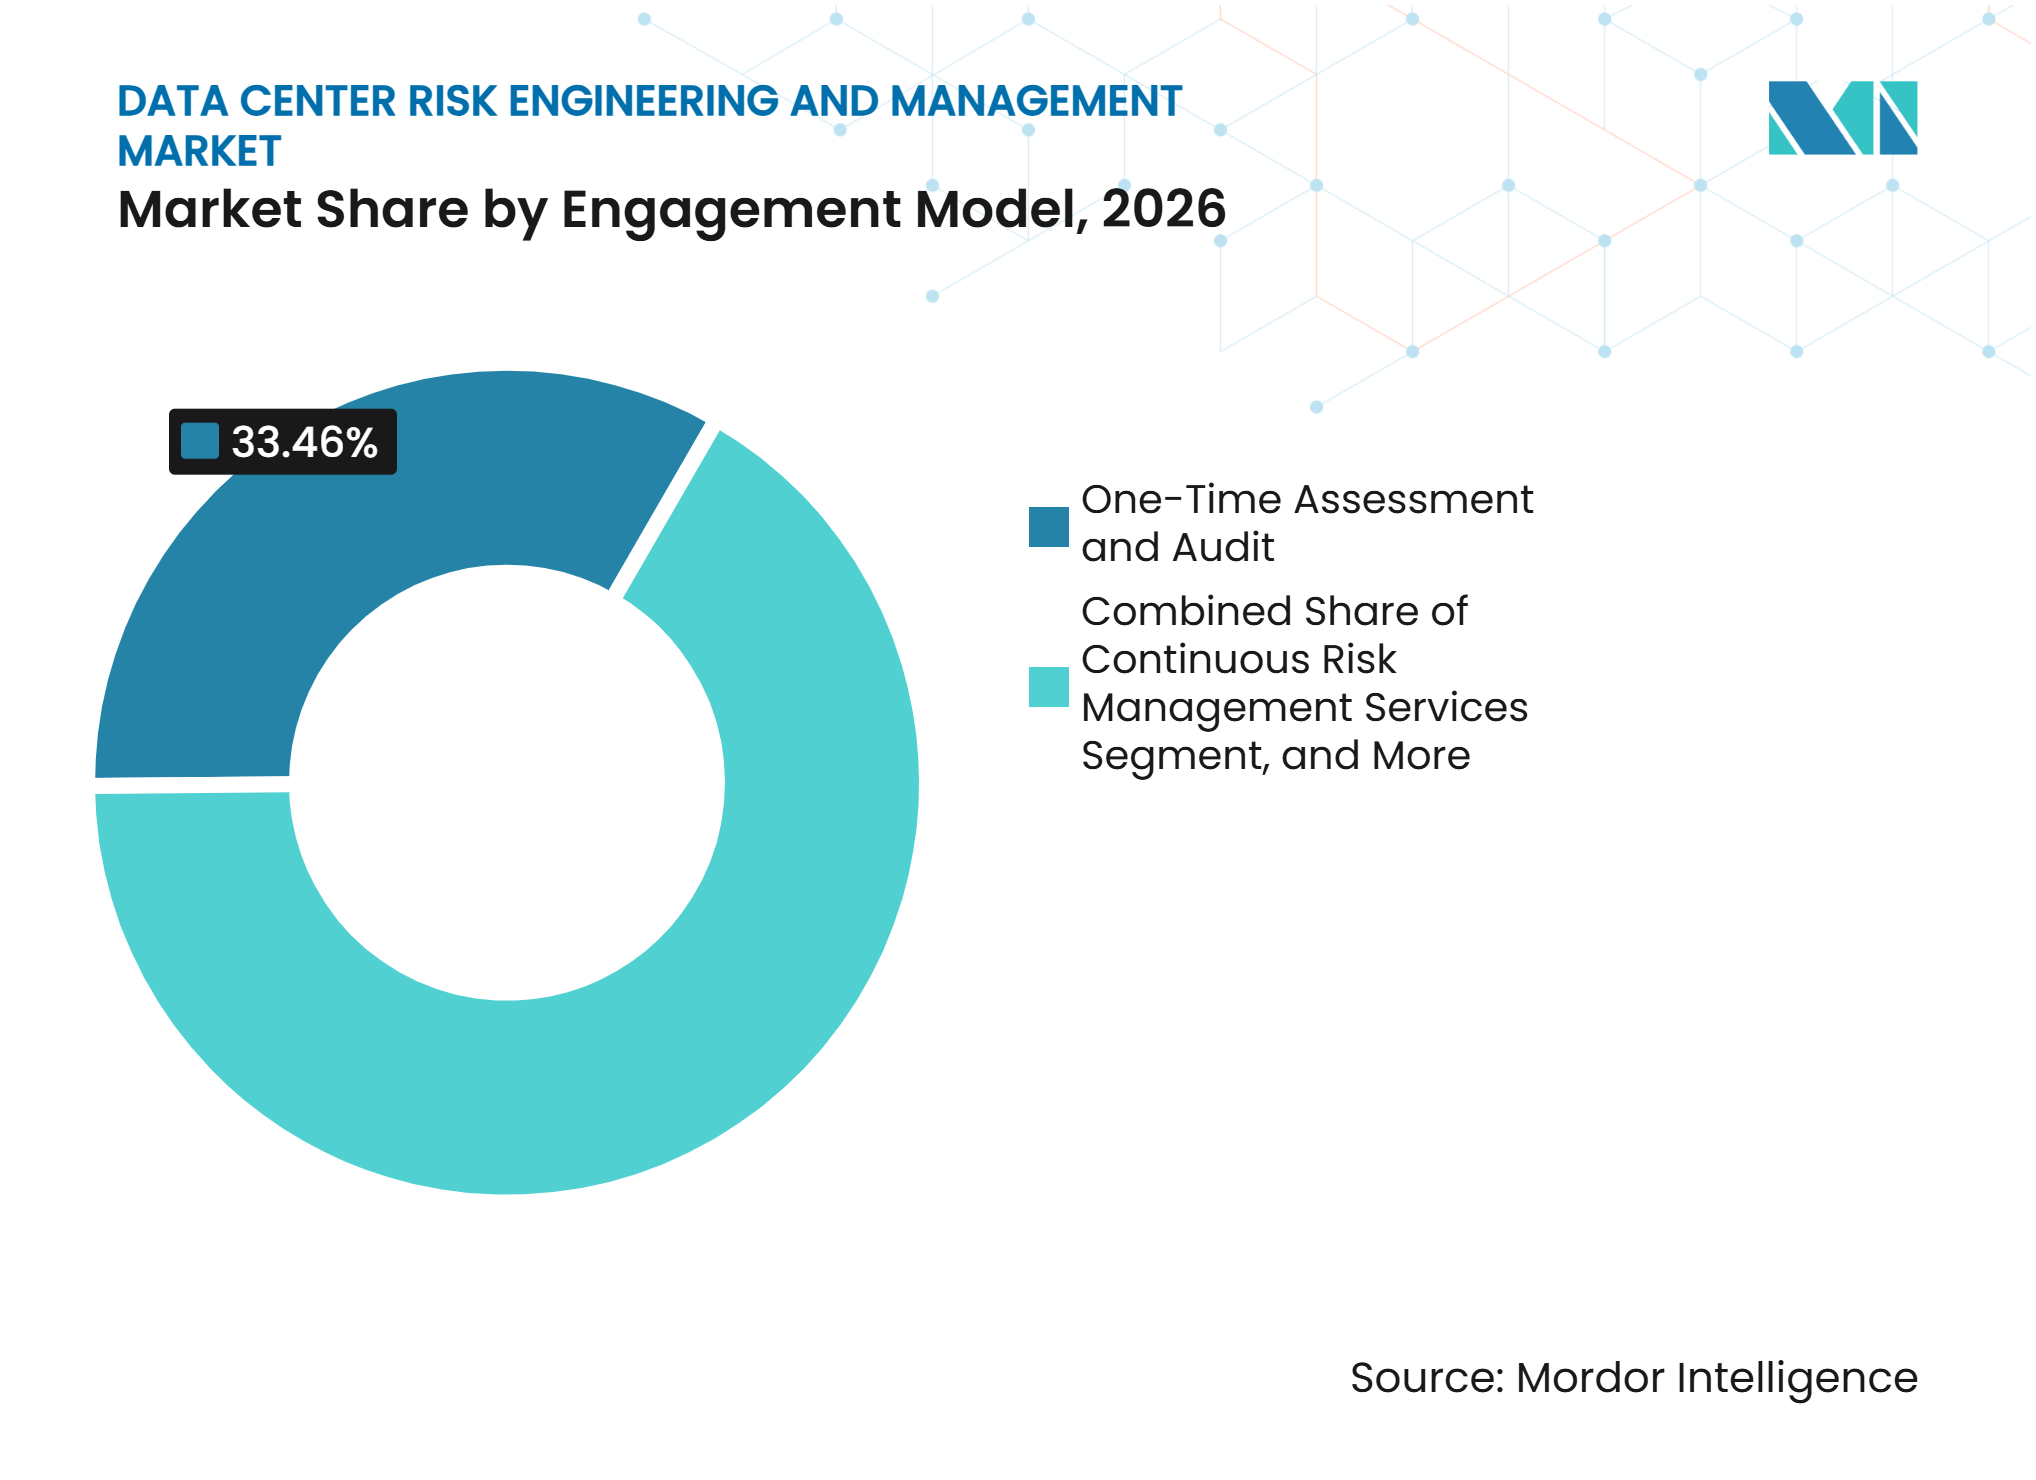
les audits ponctuels conservent leur part tandis que les services continus stimulent la croissanceL'évaluation et l'audit ponctuels ont détenu une part de chiffre d'affaires de 33,46 % en 2026 car de nombreux acheteurs ont besoin d'un livrable spécifique pour un renouvellement, une acquisition, un événement de financement ou une étape de certification. Cet engagement donne à un opérateur un avis ciblé sur les contrôles actuels et les lacunes prioritaires. Il est plus abordable qu'un programme retenu et reste pertinent pour les installations de marché intermédiaire avec des budgets d'assurance limités. Il offre également un point de départ clair pour les acheteurs qui n'ont pas encore utilisé de services formels d'ingénierie des risques. Les services continus de gestion des risques devraient croître à un CAGR de 15,72 % jusqu'en 2032.
Les services continus s'alignent sur la vision croissante selon laquelle les centres de données sont des systèmes en évolution plutôt que des actifs fixes. Le cadre 2026 de WTW traitait les centres de données comme une infrastructure dynamique et critique nécessitant une expertise en construction, alimentation, cybersécurité et conformité tout au long du cycle de vie de l'actif.[2] L'ingénierie des risques gérée et les services intégrés d'ingénierie et de conseil peuvent fournir aux grands opérateurs une autorité technique unique sur plusieurs sites. La révision périodique des risques reste une option accessible pour les acheteurs qui ont besoin d'un soutien annuel à la conformité sans retenir une équipe toute l'année. Le marché de l'ingénierie des risques et de la gestion des centres de données évolue donc vers un mélange de modèles d'engagement basés sur les transactions et sur le cycle de vie.

Par phase du cycle de vie du projet :
les opérations mènent les dépenses tandis que les travaux de rénovation s'étendentLa gestion des risques opérationnels a détenu une part de chiffre d'affaires de 34,69 % en 2026 car les installations existantes nécessitent des révisions récurrentes des procédures, de la maintenance, de la réponse aux urgences et des modifications de contrôle. Le parc installé d'installations de colocation et de cloud crée une demande qui s'étend au-delà des nouvelles constructions. Les équipes opérationnelles doivent maintenir les niveaux de service tout en s'adaptant aux changements des locataires, aux mises à niveau des équipements et aux exigences de conformité en évolution. Cela fait de la gestion des risques opérationnels une responsabilité permanente plutôt qu'une activité de remise finale. L'expansion, la rénovation et la modernisation devraient croître à un CAGR de 15,39 % jusqu'en 2032.
L'Uptime Institute a rapporté que plus de 27 % des opérateurs gèrent des installations de plus de 15 ans, créant un grand groupe de sites pouvant nécessiter des mises à niveau pour des équipements d'IA à plus haute densité. Allianz Commercial a identifié les tests et la mise en service comme une phase à haut risque dans la construction et l'expansion car des défauts latents et des lacunes de coordination peuvent apparaître avant la pleine exploitation. Les travaux de rénovation sont particulièrement exigeants car les systèmes doivent être modifiés autour des charges de travail en direct et des engagements de service. Les services de conception, de construction, de mise en service et de sélection de site restent importants aux stades antérieurs. Chaque nouvelle exigence de densité peut élargir la portion du parc installé nécessitant un soutien en ingénierie, renforçant la demande sur l'ensemble du marché de l'ingénierie des risques et de la gestion des centres de données.
Par taille de centre de données :
les grandes installations stimulent le chiffre d'affaires tandis que l'hyperscale redéfinit le périmètreLes grands centres de données ont représenté 38,41 % du chiffre d'affaires en 2026, soutenus par leur base établie d'évaluations d'assurance, de renouvellements de certification et de programmes de conformité. Ces installations disposent de suffisamment d'équipements et d'exposition aux revenus pour justifier une assurance récurrente formelle. Leurs opérateurs gèrent également des relations complexes avec les services publics, les locataires et les fournisseurs qui nécessitent des contrôles techniques clairs. Cela crée une demande prévisible pour les révisions des risques même lorsqu'aucune grande expansion n'est en cours. L'hyperscale devrait croître à un CAGR de 15,61 % jusqu'en 2032.
Les campus hyperscale augmentent l'échelle et la concentration des risques traités par le marché de l'ingénierie des risques et de la gestion des centres de données. Swiss Re a noté que les grandes installations peuvent se regrouper dans des régions exposées aux aléas et partager des infrastructures, des réseaux et des fournisseurs spécialisés, permettant à une perturbation d'affecter plusieurs parties assurées. Les révisions d'ingénierie doivent par conséquent prendre en compte à la fois la résilience des installations individuelles et l'exposition au niveau du campus. Les petites et moyennes installations ont des dépenses moyennes par site plus faibles, mais les exigences de divulgation ESG et de qualification des fournisseurs peuvent élargir la demande en dessous du niveau hyperscale. Le contraste n'est pas simplement une question de taille de bâtiment car le nombre de dépendances partagées modifie également la tâche d'ingénierie.
Par type de centre de données :
la colocation mène le chiffre d'affaires tandis que les fournisseurs de services cloud enregistrent la croissance la plus rapideLes installations de colocation ont représenté 41,83 % de la taille du marché de l'ingénierie des risques et de la gestion des centres de données en 2026. Leurs engagements de niveau de service multi-locataires, leurs obligations de conformité et leurs dispositifs d'assurance créent un besoin récurrent d'assurance documentée. Les opérateurs doivent gérer une infrastructure partagée tout en protégeant des environnements clients distincts, ce qui rend la conception des contrôles et la réponse aux incidents particulièrement importants. Le mix diversifié de locataires peut également ajouter différentes exigences d'audit et de preuves sur le même site. Les fournisseurs de services cloud devraient croître à un CAGR de 15,86 % jusqu'en 2032.
Les fournisseurs de services cloud se développent grâce à des investissements hyperscale et à des programmes nationaux d'IA ou de calcul souverain. Leurs installations nécessitent des révisions des risques qui traitent des calendriers de construction rapides, des équipements à haute densité, de la disponibilité de l'énergie, de la conception du refroidissement et de la continuité opérationnelle. Les centres de données d'entreprise et de périphérie représentent une base installée plus large mais ont généralement des dépenses d'ingénierie des risques par emplacement plus faibles car les installations sont plus petites. Les attentes formelles en matière de divulgation et les exigences des fournisseurs cloud peuvent néanmoins accroître leur utilisation de révisions d'ingénierie documentées. Le marché de l'ingénierie des risques et de la gestion des centres de données sert donc différents types d'installations avec des schémas distincts d'échelle, d'exposition aux clients et de complexité technique.
Analyse géographique
Amérique du Nord
L'Amérique du Nord a détenu 41,28 % de la part du marché de l'ingénierie des risques et de la gestion des centres de données en 2026. La région combine un pipeline hyperscale concentré avec des pratiques d'assurance et de prêt matures qui favorisent la documentation technique formelle. Les installations américaines font également face à une large gamme d'expositions météorologiques, notamment les conditions de grêle et de tornades, ce qui fait de l'évaluation des catastrophes naturelles une partie de l'ingénierie au niveau du site. Les fiches révisées de FM ajoutent un point de référence plus solide pour la prévention des pertes en matière de protection incendie et de refroidissement liquide. Ces conditions favorisent les prestataires capables de combiner les révisions des installations avec l'assurance de la construction, l'évaluation de l'exposition climatique et la surveillance opérationnelle.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 15,36 % jusqu'en 2032 sur le marché de l'ingénierie des risques et de la gestion des centres de données. La construction rapide à Singapour, en Malaisie et dans d'autres pôles accroît le besoin de mise en service indépendante et de capacité d'ingénierie locale. La norme singapourienne SS 726:2026 a établi un cadre national pour la mise en service du refroidissement liquide et la gestion des risques dans les environnements tropicaux, fournissant aux opérateurs une référence plus claire pour la conformité.[3] La forte exposition à la chaleur et à la sécheresse dans certaines parties de la région fait de la résilience du refroidissement et du risque lié à l'eau des considérations de conception centrales. La région peut bénéficier des dossiers de mise en service numériques et des tests intégrés car la construction rapide augmente le risque de lacunes entre les remises des systèmes d'alimentation, de refroidissement et de contrôle.
Europe, Moyen-Orient, Amérique du Sud et Afrique
L'activité en Europe est centrée sur l'Allemagne, le Royaume-Uni et l'Irlande, tandis que l'Espagne, la Finlande et le Danemark attirent des investissements dans des conditions d'autorisation et d'énergie plus favorables. NIS2 et DORA créent une influence réglementaire par le biais de la déclaration des incidents, de la révision des risques tiers et des tests de résilience des TIC pour les opérateurs au service de clients réglementés. Au Moyen-Orient, les programmes souverains d'IA en Arabie saoudite et aux Émirats arabes unis soutiennent de grands projets dans des marchés disposant d'une capacité d'ingénierie des risques établie limitée. L'activité en Amérique du Sud est concentrée au Brésil et en Argentine, tandis qu'en Afrique, l'investissement dans l'infrastructure numérique est mené par l'Afrique du Sud, le Nigeria et l'Égypte.
Paysage concurrentiel
Concentration du Marché
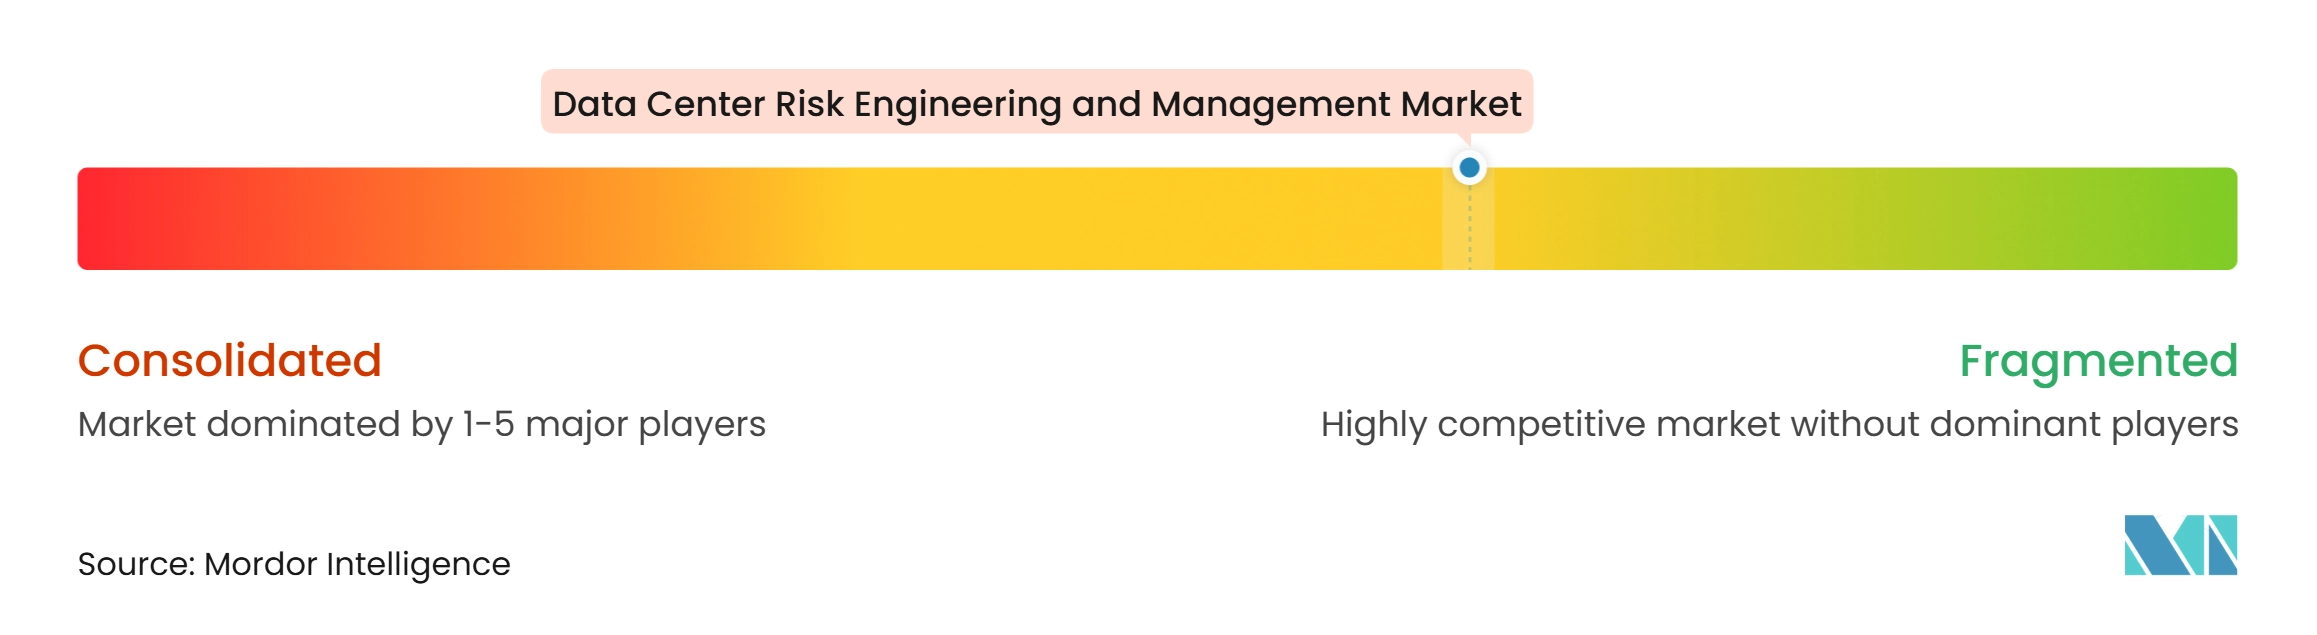
Le marché de l'ingénierie des risques et de la gestion des centres de données est modérément fragmenté entre les ingénieurs pilotés par l'assurance, les organismes indépendants d'inspection et de certification, et les fournisseurs de technologies d'infrastructure. Les participants pilotés par l'assurance comprennent FM Insurance, Aon et Marsh McLennan, qui combinent l'évaluation des risques avec la capacité d'assurance et la conception de programmes. Les organismes indépendants tels que SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland, DNV, Intertek, RINA et UL Solutions offrent des services de test, d'inspection, de certification et d'assurance technique. Leurs travaux s'alignent généralement sur les cadres ISO/IEC 22237 et EN 50600, qui peuvent fournir aux opérateurs une base commune pour documenter la qualité des installations. Les fournisseurs d'infrastructure, notamment Schneider Electric, Vertiv, Johnson Controls et Siemens, peuvent ajouter des capacités de mise en service et de surveillance en exploitant les données de leurs équipements installés.
L'intégration du cycle de vie est une approche concurrentielle de premier plan sur le marché de l'ingénierie des risques et de la gestion des centres de données. Aon a lancé son programme d'assurance du cycle de vie des centres de données, avec l'ingénierie des risques et la modélisation cyber intégrées dans un cadre unique de conception des installations. Marsh a étendu son installation Nimbus pour les grands projets de construction à des limites allant jusqu'à 2,7 milliards USD en mars 2026.[4] Schneider Electric a acquis une participation majoritaire dans Motivair en février 2025 et a introduit un portefeuille de refroidissement liquide de bout en bout pour les environnements informatiques haute densité. Ces mouvements montrent que l'assurance technique, la conception d'assurance, la technologie de refroidissement et les données opérationnelles deviennent plus étroitement liées.
La mise en service numérique et la télémétrie continue représentent une opportunité claire car elles peuvent améliorer la visibilité lors de la remise et des opérations. SGS a déclaré que la capture de données structurées et la vérification en temps réel peuvent réduire le risque de remise là où l'alimentation, le refroidissement, l'automatisation et l'infrastructure numérique fonctionnent comme un environnement étroitement lié. Les travaux de UL Solutions avec l'Open Compute Project, ABB et Eaton peuvent également aider les premiers participants à développer des pratiques d'évaluation pour les architectures d'alimentation d'IA en évolution. Le marché de l'ingénierie des risques et de la gestion des centres de données récompense les entreprises capables d'évaluer les expositions corrélées des campus plutôt que d'inspecter chaque bâtiment isolément. Le score de concentration du marché est de 3 car aucune donnée de part combinée pour les 5 premières entreprises n'est fournie et le marché comprend de nombreux fournisseurs d'assurance, de certification et de technologie sans preuve qu'un petit groupe contrôle une grande part.
Leaders du secteur de l'ingénierie des risques et de la gestion des centres de données
-
Aon plc
-
Zurich Insurance Group AG
-
Allianz SE
-
American International Group, Inc.
-
AXA SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'ingénierie des risques et de la gestion des centres de données Entreprises couvertes dans ce rapport
- Aon plc
- American International Group, Inc.
- Zurich Insurance Group AG
- Allianz SE
- AXA SA
- Chubb Limited
- Marsh & McLennan Companies, Inc.
- SGS SA
- Bureau Veritas SA
- TÜV SÜD AG
- TÜV Rheinland AG
- Uptime Institute Professional Services
- Schneider Electric SE
- Vertiv Holdings Co
- Siemens AG
- Johnson Controls International plc
- DNV AS
- RINA S.p.A.
- Intertek Group plc
- UL Solutions Inc.
Développements industriels récents dans Marché de l'ingénierie des risques et de la gestion des centres de données
- Octobre 2026 : Bureau Veritas a lancé sa brochure sur les centres de données à mission critique, positionnant ses services d'assurance et de conseil tout au long du cycle de vie des centres de données. L'entreprise fait état d'une expérience sur plus de 2 000 projets de centres de données dans plus de 35 pays, avec plus de 1 000 ingénieurs expérimentés en centres de données, renforçant son positionnement en tant que partenaire d'assurance technique multidisciplinaire pour les opérateurs et les investisseurs construisant des infrastructures à mission critique.
- Avril 2026 : SGS a élargi son portefeuille de services pour centres de données afin d'inclure des solutions de mise en service numérique et des tests FAT et SAT spécifiques à l'hyperscale, déployant son approche de matrice de démarrage de système pour réduire le risque de remise et accélérer la préparation opérationnelle dans des environnements de construction hyperscale complexes à l'échelle mondiale.
- Mars 2026 : Marsh McLennan a étendu son installation d'assurance Nimbus pour les grands projets de construction de centres de données à des limites allant jusqu'à 2,7 milliards USD, incluant la couverture des retards de démarrage et des interruptions d'activité. Lancé initialement en juin 2025, Nimbus est la première installation d'assurance construction de ce type et est déployé sur des projets actifs aux États-Unis, au Royaume-Uni et aux Pays-Bas.
- Février 2026 : Johnson Controls a lancé le refroidisseur centrifuge à paliers magnétiques refroidi par air YORK YDAM, offrant 3,5 MW de capacité de refroidissement avec jusqu'à 20 % de densité de capacité accrue pour les centres de données multi-étages à haute densité et les usines d'IA. Les expéditions sont prévues pour fin 2026, répondant au risque structurel lié aux toitures de plus en plus contraintes dans les constructions de campus d'IA où un espace blanc à plus haute densité nécessite davantage de refroidissement par mètre carré.
Périmètre du rapport mondial sur le marché de l'ingénierie des risques et de la gestion des centres de données
Le marché de l'ingénierie des risques et de la gestion des centres de données comprend les solutions et services qui aident les organisations à identifier, évaluer, atténuer et gérer les risques opérationnels, environnementaux, de cybersécurité et d'infrastructure dans les installations de centres de données.
Le rapport sur le marché de l'ingénierie des risques et de la gestion des centres de données est segmenté par type de service (évaluation des risques et audit, ingénierie de la fiabilité et de la disponibilité, analyse des modes de défaillance et de leurs effets (AMDE), analyse par arbre de défaillance et analyse des causes profondes, identification des dangers et évaluation des risques, planification de l'atténuation des risques, conseil en gestion des risques opérationnels, et soutien à la certification de conformité et d'ingénierie), catégorie de risque (risque lié aux infrastructures électriques et d'alimentation, risque lié au refroidissement et à la gestion thermique, risque incendie et sécurité des personnes, risque lié aux infrastructures structurelles et bâtimentaires, risque environnemental et climatique, risque opérationnel et d'erreur humaine, risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements, et risque lié à la sécurité physique et au contrôle d'accès), méthode d'évaluation (évaluation qualitative des risques, évaluation quantitative des risques, évaluation centrée sur la fiabilité, analyse des risques par scénarios, simulation et modélisation numérique, et évaluation et surveillance continues des risques), modèle d'engagement (évaluation et audit ponctuels, révision périodique des risques, services continus de gestion des risques, ingénierie des risques gérée, et services intégrés d'ingénierie et de conseil), phase du cycle de vie du projet (sélection du site et faisabilité, conception et ingénierie, construction et mise en service, gestion des risques opérationnels, et expansion, rénovation et modernisation), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation des risques et audit |
| Ingénierie de la fiabilité et de la disponibilité |
| Analyse des modes de défaillance et de leurs effets (AMDE) |
| Analyse par arbre de défaillance et analyse des causes profondes |
| Identification des dangers et évaluation des risques |
| Planification de l'atténuation des risques |
| Conseil en gestion des risques opérationnels |
| Soutien à la certification de conformité et d'ingénierie |
| Risque lié aux infrastructures électriques et d'alimentation |
| Risque lié au refroidissement et à la gestion thermique |
| Risque incendie et sécurité des personnes |
| Risque lié aux infrastructures structurelles et bâtimentaires |
| Risque environnemental et climatique |
| Risque opérationnel et d'erreur humaine |
| Risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements |
| Risque lié à la sécurité physique et au contrôle d'accès |
| Évaluation qualitative des risques |
| Évaluation quantitative des risques |
| Évaluation centrée sur la fiabilité |
| Analyse des risques par scénarios |
| Simulation et modélisation numérique |
| Évaluation et surveillance continues des risques |
| Évaluation et audit ponctuels |
| Révision périodique des risques |
| Services continus de gestion des risques |
| Ingénierie des risques gérée |
| Services intégrés d'ingénierie et de conseil |
| Sélection du site et faisabilité |
| Conception et ingénierie |
| Construction et mise en service |
| Gestion des risques opérationnels |
| Expansion, rénovation et modernisation |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Évaluation des risques et audit | |
| Ingénierie de la fiabilité et de la disponibilité | ||
| Analyse des modes de défaillance et de leurs effets (AMDE) | ||
| Analyse par arbre de défaillance et analyse des causes profondes | ||
| Identification des dangers et évaluation des risques | ||
| Planification de l'atténuation des risques | ||
| Conseil en gestion des risques opérationnels | ||
| Soutien à la certification de conformité et d'ingénierie | ||
| Par catégorie de risque | Risque lié aux infrastructures électriques et d'alimentation | |
| Risque lié au refroidissement et à la gestion thermique | ||
| Risque incendie et sécurité des personnes | ||
| Risque lié aux infrastructures structurelles et bâtimentaires | ||
| Risque environnemental et climatique | ||
| Risque opérationnel et d'erreur humaine | ||
| Risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements | ||
| Risque lié à la sécurité physique et au contrôle d'accès | ||
| Par méthode d'évaluation | Évaluation qualitative des risques | |
| Évaluation quantitative des risques | ||
| Évaluation centrée sur la fiabilité | ||
| Analyse des risques par scénarios | ||
| Simulation et modélisation numérique | ||
| Évaluation et surveillance continues des risques | ||
| Par modèle d'engagement | Évaluation et audit ponctuels | |
| Révision périodique des risques | ||
| Services continus de gestion des risques | ||
| Ingénierie des risques gérée | ||
| Services intégrés d'ingénierie et de conseil | ||
| Par phase du cycle de vie du projet | Sélection du site et faisabilité | |
| Conception et ingénierie | ||
| Construction et mise en service | ||
| Gestion des risques opérationnels | ||
| Expansion, rénovation et modernisation | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'ingénierie des risques et de la gestion des centres de données ?
Le marché devrait croître de 2,38 milliards USD en 2026 et 2,71 milliards USD en 2027 à 5,29 milliards USD d'ici 2032, à un CAGR de 14,31 %.
Qu'est-ce qui stimule la demande de services d'ingénierie des risques pour les centres de données ?
La densité de puissance liée à l'IA, la construction hyperscale, les exigences des assureurs et le besoin de mise en service indépendante augmentent la demande d'assurance technique formelle.
Quel type de service détient la plus grande part de chiffre d'affaires ?
L'évaluation des risques et l'audit mènent avec une part de chiffre d'affaires de 29,43 % en 2026, tandis que l'ingénierie de la fiabilité et de la disponibilité devrait croître le plus rapidement à un CAGR de 15,63 %.
Quel type de centre de données se développe le plus rapidement ?
Les fournisseurs de services cloud devraient croître à un CAGR de 15,86 % jusqu'en 2032, soutenus par les investissements hyperscale et les programmes de calcul souverain.
Quelle région est en tête et quelle région connaît la croissance la plus rapide ?
L'Amérique du Nord est en tête avec une part de chiffre d'affaires de 41,28 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide à un CAGR de 15,36 % jusqu'en 2032.
Pourquoi le refroidissement liquide est-il important pour la gestion des risques ?
Les équipements d'IA à plus haute densité augmentent les besoins en refroidissement et introduisent une exposition liée aux liquides, ce qui nécessite des contrôles de mise en service, de test et d'exploitation plus rigoureux.