
Tamaño y Participación del Mercado de Ingeniería y Gestión de Riesgos de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.31 % |
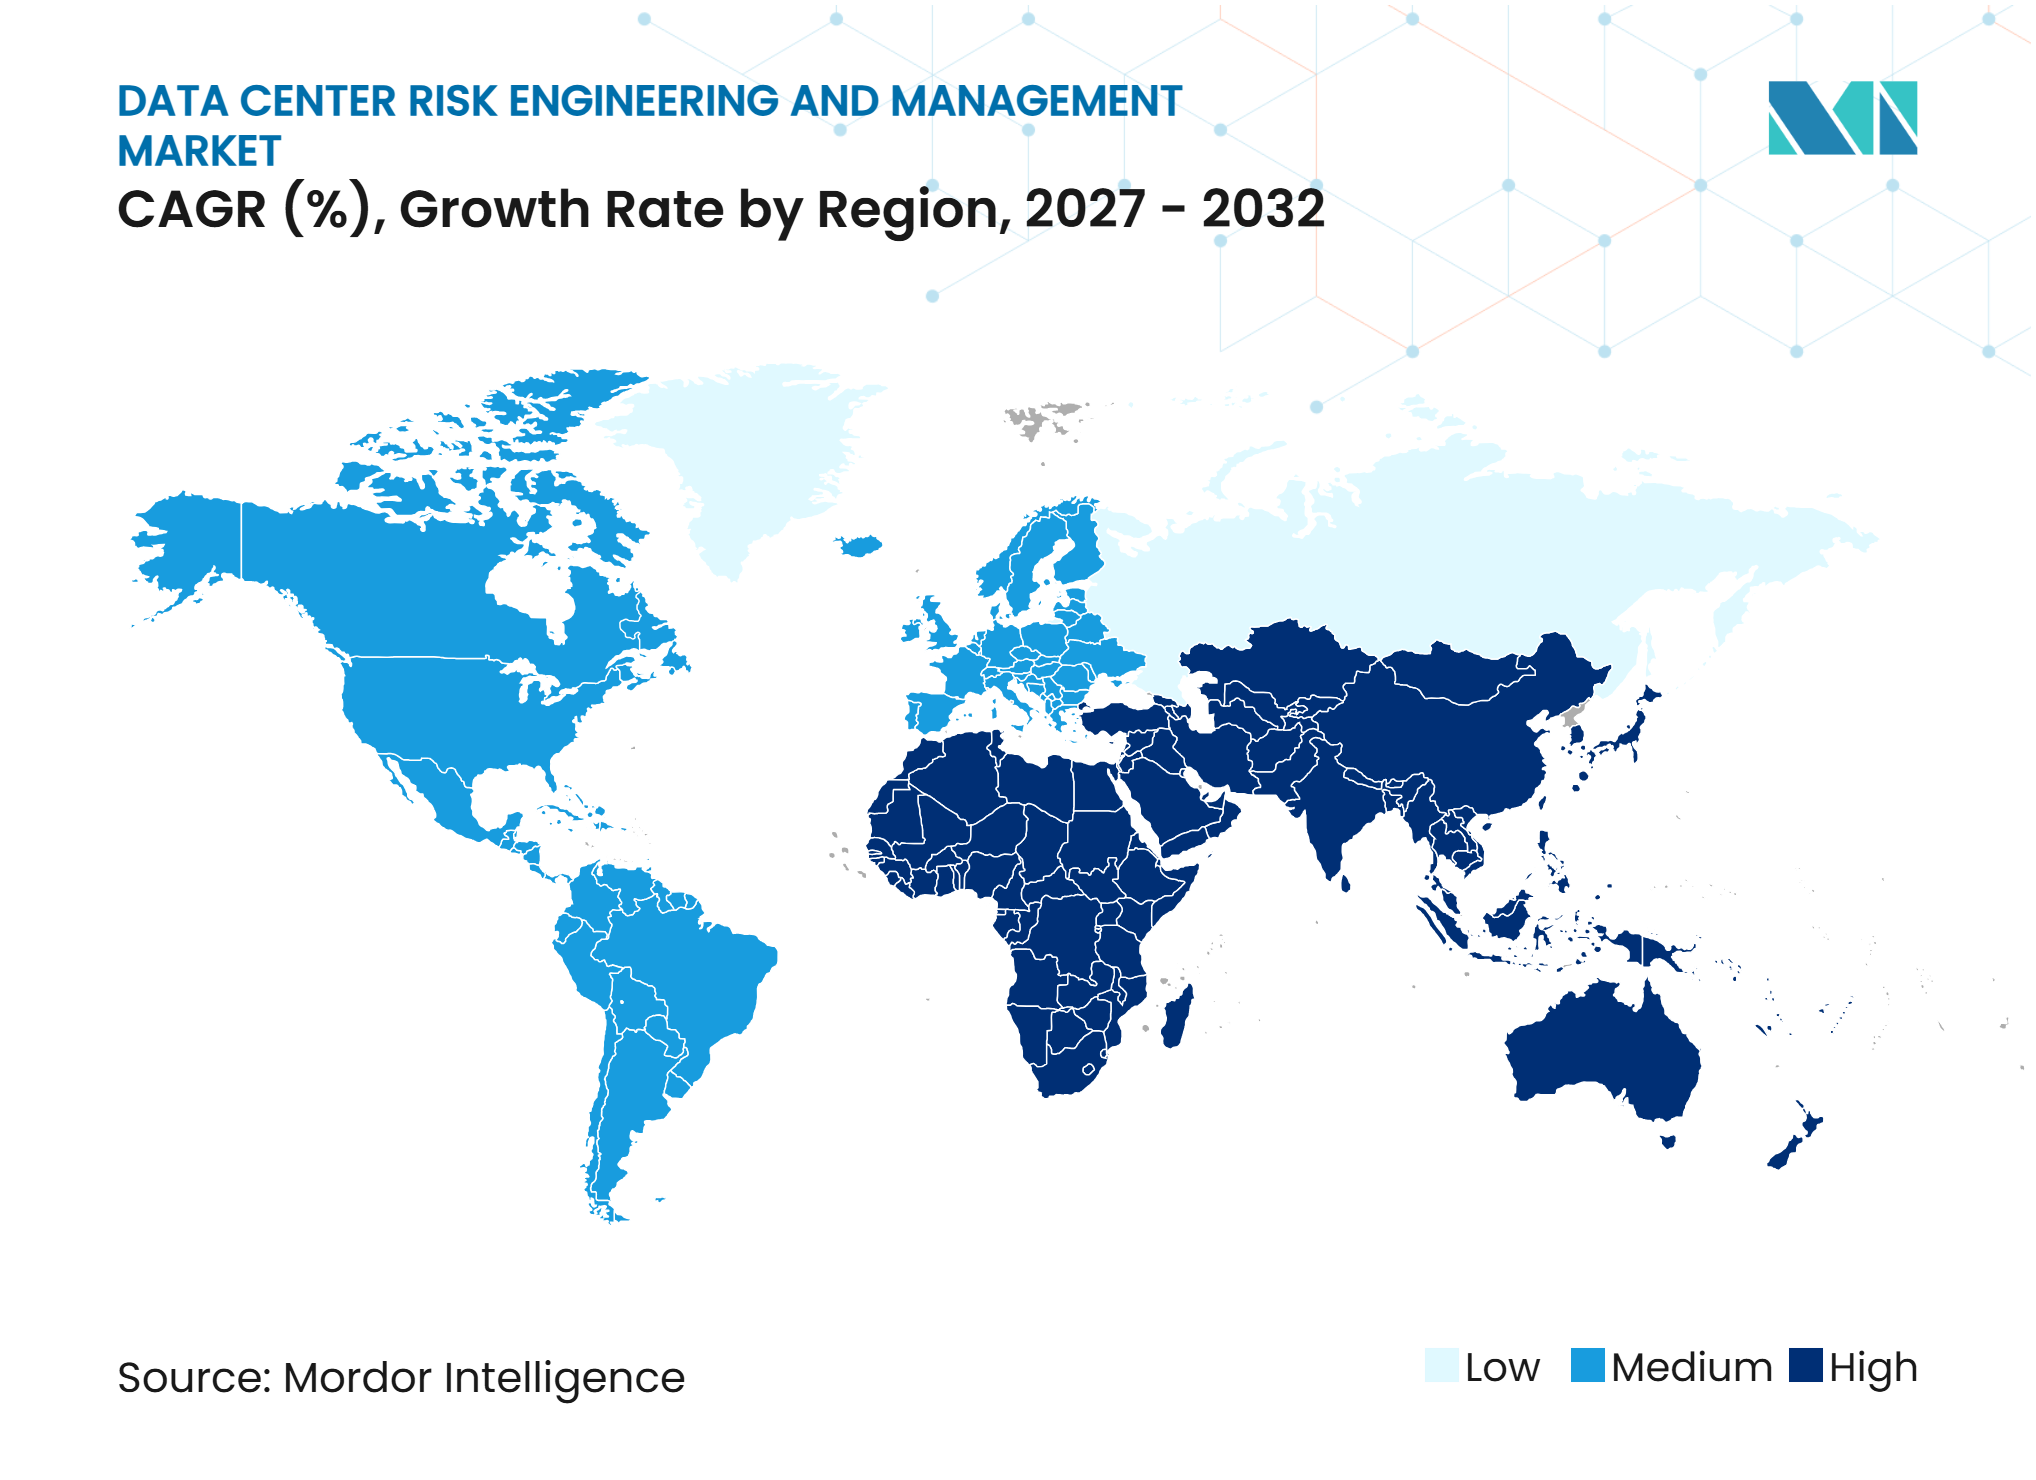
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ingeniería y Gestión de Riesgos de Centros de Datos por Mordor Intelligence
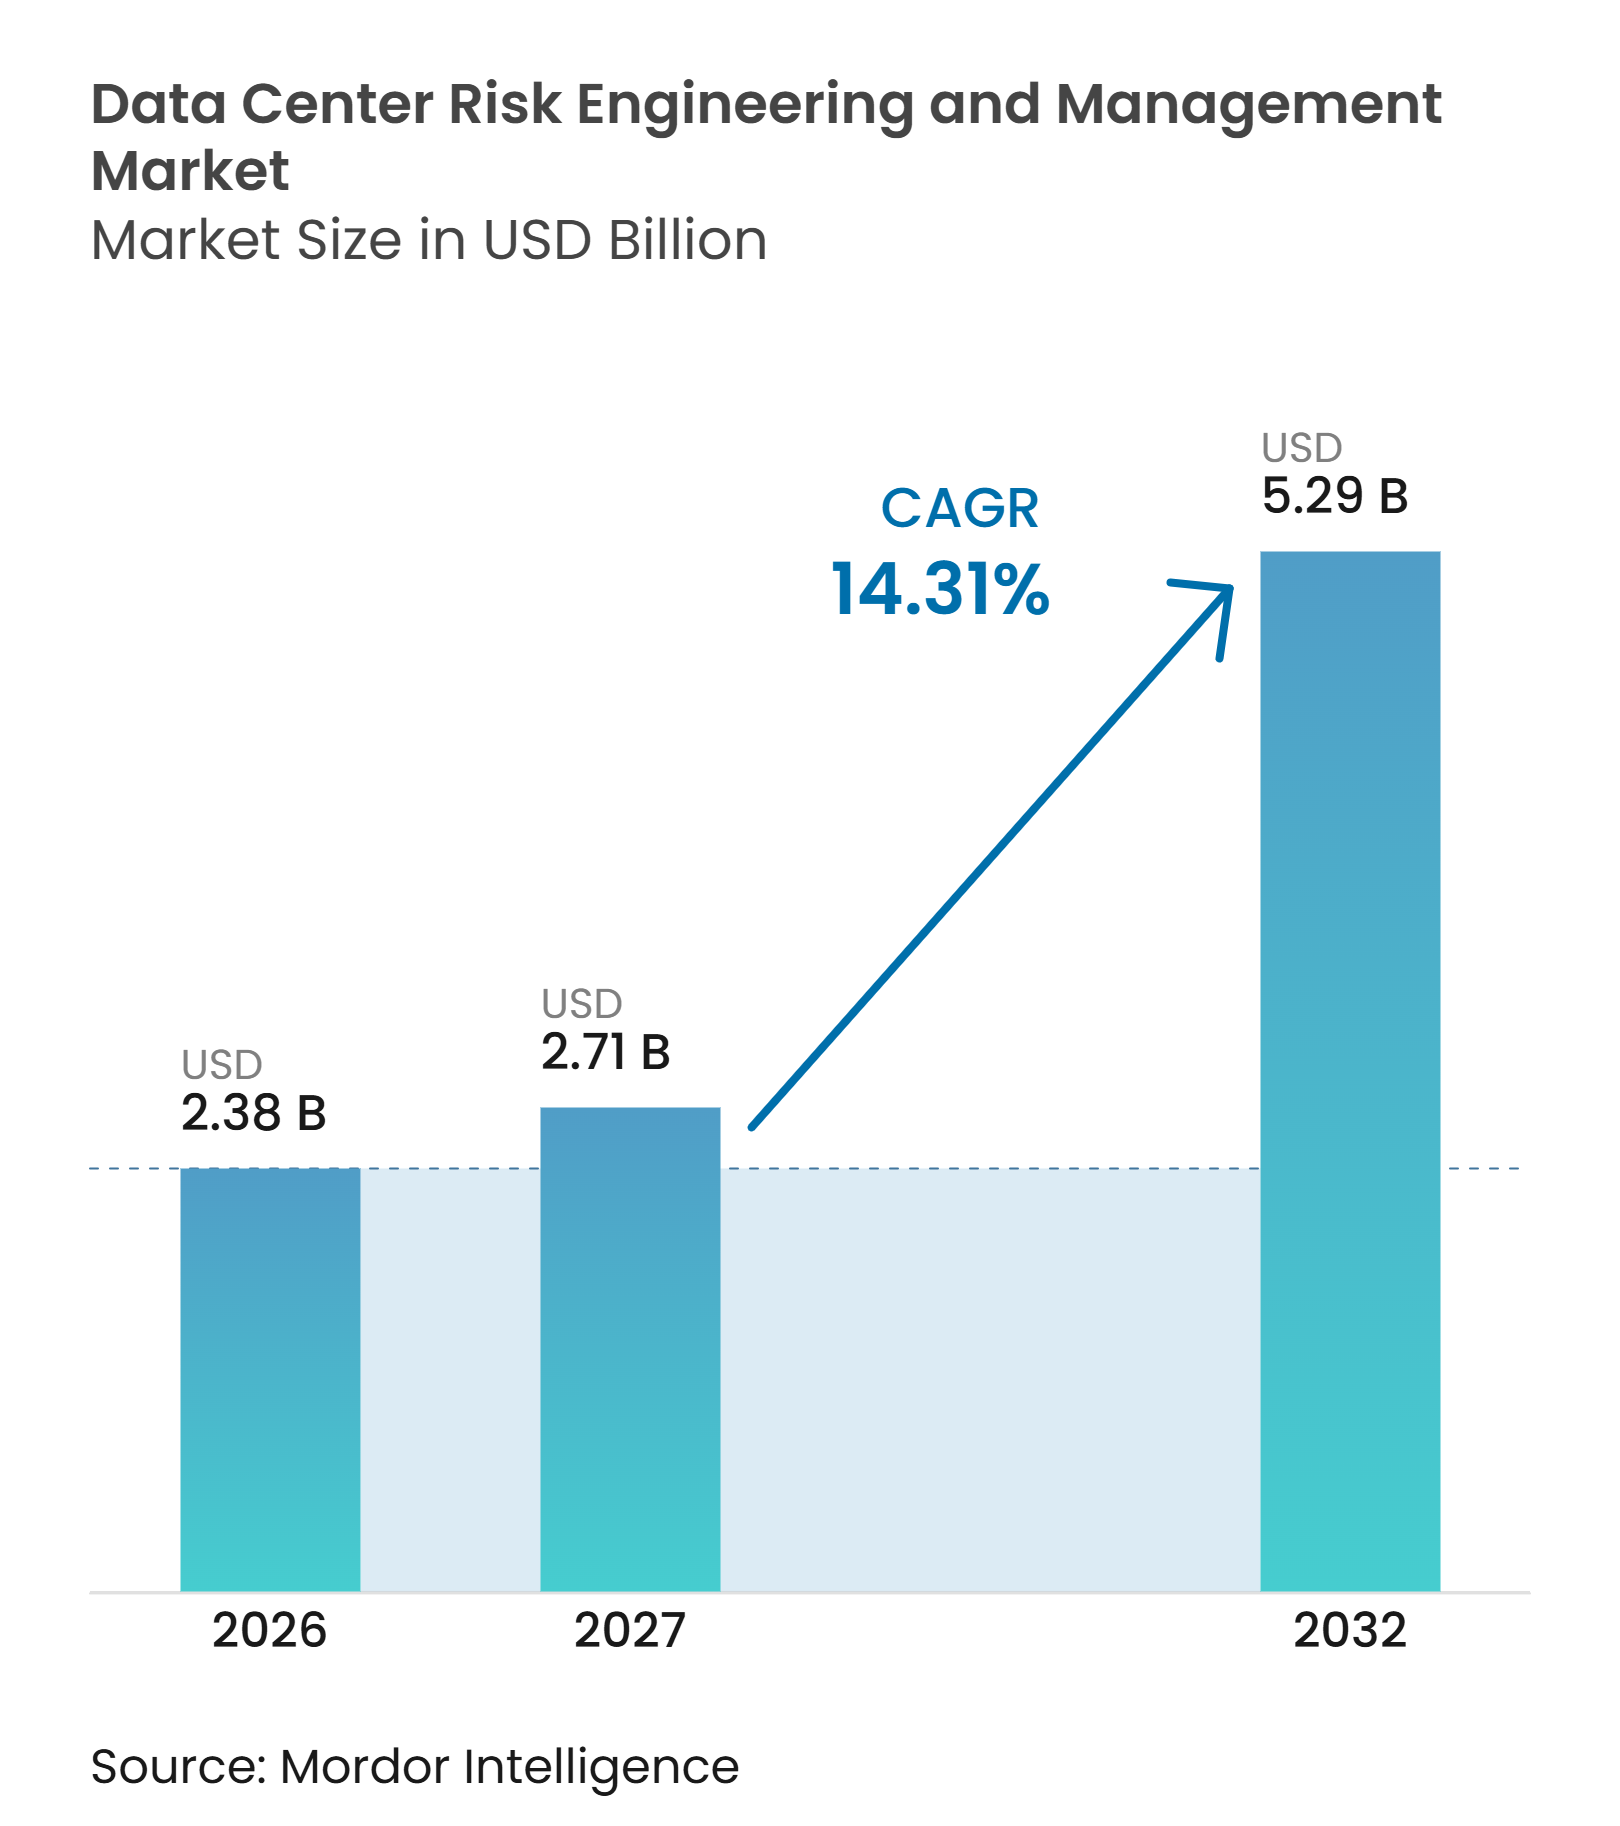
Se proyecta que el tamaño del Mercado de Ingeniería y Gestión de Riesgos de Centros de Datos se expanda de 2,38 mil millones de USD en 2026 a 2,71 mil millones de USD en 2027, y a 5,29 mil millones de USD para 2032, registrando un CAGR del 14,31% de 2027 a 2032. El mercado de ingeniería y gestión de riesgos de centros de datos está creciendo a medida que las cargas de trabajo de inteligencia artificial aumentan las demandas eléctricas y térmicas sobre las instalaciones nuevas y en operación. Los campus más grandes también concentran más equipos, capital e interrupciones potenciales del servicio en ubicaciones únicas, lo que incrementa la necesidad de garantía técnica documentada. Los seguros, los préstamos y la debida diligencia de los clientes están haciendo que la evidencia de resiliencia sea más importante durante el diseño, la construcción y las operaciones. Los proveedores están respondiendo combinando revisiones de ingeniería, puesta en marcha, monitoreo y documentación de riesgos a lo largo del ciclo de vida de las instalaciones. El mercado de ingeniería y gestión de riesgos de centros de datos también enfrenta una escasez de ingenieros especializados y un historial de pérdidas limitado para equipos específicos de inteligencia artificial, lo que puede ralentizar el desarrollo de modelos de riesgo consistentes.
Conclusiones Clave del Informe
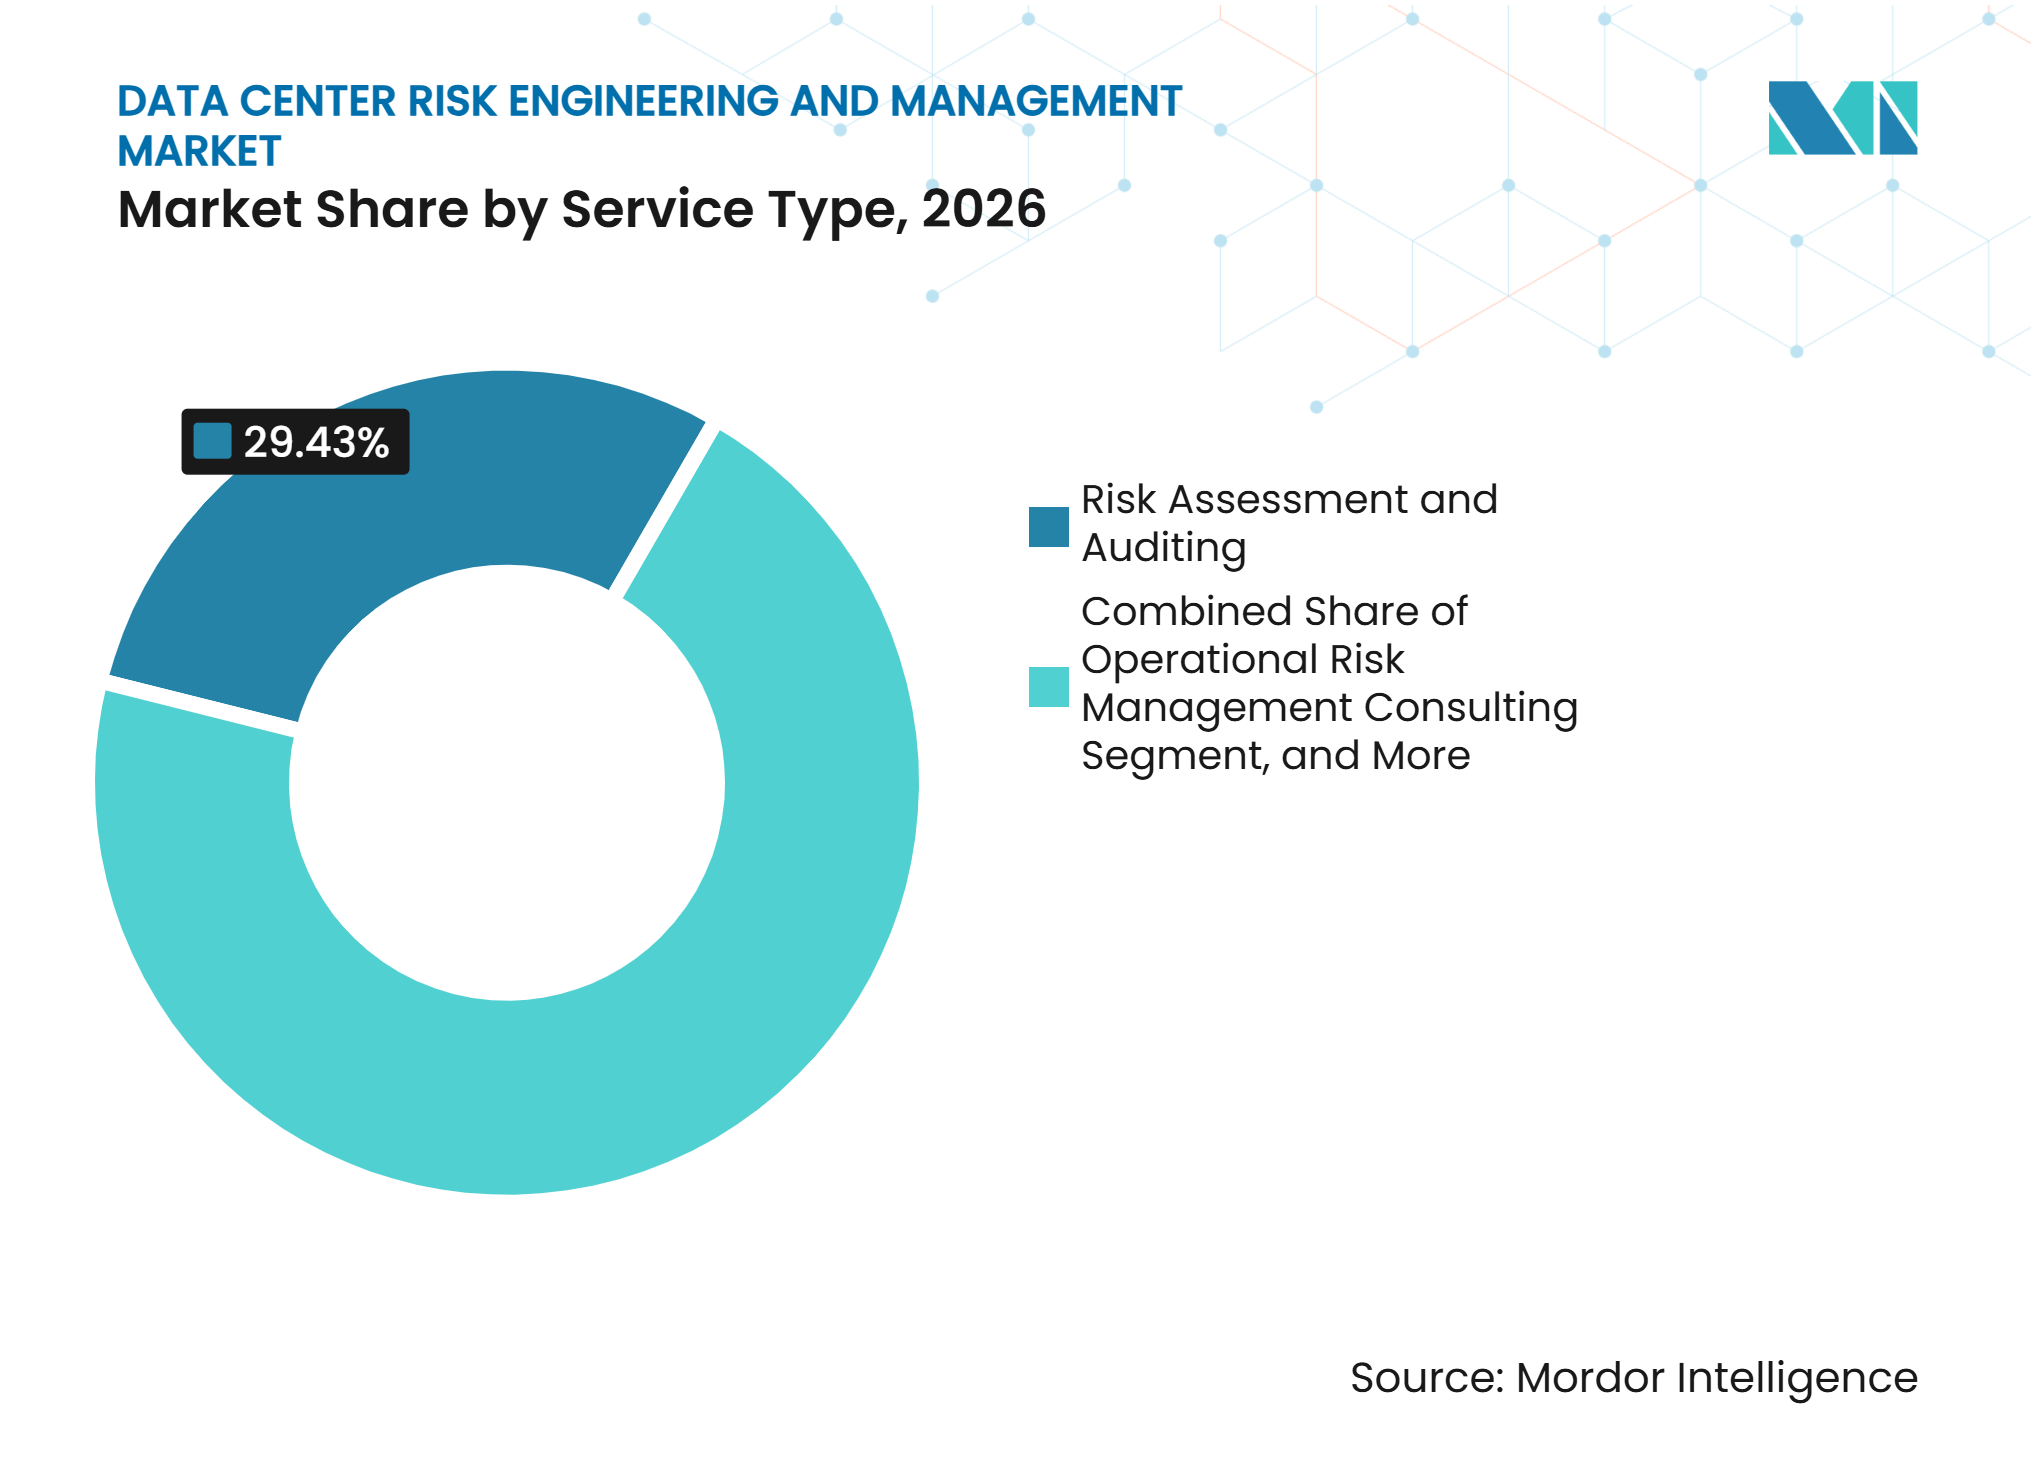
- Por tipo de servicio, la Evaluación de Riesgos y Auditoría representó el 29,43% de los ingresos en 2026, mientras que se proyecta que la Ingeniería de Confiabilidad y Disponibilidad se expanda a un CAGR del 15,63% hasta 2032.
- Por categoría de riesgo, el Riesgo de Infraestructura Eléctrica y de Energía mantuvo una participación de ingresos del 27,84% en 2026, mientras que se espera que el Riesgo de Enfriamiento y Gestión Térmica crezca a un CAGR del 15,27% hasta 2032.
- Por método de evaluación, la Evaluación Cualitativa de Riesgos representó el 31,27% de los ingresos en 2026, mientras que se proyecta que la Evaluación y Monitoreo Continuo de Riesgos se expanda a un CAGR del 15,84% hasta 2032.
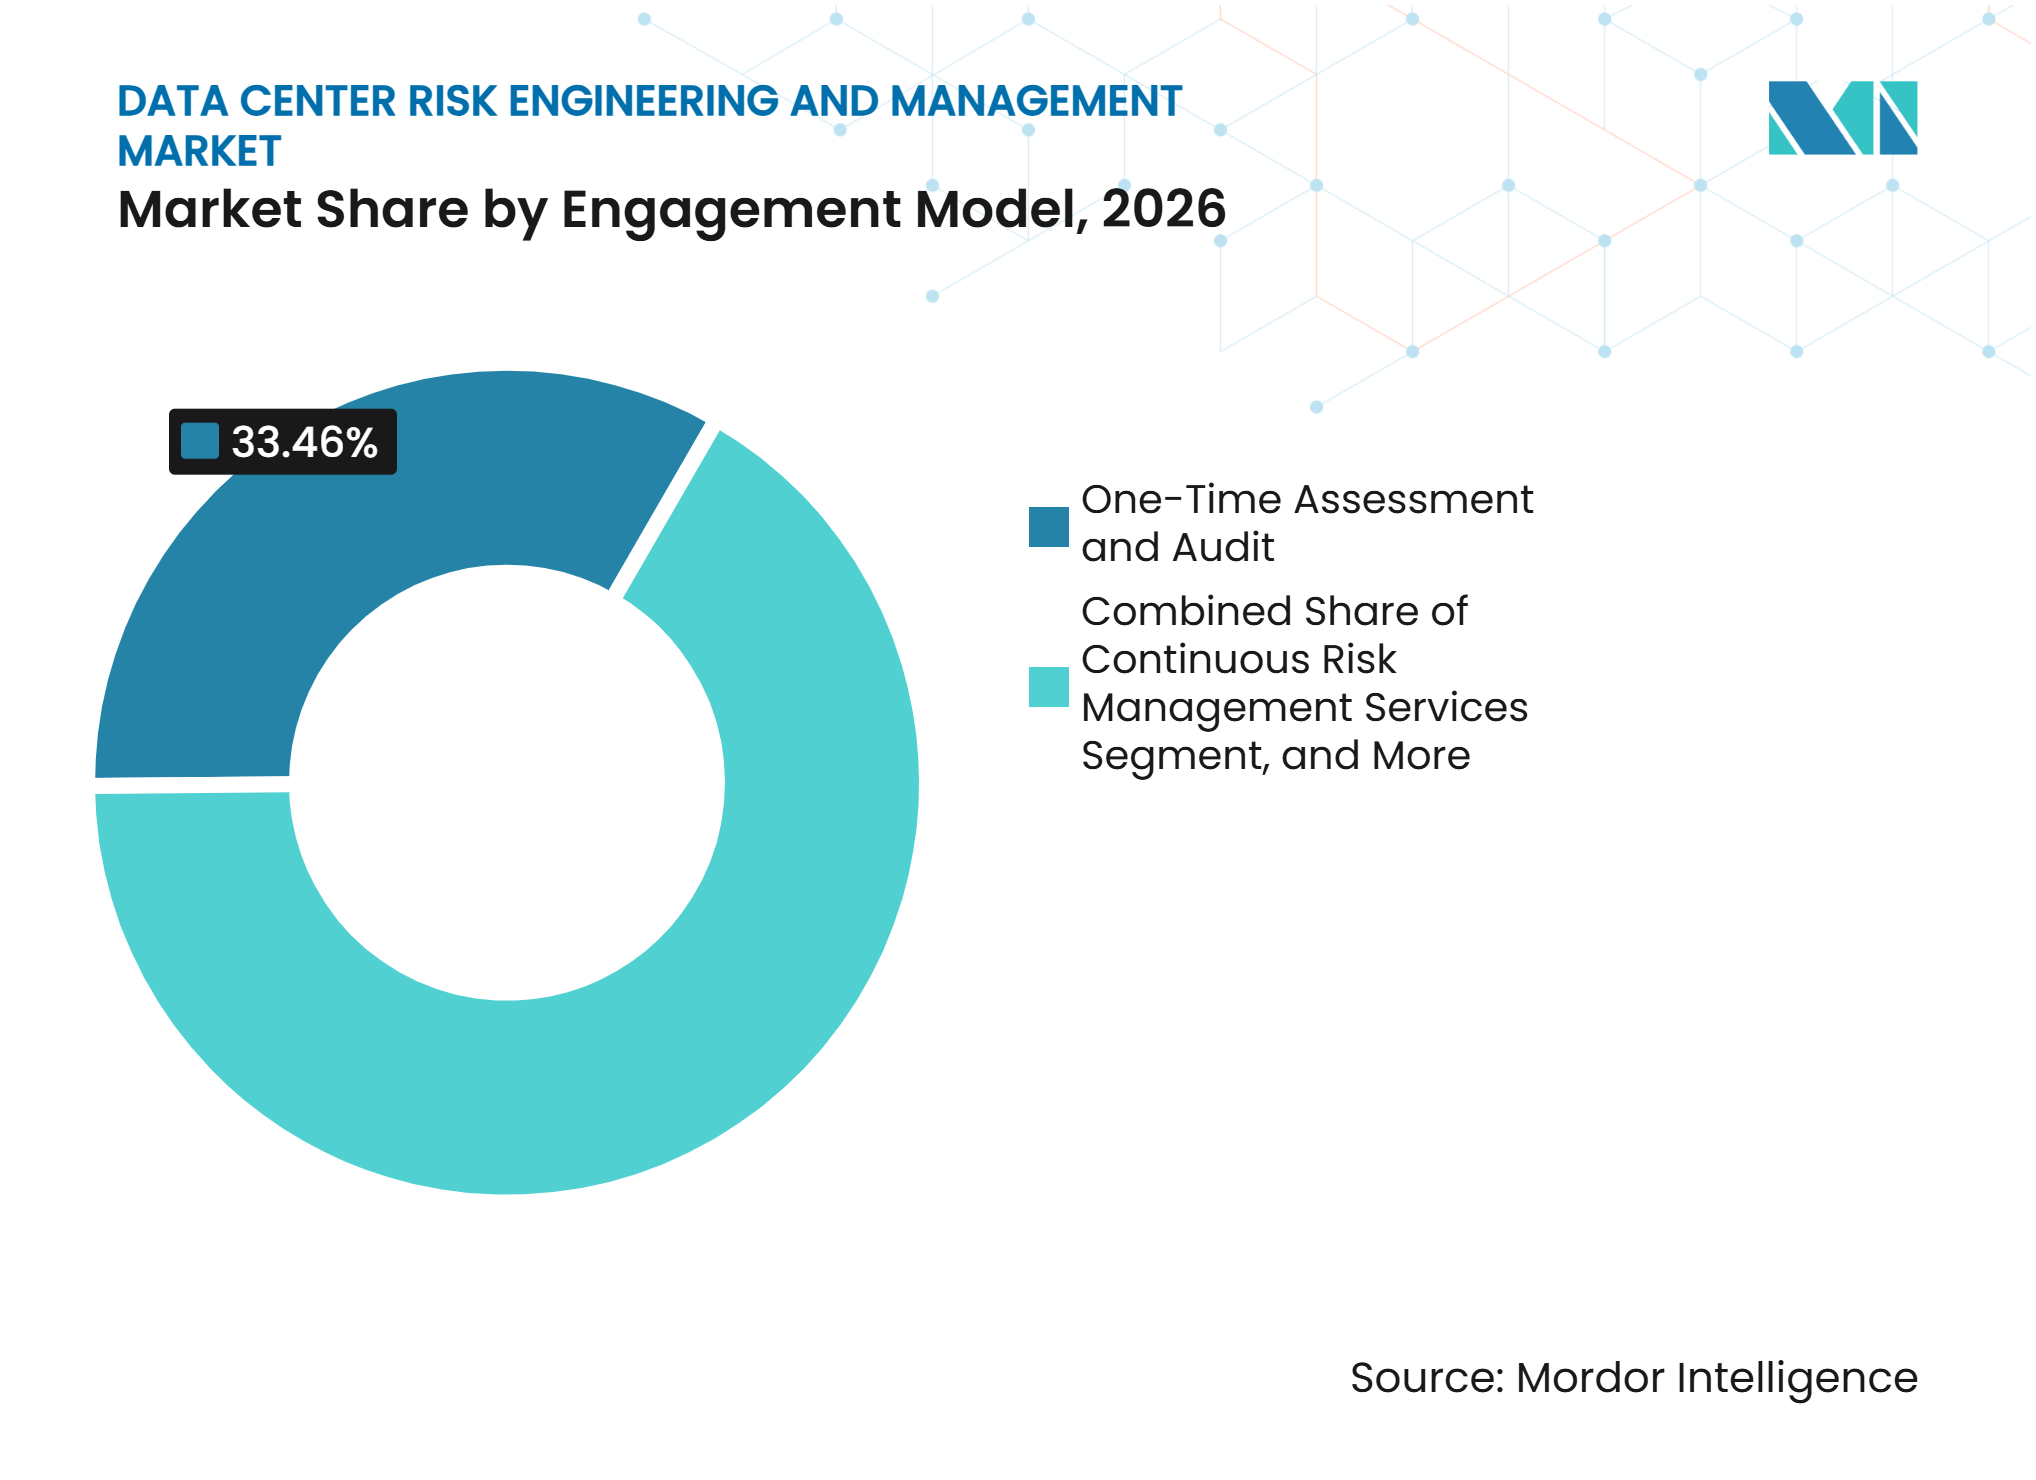
- Por modelo de participación, la Evaluación y Auditoría Única representó el 33,46% de los ingresos en 2026, mientras que se espera que los Servicios de Gestión Continua de Riesgos se expandan a un CAGR del 15,72% hasta 2032.
- Por etapa del ciclo de vida del proyecto, la Gestión de Riesgos Operacionales mantuvo una participación de ingresos del 34,69% en 2026, mientras que se proyecta que la Expansión, Modernización y Actualización crezca a un CAGR del 15,39% hasta 2032.
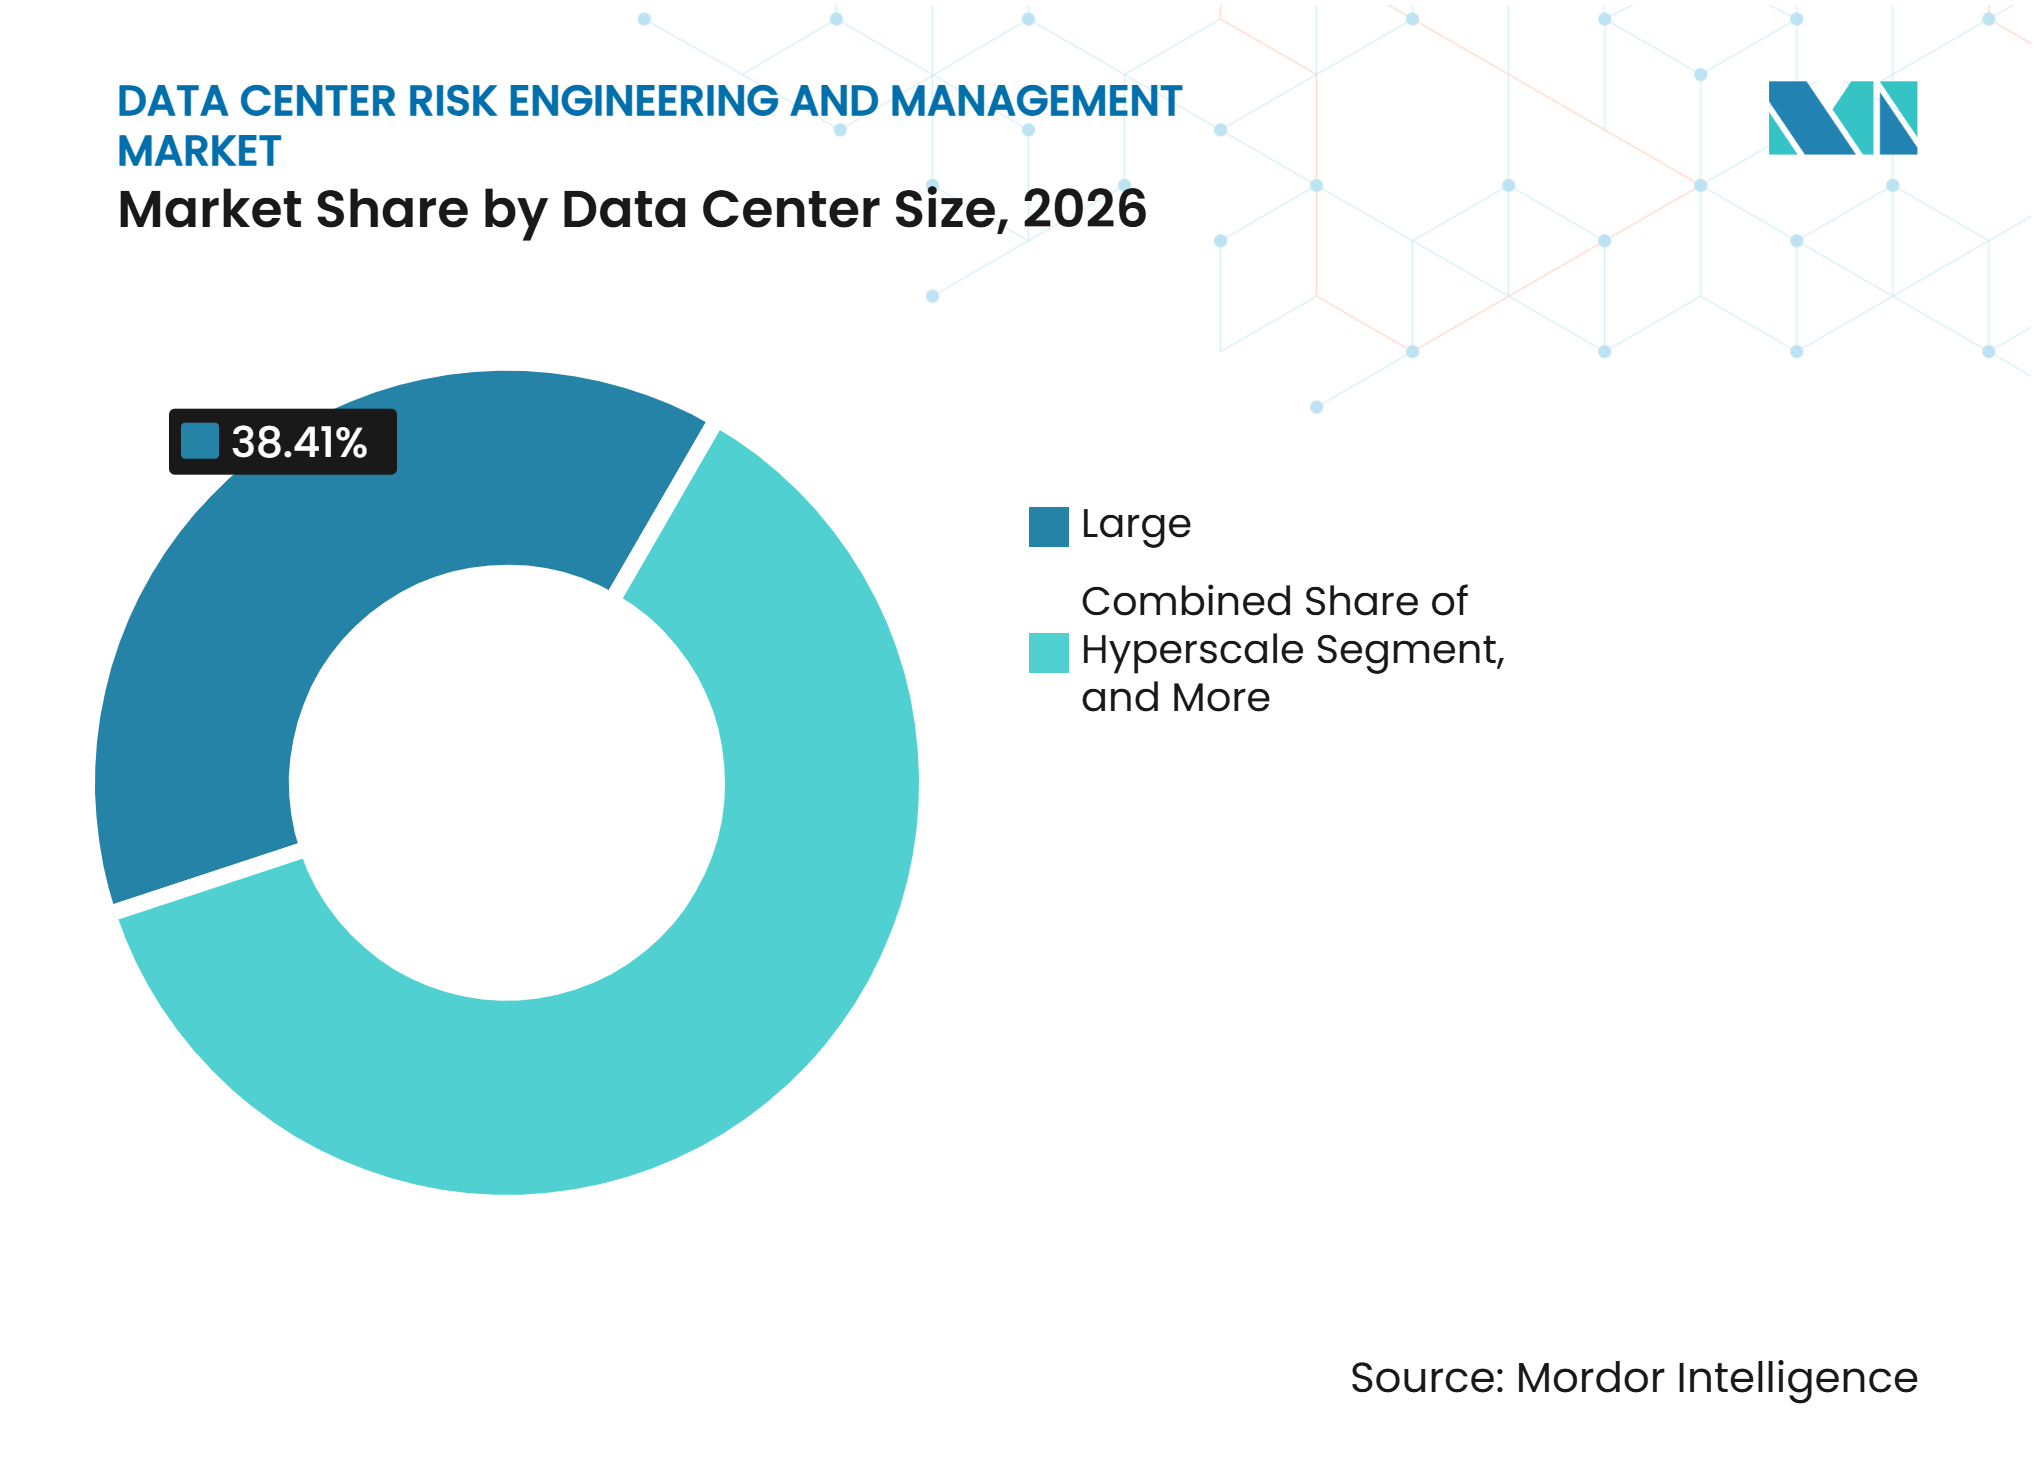
- Por tamaño del centro de datos, los centros de datos grandes mantuvieron una participación de ingresos del 38,41% en 2026, mientras que se espera que la Hiperescala avance a un CAGR del 15,61% hasta 2032.
- Por tipo de centro de datos, las instalaciones de coubicación representaron el 41,83% del mercado de ingeniería y gestión de riesgos de centros de datos en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube crezcan a un CAGR del 15,86% hasta 2032.
- Por geografía, América del Norte mantuvo una participación de ingresos del 41,28% en 2026, mientras que se espera que Asia-Pacífico se expanda a un CAGR del 15,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densidad de Energía Impulsada por Inteligencia Artificial y Computación de Alta Densidad | +2.8% | Global, agudo en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Campus de Centros de Datos de Hiperescala y Coubicación | +2.5% | Global, con efectos secundarios en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Demanda de Resiliencia Documentada por parte de Aseguradoras, Prestamistas, Inversores y Clientes | +2.0% | América del Norte y Europa como núcleo, Asia-Pacífico y Oriente Medio en desarrollo | Mediano plazo (2-4 años) |
| Mayor Dependencia de la Puesta en Marcha Independiente y la Garantía Técnica | +1.8% | Global, con ganancias tempranas en Singapur, Malasia, Alemania y el Reino Unido | Mediano plazo (2-4 años) |
| Experiencia en Riesgos del Ciclo de Vida para Actualizaciones de Instalaciones en Operación y Construcción Concurrente | +1.5% | América del Norte y Europa, donde se concentra el parque de instalaciones heredadas | Mediano plazo (2-4 años) |
| Modelado de Riesgos Sistémicos para la Exposición Correlacionada de Campus | +1.2% | Global, agudo en los megaclústeres del Norte de Virginia y Johor | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Densidad de Energía Impulsada por Inteligencia Artificial y Computación de Alta Densidad
Las cargas de trabajo de inteligencia artificial están cambiando el perfil de riesgo físico de las instalaciones y expandiendo el mercado de ingeniería y gestión de riesgos de centros de datos. Los racks que anteriormente requerían 10 kW pueden requerir 120 kW para cargas de trabajo de inteligencia artificial, mientras que la demanda futura de racks podría alcanzar 1 MW, lo que requiere una reevaluación de las condiciones eléctricas, térmicas, de protección contra incendios y de operación en toda una instalación. Schneider Electric informó que los resultados de arco eléctrico en arquitecturas de 800 VCC dependen de la ubicación de los condensadores y del comportamiento de eliminación de fallas, factores que los métodos convencionales de revisión de corriente alterna no abordan. Las unidades de baterías colocadas cerca de los racks de servidores pueden dar lugar a escenarios de fuga térmica que se desarrollan durante períodos prolongados, lo que hace que las revisiones periódicas sean menos completas para este tipo de exposición. Los especialistas tempranos pueden convertir estos nuevos requisitos en métodos de ingeniería repetibles a medida que los operadores y las aseguradoras establecen criterios de aceptación para las instalaciones de inteligencia artificial.
Expansión de Campus de Centros de Datos de Hiperescala y Coubicación
La escala de la nueva construcción está ampliando el alcance del trabajo requerido en el mercado de ingeniería y gestión de riesgos de centros de datos. Swiss Re informó que se prevé que el gasto de capital de las 5 principales plataformas en la nube supere los 600 mil millones de USD en 2026, con el 75% vinculado directamente a la infraestructura física de inteligencia artificial. Allianz Commercial identificó el auge de la construcción de centros de datos como una fuente de mayor exposición en seguros e ingeniería. Los valores más altos de los proyectos significan que una evaluación debe abordar las interfaces entre la obra de construcción, las operaciones en vivo, el suministro de energía, los sistemas de enfriamiento y los requisitos de seguros, en lugar de considerar cada disciplina por separado. Este ciclo de construcción favorece a las empresas que pueden apoyar proyectos desde la selección del sitio hasta la entrega operacional.
Demanda de Resiliencia Documentada por parte de Aseguradoras, Prestamistas, Inversores y Clientes
La documentación de resiliencia se está convirtiendo en un requisito práctico para los proyectos que buscan capacidad de seguro, financiamiento y clientes regulados. FM revisó sus Hojas de Datos de Prevención de Pérdidas de Propiedad 5-32 en enero de 2026, aumentando los requisitos de resistencia al fuego de las paredes de 1 hora a 2 horas y añadiendo una sección de enfriamiento líquido. Aon lanzó su Programa de Seguros para el Ciclo de Vida de Centros de Datos en julio de 2025, ofreciendo hasta 1,5 mil millones de USD en cobertura combinada e integrando el modelado de impacto de ingeniería y ciberseguridad en el marco de diseño de las instalaciones. Los marcos DORA y NIS2 también están aumentando las obligaciones formales de documentación para las instalaciones que atienden a clientes europeos regulados. Las certificaciones de Nivel del Uptime Institute, los registros de puesta en marcha y los informes de ingeniería pueden, por lo tanto, convertirse en parte del proceso de financiamiento y diligencia debida de los clientes, no solo en un registro técnico. Este cambio apoya compromisos más prolongados en el mercado de ingeniería y gestión de riesgos de centros de datos porque la evidencia debe mantenerse actualizada a medida que la instalación evoluciona.
Mayor Dependencia de la Puesta en Marcha Independiente y la Garantía Técnica
La puesta en marcha independiente está ganando importancia porque una instalación puede fallar en las interfaces entre muchos contratistas, sistemas y controles. Los campus modernos pueden involucrar más de 50 disciplinas de ingeniería, lo que hace que las pruebas de sistemas integrados sean importantes antes de que comiencen las operaciones en vivo. UL Solutions, el Open Compute Project, ABB y Eaton revisaron más de 60 estándares de distribución de energía en enero de 2026 para identificar brechas que afectan las aplicaciones de centros de datos de inteligencia artificial. Bureau Veritas informó apoyo a más de 2.000 proyectos de centros de datos en 35 países, mostrando la escala de capacidad necesaria para programas multinacionales.[1] El mercado de ingeniería y gestión de riesgos de centros de datos se beneficia donde la capacidad local de puesta en marcha no ha seguido el ritmo de la construcción en los nuevos centros de actividad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Servicios Especializados de Ingeniería de Riesgos y Garantía | -2.5% | Global, más agudo en los mercados emergentes donde la elasticidad de las tarifas de los operadores es baja | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Talento en Ingeniería Especializada en Centros de Datos | -2.0% | Global, con déficits agudos en América del Norte, el núcleo de Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Experiencia Limitada en Pérdidas para Centros de Datos de Inteligencia Artificial de Nueva Generación | -1.5% | Global, más relevante para los programas vinculados a seguros impulsados por actuarios | Mediano plazo (2-4 años) |
| Datos de Riesgo Fragmentados y Métodos de Puntuación de Riesgo Inconsistentes | -1.0% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Servicios Especializados de Ingeniería de Riesgos y Garantía
Las tarifas de garantía especializada pueden limitar la adopción entre los operadores de instalaciones de menos de 50 MW, incluso cuando el argumento a favor de una prevención más sólida es claro. Allianz Commercial informó que los daños por incendio y agua representaron la mayor parte de los 700 millones de EUR (770 millones de USD) en reclamaciones de seguros de centros de datos examinadas en su análisis en el material fuente. La experiencia eléctrica, de enfriamiento y de puesta en marcha específica para inteligencia artificial exige tarifas más altas que la ingeniería general, mientras que los precios por tiempo y materiales aumentan con la complejidad del sistema. Los operadores empresariales más pequeños y de borde pueden, en consecuencia, optar por revisiones periódicas en lugar de programas de ciclo de vida completo. Los modelos gestionados que distribuyen los costos de garantía entre los clientes pueden reducir esta barrera, aunque su uso sigue concentrado en cuentas de hiperescala y grandes coubicaciones. Esta sensibilidad al precio puede restringir el mercado de ingeniería y gestión de riesgos de centros de datos en ubicaciones donde la economía del proyecto es menos favorable.
Disponibilidad Limitada de Talento en Ingeniería Especializada en Centros de Datos
La disponibilidad limitada de ingenieros especializados restringe la capacidad de entrega en el mercado de ingeniería y gestión de riesgos de centros de datos. IEEE Spectrum informó que los centros de datos de inteligencia artificial necesitan especialistas en energía de alta tensión, enfriamiento líquido y sistemas relacionados, roles que requieren una preparación técnica sustancial. La evidencia de interrupciones del Uptime Institute también muestra por qué una puesta en marcha apresurada puede producir consecuencias operacionales duraderas. Las empresas necesitan programas duraderos de formación y retención porque la contratación puntual no puede reemplazar la familiaridad acumulada con el diseño de instalaciones, las pruebas y los patrones de incidentes. La presión de personal puede, de lo contrario, llevar a revisiones más cortas, trabajo retrasado y calidad de servicio desigual entre regiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las Auditorías Anclan los Ingresos mientras la Ingeniería de Confiabilidad Lidera el CrecimientoLa Evaluación de Riesgos y Auditoría mantuvo el 29,43% de la participación del mercado de ingeniería y gestión de riesgos de centros de datos en 2026. Sigue siendo un punto de entrada común porque las renovaciones de seguros, las revisiones de financiamiento y el soporte de certificación de Nivel a menudo requieren una evaluación documentada. Estos compromisos identifican brechas en los sistemas eléctricos, los arreglos de enfriamiento, la protección contra incendios, la seguridad física y los controles operacionales. También proporcionan a los operadores una línea de base definida antes de comprometerse con una remediación o trabajo de monitoreo más amplio. Se espera que la Ingeniería de Confiabilidad y Disponibilidad crezca a un CAGR del 15,63% hasta 2032 a medida que los clientes de inteligencia artificial soliciten compromisos de disponibilidad respaldados por análisis de tolerancia a fallas.
El Análisis de Modos de Falla y Efectos, el análisis de árbol de fallas y el análisis de causa raíz se están volviendo más relevantes donde la distribución de 800 VCC y el enfriamiento directo al chip introducen vías de falla desconocidas. El trabajo de Identificación de Peligros y Evaluación de Riesgos también está entrando en la fase de selección del sitio, donde las preocupaciones ambientales y comunitarias pueden afectar el progreso del proyecto. La Planificación de Mitigación de Riesgos, la consultoría operacional y el soporte de certificación completan el portafolio para la industria de ingeniería de riesgos de centros de datos. Las necesidades de cumplimiento europeo bajo NIS2 y DORA pueden aumentar el uso del soporte de certificación para los operadores que atienden a clientes regulados. La combinación del trabajo de entrada liderado por auditorías y la remediación liderada por ingeniería crea un camino desde una revisión discreta hasta una relación técnica continua.



Por Categoría de Riesgo:
El Riesgo Eléctrico Lidera el Gasto mientras el Riesgo de Enfriamiento Lidera el CrecimientoEl Riesgo de Infraestructura Eléctrica y de Energía representó el 27,84% de los ingresos en 2026, reflejando el papel central del suministro de energía en la confiabilidad de los centros de datos. Los sistemas de energía incluyen conexiones de servicios públicos, equipos de conmutación, transformadores, generación de respaldo, baterías, unidades de distribución de energía y controles. Las revisiones eléctricas, por lo tanto, se extienden más allá de la inspección de componentes a las prácticas de mantenimiento, la configuración de protección, el diseño de redundancia y la respuesta a fallas. Se proyecta que el Riesgo de Enfriamiento y Gestión Térmica crezca a un CAGR del 15,27% hasta 2032.
El enfriamiento líquido amplía el alcance del mercado de ingeniería y gestión de riesgos de centros de datos, ya que los sistemas de enfriamiento ahora conllevan una exposición adicional a la gestión de agua y fluidos. Swiss Re informó que las pérdidas relacionadas con líquidos representaron casi el 24% de los costos totales de pérdidas de centros de datos en su estudio, incluidas las categorías de pérdidas vinculadas a fugas de supresión de incendios y líquidos que escapan de las nuevas redes de enfriamiento. El Laboratorio Nacional Oak Ridge situó la evaluación de riesgos en el flujo de trabajo de confiabilidad y resiliencia para la gestión térmica de inteligencia artificial de próxima generación. El trabajo de seguridad contra incendios y de vida, estructural, ambiental, climático y de seguridad física sigue siendo necesario porque las instalaciones pueden enfrentar múltiples peligros simultáneamente.
Por Método de Evaluación:
Los Métodos Cualitativos Dominan mientras el Monitoreo Continuo se AceleraLa Evaluación Cualitativa de Riesgos representó el 31,27% de los ingresos en 2026 porque apoya las presentaciones de seguros, los registros de certificación y las revisiones de cumplimiento. Este enfoque utiliza el juicio experto estructurado para identificar peligros, evaluar controles y priorizar acciones. Es ampliamente comprendido por los equipos de las instalaciones y puede completarse sin los conjuntos de datos de pérdidas detallados requeridos para el modelado numérico. También proporciona un punto de partida práctico donde un sitio necesita una revisión documentada antes de una decisión de financiamiento, seguro u operacional. Se proyecta que la Evaluación y Monitoreo Continuo de Riesgos crezca a un CAGR del 15,84% hasta 2032.
Las cargas de trabajo dinámicas de inteligencia artificial crean condiciones operativas que una revisión estática puede pasar por alto, fortaleciendo el argumento a favor del monitoreo continuo en el mercado de ingeniería y gestión de riesgos de centros de datos. Vertiv informó tasas de variación de corriente de clústeres de GPU de 10 a 100 amperios por nanosegundo a nivel del chip, ilustrando la velocidad de los cambios que pueden afectar las condiciones eléctricas. La simulación y el modelado digital son útiles antes de que una instalación entre en funcionamiento porque pueden probar el comportamiento del sistema bajo condiciones de falla definidas. Los métodos cuantitativos y centrados en la confiabilidad pueden apoyar a las aseguradoras que buscan información basada en probabilidades, mientras que el análisis basado en escenarios permite a un equipo probar interrupciones, pérdidas de enfriamiento e incidentes a nivel de campus. Estos métodos son complementarios, y los operadores pueden usarlos juntos a medida que mejora la calidad de los datos operativos.
Por Modelo de Participación:
Las Auditorías Únicas Retienen Participación mientras los Servicios Continuos Impulsan el CrecimientoLa Evaluación y Auditoría Única mantuvo una participación de ingresos del 33,46% en 2026 porque muchos compradores necesitan un entregable específico para una renovación, adquisición, evento de financiamiento o hito de certificación. Este compromiso le da a un operador una opinión enfocada sobre los controles actuales y las brechas prioritarias. Es más asequible que un programa retenido y sigue siendo relevante para las instalaciones del mercado medio con presupuestos de garantía limitados. También ofrece un punto de partida claro para los compradores que no han utilizado previamente servicios formales de ingeniería de riesgos. Se espera que los Servicios de Gestión Continua de Riesgos crezcan a un CAGR del 15,72% hasta 2032.
Los servicios continuos se alinean con la visión creciente de que los centros de datos son sistemas cambiantes en lugar de activos fijos. El marco de WTW de 2026 trató los centros de datos como infraestructura dinámica de misión crítica que requiere experiencia en construcción, energía, ciberseguridad y cumplimiento a lo largo del ciclo de vida del activo.[2] La Ingeniería de Riesgos Gestionada y los servicios integrados de ingeniería y asesoría pueden proporcionar a los grandes operadores una única autoridad técnica en múltiples sitios. La Revisión Periódica de Riesgos sigue siendo una opción accesible para los compradores que necesitan soporte de cumplimiento anual sin retener un equipo durante todo el año. El mercado de ingeniería y gestión de riesgos de centros de datos se está moviendo, por lo tanto, hacia una combinación de modelos de participación basados en transacciones y en el ciclo de vida.

Por Etapa del Ciclo de Vida del Proyecto:
Las Operaciones Lideran el Gasto mientras el Trabajo de Modernización se ExpandeLa Gestión de Riesgos Operacionales mantuvo una participación de ingresos del 34,69% en 2026 porque las instalaciones existentes requieren revisiones recurrentes de procedimientos, mantenimiento, respuesta a emergencias y cambios de control. La base instalada de instalaciones de coubicación y nube crea una demanda que se extiende más allá de la nueva construcción. Los equipos de operaciones necesitan mantener los niveles de servicio mientras acomodan cambios de inquilinos, actualizaciones de equipos y requisitos de cumplimiento en evolución. Esto convierte el riesgo operacional en una responsabilidad permanente en lugar de una actividad final de entrega. Se proyecta que la Expansión, Modernización y Actualización crezca a un CAGR del 15,39% hasta 2032.
El Uptime Institute informó que más del 27% de los operadores gestionan instalaciones de más de 15 años de antigüedad, creando un gran grupo de sitios que pueden necesitar actualizaciones para equipos de inteligencia artificial de mayor densidad. Allianz Commercial identificó las pruebas y la puesta en marcha como una fase de alto riesgo en la construcción y expansión porque los defectos latentes y las brechas de coordinación pueden surgir antes de la operación completa. El trabajo de modernización es particularmente exigente porque los sistemas deben cambiarse alrededor de cargas de trabajo en vivo y compromisos de servicio. Los servicios de diseño, construcción, puesta en marcha y selección de sitio siguen siendo importantes en etapas anteriores. Cada nuevo requisito de densidad puede ampliar la porción de la base instalada que necesita soporte de ingeniería, reforzando la demanda en todo el mercado de ingeniería y gestión de riesgos de centros de datos.
Por Tamaño del Centro de Datos:
Las Grandes Instalaciones Impulsan los Ingresos mientras la Hiperescala Redefine el AlcanceLos centros de datos grandes representaron el 38,41% de los ingresos en 2026, respaldados por su base establecida de evaluaciones de seguros, renovaciones de certificación y programas de cumplimiento. Estas instalaciones tienen suficiente equipo y exposición de ingresos para justificar una garantía recurrente formal. Sus operadores también gestionan relaciones complejas con servicios públicos, inquilinos y proveedores que necesitan controles técnicos claros. Esto crea una demanda predecible de revisiones de riesgos incluso cuando no hay una gran expansión en curso. Se proyecta que la Hiperescala crezca a un CAGR del 15,61% hasta 2032.
Los campus de hiperescala elevan la escala y la concentración de los riesgos abordados por el mercado de ingeniería y gestión de riesgos de centros de datos. Swiss Re señaló que las principales instalaciones pueden agruparse en regiones propensas a peligros y compartir infraestructura, redes y proveedores especializados, lo que permite que una interrupción afecte a varias partes aseguradas. Las revisiones de ingeniería deben, en consecuencia, considerar tanto la resiliencia de las instalaciones individuales como la exposición a nivel de campus. Las instalaciones pequeñas y medianas tienen un gasto promedio más bajo por sitio, pero los requisitos de divulgación de ESG y calificación de proveedores pueden ampliar la demanda por debajo del nivel de hiperescala. El contraste no es simplemente de tamaño del edificio porque el número de dependencias compartidas también cambia la tarea de ingeniería.
Por Tipo de Centro de Datos:
La Coubicación Lidera los Ingresos mientras los Proveedores de Servicios en la Nube Registran el Crecimiento más RápidoLas instalaciones de coubicación representaron el 41,83% del tamaño del mercado de ingeniería y gestión de riesgos de centros de datos en 2026. Sus compromisos de nivel de servicio multiinquilino, obligaciones de cumplimiento y acuerdos de seguros crean una necesidad recurrente de garantía documentada. Los operadores deben gestionar la infraestructura compartida mientras protegen entornos de clientes separados, lo que hace que el diseño de controles y la respuesta a incidentes sean especialmente importantes. La amplia combinación de inquilinos también puede añadir diferentes requisitos de auditoría y evidencia en el mismo sitio. Se proyecta que los Proveedores de Servicios en la Nube crezcan a un CAGR del 15,86% hasta 2032.
Los Proveedores de Servicios en la Nube se están expandiendo a través de inversiones de hiperescala y programas nacionales de inteligencia artificial o computación soberana. Sus instalaciones necesitan revisiones de riesgos que aborden cronogramas de construcción rápidos, equipos de alta densidad, disponibilidad de energía, diseño de enfriamiento y continuidad operacional. Los centros de datos empresariales y de borde representan una base instalada más amplia, pero generalmente tienen un gasto menor en ingeniería de riesgos por ubicación porque las instalaciones son más pequeñas. Las expectativas formales de divulgación y los requisitos de proveedores en la nube aún pueden aumentar su uso de revisiones de ingeniería documentadas. El mercado de ingeniería y gestión de riesgos de centros de datos, por lo tanto, atiende a diferentes tipos de instalaciones con patrones distintos de escala, exposición al cliente y complejidad técnica.
Análisis Geográfico
América del Norte
América del Norte mantuvo el 41,28% de la participación del mercado de ingeniería y gestión de riesgos de centros de datos en 2026. La región combina una cartera concentrada de hiperescala con prácticas maduras de seguros y préstamos que favorecen la documentación técnica formal. Las instalaciones de los Estados Unidos también enfrentan una amplia gama de exposiciones climáticas, incluidas condiciones de granizo y tornados, lo que hace que la evaluación de catástrofes naturales sea parte de la ingeniería a nivel de sitio. Las hojas de datos revisadas de FM añaden un punto de referencia más sólido para la prevención de pérdidas en protección contra incendios y enfriamiento líquido. Estas condiciones favorecen a los proveedores que pueden combinar revisiones de instalaciones con garantía de construcción, evaluación de exposición climática y monitoreo operacional.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 15,36% hasta 2032 en el mercado de ingeniería y gestión de riesgos de centros de datos. La rápida construcción en Singapur, Malasia y otros centros de actividad está aumentando la necesidad de puesta en marcha independiente y capacidad de ingeniería local. La Norma de Singapur SS 726:2026 estableció un marco nacional para la puesta en marcha de enfriamiento líquido y la gestión de riesgos en entornos tropicales, proporcionando a los operadores una referencia más clara para el cumplimiento.[3] La alta exposición al calor y la sequía en partes de la región hacen que la resiliencia del enfriamiento y el riesgo relacionado con el agua sean consideraciones centrales de diseño. La región puede beneficiarse de los registros de puesta en marcha digital y las pruebas integradas porque la construcción rápida aumenta la posibilidad de brechas entre las entregas de sistemas de energía, enfriamiento y control.
Europa, Oriente Medio, América del Sur y África
La actividad de Europa se centra en Alemania, el Reino Unido e Irlanda, mientras que España, Finlandia y Dinamarca están atrayendo inversiones bajo condiciones de permisos y energía más favorables. NIS2 y DORA crean influencia regulatoria a través de la notificación de incidentes, la revisión de riesgos de terceros y las pruebas de resiliencia de las tecnologías de la información y la comunicación para los operadores que atienden a clientes regulados. En Oriente Medio, los programas de inteligencia artificial soberana en Arabia Saudita y los Emiratos Árabes Unidos están apoyando grandes proyectos en mercados con capacidad limitada de ingeniería de riesgos establecida. La actividad en América del Sur se concentra en Brasil y Argentina, mientras que en África, la inversión en infraestructura digital está liderada por Sudáfrica, Nigeria y Egipto.
Panorama Competitivo
Concentración del Mercado
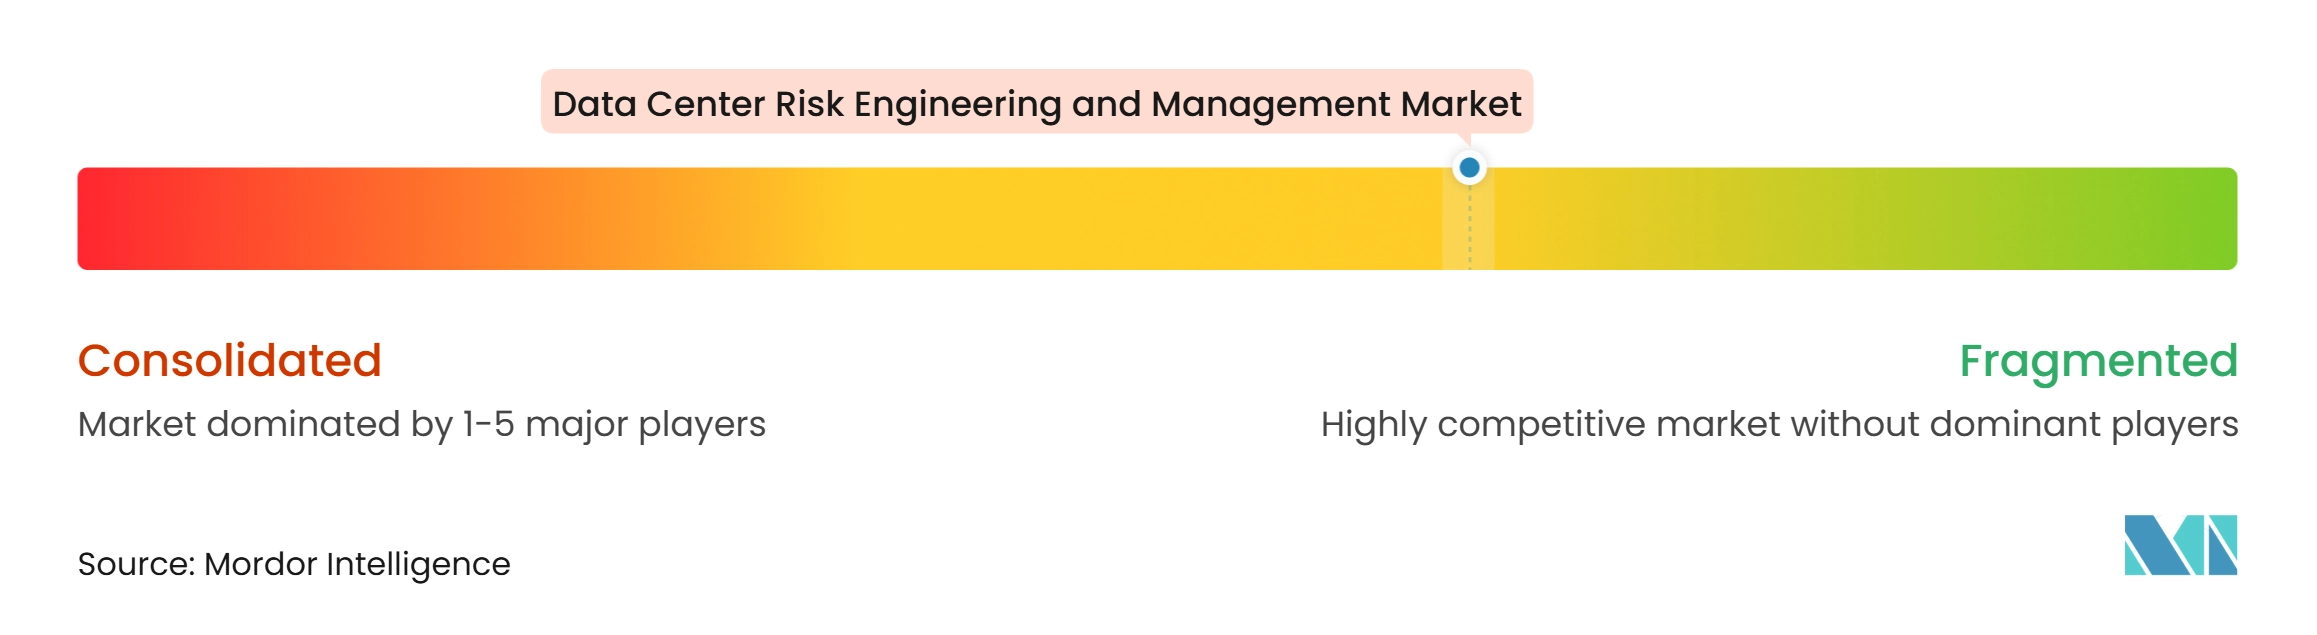
El mercado de ingeniería y gestión de riesgos de centros de datos está moderadamente fragmentado entre ingenieros liderados por seguros, organismos independientes de inspección y certificación, y proveedores de tecnología de infraestructura. Los participantes liderados por seguros incluyen FM Insurance, Aon y Marsh McLennan, que combinan la evaluación de riesgos con la capacidad de seguros y el diseño de programas. Los organismos independientes como SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland, DNV, Intertek, RINA y UL Solutions ofrecen pruebas, inspección, certificación y garantía técnica. Su trabajo se alinea comúnmente con los marcos ISO/IEC 22237 y EN 50600, que pueden proporcionar a los operadores una base compartida para documentar la calidad de las instalaciones. Los proveedores de infraestructura, incluidos Schneider Electric, Vertiv, Johnson Controls y Siemens, pueden añadir capacidades de puesta en marcha y monitoreo aprovechando los datos de sus equipos instalados.
La integración del ciclo de vida es un enfoque competitivo líder en el mercado de ingeniería y gestión de riesgos de centros de datos. Aon lanzó su Programa de Seguros para el Ciclo de Vida de Centros de Datos, con ingeniería de riesgos y modelado cibernético integrados en un único marco de diseño de instalaciones. Marsh amplió su instalación Nimbus para grandes proyectos de construcción a límites de hasta 2,7 mil millones de USD en marzo de 2026.[4] Schneider Electric adquirió una participación de control en Motivair en febrero de 2025 e introdujo un portafolio de enfriamiento líquido de extremo a extremo para entornos de computación de alta densidad. Estos movimientos muestran que la garantía técnica, el diseño de seguros, la tecnología de enfriamiento y los datos operacionales se están conectando más estrechamente.
La puesta en marcha digital y la telemetría continua son una oportunidad clara porque pueden mejorar la visibilidad durante la entrega y las operaciones. SGS declaró que la captura estructurada de datos y la verificación en tiempo real pueden reducir el riesgo de entrega donde la energía, el enfriamiento, la automatización y la infraestructura digital operan como un entorno estrechamente vinculado. El trabajo de UL Solutions con el Open Compute Project, ABB y Eaton también puede ayudar a los participantes tempranos a desarrollar prácticas de evaluación para las arquitecturas de energía de inteligencia artificial en evolución. El mercado de ingeniería y gestión de riesgos de centros de datos recompensa a las empresas que pueden evaluar las exposiciones correlacionadas de los campus en lugar de inspeccionar cada edificio de forma aislada. La puntuación de concentración del mercado es 3 porque no se proporcionan datos de participación combinada para las 5 principales empresas y el mercado incluye muchos proveedores de seguros, certificación y tecnología sin evidencia de que un pequeño grupo controle una gran participación.
Líderes de la Industria de Ingeniería y Gestión de Riesgos de Centros de Datos
-
Aon plc
-
Zurich Insurance Group AG
-
Allianz SE
-
American International Group, Inc.
-
AXA SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ingeniería y Gestión de Riesgos de Centros de Datos Empresas cubiertas en este informe
- Aon plc
- American International Group, Inc.
- Zurich Insurance Group AG
- Allianz SE
- AXA SA
- Chubb Limited
- Marsh & McLennan Companies, Inc.
- SGS SA
- Bureau Veritas SA
- TÜV SÜD AG
- TÜV Rheinland AG
- Uptime Institute Professional Services
- Schneider Electric SE
- Vertiv Holdings Co
- Siemens AG
- Johnson Controls International plc
- DNV AS
- RINA S.p.A.
- Intertek Group plc
- UL Solutions Inc.
Desarrollos recientes de la industria en Mercado de Ingeniería y Gestión de Riesgos de Centros de Datos
- Octubre de 2026: Bureau Veritas lanzó su Folleto de Centros de Datos de Misión Crítica, posicionando servicios de garantía y asesoría a lo largo del ciclo de vida del centro de datos. La empresa reporta experiencia en más de 2.000 proyectos de centros de datos en más de 35 países, con más de 1.000 ingenieros con experiencia en centros de datos, reforzando su posicionamiento como socio de garantía técnica multidisciplinaria para operadores e inversores que construyen infraestructura de misión crítica.
- Abril de 2026: SGS amplió su portafolio de servicios de centros de datos para incluir soluciones de puesta en marcha digital y pruebas FAT y SAT específicas para hiperescala, desplegando su enfoque de Sistema de Matriz de Arranque para reducir el riesgo de entrega y acelerar la preparación operacional en entornos de construcción de hiperescala complejos a nivel mundial.
- Marzo de 2026: Marsh McLennan amplió su instalación de seguros Nimbus para grandes proyectos de construcción de centros de datos a límites de hasta 2,7 mil millones de USD, incluida la cobertura de retraso en el inicio y la interrupción del negocio. Lanzada originalmente en junio de 2025, Nimbus es la primera instalación de seguros de construcción de su tipo y se despliega en proyectos activos en los Estados Unidos, el Reino Unido y los Países Bajos.
- Febrero de 2026: Johnson Controls lanzó el enfriador centrífugo de rodamientos magnéticos enfriado por aire YORK YDAM, que ofrece 3,5 MW de capacidad de enfriamiento con hasta un 20% de mayor densidad de capacidad para centros de datos de varios pisos de alta densidad y fábricas de inteligencia artificial. Los envíos están programados para finales de 2026, abordando el riesgo estructural de las cubiertas cada vez más restringidas en las construcciones de campus de inteligencia artificial donde el espacio blanco de mayor densidad requiere más enfriamiento por metro cuadrado.
Alcance del Informe del Mercado Global de Ingeniería y Gestión de Riesgos de Centros de Datos
El mercado de ingeniería y gestión de riesgos de centros de datos comprende soluciones y servicios que ayudan a las organizaciones a identificar, evaluar, mitigar y gestionar los riesgos operacionales, ambientales, de ciberseguridad e infraestructura en las instalaciones de centros de datos.
El Informe del Mercado de Ingeniería y Gestión de Riesgos de Centros de Datos está segmentado por Tipo de Servicio (Evaluación de Riesgos y Auditoría, Ingeniería de Confiabilidad y Disponibilidad, Análisis de Modos de Falla y Efectos (AMFE), Análisis de Árbol de Fallas y Análisis de Causa Raíz, Identificación de Peligros y Evaluación de Riesgos, Planificación de Mitigación de Riesgos, Consultoría en Gestión de Riesgos Operacionales y Soporte de Certificación de Cumplimiento e Ingeniería), Categoría de Riesgo (Riesgo de Infraestructura Eléctrica y de Energía, Riesgo de Enfriamiento y Gestión Térmica, Riesgo de Incendio y Seguridad de Vida, Riesgo de Infraestructura Estructural y de Edificios, Riesgo Ambiental y Climático, Riesgo Operacional y de Error Humano, Riesgo de Cadena de Suministro y Disponibilidad de Equipos, y Riesgo de Seguridad Física y Control de Acceso), Método de Evaluación (Evaluación Cualitativa de Riesgos, Evaluación Cuantitativa de Riesgos, Evaluación Centrada en la Confiabilidad, Análisis de Riesgos Basado en Escenarios, Simulación y Modelado Digital, y Evaluación y Monitoreo Continuo de Riesgos), Modelo de Participación (Evaluación y Auditoría Única, Revisión Periódica de Riesgos, Servicios de Gestión Continua de Riesgos, Ingeniería de Riesgos Gestionada y Servicios Integrados de Ingeniería y Asesoría), Etapa del Ciclo de Vida del Proyecto (Selección de Sitio y Viabilidad, Diseño e Ingeniería, Construcción y Puesta en Marcha, Gestión de Riesgos Operacionales, y Expansión, Modernización y Actualización), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube y Empresarial y de Borde), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Evaluación de Riesgos y Auditoría |
| Ingeniería de Confiabilidad y Disponibilidad |
| Análisis de Modos de Falla y Efectos (AMFE) |
| Análisis de Árbol de Fallas y Análisis de Causa Raíz |
| Identificación de Peligros y Evaluación de Riesgos |
| Planificación de Mitigación de Riesgos |
| Consultoría en Gestión de Riesgos Operacionales |
| Soporte de Certificación de Cumplimiento e Ingeniería |
| Riesgo de Infraestructura Eléctrica y de Energía |
| Riesgo de Enfriamiento y Gestión Térmica |
| Riesgo de Incendio y Seguridad de Vida |
| Riesgo de Infraestructura Estructural y de Edificios |
| Riesgo Ambiental y Climático |
| Riesgo Operacional y de Error Humano |
| Riesgo de Cadena de Suministro y Disponibilidad de Equipos |
| Riesgo de Seguridad Física y Control de Acceso |
| Evaluación Cualitativa de Riesgos |
| Evaluación Cuantitativa de Riesgos |
| Evaluación Centrada en la Confiabilidad |
| Análisis de Riesgos Basado en Escenarios |
| Simulación y Modelado Digital |
| Evaluación y Monitoreo Continuo de Riesgos |
| Evaluación y Auditoría Única |
| Revisión Periódica de Riesgos |
| Servicios de Gestión Continua de Riesgos |
| Ingeniería de Riesgos Gestionada |
| Servicios Integrados de Ingeniería y Asesoría |
| Selección de Sitio y Viabilidad |
| Diseño e Ingeniería |
| Construcción y Puesta en Marcha |
| Gestión de Riesgos Operacionales |
| Expansión, Modernización y Actualización |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Evaluación de Riesgos y Auditoría | |
| Ingeniería de Confiabilidad y Disponibilidad | ||
| Análisis de Modos de Falla y Efectos (AMFE) | ||
| Análisis de Árbol de Fallas y Análisis de Causa Raíz | ||
| Identificación de Peligros y Evaluación de Riesgos | ||
| Planificación de Mitigación de Riesgos | ||
| Consultoría en Gestión de Riesgos Operacionales | ||
| Soporte de Certificación de Cumplimiento e Ingeniería | ||
| Por Categoría de Riesgo | Riesgo de Infraestructura Eléctrica y de Energía | |
| Riesgo de Enfriamiento y Gestión Térmica | ||
| Riesgo de Incendio y Seguridad de Vida | ||
| Riesgo de Infraestructura Estructural y de Edificios | ||
| Riesgo Ambiental y Climático | ||
| Riesgo Operacional y de Error Humano | ||
| Riesgo de Cadena de Suministro y Disponibilidad de Equipos | ||
| Riesgo de Seguridad Física y Control de Acceso | ||
| Por Método de Evaluación | Evaluación Cualitativa de Riesgos | |
| Evaluación Cuantitativa de Riesgos | ||
| Evaluación Centrada en la Confiabilidad | ||
| Análisis de Riesgos Basado en Escenarios | ||
| Simulación y Modelado Digital | ||
| Evaluación y Monitoreo Continuo de Riesgos | ||
| Por Modelo de Participación | Evaluación y Auditoría Única | |
| Revisión Periódica de Riesgos | ||
| Servicios de Gestión Continua de Riesgos | ||
| Ingeniería de Riesgos Gestionada | ||
| Servicios Integrados de Ingeniería y Asesoría | ||
| Por Etapa del Ciclo de Vida del Proyecto | Selección de Sitio y Viabilidad | |
| Diseño e Ingeniería | ||
| Construcción y Puesta en Marcha | ||
| Gestión de Riesgos Operacionales | ||
| Expansión, Modernización y Actualización | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Coubicación | |
| Proveedores de Servicios en la Nube | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de ingeniería y gestión de riesgos de centros de datos?
Se proyecta que el mercado crezca de 2,38 mil millones de USD en 2026 y 2,71 mil millones de USD en 2027 a 5,29 mil millones de USD para 2032, a un CAGR del 14,31%.
¿Qué está impulsando la demanda de servicios de ingeniería de riesgos para centros de datos?
La densidad de energía relacionada con la inteligencia artificial, la construcción de hiperescala, los requisitos de las aseguradoras y la necesidad de puesta en marcha independiente están aumentando la demanda de garantía técnica formal.
¿Qué tipo de servicio tiene la mayor participación de ingresos?
La Evaluación de Riesgos y Auditoría lidera con una participación de ingresos del 29,43% en 2026, mientras que se proyecta que la Ingeniería de Confiabilidad y Disponibilidad crezca más rápido a un CAGR del 15,63%.
¿Qué tipo de centro de datos se está expandiendo más rápido?
Se proyecta que los Proveedores de Servicios en la Nube crezcan a un CAGR del 15,86% hasta 2032, respaldados por la inversión en hiperescala y los programas de computación soberana.
¿Qué región lidera y cuál está creciendo más rápido?
América del Norte lidera con una participación de ingresos del 41,28% en 2026, mientras que se espera que Asia-Pacífico crezca más rápido a un CAGR del 15,36% hasta 2032.
¿Por qué es importante el enfriamiento líquido para la gestión de riesgos?
Los equipos de inteligencia artificial de mayor densidad aumentan las necesidades de enfriamiento e introducen exposición relacionada con líquidos, lo que requiere controles más sólidos de puesta en marcha, pruebas y operación.