
データセンター境界セキュリティ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.68 十億米ドル |
| 市場規模 (2032) | 4.48 十億米ドル |
| 成長率 (2027 - 2032) | 10.83 % |
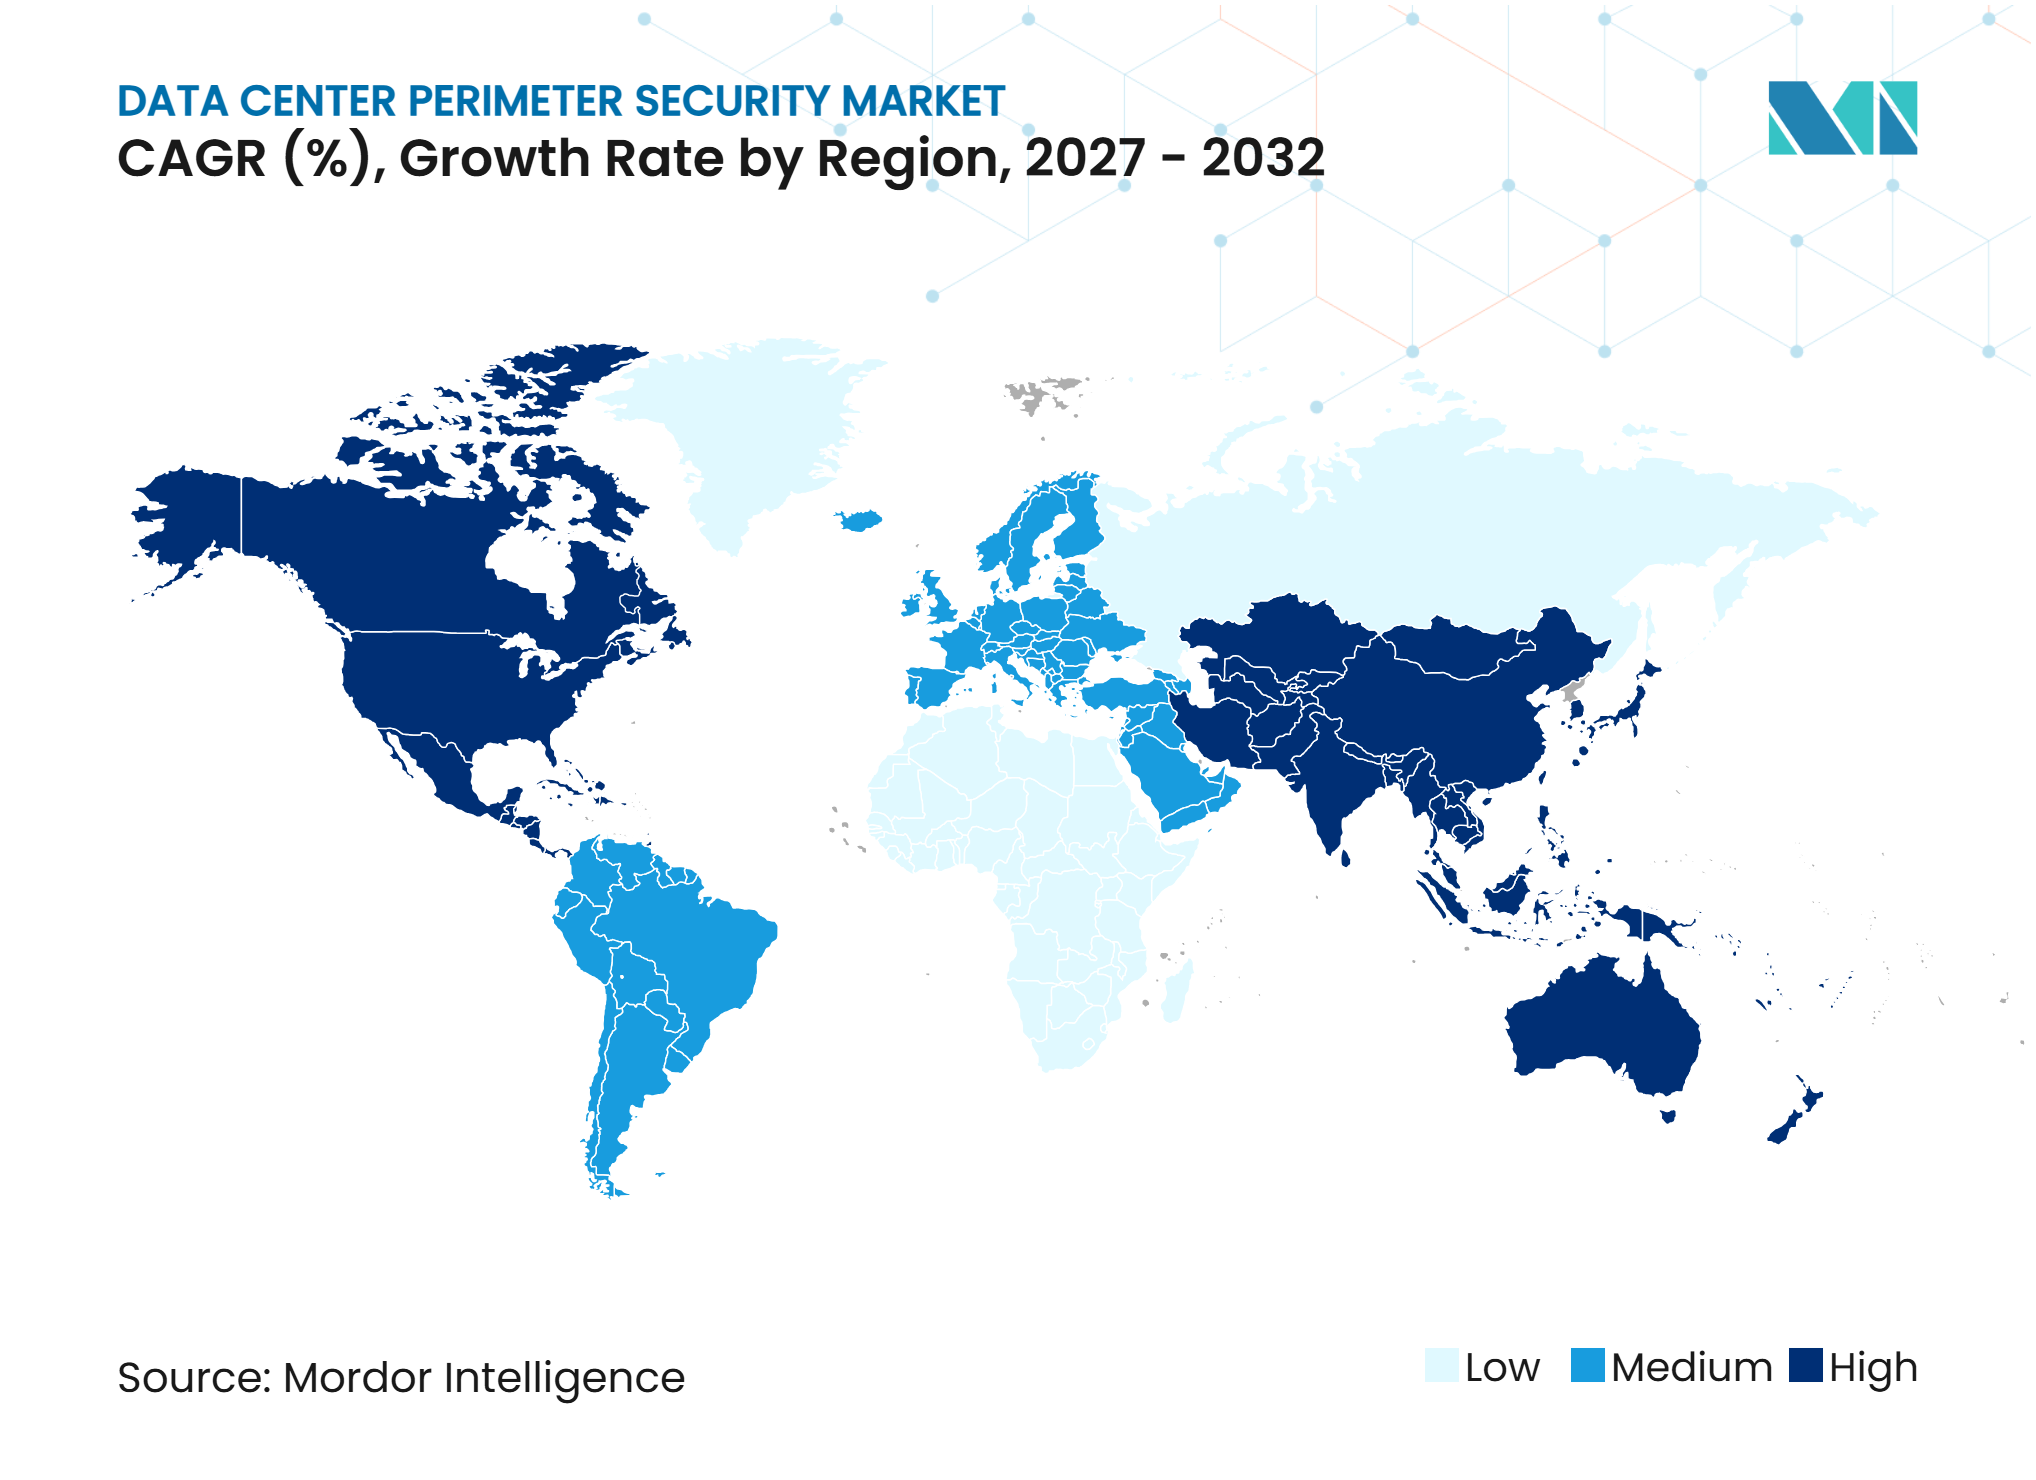
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター境界セキュリティ市場分析
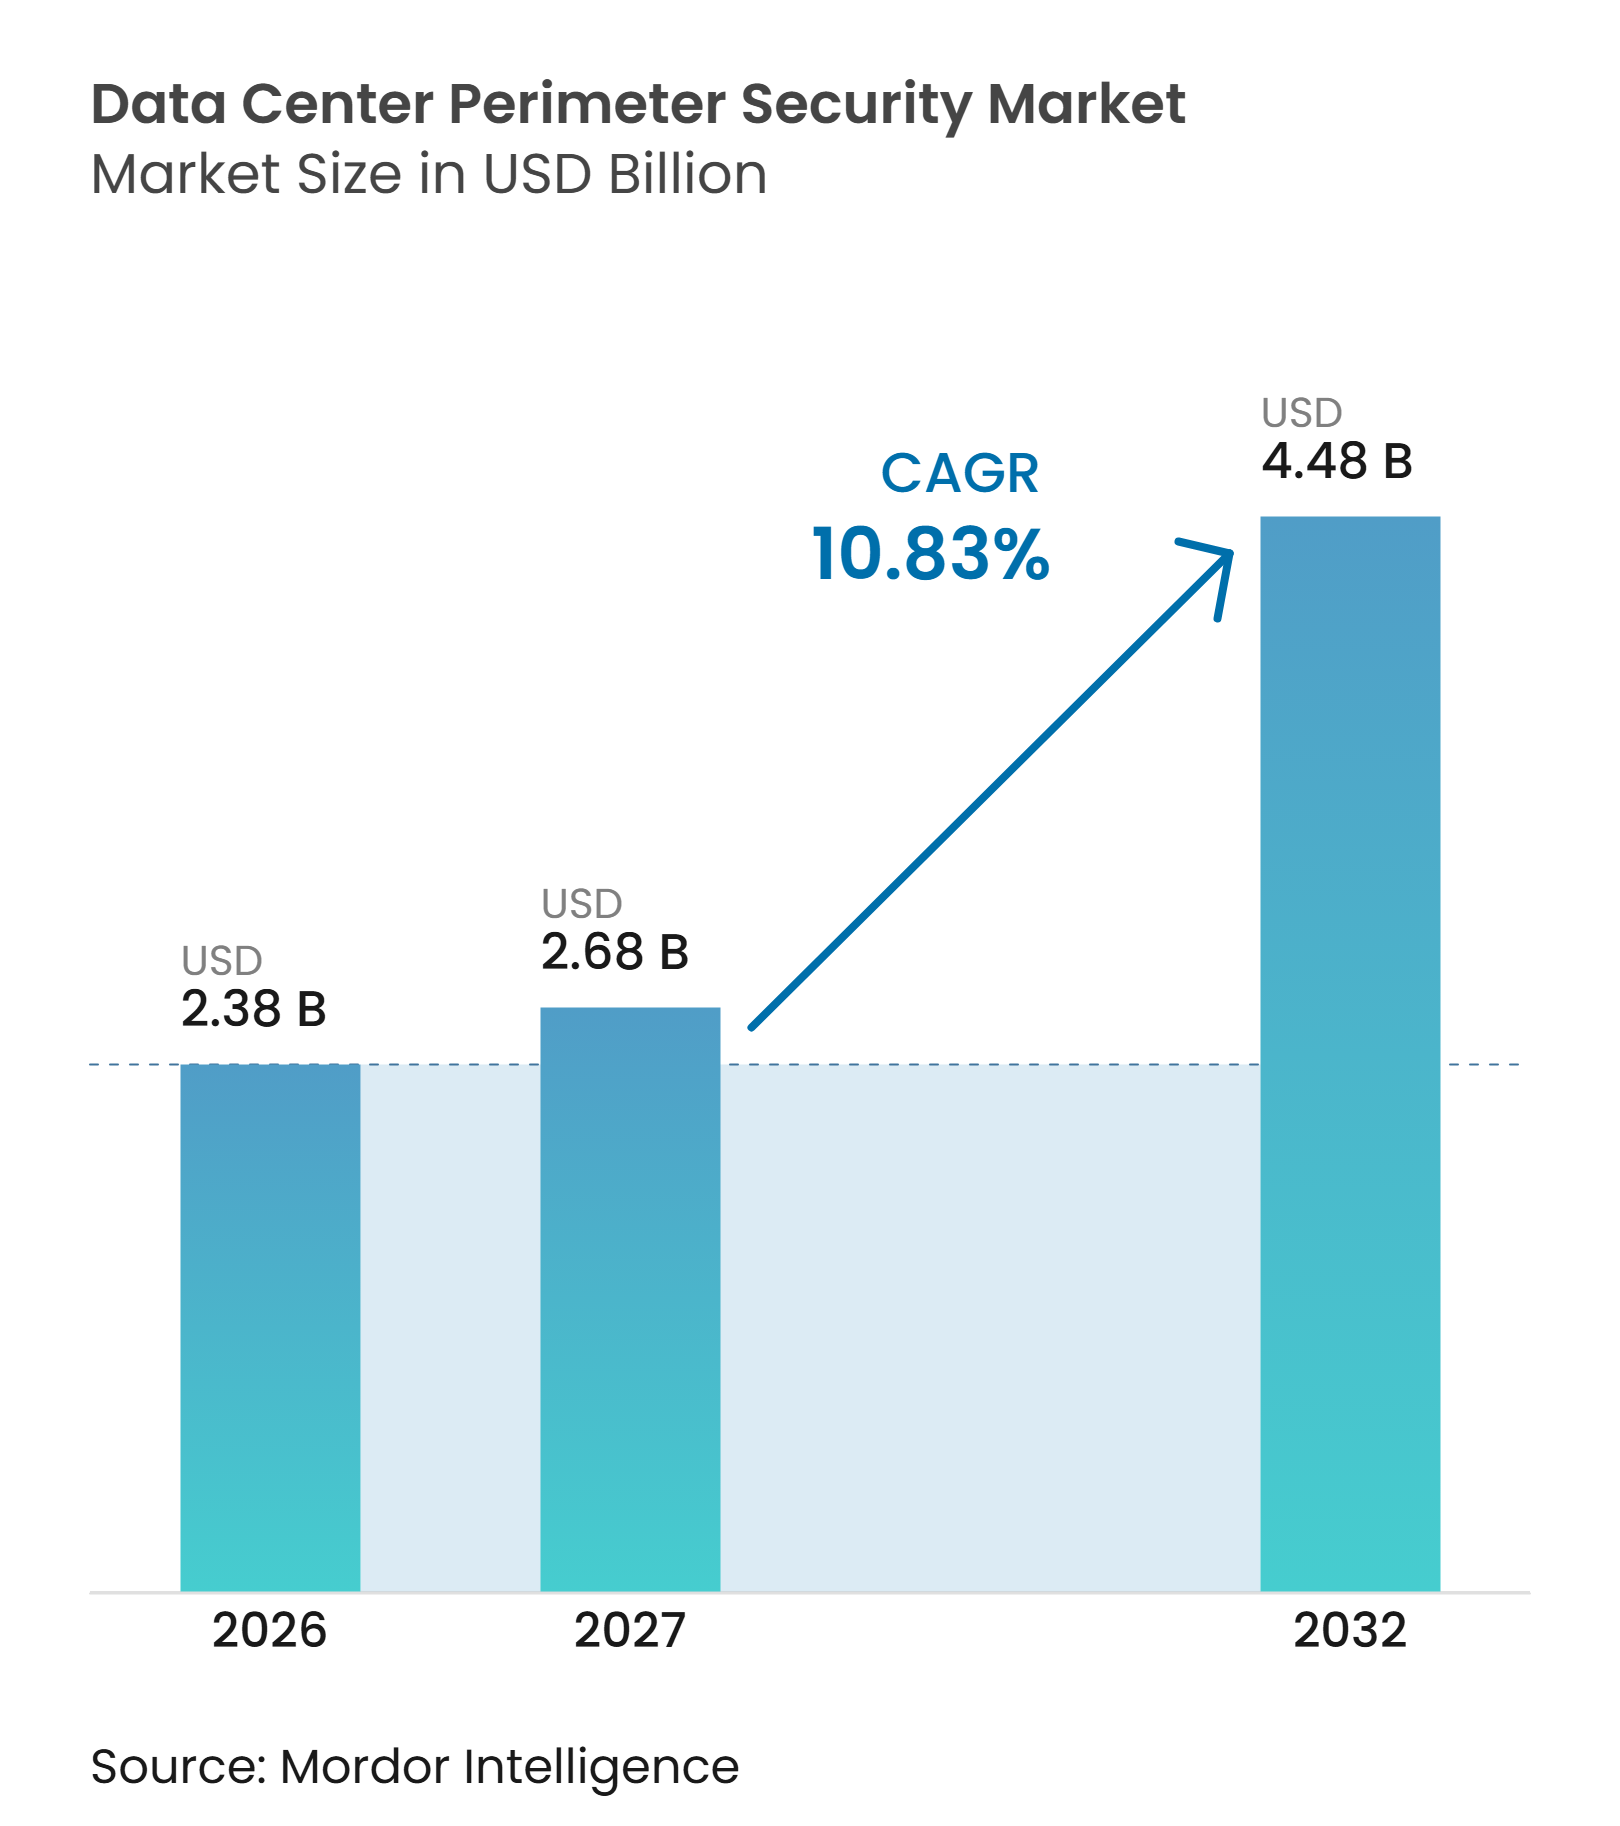
データセンター境界セキュリティ市場規模は2026年に2.38 ビリオン 米ドルと評価され、2027年の2.68 ビリオン 米ドルから2032年には4.48 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に10.83%のCAGRで成長します。
新規データセンターキャパシティの増加により、境界における物理的検知、アクセス制御、および確認が必要なサイト数が増加しています。AIキャンパスは各施設内のコンピューティング機器の価値と密度を高め、多層セキュリティ設計を支援しています。コロケーション事業者も、境界管理を任意の施設アップグレードではなく、顧客監査要件の一部として位置づけるようになっています。需要は機器にとどまらず、統合、テスト、保守、および文書化された変更管理にまで拡大しています。データセンター境界セキュリティ市場は、新規ャンパス建設と既存施設のリフレッシュプログラムの両方から恩恵を受けています。
レポートの主要ポイント
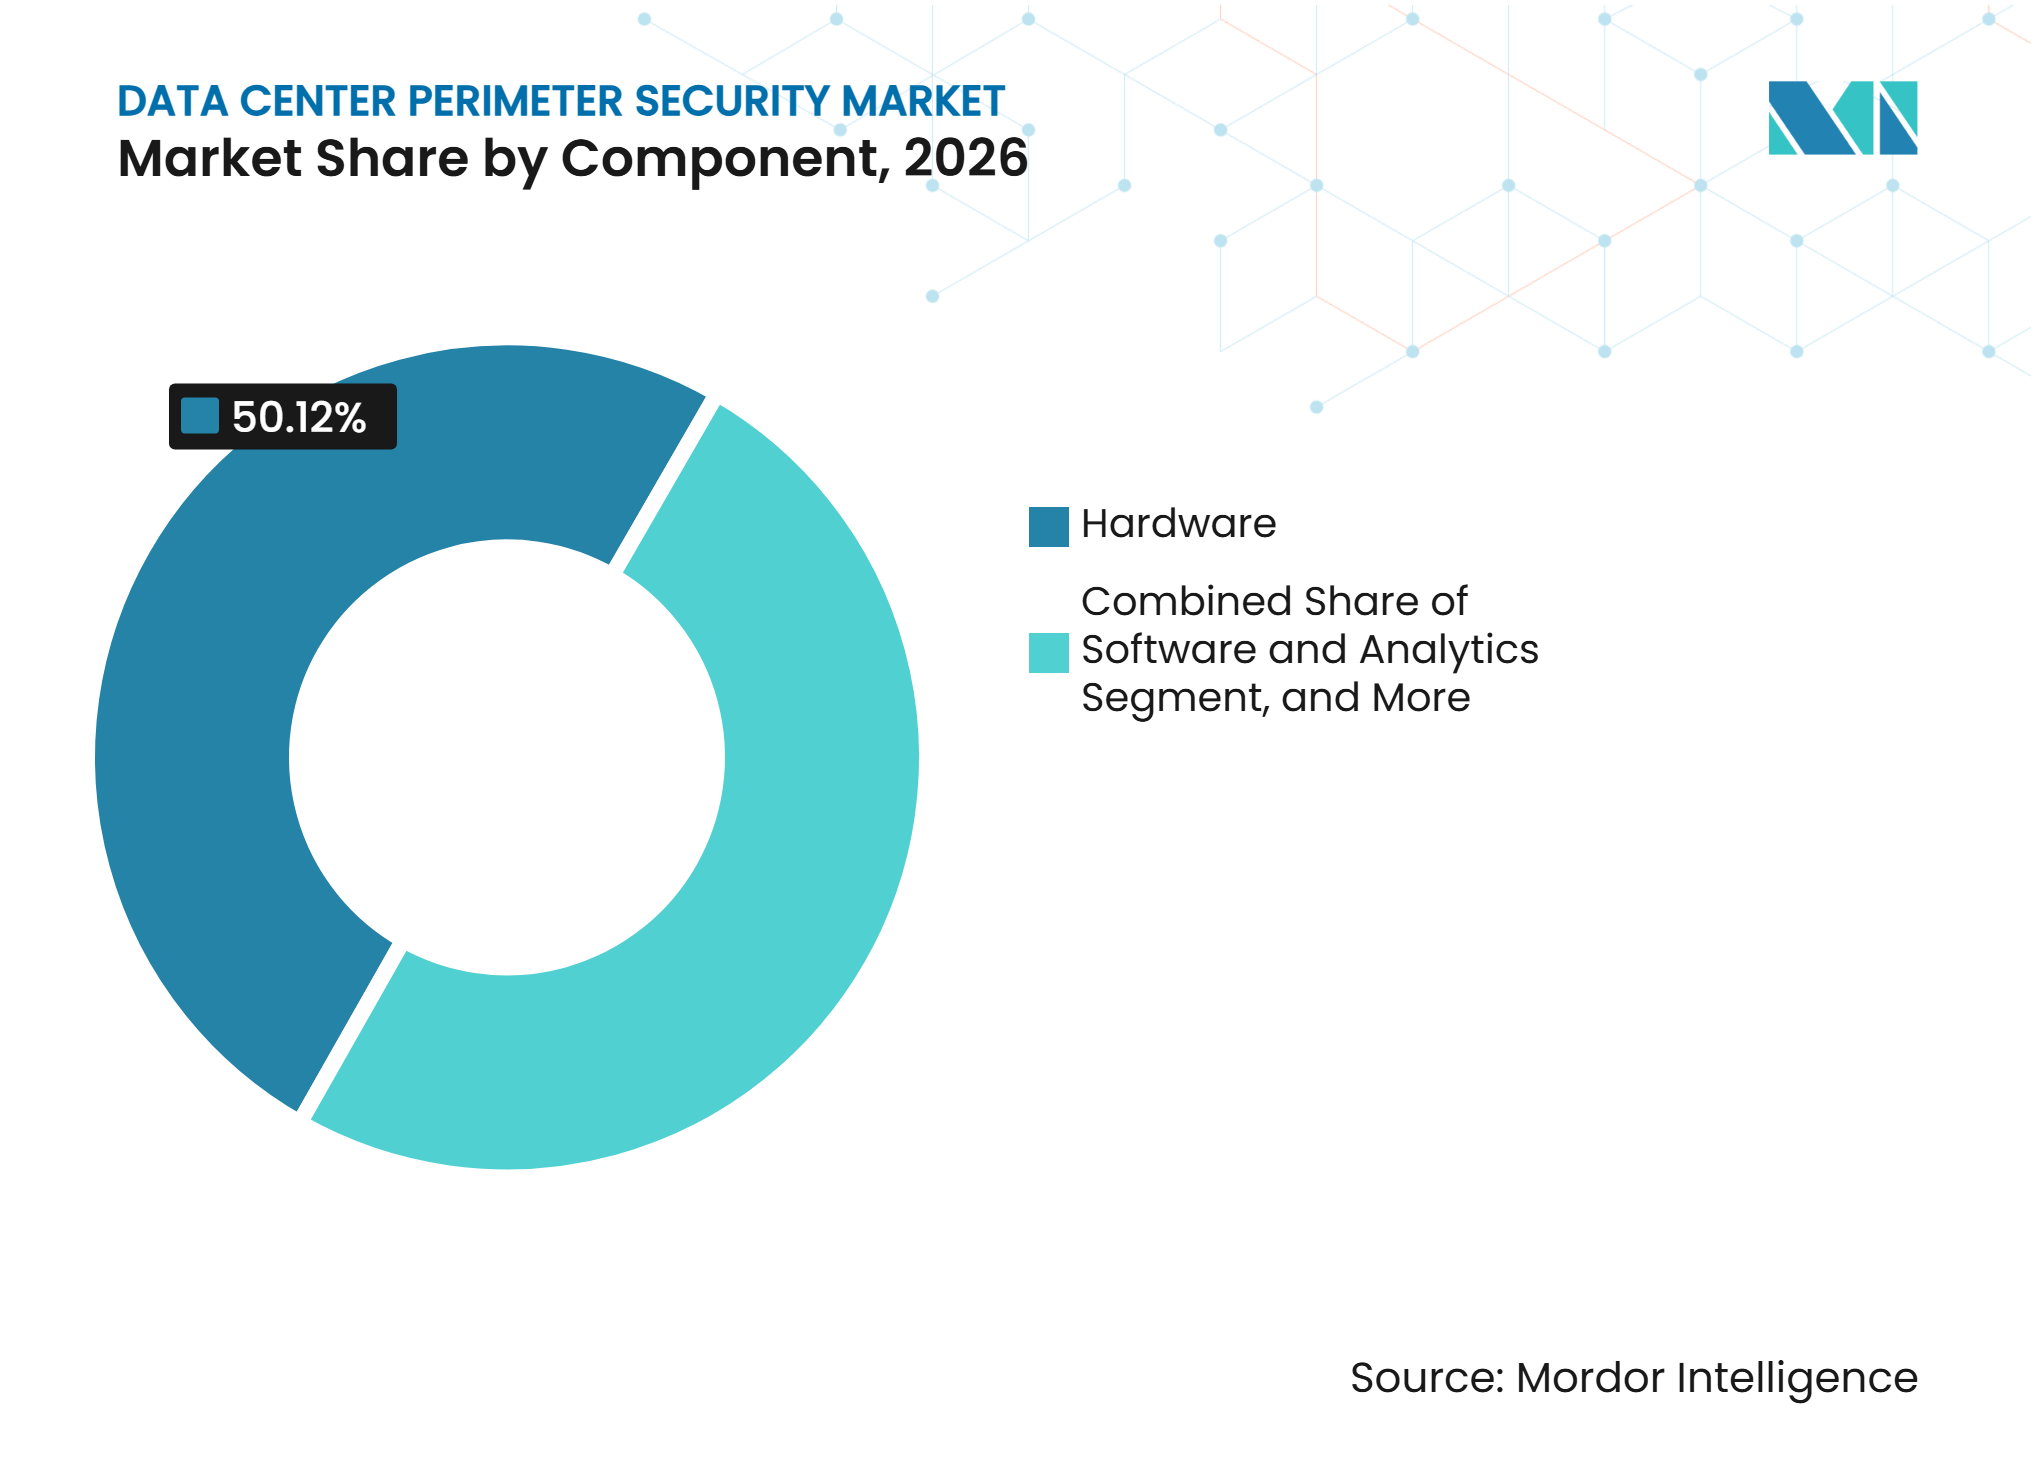
- コンポーネント別では、ハードウェアが2026年のデータセンター境界セキュリティ市場シェアの50.12%を占め、ソフトウェアおよび分析は2032年までに11.29%のCAGRで拡大すると予測されています。
- ソリューションタイプ別では、侵入検知システムが2026年のデータセンター境界セキュリティ市場シェアの25.44%を占め、統合境界セキュリティプラットフォームは2032年までに11.82%のCAGRで拡大すると予測されています。
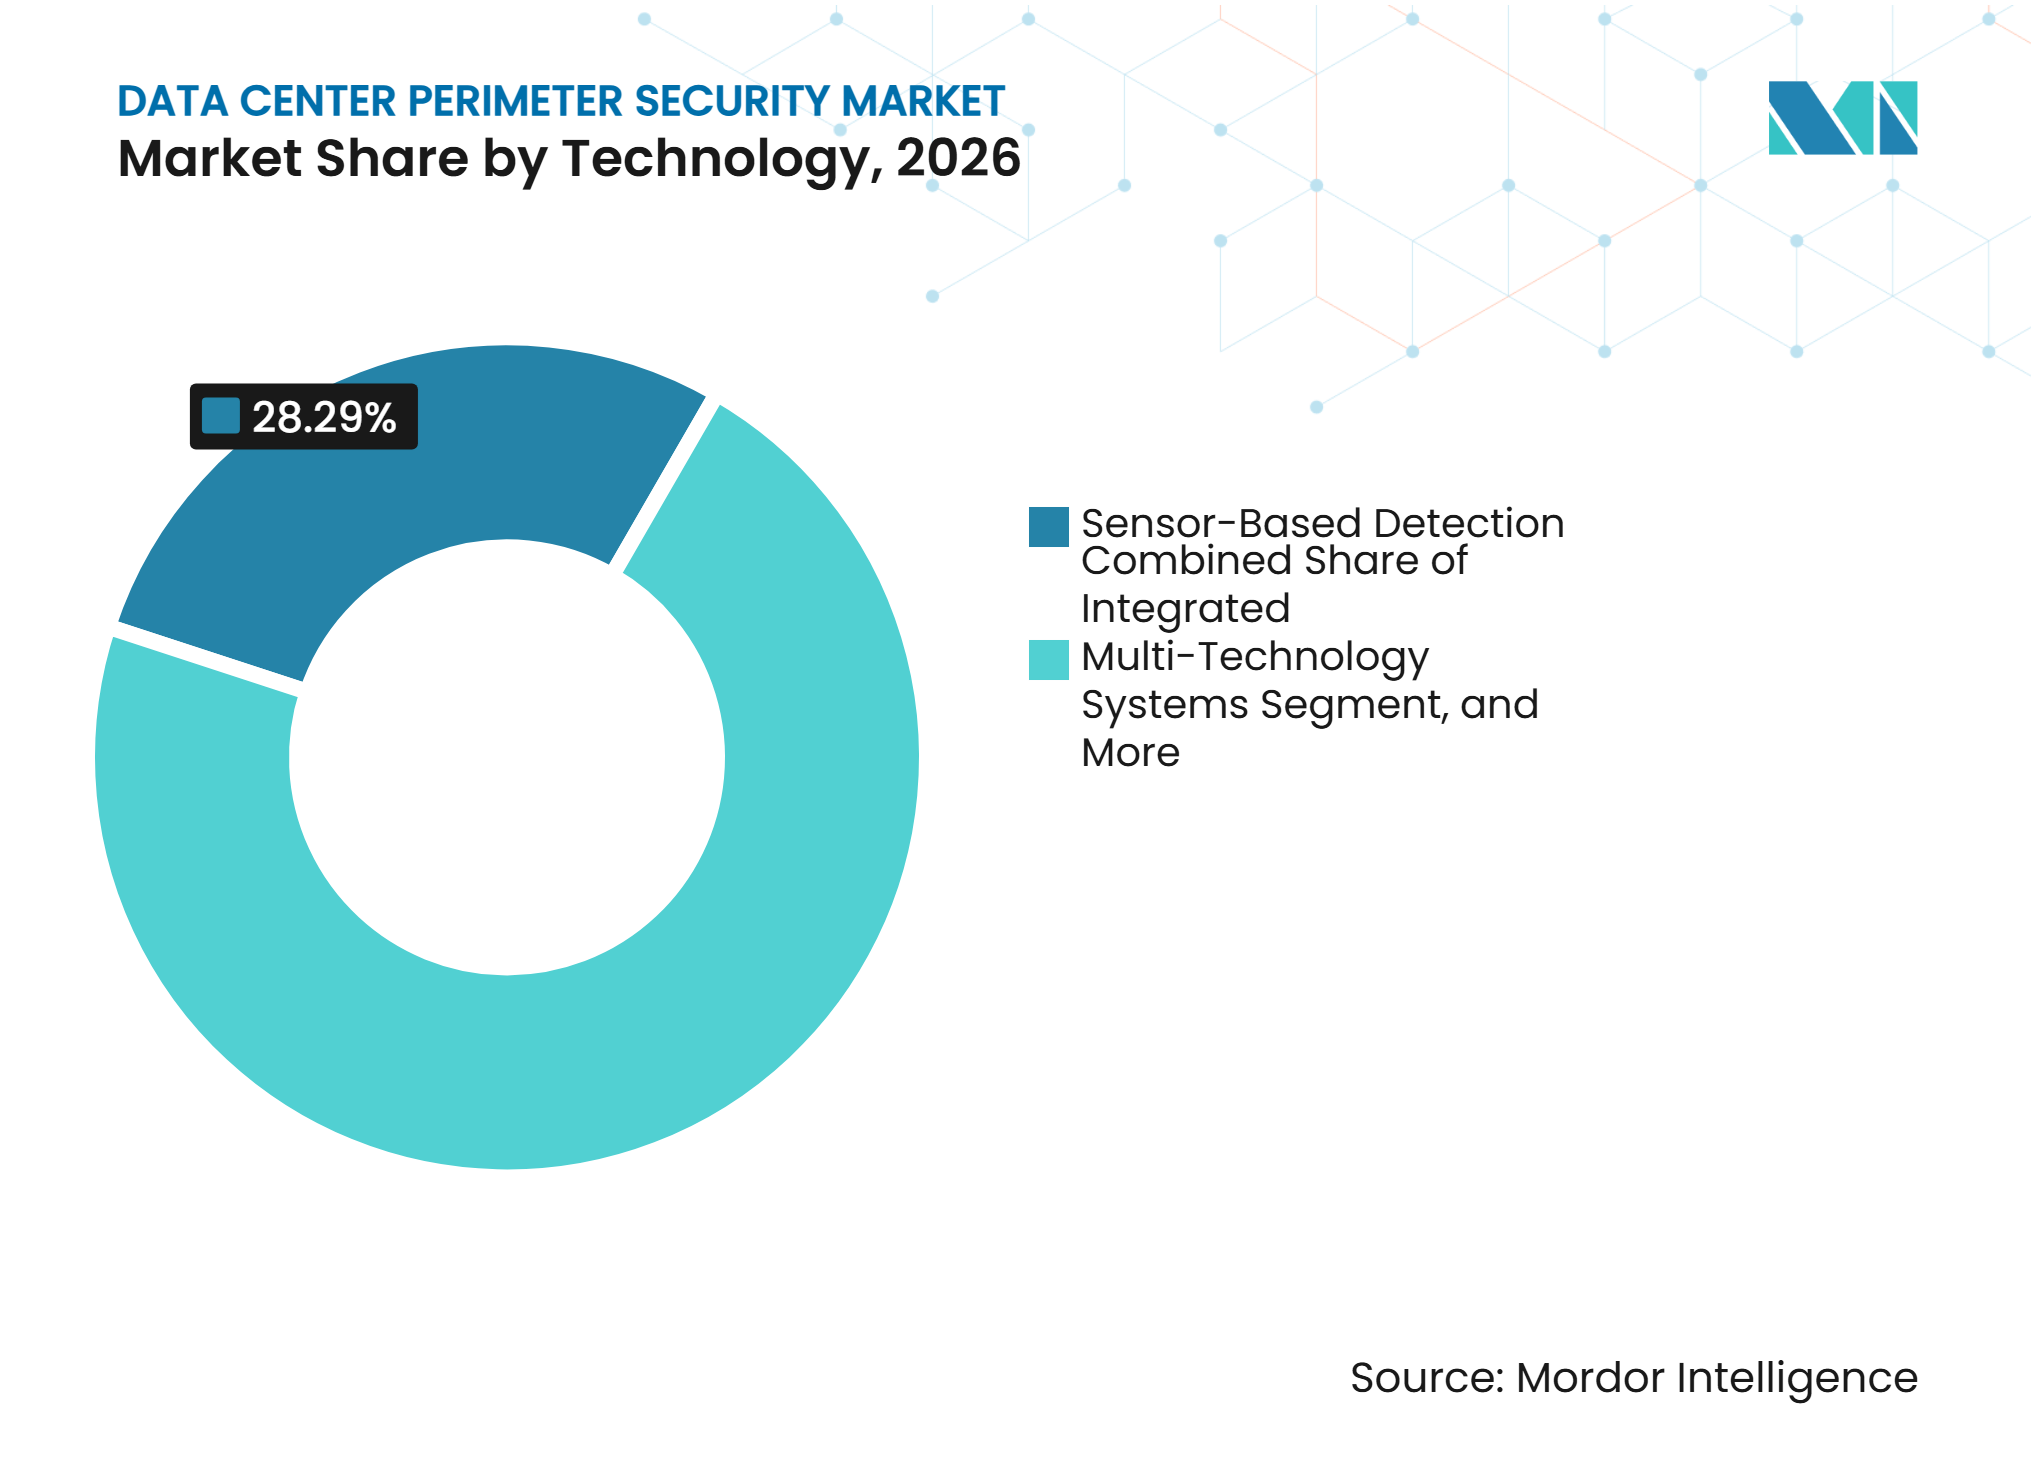
- テクノロジー別では、センサーベース検知が2026年のデータセンター境界セキュリティ市場シェアの28.29%を占め、統合マルチテクノロジーシステムは2032年までに11.69%のCAGRで拡大すると予測されています。
- 導入タイプ別では、新規データセンター建設が2026年のデータセンター境界セキュリテ市場シェアの70.18%を占め、セキュリティアップグレードおよびレトロフィットは2032年までに11.76%のCAGRで拡大すると予測されています。
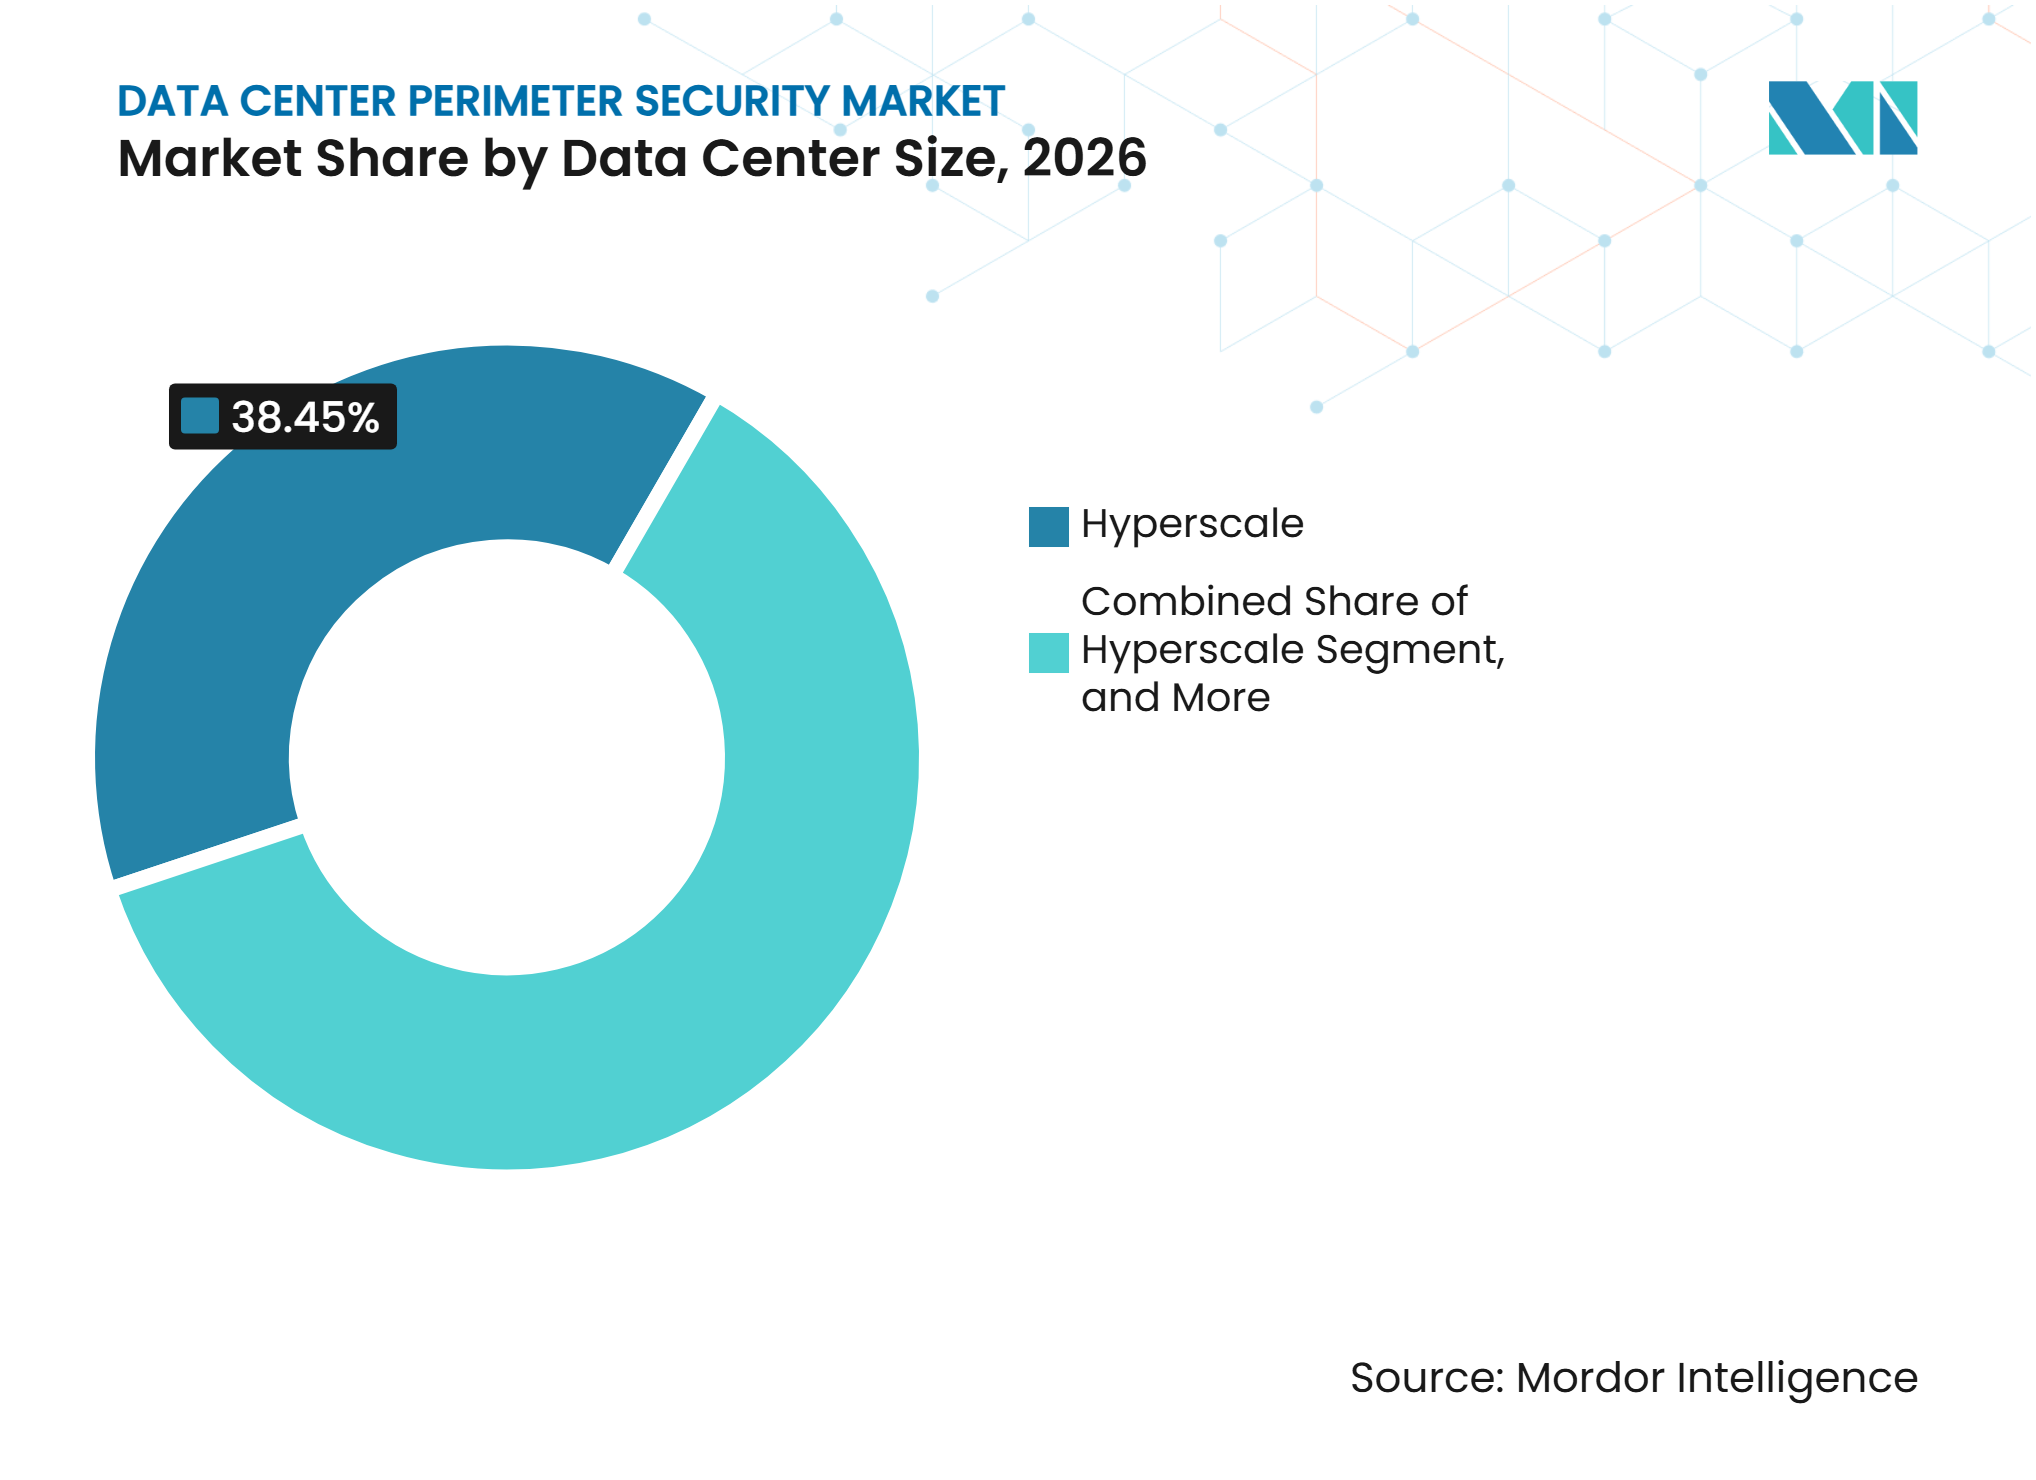
- データセンター規模別では、ハイパースケールが2026年のデータセンター境界セキュリティ市場シェアの38.45%を占め、2032年までに11.83%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年のデータセンター境界セキュリティ市場シェアの45.38%を占め、2032年までに11.86%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のデータセンター境界セキュリティ市場シェアの42.86%を占め、アジア太平洋地域は2032年までに11.79%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIキャンパスの拡大 | +3.5% | グローバル | 中期(2~4年) |
| コロケーションキャパシティの構築と顧客監査要件 | +2.8% | 北米およびヨーロッパ | 中期(2~4年) |
| 物理セキュリティとサイバーセキュリティ管理の統合 | +1.9% | グローバル | 長期(4年以上) |
| 迷惑アラーム削減のためのAIビデオ分析 | +1.2% | グローバル | 短期(2年以内) |
| 稼働中キャンパスの建設フェーズセキュリティ | +0.8% | 北米およびアジア太平洋 | 短期(2年以内) |
| 警備制約を補うセキュリティ自動化 | +0.6% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIキャンパスの拡大
ハイパースケールキャンパスには、主要な重要インフラサイトに使用されるものに匹敵するセキュリティプログラムが必要です。その広大な敷地面積とGPUハードウェアの集中にり、境界への侵入はより重大な運用リスクとなっています。Data Center Frontierは、2027年における中国以外の世界のデータセンターITキャパシティ追加量が51.2 GWに達するとの予測を報告しており、2026年の25 GWと比較されています。Senstarは2026年第3四半期の売上高が1,310万 米ドルと前年比37%増加し、LiDARベースの境界検知の売上が2倍以上になったと報告しました。これらのプログラムは複数の検知層を優先します。なぜなら、単一のセンサータイプでは大規模サイト周辺のあらゆる状況に対応できないからです。データセンター境界セキュリティ市場は、これらのシステムが施設のライフサイクルを通じてキャリブレーション、保守、および統合サポートを必要とする際に、継続的な業務も獲得します。
コロケーションキャパシティの構築と顧客監査要件
コロケーションプロバイダーは、顧客保証要件に物理的境界管理をますます含めるようになっています。エンタープライズテナントは、SOC 2 Type II、ISO/IEC 27001、PCI DSS、およびHIPAA関連プロセスを通じてこれらの管を評価する場合があります。ConstructConnectは、24ヶ月間に建設開始が見込まれる米国のデータセンタープロジェクト76件を追跡しており、その合計価値は880億 米ドルを超えています。セキュリティ産業協会は、物理的セキュリティは建設後ではなく施設計画段階で対処すべきであると述べています。[1] これにより、需要はスタンドアロンのハードウェア購入から、文書化された構成、ファームウェア記録、監査証跡、および統合サービスへとシフトしています。データセンター境界セキュリティ市場は、施設運営者が管理が有効かつ適切に管理されているという証拠を必要とする場合に恩恵を受けます。
物理セキュリティとサイバーセキュリティ管理の統合
カメラ、アクセスコントローラー、および境界センサーは、現在より広範なサイバーセキュリティガバナンスプログラム内に位置する接続デバイスです。侵害されたデバイスは、明らかな物理的侵害を引き起こすことなく、警備パターン、カメラ映像、およびアクセス活動を開示する可能性があります。Fortinetは、2025年の運用技術調査において、組織の50%が少なくとも1件のサイバーセキュリティインシデントを経験したと報告しました。[2] EU重要事業体レジリエンス指令は、物理的運用を保護するために使用されるシステムを含む必須サービスに対して継続性の期待を課しています。セキュアブート、TLS 1.3暗号化、およびIEC/ISA 62443への準拠は、エッジデバイスの購買要因として関連性を増しています。このシフトにより、データセンター境界セキュリティ市場は、より堅牢なシステム設計を通じてセキュリティ運用チームとITリスクチームの両方にサービスを提供できるようになります。
迷惑アラーム削減のためのAIビデオ分析
従来のモーションシステムは、野生動物、天候、植生、および建設活動から大量のアラートを生成する可能性があります。不要なアラートはオペレーターの注意力を低下させ、ライブモニタリングのコストを増加させます。Quanergy社は、3D LiDAR分類によってアラーム量を95%以上削減したデータセンター導入事例を記録しました。[3] Hikvisionは、インテリジェント境界保護が人間と車両をその他の動きから識別し、誤報を90%以上削減できると述べました。分析は、直接的な侵入が発生する前に、徘徊、接近パターン、および偵察行動にフラグを立てることもできます。これらの機能は、より少ないチームがより多くのカメラを監視しなければならない場合に、データセンター境界セキュリティ市場の運用上の根拠を改善します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチベンダー統合とバージョン管理の複雑性 | -1.8% | グローバル | 長期(4年以上) |
| 境界長のレトロフィットおよび保守コストの高さ | -1.4% | グローバル | 中期(2~4年) |
| 接続センサーのプライバシーおよびサイバーセキュリティリスク | -0.9% | ヨーロッパおよび北米 | 中期(2~4年) |
| 天候、野生動物、および建設活動による誤報 | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マルチベンダー統合とバージョン管理の複雑性
境界プログラムは、ビデオ管理、アクセス制御、侵入検知、レーダー、光ファイバーセンシング、バリア、および統合ソフトウェアを組み合わせる場合があります。これらの製品は異なるファームウェアサイクルと相互運用性の慣行に従う可能性があります。1つの製品における重要なパッチは、導入前に他の接続製品を再検証することをオペレーターに要求する場合があります。セキュリティ産業協会は、統合の断片化をデータセンターにおけるライフサイクルセキュリティ管理の主要な障害として特定しています。ISO/IEC 27001およびSOC 2プロセスも厳格な変更管理を要求し、断片化されたアーキテクチャの管理負担を高めています。データセンター境界セキュリティ市場は、顧客が承認前に互換性とガバナンスの懸念を解決しなければならない場合に、より遅い販売サイクルに直面します。
境界長のレトロフィットおよび保守コストの高さ
大規模キャンパスでは数キロメートルの保護境界が必要となる場合があり、ケーブル配線、電力、通信、キャリブレーション、および保守のニーズが増加します。稼働中のサイトへのレトロフィットは、セキュリティ善がテナントの運用を中断できないため、さらなる複雑性を加えます。PCI DSSは機密エリアの映像を少なくとも3ヶ月間保持することを要求しており、レトロフィットにストレージおよび処理要件を追加する可能性があります。Senstarは、受動的な光ファイバーシステムが特定の導入において屋外の電力および通信ニーズを削減できると述べました。それでも、レトロフィットとグリーンフィールド設置のコスト差は、リースイベント、監査、または脅威レビューが行動を強制するまでプロジェクトを遅延させる可能性があります。この制約は、特に中小規模のエンタープライズ施設において、データセンター境界セキュリティ市場全体で引き続き関連性を持ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアがリードし、ソフトウェアと分析が運用価値を付加ハードウェアは2026年のデータセンター境界セキュリティ市場シェアの50.12%を占めました。これは、保護されたすべてのサイトが境界に物理的な機器を必要とするためです。フェンシング、カメ、レーダーユニット、車両バリア、および光ファイバーケーブルは、効果的なプログラムのベース層を確立します。これらの資産は、ソフトウェアがイベントを分類したり対応を指示したりする前に検知をサポートします。ハードウェア需要は、機器がサイト設計時に仕様化されるため、グリーンフィールド建設と密接に連動しています。このセグメントには、建設および運用中に管理されたアクセスを維持するために必要なシステムも含まれます。
ソフトウェアおよび分析は2032年までに11.29%のCAGRで拡大すると予測されています。オペレーターはこの層を使用してアラートを統合し、活動を分類し、スタッフを最優先イベントに誘導します。セキュリティ産業協会は、ライフサイクル管理と統合サービスを多くのデータセンターセキュリティプログラムにおける資金不足の分野として特定しています。Axis Communicationsは、サーマル、レーダー、および光学センサーが生の映像だけでなく事前分類されたアラートを提供できるエッジ処理について説明しました。モデル更新、再キャリブレーション、およびシステム再トレーニングのための保守契約は、データセンター境界セキュリティ市場のこの部分をプロジェクト主導のハードウェア収益よりも継続的なものにする可能性があります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
ソリューションタイプ別:
侵入検知がリードし、プラットフォームがセキュリティ運用を統合侵入検知システムは2026年のデータセンター境界セキュリティ市場シェアの25.44%を占めました。これらは多層理セキュリティ設計における最初の検知ラインを提供します。セキュリティフェンシングと物理的バリアは、侵入者が重要エリアに到達する前にアクセスを遅延させ抑止するため、依然として不可欠です。車両アクセスバリアは、敵対的な車両リスクを管理しなければならない入口ポイントを保護します。境界レーダーおよびセンサーシステムは、広大または複雑なサイトのカバレッジを追加します。
統合境界セキュリティプラットフォームは2032年までに11.82%のCAGRで拡大すると予測されています。オペレーターは、アラーム、映像、アクセスイベント、およびインシデント対応を管理できる統合環境にポイント製品を統合しています。SenstarのFlexZone-60およびFiberPatrol FP1150は、2025年7月にバリアマウントPIDS標準の下で英国NPSA認証を取得しました。Magosは、Telehouse Staten Islandへのレーダーデプロイメントがサイトにわたる360度モニタリングをサポートしたと報告しました。購買者はますます、完全なソリューションスタックを供給または調整できるベンダーを優先してます。
テクノロジー別:
センサーベース検知が確立され、マルチテクノロジーシステムが進化センサーベース検知は2026年のデータセンター境界セキュリティ市場シェアの28.29%を占めました。この技術は成熟しており、様々な境界タイプと環境条件をサポートできます。光ファイバー検知は電磁干渉に耐性があるため、高電圧インフラ付近で価値があります。レーダーベース検知は、困難な照明および気象条件において広域カバレッジを提供します。ビデオベース検知は、アラートが発生した後の確認および行動評価をサポートします。
統合マルチテクノロジーシステムは2032年までに11.69%のCAGRで拡大すると予測されています。完全なキャンパス境界には、活動の検知、確認、および分類のための個別の機能が必要です。Data Center Dynamicsは、AIワークロードがデータセンター設計におけるセキュリティとレジリエンスの重要性を高めたと指摘しました。Teledyne FLIRは2025年6月に、4K可視光および熱画像、AIターゲット追跡、およびアクティブ脅威対応を備えたPT-Series AI SRを発売しました。Senstarは2026年9月に、IEC/ISA 62443およびEUサイバーレジリエンス法への準拠を備えたFiberPatrol FP1500を発売しました。

導入タイプ別:
新規建設がボリュームを提供し、レトロフィットはより多くのサービスを必要とする新規データセンター建設は2026年のデータセンター境界セキュリティ市場シェアの70.18%を占めました。すべてのグリーンフィールドプロジェクトは、請負業者のアクセスと機器の搬入開始時から保護が必要です。BloombergNEFは、2026年に831サイトにわたって23.1 GWのデータセンターキャパシティが建設中であると報告しました。境界システムは、より広いサイトレイアウト、ユーティリティ、およびアクセス道路と並行して設計できます。これにより、新規建設は運用上の中断なしに統合システムを設置するための最も明確なルートとなります。
セキュリティアップグレードおよびレトロフィットは2032年までに11.76%のCAGRで拡大すると予測されています。既存のエンタープライズ施設は、多層検知、分析、および文書化されたセキュリティ管理に対するAI時代の現在の期待より以前に建設されたものが多くあります。レトロフィット作業は、テナントを中断させることなくシステムをライブ環境に追加しなければならないため、よりサービス集約的です。大規模キャンパスプロジェクトは建設に36ヶ月以上かかる場合があるため、建設フェーズの保護も運用開始のかなり前から必要です。これにより、コミッショニング時にのみ設置されたシステムよりも、データセンター境界セキュリティ市場に対してより長い需要ウィンドウが生まれます。
データセンター規模別:
ハイパースケールサイトがセキュリティ仕様を設定ハイパースケールは2026年のデータセンター境界セキュリティ市場シェアの38.45%を占め、2032年までに11.83%のCAGRで拡大すると予測されています。これらのサイトは非常に広大な土地面積と高価値のコンピューティングインフラを組み合わせています。Data Center Frontierは、中国以外の2027年のキャパシティ追加量が51.2 GWに達するとの予測を報告しており、主要キャンパスの持続的なパイプラインを支援しています。その仕様には、設計段階から多層検知、車両バリア、AIビデオ分析、および対ドローン機能が含まれることが多くあります。これらのシステムは、自社のリスク管理を評価する他のオペレーターの参照点となります。
大規模データセンターは、より小さな規模で同様の技術的ニーズの多くを共有しています。中規模および小規模サイトもISO/IEC 27001およびSOC 2要件に直面していますが、その過去のセキュリティ投資は低い場合が多くありました。これにより、より広範なデータセンター境界セキュリティ産業にサービスを提供するシステムイングレーターにアップグレードの機会が生まれます。リモートエッジ施設は、オンサイトの警備が限られている場合があるため、自動検知の特別なニーズがあります。誤報を削減するソリューションは、これらの場所での継続的なモニタリングをより実現可能にすることができます。
データセンタータイプ別:
クラウドサービスプロバイダーがボリュームと標準を牽引クラウドサービスプロバイダーは2026年のデータセンター境界セキュリティ市場シェアの45.38%を占め、2032年までに11.86%のCAGRで拡大すると予測されています。その開発プログラムは、サイト全体の検知、バア、カメラ、およびセキュアエントリーシステムに対する相当な需要を生み出しています。Data Center Frontierは、ルイジアナ州のMetaのHyperionキャンパスが500億 米ドルを超える投資を計画し、約1,000万平方フィートに及ぶと報告しました。クラウドサービスプロバイダーは、他の施設タイプが後に採用するパフォーマンス標準を定義することが多くあります。その要件により、対ドローン検知、境界レーダー、およびAI分析がコロケーション設計においてより一般的になる可能性があります。
コロケーションプロバイダーは、エンタープライズ顧客の監査ニーズがセキュリティ責任を施設オペレーターにシフトするにつれて追随しています。エンタープライズおよびエッジサイトは、リモート施設がより少ないオンサイトスタッフで運用できる検知を必要とするため、重要なアップグレードベースを代表しています。自動アラートは、場所が分散している場合に継続的な警備よりも経済的である可能性があります。これらの顧客は、より大規模なサイトと同じコンプラインスレビューを満たすことができる管理も必要としています。データセンター境界セキュリティ市場は、高ボリュームの集中型キャンパスと分散型エッジデプロイメントの両方に対応しています。
地域分析
北米:大規模キャンパス活動とコンプライアンス要件が需要を支援
北米は2026年のデータセンター境界セキュリティ市場シェアの42.86%を占めました。米国は、880億 米ドルを超える価値を持つ76件の計画プロジェクト着工を含む強力な開発パイプラインとともに、大規模なハイパースケール、コロケーション、およびエンタープライズキャパシティを組み合わせています。セキュリティ産業協会は、物理的、サイバー、および運用上のセキュリティ慣行に対処するために2025年にデータセンター諮問委員会を設立しました。SOC 2 Type IIおよびISO/IEC 27001要件は、文書化された管理管理をサポートしています。長期的な建設プログラムにより、境界システムが商業運用の数年前に稼働する場合があります。
アジア太平洋:グリーンフィールド建設が統合設計を支援
アジア太平洋地域は2032年までに11.79%のCAGRで拡大すると予測されています。インド、シンガポール、マレーシア、オーストラリア、および日本がハイパースケールおよびコロケーション建設を支援しており、マレーシアのキャパシティは2025年の1.26 GWから2030年までに2.53 GWに増加する可能性があります。グリーンフィールドサイトは、ライブレトロフィットの制約なしにセンサー、バリア、および分析を組み込むことができます。インドのSEBIビジネス継続性要件と個人データ保護フレームワークは、規制された環境における物理的セキュリティ慣行に影響を与えています。
ヨーロッパ、中東・アフリカ、および南米:規制と新規キャパシティが調達を形成
ヨーロッパは英国、ドイツ、およびオランダに活動を集中させています。EU重要事業体レジリエンス指令は運用継続性の期待をサポートし、NPSA認証は英国の調達に影響を与えています。2026年にUAEおよびバーレーンのクラウド施設への攻撃が報告されたこで、強化、対ドローン検知、および車両バリアのレビューが促されました。サウジアラビアの個人データ保護法とUAE国家サイバーセキュリティ戦略はアクセスガバナンス要件を追加しています。南米は開発の初期段階にありますが、セアラー州のByteDanceの200 MWキャンパスは2027年に稼働開始する見込みです。
競合環境
市場集中度
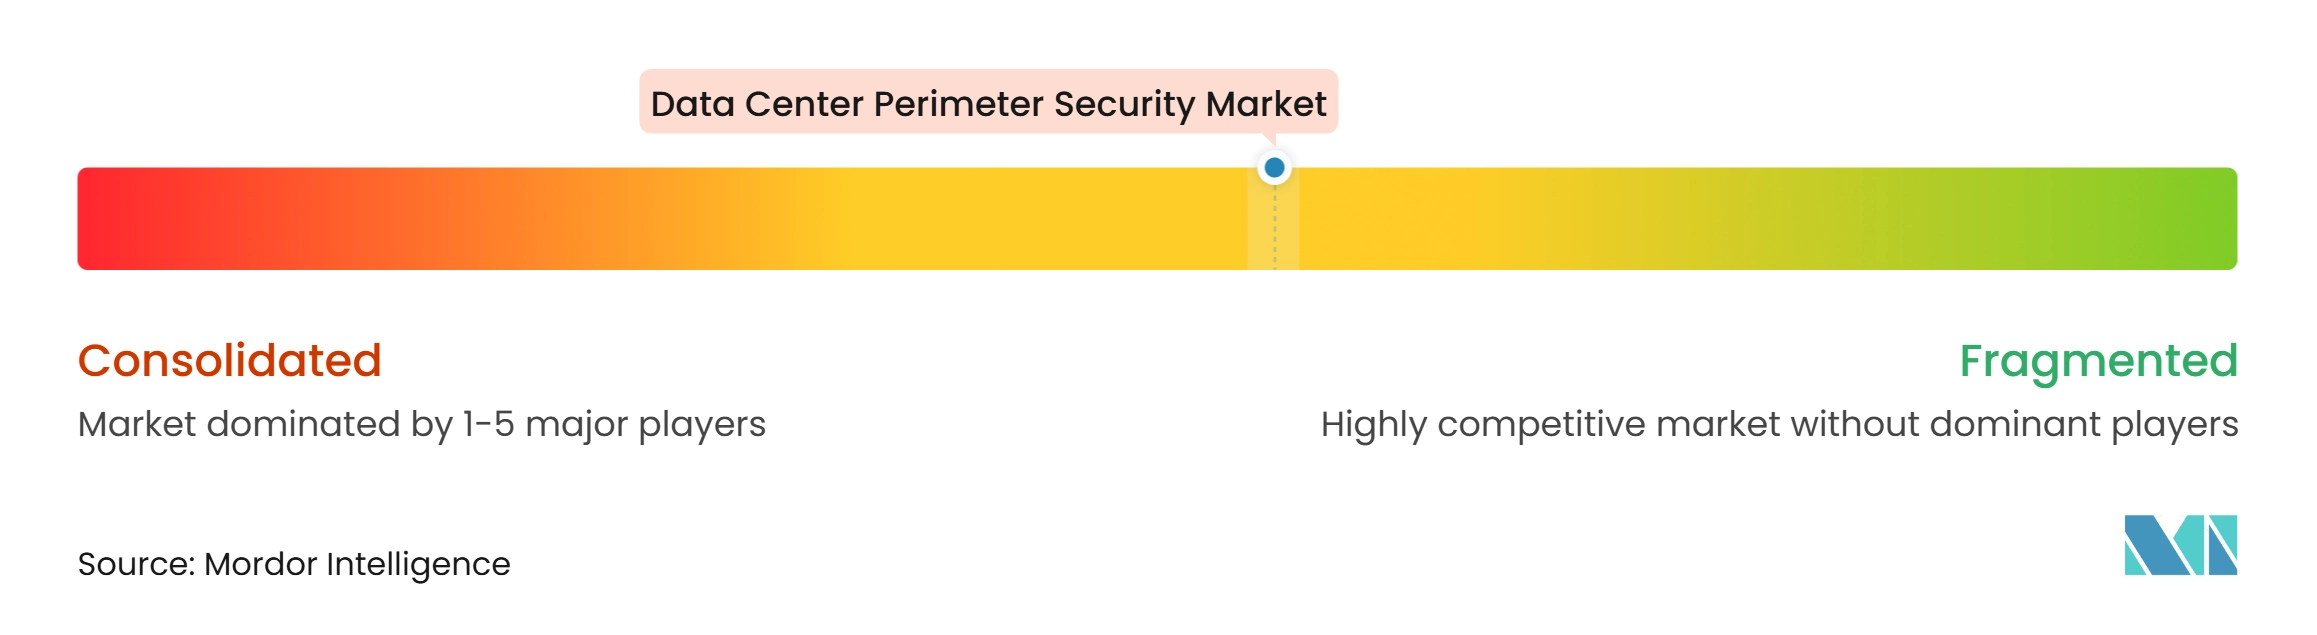
データセンター境界セキュリティ市場は、多角化されたセキュリティグループ、専門検知プロバイダー、およびプラットフォームプロバイダーにわたって中程度に断片化されています。Honeywell、Johnson Controls、およびSiemensは、幅広いポートフォリオと統合能力を通じて競合しています。Senstar、Southwest Microwave、Fiber SenSys、Gallagher、およびPureTech Systemsは、検知性能と認証資格を通じて競合しています。GenetecおよびMilestone Systemsは、統合管理環境を通じて競合しています。この構造により、顧客はシングルベンダーアプローチと専門技術の間で選択できます。
Johnson Controlsは2026年3月に、ミッションクリティカルな環境向けに侵入検知、ビデオ監視、アクセス制御、およびインシデント管理を組み合わせたC-CURE IQ 3.2を発売しました。Senstarは2026年9月に、IEC/ISA 62443およびEUサイバーレジリエンス法に準拠したサイバーレジリエンス機能を備えたFiberPatrol FP1500を発売しました。これらの動きにより、物理的検知とサイバーセキュリティがより緊密に結合されています。Senstarはまた、2025年10月にISO/IEC 27001認証を取得しました。
AMAROKは2026年4月にEvolon Technology社の45%の株式を取得し、電気フェンシングとAI搭載ビデオモニタリングを管理プラットフォームに統合しました。Securitasは2025年9月にRohde and SchwartzとAIベースのミリ波人員スクリーニングに関する長期パートナーシップを正式化しました。これらの事例は、設計、導入、モニタリング、および継続的サポートをカバーするサービスバンドルを優先しています。データセンター境界セキュリティ市場は、建設から運用まで施設をサポートするベンダーを評価します。大規模サイトは複数のセンシング方法を必要とするため、専門業者は引き続き関連性を持ちます。
データセンター境界セキュリティ産業リーダー
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Axis Communications AB
-
Bosch Sicherheitssysteme GmbH
-
Securitas Technology
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター境界セキュリティ市場 このレポートでカバーされる企業
- Axis Communications AB
- Convergint Technologies LLC
- Securitas Technology
- Bosch Sicherheitssysteme GmbH
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- AMAG Technology, Inc.
- Brivo Systems LLC
- Suprema Inc.
- ASSA ABLOY AB
- Milestone Systems A/S
- Cisco Systems, Inc.
- Genetec Inc.
- Senstar Corporation
- Motorola Solutions, Inc.
- Gallagher Security
- Teledyne FLIR LLC
- Southwest Microwave, Inc.
- Fiber SenSys, Inc.
- Magal Security Systems Ltd.
- PureTech Systems, Inc.
最近の産業開発事情 データセンター境界セキュリティ市場
- 2026年9月:Senstar Corporationは、最大5 kmの境界を保護し、±3 mの侵入位置特定精度、ケーブル切断後の完全な動作継続性、IEC/ISA 62443およびEUサイバーレジリエンス法規制2024/2847への準拠を備えたFiberPatrol FP1500精密位置特定光ファイバー境界センサーを発売しました。
- 2026年9月:Senstar Corporationは、2026年第3四半期の売上高が1,310万 米ドルと同社の記録を更新し、前年比37%増加し、同期間にLiDARベースの境界検知の売上が2倍以上になったと報告しました。
- 2026年4月:AMAROKはEvolon Technology Inc.の45%の所有権株式の取得を完了し、AMAROKの電気フェンシングシステムとEvolonのAI搭載バーチャルガーディングを単一の多層境界防衛プラットフォームに統合しました。この統合オファリングは、電気フェンシング、AIドリブンカメラ検知、およびゲートアクセス制御をデータセンターを含む重要インフラを対象とした1つの監視サービスに統合しています。
- 2026年3月:Johnson ControlsはISC West 2026でC-CURE IQ 3.2を発売し、データセンターを含むミッションクリティカルな環境向けに侵入検知、ビデオ監視、アクセス制御、およびインシデント管理を統合プラットフォームに統合し、手動調査ステップの削減とより迅速なインシデント対応ワークフローを目指しています。
世界のデータセンター境界セキュリティ市場レポートの範囲
データセンター境界セキュリティ市場とは、データセンター施設の物理的境界を不正アクセス、侵入、破壊行為、窃盗、およびセキュリティ脅威から保護するために設計されたソリューションとサービスに特化した産業を指します。
データセンター境界セキュリティ市場レポートは、コンポーネント別(ハードウェア、ソフトウェアおよび分析、設置・統合・保守サービス)、ソリューションタイプ別(侵入検知システム、セキュリティフェンシングおよび物理的バリア、車両アクセスバリア、境界レーダーおよびセンサーシステム、統合境界セキュリティプラットフォーム)、テクノロジー別(センサーベース検知、ビデオベース検知、光ファイバー検知、レーダーベース検知、統合マルチテクノロジーシステム)、導入タイプ別(新規データセンター建設、セキュリティアップグレードおよびレトロフィット)、データセンター規模別(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ別(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、地域別(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、その他の南米〕、ヨーロッパ〔英国、ドイツ、フランス、スペイン、その他のヨーロッパ〕、アジア太平洋〔中国、インド、日本、オーストラリア、シンガポール、その他のアジア太平洋〕、中東・アフリカ〔サウジアラビア、アラブ首長国連邦、南アフリカ、の他の中東・アフリカ〕)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェアおよび分析 |
| 設置・統合・保守サービス |
| 侵入検知システム |
| セキュリティフェンシングおよび物理的バリア |
| 車両アクセスバリア |
| 境界レーダーおよびセンサーシステム |
| 統合境界セキュリティプラットフォーム |
| センサーベース検知 |
| ビデオベース検知 |
| 光ファイバー検知 |
| レーダーベース検知 |
| 統合マルチテクノロジーシステム |
| 新規データセンター建設 |
| セキュリティアップグレードおよびレトロフィット |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパスケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェアおよび分析 | ||
| 設置・統合・保守サービス | ||
| ソリューションタイプ別 | 侵入検知システム | |
| セキュリティフェンシングおよび物理的バリア | ||
| 車両アクセスバリア | ||
| 境界レーダーおよびセンサーシステム | ||
| 統合境界セキュリティプラットフォーム | ||
| テクノロジー別 | センサーベース検知 | |
| ビデオベース検知 | ||
| 光ファイバー検知 | ||
| レーダーベース検知 | ||
| 統合マルチテクノロジーシステム | ||
| 導入タイプ別 | 新規データセンター建設 | |
| セキュリティアップグレードおよびレトロフィット | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパスケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
データセンター境界セキュリティ市場の規模はどのくらいですか?
データセンター境界セキュリティ市場は2026年に2.38 ビリオン 米ドルと評価され、10.83%のCAGRで2032年までに4.48 ビリオン 米ドルに達すると推定されています。
データセンター境界保護の需要を牽引しているものは何ですか?
ハイパースケール建設、AIコンピューティングキャンパス、コロケーション監査要件、および物理セキュリティとサイバーセキュリティ管理の統合が需要を支援しています。
データセンター境界セキュリティ支出で最大のシェアを持つコンポーネントはどれですか?
ハードウェアは2026年に50.12%のシェアを占めました。これは、物理的バリア、センサー、カメラ、およびケーブル配線がすべての保護サイトで不可欠であるたです。
最も急速に支出を拡大しているデータセンター顧客はどこですか?
クラウドサービスプロバイダーは2026年に45.38%のシェアを占め、2032年までに11.86%のCAGRで拡大すると予測されています。
データセンター境界保護で最も急速に拡大している地域はどこですか?
アジア太平洋地域は2032年までに11.79%のCAGRで拡大すると予測されており、インド、シンガポール、マレーシア、オーストラリア、および日本のグリーンフィールドキャパシティによって支援されています。
統合マルチテクノロジーシステムが採用を拡大しているのはなぜですか?
単一のセンシング技術では完全なカバレッジを提供できない大規模キャンパスにわたって、検知、確認、および分類を組み合わせているためです。