
Marktgröße und Marktanteil für Perimetersicherheit von Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.68 Milliarden US-Dollar |
| Marktgröße (2032) | 4.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Perimetersicherheit von Rechenzentren von Mordor Intelligence
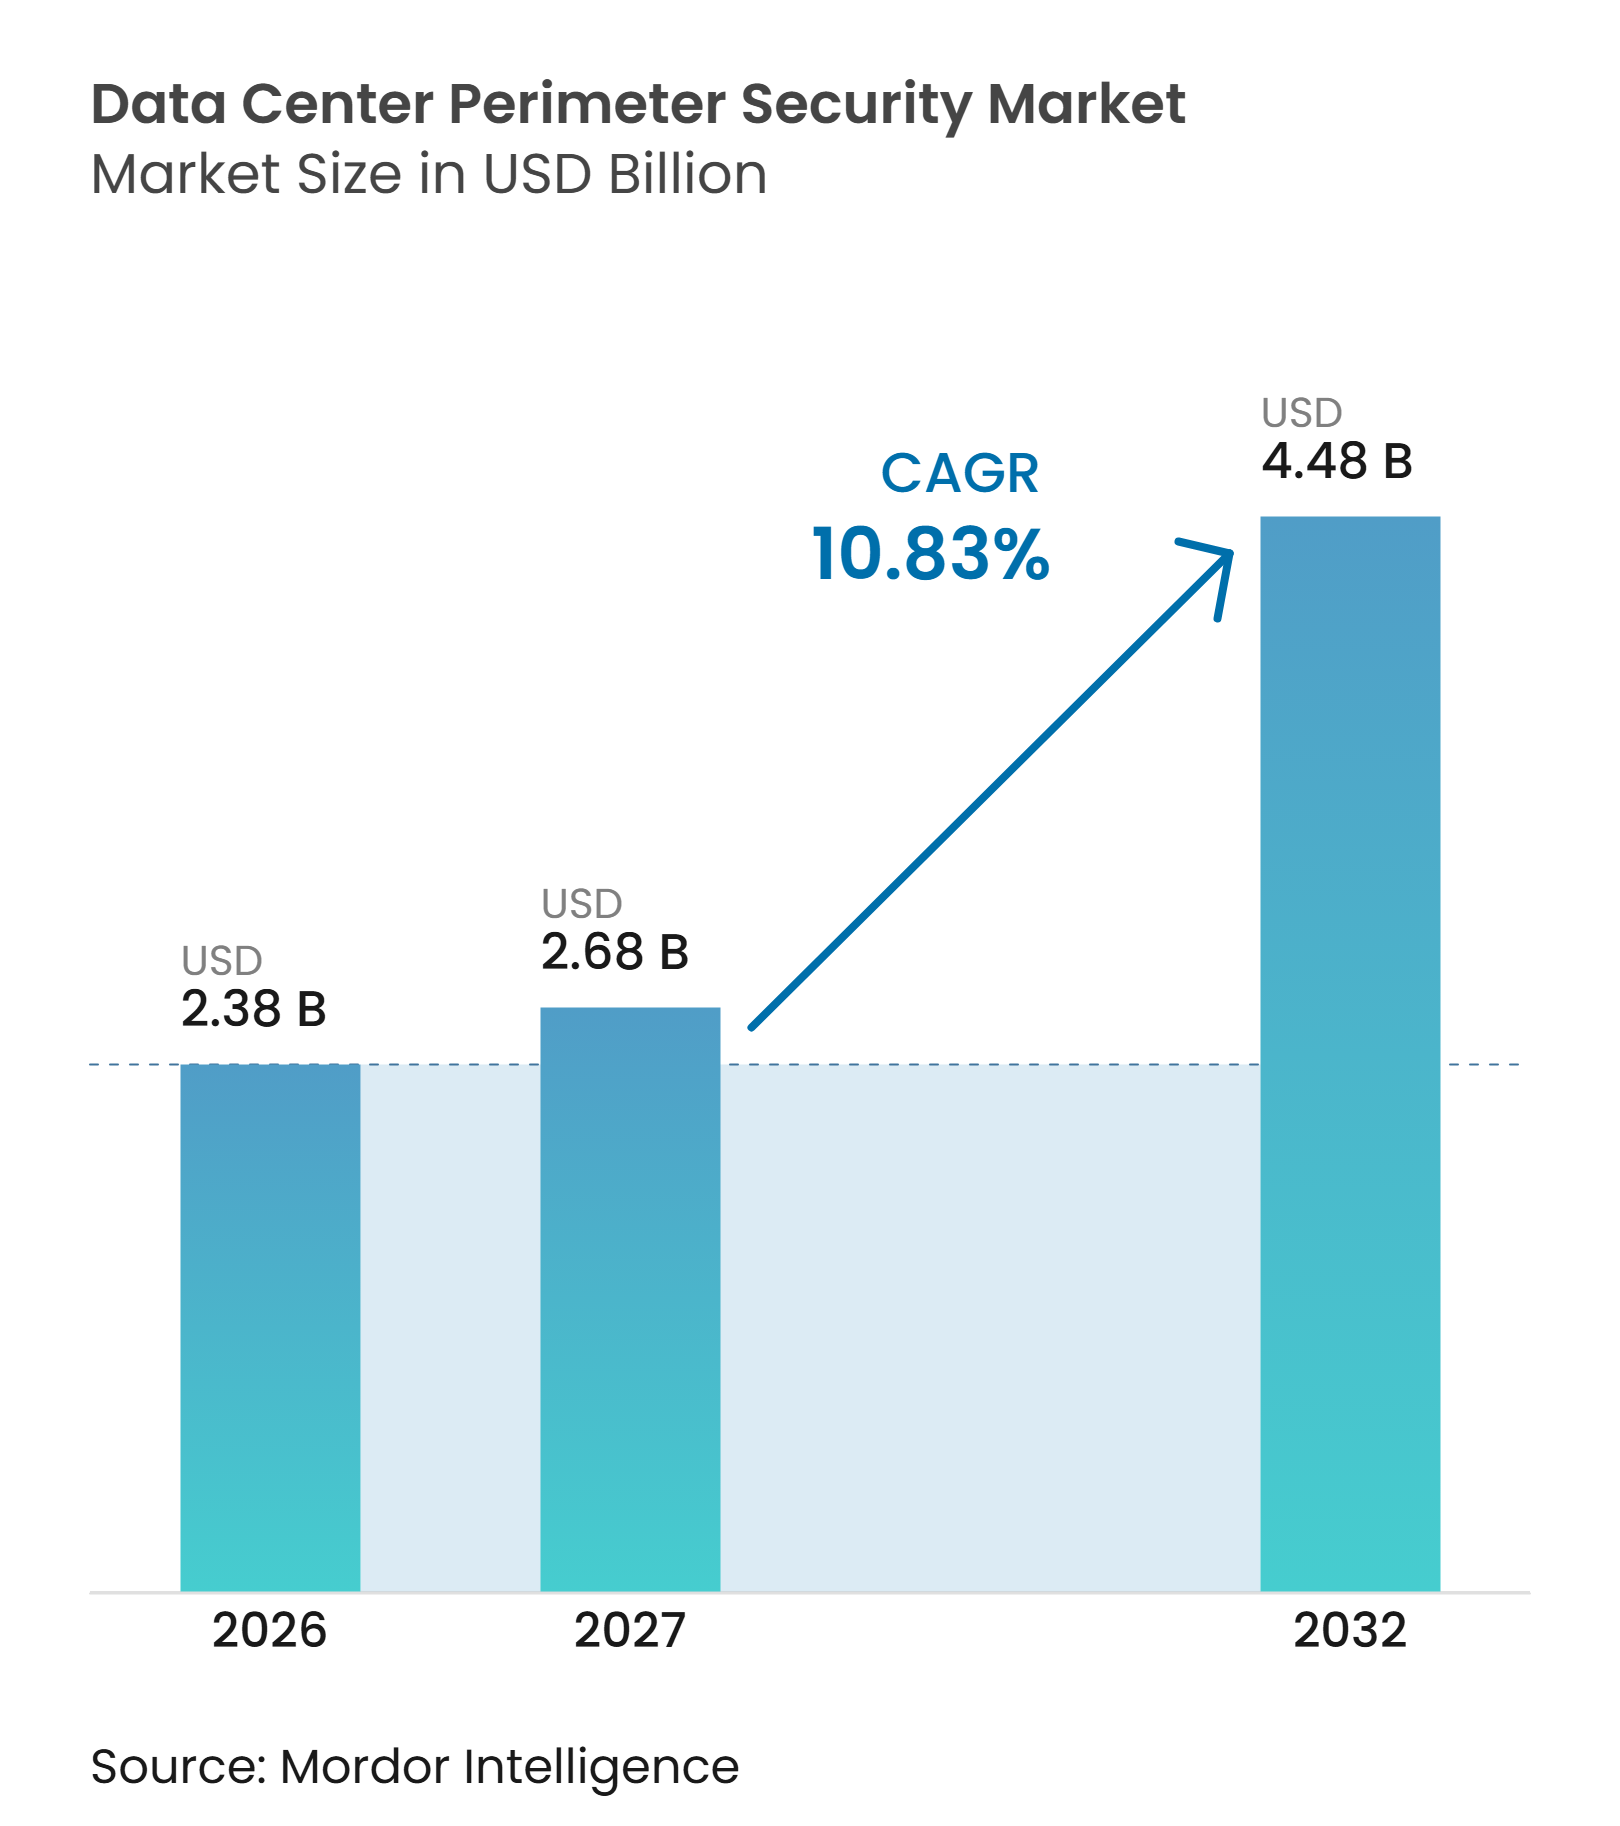
Die Marktgröße für Perimetersicherheit von Rechenzentren wurde im Jahr 2026 auf 2,38 Milliarden USD geschätzt und wird voraussichtlich von 2,68 Milliarden USD im Jahr 2027 auf 4,48 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,83 % während des Prognosezeitraums (2027–2032).
Die zunehmende Kapazität neuer Rechenzentren erhöht die Anzahl der Standorte, die physische Erkennung, Zugangskontrolle und Verifikation an der Grenze benötigen. KI-Campus steigern den Wert und die Dichte der Rechenausrüstung innerhalb jeder Anlage, was mehrschichtige Sicherheitskonzepte unterstützt. Colocation-Betreiber behandeln Perimeter-Kontrollen zunehmend als Teil der Kundenprüfungsanforderungen und nicht als optionale Anlagenverbesserung. Die Nachfrage erstreckt sich zunehmend über Ausrüstung hinaus auf Integration, Tests, Wartung und dokumentiertes Änderungsmanagement. Der Markt für Perimetersicherheit von Rechenzentren profitiert daher sowohl vom Neubau von Campus-Anlagen als auch von Erneuerungsprogrammen an bestehenden Einrichtungen.
Wichtigste Erkenntnisse des Berichts
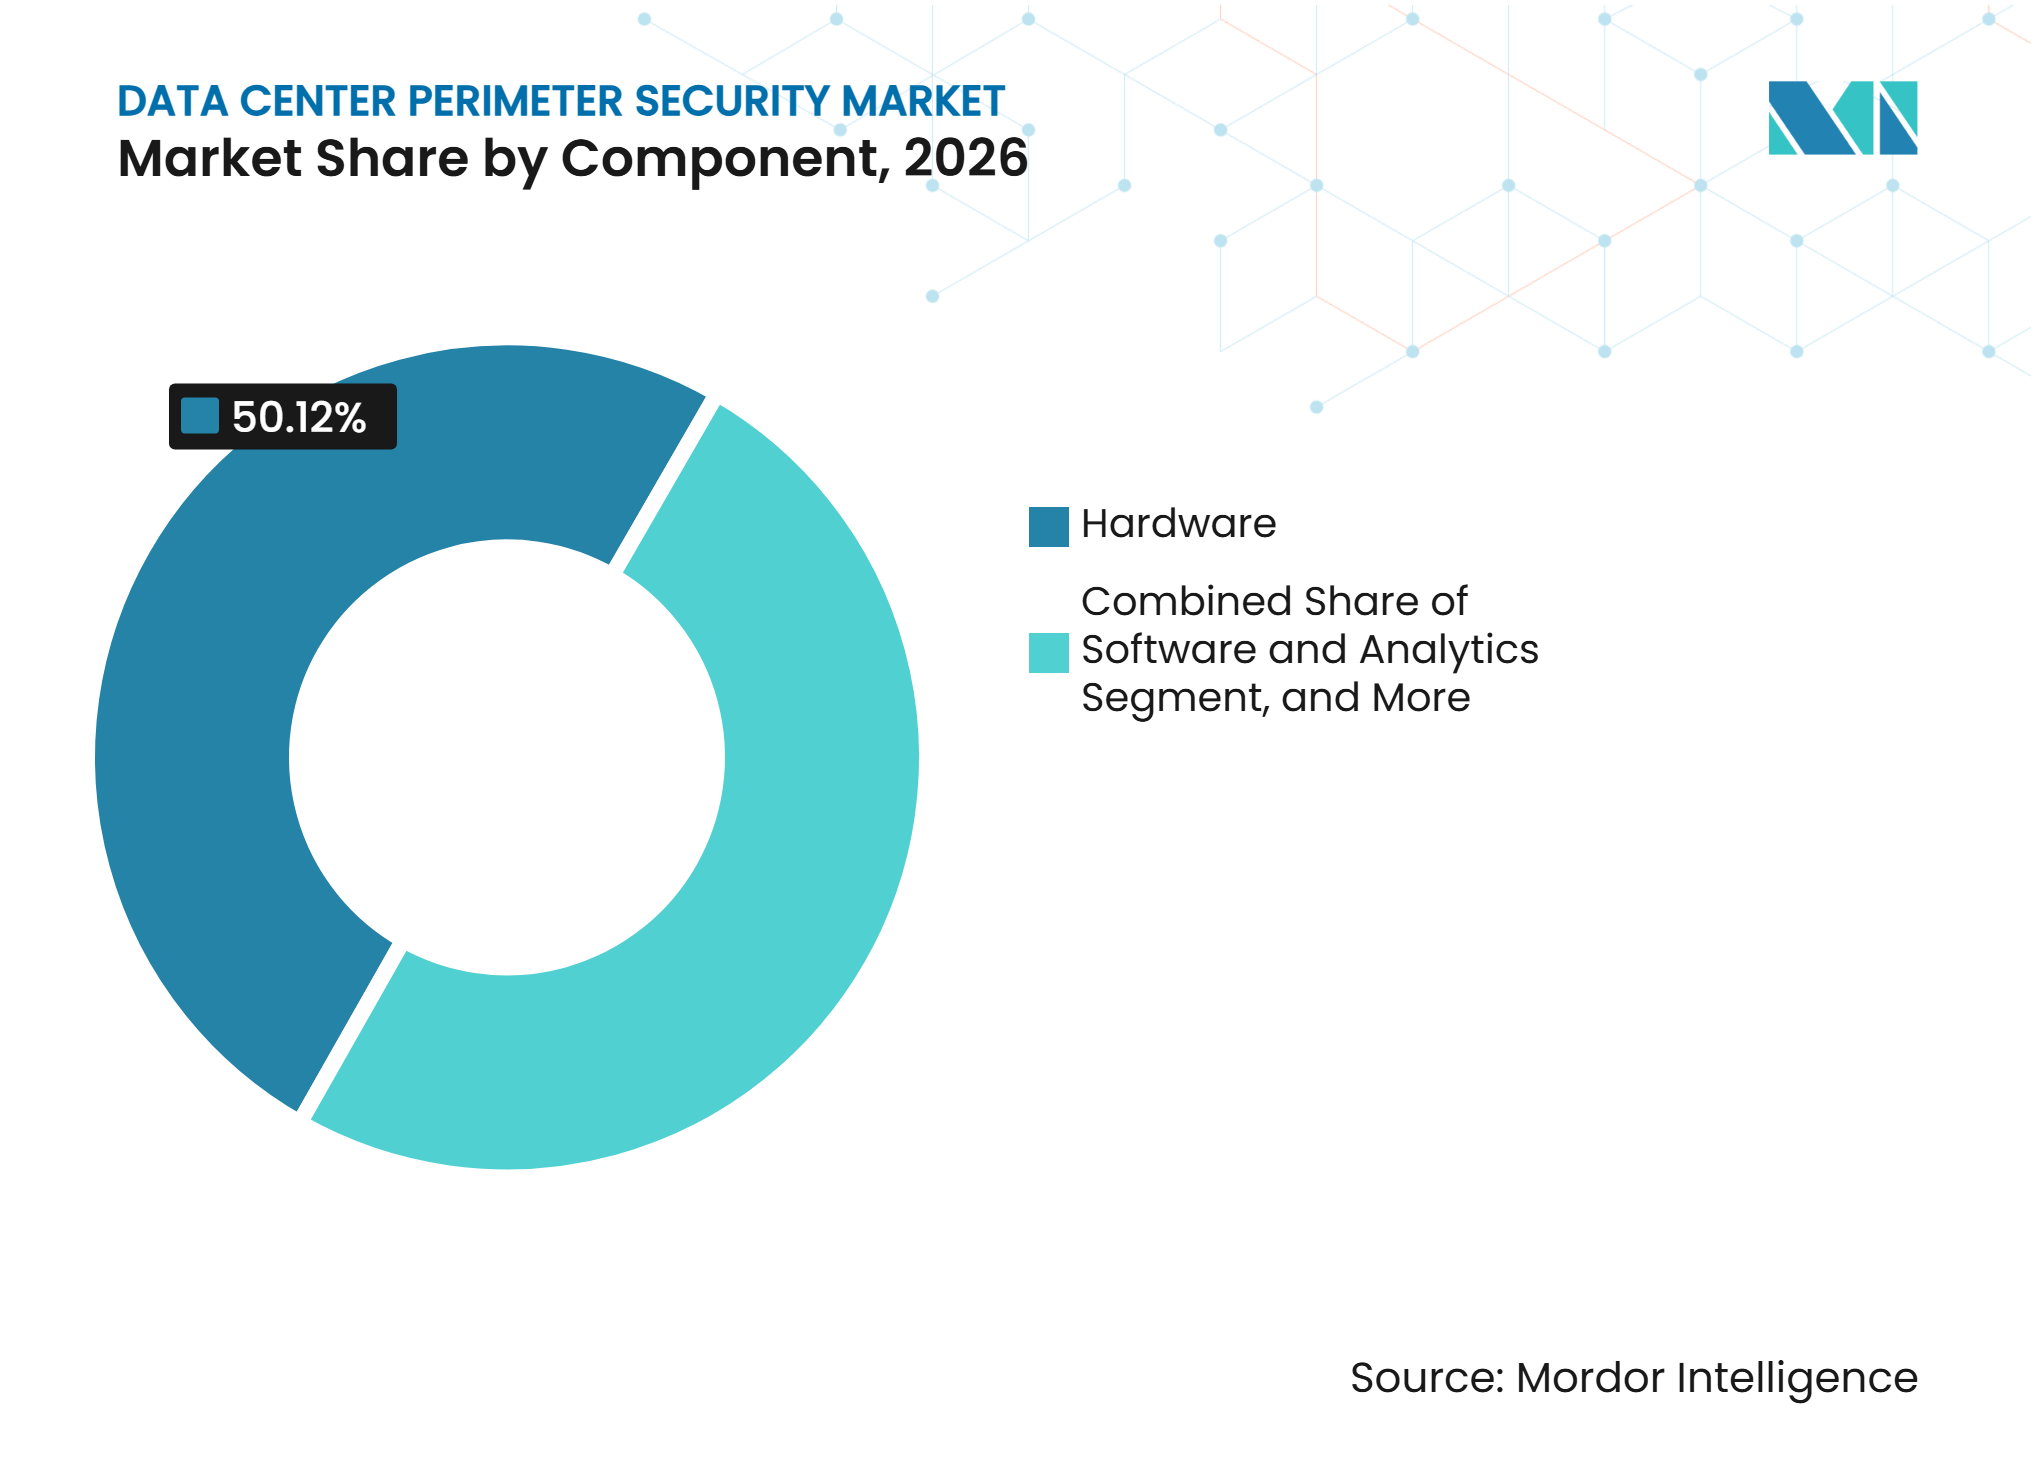
- Nach Komponente hielt Hardware im Jahr 2026 einen Marktanteil von 50,12 % am Markt für Perimetersicherheit von Rechenzentren, während Software und Analytik bis 2032 voraussichtlich mit einem CAGR von 11,29 % wachsen wird.
- Nach Lösungstyp hielten Einbrucherkennungssysteme im Jahr 2026 einen Marktanteil von 25,44 % am Markt für Perimetersicherheit von Rechenzentren, während integrierte Perimetersicherheitsplattformen bis 2032 voraussichtlich mit einem CAGR von 11,82 % wachsen werden.
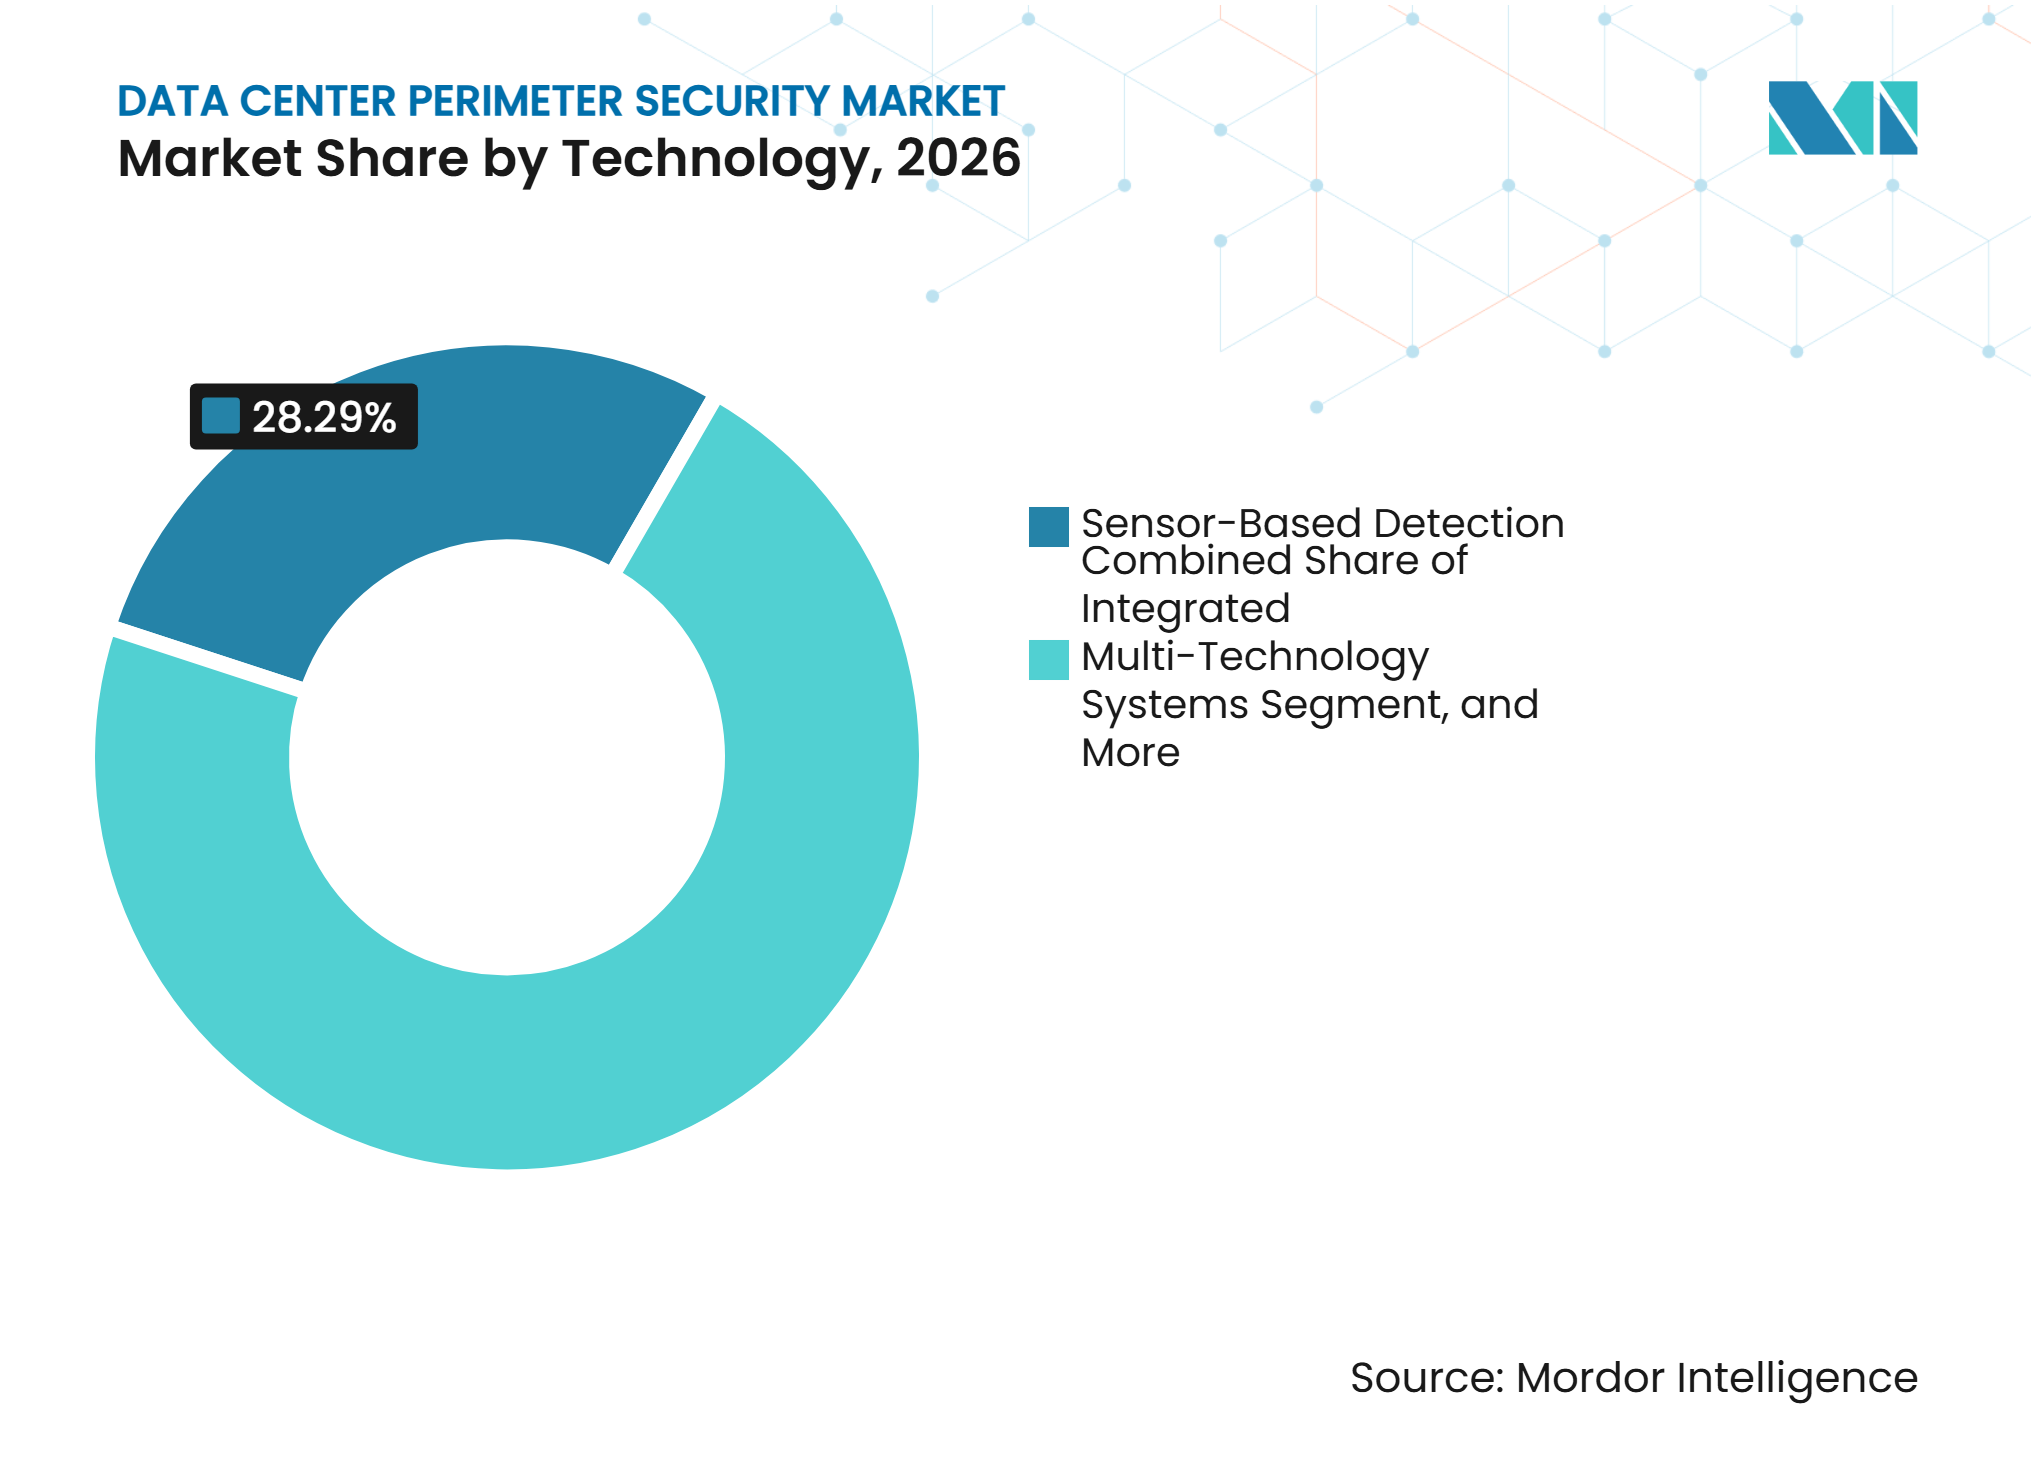
- Nach Technologie hielt sensorbasierte Erkennung im Jahr 2026 einen Marktanteil von 28,29 % am Markt für Perimetersicherheit von Rechenzentren, während integrierte Multi-Technologie-Systeme bis 2032 voraussichtlich mit einem CAGR von 11,69 % wachsen werden.
- Nach Bereitstellungstyp hielt der Neubau von Rechenzentren im Jahr 2026 einen Marktanteil von 70,18 % am Markt für Perimetersicherheit von Rechenzentren, während Sicherheitsaufrüstungen und Nachrüstungen bis 2032 voraussichtlich mit einem CAGR von 11,76 % wachsen werden.
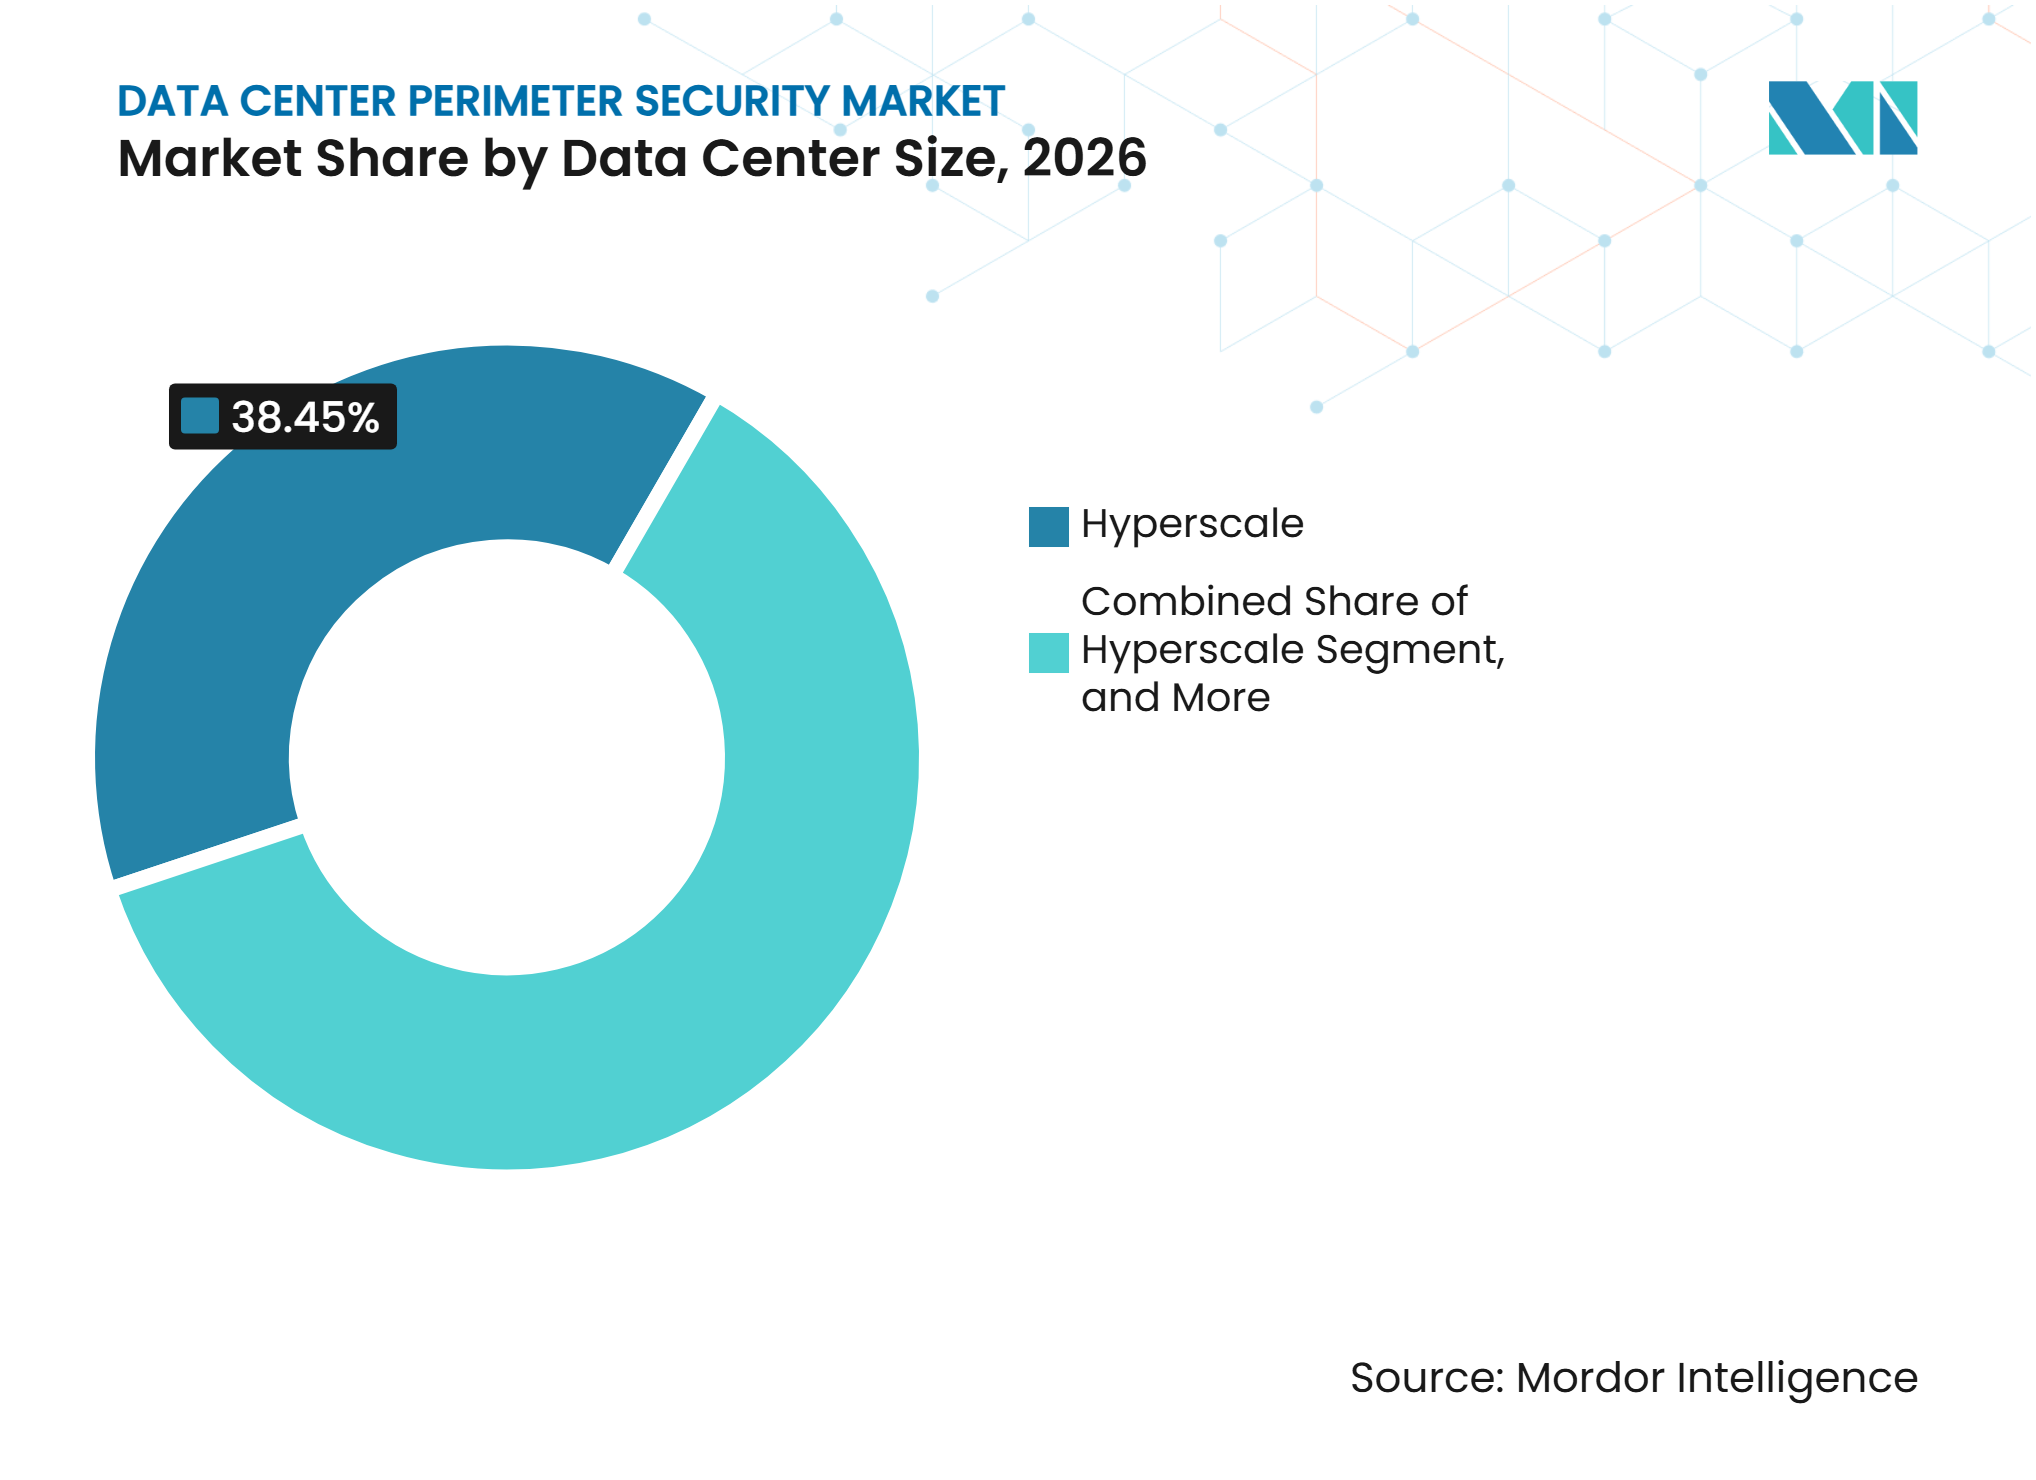
- Nach Rechenzentrumsgrößen hielt Hyperscale im Jahr 2026 einen Marktanteil von 38,45 % am Markt für Perimetersicherheit von Rechenzentren und wird bis 2032 voraussichtlich mit einem CAGR von 11,83 % wachsen.
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Marktanteil von 45,38 % am Markt für Perimetersicherheit von Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 11,86 % wachsen.
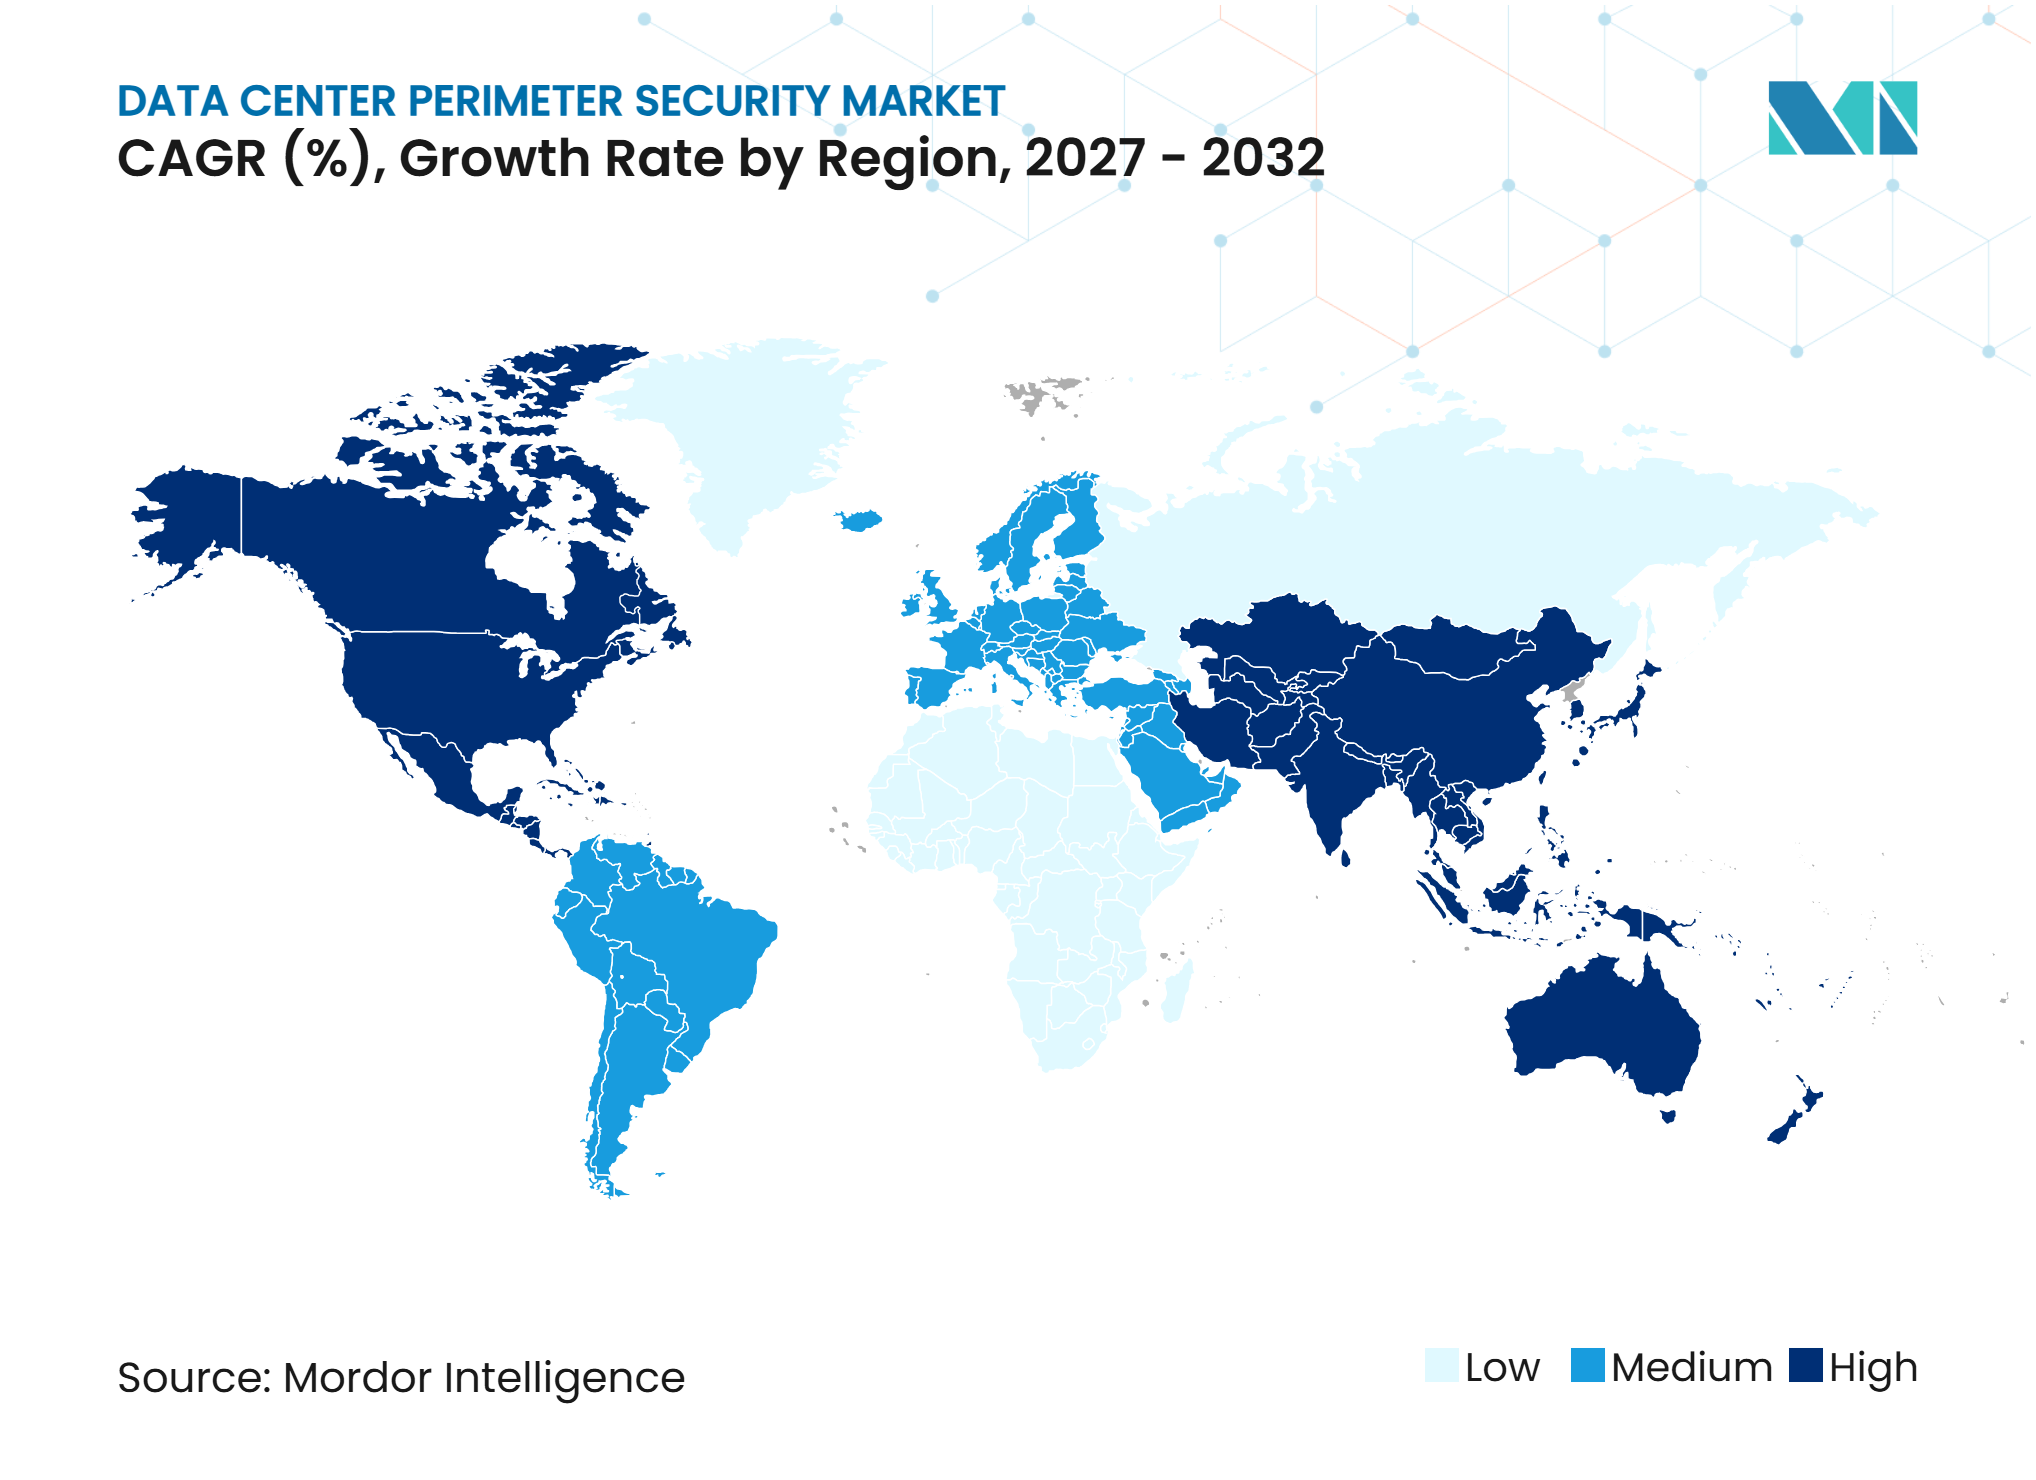
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 42,86 % am Markt für Perimetersicherheit von Rechenzentren, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 11,79 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscale- und KI-Campus-Expansion | +3.5% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau der Colocation-Kapazität und Kundenprüfungsanforderungen | +2.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Konvergenz von physischen und Cybersicherheitskontrollen | +1.9% | Global | Langfristig (≥ 4 Jahre) |
| KI-Videoanalytik zur Reduzierung von Fehlalarmen | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Sicherheit in der Bauphase für aktive Campus-Projekte | +0.8% | Nordamerika und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsautomatisierung zum Ausgleich von Bewachungsengpässen | +0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale- und KI-Campus-Expansion
Hyperscale-Campus erfordern Sicherheitsprogramme, die denen für wichtige kritische Infrastrukturstandorte ähneln. Ihre großen Flächen und die Konzentration von GPU-Hardware machen Perimeter-Einbrüche zu einem erheblicheren operativen Risiko. Data Center Frontier berichtete von einer Prognose von 51,2 GW an globalen Kapazitätszuwächsen für Rechenzentren außerhalb Chinas im Jahr 2027, verglichen mit 25 GW im Jahr 2026. Senstar meldete für das dritte Quartal 2026 einen Umsatz von 13,1 Millionen USD, 37 % höher als im Vorjahr, während die Verkäufe von LiDAR-basierter Perimetererkennung mehr als verdoppelt wurden. Diese Programme bevorzugen mehrere Erkennungsschichten, da ein einzelner Sensortyp nicht alle Bedingungen rund um einen großen Standort bewältigen kann. Der Markt für Perimetersicherheit von Rechenzentren profitiert auch von wiederkehrenden Aufträgen, wenn diese Systeme über den Lebenszyklus der Anlage hinweg Kalibrierung, Wartung und Integrationsunterstützung benötigen.
Ausbau der Colocation-Kapazität und Kundenprüfungsanforderungen
Colocation-Anbieter beziehen physische Perimeter-Kontrollen zunehmend in Kundensicherungsanforderungen ein. Unternehmensmieter können diese Kontrollen über SOC 2 Typ II, ISO/IEC 27001, PCI DSS und HIPAA-bezogene Prozesse bewerten. ConstructConnect verfolgte 76 US-amerikanische Rechenzentrumsprojekte, die voraussichtlich innerhalb eines 24-Monats-Zeitraums mit dem Bau beginnen sollten, mit einem kombinierten Wert von über 88 Milliarden USD. Die Security Industry Association erklärte, dass physische Sicherheit während der Anlagenplanung und nicht nach dem Bau berücksichtigt werden sollte.[1] Dies verlagert die Nachfrage von eigenständigen Hardware-Käufen hin zu dokumentierten Konfigurationen, Firmware-Aufzeichnungen, Prüfpfaden und Integrationsdiensten. Der Markt für Perimetersicherheit von Rechenzentren profitiert dort, wo Anlagenbetreiber Nachweise benötigen, dass Kontrollen aktiv und ordnungsgemäß verwaltet werden.
Konvergenz von physischen und Cybersicherheitskontrollen
Kameras, Zugangsregler und Perimetersensoren sind vernetzte Geräte, die nun in umfassenderen Cybersicherheits-Governance-Programmen eingebunden sind. Ein kompromittiertes Gerät kann Wachmuster, Kameraansichten und Zugriffsaktivitäten offenlegen, ohne einen offensichtlichen physischen Einbruch zu verursachen. Fortinet berichtete, dass 50 % der Organisationen in seiner Umfrage zum Stand der Betriebstechnologie und Cybersicherheit 2025 mindestens einen Cybersicherheitsvorfall erlebt haben.[2] Die EU-Richtlinie zur Resilienz kritischer Einrichtungen stellt Kontinuitätserwartungen an wesentliche Dienste, einschließlich der Systeme zum Schutz physischer Betriebe. Sicheres Booten, TLS 1.3-Verschlüsselung und die Ausrichtung an IEC/ISA 62443 werden daher zu relevanten Einkaufsfaktoren für Edge-Geräte. Diese Verschiebung ermöglicht es dem Markt für Perimetersicherheit von Rechenzentren, sowohl Sicherheitsbetriebsteams als auch IT-Risikoteams durch widerstandsfähigere Systemdesigns zu bedienen.
KI-Videoanalytik zur Reduzierung von Fehlalarmen
Herkömmliche Bewegungssysteme können durch Wildtiere, Witterung, Vegetation und Bauaktivitäten eine hohe Anzahl von Alarmen erzeugen. Unnötige Alarme schwächen die Aufmerksamkeit der Bediener und erhöhen die Kosten der Live-Überwachung. Quanergy dokumentierte einen Rechenzentrumseinsatz, bei dem das Alarmvolumen durch 3D-LiDAR-Klassifizierung um mehr als 95 % reduziert wurde.[3] Hikvision erklärte, dass intelligenter Perimeterschutz Menschen und Fahrzeuge von anderen Bewegungen unterscheiden und Fehlalarme um mehr als 90 % reduzieren kann. Analytik kann auch Herumstehen, Annäherungsmuster und Aufklärungsverhalten erkennen, bevor ein direkter Einbruch stattfindet. Diese Fähigkeiten verbessern den Betriebsfall für den Markt für Perimetersicherheit von Rechenzentren, wenn ein kleineres Team eine größere Anzahl von Kameras überwachen muss.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Multi-Anbieter-Integration und Versionskontrolle | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Hohe Nachrüstungs- und Wartungskosten bei langen Perimetern | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Cybersicherheitsrisiken vernetzter Sensoren | -0.9% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fehlalarme durch Witterung, Wildtiere und Bauaktivitäten | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Multi-Anbieter-Integration und Versionskontrolle
Ein Perimeterprogramm kann Videomanagement, Zugangskontrolle, Einbrucherkennung, Radar, Glasfasersensorik, Barrieren und Integrationssoftware kombinieren. Diese Produkte können unterschiedlichen Firmware-Zyklen und Interoperabilitätspraktiken folgen. Ein kritischer Patch in einem Produkt kann Betreiber dazu zwingen, andere verbundene Produkte vor der Bereitstellung erneut zu validieren. Die Security Industry Association identifiziert Integrationsfragmentierung als ein wesentliches Hindernis für das Lebenszyklusmanagement der Sicherheit in Rechenzentren. ISO/IEC 27001- und SOC 2-Prozesse erfordern ebenfalls eine disziplinierte Änderungskontrolle, was den Verwaltungsaufwand einer fragmentierten Architektur erhöht. Der Markt für Perimetersicherheit von Rechenzentren sieht sich einem langsameren Verkaufszyklus gegenüber, bei dem Kunden Kompatibilitäts- und Governance-Bedenken vor der Genehmigung klären müssen.
Hohe Nachrüstungs- und Wartungskosten bei langen Perimetern
Große Campus können mehrere Kilometer geschützter Grenze erfordern, was den Bedarf an Verkabelung, Strom, Kommunikation, Kalibrierung und Wartung erhöht. Die Nachrüstung eines in Betrieb befindlichen Standorts erhöht die Komplexität zusätzlich, da Sicherheitsverbesserungen den Mieterbetrieb nicht unterbrechen dürfen. PCI DSS erfordert eine Aufbewahrung von Aufnahmen für sensible Bereiche von mindestens 3 Monaten, was bei einer Nachrüstung zusätzliche Speicher- und Verarbeitungsanforderungen mit sich bringen kann. Senstar erklärte, dass passive Glasfasersysteme in bestimmten Einsatzszenarien den Außenstrom- und Kommunikationsbedarf reduzieren können. Dennoch kann der Kostenunterschied zwischen Nachrüstung und Neubauinstallation Projekte verzögern, bis ein Mieterereignis, eine Prüfung oder eine Bedrohungsüberprüfung zum Handeln zwingt. Diese Einschränkung bleibt im gesamten Markt für Perimetersicherheit von Rechenzentren relevant, insbesondere für kleinere Unternehmensanlagen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware führt, während Software und Analytik operativen Mehrwert schaffenHardware hielt im Jahr 2026 einen Marktanteil von 50,12 % am Markt für Perimetersicherheit von Rechenzentren, da jeder geschützte Standort physische Ausrüstung an der Grenze benötigt. Zäune, Kameras, Radargeräte, Fahrzeugbarrieren und Glasfaserkabel bilden die Basisschicht für ein effektives Programm. Diese Anlagen unterstützen die Erkennung, bevor Software Ereignisse klassifizieren oder eine Reaktion einleiten kann. Die Hardware-Nachfrage ist eng mit dem Neubau verbunden, da Ausrüstung während des Standortdesigns spezifiziert wird. Das Segment umfasst auch die Systeme, die zur Aufrechterhaltung des kontrollierten Zugangs während Bau und Betrieb erforderlich sind.
Software und Analytik wird bis 2032 voraussichtlich mit einem CAGR von 11,29 % wachsen. Betreiber nutzen diese Schicht, um Alarme zu kombinieren, Aktivitäten zu klassifizieren und Personal zu den Ereignissen mit höchster Priorität zu leiten. Die Security Industry Association identifiziert Lebenszyklusmanagement und Integrationsdienste als unterfinanzierte Bereiche vieler Rechenzentrums-Sicherheitsprogramme. Axis Communications beschrieb Edge-Verarbeitung, die es Wärme-, Radar- und optischen Sensoren ermöglicht, vorklassifizierte Alarme statt nur rohem Videomaterial bereitzustellen. Wartungsverträge für Modellaktualisierungen, Neukalibrierung und Systemtraining können diesen Teil des Marktes für Perimetersicherheit von Rechenzentren wiederkehrender machen als projektgetriebene Hardware-Umsätze.



Nach Lösungstyp:
Einbrucherkennung führt, während Plattformen den Sicherheitsbetrieb vereinheitlichenEinbrucherkennungssysteme hielten im Jahr 2026 einen Marktanteil von 25,44 % am Markt für Perimetersicherheit von Rechenzentren. Sie bilden die erste Erkennungsebene in mehrschichtigen physischen Sicherheitskonzepten. Sicherheitszäune und physische Barrieren bleiben unverzichtbar, da sie den Zugang verzögern und abschrecken, bevor ein Eindringling einen kritischen Bereich erreicht. Fahrzeugzugangsbarrieren schützen Einfahrtspunkte, an denen das Risiko feindlicher Fahrzeuge kontrolliert werden muss. Perimeter-Radar- und Sensorsysteme bieten Abdeckung für weitläufige oder komplexe Standorte.
Integrierte Perimetersicherheitsplattformen werden bis 2032 voraussichtlich mit einem CAGR von 11,82 % wachsen. Betreiber konsolidieren Einzelprodukte in einheitliche Umgebungen, die Alarme, Video, Zugangsereignisse und Vorfallsreaktionen verwalten können. Senstars FlexZone-60 und FiberPatrol FP1150 erhielten im Juli 2025 die UK NPSA-Zertifizierung gemäß dem Barrier Mounted PIDS Standard. Magos berichtete, dass sein Radar-Einsatz bei Telehouse Staten Island eine 360-Grad-Überwachung des gesamten Standorts unterstützte. Käufer bevorzugen zunehmend Anbieter, die einen vollständigen Lösungsstack liefern oder koordinieren können.
Nach Technologie:
Sensorbasierte Erkennung ist etabliert, während Multi-Technologie-Systeme voranschreitenSensorbasierte Erkennung hielt im Jahr 2026 einen Marktanteil von 28,29 % am Markt für Perimetersicherheit von Rechenzentren. Die Technologie ist ausgereift und kann verschiedene Perimetertypen und Umgebungsbedingungen unterstützen. Glasfasererkennung ist in der Nähe von Hochspannungsinfrastruktur wertvoll, da sie elektromagnetische Störungen widersteht. Radarbasierte Erkennung bietet Weitbereichsabdeckung bei schwierigen Licht- und Wetterbedingungen. Videobasierte Erkennung unterstützt dann die Verifikation und Verhaltensbeurteilung nach einem Alarm.
Integrierte Multi-Technologie-Systeme werden bis 2032 voraussichtlich mit einem CAGR von 11,69 % wachsen. Ein vollständiger Campus-Perimeter benötigt separate Fähigkeiten zur Erkennung, Verifikation und Klassifizierung von Aktivitäten. Data Center Dynamics stellte fest, dass KI-Workloads die Bedeutung von Sicherheit und Resilienz im Rechenzentrumdesign erhöht haben. Teledyne FLIR brachte im Juni 2025 seine PT-Series AI SR mit 4K-Sicht- und Wärmebildgebung, KI-Zielverfolgung und aktiver Bedrohungsreaktion auf den Markt. Senstar brachte im September 2026 FiberPatrol FP1500 mit Ausrichtung an IEC/ISA 62443 und der EU-Verordnung zur Cyberresilienz auf den Markt.

Nach Bereitstellungstyp:
Neubau liefert Volumen, während Nachrüstungen mehr Dienstleistungen erfordernDer Neubau von Rechenzentren hielt im Jahr 2026 einen Marktanteil von 70,18 % am Markt für Perimetersicherheit von Rechenzentren. Jedes Neubauprojekt benötigt Schutz ab dem Beginn des Auftragnehmer-Zugangs und der Ausrüstungsbereitstellung. BloombergNEF berichtete von 23,1 GW Rechenzentrums-Kapazität im Bau an 831 Standorten im Jahr 2026. Perimetersysteme können zusammen mit dem übergeordneten Standortlayout, den Versorgungseinrichtungen und den Zufahrtsstraßen geplant werden. Dies macht den Neubau zum klarsten Weg für die Installation integrierter Systeme ohne Betriebsunterbrechung.
Sicherheitsaufrüstungen und Nachrüstungen werden bis 2032 voraussichtlich mit einem CAGR von 11,76 % wachsen. Bestehende Unternehmensanlagen stammen oft aus einer Zeit vor den aktuellen KI-Ära-Erwartungen an mehrschichtige Erkennung, Analytik und dokumentierte Sicherheitskontrollen. Nachrüstungsarbeiten sind dienstleistungsintensiver, da Systeme in einer aktiven Umgebung hinzugefügt werden müssen, ohne Mieter zu stören. Große Campus-Projekte können mehr als 36 Monate Bauzeit in Anspruch nehmen, sodass auch der Schutz in der Bauphase lange vor Betriebsbeginn erforderlich ist. Dies schafft ein längeres Nachfragefenster für den Markt für Perimetersicherheit von Rechenzentren als ein System, das nur bei der Inbetriebnahme installiert wird.
Nach Rechenzentrumsgröße:
Hyperscale-Standorte setzen die SicherheitsspezifikationHyperscale hielt im Jahr 2026 einen Marktanteil von 38,45 % am Markt für Perimetersicherheit von Rechenzentren und wird bis 2032 voraussichtlich mit einem CAGR von 11,83 % wachsen. Diese Standorte kombinieren sehr große Landflächen mit hochwertiger Recheninfrastruktur. Data Center Frontier berichtete von prognostizierten 51,2 GW an Kapazitätszuwächsen für 2027 außerhalb Chinas, was eine nachhaltige Pipeline für große Campus unterstützt. Ihre Spezifikationen umfassen oft mehrschichtige Erkennung, Fahrzeugbarrieren, KI-Videoanalytik und Drohnenabwehrfähigkeiten ab der Planungsphase. Diese Systeme werden zu einem Referenzpunkt für andere Betreiber, die ihre eigenen Risikokontrollen bewerten.
Große Rechenzentren teilen viele der gleichen technischen Anforderungen in kleinerem Maßstab. Mittelgroße und kleine Standorte unterliegen ebenfalls ISO/IEC 27001- und SOC 2-Anforderungen, obwohl ihre historischen Sicherheitsinvestitionen oft geringer waren. Dies schafft eine Aufrüstungsmöglichkeit für Systemintegratoren, die die breitere Rechenzentrums-Perimetersicherheitsbranche bedienen. Entfernte Edge-Einrichtungen haben einen besonderen Bedarf an automatisierter Erkennung, da die Vor-Ort-Bewachung möglicherweise begrenzt ist. Lösungen, die Fehlalarme reduzieren, können eine kontinuierliche Überwachung an diesen Standorten praktikabler machen.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter treiben Volumen und Standards voranCloud-Dienstanbieter hielten im Jahr 2026 einen Marktanteil von 45,38 % am Markt für Perimetersicherheit von Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 11,86 % wachsen. Ihre Entwicklungsprogramme schaffen erhebliche Nachfrage nach standortweiter Erkennung, Barrieren, Kameras und sicheren Zugangssystemen. Data Center Frontier berichtete, dass Metas Hyperion-Campus in Louisiana mit einer Investition von über 50 Milliarden USD geplant war und eine Fläche von fast 10 Millionen Quadratfuß umfassen sollte. Cloud-Dienstanbieter definieren oft die Leistungsstandards, die andere Anlagentypen später übernehmen. Ihre Anforderungen können Drohnenabwehrerkennung, Perimeter-Radar und KI-Analytik in Colocation-Designs verbreiten.
Colocation-Anbieter folgen, da die Prüfungsanforderungen von Unternehmenskunden die Sicherheitsverantwortung auf den Anlagenbetreiber verlagern. Unternehmens- und Edge-Standorte stellen eine wichtige Aufrüstungsbasis dar, da entfernte Einrichtungen eine Erkennung benötigen, die mit weniger Vor-Ort-Personal auskommt. Automatisierte Alarme können wirtschaftlicher sein als kontinuierliche Bewachung, wenn Standorte verteilt sind. Diese Kunden benötigen auch Kontrollen, die die gleichen Compliance-Prüfungen wie größere Standorte erfüllen können. Der Markt für Perimetersicherheit von Rechenzentren adressiert daher sowohl hochvolumige zentralisierte Campus als auch verteilte Edge-Einsätze.
Geografische Analyse
Nordamerika: Große Campus-Aktivitäten und Compliance-Anforderungen stützen die Nachfrage
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,86 % am Markt für Perimetersicherheit von Rechenzentren. Die Vereinigten Staaten kombinieren große Hyperscale-, Colocation- und Unternehmenskapazitäten mit einer starken Entwicklungspipeline, einschließlich 76 geplanter Projektstarts mit einem Gesamtwert von über 88 Milliarden USD. Die Security Industry Association gründete 2025 einen Beratungsausschuss für Rechenzentren, um physische, Cyber- und operative Sicherheitspraktiken zu behandeln. SOC 2 Typ II- und ISO/IEC 27001-Anforderungen unterstützen das dokumentierte Kontrollmanagement. Lange Bauprogramme können Perimetersysteme Jahre vor dem kommerziellen Betrieb in Dienst stellen.
Asiatisch-pazifischer Raum: Neubau unterstützt integrierte Designs
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 11,79 % wachsen. Indien, Singapur, Malaysia, Australien und Japan unterstützen den Hyperscale- und Colocation-Bau, während Malaysias Kapazität von 1,26 GW im Jahr 2025 auf 2,53 GW bis 2030 steigen könnte. Neubauprojekte können Sensoren, Barrieren und Analytik ohne die Einschränkungen einer aktiven Nachrüstung einbetten. Indiens SEBI-Anforderungen zur Geschäftskontinuität und der Rahmen zum Schutz personenbezogener Daten beeinflussen physische Sicherheitspraktiken in regulierten Umgebungen.
Europa, Naher Osten und Afrika sowie Südamerika: Regulierung und neue Kapazitäten prägen die Beschaffung
Europa konzentriert Aktivitäten im Vereinigten Königreich, Deutschland und den Niederlanden. Die EU-Richtlinie zur Resilienz kritischer Einrichtungen unterstützt Erwartungen an die Betriebskontinuität, während die NPSA-Zertifizierung die Beschaffung im Vereinigten Königreich beeinflusst. Gemeldete Angriffe auf Cloud-Einrichtungen in den Vereinigten Arabischen Emiraten und Bahrain im Jahr 2026 veranlassten Überprüfungen von Härtungsmaßnahmen, Drohnenabwehrerkennung und Fahrzeugbarrieren. Das saudiarabische Datenschutzgesetz und die nationale Cybersicherheitsstrategie der Vereinigten Arabischen Emirate fügen Anforderungen an die Zugangs-Governance hinzu. Südamerika befindet sich in einem früheren Entwicklungsstadium, obwohl der 200-MW-Campus von ByteDance in Ceará voraussichtlich 2027 in Betrieb gehen wird.
Wettbewerbslandschaft
Marktkonzentration
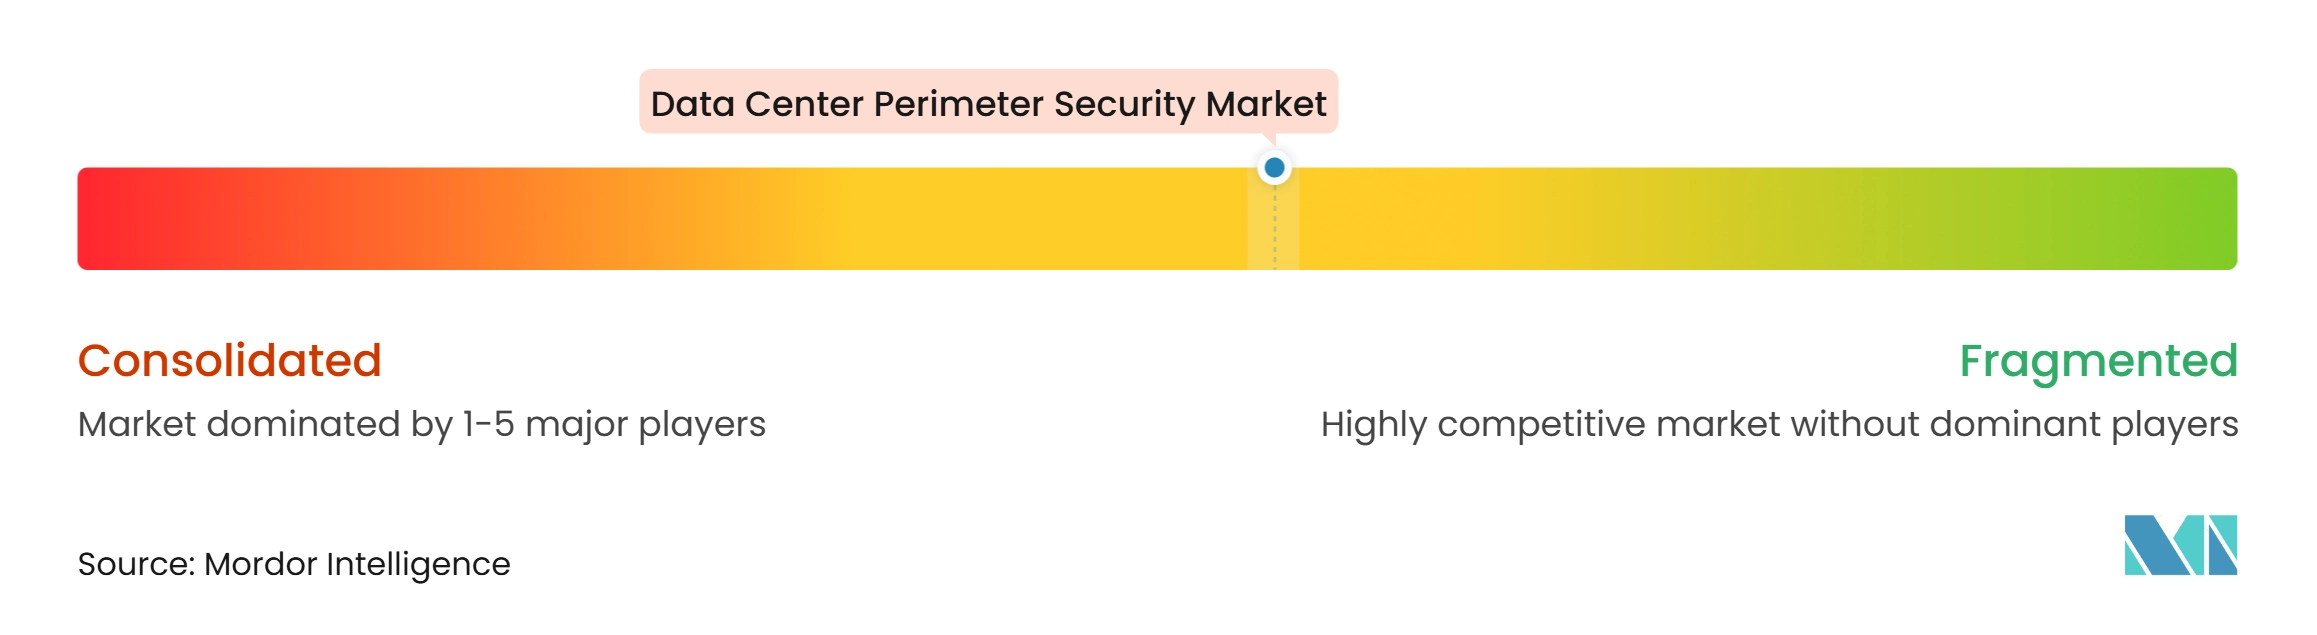
Der Markt für Perimetersicherheit von Rechenzentren ist mäßig fragmentiert zwischen diversifizierten Sicherheitsgruppen, spezialisierten Erkennungsanbietern und Plattformanbietern. Honeywell, Johnson Controls und Siemens konkurrieren durch breite Portfolios und Integrationsfähigkeit. Senstar, Southwest Microwave, Fiber SenSys, Gallagher und PureTech Systems konkurrieren durch Erkennungsleistung und Zertifizierungsnachweise. Genetec und Milestone Systems konkurrieren durch einheitliche Verwaltungsumgebungen. Diese Struktur gibt Kunden die Wahl zwischen einem Einzelanbieter-Ansatz und Spezialtechnologien.
Johnson Controls brachte im März 2026 C-CURE IQ 3.2 auf den Markt, um Einbrucherkennung, Videoüberwachung, Zugangskontrolle und Vorfallsmanagement für unternehmenskritische Umgebungen zu kombinieren. Senstar führte im September 2026 FiberPatrol FP1500 mit Cyber-Resilienz-Funktionen ein, die auf IEC/ISA 62443 und den EU Cyber Resilience Act ausgerichtet sind. Diese Schritte verbinden physische Erkennung und Cybersicherheit enger miteinander. Senstar erlangte außerdem im Oktober 2025 die ISO/IEC 27001-Zertifizierung.
AMAROK erwarb im April 2026 einen 45-prozentigen Anteil an Evolon Technology und kombinierte elektrische Zäune mit KI-gestützter Videoüberwachung in einer verwalteten Plattform. Securitas formalisierte im September 2025 eine langfristige Partnerschaft mit Rohde und Schwarz für KI-basiertes Millimeterwellen-Personenscreening. Diese Beispiele begünstigen Dienstleistungspakete, die Design, Bereitstellung, Überwachung und laufenden Support abdecken. Der Markt für Perimetersicherheit von Rechenzentren belohnt Anbieter, die eine Anlage von der Bauphase bis zum Betrieb unterstützen. Spezialisten bleiben relevant, da große Standorte mehrere Erkennungsmethoden benötigen.
Marktführer in der Branche für Perimetersicherheit von Rechenzentren
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Axis Communications AB
-
Bosch Sicherheitssysteme GmbH
-
Securitas Technology
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Perimetersicherheit von Rechenzentren Unternehmen in diesem Bericht
- Axis Communications AB
- Convergint Technologies LLC
- Securitas Technology
- Bosch Sicherheitssysteme GmbH
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- AMAG Technology, Inc.
- Brivo Systems LLC
- Suprema Inc.
- ASSA ABLOY AB
- Milestone Systems A/S
- Cisco Systems, Inc.
- Genetec Inc.
- Senstar Corporation
- Motorola Solutions, Inc.
- Gallagher Security
- Teledyne FLIR LLC
- Southwest Microwave, Inc.
- Fiber SenSys, Inc.
- Magal Security Systems Ltd.
- PureTech Systems, Inc.
Neueste Industrielle Entwicklungen in Markt für Perimetersicherheit von Rechenzentren
- September 2026: Senstar Corporation brachte den FiberPatrol FP1500 präzisionsortenden Glasfaser-Perimetersensor auf den Markt, der in der Lage ist, bis zu 5 km Perimeter mit einer Einbruchlokalisierungsgenauigkeit von ±3 m zu schützen, nach einem Kabelschnitt voll funktionsfähig zu bleiben und die Anforderungen von IEC/ISA 62443 und der EU-Verordnung zur Cyberresilienz 2024/2847 zu erfüllen.
- September 2026: Senstar Corporation meldete für das dritte Quartal 2026 einen Umsatz von 13,1 Millionen USD, ein Rekord für das Unternehmen und ein Anstieg von 37 % gegenüber dem Vorjahr, wobei die Verkäufe von LiDAR-basierter Perimetererkennung im gleichen Zeitraum mehr als verdoppelt wurden.
- April 2026: AMAROK schloss den Erwerb eines 45-prozentigen Eigentumsanteils an Evolon Technology Inc. ab und vereinte AMAROKs elektrische Zaunsysteme mit Evolons KI-gestützter virtueller Bewachung in einer einzigen mehrschichtigen Perimeter-Verteidigungsplattform. Das kombinierte Angebot integriert elektrische Zäune, KI-gestützte Kameraerkennung und Torzugangskontrolle in einen überwachten Dienst, der auf kritische Infrastrukturen einschließlich Rechenzentren abzielt.
- März 2026: Johnson Controls brachte C-CURE IQ 3.2 auf der ISC West 2026 auf den Markt und integrierte Einbrucherkennung, Videoüberwachung, Zugangskontrolle und Vorfallsmanagement auf einer einheitlichen Plattform für unternehmenskritische Umgebungen einschließlich Rechenzentren, mit dem Ziel, manuelle Untersuchungsschritte zu reduzieren und schnellere Workflows zur Vorfallsreaktion zu ermöglichen.
Berichtsumfang des globalen Marktes für Perimetersicherheit von Rechenzentren
Der Markt für Perimetersicherheit von Rechenzentren bezieht sich auf die Branche, die sich auf Lösungen und Dienstleistungen konzentriert, die darauf ausgelegt sind, die physischen Grenzen von Rechenzentrumsanlagen vor unbefugtem Zugang, Einbruch, Vandalismus, Diebstahl und Sicherheitsbedrohungen zu schützen.
Der Bericht über den Markt für Perimetersicherheit von Rechenzentren ist segmentiert nach Komponente (Hardware, Software und Analytik, Installations-, Integrations- und Wartungsdienstleistungen), Lösungstyp (Einbrucherkennungssysteme, Sicherheitszäune und physische Barrieren, Fahrzeugzugangsbarrieren, Perimeter-Radar- und Sensorsysteme, integrierte Perimetersicherheitsplattformen), Technologie (sensorbasierte Erkennung, videobasierte Erkennung, Glasfasererkennung, radarbasierte Erkennung, integrierte Multi-Technologie-Systeme), Bereitstellungstyp (Neubau von Rechenzentren, Sicherheitsaufrüstungen und Nachrüstungen), Rechenzentrumsgröße (Klein, Mittel, Groß, Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter, Unternehmen und Edge) sowie Geografie (Nordamerika [Vereinigte Staaten, Kanada, Mexiko], Südamerika [Brasilien, Argentinien, Rest von Südamerika], Europa [Vereinigtes Königreich, Deutschland, Frankreich, Spanien, Rest von Europa], asiatisch-pazifischer Raum [China, Indien, Japan, Australien, Singapur, Rest des asiatisch-pazifischen Raums], Naher Osten und Afrika [Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Rest des Nahen Ostens und Afrikas]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software und Analytik |
| Installations-, Integrations- und Wartungsdienstleistungen |
| Einbrucherkennungssysteme |
| Sicherheitszäune und physische Barrieren |
| Fahrzeugzugangsbarrieren |
| Perimeter-Radar- und Sensorsysteme |
| Integrierte Perimetersicherheitsplattformen |
| Sensorbasierte Erkennung |
| Videobasierte Erkennung |
| Glasfasererkennung |
| Radarbasierte Erkennung |
| Integrierte Multi-Technologie-Systeme |
| Neubau von Rechenzentren |
| Sicherheitsaufrüstungen und Nachrüstungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Rest des Nahen Ostens und Afrikas |
| Nach Komponente | Hardware | |
| Software und Analytik | ||
| Installations-, Integrations- und Wartungsdienstleistungen | ||
| Nach Lösungstyp | Einbrucherkennungssysteme | |
| Sicherheitszäune und physische Barrieren | ||
| Fahrzeugzugangsbarrieren | ||
| Perimeter-Radar- und Sensorsysteme | ||
| Integrierte Perimetersicherheitsplattformen | ||
| Nach Technologie | Sensorbasierte Erkennung | |
| Videobasierte Erkennung | ||
| Glasfasererkennung | ||
| Radarbasierte Erkennung | ||
| Integrierte Multi-Technologie-Systeme | ||
| Nach Bereitstellungstyp | Neubau von Rechenzentren | |
| Sicherheitsaufrüstungen und Nachrüstungen | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen und Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Perimetersicherheit von Rechenzentren?
Der Markt für Perimetersicherheit von Rechenzentren wurde im Jahr 2026 auf 2,38 Milliarden USD geschätzt und wird voraussichtlich bis 2032 bei einem CAGR von 10,83 % einen Wert von 4,48 Milliarden USD erreichen.
Was treibt die Nachfrage nach Perimeterschutz für Rechenzentren an?
Hyperscale-Bau, KI-Rechenzentren, Colocation-Prüfungsanforderungen sowie integrierte physische und Cybersicherheitskontrollen stützen die Nachfrage.
Welche Komponente hat den größten Anteil an den Ausgaben für Perimetersicherheit von Rechenzentren?
Hardware hielt im Jahr 2026 einen Anteil von 50,12 %, da physische Barrieren, Sensoren, Kameras und Verkabelung an jedem geschützten Standort unverzichtbar bleiben.
Welche Rechenzentrumskunden steigern ihre Ausgaben am schnellsten?
Cloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 45,38 % und werden bis 2032 voraussichtlich mit einem CAGR von 11,86 % wachsen.
Welche Region wächst beim Perimeterschutz für Rechenzentren am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 11,79 % wachsen, unterstützt durch Neubaukapazitäten in Indien, Singapur, Malaysia, Australien und Japan.
Warum gewinnen integrierte Multi-Technologie-Systeme an Akzeptanz?
Sie kombinieren Erkennung, Verifikation und Klassifizierung auf großen Campus, wo keine einzelne Sensortechnologie eine vollständige Abdeckung bietet.