
Tamaño y Participación del Mercado de Seguridad Perimetral de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
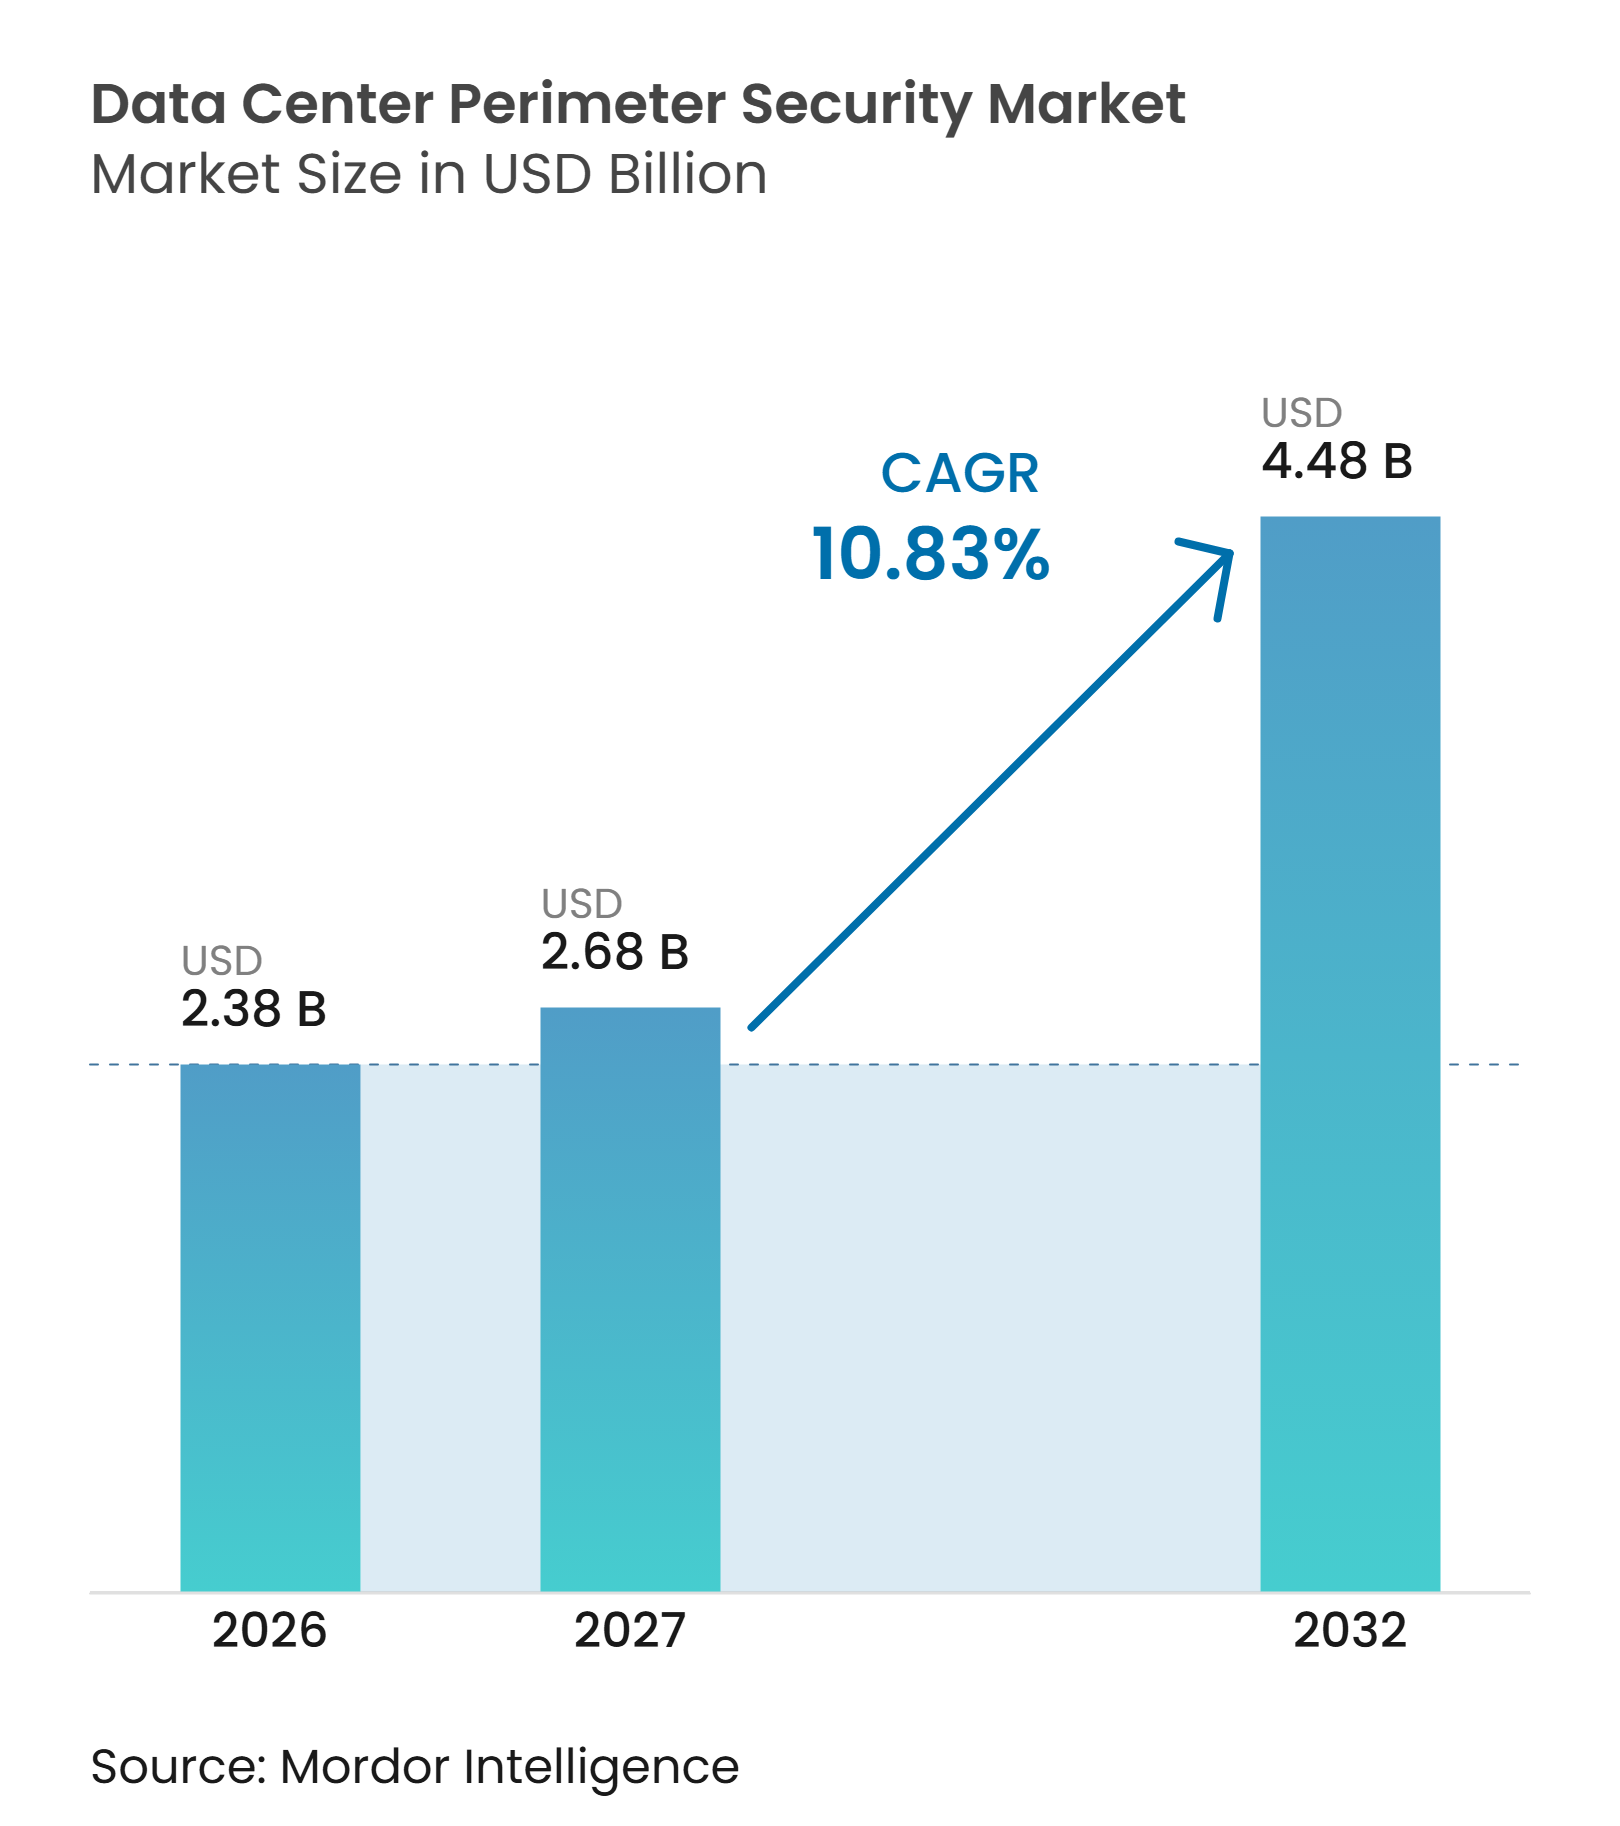
| Tamaño del Mercado (2027) | 2.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.83 % |
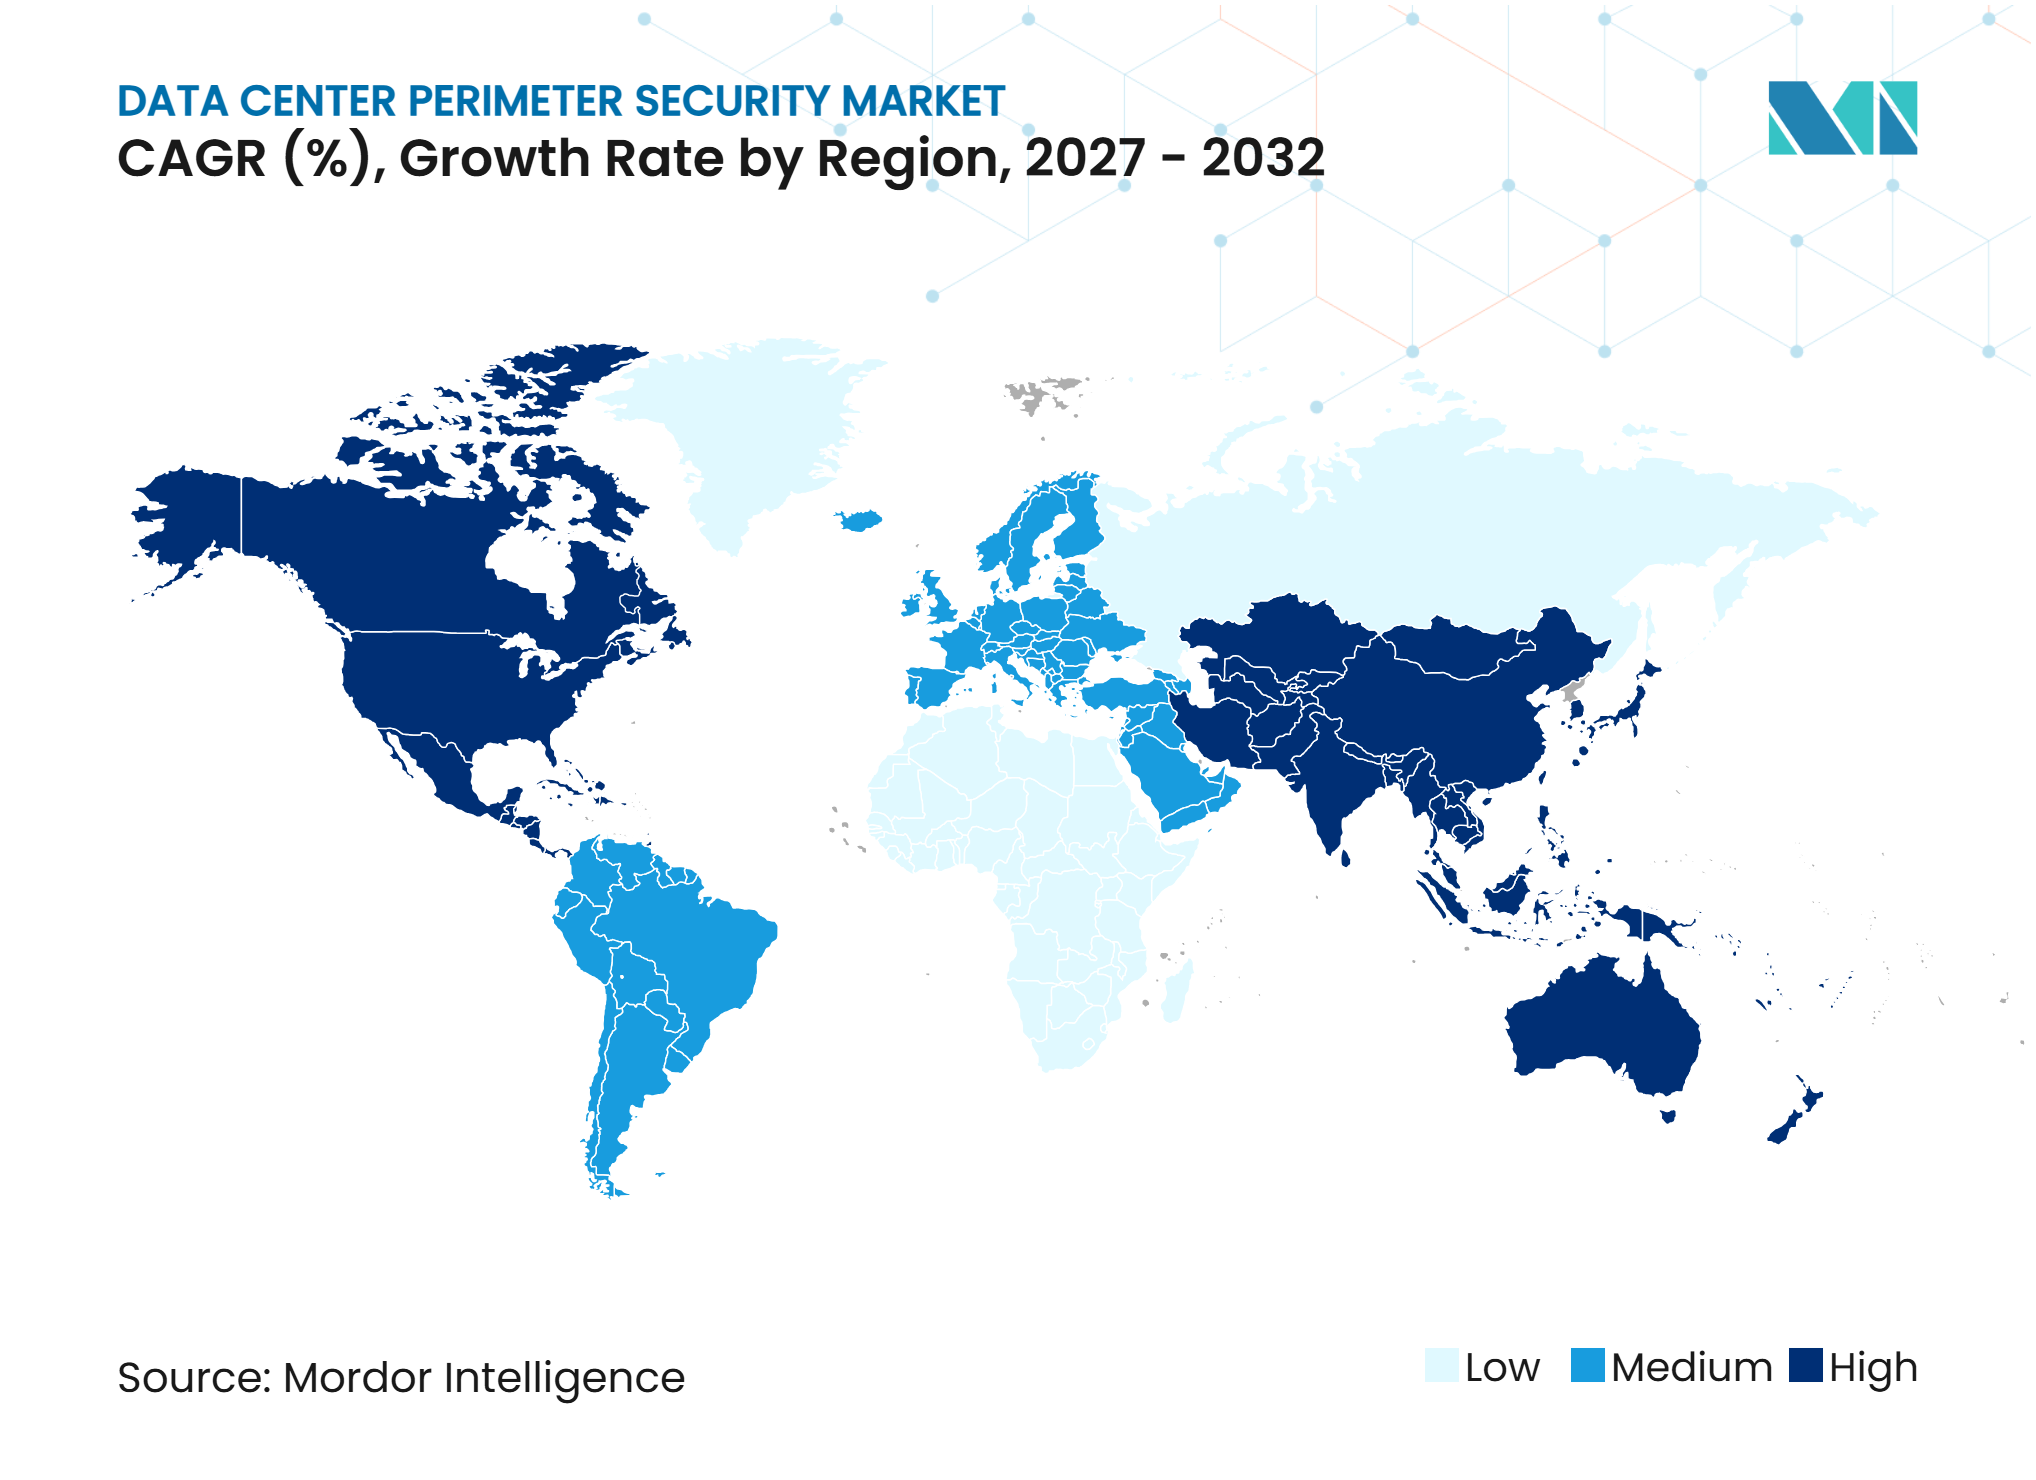
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguridad Perimetral de Centros de Datos por Mordor Intelligence
El tamaño del Mercado de Seguridad Perimetral de Centros de Datos fue valorado en 2,38 mil millones de USD en 2026 y se estima que crecerá desde 2,68 mil millones de USD en 2027 hasta alcanzar 4,48 mil millones de USD en 2032, a una CAGR del 10,83% durante el período de pronóstico (2027-2032).
La nueva capacidad de centros de datos está aumentando el número de instalaciones que requieren detección física, control de acceso y verificación en el perímetro. Los campus de inteligencia artificial elevan el valor y la densidad del equipamiento informático dentro de cada instalación, lo que favorece los diseños de seguridad por capas. Los operadores de colocación también están tratando los controles perimetrales como parte de las expectativas de auditoría de los clientes, en lugar de como una mejora discrecional de las instalaciones. La demanda se extiende cada vez más más allá del equipamiento hacia la integración, las pruebas, el mantenimiento y la gestión documentada de cambios. El Mercado de Seguridad Perimetral de Centros de Datos se beneficia, por tanto, tanto de la nueva construcción de campus como de los programas de renovación en instalaciones existentes.
Conclusiones Clave del Informe
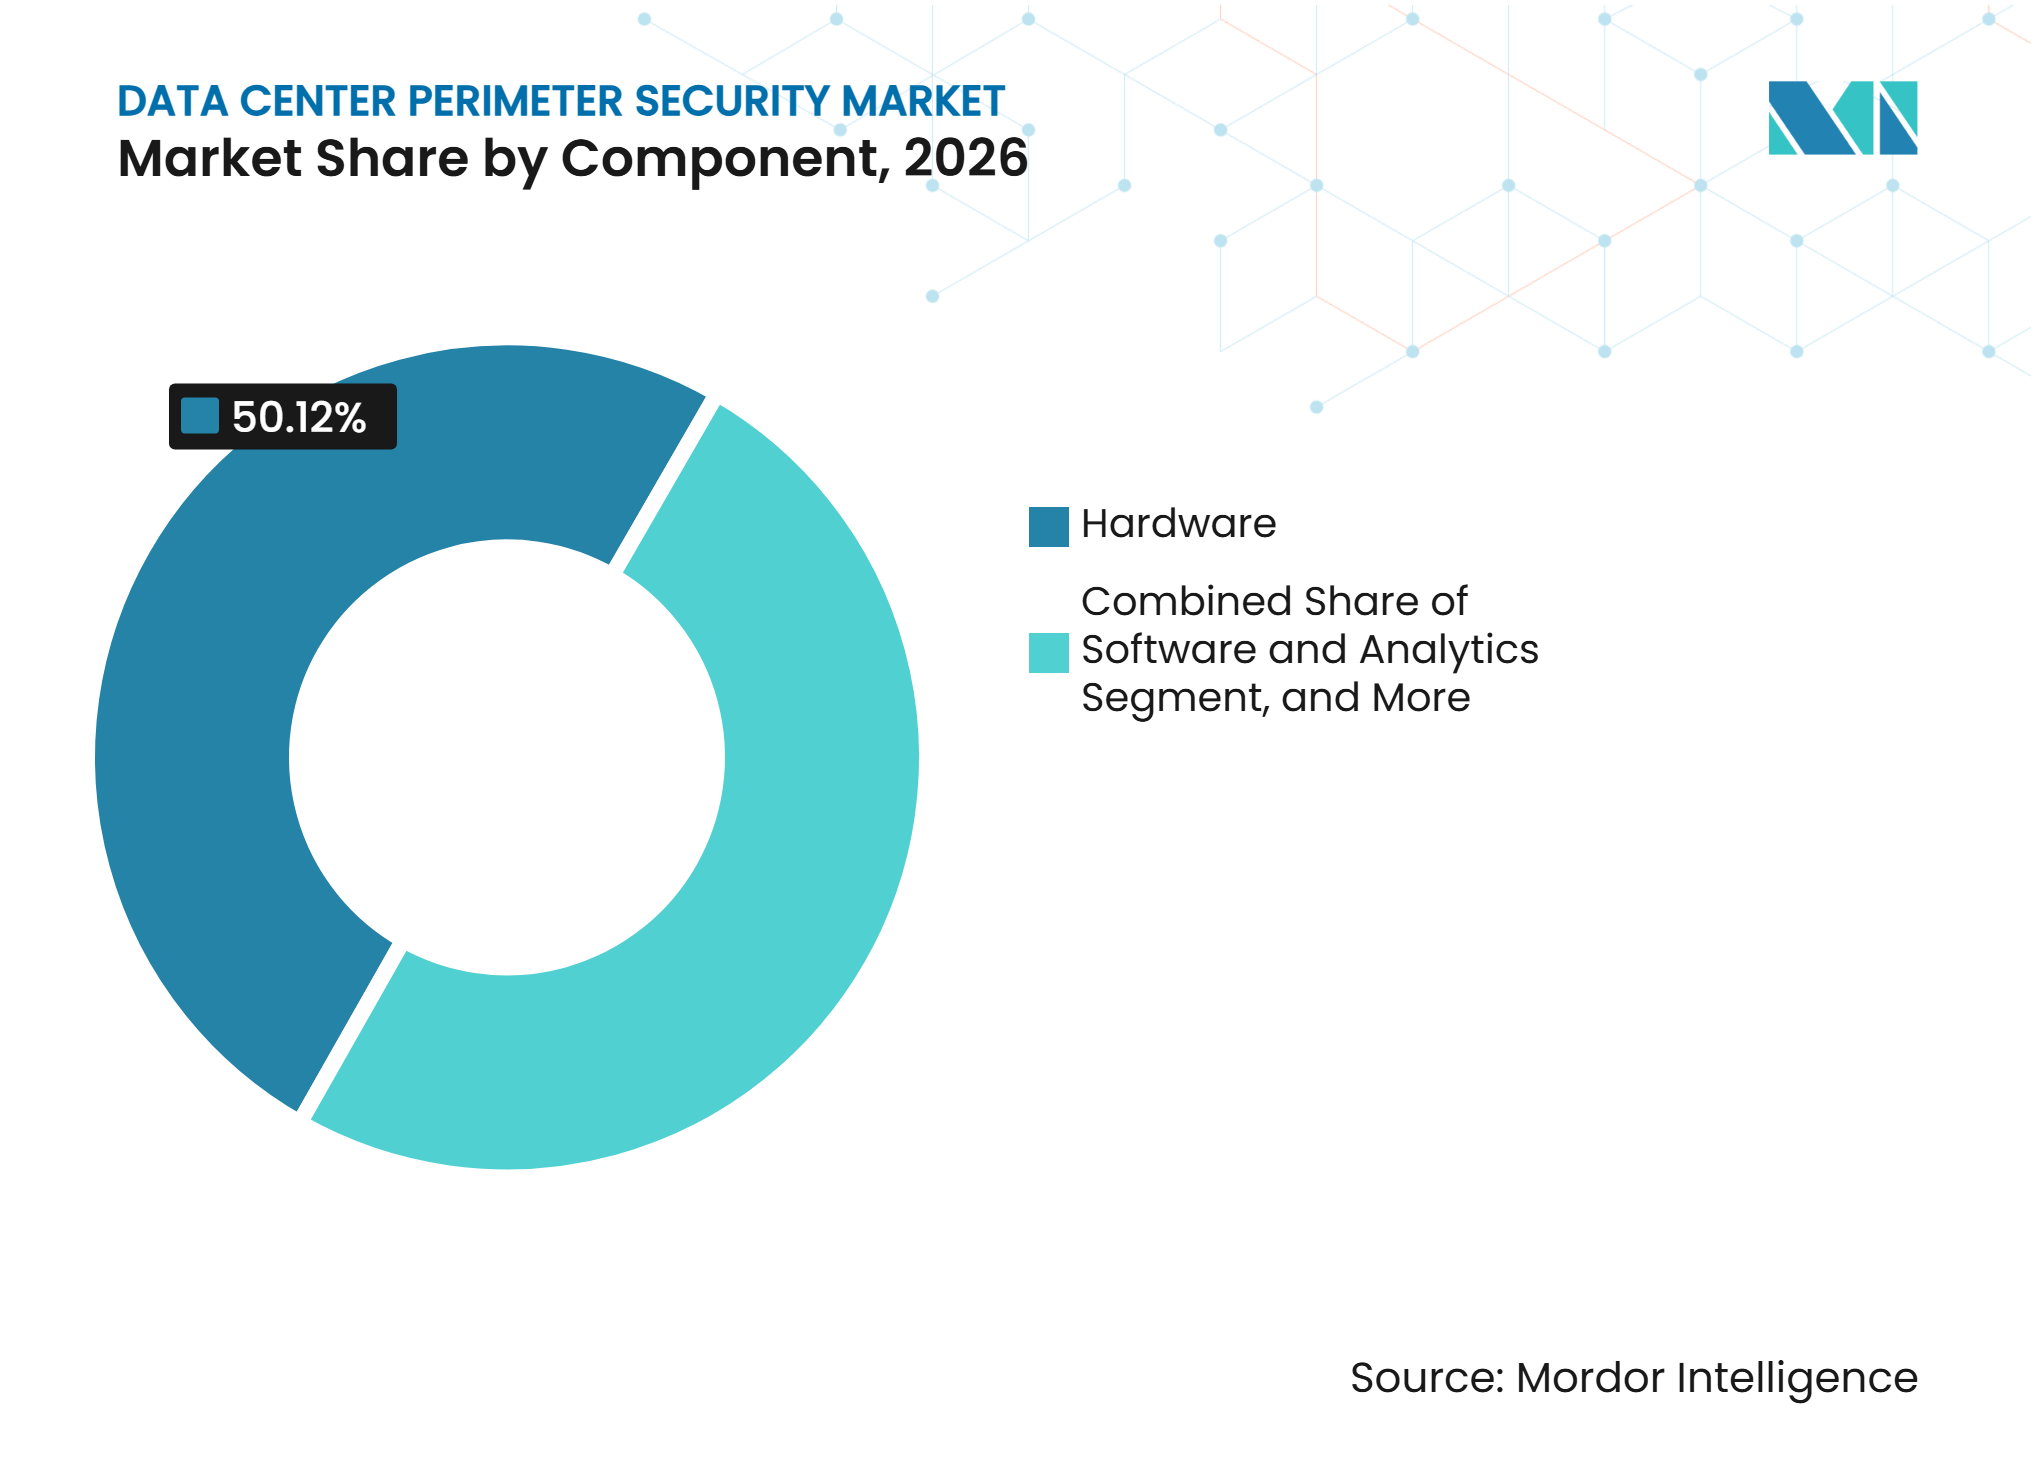
- Por componente, el hardware representó el 50,12% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026, mientras que se proyecta que el software y la analítica se expandan a una CAGR del 11,29% hasta 2032.
- Por tipo de solución, los sistemas de detección de intrusiones representaron el 25,44% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026, mientras que se proyecta que las plataformas integradas de seguridad perimetral se expandan a una CAGR del 11,82% hasta 2032.
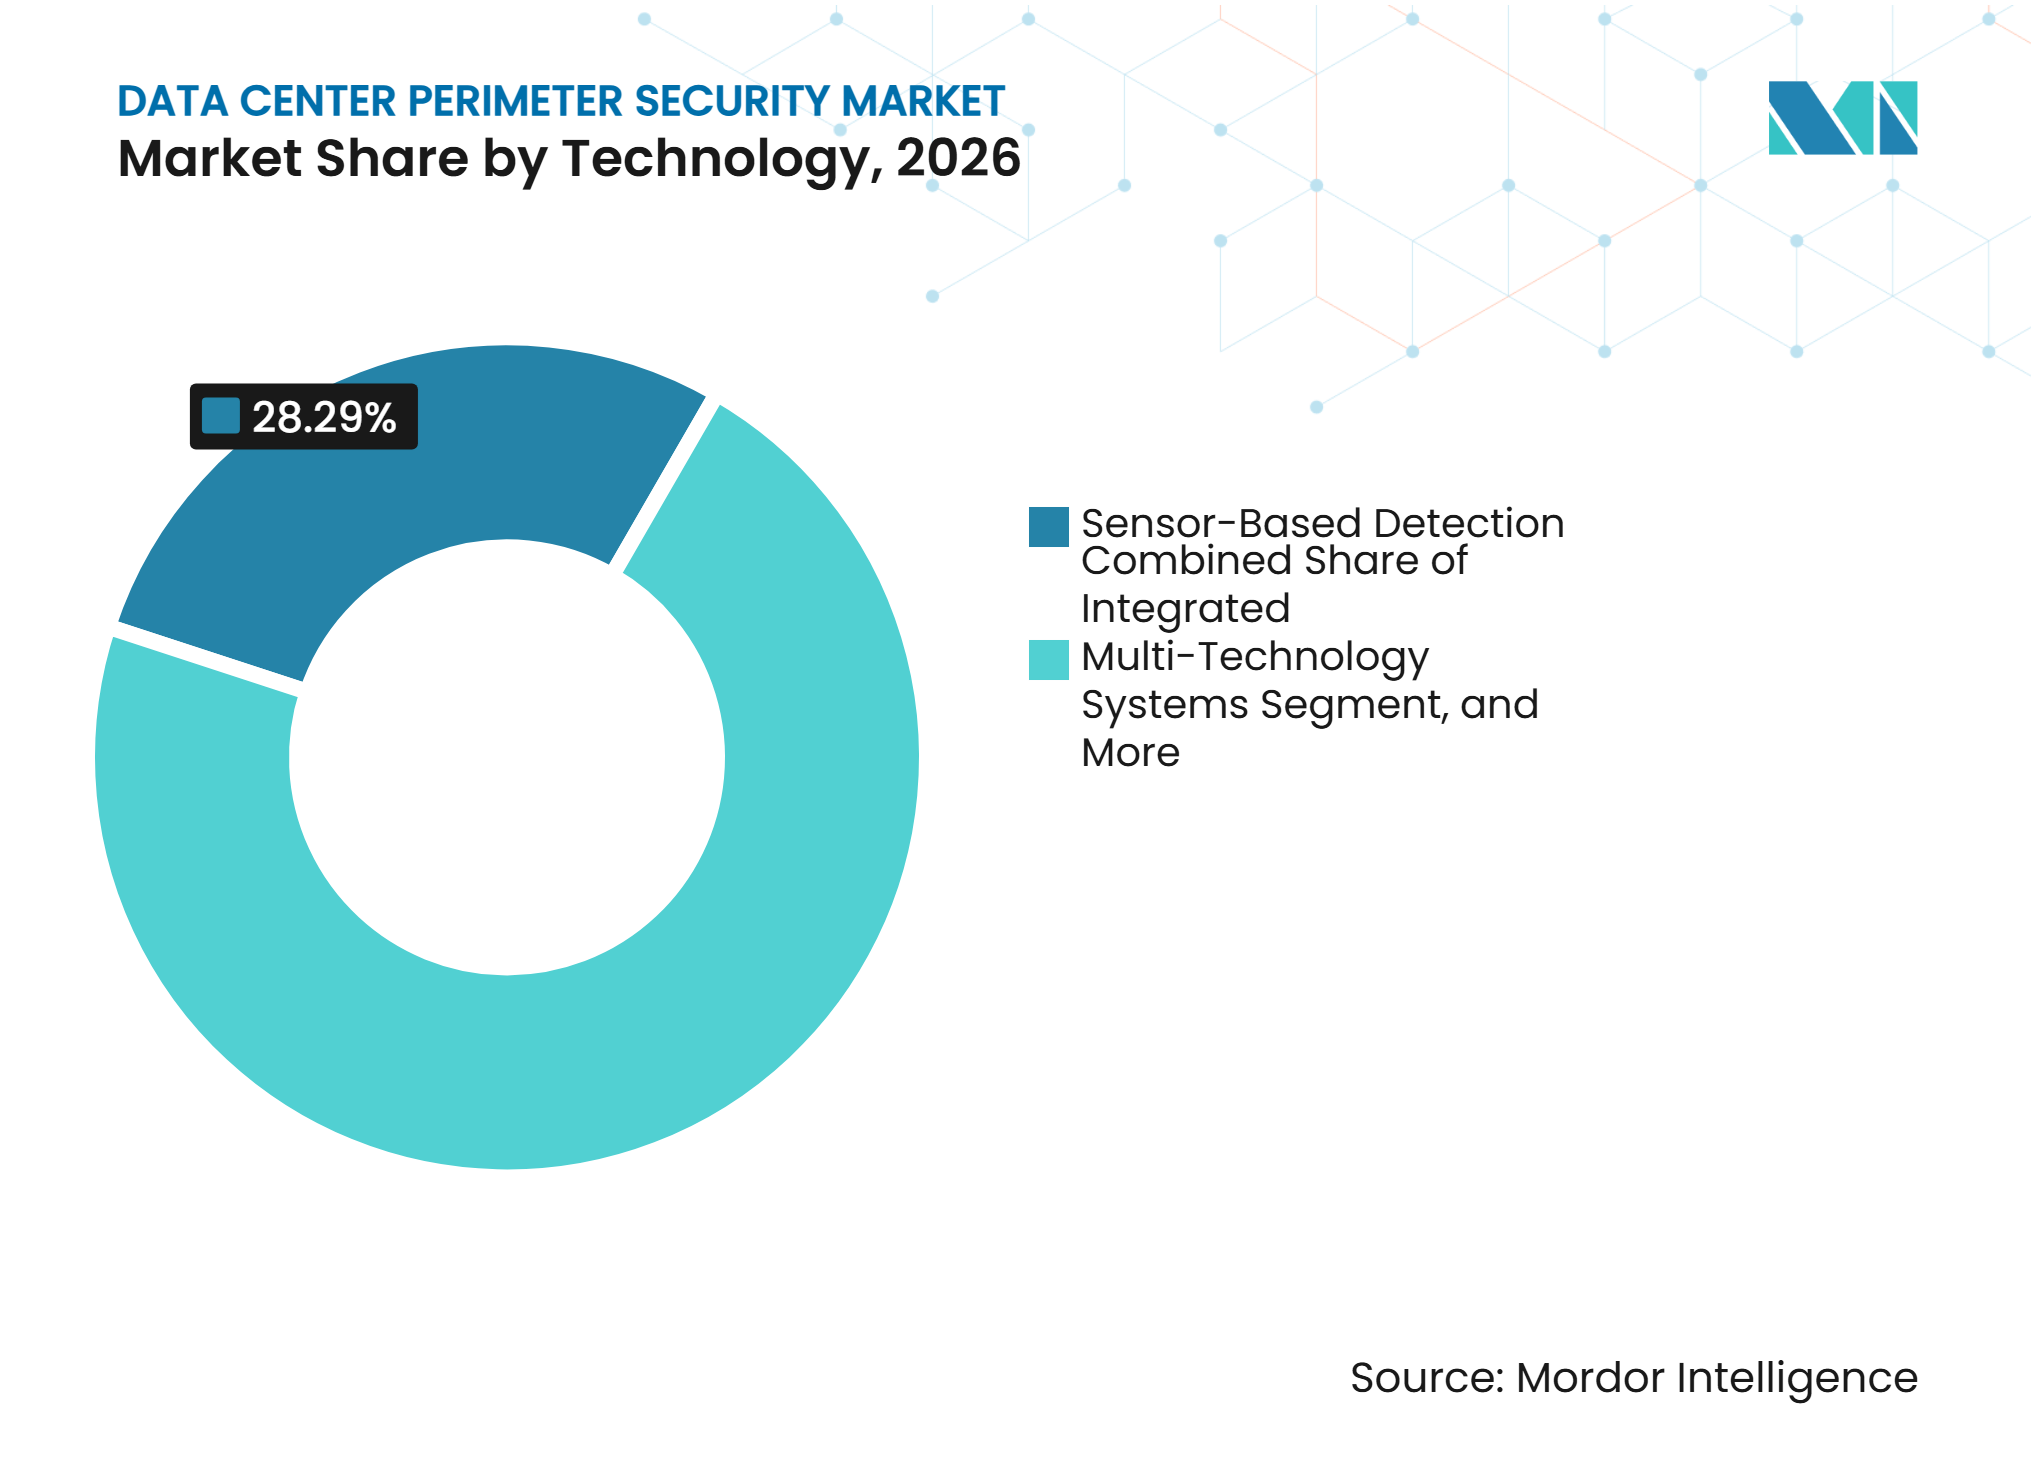
- Por tecnología, la detección basada en sensores representó el 28,29% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026, mientras que se proyecta que los sistemas integrados de múltiples tecnologías se expandan a una CAGR del 11,69% hasta 2032.
- Por tipo de implementación, la nueva construcción de centros de datos representó el 70,18% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026, mientras que se proyecta que las actualizaciones de seguridad y la modernización se expandan a una CAGR del 11,76% hasta 2032.
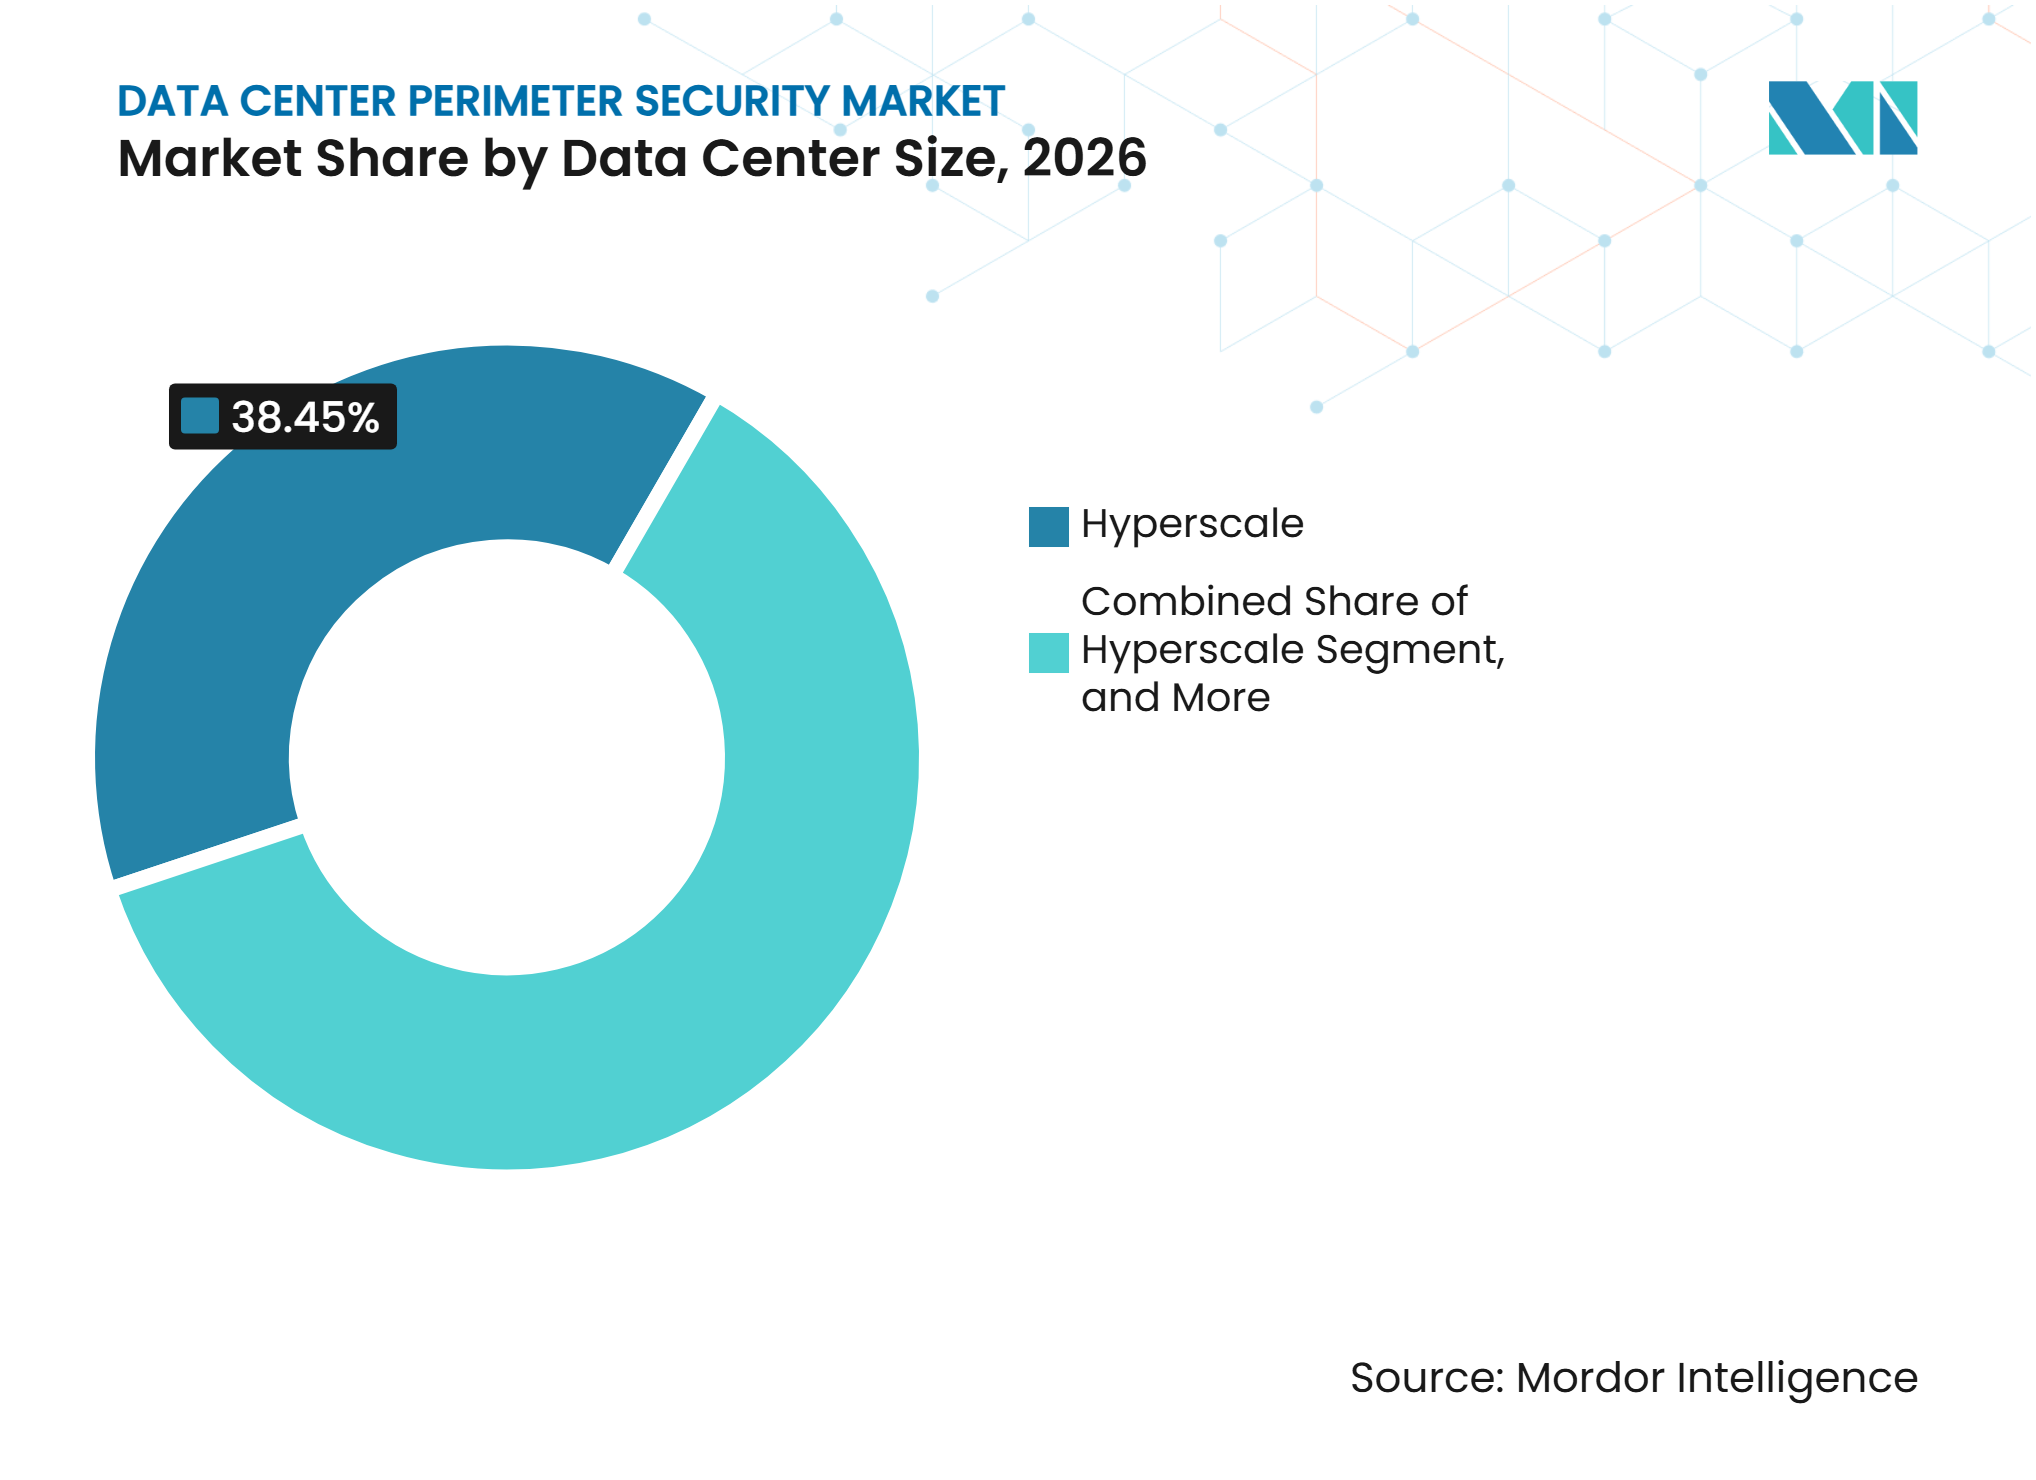
- Por tamaño de centro de datos, el segmento hiperescala representó el 38,45% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026 y se proyecta que se expanda a una CAGR del 11,83% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 45,38% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026 y se proyecta que se expandan a una CAGR del 11,86% hasta 2032.
- Por geografía, América del Norte representó el 42,86% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 11,79% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Campus Hiperescala e Inteligencia Artificial | +3.5% | Global | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Colocación y Requisitos de Auditoría de Clientes | +2.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Convergencia de Controles de Seguridad Física y Ciberseguridad | +1.9% | Global | Largo plazo (≥ 4 años) |
| Analítica de Video con Inteligencia Artificial para la Reducción de Falsas Alarmas | +1.2% | Global | Corto plazo (≤ 2 años) |
| Seguridad en Fase de Construcción para Campus en Desarrollo Activo | +0.8% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Automatización de la Seguridad para Compensar las Restricciones de Vigilancia | +0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Campus Hiperescala e Inteligencia Artificial
Los campus hiperescala requieren programas de seguridad similares a los utilizados para las principales instalaciones de infraestructura crítica. Sus grandes superficies y la concentración de hardware de GPU hacen que la intrusión perimetral sea un riesgo operativo más significativo. Data Center Frontier informó una proyección de 51,2 GW de adiciones de capacidad de TI en centros de datos globales fuera de China en 2027, en comparación con 25 GW en 2026. Senstar reportó ingresos en el tercer trimestre de 2026 de 13,1 millones de USD, un 37% más que el año anterior, mientras que sus ventas de detección perimetral basada en LiDAR se más que duplicaron. Estos programas favorecen múltiples capas de detección porque un solo tipo de sensor no puede gestionar todas las condiciones alrededor de un sitio de gran tamaño. El Mercado de Seguridad Perimetral de Centros de Datos también genera trabajo recurrente cuando esos sistemas requieren calibración, mantenimiento y soporte de integración a lo largo del ciclo de vida de la instalación.
Expansión de la Capacidad de Colocación y Requisitos de Auditoría de Clientes
Los proveedores de colocación incluyen cada vez más los controles perimetrales físicos en los requisitos de garantía para los clientes. Los inquilinos empresariales pueden evaluar estos controles a través de los procesos SOC 2 Tipo II, ISO/IEC 27001, PCI DSS e HIPAA. ConstructConnect realizó el seguimiento de 76 proyectos de centros de datos en Estados Unidos que se esperaba comenzaran a construirse durante un período de 24 meses, con un valor combinado superior a 88 mil millones de USD. La Asociación de la Industria de Seguridad declaró que la seguridad física debe abordarse durante la planificación de las instalaciones y no después de la construcción.[1] Esto transforma la demanda desde compras de hardware independiente hacia configuraciones documentadas, registros de firmware, registros de auditoría y servicios de integración. El Mercado de Seguridad Perimetral de Centros de Datos se beneficia cuando los operadores de instalaciones necesitan evidencia de que los controles están activos y correctamente gestionados.
Convergencia de Controles de Seguridad Física y Ciberseguridad
Las cámaras, los controladores de acceso y los sensores perimetrales son dispositivos conectados que ahora forman parte de programas más amplios de gobernanza de ciberseguridad. Un dispositivo comprometido puede revelar patrones de vigilancia, vistas de cámaras y actividad de acceso sin generar una brecha física evidente. Fortinet informó que el 50% de las organizaciones experimentaron al menos 1 incidente de ciberseguridad en su encuesta de tecnología operacional de 2025.[2] La Directiva de la Unión Europea sobre la Resiliencia de las Entidades Críticas establece expectativas de continuidad para los servicios esenciales, incluidos los sistemas utilizados para proteger las operaciones físicas. El arranque seguro, el cifrado TLS 1.3 y la alineación con IEC/ISA 62443 se están convirtiendo, por tanto, en factores de compra relevantes para los dispositivos de borde. Este cambio permite que el Mercado de Seguridad Perimetral de Centros de Datos sirva tanto a los equipos de operaciones de seguridad como a los equipos de riesgo de TI mediante diseños de sistemas más resilientes.
Analítica de Video con Inteligencia Artificial para la Reducción de Falsas Alarmas
Los sistemas de movimiento convencionales pueden generar un alto volumen de alertas provocadas por fauna silvestre, condiciones meteorológicas, vegetación y actividad de construcción. Las alertas innecesarias debilitan la atención del operador y aumentan el costo del monitoreo en tiempo real. Quanergy documentó una implementación en un centro de datos que redujo el volumen de alarmas en más del 95% mediante clasificación LiDAR 3D.[3] Hikvision declaró que la protección perimetral inteligente puede distinguir personas y vehículos de otros movimientos, reduciendo las falsas alarmas en más del 90%. La analítica también puede detectar comportamientos de merodeo, patrones de aproximación y conductas de reconocimiento antes de que se produzca una intrusión directa. Estas capacidades mejoran el caso operativo del Mercado de Seguridad Perimetral de Centros de Datos cuando un equipo más reducido debe monitorear un mayor número de cámaras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración Multifabricante y Control de Versiones | -1.8% | Global | Largo plazo (≥ 4 años) |
| Altos Costos de Modernización y Mantenimiento en Perímetros Extensos | -1.4% | Global | Mediano plazo (2-4 años) |
| Exposición a la Privacidad y la Ciberseguridad de los Sensores Conectados | -0.9% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Falsas Alarmas por Condiciones Meteorológicas, Fauna Silvestre y Actividad de Construcción | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración Multifabricante y Control de Versiones
Un programa perimetral puede combinar gestión de video, control de acceso, detección de intrusiones, radar, detección por fibra óptica, barreras y software de integración. Estos productos pueden seguir diferentes ciclos de firmware y prácticas de interoperabilidad. Un parche crítico en 1 producto puede requerir que los operadores revaliden otros productos conectados antes de su implementación. La Asociación de la Industria de Seguridad identifica la fragmentación de la integración como un obstáculo clave para la gestión del ciclo de vida de la seguridad en los centros de datos. Los procesos ISO/IEC 27001 y SOC 2 también requieren un control de cambios disciplinado, lo que aumenta la carga administrativa de una arquitectura fragmentada. El Mercado de Seguridad Perimetral de Centros de Datos enfrenta un ciclo de ventas más lento cuando los clientes deben resolver problemas de compatibilidad y gobernanza antes de la aprobación.
Altos Costos de Modernización y Mantenimiento en Perímetros Extensos
Los grandes campus pueden requerir varios kilómetros de perímetro protegido, lo que incrementa las necesidades de cableado, energía, comunicaciones, calibración y mantenimiento. La modernización de un sitio en operación añade mayor complejidad porque las mejoras de seguridad no pueden interrumpir las operaciones de los inquilinos. PCI DSS requiere al menos 3 meses de retención de grabaciones para las áreas sensibles, lo que puede añadir requisitos de almacenamiento y procesamiento a una modernización. Senstar declaró que los sistemas pasivos de fibra óptica pueden reducir las necesidades de energía y comunicaciones en exteriores en determinadas implementaciones. Aun así, la diferencia de costo entre la modernización y la instalación en obra nueva puede retrasar los proyectos hasta que un evento de arrendamiento, una auditoría o una revisión de amenazas obligue a actuar. Esta restricción sigue siendo relevante en todo el Mercado de Seguridad Perimetral de Centros de Datos, especialmente para las instalaciones empresariales de menor tamaño.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Lidera Mientras el Software y la Analítica Añaden Valor OperativoEl hardware representó el 50,12% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026, dado que cada sitio protegido necesita equipamiento físico en el perímetro. El cercado, las cámaras, las unidades de radar, las barreras para vehículos y el cableado de fibra óptica establecen la capa base para un programa eficaz. Estos activos permiten la detección antes de que el software pueda clasificar eventos o dirigir una respuesta. La demanda de hardware está estrechamente vinculada a la construcción de obra nueva porque el equipamiento se especifica durante el diseño del sitio. El segmento también incluye los sistemas necesarios para mantener el acceso controlado durante la construcción y la operación.
Se proyecta que el software y la analítica se expandan a una CAGR del 11,29% hasta 2032. Los operadores utilizan esta capa para combinar alertas, clasificar actividades y dirigir al personal hacia los eventos de mayor prioridad. La Asociación de la Industria de Seguridad identifica la gestión del ciclo de vida y los servicios de integración como áreas con financiación insuficiente en muchos programas de seguridad de centros de datos. Axis Communications describió el procesamiento en el borde que permite a los sensores térmicos, de radar y ópticos proporcionar alertas preclasificadas en lugar de solo video sin procesar. Los contratos de mantenimiento para actualizaciones de modelos, recalibración y reentrenamiento del sistema pueden hacer que esta parte del Mercado de Seguridad Perimetral de Centros de Datos sea más recurrente que los ingresos de hardware impulsados por proyectos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Solución:
La Detección de Intrusiones Lidera Mientras las Plataformas Unifican las Operaciones de SeguridadLos sistemas de detección de intrusiones representaron el 25,44% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026. Proporcionan la primera línea de detección dentro de los diseños de seguridad física por capas. El cercado de seguridad y las barreras físicas siguen siendo esenciales porque retrasan y disuaden el acceso antes de que un intruso alcance un área crítica. Las barreras de acceso para vehículos protegen los puntos de entrada donde debe gestionarse el riesgo de vehículos hostiles. Los sistemas de radar y sensores perimetrales añaden cobertura para sitios amplios o complejos.
Se proyecta que las plataformas integradas de seguridad perimetral se expandan a una CAGR del 11,82% hasta 2032. Los operadores están consolidando productos puntuales en entornos unificados que pueden gestionar alarmas, video, eventos de acceso y respuesta a incidentes. El FlexZone-60 y el FiberPatrol FP1150 de Senstar recibieron la certificación NPSA del Reino Unido en julio de 2025 bajo la Norma de Sistemas de Detección de Intrusiones Montados en Barreras. Magos informó que su implementación de radar en Telehouse Staten Island permitió un monitoreo de 360 grados en todo el sitio. Los compradores favorecen cada vez más a los proveedores que pueden suministrar o coordinar una solución completa.
Por Tecnología:
La Detección Basada en Sensores Está Consolidada Mientras los Sistemas Multitecnológicos AvanzanLa detección basada en sensores representó el 28,29% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026. La tecnología es madura y puede adaptarse a distintos tipos de perímetro y condiciones ambientales. La detección por fibra óptica es valiosa cerca de infraestructuras de alta tensión porque resiste las interferencias electromagnéticas. La detección basada en radar proporciona cobertura de amplia área en condiciones de iluminación y meteorología adversas. La detección basada en video permite la verificación y la evaluación del comportamiento tras producirse una alerta.
Se proyecta que los sistemas integrados de múltiples tecnologías se expandan a una CAGR del 11,69% hasta 2032. Un perímetro completo de campus necesita capacidades diferenciadas para detectar, verificar y clasificar la actividad. Data Center Dynamics señaló que las cargas de trabajo de inteligencia artificial han incrementado la importancia de la seguridad y la resiliencia en el diseño de centros de datos. Teledyne FLIR lanzó su PT-Series AI SR en junio de 2025 con imágenes visibles y térmicas en 4K, seguimiento de objetivos con inteligencia artificial y respuesta activa ante amenazas. Senstar lanzó el FiberPatrol FP1500 en septiembre de 2026 con alineación con IEC/ISA 62443 y el Reglamento de Ciberresiliencia de la Unión Europea.

Por Tipo de Implementación:
La Nueva Construcción Aporta Volumen Mientras las Modernizaciones Requieren Más ServiciosLa nueva construcción de centros de datos representó el 70,18% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026. Cada proyecto de obra nueva necesita protección desde el inicio del acceso de contratistas y la preparación del equipamiento. BloombergNEF reportó 23,1 GW de capacidad de centros de datos en construcción en 831 sitios en 2026. Los sistemas perimetrales pueden diseñarse junto con el trazado general del sitio, los servicios públicos y las vías de acceso. Esto convierte a la nueva construcción en la vía más clara para instalar sistemas integrados sin interrupciones operativas.
Se proyecta que las actualizaciones de seguridad y la modernización se expandan a una CAGR del 11,76% hasta 2032. Las instalaciones empresariales existentes a menudo son anteriores a las expectativas actuales de la era de la inteligencia artificial en materia de detección por capas, analítica y controles de seguridad documentados. La modernización es más intensiva en servicios porque los sistemas deben añadirse a un entorno en funcionamiento sin interrumpir a los inquilinos. Los grandes proyectos de campus pueden tardar más de 36 meses en construirse, por lo que la protección en fase de construcción también es necesaria mucho antes de que comiencen las operaciones. Esto crea una ventana de demanda más prolongada para el Mercado de Seguridad Perimetral de Centros de Datos que un sistema instalado únicamente en el momento de la puesta en marcha.
Por Tamaño de Centro de Datos:
Los Sitios Hiperescala Establecen las Especificaciones de SeguridadEl segmento hiperescala representó el 38,45% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026 y se proyecta que se expanda a una CAGR del 11,83% hasta 2032. Estos sitios combinan superficies de terreno muy extensas con infraestructura informática de alto valor. Data Center Frontier reportó una proyección de 51,2 GW de adiciones de capacidad en 2027 fuera de China, lo que respalda una cartera sostenida de grandes campus. Sus especificaciones suelen incluir detección multicapa, barreras para vehículos, analítica de video con inteligencia artificial y capacidades antidrón desde la fase de diseño. Estos sistemas se convierten en un punto de referencia para otros operadores que evalúan sus propios controles de riesgo.
Los centros de datos de gran tamaño comparten muchas de las mismas necesidades técnicas a una escala menor. Los sitios medianos y pequeños también se enfrentan a los requisitos de ISO/IEC 27001 y SOC 2, aunque su inversión histórica en seguridad ha sido frecuentemente menor. Esto crea una oportunidad de actualización para los integradores de sistemas que atienden a la industria de seguridad perimetral de centros de datos en general. Las instalaciones de borde remotas tienen una necesidad particular de detección automatizada porque la vigilancia presencial puede ser limitada. Las soluciones que reducen las falsas alarmas pueden hacer que el monitoreo continuo sea más viable en esas ubicaciones.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Impulsan el Volumen y los EstándaresLos proveedores de servicios en la nube representaron el 45,38% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026 y se proyecta que se expandan a una CAGR del 11,86% hasta 2032. Sus programas de desarrollo generan una demanda sustancial de detección en todo el sitio, barreras, cámaras y sistemas de entrada segura. Data Center Frontier informó que el campus Hyperion de Meta en Luisiana estaba planificado para superar los 50 mil millones de USD en inversión y abarcar casi 10 millones de pies cuadrados. Los proveedores de servicios en la nube suelen definir los estándares de rendimiento que otros tipos de instalaciones adoptan posteriormente. Sus requisitos pueden hacer que la detección antidrón, el radar perimetral y la analítica con inteligencia artificial sean más comunes en los diseños de colocación.
Los proveedores de colocación les siguen a medida que las necesidades de auditoría de los clientes empresariales trasladan la responsabilidad de seguridad al operador de la instalación. Las instalaciones empresariales y de borde representan una base de actualización importante porque las instalaciones remotas necesitan detección que pueda operar con menos personal presencial. Las alertas automatizadas pueden ser más económicas que la vigilancia continua cuando las ubicaciones están distribuidas. Estos clientes también necesitan controles que puedan satisfacer las mismas revisiones de cumplimiento que los sitios de mayor tamaño. El Mercado de Seguridad Perimetral de Centros de Datos aborda, por tanto, tanto los campus centralizados de alto volumen como las implementaciones de borde distribuidas.
Análisis Geográfico
América del Norte: La Actividad en Grandes Campus y los Requisitos de Cumplimiento Respaldan la Demanda
América del Norte representó el 42,86% de la participación del Mercado de Seguridad Perimetral de Centros de Datos en 2026. Estados Unidos combina una gran capacidad hiperescala, de colocación y empresarial con una sólida cartera de desarrollo, que incluye 76 inicios de proyectos planificados valorados en más de 88 mil millones de USD. La Asociación de la Industria de Seguridad creó un Consejo Asesor de Centros de Datos en 2025 para abordar las prácticas de seguridad física, cibernética y operacional. Los requisitos de SOC 2 Tipo II e ISO/IEC 27001 respaldan la gestión documentada de controles. Los largos programas de construcción pueden poner en servicio los sistemas perimetrales años antes del inicio de las operaciones comerciales.
Asia-Pacífico: La Construcción de Obra Nueva Favorece los Diseños Integrados
Se proyecta que Asia-Pacífico se expanda a una CAGR del 11,79% hasta 2032. India, Singapur, Malasia, Australia y Japón están impulsando la construcción hiperescala y de colocación, mientras que la capacidad de Malasia podría aumentar de 1,26 GW en 2025 a 2,53 GW en 2030. Los sitios de obra nueva pueden integrar sensores, barreras y analítica sin las restricciones de una modernización en un entorno en funcionamiento. Los requisitos de continuidad de negocio de SEBI en India y el marco de Protección de Datos Personales influyen en las prácticas de seguridad física en entornos regulados.
Europa, Oriente Medio y África, y América del Sur: La Regulación y la Nueva Capacidad Configuran la Contratación
Europa concentra la actividad en el Reino Unido, Alemania y los Países Bajos. La Directiva de la Unión Europea sobre la Resiliencia de las Entidades Críticas respalda las expectativas de continuidad operacional, mientras que la certificación NPSA influye en la contratación en el Reino Unido. Los ataques reportados en 2026 contra instalaciones en la nube en los Emiratos Árabes Unidos y Baréin impulsaron revisiones de refuerzo, detección antidrón y barreras para vehículos. La Ley de Protección de Datos Personales de Arabia Saudita y la Estrategia Nacional de Ciberseguridad de los Emiratos Árabes Unidos añaden requisitos de gobernanza de acceso. América del Sur se encuentra en una etapa más temprana de desarrollo, aunque se espera que el campus de 200 MW de ByteDance en Ceará comience a operar en 2027.
Panorama Competitivo
Concentración del Mercado
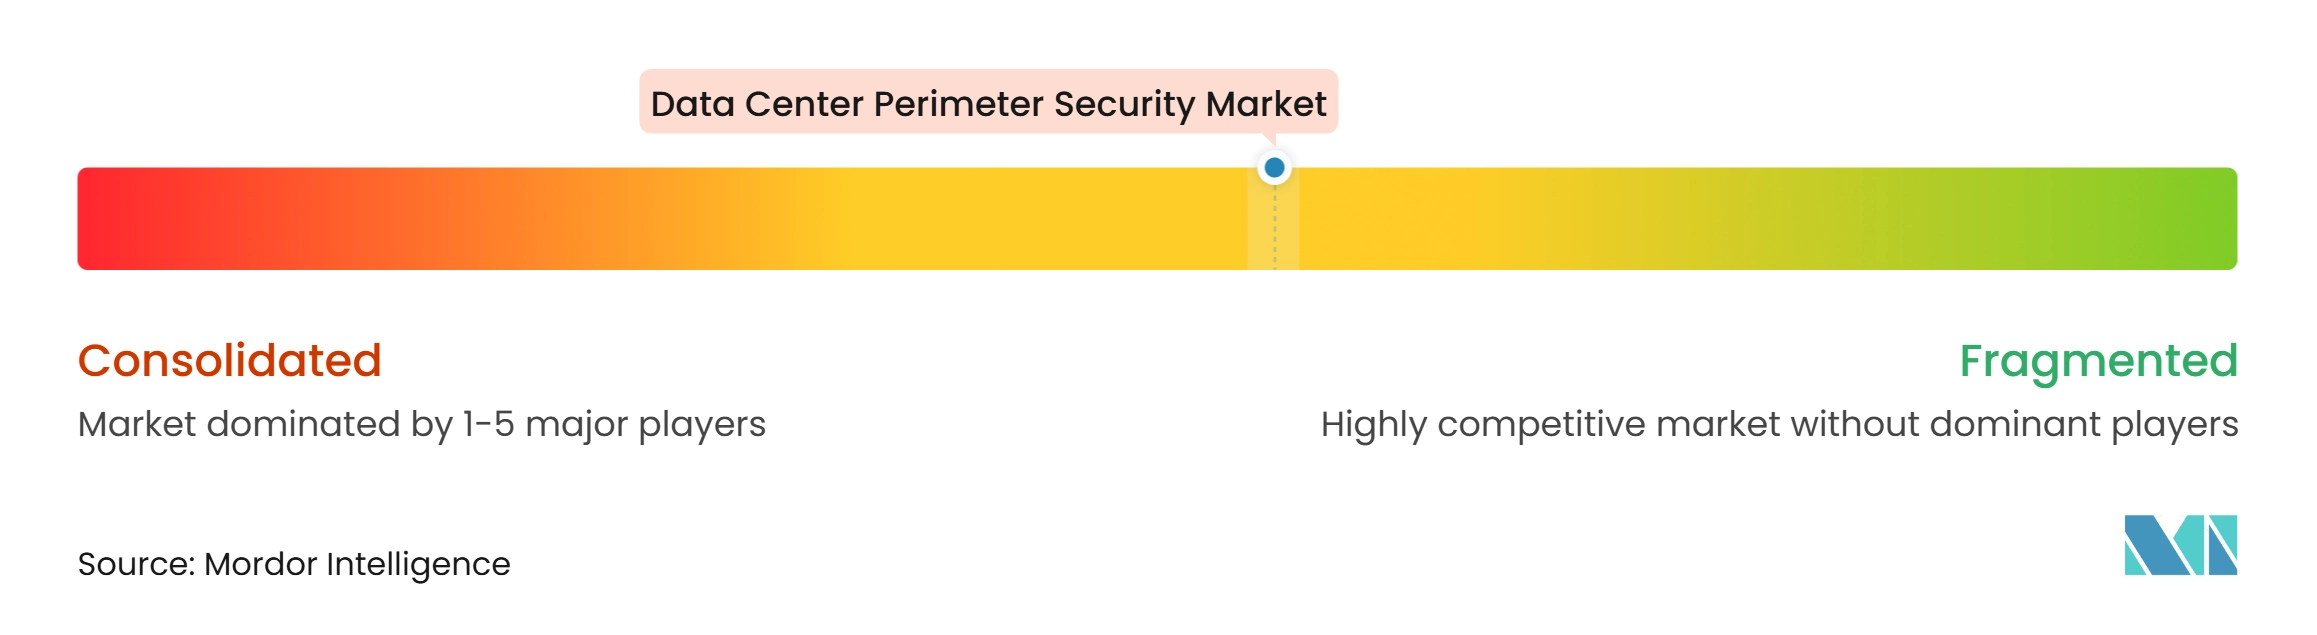
El Mercado de Seguridad Perimetral de Centros de Datos está moderadamente fragmentado entre grupos de seguridad diversificados, proveedores especializados en detección y proveedores de plataformas. Honeywell, Johnson Controls y Siemens compiten a través de amplias carteras y capacidad de integración. Senstar, Southwest Microwave, Fiber SenSys, Gallagher y PureTech Systems compiten a través del rendimiento de detección y las credenciales de certificación. Genetec y Milestone Systems compiten a través de entornos de gestión unificada. Esta estructura ofrece a los clientes la posibilidad de elegir entre un enfoque de proveedor único y tecnologías especializadas.
Johnson Controls lanzó C-CURE IQ 3.2 en marzo de 2026 para combinar detección de intrusiones, videovigilancia, control de acceso y gestión de incidentes para entornos de misión crítica. Senstar presentó el FiberPatrol FP1500 en septiembre de 2026 con características de ciberresiliencia alineadas con IEC/ISA 62443 y el Reglamento de Ciberresiliencia de la Unión Europea. Estos movimientos integran más estrechamente la detección física y la ciberseguridad. Senstar también obtuvo la certificación ISO/IEC 27001 en octubre de 2025.
AMAROK adquirió una participación del 45% en Evolon Technology en abril de 2026, combinando el cercado eléctrico con el monitoreo de video impulsado por inteligencia artificial en una plataforma gestionada. Securitas formalizó una asociación a largo plazo con Rohde and Schwarz en septiembre de 2025 para la detección de personal mediante ondas milimétricas basada en inteligencia artificial. Estos ejemplos favorecen los paquetes de servicios que abarcan el diseño, la implementación, el monitoreo y el soporte continuo. El Mercado de Seguridad Perimetral de Centros de Datos recompensa a los proveedores que acompañan a una instalación desde la construcción hasta la operación. Los especialistas siguen siendo relevantes porque los grandes sitios necesitan múltiples métodos de detección.
Líderes de la Industria de Seguridad Perimetral de Centros de Datos
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Axis Communications AB
-
Bosch Sicherheitssysteme GmbH
-
Securitas Technology
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguridad Perimetral de Centros de Datos Empresas cubiertas en este informe
- Axis Communications AB
- Convergint Technologies LLC
- Securitas Technology
- Bosch Sicherheitssysteme GmbH
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- AMAG Technology, Inc.
- Brivo Systems LLC
- Suprema Inc.
- ASSA ABLOY AB
- Milestone Systems A/S
- Cisco Systems, Inc.
- Genetec Inc.
- Senstar Corporation
- Motorola Solutions, Inc.
- Gallagher Security
- Teledyne FLIR LLC
- Southwest Microwave, Inc.
- Fiber SenSys, Inc.
- Magal Security Systems Ltd.
- PureTech Systems, Inc.
Desarrollos recientes de la industria en Mercado de Seguridad Perimetral de Centros de Datos
- Septiembre de 2026: Senstar Corporation lanzó el sensor perimetral de fibra óptica de localización precisa FiberPatrol FP1500, capaz de proteger hasta 5 km de perímetro con una precisión de localización de intrusiones de ±3 m, plena operatividad tras un corte de cable y cumplimiento con IEC/ISA 62443 y el Reglamento de Ciberresiliencia de la Unión Europea 2024/2847.
- Septiembre de 2026: Senstar Corporation reportó ingresos en el tercer trimestre de 2026 de 13,1 millones de USD, un récord para la empresa y un incremento del 37% interanual, con ventas de detección perimetral basada en LiDAR que se más que duplicaron en el mismo período.
- Abril de 2026: AMAROK completó la adquisición de una participación del 45% en Evolon Technology Inc., fusionando los sistemas de cercado eléctrico de AMAROK con la vigilancia virtual impulsada por inteligencia artificial de Evolon en una única plataforma de defensa perimetral por capas. La oferta combinada integra cercado eléctrico, detección por cámara basada en inteligencia artificial y control de acceso en puertas en 1 servicio monitorizado dirigido a infraestructuras críticas, incluidos los centros de datos.
- Marzo de 2026: Johnson Controls lanzó C-CURE IQ 3.2 en ISC West 2026, integrando detección de intrusiones, videovigilancia, control de acceso y gestión de incidentes en una plataforma unificada para entornos de misión crítica, incluidos los centros de datos, con el objetivo de reducir los pasos de investigación manual y agilizar los flujos de trabajo de respuesta a incidentes.
Alcance del Informe Global del Mercado de Seguridad Perimetral de Centros de Datos
El Mercado de Seguridad Perimetral de Centros de Datos hace referencia a la industria enfocada en soluciones y servicios diseñados para proteger los límites físicos de las instalaciones de centros de datos frente al acceso no autorizado, la intrusión, el vandalismo, el robo y las amenazas a la seguridad.
El Informe del Mercado de Seguridad Perimetral de Centros de Datos está segmentado por Componente (Hardware, Software y Analítica, Servicios de Instalación, Integración y Mantenimiento), Tipo de Solución (Sistemas de Detección de Intrusiones, Cercado de Seguridad y Barreras Físicas, Barreras de Acceso para Vehículos, Sistemas de Radar y Sensores Perimetrales, Plataformas Integradas de Seguridad Perimetral), Tecnología (Detección Basada en Sensores, Detección Basada en Video, Detección por Fibra Óptica, Detección Basada en Radar, Sistemas Integrados de Múltiples Tecnologías), Tipo de Implementación (Nueva Construcción de Centros de Datos, Actualizaciones de Seguridad y Modernización), Tamaño del Centro de Datos (Pequeño, Mediano, Grande, Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube, Empresarial y de Borde) y Geografía (América del Norte [Estados Unidos, Canadá, México], América del Sur [Brasil, Argentina, Resto de América del Sur], Europa [Reino Unido, Alemania, Francia, España, Resto de Europa], Asia-Pacífico [China, India, Japón, Australia, Singapur, Resto de Asia-Pacífico], Oriente Medio y África [Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Resto de Oriente Medio y África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software y Analítica |
| Servicios de Instalación, Integración y Mantenimiento |
| Sistemas de Detección de Intrusiones |
| Cercado de Seguridad y Barreras Físicas |
| Barreras de Acceso para Vehículos |
| Sistemas de Radar y Sensores Perimetrales |
| Plataformas Integradas de Seguridad Perimetral |
| Detección Basada en Sensores |
| Detección Basada en Video |
| Detección por Fibra Óptica |
| Detección Basada en Radar |
| Sistemas Integrados de Múltiples Tecnologías |
| Nueva Construcción de Centros de Datos |
| Actualizaciones de Seguridad y Modernización |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (PSN) |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Componente | Hardware | |
| Software y Analítica | ||
| Servicios de Instalación, Integración y Mantenimiento | ||
| Por Tipo de Solución | Sistemas de Detección de Intrusiones | |
| Cercado de Seguridad y Barreras Físicas | ||
| Barreras de Acceso para Vehículos | ||
| Sistemas de Radar y Sensores Perimetrales | ||
| Plataformas Integradas de Seguridad Perimetral | ||
| Por Tecnología | Detección Basada en Sensores | |
| Detección Basada en Video | ||
| Detección por Fibra Óptica | ||
| Detección Basada en Radar | ||
| Sistemas Integrados de Múltiples Tecnologías | ||
| Por Tipo de Implementación | Nueva Construcción de Centros de Datos | |
| Actualizaciones de Seguridad y Modernización | ||
| Por Tamaño de Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (PSN) | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Seguridad Perimetral de Centros de Datos?
El Mercado de Seguridad Perimetral de Centros de Datos fue valorado en 2,38 mil millones de USD en 2026 y se estima que alcanzará 4,48 mil millones de USD en 2032 a una CAGR del 10,83%.
¿Qué está impulsando la demanda de protección perimetral de centros de datos?
La construcción hiperescala, los campus de computación con inteligencia artificial, los requisitos de auditoría de colocación y los controles integrados de seguridad física y ciberseguridad respaldan la demanda.
¿Qué componente tiene la mayor participación en el gasto en seguridad perimetral de centros de datos?
El hardware representó el 50,12% de la participación en 2026, dado que las barreras físicas, los sensores, las cámaras y el cableado siguen siendo esenciales en cada sitio protegido.
¿Qué clientes de centros de datos están expandiendo el gasto más rápidamente?
Los proveedores de servicios en la nube representaron el 45,38% de la participación en 2026 y se proyecta que se expandan a una CAGR del 11,86% hasta 2032.
¿Qué región se está expandiendo más rápidamente en protección perimetral de centros de datos?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 11,79% hasta 2032, respaldada por la capacidad de obra nueva en India, Singapur, Malasia, Australia y Japón.
¿Por qué los sistemas integrados de múltiples tecnologías están ganando adopción?
Combinan detección, verificación y clasificación en grandes campus donde ninguna tecnología de detección única proporciona cobertura completa.