
Taille et part du marché de la sécurité périmétrique des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.68 Milliards de dollars |
| Taille du Marché (2032) | 4.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la sécurité périmétrique des centres de données par Mordor Intelligence
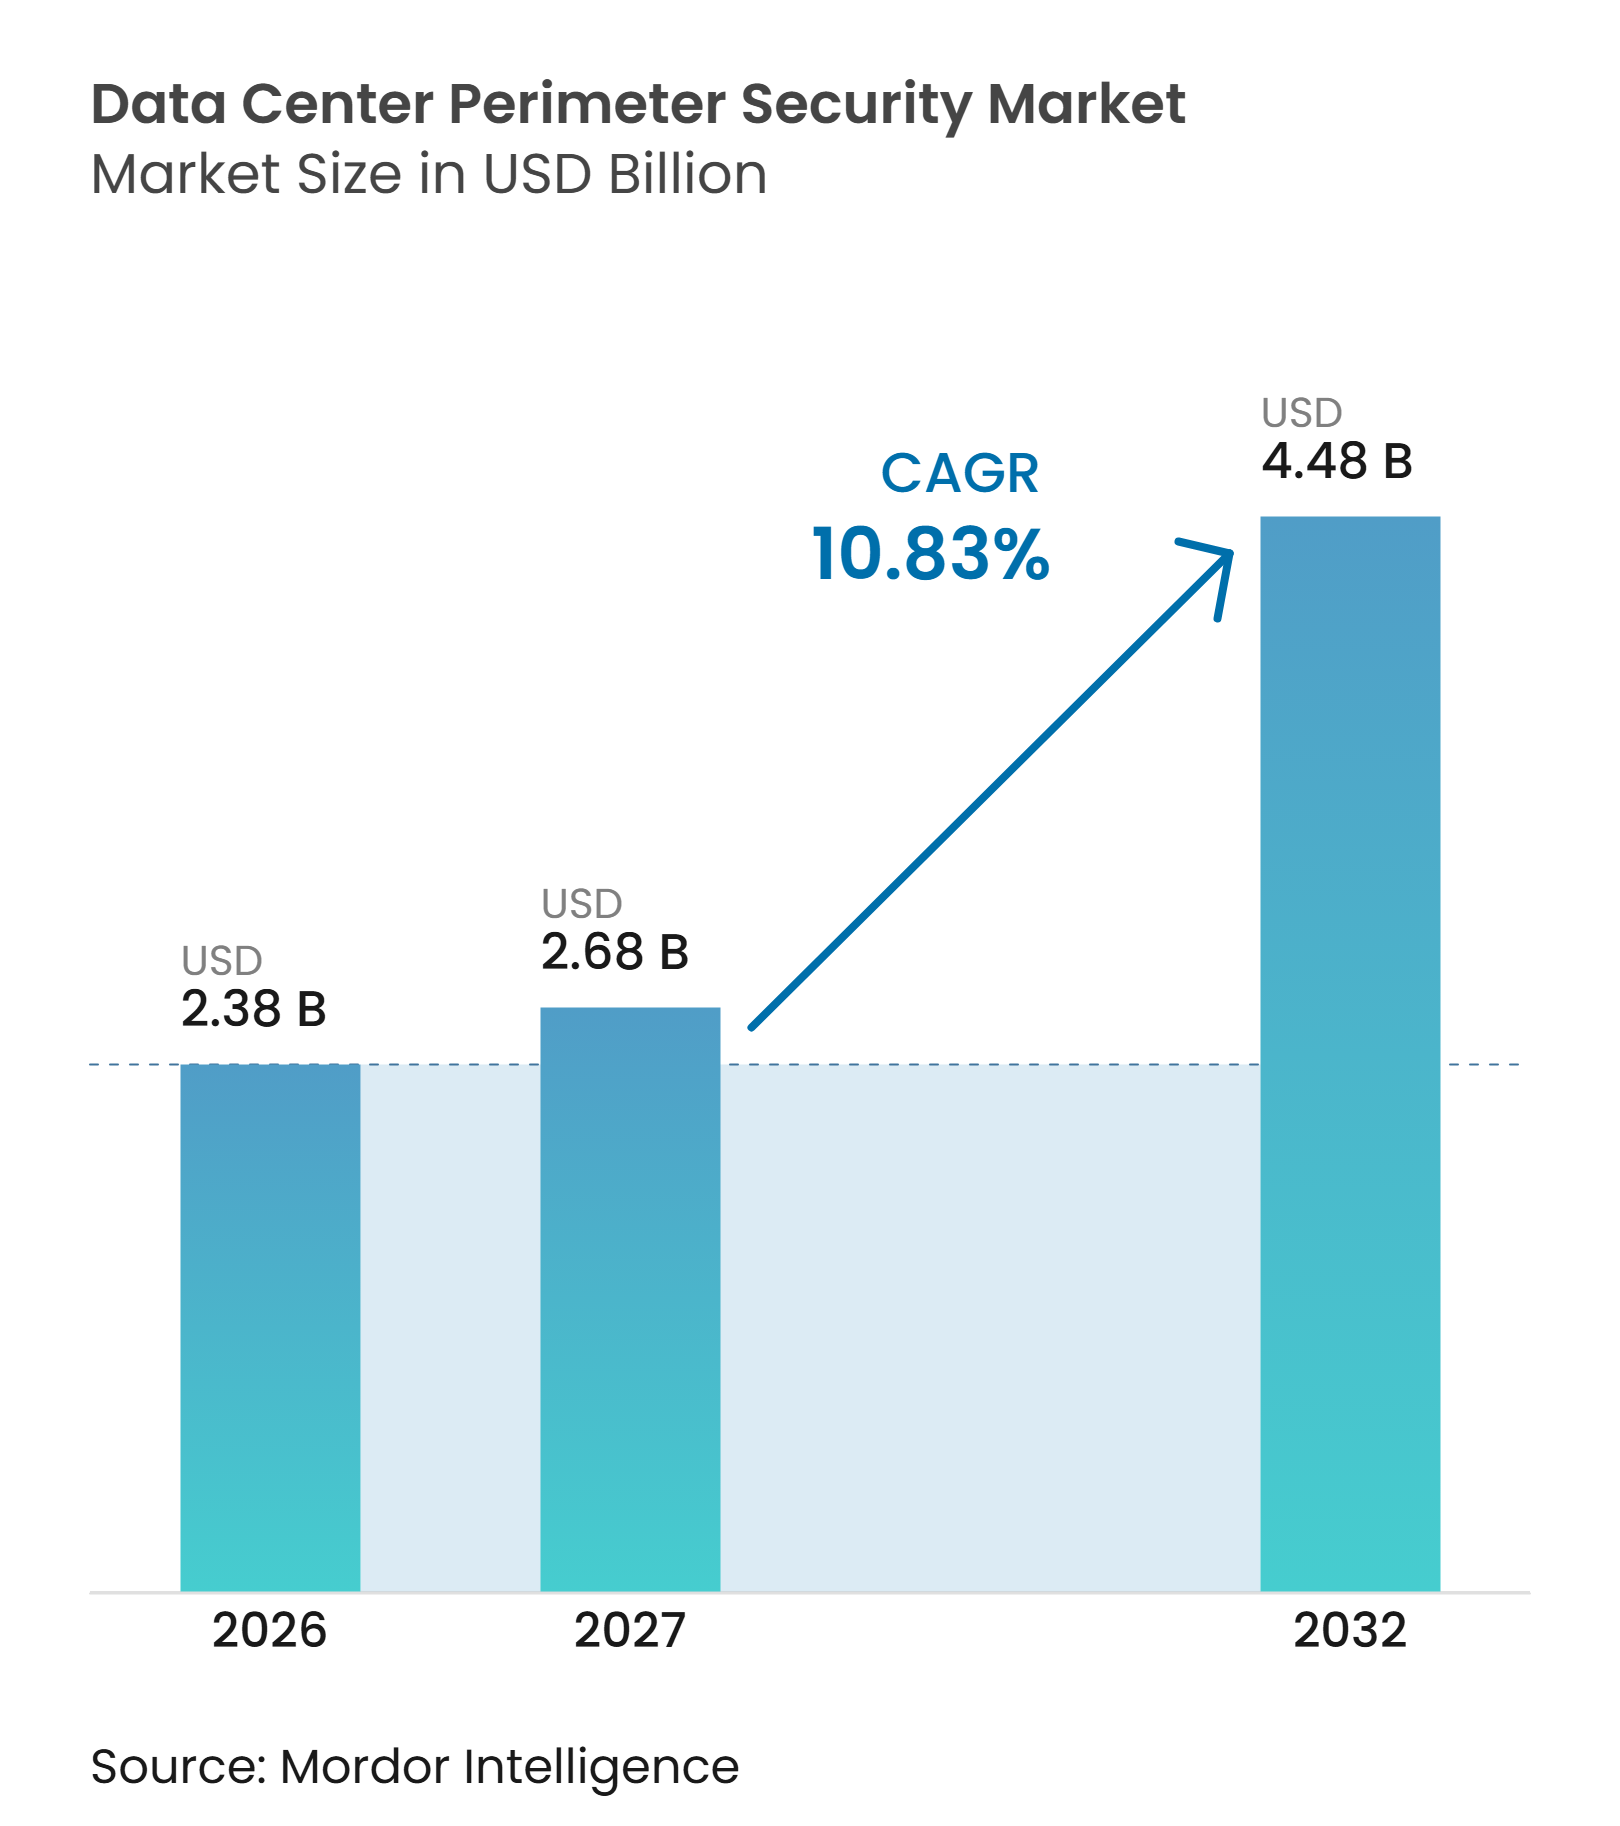
La taille du marché de la sécurité périmétrique des centres de données était évaluée à 2,38 milliards USD en 2026 et devrait croître de 2,68 milliards USD en 2027 pour atteindre 4,48 milliards USD d'ici 2032, à un CAGR de 10,83 % durant la période de prévision (2027-2032).
La nouvelle capacité des centres de données augmente le nombre de sites nécessitant une détection physique, un contrôle d'accès et une vérification au niveau du périmètre. Les campus d'intelligence artificielle accroissent la valeur et la densité des équipements informatiques au sein de chaque installation, ce qui favorise les conceptions de sécurité multicouches. Les opérateurs de colocation traitent également les contrôles périmètriques comme faisant partie des exigences d'audit des clients plutôt que comme une mise à niveau discrétionnaire des installations. La demande s'étend de plus en plus au-delà des équipements vers l'intégration, les tests, la maintenance et la gestion documentée des changements. Le marché de la sécurité périmétrique des centres de données bénéficie donc à la fois des nouvelles constructions de campus et des programmes de renouvellement des installations existantes.
Principaux enseignements du rapport
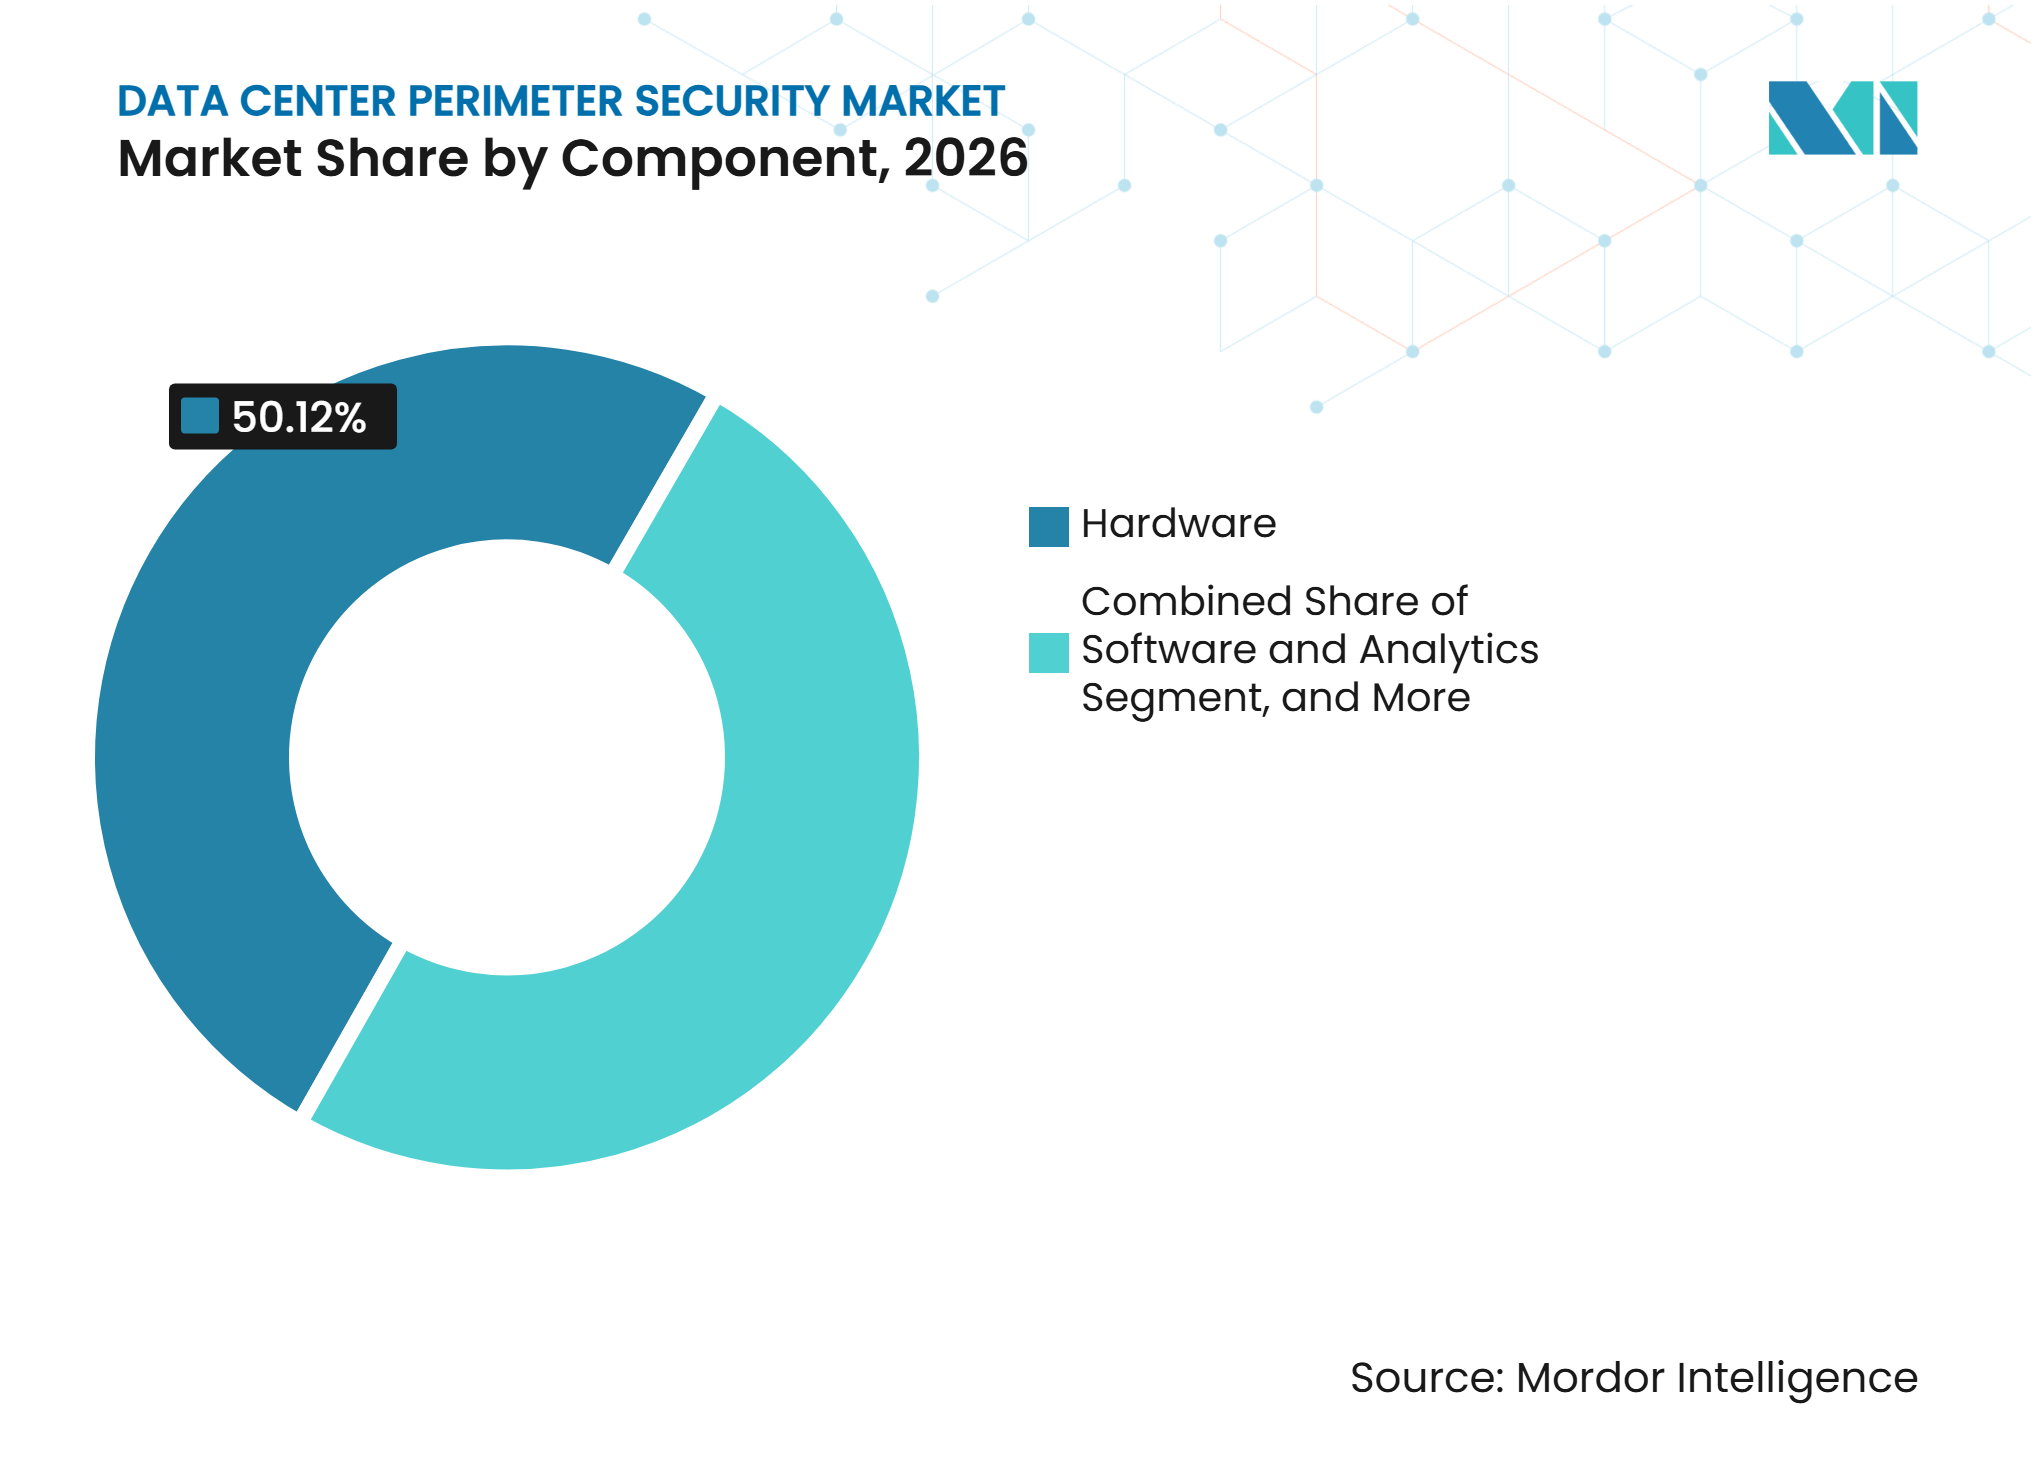
- Par composant, le matériel détenait 50,12 % de la part du marché de la sécurité périmétrique des centres de données en 2026, tandis que le logiciel et l'analytique devraient se développer à un CAGR de 11,29 % jusqu'en 2032.
- Par type de solution, les systèmes de détection d'intrusion détenaient 25,44 % de la part du marché de la sécurité périmétrique des centres de données en 2026, tandis que les plateformes de sécurité périmétrique intégrées devraient se développer à un CAGR de 11,82 % jusqu'en 2032.
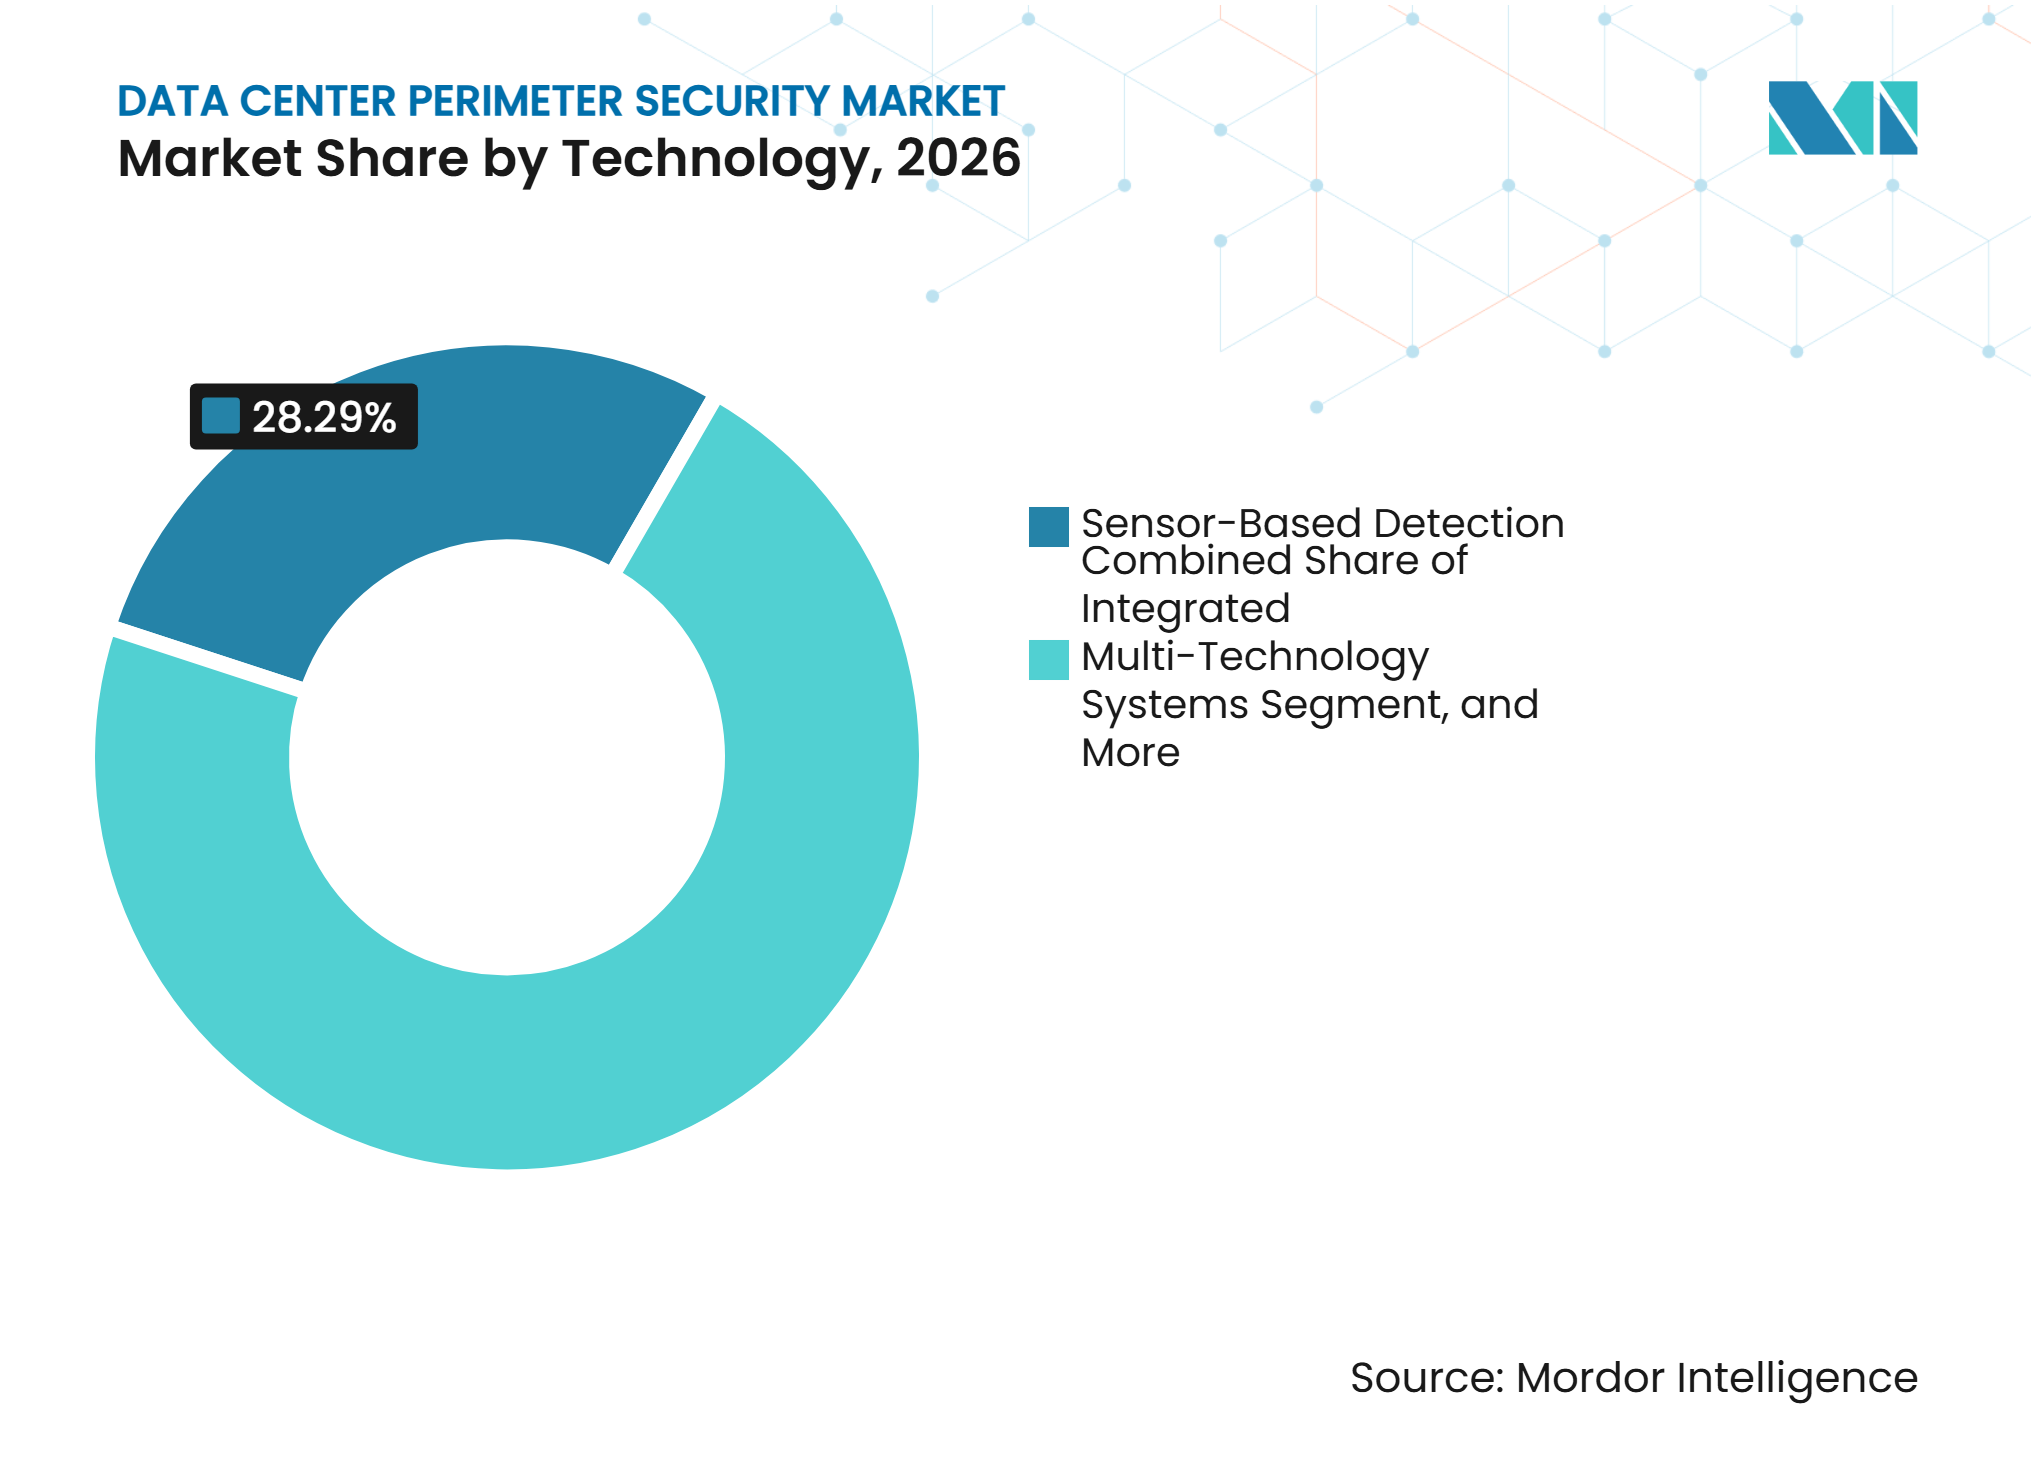
- Par technologie, la détection par capteurs détenait 28,29 % de la part du marché de la sécurité périmétrique des centres de données en 2026, tandis que les systèmes multi-technologies intégrés devraient se développer à un CAGR de 11,69 % jusqu'en 2032.
- Par type de déploiement, la nouvelle construction de centres de données détenait 70,18 % de la part du marché de la sécurité périmétrique des centres de données en 2026, tandis que les mises à niveau de sécurité et la modernisation devraient se développer à un CAGR de 11,76 % jusqu'en 2032.
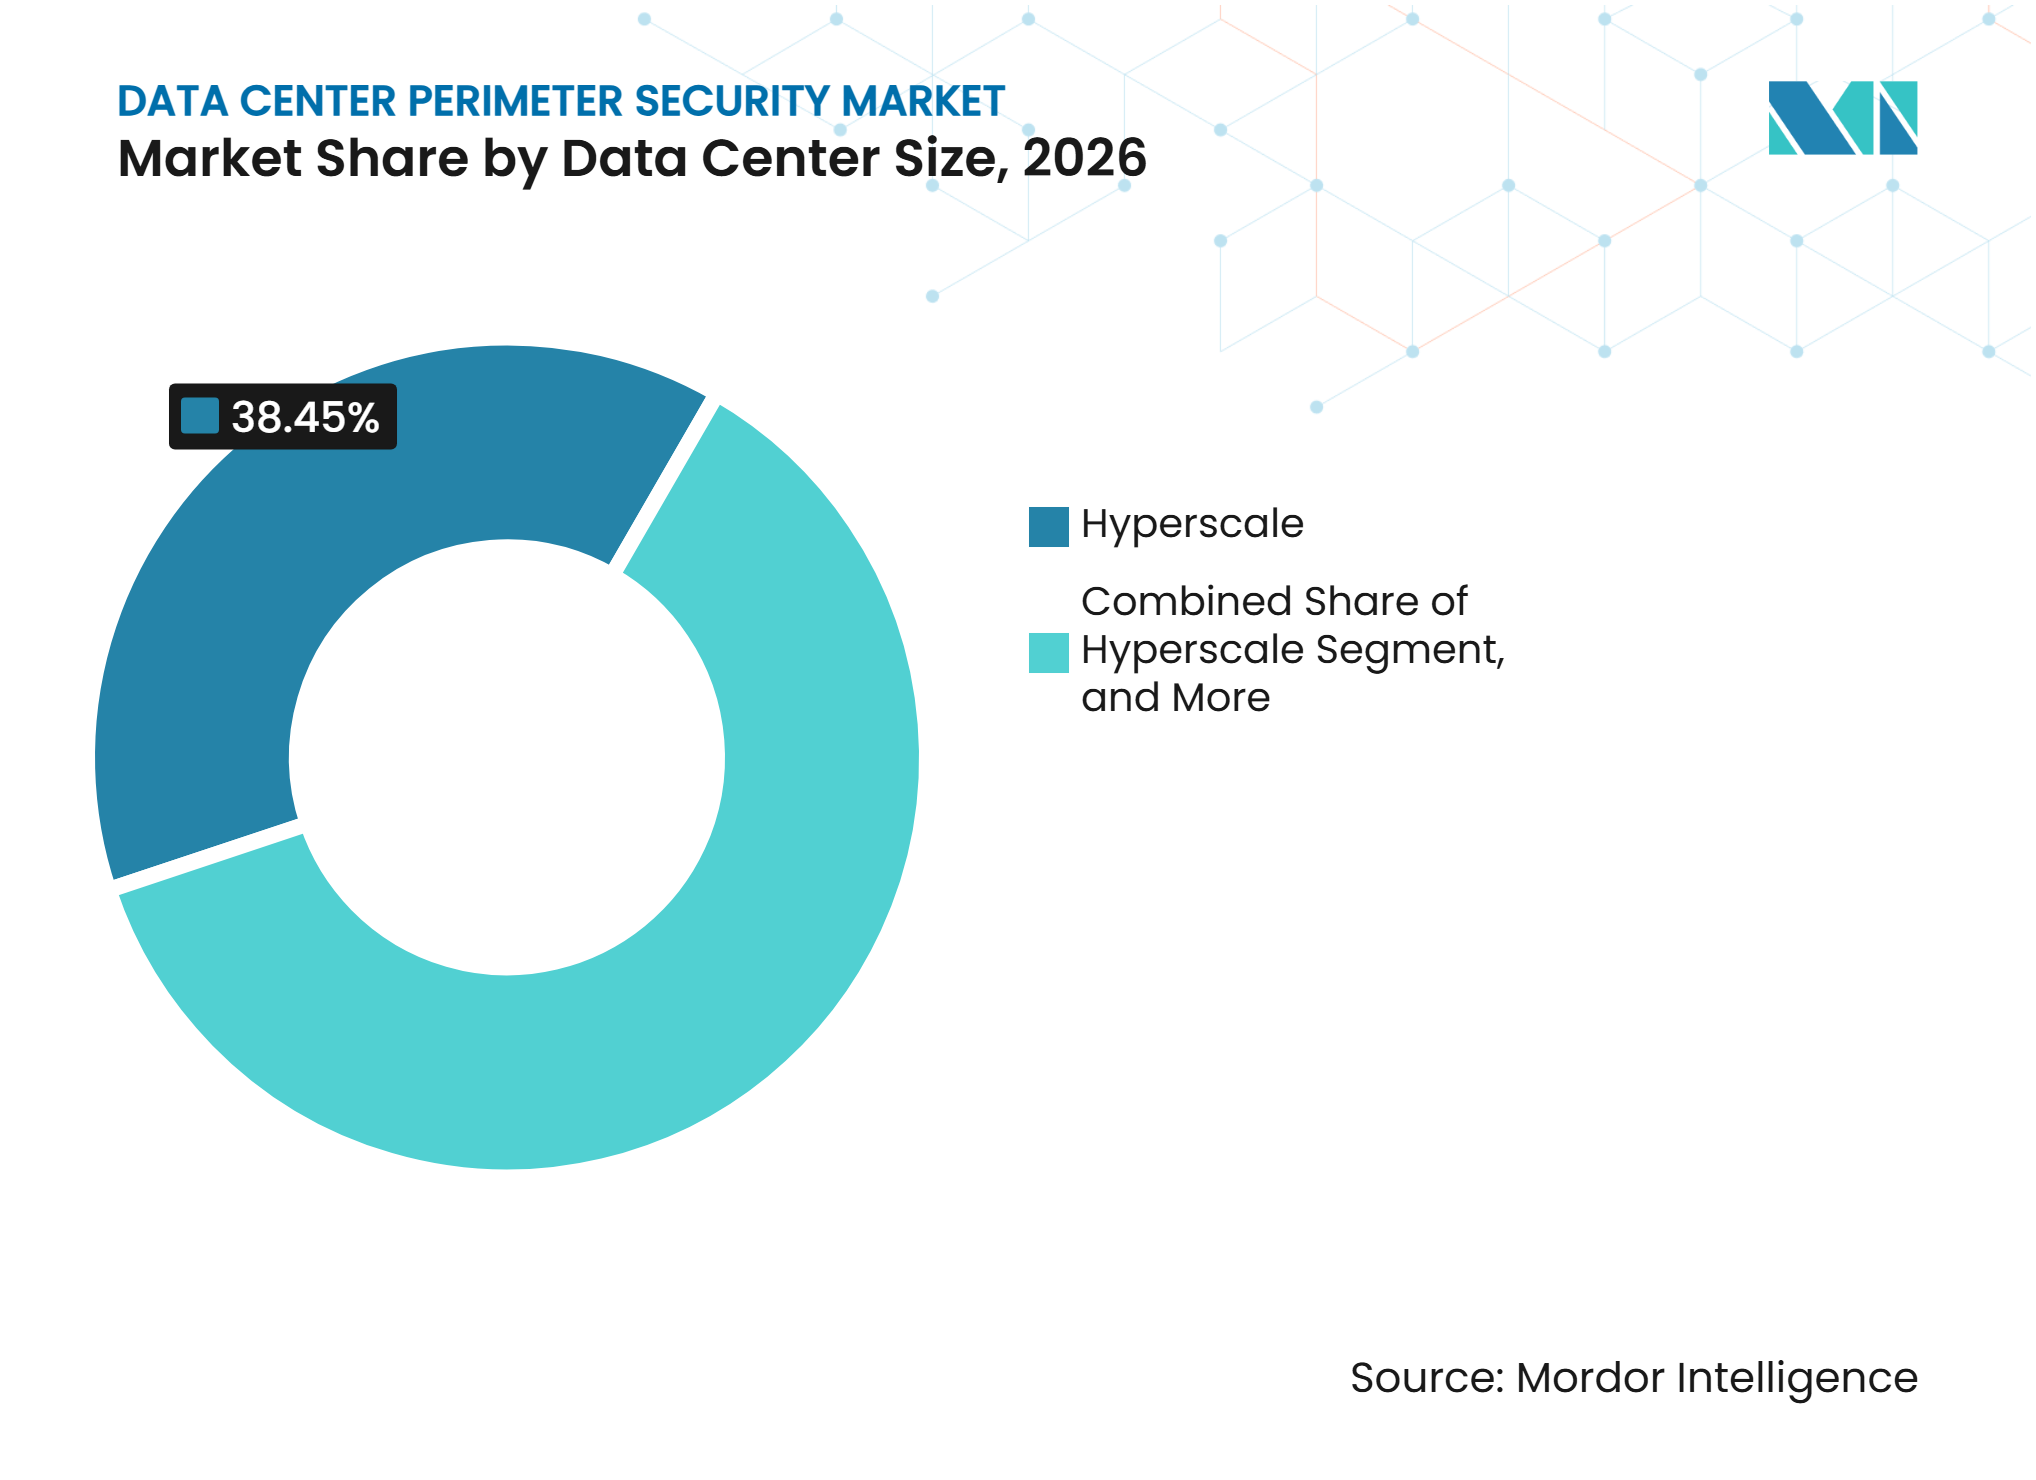
- Par taille de centre de données, l'hyperscale détenait 38,45 % de la part du marché de la sécurité périmétrique des centres de données en 2026 et devrait se développer à un CAGR de 11,83 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 45,38 % de la part du marché de la sécurité périmétrique des centres de données en 2026 et devraient se développer à un CAGR de 11,86 % jusqu'en 2032.
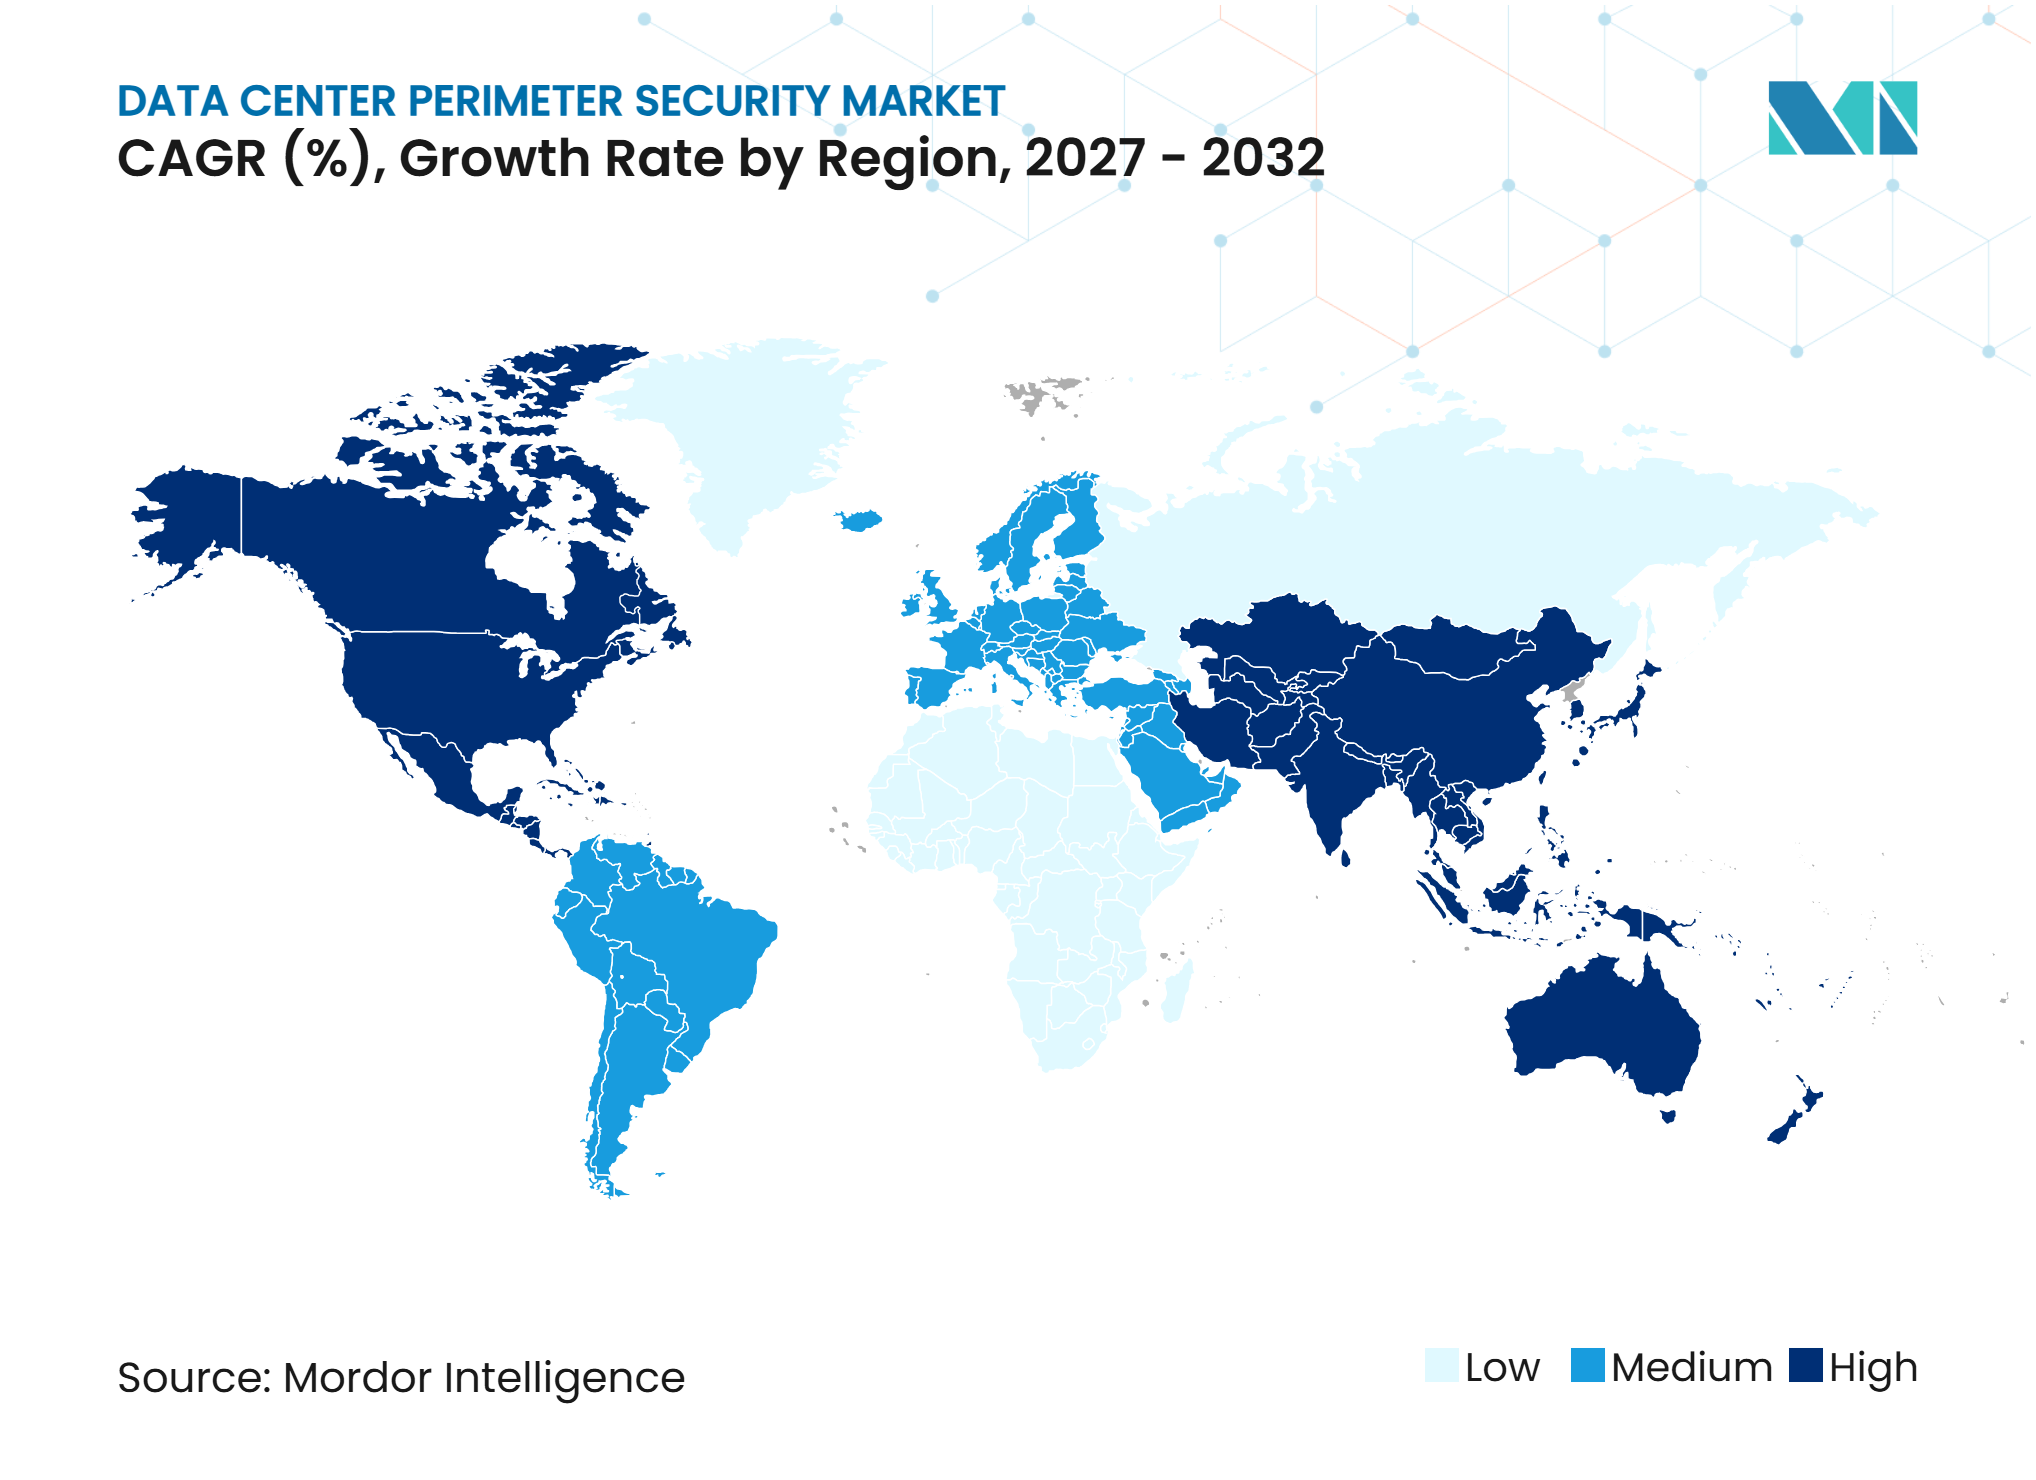
- Par géographie, l'Amérique du Nord détenait 42,86 % de la part du marché de la sécurité périmétrique des centres de données en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,79 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des campus hyperscale et d'intelligence artificielle | +3.5% | Mondial | Moyen terme (2 à 4 ans) |
| Développement de la capacité de colocation et exigences d'audit des clients | +2.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Convergence des contrôles de sécurité physique et cybernétique | +1.9% | Mondial | Long terme (≥ 4 ans) |
| Analyse vidéo par intelligence artificielle pour la réduction des fausses alarmes | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Sécurité en phase de construction pour les campus en cours de développement | +0.8% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Automatisation de la sécurité pour compenser les contraintes de gardiennage | +0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des campus hyperscale et d'intelligence artificielle
Les campus hyperscale nécessitent des programmes de sécurité similaires à ceux utilisés pour les grandes infrastructures critiques. Leur vaste empreinte et leur concentration de matériel GPU font de l'intrusion périmétrique un risque opérationnel plus significatif. Data Center Frontier a rapporté une projection de 51,2 GW d'ajouts de capacité informatique mondiale pour les centres de données en dehors de la Chine en 2027, contre 25 GW en 2026. Senstar a rapporté un chiffre d'affaires du troisième trimestre 2026 de 13,1 millions USD, soit 37 % de plus que l'année précédente, tandis que ses ventes de détection périmétrique basée sur le LiDAR ont plus que doublé. Ces programmes favorisent plusieurs couches de détection car un seul type de capteur ne peut pas gérer toutes les conditions autour d'un grand site. Le marché de la sécurité périmétrique des centres de données bénéficie également de travaux récurrents lorsque ces systèmes nécessitent un étalonnage, une maintenance et un support d'intégration tout au long du cycle de vie de l'installation.
Développement de la capacité de colocation et exigences d'audit des clients
Les fournisseurs de colocation incluent de plus en plus les contrôles périmètriques physiques dans les exigences d'assurance des clients. Les locataires d'entreprise peuvent évaluer ces contrôles par le biais des processus SOC 2 Type II, ISO/IEC 27001, PCI DSS et HIPAA. ConstructConnect a suivi 76 projets de centres de données aux États-Unis qui devaient commencer leur construction au cours d'une période de 24 mois, avec une valeur combinée supérieure à 88 milliards USD. La Security Industry Association a déclaré que la sécurité physique devrait être traitée lors de la planification des installations plutôt qu'après la construction.[1] Cela fait évoluer la demande des achats de matériel autonome vers des configurations documentées, des enregistrements de micrologiciels, des pistes d'audit et des services d'intégration. Le marché de la sécurité périmétrique des centres de données en bénéficie lorsque les opérateurs d'installations ont besoin de preuves que les contrôles sont actifs et correctement gérés.
Convergence des contrôles de sécurité physique et cybernétique
Les caméras, les contrôleurs d'accès et les capteurs périmètriques sont des appareils connectés qui s'inscrivent désormais dans des programmes de gouvernance de la cybersécurité plus larges. Un appareil compromis peut divulguer les schémas de garde, les vues des caméras et l'activité d'accès sans créer de violation physique évidente. Fortinet a rapporté que 50 % des organisations ont subi au moins 1 incident de cybersécurité dans son enquête 2025 sur les technologies opérationnelles.[2] La directive européenne sur la résilience des entités critiques impose des attentes de continuité aux services essentiels, y compris les systèmes utilisés pour protéger les opérations physiques. Le démarrage sécurisé, le chiffrement TLS 1.3 et l'alignement sur IEC/ISA 62443 deviennent donc des facteurs d'achat pertinents pour les appareils en périphérie. Cette évolution permet au marché de la sécurité périmétrique des centres de données de servir à la fois les équipes des opérations de sécurité et les équipes de gestion des risques informatiques grâce à des conceptions de systèmes plus résilientes.
Analyse vidéo par intelligence artificielle pour la réduction des fausses alarmes
Les systèmes de détection de mouvement conventionnels peuvent générer un volume élevé d'alertes dues à la faune, aux conditions météorologiques, à la végétation et aux activités de construction. Les alertes inutiles affaiblissent l'attention des opérateurs et augmentent le coût de la surveillance en direct. Quanergy a documenté un déploiement dans un centre de données qui a réduit le volume d'alarmes de plus de 95 % grâce à la classification LiDAR 3D.[3] Hikvision a déclaré que la protection périmétrique intelligente peut distinguer les humains et les véhicules des autres mouvements, réduisant les fausses alarmes de plus de 90 %. L'analytique peut également signaler les comportements de rôdage, les schémas d'approche et les comportements de reconnaissance avant qu'une intrusion directe ne se produise. Ces capacités améliorent le cas d'utilisation opérationnel du marché de la sécurité périmétrique des centres de données lorsqu'une équipe réduite doit surveiller un plus grand nombre de caméras.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'intégration multi-fournisseurs et du contrôle des versions | -1.8% | Mondial | Long terme (≥ 4 ans) |
| Coûts élevés de modernisation et de maintenance des périmètres de grande longueur | -1.4% | Mondial | Moyen terme (2 à 4 ans) |
| Exposition à la vie privée et à la cybersécurité des capteurs connectés | -0.9% | Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Fausses alarmes dues aux conditions météorologiques, à la faune et aux activités de construction | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration multi-fournisseurs et du contrôle des versions
Un programme périmétrique peut combiner la gestion vidéo, le contrôle d'accès, la détection d'intrusion, le radar, la détection par fibre optique, les barrières et les logiciels d'intégration. Ces produits peuvent suivre différents cycles de micrologiciels et pratiques d'interopérabilité. Un correctif critique dans 1 produit peut obliger les opérateurs à revalider d'autres produits connectés avant le déploiement. La Security Industry Association identifie la fragmentation de l'intégration comme un obstacle majeur à la gestion de la sécurité tout au long du cycle de vie dans les centres de données. Les processus ISO/IEC 27001 et SOC 2 exigent également un contrôle rigoureux des changements, ce qui alourdit la charge administrative d'une architecture fragmentée. Le marché de la sécurité périmétrique des centres de données fait face à un cycle de vente plus lent lorsque les clients doivent résoudre des problèmes de compatibilité et de gouvernance avant l'approbation.
Coûts élevés de modernisation et de maintenance des périmètres de grande longueur
Les grands campus peuvent nécessiter plusieurs kilomètres de périmètre protégé, ce qui augmente les besoins en câblage, alimentation électrique, communications, étalonnage et maintenance. La modernisation d'un site en exploitation ajoute une complexité supplémentaire car les améliorations de sécurité ne peuvent pas interrompre les opérations des locataires. PCI DSS exige au moins 3 mois de conservation des enregistrements pour les zones sensibles, ce qui peut ajouter des exigences de stockage et de traitement à une modernisation. Senstar a déclaré que les systèmes passifs à fibre optique peuvent réduire les besoins en alimentation et en communications extérieures dans certains déploiements. Même ainsi, la différence de coût entre la modernisation et l'installation en construction neuve peut retarder les projets jusqu'à ce qu'un événement de bail, un audit ou une révision des menaces force l'action. Cette contrainte reste pertinente sur l'ensemble du marché de la sécurité périmétrique des centres de données, en particulier pour les installations d'entreprise de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le matériel est en tête tandis que le logiciel et l'analytique apportent une valeur opérationnelleLe matériel détenait 50,12 % de la part du marché de la sécurité périmétrique des centres de données en 2026 car chaque site protégé nécessite des équipements physiques au niveau du périmètre. Les clôtures, les caméras, les unités radar, les barrières pour véhicules et le câblage à fibre optique établissent la couche de base d'un programme efficace. Ces actifs permettent la détection avant que le logiciel puisse classer les événements ou diriger une réponse. La demande de matériel reste étroitement liée à la construction en terrain vierge car les équipements sont spécifiés lors de la conception du site. Le segment comprend également les systèmes nécessaires pour maintenir un accès contrôlé pendant la construction et l'exploitation.
Le logiciel et l'analytique devraient se développer à un CAGR de 11,29 % jusqu'en 2032. Les opérateurs utilisent cette couche pour combiner les alertes, classer les activités et diriger le personnel vers les événements prioritaires. La Security Industry Association identifie la gestion du cycle de vie et les services d'intégration comme des domaines sous-financés dans de nombreux programmes de sécurité des centres de données. Axis Communications a décrit un traitement en périphérie permettant aux capteurs thermiques, radar et optiques de fournir des alertes pré-classifiées plutôt que de la vidéo brute seule. Les contrats de maintenance pour les mises à jour de modèles, le réétalonnage et la réentraînement des systèmes peuvent rendre cette partie du marché de la sécurité périmétrique des centres de données plus récurrente que les revenus de matériel liés aux projets.



Par type de solution :
la détection d'intrusion est en tête tandis que les plateformes unifient les opérations de sécuritéLes systèmes de détection d'intrusion détenaient 25,44 % de la part du marché de la sécurité périmétrique des centres de données en 2026. Ils constituent la première ligne de détection dans les conceptions de sécurité physique multicouches. Les clôtures de sécurité et les barrières physiques restent essentielles car elles retardent et dissuadent l'accès avant qu'un intrus n'atteigne une zone critique. Les barrières d'accès pour véhicules protègent les points d'entrée où le risque lié aux véhicules hostiles doit être géré. Les systèmes radar et capteurs périmètriques ajoutent une couverture pour les sites vastes ou complexes.
Les plateformes de scurité périmétrique intégrées devraient se développer à un CAGR de 11,82 % jusqu'en 2032. Les opérateurs consolident les produits ponctuels dans des environnements unifiés capables de gérer les alarmes, la vidéo, les événements d'accès et la réponse aux incidents. Le FlexZone-60 et le FiberPatrol FP1150 de Senstar ont reçu la certification NPSA du Royaume-Uni en juillet 2025 dans le cadre de la norme Barrier Mounted PIDS. Magos a rapporté que son déploiement radar à Telehouse Staten Island permettait une surveillance à 360 degrés sur l'ensemble du site. Les acheteurs favorisent de plus en plus les fournisseurs capables de fournir ou de coordonner une pile de solutions complète.
Par technologie :
la détection par capteurs est établie tandis que les systèmes multi-technologies progressentLa détection par capteurs détenait 28,29 % de la part du marché de la sécurité périmétrique des centres de données en 2026. La technologie est mature et peut prendre en charge différents types de périmètres et conditions environnementales. La détection par fibre optique est précieuse à proximité d'infrastructures haute tension car elle résiste aux interférences électromagnétiques. La détection par radar offre une couverture à grande surface dans des conditions d'éclairage et météorologiques difficiles. La détection vidéo permet ensuite la vérification et l'évaluation comportementale après qu'une alerte se produit.
Les systèmes multi-technologies intégrés devraient se développer à un CAGR de 11,69 % jusqu'en 2032. Un périmètre de campus complet nécessite des capacités distinctes pour détecter, vérifier et classer les activités. Data Center Dynamics a noté que les charges de travail d'intelligence artificielle ont accru l'importance de la sécurité et de la résilience dans la conception des centres de données. Teledyne FLIR a lancé son PT-Series AI SR en juin 2025 avec une imagerie visible et thermique 4K, un suivi de cibles par intelligence artificielle et une réponse active aux menaces. Senstar a lancé le FiberPatrol FP1500 en septembre 2026 avec une conformité à IEC/ISA 62443 et au règlement européen sur la cyberrésilience.

Par type de déploiement :
la nouvelle construction fournit le volume tandis que les modernisations nécessitent davantage de servicesLa nouvelle construction de centres de données détenait 70,18 % de la part du marché de la sécurité périmétrique des centres de données en 2026. Chaque projet en terrain vierge nécessite une protection dès le début de l'accès des entrepreneurs et de la mise en place des équipements. BloombergNEF a rapporté 23,1 GW de capacité de centres de données en construction sur 831 sites en 2026. Les systèmes périmètriques peuvent être conçus en parallèle avec l'aménagement général du site, les services publics et les voies d'accès. Cela fait de la nouvelle construction la voie la plus claire pour installer des systèmes intégrés sans perturbation opérationnelle.
Les mises à niveau de sécurité et la modernisation devraient se développer à un CAGR de 11,76 % jusqu'en 2032. Les installations d'entreprise existantes sont souvent antérieures aux attentes actuelles de l'ère de l'intelligence artificielle en matière de détection multicouche, d'analytique et de contrôles de sécurité documentés. Les travaux de modernisation sont plus intensifs en services car les systèmes doivent être ajoutés à un environnement en exploitation sans perturber les locataires. Les grands projets de campus peuvent prendre plus de 36 mois à construire, de sorte que la protection en phase de construction est également requise bien avant le début des opérations. Cela crée une fenêtre de demande plus longue pour le marché de la sécurité périmétrique des centres de données qu'un système installé uniquement lors de la mise en service.
Par taille de centre de données :
les sites hyperscale définissent les spécifications de sécuritéL'hyperscale détenait 38,45 % de la part du marché de la sécurité périmétrique des centres de données en 2026 et devrait se développer à un CAGR de 11,83 % jusqu'en 2032. Ces sites combinent de très grandes superficies foncières avec une infrastructure informatique à haute valeur ajoutée. Data Center Frontier a rapporté une projection de 51,2 GW d'ajouts de capacité en 2027 en dehors de la Chine, soutenant un pipeline soutenu pour les grands campus. Leurs spécifications comprennent souvent une détection multicouche, des barrières pour véhicules, l'analytique vidéo par intelligence artificielle et des capacités anti-drone dès la phase de conception. Ces systèmes deviennent un point de référence pour les autres opérateurs évaluant leurs propres contrôles de risque.
Les grands centres de données partagent bon nombre des mêmes besoins techniques à une échelle plus réduite. Les sites de taille moyenne et petite sont également soumis aux exigences ISO/IEC 27001 et SOC 2, bien que leurs investissements historiques en matière de sécurité aient souvent été plus faibles. Cela crée une opportunité de mise à niveau pour les intégrateurs de systèmes desservant le secteur plus large de la sécurité périmétrique des centres de données. Les installations périphériques distantes ont un besoin particulier de détection automatisée car le gardiennage sur site peut être limité. Les solutions qui réduisent les fausses alarmes peuvent rendre la surveillance continue plus réalisable dans ces emplacements.
Par type de centre de données :
les fournisseurs de services cloud stimulent le volume et les normesLes fournisseurs de services cloud détenaient 45,38 % de la part du marché de la sécurité périmétrique des centres de données en 2026 et devraient se développer à un CAGR de 11,86 % jusqu'en 2032. Leurs programmes de développement créent une demande substantielle pour la détection à l'échelle du site, les barrières, les caméras et les systèmes d'entrée sécurisée. Data Center Frontier a rapporté que le campus Hyperion de Meta en Louisiane était prévu pour dépasser 50 milliards USD d'investissement et s'étendre sur près de 10 millions de pieds carrés. Les fournisseurs de services cloud définissent souvent les normes de performance que d'autres types d'installations adoptent par la suite. Leurs exigences peuvent rendre la détection anti-drone, le radar périmétrique et l'analytique par intelligence artificielle plus courants dans les conceptions de colocation.
Les fournisseurs de colocation suivent à mesure que les besoins d'audit des clients d'entreprise transfèrent la responsabilité de la sécurité à l'opérateur de l'installation. Les sites d'entreprise et périphériques représentent une base de mise à niveau importante car les installations distantes ont besoin d'une détection pouvant fonctionner avec moins de personnel sur site. Les alertes automatisées peuvent être plus économiques qu'un gardiennage continu lorsque les emplacements sont distribués. Ces clients ont également besoin de contrôles pouvant satisfaire les mêmes examens de conformité que les sites plus grands. Le marché de la sécurité périmétrique des centres de données s'adresse donc à la fois aux campus centralisés à fort volume et aux déploiements périphériques distribués.
Analyse géographique
Amérique du Nord : l'activité des grands campus et les exigences de conformité soutiennent la demande
L'Amérique du Nord détenait 42,86 % de la part du marché de la sécurité périmétrique des centres de données en 2026. Les États-Unis combinent une grande capacité hyperscale, de colocation et d'entreprise avec un solide pipeline de développement, comprenant 76 démarrages de projets planifiés d'une valeur supérieure à 88 milliards USD. La Security Industry Association a créé un Conseil consultatif sur les centres de données en 2025 pour traiter les pratiques de sécurité physique, cybernétique et opérationnelle. Les exigences SOC 2 Type II et ISO/IEC 27001 soutiennent la gestion documentée des contrôles. Les longs programmes de construction peuvent mettre les systèmes périmètriques en service des années avant l'exploitation commerciale.
Asie-Pacifique : la construction en terrain vierge favorise les conceptions intégrées
L'Asie-Pacifique devrait se développer à un CAGR de 11,79 % jusqu'en 2032. L'Inde, Singapour, la Malaisie, l'Australie et le Japon soutiennent la construction hyperscale et de colocation, tandis que la capacité de la Malaisie pourrait passer de 1,26 GW en 2025 à 2,53 GW d'ici 2030. Les sites en terrain vierge peuvent intégrer des capteurs, des barrières et de l'analytique sans les contraintes d'une modernisation en exploitation. Les exigences de continuité des activités du SEBI en Inde et le cadre de protection des données personnelles influencent les pratiques de sécurité physique dans les environnements réglementés.
Europe, Moyen-Orient et Afrique, et Amérique du Sud : la réglementation et les nouvelles capacités façonnent les achats
L'Europe concentre son activité au Royaume-Uni, en Allemagne et aux Pays-Bas. La directive européenne sur la résilience des entités critiques soutient les attentes de continuité opérationnelle, tandis que la certification NPSA influence les achats au Royaume-Uni. Les attaques signalées en 2026 contre des installations cloud aux Émirats arabes unis et à Bahreïn ont suscité des révisions du renforcement, de la détection anti-drone et des barrières pour véhicules. La loi saoudienne sur la protection des données personnelles et la stratégie nationale de cybersécurité des Émirats arabes unis ajoutent des exigences de gouvernance des accès. L'Amérique du Sud est à un stade de développement plus précoce, bien que le campus de 200 MW de ByteDance au Ceará devrait commencer à fonctionner en 2027.
Paysage concurrentiel
Concentration du Marché
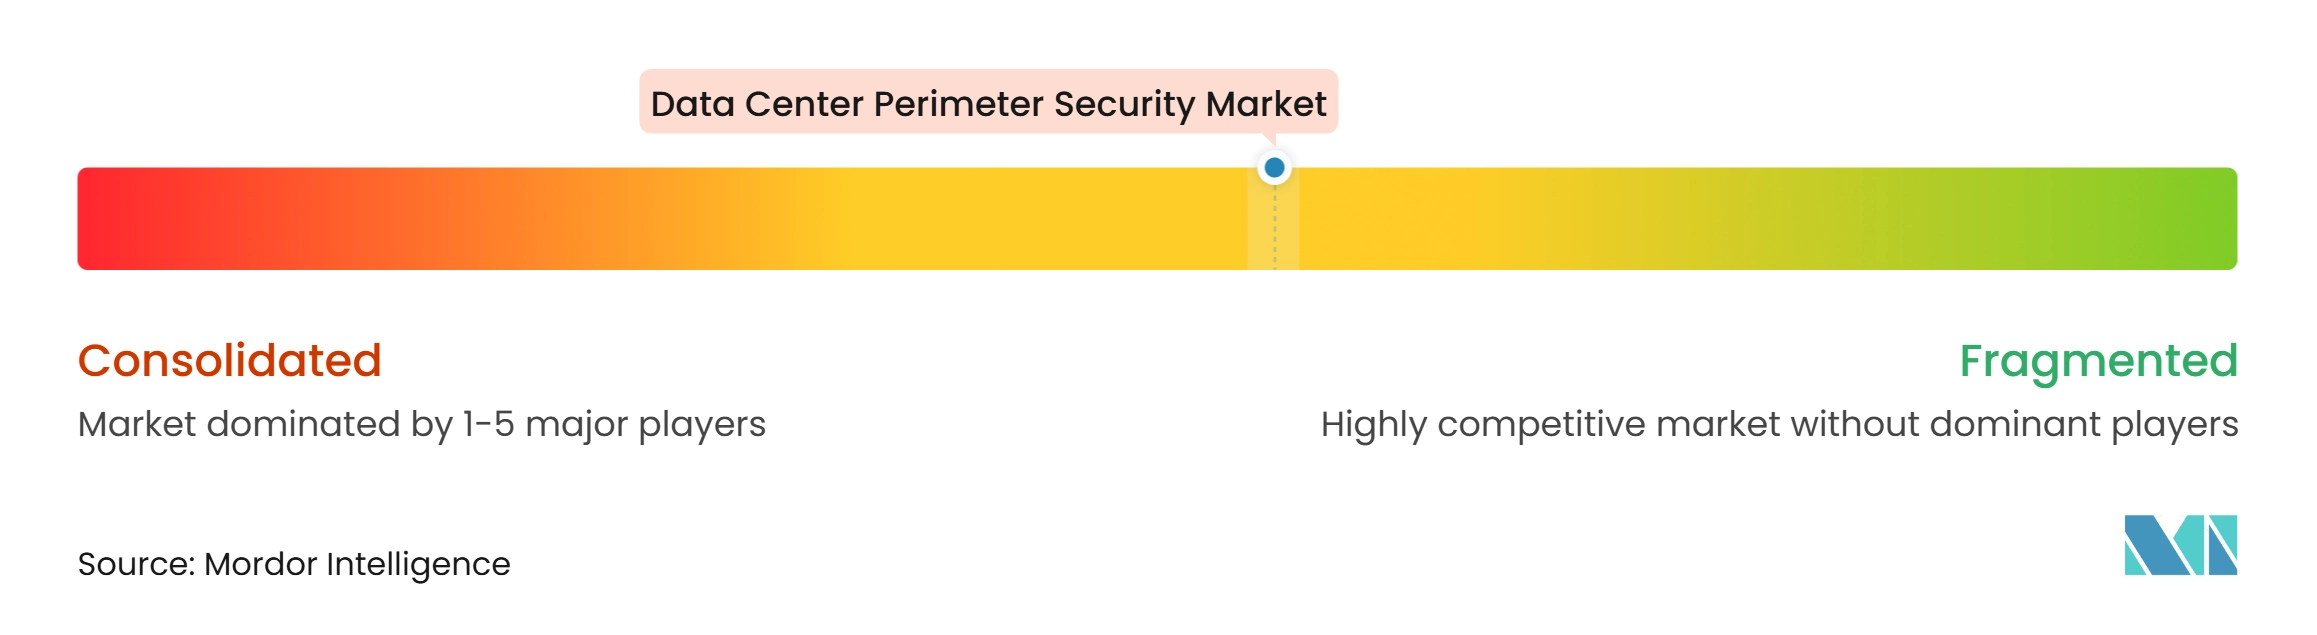
Le marché de la sécurité périmétrique des centres de données est modérément fragmenté entre des groupes de sécurité diversifiés, des fournisseurs de détection spécialisés et des fournisseurs de plateformes. Honeywell, Johnson Controls et Siemens se font concurrence grâce à de larges portefeuilles et à des capacités d'intégration. Senstar, Southwest Microwave, Fiber SenSys, Gallagher et PureTech Systems se font concurrence grâce à leurs performances de détection et à leurs accréditations de certification. Genetec et Milestone Systems se font concurrence grâce à des environnements de gestion unifiés. Cette structure offre aux clients le choix entre une approche mono-fournisseur et des technologies spécialisées.
Johnson Controls a lancé C-CURE IQ 3.2 en mars 2026 pour combiner la détection d'intrusion, la vidéosurveillance, le contrôle d'accès et la gestion des incidents pour les environnements à mission critique. Senstar a introduit le FiberPatrol FP1500 en septembre 2026 avec des fonctionnalités de cyberrésilience alignées sur IEC/ISA 62443 et le règlement européen sur la cyberrésilience. Ces évolutions rapprochent davantage la détection physique et la cybersécurité. Senstar a également obtenu la certification ISO/IEC 27001 en octobre 2025.
AMAROK a acquis une participation de 45 % dans Evolon Technology en avril 2026, combinant les clôtures électriques avec la surveillance vidéo alimentée par l'intelligence artificielle dans une plateforme gérée. Securitas a formalisé un partenariat à long terme avec Rohde and Schwarz en septembre 2025 pour le contrôle du personnel par ondes millimétriques basé sur l'intelligence artificielle. Ces exemples favorisent les offres groupées de services couvrant la conception, le déploiement, la surveillance et le support continu. Le marché de la sécurité périmétrique des centres de données récompense les fournisseurs qui accompagnent une installation de la construction à l'exploitation. Les spécialistes restent pertinents car les grands sites nécessitent plusieurs méthodes de détection.
Leaders du secteur de la sécurité périmétrique des centres de données
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Axis Communications AB
-
Bosch Sicherheitssysteme GmbH
-
Securitas Technology
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la sécurité périmétrique des centres de données Entreprises couvertes dans ce rapport
- Axis Communications AB
- Convergint Technologies LLC
- Securitas Technology
- Bosch Sicherheitssysteme GmbH
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- AMAG Technology, Inc.
- Brivo Systems LLC
- Suprema Inc.
- ASSA ABLOY AB
- Milestone Systems A/S
- Cisco Systems, Inc.
- Genetec Inc.
- Senstar Corporation
- Motorola Solutions, Inc.
- Gallagher Security
- Teledyne FLIR LLC
- Southwest Microwave, Inc.
- Fiber SenSys, Inc.
- Magal Security Systems Ltd.
- PureTech Systems, Inc.
Développements industriels récents dans Marché de la sécurité périmétrique des centres de données
- Septembre 2026 : Senstar Corporation a lancé le capteur périmétrique à fibre optique de localisation de précision FiberPatrol FP1500, capable de protéger jusqu'à 5 km de périmètre avec une précision de localisation d'intrusion de ±3 m, une pleine opérabilité après une coupure de câble et une conformité à IEC/ISA 62443 et au règlement européen sur la cyberrésilience 2024/2847.
- Septembre 2026 : Senstar Corporation a rapporté un chiffre d'affaires du troisième trimestre 2026 de 13,1 millions USD, un record pour l'entreprise et une augmentation de 37 % d'une année sur l'autre, avec des ventes de détection périmétrique basée sur le LiDAR ayant plus que doublé au cours de la même période.
- Avril 2026 : AMAROK a finalisé l'acquisition d'une participation de 45 % dans Evolon Technology Inc., fusionnant les systèmes de clôtures électriques d'AMAROK avec le gardiennage virtuel alimenté par l'intelligence artificielle d'Evolon dans une plateforme de défense périmétrique multicouche unique. L'offre combinée intègre les clôtures électriques, la détection par caméra pilotée par l'intelligence artificielle et le contrôle d'accès aux portails dans 1 service surveillé ciblant les infrastructures critiques, y compris les centres de données.
- Mars 2026 : Johnson Controls a lancé C-CURE IQ 3.2 à l'ISC West 2026, intégrant la détection d'intrusion, la vidéosurveillance, le contrôle d'accès et la gestion des incidents sur une plateforme unifiée pour les environnements à mission critique, y compris les centres de données, visant à réduire les étapes d'investigation manuelle et à accélérer les flux de travail de réponse aux incidents.
Périmètre du rapport mondial sur le marché de la sécurité périmétrique des centres de données
Le marché de la sécurité périmétrique des centres de données désigne le secteur axé sur les solutions et services conçus pour protéger les limites physiques des installations de centres de données contre les accès non autorisés, les intrusions, le vandalisme, le vol et les menaces de sécurité.
Le rapport sur le marché de la sécurité périmétrique des centres de données est segmenté par composant (matériel, logiciel et analytique, services d'installation, d'intégration et de maintenance), type de solution (systèmes de détection d'intrusion, clôtures de sécurité et barrières physiques, barrières d'accès pour véhicules, systèmes radar et capteurs périmètriques, plateformes de sécurité périmétrique intégrées), technologie (détection par capteurs, détection vidéo, détection par fibre optique, détection par radar, systèmes multi-technologies intégrés), type de déploiement (nouvelle construction de centres de données, mises à niveau de sécurité et modernisation), taille du centre de données (petit, moyen, grand, hyperscale), type de centre de données (colocation, fournisseurs de services cloud, entreprise et périphérie) et géographie (Amérique du Nord [États-Unis, Canada, Mexique], Amérique du Sud [Brésil, Argentine, reste de l'Amérique du Sud], Europe [Royaume-Uni, Allemagne, France, Espagne, reste de l'Europe], Asie-Pacifique [Chine, Inde, Japon, Australie, Singapour, reste de l'Asie-Pacifique], Moyen-Orient et Afrique [Arabie saoudite, Émirats arabes unis, Afrique du Sud, reste du Moyen-Orient et de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel et analytique |
| Services d'installation, d'intégration et de maintenance |
| Systèmes de détection d'intrusion |
| Clôtures de sécurité et barrières physiques |
| Barrières d'accès pour véhicules |
| Systèmes radar et capteurs périmètriques |
| Plateformes de sécurité périmétrique intégrées |
| Détection par capteurs |
| Détection vidéo |
| Détection par fibre optique |
| Détection par radar |
| Systèmes multi-technologies intégrés |
| Nouvelle construction de centres de données |
| Mises à niveau de sécurité et modernisation |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Matériel | |
| Logiciel et analytique | ||
| Services d'installation, d'intégration et de maintenance | ||
| Par type de solution | Systèmes de détection d'intrusion | |
| Clôtures de sécurité et barrières physiques | ||
| Barrières d'accès pour véhicules | ||
| Systèmes radar et capteurs périmètriques | ||
| Plateformes de sécurité périmétrique intégrées | ||
| Par technologie | Détection par capteurs | |
| Détection vidéo | ||
| Détection par fibre optique | ||
| Détection par radar | ||
| Systèmes multi-technologies intégrés | ||
| Par type de déploiement | Nouvelle construction de centres de données | |
| Mises à niveau de sécurité et modernisation | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la sécurité périmétrique des centres de données ?
Le marché de la sécurité périmétrique des centres de données était évalué à 2,38 milliards USD en 2026 et devrait atteindre 4,48 milliards USD d'ici 2032 à un CAGR de 10,83 %.
Qu'est-ce qui stimule la demande de protection périmétrique des centres de données ?
La construction hyperscale, les campus informatiques d'intelligence artificielle, les exigences d'audit de colocation et les contrôles intégrés de sécurité physique et cybernétique soutiennent la demande.
Quel composant détient la plus grande part des dépenses en sécurité périmétrique des centres de données ?
Le matériel détenait une part de 50,12 % en 2026 car les barrières physiques, les capteurs, les caméras et le câblage restent essentiels sur chaque site protégé.
Quels clients de centres de données augmentent leurs dépenses le plus rapidement ?
Les fournisseurs de services cloud détenaient une part de 45,38 % en 2026 et devraient se développer à un CAGR de 11,86 % jusqu'en 2032.
Quelle région se développe le plus rapidement pour la protection périmétrique des centres de données ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,79 % jusqu'en 2032, soutenue par les nouvelles capacités en Inde, à Singapour, en Malaisie, en Australie et au Japon.
Pourquoi les systèmes multi-technologies intégrés gagnent-ils en adoption ?
Ils combinent la détection, la vérification et la classification sur de grands campus où aucune technologie de détection unique ne fournit une couverture complète.