
カルチャードバターミルク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
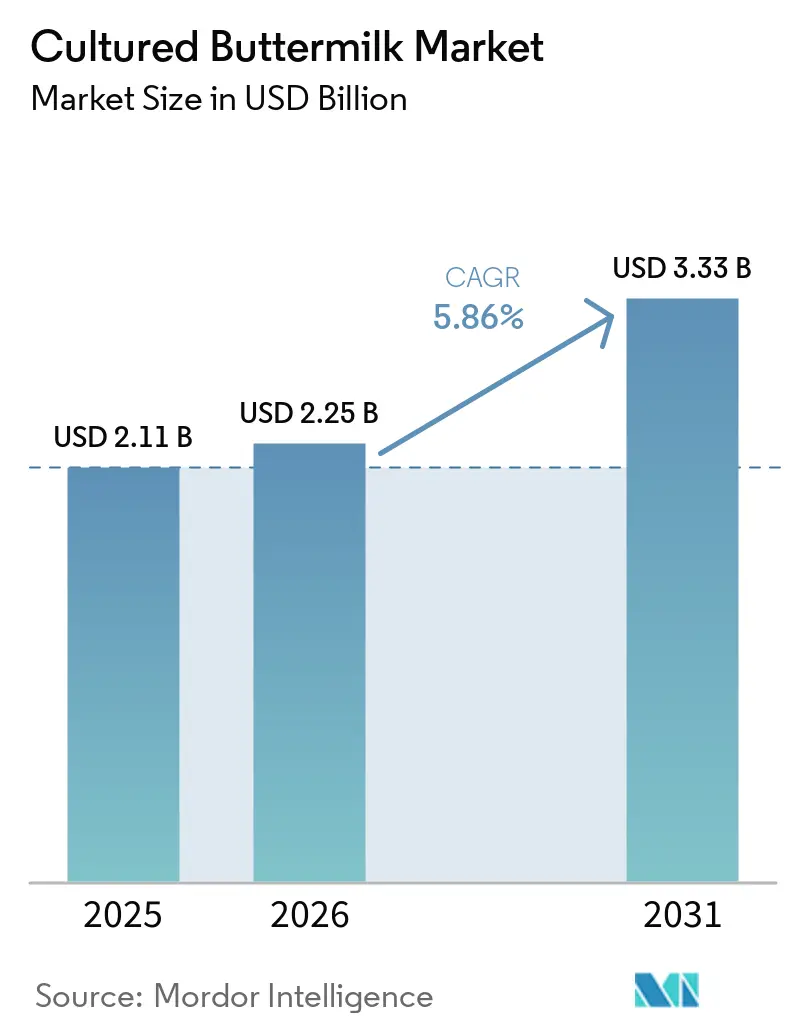
| 市場規模 (2026) | 2.25 十億米ドル |
| 市場規模 (2031) | 3.33 十億米ドル |
| 成長率 (2026 - 2031) | 5.86 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカルチャードバターミルク市場分析
カルチャードバターミルク市場規模は、2025年の2.11 ビリオン 米ドルから2026年には2.25 ビリオン 米ドルに成長し、2026年から2031年にかけて5.86%のCAGRで2031年までに3.33 ビリオン 米ドルに達すると予測されています。カルチャードバターミルクの需要は、従来の家庭料理を超えて、飲料、調理済み食品、ベーカリー用途にまで拡大しています。消化器系の健康に対する消費者の関心の高まりが、発酵乳製品の採用を促進しています。その酸性度、風味、水分保持能力、および生地改良特性が、ベーキングでの使用をさらに支えています。オーガニックおよびフレーバーバリアント、便利な包装形態、オンライン食料品チャネルの拡大が、追加の市場機会を生み出しています。
レポートの主要なポイント
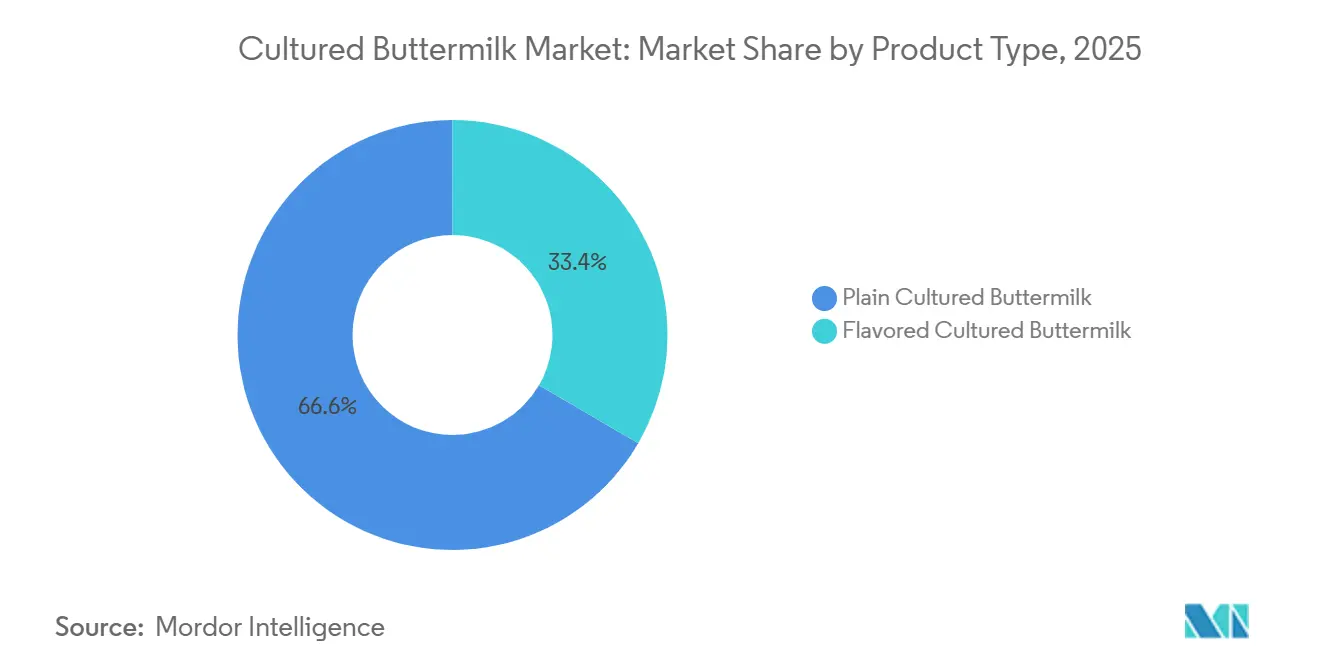
- 製品タイプ別では、プレーンカルチャードバターミルクが2025年のカルチャードバターミルク市場シェアの66.66%を占め、フレーバーバリアントは2031年までのCAGRが6.01%と最も高い成長率を記録しました。
- 脂肪含有量別では、低脂肪カルチャードバターミルクが2025年のカルチャードバターミルク市場規模の53.04%を占め、2031年までに6.50%のCAGRで成長すると予測されています。
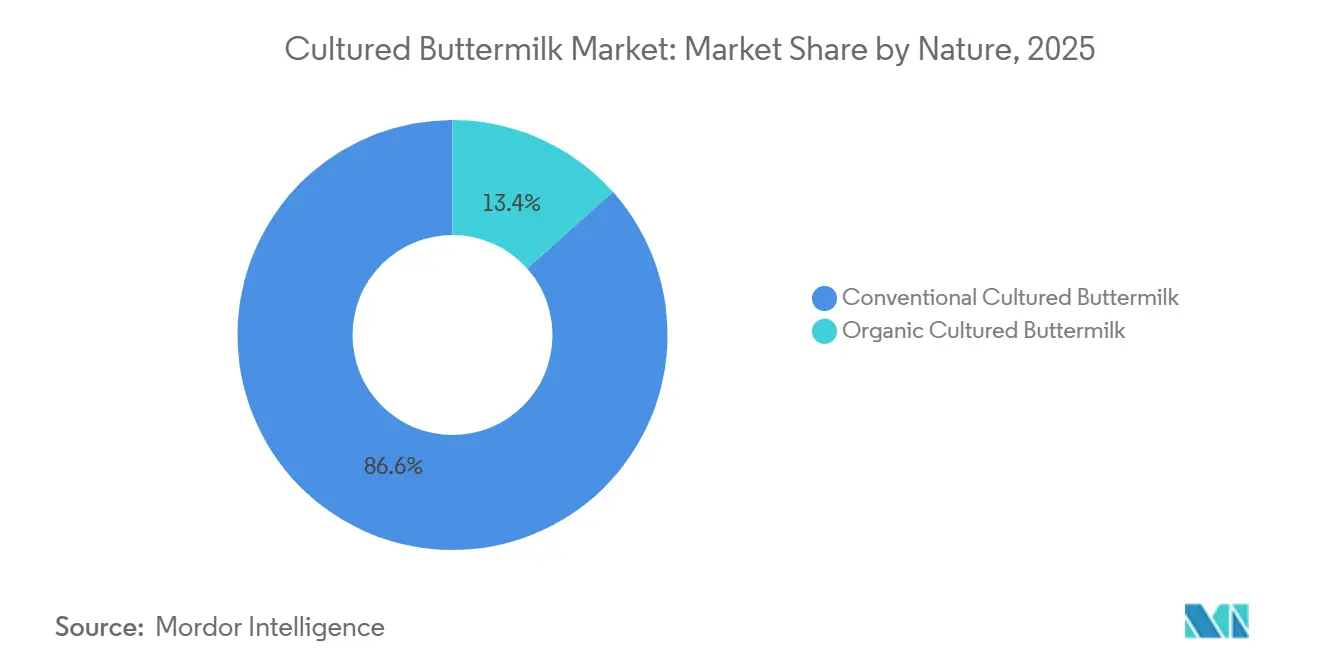
- 性質別では、従来型製品が2025年の収益の86.69%を占め、オーガニックカルチャードバターミルクは2031年までに7.97%のCAGRで拡大すると予測されています。
- 包装タイプ別では、ボトルが2025年の収益の42.05%を占め、パウチは2031年までのCAGRが6.81%と最も高い成長率を記録しました。
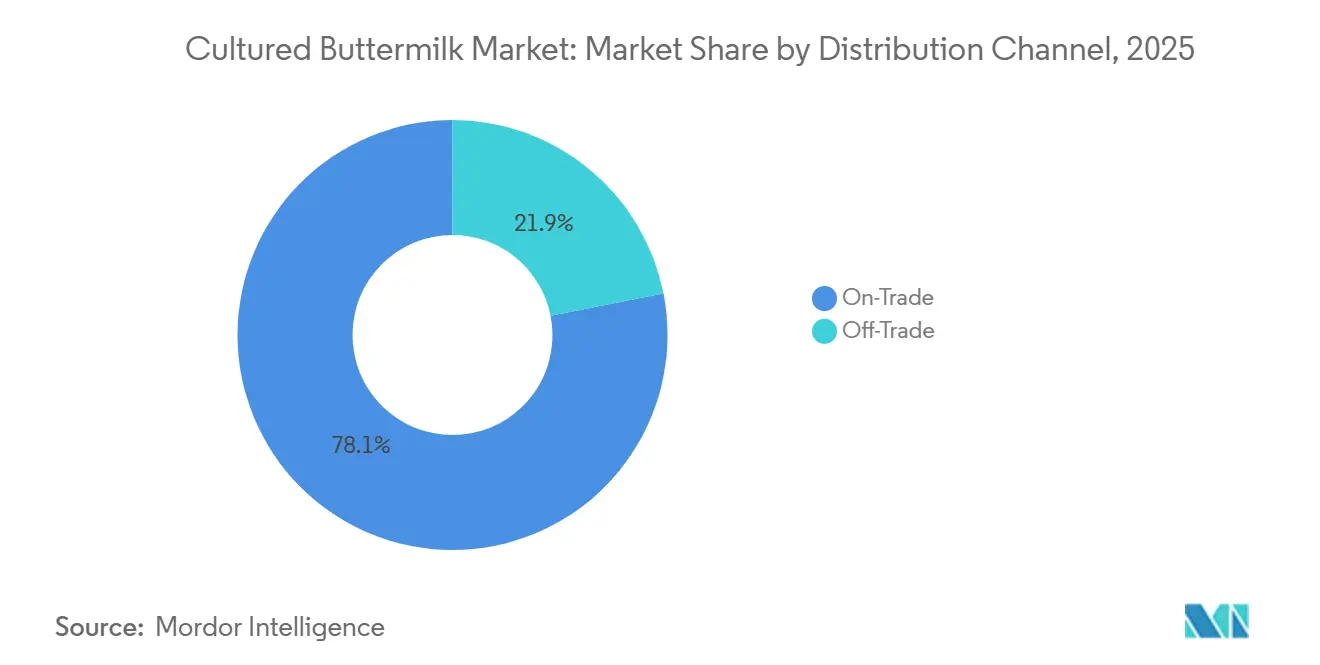
- 流通チャネル別では、オントレードが2025年の収益の78.12%を占め、オフトレードは2031年までに7.04%のCAGRで成長すると予測されています。
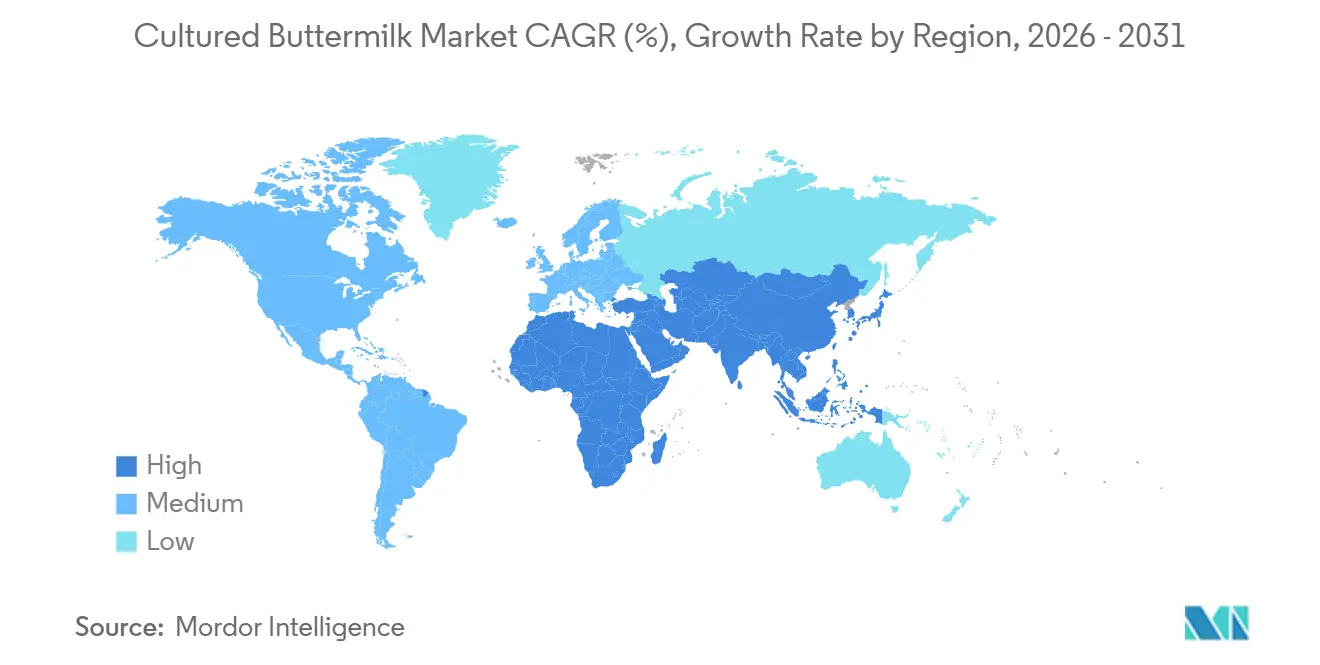
- 地域別では、アジア太平洋が2025年の収益の39.41%を占め、中東およびアフリカは2031年までに7.68%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルカルチャードバターミルク市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 腸内健康とプロバイオティクスのポジショニング | +1.9% | グローバル | 短期(2年以内) |
| クリーンラベル発酵乳製品への需要 | +1.3% | 北米および欧州 | 短期(2年以内) |
| ベーカリーおよび食品配合における多用途な使用 | +0.9% | グローバル | 中期(2〜4年) |
| 長期保存可能なバターミルクパウダーへの需要の増大 | +0.7% | アジア太平洋、中東およびアフリカ、北米 | 中期(2〜4年) |
| カルチャードバターミルクの用途の拡大 | +0.6% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| フードサービスおよびホスピタリティ需要の拡大 | +0.7% | アジア太平洋、北米、中東およびアフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
腸内健康とプロバイオティクスのポジショニング
腸内健康への意識の高まりとプロバイオティクス製品への関心が、カルチャードバターミルクメーカーが機能性乳製品の提供を強化する機会を生み出しています。例えば、2025年6月、インド・ブランド・エクイティ財団(IBEF)によると、インドのプロバイオティクス市場は2025年に2,070クローレに達し、2025年5月の移動年間合計ベースで22%の成長を記録しました。Amulもプロバイオティクスバターミルクを1日約300万リットル販売していると報告しており、インドの乳業部門におけるプロバイオティクス製剤の商業的存在感を示しています [1]。これらの動向は、メーカーがプロバイオティクスのポジショニングと実証された消化器系健康効果を通じてカルチャードバターミルクを差別化する機会を生み出しています。
クリーンラベル発酵乳製品への需要
クリーンラベル配合は、バターミルクメーカーが原材料の純粋さと透明性を通じて製品を差別化する機会を提供します。例えば、2024年、アメリカ乳製品協会(ADPI)によると、同協会の原材料情報誌は、バター製造から得られた低温殺菌液体バターミルクを乾燥させて製造されるドライバターミルクは少なくとも30.0%のタンパク質を含む必要があり、ドライバターミルク製品は30.0%未満のタンパク質を含むと規定しています。また、同情報誌は、これらの製品における脱脂粉乳、ドライホエイ、バターミルク以外の原材料、添加防腐剤、中和剤、その他の化学物質の使用を禁止しています [2]。
ベーカリーおよび食品配合における多用途な使用
カルチャードバターミルクは、ベーカリーおよび食品配合に酸性度水分、食感、風味、および膨張性能を付与します。その酸性度はアルカリ性膨張剤と反応し、乳固形分は生地および最終製品の品質に影響を与えます。ビスケット、パン、パンケーキ、ワッフル、ケーキ、ソース、ドレッシング、菓子類、調理済み食品に使用されます。食品メーカーにとって、カルチャードバターミルクは単一の原材料として複数の配合機能を果たし、一貫した味と食感を維持しながら追加の原材料の必要性を低減します。その幅広い機能性は直接飲料消費を超えた機会を生み出し、企業間食品原材料への需要を支えます。
長期保存可能なバターミルクパウダーへの需要の増大
長期保存可能なバターミルクパウダーへの需要は、冷蔵液体バターミルクと比較した保管・取り扱いの容易さによって促進されています。例えば、2026年4月、米国農務省全国農業統計局によると、米国のドライバターミルク生産量は2025年も相当量を維持し、5月に12,670千ポンド、6月に10,336千ポンド、7月に10,203千ポンド、8月に9,879千ポンド、9月に10,967千ポンドとなりました [3]。ドライバターミルクの生産が持続していることは、食品加工用途向けの常温保存可能な乳製品原材料としての確立された供給可能性を示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 短い賞味期限とコールドチェーン依存 | -0.6% | アジア太平洋、中東およびアフリカ、南米 | 中期(2〜4年) |
| 植物性発酵飲料との競合 | -0.4% | 北米および欧州 | 短期(2年以内) |
| 乳脂肪およびタンパク質規格のばらつき | -0.2% | グローバル | 長期(4年以上) |
| ナトリウム削減および発酵表示の制約 | -0.1% | 北米および欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
短い賞味期限とコールドチェーン依存
新鮮なカルチャードバターミルクは比較的短い賞味期限を持ち、加工、輸送、小売保管、配送の全過程で継続的な冷蔵が必要です。このコールドチェーンインフラへの依存は流通コストを増加させ、信頼性の低い冷蔵設備や高いエネルギーコストを持つ地域での市場アクセスを制限します。温度管理の中断は製品品質と供給可能性を損ない、小売業者が冷蔵製品を在庫する意欲を低下させる可能性があります。改善された包装や粉末形態が一部の物流上の課題に対処できますが、新鮮なカルチャードバターミルクは効率的な冷蔵流通に大きく依存したままです。
植物性発酵飲料との競合
カルチャードバターミルクは、消化器系の健康、便利な形態、現代的な飲料オプションを求める消費者にアピールする植物性発酵飲料との競合が激化しています。植物性プロバイオティクス飲料や発酵代替品などの製品が、同じ冷蔵棚スペースと消費機会を争っています。この競合は、消費者が幅広い発酵飲料オプションにアクセスできる先進市場において特に顕著です。カルチャードバターミルクは、その馴染みのある乳製品ベース、独特の味、栄養プロファイル、飲料および食品用途における多用途性を通じて差別化を図ることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:プレーン形態が優位、フレーバーバリアントが加速
プレーンカルチャードバターミルは2025年のカルチャードバターミルク市場シェアの66.66%を占めました。この地位は、家庭料理、フードサービス用途、商業食品配合における広範な使用を反映しています。プレーンバリアントは、制御された酸性度を必要とするベーキング、サラダドレッシング、マリネ、レシピのための中立的なベースを提供します。また、消費者が塩味または軽くスパイスの効いたバターミルクを好む地域では日常的な飲み物としても機能します。この多用途性により、プレーンカルチャードバターミルクは狭く対象を絞った飲料製品よりも幅広い用途を持ちます。また、関連する生産能力を使用して小売消費者と産業バイヤーの両方にサービスを提供することも可能です。
フレーバーカルチャードバターミルクは2031年までに6.01%のCAGRで拡大すると予測されています。フレーバーイノベーションは、食事の付け合わせや料理を超えて、スナックやリフレッシュメントの機会へと消費を拡大できます。クミン、生姜、ミントを使ったスパイスバリアントは南アジアで関連性があり、フルーツベースのオプションは他の地域に適している可能性があります。メーカーは、原材料リスト、甘さ、ナトリウム、賞味期限の要件を管理しながら、発酵した酸味のプロファイルを維持する必要があります。企業が地域の食習慣にフレーバーを合わせることで、カルチャードバターミルク市場は恩恵を受けることができます。
脂肪含有量別:低脂肪のリーダーシップが健康ポジショニングを反映
低脂肪カルチャードバターミルクは2025年のカルチャードバターミルク市場シェアの53.14%を占めると予測され、2031年までに6.50%のCAGRで拡大すると予測されています。その市場リーダーシップと成長は、低脂肪製品がニッチな食事嗜好ではなくカテゴリー需要の中心であることを示しています。消費者は低脂肪形態をより軽いオプションとして見ながらも、カルチャードバターミルクの酸味と調理性能を期待しています。これらの製品はまた、重い製品プロファイルなしにタンパク質と発酵乳製品の利点を提供する食品選択への消費者の幅広い関心とも一致しています。生産者は、栄養表示が正確で地域の規制に準拠している限り、小売メッセージングでこのポジショニングを活用できます。
全脂肪および無脂肪カルチャードバターミルクは、異なる消費者の嗜好と用途要件に対応しています。全脂肪カルチャードバターミルクは、より豊かな口当たり、強化された風味、ベーカリーおよびフードサービス用途での優れた機能性能を提供します。対照的に、無脂肪カルチャードバターミルクは低脂肪乳製品を求める消費者にアピールし、特定の食事配合をサポートします。脂肪含有量を最適化することで、メーカーは特徴的な発酵風味と食感を維持しながら、多様な消費者と用途ニーズに合わせた製品を開発できます。これにより、小売、フードサービス、産業食品用途にわたって差別化された脂肪含有量オプションを提供する機会が生まれます。
性質別:従来型の規模とオーガニックプミアム成長
従来型カルチャードバターミルクは2025年のカルチャードバターミルク市場シェアの86.69%を占めました。幅広い入手可能性、確立された生産ネットワーク、競争力のある価格設定に支えられたメインストリームセグメントであり続けています。確立された牛乳調達・加工能力を持つ大規模な乳製品加工業者のベースがセグメントをさらに支えています。その手頃な価格は、マスマーケット小売、フードサービス、商業食品製造用途に適しています。従来型製品はまた、市場要件に基づいてさまざまな脂肪レベル、パックサイズ、配合を提供することも可能です。スーパーマーケット、コンビニエンスストア、フードサービスチャネルを通じた強力な流通が広範な消費を支えています。
オーガニックカルチャードバターミルクは2031年までに7.97%のCAGRで拡大すると予測されています。このセグメントは、認証原材料、持続可能な農業慣行、製品トレーサビリティへの消費者の関心によって促進されています。その生産には認証オーガニックミルクと管理された加工システムが必要であり、従来型製品よりも厳格な調達・製造要件をもたらします。このセグメントはまた、主流および専門小売チャネルにわたるオーガニック乳製品の入手可能性の向上からも恩恵を受けています。全体として、オーガニックカルチャードバターミルクは、より広いカルチャードバターミルク市場内でプレミアム化と差別化の機会を提供します。
包装タイプ別:ボトルがリード、パウチがアクセシビリティを向上
ボトルは2025年のカルチャードバターミルク市場シェアの42.15%を占め、主要な包装形態となっています。消費者の親しみやすさ、冷蔵乳製品ディスプレイへの適合性、強力なブランド視認性がその市場ポジションを支えています。パウチは2031年までに6.81%のCAGRで拡大すると予測されており、軽量設計、低い輸送要件、スペース効率、シングルサーブ形態への適合性によって促進されています。パウチは、手頃で便利な包装が幅広い流通を支える新興市場において特に魅力的です。ボトルの継続的な使用とパウチのより速い採用が、市場全体で包装の嗜好を多様化すると予想されます。
テトラパックは、カルチャードバターミルクメーカーに従来のボトルの代替品を提供し、輸送と保管を容易にする軽量でスペース効率の高い包装を提供します。その長方形のデザインは棚の利用効率を改善し、硬質容器と比較して物流要件を削減できます。フレキシブルおよびスペシャルティ包装を含むその他の形態は、特定のパックサイズ、フードサービス要件、流通条件をターゲットとするメーカーに追加のオプションを提供します。これらの形態は製品の差別化をサポートしながら、メーカーが包装コスト、製品保護、利便性、持続可能性の考慮事項のバランスを取ることを可能にします。
流通チャネル別:オントレードのリーダーシップ、オフトレードの成長
オントレードは2025年のカルチャードバターミルク市場シェアの78.12%を占め、主要な流通チャネルとなっています。のチャネルには、レストラン、ホテル、カフェ、機関向けケータリング業者、その他のフードサービス施設が含まれます。チャネル内の需要は、飲料、食事の付け合わせ、ベーキング、マリネ、ドレッシング、調理済み食品におけるカルチャードバターミルクの使用を反映しています。フードサービスバイヤーは、冷蔵液体製品をバルクで購入するか、より長い賞味期限を持つ原材料形態を選択する場合があります。オントレードチャネルの優位性はまた、カルチャードバターミルクの消費が家庭を超えて広がっていることを示しています。
オフトレードチャネルは2031年までに7.04%のCAGRで拡大すると予測されています。スーパーマーケット、ハイパーマーケット、コンビニエンスストア、専門店、オンラインストアが主要なオフトレード流通チャネルを代表しています。このチャネルにより、ブランドは購買時点で原材料情報、フレーバーオプション、オーガニック認証、提供提案を直接伝えることができます。また、シングルサーブパウチ、ボトル、大型家庭用パックの販売もサポートします。カルチャードバターミルク市場は、家庭消費向けの便利な製品を求める消費者にリーチするためにオフトレードの拡大を活用できます。
地域分析
アジア太平洋は2025年の市場収益の39.41%を占め、最大の地域市場となっています。インドはチャースやマッタの広範な消費により主要な需要センターであり、中国、日本、韓国、オーストラリアは食品加工とプレミアム乳製品に機会を提供しています。中東およびアフリカは2031年までに7.68%のCAGRを記録すると予測されており、発酵乳製品への親しみと包装乳製品消費の増大によって促進されています。サウジアラビア、エジプト、トルコ、南アフリカ、ナイジェリアは小売、フードサービス、食品加工用途にわたって機会を提供しています。
粉末製品と革新的な包装は、保管、輸送、流通の柔軟性を向上させることで市場リーチを拡大できます。両地域にわたる成長は、地域の嗜好に合わせた製品、競争力のある価格設定、流通ネットワークの強化によって支えられます。北米、欧州、南米は、確立された乳業、食品加工能力、包装食品への需要の拡大に支えられたカルチャードバターミルクの重要な地域市場です。北米は米国が主導し、カナダとメキシコが小売、ベーカリー、フードサービス、産業用途を通じて追加の機会を提供し、強力な乳製品加工インフラが安定した供給を支えています。
欧州は長年の発酵乳製品の伝統から恩恵を受けており、英国、ドイツ、フランス、イタリア、スペイン、オランダ、ポーランド、ベルギー、スウェーデンが小売と食品製造にわたって機会を提供し、発達した協同組合ネットワークとオーガニックおよびトレーサブル製品への需要によって支えられています。南米はブラジルが主導し、アルゼンチン、コロンビア、チリ、ペルーが支援し、包装乳製品消費、食品加工、現代的な小売が拡大するにつれてさらなる可能性を提供しています。これらの地域全体で、プレミアム製品、オーガニック配、多様な食品用途が確立されたメインストリーム製品とともに市場開発を支援できます。全体として、強力な乳製品サプライチェーン、進化する消費者の嗜好、拡大する流通ネットワークが、南北アメリカと欧州全体でカルチャードバターミルクの成長に有利な基盤を提供しています。
競合環境
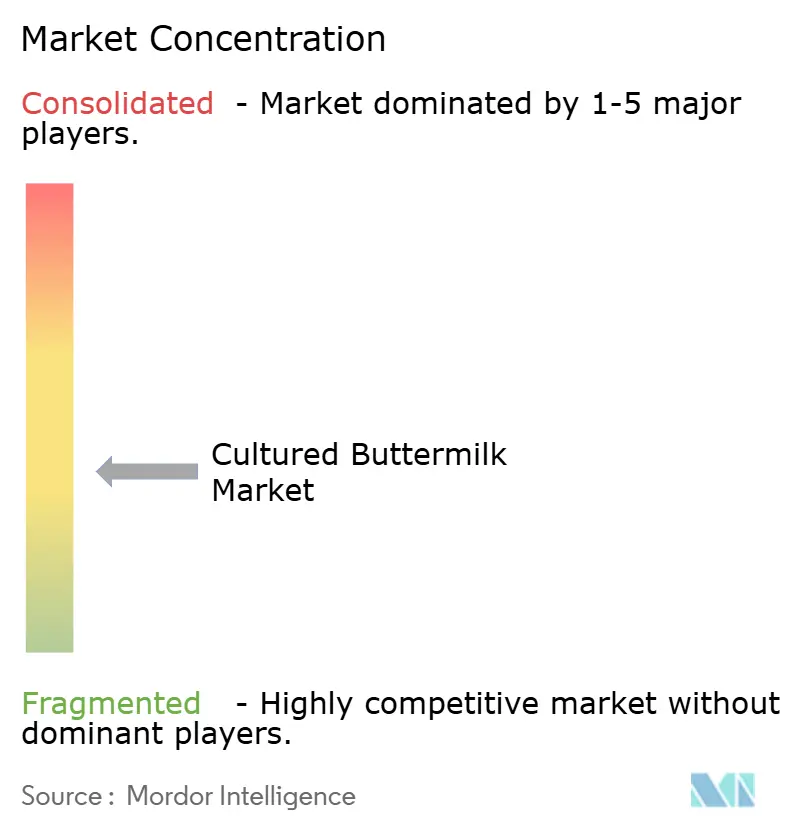
カルチャードバターミルク市場は断片化しており、地域の協同組合、専門クリーマリー、大手乳業グループが牛乳供給、製造、流通、地域市場知識を通じて競合しています。主要企業にはDarigold、Organic Valley、Dairy Farmers of America、Hiland Dairy、Clover Sonomaが含まれます。市場ポジションは加工施設、小売関係、農場供給、消費者信頼に依存しています。ノースウェスト・デイリー・アソシエーションのマーケティング・加工子会社であるDarigoldは、ワシントン州、オレゴン州、アイダホ州、モンタナ州の家族農場が所有しています。その協同組合構造は牛乳調達と加工への投資を支えています。Danone、Arla Foods、FrieslandCampina は、より広い流通ネットワークと発酵乳製品の専門知識を活用して競合しています。
地域の消費者嗜好と小売条件への理解から、地域の生産者はしばしば優位性を持っています。カルチャードバターミルク製品が信頼性の高い加工能力と小売アクセスに依存しているため、能力拡大と流通パートナーシップが実用的な競争ツールとして機能します。DarigoldのPasco施設は1日最大800万ポンドの牛乳を受け入れ・加工し始め、国内外の顧客向けのバターと粉乳生産を支えています。このプロジェクトには低排出ミルクドライヤーバーナーとプロセス水再利用の取り決めも含まれています。Organic Valleyが2024年に100以上の小規模オーガニック農場を追加する計画は、認証供給と地理的多様化に焦点を当てた異なる戦略を反映しています。これらの取り組みは付加価値製品を支える乳製品供給システムを強化します。
企業はまた、フレーバーイノベーション、クリーンラベルポジショニング、包装、食品メーカーへの供給能力を通じて競合しています。カルチャードバターミルク市場では、機会がしばしば地域またはチャネル固有であり、単一の全国戦略がすべての市場で成功する可能性を低下させています。小規模生産者は、地域のアイデンティティ、グラスフェッド調達、オーガニック認証、専門小売関係を通じて競合できます。大規模加工業者は、自動化、規模、保管能力、スーパーマーケットおよびフードサービスアカウントへの信頼性の高いサービスから恩恵を受けます。植物性発酵飲料が健康意識の高い消費者をターゲットにするにつれて、カルチャードバターミルク市場はより競争が激しくなる可能性があります。企業はバターミルクの独特の感覚的属性を維持しながら、利便性と入手可能性を向上させる必要があります。最も強力な競合他社は、信頼性の高い供給システムと地域に関連した形態およびフレーバーを組み合わせるでしょう。
カルチャードバターミルク業界リーダー
-
Dairy Farmers of America, Inc.
-
Darigold, Inc.
-
Groupe Lactalis
-
CROPP Cooperative (Organic Valley)
-
Hiland Dairy Foods Company, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Heritage Foodsは、プロバイオティクスバターミルクのインフルエンサーキャンペーンを開始し、デジタルエンゲージメントを通じて製品認知度を高め、健康志向の乳飲料としてのポジショニングを促進しました。
- 2024年11月:MilkyMistはSIGおよびAnaBio Technologiesと提携し、プロバイオティクスのカプセル化と無菌充填技術を組み合わせた無菌カートン包装の長期保存可能なプロバイオティクスバターミルクを発売し、冷蔵なしで常温保存可能でありながらプロバイオティクスの生存率を維持できる製品を実現しました。
グローバルカルチャードバターミルク市場レポートの範囲
カルチャードバターミルクは、牛乳を培養することによって製造される発酵乳飲料です。全脂肪、低脂肪、無脂肪の配合を含むプレーンおよびフレーバーバリアントで入手可能です。カルチャードバターミルク市場は、製品タイプ、性質、包装タイプ、流通チャネル、地域によってセグメント化されています。製品タイプ別では、市場はプレーンおよびフレーバーカルチャードバターミルクに分類されています。性質別では、従来型およびオーガニックカルチャードバターミルクにセグメント化されています。包装タイプ別では、市場にはパウチ、テトラパック、ボトル、その他の包装形態が含まれます。流通チャネル別では、市場はオントレードおよびオフトレードチャネルに分かれています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東およびアフリカにセグメント化されています。すべてのセグメントの市場規模と予測は金額ベース(百万米ドル)で提供されています。
| プレーンカルチャードバターミルク |
| フレーバーカルチャードバターミルク |
| 全脂肪カルチャードバターミルク |
| 低脂肪カルチャードバターミルク |
| 無脂肪カルチャードバターミルク |
| 従来型 |
| オーガニック |
| パウチ |
| テトラパック |
| ボトル |
| その他 |
| オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット |
| コンビニエンスストア | |
| 専門店 | |
| オンライン小売 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東およびアフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東およびアフリカその他 |
| 製品タイプ別 | プレーンカルチャードバターミルク | |
| フレーバーカルチャードバターミルク | ||
| 脂肪含有量別 | 全脂肪カルチャードバターミルク | |
| 低脂肪カルチャードバターミルク | ||
| 無脂肪カルチャードバターミルク | ||
| 性質別 | 従来型 | |
| オーガニック | ||
| 包装タイプ別 | パウチ | |
| テトラパック | ||
| ボトル | ||
| その他 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット | |
| コンビニエンスストア | ||
| 専門店 | ||
| オンライン小売 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東およびアフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
カルチャードバターミルク市場の市場規模はどのくらいですか?
グローバルカルチャードバターミルク市場は2025年に2.11 ビリオン 米ドルと評価され、2026年には2.25 ビリオン 米ドルに増加しました。市場は2026年から2031年にかけて5.86%のCAGRで成長し、2031年までに3.33 ビリオン 米ドルに達すると予測されています。
2025年に市場をリードしたカルチャードバターミルクの製品タイプはどれですか?
プレーンカルチャードバターミルクは2025年の収益の66.66%でリードし、料理、フードサービス、産業配合で広く使用されています。
カルチャードバターミルクの最も高い成長見通しを持つ地域はどこですか?
中東およびアフリカは、常温保存可能な乳製品への需要の増大、地域の乳製品製造の改善、コールドチェーンインフラへの投資、便利で付加価値のある乳製品への需要の増大に支えられ、2031年までに7.68%のCAGRで成長すると予測されています。
生産者にとって最大の運営上の課題は何ですか?
冷蔵保管と輸送は、特にコールドチェーンインフラが一貫していない地域での新鮮な製品にとって主要な課題であり続けています。