
Kulturbuttermilch-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.25 Milliarden US-Dollar |
| Marktgröße (2031) | 3.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.86 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kulturbuttermilch-Marktanalyse von Mordor Intelligence
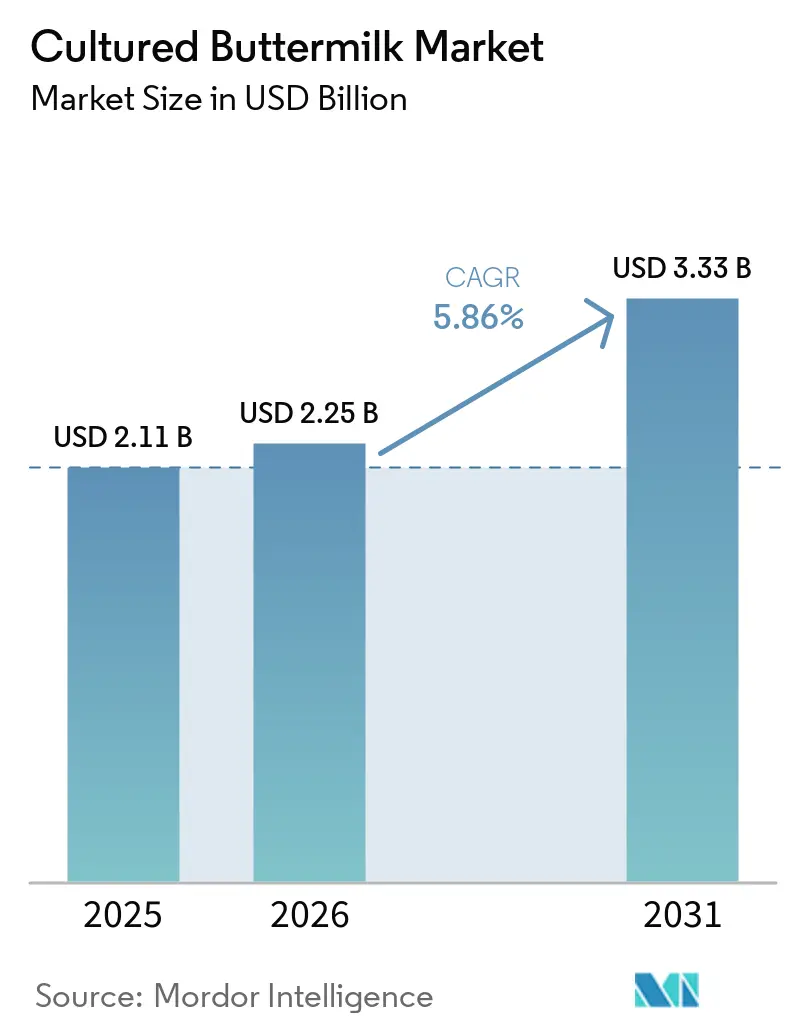
Die Marktgröße für Kulturbuttermilch wird voraussichtlich von 2,11 Milliarden USD im Jahr 2025 auf 2,25 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,86 % über den Zeitraum 2026–2031 einen Wert von 3,33 Milliarden USD erreichen. Die Nachfrage nach Kulturbuttermilch weitet sich über die traditionelle Haushaltsküche hinaus auf Getränke, Fertiggerichte und Backwaren aus. Das wachsende Verbraucherinteresse an der Darmgesundheit treibt die Akzeptanz fermentierter Milchprodukte voran. Ihre Säure, ihr Geschmack, ihre Feuchtigkeitsspeicherfähigkeit und ihre teigverbessernden Eigenschaften unterstützen ihren Einsatz beim Backen zusätzlich. Biologische und aromatisierte Varianten, praktische Verpackungsformate und die Ausweitung der Online-Lebensmittelkanäle schaffen zusätzliche Marktchancen.
Wichtigste Erkenntnisse des Berichts
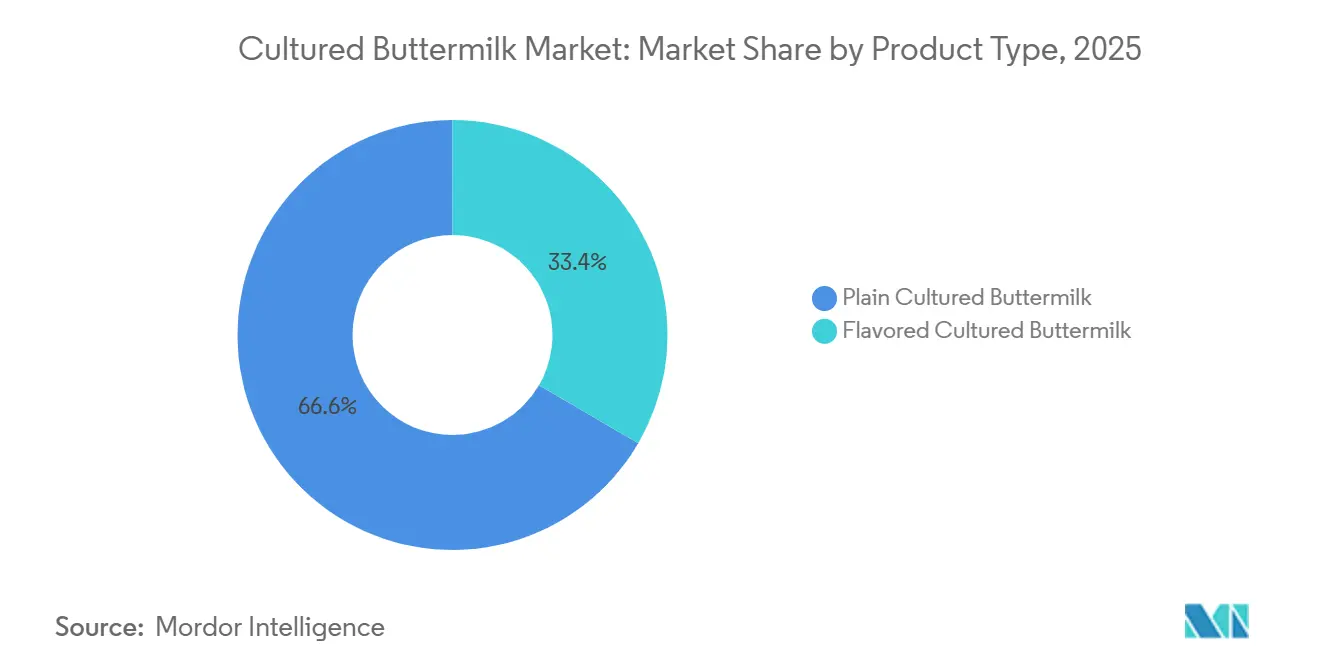
- Nach Produkttyp hielt Natur-Kulturbuttermilch im Jahr 2025 einen Marktanteil von 66,66 % am Kulturbuttermilch-Markt, während aromatisierte Varianten die höchste prognostizierte CAGR von 6,01 % bis 2031 verzeichneten.
- Nach Fettgehalt entfiel auf fettarme Kulturbuttermilch im Jahr 2025 ein Anteil von 53,04 % an der Kulturbuttermilch-Marktgröße, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 6,50 % wächst.
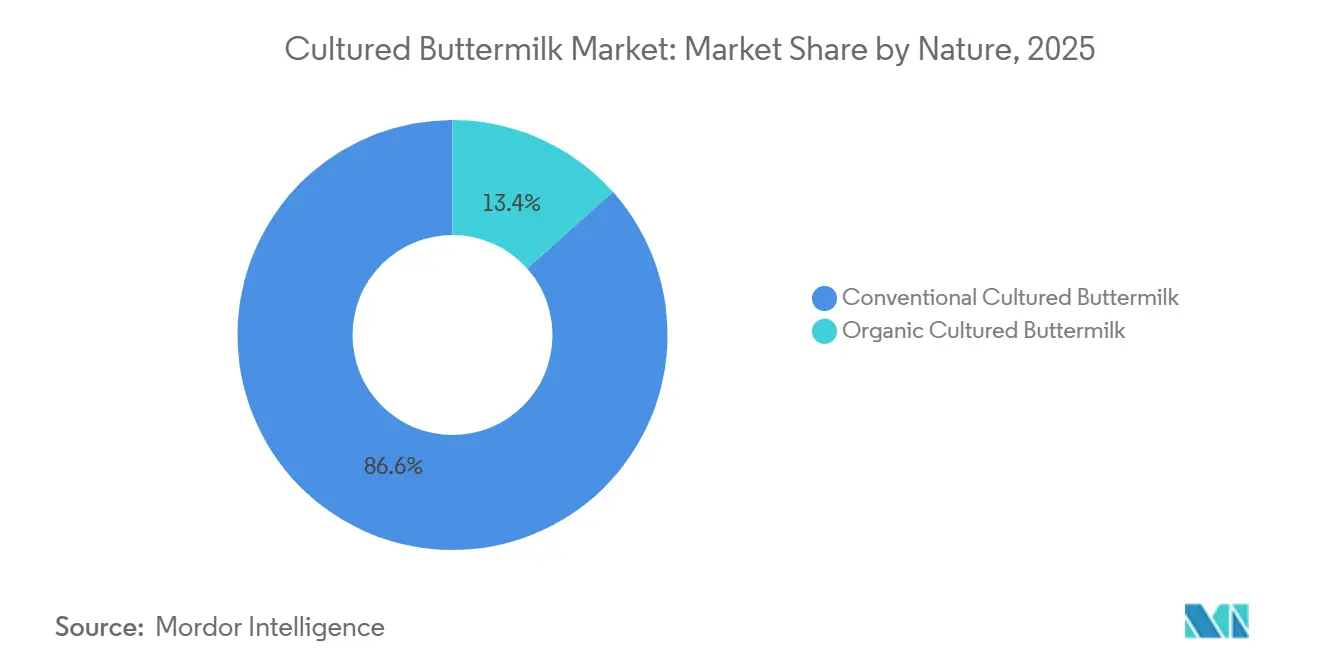
- Nach Art entfielen auf konventionelle Produkte im Jahr 2025 86,69 % des Umsatzes, während für biologische Kulturbuttermilch eine Expansion mit einer CAGR von 7,97 % bis 2031 prognostiziert wird.
- Nach Verpackungstyp hielten Flaschen im Jahr 2025 einen Umsatzanteil von 42,05 %, während Beutel die höchste prognostizierte CAGR von 6,81 % bis 2031 verzeichneten.
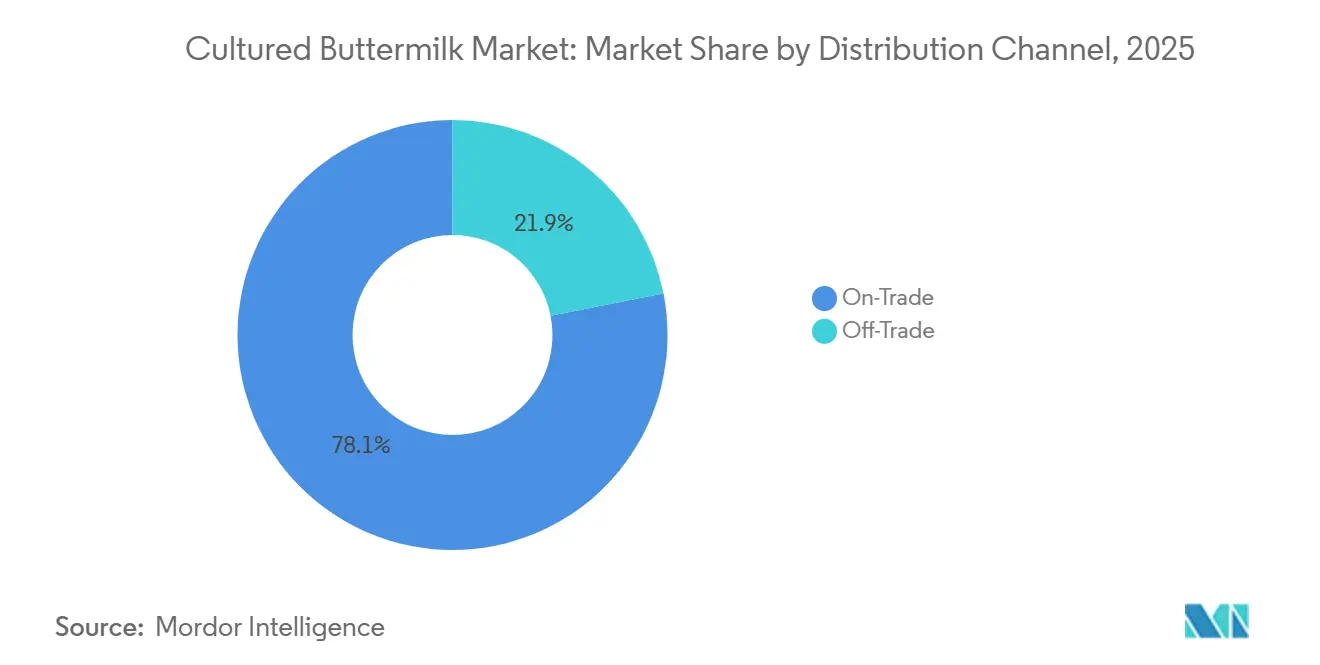
- Nach Vertriebskanal hielt der On-Trade-Kanal im Jahr 2025 einen Umsatzanteil von 78,12 %, während für den Off-Trade-Kanal eine Wachstumsrate von 7,04 % CAGR bis 2031 prognostiziert wird.
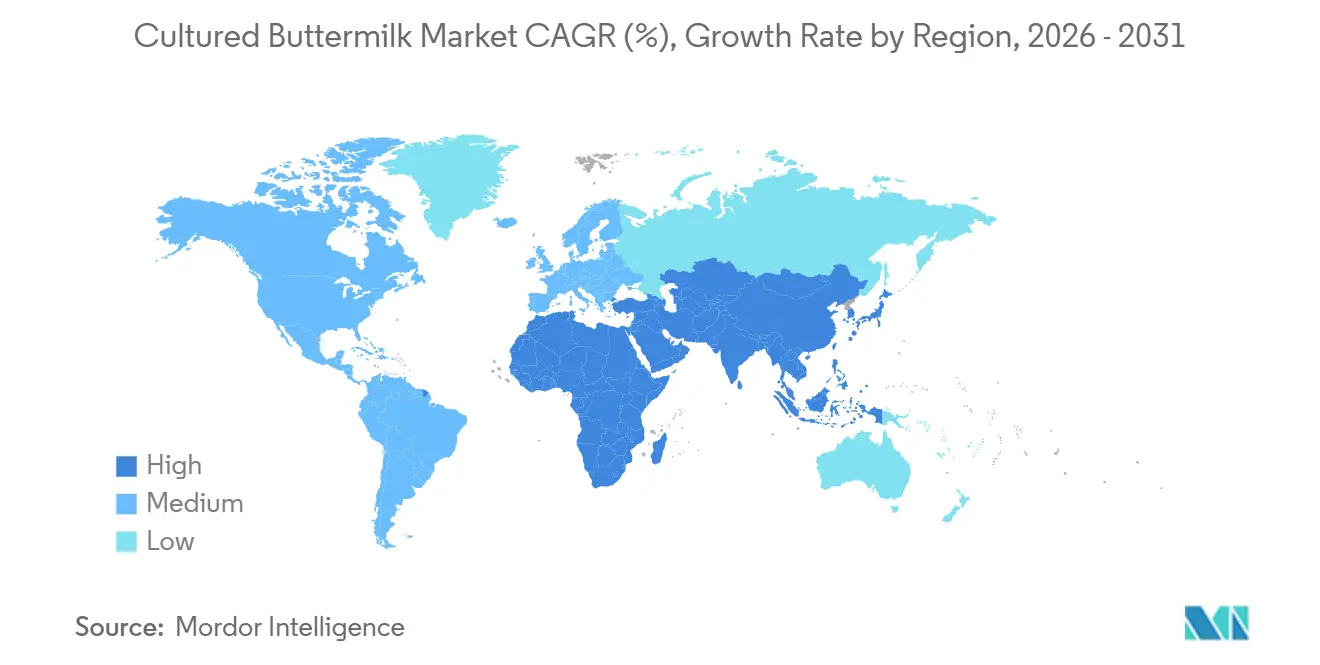
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 39,41 %, während für den Nahen Osten und Afrika eine CAGR von 7,68 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Kulturbuttermilch-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Darmgesundheit und Positionierung als Probiotikum | +1.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach fermentierter Milch mit Clean-Label | +1.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Vielseitiger Einsatz in Backwaren und Lebensmittelformulierungen | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Buttermilchpulver mit langer Haltbarkeit | +0.7% | Asien-Pazifik, Naher Osten und Afrika, Nordamerika | Mittelfristig (2–4 Jahre) |
| Erweiterung der Anwendungsgebiete von Kulturbuttermilch | +0.6% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausweitung der Nachfrage aus dem Gastronomie- und Hotelleriebereich | +0.7% | Asien-Pazifik, Nordamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Darmgesundheit und Positionierung als Probiotikum
Das wachsende Bewusstsein für Darmgesundheit und das Interesse an Probiotika-Produkten schaffen Chancen für Kulturbuttermilch-Hersteller, ihr funktionales Milchangebot zu stärken. So erreichte beispielsweise laut der India Brand Equity Foundation (IBEF) im Juni 2025 der indische Probiotika-Markt im Jahr 2025 einen Wert von ₹2.070 Crore und verzeichnete im Mai 2025 ein Wachstum von 22 % auf gleitender Jahresbasis. Amul berichtete außerdem, täglich rund 3 Millionen Liter probiotische Buttermilch zu verkaufen, was die kommerzielle Präsenz probiotischer Formulierungen im indischen Milchsektor belegt [1]. Diese Entwicklungen schaffen Chancen für Hersteller, Kulturbuttermilch durch probiotische Positionierung und belegte Vorteile für die Verdauungsgesundheit zu differenzieren.
Nachfrage nach fermentierter Milch mit Clean-Label
Clean-Label-Formulierungen bieten Buttermilch-Herstellern die Möglichkeit, ihre Produkte durch Reinheit und Transparenz der Zutaten zu differenzieren. So legt beispielsweise laut dem American Dairy Products Institute (ADPI) das Zutaten-Bulletin aus dem Jahr 2024 fest, dass durch Trocknung von pasteurisierter flüssiger Buttermilch aus der Butterherstellung gewonnenes Trockenbuttermilchpulver mindestens 30,0 % Protein enthalten muss, während Trockenbuttermilchprodukte weniger als 30,0 % Protein enthalten. Das Bulletin untersagt außerdem die Verwendung von Magermilchpulver, Trockenmolke, anderen Zutaten als Buttermilch, zugesetzten Konservierungsstoffen, Neutralisierungsmitteln und anderen Chemikalien in diesen Produkten [2].
Vielseitiger Einsatz in Backwaren und Lebensmittelformulierungen
Kulturbuttermilch verleiht Backwaren und Lebensmittelformulierungen Säure, Feuchtigkeit, Textur, Geschmack und Triebkraft. Ihre Säure reagiert mit alkalischen Triebmitteln, während Milchfeststoffe die Qualität von Teig und Fertigprodukt beeinflussen. Sie wird in Keksen, Broten, Pfannkuchen, Waffeln, Kuchen, Soßen, Dressings, Süßwaren und Fertiggerichten verwendet. Für Lebensmittelhersteller erfüllt Kulturbuttermilch als einzelne Zutat mehrere Formulierungsfunktionen und trägt dazu bei, einen gleichbleibenden Geschmack und eine gleichbleibende Textur zu erhalten, während der Bedarf an zusätzlichen Inputs reduziert wird. Ihre breite Funktionalität schafft Möglichkeiten über den direkten Getränkekonsum hinaus und unterstützt die Nachfrage nach Lebensmittelzutaten im Business-to-Business-Bereich.
Wachsende Nachfrage nach Buttermilchpulver mit langer Haltbarkeit
Die Nachfrage nach Buttermilchpulver mit langer Haltbarkeit wird durch seine einfachere Lagerung und Handhabung im Vergleich zu gekühlter flüssiger Buttermilch angetrieben. So blieb beispielsweise laut dem USDA National Agricultural Statistics Service im April 2026 die US-amerikanische Trockenbuttermilchproduktion im Jahr 2025 substanziell, mit insgesamt 12.670 Tausend Pfund im Mai, 10.336 Tausend Pfund im Juni, 10.203 Tausend Pfund im Juli, 9.879 Tausend Pfund im August und 10.967 Tausend Pfund im September [3]. Die anhaltende Trockenbuttermilchproduktion belegt ihre etablierte Verfügbarkeit als haltbare Milchzutat für Lebensmittelverarbeitungsanwendungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurze Haltbarkeit und Abhängigkeit von der Kühlkette | -0.6% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch pflanzliche fermentierte Getränke | -0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Variabilität bei Milchfett- und Proteinspezifikationen | -0.2% | Global | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei der Natriumreduzierung und Fermentierungskennzeichnung | -0.1% | Nordamerika und Europäische Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Haltbarkeit und Abhängigkeit von der Kühlkette
Frische Kulturbuttermilch hat eine relativ kurze Haltbarkeit und erfordert eine kontinuierliche Kühlung während der Verarbeitung, des Transports, der Einzelhandelslagerung und der Lieferung. Diese Abhängigkeit von der Kühlketteninfrastruktur erhöht die Vertriebskosten und schränkt den Marktzugang in Regionen mit unzuverlässiger Kühlung oder hohen Energiekosten ein. Temperaturkontrollunterbrechungen können auch die Produktqualität und -verfügbarkeit beeinträchtigen und die Bereitschaft der Einzelhändler verringern, gekühlte Produkte zu bevorraten. Obwohl verbesserte Verpackungen und Pulverformate einige logistische Herausforderungen bewältigen können, bleibt frische Kulturbuttermilch in hohem Maße von einer effizienten Kühlverteilung abhängig.
Wettbewerb durch pflanzliche fermentierte Getränke
Kulturbuttermilch sieht sich zunehmendem Wettbewerb durch pflanzliche fermentierte Getränke ausgesetzt, die Verbraucher ansprechen, die Verdauungswohlbefinden, praktische Formate und moderne Getränkeoptionen suchen. Produkte wie pflanzliche Probiotika-Getränke und fermentierte Alternativen konkurrieren um denselben gekühlten Regalplatz und dieselben Konsumgelegenheiten. Dieser Wettbewerb ist besonders ausgeprägt in entwickelten Märkten, in denen Verbraucher Zugang zu einer breiten Palette fermentierter Getränkeoptionen haben. Kulturbuttermilch kann sich durch ihre vertraute Milchbasis, ihren unverwechselbaren Geschmack, ihr Nährwertprofil und ihre Vielseitigkeit beim Trinken und in Lebensmittelanwendungen differenzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Naturformate dominieren, aromatisierte Varianten beschleunigen sich
Natur-Kulturbuttermilch hielt im Jahr 2025 einen Marktanteil von 66,66 % am Kulturbuttermilch-Markt. Diese Position spiegelt ihren weit verbreiteten Einsatz in der Haushaltsküche, in der Gastronomie und in kommerziellen Lebensmittelformulierungen wider. Natursorten bieten eine neutrale Basis für Backwaren, Salatdressings, Marinaden und Rezepte, die eine kontrollierte Säure ohne zugesetzten Geschmack erfordern. Sie dienen auch als Tagesgetränk in Regionen, in denen Verbraucher üblicherweise gesalzene oder leicht gewürzte Buttermilch bevorzugen. Diese Vielseitigkeit verleiht Natur-Kulturbuttermilch ein breiteres Anwendungsspektrum als eng ausgerichteten Getränkeprodukten. Sie ermöglicht es Lieferanten auch, Einzelhandelskunden und Industriekäufer mit verwandten Produktionskapazitäten zu bedienen.
Für aromatisierte Kulturbuttermilch wird bis 2031 eine Expansion mit einer CAGR von 6,01 % prognostiziert. Geschmacksinnovationen können den Konsum über die Mahlzeitenbegleitung und das Kochen hinaus auf Snacking- und Erfrischungsanlässe ausweiten. Gewürzte Varianten mit Kreuzkümmel, Ingwer und Minze sind in Südasien relevant, während fruchtbasierte Optionen für andere Regionen geeignet sein können. Hersteller müssen das würzige fermentierte Profil erhalten und gleichzeitig Zutatenlisten, Süße, Natriumgehalt und Anforderungen an die Haltbarkeit managen. Der Kulturbuttermilch-Markt kann davon profitieren, wenn Unternehmen Aromen an lokale Ernährungsgewohnheiten anpassen.
Nach Fettgehalt: Fettarme Marktführerschaft spiegelt gesundheitliche Positionierung wider
Fettarme Kulturbuttermilch wird voraussichtlich im Jahr 2025 einen Marktanteil von 53,14 % am Kulturbuttermilch-Markt ausmachen und soll bis 2031 mit einer CAGR von 6,50 % expandieren. Ihre Marktführerschaft und ihr Wachstum zeigen, dass fettärmere Produkte zentral für die Kategorienachfrage sind und keine Nischen-Ernährungspräferenz darstellen. Verbraucher betrachten fettarme Formate als leichtere Optionen und erwarten dennoch den sauren Geschmack und die Kochleistung von Kulturbuttermilch. Diese Produkte entsprechen auch dem breiteren Verbraucherinteresse an Lebensmittelentscheidungen, die Protein und fermentierte Milchvorteile bieten, ohne ein schweres Produktprofil aufzuweisen. Hersteller können diese Positionierung in der Einzelhandelskommunikation nutzen, sofern Nährwertangaben korrekt sind und den lokalen Vorschriften entsprechen.
Vollfett- und fettfreie Kulturbuttermilch sprechen unterschiedliche Verbraucherpräferenzen und Anwendungsanforderungen an. Vollfett-Kulturbuttermilch bietet ein reichhaltigeres Mundgefühl, einen intensiveren Geschmack und eine starke funktionale Leistung in Back- und Gastronomieanwendungen. Im Gegensatz dazu spricht fettfreie Kulturbuttermilch Verbraucher an, die fettärmere Milchprodukte suchen, und unterstützt spezifische Ernährungsformulierungen. Die Optimierung des Fettgehalts ermöglicht es Herstellern, den charakteristischen kultivierten Geschmack und die Textur beizubehalten und gleichzeitig Produkte zu entwickeln, die auf unterschiedliche Verbraucher- und Anwendungsbedürfnisse zugeschnitten sind. Dies schafft Möglichkeiten, differenzierte Fettgehalt-Optionen im Einzel-, Gastronomie- und industriellen Lebensmittelbereich anzubieten.
Nach Art: Konventionelle Skalierung und biologisches Premiumwachstum
Konventionelle Kulturbuttermilch machte im Jahr 2025 86,69 % des Marktanteils am Kulturbuttermilch-Markt aus. Sie bleibt das Mainstream-Segment, gestützt durch ihre breite Verfügbarkeit, etablierte Produktionsnetzwerke und wettbewerbsfähige Preisgestaltung. Eine große Basis von Milchverarbeitern mit etablierten Milchbeschaffungs- und Verarbeitungskapazitäten unterstützt das Segment zusätzlich. Ihre Erschwinglichkeit macht sie für den Massenmarkt im Einzelhandel, in der Gastronomie und in der kommerziellen Lebensmittelherstellung geeignet. Konventionelle Produkte ermöglichen es Herstellern auch, verschiedene Fettstufen, Packungsgrößen und Formulierungen basierend auf Marktanforderungen anzubieten. Eine starke Distribution über Supermärkte, Convenience-Stores und Gastronomiekanäle unterstützt den weit verbreiteten Konsum.
Für biologische Kulturbuttermilch wird bis 2031 eine Expansion mit einer CAGR von 7,97 % prognostiziert. Das Segment wird durch das Verbraucherinteresse an zertifizierten Zutaten, nachhaltigen Landwirtschaftspraktiken und Produktrückverfolgbarkeit angetrieben. Ihre Produktion erfordert zertifizierte Bio-Milch und kontrollierte Verarbeitungssysteme, was zu strengeren Beschaffungs- und Herstellungsanforderungen als bei konventionellen Produkten führt. Das Segment profitiert auch von der wachsenden Verfügbarkeit biologischer Milchprodukte in Mainstream- und Spezialhandelskanälen. Insgesamt bietet biologische Kulturbuttermilch Möglichkeiten zur Premiumisierung und Differenzierung innerhalb des breiteren Kulturbuttermilch-Marktes.
Nach Verpackungstyp: Flaschen führen, Beutel verbessern die Zugänglichkeit
Flaschen machten im Jahr 2025 42,15 % des Marktanteils am Kulturbuttermilch-Markt aus und sind damit das führende Verpackungsformat. Verbrauchervertrautheit, Eignung für gekühlte Milchproduktregale und starke Markensichtbarkeit unterstützen ihre Marktposition. Für Beutel wird bis 2031 eine Expansion mit einer CAGR von 6,81 % prognostiziert, angetrieben durch ihr leichtes Design, geringere Transportanforderungen, Platzsparsamkeit und Eignung für Einzelportionsformate. Beutel sind besonders attraktiv in Schwellenmärkten, wo erschwingliche und praktische Verpackungen eine breitere Distribution unterstützen. Die anhaltende Verwendung von Flaschen und die schnellere Akzeptanz von Beuteln werden voraussichtlich die Verpackungspräferenzen im gesamten Markt diversifizieren.
Tetrapaks bieten Kulturbuttermilch-Herstellern eine Alternative zu herkömmlichen Flaschen und bieten leichte, platzsparende Verpackungen, die Transport und Lagerung erleichtern. Ihr rechteckiges Design verbessert die Regalnutzung und kann die Logistikanforderungen im Vergleich zu starren Behältern reduzieren. Andere Formate, einschließlich flexibler und Spezialverpackungen, bieten zusätzliche Optionen für Hersteller, die auf bestimmte Packungsgrößen, Gastronomieanforderungen und Vertriebsbedingungen abzielen. Diese Formate unterstützen die Produktdifferenzierung und ermöglichen es Herstellern, Verpackungskosten, Produktschutz, Komfort und Nachhaltigkeitsaspekte in Einklang zu bringen.
Nach Vertriebskanal: On-Trade-Führerschaft, Off-Trade-Wachstum
Der On-Trade-Kanal machte im Jahr 2025 78,12 % des Marktanteils am Kulturbuttermilch-Markt aus und ist damit der führende Vertriebskanal. Dieser Kanal umfasst Restaurants, Hotels, Cafés, institutionelle Caterer und andere Gastronomiebetriebe. Die Nachfrage innerhalb des Kanals spiegelt den Einsatz von Kulturbuttermilch in Getränken, Mahlzeitenbegleitern, Backwaren, Marinaden, Dressings und Fertiggerichten wider. Gastronomieeinkäufer können gekühlte Flüssigprodukte in großen Mengen kaufen oder Zutatenformate mit längerer Haltbarkeit wählen. Die Dominanz des On-Trade-Kanals zeigt auch, dass der Konsum von Kulturbuttermilch über Haushalte hinausgeht.
Für den Off-Trade-Kanal wird bis 2031 eine Expansion mit einer CAGR von 7,04 % prognostiziert. Supermärkte, Verbrauchermärkte, Convenience-Stores, Spezialgeschäfte und Online-Shops stellen die primären Off-Trade-Vertriebskanäle dar. Dieser Kanal ermöglicht es Marken, Zutatinformationen, Geschmacksoptionen, Bio-Zertifizierungen und Serviervorschläge direkt am Point of Sale zu kommunizieren. Er unterstützt auch den Verkauf von Einzelportionsbeuteln, Flaschen und größeren Haushaltspacks. Der Kulturbuttermilch-Markt kann die Off-Trade-Expansion nutzen, um Verbraucher zu erreichen, die praktische Produkte für den Heimkonsum suchen.
Geografische Analyse
Asien-Pazifik machte im Jahr 2025 39,41 % des Marktumsatzes aus und ist damit der größte regionale Markt. Indien ist ein wichtiges Nachfragezentrum aufgrund des weit verbreiteten Konsums von Chaas und Mattha, während China, Japan, Südkorea und Australien Möglichkeiten in der Lebensmittelverarbeitung und bei Premium-Milchprodukten bieten. Für den Nahen Osten und Afrika wird bis 2031 eine CAGR von 7,68 % prognostiziert, angetrieben durch die Vertrautheit mit fermentierten Milchprodukten und den wachsenden Konsum verpackter Milchprodukte. Saudi-Arabien, Ägypten, die Türkei, Südafrika und Nigeria bieten Möglichkeiten im Einzel-, Gastronomie- und Lebensmittelverarbeitungsbereich.
Pulverprodukte und innovative Verpackungen können die Marktreichweite durch verbesserte Flexibilität bei Lagerung, Transport und Distribution erweitern. Das Wachstum in beiden Regionen wird durch auf lokale Präferenzen zugeschnittene Produkte, wettbewerbsfähige Preisgestaltung und stärkere Distributionsnetzwerke unterstützt. Nordamerika, Europa und Südamerika sind wichtige regionale Märkte für Kulturbuttermilch, gestützt durch etablierte Milchwirtschaft, Lebensmittelverarbeitungskapazitäten und wachsende Nachfrage nach verpackten Lebensmitteln. Nordamerika wird von den Vereinigten Staaten angeführt, wobei Kanada und Mexiko zusätzliche Möglichkeiten im Einzel-, Backwaren-, Gastronomie- und Industriebereich bieten, während eine starke Milchverarbeitungsinfrastruktur eine zuverlässige Versorgung unterstützt.
Europa profitiert von langjährigen Traditionen fermentierter Milchprodukte, wobei das Vereinigte Königreich, Deutschland, Frankreich, Italien, Spanien, die Niederlande, Polen, Belgien und Schweden Möglichkeiten im Einzel- und Lebensmittelherstellungsbereich bieten, unterstützt durch entwickelte Genossenschaftsnetzwerke und die Nachfrage nach biologischen und rückverfolgbaren Produkten. Südamerika, angeführt von Brasilien und unterstützt durch Argentinien, Kolumbien, Chile und Peru, bietet weiteres Potenzial, da der Konsum verpackter Milchprodukte, die Lebensmittelverarbeitung und der moderne Einzelhandel expandieren. In diesen Regionen können Premiumprodukte, biologische Formulierungen und vielfältige Lebensmittelanwendungen die Marktentwicklung neben etablierten Mainstream-Produkten unterstützen. Insgesamt bieten starke Milchlieferketten, sich wandelnde Verbraucherpräferenzen und expandierende Distributionsnetzwerke eine günstige Grundlage für das Wachstum von Kulturbuttermilch in Nord- und Südamerika sowie Europa.
Wettbewerbslandschaft
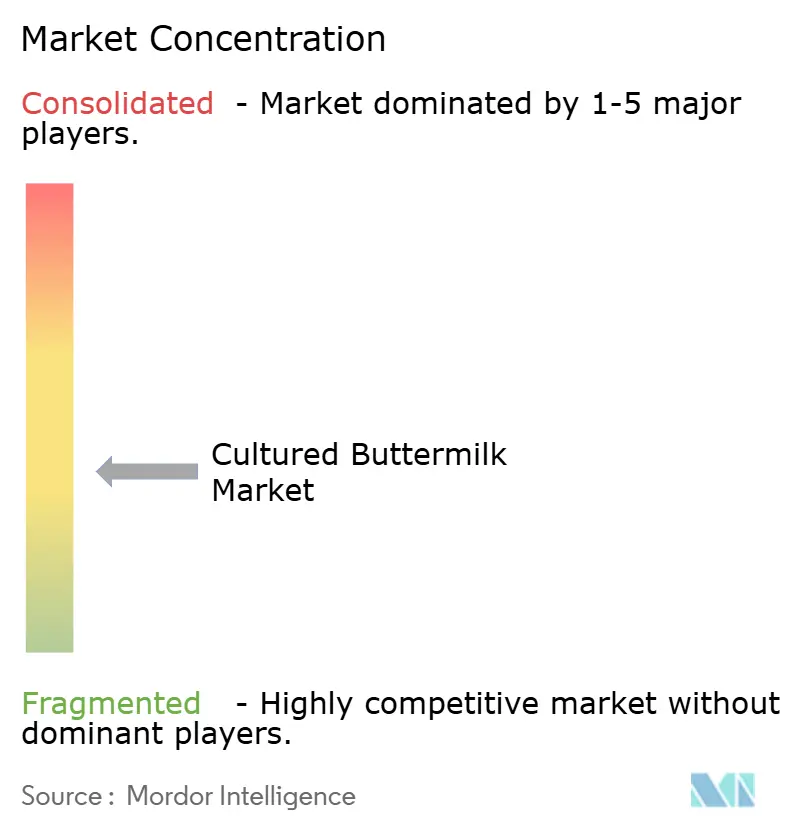
Der Kulturbuttermilch-Markt ist fragmentiert, wobei regionale Genossenschaften, Spezial-Molkereien und größere Milchgruppen durch Milchversorgung, Produktion, Distribution und lokales Marktwissen konkurrieren. Zu den wichtigsten Unternehmen gehören Darigold, Organic Valley, Dairy Farmers of America, Hiland Dairy und Clover Sonoma. Marktpositionen stützen sich auf Verarbeitungsanlagen, Einzelhandelsbeziehungen, Hofversorgung und Verbrauchervertrauen. Darigold, die Marketing- und Verarbeitungstochter der Northwest Dairy Association, gehört Familienbetrieben in Washington, Oregon, Idaho und Montana. Ihre Genossenschaftsstruktur unterstützt Investitionen in Milchbeschaffung und -verarbeitung. Danone, Arla Foods und FrieslandCampina konkurrieren durch die Nutzung breiterer Distributionsnetzwerke und Expertise in fermentierten Milchprodukten.
Lokale Produzenten haben oft Vorteile aufgrund ihres Verständnisses regionaler Verbraucherpräferenzen und Einzelhandelsbedingungen. Kapazitätserweiterungen und Distributionspartnerschaften dienen als praktische Wettbewerbsinstrumente, da Kulturbuttermilchprodukte auf zuverlässige Verarbeitungskapazitäten und Einzelhandelszugang angewiesen sind. Darigolds Werk in Pasco begann, bis zu 8 Millionen Pfund Milch pro Tag zu empfangen und zu verarbeiten, was die Butter- und Milchpulverproduktion für inländische und Exportkunden unterstützt. Das Projekt umfasst auch emissionsärmere Milchtrocknerbrenner und eine Prozesswasserwiederverwendungsanlage. Organic Valleys Plan, im Jahr 2024 mehr als 100 kleine Bio-Betriebe hinzuzufügen, spiegelt eine andere Strategie wider, die sich auf zertifizierte Versorgung und geografische Diversifizierung konzentriert. Diese Initiativen stärken die Milchversorgungssysteme, die Mehrwertprodukte unterstützen.
Unternehmen konkurrieren auch durch Geschmacksinnovation, Clean-Label-Positionierung, Verpackung und ihre Fähigkeit, Lebensmittelhersteller zu beliefern. Im Kulturbuttermilch-Markt sind Chancen oft lokal oder kanalspezifisch, was die Wahrscheinlichkeit verringert, dass eine einzige nationale Strategie in allen Märkten erfolgreich sein wird. Kleinere Produzenten können durch regionale Identität, Weidehaltungsquellen, Bio-Zertifizierungen und Spezialhandelsbeziehungen konkurrieren. Größere Verarbeiter profitieren von Automatisierung, Skalierung, Lagerkapazität und zuverlässigem Service für Supermarkt- und Gastronomiekonten. Der Kulturbuttermilch-Markt könnte wettbewerbsintensiver werden, da pflanzliche fermentierte Getränke gesundheitsbewusste Verbraucher ansprechen. Unternehmen müssen die unverwechselbaren sensorischen Eigenschaften von Buttermilch erhalten und gleichzeitig Komfort und Verfügbarkeit verbessern. Die stärksten Wettbewerber werden zuverlässige Versorgungssysteme mit lokal relevanten Formaten und Aromen kombinieren.
Marktführer im Kulturbuttermilch-Bereich
-
Dairy Farmers of America, Inc.
-
Darigold, Inc.
-
Groupe Lactalis
-
CROPP Cooperative (Organic Valley)
-
Hiland Dairy Foods Company, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2026: Heritage Foods startete eine Influencer-Kampagne für seine probiotische Buttermilch, um das Produktbewusstsein zu steigern und seine Positionierung als gesundheitsorientiertes Milchgetränk durch digitales Engagement zu fördern.
- November 2024: MilkyMist kooperierte mit SIG und AnaBio Technologies, um eine probiotische Buttermilch mit langer Haltbarkeit in aseptischer Kartonverpackung einzuführen, die probiotische Einkapselung mit aseptischer Abfülltechnologie kombiniert und es dem Produkt ermöglicht, ohne Kühlung haltbar zu bleiben und gleichzeitig die probiotische Lebensfähigkeit zu erhalten.
Berichtsumfang des globalen Kulturbuttermilch-Marktes
Kulturbuttermilch ist ein fermentiertes Milchgetränk, das durch Kultivierung von Milch hergestellt wird. Es ist in Natur- und aromatisierten Varianten erhältlich, einschließlich Vollfett-, fettarmer und fettfreier Formulierungen. Der Kulturbuttermilch-Markt ist nach Produkttyp, Art, Verpackungstyp, Vertriebskanal und Geografie segmentiert. Nach Produkttyp wird der Markt in Natur- und aromatisierte Kulturbuttermilch unterteilt. Nach Art ist er in konventionelle und biologische Kulturbuttermilch segmentiert. Nach Verpackungstyp umfasst der Markt Beutel, Tetrapaks, Flaschen und andere Verpackungsformate. Nach Vertriebskanal ist der Markt in On-Trade- und Off-Trade-Kanäle unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Marktgrößen und Prognosen für alle Segmente werden in Wertangaben (Millionen USD) bereitgestellt.
| Natur-Kulturbuttermilch |
| Aromatisierte Kulturbuttermilch |
| Vollfett-Kulturbuttermilch |
| Fettarme Kulturbuttermilch |
| Fettfreie Kulturbuttermilch |
| Konventionell |
| Biologisch |
| Beutel |
| Tetrapaks |
| Flaschen |
| Sonstige |
| On-Trade | |
| Off-Trade | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Spezialgeschäfte | |
| Online-Einzelhandel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Natur-Kulturbuttermilch | |
| Aromatisierte Kulturbuttermilch | ||
| Nach Fettgehalt | Vollfett-Kulturbuttermilch | |
| Fettarme Kulturbuttermilch | ||
| Fettfreie Kulturbuttermilch | ||
| Nach Art | Konventionell | |
| Biologisch | ||
| Nach Verpackungstyp | Beutel | |
| Tetrapaks | ||
| Flaschen | ||
| Sonstige | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Spezialgeschäfte | ||
| Online-Einzelhandel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kulturbuttermilch-Markt?
Der globale Kulturbuttermilch-Markt wurde im Jahr 2025 auf 2,11 Milliarden USD geschätzt und stieg im Jahr 2026 auf 2,25 Milliarden USD. Es wird prognostiziert, dass der Markt bis 2031 einen Wert von 3,33 Milliarden USD erreicht und dabei im Zeitraum 2026–2031 mit einer CAGR von 5,86 % wächst.
Welcher Kulturbuttermilch-Produkttyp führte den Markt im Jahr 2025 an?
Natur-Kulturbuttermilch führte im Jahr 2025 mit einem Umsatzanteil von 66,66 %, da sie weit verbreitet in der Küche, in der Gastronomie und in industriellen Formulierungen eingesetzt wird.
Welche Region hat die höchsten Wachstumsaussichten für Kulturbuttermilch?
Für den Nahen Osten und Afrika wird bis 2031 eine CAGR von 7,68 % prognostiziert, unterstützt durch steigende Nachfrage nach haltbaren Milchprodukten, verbesserte lokale Milchproduktion, Investitionen in die Kühlketteninfrastruktur und wachsende Nachfrage nach praktischen und hochwertigen Milchprodukten.
Was ist die größte operative Herausforderung für Produzenten?
Gekühlte Lagerung und Transport bleiben die größte Herausforderung für Frischprodukte, insbesondere dort, wo die Kühlketteninfrastruktur unzuverlässig ist.