
Tamaño y Participación del Mercado de Suero de Leche Cultivado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.86 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suero de Leche Cultivado por Mordor Intelligence
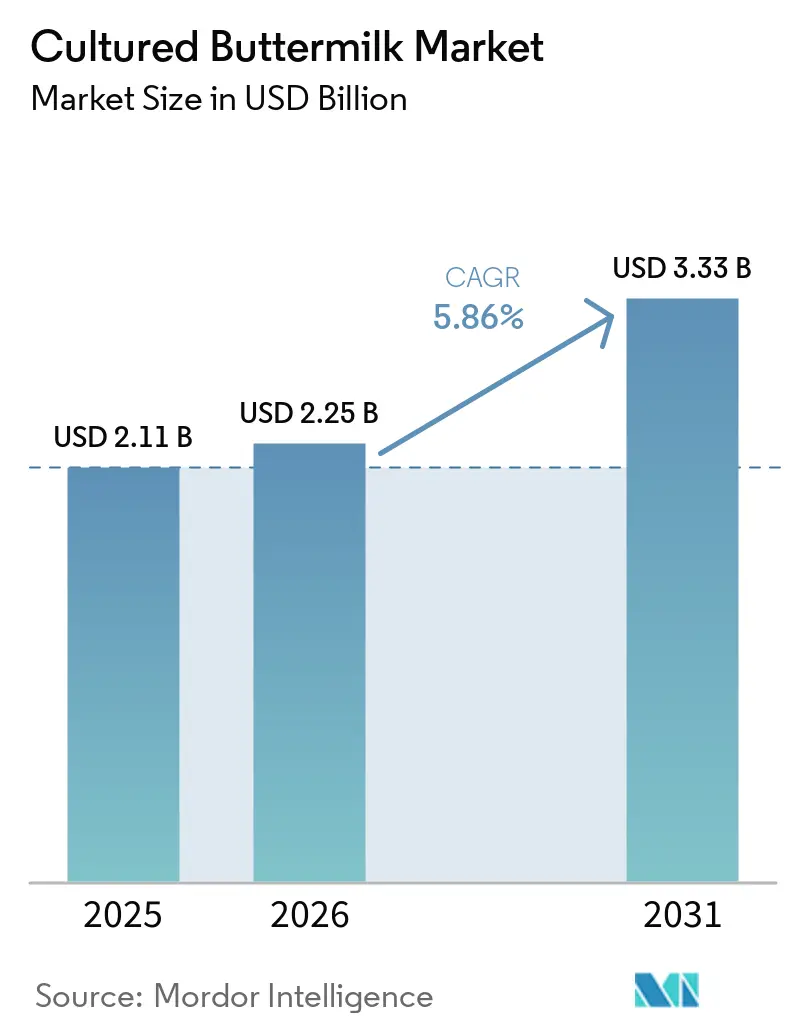
Se espera que el tamaño del mercado de suero de leche cultivado crezca de 2,11 mil millones de USD en 2025 a 2,25 mil millones de USD en 2026 y se prevé que alcance 3,33 mil millones de USD en 2031 a una CAGR del 5,86% durante 2026–2031. La demanda de suero de leche cultivado se está expandiendo más allá de la cocina doméstica tradicional para incluir bebidas, alimentos preparados y aplicaciones de panadería. El creciente interés de los consumidores en el bienestar digestivo está impulsando la adopción de productos lácteos fermentados. Su acidez, sabor, capacidades de retención de humedad y propiedades de mejora de la masa respaldan aún más su uso en panadería. Las variedades orgánicas y saborizadas, los formatos de envase convenientes y la expansión de los canales de compras en línea están creando oportunidades adicionales en el mercado.
Conclusiones Clave del Informe
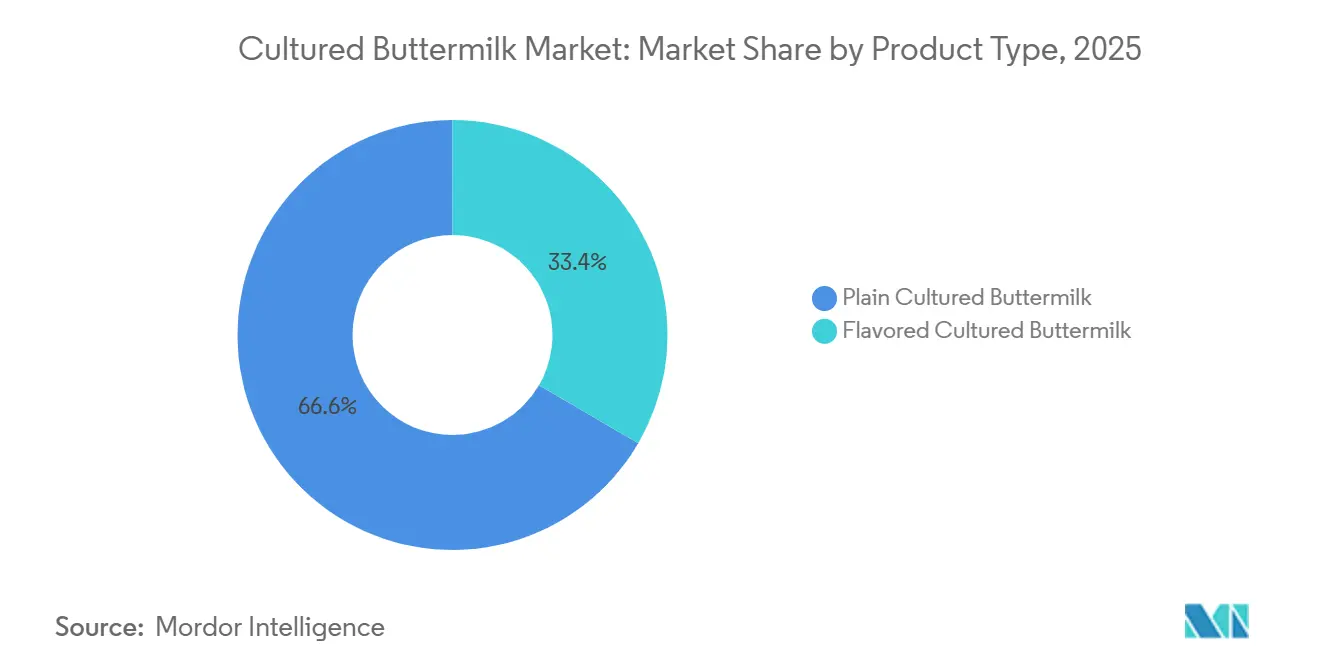
- Por tipo de producto, el suero de leche cultivado natural representó el 66,66% de la participación del mercado de suero de leche cultivado en 2025, mientras que las variedades saborizadas registraron la CAGR proyectada más alta del 6,01% hasta 2031.
- Por contenido de grasa, el suero de leche cultivado bajo en grasa representó el 53,04% del tamaño del mercado de suero de leche cultivado en 2025 y se prevé que crezca a una CAGR del 6,50% hasta 2031.
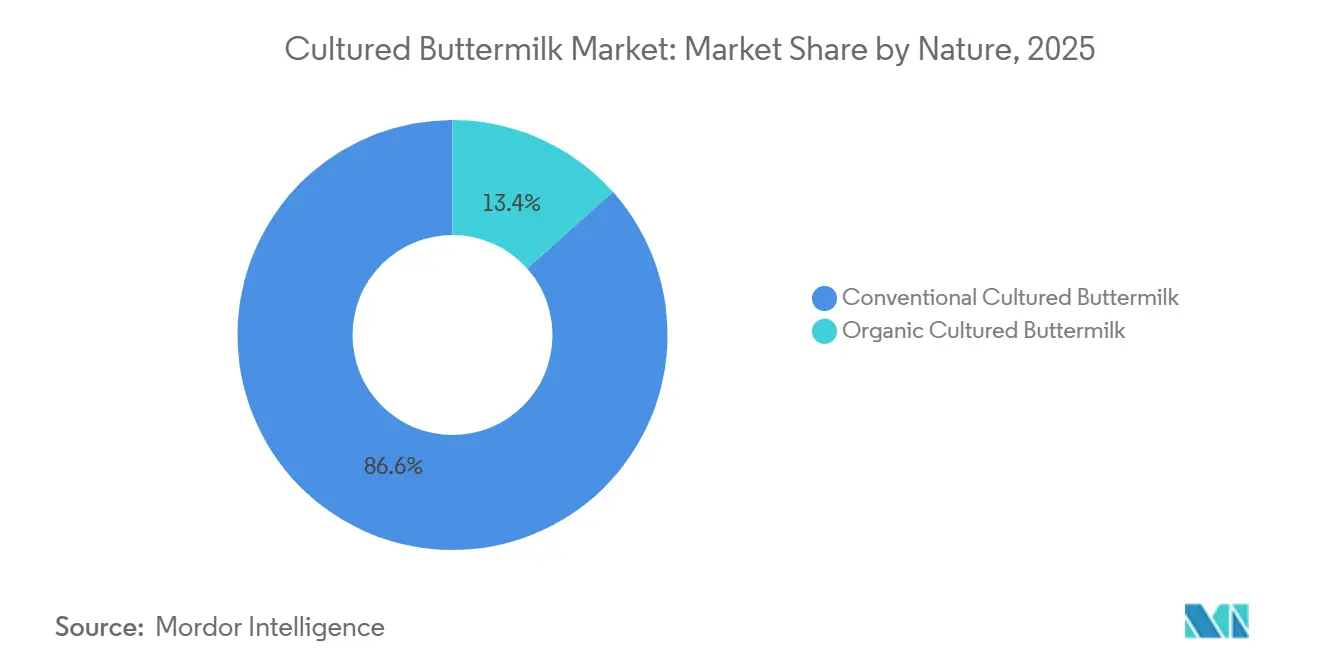
- Por naturaleza, los productos convencionales representaron el 86,69% de los ingresos en 2025, mientras que se prevé que el suero de leche cultivado orgánico se expanda a una CAGR del 7,97% hasta 2031.
- Por tipo de envase, las botellas representaron el 42,05% de los ingresos en 2025, mientras que las bolsas registraron la CAGR proyectada más alta del 6,81% hasta 2031.
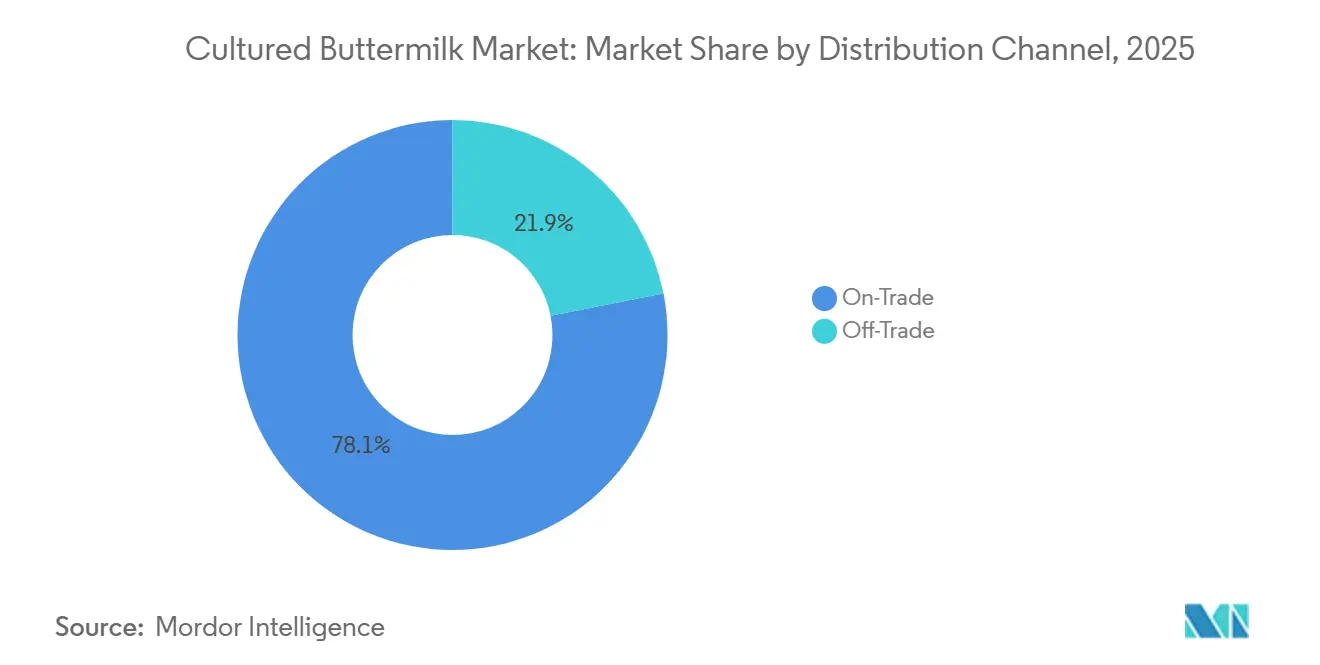
- Por canal de distribución, el canal horeca representó el 78,12% de los ingresos en 2025, mientras que se prevé que el canal minorista crezca a una CAGR del 7,04% hasta 2031.
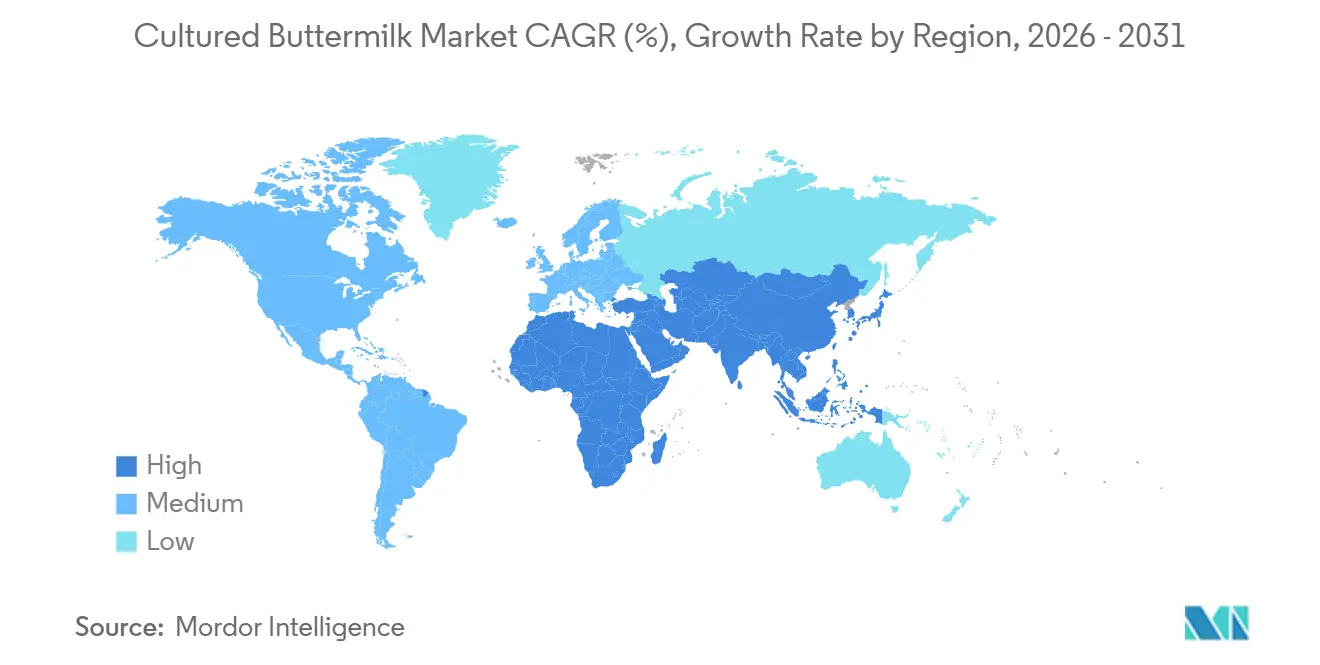
- Por geografía, Asia-Pacífico representó el 39,41% de los ingresos en 2025, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 7,68% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Suero de Leche Cultivado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Posicionamiento en salud intestinal y probióticos | +1.9% | Global | Corto plazo (≤ 2 años) |
| Demanda de lácteos fermentados con etiqueta limpia | +1.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Uso versátil en panadería y formulación de alimentos | +0.9% | Global | Mediano plazo (2-4 años) |
| Creciente demanda de leche de mantequilla en polvo de larga vida útil | +0.7% | Asia-Pacífico, Oriente Medio y África, América del Norte | Mediano plazo (2-4 años) |
| Ampliación de las aplicaciones del suero de leche cultivado | +0.6% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la demanda en servicios de alimentación y hostelería | +0.7% | Asia-Pacífico, América del Norte, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Posicionamiento en Salud Intestinal y Probióticos
La creciente conciencia sobre la salud intestinal y el interés en los productos probióticos están creando oportunidades para que los fabricantes de suero de leche cultivado fortalezcan sus ofertas de lácteos funcionales. Por ejemplo, en junio de 2025, según la Fundación India de Equidad de Marca (IBEF), el mercado de probióticos de India alcanzó ₹2.070 crore en 2025, registrando un crecimiento del 22% en términos de total anual móvil en mayo de 2025. Amul también informó vender aproximadamente 3 millones de litros de suero de leche probiótico diariamente, demostrando la presencia comercial de las formulaciones probióticas dentro del sector lácteo de India [1]. Estos desarrollos crean oportunidades para que los fabricantes diferencien el suero de leche cultivado mediante el posicionamiento probiótico y los beneficios digestivos respaldados por evidencia.
Demanda de Lácteos Fermentados con Etiqueta Limpia
La formulación con etiqueta limpia ofrece oportunidades para que los fabricantes de suero de leche diferencien sus productos a través de la pureza y transparencia de los ingredientes. Por ejemplo, en 2024, según el Instituto Americano de Productos Lácteos (ADPI), su boletín de ingredientes especifica que el suero de leche seco producido mediante el secado de suero de leche líquido pasteurizado obtenido del batido de mantequilla debe contener al menos un 30,0% de proteína, mientras que los productos de suero de leche seco contienen menos del 30,0% de proteína. El boletín también prohíbe el uso de leche desnatada en polvo, suero de leche seco, ingredientes distintos al suero de leche, conservantes añadidos, agentes neutralizantes y otros productos químicos en estos productos [2].
Uso Versátil en Panadería y Formulación de Alimentos
El suero de leche cultivado aporta acidez, humedad, textura, sabor y rendimiento leudante a las formulaciones de panadería y alimentos. Su acidez reacciona con los agentes leudantes alcalinos, mientras que los sólidos lácteos influyen en la calidad de la masa y del producto terminado. Se utiliza en galletas, panes, panqueques, waffles, pasteles, salsas, aderezos, confitería y alimentos preparados. Para los fabricantes de alimentos, el suero de leche cultivado cumple varias funciones de formulación como un solo ingrediente, ayudando a mantener un sabor y textura consistentes mientras reduce la necesidad de insumos adicionales. Su amplia funcionalidad crea oportunidades más allá del consumo directo como bebida y respalda la demanda de ingredientes alimentarios para el sector empresarial.
Creciente Demanda de Leche de Mantequilla en Polvo de Larga Vida Útil
La demanda de leche de mantequilla en polvo de larga vida útil está impulsada por su facilidad de almacenamiento y manejo en comparación con la leche de mantequilla líquida refrigerada. Por ejemplo, en abril de 2026, según el Servicio Nacional de Estadísticas Agrícolas del USDA, la producción estadounidense de suero de leche seco se mantuvo sustancial en 2025, totalizando 12.670 miles de libras en mayo, 10.336 miles de libras en junio, 10.203 miles de libras en julio, 9.879 miles de libras en agosto y 10.967 miles de libras en septiembre [3]. La producción sostenida de suero de leche seco indica su disponibilidad establecida como ingrediente lácteo estable en estantería para aplicaciones de procesamiento de alimentos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vida útil corta y dependencia de la cadena de frío | -0.6% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Competencia de bebidas fermentadas de origen vegetal | -0.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Variabilidad en las especificaciones de grasa láctea y proteína | -0.2% | Global | Largo plazo (≥ 4 años) |
| Restricciones en la reducción de sodio y el etiquetado de fermentación | -0.1% | América del Norte y Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Vida Útil Corta y Dependencia de la Cadena de Frío
El suero de leche cultivado fresco tiene una vida útil relativamente corta y requiere refrigeración continua durante el procesamiento, el transporte, el almacenamiento minorista y la distribución. Esta dependencia de la infraestructura de cadena de frío aumenta los costos de distribución y restringe el acceso al mercado en regiones con refrigeración poco confiable o altos costos energéticos. Las interrupciones en el control de temperatura también pueden comprometer la calidad y disponibilidad del producto, reduciendo la disposición de los minoristas a almacenar productos refrigerados. Aunque los envases mejorados y los formatos en polvo pueden abordar algunos desafíos logísticos, el suero de leche cultivado fresco sigue siendo altamente dependiente de una distribución refrigerada eficiente.
Competencia de Bebidas Fermentadas de Origen Vegetal
El suero de leche cultivado enfrenta una competencia creciente de bebidas fermentadas de origen vegetal que atraen a los consumidores que buscan bienestar digestivo, formatos convenientes y opciones de bebidas modernas. Productos como las bebidas probióticas de origen vegetal y las alternativas fermentadas compiten por el mismo espacio en estantería refrigerada y las mismas ocasiones de consumo. Esta competencia es particularmente significativa en los mercados desarrollados donde los consumidores tienen acceso a una amplia gama de opciones de bebidas fermentadas. El suero de leche cultivado puede diferenciarse a través de su familiar base láctea, su sabor distintivo, su perfil nutricional y su versatilidad en aplicaciones de bebidas y alimentos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Formatos Naturales Dominan, las Variedades Saborizadas se Aceleran
El suero de leche cultivado natural representó el 66,66% de la participación del mercado de suero de leche cultivado en 2025. Esta posición refleja su uso generalizado en la cocina doméstica, las aplicaciones de servicios de alimentación y las formulaciones alimentarias comerciales. Las variedades naturales proporcionan una base neutra para la panadería, los aderezos para ensaladas, las marinadas y las recetas que requieren acidez controlada sin sabor añadido. También sirven como bebida diaria en regiones donde los consumidores prefieren comúnmente el suero de leche salado o ligeramente especiado. Esta versatilidad otorga al suero de leche cultivado natural una gama más amplia de aplicaciones que los productos de bebidas con objetivos más específicos. También permite a los proveedores atender a consumidores minoristas y compradores industriales utilizando capacidades de producción relacionadas.
Se prevé que el suero de leche cultivado saborizado se expanda a una CAGR del 6,01% hasta 2031. La innovación en sabores puede extender el consumo más allá del acompañamiento de comidas y la cocina hacia ocasiones de snacking y refresco. Las variedades especiadas con comino, jengibre y menta son relevantes en el sur de Asia, mientras que las opciones a base de frutas pueden adaptarse a otras regiones. Los fabricantes deben preservar el perfil fermentado ácido mientras gestionan las listas de ingredientes, el dulzor, el sodio y los requisitos de vida útil. El mercado de suero de leche cultivado puede beneficiarse cuando las empresas alinean los sabores con los hábitos alimentarios locales.
Por Contenido de Grasa: El Liderazgo Bajo en Grasa Refleja el Posicionamiento en Salud
Se proyecta que el suero de leche cultivado bajo en grasa represente el 53,14% de la participación del mercado de suero de leche cultivado en 2025 y se prevé que se expanda a una CAGR del 6,50% hasta 2031. Su liderazgo en el mercado y su crecimiento indican que los productos con menor contenido de grasa son fundamentales para la demanda de la categoría en lugar de ser una preferencia dietética de nicho. Los consumidores ven los formatos bajos en grasa como opciones más ligeras mientras siguen esperando el sabor ácido y el rendimiento culinario del suero de leche cultivado. Estos productos también se alinean con el interés más amplio de los consumidores en opciones alimentarias que proporcionan proteínas y beneficios de los lácteos fermentados sin un perfil de producto pesado. Los productores pueden aprovechar este posicionamiento en los mensajes minoristas siempre que las declaraciones nutricionales sean precisas y cumplan con las regulaciones locales.
El suero de leche cultivado con grasa completa y sin grasa abordan preferencias de consumidores distintas y requisitos de aplicación. El suero de leche cultivado con grasa completa ofrece una textura más rica, un sabor mejorado y un sólido rendimiento funcional en aplicaciones de panadería y servicios de alimentación. En contraste, el suero de leche cultivado sin grasa atrae a los consumidores que buscan productos lácteos con menor contenido de grasa y respalda formulaciones dietéticas específicas. Optimizar el contenido de grasa permite a los fabricantes mantener el sabor y la textura característicos del cultivo mientras desarrollan productos adaptados a las diversas necesidades de los consumidores y las aplicaciones. Esto crea oportunidades para ofrecer opciones diferenciadas de contenido de grasa en aplicaciones minoristas, de servicios de alimentación e industriales.
Por Naturaleza: Escala Convencional y Crecimiento Premium Orgánico
El suero de leche cultivado convencional representó el 86,69% de la participación del mercado de suero de leche cultivado en 2025. Sigue siendo el segmento principal respaldado por su amplia disponibilidad, redes de producción establecidas y precios competitivos. Una gran base de procesadores lácteos con capacidades establecidas de adquisición y procesamiento de leche respalda aún más el segmento. Su asequibilidad lo hace adecuado para aplicaciones de venta minorista masiva, servicios de alimentación y fabricación de alimentos comerciales. Los productos convencionales también permiten a los fabricantes ofrecer varios niveles de grasa, tamaños de envase y formulaciones según los requisitos del mercado. La sólida distribución a través de supermercados, tiendas de conveniencia y canales de servicios de alimentación respalda el consumo generalizado.
Se prevé que el suero de leche cultivado orgánico se expanda a una CAGR del 7,97% hasta 2031. El segmento está impulsado por el interés de los consumidores en ingredientes certificados, prácticas agrícolas sostenibles y trazabilidad del producto. Su producción requiere leche orgánica certificada y sistemas de procesamiento controlados, lo que resulta en requisitos de abastecimiento y fabricación más estrictos que los productos convencionales. El segmento también se beneficia de la creciente disponibilidad de productos lácteos orgánicos en los canales minoristas convencionales y especializados. En general, el suero de leche cultivado orgánico presenta oportunidades de premiumización y diferenciación dentro del mercado más amplio de suero de leche cultivado.
Por Tipo de Envase: Las Botellas Lideran, las Bolsas Mejoran la Accesibilidad
Las botellas representaron el 42,15% de la participación del mercado de suero de leche cultivado en 2025, convirtiéndolas en el formato de envase líder. La familiaridad del consumidor, la idoneidad para las exhibiciones de lácteos refrigerados y la sólida visibilidad de marca respaldan su posición en el mercado. Se proyecta que las bolsas se expandan a una CAGR del 6,81% hasta 2031, impulsadas por su diseño ligero, menores requisitos de transporte, eficiencia de espacio e idoneidad para formatos de porción individual. Las bolsas son particularmente atractivas en los mercados emergentes donde el envase asequible y conveniente respalda una distribución más amplia. Se espera que el uso continuo de botellas y la adopción más rápida de bolsas diversifiquen las preferencias de envase en todo el mercado.
Los Tetrapaks ofrecen a los fabricantes de suero de leche cultivado una alternativa a las botellas convencionales, proporcionando un envase ligero y eficiente en espacio que facilita el transporte y el almacenamiento. Su diseño rectangular mejora la utilización de estanterías y puede reducir los requisitos logísticos en comparación con los contenedores rígidos. Otros formatos, incluidos los envases flexibles y especiales, ofrecen opciones adicionales para los fabricantes que se dirigen a tamaños de envase específicos, requisitos de servicios de alimentación y condiciones de distribución. Estos formatos respaldan la diferenciación del producto al tiempo que permiten a los fabricantes equilibrar los costos de envase, la protección del producto, la conveniencia y las consideraciones de sostenibilidad.
Por Canal de Distribución: Liderazgo del Canal Horeca, Crecimiento del Canal Minorista
El canal horeca representó el 78,12% de la participación del mercado de suero de leche cultivado en 2025, convirtiéndolo en el canal de distribución líder. Este canal incluye restaurantes, hoteles, cafeterías, servicios de catering institucional y otros establecimientos de servicios de alimentación. La demanda dentro del canal refleja el uso del suero de leche cultivado en bebidas, acompañamientos de comidas, panadería, marinadas, aderezos y alimentos preparados. Los compradores de servicios de alimentación pueden adquirir productos líquidos refrigerados a granel o seleccionar formatos de ingredientes con vidas útiles más largas. El dominio del canal horeca también indica que el consumo de suero de leche cultivado se extiende más allá de los hogares.
Se prevé que el canal minorista se expanda a una CAGR del 7,04% hasta 2031. Los supermercados, hipermercados, tiendas de conveniencia, establecimientos especializados y tiendas en línea representan los principales canales de distribución minorista. Este canal permite a las marcas comunicar información sobre ingredientes, opciones de sabor, certificaciones orgánicas y sugerencias de consumo directamente en el punto de compra. También respalda la venta de bolsas de porción individual, botellas y envases familiares más grandes. El mercado de suero de leche cultivado puede aprovechar la expansión del canal minorista para llegar a los consumidores que buscan productos convenientes para el consumo en el hogar.
Análisis Geográfico
Asia-Pacífico representó el 39,41% de los ingresos del mercado en 2025, convirtiéndola en el mayor mercado regional. India es un centro clave de demanda debido al consumo generalizado de chaas y mattha, mientras que China, Japón, Corea del Sur y Australia ofrecen oportunidades en el procesamiento de alimentos y los productos lácteos premium. Se proyecta que Oriente Medio y África registren una CAGR del 7,68% hasta 2031, impulsados por la familiaridad con los productos lácteos fermentados y el creciente consumo de lácteos envasados. Arabia Saudita, Egipto, Turquía, Sudáfrica y Nigeria ofrecen oportunidades en aplicaciones minoristas, de servicios de alimentación y de procesamiento de alimentos.
Los productos en polvo y los envases innovadores pueden ampliar el alcance del mercado mejorando la flexibilidad en el almacenamiento, el transporte y la distribución. El crecimiento en ambas regiones estará respaldado por productos adaptados a las preferencias locales, precios competitivos y el fortalecimiento de las redes de distribución. América del Norte, Europa y América del Sur son mercados regionales importantes para el suero de leche cultivado, respaldados por industrias lácteas establecidas, capacidades de procesamiento de alimentos y una demanda en expansión de alimentos envasados. América del Norte está liderada por los Estados Unidos, con Canadá y México proporcionando oportunidades adicionales a través de aplicaciones minoristas, de panadería, de servicios de alimentación e industriales, mientras que una sólida infraestructura de procesamiento lácteo respalda un suministro confiable.
Europa se beneficia de las tradiciones de larga data en lácteos fermentados, con el Reino Unido, Alemania, Francia, Italia, España, los Países Bajos, Polonia, Bélgica y Suecia ofreciendo oportunidades en el comercio minorista y la fabricación de alimentos, respaldadas por redes cooperativas desarrolladas y la demanda de productos orgánicos y trazables. América del Sur, liderada por Brasil y respaldada por Argentina, Colombia, Chile y Perú, ofrece un potencial adicional a medida que el consumo de lácteos envasados, el procesamiento de alimentos y el comercio minorista moderno se expanden. En estas regiones, los productos premium, las formulaciones orgánicas y las diversas aplicaciones alimentarias pueden respaldar el desarrollo del mercado junto con los productos convencionales establecidos. En general, las sólidas cadenas de suministro lácteo, la evolución de las preferencias de los consumidores y la expansión de las redes de distribución proporcionan una base favorable para el crecimiento del suero de leche cultivado en las Américas y Europa.
Panorama Competitivo
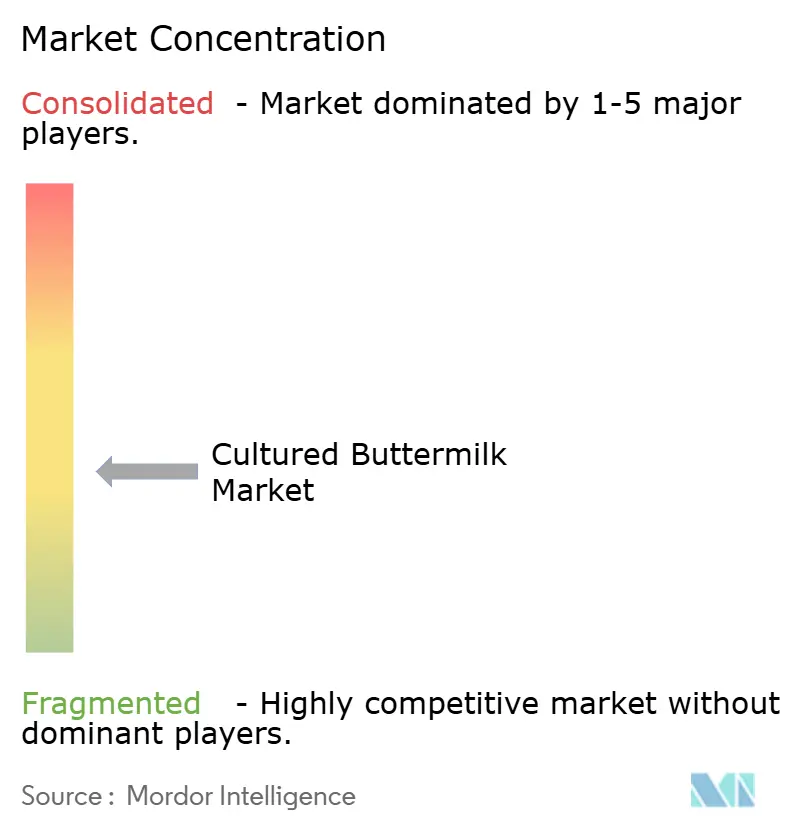
El mercado de suero de leche cultivado está fragmentado, con cooperativas regionales, queserías especializadas y grandes grupos lácteos que compiten a través del suministro de leche, la fabricación, la distribución y el conocimiento del mercado local. Las empresas clave incluyen Darigold, Organic Valley, Dairy Farmers of America, Hiland Dairy y Clover Sonoma. Las posiciones en el mercado dependen de las instalaciones de procesamiento, las relaciones minoristas, el suministro agrícola y la confianza del consumidor. Darigold, la subsidiaria de comercialización y procesamiento de Northwest Dairy Association, es propiedad de granjas familiares en Washington, Oregón, Idaho y Montana. Su estructura cooperativa respalda las inversiones en adquisición y procesamiento de leche. Danone, Arla Foods y FrieslandCampina compiten aprovechando redes de distribución más amplias y experiencia en lácteos fermentados.
Los productores locales a menudo tienen ventajas debido a su comprensión de las preferencias regionales de los consumidores y las condiciones minoristas. La expansión de capacidad y las asociaciones de distribución sirven como herramientas competitivas prácticas, ya que los productos de suero de leche cultivado dependen de capacidades de procesamiento confiables y acceso minorista. La instalación de Darigold en Pasco comenzó a recibir y procesar hasta 8 millones de libras de leche por día, respaldando la producción de mantequilla y leche en polvo para clientes nacionales y de exportación. El proyecto también incluye quemadores de secadores de leche de menores emisiones y un sistema de reutilización de agua de proceso. El plan de Organic Valley de agregar más de 100 pequeñas granjas orgánicas en 2024 refleja una estrategia diferente centrada en el suministro certificado y la diversificación geográfica. Estas iniciativas fortalecen los sistemas de suministro lácteo que respaldan los productos de valor añadido.
Las empresas también compiten a través de la innovación en sabores, el posicionamiento de etiqueta limpia, el envase y su capacidad para abastecer a los fabricantes de alimentos. En el mercado de suero de leche cultivado, las oportunidades suelen ser locales o específicas de un canal, lo que reduce la probabilidad de que una única estrategia nacional tenga éxito en todos los mercados. Los productores más pequeños pueden competir a través de la identidad regional, el abastecimiento de animales alimentados con pasto, las certificaciones orgánicas y las relaciones con el comercio minorista especializado. Los procesadores más grandes se benefician de la automatización, la escala, la capacidad de almacenamiento y el servicio confiable para cuentas de supermercados y servicios de alimentación. El mercado de suero de leche cultivado puede volverse más competitivo a medida que las bebidas fermentadas de origen vegetal se dirigen a los consumidores conscientes de la salud. Las empresas deben preservar los atributos sensoriales distintivos del suero de leche mientras mejoran la conveniencia y la disponibilidad. Los competidores más sólidos combinarán sistemas de suministro confiables con formatos y sabores relevantes a nivel local.
Líderes de la Industria del Suero de Leche Cultivado
-
Dairy Farmers of America, Inc.
-
Darigold, Inc.
-
Groupe Lactalis
-
CROPP Cooperative (Organic Valley)
-
Hiland Dairy Foods Company, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2026: Heritage Foods lanzó una campaña de influenciadores para su suero de leche probiótico con el fin de aumentar el conocimiento del producto y promover su posicionamiento como bebida láctea orientada a la salud a través del compromiso digital.
- Noviembre de 2024: MilkyMist se asoció con SIG y AnaBio Technologies para lanzar un suero de leche probiótico de larga vida en envase aséptico de cartón, combinando la encapsulación de probióticos con tecnología de llenado aséptico, lo que permite que el producto permanezca estable en estantería sin refrigeración mientras mantiene la viabilidad de los probióticos.
Alcance del Informe Global del Mercado de Suero de Leche Cultivado
El suero de leche cultivado es una bebida láctea fermentada producida mediante el cultivo de leche. Está disponible en variedades naturales y saborizadas, incluidas formulaciones con grasa completa, bajo en grasa y sin grasa. El mercado de suero de leche cultivado está segmentado por tipo de producto, naturaleza, tipo de envase, canal de distribución y geografía. Por tipo de producto, el mercado se categoriza en suero de leche cultivado natural y saborizado. Por naturaleza, se segmenta en suero de leche cultivado convencional y orgánico. Por tipo de envase, el mercado incluye bolsas, Tetra Paks, botellas y otros formatos de envase. Por canal de distribución, el mercado se divide en canales horeca y minorista. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El dimensionamiento del mercado y los pronósticos para todos los segmentos se proporcionan en términos de valor (millones de USD).
| Suero de Leche Cultivado Natural |
| Suero de Leche Cultivado Saborizado |
| Suero de Leche Cultivado con Grasa Completa |
| Suero de Leche Cultivado Bajo en Grasa |
| Suero de Leche Cultivado Sin Grasa |
| Convencional |
| Orgánico |
| Bolsas |
| Tetrapacks |
| Botellas |
| Otros |
| Canal Horeca | |
| Canal Minorista | Supermercados e Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Especializadas | |
| Comercio Minorista en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Suero de Leche Cultivado Natural | |
| Suero de Leche Cultivado Saborizado | ||
| Por Contenido de Grasa | Suero de Leche Cultivado con Grasa Completa | |
| Suero de Leche Cultivado Bajo en Grasa | ||
| Suero de Leche Cultivado Sin Grasa | ||
| Por Naturaleza | Convencional | |
| Orgánico | ||
| Por Tipo de Envase | Bolsas | |
| Tetrapacks | ||
| Botellas | ||
| Otros | ||
| Por Canal de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados e Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas | ||
| Comercio Minorista en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de suero de leche cultivado?
El mercado global de suero de leche cultivado fue valorado en 2,11 mil millones de USD en 2025 y aumentó a 2,25 mil millones de USD en 2026. Se proyecta que el mercado alcance 3,33 mil millones de USD en 2031, creciendo a una CAGR del 5,86% durante 2026–2031.
¿Qué tipo de producto de suero de leche cultivado lideró el mercado en 2025?
El suero de leche cultivado natural lideró con el 66,66% de los ingresos en 2025, ya que se utiliza ampliamente en la cocina, los servicios de alimentación y la formulación industrial.
¿Qué región tiene las mejores perspectivas de crecimiento para el suero de leche cultivado?
Se prevé que Oriente Medio y África crezcan a una CAGR del 7,68% hasta 2031, respaldados por la creciente demanda de productos lácteos estables en estantería, la mejora de la fabricación láctea local, la inversión en infraestructura de cadena de frío y la creciente demanda de productos lácteos convenientes y de valor añadido.
¿Cuál es el mayor desafío operativo para los productores?
El almacenamiento y el transporte refrigerados siguen siendo el principal desafío para los productos frescos, especialmente donde la infraestructura de cadena de frío es inconsistente.