
Taille et part du marché du babeurre fermenté
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.39 Milliards de dollars |
| Taille du Marché (2032) | 3.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.49 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du babeurre fermenté par Mordor Intelligence
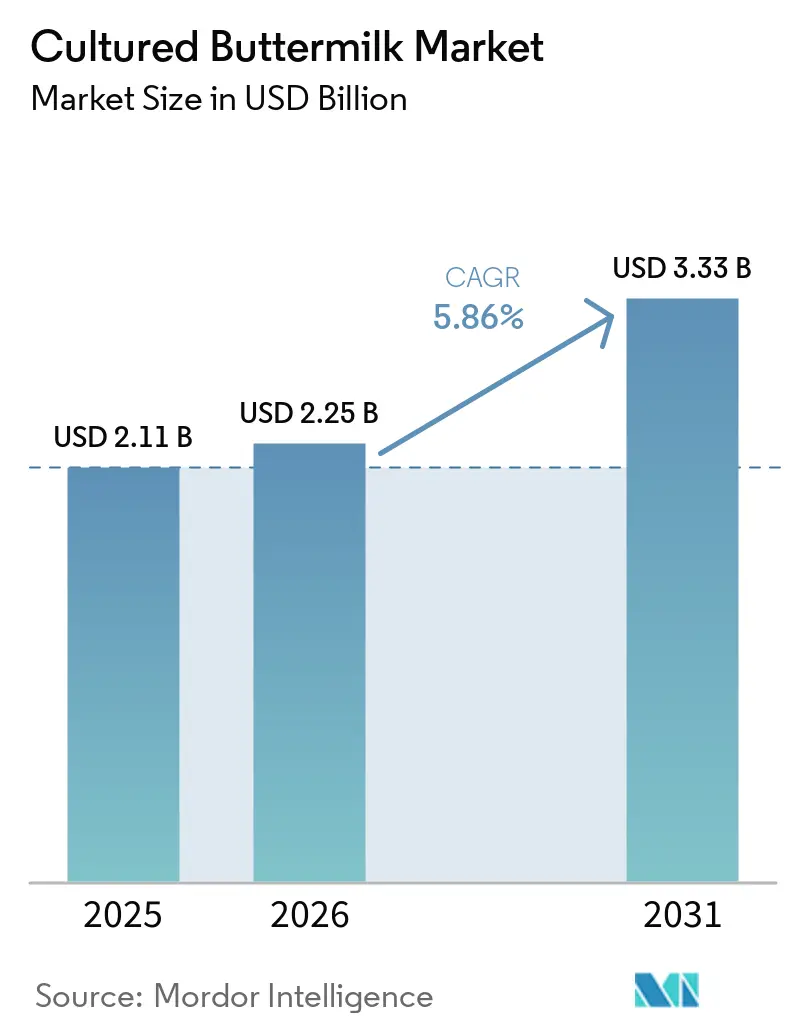
La taille du marché du babeurre fermenté devrait croître de 2,25 milliards USD en 2026 à 2,39 milliards USD en 2027 et devrait atteindre 3,27 milliards USD d'ici 2032, à un CAGR de 6,49 % sur la période 2027–2032. La demande de babeurre fermenté s'étend au-delà de la cuisine traditionnelle à domicile pour inclure les boissons, les aliments préparés et les applications de boulangerie. L'intérêt croissant des consommateurs pour le bien-être digestif stimule l'adoption des produits laitiers fermentés. Son acidité, ses arômes, ses capacités de rétention d'humidité et ses propriétés d'amélioration des pâtes soutiennent davantage son utilisation en boulangerie. Les variantes biologiques et aromatisées, les formats d'emballage pratiques et l'expansion des circuits d'épicerie en ligne créent des opportunités de marché supplémentaires.
Principaux enseignements du rapport
- Par type de produit, le babeurre fermenté nature détenait 65,67% de la part de marché du babeurre fermenté en 2026, tandis que le babeurre fermenté aromatisé devrait se développer à un CAGR de 7,93% jusqu'en 2032.
- Par teneur en matières grasses, le babeurre fermenté allégé représentait 53,12% de la taille du marché du babeurre fermenté en 2026 et devrait se développer à un CAGR de 7,69% jusqu'en 2032.
- Par nature, le conventionnel détenait 85,69% du chiffre d'affaires en 2026, tandis que le biologique devrait se développer à un CAGR de 7,97% jusqu'en 2032.
- Par type d'emballage, les bouteilles détenaient 42,15% du chiffre d'affaires en 2026, tandis que les sachets devraient se développer à un CAGR de 6,81% jusqu'en 2032.
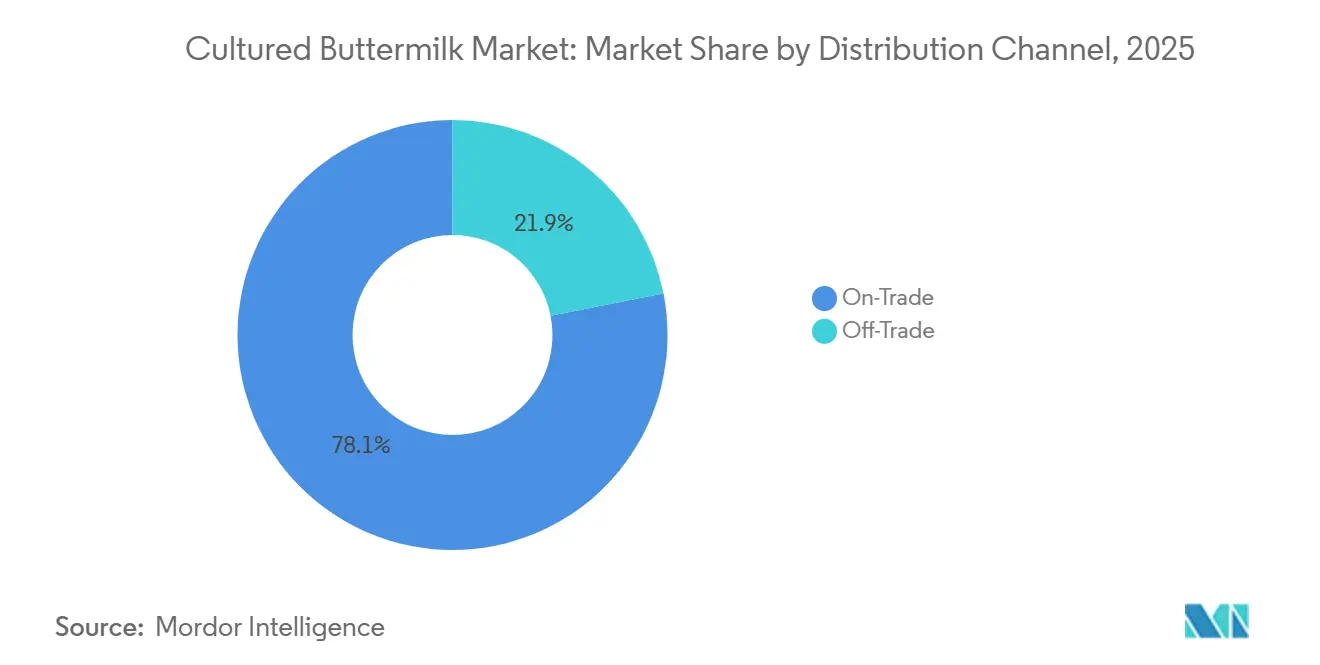
- Par canal de distribution, le circuit on-trade détenait 79,12% du chiffre d'affaires en 2026, tandis que le circuit off-trade devrait croître à un CAGR de 7,14% jusqu'en 2032.
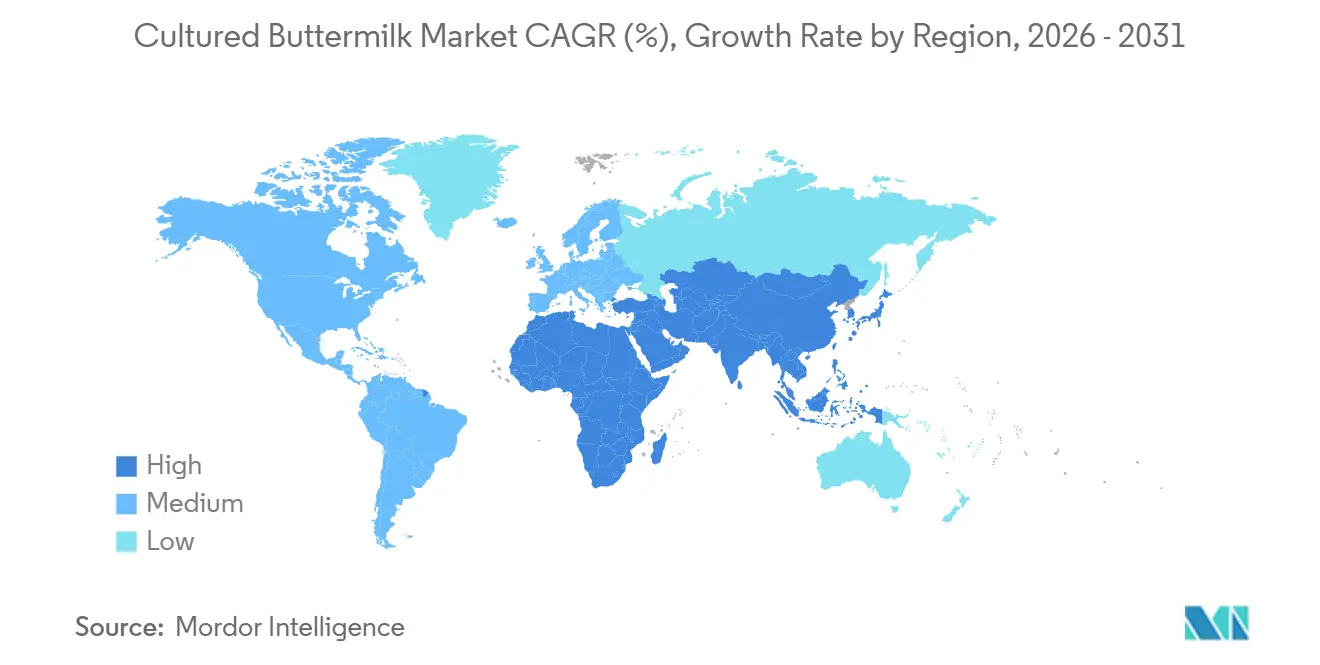
- Par géographie, l'Asie-Pacifique détenait 38,41% du chiffre d'affaires en 2026, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 7,68% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Santé intestinale et positionnement probiotique | +1.9% | Mondial | Court terme (≤ 2 ans) |
| Demande de produits laitiers fermentés à étiquette propre | +1.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Utilisation polyvalente en boulangerie-pâtisserie et en formulation alimentaire | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Demande croissante de poudre de babeurre à longue durée de conservation | +0.7% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Nord | Moyen terme (2-4 ans) |
| Élargissement des applications du babeurre fermenté | +0.6% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion de la demande dans la restauration et l'hôtellerie | +0.7% | Asie-Pacifique, Amérique du Nord, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Santé intestinale et positionnement probiotique
La sensibilisation croissante à la santé intestinale et l'intérêt pour les produits probiotiques créent des opportunités pour les fabricants de babeurre fermenté afin de renforcer leurs offres de produits laitiers fonctionnels. Par exemple, en juin 2025, selon l'India Brand Equity Foundation (IBEF), le marché des probiotiques en Inde a atteint ₹2 070 crore en 2025, enregistrant une croissance de 22 % sur une base annuelle mobile en mai 2025. Amul a également signalé la vente d'environ 3 millions de litres de babeurre probiotique par jour, démontrant la présence commerciale des formulations probiotiques au sein du secteur laitier indien [1]. Ces développements créent des opportunités pour les fabricants de différencier le babeurre fermenté grâce au positionnement probiotique et aux bénéfices digestifs étayés.
Demande de produits laitiers fermentés à étiquette propre
Le marché du babeurre fermenté est soutenu par l'intérêt croissant des consommateurs pour des boissons laitières plus saines et des produits probiotiques liés à la santé intestinale. Par exemple, en 2025, des recherches de l'Université d'Ankara ont mis en évidence l'intérêt croissant pour les boissons laitières probiotiques et ont identifié les formulations à base de babeurre comme une catégorie émergente. L'étude a également discuté de recherches démontrant la faisabilité du maintien de bactéries probiotiques à des niveaux supérieurs à \(10^7\) UFC/ml dans des boissons à base de babeurre après quatre semaines de conservation réfrigérée [2]. En outre, elle a identifié des offres commerciales de babeurre probiotique de la part d'entreprises laitières indiennes, notamment MilkyMist et Akshayakalpa.
Utilisation polyvalente en boulangerie-pâtisserie et en formulation alimentaire
Le babeurre fermenté apporte acidité, humidité, texture, saveur et performance levante aux formulations de boulangerie-pâtisserie et alimentaires. Son acidité réagit avec les agents levants alcalins, tandis que les solides laitiers influencent la qualité de la pâte et du produit fini. Il est utilisé dans les biscuits, les pains, les pancakes, les gaufres, les gâteaux, les sauces, les vinaigrettes, la confiserie et les plats préparés. Pour les fabricants de produits alimentaires, le babeurre fermenté remplit plusieurs fonctions de formulation en tant qu'ingrédient unique, contribuant à maintenir un goût et une texture constants tout en réduisant le besoin d'intrants supplémentaires. Sa large fonctionnalité crée des opportunités au-delà de la consommation directe de boissons et soutient la demande d'ingrédients alimentaires interentreprises.
Demande croissante de poudre de babeurre à longue durée de conservation
La demande de poudre de babeurre à longue durée de conservation est portée par sa facilité de stockage et de manutention par rapport au babeurre liquide réfrigéré. Par exemple, en avril 2026, selon le Service national de statistiques agricoles de l'USDA, la production américaine de babeurre sec est restée substantielle en 2025, totalisant 12 670 milliers de livres en mai, 10 336 milliers de livres en juin, 10 203 milliers de livres en juillet, 9 879 milliers de livres en août et 10 967 milliers de livres en septembre [3]. La production soutenue de babeurre sec indique sa disponibilité établie en tant qu'ingrédient laitier stable à température ambiante pour les applications de transformation alimentaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Courte durée de conservation et dépendance à la chaîne du froid | -0.6% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Concurrence des boissons fermentées d'origine végétale | -0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Variabilité des spécifications en matières grasses et en protéines du lait | -0.2% | Mondial | Long terme (≥ 4 ans) |
| Contraintes liées à la réduction du sodium et à l'étiquetage de la fermentation | -0.1% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Courte durée de conservation et dépendance à la chaîne du froid
Le babeurre fermenté frais a une durée de conservation relativement courte et nécessite une réfrigération continue pendant le traitement, le transport, le stockage en magasin et la livraison. Cette dépendance à l'infrastructure de la chaîne du froid augmente les coûts de distribution et restreint l'accès au marché dans les régions où la réfrigération est peu fiable ou les coûts énergétiques élevés. Les perturbations du contrôle de la température peuvent également compromettre la qualité et la disponibilité des produits, réduisant la volonté des détaillants de stocker des produits réfrigérés. Bien que des emballages améliorés et des formats en poudre puissent résoudre certains défis logistiques, le babeurre fermenté frais reste très dépendant d'une distribution réfrigérée efficace.
Concurrence des boissons fermentées d'origine végétale
Le babeurre fermenté fait face à une concurrence croissante de la part des boissons fermentées d'origine végétale qui séduisent les consommateurs à la recherche de bien-être digestif, de formats pratiques et d'options de boissons modernes. Des produits tels que les boissons probiotiques d'origine végétale et les alternatives fermentées se disputent le même espace en rayon réfrigéré et les mêmes occasions de consommation. Cette concurrence est particulièrement significative sur les marchés développés où les consommateurs ont accès à une large gamme d'options de boissons fermentées. Le babeurre fermenté peut se différencier par sa base laitière familière, son goût distinctif, son profil nutritionnel et sa polyvalence dans les applications de boissons et alimentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
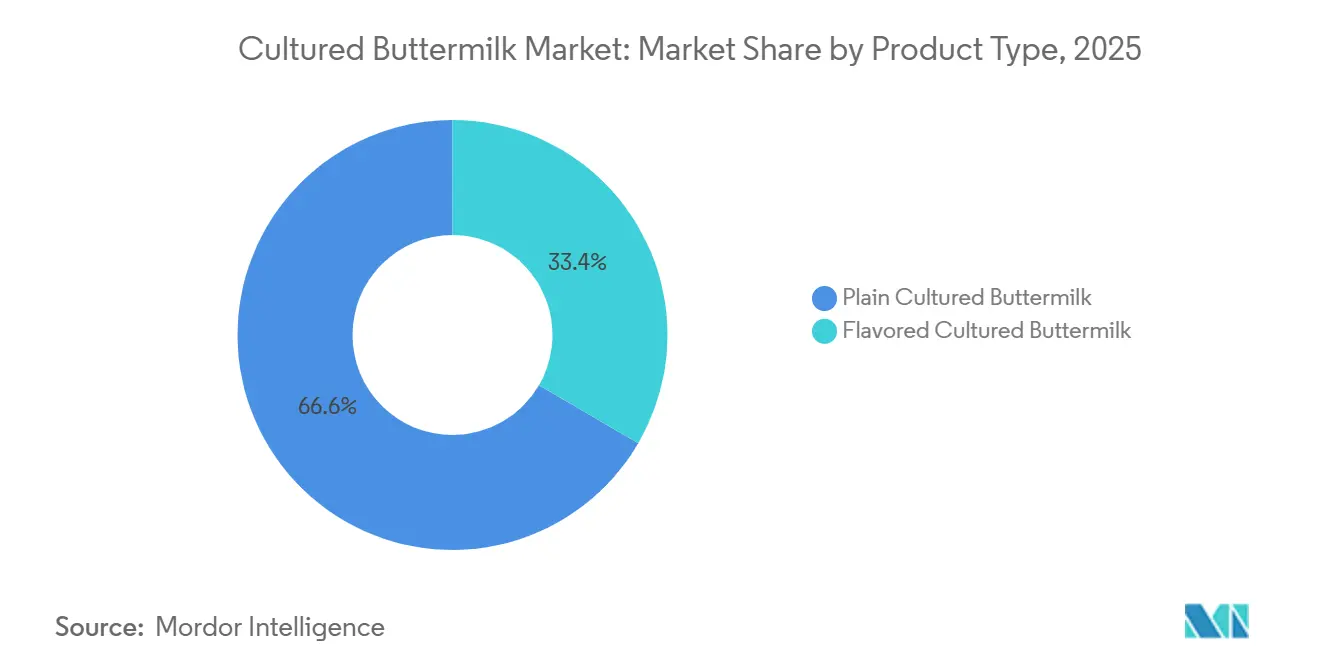
les formats nature dominent, les variantes aromatisées s'accélèrentLe babeurre fermenté nature a représenté 65,67 % de la part du marché du babeurre fermenté en 2026. Cette position reflète son utilisation répandue dans la cuisine domestique, les applications de restauration et les formulations alimentaires commerciales. Les variétés nature constituent une base neutre pour la boulangerie, les vinaigrettes, les marinades et les recettes nécessitant une acidité contrôlée sans arôme ajouté. Elles servent également de boisson quotidienne dans les régions où les consommateurs préfèrent couramment le babeurre salé ou légèrement épicé. Cette polyvalence confère au babeurre fermenté nature une gamme d'applications plus large que les produits de boissons ciblés de manière étroite. Elle permet également aux fournisseurs de servir les consommateurs de détail et les acheteurs industriels grâce à des capacités de production connexes.
Le babeurre fermenté aromatisé devrait se développer à un CAGR de 7,93 % jusqu'en 2032. L'innovation en matière d'arômes peut étendre la consommation au-delà de l'accompagnement des repas et de la cuisine vers des occasions de collation et de rafraîchissement. Les variantes épicées au cumin, au gingembre et à la menthe sont pertinentes en Asie du Sud, tandis que les options à base de fruits peuvent convenir à d'autres régions. Les fabricants doivent préserver le profil fermenté acidulé tout en gérant les listes d'ingrédients, la douceur, la teneur en sodium et les exigences de durée de conservation. Le marché du babeurre fermenté peut bénéficier lorsque les entreprises alignent les arômes sur les habitudes alimentaires locales.


Par teneur en matières grasses :
le leadership du segment allégé reflète le positionnement santéLe babeurre fermenté allégé devrait représenter 53,12 % de la part du marché du babeurre fermenté en 2026 et devrait se développer à un CAGR de 7,69 % jusqu'en 2032. Son leadership sur le marché et sa croissance indiquent que les produits à faible teneur en matières grasses sont au cœur de la demande de la catégorie plutôt qu'une préférence alimentaire de niche. Les consommateurs perçoivent les formats allégés comme des options plus légères tout en attendant la saveur acidulée et les performances culinaires du babeurre fermenté. Ces produits s'alignent également sur l'intérêt plus large des consommateurs pour des choix alimentaires offrant des protéines et des bénéfices laitiers fermentés sans un profil de produit lourd. Les producteurs peuvent exploiter ce positionnement dans les messages de vente au détail, à condition que les allégations nutritionnelles restent exactes et conformes aux réglementations locales.
Le babeurre fermenté entier et le babeurre fermenté sans matières grasses répondent à des préférences de consommateurs et à des exigences d'application distinctes. Le babeurre fermenté entier offre une texture en bouche plus riche, une saveur améliorée et de solides performances fonctionnelles dans les applications de boulangerie et de restauration. En revanche, le babeurre fermenté sans matières grasses attire les consommateurs recherchant des produits laitiers à faible teneur en matières grasses et soutient des formulations alimentaires spécifiques. L'optimisation de la teneur en matières grasses permet aux fabricants de maintenir la saveur et la texture fermentées caractéristiques tout en développant des produits adaptés aux besoins diversifiés des consommateurs et des applications. Cela crée des opportunités pour proposer des options différenciées en termes de teneur en matières grasses dans les applications de vente au détail, de restauration et de transformation alimentaire industrielle.
Par nature :
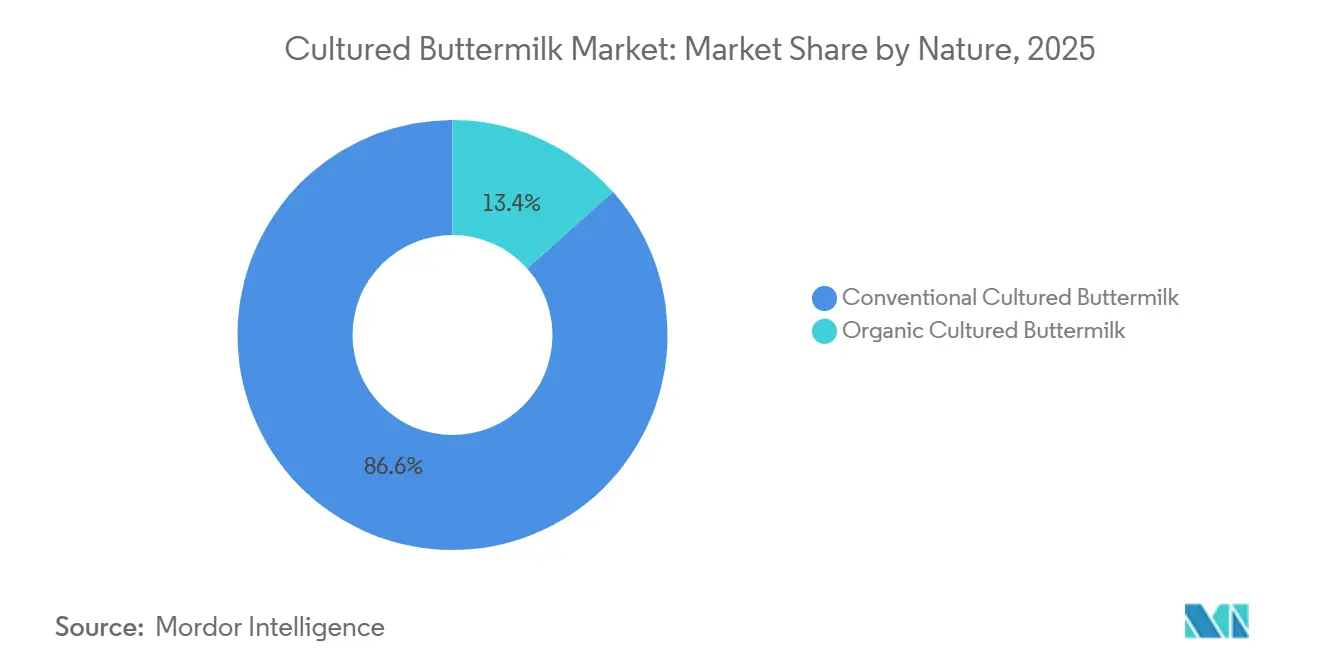
échelle conventionnelle et croissance premium biologiqueLe babeurre fermenté conventionnel a représenté 85,69 % de la part du marché du babeurre fermenté en 2026. Il reste le segment dominant, soutenu par sa large disponibilité, ses réseaux de production établis et ses prix compétitifs. Une large base de transformateurs laitiers disposant de capacités établies d'approvisionnement en lait et de transformation soutient davantage le segment. Son accessibilité le rend adapté aux applications de vente au détail grand public, de restauration et de fabrication alimentaire commerciale. Les produits conventionnels permettent également aux fabricants de proposer différents niveaux de matières grasses, tailles d'emballage et formulations en fonction des exigences du marché. Une distribution solide via les supermarchés, les épiceries de proximité et les circuits de restauration soutient une consommation généralisée.
Le babeurre fermenté biologique devrait se développer à un CAGR de 7,97 % jusqu'en 2032. Le segment est porté par l'intérêt des consommateurs pour les ingrédients certifiés, les pratiques agricoles durables et la traçabilité des produits. Sa production nécessite du lait biologique certifié et des systèmes de transformation contrôlés, ce qui entraîne des exigences d'approvisionnement et de fabrication plus strictes que pour les produits conventionnels. Le segment bénéficie également de la disponibilité croissante des produits laitiers biologiques dans les circuits de vente au détail grand public et spécialisés. Dans l'ensemble, le babeurre fermenté biologique présente des opportunités de premiumisation et de différenciation au sein du marché plus large du babeurre fermenté.

Par type d'emballage :
les bouteilles en tête, les sachets améliorent l'accessibilitéLes bouteilles ont représenté 42,15 % de la part du marché du babeurre fermenté en 2026, ce qui en fait le principal format d'emballage. La familiarité des consommateurs, l'adéquation aux présentoirs de produits laitiers réfrigérés et une forte visibilité de la marque soutiennent leur position sur le marché. Les sachets devraient se développer à un CAGR de 6,81 % jusqu'en 2032, portés par leur conception légère, leurs moindres exigences de transport, leur efficacité spatiale et leur adéquation aux formats individuels. Les sachets sont particulièrement attractifs sur les marchés émergents où un emballage abordable et pratique soutient une distribution plus large. L'utilisation continue des bouteilles et l'adoption plus rapide des sachets devraient diversifier les préférences d'emballage sur l'ensemble du marché.
Les Tetrapaks offrent aux fabricants de babeurre fermenté une alternative aux bouteilles conventionnelles, proposant un emballage léger et économe en espace qui facilite le transport et le stockage. Leur conception rectangulaire améliore l'utilisation des rayonnages et peut réduire les exigences logistiques par rapport aux contenants rigides. D'autres formats, notamment les emballages souples et spéciaux, offrent des options supplémentaires aux fabricants ciblant des tailles d'emballage spécifiques, des exigences de restauration et des conditions de distribution. Ces formats soutiennent la différenciation des produits tout en permettant aux fabricants d'équilibrer les coûts d'emballage, la protection des produits, la commodité et les considérations de durabilité.
Par canal de distribution :
leadership du circuit professionnel, croissance du circuit grand publicLe circuit hors domicile a représenté 79,12 % de la part du marché du babeurre fermenté en 2026, ce qui en fait le principal circuit de distribution. Ce circuit comprend les restaurants, les hôtels, les cafés, les traiteurs institutionnels et autres points de vente de restauration. La demande au sein du circuit reflète l'utilisation du babeurre fermenté dans les boissons, les accompagnements de repas, la boulangerie, les marinades, les vinaigrettes et les aliments préparés. Les acheteurs de la restauration peuvent acheter des produits liquides réfrigérés en vrac ou sélectionner des formats d'ingrédients à plus longue durée de conservation. La domination du circuit hors domicile indique également que la consommation de babeurre fermenté s'étend au-delà des ménages.
Le circuit à domicile devrait se développer à un CAGR de 7,14 % jusqu'en 2032. Les supermarchés, les hypermarchés, les épiceries de proximité, les points de vente spécialisés et les boutiques en ligne représentent les principaux circuits de distribution à domicile. Ce circuit permet aux marques de communiquer les informations sur les ingrédients, les options d'arômes, les certifications biologiques et les suggestions de service directement au point d'achat. Il soutient également la vente de sachets individuels, de bouteilles et de grands emballages ménagers. Le marché du babeurre fermenté peut tirer parti de l'expansion du circuit à domicile pour atteindre les consommateurs recherchant des produits pratiques pour la consommation à domicile.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique a représenté 38,41 % de la part du marché du babeurre fermenté en 2026. La région bénéficie de modes de consommation de babeurre établis, d'une solide base de production laitière et d'une large disponibilité de produits laitiers fermentés. Des pays tels que l'Inde, la Chine, le Japon et l'Australie soutiennent la demande régionale grâce aux habitudes de consommation traditionnelles, à l'expansion de la distribution des produits laitiers emballés et à la disponibilité des produits laitiers fermentés dans les supermarchés, les épiceries de proximité et autres circuits de vente au détail. En Inde, le babeurre reste une boisson laitière établie consommée dans les ménages, tandis que la présence croissante de variantes emballées et aromatisées crée des opportunités pour les fabricants laitiers organisés.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 7,68 % sur le marché du babeurre fermenté jusqu'en 2032. La croissance est soutenue par la familiarité avec les produits laitiers fermentés, la consommation croissante de boissons laitières emballées et l'expansion progressive de la vente au détail laitière organisée. Des pays tels que l'Arabie saoudite, l'Égypte, la Turquie, l'Afrique du Sud et le Nigéria offrent des opportunités aux fabricants grâce à des habitudes de consommation laitière établies et à des réseaux de distribution alimentaire en développement. De plus, l'expansion de la disponibilité dans les supermarchés et les épiceries de proximité, parallèlement à la demande des opérateurs de restauration et des entreprises de transformation alimentaire, crée des opportunités pour le babeurre fermenté dans diverses applications. La disponibilité croissante de produits laitiers emballés et à valeur ajoutée devrait soutenir davantage le développement du marché régional.
Europe et Amérique du Sud
L'Europe bénéficie de longues traditions de produits laitiers fermentés, avec le Royaume-Uni, l'Allemagne, la France, l'Italie, l'Espagne, les Pays-Bas, la Pologne, la Belgique et la Suède offrant des opportunités dans la vente au détail et la fabrication alimentaire, soutenues par des réseaux coopératifs développés et une demande de produits biologiques et traçables. L'Amérique du Sud, menée par le Brésil et soutenue par l'Argentine, la Colombie, le Chili et le Pérou, offre un potentiel supplémentaire à mesure que la consommation de produits laitiers emballés, la transformation alimentaire et la vente au détail moderne se développent. Dans ces régions, les produits premium, les formulations biologiques et les diverses applications alimentaires peuvent soutenir le développement du marché aux côtés des produits grand public établis. Dans l'ensemble, de solides chaînes d'approvisionnement laitières, l'évolution des préférences des consommateurs et l'expansion des réseaux de distribution constituent une base favorable à la croissance du babeurre fermenté en Europe et dans les Amériques.
Paysage concurrentiel
Concentration du Marché
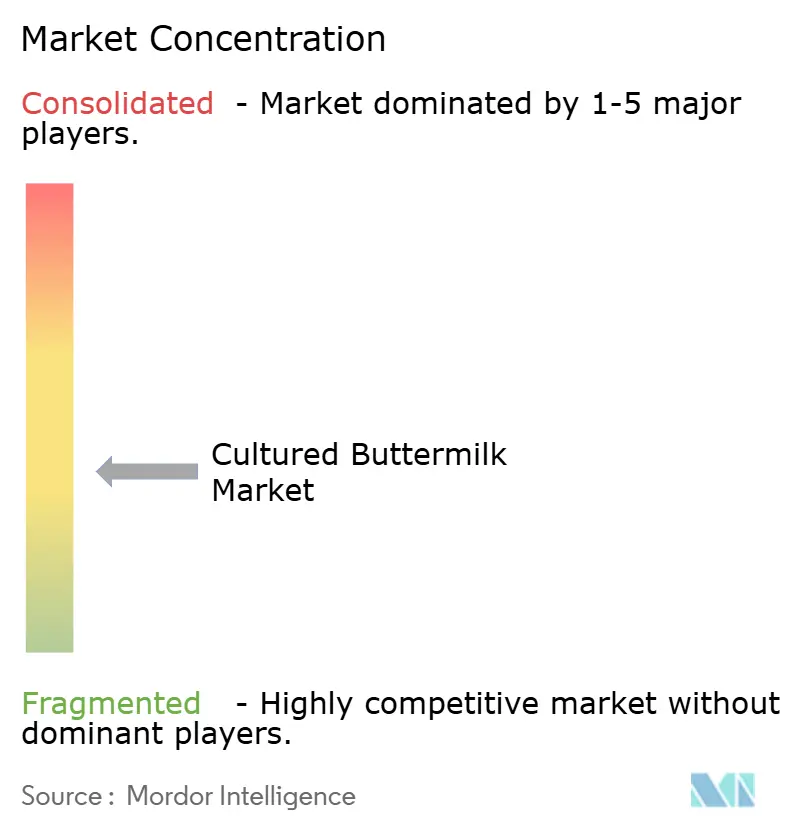
Le marché du babeurre fermenté est modérément fragmenté, avec des coopératives régionales, des crémeries spécialisées et de grands groupes laitiers en concurrence à travers l'approvisionnement en lait, la fabrication, la distribution et la connaissance du marché local. Le marché du babeurre fermenté est concurrentiel, avec des acteurs clés notamment Darigold, Organic Valley, Dairy Farmers of America, Hiland Dairy et Clover Sonoma. Le positionnement sur le marché est influencé par les capacités de transformation, les relations établies avec la vente au détail, l'approvisionnement fiable en lait et la confiance des consommateurs. Darigold, la filiale de commercialisation et de transformation de la Northwest Dairy Association, bénéficie de sa structure coopérative appartenant aux agriculteurs, qui soutient les investissements dans l'approvisionnement en lait et les infrastructures de transformation.
Danone, Arla Foods et FrieslandCampina sont également en concurrence en tirant parti de leurs réseaux de distribution plus larges et de leur expertise dans les produits laitiers fermentés. Les producteurs régionaux maintiennent des avantages concurrentiels grâce à leur compréhension des préférences des consommateurs locaux, à leurs relations établies avec les fournisseurs et à leur familiarité avec les conditions de vente au détail. L'expansion des capacités et les partenariats de distribution restent des stratégies importantes pour renforcer la présence sur le marché, car la production de babeurre fermenté dépend d'approvisionnements réguliers en lait, de capacités de transformation et d'accès aux circuits de vente au détail. Les investissements dans les infrastructures de transformation et les réseaux de fermes biologiques soutiennent davantage la disponibilité d'ingrédients laitiers de qualité et de produits à valeur ajoutée sur les marchés régionaux.
Les entreprises se font également concurrence à travers l'innovation en matière d'arômes, le positionnement à étiquette propre, les formats d'emballage et leur capacité à approvisionner les fabricants alimentaires. Les petits producteurs se différencient par leur identité régionale, leur approvisionnement en lait de pâturage, leurs certifications biologiques et leurs relations avec la vente au détail spécialisée, tandis que les grands transformateurs bénéficient d'économies d'échelle, d'automatisation, de capacités de stockage et de réseaux établis dans les supermarchés et la restauration. La concurrence des boissons fermentées à base de plantes peut encore encourager les fabricants à renforcer la différenciation des produits tout en conservant le goût distinctif et les caractéristiques fonctionnelles du babeurre fermenté.
Leaders du secteur du babeurre fermenté
-
Dairy Farmers of America, Inc.
-
Darigold, Inc.
-
Groupe Lactalis
-
CROPP Cooperative (Organic Valley)
-
Hiland Dairy Foods Company, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du babeurre fermenté Entreprises couvertes dans ce rapport
- Dairy Farmers of America, Inc.
- Darigold, Inc
- Groupe Lactalis
- CROPP Cooperative (Organic Valley)
- Hiland Dairy Foods Company, LLC
- Maola Local Dairies
- Clover Sonoma
- Producers Dairy Foods, Inc.
- Brownes Foods Operations Pty Ltd
- Dairy Maid Dairy
- Braum's Inc.
- St David Dairy Pty Ltd
- Crystal Creamery
- Dale Farm
- Kalona SuperNatural
- Dewfresh (Pty) Ltd.
- Connacht Gold
- Kleinpeter
- Edenmoor
- Borden Dairy Company
- All American Foods
Développements industriels récents dans Marché du babeurre fermenté
- Juin 2026 : Heritage Foods a lancé une campagne d'influence pour son babeurre probiotique afin d'accroître la notoriété du produit et de promouvoir son positionnement en tant que boisson laitière axée sur la santé via l'engagement numérique.
- Novembre 2024 : MilkyMist s'est associé à SIG et AnaBio Technologies pour lancer un babeurre probiotique longue conservation en emballage aseptique en carton, combinant l'encapsulation probiotique avec la technologie de remplissage aseptique, permettant au produit de rester stable à température ambiante sans réfrigération tout en maintenant la viabilité des probiotiques.
Périmètre du rapport mondial sur le marché du babeurre fermenté
Le babeurre fermenté est une boisson laitière fermentée produite par la culture du lait. Il est disponible en variétés nature et aromatisées, notamment en formulations entières, allégées et sans matières grasses. Le marché du babeurre fermenté est segmenté par type de produit, nature, type d'emballage, canal de distribution et géographie. Par type de produit, le marché est catégorisé en babeurre fermenté nature et aromatisé. Par nature, il est segmenté en babeurre fermenté conventionnel et biologique. Par type d'emballage, le marché comprend les sachets, les Tetra Paks, les bouteilles et autres formats d'emballage. Par canal de distribution, le marché est divisé en circuits professionnels et grand public. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. La taille du marché et les prévisions pour tous les segments sont fournies en termes de valeur (millions USD).
Aperçu de la segmentation
| Babeurre fermenté nature |
| Babeurre fermenté aromatisé |
| Babeurre fermenté entier |
| Babeurre fermenté allégé |
| Babeurre fermenté sans matières grasses |
| Conventionnel |
| Biologique |
| Sachets |
| Tetra Paks |
| Bouteilles |
| Autres |
| Circuit professionnel | |
| Circuit grand public | Supermarchés et hypermarchés |
| Épiceries de proximité | |
| Magasins spécialisés | |
| Vente au détail en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Babeurre fermenté nature | |
| Babeurre fermenté aromatisé | ||
| Par teneur en matières grasses | Babeurre fermenté entier | |
| Babeurre fermenté allégé | ||
| Babeurre fermenté sans matières grasses | ||
| Par nature | Conventionnel | |
| Biologique | ||
| Par type d'emballage | Sachets | |
| Tetra Paks | ||
| Bouteilles | ||
| Autres | ||
| Par canal de distribution | Circuit professionnel | |
| Circuit grand public | Supermarchés et hypermarchés | |
| Épiceries de proximité | ||
| Magasins spécialisés | ||
| Vente au détail en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du babeurre fermenté ?
Le marché du babeurre fermenté était évalué à 2,25 milliards USD en 2026 et a augmenté à 2,39 milliards USD en 2027. Le marché devrait atteindre 3,27 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,49 % durant la période 2027–2032.
Quel type de produit de babeurre fermenté a dominé le marché en 2025 ?6
Le babeurre fermenté nature a dominé avec 65,67 % du chiffre d'affaires en 2026, car il est largement utilisé dans la cuisine, la restauration et la formulation industrielle.
Quelle région présente les meilleures perspectives de croissance pour le babeurre fermenté ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,68 % jusqu'en 2032, soutenus par la demande croissante de produits laitiers stables à température ambiante, l'amélioration de la fabrication laitière locale, les investissements dans les infrastructures de chaîne du froid, la demande croissante de produits laitiers pratiques et à valeur ajoutée.
Quel est le principal défi opérationnel pour les producteurs ?
Le stockage et le transport réfrigérés restent le principal défi pour les produits frais, en particulier là où l'infrastructure de la chaîne du froid est peu fiable.