
越境Eコマース通関サービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 13.88 十億米ドル |
| 市場規模 (2031) | 20.20 十億米ドル |
| 成長率 (2026 - 2031) | 7.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる越境Eコマース通関サービス市場分析
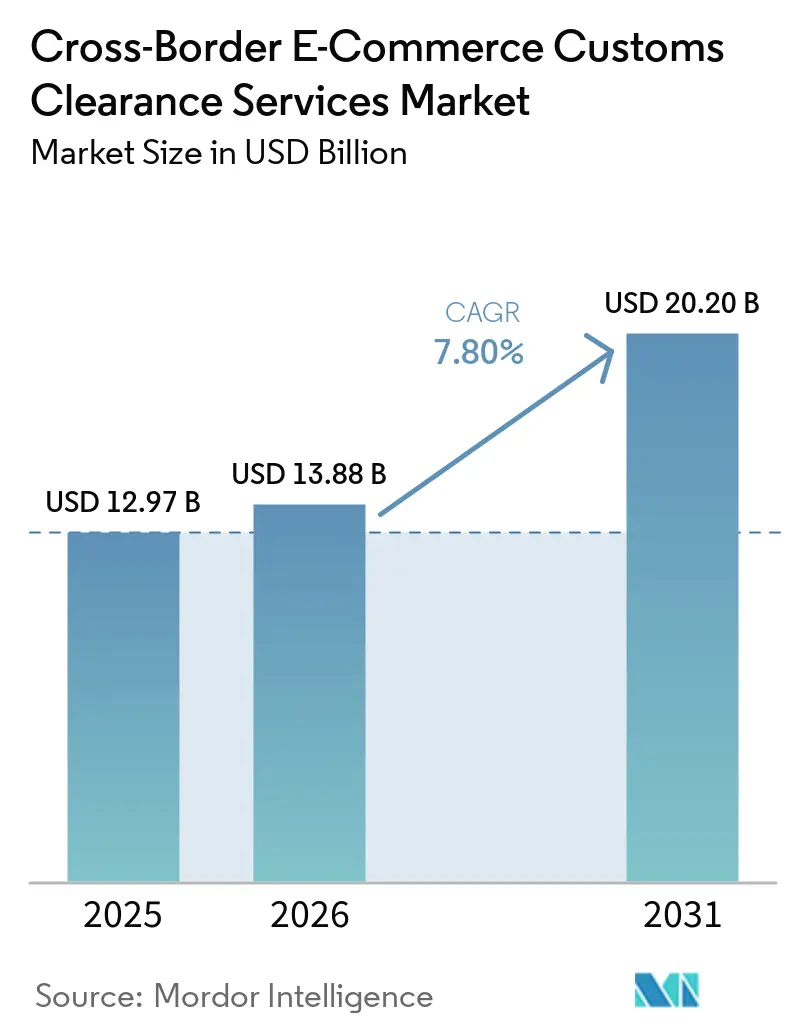
越境Eコマース通関サービス市場規模は2025年に12.97 ビリオン 米ドルと評価され、2026年の13.88 ビリオン 米ドルから2031年には20.20 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.80%です。
越境Eコマース通関サービス市場は、米国および欧州連合における多くの低価格貨物への免税措置の終了によって再編されつつあります。米国は2025年8月にすべての国に対する免税デミニミス措置を停止し、より多くの小包が正式な通関手続きに移行しました。[1] 欧州連合は2026年7月より一部の低価格貨物に対して3ユーロまたは3.25米ドルの一律関税を適用し、関税計算および申告書作成の必要性が高まりました。通関業者ライセンス、保税施設、および構造化された事前到着申告能力を持つプロバイダーは、増大する業務量への対応において有利な立場にあります。関税の変更、国ごとの不均一なルール、および高い処理コストは、より単純なサービスモデルのスケーラビリティを引き続き制限しています。
主要レポートのポイント
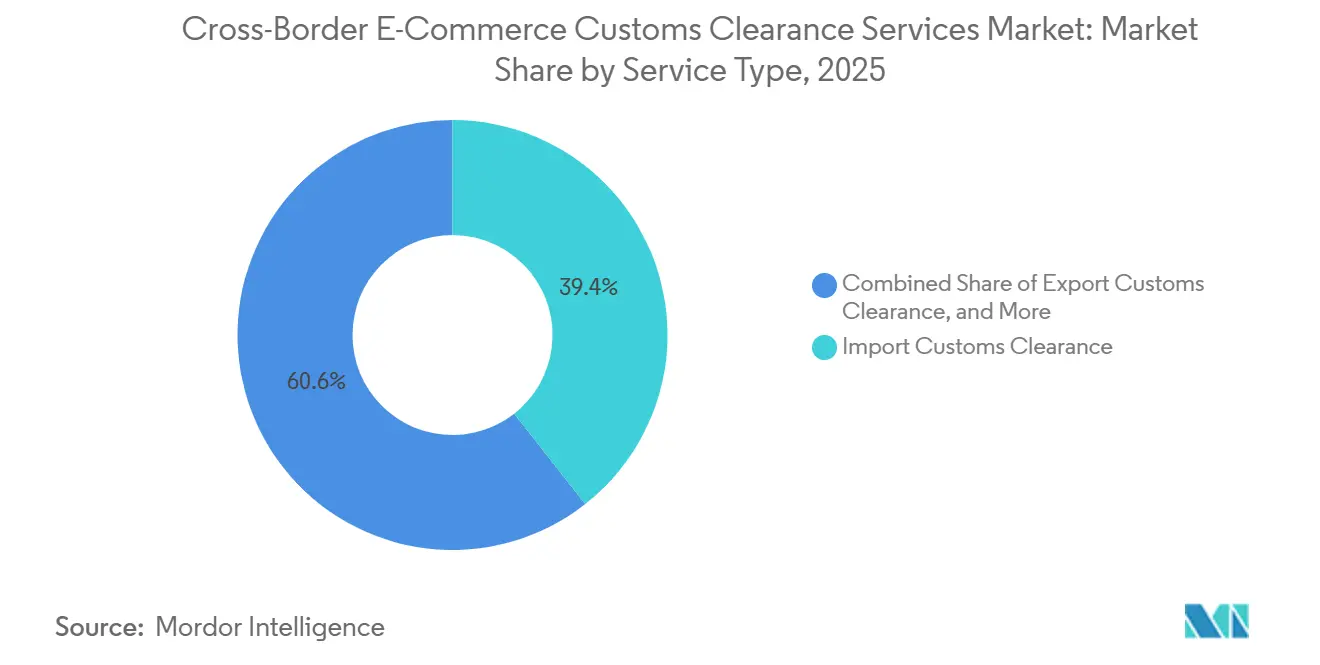
- サービスタイプ別では、輸入通関が2025年の越境Eコマース通関サービス市場シェアの39.40%を占め、通関コンプライアンスおよびアドバイザリーが2031年にかけて最も高い予測CAGRの9.50%を記録しました。
- ビジネスモデル別では、B2Cが2025年の越境Eコマース通関サービス市場規模の53.69%を占め、同セグメントが2031年にかけて最も高い予測CAGRの9.34%を記録しました。
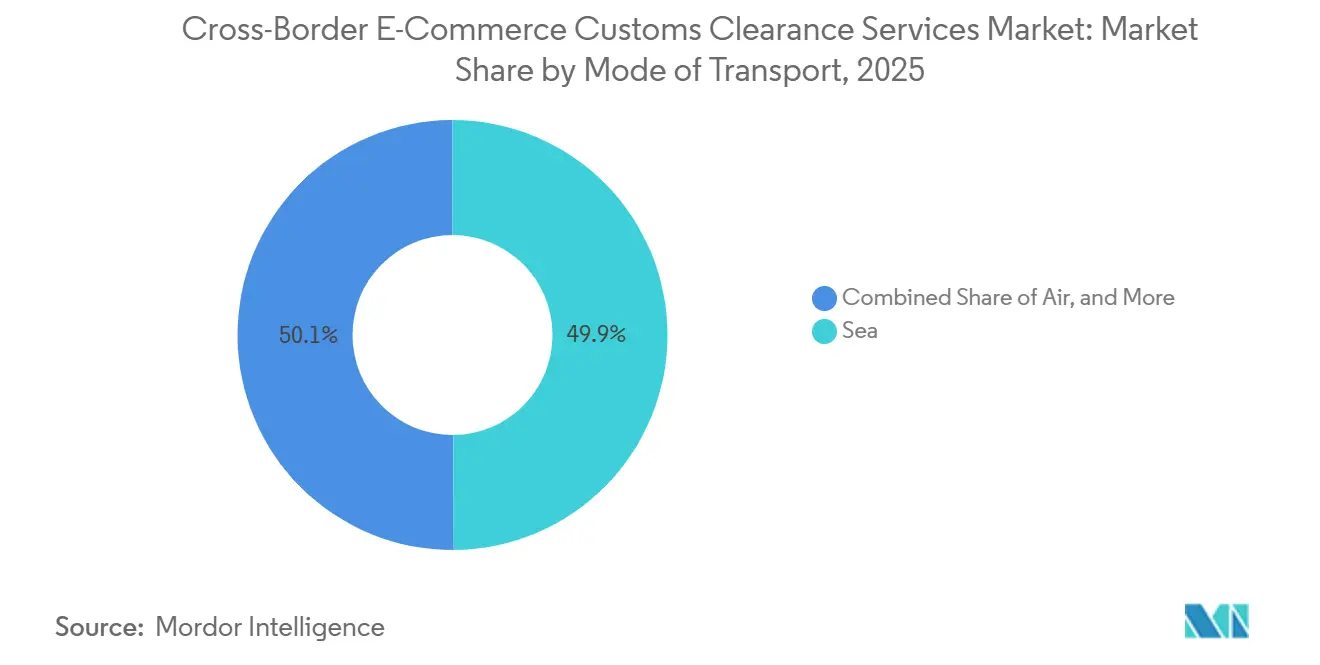
- 輸送モード別では、海上フレートが2025年の越境Eコマース通関サービス市場規模の49.90%を占め、航空フレートが2031年にかけて最も高い予測CAGRの9.45%を記録しました。
- 製品カテゴリー別では、アパレルおよびフットウェアが2025年の越境Eコマース通関サービス市場シェアの21.50%を占め、健康・美容・パーソナルケアが2031年にかけて最も高い予測CAGRの8.98%を記録しました。
- 地域別では、アジア太平洋が2025年の越境Eコマース通関サービス市場シェアの31.40%を占め、2031年にかけて最も高い予測CAGRの9.52%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル越境Eコマース通関サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 越境小包量の拡大 | +1.8% | グローバル、アジア太平洋および北米に集中 | 短期(2年以内) |
| 義務的な関税支払済みおよび正式通関ワークフロー | +1.5% | グローバル、北米および欧州で最も顕著 | 短期(2年以内) |
| マーケットプレイスおよびダイレクト・トゥ・コンシューマーの国際化 | +0.9% | グローバル、アジア太平洋の輸出業者が北米および欧州に進出 | 中期(2~4年) |
| 構造化された事前到着データおよびプラットフォームの説明責任 | +0.7% | 欧州、北米、アジア太平洋中核部、中東・アフリカへの波及 | 中期(2~4年) |
| 中小企業による通関業務のアウトソーシング採用 | +0.5% | グローバル、ASEAN、インド、南米で最も顕著 | 中期(2~4年) |
| 自動分類および陸揚げコスト自動化 | +0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
越境小包量の拡大
越境Eコマース通関サービス市場は、発送国と仕向国間の小包輸送の継続的な成長から恩恵を受けています。アジア開発銀行によると、アジア太平洋はグローバルEコマース売上高の約3分の2を占めています[2]。この集中は、当該地域の輸出回廊における通関書類作成、関税計算、および事前到着申告の必要性を高めています。小包量の増加に伴い税関当局は処理能力の限界に直面しており、正式な申告書を作成し保税倉庫を運営できるライセンス取得プロバイダーへの需要が生まれています。中国の2026年4月の貿易円滑化行動計画は、45都市にわたる29の措置を導入し、通関速度、コンプライアンスコスト、および証明書発行の改善を図りました。これらの措置は、組織化された輸出チャネルを通じて流入する小包の上流フローの拡大を支援しています。
義務的な関税支払済みおよび正式通関ワークフロー
越境Eコマース通関サービス市場は、正式な処理が必要となった小包から牽引力を得ています。米国は2025年5月に中国および香港向けの免税デミニミス措置を終了し、2025年8月にはすべての国への停止を拡大しました[3]。米国税関・国境警備局は、デミニミス貨物量が2024会計年度の13.6 ビリオン件から2025会計年度の9億4,250万件に減少したと報告しました。残りの貨物はより詳細な分類、関税支払い、および申告業務を必要とします。欧州連合の対象低価格貨物への3.25米ドルの一律関税は、その関税区域に入る物品に対して別途の処理要件を追加します。輸入管理システム2は、道路、鉄道、航空、海上、および郵便輸送にわたる事前貨物情報を要求し、正確なデータ提出が通関業務の中心となっています。
マーケットプレイスおよびダイレクト・トゥ・コンシューマーの国際化
ダイレクト・トゥ・コンシューマーチャネルを通じて販売するブランドは、新たな仕向国に参入する際にローカライズされた通関サポートを必要とします。インドの2026年4月の改革は、宅配便輸出における1件あたりの価値上限(100万インドルピーまたは11,800米ドル)を撤廃し、中小零細企業の販売者向けの書類手続きを簡素化しました。インドの2026年8月の在庫ベースのフレームワークも、適格輸出業者が組織化された通関手続きを利用しながら海外在庫を管理することを可能にしました。したがって、越境Eコマース通関サービス市場は、輸入者記録サービス、事前関税計算、および製品書類を必要とする販売者の間でより広い顧客基盤を持っいます。欧州連合の税関改革は、連合内に商品を販売する際の関税および通関手続きについて電子商取引プラットフォームに責任を負わせます。この責任は、現地代理人および承認された手続きを必要とするプラットフォームに対して、長期的なコンプライアンスおよびアドバイザリー業務を支援します。
自動分類および陸揚げコスト自動化
越境Eコマース通関サービス市場は、分類および陸揚げコスト計算のための自動化システムへの依存度を高めています。世界税関機構は、高度なアナリティクスおよび自動化がルーティン処理、リスク評価、および貿易円滑化を支援できると報告しました。これらのシステムは、通関業者が関税処理が異なる多数の製品を高ボリュームで管理する場合に有用です。関税プログラムおよび国固有の書類が申告エラーの財務リスクを高めるため、正確な分類も重要です。関税見積もりの確認、自動製品コーディング、および書類検証は、同一サービスプロセスの連結した部分を形成しています。最新の関税データを維持し、それを顧客ワークフローと統合するプロバイダーは、手作業を削減できます。これらの能力を持たない小規模プロバイダーは、申告ルールの急速な変化への対応がより困難になります。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 関税の変動性および関税の積み重ね | -1.2% | グローバル、北米およびアジア太平洋で顕著 | 短期(2年以内) |
| SKUレベルのデータ不足および誤分類責任 | -0.8% | グローバル | 中期(2~4年) |
| 国ごとのルールの断片化およびライセンス要件 | -0.6% | アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| 郵便および運送業者の例外処理ボトルネック | -0.4% | グローバル、郵便依存市場に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
関税の変動性および関税の積み重ね
頻繁な関税変更は、越境申告を管理するプロバイダーの業務量を増加させます。世界貿易機関は2025年に、より広範な貿易政策の不確実性がグローバルな商品貿易量を最大1.5パーセントポイント減少させる可能性があると述べました[4]。原産地規則、製品関税、および国別税率の変更により、静的なコンプライアンスデータベースの信頼性が低下します。通関業者はルール変更後に事後申告修正または関税還付業務を行う必要が生じる場合があります。この業務は収益を増加させる可能性がありますが、運営コストと顧客の不確実性も高めます。チェックアウト時に陸揚げコストを保証するプロバイダーは、関税スケジュールが最新の処理を反映していない場合に直接的なリスクにさらされます。
国ごとのルールの断片化およびライセンス要件
各国の異なるルールは、市場をまたいで均一な通関サービスを提供するコストを引き上げます。欧州連合の2026年税関改革は、連合外からの商品を販売するプラットフォームに新たな責任を課します。インドの2026年在庫フレームワークは、適格輸出業者に対して組織化されたデジタル記録とコンプライアンス管理を要求します。ブラジルとアルゼンチンは、輸入小包に対して異なる評価、ライセンス、および財務書類要件を維持しています。これらの違いは、現地代理人、システム接、およびスタッフ研修の費用を増加させます。越境Eコマース通関サービス市場は、現地ライセンスと国をまたいだ運営システムを組み合わせるプロバイダーを優遇します。技術主導の小規模プロバイダーは、確立された通関業者と同じペースで国別カバレッジを拡大することが困難な場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:輸入量が統合通関サービスを支援
輸入通関は2025年の越境Eコマース通関サービス市場シェアの39.40%を占めました。このセグメントは、アジアの製造拠点から北米、欧州、中東への消費財の大規模な流れを反映しています。米国および欧州における低価格申告処理の変更により、分類、関税支払い、および通関業者申告を必要とする貨物数が増加しました。輸出通関は次の主要業務であり、販売者は原産地書類および輸出申告のサポートを必要としています。インドの宅配便輸出改革および中国の貿易円滑化措置は、より多くの輸出を組織化された通関チャネルに移行させるのに役立っています。通過および保税通関は、中間市場を国内申告なしに通過する貨物の特殊ルートに対応しています。
通関コンプライアンスおよびアドバイザリーは、2026年から2031年にかけて9.50%と最も高い予測CAGRを持っています。このサービスは、簡易処理の対象外となった貨物の分類、原産国評価、関税処理、およびコンプライアンス計画を支援します。欧州の税関改革は、輸入手続きの責任を負うプラットフォームに対するアドバイザリーサポートの価値を高めます。陸揚げコストプログラムが最新の関税データと事後申告照合を必要とするため、関税・税金管理はアドバイザリー業務とより密接に連携するようになっています。通関業務とアドバイザリー能力の両方を持つプロバイダーは、完全な申告サイクルを管理できます。これにより、基本的な書類提出モデルよりも強力なサービス提案が生まれます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:B2Cが正式通関需要をリード
B2Cは2025年の越境Eコマース通関サービス市場規模の53.69%を占め、2031年にかけて9.34%と最も高い予測CAGRを持っています。デミニミス改革により米国への一部の直接小包フローが減少しましたが、残存する貨物は正式申告ごとに通関収益を生み出します。米国税関・国境警備局は、航空フレートの船荷証券が2024会計年度の11 ビリオン件から2025会計年度の7億9,480万件に減少したと記録しました。高ボリュームの販売者は、個別注文が履行される前に仕向国の倉庫に在庫を移動させています。このシフトは、保税倉庫、一括輸入申告、および定期的な通関処理への需要を生み出しています。また、一部のB2C通関業務を最終小包から上流の在庫貨物に移行させています。
B2Bサービスは、現地フルフィルメントのために地域流通センターに在庫を移動する商人を支援します。このモデルは、米国よび欧州の政策変更後にブランドがフルフィルメントパターンを変更するにつれて関連性を高めています。C2Cはシェアでは小さいですが、デジタルプラットフォームがチェックアウトプロセスに関税計算と書類作成を組み込んでいます。欧州連合のアプローチは、多くの輸入品についてプラットフォームの責任を販売時点に近づけます。このシフトにより、マーケットプレイスにおけるアウトソーシング通関サポートの役割が高まります。また、越境の個人間取引においてコンプライアンス能力が実際的な要件となっています。
輸送モード別:海上フレートがリードし航空フレートが最速成長
海上フレートは2025年の越境Eコマース通関サービス市場シェアの49.90%を占めました。ブランドは海上フレートを使用して、主要消費市場近くに位置する保税施設の在庫を補充しています。このアプローチは、高ボリュームの販売者が個別の低価格小包申告への依存を減らすにつれてより関連性が高まりました。海上フレートの通関は多くの場合、混載貨物、倉庫申告、および文書化された国内配送を伴います。道路フレートは米国とメキシコの国境沿いで主要な輸送モードであり、製造業とニアショアリング活動がトラックベースの通関輸送を支援しています。米国税関・国境警備局のデータによると、道路フレートの船荷証券は2024会計年度の1億7,420万件から2025会計年度の1億4,160万件に減少しました。
航空フレートは2026年から2031年にかけて9.45%と最も高い予測CAGRを記録しました。健康・美容、電子機器、プレミアムアパレルなど、5~10日間の配送が重要な時間的制約のあるカテゴリーに対応しています。免税措置の停止後、郵便フローも減少し、郵便の船荷証券は同期間に7,480万件から6,860万件に減少しました。鉄道および複合輸送は規模は小さいですが、海上、航空、および内陸輸送を組み合わせる回廊にとって重要です。このようなルートは、運送業者、ターミナル、および通関業者間の調整されたデータ交換を必要とします。越境Eコマース通関サービス産業は、プロバイダーが書類を繰り返すことなくこれらの引き渡しを管理できる場合に恩恵を受けます。
製品カテゴリー別:アパレルがリードし健康・美容が通関需要を構築
アパレルおよびフットウェアは2025年の越境Eコマース通関サービス市場規模の21.50%を占めました。その地位は、アジアのファストファッションプラットフォームおよび西洋ブランドによるダイレクト・トゥ・コンシューマー販売の規模を反映しています。このカテゴリーは、仕向国全体で繰り返し発生する評価、繊維分類、およびラベリング要件を持っています。これらのルールは、分類サポートおよび事後申告アドバイザリー業務への需要を持続させます。消費者向け電子機器および電気製品は、高い申告価値と詳細な認証要件を持つため、2番目に大きなカテゴリーです。電子機器は細かい税関サブ見出しを使用するため、製品コーディングエラーはコストがかかる可能性があります。
健康・美容・パーソナルケアは2031年にかけ8.98%と最も高い予測CAGRを持っています。化粧品、サプリメント、スキンケア製品への越境需要の増加により、製品安全書類および国固有の輸入検査の必要性が高まっています。中国の税関当局は2026年に、上海浦東空港および広州白雲空港において選定された美容製品、サプリメント、および乳幼児用粉ミルクを対象としたグリーンチャネルパイロットを導入しました。食品・飲料、家庭用品、および産業用品にはそれぞれ独自の輸入要件があります。食品および農産物は、米国食品医薬品局および米国農務省の要件が関わる場合があります。これらの管理は、低ボリュームカテゴリー全体にわたる専門的な通関業務の重要性を維持しています。
地域分析
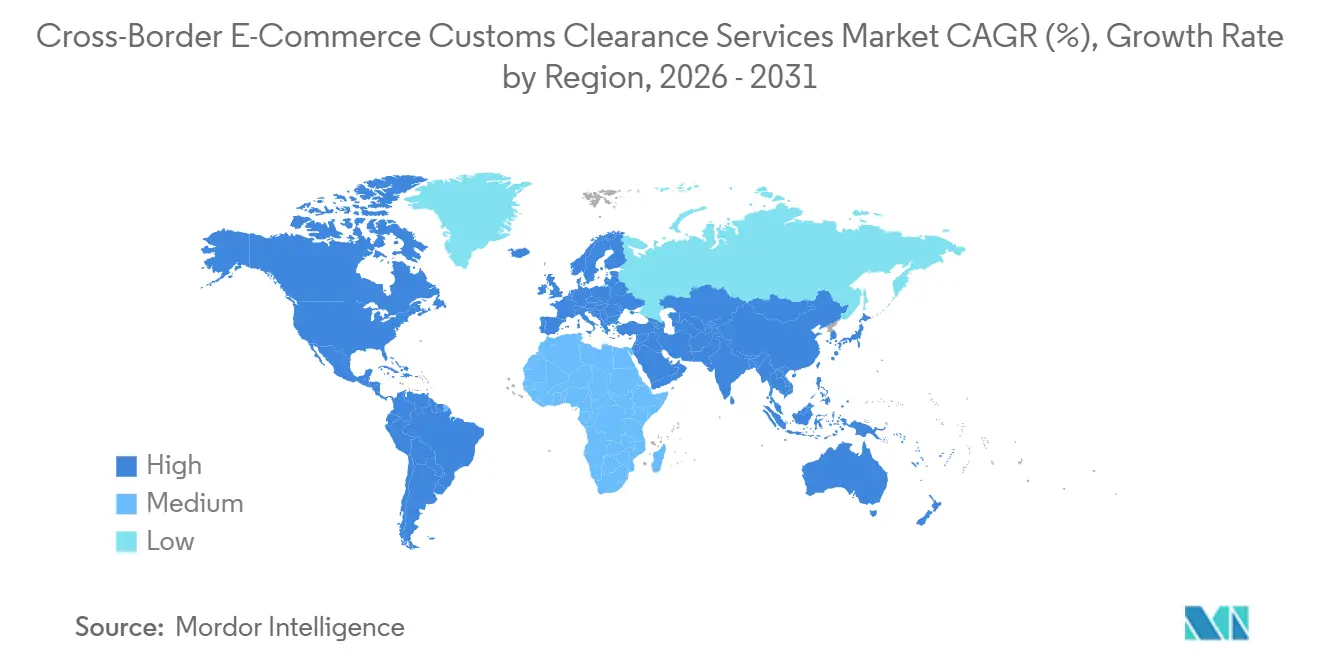
アジア太平洋は2025年の越境Eコマース通関サービス市場シェアの31.40%を占め、2031年にかけて9.52%と最も高い予測CAGRを持っています。この地域は、大規模な輸出製造拠点と増加する消費者輸入を組み合わせています。中国、インド、韓国、日本、および東南アジア経済は、異なる発送元および仕向地フローに貢献しています。中国の貿易円滑化プログラムは、45都市にわたる通関速度の向上、コンプライアンスコストの低減、および証明書発行の改善を支援しています。インドは、組織化された宅配便輸出および在庫ベースの越境販売を支援する政策変更を行いました。
北米は越境Eコマース通関サービス市場において2番目に大きな地域市場です。米国のデミニミス措置の停止により、低価格貨物の申告プロファイルが変化しました。米国向けデミニミス貨物の申告価値は、2024会計年度の646 ビリオン 米ドルから2025会計年度の481 ビリオン 米ドルに減少しました。残存するフローは、貨物ごとにより多くの正式申告業務を生み出します。メキシコは、ニアショアリングおよび地域流通における役割を通じて、米国とメキシコの回廊沿いの継続的な需要を支援しています。
欧州は中国およびその他のアジア輸出業者からの大量の小包を受け取るため、相当なシェアを持っています。3.25米ドルの一律関税、より広範な輸入管理システム2のカバレッジ、および税関改革により、正式申告要件とアドバイザリーニーズの両方が増加しています。ドイツ、英国、およびフランスは、製品安全、税務報告、および認定事業者手続きに関する国固有の知識を必要とします。南米、中東、およびアフリカは規模は小さいですが成長している地域であり、現地ライセンスおよび評価ルールが専門通関プロバイダーへの需要を支援しています。
競合環境
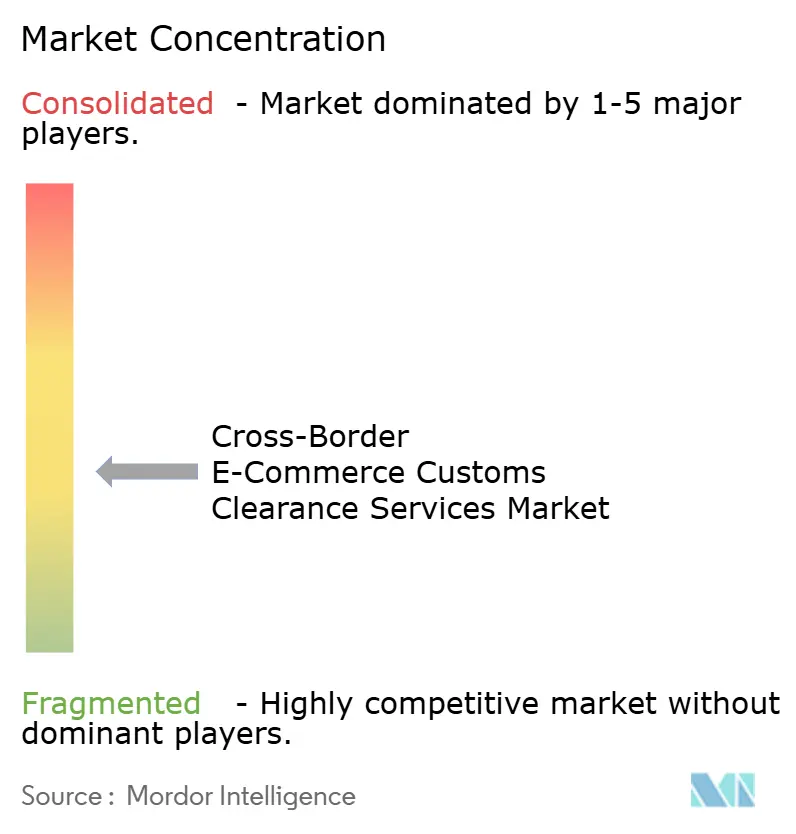
越境Eコマース通関サービス市場は中程度に断片化されています。統合物流プロバイダー、専門通関業者、およびソフトウェア対応コンプライアンスプロバイダーが重複するサービス領域で競合しています。A.P. Moller - Maersk、DSV、およびKuehne+Nagelは、フォワーディングネットワークを使用して輸送と通関サービスをバンドルしています。このモデルは、事前到着データ、保税通関、および事後申告監査業務を1つの顧客関係内に結びつけます。Customs Support GroupおよびLivingston Internationalは、現地ライセンスとアドバイザリー専門知識が重要な複雑な北米および欧州の貿易ルートにおいてポジションを持っています。
A.P. Moller - Maerskは2026年8月にTrade & Tariff Studioを拡張し、通関管理および関税分類能力を向上させました。2026年4月、MaerskはAltanaとコンプライアンスおよび製品トレーサビリティに焦点を当てたデジタル貿易ネットワークのパートナーシップを締結しました。C.H. Robinsonは2026年5月にテキサス州南部に物流センターを開設し、メキシコから米国への青果物輸送の越境能力を拡大しました。これらの動きは、ネットワークプレゼンスと通関能力が一体的に開発されていることを示しています。フレート業務と通関データを接続できるプロバイダーは、複雑な貨物において実際的な優位性を持っています。
技術重視のプロバイダーは、チェックアウトおよび予約システム内に関税計算、製品分類、および事前到着データ提出を組み込むことで競合しています。このアプローチは、広範な手作業レビューを必要としない標準的な通関に最も関連しています。主な機会は、セルフサービスツール以上のサポートを必要とする5~15の仕向市場に販売する中小企業にあります。
越境Eコマース通関サービス産業リーダー
-
DHL Group
-
United Parcel Service of America, Inc.(UPS)
-
Kuehne+Nagel
-
Expeditors International of Washington, Inc.
-
FedEx
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:FedEx Corporationは、K文化商品を専門とする越境ショッピングおよびフルフィルメントプロバイダーであるDelivered Koreaと覚書を締結し、韓国企業の米国および欧州への輸出拡大を支援し、フルフィルメント手配に通関専門家を組み込みました。
- 2026年5月:FedEx Corporationは、300万人以上の国際顧客を持つグローバルKコンテンツコマースプラットフォームであるCOKODIVEと覚書を締結し、FedExの通関専門家およびグローバルフルフィルメントインフラへのアクセスによりKコンテンツ製品の輸出を拡大しました。
- 2026年5月:C.H. Robinson Worldwideはテキサス州南部に142,600平方フィートの青果物物流センターを開設し、米国とメキシコの国境近くに位置し、メキシコから米国への生鮮青果物輸送の越境通関およびコールドチェーン物流能力を拡大しました。
- 2026年4月:A.P. Moller - Maerskは、Altanaと提携して主要なグローバル物流インフラ内に初のデジタル貿易ネットワークを構築し、グローバル貿易の70%を取り扱う12の国際港において税関当局に認められた貿易コンプライアンスおよび製品レベルのトレーサビリティを実現し、Gemini Cooperationの中で最初に展開されました。
グローバル越境Eコマース通関サービス市場レポートの範囲
| 輸入通関 |
| 輸出通関 |
| 通過および保税通関 |
| 関税・税金管理 |
| 通関コンプライアンスおよびアドバイザリー |
| その他の通関サービス |
| 企業間取引(B2B) |
| 企業消費者間取引(B2C) |
| 消費者間取引(C2C) |
| 航空 |
| 海上 |
| 越境道路 |
| 鉄道 |
| 郵便ネットワーク |
| 複合輸送 |
| アパレルおよびフットウェア |
| 自動車部品およびアクセサリー |
| 消費者向け電子機器および電気製品 |
| 食品・飲料 |
| 健康・美容・パーソナルケア |
| 家庭用品 |
| 産業用・商業用製品 |
| その他の製品カテゴリー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | 輸入通関 | |
| 輸出通関 | ||
| 通過および保税通関 | ||
| 関税・税金管理 | ||
| 通関コンプライアンスおよびアドバイザリー | ||
| その他の通関サービス | ||
| ビジネスモデル別 | 企業間取引(B2B) | |
| 企業消費者間取引(B2C) | ||
| 消費者間取引(C2C) | ||
| 輸送モード別 | 航空 | |
| 海上 | ||
| 越境道路 | ||
| 鉄道 | ||
| 郵便ネットワーク | ||
| 複合輸送 | ||
| 製品カテゴリー別 | アパレルおよびフットウェア | |
| 自動車部品およびアクセサリー | ||
| 消費者向け電子機器および電気製品 | ||
| 食品・飲料 | ||
| 健康・美容・パーソナルケア | ||
| 家庭用品 | ||
| 産業用・商業用製品 | ||
| その他の製品カテゴリー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2026年の越境Eコマース通関サービス市場の価値はいくらですか?
越境Eコマース通関サービス市場は2026年に13.88 ビリオン 米ドルと評価され、2031年までに20.20 ビリオン 米ドルに達すると予測されています。これにより、越境Eコマース通関サービス市場の2026年から2031年のCAGRは7.80%となります。
越境Eコマース通関サービス市場における通関需要を促進しているものは何ですか?
越境Eコマース通関サービス市場において、米国のデミニミス措置の停止および欧州の新たな関税要件により、より多くの貨物が正式な通関手続きに移行しています。
最大のシェアを持つサービスタイプはどれですか?
越境Eコマース通関サービス市場において、輸入通関は2025年に39.40%のシェアを占めました。
越境通関サービスをリードするビジネスモデルはどれですか?
越境Eコマース通関サービス市場において、B2Cは2025年に53.69%のシェアを占め、2031年にかけ9.34%と最も高い予測CAGRも持っています。
最も速く拡大している輸送モードはどれですか?
越境Eコマース通関サービス市場において、航空フレートは2031年にかけて9.45%と最も高い予測CAGRを持っています。
通関サービスにおいてリードしている地域はどこですか?
越境Eコマース通関サービス市場において、アジア太平洋は2025年に31.40%のシェアを占め、2031年にかけて9.52%と最も高い予測CAGRを持っています。