
クラフトソーダ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.87 十億米ドル |
| 市場規模 (2032) | 1.13 十億米ドル |
| 成長率 (2027 - 2032) | 5.37 % |
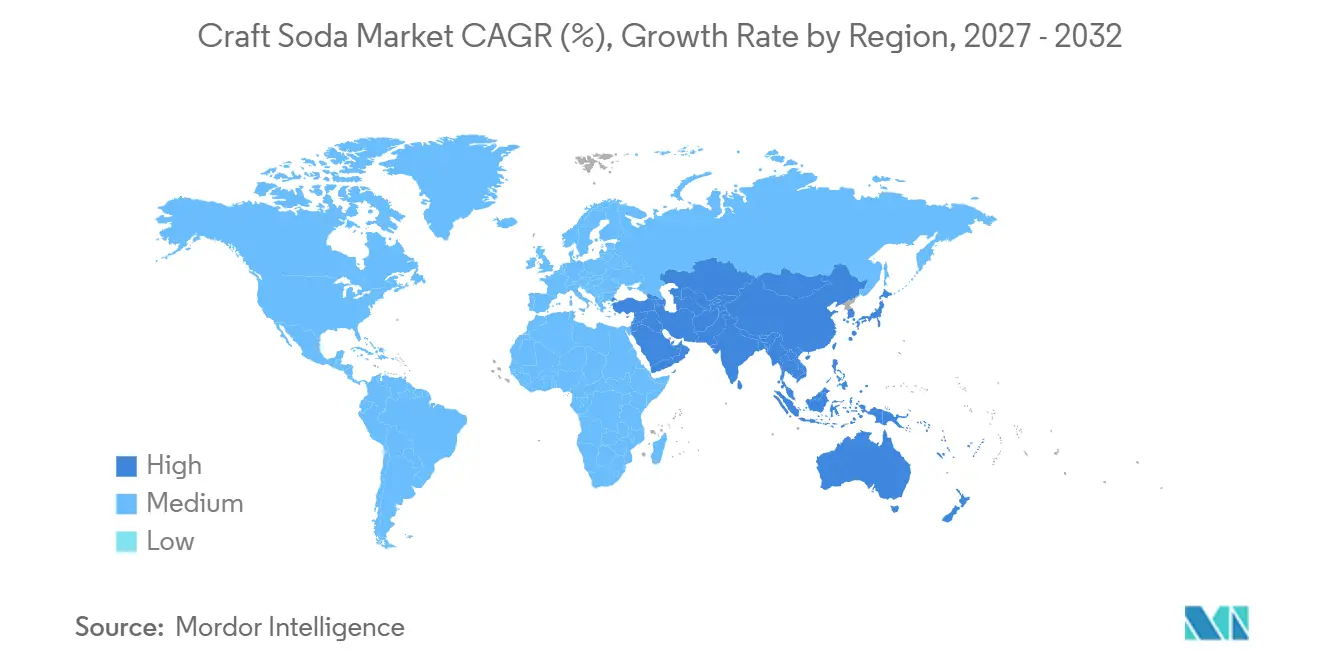
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
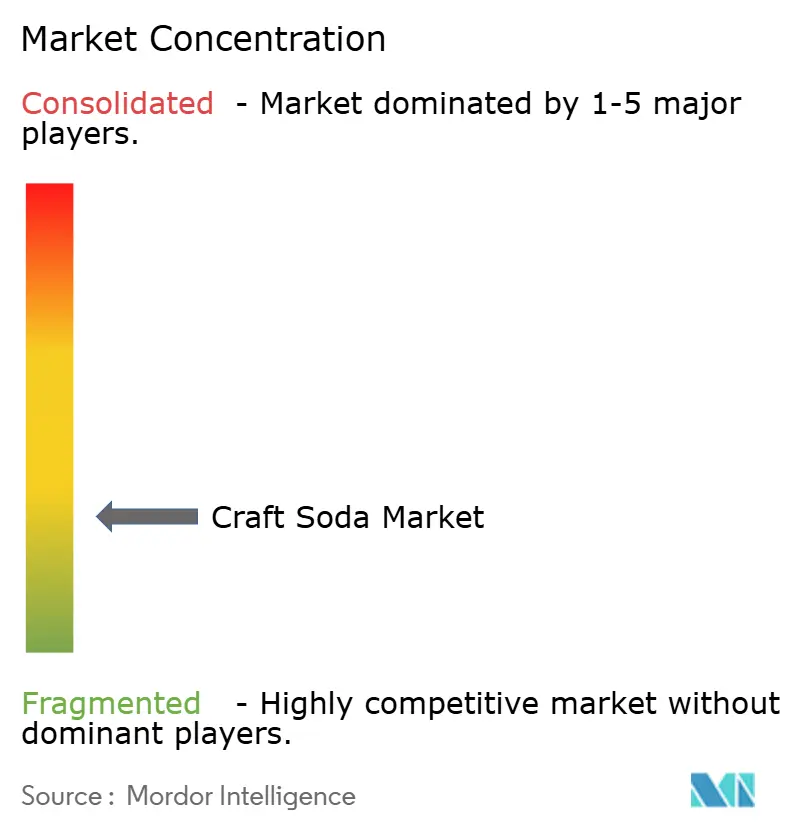
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラフトソーダ市場分析
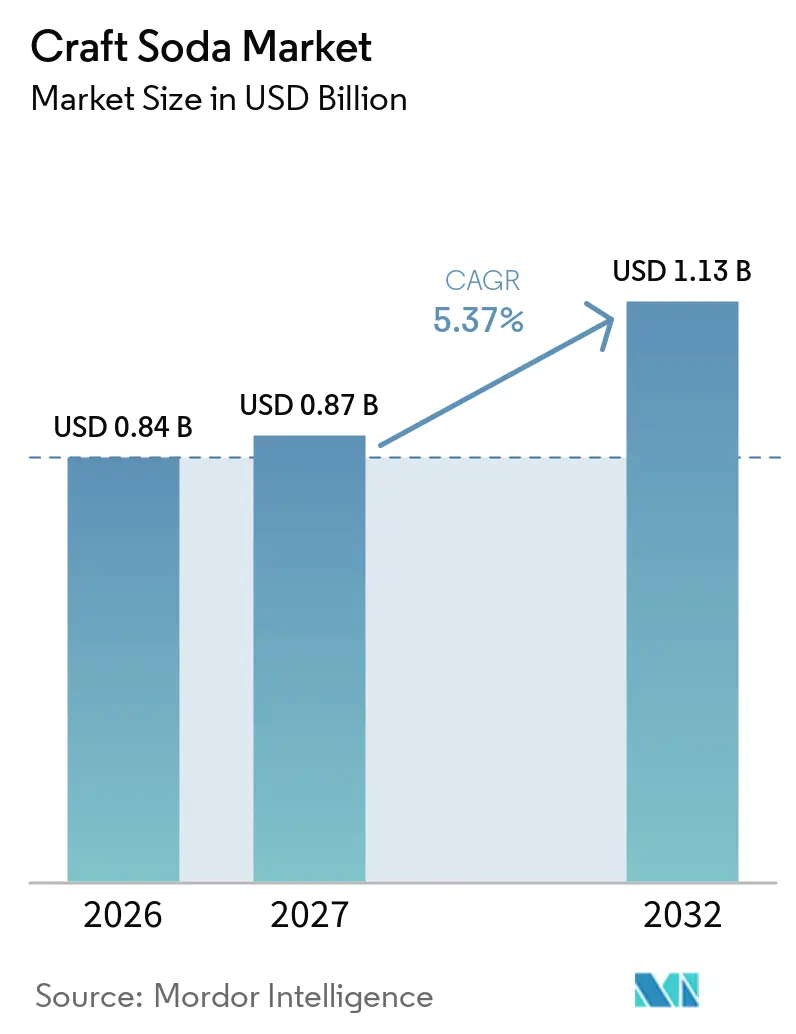
クラフトソーダ市場規模は、2026年の0.84 ビリオン 米ドルから2027年には0.87 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 5.37%で2032年までに1.13 ビリオン 米ドルに達すると予測されています。クラフトソーダ市場は、大量生産された清涼飲料水から、独特のフレーバー、識別可能な原材料、差別化された製品処方を特徴とする小ロット飲料へと消費者の嗜好が徐々にシフトしていることから恩恵を受けています。プレミアム価格戦略は、単位数量の拡大が比較的緩やかであっても、収益成長を支えています。一方、砂糖課税、包装前面表示ラベリングの取り組み、公衆衛生キャンペーンは、メーカーが低糖代替品を開発し、よりシンプルな原材料処方を採用することを促しています。こうした嗜好の変化は、ブランドが馴染みのあるソーダフレーバーと天然原材料、機能的属性、革新的なフレーバーの組み合わせを融合させる機会を生み出しています。
主要レポートのポイント
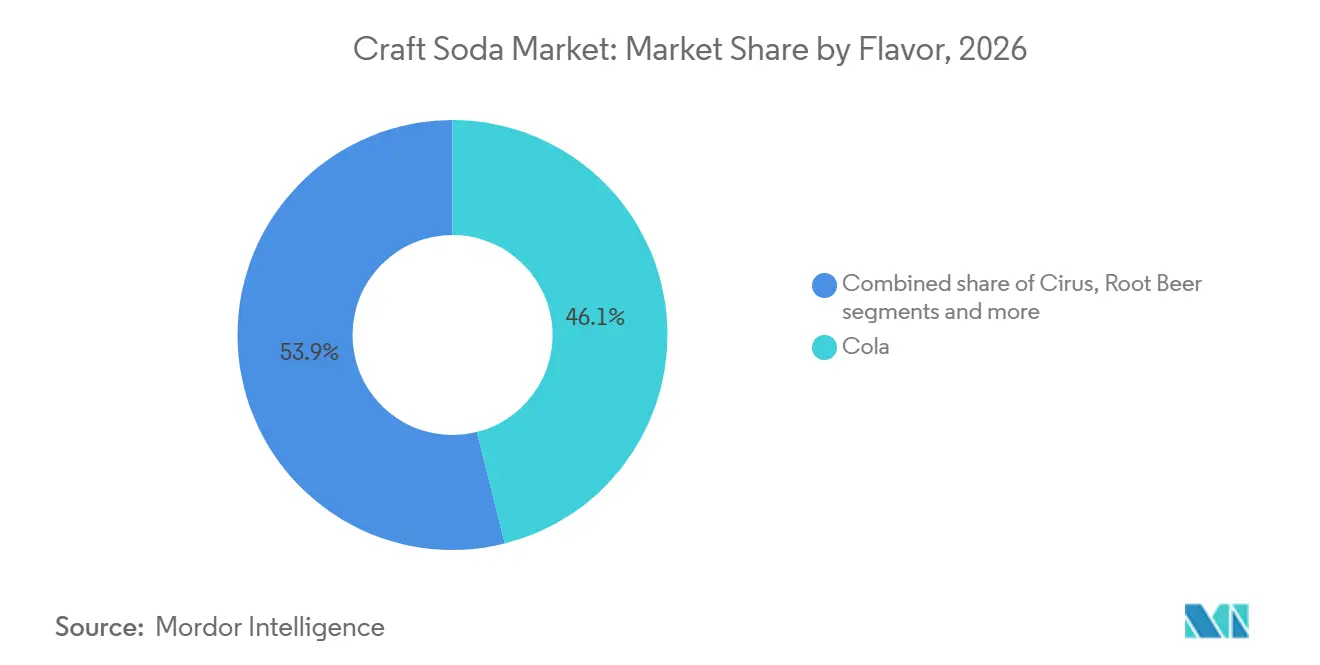
- フレーバー別では、コーラが2026年のクラフトソーダ市場シェアの46.09%を占め、フルーツフレーバーソーダは2032年までCAGR 6.88%で成長する見込みです。
- 原材料タイプ別では、従来型処方が2026年のクラフトソーダ市場シェアの81.18%を占め、オーガニック処方は2032年までCAGR 7.03%で成長する見込みです。
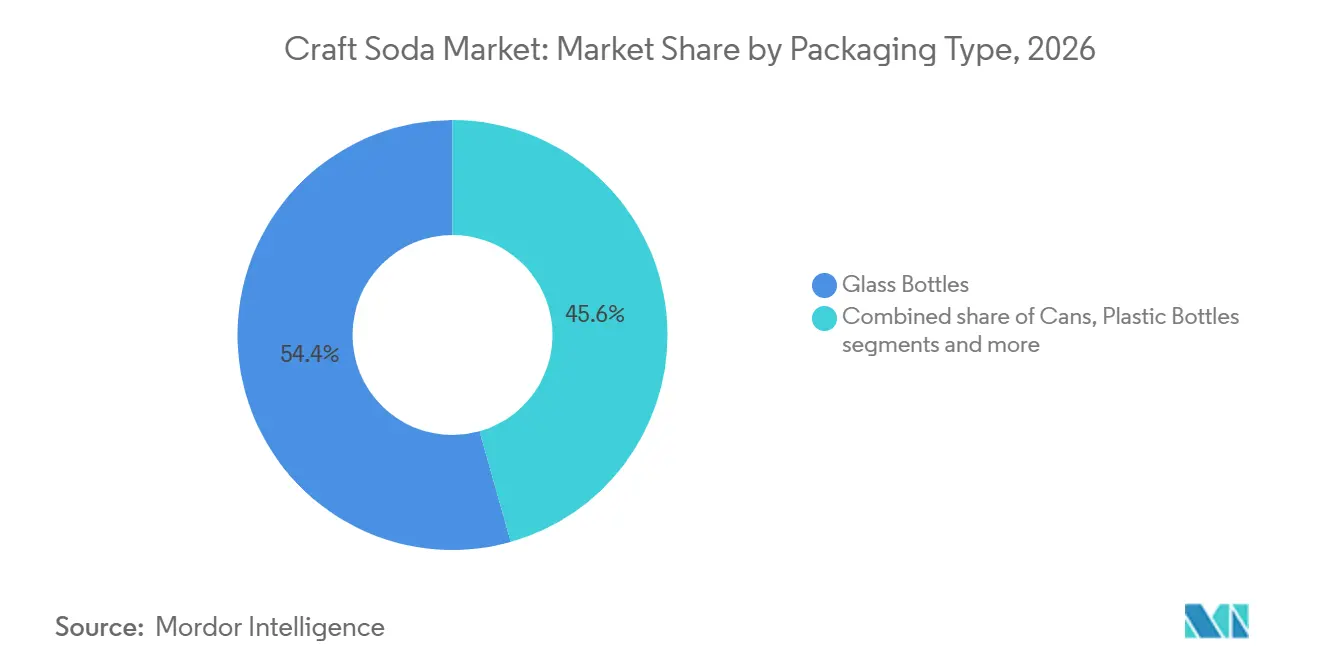
- 包装タイプ別では、ガラスボトルが2026年の包装販売の54.37%を占め、缶は2032年までCAGR 6.72%で成長する見込みです。
- 流通チャネル別では、オフトレードが2026年のチャネル販売の59.71%を占め、オントレードは2032年までCAGR 6.56%で成長する見込みです。
- 地域別では、北米が2026年の地域販売の32.76%を占め、アジア太平洋は2032年までCAGR 6.82%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| プレミアムおよびアルチザン飲料に対する消費者嗜好の高まり | +1.4% | グローバル、北米および西欧で最も高い強度 | 長期(4年以上) |
| 独自のフレーバーと革新的な味覚プロファイルへの需要の増加 | +1.0% | グローバル、アジア太平洋が新興成長フロンティアとして台頭 | 中期(2〜4年) |
| 天然原材料と本格的な処方への関心の高まり | +0.9% | グローバル、特に欧州、北米、日本 | 長期(4年以) |
| 小ロットおよび地産飲料の人気の高まり | +0.7% | 北米および西欧、アジア太平洋での初期段階の牽引力 | 中期(2〜4年) |
| 差別化された飲料製品に対する消費者の支払い意欲の高まり | +0.8% | 北米、欧州、都市化が進むアジア太平洋市場 | 長期(4年以上) |
| 低糖・低カロリー飲料代替品への需要の増加 | +0.9% | グローバル;砂糖課税が活発な市場で最も強い:英国、アラブ首長国連邦、および米国の一部都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアムおよびアルチザン飲料に対する消費者嗜好の高まり
プレミアム化は、産地、原材料の開示、製造方法が消費者に製品品質を示すことができるため、クラフトソーダ市場において持続的な関連性を持っています。クラフトソーダは、フレーバーと処方がその差異を正当化する場合、大量生産された代替品の1単位あたり価格の2〜3倍で販売できます。このプレミアムは、特に北米および西欧において、小ロット生産と地域調達を活用するブランドを支えています。また、地域の生産者がグローバルな清涼飲料ブランドが持つ規模の優位性ではなく、製品の差別化で競争することを可能にします。Jones Sodaは2025年度の収益として2,530万 米ドルを報告し、前年比41.9%増となり、調整後粗利益率は27%から32%に上昇し、プレミアムポジションが収益と利益率を改善できることを示しました。消費者の支払い意欲は、クラフトソーダ市場が差別化されたフレーバー、プレミアム包装、および検証済みの原材料クレームを吸収する余地を広げています。
独自のフレーバーと革新的な味覚プロファイルへの需要の増加
フレーバーの新規性は、特にブランドが北米の馴染みある地域的定番を超えたプロファイルを提供する場合、消費者がクラフトソーダを試す重要な理由としてクラフトソーダ市場において引き続き重要です。ユズ、カラマンシー、ジンジャー、レモングラス、パンダンは、地域の食文化を現代的なノンアルコール形式と結びつけるため、アジア太平洋の都市部消費者に訴求します。コーラ、オレンジ、ライムも、フードサービスの場でクリーム、フルーツシロップ、ハーブを加えたカスタマイズされたソーダドリンクに使用されています。これらの組み合わせは、ブランドがより独特な飲用機会を提供しながらも親しみやすさを維持するための経路を生み出します。タイミングの良いフルーツレンジは、認識可能なソーダの提案を維持しながら棚を刷新する理由を小売業者に与えることができます。フレーバーの追加は、単に新しいパッケージデザインではなく、真に異なる味覚プロファイルをもたらす場合に、段階的なトライアルを支援できます。
天然原材料と本格的な処方への関心の高まり
天然原材料と本格的な処方は、メーカーが従来の大量生産された炭酸清涼飲料と製品を差別化するのに役立つため、クラフトソーダ市場においてますます重要になっています。消費者は、識別可能な原材料、天然フレーバー、よりシンプルな処方で作られた飲料への関心を高めており、ブランドが人工添加物を削減し、オーガニックおよび非遺伝子組み換え原材料オプションを探求することを促しています。UNESDAの2025年レポートは、欧州連合および英国の清涼飲料産業全体での添加糖削減への継続的な注目を強調し、進化する健康嗜好に沿った飲料開発の重要性を強化しています[1]。さらに、オーガニック、非遺伝子組み換え、人工添加物不使用、天然フレーバー使用などのクレームは、適切に実証された場合、原材料の透明性を高め、消費者の信頼を強化するのに役立ちます。米国農務省オーガニック認証やEUオーガニック規制への準拠などの認証は、対象原材料および製造慣行に関する追加的な保証を提供し、ブランドが信頼性を確立し、プレミアム製品を差別化し、専門小売および主流流通チャネル全体でのポジショニングを改善するのに役立ちます。
低糖・低カロリー飲料代替品への需要の増加
低糖・低カロリーの選択肢は、健康意識と政策措置が添加糖への注目をより高めるにつれて、クラフトソーダ市場において重要性を増しています。米国食品医薬品局は2025年1月に、ほとんどの包装食品に添加糖、飽和脂肪、ナトリウムを表示する包装前面栄養情報ボックスの規則案を提案しました[2]。英国は2028年1月から清涼飲料産業課税の下限閾値を100mlあたり総糖分5gから4.5gに引き下げます。アラブ首長国連邦は2025年7月に、100mlあたりの糖分含有量に税務処理を連動させる段階的な従量制消費税モデルを発表しました[3]。これらの措置は、規制変更が発効する前に処方を見直すよう生産者を促しています。人工原材料を含まないゼロシュガー製品は、消費者が棚でより詳しく製品を比較する際に恩恵を受ける位置にあります。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 大量生産された清涼飲料と比較した高い製造コスト | -1.4% | グローバル、北米および欧州の小ロット生産者に最も深刻 | 長期(4年以上) |
| 厳格な食品安全、ラベリング、および飲料規制要件 | -0.6% | グローバル;北米(米国食品医薬品局)、EU(欧州食品安全機関)、GCC市場で最も複雑 | 中期(2〜4年) |
| 確立された清涼飲料ブランドとの激しい競争 | -0.9% | グローバル、特に北米および欧州でのチャネル圧力 | 短期(2年以内) |
| 砂糖、フレーバー、その他の原材料価格の変動性 | -0.7% | グローバル;国内調達インフラが限られた市場で増幅 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大量生産された清涼飲料と比較した高い製造コスト
製造コストは、小ロット生産者が大量市場飲料グループの購買規模を持たないため、クラフトソーダ市場における持続的な制約として残っています。ガラスボトルは缶やPETよりも1単位あたりのコストが高く、数量が限られている場合にその差は広がります。認定オーガニック原材料、植物エキス、本物のフルーツュース、天然サトウキビ糖も、従来のソーダ原材料よりもコストがかかる場合があります。砂糖、フレーバー、その他の原材料のコモディティ変動性は、ヘッジやコスト増加の転嫁能力が限られたブランドに不確実性をもたらします。中堅生産者は特に圧力を受けています。なぜなら、職人的生産者はより高い価格ポジションを維持できる一方、多国籍企業傘下のブランドはより大きな生産システムを活用できるからです。これらの条件は利益率を圧縮し、独立系ブランドがクラフトソーダ市場を支えるプレミアム価格を維持することを難しくする可能性があります。
厳格な食品安全、ラベリング、および飲料規制要件
食品安全、ラベリング、および飲料要件は、クラフトソーダ市場においてさらなる圧力をもたらし、クラフトソーダ市場の小規模生産者にとってより重い管理負担となっています。米国食品医薬品局の提案は、最終化された場合、3〜4年以内に包装変更を要求し、低生産量では吸収が難しい固定コストを生み出します。改訂された英国課税閾値は、ブランドが2028年1月から糖分レベルによってより高いコストにさらされるかどうかを評価することを要求します。欧州の包装規則、オーガニック基準、原材料ラベリング要件も、北米およびGCC市場の規則と異なる場合があります。同時に、確立された清涼飲料会社は、規制チーム、小売関係、および幅広いポートフォリオを活用して棚スペースの競争を激化させることができます。この組み合わせは、独立系クラフトソーダ生産者にとってコンプライアンスとチャネルアクセスをより困難にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーバー別。コーラが規模を維持しながらフルーツイノベーションが需要を構築
コーラは2026年のクラフトソーダ市場シェアの46.09%を占め、確立された消費者認知と年齢層を超えた幅広い訴求力に支えられています。その馴染みのある味覚プロファイルは、従来の大量生産された清涼飲料の代替品を求めながらも伝統的なソーダフレーバーを維持したい消費者に好まれる選択肢となっています。クラフトソーダメーカーは、独特の処方、プレミアム原材料、小ロット生産方法を提供することでこの親しみやすさを活用しています。天然コーラエキス、低糖処方、独特のスパイスブレンドなどのバリエーションは、ブランドが主流のコーラ飲料と製品を差別化するのに役立ちます。このフレーバーはまた、小売チャネル、レストラン、カフェ、専門飲料店全体での汎用性からも恩恵を受けています。
フルーツフレーバーソーダは、多様で独特な飲料フレーバーへの消費者の関心の高まりに牽引され、2032年にかけてCAGR 6.88%を記録すると予測されています。消費者は伝統的なコーラの代替品をますます探求しており、クラフトソーダメーカーがプレミアムポジショニングでフルーツベースの処方を導入する機会を生み出しています。シトラス、ベリー、チェリー、ピーチ、トロピカルフルーツなどのフレーバーは、ブランドが製品を差別化し、多様な味覚嗜好に訴求することを可能にします。このセグメントはまた、小ロット生産モデルからも恩恵を受けており、メーカーが季節の原材料、フレーバーの組み合わせ、地域にインスパイアされたレシピを試すことができます。さらに、識別可能な原材料と天然フレーバープロファイルを特徴とする飲料への需要が、カテゴリー内の製品イノベーションを促進しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
原材料タイプ別。従来型処方がリードしながらオーガニック製品が拡大
従来型処方は2026年のクラフトソーダ市場シェアの81.18%を占め、幅広い入手可能性、確立された製造プロセス、オーガニック代替品と比較して比較的アクセスしやすい価格に支えられています。これらの製品は、生産および流通全体でコスト効率を維持しながら、メーカーが多様なフレーバーレンジを提供することを可能にします。従来型クラフトソーダはまた、確立された原材料調達ネットワークからも恩恵を受けており、ブランドがスーパーマーケット、コンビニエンスストア、専門小売業者、フードサービス店舗を通じてより広い消費者基盤にサービスを提供できます。その確立された市場プレゼンスは消費者の親しみやすさを支え、大幅なプレミアム価格なしに独特のソーダフレーバーを求める購買者のリピート購入を促進します。
オーガニック処方は、原材料の透明性とオーガニック調達原材料で作られた製品への消費者の関心の高まりに牽引され、2032年にかけてCAGR 7.03%を記録すると予測されています。プレミアム飲料オプションを求める消費者は、識別可能な原材料とオーガニック生産慣行への嗜好に沿ったクラフトソーダへの関心を高めています。このトレンドは、メーカーが認定オーガニックフレーバー原材料、甘味料、その他の許可された成分を使用した処方を開発することを促しています。オーガニッククラフトソーダはまた、プレミアムポジショニングと独特のフレーバープロファイルを通じて製品を差別化する機会をブランドに提供します。
包装タイプ別。ガラスがプレミアムポジショニングを支援しながら缶がユースケースを拡大
ガラスボトルは2026年のクラフトソーダ包装販売の54.37%を占め、プレミアム飲料プレゼンテーションと製品品質との強い関連性に支えられています。その透明な構造により消費者が飲料を見ることができ、その重量と仕上げはいくつかの代替包装形式と比較してよりプレミアムな印象に貢献します。クラフトソーダメーカーは、ブランドアイデンティティを強化し、大量市場清涼飲料と製品を差別化し、独特の飲料体験を求める消費者に訴求するためにガラスボトルを好みます。ガラス包装はまた、適切に密封された場合に外部汚染物質とガス交換に対する効果的なバリアを提供することで、フレーバーの完全性を保持するのに役立ちます。
缶は、携帯性、利便性、外出先での消費への適合性に牽引され、2032年にかけてCAGR 6.72%を記録すると予測されています。その軽量な構造は、より重いガラス包装と比較して、消費者、小売業者、流通パートナーにとって輸送と取り扱いを容易にします。缶はまた、クラフトソーダブランドが小売棚で目立つのに役立つ印刷デザイン、鮮やかな色、独特のグラフィックを通じたクリエイティブなブランディングの機会を提供します。そのコンパクトな構造は効率的な保管と輸送を支援し、スーパーマーケッ、コンビニエンスストア、オンライン小売、フードサービス施設に適しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別。オフトレードが規模を提供しながらオントレードがトライアルを促進
オフトレード流通チャネルは2026年のクラフトソーダ市場販売の59.71%を占め、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、専門飲料小売業者、電子商取引プラットフォームを通じた製品の幅広い入手可能性に支えられています。これらのチャネルにより、消費者は家庭での消費、社交的な集まり、個人使用のためにクラフトソーダを購入できます。複数のフレーバー、包装形式、価格帯の入手可能性により、小売業者は幅広い消費者嗜好に対応できます。
オントレード流通チャネルは、レストラン、カフェ、バー、ホテル、その他のフードサービス施設を通じてクラフトソーダを導入する機会の拡大に牽引され、2032年にかけてCAGR 6.56%を記録すると予測されています。これらの場所では、消費者が外食や社交的な場に参加しながら独特のフレーバーとプレミアム飲料を体験できます。差別化された飲料メニューへの注目の高まりは、フードサービス事業者が従来の清涼飲料の代替品としてクラフトソーダを取り入れることを促しています。その多様なフレーバープロファイルとプレミアムポジショニングはまた、施設が特定の料理と飲料をペアリングし、全体的なダイニング体験を向上させることを可能にします。
地域分析
北米クラフトソーダ市場
北米は2026年のクラフトソーダ市場売上の32.76%を占め、プレミアム飲料への確立された需要、多様なフレーバーの提供、および発達した小売流通ネットワークに支えられています。同地域の消費者は、従来の炭酸清涼飲料に代わる選択肢をますます探求しており、ラフトソーダブランドが独自のフレーバー、小ロット生産、プレミアム原材料を通じて製品を差別化する機会を生み出しています。専門飲料小売店、スーパーマーケット、コンビニエンスストア、および確立されたeコマースプラットフォームの存在が、米国およびカナダ全土での製品へのアクセスを促進しています。
アジア太平洋クラフトソーダ市場
アジア太平洋地域は、クラフトソーダ市場において2032年までCAGR 6.82%で最も急速な成長を記録すると予測されており、飲料嗜好の変化、都市人口の拡大、およびプレミアム飲料製品への露出増加が成長を牽引しています。いくつかの地域経済における可処分所得の上昇が、消費者が従来の炭酸飲料を超えた差別化された清涼飲料を探求する機会を生み出しています。中国、日本、オーストラリア、インドなどの国々は、地域にインスパイアされた原材料、フルーツフレーバー、および独自の処方を特徴とするクラフトソーダを導入するメーカーに機会を提供しています。同地域の多様な食文化の伝統も、地域の果物、ハーブ、スパイス、およびその他の認知度の高い原材料を取り入れた飲料の開発を支援しています。
欧州・中東・アフリカおよび南米クラフトソーダ市場
欧州は、プレミアム飲料、独自のフレーバー、および革新的な原材料への需要に支えられた重要なクラフトソーダ市場を形成しています。発達した小売インフラとフードサービスセクターが、スーパーマーケット、専門店、カフェ、レストラン、バーを通じた流通を促進しています。南米では、確立された炭酸飲料消費と多様な果物の入手可能性が、地域のフレーバーを特徴とするクラフトソーダの機会を生み出しています。ブラジル、アルゼンチン、チリは、拡大する近代的な小売チャネルに支えられ、地域にインスパイアされた処方とプレミアムポジショニングの可能性を提供しています。中東およびアフリカでは、ホスピタリティの発展、フードサービスの拡大、および多様なノンアルコール飲料への需要が、クラフトソーダメーカーに機会を生み出しています。
競合ランドスケープ
クラフトソーダ市場は断片化した構造を持ち、すべての地域とチャネルにわたって広範な価格または流通管理を持つ単一の企業はありません。この分野には、マイクロ地域生産者、全国流通を構築しているクラフトネイティブブランド、植物専門家、機能性ソーダ参入者、買収またはサブブランドを使用する多国籍企業が含まれます。Keurig Dr Pepperカナダもまた、Cove Sodaと提携して7,000以上の小売店舗へのアクセスを拡大しました。これらの動きは、流通能力と確立されたブランドアイデンティティの両方が重要な競争資産であることを示しています。
Jones SodaやZeviaなどのクラフトネイティブのスケールビルダーは、フレーバーの発売、全国小売配置、マーケティングパートナーシップに注力しています。Jones Sodaは2025年8月にコストコを通じてクラブチャネルでのプレゼンスを拡大しました。Fever-TreeやFentimansなどのプレミアム専門家は、植物ポジショニングとスリムライン缶やレディトゥドリンク製品などの形式を使用して新しい機会を創出しています。Cove SodaやLiving Thingsなどの機能性ブランドは、プロバイオティクス、プレバイオティクス、クリーンなラベル、流通業者との関係を活用してスケールアップしています。
認定オーガニック、プレバイオティクス、非遺伝子組み換えクレームが主流の食料品流通と交わるところにホワイトスペースが残っています。クラフトソーダ市場は、機能的なベネフィットを求めながらも楽しい味と透明な原材料を期待する消費者を引き付けることができます。大企業が確立されたチャネル関係を活用できるため、競争圧力は高いままであり、独立系ブランドはスケールアップするにつれて製品の真正性を守らなければなりません。上位10社が販売の30%未満を占め、価格や流通を広範に管理するリーディングカンパニーが存在しないため、このカテゴリーは断片化したままです。
クラフトソーダ産業リーダー
-
Jones Soda Co.
-
Reed's, Inc.
-
The Coca-Cola Company
-
Sprecher Brewing Company
-
PepsiCo, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クラフトソーダ市場 このレポートでカバーされる企業
- Jones Soda Co.
- Reed's, Inc.
- Sprecher Brewing Company
- Boylan Bottling Company
- Maine Root Beverages
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Fever-Tree Drinks plc
- Bundaberg Brewed Drinks Pty Ltd
- Fentimans Ltd.
- SIPP eco beverage co. Inc.
- DRY Soda, Inc.
- Appalachian Brewing Company
- Q Mixers
- Fritz-Kola GmbH
- Orca Beverage, Inc.
- Wild Bill's Craft Beverage Co.
- Zevia PBC
- Ale-8-One Bottling Company
最近の産業開発事情 クラフトソーダ市場
- 2026年7月:Jones Soda Co.は、エンターテインメントにインスパイアされた飲料戦略をより大きな小売形式に拡大し、フォールアウトをテーマにしたVault-Tec公式飲料配給製品の全国クラブストア展開を米国およびカナダ全体で発表しました。
- 2026年7月:Jones Soda Co.は、砂糖不使用飲料代替品への需要に対応するため、ベリーレモネード、オレンジ&クリーム、クリームソーダ、ルートビアを導入し、カナダ西部全体のクラブストアにゼロシュガークラフトソーダレンジを拡大しました。
- 2025年3月:Hank's Beverage Companyは、ゼロシュガーおよびゼロカロリー代替品を求める消費者をターゲットに、ルートビア、ポンペルモシトラス、アイリッシュジンジャーエール、メキシコーラの4フレーバーからなるクラフトソーダレンジ「Hank's ZERO」を発表しました。
- 2025年2月:Lady Bird Soda Co.は、天然原材料、低糖、添加食物繊維に焦点を当てた製品ポジショニングで、カクタスペア、レモンライム、グレープフルーツソーダ、テハスコーラを特徴とし、テキサス州のAlbertsons Companiesサザンディビジョンを通じて初の缶入りソーダレンジを発売しました。
グローバルクラフトソーダ市場レポートの範囲
クラフトソーダ市場とは、独特のフレーバー、特殊な原材料、差別化された製造方法を特徴とする小ロットのプレミアム炭酸清涼飲料の生産と販売を指します。クラトソーダ市場は、フレーバー、原材料タイプ、包装タイプ、流通チャネル、地域別にセグメント化されています。フレーバーに基づいて、市場はコーラ、シトラス、ルートビア、ジンジャーエールおよびジンジャービア、フルーツフレーバーソーダ、その他の製品タイプにセグメント化されています。原材料タイプに基づいて、市場は従来型とオーガニックにセグメント化されています。包装タイプに基づいて、市場はガラスボトル、缶、プラスチックボトル、その他の包装タイプにセグメント化されています。地域に基づいて、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。レポートは、言及されたすべてのセグメントについて金額(米ドル)および数量(リットル)の両方で市場規模と予測を提供します。
セグメンテーション概要
| コーラ |
| シトラス |
| ルートビア |
| ジンジャーエールおよびジンジャービア |
| フルーツフレーバーソーダ |
| その他の製品タイプ |
| ガラスボトル |
| 缶 |
| プラスチックボトル |
| その他の包装タイプ |
| 従来型 |
| オーガニック |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売店 | |
| その他の流通チャネル | |
| オントレード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| エジプト | |
| モロッコ | |
| ナイジェリア | |
| トルコ | |
| 中東・アフリカその他 |
| フレーバー別 | コーラ | |
| シトラス | ||
| ルートビア | ||
| ジンジャーエールおよびジンジャービア | ||
| フルーツフレーバーソーダ | ||
| その他の製品タイプ | ||
| 包装タイプ別 | ガラスボトル | |
| 缶 | ||
| プラスチックボトル | ||
| その他の包装タイプ | ||
| 原材料タイプ別 | 従来型 | |
| オーガニック | ||
| 流通チャネル別 | オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| オントレード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| エジプト | ||
| モロッコ | ||
| ナイジェリア | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年のクラフトソーダの予測値はいくらですか?
市場は2027年から2032年にかけてCAGR 5.37%で成長し、2032年までに1.13 ビリオン 米ドルに達すると予測されています。
クラフトソーダ販売をリードするフレーバーはどれですか?
コーラは2026年に46.09%のシェアでフレーバー別のリーダーであり、フルーツフレーバーソーダはCAGR 6.88%で最も高い予測成長率を持っています。
低糖ソーダが注目を集めているのはなぜですか?
パッケージ前面表示ラベルに関する提案および砂糖税の変更により、添加糖分量に対する消費者および生産者の関心が高まっています。
最も速く成長している包装形式はどれですか?
缶は携帯性を向上させ、輸送重量を削減できるため、2032年にかけてCAGR 6.72%で成長すると予測されています。
最も速く成長している流通チャネルはどれですか?
オントレード流通は、レストラン、バー、ホテル、フードサービス施設がより多くのプレミアムノンアルコール選択肢を提供するにつれて、2032年にかけてCAGR 6.56%で成長すると予測されています。