
Tamaño y Participación del Mercado de Craft Soda
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.87 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.37 % |
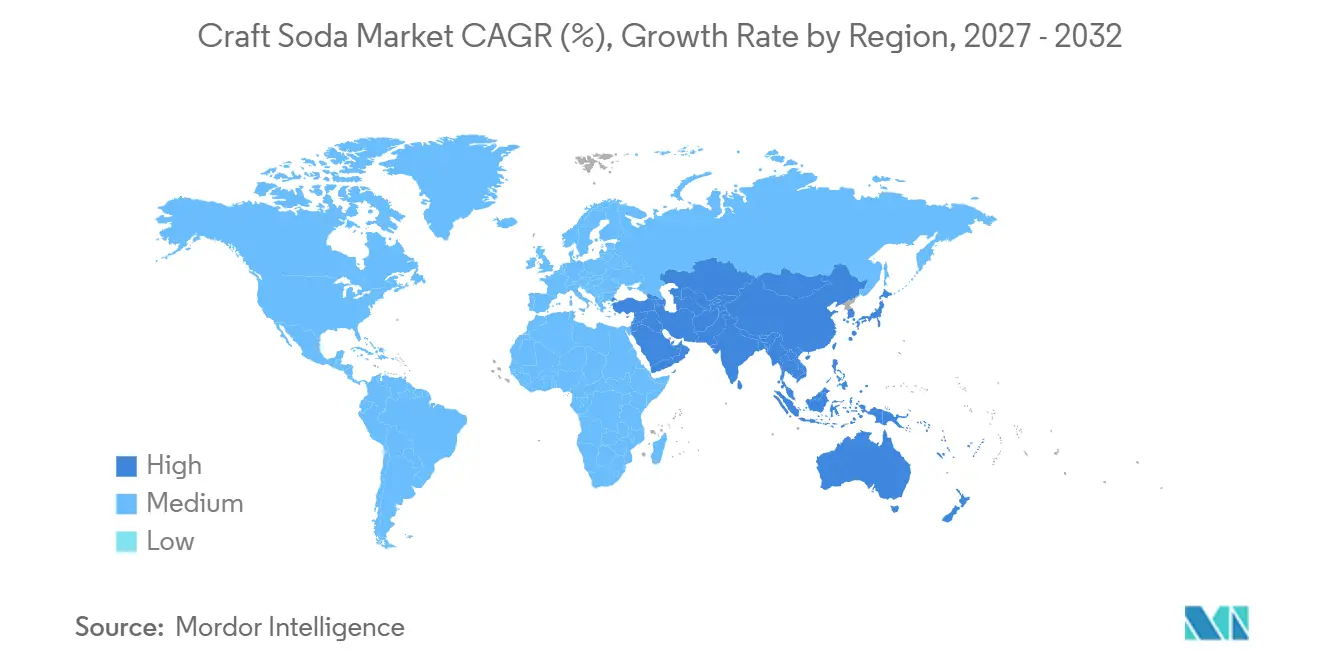
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Craft Soda por Mordor Intelligence
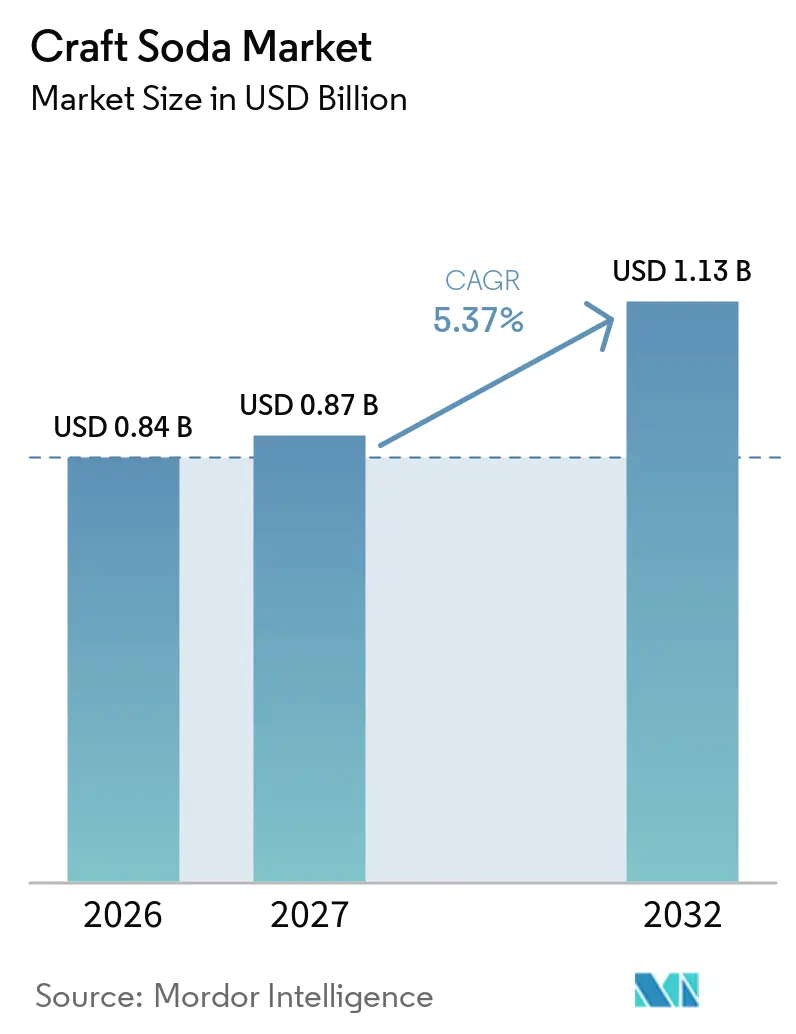
Se espera que el tamaño del mercado de craft soda crezca de 0,84 mil millones de USD en 2026 a 0,87 mil millones de USD en 2027 y se prevé que alcance 1,13 mil millones de USD en 2032 a una CAGR del 5,37% durante 2027-2032. El mercado de craft soda se está beneficiando de un cambio gradual en las preferencias de los consumidores, alejándose de las bebidas gaseosas de producción masiva hacia bebidas de pequeños lotes que presentan sabores distintivos, ingredientes reconocibles y formulaciones de productos diferenciadas. Las estrategias de precios premium están respaldando el crecimiento de los ingresos, incluso cuando la expansión del volumen unitario sigue siendo comparativamente moderada. Mientras tanto, los impuestos al azúcar, las iniciativas de etiquetado frontal y las campañas de salud pública están alentando a los fabricantes a desarrollar alternativas con menor contenido de azúcar y adoptar formulaciones de ingredientes más simples. Estas preferencias en evolución están creando oportunidades para que las marcas combinen sabores de soda familiares con ingredientes naturales, atributos funcionales y combinaciones de sabores innovadoras.
Conclusiones Clave del Informe
- Por sabor, la cola representó el 46,09% de la cuota del mercado de refrescos artesanales en 2026, mientras que se proyecta que los refrescos de sabores frutales crezcan a una CAGR del 6,88% hasta 2032.
- Por tipo de ingrediente, las formulaciones convencionales representaron el 81,18% de la cuota del mercado de refrescos artesanales en 2026, mientras que se proyecta que las formulaciones orgánicas crezcan a una CAGR del 7,03% hasta 2032.
- Por tipo de envase, las botellas de vidrio representaron el 54,37% de las ventas por envase en 2026, mientras que se proyecta que las latas crezcan a una CAGR del 6,72% hasta 2032.
- Por canal de distribución, el canal fuera del establecimiento representó el 59,71% de las ventas por canal en 2026, mientras que se proyecta que el canal en el establecimiento crezca a una CAGR del 6,56% hasta 2032.
- Por geografía, América del Norte representó el 32,76% de las ventas regionales en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por bebidas premium y artesanales | +1.4% | Global, mayor intensidad en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Demanda creciente de sabores únicos y perfiles de sabor innovadores | +1.0% | Global, con Asia-Pacífico como la nueva frontera de crecimiento emergente | Mediano plazo (2-4 años) |
| Interés creciente en ingredientes naturales y formulaciones auténticas | +0.9% | Global, particularmente Europa, América del Norte y Japón | Largo plazo (≥ 4 años) |
| Creciente popularidad de las bebidas de pequeños lotes y producción local | +0.7% | América del Norte y Europa Occidental, con tracción incipiente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente disposición de los consumidores a pagar por productos de bebidas diferenciados | +0.8% | América del Norte, Europa y mercados de Asia-Pacífico en proceso de urbanización | Largo plazo (≥ 4 años) |
| Demanda creciente de alternativas de bebidas con bajo contenido de azúcar y calorías reducidas | +0.9% | Global; más fuerte en mercados con impuestos activos al azúcar: Reino Unido, Emiratos Árabes Unidos y algunas ciudades de los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Consumidores por Bebidas Premium y Artesanales
La premiumización tiene una relevancia duradera en el mercado de craft soda porque la procedencia, la divulgación de ingredientes y los métodos de producción pueden señalar la calidad del producto a los consumidores. Las craft sodas pueden venderse a 2 o 3 veces el precio unitario de las alternativas de producción masiva cuando el sabor y la formulación justifican la diferencia. Esta prima respalda a las marcas que utilizan producción en pequeños lotes y abastecimiento local, particularmente en América del Norte y Europa Occidental. También permite a los productores locales competir en distinción de producto en lugar de en las ventajas de escala que poseen las marcas globales de bebidas gaseosas. Jones Soda reportó ingresos para el ejercicio fiscal 2025 de 25,3 millones de USD, un aumento del 41,9% interanual, mientras que su margen bruto ajustado aumentó del 27% al 32%, mostrando cómo una posición premium puede mejorar los ingresos y los márgenes. La disposición de los consumidores a pagar también le da al mercado de craft soda más margen para absorber sabores diferenciados, envases premium y declaraciones verificadas de ingredientes.
Demanda Creciente de Sabores Únicos y Perfiles de Sabor Innovadores
La novedad de sabores sigue siendo una razón importante en el mercado de craft soda para que los consumidores prueben una craft soda, especialmente cuando las marcas ofrecen perfiles más allá de los clásicos regionales norteamericanos familiares. El yuzu, la calamansi, el jengibre, la hierba de limón y el pandan atraen a los consumidores urbanos de Asia-Pacífico porque conectan las tradiciones alimentarias locales con un formato moderno sin alcohol. La cola, la naranja y la lima también se utilizan en bebidas gaseosas personalizadas que añaden crema, jarabes de frutas o hierbas en entornos de servicio de alimentos. Estas combinaciones crean una vía para que las marcas sigan siendo accesibles mientras ofrecen una ocasión de consumo más distintiva. Una gama de frutas bien elegida puede darle a los minoristas una razón para renovar el estante mientras mantiene una propuesta de soda reconocible. Las adiciones de sabor pueden respaldar la prueba incremental cuando aportan un perfil de sabor genuinamente diferente en lugar de solo un nuevo diseño de envase.
Interés Creciente en Ingredientes Naturales y Formulaciones Auténticas
Los ingredientes naturales y las formulaciones auténticas son cada vez más importantes en el mercado de craft soda, ya que ayudan a los fabricantes a diferenciar sus productos de las bebidas gaseosas carbonatadas de producción masiva convencionales. Los consumidores muestran mayor interés en bebidas elaboradas con ingredientes reconocibles, aromatizantes naturales y formulaciones más simples, lo que alienta a las marcas a reducir los aditivos artificiales y explorar opciones de ingredientes orgánicos y libres de organismos genéticamente modificados. El informe de UNESDA de 2025 destaca el enfoque continuo en la reducción del azúcar añadido en las industrias de bebidas gaseosas de la Unión Europea y el Reino Unido, reforzando la importancia de desarrollar bebidas que se alineen con las preferencias de salud en evolución[1]. Además, declaraciones como orgánico, libre de organismos genéticamente modificados, sin aditivos artificiales y con aromatizantes naturales pueden ayudar a mejorar la transparencia de los ingredientes y fortalecer la confianza del consumidor cuando están debidamente sustentadas. Certificaciones como el Sello Orgánico del Departamento de Agricultura de los Estados Unidos y el cumplimiento del Reglamento Orgánico de la Unión Europea pueden proporcionar garantías adicionales sobre los ingredientes calificados y las prácticas de producción, ayudando a las marcas a establecer credibilidad, diferenciar sus ofertas premium y mejorar su posicionamiento en los canales de distribución especializados y convencionales.
Demanda Creciente de Alternativas de Bebidas con Bajo Contenido de Azúcar y Calorías Reducidas
Las opciones con bajo contenido de azúcar y calorías reducidas están ganando importancia en el mercado de craft soda a medida que la conciencia sobre la salud y las medidas de política dirigen más atención hacia el azúcar añadido. La Administración de Alimentos y Medicamentos de los Estados Unidos propuso en enero de 2025 una caja de Información Nutricional en el frente del envase que mostraría el azúcar añadido, las grasas saturadas y el sodio en la mayoría de los alimentos envasados[2]. El Reino Unido reducirá el umbral inferior del Impuesto a la Industria de Bebidas Gaseosas de 5 g a 4,5 g de azúcar total por 100 ml a partir de enero de 2028. Los Emiratos Árabes Unidos anunciaron en julio de 2025 un modelo de impuesto volumétrico escalonado que vincula el tratamiento fiscal al contenido de azúcar por 100 ml[3]. Estas medidas alientan a los productores a revisar las fórmulas antes de que los cambios regulatorios entren en vigor. Los productos sin azúcar y sin ingredientes artificiales están posicionados para beneficiarse cuando los consumidores comparan los productos más detenidamente en el estante.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de producción más elevados en comparación con las bebidas gaseosas de producción masiva | -1.4% | Global, más agudo para los productores de pequeños lotes de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Requisitos regulatorios estrictos en materia de seguridad alimentaria, etiquetado y bebidas | -0.6% | Global; más complejo en América del Norte (FDA), la Unión Europea (EFSA) y los mercados del CCG | Mediano plazo (2-4 años) |
| Intensa competencia de marcas de bebidas gaseosas establecidas | -0.9% | Global, con particular presión en los canales de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad en los precios del azúcar, los aromatizantes y otras materias primas | -0.7% | Global; amplificada en mercados con infraestructura de abastecimiento doméstico limitada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Producción Más Elevados en Comparación con las Bebidas Gaseosas de Producción Masiva
Los costos de producción siguen siendo una restricción persistente en el mercado de craft soda porque los productores de pequeños lotes no tienen el poder de compra de los grupos de bebidas del mercado masivo. Las botellas de vidrio tienen costos unitarios más altos que las latas o el PET, y la diferencia se amplía cuando los volúmenes son limitados. Los ingredientes con certificación orgánica, los extractos botánicos, el jugo de fruta natural y el azúcar de caña natural también pueden costar más que los insumos convencionales para sodas. La volatilidad de las materias primas en el azúcar, los aromatizantes y otros materiales añade incertidumbre para las marcas con capacidad limitada para cubrir o trasladar los aumentos de costos. Los productores de nivel medio enfrentan una presión particular porque los artesanos pueden mantener una posición de precio más alta mientras que las marcas de propiedad multinacional pueden aprovechar sistemas de producción más grandes. Estas condiciones pueden reducir los márgenes y dificultar que las marcas independientes preserven la prima de precio que sostiene el mercado de craft soda.
Requisitos Regulatorios Estrictos en Materia de Seguridad Alimentaria, Etiquetado y Bebidas
Los requisitos de seguridad alimentaria, etiquetado y bebidas crean presión adicional en el mercado de craft soda y una carga administrativa más pesada para los productores más pequeños en el mercado de craft soda. La propuesta de la FDA requeriría cambios en el envase en un plazo de 3 a 4 años si se finaliza, creando un costo fijo que es más difícil de absorber con bajos volúmenes de producción. El umbral revisado del impuesto del Reino Unido requiere que las marcas evalúen si los niveles de azúcar podrían exponerlas a costos más altos a partir de enero de 2028. Las normas europeas de envases, los estándares orgánicos y los requisitos de etiquetado de ingredientes también pueden diferir de las normas en América del Norte y los mercados del CCG. Al mismo tiempo, las empresas de bebidas gaseosas establecidas pueden utilizar sus equipos regulatorios, relaciones minoristas y amplias carteras de productos para aumentar la competencia por el espacio en los estantes. Esta combinación hace que el cumplimiento normativo y el acceso a los canales sean más exigentes para los productores independientes de craft soda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sabor. La Cola Mantiene su Escala Mientras la Innovación en Frutas Genera Demanda
La cola representó el 46,09% de la participación del mercado de craft soda en 2026, respaldada por su reconocimiento establecido entre los consumidores y su amplio atractivo entre los grupos de edad. Su perfil de sabor familiar la convierte en una opción preferida entre los consumidores que buscan alternativas a las bebidas gaseosas convencionales de producción masiva mientras conservan los sabores tradicionales de soda. Los fabricantes de craft soda aprovechan esta familiaridad ofreciendo formulaciones distintivas, ingredientes premium y métodos de producción en pequeños lotes. Variaciones como extractos naturales de cola, formulaciones con azúcar reducida y mezclas de especias distintivas ayudan a las marcas a diferenciar sus productos de las bebidas de cola del mercado convencional. El sabor también se beneficia de su versatilidad en los canales minoristas, restaurantes, cafeterías y puntos de venta de bebidas especializadas.
Se proyecta que la soda con sabor a frutas registre una CAGR del 6,88% hasta 2032, impulsada por el creciente interés de los consumidores en sabores de bebidas diversos y distintivos. Los consumidores están explorando cada vez más alternativas a la cola tradicional, creando oportunidades para que los fabricantes de craft soda introduzcan formulaciones a base de frutas con posicionamiento premium. Sabores como cítricos, bayas, cereza, durazno y frutas tropicales permiten a las marcas diferenciar sus ofertas y atraer a diversas preferencias de sabor. El segmento también se beneficia del modelo de producción en pequeños lotes, que permite a los fabricantes experimentar con ingredientes de temporada, combinaciones de sabores y recetas de inspiración regional. Además, la demanda de bebidas con ingredientes reconocibles y perfiles de sabor naturales está fomentando la innovación de productos dentro de la categoría.
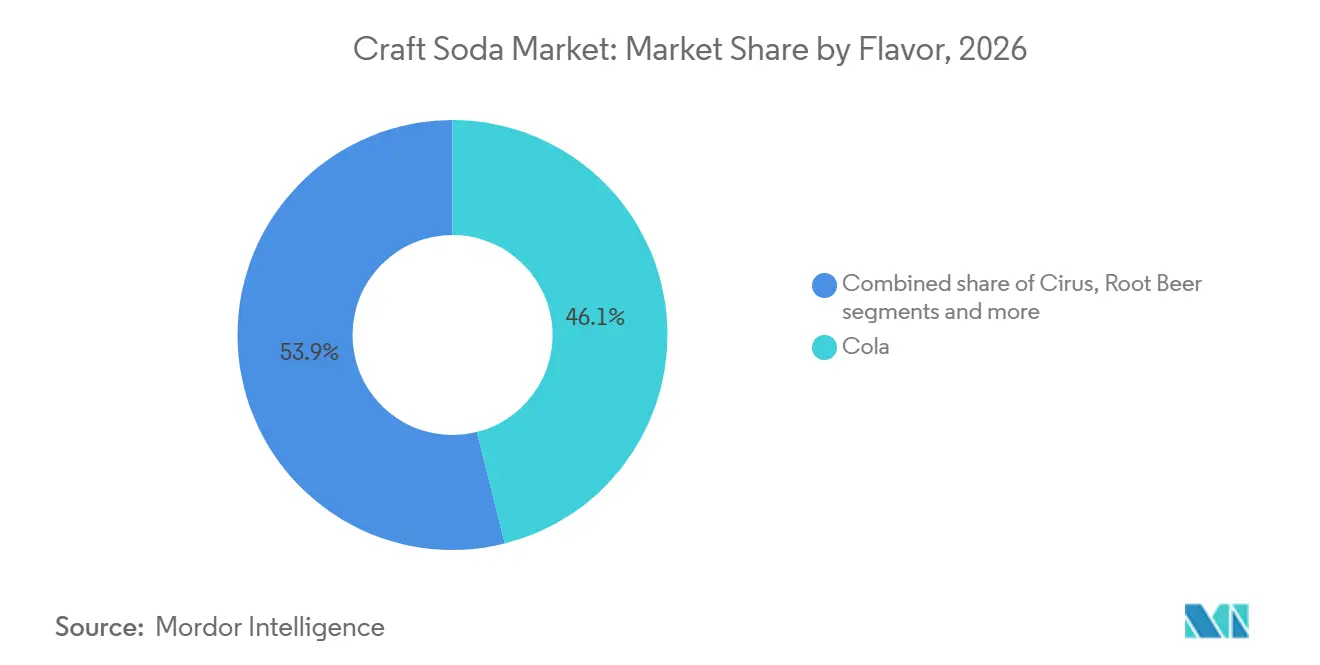
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Ingrediente. Las Formulaciones Convencionales Lideran Mientras los Productos Orgánicos se Expanden
Las formulaciones convencionales representaron el 81,18% de la participación del mercado de craft soda en 2026, respaldadas por su amplia disponibilidad, procesos de fabricación establecidos y precios relativamente accesibles en comparación con las alternativas orgánicas. Estos productos permiten a los fabricantes ofrecer una amplia gama de sabores mientras mantienen la eficiencia de costos en la producción y distribución. Las craft sodas convencionales también se benefician de redes establecidas de abastecimiento de ingredientes, lo que permite a las marcas atender a una base de consumidores más amplia a través de supermercados, tiendas de conveniencia, minoristas especializados y puntos de venta de servicios de alimentos. Su presencia establecida en el mercado respalda la familiaridad del consumidor y fomenta las compras repetidas entre los compradores que buscan sabores de soda distintivos sin una prima de precio sustancial.
Se proyecta que las formulaciones orgánicas registren una CAGR del 7,03% hasta 2032, impulsadas por el creciente interés de los consumidores en la transparencia de los ingredientes y los productos elaborados con ingredientes de origen orgánico. Los consumidores que buscan opciones de bebidas premium muestran mayor interés en las craft sodas que se alinean con sus preferencias por ingredientes reconocibles y prácticas de producción orgánica. Esta tendencia está alentando a los fabricantes a desarrollar formulaciones utilizando ingredientes aromatizantes orgánicos certificados, edulcorantes y otros componentes permitidos. Las craft sodas orgánicas también brindan a las marcas oportunidades para diferenciar sus productos a través de un posicionamiento premium y perfiles de sabor distintivos.
Por Tipo de Envase. El Vidrio Respalda el Posicionamiento Premium Mientras las Latas Amplían sus Casos de Uso
Las botellas de vidrio representaron el 54,37% de las ventas de envases de craft soda en 2026, respaldadas por su fuerte asociación con la presentación premium de bebidas y la calidad del producto. Su construcción transparente permite a los consumidores ver la bebida, mientras que su peso y acabado contribuyen a una percepción más premium en comparación con varios formatos de envase alternativos. Los fabricantes de craft soda prefieren las botellas de vidrio para reforzar la identidad de marca, diferenciar los productos de las bebidas gaseosas del mercado masivo y atraer a los consumidores que buscan experiencias de bebidas distintivas. El envase de vidrio también ayuda a preservar la integridad del sabor al proporcionar una barrera eficaz contra los contaminantes externos y el intercambio de gases cuando está debidamente sellado.
Se proyecta que las latas registren una CAGR del 6,72% hasta 2032, impulsadas por su portabilidad, conveniencia y adecuación para el consumo en movimiento. Su construcción liviana facilita el transporte y la manipulación para los consumidores, minoristas y socios de distribución en comparación con los envases de vidrio más pesados. Las latas también ofrecen oportunidades para una marca creativa a través de diseños impresos, colores vibrantes y gráficos distintivos que ayudan a las marcas de craft soda a destacarse en los estantes minoristas. Su estructura compacta favorece el almacenamiento y el transporte eficientes, lo que las hace adecuadas para supermercados, tiendas de conveniencia, comercio minorista en línea y establecimientos de servicios de alimentos.
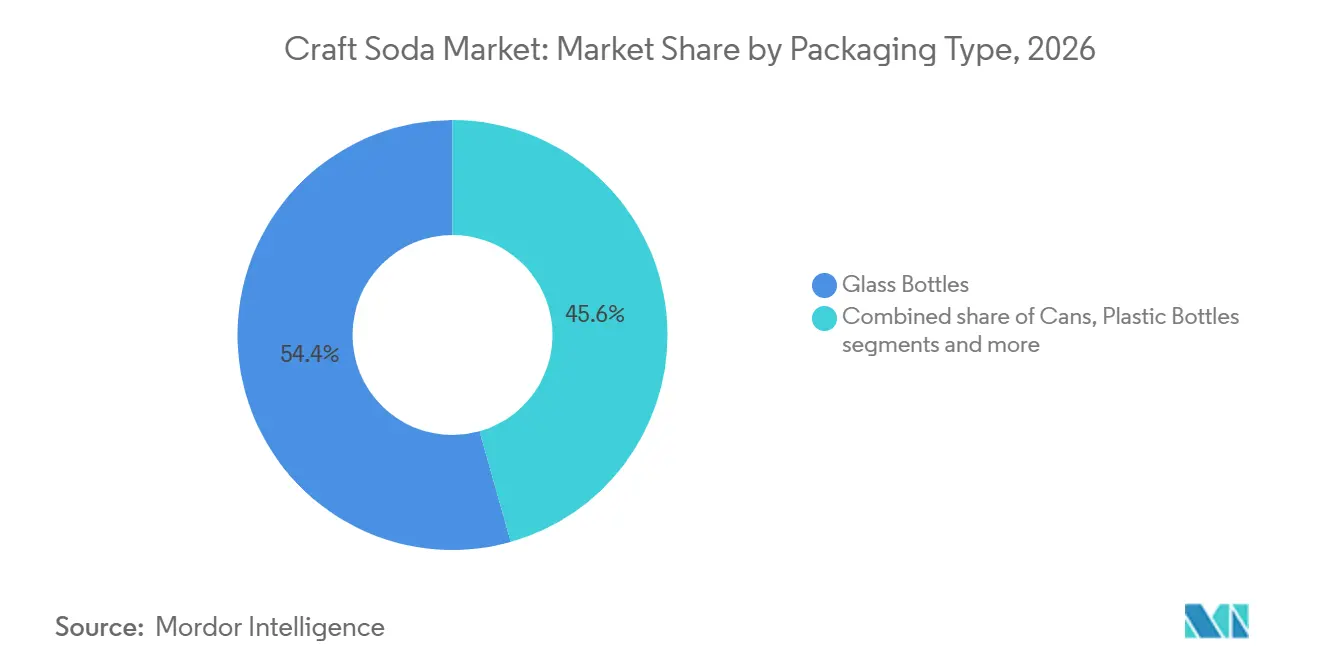
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución. El Canal Fuera del Establecimiento Proporciona Escala Mientras el Canal en el Establecimiento Fomenta la Prueba
El canal de distribución fuera del establecimiento representó el 59,71% de las ventas del mercado de craft soda en 2026, respaldado por la amplia disponibilidad de productos a través de supermercados, hipermercados, tiendas de conveniencia, minoristas especializados de bebidas y plataformas de comercio electrónico. Estos canales permiten a los consumidores adquirir craft sodas para el consumo en el hogar, reuniones sociales y uso personal. La disponibilidad de múltiples sabores, formatos de envase y puntos de precio permite a los minoristas atender a una amplia gama de preferencias de los consumidores.
Se proyecta que el canal de distribución en el establecimiento registre una CAGR del 6,56% hasta 2032, impulsado por las crecientes oportunidades de introducir craft sodas a través de restaurantes, cafeterías, bares, hoteles y otros establecimientos de servicios de alimentos. Estos establecimientos permiten a los consumidores experimentar sabores distintivos y ofertas de bebidas premium mientras cenan fuera o participan en ocasiones sociales. El creciente énfasis en menús de bebidas diferenciados está alentando a los operadores de servicios de alimentos a incorporar craft sodas como alternativas a las bebidas gaseosas convencionales. Sus variados perfiles de sabor y posicionamiento premium también permiten a los establecimientos combinar bebidas con cocinas específicas y mejorar la experiencia gastronómica general.
Análisis Geográfico
Mercado de Sodas Artesanales de América del Norte
América del Norte representó el 32,76% de las ventas del mercado de sodas artesanales en 2026, impulsada por una demanda consolidada de bebidas premium, una amplia oferta de sabores y una red de distribución minorista bien desarrollada. Los consumidores de la región exploran cada vez más alternativas a los refrescos carbonatados convencionales, lo que genera oportunidades para que las marcas de sodas artesanales diferencien sus productos mediante sabores distintivos, producción en pequeños lotes e ingredientes premium. La presencia de minoristas especializados en bebidas, supermercados, tiendas de conveniencia y plataformas de comercio electrónico consolidadas facilita la accesibilidad de los productos en Estados Unidos y Canadá.
Mercado de Sodas Artesanales de Asia-Pacífico
Se proyecta que Asia-Pacífico registre el crecimiento más rápido en el mercado de sodas artesanales, con una CAGR del 6,82% hasta 2032, impulsado por la evolución de las preferencias en bebidas, la expansión de las poblaciones urbanas y una mayor exposición a productos de bebidas premium. El aumento de los ingresos disponibles en varias economías regionales está generando oportunidades para que los consumidores exploren refrescos diferenciados más allá de las bebidas carbonatadas convencionales. Países como China, Japón, Australia e India ofrecen oportunidades para que los fabricantes introduzcan sodas artesanales con ingredientes de inspiración local, sabores frutales y formulaciones distintivas. La diversidad de tradiciones culinarias de la región también favorece el desarrollo de bebidas que incorporan frutas, hierbas, especias y otros ingredientes reconocibles de la zona.
Mercado de Sodas Artesanales de EMEA y América del Sur
Europa representa un mercado importante de sodas artesanales, respaldado por la demanda de bebidas premium, sabores distintivos e ingredientes innovadores. Su desarrollada infraestructura minorista y su sector de servicios de alimentación facilitan la distribución a través de supermercados, tiendas especializadas, cafeterías, restaurantes y bares. En América del Sur, el consumo consolidado de bebidas carbonatadas y la diversa disponibilidad de frutas crean oportunidades para sodas artesanales con sabores regionales. Brasil, Argentina y Chile ofrecen potencial para formulaciones de inspiración local y posicionamiento premium, respaldados por la expansión de los canales minoristas modernos. En Oriente Medio y África, el desarrollo de la hostelería, la expansión de los servicios de alimentación y la demanda de bebidas no alcohólicas diversas están generando oportunidades para los fabricantes de sodas artesanales.
Panorama Competitivo
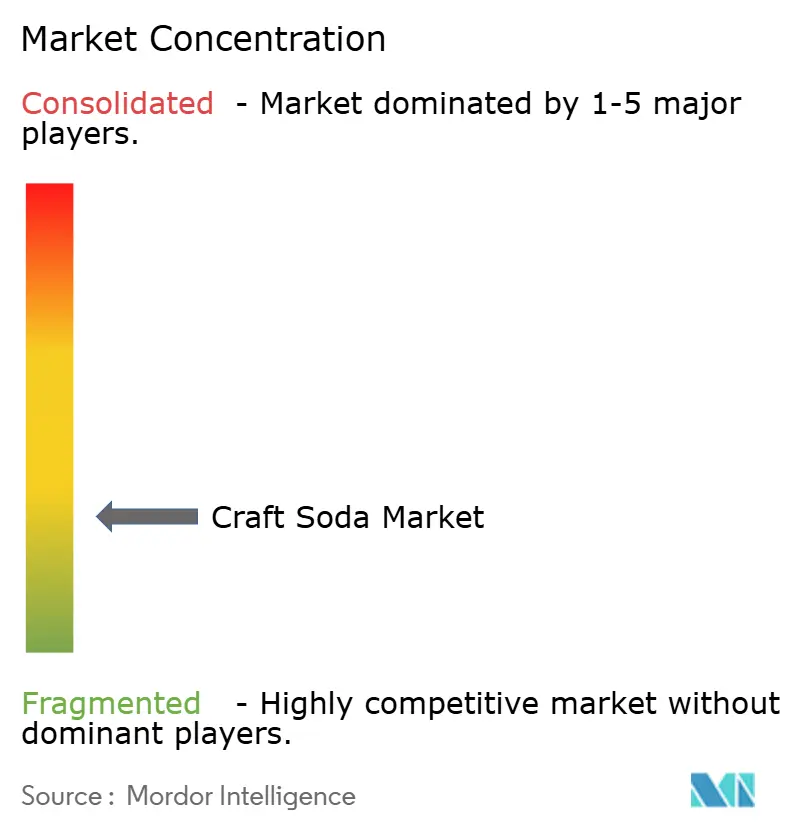
El mercado de craft soda tiene una estructura fragmentada y ninguna empresa tiene un control amplio de precios o distribución en todas las regiones y canales. El campo incluye productores micro-regionales, marcas nativas del segmento artesanal que construyen distribución nacional, especialistas en botánicos, nuevos participantes en sodas funcionales y empresas multinacionales que utilizan adquisiciones o submarcas. Keurig Dr Pepper Canada también se asoció con Cove Soda para ampliar el acceso a más de 7.000 puntos de venta minoristas. Estos movimientos muestran que la capacidad de distribución y la identidad de marca establecida son activos competitivos importantes.
Los constructores de escala nativos del segmento artesanal como Jones Soda y Zevia se están enfocando en lanzamientos de sabores, colocación minorista nacional y asociaciones de marketing. Jones Soda amplió su presencia en el canal de clubes a través de Costco en agosto de 2025. Los especialistas premium como Fever-Tree y Fentimans utilizan el posicionamiento botánico y formatos como latas estrechas o productos listos para beber para crear nuevas ocasiones de consumo. Las marcas funcionales como Cove Soda y Living Things utilizan probióticos, prebióticos, etiquetas más limpias y relaciones con distribuidores para escalar.
Existe espacio en blanco donde las declaraciones de certificación orgánica, prebiótica y libre de organismos genéticamente modificados se encuentran con la distribución en supermercados convencionales. El mercado de craft soda puede atraer a consumidores que desean beneficios funcionales pero que aún esperan un sabor agradable e ingredientes transparentes. La presión competitiva sigue siendo alta porque las grandes empresas pueden utilizar las relaciones establecidas con los canales y las marcas independientes deben proteger la autenticidad del producto a medida que escalan. La categoría sigue siendo fragmentada porque los 10 principales actores tienen menos del 30% de las ventas y ninguna empresa líder tiene un control amplio de precios o distribución en toda la categoría.
Líderes de la Industria de Craft Soda
-
Jones Soda Co.
-
Reed's, Inc.
-
The Coca-Cola Company
-
Sprecher Brewing Company
-
PepsiCo, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sodas Artesanales Empresas cubiertas en este informe
- Jones Soda Co.
- Reed's, Inc.
- Sprecher Brewing Company
- Boylan Bottling Company
- Maine Root Beverages
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Fever-Tree Drinks plc
- Bundaberg Brewed Drinks Pty Ltd
- Fentimans Ltd.
- SIPP eco beverage co. Inc.
- DRY Soda, Inc.
- Appalachian Brewing Company
- Q Mixers
- Fritz-Kola GmbH
- Orca Beverage, Inc.
- Wild Bill's Craft Beverage Co.
- Zevia PBC
- Ale-8-One Bottling Company
Desarrollos recientes de la industria en Mercado de Sodas Artesanales
- Julio de 2026: Jones Soda Co. anunció el lanzamiento nacional en tiendas de clubes de los productos Fallout-themed Vault-Tec Official Beverage Ration en los Estados Unidos y Canadá, extendiendo su estrategia de bebidas de inspiración en el entretenimiento a formatos minoristas más grandes.
- Julio de 2026: Jones Soda Co. amplió su gama de craft soda sin azúcar en tiendas de clubes en el oeste de Canadá, introduciendo Berry Lemonade, Orange & Cream, Cream Soda y Root Beer para atender la demanda de alternativas de bebidas sin azúcar.
- Marzo de 2025: Hank's Beverage Company introdujo Hank's ZERO, una gama de craft soda de cuatro sabores que comprende Cerveza de Raíz, Pompelmo Cítrico, Ginger Ale Irlandés y Mexicola, dirigida a los consumidores que buscan alternativas sin azúcar y sin calorías.
- Febrero de 2025: Lady Bird Soda Co. lanzó su primera gama de sodas enlatadas a través de la División Sur de Albertsons Companies en Texas, con Cactus Pear, Lemon Lime, Grapefruit Soda y Tejas Cola, con un posicionamiento de producto centrado en ingredientes naturales, azúcar reducida y fibra añadida.
Alcance del Informe Global del Mercado de Craft Soda
El mercado de craft soda se refiere a la producción y venta de bebidas gaseosas carbonatadas premium de pequeños lotes caracterizadas por sabores distintivos, ingredientes especializados y métodos de producción diferenciados. El mercado de craft soda está segmentado por sabor, tipo de ingrediente, tipo de envase, canal de distribución y geografía. Según el sabor, el mercado está segmentado en cola, cítricos, cerveza de raíz, ginger ale y cerveza de jengibre, soda con sabor a frutas y otros tipos de productos. Según el tipo de ingrediente, el mercado está segmentado en convencional y orgánico. Según el tipo de envase, el mercado está segmentado en botellas de vidrio, latas, botellas de plástico y otros tipos de envases. Según la geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África. El informe proporciona el tamaño del mercado y los pronósticos tanto en valor (USD) como en volumen (litros) para todos los segmentos mencionados.
Resumen de la segmentación
| Cola |
| Cítricos |
| Cerveza de Raíz |
| Ginger Ale y Cerveza de Jengibre |
| Soda con Sabor a Frutas |
| Otros Tipos de Productos |
| Botellas de Vidrio |
| Latas |
| Botellas de Plástico |
| Otros Tipos de Envases |
| Convencional |
| Orgánico |
| Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución | |
| En el Establecimiento |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Medio Oriente y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Marruecos | |
| Nigeria | |
| Türkiye | |
| Resto de Medio Oriente y África |
| Por Sabor | Cola | |
| Cítricos | ||
| Cerveza de Raíz | ||
| Ginger Ale y Cerveza de Jengibre | ||
| Soda con Sabor a Frutas | ||
| Otros Tipos de Productos | ||
| Por Tipo de Envase | Botellas de Vidrio | |
| Latas | ||
| Botellas de Plástico | ||
| Otros Tipos de Envases | ||
| Por Tipo de Ingrediente | Convencional | |
| Orgánico | ||
| Por Canal de Distribución | Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas de Conveniencia | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| En el Establecimiento | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Marruecos | ||
| Nigeria | ||
| Türkiye | ||
| Resto de Medio Oriente y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado de la craft soda para 2032?
Se prevé que el mercado alcance 1,13 mil millones de USD en 2032, creciendo a una CAGR del 5,37% de 2027 a 2032.
¿Qué sabor lidera las ventas de craft soda?
La cola lidera por sabor con una participación del 46,09% en 2026, mientras que la soda con sabor a frutas tiene la CAGR pronosticada más alta con un 6,88%.
¿Por qué las sodas con bajo contenido de azúcar están ganando atención?
Las propuestas de etiquetado frontal del envase y los cambios en los impuestos al azúcar están incrementando la atención de consumidores y productores sobre los niveles de azúcar añadido.
¿Qué formato de envase está creciendo más rápido?
Se prevé que las latas crezcan a una CAGR del 6,72% hasta 2032 porque mejoran la portabilidad y pueden reducir el peso del flete.
¿Qué canal de distribución está creciendo más rápido?
Se prevé que la distribución en el establecimiento crezca a una CAGR del 6,56% hasta 2032 a medida que los restaurantes, bares, hoteles y establecimientos de servicios de alimentos ofrecen más opciones no alcohólicas premium.