
Taille et part du marché du Craft Soda
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.87 Milliards de dollars |
| Taille du Marché (2032) | 1.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.37 % |
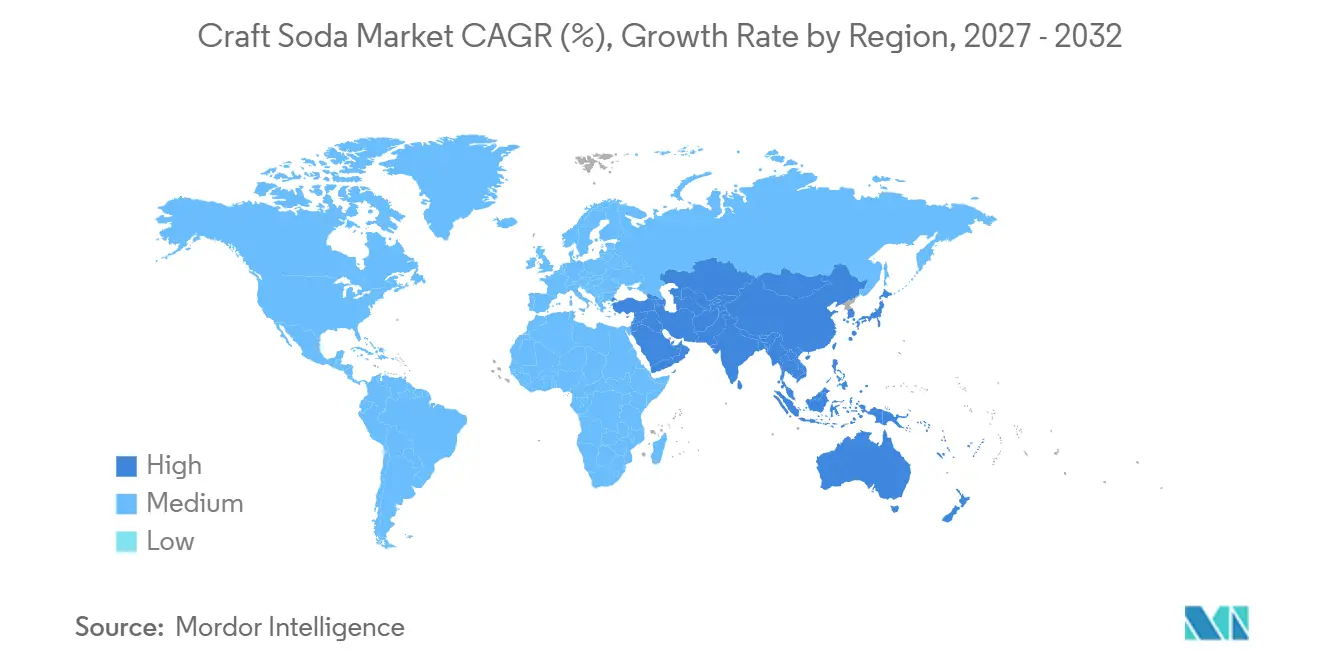
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
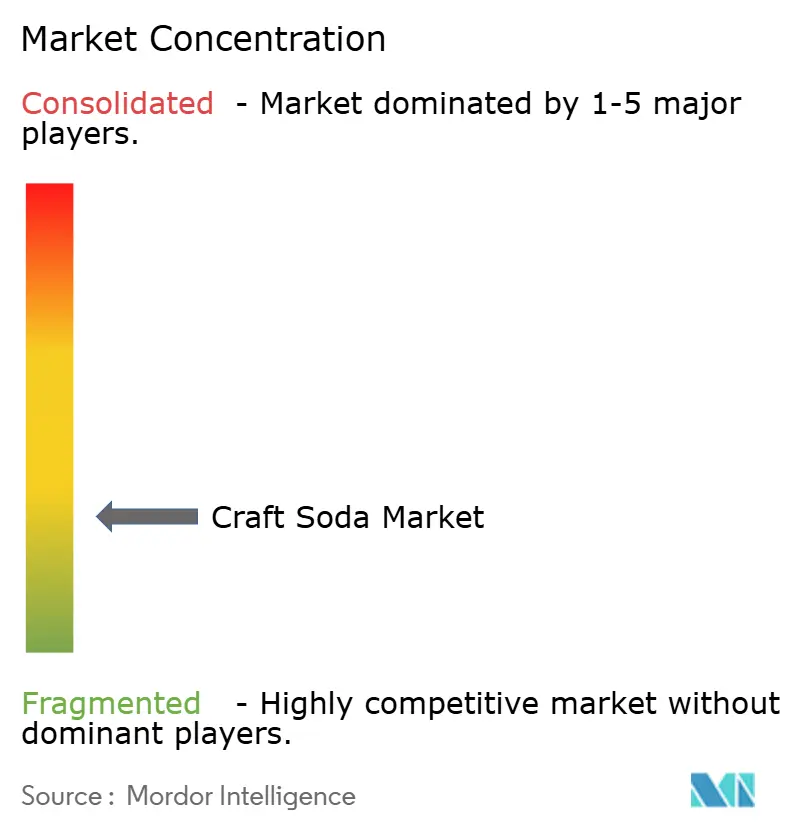
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Craft Soda par Mordor Intelligence
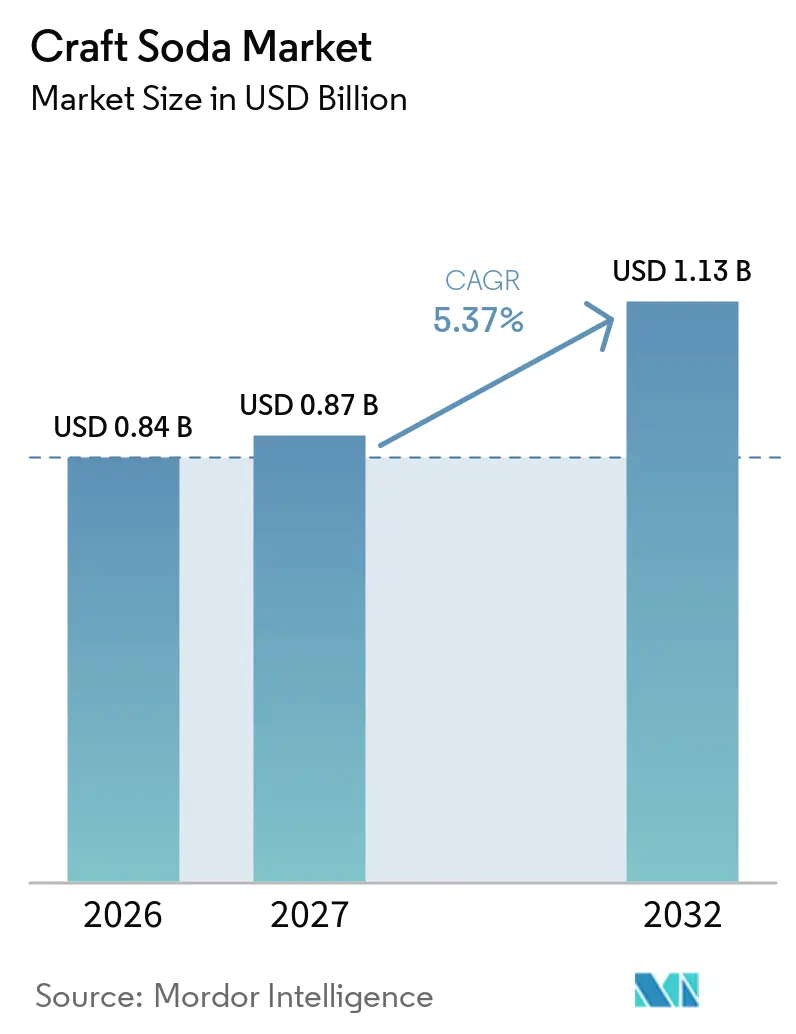
La taille du marché du Craft Soda devrait croître de 0,84 milliard USD en 2026 à 0,87 milliard USD en 2027 et devrait atteindre 1,13 milliard USD d'ici 2032 à un CAGR de 5,37 % sur la période 2027-2032. Le marché du Craft Soda bénéficie d'un glissement progressif des préférences des consommateurs, qui délaissent les boissons gazeuses produites en masse au profit de boissons en petites séries proposant des saveurs distinctives, des ingrédients reconnaissables et des formulations de produits différenciées. Les stratégies de tarification premium soutiennent la croissance des revenus, même si l'expansion des volumes unitaires reste comparativement modérée. Par ailleurs, les taxes sur le sucre, les initiatives d'étiquetage en face avant et les campagnes de santé publique encouragent les fabricants à développer des alternatives à teneur réduite en sucre et à adopter des formulations d'ingrédients plus simples. Ces préférences en évolution créent des opportunités pour les marques qui combinent des saveurs de soda familières avec des ingrédients naturels, des attributs fonctionnels et des combinaisons de saveurs innovantes.
Principaux enseignements du rapport
- Par saveur, le cola détenait 46,09 % de la part de marché des sodas artisanaux en 2026, tandis que les sodas aux fruits sont projetés pour croître à un CAGR de 6,88 % jusqu'en 2032.
- Par type d'ingrédient, les formulations conventionnelles détenaient 81,18 % de la part de marché des sodas artisanaux en 2026, tandis que les formulations biologiques sont projetées pour croître à un CAGR de 7,03 % jusqu'en 2032.
- Par type d'emballage, les bouteilles en verre détenaient 54,37 % des ventes d'emballages en 2026, tandis que les canettes sont projetées pour croître à un CAGR de 6,72 % jusqu'en 2032.
- Par canal de distribution, le hors commerce détenait 59,71 % des ventes par canal en 2026, tandis que le commerce de proximité est projeté pour croître à un CAGR de 6,56 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 32,76 % des ventes régionales en 2026, tandis que l'Asie-Pacifique est projetée pour croître à un CAGR de 6,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les boissons premium et artisanales | +1.4% | Mondial, intensité la plus élevée en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Demande croissante de saveurs uniques et de profils gustatifs innovants | +1.0% | Mondial, avec l'Asie-Pacifique comme nouvelle frontière de croissance émergente | Moyen terme (2-4 ans) |
| Intérêt croissant pour les ingrédients naturels et les formulations authentiques | +0.9% | Mondial, en particulier en Europe, en Amérique du Nord et au Japon | Long terme (≥ 4 ans) |
| Popularité croissante des boissons produites en petites séries et localement | +0.7% | Amérique du Nord et Europe occidentale, avec une traction en phase initiale en Asie-Pacifique | Moyen terme (2-4 ans) |
| Volonté croissante des consommateurs de payer pour des produits de boissons différenciés | +0.8% | Amérique du Nord, Europe et marchés d'Asie-Pacifique en cours d'urbanisation | Long terme (≥ 4 ans) |
| Demande croissante d'alternatives de boissons à faible teneur en sucre et à calories réduites | +0.9% | Mondial ; plus fort sur les marchés avec des taxes actives sur le sucre : Royaume-Uni, Émirats arabes unis et certaines villes des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les boissons premium et artisanales
La premiumisation a une pertinence durable sur le marché du Craft Soda, car la provenance, la divulgation des ingrédients et les méthodes de production peuvent signaler la qualité du produit aux consommateurs. Les craft sodas peuvent se vendre à 2 à 3 fois le prix unitaire des alternatives produites en masse lorsque la saveur et la formulation justifient la différence. Cette prime soutient les marques qui utilisent la production en petites séries et l'approvisionnement local, en particulier en Amérique du Nord et en Europe occidentale. Elle permet également aux producteurs locaux de se démarquer par la distinction du produit plutôt que par les avantages d'échelle détenus par les grandes marques de boissons gazeuses mondiales. Jones Soda a déclaré un chiffre d'affaires pour l'exercice 2025 de 25,3 millions USD, en hausse de 41,9 % d'une année sur l'autre, tandis que sa marge brute ajustée est passée de 27 % à 32 %, montrant comment un positionnement premium peut améliorer les revenus et les marges. La volonté des consommateurs de payer donne également au marché du Craft Soda plus de marge pour absorber des saveurs différenciées, des emballages premium et des allégations vérifiées sur les ingrédients.
Demande croissante de saveurs uniques et de profils gustatifs innovants
La nouveauté des saveurs reste une raison importante sur le marché du Craft Soda pour que les consommateurs essaient un craft soda, surtout lorsque les marques proposent des profils au-delà des classiques régionaux nord-américains familiers. Le yuzu, le calamansi, le gingembre, la citronnelle et le pandan séduisent les consommateurs urbains en Asie-Pacifique parce qu'ils associent les traditions alimentaires locales à un format non alcoolisé moderne. Le cola, l'orange et le citron vert sont également utilisés dans des boissons gazeuses personnalisées qui ajoutent de la crème, des sirops de fruits ou des herbes dans les établissements de restauration. Ces combinaisons créent une voie pour que les marques restent accessibles tout en offrant une occasion de consommation plus distinctive. Une gamme de fruits bien choisie peut donner aux détaillants une raison de rafraîchir les rayons tout en maintenant une proposition de soda reconnaissable. Les ajouts de saveurs peuvent soutenir l'essai incrémental lorsqu'ils apportent un profil gustatif véritablement différent plutôt qu'un simple nouveau design d'emballage.
Intérêt croissant pour les ingrédients naturels et les formulations authentiques
Les ingrédients naturels et les formulations authentiques deviennent de plus en plus importants sur le marché du Craft Soda, car ils aident les fabricants à différencier leurs produits des boissons gazeuses conventionnelles produites en masse. Les consommateurs manifestent un intérêt croissant pour les boissons élaborées avec des ingrédients reconnaissables, des arômes naturels et des formulations plus simples, encourageant les marques à réduire les additifs artificiels et à explorer des options d'ingrédients biologiques et sans OGM. Le rapport 2025 de l'UNESDA souligne l'attention continue portée à la réduction des sucres ajoutés dans les industries des boissons gazeuses de l'Union européenne et du Royaume-Uni, renforçant l'importance de développer des boissons qui s'alignent sur les préférences sanitaires en évolution[1]. En outre, des allégations telles que biologique, sans OGM, sans additifs artificiels et aromatisé naturellement peuvent contribuer à améliorer la transparence des ingrédients et à renforcer la confiance des consommateurs lorsqu'elles sont dûment étayées. Des certifications telles que USDA Organic et la conformité au Règlement biologique de l'UE peuvent fournir des garanties supplémentaires concernant les ingrédients éligibles et les pratiques de production, aidant les marques à établir leur crédibilité, à différencier leurs offres premium et à améliorer leur positionnement dans les circuits de distribution spécialisés et grand public.
Demande croissante d'alternatives de boissons à faible teneur en sucre et à calories réduites
Les choix à faible teneur en sucre et à calories réduites gagnent en importance sur le marché du Craft Soda, car la sensibilisation à la santé et les mesures politiques attirent davantage l'attention sur les sucres ajoutés. La Food and Drug Administration américaine a proposé en janvier 2025 un encadré d'information nutritionnelle en face avant qui afficherait les sucres ajoutés, les graisses saturées et le sodium sur la plupart des aliments emballés[2]. Le Royaume-Uni réduira le seuil inférieur de la taxe sur l'industrie des boissons gazeuses de 5 g à 4,5 g de sucre total pour 100 ml à partir de janvier 2028. Les Émirats arabes unis ont annoncé en juillet 2025 un modèle volumétrique par paliers qui lie le traitement fiscal à la teneur en sucre pour 100 ml[3]. Ces mesures encouragent les producteurs à revoir leurs formules avant l'entrée en vigueur des changements réglementaires. Les produits sans sucre sans ingrédients artificiels sont bien positionnés pour en bénéficier lorsque les consommateurs comparent les produits plus attentivement en rayon.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production plus élevés par rapport aux boissons gazeuses produites en masse | -1.4% | Mondial, plus aigu pour les petits producteurs nord-américains et européens | Long terme (≥ 4 ans) |
| Exigences réglementaires strictes en matière de sécurité alimentaire, d'étiquetage et de boissons | -0.6% | Mondial ; plus complexe en Amérique du Nord (FDA), dans l'UE (EFSA) et sur les marchés du GCC | Moyen terme (2-4 ans) |
| Concurrence intense des grandes marques de boissons gazeuses établies | -0.9% | Mondial, avec une pression particulière sur les canaux en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Volatilité des prix du sucre, des arômes et des autres matières premières | -0.7% | Mondial ; amplifiée sur les marchés disposant d'une infrastructure d'approvisionnement domestique limitée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production plus élevés par rapport aux boissons gazeuses produites en masse
Les coûts de production restent une contrainte persistante sur le marché du Craft Soda, car les petits producteurs ne disposent pas du pouvoir d'achat des groupes de boissons grand public. Les bouteilles en verre ont des coûts unitaires plus élevés que les canettes ou le PET, et la différence s'accentue lorsque les volumes sont limités. Les ingrédients certifiés biologiques, les extraits botaniques, le jus de fruit frais et le sucre de canne naturel peuvent également coûter plus cher que les intrants conventionnels pour les sodas. La volatilité des matières premières dans le sucre, les arômes et autres matériaux ajoute de l'incertitude pour les marques ayant une capacité limitée à se couvrir ou à répercuter les hausses de coûts. Les producteurs de taille intermédiaire subissent une pression particulière, car les artisans peuvent maintenir un positionnement à prix plus élevé tandis que les marques appartenant à des multinationales peuvent s'appuyer sur des systèmes de production plus importants. Ces conditions peuvent réduire les marges et rendre plus difficile pour les marques indépendantes de préserver la prime de prix qui soutient le marché du Craft Soda.
Exigences réglementaires strictes en matière de sécurité alimentaire, d'étiquetage et de boissons
Les exigences en matière de sécurité alimentaire, d'étiquetage et de boissons créent une pression supplémentaire sur le marché du Craft Soda et une charge administrative plus lourde pour les petits producteurs. La proposition de la FDA nécessiterait des changements d'emballage dans un délai de 3 à 4 ans si elle est finalisée, créant un coût fixe plus difficile à absorber à faibles volumes de production. Le seuil révisé de la taxe britannique oblige les marques à évaluer si leurs niveaux de sucre pourraient les exposer à des coûts plus élevés à partir de janvier 2028. Les règles européennes en matière d'emballage, les normes biologiques et les exigences d'étiquetage des ingrédients peuvent également différer des règles en vigueur en Amérique du Nord et sur les marchés du GCC. Dans le même temps, les grandes entreprises de boissons gazeuses peuvent utiliser leurs équipes réglementaires, leurs relations avec les détaillants et leurs larges portefeuilles pour intensifier la concurrence pour l'espace en rayon. Cette combinaison rend la conformité et l'accès aux canaux plus exigeants pour les producteurs indépendants de craft soda.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par saveur. Le cola conserve son envergure tandis que l'innovation fruitée stimule la demande
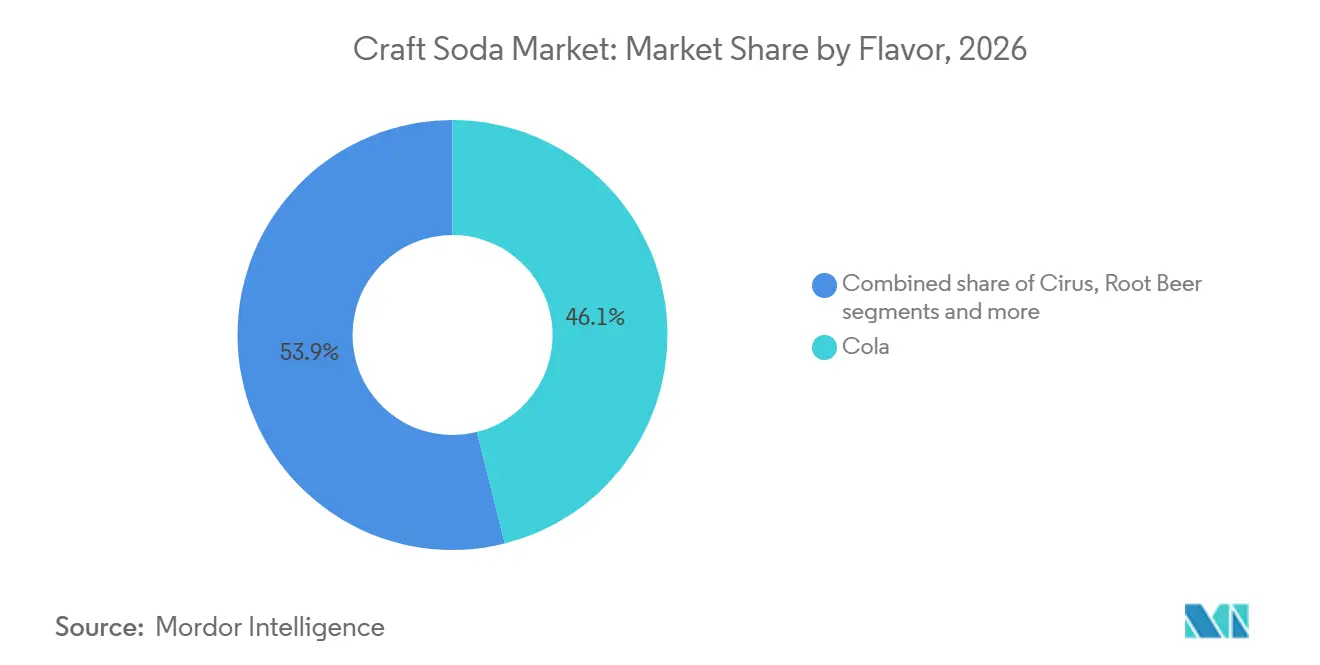
Le cola représentait 46,09 % de la part du marché du Craft Soda en 2026, soutenu par sa reconnaissance établie auprès des consommateurs et son attrait généralisé auprès de toutes les tranches d'âge. Son profil gustatif familier en fait un choix privilégié parmi les consommateurs qui recherchent des alternatives aux boissons gazeuses conventionnelles produites en masse tout en conservant les saveurs traditionnelles de soda. Les fabricants de craft soda exploitent cette familiarité en proposant des formulations distinctives, des ingrédients premium et des méthodes de production en petites séries. Des variantes telles que les extraits de cola naturels, les formulations à teneur réduite en sucre et les mélanges d'épices distinctifs aident les marques à différencier leurs produits des boissons cola grand public. La saveur bénéficie également de sa polyvalence dans les circuits de distribution, les restaurants, les cafés et les points de vente de boissons spécialisées.
Le soda aux fruits devrait enregistrer un CAGR de 6,88 % jusqu'en 2032, porté par l'intérêt croissant des consommateurs pour des saveurs de boissons diverses et distinctives. Les consommateurs explorent de plus en plus des alternatives au cola traditionnel, créant des opportunités pour les fabricants de craft soda d'introduire des formulations à base de fruits avec un positionnement premium. Des saveurs telles que les agrumes, les baies, la cerise, la pêche et les fruits tropicaux permettent aux marques de différencier leurs offres et de séduire des préférences gustatives variées. Le segment bénéficie également du modèle de production en petites séries, qui permet aux fabricants d'expérimenter des ingrédients saisonniers, des combinaisons de saveurs et des recettes d'inspiration régionale. Par ailleurs, la demande de boissons proposant des ingrédients reconnaissables et des profils aromatiques naturels encourage l'innovation produit au sein de la catégorie.

Par type d'ingrédient. Les formulations conventionnelles dominent tandis que les produits biologiques se développent
Les formulations conventionnelles représentaient 81,18 % de la part du marché du Craft Soda en 2026, soutenues par leur large disponibilité, leurs processus de fabrication établis et leur tarification relativement accessible par rapport aux alternatives biologiques. Ces produits permettent aux fabricants de proposer une gamme diversifiée de saveurs tout en maintenant l'efficacité des coûts dans la production et la distribution. Les craft sodas conventionnels bénéficient également de réseaux d'approvisionnement en ingrédients établis, permettant aux marques de servir une base de consommateurs plus large via les supermarchés, les épiceries de proximité, les détaillants spécialisés et les établissements de restauration. Leur présence établie sur le marché soutient la familiarité des consommateurs et encourage les achats répétés parmi les acheteurs qui recherchent des saveurs de soda distinctives sans prime de prix substantielle.
Les formulations biologiques devraient enregistrer un CAGR de 7,03 % jusqu'en 2032, portées par l'intérêt croissant des consommateurs pour la transparence des ingrédients et les produits fabriqués avec des ingrédients d'origine biologique. Les consommateurs à la recherche d'options de boissons premium manifestent un intérêt croissant pour les craft sodas qui correspondent à leurs préférences pour des ingrédients reconnaissables et des pratiques de production biologiques. Cette tendance encourage les fabricants à développer des formulations utilisant des ingrédients aromatisants certifiés biologiques, des édulcorants et d'autres composants autorisés. Les craft sodas biologiques offrent également aux marques des opportunités de différencier leurs produits grâce à un positionnement premium et des profils de saveurs distinctifs.
Par type d'emballage. Le verre soutient le positionnement premium tandis que les canettes élargissent les cas d'usage
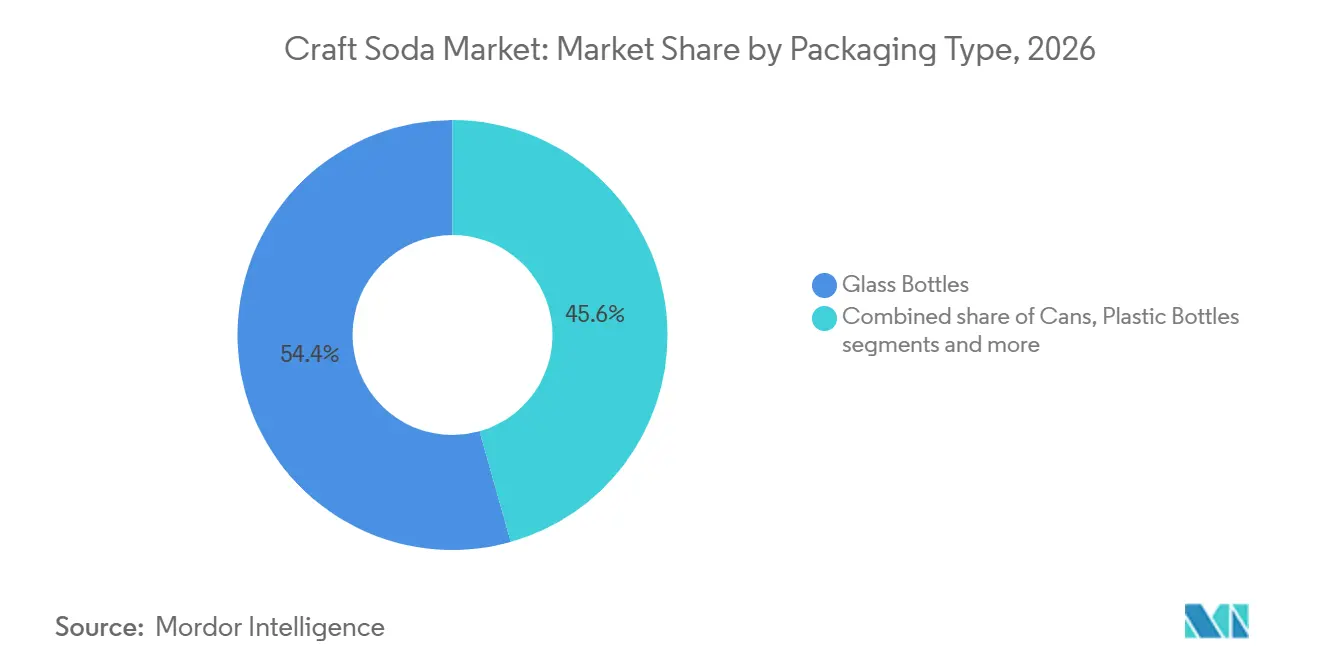
Les bouteilles en verre représentaient 54,37 % des ventes d'emballages de craft soda en 2026, soutenues par leur forte association avec la présentation premium des boissons et la qualité des produits. Leur construction transparente permet aux consommateurs de voir la boisson, tandis que leur poids et leur finition contribuent à une perception plus premium par rapport à plusieurs formats d'emballage alternatifs. Les fabricants de craft soda privilégient les bouteilles en verre pour renforcer l'identité de la marque, différencier les produits des boissons gazeuses grand public et séduire les consommateurs à la recherche d'expériences de boissons distinctives. L'emballage en verre contribue également à préserver l'intégrité des saveurs en offrant une barrière efficace contre les contaminants externes et les échanges gazeux lorsqu'il est correctement scellé.
Les canettes devraient enregistrer un CAGR de 6,72 % jusqu'en 2032, portées par leur portabilité, leur praticité et leur adéquation à la consommation nomade. Leur construction légère facilite le transport et la manutention pour les consommateurs, les détaillants et les partenaires de distribution par rapport aux emballages en verre plus lourds. Les canettes offrent également des opportunités de valorisation créative de la marque grâce à des designs imprimés, des couleurs vives et des graphismes distinctifs qui aident les marques de craft soda à se démarquer dans les rayons des détaillants. Leur structure compacte favorise un stockage et un transport efficaces, les rendant adaptées aux supermarchés, aux épiceries de proximité, au commerce en ligne et aux établissements de restauration.
Par canal de distribution. Le hors commerce assure l'envergure tandis que le sur place favorise l'essai
Le canal de distribution hors commerce représentait 59,71 % des ventes du marché du Craft Soda en 2026, soutenu par la large disponibilité des produits dans les supermarchés, les hypermarchés, les épiceries de proximité, les détaillants spécialisés en boissons et les plateformes de commerce électronique. Ces canaux permettent aux consommateurs d'acheter des craft sodas pour la consommation à domicile, les rassemblements sociaux et l'usage personnel. La disponibilité de multiples saveurs, formats d'emballage et gammes de prix permet aux détaillants de répondre à un large éventail de préférences des consommateurs.
Le canal de distribution sur place devrait enregistrer un CAGR de 6,56 % jusqu'en 2032, porté par les opportunités croissantes d'introduire des craft sodas dans les restaurants, les cafés, les bars, les hôtels et autres établissements de restauration. Ces lieux permettent aux consommateurs de découvrir des saveurs distinctives et des offres de boissons premium lors de repas au restaurant ou de occasions sociales. L'accent croissant mis sur des menus de boissons différenciés encourage les opérateurs de restauration à intégrer des craft sodas comme alternatives aux boissons gazeuses conventionnelles. Leurs profils de saveurs variés et leur positionnement premium permettent également aux établissements d'associer les boissons à des cuisines spécifiques et d'améliorer l'expérience gastronomique globale.
Analyse géographique
Marché des Sodas Artisanaux en Amérique du Nord
L'Amérique du Nord a représenté 32,76 % des ventes du marché des sodas artisanaux en 2026, soutenue par une demande établie pour les boissons premium, une offre de saveurs diversifiée et un réseau de distribution au détail bien développé. Les consommateurs de la région explorent de plus en plus des alternatives aux boissons gazeuses conventionnelles, créant ainsi des opportunités pour les marques de sodas artisanaux de différencier leurs produits grâce à des saveurs distinctives, une production en petites séries et des ingrédients premium. La présence de détaillants spécialisés en boissons, de supermarchés, de dépanneurs et de plateformes de commerce électronique bien établies facilite l'accessibilité des produits à travers les États-Unis et le Canada.
Marché des Sodas Artisanaux en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide du marché des sodas artisanaux, avec un CAGR de 6,82 % jusqu'en 2032, portée par l'évolution des préférences en matière de boissons, l'expansion des populations urbaines et une exposition croissante aux produits de boissons premium. La hausse des revenus disponibles dans plusieurs économies régionales crée des opportunités pour les consommateurs d'explorer des boissons gazeuses différenciées au-delà des boissons carbonatées conventionnelles. Des pays tels que la Chine, le Japon, l'Australie et l'Inde offrent des opportunités aux fabricants pour introduire des sodas artisanaux mettant en valeur des ingrédients d'inspiration locale, des saveurs fruitées et des formulations distinctives. La diversité des traditions culinaires de la région soutient également le développement de boissons incorporant des fruits, des herbes, des épices et d'autres ingrédients régionaux reconnaissables.
Marché des Sodas Artisanaux en EMEA et en Amérique du Sud
L'Europe représente un marché important pour les sodas artisanaux, soutenu par la demande de boissons premium, de saveurs distinctives et d'ingrédients innovants. Son infrastructure de distribution au détail développée et son secteur de la restauration facilitent la distribution via les supermarchés, les magasins spécialisés, les cafés, les restaurants et les bars. En Amérique du Sud, la consommation établie de boissons carbonatées et la diversité des fruits disponibles créent des opportunités pour les sodas artisanaux mettant en valeur des saveurs régionales. Le Brésil, l'Argentine et le Chili offrent un potentiel pour des formulations d'inspiration locale et un positionnement premium, soutenu par l'expansion des circuits de distribution modernes. Au Moyen-Orient et en Afrique, le développement de l'hôtellerie, l'expansion de la restauration et la demande de boissons non alcoolisées diversifiées créent des opportunités pour les fabricants de sodas artisanaux.
Paysage concurrentiel
Le marché du Craft Soda présente une structure fragmentée, et aucune entreprise n'exerce un contrôle étendu sur les prix ou la distribution dans toutes les régions et tous les canaux. Le secteur comprend des producteurs micro-régionaux, des marques natives du craft qui développent leur distribution nationale, des spécialistes botaniques, des entrants dans le segment des sodas fonctionnels et des multinationales qui procèdent par acquisitions ou sous-marques. Keurig Dr Pepper Canada s'est également associé à Cove Soda pour élargir l'accès à plus de 7 000 points de vente au détail. Ces mouvements montrent que la capacité de distribution et l'identité de marque établie sont toutes deux des atouts concurrentiels importants.
Les acteurs natifs du craft en phase de montée en puissance, tels que Jones Soda et Zevia, se concentrent sur les lancements de saveurs, le référencement national en grande distribution et les partenariats marketing. Jones Soda a élargi sa présence dans le canal des grandes surfaces via Costco en août 2025. Les spécialistes premium, dont Fever-Tree et Fentimans, utilisent un positionnement botanique et des formats tels que les canettes slim ou les produits prêts à boire pour créer de nouvelles occasions de consommation. Les marques fonctionnelles telles que Cove Soda et Living Things utilisent les probiotiques, les prébiotiques, des étiquettes plus claires et des relations avec les distributeurs pour se développer.
Des espaces blancs subsistent là où les allégations certifiées biologiques, prébiotiques et sans OGM rejoignent la distribution en grande distribution. Le marché du Craft Soda peut attirer des consommateurs qui souhaitent des bénéfices fonctionnels tout en attendant un goût agréable et des ingrédients transparents. La pression concurrentielle reste élevée car les grandes entreprises peuvent utiliser leurs relations établies avec les canaux et les marques indépendantes doivent protéger l'authenticité du produit à mesure qu'elles se développent. La catégorie reste fragmentée car les 10 premiers acteurs détiennent moins de 30 % des ventes, et aucune entreprise leader n'exerce un contrôle étendu sur les prix ou la distribution dans la catégorie.
Leaders du secteur du Craft Soda
-
Jones Soda Co.
-
Reed's, Inc.
-
The Coca-Cola Company
-
Sprecher Brewing Company
-
PepsiCo, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sodas Artisanaux Entreprises couvertes dans ce rapport
- Jones Soda Co.
- Reed's, Inc.
- Sprecher Brewing Company
- Boylan Bottling Company
- Maine Root Beverages
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Fever-Tree Drinks plc
- Bundaberg Brewed Drinks Pty Ltd
- Fentimans Ltd.
- SIPP eco beverage co. Inc.
- DRY Soda, Inc.
- Appalachian Brewing Company
- Q Mixers
- Fritz-Kola GmbH
- Orca Beverage, Inc.
- Wild Bill's Craft Beverage Co.
- Zevia PBC
- Ale-8-One Bottling Company
Développements industriels récents dans Marché des Sodas Artisanaux
- Juillet 2026 : Jones Soda Co. a annoncé un déploiement national en grandes surfaces de ses produits Fallout-themed Vault-Tec Official Beverage Ration aux États-Unis et au Canada, étendant sa stratégie de boissons inspirées du divertissement aux formats de distribution plus importants.
- Juillet 2026 : Jones Soda Co. a élargi sa gamme de craft sodas sans sucre dans les grandes surfaces du Canada occidental, en introduisant Berry Lemonade, Orange & Cream, Cream Soda et Root Beer pour répondre à la demande d'alternatives de boissons sans sucre.
- Mars 2025 : Hank's Beverage Company a lancé Hank's ZERO, une gamme de craft sodas en quatre saveurs comprenant Root Beer, Pompelmo Citrus, Irish Ginger Ale et Mexicola, ciblant les consommateurs à la recherche d'alternatives sans sucre et sans calorie.
- Février 2025 : Lady Bird Soda Co. a lancé sa première gamme de sodas en canettes via la Division Sud d'Albertsons Companies au Texas, proposant Cactus Pear, Lemon Lime, Grapefruit Soda et Tejas Cola, avec un positionnement produit axé sur les ingrédients naturels, la réduction du sucre et l'ajout de fibres.
Périmètre du rapport mondial sur le marché du Craft Soda
Le marché du Craft Soda désigne la production et la vente de boissons gazeuses premium en petites séries, caractérisées par des saveurs distinctives, des ingrédients spécialisés et des méthodes de production différenciées. Le marché du Craft Soda est segmenté par saveur, type d'ingrédient, type d'emballage, canal de distribution et géographie. Par saveur, le marché est segmenté en cola, agrumes, root beer, ginger ale et ginger beer, soda aux fruits et autres types de produits. Par type d'ingrédient, le marché est segmenté en conventionnel et biologique. Par type d'emballage, le marché est segmenté en bouteilles en verre, canettes, bouteilles en plastique et autres types d'emballage. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Le rapport fournit la taille du marché et les prévisions en valeur (USD) et en volume (litres) pour tous les segments mentionnés.
Aperçu de la segmentation
| Cola |
| Agrumes |
| Root Beer |
| Ginger Ale et Ginger Beer |
| Soda aux fruits |
| Autres types de produits |
| Bouteilles en verre |
| Canettes |
| Bouteilles en plastique |
| Autres types d'emballage |
| Conventionnel |
| Biologique |
| Hors commerce | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Boutiques en ligne | |
| Autres canaux de distribution | |
| Sur place |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Égypte | |
| Maroc | |
| Nigéria | |
| Türkiye | |
| Reste du Moyen-Orient et de l'Afrique |
| Par saveur | Cola | |
| Agrumes | ||
| Root Beer | ||
| Ginger Ale et Ginger Beer | ||
| Soda aux fruits | ||
| Autres types de produits | ||
| Par type d'emballage | Bouteilles en verre | |
| Canettes | ||
| Bouteilles en plastique | ||
| Autres types d'emballage | ||
| Par type d'ingrédient | Conventionnel | |
| Biologique | ||
| Par canal de distribution | Hors commerce | Supermarchés/Hypermarchés |
| Épiceries de proximité | ||
| Boutiques en ligne | ||
| Autres canaux de distribution | ||
| Sur place | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Égypte | ||
| Maroc | ||
| Nigéria | ||
| Türkiye | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur attendue du Craft Soda d'ici 2032 ?
Le marché devrait atteindre 1,13 milliard USD d'ici 2032, avec un CAGR de 5,37 % de 2027 à 2032.
Quelle saveur domine les ventes de Craft Soda ?
Le cola est en tête par saveur avec une part de 46,09 % en 2026, tandis que le soda aux fruits affiche le CAGR prévisionnel le plus élevé à 6,88 %.
Pourquoi les sodas à faible teneur en sucre gagnent-ils en attention ?
Les propositions d'étiquetage en face avant des emballages et les modifications de la taxe sur le sucre accroissent l'attention des consommateurs et des producteurs sur les niveaux de sucres ajoutés.
Quel format d'emballage connaît la croissance la plus rapide ?
Les canettes devraient croître à un CAGR de 6,72 % jusqu'en 2032, car elles améliorent la portabilité et peuvent réduire le poids du fret.
Quel canal de distribution connaît la croissance la plus rapide ?
La distribution sur place devrait croître à un CAGR de 6,56 % jusqu'en 2032, car les restaurants, les bars, les hôtels et les établissements de restauration proposent davantage de choix non alcoolisés premium.