
Craft Soda Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.87 Milliarden US-Dollar |
| Marktgröße (2032) | 1.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.37 % |
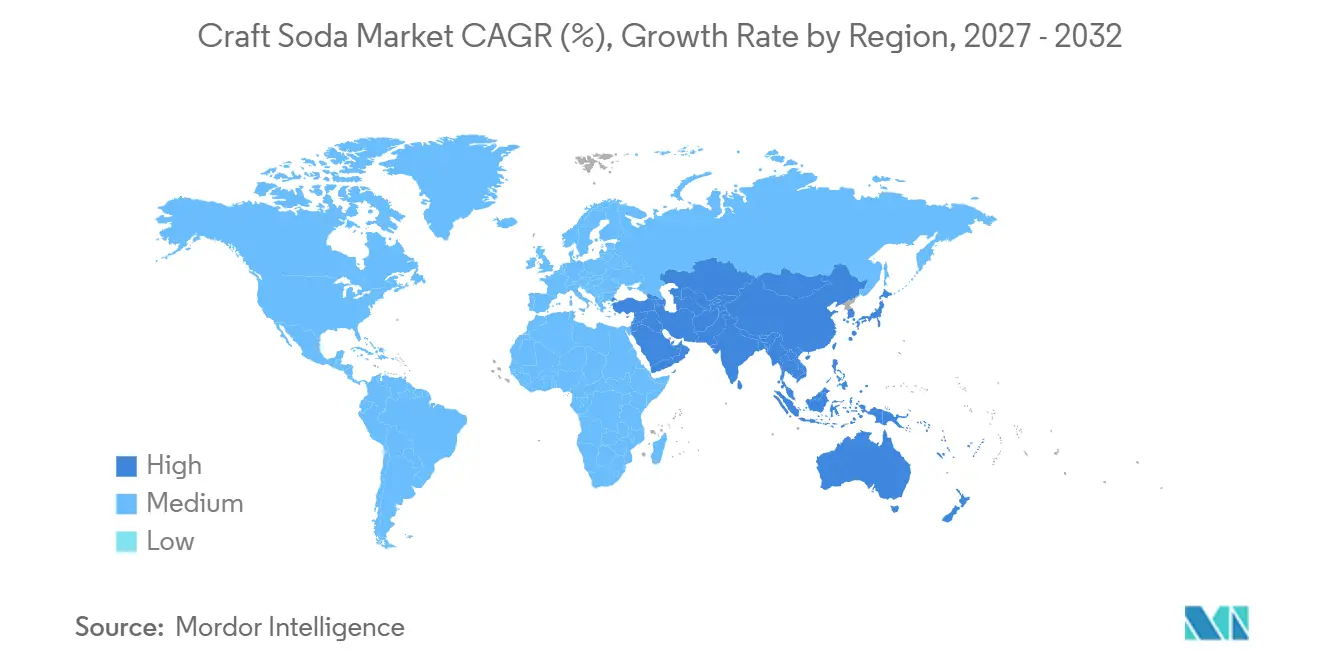
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
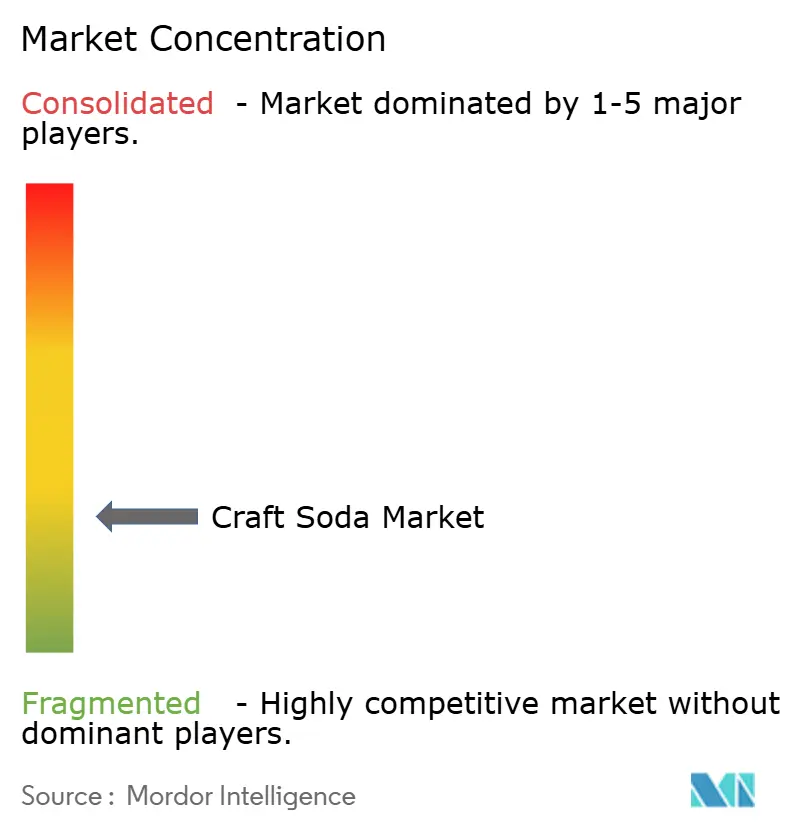
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Craft Soda Marktanalyse von Mordor Intelligence
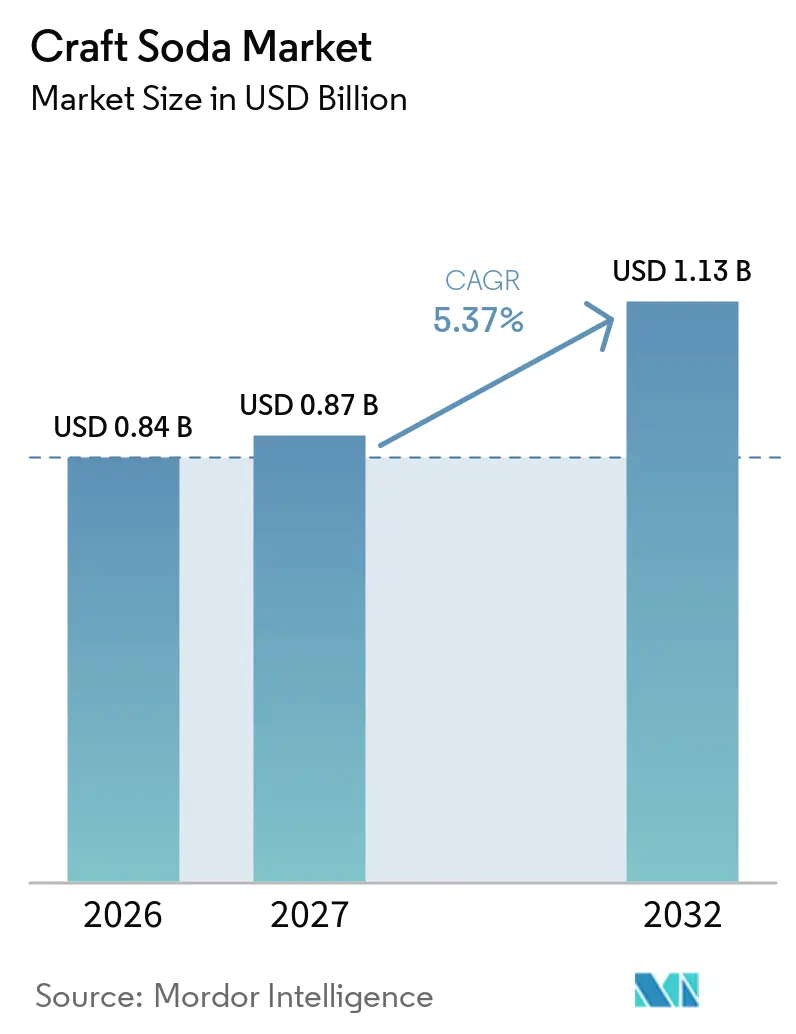
Die Größe des Craft Soda Marktes wird voraussichtlich von 0,84 Milliarden USD im Jahr 2026 auf 0,87 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 5,37 % über den Zeitraum 2027–2032 einen Wert von 1,13 Milliarden USD erreichen. Der Craft Soda Markt profitiert von einer schrittweisen Verschiebung der Verbraucherpräferenzen weg von industriell hergestellten Erfrischungsgetränken hin zu Kleinchargen-Getränken mit unverwechselbaren Geschmacksrichtungen, erkennbaren Zutaten und differenzierten Produktformulierungen. Premium-Preisstrategien unterstützen das Umsatzwachstum, auch wenn die Expansion des Stückvolumens vergleichsweise moderat bleibt. Gleichzeitig ermutigen Zuckerabgaben, Kennzeichnungsinitiativen auf der Vorderseite der Verpackung und Kampagnen zur öffentlichen Gesundheit die Hersteller, zuckerreduzierte Alternativen zu entwickeln und einfachere Zutatenformulierungen einzuführen. Diese sich wandelnden Präferenzen schaffen Möglichkeiten für Marken, vertraute Limonadengeschmacksrichtungen mit natürlichen Zutaten, funktionalen Eigenschaften und innovativen Geschmackskombinationen zu verbinden.
Wichtigste Erkenntnisse des Berichts
- Nach Geschmacksrichtung hielt Cola im Jahr 2026 einen Marktanteil von 46,09 % am Craft Soda Markt, während fruchtaromatisierte Limonaden bis 2032 voraussichtlich mit einem CAGR von 6,88 % wachsen werden.
- Nach Zutatenart hielten konventionelle Rezepturen im Jahr 2026 einen Marktanteil von 81,18 % am Craft Soda Markt, während Bio-Rezepturen bis 2032 voraussichtlich mit einem CAGR von 7,03 % wachsen werden.
- Nach Verpackungsart hielten Glasflaschen im Jahr 2026 einen Anteil von 54,37 % am Verpackungsabsatz, während Dosen bis 2032 voraussichtlich mit einem CAGR von 6,72 % wachsen werden.
- Nach Vertriebskanal hielt der Off-Trade-Kanal im Jahr 2026 einen Anteil von 59,71 % am Kanalabsatz, während der On-Trade-Kanal bis 2032 voraussichtlich mit einem CAGR von 6,56 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 32,76 % am regionalen Absatz, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einem CAGR von 6,82 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für Premium- und handwerklich hergestellte Getränke | +1.4% | Global, höchste Intensität in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach einzigartigen Geschmacksrichtungen und innovativen Geschmacksprofilen | +1.0% | Global, mit Asien-Pazifik als aufstrebendem Wachstumsmarkt | Mittelfristig (2–4 Jahre) |
| Zunehmendes Interesse an natürlichen Zutaten und authentischen Formulierungen | +0.9% | Global, insbesondere Europa, Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit von Kleinchargen- und lokal hergestellten Getränken | +0.7% | Nordamerika und Westeuropa, mit frühen Anzeichen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Zahlungsbereitschaft der Verbraucher für differenzierte Getränkeprodukte | +0.8% | Nordamerika, Europa und urbanisierende Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach zuckerarmen und kalorienreduzierten Getränkealternativen | +0.9% | Global; am stärksten in Märkten mit aktiven Zuckerabgaben: Vereinigtes Königreich, Vereinigte Arabische Emirate und ausgewählte Städte in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für Premium- und handwerklich hergestellte Getränke
Premiumisierung hat im Craft Soda Markt eine dauerhafte Relevanz, da Herkunft, Offenlegung von Zutaten und Produktionsmethoden den Verbrauchern Produktqualität signalisieren können. Craft Sodas können zu einem 2- bis 3-fachen Stückpreis im Vergleich zu industriell hergestellten Alternativen verkauft werden, wenn Geschmack und Formulierung den Unterschied rechtfertigen. Dieses Premium unterstützt Marken, die Kleinchargenproduktion und lokale Beschaffung nutzen, insbesondere in Nordamerika und Westeuropa. Es ermöglicht auch lokalen Produzenten, auf der Grundlage von Produktunterscheidung zu konkurrieren, anstatt auf die Skalenvorteile globaler Erfrischungsgetränkemarken zu setzen. Jones Soda meldete für das Geschäftsjahr 2025 einen Umsatz von 25,3 Millionen USD, ein Plus von 41,9 % im Jahresvergleich, während die bereinigte Bruttomarge von 27 % auf 32 % stieg, was zeigt, wie eine Premium-Positionierung Umsatz und Margen verbessern kann. Die Zahlungsbereitschaft der Verbraucher gibt dem Craft Soda Markt auch mehr Spielraum, differenzierte Geschmacksrichtungen, Premium-Verpackungen und verifizierte Zutatenangaben zu absorbieren.
Steigende Nachfrage nach einzigartigen Geschmacksrichtungen und innovativen Geschmacksprofilen
Geschmacksneuheit bleibt im Craft Soda Markt ein wichtiger Grund für Verbraucher, eine Craft Soda auszuprobieren, insbesondere wenn Marken Profile jenseits der vertrauten nordamerikanischen Regionalklassiker anbieten. Yuzu, Calamansi, Ingwer, Zitronengras und Pandan sprechen urbane Verbraucher in Asien-Pazifik an, weil sie lokale Ernährungstraditionen mit einem modernen alkoholfreien Format verbinden. Cola, Orange und Limette werden auch in individualisierten Limonadengetränken verwendet, die in der Gastronomie Sahne, Fruchtsirupe oder Kräuter hinzufügen. Diese Kombinationen schaffen einen Weg für Marken, zugänglich zu bleiben und gleichzeitig einen unverwechselbaren Trinkanlass zu bieten. Eine gut getimte Fruchtrange kann Einzelhändlern einen Grund geben, das Regal aufzufrischen und dabei eine erkennbare Limonadenpositionierung beizubehalten. Geschmackszusätze können inkrementelle Versuche unterstützen, wenn sie ein wirklich anderes Geschmacksprofil bieten und nicht nur ein neues Verpackungsdesign.
Zunehmendes Interesse an natürlichen Zutaten und authentischen Formulierungen
Natürliche Zutaten und authentische Formulierungen gewinnen im Craft Soda Markt zunehmend an Bedeutung, da sie Herstellern helfen, ihre Produkte von konventionellen, industriell hergestellten kohlensäurehaltigen Erfrischungsgetränken zu differenzieren. Verbraucher zeigen ein wachsendes Interesse an Getränken, die mit erkennbaren Zutaten, natürlichen Aromen und einfacheren Formulierungen hergestellt werden, was Marken dazu ermutigt, künstliche Zusatzstoffe zu reduzieren und Bio- sowie GVO-freie Zutatenoptionen zu erkunden. Der UNESDA-Bericht 2025 hebt den anhaltenden Fokus auf die Reduzierung von zugesetztem Zucker in den Erfrischungsgetränkeindustrien der Europäischen Union und des Vereinigten Königreichs hervor und unterstreicht die Bedeutung der Entwicklung von Getränken, die den sich wandelnden Gesundheitspräferenzen entsprechen[1]. Darüber hinaus können Angaben wie Bio, GVO-frei, keine künstlichen Zusatzstoffe und natürlich aromatisiert dazu beitragen, die Transparenz der Zutaten zu verbessern und das Verbrauchervertrauen zu stärken, wenn sie angemessen belegt sind. Zertifizierungen wie USDA Organic und die Einhaltung der EU-Öko-Verordnung können zusätzliche Sicherheit hinsichtlich qualifizierender Zutaten und Produktionspraktiken bieten und Marken dabei helfen, Glaubwürdigkeit aufzubauen, Premium-Angebote zu differenzieren und ihre Positionierung in Facheinzelhandel und Massenvertriebskanälen zu verbessern.
Steigende Nachfrage nach zuckerarmen und kalorienreduzierten Getränkealternativen
Zuckerarme und kalorienreduzierte Optionen gewinnen im Craft Soda Markt an Bedeutung, da das Gesundheitsbewusstsein und politische Maßnahmen die Aufmerksamkeit stärker auf zugesetzten Zucker lenken. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde schlug im Januar 2025 eine Nährwertinformationsbox auf der Vorderseite der Verpackung vor, die zugesetzten Zucker, gesättigte Fettsäuren und Natrium auf den meisten verpackten Lebensmitteln anzeigen würde[2]. Das Vereinigte Königreich wird die untere Schwelle der Erfrischungsgetränkeabgabe ab Januar 2028 von 5 g auf 4,5 g Gesamtzucker pro 100 ml senken. Die Vereinigten Arabischen Emirate kündigten im Juli 2025 ein gestaffeltes volumetrisches Verbrauchsteuermodell an, das die steuerliche Behandlung an den Zuckergehalt pro 100 ml knüpft[3]. Diese Maßnahmen ermutigen Produzenten, Rezepturen zu überprüfen, bevor regulatorische Änderungen in Kraft treten. Zuckerfreie Produkte ohne künstliche Zutaten sind gut positioniert, um zu profitieren, wenn Verbraucher Produkte am Regal genauer vergleichen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Produktionskosten im Vergleich zu industriell hergestellten Erfrischungsgetränken | -1.4% | Global, am stärksten für Kleinchargen-Produzenten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Strenge Anforderungen an Lebensmittelsicherheit, Kennzeichnung und Getränkeregulierung | -0.6% | Global; am vielschichtigsten in Nordamerika (FDA), EU (EFSA) und GCC-Märkten | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb durch etablierte Erfrischungsgetränkemarken | -0.9% | Global, mit besonderem Kanaldruck in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei den Preisen für Zucker, Aromen und andere Rohstoffe | -0.7% | Global; verstärkt in Märkten mit begrenzter inländischer Beschaffungsinfrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Produktionskosten im Vergleich zu industriell hergestellten Erfrischungsgetränken
Produktionskosten bleiben im Craft Soda Markt eine anhaltende Einschränkung, da Kleinchargen-Produzenten nicht über die Einkaufsgröße von Massenmarkt-Getränkegruppen verfügen. Glasflaschen haben höhere Stückkosten als Dosen oder PET, und der Unterschied vergrößert sich, wenn die Volumina begrenzt sind. Zertifiziert-biologische Zutaten, botanische Extrakte, echter Fruchtsaft und natürlicher Rohrzucker können ebenfalls mehr kosten als konventionelle Limonadenzutaten. Rohstoffvolatilität bei Zucker, Aromen und anderen Materialien schafft Unsicherheit für Marken mit begrenzter Möglichkeit zur Absicherung oder Weitergabe von Kostensteigerungen. Mittelgroße Produzenten stehen unter besonderem Druck, da Handwerksbetriebe eine höhere Preisposition halten können, während multinational geführte Marken auf größere Produktionssysteme zurückgreifen können. Diese Bedingungen können die Margen verringern und es für unabhängige Marken schwieriger machen, die Preisprämie zu erhalten, die den Craft Soda Markt trägt.
Strenge Anforderungen an Lebensmittelsicherheit, Kennzeichnung und Getränkeregulierung
Lebensmittelsicherheits-, Kennzeichnungs- und Getränkeanforderungen erzeugen im Craft Soda Markt zusätzlichen Druck und eine schwerere administrative Belastung für kleinere Produzenten. Der FDA-Vorschlag würde Verpackungsänderungen innerhalb von 3 bis 4 Jahren erfordern, wenn er finalisiert wird, was einen Fixkostenblock schafft, der bei geringen Produktionsvolumina schwieriger zu absorbieren ist. Die überarbeitete Schwelle der britischen Abgabe erfordert, dass Marken prüfen, ob Zuckerwerte sie ab Januar 2028 höheren Kosten aussetzen könnten. Europäische Verpackungsvorschriften, Bio-Standards und Anforderungen an die Zutatenkennzeichnung können sich auch von den Vorschriften in Nordamerika und GCC-Märkten unterscheiden. Gleichzeitig können etablierte Erfrischungsgetränkeunternehmen ihre Regulierungsteams, Einzelhandelsbeziehungen und breiten Portfolios nutzen, um den Wettbewerb um Regalfläche zu intensivieren. Diese Kombination macht Compliance und Kanalzugang für unabhängige Craft Soda Produzenten anspruchsvoller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschmacksrichtung. Cola behält seine Marktstellung, während Fruchtinnovationen die Nachfrage aufbauen
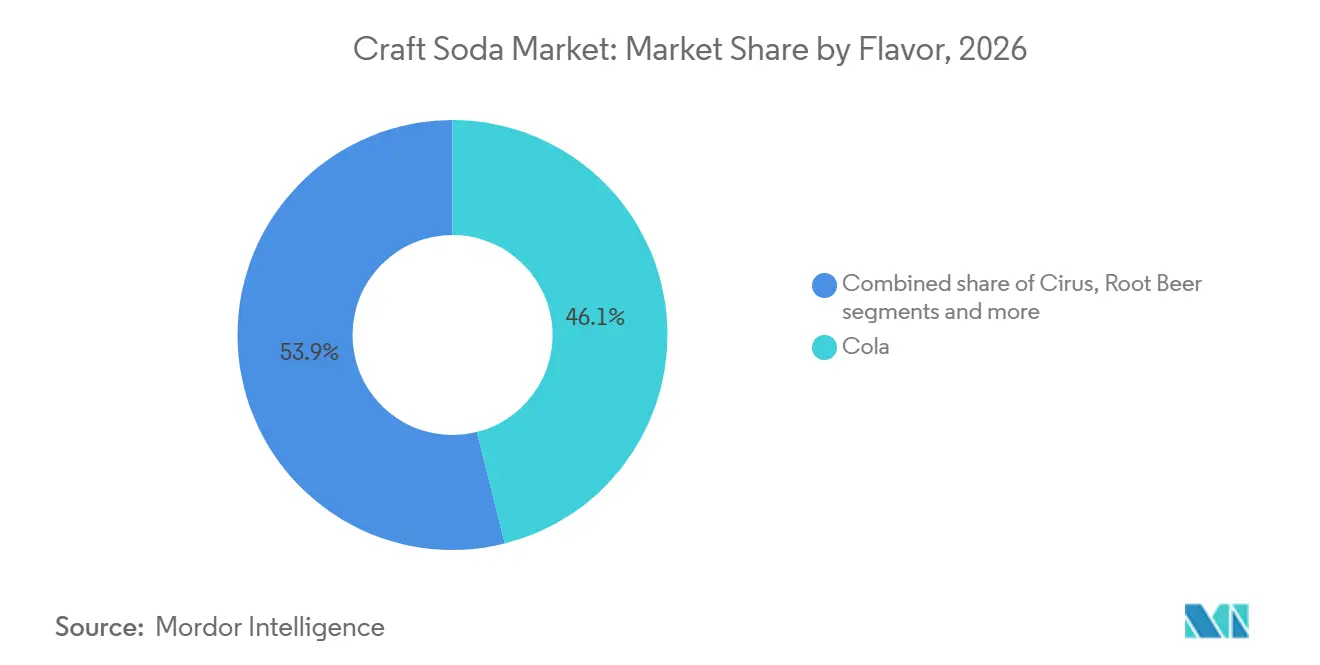
Cola machte im Jahr 2026 46,09 % des Marktanteils im Craft Soda Markt aus, unterstützt durch seine etablierte Verbraucherbekanntheit und breite Attraktivität über alle Altersgruppen hinweg. Sein vertrautes Geschmacksprofil macht es zur bevorzugten Wahl unter Verbrauchern, die Alternativen zu konventionellen, industriell hergestellten Erfrischungsgetränken suchen und dabei traditionelle Limonadengeschmacksrichtungen beibehalten möchten. Craft Soda Hersteller nutzen diese Vertrautheit, indem sie unverwechselbare Formulierungen, Premium-Zutaten und Kleinchargen-Produktionsmethoden anbieten. Variationen wie natürliche Cola-Extrakte, zuckerreduzierte Formulierungen und unverwechselbare Gewürzmischungen helfen Marken, ihre Produkte von Mainstream-Cola-Getränken zu differenzieren. Die Geschmacksrichtung profitiert auch von ihrer Vielseitigkeit in Einzelhandelskanälen, Restaurants, Cafés und Fachgetränkegeschäften.
Fruchtlimonade wird voraussichtlich bis 2032 eine CAGR von 6,88 % verzeichnen, angetrieben durch das wachsende Verbraucherinteresse an vielfältigen und unverwechselbaren Getränkegeschmacksrichtungen. Verbraucher erkunden zunehmend Alternativen zu traditioneller Cola, was Craft Soda Herstellern Möglichkeiten bietet, fruchtbasierte Formulierungen mit Premium-Positionierung einzuführen. Geschmacksrichtungen wie Zitrus, Beere, Kirsche, Pfirsich und tropische Früchte ermöglichen es Marken, ihr Angebot zu differenzieren und unterschiedliche Geschmackspräferenzen anzusprechen. Das Segment profitiert auch vom Kleinchargen-Produktionsmodell, das es Herstellern ermöglicht, mit saisonalen Zutaten, Geschmackskombinationen und regional inspirierten Rezepten zu experimentieren. Darüber hinaus fördert die Nachfrage nach Getränken mit erkennbaren Zutaten und natürlichen Geschmacksprofilen die Produktinnovation innerhalb der Kategorie.

Nach Zutatenart. Konventionelle Formulierungen führen, während Bio-Produkte expandieren
Konventionelle Formulierungen machten im Jahr 2026 81,18 % des Marktanteils im Craft Soda Markt aus, unterstützt durch ihre breite Verfügbarkeit, etablierte Herstellungsprozesse und vergleichsweise zugängliche Preisgestaltung im Vergleich zu Bio-Alternativen. Diese Produkte ermöglichen es Herstellern, eine vielfältige Palette an Geschmacksrichtungen anzubieten und dabei die Kosteneffizienz in Produktion und Vertrieb aufrechtzuerhalten. Konventionelle Craft Sodas profitieren auch von etablierten Zutatenbeschaffungsnetzwerken, die es Marken ermöglichen, eine breitere Verbraucherbasis über Supermärkte, Convenience Stores, Facheinzelhändler und Gastronomiekanäle zu bedienen. Ihre etablierte Marktpräsenz unterstützt die Vertrautheit der Verbraucher und fördert Wiederholungskäufe bei Käufern, die unverwechselbare Limonadengeschmacksrichtungen ohne eine erhebliche Preisprämie suchen.
Bio-Formulierungen werden voraussichtlich bis 2032 eine CAGR von 7,03 % verzeichnen, angetrieben durch das wachsende Verbraucherinteresse an Zutatentransparenz und Produkten, die mit biologisch angebauten Zutaten hergestellt werden. Verbraucher, die Premium-Getränkeoptionen suchen, zeigen ein wachsendes Interesse an Craft Sodas, die ihren Präferenzen für erkennbare Zutaten und biologische Produktionspraktiken entsprechen. Dieser Trend ermutigt Hersteller, Formulierungen mit zertifizierten biologischen Aromazutaten, Süßungsmitteln und anderen zugelassenen Komponenten zu entwickeln. Bio-Craft Sodas bieten Marken auch Möglichkeiten, ihre Produkte durch Premium-Positionierung und unverwechselbare Geschmacksprofile zu differenzieren.
Nach Verpackungsart. Glas unterstützt Premium-Positionierung, während Dosen Anwendungsfälle erweitern
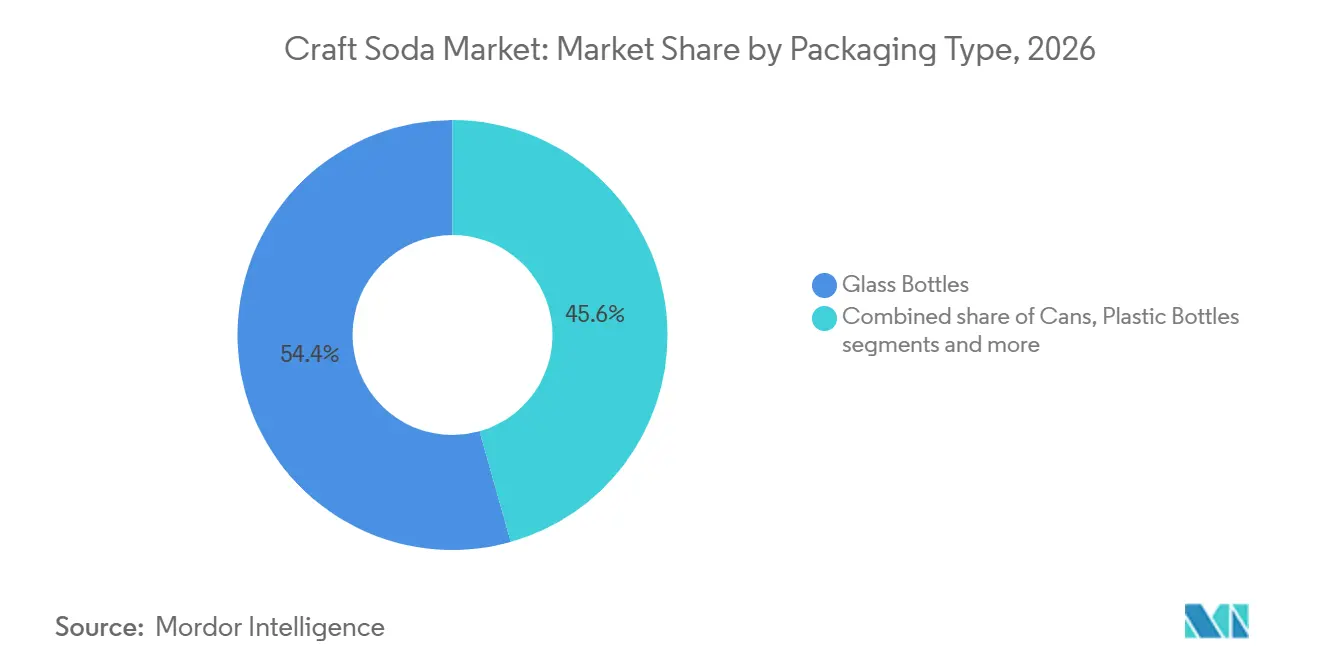
Glasflaschen machten im Jahr 2026 54,37 % des Craft Soda Verpackungsabsatzes aus, unterstützt durch ihre starke Assoziation mit Premium-Getränkepräsentation und Produktqualität. Ihre transparente Konstruktion ermöglicht es Verbrauchern, das Getränk zu sehen, während ihr Gewicht und ihre Oberfläche im Vergleich zu mehreren alternativen Verpackungsformaten zu einer hochwertigeren Wahrnehmung beitragen. Craft Soda Hersteller bevorzugen Glasflaschen, um die Markenidentität zu stärken, Produkte von Massenmarkt-Erfrischungsgetränken zu differenzieren und Verbraucher anzusprechen, die unverwechselbare Getränkeerlebnisse suchen. Glasverpackungen helfen auch dabei, die Geschmacksintegrität zu bewahren, indem sie bei angemessener Versiegelung eine wirksame Barriere gegen externe Verunreinigungen und Gasaustausch bieten.
Dosen werden voraussichtlich bis 2032 eine CAGR von 6,72 % verzeichnen, angetrieben durch ihre Tragbarkeit, Bequemlichkeit und Eignung für den Konsum unterwegs. Ihre leichte Konstruktion erleichtert Transport und Handhabung für Verbraucher, Einzelhändler und Vertriebspartner im Vergleich zu schwereren Glasverpackungen. Dosen bieten auch Möglichkeiten für kreatives Branding durch aufgedruckte Designs, lebendige Farben und unverwechselbare Grafiken, die Craft Soda Marken helfen, in Einzelhandelsregalen aufzufallen. Ihre kompakte Struktur unterstützt eine effiziente Lagerung und Transport und macht sie für Supermärkte, Convenience Stores, Online-Einzelhandel und Gastronomieeinrichtungen geeignet.
Nach Vertriebskanal. Außer-Haus-Handel bietet Skalierung, während Außer-Haus-Konsum Versuche fördert
Der Außer-Haus-Handelsvertriebskanal machte im Jahr 2026 59,71 % des Craft Soda Marktabsatzes aus, unterstützt durch die breite Verfügbarkeit von Produkten über Supermärkte, Verbrauchermärkte, Convenience Stores, Fachgetränkehändler und E-Commerce-Plattformen. Diese Kanäle ermöglichen es Verbrauchern, Craft Sodas für den Haushaltskonsum, gesellschaftliche Zusammenkünfte und den persönlichen Gebrauch zu kaufen. Die Verfügbarkeit mehrerer Geschmacksrichtungen, Verpackungsformate und Preispunkte ermöglicht es Einzelhändlern, ein breites Spektrum an Verbraucherpräferenzen zu bedienen.
Der Außer-Haus-Konsumvertriebskanal wird voraussichtlich bis 2032 eine CAGR von 6,56 % verzeichnen, angetrieben durch wachsende Möglichkeiten, Craft Sodas über Restaurants, Cafés, Bars, Hotels und andere Gastronomieeinrichtungen einzuführen. Diese Orte ermöglichen es Verbrauchern, unverwechselbare Geschmacksrichtungen und Premium-Getränkeangebote beim Auswärtsessen oder bei gesellschaftlichen Anlässen zu erleben. Die wachsende Betonung differenzierter Getränkekarten ermutigt Gastronomiebetreiber, Craft Sodas als Alternativen zu konventionellen Erfrischungsgetränken einzubeziehen. Ihre vielfältigen Geschmacksprofile und Premium-Positionierung ermöglichen es Einrichtungen auch, Getränke mit bestimmten Küchen zu kombinieren und das gesamte Speiseerlebnis zu verbessern.
Geografische Analyse
Craft-Soda-Markt Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 32,76 % am Umsatz des Craft-Soda-Marktes, gestützt durch eine etablierte Nachfrage nach Premium-Getränken, ein vielfältiges Geschmacksangebot und ein gut ausgebautes Einzelhandelsvertriebsnetz. Verbraucher in der Region erkunden zunehmend Alternativen zu herkömmlichen kohlensäurehaltigen Erfrischungsgetränken, was Craft-Soda-Marken Möglichkeiten bietet, ihre Produkte durch unverwechselbare Geschmacksrichtungen, Kleinserienproduktion und Premium-Zutaten zu differenzieren. Das Vorhandensein von Fachgetränkehändlern, Supermärkten, Convenience-Stores und etablierten E-Commerce-Plattformen erleichtert die Produktverfügbarkeit in den Vereinigten Staaten und Kanada.
Craft-Soda-Markt Asien-Pazifik
Asien-Pazifik wird voraussichtlich das stärkste Wachstum im Craft-Soda-Markt verzeichnen, mit einer CAGR von 6,82 % bis 2032, angetrieben durch sich wandelnde Getränkepräferenzen, wachsende städtische Bevölkerungen und eine zunehmende Bekanntheit von Premium-Getränkeprodukten. Steigende verfügbare Einkommen in mehreren regionalen Volkswirtschaften schaffen Möglichkeiten für Verbraucher, differenzierte Erfrischungsgetränke jenseits herkömmlicher kohlensäurehaltiger Getränke zu erkunden. Länder wie China, Japan, Australien und Indien bieten Herstellern Möglichkeiten, Craft Sodas mit lokal inspirierten Zutaten, Fruchtaromen und unverwechselbaren Rezepturen einzuführen. Die vielfältigen kulinarischen Traditionen der Region unterstützen zudem die Entwicklung von Getränken, die regionale Früchte, Kräuter, Gewürze und andere bekannte Zutaten enthalten.
Craft-Soda-Markt EMEA und Südamerika
Europa stellt einen wichtigen Craft-Soda-Markt dar, gestützt durch die Nachfrage nach Premium-Getränken, unverwechselbaren Geschmacksrichtungen und innovativen Zutaten. Die entwickelte Einzelhandelsinfrastruktur und der Foodservice-Sektor erleichtern den Vertrieb über Supermärkte, Fachgeschäfte, Cafés, Restaurants und Bars. In Südamerika schaffen der etablierte Konsum kohlensäurehaltiger Getränke und die vielfältige Verfügbarkeit von Früchten Möglichkeiten für Craft Sodas mit regionalen Geschmacksrichtungen. Brasilien, Argentinien und Chile bieten Potenzial für lokal inspirierte Rezepturen und Premium-Positionierung, unterstützt durch den Ausbau moderner Einzelhandelskanäle. Im Nahen Osten und Afrika schaffen die Entwicklung des Gastgewerbes, die Expansion des Foodservice-Sektors und die Nachfrage nach vielfältigen alkoholfreien Getränken Möglichkeiten für Craft-Soda-Hersteller.
Wettbewerbslandschaft
Der Craft Soda Markt hat eine fragmentierte Struktur, und kein einzelnes Unternehmen hat eine breite Preis- oder Vertriebskontrolle über alle Regionen und Kanäle hinweg. Das Feld umfasst mikroregionale Produzenten, handwerklich geprägte Marken, die einen nationalen Vertrieb aufbauen, botanische Spezialisten, funktionale Limonaden-Einsteiger und multinationale Unternehmen, die Akquisitionen oder Untermarken nutzen. Keurig Dr Pepper Canada hat auch eine Partnerschaft mit Cove Soda geschlossen, um den Zugang über mehr als 7.000 Einzelhandelstüren zu erweitern. Diese Schritte zeigen, dass Vertriebsfähigkeit und etablierte Markenidentität beide wichtige Wettbewerbsvorteile sind.
Handwerklich geprägte Skalierungsunternehmen wie Jones Soda und Zevia konzentrieren sich auf Geschmacksstarts, nationale Einzelhandelsplatzierung und Marketingpartnerschaften. Jones Soda erweiterte seine Präsenz im Club-Kanal durch Costco im August 2025. Premium-Spezialisten wie Fever-Tree und Fentimans nutzen botanische Positionierung und Formate wie schlanke Dosen oder trinkfertige Produkte, um neue Anlässe zu schaffen. Funktionale Marken wie Cove Soda und Living Things nutzen Probiotika, Präbiotika, sauberere Etiketten und Händlerbeziehungen zur Skalierung.
Weißer Raum verbleibt dort, wo zertifiziert-biologische, präbiotische und GVO-freie Angaben auf den Massenlebensmittelhandel treffen. Der Craft Soda Markt kann Verbraucher ansprechen, die funktionale Vorteile wünschen, aber dennoch angenehmen Geschmack und transparente Zutaten erwarten. Der Wettbewerbsdruck bleibt hoch, da große Unternehmen etablierte Kanalbeziehungen nutzen können und unabhängige Marken die Produktauthentizität beim Skalieren schützen müssen. Die Kategorie bleibt fragmentiert, da die Top-10-Akteure weniger als 30 % des Absatzes halten und kein führendes Unternehmen eine breite Kontrolle über Preisgestaltung oder Vertrieb in der gesamten Kategorie hat.
Marktführer in der Craft Soda Branche
-
Jones Soda Co.
-
Reed's, Inc.
-
The Coca-Cola Company
-
Sprecher Brewing Company
-
PepsiCo, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Craft-Soda-Markt Unternehmen in diesem Bericht
- Jones Soda Co.
- Reed's, Inc.
- Sprecher Brewing Company
- Boylan Bottling Company
- Maine Root Beverages
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Fever-Tree Drinks plc
- Bundaberg Brewed Drinks Pty Ltd
- Fentimans Ltd.
- SIPP eco beverage co. Inc.
- DRY Soda, Inc.
- Appalachian Brewing Company
- Q Mixers
- Fritz-Kola GmbH
- Orca Beverage, Inc.
- Wild Bill's Craft Beverage Co.
- Zevia PBC
- Ale-8-One Bottling Company
Neueste Industrielle Entwicklungen in Craft-Soda-Markt
- Juli 2026: Jones Soda Co. kündigte einen nationalen Club-Store-Rollout von Fallout-thematisierten Vault-Tec Official Beverage Ration Produkten in den Vereinigten Staaten und Kanada an und erweiterte damit seine unterhaltungsinspirierte Getränkestrategie auf größere Einzelhandelsformate.
- Juli 2026: Jones Soda Co. erweiterte seine zuckerfreie Craft Soda Palette in Club Stores in Westkanada und führte Berry Lemonade, Orange & Cream, Cream Soda und Root Beer ein, um die Nachfrage nach zuckerfreien Getränkealternativen zu bedienen.
- März 2025: Hank's Beverage Company führte Hank's ZERO ein, eine Craft Soda Palette mit vier Geschmacksrichtungen, bestehend aus Root Beer, Pompelmo Citrus, Irish Ginger Ale und Mexicola, die sich an Verbraucher richtet, die zuckerfreie und kalorienfreie Alternativen suchen.
- Februar 2025: Lady Bird Soda Co. brachte ihre erste Dosenlimonadenpalette über die Southern Division von Albertsons Companies in Texas auf den Markt, mit Cactus Pear, Lemon Lime, Grapefruit Soda und Tejas Cola, wobei die Produktpositionierung auf natürliche Zutaten, reduzierten Zucker und zugesetzten Ballaststoffe ausgerichtet ist.
Globaler Craft Soda Markt Berichtsumfang
Der Craft Soda Markt bezieht sich auf die Produktion und den Verkauf von Kleinchargen-Premium-Kohlensäuregetränken, die durch unverwechselbare Geschmacksrichtungen, spezialisierte Zutaten und differenzierte Produktionsmethoden gekennzeichnet sind. Der Craft Soda Markt ist nach Geschmacksrichtung, Zutatenart, Verpackungsart, Vertriebskanal und Geografie segmentiert. Basierend auf der Geschmacksrichtung ist der Markt in Cola, Zitrus, Root Beer, Ginger Ale und Ginger Beer, Fruchtlimonade und andere Produktarten segmentiert. Basierend auf der Zutatenart ist der Markt in konventionell und bio segmentiert. Basierend auf der Verpackungsart ist der Markt in Glasflaschen, Dosen, Plastikflaschen und andere Verpackungsarten segmentiert. Basierend auf der Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Der Bericht liefert Marktgröße und Prognosen sowohl in Wert (USD) als auch in Volumen (Liter) für alle genannten Segmente.
Segmentierungsübersicht
| Cola |
| Zitrus |
| Root Beer |
| Ginger Ale und Ginger Beer |
| Fruchtlimonade |
| Sonstige Produktarten |
| Glasflaschen |
| Dosen |
| Plastikflaschen |
| Sonstige Verpackungsarten |
| Konventionell |
| Bio |
| Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience Stores | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Außer-Haus-Konsum |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Marokko | |
| Nigeria | |
| Türkiye | |
| Übriger Naher Osten und Afrika |
| Nach Geschmacksrichtung | Cola | |
| Zitrus | ||
| Root Beer | ||
| Ginger Ale und Ginger Beer | ||
| Fruchtlimonade | ||
| Sonstige Produktarten | ||
| Nach Verpackungsart | Glasflaschen | |
| Dosen | ||
| Plastikflaschen | ||
| Sonstige Verpackungsarten | ||
| Nach Zutatenart | Konventionell | |
| Bio | ||
| Nach Vertriebskanal | Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Außer-Haus-Konsum | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Marokko | ||
| Nigeria | ||
| Türkiye | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Craft Soda Markt bis 2032 voraussichtlich erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 1,13 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 5,37 % wachsen.
Welche Geschmacksrichtung führt den Craft Soda Absatz an?
Cola führt nach Geschmacksrichtung mit einem Anteil von 46,09 % im Jahr 2026, während Fruchtlimonade mit einer prognostizierten CAGR von 6,88 % die höchste Wachstumsrate aufweist.
Warum gewinnen zuckerarme Limonaden an Aufmerksamkeit?
Vorschläge zur Kennzeichnung auf der Vorderseite der Verpackung sowie Änderungen der Zuckersteuer erhöhen die Aufmerksamkeit von Verbrauchern und Herstellern auf den Gehalt an zugesetztem Zucker.
Welches Verpackungsformat wächst am schnellsten?
Dosen werden voraussichtlich bis 2032 mit einer CAGR von 6,72 % wachsen, da sie die Tragbarkeit verbessern und das Frachtgewicht reduzieren können.
Welcher Vertriebskanal wächst am schnellsten?
Der Außer-Haus-Konsumvertrieb wird voraussichtlich bis 2032 mit einer CAGR von 6,56 % wachsen, da Restaurants, Bars, Hotels und Gastronomieeinrichtungen mehr Premium-alkoholfreie Optionen anbieten.