
コンクリート床用塗料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.90 十億米ドル |
| 市場規模 (2032) | 8.10 十億米ドル |
| 成長率 (2027 - 2032) | 6.57 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンクリート床用塗料市場分析
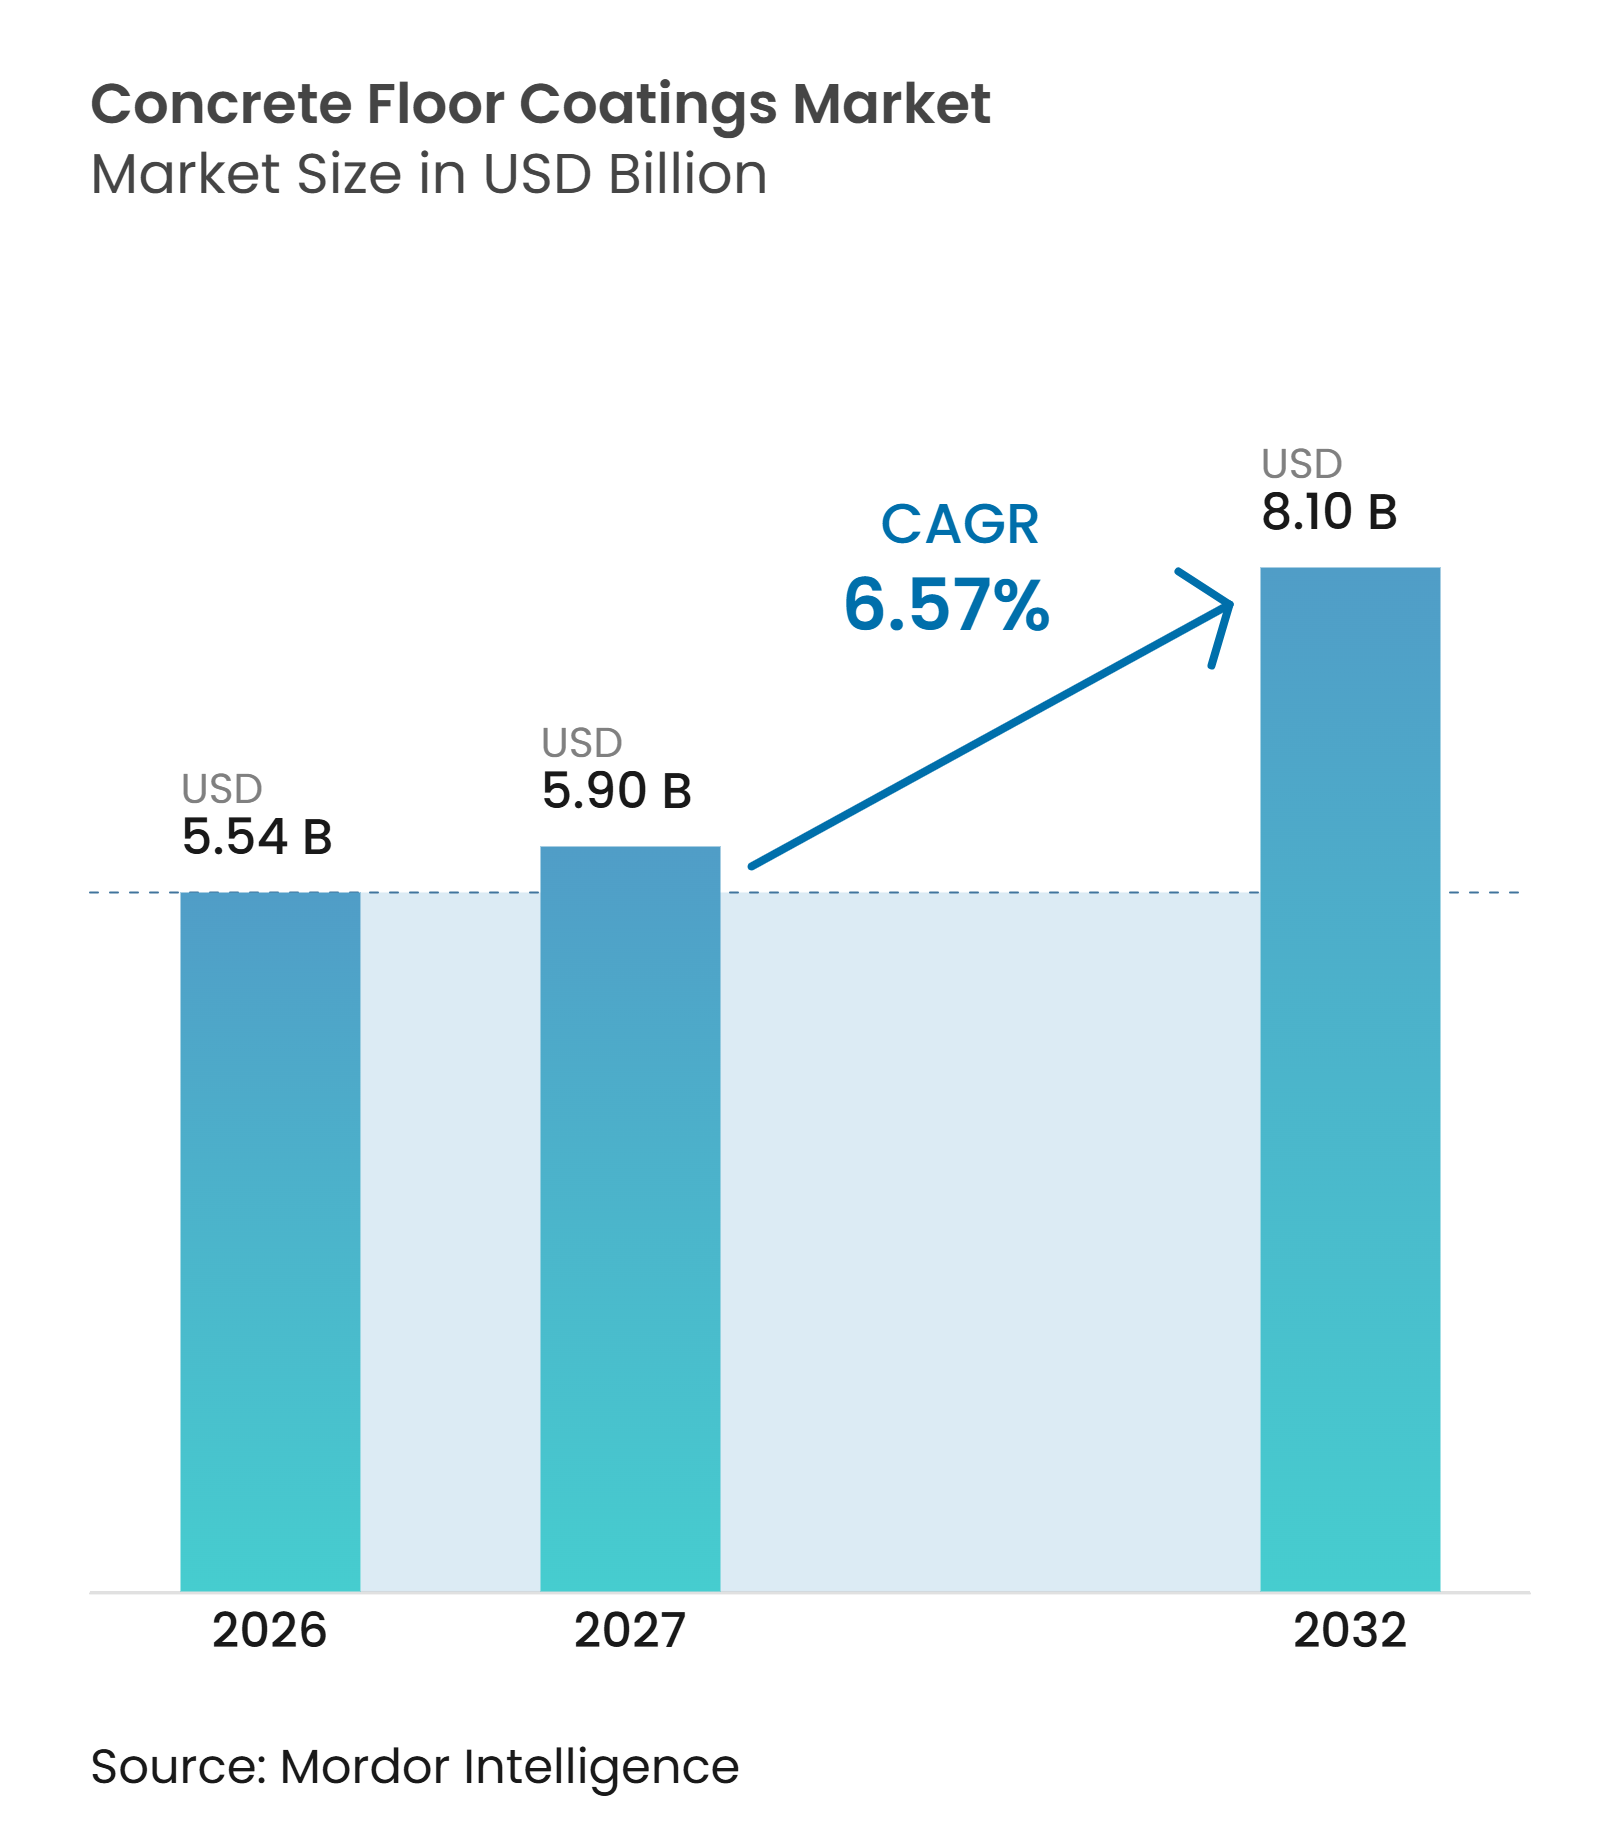
コンクリート床用塗料市場規模は2026年に5.54 ビリオン 米ドルと評価され、2027年の5.90 ビリオン 米ドルから2032年には8.10 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.57%となっています。コンクリート床用塗料市場は、新興経済国における新規産業建設と、稼働施設における高性能要件の高まりによって支えられています。環境規制が製品仕様を変化させており、特に揮発性有機化合物(VOC)規制が旧来の溶剤系システムを排除しつつある分野でその傾向が顕著です。電気自動車(EV)バッテリー工場および半導体施設への投資も、耐薬品性および静電気散逸性床システムへの需要を高めています。これらのプロジェクトでは一つの施設内で複数の塗料タイプが必要とされ、システム一括販売の価値を高めています。コンクリート床用塗料市場はまた、事業者が繰り返しの操業停止や修繕を避けるために耐久性の高いシステムを選択する際にも恩恵を受けています。
主要レポートのポイント
- 樹脂タイプ別では、エポキシ系が2026年のコンクリート床用塗料市場シェアの43.61%を占め、ポリアスパルティックおよびポリウレアは2032年にかけて7.28%のCAGRで成長すると予測されています。
- 用途別では、屋内が2026年のコンクリート床用塗料市場シェアの66.78%を占め、屋外は2032年にかけて7.45%のCAGRで成長すると予測されています。
- 最終用途別では、製造・産業が2026年のコンクリート床用塗料市場シェアの42.35%を占め、倉庫・物流は2032年にかけて7.77%のCAGRで成長すると予測されています。
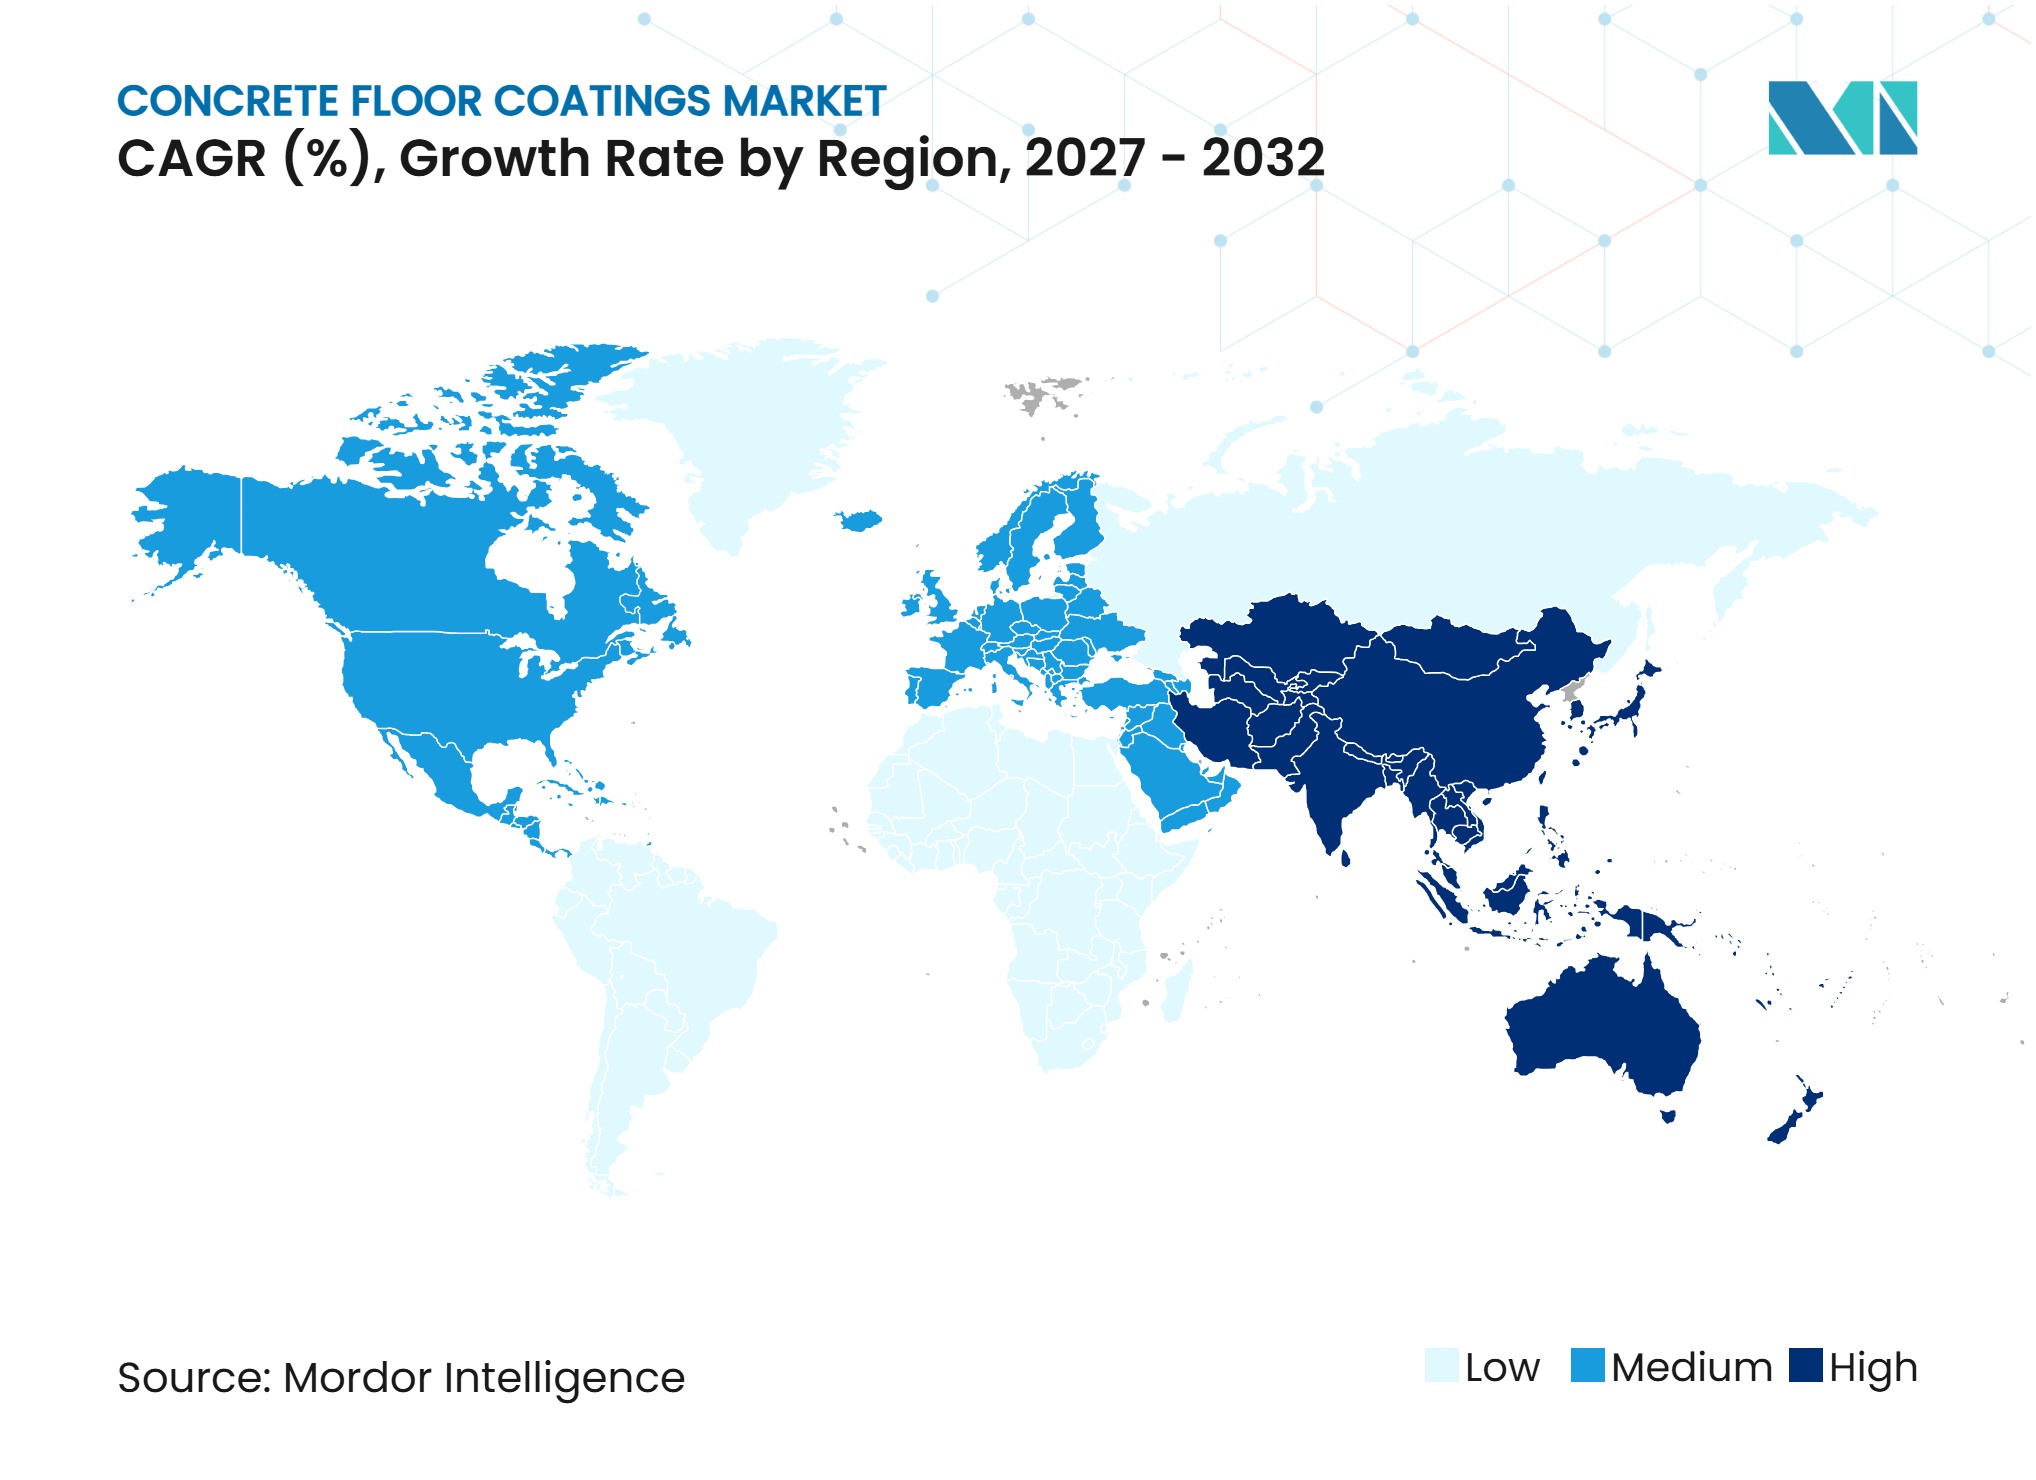
- 地域別では、アジア太平洋が2026年のコンクリート床用塗料市場シェアの38.11%を占め、2032年にかけて7.62%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業・物流施設の拡大 | +2.3% | 世界規模、アジア太平洋および北米に集中 | 中期(2〜4年) |
| EVバッテリーおよび半導体施設の建設 | +1.6% | アジア太平洋が中核、北米およびEUへの波及 | 中期(2〜4年) |
| 規制施設における衛生・安全要件 | +1.0% | 世界規模、北米およびEUが主導 | 短期(2年以内) |
| 施設改修およびライフサイクル保護需要 | +0.8% | 世界規模、成熟市場での早期利益 | 長期(4年以上) |
| グリーンビルディングおよび低VOC仕様要件 | +0.5% | EU、北米、および高所得アジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業・物流施設の拡大
米国の構造物への民間固定投資は2025年に2,138億米ドルに達し、竣工時に保護が必要な大規模な産業床面積のパイプラインを維持しています。新設工場および物流建屋は、新たに打設されたコンクリートが交通、摩耗、および化学物質への暴露から保護される必要があるため、エポキシおよびポリウレタンシステムへの需要を生み出しています。コンクリート床用塗料市場は、施設オーナーが生産拠点を10年から20年間稼働せることを想定する場合、より長寿命のシステムへと移行しつつあります。高膜厚樹脂システムは、低コスト塗料の複数回塗り替えと比較してライフサイクルコストを削減できます。このパターンは、総設置床面積が増加している場合でも、プレミアム仕様を優位にします。
EVバッテリーおよび半導体施設の建設
電気自動車バッテリー工場では、クリーンルーム、セル組立、フォーメーション、および試験エリアにわたって異なる床システムが必要です。表面抵抗率が米国規格協会/ESD協会(ANSI/ESD)S20.20の要件を満たす必要がある箇所には静電気散逸性エポキシが使用され、溶剤取扱エリアにはノボラックエポキシが必要となる場合があります。ドライルームおよびセル組立エリアもISO 14644-1が定めるクリーンルーム要件の下で稼働します。これらの重層的な要件により、特殊床システムは標準的な産業用エポキシ施工よりも実質的に高い価値を持ちます。したがって、コンクリート床用塗料市場は、同一施設内で耐薬品性、静電気制御、および熱衝撃性能を必要とするプロジェクトタイプから恩恵を受けています。
規制施設における衛生・安全要件
労働安全衛生局(OSHA)の規則は、産業用の歩行・作業面を清潔、衛生的、かつ乾燥した状態に保つことを義務付けています[1]。製薬、食品・飲料、およびヘルスケア施設は、湿潤プロセスおよび洗浄体制が床の損傷を高コストにするため、継ぎ目のない耐薬品性表面を使用しています。これらの要件は、新規建設が低迷している場合でも改修需要を生み出します。施設管理者はまた、コンプライアンスや安全上の問題が生じる前に損傷した床を交換します。Green Sealは2025年にGS-40規格を改訂し、2027年3月以降、認定床仕上げ材に意図的に添加されたペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)を禁止し、施設用床材に新たな仕様上の考慮事項を加えました。
グーンビルディングおよび低VOC仕様要件
米国環境保護庁(EPA)は、連邦規則集(CFR)第40編第59部の下で床用塗料のVOC含有量を制限しています[2]。中国は2026年6月1日にGB 30981.1-2025およびGB 30981.2-2025を施行し、建築用および工業用塗料における有害物質のより厳しい制限を設けました。これらの規制は水性および紫外線硬化型製剤を促進していますが、製剤の見直しにより製品コストが上昇する可能性があります。低排出製品はまた、エネルギーと環境のリーダーシップ(LEED)および建築研究機構環境評価手法(BREEAM)認証目標を支援することができます。これにより、環境製品データが文書化され、確立された研究能力を持つサプライヤーに優位性が生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動 | -0.8% | 世界規模 | 短期(2年以内) |
| VOC製剤見直しおよびコンプライアンスコスト | -0.5% | EU、北米、および高成長アジア太平洋市場 | 中期(2〜4年) |
| 資格を持つ床施工業者の不足 | -0.4% | 北米、EU、および高所得アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
エポキシ樹脂はビスフェノールAおよびエピクロロヒドリンに依存しており、これらは供給途絶および原油価格変動にさらされる石油化学誘導体です。床用塗料サプライヤーは、固定価格の建設契約を締結した顧客に対して常に高い原材料コストを転嫁できるわけではありません。これにより、特に中小規模の請負業者に販売される標準化製品ラインでは利益率が圧縮される可能性があります。プロジェクト価格が合意された後に樹脂価格が上昇した場合、問題は深刻になります。サプライヤーは、製剤能力、選択的調達、および仕様が許す範囲での代替化学品の使用によって対応しています。
VOC製剤見直およびコンプライアンスコスト
溶剤系エポキシおよびポリウレタンシステムの製剤見直しには、継続的な研究、試験、規制文書化、および改訂された技術データシートが必要です。大企業はこの作業をグローバルな製品ラインに分散させることができますが、中小規模の生産者はポートフォリオを制限するか、規制対象カテゴリーから撤退する必要が生じる場合があります。各製品ファミリーに対するサードパーティ試験および現地承認のコストは相当なものになり得ます。したがって、コンプライアンス規制を強化する法域では、コンクリート床用塗料市場がより集中する可能性があります。この圧力はまた、グローバルサプライヤーが準拠済みポートフォリオを競争上の参入障壁として活用することを促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
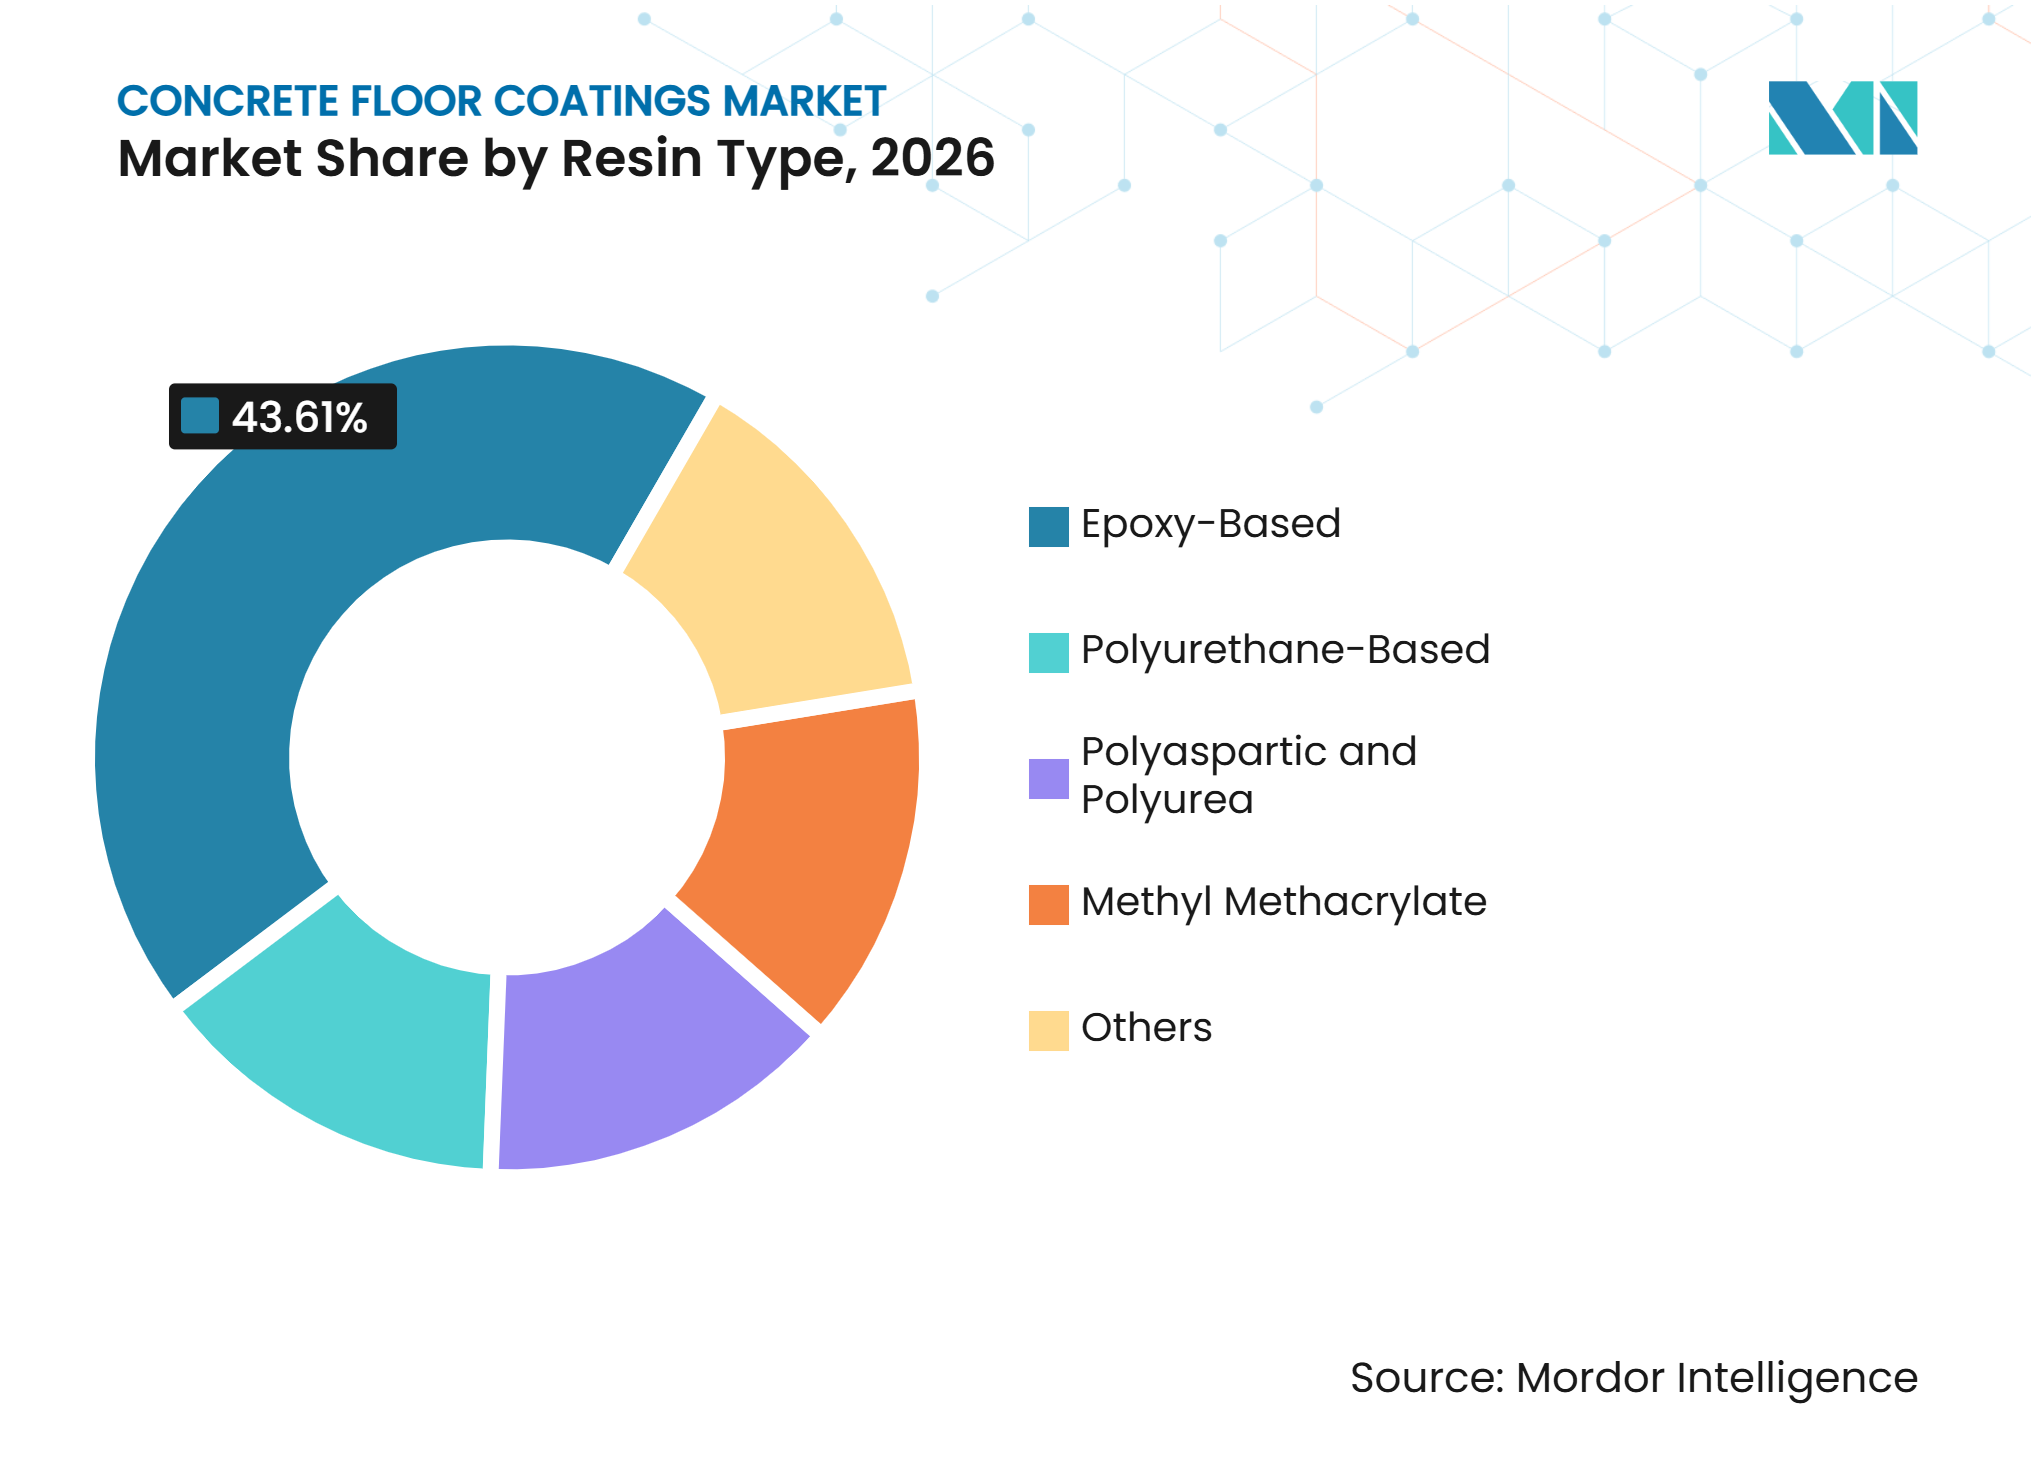
エポキシ系が規模を維持し、ポリアスパルティックおよびポリウレアが拡大エポキシ系は2026年のコンクリート床用塗料市場シェアの43.61%を占めました。の主導的地位は、重工業施設における優れた耐薬品性、密着性、およびコストパフォーマンスを反映しています。エポキシは、変化の遅い仕様書および調達テンプレートに組み込まれたままです。この既存の仕様基盤が、工場、倉庫、および規制施設における継続的な需要を支えています。ポリアスパルティックおよびポリウレアは、従来のエポキシシステムが必要とする操業停止期間を短縮できる硬化時間により、2032年にかけて7.28%のCAGRで成長すると予測されています。この利点は、生産中断が直接的な操業コストをもたらすeコマースフルフィルメントセンターおよび食品製造工場において重要です。
ポリウレタン系塗料は、温度変化や日光にさらされる空間に対して紫外線安定性と柔軟性を提供します。メチルメタクリレートシステムは、冷蔵施設を含む低温での急速硬化が必要な用途に対応します。その他の樹脂タイプには、熱衝撃耐性またはトラフィックデッキ性能が必要な箇所で使用されるセメント系ポリウレタン、アクリル、およびハイブリッドシステムが含まれます。LATICRETE International, Inc.はSPARTACOTEポリアスパルティックシステムを提供し、Sika AGは迅速復帰用途向けにSikafloorポリアスパルティック製品を販売しています。水分緩和策は、LATICRETE International, Inc.が2025年9月にVAPOR BAN Primer Wを発売したことに示されるように、床システムとともに提供されることが増えています。この製品は水分制御とプライミングを一つの水性工程に統合し、一体型施工システムの価値を高めました。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:
屋内が収益を提供し、屋外が拡大屋内は2026年のコンクリート床用塗料市場シェアの66.78%を占めました。その規模は、衛生的で継ぎ目のない耐久性のある表面を必要とする内部空間の数から生まれています。製薬クリーンルーム、食品工場、倉庫、および商業施設はすべて屋内需要を支えています。これらの場所における改修サイクルが、より広い建設サイクルの変化を通じて需要を維持するのに役立っています。労働安全衛生局(OSHA)の要件が、安全な屋内歩行・作業面を維持する必要性を強化しています。屋外用途のコンクリート床用塗料市場規模は、2032年にかけて7.45%のCAGRで拡大すると予測されています。
屋外需要は、インフラプロジェクトが塗料の使用を閉鎖された産業床を超えて拡大するにつれて増加しています。スタジアム、立体駐車場、屋上テラス、および物流ヤードは、紫外線暴露、凍結融解サイクル、および凍結防止剤に耐えられる表面を必要とします。ポリアスパルティックおよびポリウレアシステムは、従来のエポキシ製品よりも優れた紫外線安定性を提供するため、有利な位置にあります。荷積みドックおよび自動車サービス空間を含む半閉鎖エリアも、天候暴露と重車両交通を組み合わせています。ASTM Internationalの要件およびEN 13813の要件は、仕様担当者が文書化されたシステムを選択するための根拠を提供します。これらの要件は、価格のみで競争するサプライヤーよりも、試験済み製品を持つサプライヤーを優位にします。
最終用途別:
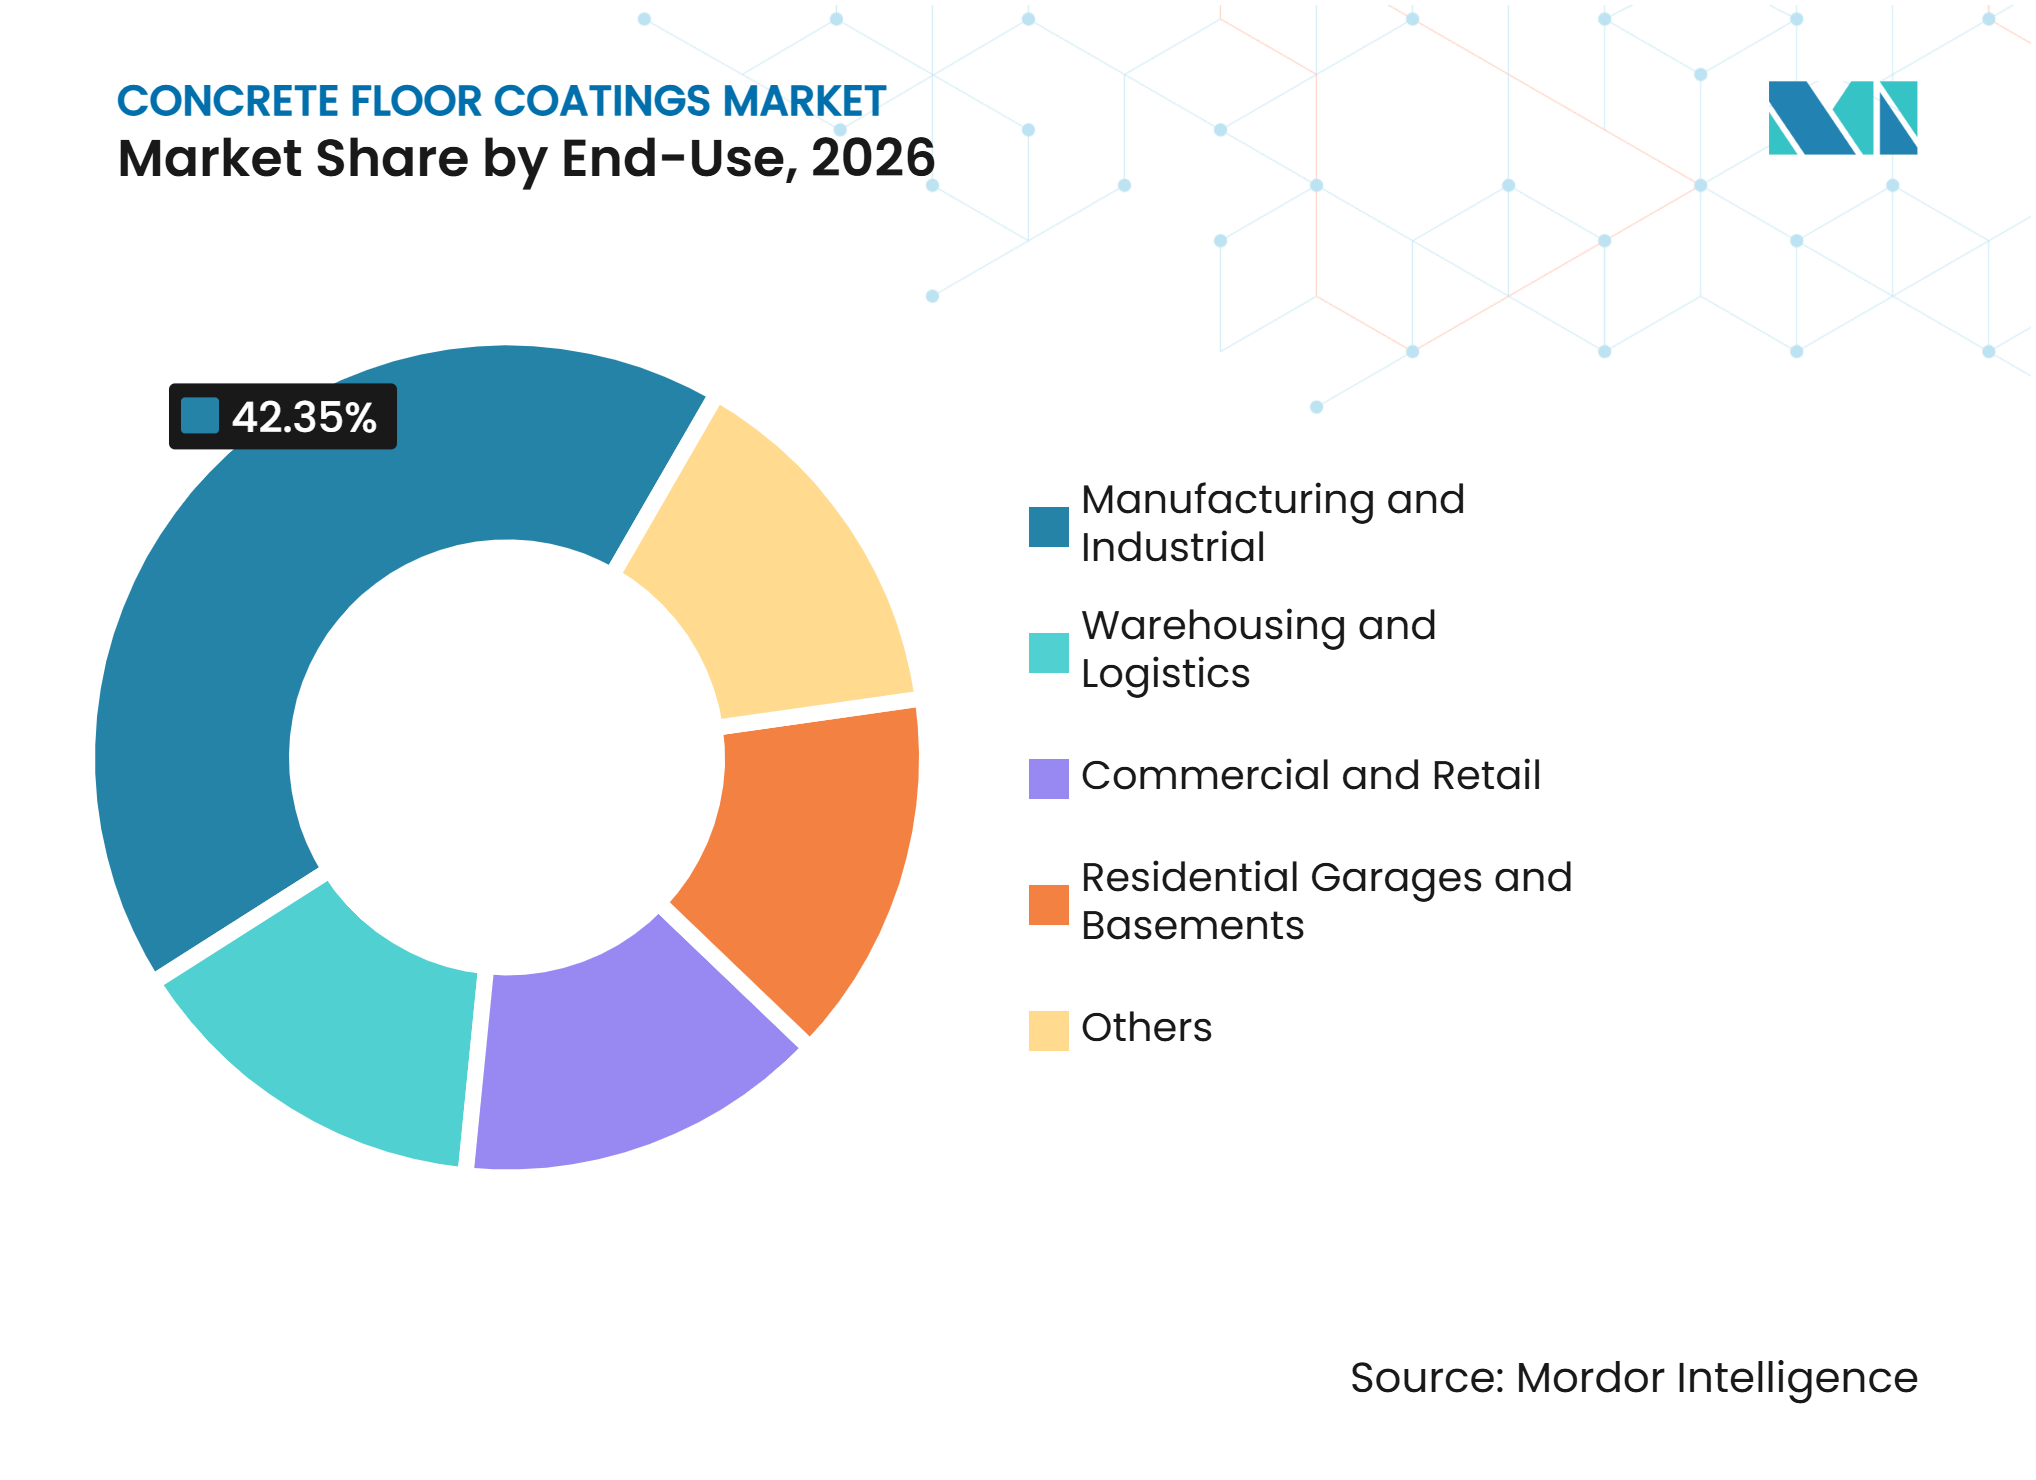
製造・産業が最大の基盤を提供し、倉庫・物流がより速く成長製造・産業は2026年のコンクリート床用塗料市場シェアの42.35%を占めました。これらの場所は、化学物質、機械的交通、および頻繁な洗浄に耐える塗料を必要とします。電気自動車バッテリー工場および半導体製造施設は、異なるゾーンが異なる静電気制御および耐薬品性要件を持つため、より高価値のシステムを必要とします。これにより、面積が特別に大きくない場合でも、設置された床の価値が高まります。コンクリート床用塗料市場はまた、装飾樹脂床が保護と仕上がり外観を組み合わせる商業・小売改修によっても支えられています。RPM International Inc.のFlowcreteブランドは、これらの場所向けに装飾エポキシテラゾシステムを供給しています。
倉庫・物流は2032年にかけて7.77%のCAGRで成長すると予測されています。自動フルフィルメントセンターは、フォークリフト、自動搬送車、および高密度保管パターンを通じて床に集中荷重をかけます。米国の倉庫構造物への民間固定投資は2025年に579億米ドルに達し、2023年のピークからの緩和にもかかわらず高い活動基盤を維持しています。住宅用ガレージおよび地下室は、簡略化された二層ポリアスパルティックキットを通じて対応される小規模な用途です。これらのシステムは、数時間以内に硬化することで物件オーナーの技術的障壁を下げます。その他の用途には、トラフィックデッキまたは高耐久性製剤を必要とする橋梁、立体駐車場、およびスポーツ施設が含まれます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋
アジア太平洋は2026年のコンクリート床用塗料市場シェアの38.11%を占め、2032年にかけて7.62%のCAGRで成長すると予測されています。中国、インド、韓国、および東南アジア諸国連合(ASEAN)諸国は、産業団地、物流ハブ、および電気自動車サプライチェーン拠点を増設しています。この建設は、汎用エポキシ、特殊静電気散逸性システム、および耐薬品性床にわたる需要を支えています。中国のGB 30981.1-2025およびGB 30981.2-2025規格は2026年6月に発効し、塗料製品における有害物質の規制を強化しました。この規制変更は旧来の溶剤系システムの適用範囲を縮小し、水性および紫外線硬化型代替品を支援しています。インドの製造業拡大も工場床面積を増加させており、Nippon Paint Holdings Co., Ltd.およびAsian Paintsが産業仕様をめぐって競争しています。
北米
北米は、1平方フィート当たりの仕様価値が高く、2020年から2023年の産業拡大期に建設された施設の改修需要が高まっているため、主要な価値の中心地となっいます。米国の民間非住宅構造物への投資は2025年に2,138億米ドルに達し、新規施設および後続の改修サイクルにおける需要を支えています。電気自動車バッテリープロジェクトにより、この地域は静電気制御および耐薬品性床システムの重要な試験場となっています。The Sherwin-Williams Companyはこれらの用途向けにPoly-Creteおよび静電気散逸性ウレタンシステムを販売し、Sika AGはSikafloor静電気散逸性製品を提供しています。米国環境保護庁(EPA)の規則、カリフォルニア州大気資源委員会の規則、およびアリゾナ州の地方措置が低VOCポートフォリオへの圧力を維持しています。これらのコンプライアンス要因は、基本製品への参入要件を高め、試験済みで文書化されたシステムを持つ企業を優位にします。
欧州、南米、中東・アフリカ
欧州は、EN 13813およびEN 13892の下でプレミアム床システムを必要とする製薬、食品・飲料、および自動車施設によって支えられています。欧州連合のDecopaintフレームワークは溶剤系システムからの移行を支援し、北欧の建築要件は水性製品を促進してきました。南米は、ブラジルの物流および食品加工投資によって支えられており、アルゼンチンの製薬施設ではより特殊な需要があります。中東・アフリカは、新規インフラ向けの高性能屋外および駐車場用塗料を採用しています。サウジアラビアのビジョン2030パイプラインがこの需要を支えており、Hempel A/Sは2025年に中東でのインフラ成長とプロジェクト受注を報告しました。これらの地域は、コンプライアンス基準、メンテナンスニーズ、および気候暴露がコンクリート床用塗料市場全体で製品選択をどのように異なる形で形成するかを示しています。
競合ランドスケープ
市場集中度
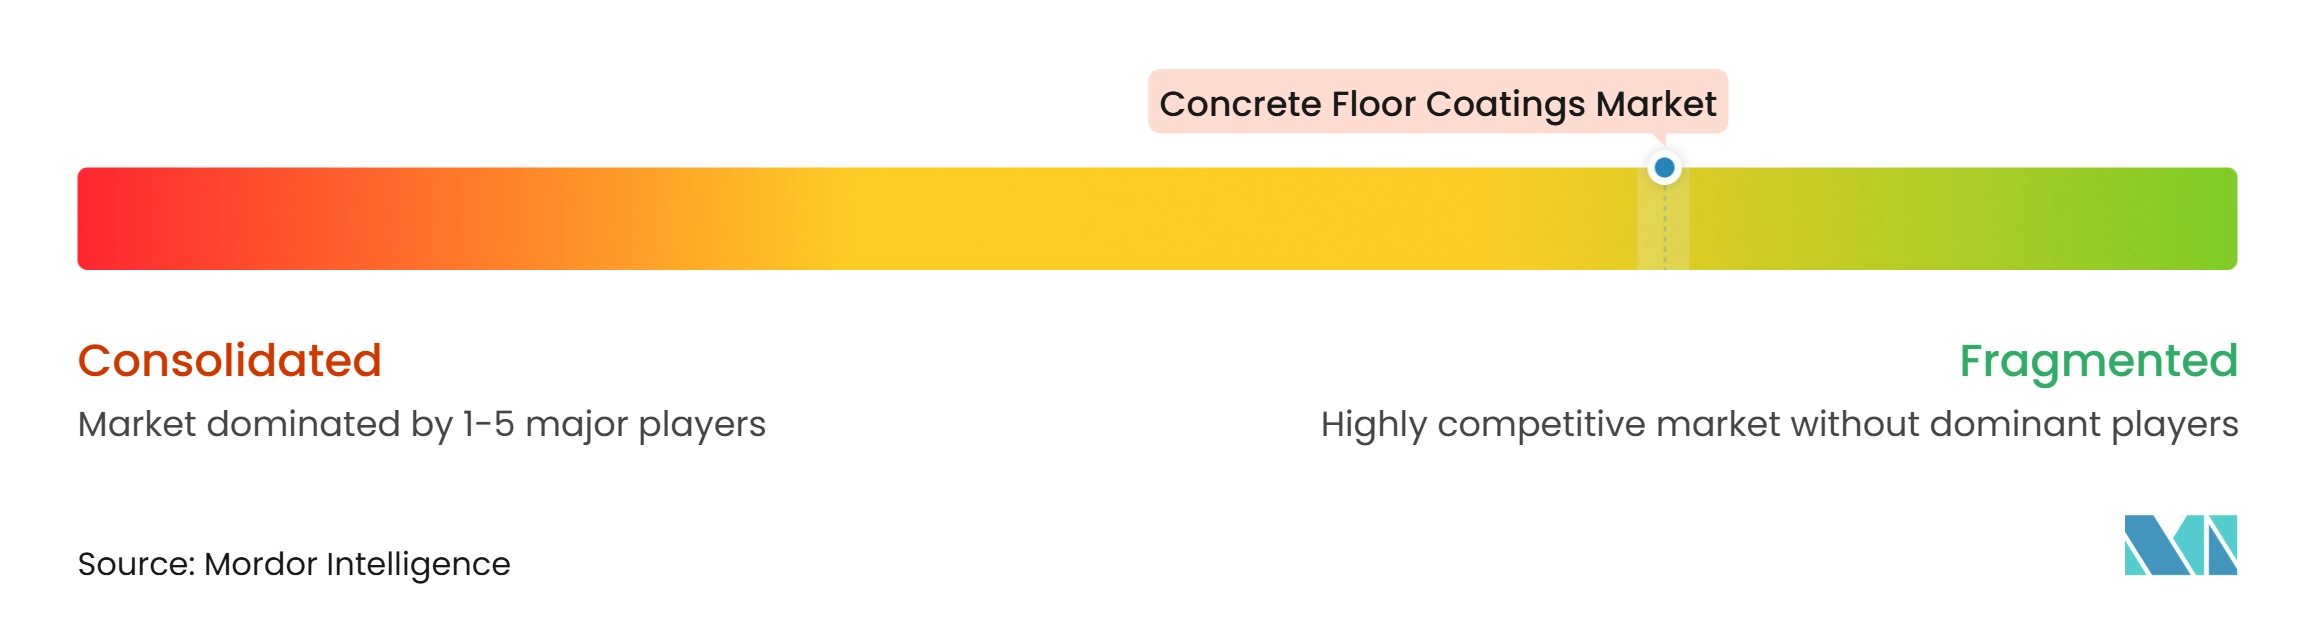
コンクリート床用塗料市場は高度に断片化されており、主要プレーヤーにはSika AG、RPM International Inc.、The Sherwin-Williams Company、MAPEI S.p.A.、およびAkzo Nobel N.V.が含まれます。グローバルサプライヤーは、技術文書、施工サポート、およびシステム保証が重要な産業・商業契約をめぐって競争しています。地域生産者は、地域の気候条件および施工業者のニーズに迅速に対応できる場合に競争力を維持しています。Sika AG、RPM International Inc.、およびThe Sherwin-Williams Companyは、産業用床要件に対応する幅広いポートフォリオを持っています。この規模が、水性、バイオベース、静電気散逸性、および産業用製品を含む床システム開発への継続的な投資を支えています。
競争は、単一の塗料層よりも完全なシステムを中心に展開されるようになっています。Sika AG、MAPEI S.p.A.、およびLATICRETE International, Inc.は、一つのサプライヤー提供の中に下地調整、水分制御、プライマー、中塗り、およびトップコートを組み合わせています。Sika AGは2025年3月にHPS North America, Inc.の買収を完了し、Schönoxブランドを加えて床下地調整能力を拡大しました。Sika AGはまた2026年2月にFinjaの買収を完了し、北欧の床レベリングおよび乾式モルタル事業を強化しました。RPM International Inc.は2025年度の業績塗料グループ売上が過去最高を記録し、高性能建築物における一括請負床工事需要が業績を支えました。これらの動きにより、サプライヤーは下地調整から仕上げ面まで単一ソースを提供できるようになっています。
環境文書化は、硬化速度および耐久性と並んで競争要因となりつつあります。米国塗料協会は2026年2月に樹脂系床用塗料の製品カテゴリー規則を公表し、サプライヤーに環境製品宣言の共通基盤を提供しました。検証済みのライフサイクルデータを持つ企業は、グリーンビルディング認証に関連した仕様により効果的に対応できます。Akzo Nobel N.V.およびAxalta Coating Systems Ltd.は2025年11月に合併契約を締結し、両社は承認待ちの間も独立して事業を継続しています。この提案された統合により、保護・産業用塗料全体の流通および技術リソースが強化される可能性があります。トレーニングネットワークも引き続き重要です。なぜなら、高性能樹脂床には正確な施工が不可欠だからです。
コンクリート床用塗料産業リーダー
-
Sika AG
-
RPM International Inc.
-
The Sherwin-Williams Company
-
MAPEI S.p.A.
-
Akzo Nobel N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
コンクリート床用塗料市場 このレポートでカバーされる企業
- Akzo Nobel N.V.
- Ardex Group
- Asian Paints
- Axalta Coating Systems Ltd.
- Hempel A/S
- Jotun
- LATICRETE International, Inc.
- MAPEI S.p.A.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- Sto SE & Co. KGaA
- Tennant Company
- The Sherwin-Williams Company
最近の産業開発事情 コンクリート床用塗料市場
- 2026年9月:Master Builders Solutionsは、食品・飲料、製薬、ヘルスケア、化学、および重工業製造施設向けに設計された次世代ポリウレタンコンクリート床システム「MasterCoat ULTRA」をトルコで発売しました。この製品は耐薬品性・機械的耐性、熱衝撃保護、滑り止めおよび帯電防止オプションを提供し、要求の厳しい産業環境向けの高度な床ソリューションを通じてコンクリート床用塗料市場を支えています。
- 2025年3月:BASFおよびSika AGは、生産施設、倉庫、組立ホール、および駐車デッキにおける高性能床用途向けに設計された新しいアミン系エポキシ硬化剤「Baxxodur EC 151」を共同で発表しました。この製剤は色安定性を改善し、5℃という低温での施工を可能にし、より効率的で低排出のエポキシ床システムを通じてコンクリート床用塗料市場を支えています。
世界のコンクリート床用塗料市場レポートの範囲
コンクリート床用塗料は、耐久性、耐薬品性、耐摩耗性、および外観を向上させるためにコンクリート床に施される保護・装飾表面処理です。これらの塗料は、コンクリート表面を水分、重い歩行交通、機械的摩耗、および化学物質への暴露から保護するのに役立ちます。産業施設、倉庫、商業空間、および住宅建物で広く使用されています。
コンクリート床用塗料市場は、樹脂タイプ、用途、最終用途、および地域別にセグメント化されています。樹脂タイプ別では、市場はエポキシ系、ポリウレタン系、ポリアスパルティックおよびポリウレア、メチルメタクリレート、およびその他の樹脂タイプにセグメント化されています。用途別では、市場は屋内および屋外にセグメント化されています。最終用途別では、市場は製造・産業、倉庫・物流、商業・小売、住宅用ガレージおよび地下室、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国におけるコンクリート床用塗料の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| エポキシ系 |
| ポリウレタン系 |
| ポリアスパルティックおよびポリウレア |
| メチルメタクリレート |
| その他 |
| 屋内 |
| 屋外 |
| 製造・産業 |
| 倉庫・物流 |
| 商業・小売 |
| 住宅用ガレージおよび地下室 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 樹脂タイプ別 | エポキシ系 | |
| ポリウレタン系 | ||
| ポリアスパルティックおよびポリウレア | ||
| メチルメタクリレート | ||
| その他 | ||
| 用途別 | 屋内 | |
| 屋外 | ||
| 最終用途別 | 製造・産業 | |
| 倉庫・物流 | ||
| 商業・小売 | ||
| 住宅用ガレージおよび地下室 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
コンクリート床用塗料市場の規模はどのくらいですか?
コンクリート床用塗料市場規模は2026年に5.54 ビリオン 米ドルと評価され、2027年の5.90 ビリオン 米ドルから2032年には8.10 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.57%となっています。
2026年に最大のシェアを占めた樹脂タイプはどれですか?
エポキシ系樹脂は、確立された耐薬品性、密着性、およびコストパフォーマンスを提供したため、2026年の市場シェアの43.61%を占めました。
2032年にかけて最も速く成長すると予測される樹脂タイプはどれですか?
ポリアスパルティックおよびポリウレア塗料は、施工中のダウンタイムを削減するため、2032年にかけて7.28%のCAGRで成長すると予測されています。
電気自動車バッテリー工場が特殊な床用塗料を必要とするのはなぜですか?
バッテリー工場は、異なる生産ゾーンにわたって静電気制御、耐薬品性、および熱衝撃耐性システムを必要とします。