
Tamaño y Participación del Mercado de Revestimientos para Pisos de Concreto
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.90 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Revestimientos para Pisos de Concreto por Mordor Intelligence
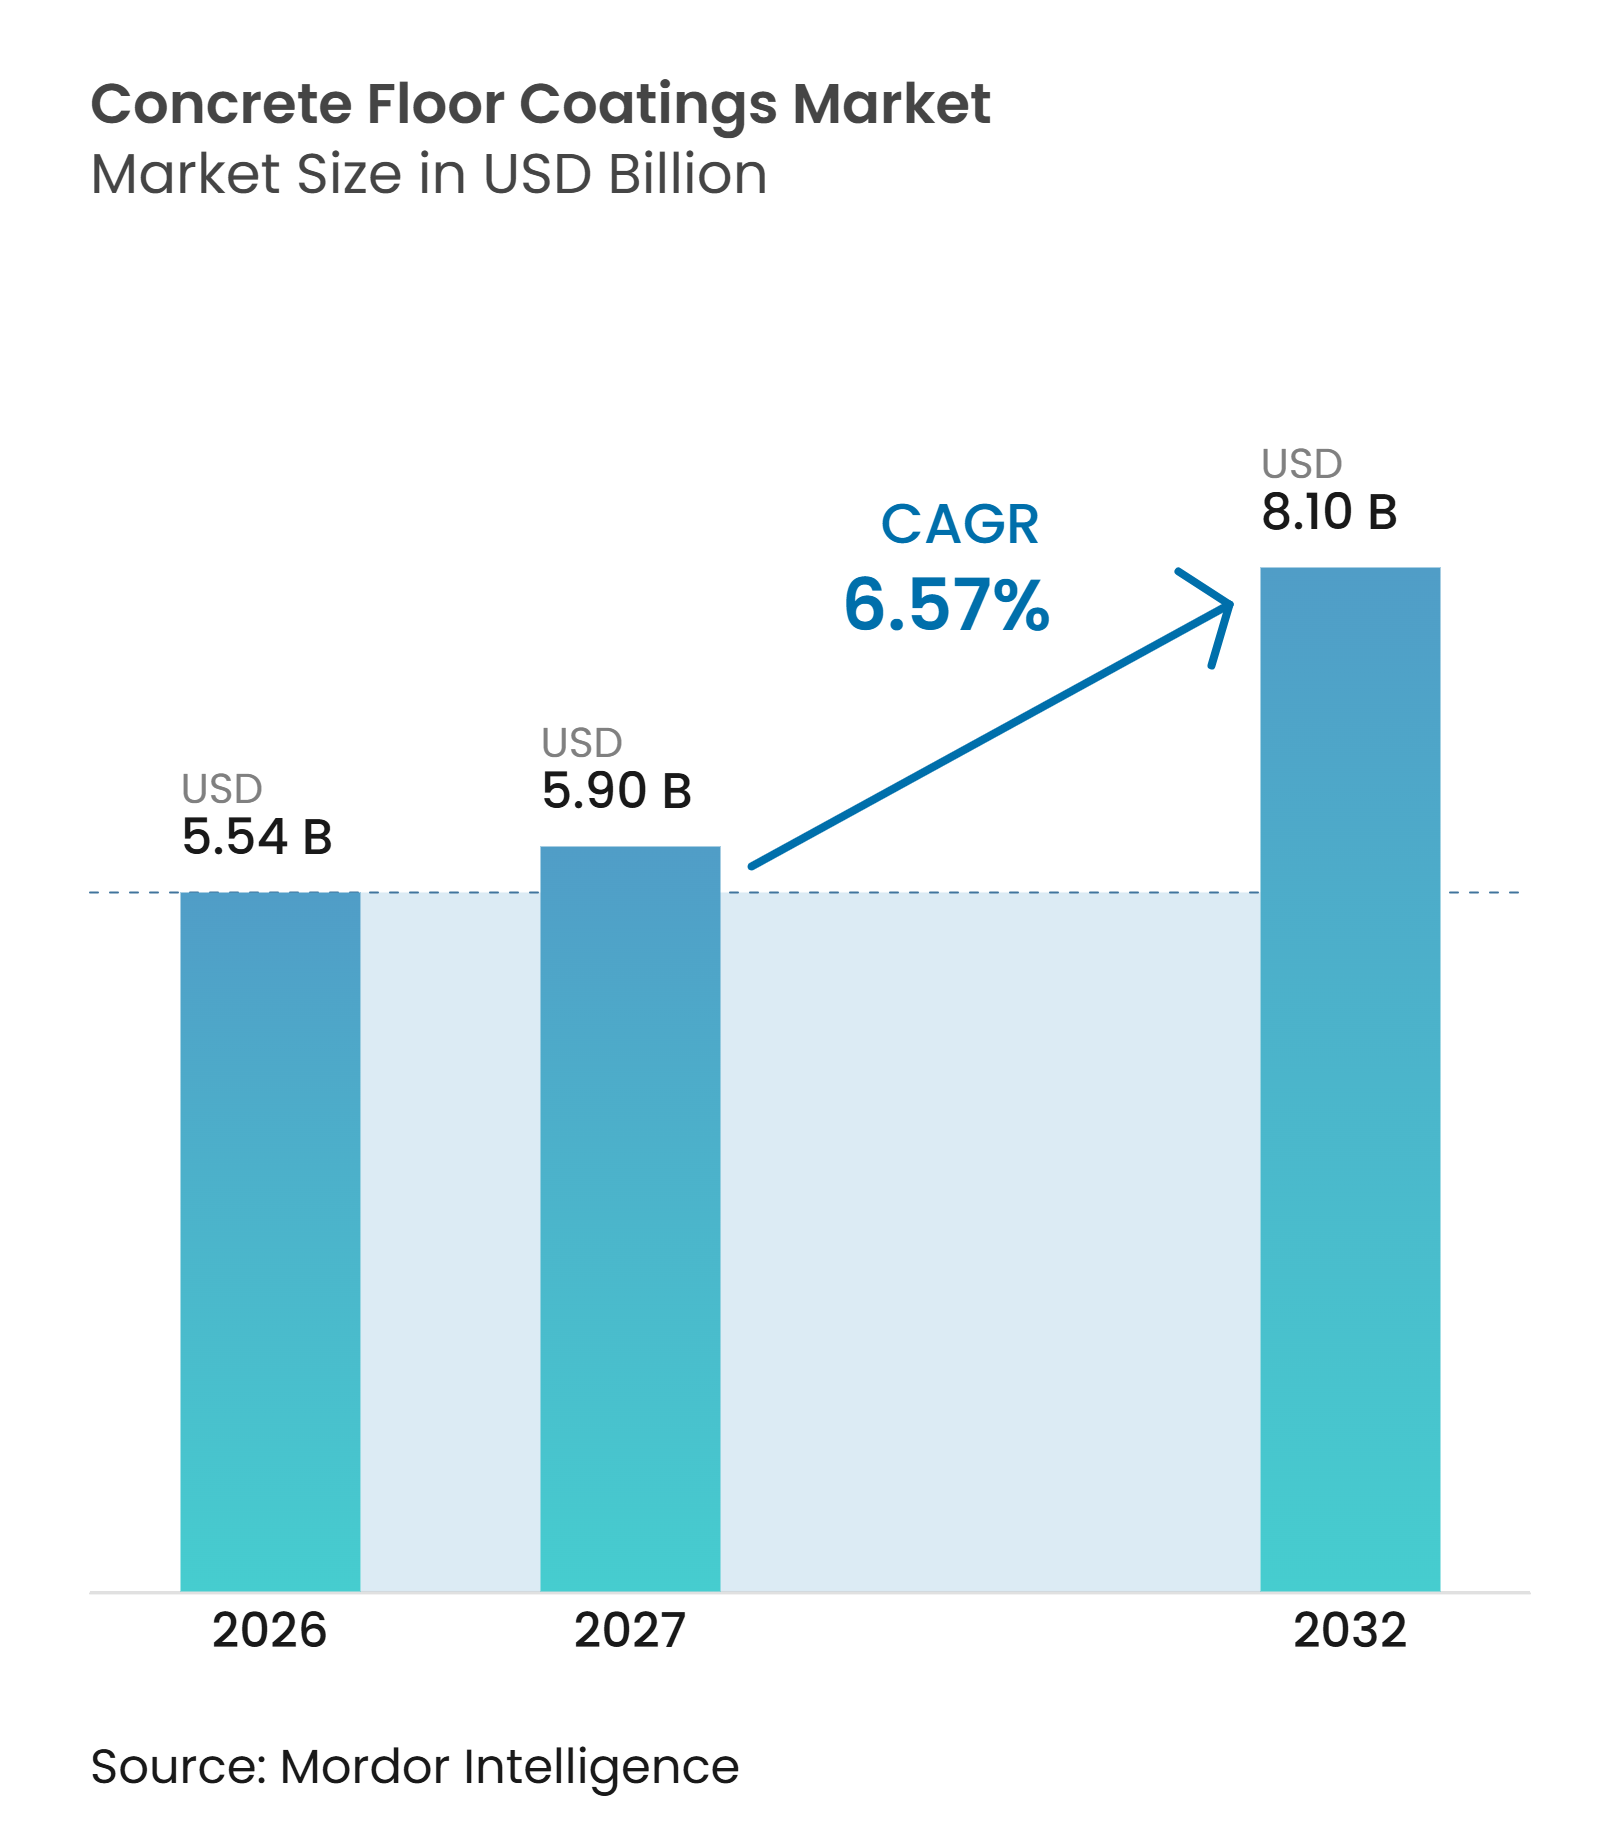
El tamaño del Mercado de Revestimientos para Pisos de Concreto fue valorado en 5,54 mil millones de USD en 2026 y se estima que crecerá desde 5,90 mil millones de USD en 2027 hasta alcanzar los 8,10 mil millones de USD para 2032, a una CAGR del 6,57% durante el período de pronóstico (2027-2032). El mercado de revestimientos para pisos de concreto está respaldado por la nueva construcción industrial en economías emergentes y por mayores requisitos de rendimiento en instalaciones operativas. Las normativas ambientales están cambiando las especificaciones de los productos, especialmente donde los límites de compuestos orgánicos volátiles excluyen los sistemas de base solvente más antiguos. La inversión en plantas de baterías para vehículos eléctricos e instalaciones de semiconductores también está incrementando la demanda de sistemas de pisos resistentes a productos químicos y disipadores de electricidad estática. Estos proyectos requieren varios tipos de revestimiento dentro de un mismo sitio, lo que aumenta el valor de una venta de sistema completo. El mercado de revestimientos para pisos de concreto también se beneficia cuando los operadores eligen sistemas duraderos para evitar paradas y reparaciones repetidas.
Conclusiones Clave del Informe
- Por tipo de resina, la base epoxi representó el 43,61% de la participación del mercado de revestimientos para pisos de concreto en 2026, mientras que se proyecta que los sistemas poliaспárticos y poliurea avancen a una CAGR del 7,28% hasta 2032.
- Por aplicación, el uso interior representó el 66,78% de la participación del mercado de revestimientos para pisos de concreto en 2026, mientras que se proyecta que el uso exterior avance a una CAGR del 7,45% hasta 2032.
- Por uso final, manufactura e industrial representó el 42,35% de la participación del mercado de revestimientos para pisos de concreto en 2026, mientras que se proyecta que almacenamiento y logística avance a una CAGR del 7,77% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,11% de la participación del mercado de revestimientos para pisos de concreto en 2026 y se proyecta que avance a una CAGR del 7,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Instalaciones Industriales y Logísticas | +2.3% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Construcción de Instalaciones para Baterías de Vehículos Eléctricos y Semiconductores | +1.6% | Asia-Pacífico como núcleo, con expansión hacia América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Requisitos de Higiene y Seguridad en Instalaciones Reguladas | +1.0% | Global, liderado por América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Demanda de Renovación de Instalaciones y Protección del Ciclo de Vida | +0.8% | Global, con ganancias tempranas en mercados maduros | Largo plazo (≥ 4 años) |
| Requisitos de Construcción Sostenible y Especificaciones de Bajo Contenido de Compuestos Orgánicos Volátiles | +0.5% | Unión Europea, América del Norte y mercados de Asia-Pacífico de altos ingresos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Instalaciones Industriales y Logísticas
La inversión privada fija en estructuras en Estados Unidos alcanzó los 213,8 mil millones de USD en 2025, manteniendo una gran cartera de superficie industrial de pisos que requiere protección en el momento de la puesta en marcha. Las nuevas plantas y edificios logísticos generan demanda de sistemas epoxi y poliuretano porque el concreto recién colocado necesita protección frente al tráfico, la abrasión y la exposición química. El mercado de revestimientos para pisos de concreto se está orientando hacia sistemas de mayor durabilidad cuando los propietarios esperan que los sitios de producción operen durante 10 a 20 años. Un sistema de resina de alto espesor puede reducir los costos del ciclo de vida en comparación con múltiples ciclos de revestimientos de menor costo. Este patrón favorece las especificaciones premium incluso cuando la superficie total instalada de pisos está aumentando.
Construcción de Instalaciones para Baterías de Vehículos Eléctricos y Semiconductores
Las plantas de baterías para vehículos eléctricos requieren diferentes sistemas de pisos en salas limpias, ensamblaje de celdas, formación y áreas de prueba. El epoxi disipador de electricidad estática se utiliza donde la resistividad superficial debe cumplir con los requisitos del estándar S20.20 del Instituto Nacional Americano de Estándares/Asociación ESD (ANSI/ESD), mientras que las áreas de manejo de solventes pueden requerir epoxi novolac. Las salas secas y las áreas de ensamblaje de celdas también operan bajo los requisitos de sala limpia establecidos por la norma ISO 14644-1. Estos requisitos en capas hacen que los sistemas de pisos especializados sean materialmente más valiosos que una instalación de epoxi industrial estándar. El mercado de revestimientos para pisos de concreto, por lo tanto, se beneficia de un tipo de proyecto que necesita resistencia química, control estático y rendimiento ante choques térmicos en la misma instalación.
Requisitos de Higiene y Seguridad en Instalaciones Reguladas
Las normas de la Administración de Seguridad y Salud Ocupacional (OSHA) exigen que las superficies de trabajo y tránsito industrial se mantengan limpias, sanitarias y secas[1]. Las instalaciones farmacéuticas, de alimentos y bebidas, y de atención médica utilizan superficies continuas y resistentes a productos químicos porque los procesos húmedos y los regímenes de limpieza hacen que el deterioro del piso sea costoso. Estos requisitos generan demanda de renovación incluso cuando la nueva construcción se debilita. Los gerentes de instalaciones también reemplazan los pisos dañados antes de que generen problemas de cumplimiento o seguridad. Green Seal actualizó su estándar GS-40 en 2025 para prohibir las sustancias per- y polifluoroalquílicas añadidas intencionalmente en los acabados de pisos certificados a partir de marzo de 2027, añadiendo otra consideración de especificación para los pisos institucionales.
Requisitos de Construcción Sostenible y Especificaciones de Bajo Contenido de Compuestos Orgánicos Volátiles
La Agencia de Protección Ambiental de EE. UU. (EPA) limita el contenido de compuestos orgánicos volátiles en los revestimientos para pisos bajo el Título 40 del Código de Regulaciones Federales (CFR) Parte 59[2]. China implementó las normas GB 30981.1-2025 y GB 30981.2-2025 el 1 de junio de 2026, con límites más estrictos para sustancias nocivas en revestimientos arquitectónicos e industriales. Estas normas fomentan las formulaciones de base acuosa y curadas por ultravioleta, aunque la reformulación puede aumentar los costos del producto. Los productos de bajas emisiones también pueden respaldar los objetivos de certificación del Liderazgo en Energía y Diseño Ambiental (LEED) y del Método de Evaluación Ambiental del Establecimiento de Investigación de la Construcción. Esto crea una ventaja para los proveedores con datos ambientales de productos documentados y capacidades de investigación establecidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de las Materias Primas | -0.8% | Global | Corto plazo (≤ 2 años) |
| Costos de Reformulación y Cumplimiento de Compuestos Orgánicos Volátiles | -0.5% | Unión Europea, América del Norte y mercados de Asia-Pacífico de alto crecimiento | Mediano plazo (2-4 años) |
| Escasez de Aplicadores de Pisos Calificados | -0.4% | América del Norte, Unión Europea y mercados de Asia-Pacífico de altos ingresos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas
Las resinas epoxi dependen del bisfenol-A y la epiclorhidrina, que son derivados petroquímicos expuestos a interrupciones en el suministro y movimientos en el precio del petróleo. Los proveedores de revestimientos para pisos no siempre pueden trasladar los mayores costos de insumos a los clientes con contratos de construcción a precio fijo. Esto puede reducir los márgenes, particularmente en líneas de productos estandarizados vendidos a contratistas más pequeños. El problema se agudiza cuando los precios de las resinas suben después de que se ha acordado el precio de un proyecto. Los proveedores están respondiendo mediante capacidad de formulación, adquisición selectiva y el uso de químicas alternativas donde las especificaciones lo permiten.
Costos de Reformulación y Cumplimiento de Compuestos Orgánicos Volátiles
La reformulación de sistemas epoxi y poliuretano de base solvente requiere investigación continua, pruebas, documentación regulatoria y hojas de datos técnicos revisadas. Las empresas más grandes pueden distribuir este trabajo en líneas de productos globales, mientras que los productores más pequeños pueden necesitar limitar sus carteras o abandonar las categorías reguladas. El costo de las pruebas de terceros y las aprobaciones locales puede ser significativo para cada familia de productos. El mercado de revestimientos para pisos de concreto puede, por lo tanto, volverse más concentrado en jurisdicciones que endurezcan las normas de cumplimiento. Esta presión también alienta a los proveedores globales a utilizar sus carteras conformes como una barrera competitiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
La Base Epoxi Mantiene su Escala, Mientras que los Sistemas Poliaспárticos y Poliurea se ExpandenLa base epoxi representó el 43,61% de la participación del mercado de revestimientos para pisos de concreto en 2026. Su posición de liderazgo refleja una sólida resistencia química, adhesión y rendimiento en términos de costo en instalaciones industriales de uso intensivo. El epoxi sigue incorporado en documentos de especificación y plantillas de adquisición que cambian lentamente. Esta base de especificaciones instaladas respalda la demanda continua en fábricas, almacenes e instalaciones reguladas. Se proyecta que los sistemas poliaспárticos y poliurea avancen a una CAGR del 7,28% hasta 2032 porque su tiempo de curado puede reducir el período de parada que requieren los sistemas epoxi convencionales. Este beneficio es importante en los centros de distribución de comercio electrónico y en las plantas de fabricación de alimentos, donde las interrupciones de producción conllevan costos operativos directos.
Los revestimientos de base poliuretano proporcionan estabilidad ultravioleta y flexibilidad para espacios expuestos a cambios de temperatura o luz diurna. Los sistemas de metacrilato de metilo sirven para aplicaciones que necesitan curado rápido a bajas temperaturas, incluidas las instalaciones de almacenamiento en frío. Otros tipos de resina incluyen poliuretano cementoso, acrílico y sistemas híbridos utilizados donde se necesita resistencia al choque térmico o rendimiento en cubiertas de tráfico. LATICRETE International, Inc. ofrece sistemas poliaспárticos SPARTACOTE, mientras que Sika AG comercializa productos poliaспárticos Sikafloor para aplicaciones de retorno rápido. La mitigación de la humedad se incluye cada vez más con el sistema de pisos, como lo demuestra el lanzamiento del Imprimador VAPOR BAN W de LATICRETE International, Inc. en septiembre de 2025. El producto combinó el control de la humedad y la imprimación en un solo paso de base acuosa, aumentando el valor de un sistema de instalación integrado.


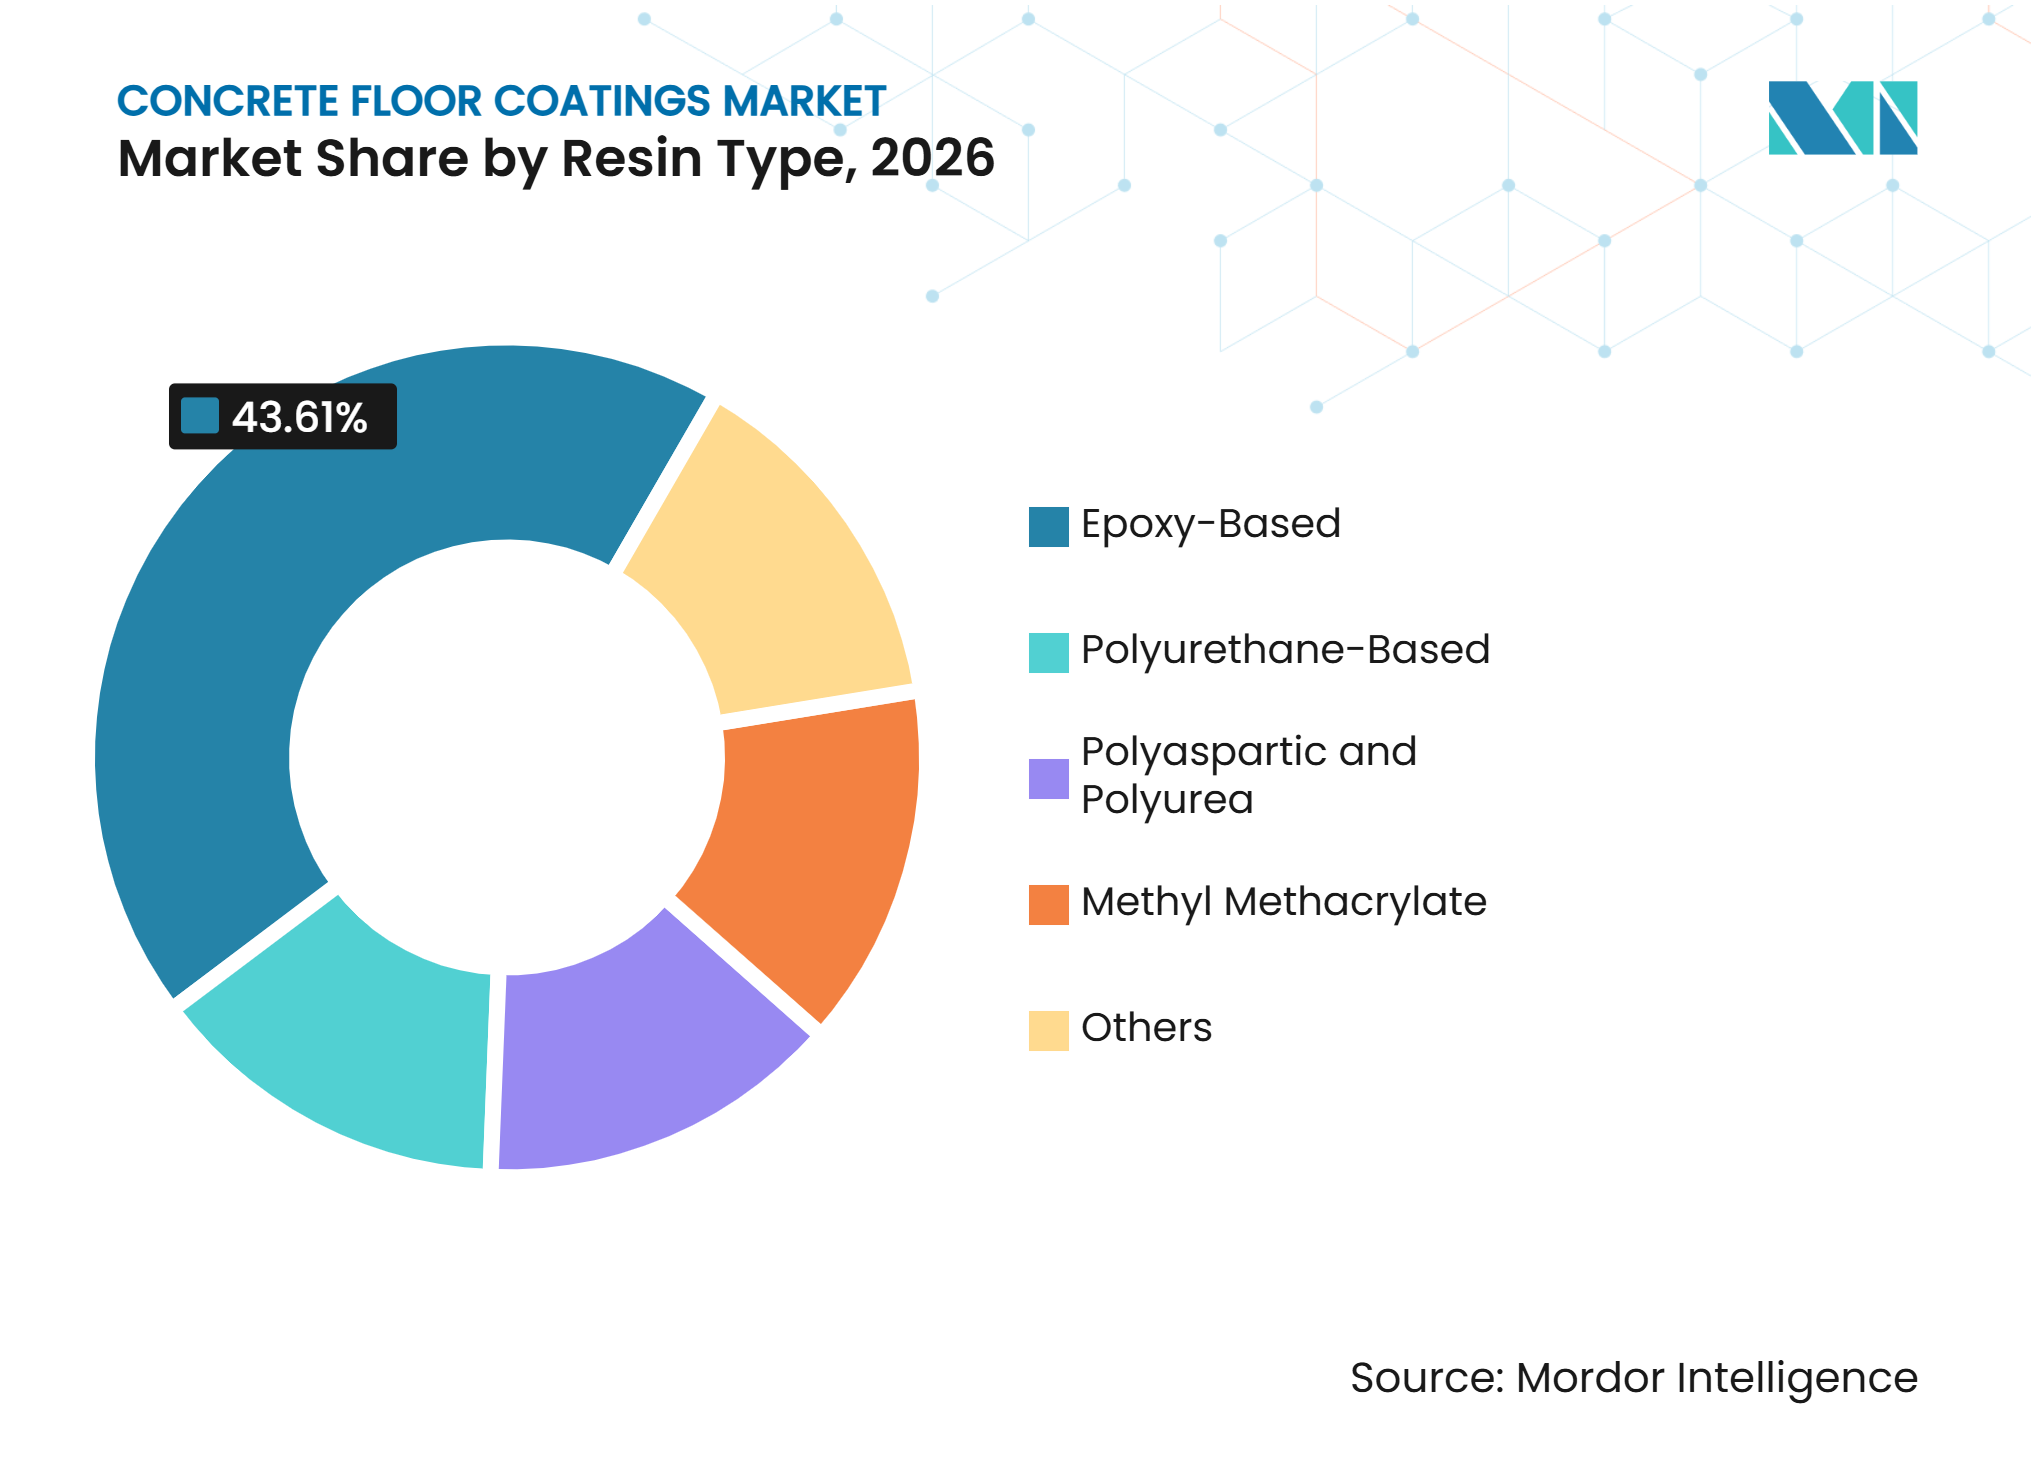
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Uso Interior Genera Ingresos, Mientras que el Uso Exterior se ExpandeEl uso interior representó el 66,78% de la participación del mercado de revestimientos para pisos de concreto en 2026. Su escala proviene del número de espacios interiores que requieren superficies higiénicas, continuas y duraderas. Las salas limpias farmacéuticas, las plantas de alimentos, los almacenes y las instalaciones comerciales respaldan la demanda interior. Los ciclos de renovación dentro de estas ubicaciones ayudan a mantener la demanda a través de los cambios en el ciclo de construcción más amplio. Los requisitos de la Administración de Seguridad y Salud Ocupacional refuerzan la necesidad de mantener superficies de trabajo y tránsito interior seguras. Se proyecta que el tamaño del mercado de revestimientos para pisos de concreto para aplicaciones exteriores se expanda a una CAGR del 7,45% hasta 2032.
La demanda exterior está aumentando a medida que los proyectos de infraestructura amplían el uso de revestimientos más allá de los pisos industriales cerrados. Los estadios, las estructuras de estacionamiento, las terrazas en azoteas y los patios logísticos necesitan superficies que puedan tolerar la exposición ultravioleta, los ciclos de congelación y deshielo, y los productos químicos para deshielo. Los sistemas poliaспárticos y poliurea están bien posicionados porque ofrecen mayor estabilidad ultravioleta que los productos epoxi convencionales. Las áreas semicerradas, incluidos los muelles de carga y los espacios de servicio automotriz, también combinan la exposición climática con el tráfico pesado de vehículos. Los requisitos de ASTM International y los requisitos de la norma EN 13813 proporcionan a los especificadores una base para seleccionar sistemas documentados. Estos requisitos favorecen a los proveedores con productos probados en lugar de a los proveedores que compiten únicamente por precio.
Por Uso Final:
Manufactura e Industrial Proporcionan la Mayor Base, Mientras que Almacenamiento y Logística Avanzan Más RápidoManufactura e industrial representó el 42,35% de la participación del mercado de revestimientos para pisos de concreto en 2026. Estas ubicaciones necesitan revestimientos que resistan productos químicos, tráfico mecánico y limpieza frecuente. Las plantas de baterías para vehículos eléctricos y las instalaciones de fabricación de semiconductores requieren sistemas de mayor valor porque las diferentes zonas tienen distintos requisitos de control estático y resistencia química. Esto aumenta el valor del piso instalado incluso cuando el área no es inusualmente grande. El mercado de revestimientos para pisos de concreto también está respaldado por renovaciones comerciales y minoristas, donde los pisos de resina decorativos combinan protección con una apariencia terminada. La marca Flowcrete de RPM International Inc. suministra sistemas decorativos de terrazo epoxi para estas ubicaciones.
Se proyecta que almacenamiento y logística avancen a una CAGR del 7,77% hasta 2032. Los centros de distribución automatizados ejercen cargas concentradas sobre los pisos a través de montacargas, vehículos de guiado automático y patrones de almacenamiento denso. La inversión privada fija en estructuras de almacenes en EE. UU. alcanzó los 57,9 mil millones de USD en 2025, manteniendo una alta base de actividad a pesar de la moderación respecto al pico de 2023. Los garajes y sótanos residenciales son un caso de uso menor atendido mediante kits poliaспárticos simplificados de dos capas. Estos sistemas reducen la barrera técnica para los propietarios al curar en pocas horas. Otros usos incluyen puentes, estructuras de estacionamiento e instalaciones deportivas que necesitan formulaciones para cubiertas de tráfico o de alta durabilidad.

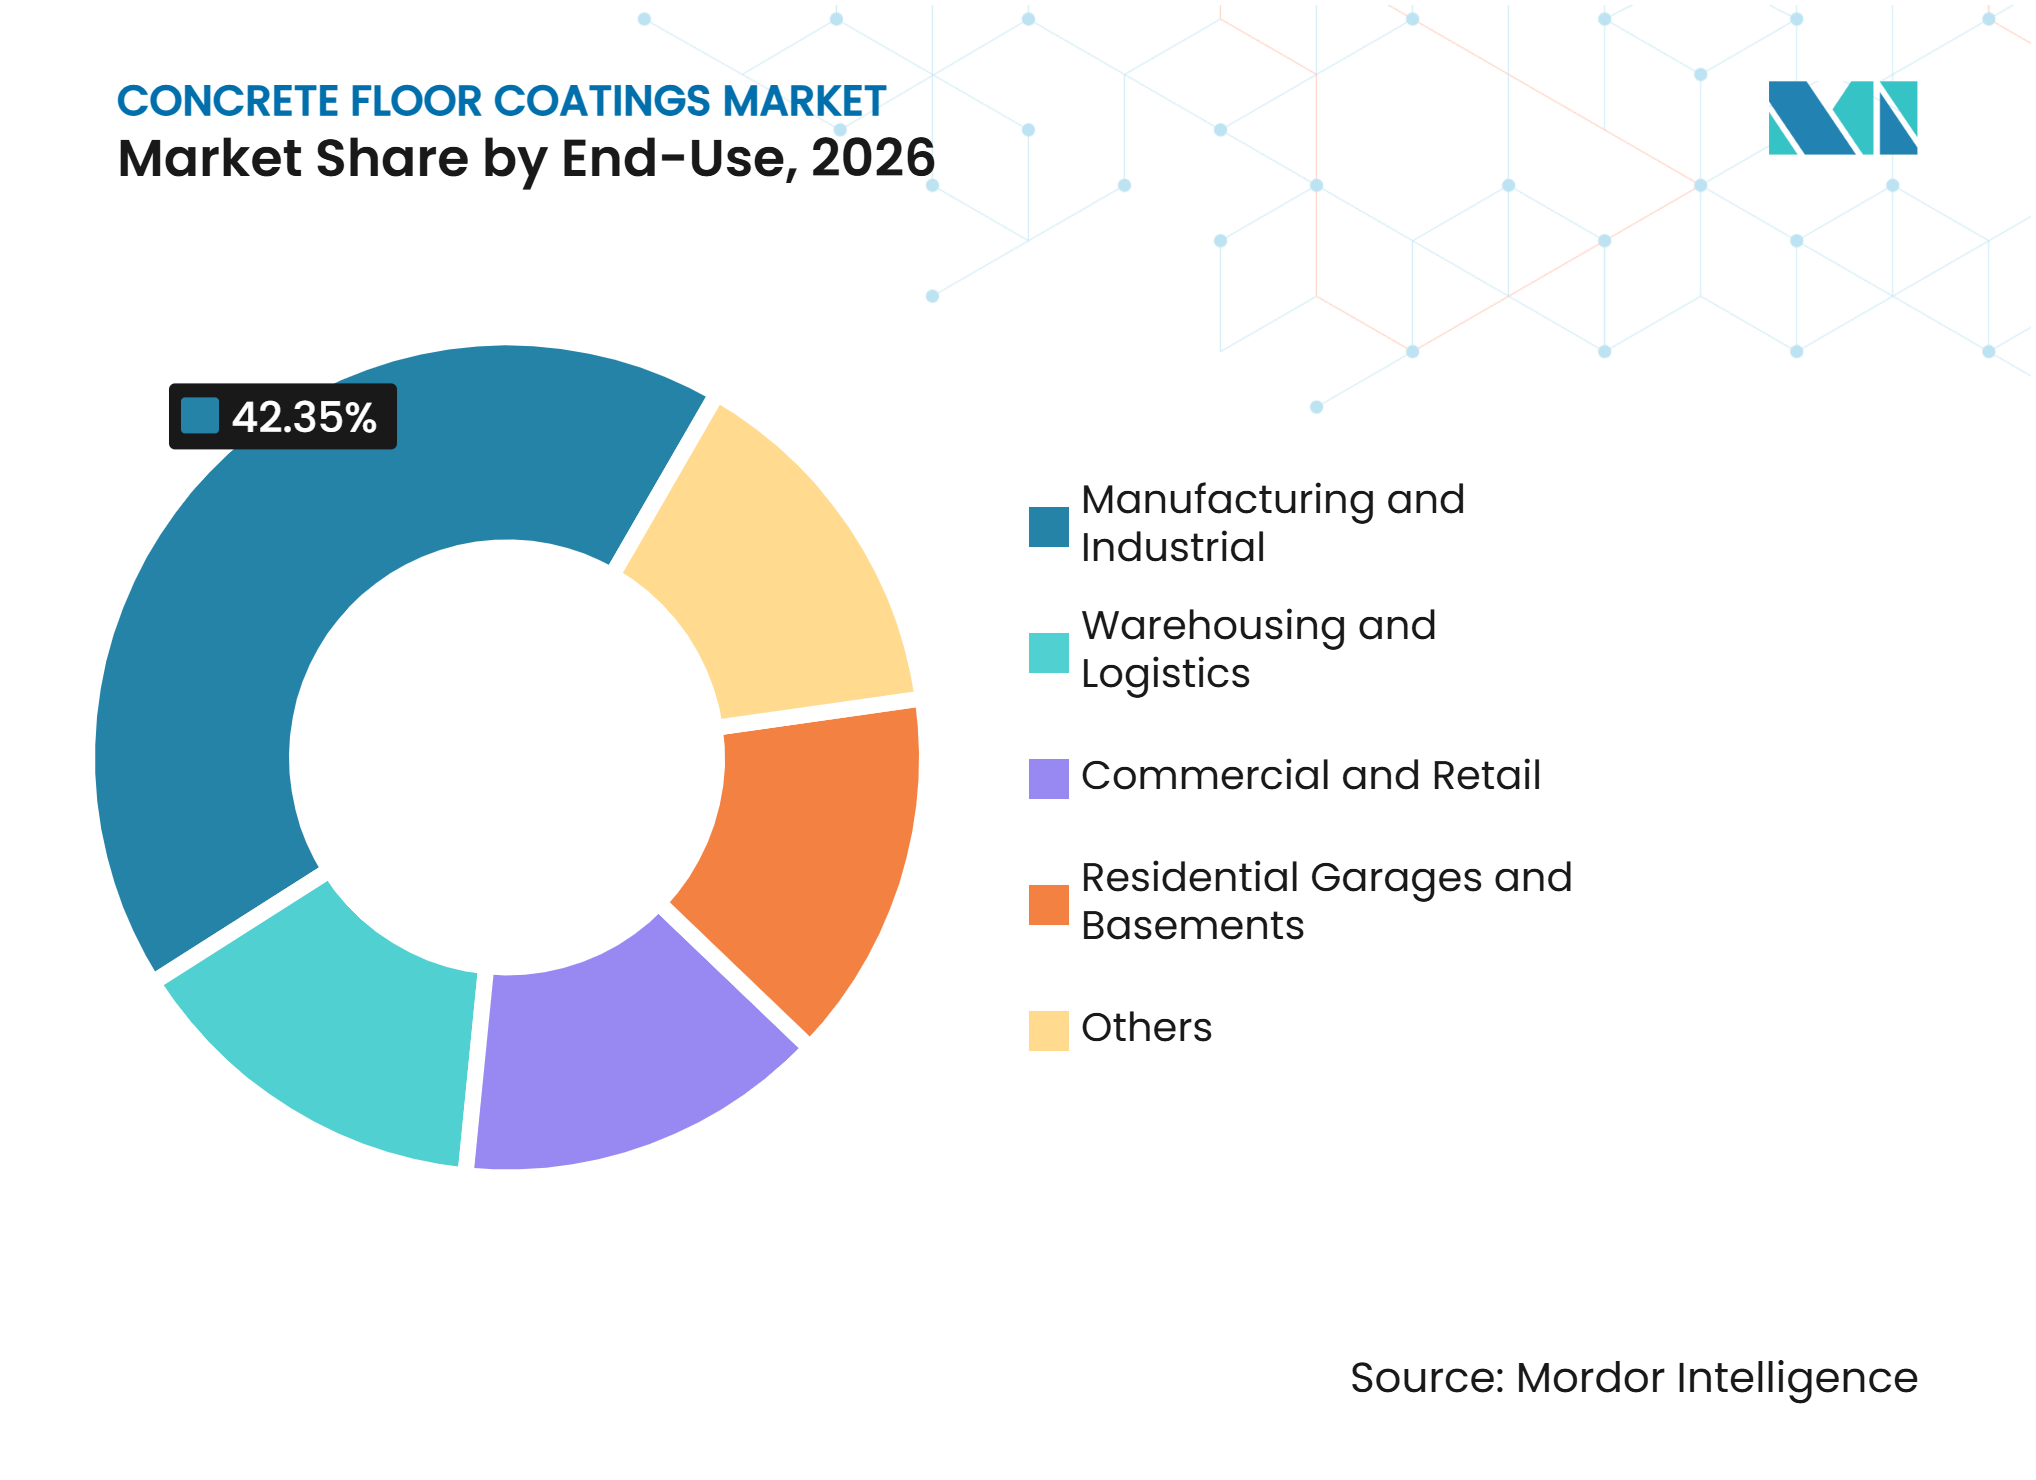
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
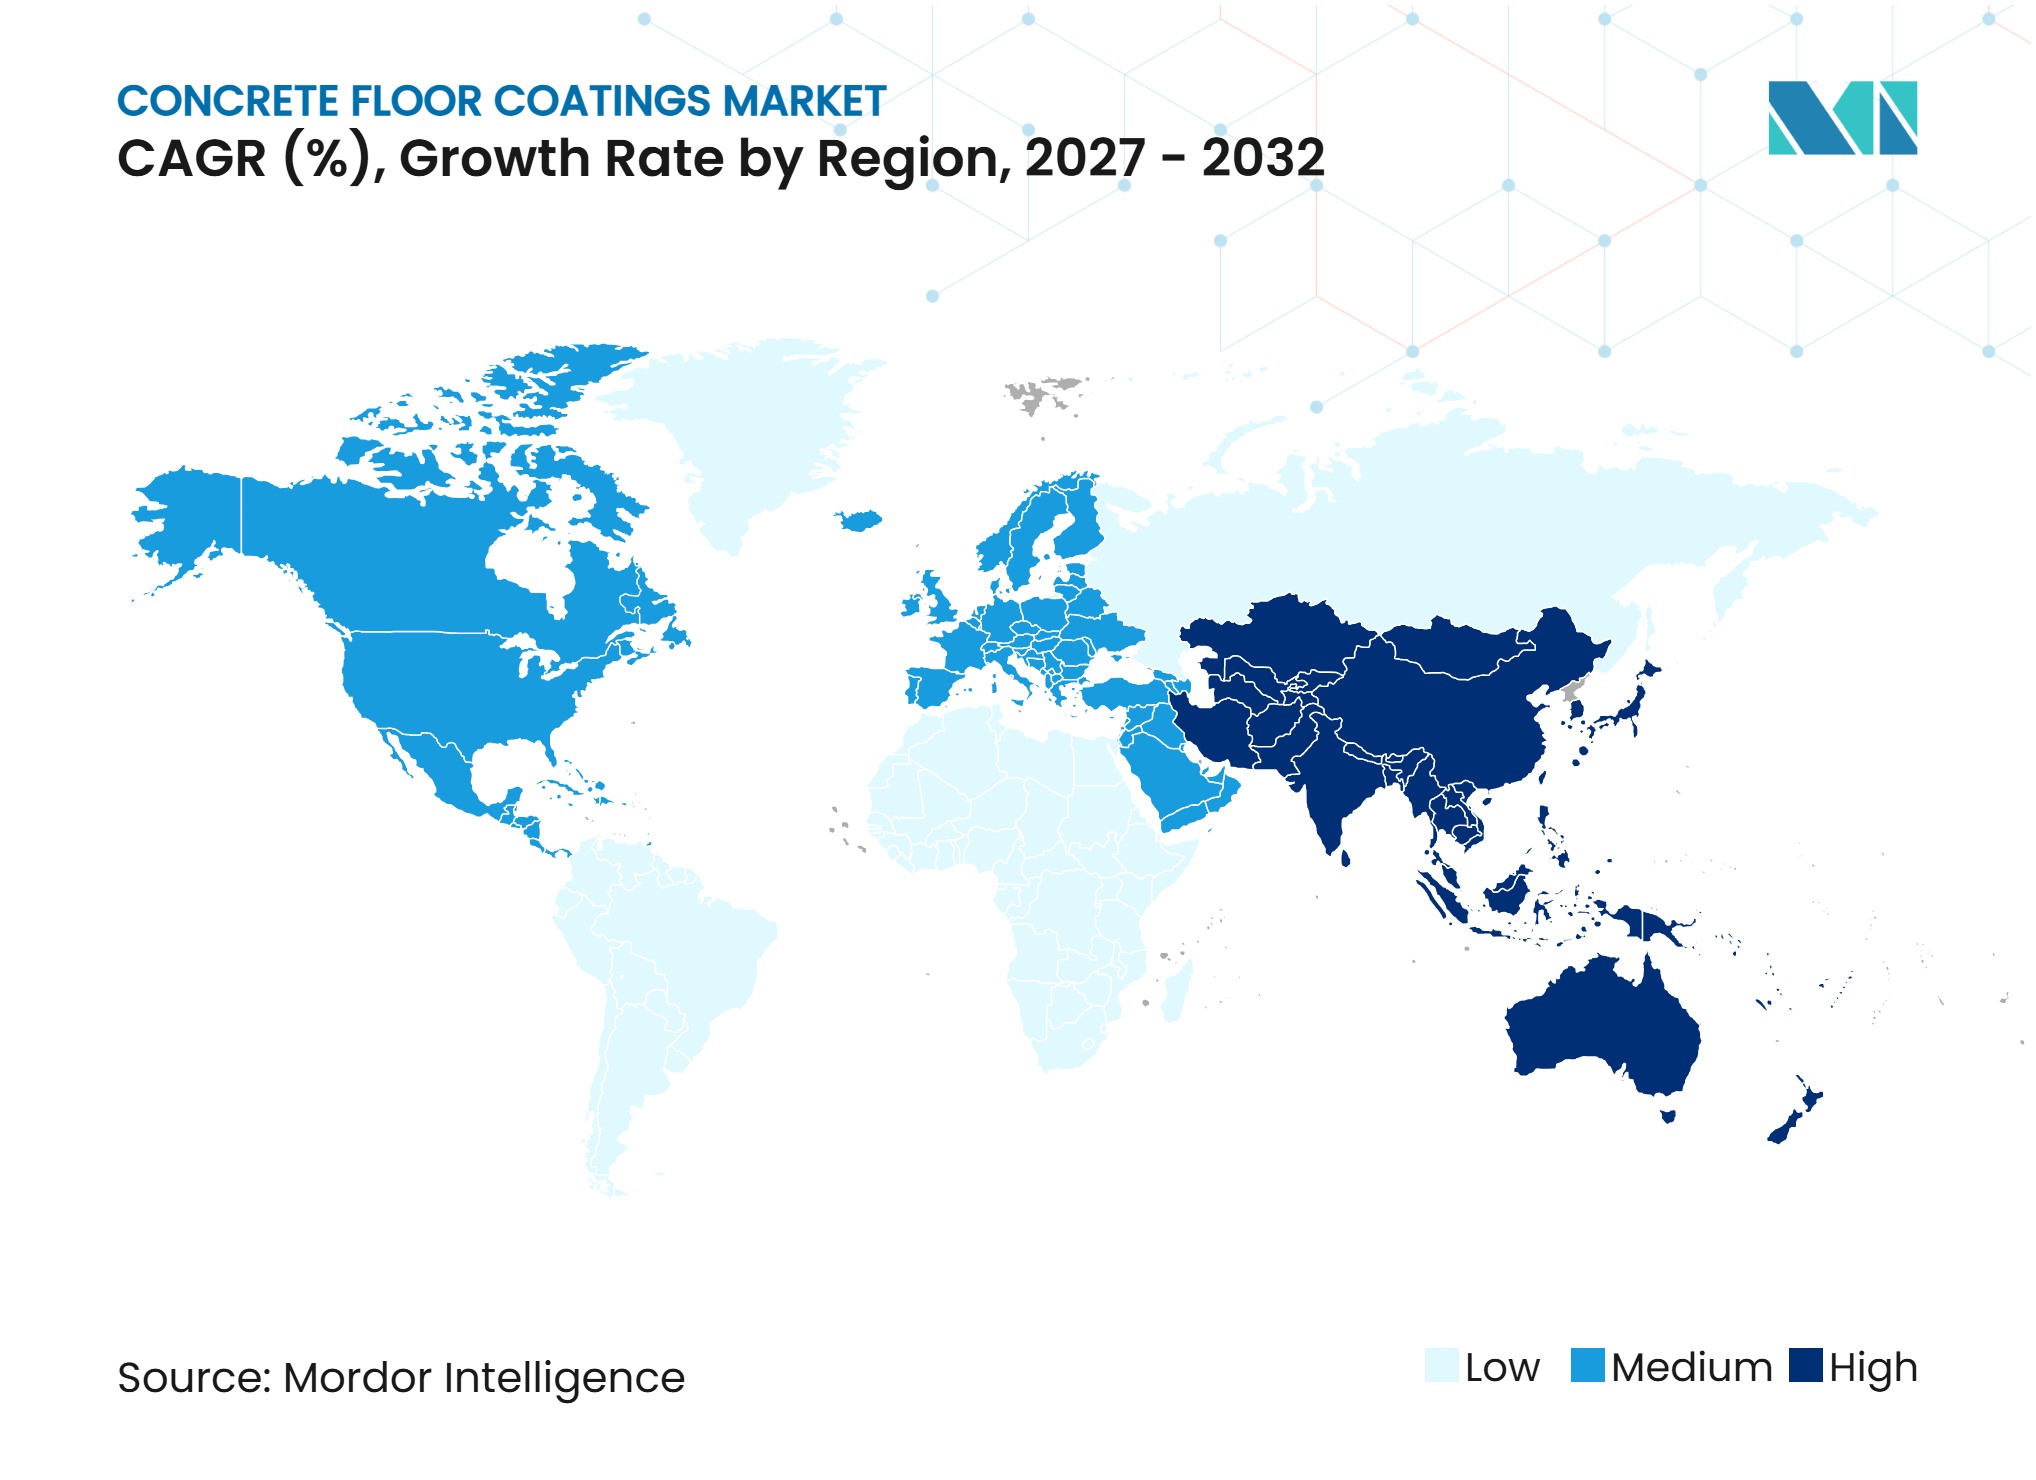
Asia-Pacífico representó el 38,11% de la participación del mercado de revestimientos para pisos de concreto en 2026 y se proyecta que avance a una CAGR del 7,62% hasta 2032. China, India, Corea del Sur y los países de la Asociación de Naciones del Sudeste Asiático (ASEAN) están añadiendo parques industriales, centros logísticos y sitios de cadena de suministro para vehículos eléctricos. Esta construcción respalda la demanda en epoxi de uso general, sistemas especializados disipadores de electricidad estática y pisos resistentes a productos químicos. Las normas GB 30981.1-2025 y GB 30981.2-2025 de China entraron en vigor en junio de 2026 y endurecieron las restricciones sobre sustancias nocivas en los productos de revestimiento. El cambio regulatorio reduce el alcance de los sistemas de base solvente más antiguos y respalda las alternativas de base acuosa y curadas por ultravioleta. La expansión manufacturera de India también añade superficie de pisos de fábrica, mientras que Nippon Paint Holdings Co., Ltd. y Asian Paints compiten por las especificaciones industriales.
América del Norte
América del Norte es un importante centro de valor porque tiene un alto valor de especificación por pie cuadrado y una creciente necesidad de renovar instalaciones construidas durante la expansión industrial de 2020 a 2023. La inversión en estructuras privadas no residenciales en EE. UU. alcanzó los 213,8 mil millones de USD en 2025, respaldando la demanda en nuevas instalaciones y ciclos de renovación posteriores. Los proyectos de baterías para vehículos eléctricos han convertido a la región en un importante campo de pruebas para sistemas de pisos de control estático y resistentes a productos químicos. The Sherwin-Williams Company comercializa sistemas de uretano Poly-Crete y disipadores de electricidad estática para estas aplicaciones, mientras que Sika AG ofrece productos Sikafloor disipadores de electricidad estática. Las normas de la Agencia de Protección Ambiental de EE. UU., las normas de la Junta de Recursos del Aire de California y las medidas locales en Arizona mantienen la presión para contar con carteras de bajo contenido de compuestos orgánicos volátiles. Estos factores de cumplimiento elevan los requisitos de entrada para los productos básicos y favorecen a las empresas con sistemas probados y documentados.
Europa, América del Sur y Medio Oriente y África
Europa está respaldada por instalaciones farmacéuticas, de alimentos y bebidas, y automotrices que requieren sistemas de pisos premium bajo las normas EN 13813 y EN 13892. El marco Decopaint de la Unión Europea respalda un alejamiento de los sistemas de base solvente, mientras que los requisitos de construcción nórdicos han fomentado los productos de base acuosa. América del Sur está respaldada por la inversión en logística y procesamiento de alimentos en Brasil, con una demanda más especializada en las instalaciones farmacéuticas de Argentina. Medio Oriente y África están adoptando revestimientos de alto rendimiento para exteriores y estacionamientos para nueva infraestructura. La cartera de proyectos de la Visión 2030 de Arabia Saudita está respaldando esta demanda, mientras que Hempel A/S reportó crecimiento en infraestructura y adjudicación de proyectos en Medio Oriente durante 2025. Estas regiones muestran cómo los estándares de cumplimiento, las necesidades de mantenimiento y la exposición climática pueden dar forma a la selección de productos de manera diferente en todo el mercado de revestimientos para pisos de concreto.
Panorama Competitivo
Concentración del Mercado
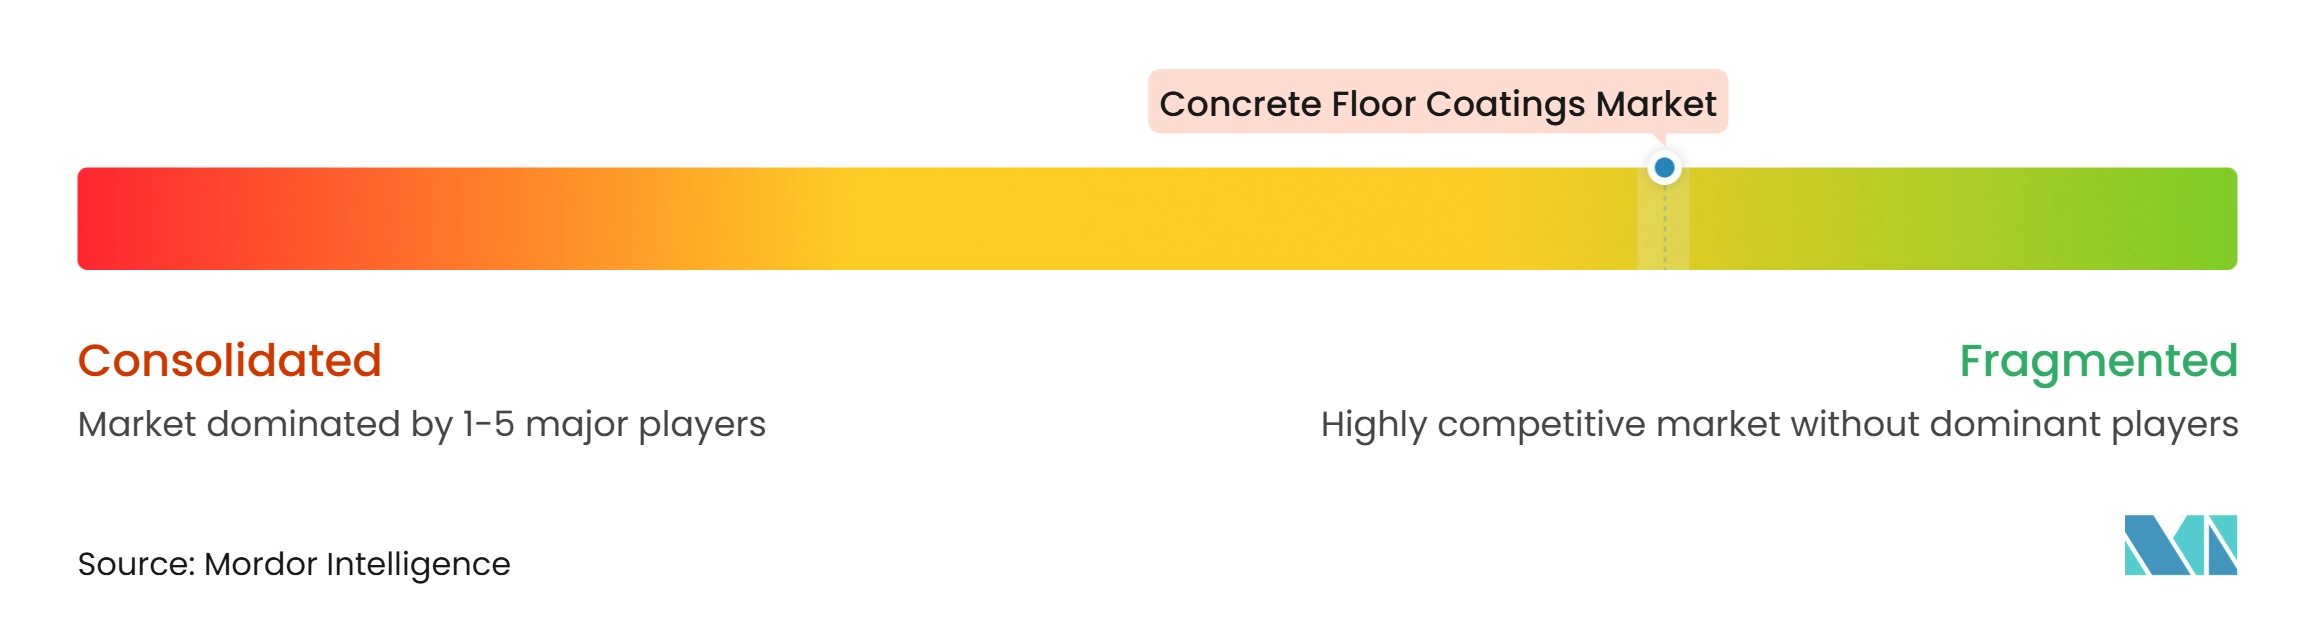
El mercado de revestimientos para pisos de concreto está muy fragmentado, con los principales actores incluyendo Sika AG, RPM International Inc., The Sherwin-Williams Company, MAPEI S.p.A. y Akzo Nobel N.V. Los proveedores globales compiten por contratos industriales y comerciales donde la documentación técnica, el soporte de instalación y las garantías del sistema son importantes. Los productores regionales mantienen relevancia donde pueden responder rápidamente a las condiciones climáticas locales y a las necesidades de los aplicadores. Sika AG, RPM International Inc. y The Sherwin-Williams Company tienen carteras amplias que abordan los requisitos de pisos industriales. Esta escala respalda la inversión continua en el desarrollo de sistemas de pisos, incluidos productos de base acuosa, de base biológica, disipadores de electricidad estática e industriales.
La competencia se centra cada vez más en sistemas completos en lugar de una sola capa de revestimiento. Sika AG, MAPEI S.p.A. y LATICRETE International, Inc. combinan la preparación del sustrato, el control de la humedad, imprimadores, capas de cuerpo y capas de acabado dentro de la oferta de un solo proveedor. Sika AG completó la adquisición de HPS North America, Inc. en marzo de 2025, añadiendo la marca Schönox y ampliando sus capacidades de preparación de pisos. Sika AG también completó su adquisición de Finja en febrero de 2026, fortaleciendo su presencia en nivelación de pisos y mortero seco en los países nórdicos. RPM International Inc. reportó ventas récord del Grupo de Revestimientos de Alto Rendimiento en el año fiscal 2025, con la demanda de pisos llave en mano respaldando el rendimiento en edificios de alto desempeño. Estos movimientos ayudan a los proveedores a ofrecer una fuente única desde la preparación del sustrato hasta la superficie terminada.
La documentación ambiental se está convirtiendo en un factor competitivo junto con la velocidad de curado y la durabilidad. La Asociación Americana de Revestimientos publicó las Reglas de Categoría de Producto para revestimientos de pisos de resina en febrero de 2026, proporcionando a los proveedores una base común para las declaraciones ambientales de productos. Las empresas con datos de ciclo de vida verificados pueden responder de manera más efectiva a las especificaciones vinculadas a las certificaciones de construcción sostenible. Akzo Nobel N.V. y Axalta Coating Systems Ltd. firmaron un acuerdo de fusión en noviembre de 2025, y ambas empresas continúan operando de forma independiente a la espera de las aprobaciones. La combinación propuesta podría fortalecer los recursos de distribución y tecnología en revestimientos protectores e industriales. Las redes de capacitación también siguen siendo importantes porque la instalación correcta es esencial para los pisos de resina de alto rendimiento.
Líderes de la Industria de Revestimientos para Pisos de Concreto
-
Sika AG
-
RPM International Inc.
-
The Sherwin-Williams Company
-
MAPEI S.p.A.
-
Akzo Nobel N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Revestimientos para Pisos de Concreto Empresas cubiertas en este informe
- Akzo Nobel N.V.
- Ardex Group
- Asian Paints
- Axalta Coating Systems Ltd.
- Hempel A/S
- Jotun
- LATICRETE International, Inc.
- MAPEI S.p.A.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- Sto SE & Co. KGaA
- Tennant Company
- The Sherwin-Williams Company
Desarrollos recientes de la industria en Mercado de Revestimientos para Pisos de Concreto
- Septiembre de 2026: Master Builders Solutions lanzó MasterCoat ULTRA, un sistema de pisos de concreto de poliuretano de próxima generación en Turquía, diseñado para instalaciones de alimentos y bebidas, farmacéuticas, de atención médica, químicas y de manufactura pesada. El producto ofrece resistencia química y mecánica, protección contra choques térmicos, opciones antideslizantes y antiestáticas, respaldando el mercado de revestimientos para pisos de concreto a través de soluciones de pisos avanzadas para entornos industriales exigentes.
- Marzo de 2025: BASF y Sika AG introdujeron conjuntamente Baxxodur EC 151, un nuevo endurecedor epoxi de base amina diseñado para aplicaciones de pisos de alto rendimiento en instalaciones de producción, almacenes, naves de ensamblaje y cubiertas de estacionamiento. La formulación mejoró la estabilidad del color y la aplicación a temperaturas tan bajas como 5 °C, respaldando el mercado de revestimientos para pisos de concreto a través de sistemas de pisos epoxi más eficientes y de menores emisiones.
Alcance del Informe Global del Mercado de Revestimientos para Pisos de Concreto
Los revestimientos para pisos de concreto son tratamientos superficiales protectores y decorativos aplicados a pisos de concreto para mejorar la durabilidad, la resistencia química, la resistencia a la abrasión y la apariencia. Estos revestimientos ayudan a proteger las superficies de concreto de la humedad, el tráfico intenso de personas, el desgaste mecánico y la exposición química. Se utilizan ampliamente en instalaciones industriales, almacenes, espacios comerciales y edificios residenciales.
El Mercado de Revestimientos para Pisos de Concreto está segmentado por tipo de resina, aplicación, uso final y geografía. Por tipo de resina, el mercado está segmentado en base epoxi, base poliuretano, poliaспártico y poliurea, metacrilato de metilo y otros tipos de resina. Por aplicación, el mercado está segmentado en interior y exterior. Por uso final, el mercado está segmentado en manufactura e industrial, almacenamiento y logística, comercial y minorista, garajes y sótanos residenciales, y otros. El informe también cubre el tamaño del mercado y los pronósticos para los revestimientos para pisos de concreto en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Base Epoxi |
| Base Poliuretano |
| Poliaспártico y Poliurea |
| Metacrilato de Metilo |
| Otros |
| Interior |
| Exterior |
| Manufactura e Industrial |
| Almacenamiento y Logística |
| Comercial y Minorista |
| Garajes y Sótanos Residenciales |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo de Resina | Base Epoxi | |
| Base Poliuretano | ||
| Poliaспártico y Poliurea | ||
| Metacrilato de Metilo | ||
| Otros | ||
| Por Aplicación | Interior | |
| Exterior | ||
| Por Uso Final | Manufactura e Industrial | |
| Almacenamiento y Logística | ||
| Comercial y Minorista | ||
| Garajes y Sótanos Residenciales | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de revestimientos para pisos de concreto?
El tamaño del mercado de revestimientos para pisos de concreto fue valorado en 5,54 mil millones de USD en 2026 y se estima que crecerá desde 5,90 mil millones de USD en 2027 hasta alcanzar los 8,10 mil millones de USD para 2032, a una CAGR del 6,57% durante el período de pronóstico (2027-2032).
¿Qué tipo de resina tuvo la mayor participación en 2026?
La resina de base epoxi representó el 43,61% de la participación del mercado en 2026 porque ofreció resistencia química, adhesión y rendimiento en términos de costo ya establecidos.
¿Qué tipo de resina se proyecta que avance más rápido hasta 2032?
Se proyecta que los revestimientos poliaспárticos y poliurea avancen a una CAGR del 7,28% hasta 2032 porque reducen el tiempo de inactividad durante la instalación.
¿Por qué las plantas de baterías para vehículos eléctricos necesitan revestimientos de pisos especializados?
Las plantas de baterías necesitan sistemas de control estático, resistentes a productos químicos y resistentes a choques térmicos en diferentes zonas de producción.