
Taille et part du marché des revêtements de sols en béton
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.90 Milliards de dollars |
| Taille du Marché (2032) | 8.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements de sols en béton par Mordor Intelligence
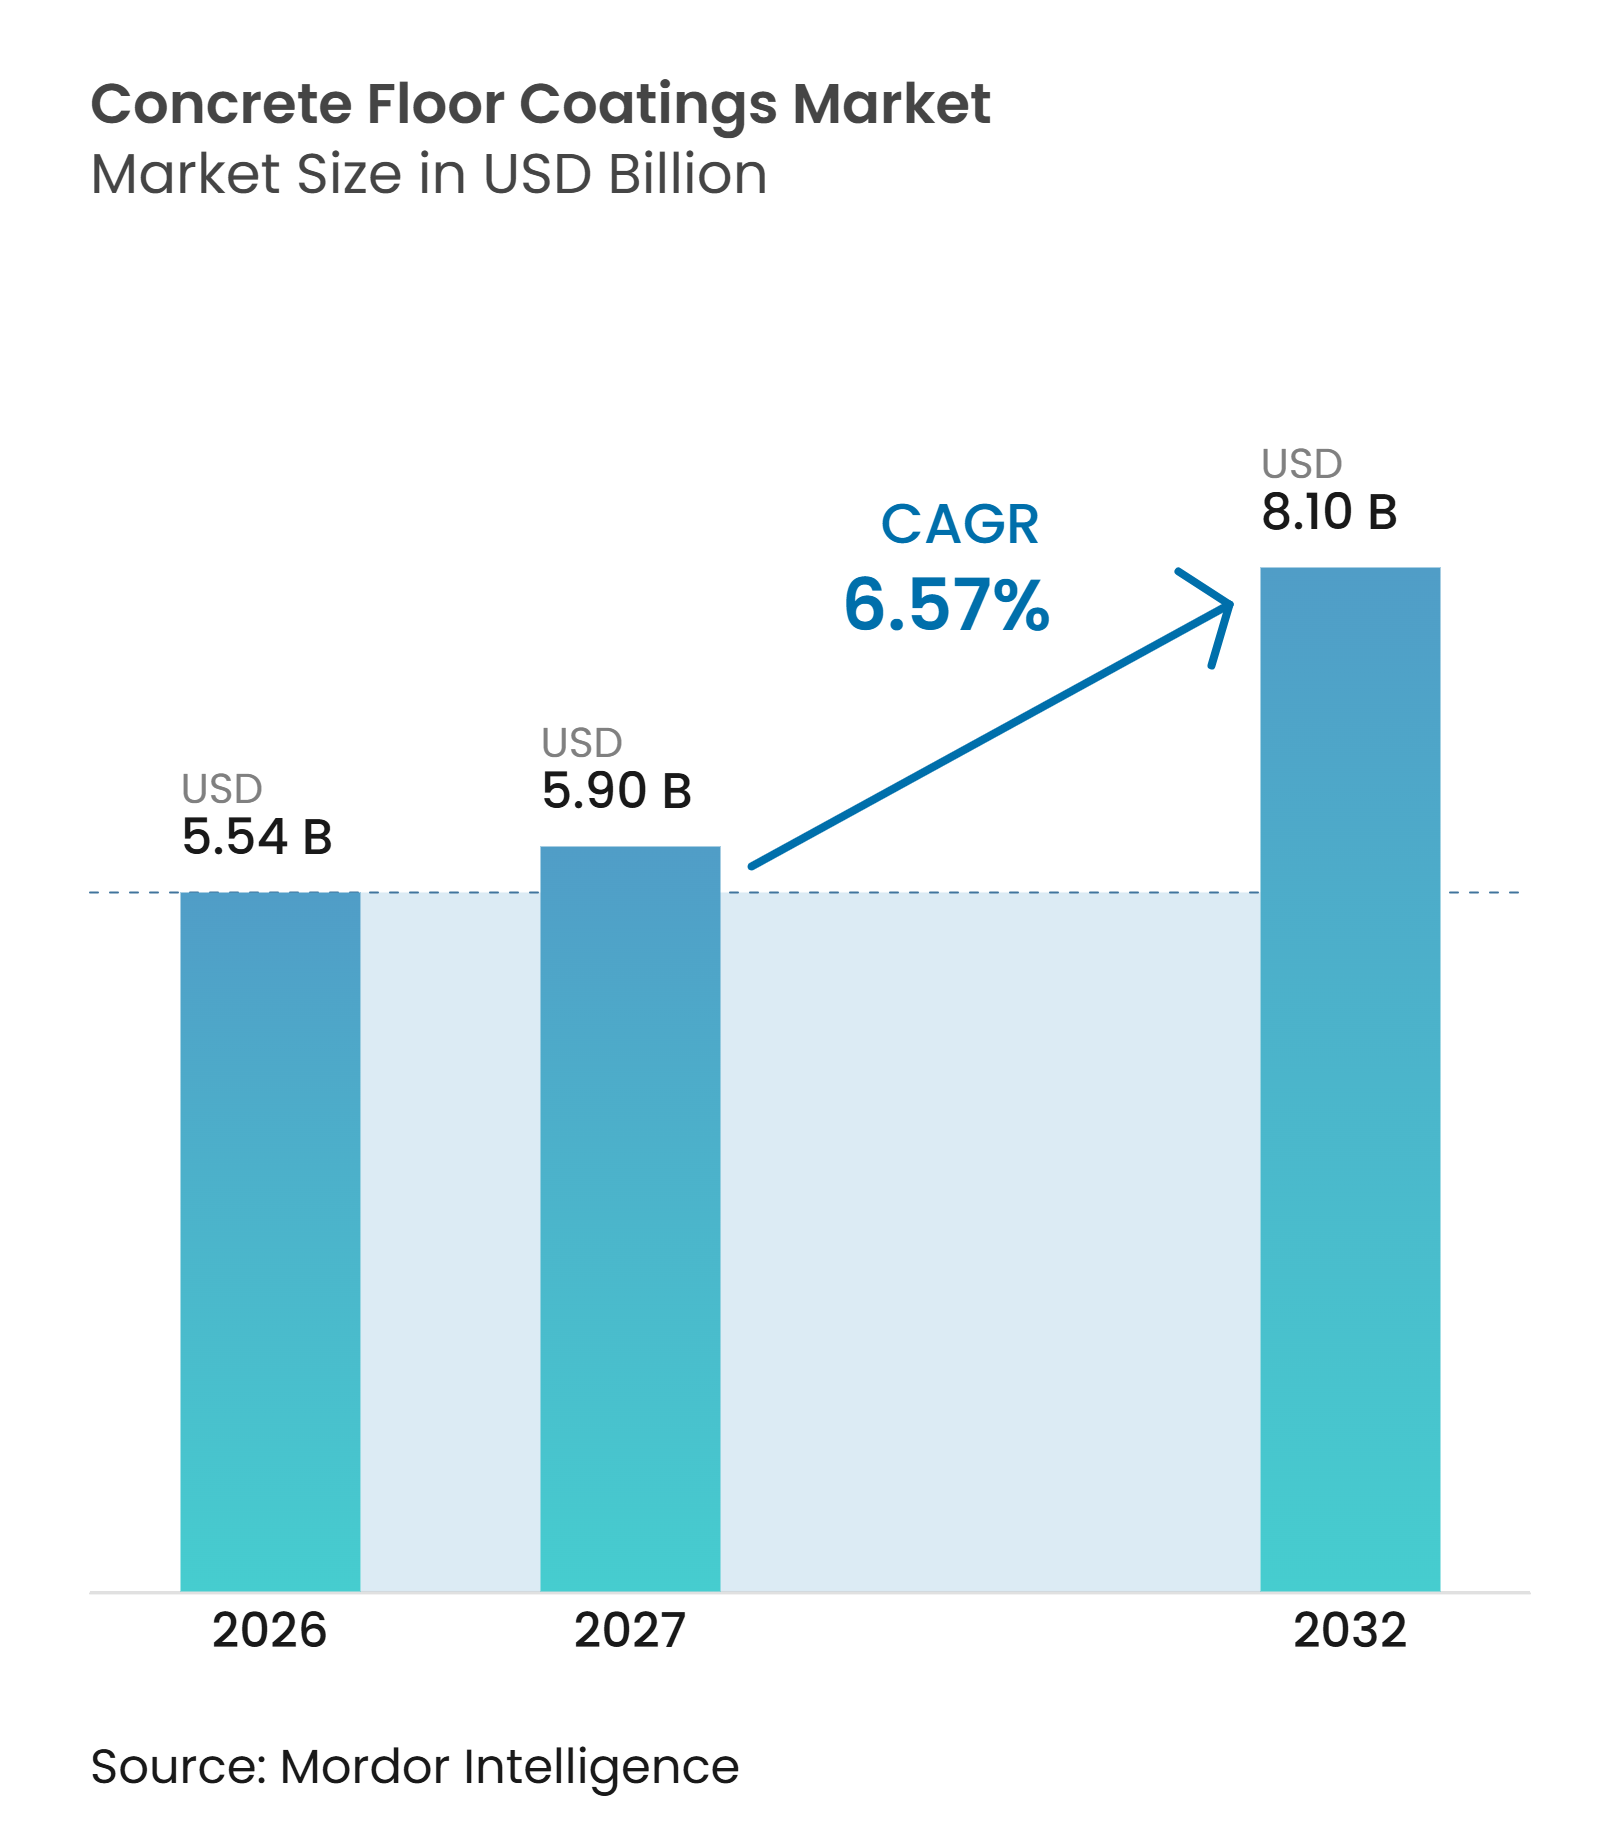
La taille du marché des revêtements de sols en béton était évaluée à 5,54 milliards USD en 2026 et devrait croître de 5,90 milliards USD en 2027 pour atteindre 8,10 milliards USD d'ici 2032, à un CAGR de 6,57 % durant la période de prévision (2027-2032). Le marché des revêtements de sols en béton est soutenu par les nouvelles constructions industrielles dans les économies émergentes et par des exigences de performance plus élevées dans les installations en exploitation. Les réglementations environnementales modifient les spécifications des produits, notamment là où les limites de composés organiques volatils excluent les anciens systèmes à base de solvants. Les investissements dans les usines de batteries pour véhicules électriques et les installations de semi-conducteurs augmentent également la demande de systèmes de sols résistants aux produits chimiques et dissipatifs de l'électricité statique. Ces projets nécessitent plusieurs types de revêtements sur un même site, ce qui accroît la valeur d'une vente de système complet. Le marché des revêtements de sols en béton bénéficie également du choix des exploitants pour des systèmes durables afin d'éviter des arrêts et des réparations répétés.
Principaux enseignements du rapport
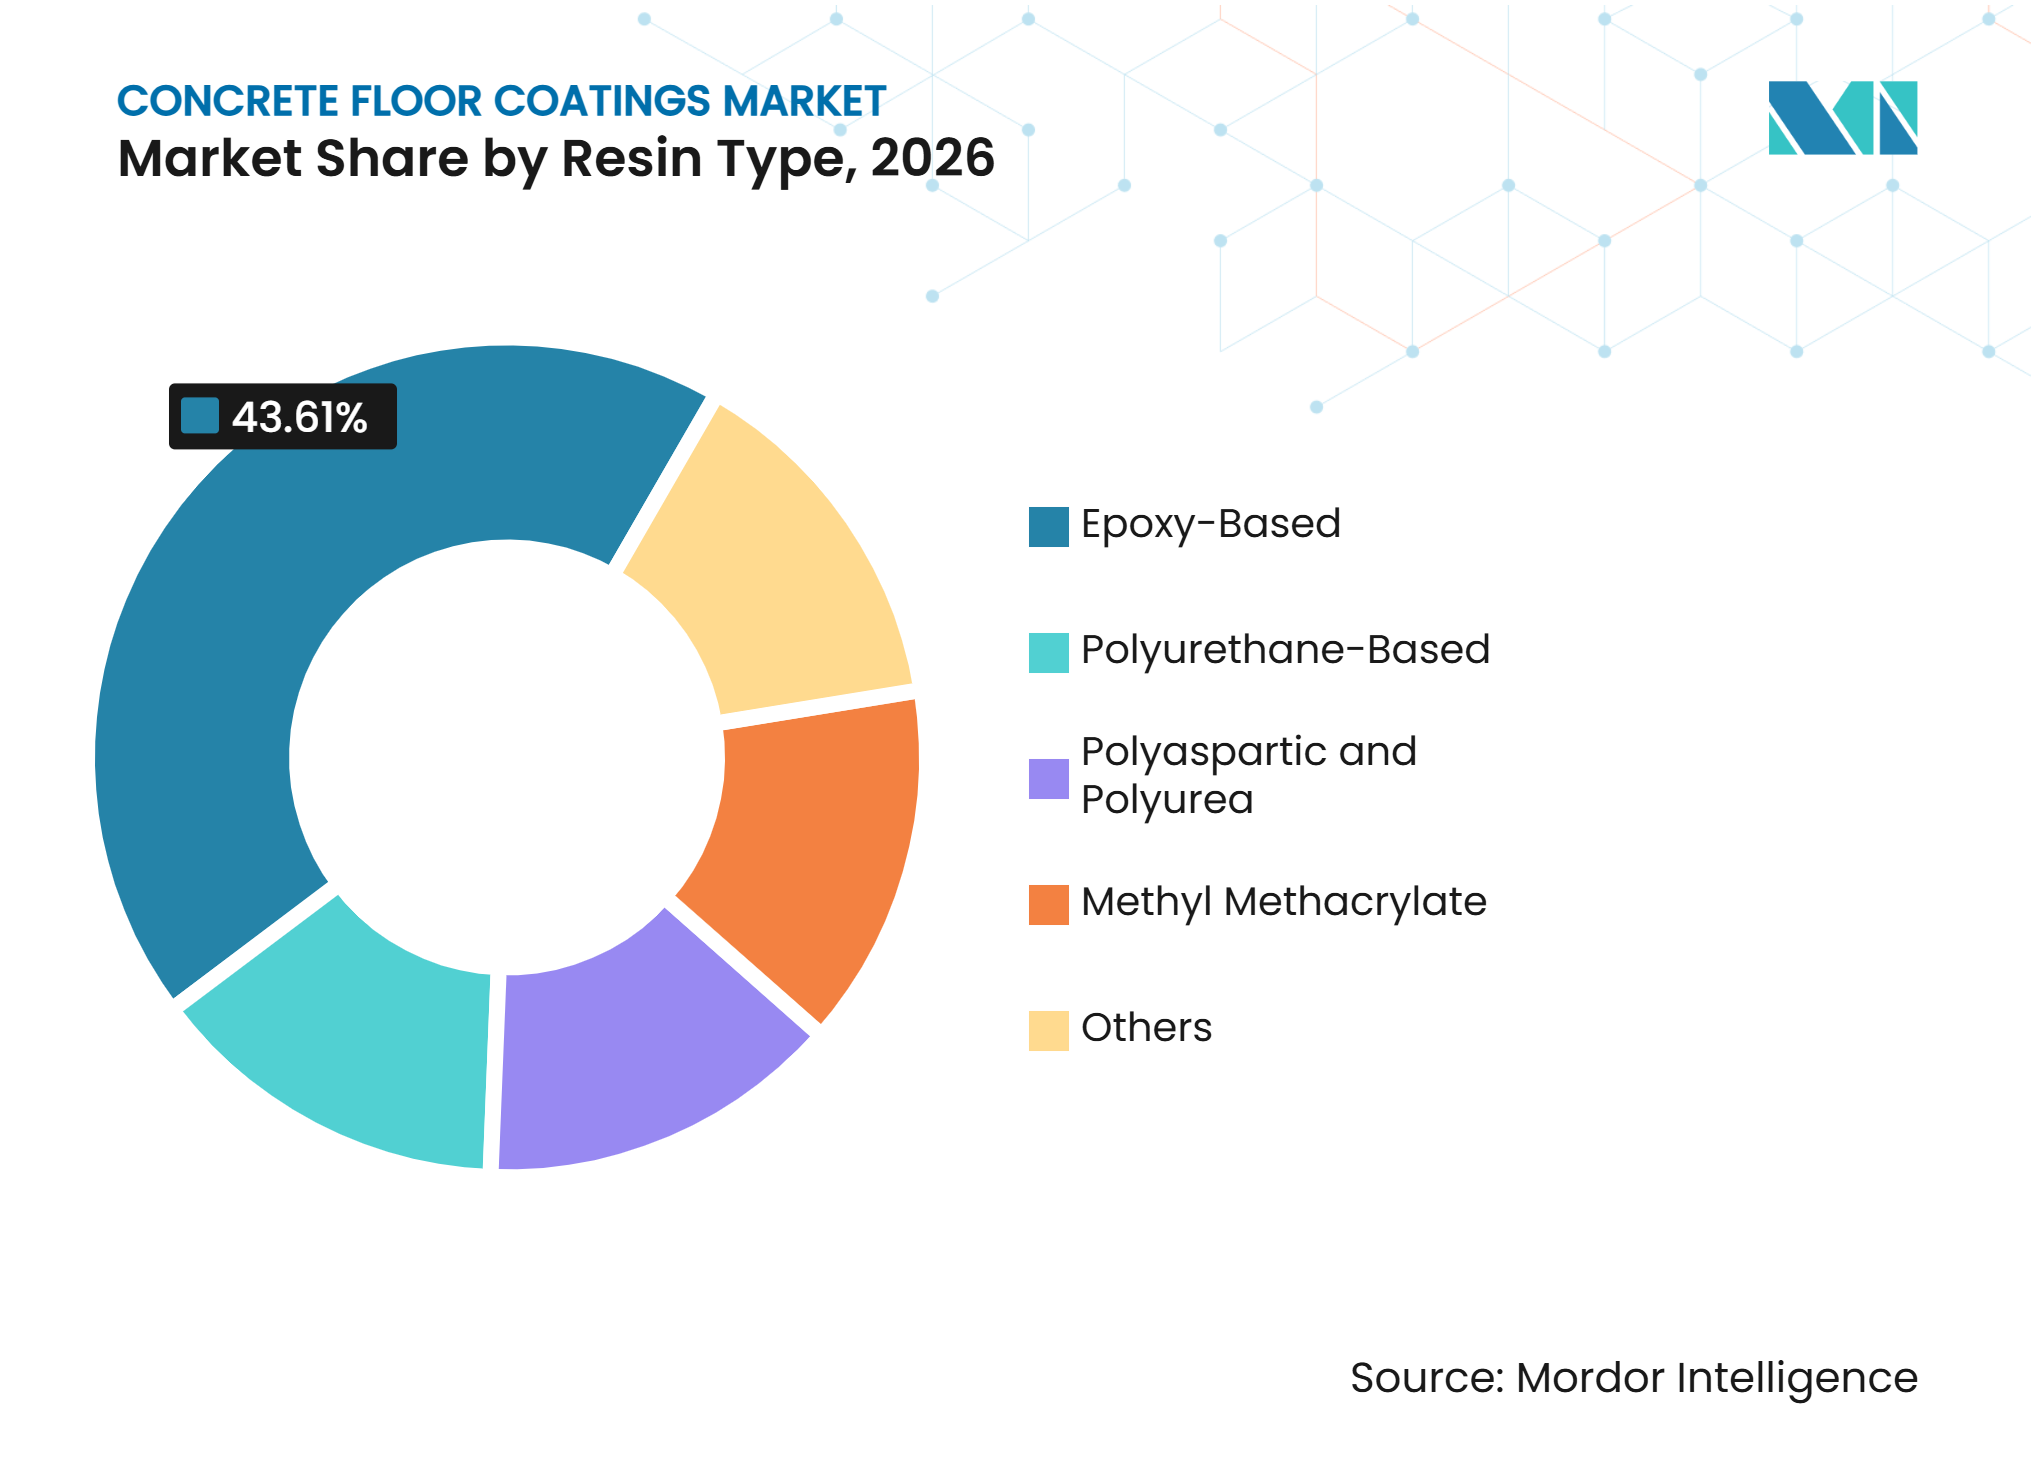
- Par type de résine, les revêtements à base d'époxy détenaient 43,61 % de la part du marché des revêtements de sols en béton en 2026, tandis que les revêtements polyaspartiques et polyurée devraient progresser à un CAGR de 7,28 % jusqu'en 2032.
- Par application, l'intérieur détenait 66,78 % de la part du marché des revêtements de sols en béton en 2026, tandis que l'extérieur devrait progresser à un CAGR de 7,45 % jusqu'en 2032.
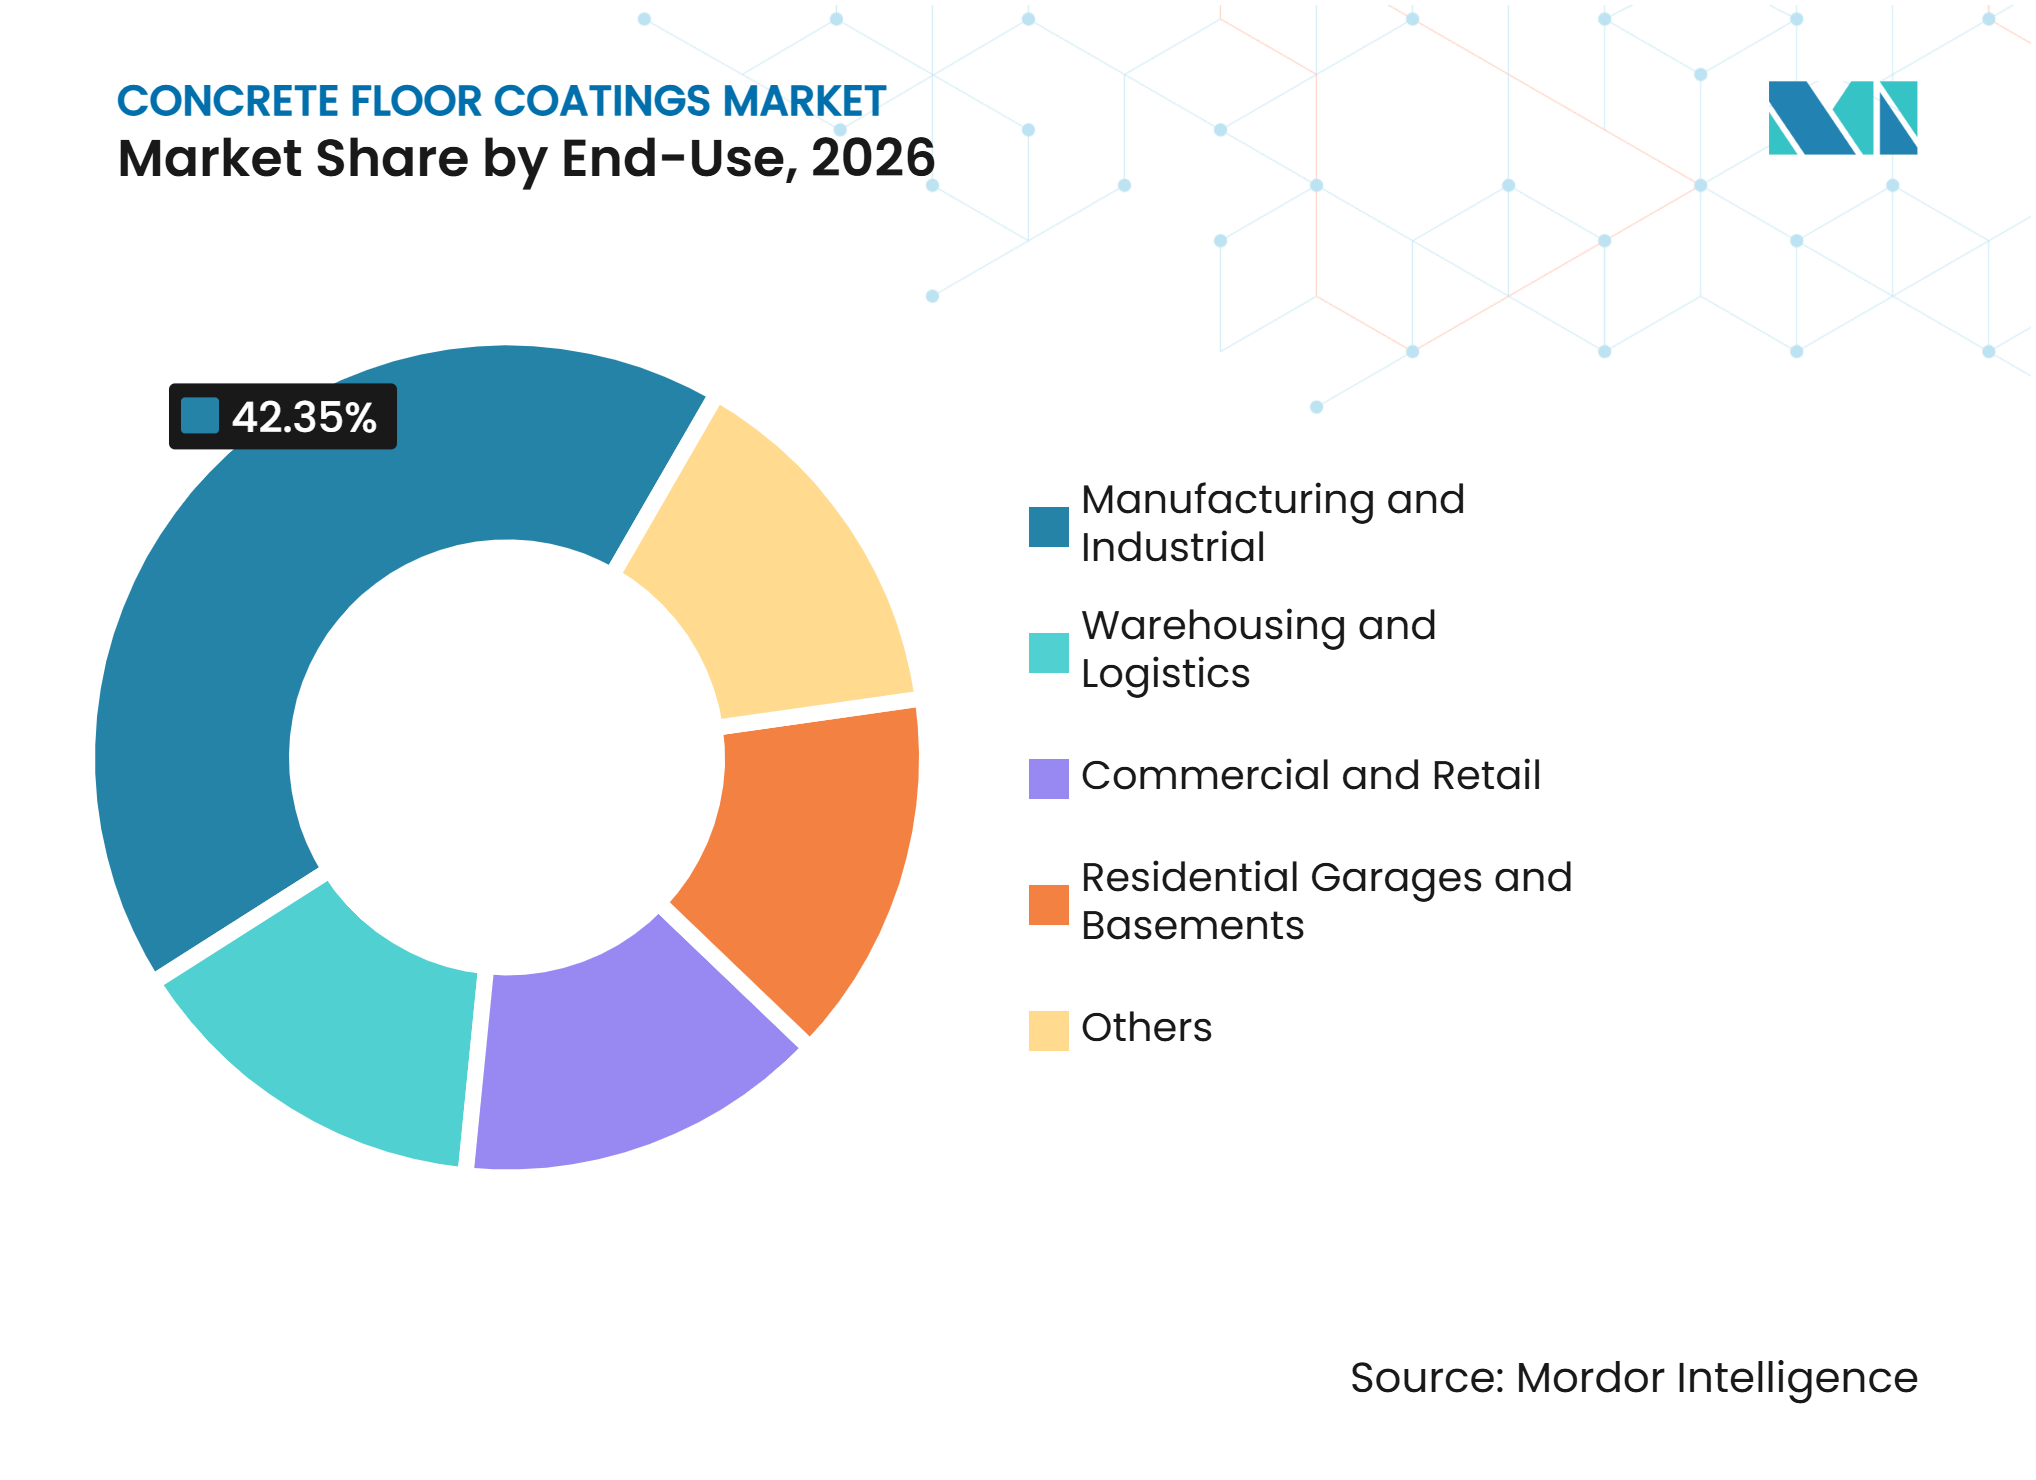
- Par utilisation finale, la fabrication et l'industrie détenaient 42,35 % de la part du marché des revêtements de sols en béton en 2026, tandis que l'entreposage et la logistique devraient progresser à un CAGR de 7,77 % jusqu'en 2032.
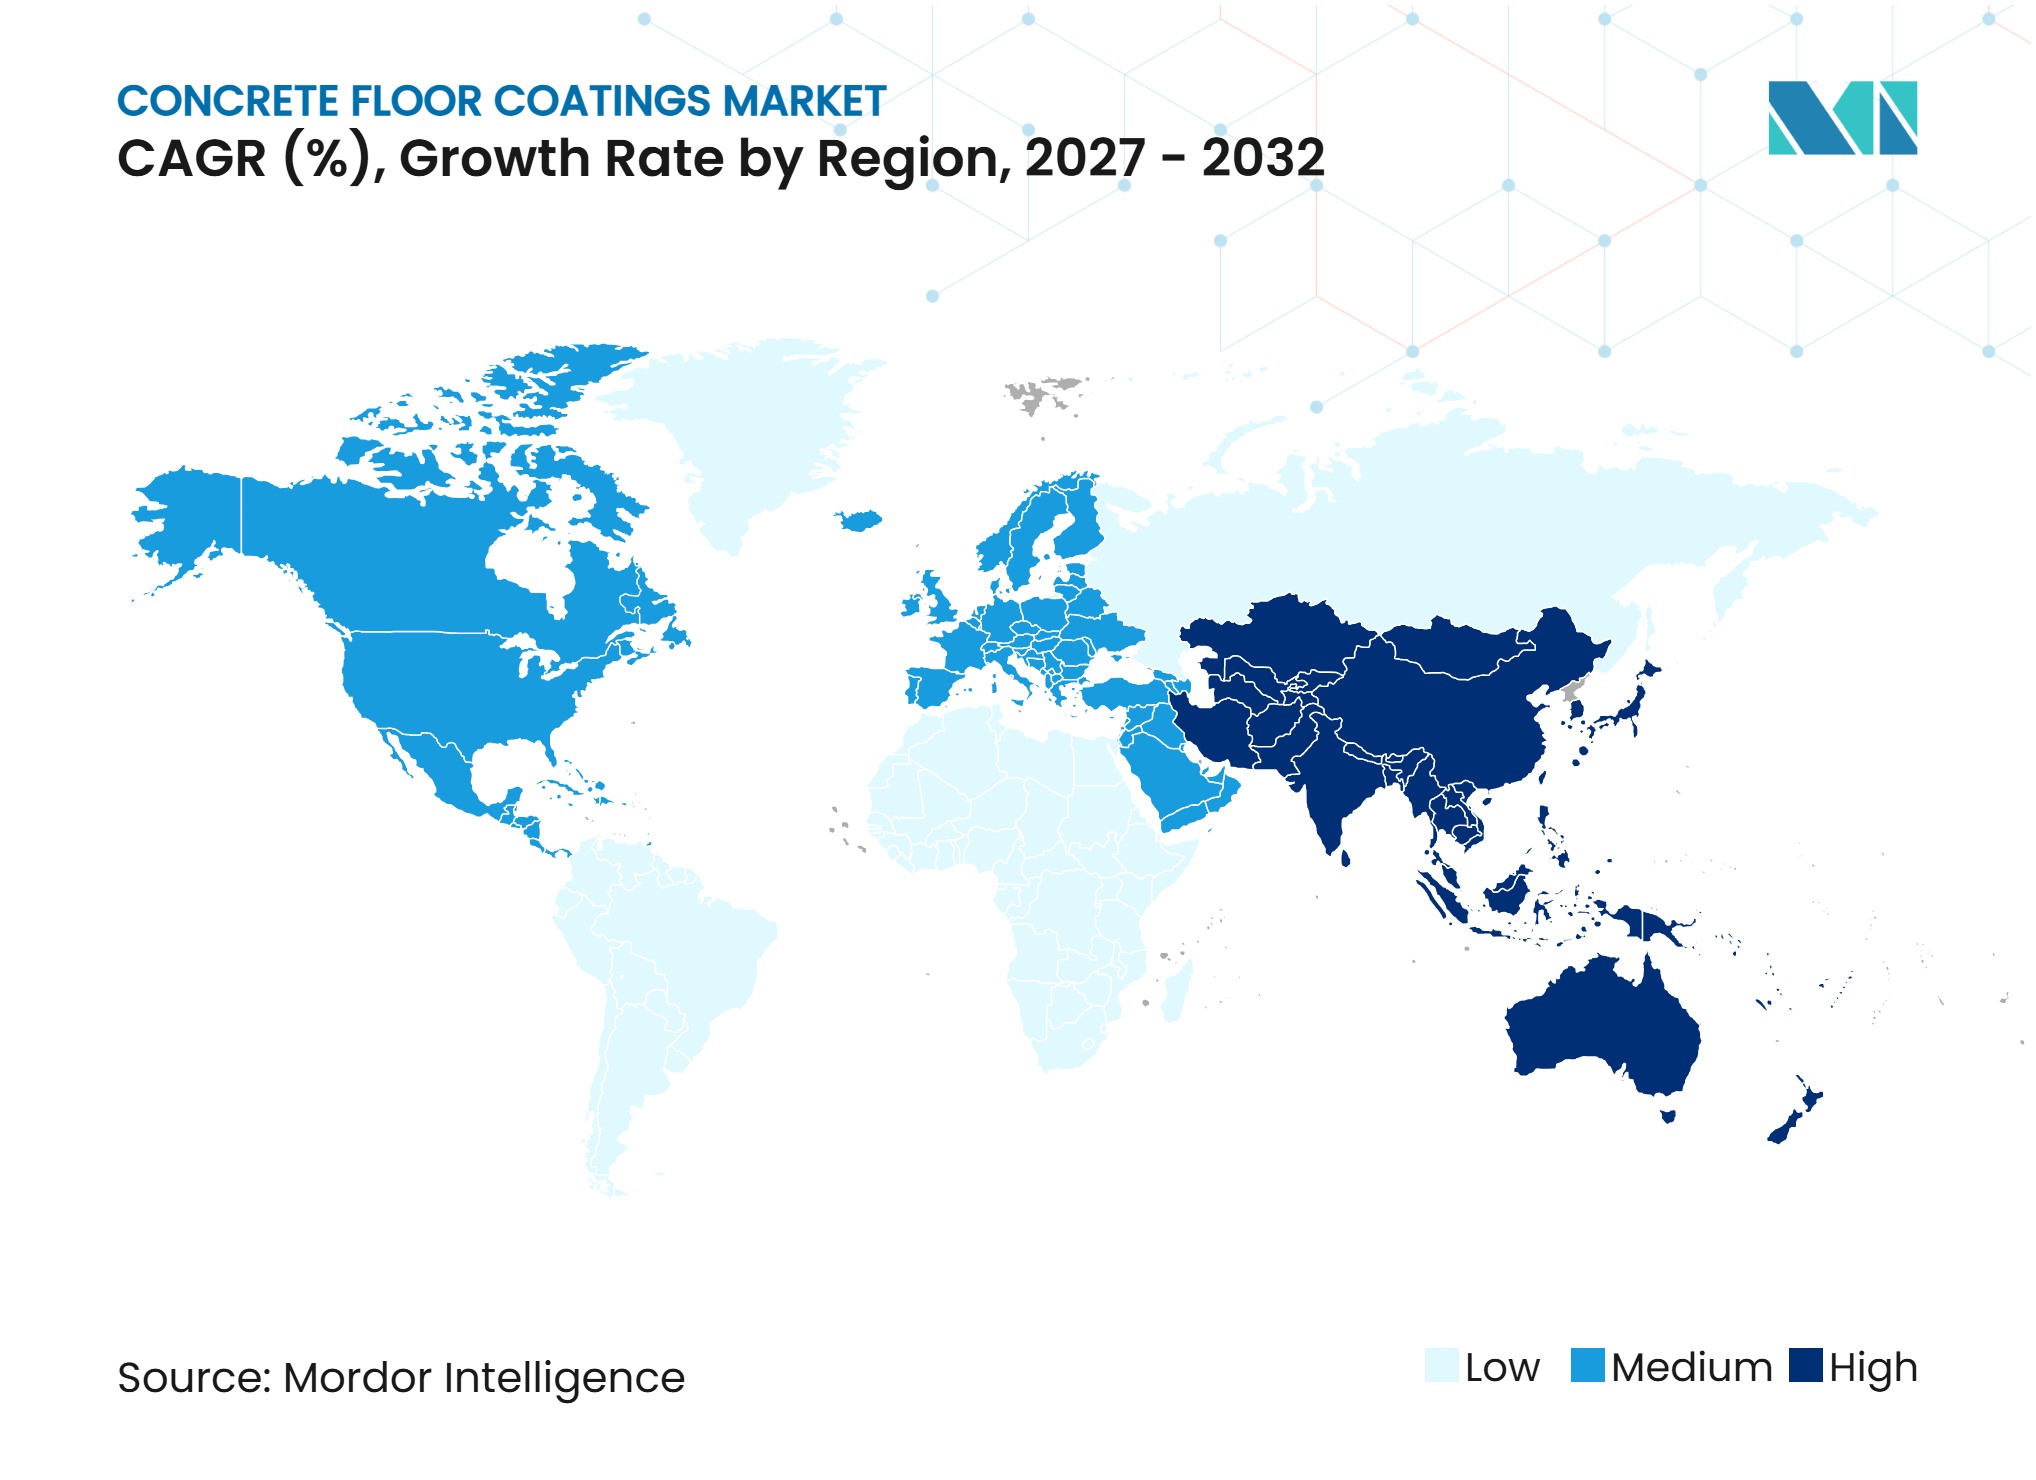
- Par géographie, l'Asie-Pacifique détenait 38,11 % de la part du marché des revêtements de sols en béton en 2026 et devrait progresser à un CAGR de 7,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des installations industrielles et logistiques | +2.3% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Construction d'usines de batteries pour véhicules électriques et d'installations de semi-conducteurs | +1.6% | Asie-Pacifique en tête, avec des retombées en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Exigences en matière d'hygiène et de sécurité dans les établissements réglementés | +1.0% | Mondial, porté par l'Amérique du Nord et l'UE | Court terme (≤ 2 ans) |
| Demande de rénovation des installations et de protection du cycle de vie | +0.8% | Mondial, avec des gains précoces sur les marchés matures | Long terme (≥ 4 ans) |
| Exigences en matière de construction écologique et de spécifications à faible teneur en COV | +0.5% | UE, Amérique du Nord et marchés Asie-Pacifique à revenus élevés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des installations industrielles et logistiques
L'investissement fixe privé américain dans les structures a atteint 213,8 milliards USD en 2025, maintenant un important pipeline de surfaces de planchers industriels nécessitant une protection lors de la mise en service. Les nouvelles usines et entrepôts logistiques créent une demande pour les systèmes époxy et polyuréthane, car le béton fraîchement posé doit être protégé contre la circulation, l'abrasion et l'exposition aux produits chimiques. Le marché des revêtements de sols en béton évolue vers des systèmes à plus longue durée de vie lorsque les propriétaires prévoient que les sites de production fonctionneront pendant 10 à 20 ans. Un système de résine à fort épaisseur peut réduire les coûts du cycle de vie par rapport à plusieurs cycles de revêtements moins coûteux. Cette tendance favorise les spécifications haut de gamme même lorsque la surface totale de plancher installée est en hausse.
Construction d'usines de batteries pour véhicules électriques et d'installations de semi-conducteurs
Les usines de batteries pour véhicules électriques nécessitent différents systèmes de revêtement de sol dans les salles blanches, les zones d'assemblage des cellules, les zones de formation et les zones de test. L'époxy dissipatif de l'électricité statique est utilisé là où la résistivité de surface doit satisfaire aux exigences de l'American National Standards Institute/ESD Association (ANSI/ESD) S20.20, tandis que les zones de manipulation de solvants peuvent nécessiter un époxy novolac. Les salles sèches et les zones d'assemblage des cellules fonctionnent également dans le cadre des exigences de salle blanche définies par la norme ISO 14644-1. Ces exigences superposées rendent les systèmes de sols spécialisés nettement plus précieux qu'une installation d'époxy industriel standard. Le marché des revêtements de sols en béton bénéficie donc d'un type de projet qui nécessite une résistance chimique, un contrôle de l'électricité statique et des performances aux chocs thermiques dans la même installation.
Exigences en matière d'hygiène et de sécurité dans les établissements réglementés
Les règles de l'Administration de la sécurité et de la santé au travail (OSHA) exigent que les surfaces de travail et de circulation industrielles soient maintenues propres, hygiéniques et sèches[1]. Les établissements pharmaceutiques, agroalimentaires et de soins de santé utilisent des surfaces sans joint et résistantes aux produits chimiques, car les procédés humides et les régimes de nettoyage rendent la défaillance des sols coûteuse. Ces exigences génèrent une demande de rénovation même lorsque la nouvelle construction faiblit. Les gestionnaires d'installations remplacent également les sols endommagés avant qu'ils ne créent des problèmes de conformité ou de sécurité. Green Seal a mis à jour sa norme GS-40 en 2025 pour interdire les substances per- et polyfluoroalkylées intentionnellement ajoutées dans les finitions de sols certifiées à partir de mars 2027, ajoutant une autre considération de spécification pour les revêtements de sols institutionnels.
Exigences en matière de construction écologique et de spécifications à faible teneur en COV
L'Agence américaine de protection de l'environnement (EPA) limite la teneur en composés organiques volatils des revêtements de sols en vertu du titre 40 du Code des réglementations fédérales (CFR) Partie 59[2]. La Chine a mis en œuvre les normes GB 30981.1-2025 et GB 30981.2-2025 le 1er juin 2026, avec des limites plus strictes pour les substances nocives dans les revêtements architecturaux et industriels. Ces règles encouragent les formulations à base d'eau et à durcissement ultraviolet, bien que la reformulation puisse augmenter les coûts des produits. Les produits à faibles émissions peuvent également soutenir les objectifs de certification Leadership in Energy and Environmental Design (LEED) et Building Research Establishment Environmental Assessment Method. Cela crée un avantage pour les fournisseurs disposant de données environnementales documentées sur leurs produits et de capacités de recherche établies.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Coûts de reformulation pour la conformité aux COV | -0.5% | UE, Amérique du Nord et marchés Asie-Pacifique à forte croissance | Moyen terme (2-4 ans) |
| Pénurie d'applicateurs de revêtements de sols qualifiés | -0.4% | Amérique du Nord, UE et marchés Asie-Pacifique à revenus élevés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
Les résines époxy dépendent du bisphénol-A et de l'épichlorhydrine, qui sont des dérivés pétrochimiques exposés aux perturbations d'approvisionnement et aux fluctuations du prix du pétrole. Les fournisseurs de revêtements de sols ne peuvent pas toujours répercuter la hausse des coûts des intrants sur les clients disposant de contrats de construction à prix fixe. Cela peut réduire les marges, en particulier dans les gammes de produits standardisés vendus aux petits entrepreneurs. Le problème est aigu lorsque les prix des résines augmentent après qu'un prix de projet a été convenu. Les fournisseurs répondent par des capacités de formulation, des achats sélectifs et l'utilisation de chimies alternatives lorsque les spécifications le permettent.
Coûts de reformulation pour la conformité aux COV
La reformulation des systèmes époxy et polyuréthane à base de solvants nécessite des recherches continues, des tests, une documentation réglementaire et des fiches techniques révisées. Les grandes entreprises peuvent répartir ce travail sur des gammes de produits mondiales, tandis que les producteurs plus petits peuvent avoir besoin de limiter leurs portefeuilles ou de quitter les catégories réglementées. Le coût des tests par des tiers et des approbations locales peut être significatif pour chaque famille de produits. Le marché des revêtements de sols en béton peut donc devenir plus concentré dans les juridictions qui renforcent les règles de conformité. Cette pression encourage également les fournisseurs mondiaux à utiliser leurs portefeuilles conformes comme barrière concurrentielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine :
l'époxy conserve sa position dominante, tandis que les revêtements polyaspartiques et polyurée se développentLes revêtements à base d'époxy détenaient 43,61 % de la part du marché des revêtements de sols en béton en 2026. Leur position de leader reflète une forte résistance chimique, une bonne adhérence et des performances économiques dans les installations industrielles lourdes. L'époxy reste intégré dans les documents de spécification et les modèles d'approvisionnement qui évoluent lentement. Cette base de spécifications installées soutient la demande continue dans les usines, les entrepôts et les établissements réglementés. Les revêtements polyaspartiques et polyurée devraient progresser à un CAGR de 7,28 % jusqu'en 2032, car leur temps de durcissement peut réduire la période d'arrêt que nécessitent les systèmes époxy conventionnels. Cet avantage est important dans les centres de traitement des commandes du commerce électronique et les usines agroalimentaires, où les interruptions de production entraînent des coûts d'exploitation directs.
Les revêtements à base de polyuréthane offrent une stabilité aux ultraviolets et une flexibilité pour les espaces exposés aux variations de température ou à la lumière du jour. Les systèmes à base de méthacrylate de méthyle servent les applications nécessitant un durcissement rapide à basse température, notamment les installations de stockage frigorifique. Les autres types de résines comprennent le polyuréthane cimentaire, l'acrylique et les systèmes hybrides utilisés là où une résistance aux chocs thermiques ou des performances de tablier de circulation sont ncessaires. LATICRETE International, Inc. propose des systèmes polyaspartiques SPARTACOTE, tandis que Sika AG commercialise des produits polyaspartiques Sikafloor pour les applications à retour rapide. La mitigation de l'humidité est de plus en plus intégrée au système de sol, comme le montre le lancement du produit VAPOR BAN Primer W de LATICRETE International, Inc. en septembre 2025. Le produit combinait le contrôle de l'humidité et l'apprêt en une seule étape à base d'eau, augmentant la valeur d'un système d'installation intégré.



Par application :
l'intérieur génère les revenus, tandis que l'extérieur se développeL'intérieur détenait 66,78 % de la part du marché des revêtements de sols en béton en 2026. Son importance provient du nombre d'espaces intérieurs nécessitant des surfaces hygiéniques, sans joint et durables. Les salles blanches pharmaceutiques, les usines agroalimentaires, les entrepôts et les installations commerciales soutiennent tous la demande intérieure. Les cycles de rénovation dans ces lieux contribuent à maintenir la demande malgré les évolutions du cycle de construction général. Les exigences de l'Administration de la sécurité et de la santé au travail renforcent la nécessité de maintenir des surfaces de travail et de circulation intérieures sûres. La taille du marché des revêtements de sols en béton pour les applications extérieures devrait se développer à un CAGR de 7,45 % jusqu'en 2032.
La demande extérieure est en hausse à mesure que les projets d'infrastructure étendent l'utilisation des revêtements au-delà des sols industriels fermés. Les stades, les structures de stationnement, les terrasses sur les toits et les cours logistiques nécessitent des surfaces capables de tolérer l'exposition aux ultraviolets, les cycles de gel-dégel et les produits chimiques de déverglaçage. Les systèmes polyaspartiques et polyurée sont bien positionnés car ils offrent une meilleure stabilité aux ultraviolets que les produits époxy conventionnels. Les zones semi-fermées, notamment les quais de chargement et les espaces de service automobile, combinent également l'exposition aux intempéries avec une circulation de véhicules lourds. Les exigences d'ASTM International et les exigences de la norme EN 13813 donnent aux prescripteurs une base pour sélectionner des systèmes documentés. Ces exigences favorisent les fournisseurs disposant de produits testés plutôt que ceux qui ne font concurrence que sur le prix.
Par utilisation finale :
la fabrication et l'industrie constituent la plus grande base, tandis que l'entreposage et la logistique progressent plus rapidementLa fabrication et l'industrie détenaient 42,35 % de la part du marché des revêtements de sols en béton en 2026. Ces sites nécessitent des revêtements résistant aux produits chimiques, à la circulation mécanique et aux nettoyages fréquents. Les usines de batteries pour véhicules électriques et les installations de fabrication de semi-conducteurs nécessitent des systèmes à plus haute valeur ajoutée, car différentes zones ont des exigences distinctes en matière de contrôle de l'électricité statique et de résistance chimique. Cela augmente la valeur du sol installé même lorsque la surface n'est pas inhabituellement grande. Le marché des revêtements de sols en béton est également soutenu par les rénovations commerciales et de vente au détail, où les sols en résine décorative combinent protection et aspect fini. La marque Flowcrete de RPM International Inc. fournit des systèmes de terrazzo époxy décoratif pour ces sites.
L'entreposage et la logistique devraient progresser à un CAGR de 7,77 % jusqu'en 2032. Les centres de traitement automatisés des commandes exercent des charges concentrées sur les sols par le biais de chariots élévateurs, de véhicules à guidage automatique et de schémas de stockage denses. L'investissement fixe privé américain dans les structures d'entrepôts a atteint 57,9 milliards USD en 2025, maintenant une base d'activité élevée malgré la modération par rapport au pic de 2023. Les garages résidentiels et les sous-sols constituent un cas d'utilisation plus restreint, servi par des kits polyaspartiques simplifiés en deux couches. Ces systèmes abaissent la barrière technique pour les propriétaires en durcissant en quelques heures. Les autres utilisations comprennent les ponts, les structures de stationnement et les installations sportives nécessitant des formulations pour tabliers de circulation ou à haute durabilité.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 38,11 % de la part du marché des revêtements de sols en béton en 2026 et devrait progresser à un CAGR de 7,62 % jusqu'en 2032. La Chine, l'Inde, la Corée du Sud et les pays de l'Association des nations de l'Asie du Sud-Est (ASEAN) développent des parcs industriels, des plateformes logistiques et des sites de chaîne d'approvisionnement pour les véhicules électriques. Cette construction soutient la demande en époxy de base, en systèmes dissipatifs de l'électricité statique spécialisés et en sols résistants aux produits chimiques. Les normes GB 30981.1-2025 et GB 30981.2-2025 de la Chine sont entrées en vigueur en juin 2026 et ont renforcé les restrictions sur les substances nocives dans les produits de revêtement. Ce changement réglementaire réduit la portée des anciens systèmes à base de solvants et soutient les alternatives à base d'eau et à durcissement ultraviolet. L'expansion manufacturière de l'Inde ajoute également des surfaces de planchers d'usines, tandis que Nippon Paint Holdings Co., Ltd. et Asian Paints se disputent les spécifications industrielles.
Amérique du Nord
L'Amérique du Nord est un centre de valeur majeur en raison de sa haute valeur de spécification par pied carré et d'un besoin croissant de rénover les installations construites lors de l'expansion industrielle de 2020 à 2023. L'investissement américain dans les structures non résidentielles privées a atteint 213,8 milliards USD en 2025, soutenant la demande dans les nouvelles installations et les cycles de rénovation ultérieurs. Les projets de batteries pour véhicules électriques ont fait de la région un terrain d'essai important pour les systèmes de revêtement de sol à contrôle de l'électricité statique et résistants aux produits chimiques. The Sherwin-Williams Company commercialise des systèmes uréthane Poly-Crete et dissipatifs de l'électricité statique pour ces applications, tandis que Sika AG propose des produits Sikafloor dissipatifs de l'électricité statique. Les règles de l'Agence américaine de protection de l'environnement, les règles du California Air Resources Board et les mesures locales en Arizona maintiennent la pression pour des portefeuilles à faible teneur en composés organiques volatils. Ces facteurs de conformité augmentent les exigences d'entrée pour les produits de base et favorisent les entreprises disposant de systèmes testés et documentés.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe est soutenue par les installations pharmaceutiques, agroalimentaires et automobiles qui nécessitent des systèmes de sols haut de gamme conformes aux normes EN 13813 et EN 13892. Le cadre Decopaint de l'Union européenne soutient un abandon des systèmes à base de solvants, tandis que les exigences de construction nordiques ont encouragé les produits à base d'eau. L'Amérique du Sud est soutenue par les investissements dans la logistique et la transformation alimentaire au Brésil, avec une demande plus spécialisée dans les installations pharmaceutiques d'Argentine. Le Moyen-Orient et l'Afrique adoptent des revêtements extérieurs et de stationnement haute performance pour les nouvelles infrastructures. Le pipeline Vision 2030 de l'Arabie saoudite soutient cette demande, tandis que Hempel A/S a signalé une croissance des infrastructures et des gains de projets au Moyen-Orient en 2025. Ces régions montrent comment les normes de conformité, les besoins de maintenance et l'exposition climatique peuvent façonner différemment la sélection des produits sur le marché des revêtements de sols en béton.
Paysage concurrentiel
Concentration du Marché
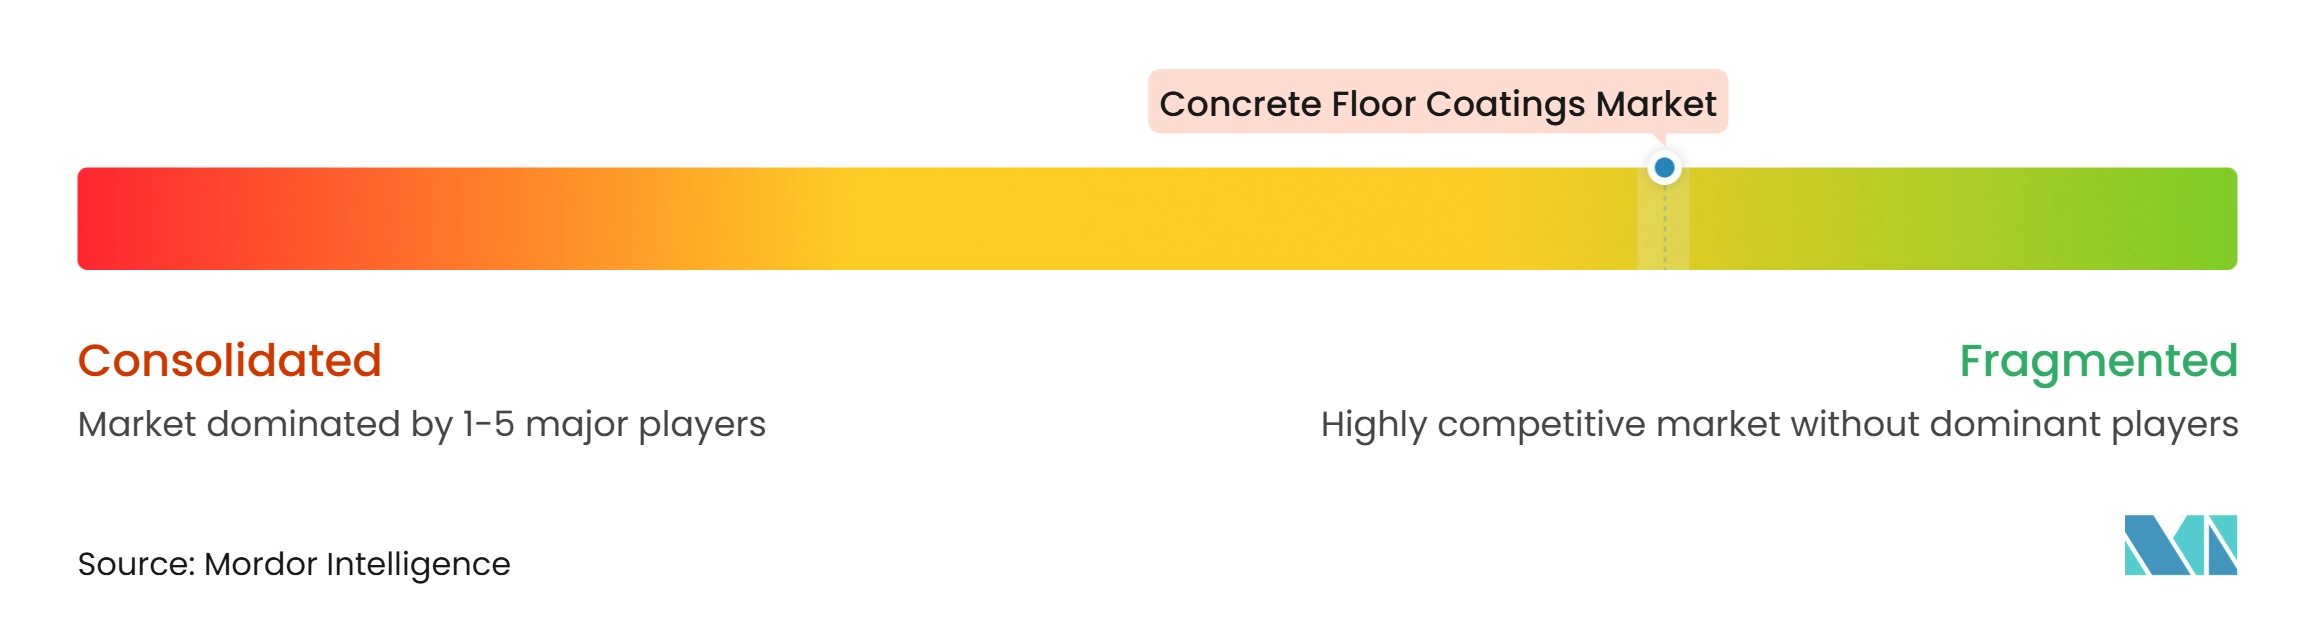
Le marché des revêtements de sols en béton est très fragmenté, avec des acteurs majeurs tels que Sika AG, RPM International Inc., The Sherwin-Williams Company, MAPEI S.p.A. et Akzo Nobel N.V. Les fournisseurs mondiaux se disputent les contrats industriels et commerciaux où la documentation technique, le soutien à l'installation et les garanties de système sont importants. Les producteurs régionaux restent pertinents lorsqu'ils peuvent répondre rapidement aux conditions climatiques locales et aux besoins des applicateurs. Sika AG, RPM International Inc. et The Sherwin-Williams Company disposent de larges portefeuilles répondant aux exigences de revêtement de sols industriels. Cette envergure soutient l'investissement continu dans le développement de systèmes de sols, notamment des produits à base d'eau, biosourcés, dissipatifs de l'électricité statique et industriels.
La concurrence se concentre de plus en plus sur des systèmes complets plutôt que sur une seule couche de revêtement. Sika AG, MAPEI S.p.A. et LATICRETE International, Inc. combinent la préparation du substrat, le contrôle de l'humidité, les apprêts, les couches de corps et les couches de finition au sein d'une offre d'un seul fournisseur. Sika AG a finalisé l'acquisition de HPS North America, Inc. en mars 2025, ajoutant la marque Schönox et élargissant ses capacités de préparation des sols. Sika AG a également finalisé son acquisition de Finja en février 2026, renforçant sa présence dans le nivellement des sols et les mortiers secs nordiques. RPM International Inc. a enregistré des ventes record du groupe Performance Coatings pour l'exercice 2025, la demande de revêtements de sols clés en main soutenant les performances dans les bâtiments haute performance. Ces mouvements aident les fournisseurs à proposer une source unique, de la préparation du substrat à la surface finie.
La documentation environnementale devient un facteur concurrentiel aux côtés de la vitesse de durcissement et de la durabilité. L'American Coatings Association a publié des règles de catégorie de produits pour les revêtements de sols résineux en février 2026, donnant aux fournisseurs une base commune pour les déclarations environnementales de produits. Les entreprises disposant de données de cycle de vie vérifiées peuvent répondre plus efficacement aux spécifications liées aux certifications de construction écologique. Akzo Nobel N.V. et Axalta Coating Systems Ltd. ont signé un accord de fusion en novembre 2025, et les deux sociétés continuent d'opérer indépendamment dans l'attente des approbations. La combinaison proposée pourrait renforcer les ressources de distribution et de technologie dans les revêtements de protection et industriels. Les réseaux de formation restent également importants car une installation correcte est essentielle pour les sols en résine haute performance.
Leaders du secteur des revêtements de sols en béton
-
Sika AG
-
RPM International Inc.
-
The Sherwin-Williams Company
-
MAPEI S.p.A.
-
Akzo Nobel N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des revêtements de sols en béton Entreprises couvertes dans ce rapport
- Akzo Nobel N.V.
- Ardex Group
- Asian Paints
- Axalta Coating Systems Ltd.
- Hempel A/S
- Jotun
- LATICRETE International, Inc.
- MAPEI S.p.A.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- Sto SE & Co. KGaA
- Tennant Company
- The Sherwin-Williams Company
Développements industriels récents dans Marché des revêtements de sols en béton
- Septembre 2026 : Master Builders Solutions a lancé MasterCoat ULTRA, un système de revêtement de sol en béton polyuréthane de nouvelle génération en Turquie, conçu pour les installations agroalimentaires, pharmaceutiques, de soins de santé, chimiques et de fabrication lourde. Le produit offre une résistance chimique et mécanique, une protection contre les chocs thermiques, des options antidérapantes et antistatiques, soutenant le marché des revêtements de sols en béton grâce à des solutions de revêtement avancées pour les environnements industriels exigeants.
- Mars 2025 : BASF et Sika AG ont conjointement introduit Baxxodur EC 151, un nouveau durcisseur époxy à base d'amine conçu pour les applications de revêtement de sol haute performance dans les installations de production, les entrepôts, les halls d'assemblage et les parkings. La formulation a amélioré la stabilité des couleurs et l'application à des températures aussi basses que 5 °C, soutenant le marché des revêtements de sols en béton grâce à des systèmes de revêtement de sol époxy plus efficaces et à moindres émissions.
Portée du rapport mondial sur le marché des revêtements de sols en béton
Les revêtements de sols en béton sont des traitements de surface protecteurs et décoratifs appliqués sur les sols en béton pour améliorer la durabilité, la résistance chimique, la résistance à l'abrasion et l'aspect. Ces revêtements contribuent à protéger les surfaces en béton contre l'humidité, la circulation piétonnière intense, l'usure mécanique et l'exposition aux produits chimiques. Ils sont largement utilisés dans les installations industrielles, les entrepôts, les espaces commerciaux et les bâtiments résidentiels.
Le marché des revêtements de sols en béton est segmenté par type de résine, application, utilisation finale et géographie. Par type de résine, le marché est segmenté en époxy, polyuréthane, polyaspartique et polyurée, méthacrylate de méthyle et autres types de résines. Par application, le marché est segmenté en intérieur et extérieur. Par utilisation finale, le marché est segmenté en fabrication et industrie, entreposage et logistique, commerce et vente au détail, garages résidentiels et sous-sols, et autres. Le rapport couvre également la taille du marché et les prévisions pour les revêtements de sols en béton dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| À base d'époxy |
| À base de polyuréthane |
| Polyaspartique et polyurée |
| Méthacrylate de méthyle |
| Autres |
| Intérieur |
| Extérieur |
| Fabrication et industrie |
| Entreposage et logistique |
| Commerce et vente au détail |
| Garages résidentiels et sous-sols |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | À base d'époxy | |
| À base de polyuréthane | ||
| Polyaspartique et polyurée | ||
| Méthacrylate de méthyle | ||
| Autres | ||
| Par application | Intérieur | |
| Extérieur | ||
| Par utilisation finale | Fabrication et industrie | |
| Entreposage et logistique | ||
| Commerce et vente au détail | ||
| Garages résidentiels et sous-sols | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des revêtements de sols en béton ?
La taille du marché des revêtements de sols en béton était évaluée à 5,54 milliards USD en 2026 et devrait croître de 5,90 milliards USD en 2027 pour atteindre 8,10 milliards USD d'ici 2032, à un CAGR de 6,57 % durant la période de prévision (2027-2032).
Quel type de résine détenait la plus grande part en 2026 ?
La résine à base d'époxy détenait 43,61 % de la part de marché en 2026, car elle offrait une résistance chimique, une adhérence et des performances économiques établies.
Quel type de résine devrait progresser le plus rapidement jusqu'en 2032 ?
Les revêtements polyaspartiques et polyurée devraient progresser à un CAGR de 7,28 % jusqu'en 2032, car ils réduisent les temps d'arrêt lors de l'installation.
Pourquoi les usines de batteries pour véhicules électriques ont-elles besoin de revêtements de sols spécialisés ?
Les usines de batteries nécessitent des systèmes à contrôle de l'électricité statique, résistants aux produits chimiques et aux chocs thermiques dans différentes zones de production.