
Marktgröße und Marktanteil für Betonbodenbeschichtungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.90 Milliarden US-Dollar |
| Marktgröße (2032) | 8.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.57 % |
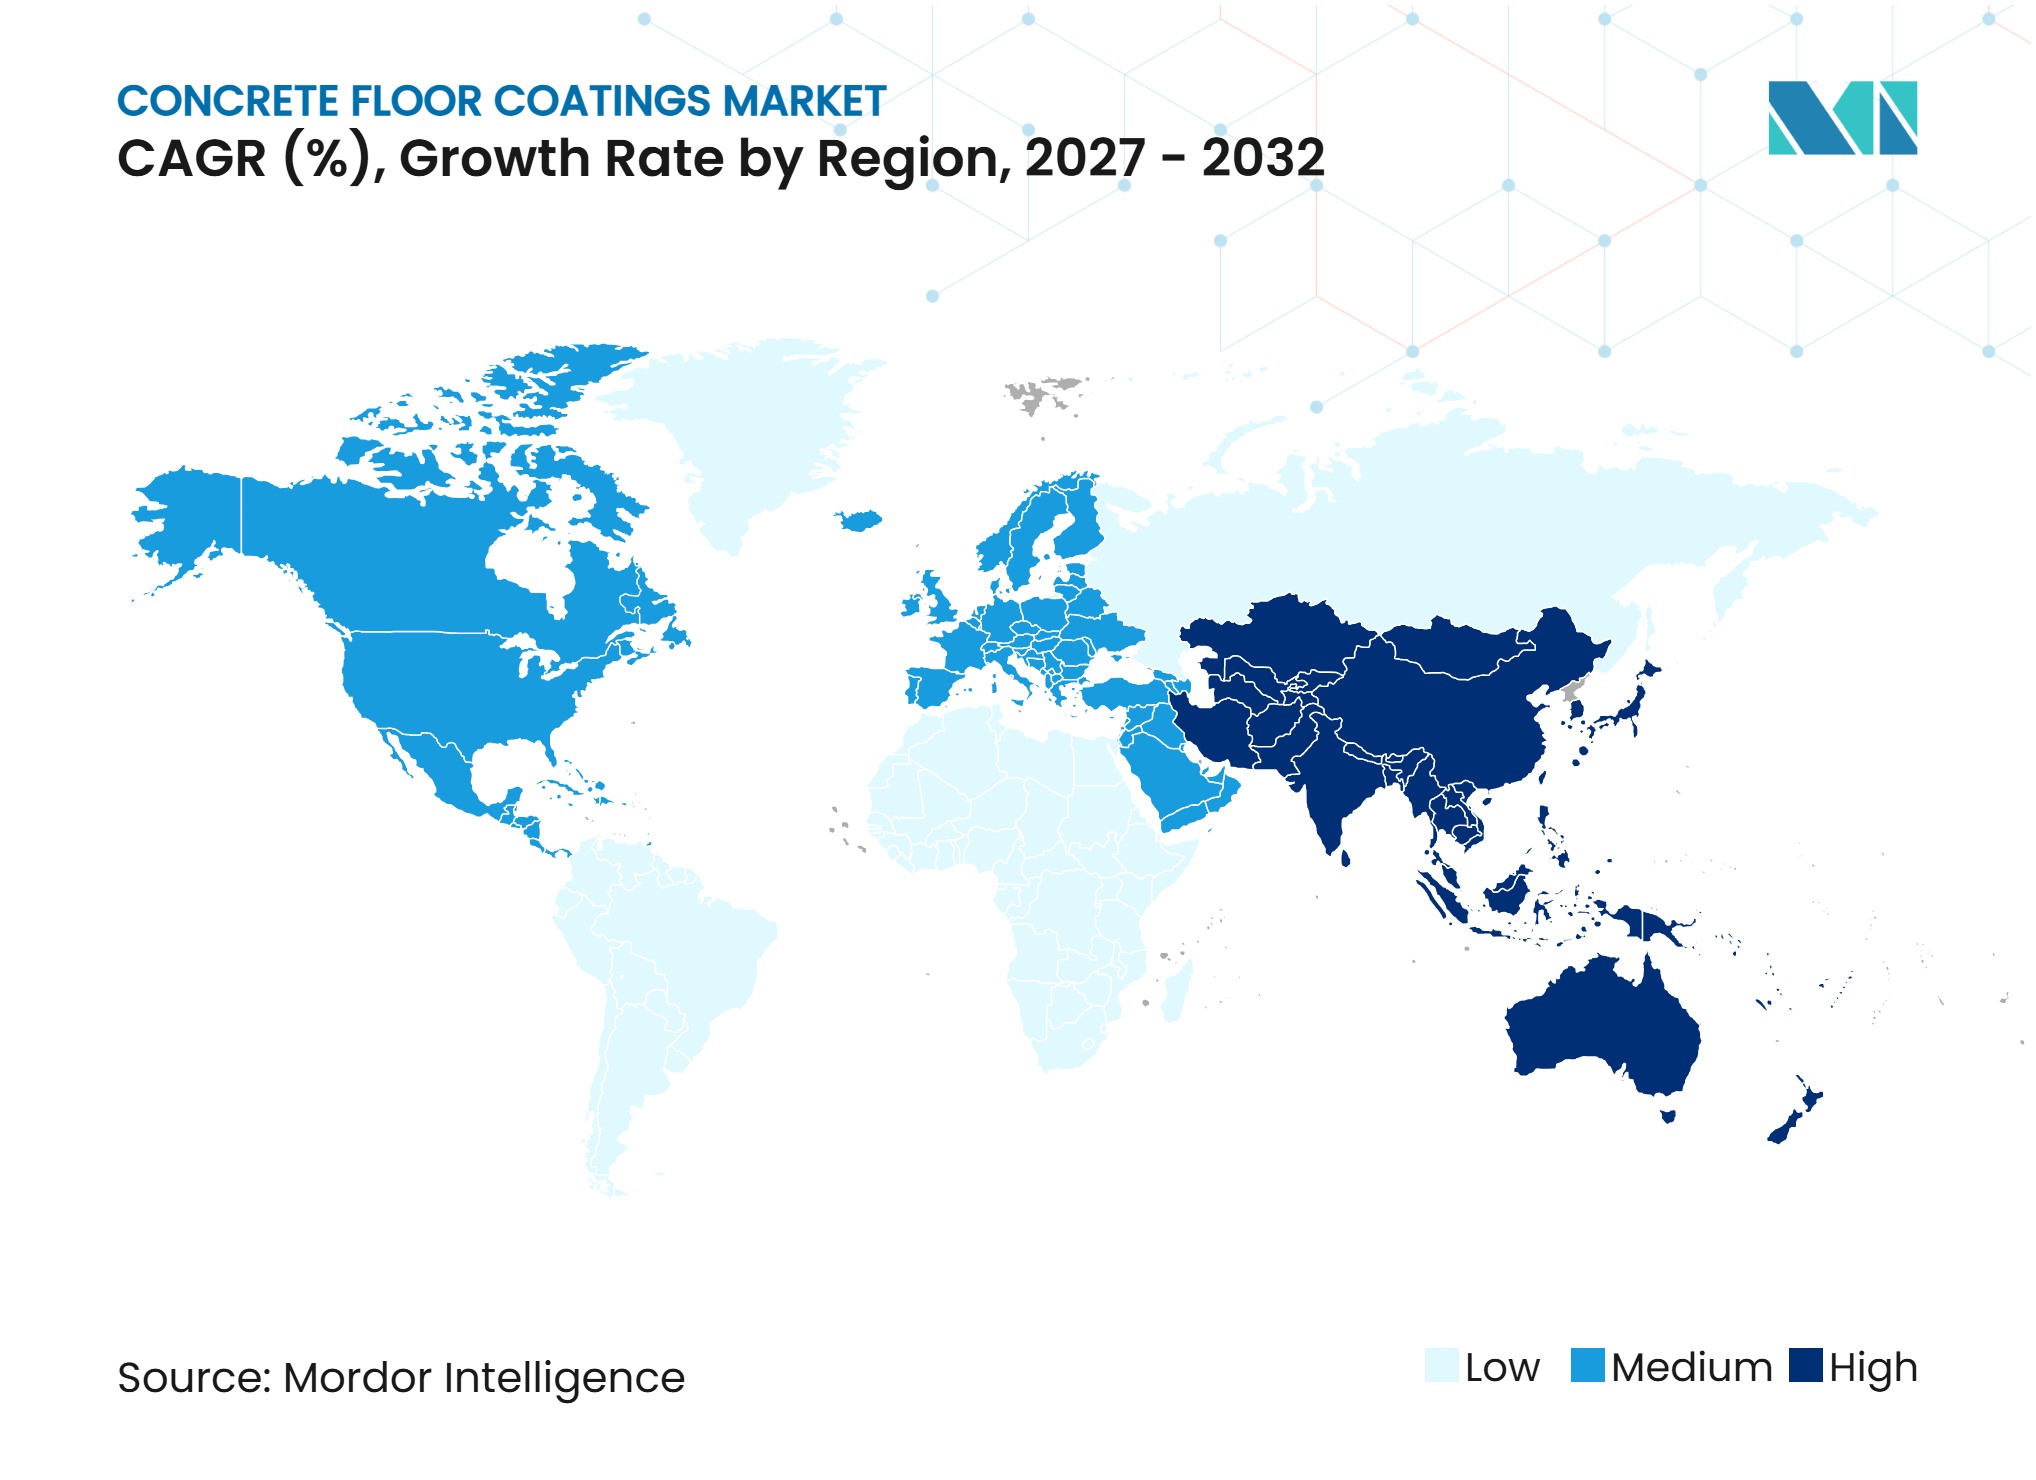
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Betonbodenbeschichtungen von Mordor Intelligence
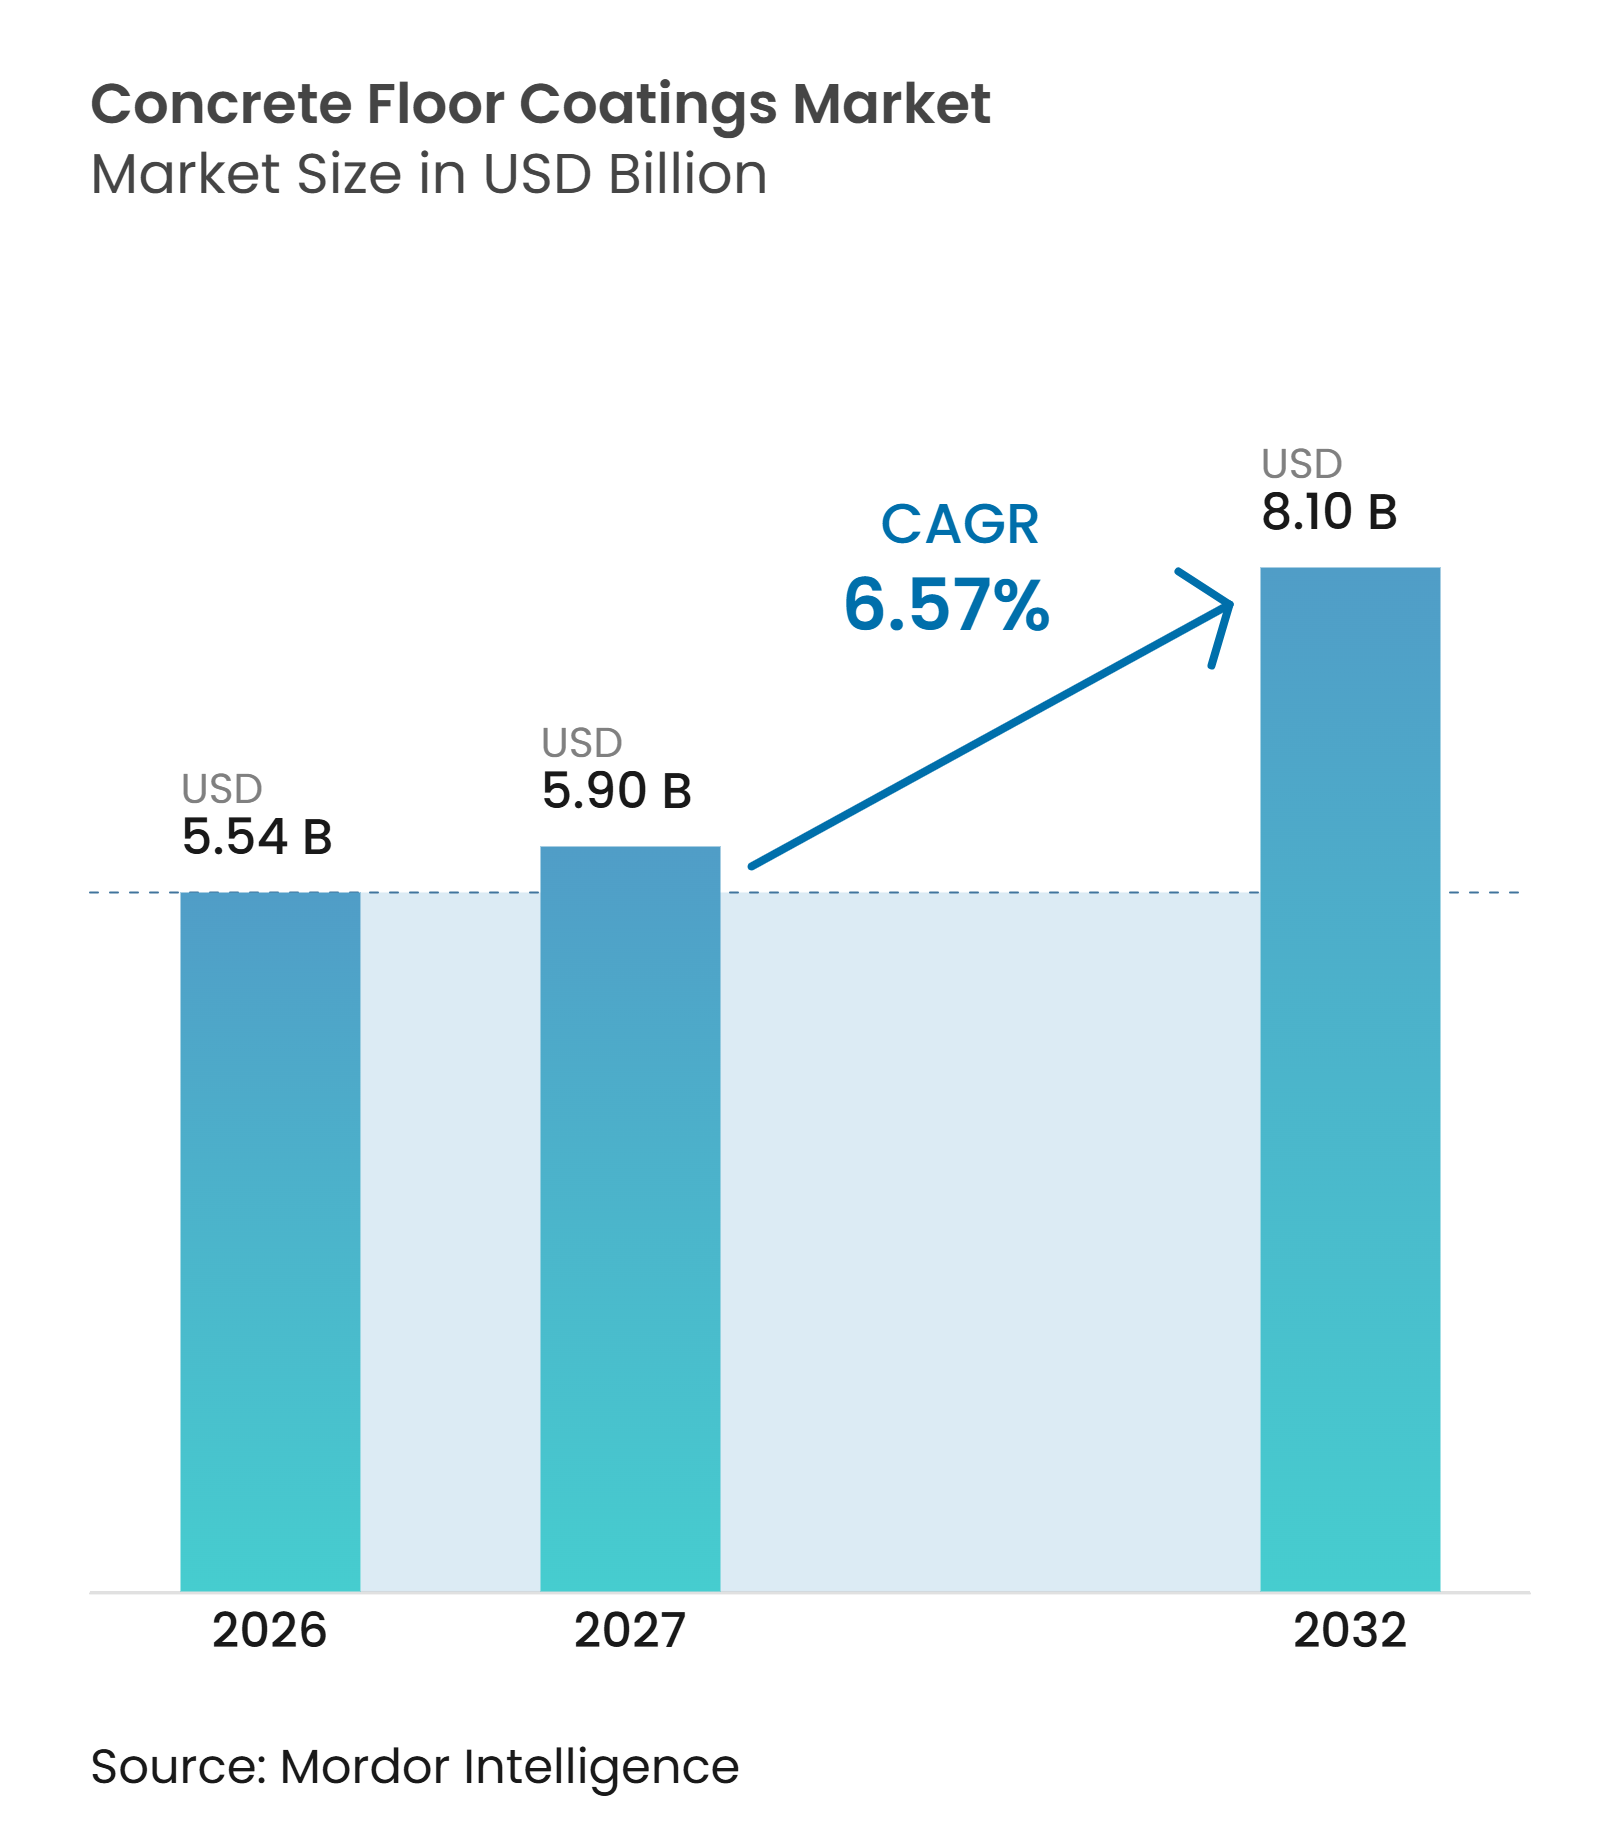
Die Marktgröße für Betonbodenbeschichtungen wurde im Jahr 2026 auf 5,54 Milliarden USD geschätzt und soll von 5,90 Milliarden USD im Jahr 2027 auf 8,10 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,57 % während des Prognosezeitraums (2027–2032). Der Markt für Betonbodenbeschichtungen wird durch den Neubau von Industrieanlagen in aufstrebenden Volkswirtschaften sowie durch höhere Leistungsanforderungen in Betriebseinrichtungen gestützt. Umweltvorschriften verändern die Produktspezifikationen, insbesondere dort, wo Grenzwerte für flüchtige organische Verbindungen ältere lösemittelbasierte Systeme ausschließen. Investitionen in Batteriewerke für Elektrofahrzeuge und Halbleiteranlagen steigern ebenfalls die Nachfrage nach chemikalienbeständigen und elektrostatisch ableitfähigen Bodensystemen. Diese Projekte erfordern mehrere Beschichtungstypen innerhalb einer einzigen Anlage, was den Wert eines vollständigen Systemverkaufs erhöht. Der Markt für Betonbodenbeschichtungen profitiert auch davon, wenn Betreiber langlebige Systeme wählen, um wiederholte Stillstände und Reparaturen zu vermeiden.
Wichtigste Erkenntnisse des Berichts
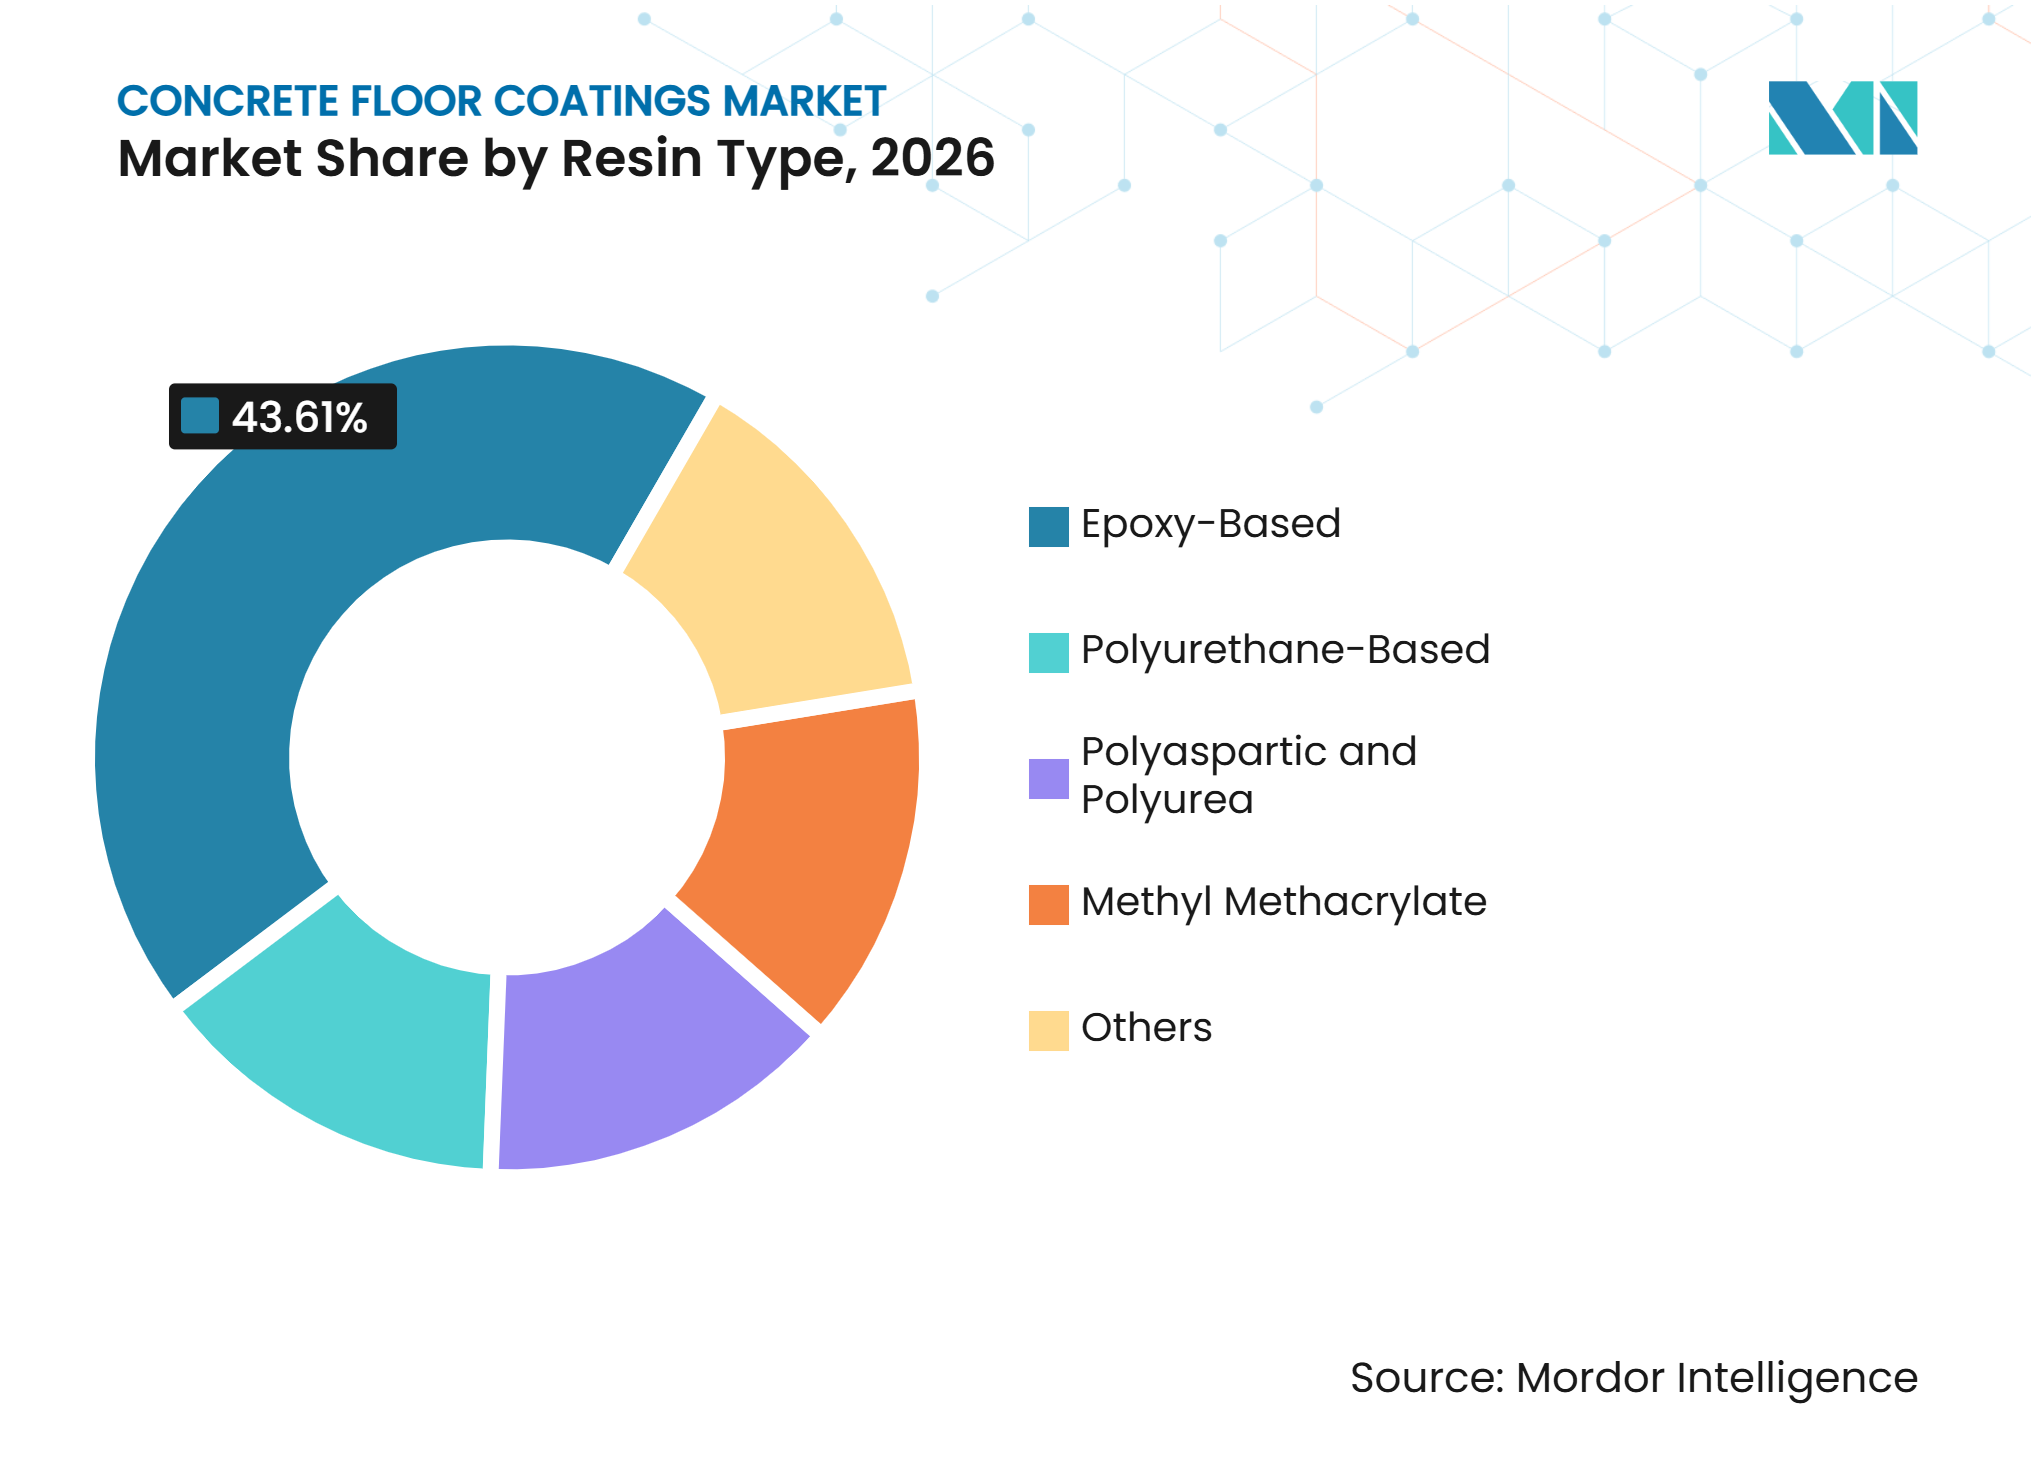
- Nach Harztyp hielt Epoxidbasiert im Jahr 2026 einen Marktanteil von 43,61 % am Markt für Betonbodenbeschichtungen, während Polyaspartat und Polyharnstoff bis 2032 voraussichtlich mit einer CAGR von 7,28 % wachsen werden.
- Nach Anwendung hielt Innen im Jahr 2026 einen Marktanteil von 66,78 % am Markt für Betonbodenbeschichtungen, während Außen bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen wird.
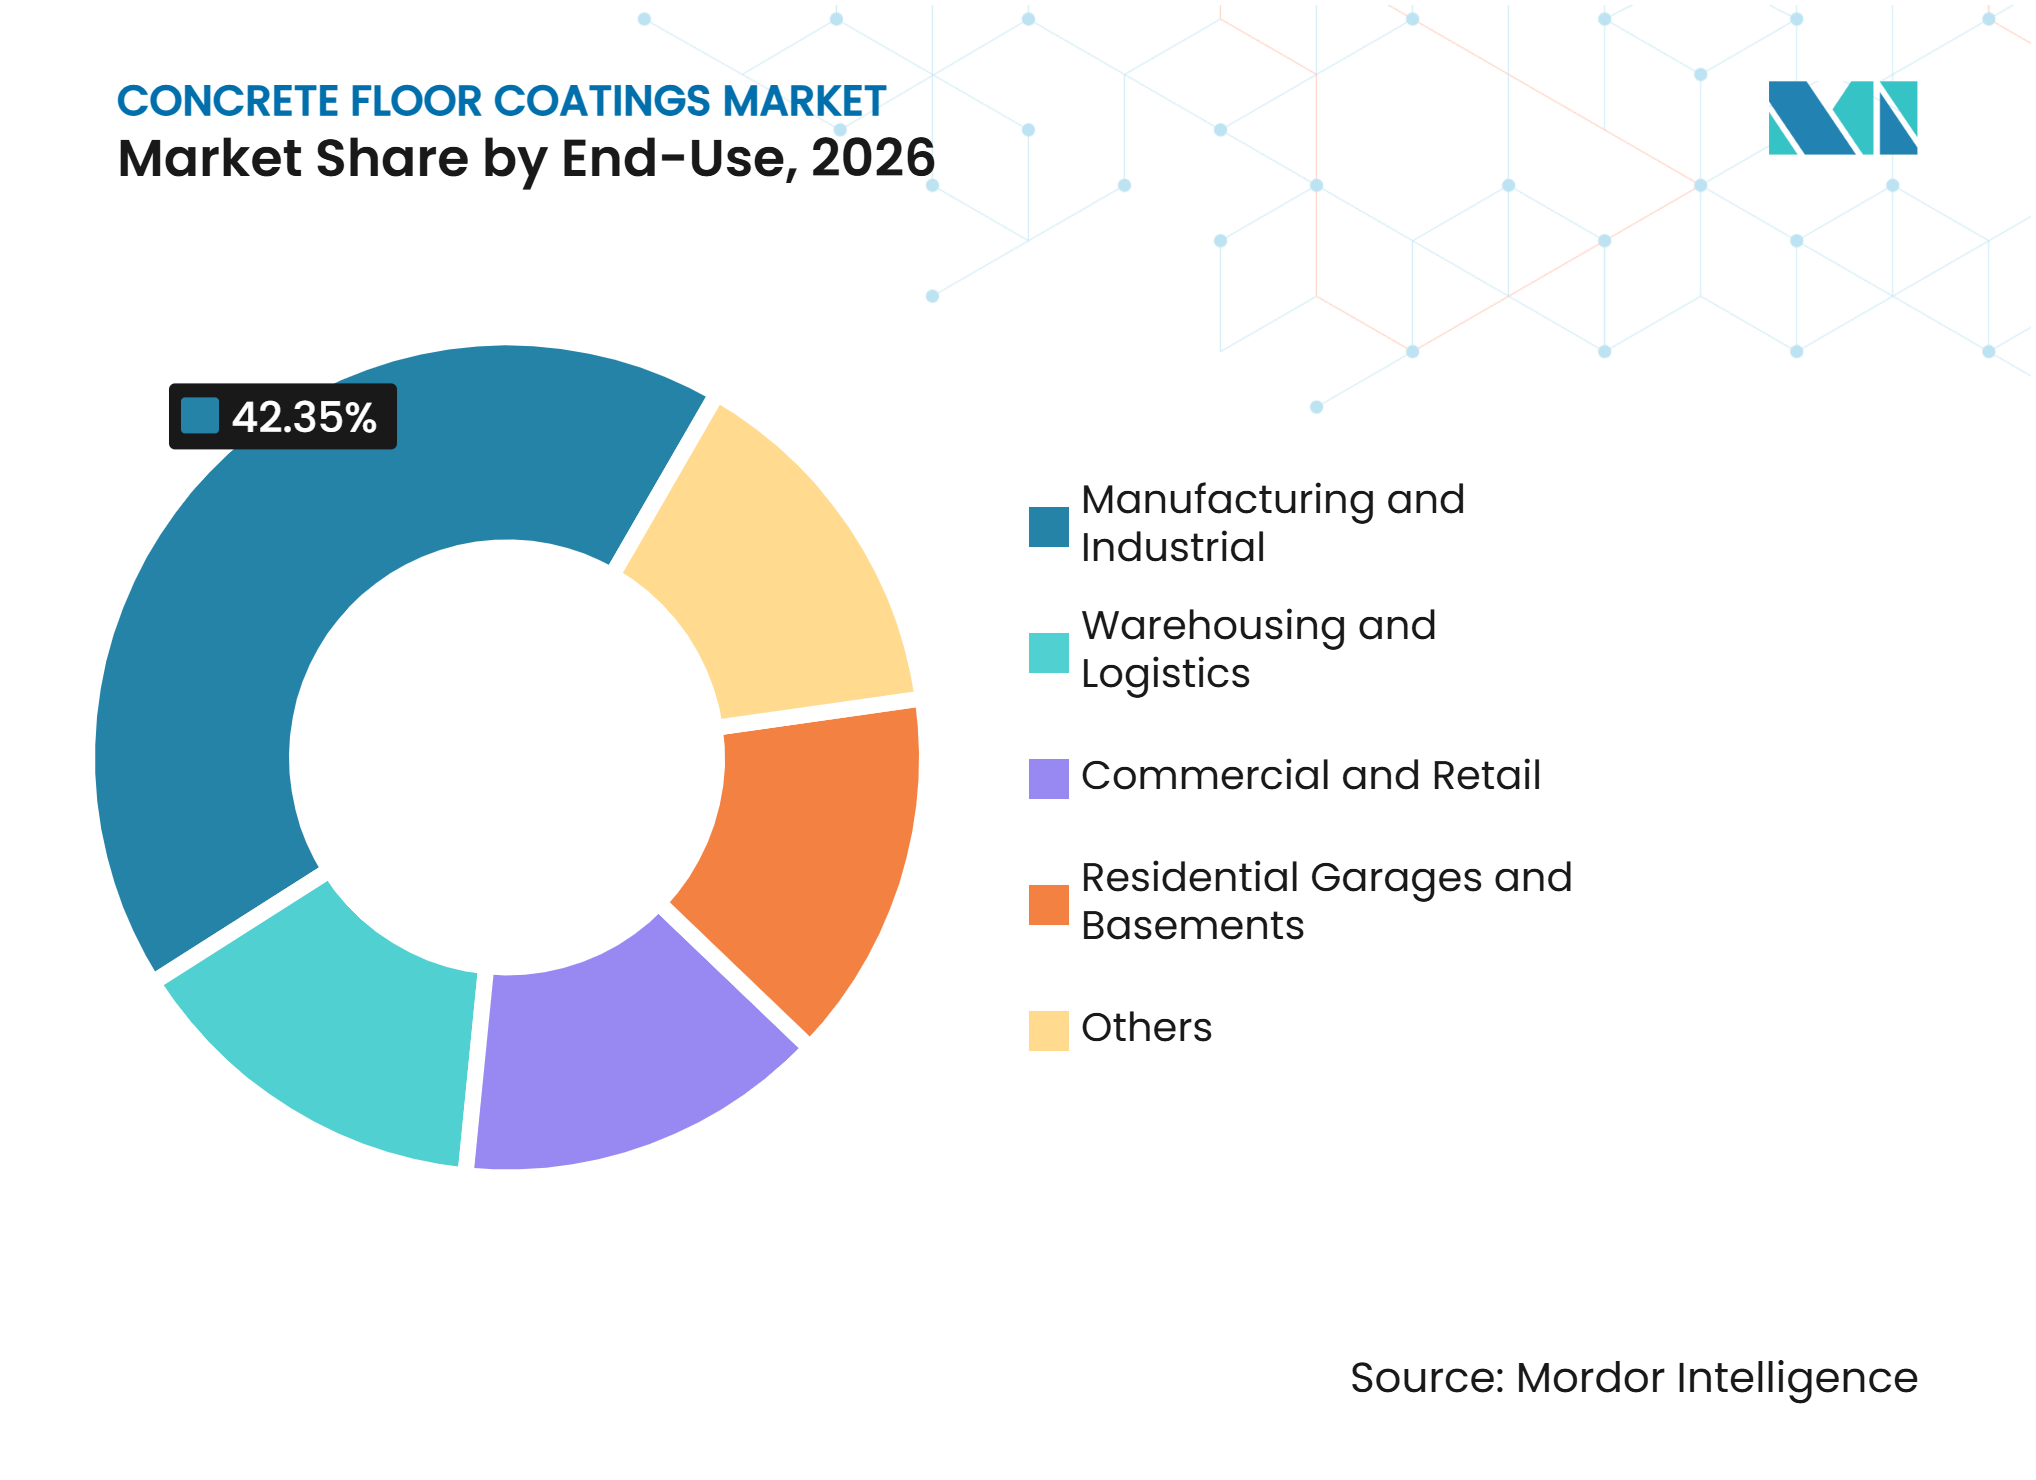
- Nach Endverwendung hielt Fertigung und Industrie im Jahr 2026 einen Marktanteil von 42,35 % am Markt für Betonbodenbeschichtungen, während Lagerung und Logistik bis 2032 voraussichtlich mit einer CAGR von 7,77 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,11 % am Markt für Betonbodenbeschichtungen und soll bis 2032 mit einer CAGR von 7,62 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Industrie- und Logistikanlagen | +2.3% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Bau von Batteriewerken für Elektrofahrzeuge und Halbleiteranlagen | +1.6% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Hygiene- und Sicherheitsanforderungen in regulierten Einrichtungen | +1.0% | Global, angeführt von Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Anlagenrenovierung und Lebenszyklusschutz | +0.8% | Global, mit frühen Gewinnen in reifen Märkten | Langfristig (≥ 4 Jahre) |
| Anforderungen an nachhaltiges Bauen und Niedrig-VOC-Spezifikationen | +0.5% | EU, Nordamerika und einkommensstarke Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Industrie- und Logistikanlagen
Private Festinvestitionen in US-amerikanische Bauwerke erreichten im Jahr 2025 213,8 Milliarden USD und sichern eine große Pipeline an Industrieböden, die beim Inbetriebnahme geschützt werden müssen. Neue Werke und Logistikgebäude erzeugen Nachfrage nach Epoxid- und Polyurethansystemen, da frisch verlegter Beton vor Verkehr, Abrieb und chemischer Einwirkung geschützt werden muss. Der Markt für Betonbodenbeschichtungen entwickelt sich hin zu langlebigeren Systemen, wenn Eigentümer erwarten, dass Produktionsstandorte 10 bis 20 Jahre in Betrieb sind. Ein hochaufbauendes Harzsystem kann die Lebenszykluskosten im Vergleich zu mehreren Zyklen kostengünstigerer Beschichtungen senken. Dieses Muster begünstigt Premium-Spezifikationen, auch wenn die gesamte installierte Bodenfläche zunimmt.
Bau von Batteriewerken für Elektrofahrzeuge und Halbleiteranlagen
Batteriewerke für Elektrofahrzeuge erfordern unterschiedliche Bodensysteme in Reinräumen, Zellmontage-, Formations- und Testbereichen. Elektrostatisch ableitfähiges Epoxid wird dort eingesetzt, wo der Oberflächenwiderstand die Anforderungen des American National Standards Institute/ESD Association (ANSI/ESD) S20.20 erfüllen muss, während in Lösemittelbereichen Novolak-Epoxid erforderlich sein kann. Trockenräume und Zellmontagebereiche werden zudem gemäß den Reinraumanforderungen der ISO 14644-1 betrieben. Diese mehrschichtigen Anforderungen machen spezialisierte Bodensysteme erheblich wertvoller als eine standardmäßige industrielle Epoxidinstallation. Der Markt für Betonbodenbeschichtungen profitiert daher von einem Projekttyp, der chemische Beständigkeit, Statikkontrolle und Thermowechselbeständigkeit in derselben Anlage erfordert.
Hygiene- und Sicherheitsanforderungen in regulierten Einrichtungen
Die Vorschriften der Occupational Safety and Health Administration (OSHA) verlangen, dass industrielle Geh- und Arbeitsflächen sauber, hygienisch und trocken gehalten werden[1]. Pharmazeutische, Lebensmittel- und Getränke- sowie Gesundheitseinrichtungen verwenden fugenlose, chemikalienbeständige Oberflächen, da Nassverfahren und Reinigungsregimes einen Bodenausfall kostspielig machen. Diese Anforderungen erzeugen Renovierungsbedarf, auch wenn der Neubau nachlässt. Anlagenmanager ersetzen beschädigte Böden auch dann, bevor sie Compliance- oder Sicherheitsprobleme verursachen. Green Seal aktualisierte seinen GS-40-Standard im Jahr 2025 dahingehend, dass ab März 2027 absichtlich zugesetzte Per- und Polyfluoralkylsubstanzen in zertifizierten Bodenbelägen verboten sind, was eine weitere Spezifikationsanforderung für institutionelle Bodenbeläge darstellt.
Anforderungen an nachhaltiges Bauen und Niedrig-VOC-Spezifikationen
Die US-amerikanische Umweltschutzbehörde (Environmental Protection Agency, EPA) begrenzt den Gehalt an flüchtigen organischen Verbindungen für Bodenbeschichtungen gemäß 40 Code of Federal Regulations (CFR) Teil 59[2]. China hat am 1. Juni 2026 GB 30981.1-2025 und GB 30981.2-2025 mit strengeren Grenzwerten für Schadstoffe in architektonischen und industriellen Beschichtungen in Kraft gesetzt. Diese Vorschriften fördern wasserbasierte und UV-härtende Formulierungen, obwohl die Neuformulierung die Produktkosten erhöhen kann. Emissionsarme Produkte können auch die Zertifizierungsziele für Leadership in Energy and Environmental Design (LEED) und die Umweltbewertungsmethode des Building Research Establishment unterstützen. Dies verschafft Lieferanten mit dokumentierten Umweltproduktdaten und etablierten Forschungskapazitäten einen Vorteil.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Kosten für VOC-Neuformulierung und Compliance | -0.5% | EU, Nordamerika und wachstumsstarke Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Bodenbelagsapplikatoren | -0.4% | Nordamerika, EU und einkommensstarke Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise
Epoxidharze sind von Bisphenol-A und Epichlorhydrin abhängig, die petrochemische Derivate sind und Versorgungsunterbrechungen sowie Ölpreisschwankungen ausgesetzt sind. Bodenbeschichtungslieferanten können höhere Inputkosten nicht immer an Kunden mit Festpreisbauverträgen weitergeben. Dies kann die Margen verengen, insbesondere bei standardisierten Produktlinien, die an kleinere Auftragnehmer verkauft werden. Das Problem ist akut, wenn die Harzpreise steigen, nachdem ein Projektpreis vereinbart wurde. Lieferanten reagieren durch Formulierungskompetenz, selektive Beschaffung und den Einsatz alternativer Chemikalien, wo es die Spezifikationen erlauben.
Kosten für VOC-Neuformulierung und Compliance
Die Neuformulierung lösemittelbasierter Epoxid- und Polyurethansysteme erfordert kontinuierliche Forschung, Tests, regulatorische Dokumentation und überarbeitete technische Datenblätter. Größere Unternehmen können diese Arbeit auf globale Produktlinien verteilen, während kleinere Hersteller möglicherweise ihre Portfolios einschränken oder regulierte Kategorien verlassen müssen. Die Kosten für Drittprüfungen und lokale Zulassungen können für jede Produktfamilie erheblich sein. Der Markt für Betonbodenbeschichtungen kann sich daher in Rechtsgebieten, die die Compliance-Anforderungen verschärfen, stärker konzentrieren. Dieser Druck veranlasst globale Lieferanten auch dazu, ihre konformen Portfolios als Wettbewerbsbarriere einzusetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Epoxidbasiert behält seine Marktstellung, während Polyaspartat und Polyharnstoff expandierenEpoxidbasiert hielt im Jahr 2026 einen Marktanteil von 43,61 % am Markt für Betonbodenbeschichtungen. Ihre führende Position spiegelt die starke chemische Beständigkeit, Haftung und Kosteneffizienz in schwer beanspruchten Industrieanlagen wider. Epoxid ist weiterhin in Spezifikationsdokumenten und Beschaffungsvorlagen verankert, die sich nur langsam ändern. Diese installierte Spezifikationsbasis unterstützt die anhaltende Nachfrage in Fabriken, Lagerhäusern und regulierten Einrichtungen. Polyaspartat und Polyharnstoff sollen bis 2032 mit einer CAGR von 7,28 % wachsen, da ihre Aushärtezeit die Stillstandszeit verkürzen kann, die herkömmliche Epoxidsysteme erfordern. Dieser Vorteil ist in E-Commerce-Fulfillment-Centern und Lebensmittelproduktionsanlagen von Bedeutung, wo Produktionsunterbrechungen direkte Betriebskosten verursachen.
Polyurethanbasierte Beschichtungen bieten UV-Stabilität und Flexibilität für Räume, die Temperaturschwankungen oder Tageslicht ausgesetzt sind. Methylmethacrylat-Systeme dienen Anwendungen, die eine schnelle Aushärtung bei niedrigen Temperaturen erfordern, einschließlich Kühllagern. Weitere Harztypen umfassen zementöses Polyurethan, Acryl- und Hybridsysteme, die dort eingesetzt werden, wo Thermowechselbeständigkeit oder Verkehrsdeckenleistung erforderlich ist. LATICRETE International, Inc. bietet SPARTACOTE-Polyaspartat-Systeme an, während Sika AG Sikafloor-Polyaspartat-Produkte für schnelle Rückkehranwendungen vermarktet. Die Feuchtigkeitsminderung wird zunehmend in das Bodensystem integriert, wie der Start von LATICRETE International, Inc.’s VAPOR BAN Primer W im September 2025 zeigt. Das Produkt kombinierte Feuchtigkeitskontrolle und Grundierung in einem wasserbasiertem Schritt und erhöhte den Wert eines integrierten Installationssystems.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Innen liefert Umsatz, während Außen expandiertInnen hielt im Jahr 2026 einen Marktanteil von 66,78 % am Markt für Betonbodenbeschichtungen. Ihr Umfang ergibt sich aus der Anzahl der Innenräume, die hygienische, fugenlose und langlebige Oberflächen erfordern. Pharmazeutische Reinräume, Lebensmittelwerke, Lagerhäuser und Gewerbeeinrichtungen unterstützen alle die Innennachfrage. Renovierungszyklen innerhalb dieser Standorte helfen, die Nachfrage durch Veränderungen im breiteren Baukonjunkturzyklus aufrechtzuerhalten. Die Anforderungen der Occupational Safety and Health Administration verstärken die Notwendigkeit, sichere industrielle Geh- und Arbeitsflächen im Innenbereich zu erhalten. Die Marktgröße für Betonbodenbeschichtungen im Außenbereich soll bis 2032 mit einer CAGR von 7,45 % wachsen.
Die Außennachfrage steigt, da Infrastrukturprojekte den Einsatz von Beschichtungen über geschlossene Industrieböden hinaus ausweiten. Stadien, Parkhäuser, Dachterrassen und Logistikflächen benötigen Oberflächen, die UV-Einwirkung, Frost-Tau-Zyklen und Enteisungschemikalien standhalten können. Polyaspartat- und Polyharnstoff-Systeme sind gut positioniert, da sie eine stärkere UV-Stabilität als herkömmliche Epoxidprodukte bieten. Halboffene Bereiche, einschließlich Laderampen und Kfz-Servicebereiche, kombinieren ebenfalls Witterungseinflüsse mit schwerem Fahrzeugverkehr. Die Anforderungen von ASTM International und EN 13813 geben Planern eine Grundlage für die Auswahl dokumentierter Systeme. Diese Anforderungen begünstigen Lieferanten mit geprüften Produkten gegenüber Lieferanten, die nur über den Preis konkurrieren.
Nach Endverwendung:
Fertigung und Industrie bilden die größte Basis, während Lagerung und Logistik schneller wachsenFertigung und Industrie hielten im Jahr 2026 einen Marktanteil von 42,35 % am Markt für Betonbodenbeschichtungen. Diese Standorte benötigen Beschichtungen, die Chemikalien, mechanischem Verkehr und häufiger Reinigung standhalten. Batteriewerke für Elektrofahrzeuge und Halbleiterfabriken erfordern höherwertige Systeme, da verschiedene Zonen unterschiedliche Anforderungen an Statikkontrolle und chemische Beständigkeit haben. Dies erhöht den Wert des installierten Bodens, auch wenn die Fläche nicht ungewöhnlich groß ist. Der Markt für Betonbodenbeschichtungen wird auch durch Renovierungen im Gewerbe- und Einzelhandelsbereich gestützt, wo dekorative Harzböden Schutz mit einem fertigen Erscheinungsbild verbinden. Die Flowcrete-Marke von RPM International Inc. liefert dekorative Epoxid-Terrazzo-Systeme für diese Standorte.
Lagerung und Logistik sollen bis 2032 mit einer CAGR von 7,77 % wachsen. Automatisierte Fulfillment-Center belasten Böden durch Gabelstapler, fahrerlose Transportsysteme und dichte Lagermuster konzentriert. Die privaten Festinvestitionen in US-amerikanische Lagerstrukturen erreichten im Jahr 2025 57,9 Milliarden USD und halten trotz einer Abschwächung gegenüber dem Höchststand von 2023 ein hohes Aktivitätsniveau aufrecht. Wohngaragen und Keller sind ein kleinerer Anwendungsfall, der durch vereinfachte Zwei-Schicht-Polyaspartat-Kits bedient wird. Diese Systeme senken die technische Hürde für Immobilieneigentümer, da sie innerhalb von Stunden aushärten. Weitere Anwendungen umfassen Brücken, Parkhäuser und Sportanlagen, die Verkehrsdeck- oder Hochleistungsformulierungen benötigen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,11 % am Markt für Betonbodenbeschichtungen und soll bis 2032 mit einer CAGR von 7,62 % wachsen. China, Indien, Südkorea und die Länder des Verbands Südostasiatischer Nationen (ASEAN) bauen Industrieparks, Logistikzentren und Standorte der Elektrofahrzeug-Lieferkette aus. Dieser Bau unterstützt die Nachfrage nach Standard-Epoxid, spezialisierten elektrostatisch ableitfähigen Systemen und chemikalienbeständigen Böden. Chinas Normen GB 30981.1-2025 und GB 30981.2-2025 traten im Juni 2026 in Kraft und verschärften die Beschränkungen für Schadstoffe in Beschichtungsprodukten. Die regulatorische Änderung schränkt den Spielraum für ältere lösemittelbasierte Systeme ein und unterstützt wasserbasierte und UV-härtende Alternativen. Indiens Fertigungsexpansion fügt ebenfalls Fabrikbodenfläche hinzu, während Nippon Paint Holdings Co., Ltd. und Asian Paints um Industriespezifikationen konkurrieren.
Nordamerika
Nordamerika ist ein bedeutendes Wertzentrum, da es einen hohen Spezifikationswert pro Quadratfuß und einen wachsenden Bedarf an der Renovierung von Anlagen aufweist, die während der industriellen Expansion von 2020 bis 2023 errichtet wurden. US-amerikanische Investitionen in private Nichtwohngebäude erreichten im Jahr 2025 213,8 Milliarden USD und stützen die Nachfrage in neuen Anlagen und späteren Renovierungszyklen. Batteriewerke für Elektrofahrzeuge haben die Region zu einem wichtigen Testfeld für statikkontrollierende und chemikalienbeständige Bodensysteme gemacht. The Sherwin-Williams Company vermarktet Poly-Crete- und elektrostatisch ableitfähige Urethansysteme für diese Anwendungen, während Sika AG elektrostatisch ableitfähige Sikafloor-Produkte anbietet. Die Vorschriften der US-amerikanischen Umweltschutzbehörde, des California Air Resources Board und lokale Maßnahmen in Arizona halten den Druck für Portfolios mit niedrigem Gehalt an flüchtigen organischen Verbindungen aufrecht. Diese Compliance-Faktoren erhöhen die Einstiegsanforderungen für Basisprodukte und begünstigen Unternehmen mit geprüften, dokumentierten Systemen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa wird durch pharmazeutische, Lebensmittel- und Getränke- sowie Automobilanlagen gestützt, die Premium-Bodensysteme gemäß EN 13813 und EN 13892 erfordern. Der Decopaint-Rahmen der Europäischen Union unterstützt eine Abkehr von lösemittelbasierten Systemen, während nordische Bauanforderungen wasserbasierte Produkte gefördert haben. Südamerika wird durch Logistik- und Lebensmittelverarbeitungsinvestitionen in Brasilien gestützt, mit spezialisierterem Bedarf in den pharmazeutischen Anlagen Argentiniens. Der Nahe Osten und Afrika übernehmen leistungsstarke Außen- und Parkplatzbeschichtungen für neue Infrastruktur. Die Vision-2030-Pipeline Saudi-Arabiens unterstützt diese Nachfrage, während Hempel A/S im Jahr 2025 über Infrastrukturwachstum und Projektgewinne im Nahen Osten berichtete. Diese Regionen zeigen, wie Compliance-Standards, Wartungsbedarf und klimatische Einflüsse die Produktauswahl im Markt für Betonbodenbeschichtungen unterschiedlich prägen können.
Wettbewerbslandschaft
Marktkonzentration
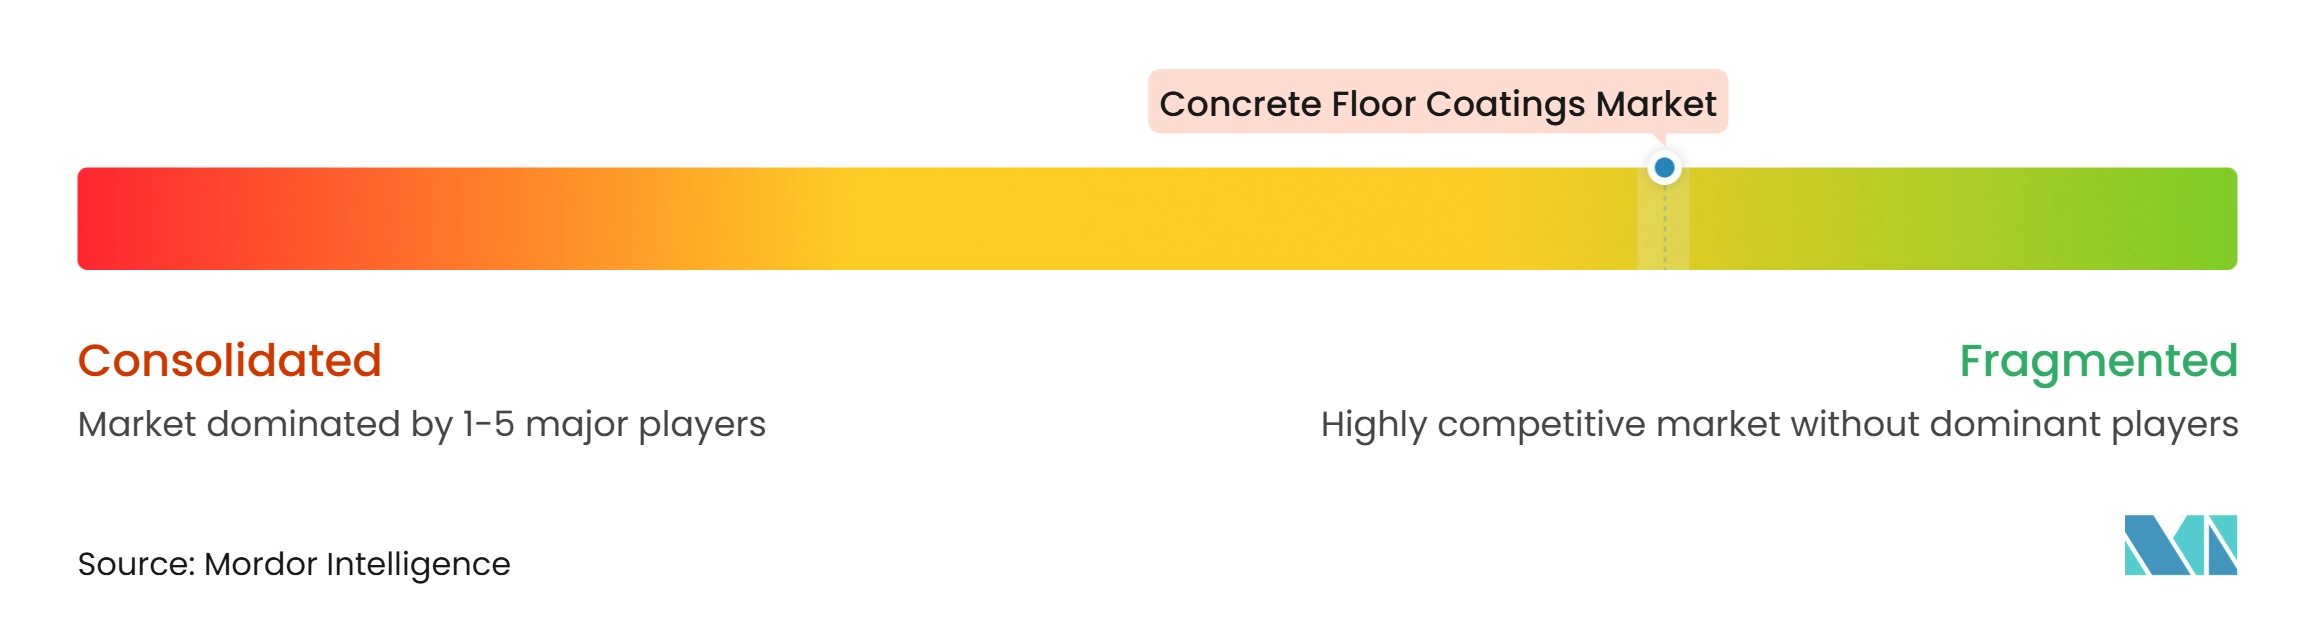
Der Markt für Betonbodenbeschichtungen ist stark fragmentiert, wobei zu den führenden Akteuren Sika AG, RPM International Inc., The Sherwin-Williams Company, MAPEI S.p.A. und Akzo Nobel N.V. gehören. Globale Lieferanten konkurrieren um Industrie- und Gewerbeaufträge, bei denen technische Dokumentation, Installationsunterstützung und Systemgarantien eine Rolle spielen. Regionale Hersteller behalten ihre Relevanz, wo sie schnell auf lokale klimatische Bedingungen und Applikatorbedürfnisse reagieren können. Sika AG, RPM International Inc. und The Sherwin-Williams Company verfügen über breite Portfolios, die industrielle Bodenanforderungen abdecken. Diese Größe unterstützt kontinuierliche Investitionen in die Entwicklung von Bodensystemen, einschließlich wasserbasierter, biobasierter, elektrostatisch ableitfähiger und industrieller Produkte.
Der Wettbewerb konzentriert sich zunehmend auf vollständige Systeme statt auf eine einzelne Beschichtungsschicht. Sika AG, MAPEI S.p.A. und LATICRETE International, Inc. kombinieren Untergrundvorbereitung, Feuchtigkeitskontrolle, Grundierungen, Körperschichten und Deckschichten in einem einzigen Lieferangebot. Sika AG schloss im März 2025 die Übernahme von HPS North America, Inc. ab und fügte die Marke Schönox hinzu, wodurch die Bodenvorbereitung ausgebaut wurde. Sika AG schloss im Februar 2026 auch die Übernahme von Finja ab und stärkte damit seine nordische Präsenz bei Bodenausgleich und Trockenmörtel. RPM International Inc. meldete für das Geschäftsjahr 2025 Rekordverkäufe der Performance Coatings Group, wobei die Nachfrage nach schlüsselfertigen Bodenbelägen die Leistung in Hochleistungsgebäuden unterstützte. Diese Schritte helfen Lieferanten, eine einzige Quelle von der Untergrundvorbereitung bis zur fertigen Oberfläche anzubieten.
Umweltdokumentation wird neben Aushärtegeschwindigkeit und Langlebigkeit zu einem Wettbewerbsfaktor. Die American Coatings Association veröffentlichte im Februar 2026 Produktkategorieregeln für Kunstharzböden und gab Lieferanten eine gemeinsame Grundlage für Umweltproduktdeklarationen. Unternehmen mit verifizierten Lebenszyklusdaten können effektiver auf Spezifikationen reagieren, die mit Zertifizierungen für nachhaltiges Bauen verknüpft sind. Akzo Nobel N.V. und Axalta Coating Systems Ltd. unterzeichneten im November 2025 eine Fusionsvereinbarung, und beide Unternehmen operieren bis zur Genehmigung weiterhin unabhängig. Die vorgeschlagene Kombination könnte Vertriebs- und Technologieressourcen im Bereich Schutz- und Industriebeschichtungen stärken. Schulungsnetzwerke bleiben ebenfalls wichtig, da eine korrekte Installation für hochleistungsfähige Harzböden unerlässlich ist.
Branchenführer im Markt für Betonbodenbeschichtungen
-
Sika AG
-
RPM International Inc.
-
The Sherwin-Williams Company
-
MAPEI S.p.A.
-
Akzo Nobel N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Betonbodenbeschichtungen Unternehmen in diesem Bericht
- Akzo Nobel N.V.
- Ardex Group
- Asian Paints
- Axalta Coating Systems Ltd.
- Hempel A/S
- Jotun
- LATICRETE International, Inc.
- MAPEI S.p.A.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- Sto SE & Co. KGaA
- Tennant Company
- The Sherwin-Williams Company
Neueste Industrielle Entwicklungen in Markt für Betonbodenbeschichtungen
- September 2026: Master Builders Solutions führte MasterCoat ULTRA in der Türkei ein, ein Polyurethan-Betonbodensystem der nächsten Generation, das für Lebensmittel- und Getränke-, Pharma-, Gesundheits-, Chemie- und Schwermaschinenbauanlagen konzipiert ist. Das Produkt bietet chemische und mechanische Beständigkeit, Thermowechselschutz sowie rutschhemmende und antistatische Optionen und unterstützt den Markt für Betonbodenbeschichtungen durch fortschrittliche Bodenlösungen für anspruchsvolle industrielle Umgebungen.
- März 2025: BASF und Sika AG stellten gemeinsam Baxxodur EC 151 vor, einen neuen aminbasierten Epoxidhärter für Hochleistungsbodenbeläge in Produktionsstätten, Lagerhäusern, Montagehallen und Parkdecks. Die Formulierung verbesserte die Farbstabilität und die Verarbeitung bei Temperaturen bis zu 5 °C und unterstützt den Markt für Betonbodenbeschichtungen durch effizientere und emissionsärmere Epoxidböden.
Berichtsumfang des globalen Marktes für Betonbodenbeschichtungen
Betonbodenbeschichtungen sind schützende und dekorative Oberflächenbehandlungen, die auf Betonböden aufgetragen werden, um Langlebigkeit, chemische Beständigkeit, Abriebfestigkeit und Erscheinungsbild zu verbessern. Diese Beschichtungen schützen Betonoberflächen vor Feuchtigkeit, starkem Fußgängerverkehr, mechanischem Verschleiß und chemischer Einwirkung. Sie werden häufig in Industrieanlagen, Lagerhäusern, Gewerberäumen und Wohngebäuden eingesetzt.
Der Markt für Betonbodenbeschichtungen ist nach Harztyp, Anwendung, Endverwendung und Geografie segmentiert. Nach Harztyp ist der Markt in epoxidbasiert, polyurethanbasiert, Polyaspartat und Polyharnstoff, Methylmethacrylat und andere Harztypen segmentiert. Nach Anwendung ist der Markt in Innen und Außen segmentiert. Nach Endverwendung ist der Markt in Fertigung und Industrie, Lagerung und Logistik, Gewerbe und Einzelhandel, Wohngaragen und Keller sowie Sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Betonbodenbeschichtungen in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Epoxidbasiert |
| Polyurethanbasiert |
| Polyaspartat und Polyharnstoff |
| Methylmethacrylat |
| Sonstige |
| Innen |
| Außen |
| Fertigung und Industrie |
| Lagerung und Logistik |
| Gewerbe und Einzelhandel |
| Wohngaragen und Keller |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Epoxidbasiert | |
| Polyurethanbasiert | ||
| Polyaspartat und Polyharnstoff | ||
| Methylmethacrylat | ||
| Sonstige | ||
| Nach Anwendung | Innen | |
| Außen | ||
| Nach Endverwendung | Fertigung und Industrie | |
| Lagerung und Logistik | ||
| Gewerbe und Einzelhandel | ||
| Wohngaragen und Keller | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Betonbodenbeschichtungen?
Die Marktgröße für Betonbodenbeschichtungen wurde im Jahr 2026 auf 5,54 Milliarden USD geschätzt und soll von 5,90 Milliarden USD im Jahr 2027 auf 8,10 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,57 % während des Prognosezeitraums (2027–2032).
Welcher Harztyp hielt im Jahr 2026 den größten Marktanteil?
Epoxidbasiertes Harz hielt im Jahr 2026 einen Marktanteil von 43,61 %, da es eine etablierte chemische Beständigkeit, Haftung und Kosteneffizienz bot.
Welcher Harztyp soll bis 2032 am schnellsten wachsen?
Polyaspartat- und Polyharnstoff-Beschichtungen sollen bis 2032 mit einer CAGR von 7,28 % wachsen, da sie die Installationsausfallzeiten reduzieren.
Warum benötigen Batteriewerke für Elektrofahrzeuge spezialisierte Bodenbeschichtungen?
Batteriewerke benötigen statikkontrollierende, chemikalienbeständige und thermowechselbeständige Systeme in verschiedenen Produktionszonen.