
商業用掃除機市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 7.32 十億米ドル |
| 市場規模 (2031) | 9.60 十億米ドル |
| 成長率 (2026 - 2031) | 5.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用掃除機市場分析
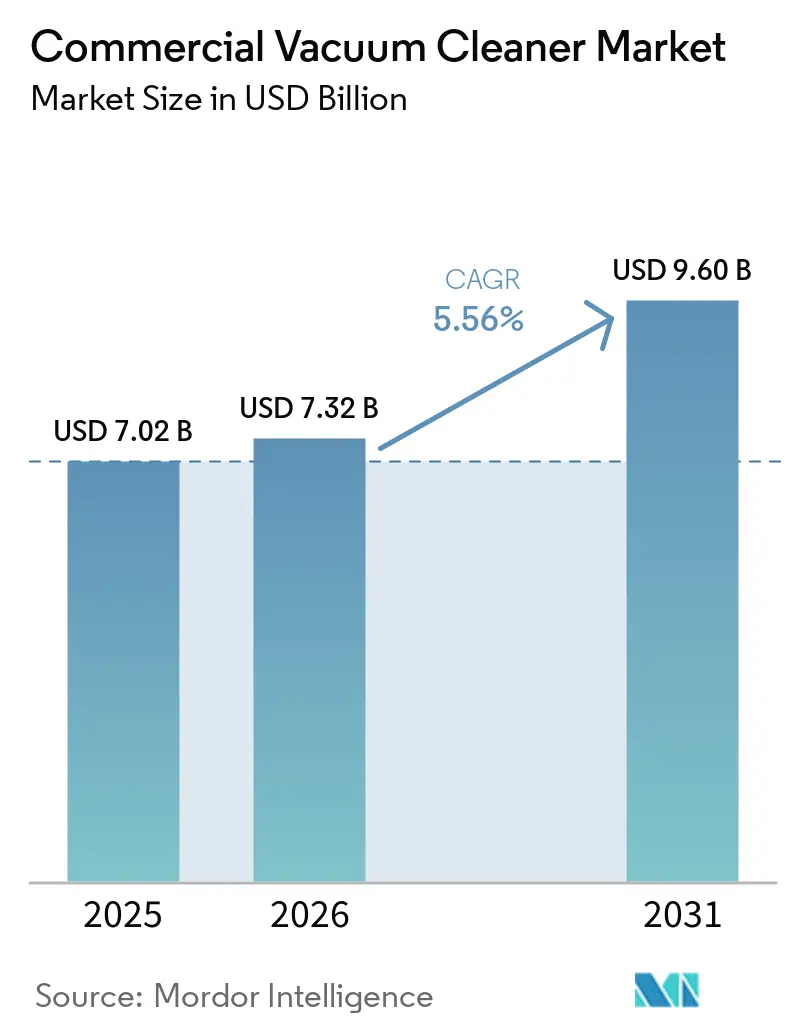
商業用掃除機市場の規模は、2025年の7.02 ビリオン 米ドルから2026年には7.32 ビリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 5.56%で成長して2031年までに9.60 ビリオン 米ドルに達する見込みです。商業用掃除機市場は、多忙な施設における自動化対応、より強力なフィルタリング、コードレス使用をサポートできる機器へと移行しています。契約清掃業者は複数のクライアントサイトにわたって機器を管理し、一貫したサービスサポートを必要とするため、より重要な購買者となっています。需要はまた、オフィス、医療施設、公共建築物における室内空気質への厳格な期待を反映しています。メーカーはロボット製品、共有バッテリーシステム、デジタル発注ツール、高フィルタリングモデルを通じて対応しています。既存サプライヤー間の統合と中国ロボティクス企業の拡大が、中規模サプライヤーへの圧力を高めています。
レポートの主要ポイント
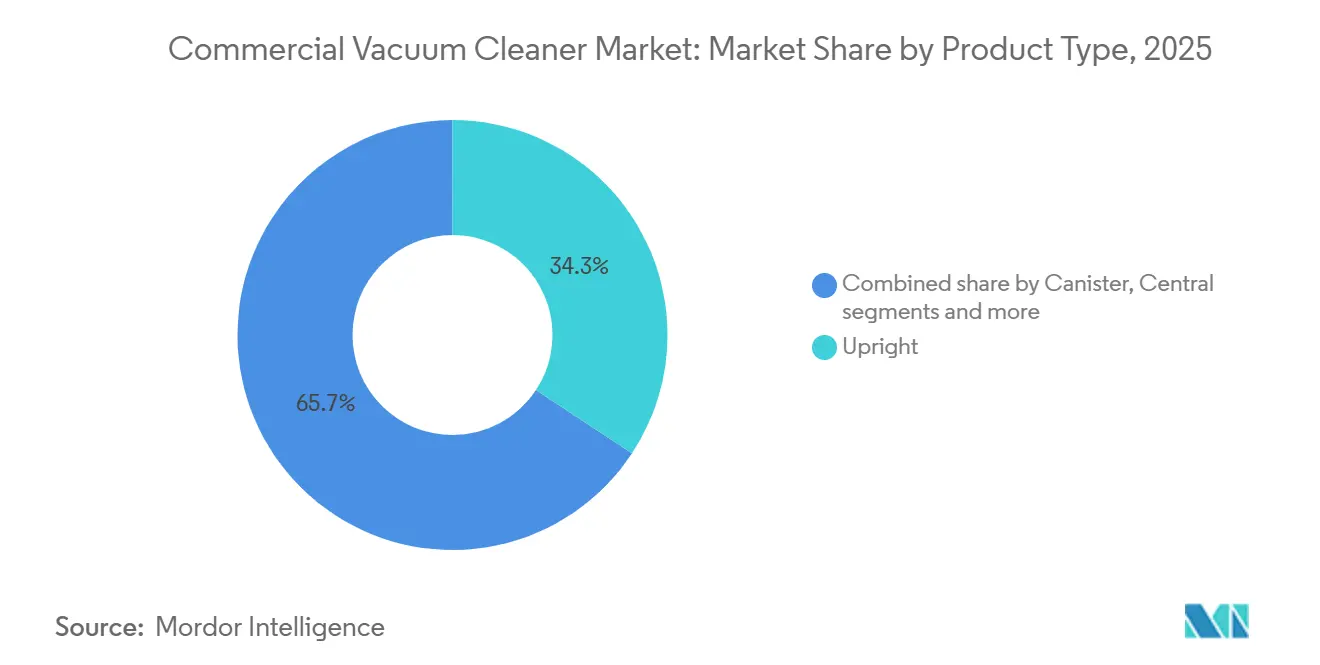
- 製品タイプ別では、アップライト型掃除機が2025年の商業用掃除機市場シェアの34.26%を占め、ロボット型掃除機は2031年にかけてCAGR 6.65%で成長すると予測されています。
- コードタイプ別では、コード付き機器が2025年の金額の56.85%を占め、コードレス機器は2031年にかけてCAGR 6.15%で成長すると予測されています。
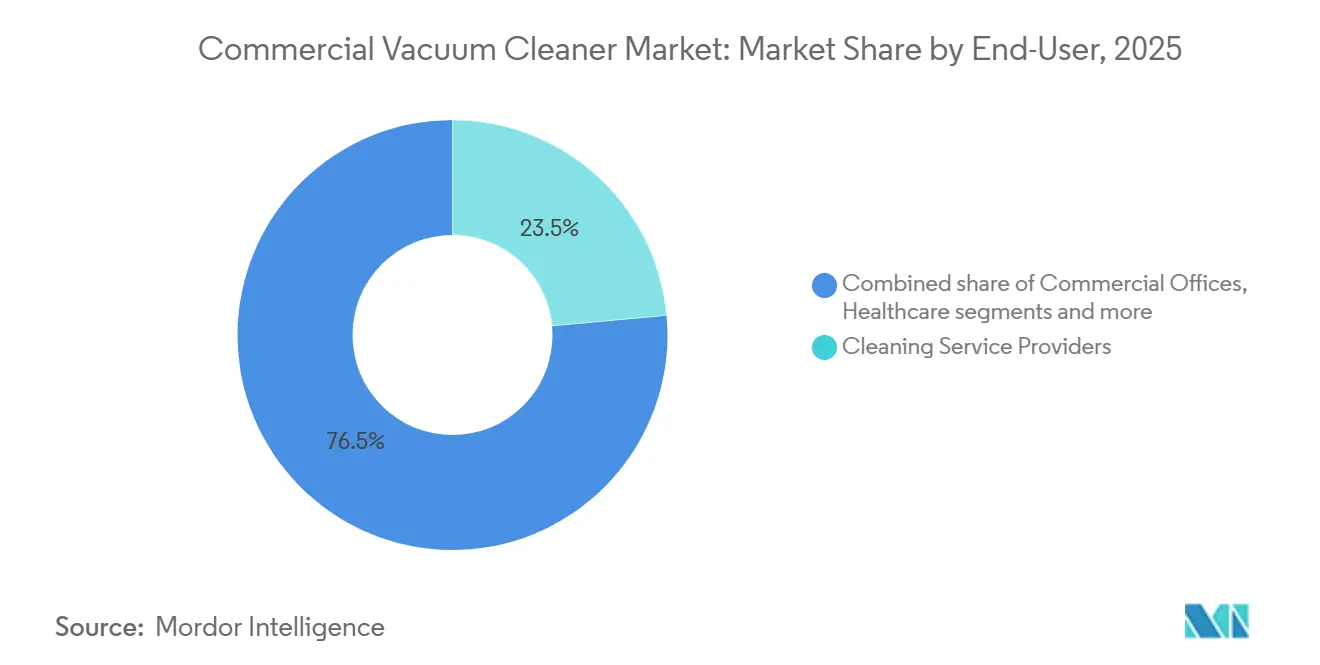
- エンドユーザー別では、清掃サービス業者が2025年の金額の23.54%を占め、商業オフィスは2031年にかけてCAGR 6.77%で成長すると予測されています。
- 流通チャネル別では、直接販売およびB2Bチャネルが2025年の金額の48.24%を占め、オンラインチャネルは2031年にかけてCAGR 6.14%で成長すると予測されています。
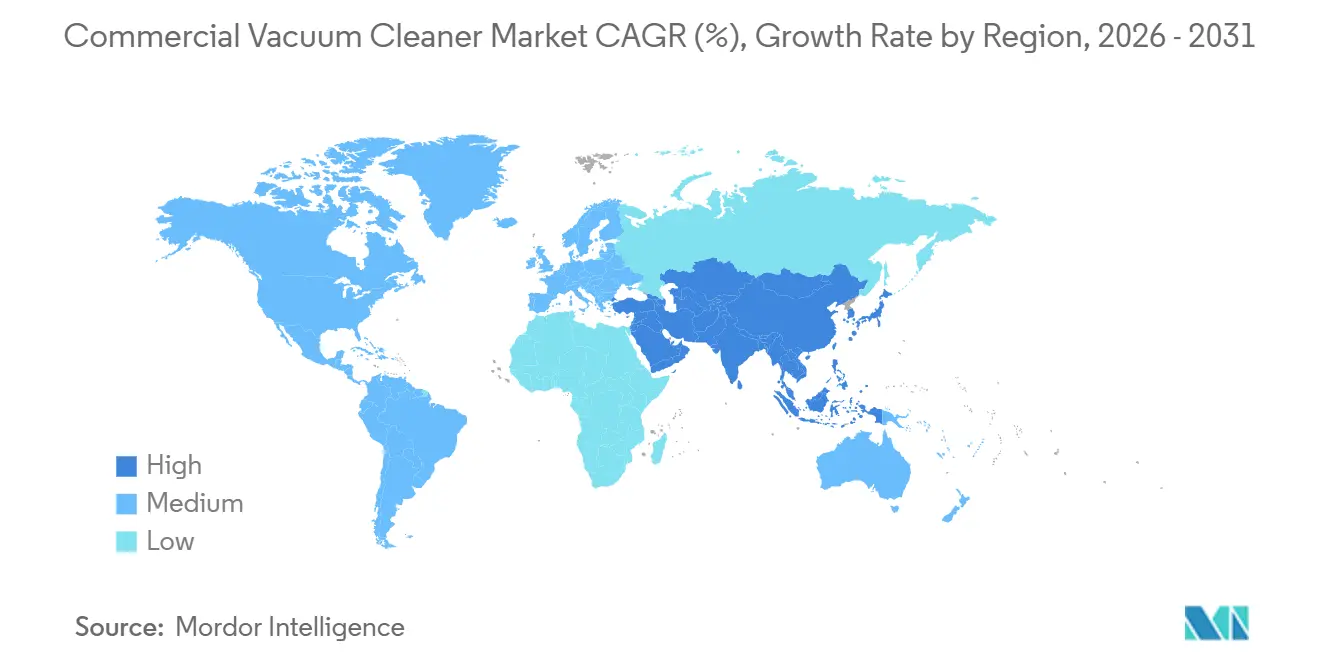
- 地域別では、北米が2025年の金額の33.16%を占め、アジア太平洋は2031年にかけてCAGR 6.23%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 契約清掃サービスの拡大 | +1.4% | 北米と欧州が主導するグローバル | 短期(2年以内) |
| 商業衛生および室内空気質に関する規制の強化 | +0.9% | グローバル、特に北米とEU | 中期(2〜4年) |
| 新興国における商業インフラの成長 | +0.8% | アジア太平洋が中核、中東・アフリカへの波及あり | 長期(4年以上) |
| 清掃機器調達におけるB2B電子商取引の普及 | +0.5% | 北米とEU | 短期(2年以内) |
| 労働力不足施設における自律型清掃 | +1.0% | 北米、欧州、日本 | 中期(2〜4年) |
| 高コンプライアン施設からのHEPAフィルタリング需要 | +0.6% | 北米とアジア太平洋が主導するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
契約清掃サービスの拡大
契約清掃サービスは、商業用掃除機市場における中心的な需要チャネルです。大規模なビルサービス業者は複数のサイト向けに機器を購入するため、標準化されたフリートとサービス可能な製品が好まれます。マルチサイト契約により、個々の施設による単発購入よりも交換計画が予測しやすくなります。これらの業者は、オフィス、政府施設、医療サイト、ホスピタリティ施設間で移動できる機器を必要としています。また、サービスエリア全体でメンテナンス、消耗品、交換ユニットをサポートできるサプライヤーも必要としています。したがって、直接販売、ディストリビューターサポート、B2B発注システムは、商業用掃除機市場において引き続き重要です。
商業衛生および室内空気質に関する規制の強化
室内空気質の要件は、商業購買者がフィルタリングと清掃性能を評価する方法を変えています。カナダ保健省は、オフィスビルにHEPAフィルター搭載の掃除機システムを推奨しており、HEPAフィルターは0.3ミクロン以上の粒子の少なくとも99.97%を除去すると述べています[1]。ASHRAE規格62.1は非住宅建築物の換気要件を規定し、規格241は居住空間における感染リスク管理に対応しています。これらの要件は、オフィス、医療施設、ライフサイエンスサイト、データセンター、政府建築物の仕様に影響を与えています。購買者は、認定フィルタリング、低騒音、および居住時間中の清掃に適した機器をより重視しています。フィルタリングがオプション機能ではなく施設の運用基準の一部となる場合、商業用掃除機市場は恩恵を受けます。
労働力不足施設における自律型清掃
労働力不足により、施設管理者は自律型清掃機器の導入を検討するようになっています。2025年には、米国の清掃会社の61%が労働力不足を成長の主要な障害として挙げています。ロボットフリートは、チームがより広いエリアをカバーし、日常業務をより一貫して実行するのに役立ちます。Brain Corpは、2026年上半期に50,000台以上のBrainOS搭載商業用ロボットが展開され、530 ミリオン時間以上の自律稼働時間を記録したと報告しています[2]。この規模は、自動化が孤立したデモンストレーションではなく日常の清掃業務に活用されていることを示しています。自律型製品が限られた人員で請負業者がサービスレベルを維持するのに役立つ場合、商業用掃除機市場は恩恵を受けます。
高コンプライアンス施設からのHEPAフィルタリング需要
医療施設、製薬製造サイト、育機関は、HEPAフィルタリングがプレミアム機能ではなく必須要件となる調達層を形成しています。この層は、より広い商業市場よりも速く成長しています。居住空間における感染リスク管理に関するASHRAE規格241-2024は、設計された室内空気質戦略の一環として居住空間でのHEPAレベルの空気清浄を支持しています。ISO 29463は、HEPA定格掃除機フィルターの試験およびラベリングフレームワークを提供し、規制環境における調達仕様に影響を与えています。パンデミック以降、医療セクター以外の施設管理チームが、ライフサイエンスキャンパス、データセンター、政府施設全体で病院グレードの清掃プロトコルを採用しています。このトレンドにより、HEPAバキューム市場の対象範囲が従来の医療・製薬分野を超えて拡大しています。Kärcher社は2025年1月に、HEPA H14フィルタリング、52 dB(A)の騒音性能、45%のリサイクル材料含有量を備えたTレンジドライバキュームレンジを発売しました。このレンジは、高コンプライアンスのホスピタリティおよびオフィス環境における日中清掃要件に対応しています[3]。Nilfisk社は2025年12月に、二次元および三次元LiDAR技術を搭載したVP25ロボット型掃除機を発売しました。この製品は、高コンプライアンスの機関環境においてHEPA対応ロボット型掃除機プラットフォームの利用が拡大していることを反映しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロフェッショナルグレード機器の高い初期費用 | -0.7% | グローバル、特にアジア太平洋、中東・アフリカ、南米で顕著 | 短期(2年以内) |
| 従来型清掃代替手段の利用可能性 | -0.4% | アジア太平洋、南米、中東、アフリカ | 長期(4年以上) |
| バッテリー交換および使用済み管理の複雑さ | -0.5% | グローバル、特にアジア太平洋、中東、アフリカ | 中期(2〜4年) |
| ロボット清掃フリート間の相互運用性のギャップ | -0.3% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プロフェッショナルグレード機器の高い初期費用
プロフェッショナル機器、特にロボット型およびHEPAフィルター搭載ユニットは、多大な初期投資を必要とする場合があります。これにより、機器ファイナンスへのアクセスが限られた小規模清掃業者や独立事業者の導入が制限されます。従来型清掃ツールは、いくつかの新興市場においてより低コストの代替手段として残っています。Nexaroのケーススタディは自律型掃除機展開による運用コスト削減を示していますが、購買者はその恩恵を実現する前に機器に資金を投じる必要があります。大規模事業者はこのコストをマルチサイト契約に分散できますが、小規模企業はそれができないことが多いです。このギャップにより、プレミアム機器が商業用掃除機市場でその潜在能力を十分に発揮できない状況が続いています。
バッテリー交換および使用済み管理の複雑さ
コードレスフリートでは、購買者がバッテリーの交換、充電、保管、廃棄を管理する必要があります。NumaticのNX300プラットフォームは最大2,500回の充電サイクルに対応し、3年間の保証が付いており、バッテリー性能情報が購買決定をサポートできることを示しています[4]。同等の情報がブランド間で一貫して提供されているわけではなく、フリートの比較が困難になっています。バッテリーリサイクルシステムが限られている地域や、請負業者が複数のブランドを運用している場合、問題はより複雑になります。異なるロボットプラットフォームはフリート管理において相互運用性の課題を生じさせる可能性もあります。これらの問題は、集中的な清掃用途においてコード付きからコードレス機器への移行を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ロボット型の成長がアップライト型主導のカテゴリーを変えているアップライト型掃除機は2025年の金額の34.26%を占め、商業用掃除機市場でトップの地位を維持しています。その確立された役割は、ホテル、大規模オフィス、教育施設のカーペット面での信頼性の高い集塵性能を反映しています。ロボット型掃除機は2031年にかけてCAGR 6.65%で成長すると予測されています。BrainOS搭載商業用ロボットは2026年上半期にグローバルで50,000台以上の展開台数を超え、530 ミリオン時間以上の自律稼働時間を記録しました。国際ロボット連盟は、2024年のプロフェッショナル清掃ロボットの販売台数が34%増加し、世界全体で25,000台以上に達したと報告しています。これらの展開は、ロボットが大規模施設での限定的な試験を超えて普及していることを示しています。
キャニスター型掃除機は、医療施設や小売店舗などの複合面設定において引き続き重要です。Nilfisk社は2025年に、混雑したエリアで柔軟性を必要とするユーザー向けにVP300およびVP400コンパクトキャニスター型掃除機を発売しました。ドラム型およびウェット&ドライ製品は、液体と固体の両方のデブリを扱う産業サイトで引き続き使用されています。ハンドヘルドユニットは、輸送およびホスピタリティ施設でのスポット清掃をサポートします。Tennant社は2026年4月に、倉庫、物流センター、軽製造サイトなどの複雑な産業環境向けにX16 SWEEPを発売しました。この製品は、自律型フォーマットが要求の高い運用環境に進出していることを示しています。したがって、商業用掃除機市場は従来のフォーマットを維持しながら、特定のユースケース向けに自動化を追加しています。

コードタイプ別:
コードレス機器が稼働時間のギャップを縮小しているコード付き機器は2025年の金額の56.85%を占め、商業用掃除機市場で最大のコードタイプとして残っています。その地位は、空港、小売センター、産業施設における途切れない稼働時間と安定した吸引力を反映しています。コードレス機器は2031年にかけてCAGR 6.15%で成長すると予測されています。NumaticのNX300 36V商業用バッテリープラットフォームは最大80分の稼働時間を提します。DysonのV15 Detect Pro商業用は、デュアルクリックインバッテリー使用時に最大120分の稼働時間を提供し、HEPA H13フィルタリングを搭載しています。これらの仕様は、コードレスモデルが日常的なプロフェッショナル業務においてより実用的になっている理由を示しています。
コードレスモデルは、病院、学校、ショッピングセンター、その他の居住空間でのつまずき危険を軽減できます。また、コードを公共エリアに引き回すことなく日中の清掃を支援することもできます。TASKI AERO 8 FLEXXは、コードレス操作と52 dBモーターおよびHEPA H13フィルタリングを組み合わせています。KärcherのTレンジは、ホスピタリティ、施設管理、オフィス清掃向けにコード付きおよびバッテリー駆動モデルを提供しています。商業用掃除機市場は長時間シフトにおいてコード付きユニットに依存し続けていますが、安全性、騒音、機動性が重要な場面ではコードレスオプションが普及しています。バッテリー交換および使用済み管理は、より広範な普及に対する主要な制限として残っています。
エンドユーザー別:
商業オフィスが高仕様需要を支えている清掃サービス業者は2025年の商業用掃除機市場シェアの23.54%を占めています。彼らは複数の顧客契約にわたって需要を集約し、機器、メンテナンス、サービス手配を大規模に交渉することが一般的です。商業オフィスは2031年にかけてCAGR 6.77%で成長すると予測されています。オフィスのアップグレードには、より高いフィルタリング性能を持つ清掃機器の需要を支える室内空気質対策がますます含まれるようになっています。清掃業者は、クライアントベース全体でカーペット、硬質床、狭いエリア、変化する衛生要件に対応できる多用途製品を必要としています。このミックスは、信頼性の高い性能、簡単なメンテナンス、柔軟な展開を備えた機器への需要を支えています。
ホスピタリティは、ハウスキーピングの品質がゲスト体験に影響するため、引き続き重要なエンドユーザーカテゴリーです。医療施設は高フィルタリング機器を必要とし、自律型製品を使用してスタッフを消毒作業に充てることができます。教育機関、小売店舗、産業サイト、交通ハブ、公共建築物はそれぞれ異なる清掃ルーティンを持っています。倉庫と物流センターは継続的または大量のデブリ収集のための機器を必要とし、学校は日中の低騒音清掃を必要とすることが多いです。空港と鉄道駅は、オフピーク時間帯に自律型製品の潜在的なユーザーとなります。商業用掃除機市場は、アップライト型、キャニスター型、ウェット&ドライ型、コードレス型、ロボット型機器の組み合わせを通じてこれらの環境に対応しています。購買者の好みは、清掃頻度、床材、人員配置、コンプライアンス要件によって異なります。
流通チャネル別:
デジタル発注が購買プロセスを変える直接販売およびB2Bチャネルは2025年の金額の48.24%を占めました。大規模な請負業者および機関購買者は、これらのチャネルを通じてボリューム価格、サービスサポート、カスタマイズ仕様を確保しています。オンラインチャネルは2031年にかけてCAGR 6.14%で成長すると予測されています。Kärcherのプロフェッショナルデジタルプラットフォームにより、顧客はオンラインで注文を管理し、アクセサリーを購入できます。これにより、商業用掃除機市場はリピート購入や標準化された製品ラインへのアクセスが容易になっています。デジタルツールはまた、購買者に注文の可視性と消耗品管理のより直接的な方法を提供します。
ディストリビューターとディーラーは、信用条件、製品デモンストレーション、修理サポートを必要とする中規模請負業者にとって引き続き重要です。専門店は、機器選択に支援が必要な小規模企業に引き続き対応しています。オンライン発注はディストリビューターを完全に代替するわけではありません。多くの顧客が依然としてローカルサービスと技術的なガイダンスを必要としているためです。代わりに、ディストリビューターはオンライン発注を好むアカウントを維持するためにデジタルポータルを追加しています。商業用掃除機市場は、単一チャネルへの移行ではなく、直接関係とデジタル取引を組み合わせています。このアプローチにより、メーカーは大規模契約をサポートしながら、より小規模なリピート購買者にリーチする方法を得ています。また、製品情報、スペアパーツの入手可能性、アフターサービスの重要性も高まっています。
地域分析
北米商業用掃除機市場
北米は2025年に価値の33.16%を占め、商業用掃除機市場において最大の地域となった。大規模なビルサービス請負業者は、サービスレベル契約のもとで商業施設全体に標準化されたフリートを運用している。米国の換気および室内空気質に関する要件とガイダンスは、より強力なフィルタリング機能を備えた機器への需要を支えている。カナダ保健省はオフィスビルに対してHEPAフィルター搭載の掃除機システムを推奨している。メキシコも製造業およびニアショアリング活動が商業ビルの基盤を拡大するにつれ、需要を加えている。
欧州商業用掃除機市場
欧州はプロフェッショナル清掃機器、自動化、およびサステナビリティ仕様において重要な地域であり続けている。フロイデンベルク・ホーム・アンド・クリーニング・ソリューションズは2026年4月にNilfiskの買収を完了し、Nilfiskをスタンドアローンブランドとしてフロイデンベルクに統合した。この取引は、研究開発リソースが限られた欧州サプライヤーへの競争圧力をめる可能性がある。ドイツ、英国、オーストリアでは、物流、病院、空港、ホスピタリティ施設からの活発な需要がある。この地域にはまた、エネルギー使用量、再生素材の含有量、フィルタリング性能、機器の耐久性を評価する可能性が高い成熟した購買層が存在する。これにより、プレミアムおよび自動化機器にとって有利な条件が生まれている。
アジア太平洋・中東・アフリカ商業用掃除機市場
アジア太平洋地域は2031年までに6.23%のCAGRで成長すると予測されており、商業用掃除機市場において最も成長の速い地域となっている。インド、中国本土、韓国、日本、オーストラリア、および東南アジアにおける商業開発が、オフィスや公共施設の設置基盤を拡大している。中国は商業用清掃ロボットのエンドマーケットであると同時に製造拠点でもあり、Gausiumは70カ国以上で事業を展開している。日本と韓国は、発達したファシリティマネジメントサービスを持つプレミアムアップグレード市場である。シンガポール、マレーシア、ベトナム、インドネシアは契約清掃のエコシステムを構築しつつある。中東およびアフリカは商業、ホスピタリティ、空港プロジェクトを通じて需要を加えているが、価格設定および資金調達の制約がプレミアム機器の普及を遅らせる場合がある。
競合環境
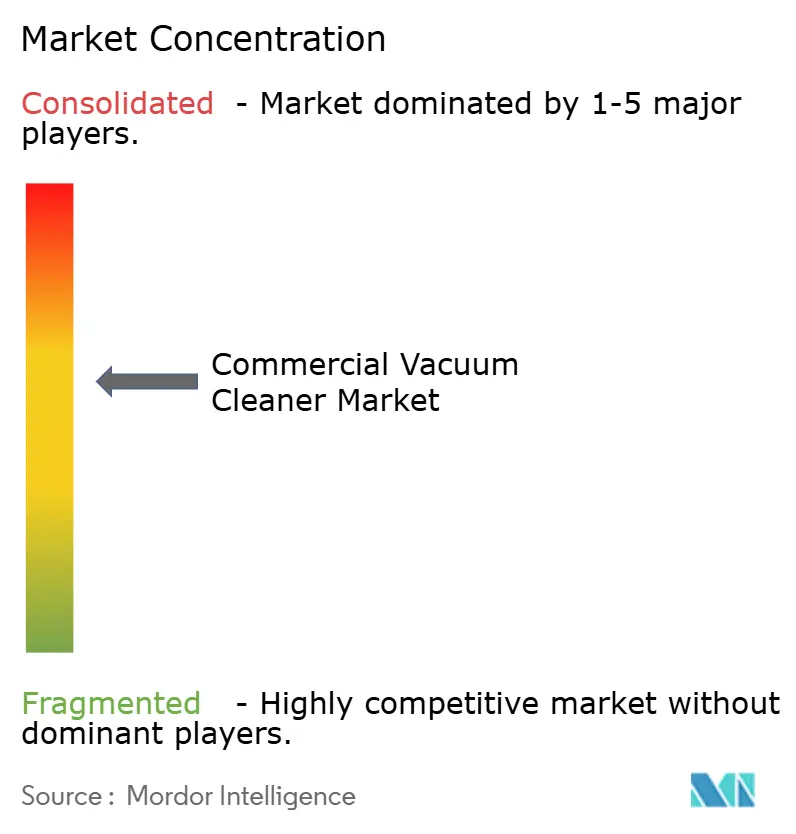
商業用掃除機市場は中程度に集約されており、Alfred Kärcher、Tennant Company、Nilfisk、Hako、Techtronic Industriesが確立されたサプライヤーとして挙げられる。これらの企業は、個々の製品カテゴリーにおいて地域の専門メーカーおよびロボティクス参入企業と競合している。Freudenbergは2026年4月、Nilfiskの式資本の90%超を取得した後、同社の買収を完了した。Nilfiskは2025年に11億7,196万米ドル(9億9,630万ユーロ)の収益を記録し、100カ国以上で事業を展開している。この統合事業により、Freudenbergはプロフェッショナル清掃機器カテゴリーにおいてより大きな規模を獲得した。これにより、規模の小さいサプライヤーに対する価格および仕様面でのプレッシャーが高まる可能性がある。
Tennantは自律型機器のポートフォリオを拡大している。同社は2028年までに自律型ロボティクス収益で2億5,000万米ドルを達成するという目標を掲げている。2026年4月に発売されたX16 SWEEPは、産業環境における自律的なルート生成にBrain Corp技術を採用している。KärcherはHEPA 14フィルタレーション、52 dB(A)の騒音性能、および45%のリサイクル素材含有率を備えたT-Rangeを2025年1月に発売した。NumaticのNX300ネットワークは、対応するプロフェッショナル機器全体で共有バッテリープラットフォームを使用している。これらの動きは、製品プラットフォームおよび繰り返し発生するアクセサリー需要が、確立されたサプライヤーにとってより重になりつつあることを示している。
中国のロボティクス企業も北米および欧州市場への進出を拡大している。同社の2026年7月の発表によると、GausiumはIDCの2025年トラッカーにおいて商業用清掃ロボットの出荷台数および収益で世界第1位にランクされた。同社の存在感の高まりは、自律型清掃機器セグメントにおける競争を激化させている。多くの自律型清掃製品が依然として比較的高い初期費用を伴うため、独立系清掃業者は依然として難しい顧客層となっている。EU機械規制2023/1230は2027年1月より適用され、自律型商業用清掃ロボットに対する更新された安全要件が導入される。商業用掃除機市場の集中度スコアは10点満点中6点と評価されており、主要サプライヤーの実質的な合算市場ポジションを反映する一方、地域の専門メーカーおよびロボティクス参入企業が引き続き様々なセグメントにわたって競争を牽引している。
商業用掃除機業界のリーダー企業
-
Alfred Kärcher SE & Co. KG
-
Tennant Company
-
Nilfisk A/S
-
Hako GmbH
-
Techtronic Industries Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。
商業用掃除機市場 このレポートでカバーされる企業
- Alfred Kärcher SE & Co. KG
- Tennant Company
- Nilfisk A/S
- Hako GmbH
- Techtronic Industries Company Limited
- Numatic International Limited
- Makita Corporation
- Dyson Limited
- Tacony Corporation
- BISSELL Group
- ProTeam, Inc.
- SEBO America, LLC
- Pacvac Pty Ltd
- SPRiNTUS GmbH
- Solenis LLC
- Diversey Holdings LTD
- Comac S.p.A.
- IPC
- Ghibli and Wirbel S.p.A.
- Roots Multiclean Limited
最近の産業開発事情 商業用掃除機市場
- 2026年6月:Pudu Roboticsと地域ディストリビューターのRobobee AGがDennerとの戦略的パートナーシップを締結しました。DennerはMigrosグループの子会社であり、スイスのディスカウントスーパーマーケットチェーンです。このパートナーシップは、Dennerの店舗ネットワーク全体に200台のPUDU CC1 4-in-1商業用清掃ロボットを展開することを対象としています。展開は2025年秋に開始されました。この契約は、欧州小売における商業用清掃ロボットの最大規模の単一コミットメントの一つです。
- 2026年4月:Tennant Companyは、倉庫、物流センター、軽製造施設などの複雑な環境向けにX16 SWEEP自律型ロボット産業用スイーパーを発表しました。Brain Corp BrainOS®とSelfPath™人工知能技術がスイーパーを駆動しています。製品は2026年4月7日に購入可能となりました。これはTennant Companyの自律型ロボティクス組織からの最初の製品です。
- 2026年4月:Freudenberg Home and Cleaning SolutionsがNilfiskの任意公開買付けを完了しました。同社は欧州委員会を含む複数の管轄区域からの規制承認を経て、Nilfiskの株式資本の90%以上を取得しました。Nilfiskは2025年に9億9,630 ミリオン ユーロの収益を上げ、100カ国以上で事業を展開しています。Nilfiskは上場廃止となり、スタンドアロンブランドとしてFreudenbergグループに統合されます。
- 2026年4月:Pudu RoboticsはInterclean Amsterdam 2026でGom Schoonhouden B.V.との戦略的パートナーップを発表しました。Gom Schoonhouden B.V.はオランダのプロフェッショナル清掃サービス業者です。この契約は、AIネイティブのPUDU BG1大型スクラバードライヤーロボットの欧州初展開を対象としています。この展開は、欧州の商業清掃サービス業者の間でAIネイティブの自律型清掃インフラの採用が増加していることを示しています。
世界の商業用掃除機市場レポートの範囲
商業用掃除機は、要求の高い高トラフィックのプロフェッショナルおよび産業環境全体で衛生、清潔さ、空気質を維持するために設計された業務用清掃機器です。住宅用ユニットと比較して高容量モーター、優れたフィルタリングシステム、堅牢な耐久性を備えて設計されたこれらの機器は、大規模な日常衛生要件に対応しています。商業用掃除機市場は、製品タイプ、コードタイプ、エンドユーザー、流通チャネル、地域によってセグメント化されています。製品タイプ別では、市場はアップライト型、キャニスター型、セントラル型、ドラム型、ウェット&ドライ型、ハンドヘルド型、ロボット型にセグメント化されています。コードタイプ別では、市場はコード付きとコードレスにセグメント化されています。エンドユーザー別では、市場は商業オフィス、ホスピタリティ(ホテル、レストラン&カフェ)、医療施設、教育機関、小売&ショッピングセンター、産業&製造施設、輸送&物流、政府&公共建築物、清掃サービス業者、その他の商業エンドユーザーにセグメント化されています。流通チャネル別では、市場は直接販売/B2B、ディストリビューター&ディーラー、専門店、オンライン、その他の流通チャネルにセグメント化されています。地域別では、市場は北米、南米、欧州、アジア太平洋、中東&アフリカにセグメント化されています。レポートは上記のすべてのセグメントについて米ドルの金額ベースで市場規模を提供しています。
セグメンテーション概要
| アップライト型 |
| キャニスター型 |
| セントラル型 |
| ドラム型 |
| ウェット&ドライ型 |
| ハンドヘルド型 |
| ロボット型 |
| コード付き |
| コードレス |
| 商業オフィス |
| ホスピタリティ(ホテル、レストラン&カフェ) |
| 医療施設 |
| 教育機関 |
| 小売&ショッピングセンター |
| 産業&製造施設 |
| 輸送&物流 |
| 政府&公共建築物 |
| 清掃サービス業者 |
| その他の商業エンドユーザー |
| 直接販売/B2B |
| ディストリビューター&ディーラー |
| 専門店 |
| オンライン |
| その他の流通チャネル |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | アップライト型 | |
| キャニスター型 | ||
| セントラル型 | ||
| ドラム型 | ||
| ウェット&ドライ型 | ||
| ハンドヘルド型 | ||
| ロボット型 | ||
| コードタイプ別 | コード付き | |
| コードレス | ||
| エンドユーザー別 | 商業オフィス | |
| ホスピタリティ(ホテル、レストラン&カフェ) | ||
| 医療施設 | ||
| 教育機関 | ||
| 小売&ショッピングセンター | ||
| 産業&製造施設 | ||
| 輸送&物流 | ||
| 政府&公共建築物 | ||
| 清掃サービス業者 | ||
| その他の商業エンドユーザー | ||
| 流通チャネル別 | 直接販売/B2B | |
| ディストリビューター&ディーラー | ||
| 専門店 | ||
| オンライン | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
最も成長が速い商業用掃除機の製品タイプはどれですか?
ロボット型掃除機は2031年にかけてCAGR 6.65%で成長すると予測されています。施設運営者による展開の増加は、労働力の確保が困難な状況での一貫した清掃への需要を反映しています。
コードレス商業用掃除機の採用が進んでいる理由は何ですか?
コードレス製品は機動性を向上させ、日中の清掃時のつまずき危険を軽減します。より長い稼働時間とHEPAフィルタリングを備えたバッテリープラットフォームにより、より多くのプロフェッショナル清掃タスクへの対応が可能になっています。
2031年にかけて最も成長が速いエンドユーザーはどこですか?
商業オフィスは2031年にかけてCAGR 6.77%で成長すると予測されています。室内空気質に対応したオフィスのアップグレードが、より高いフィルタリング性能を持つ機器への需要を支えています。
商業用掃除機で最も成長が速い地域はどこですか?
アジア太平洋は2031年にかけてCAGR 6.23%で成長すると予測されています。需要はオフィス、機関施設、施設管理サービス、商業清掃ロボティクスの成長と関連しています。
ロボット清掃機器の採用を制限するものは何ですか?
高い初期機器費用、バッテリー管理要件、相互運用性のギャップが採用を遅らせる可能性があります。これらの制約は、小規模請負業者やファイナンスまたはリサイクルシステムが限られた地域で最も重要です。