
Marktgröße und Marktanteil für gewerbliche Staubsauger
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
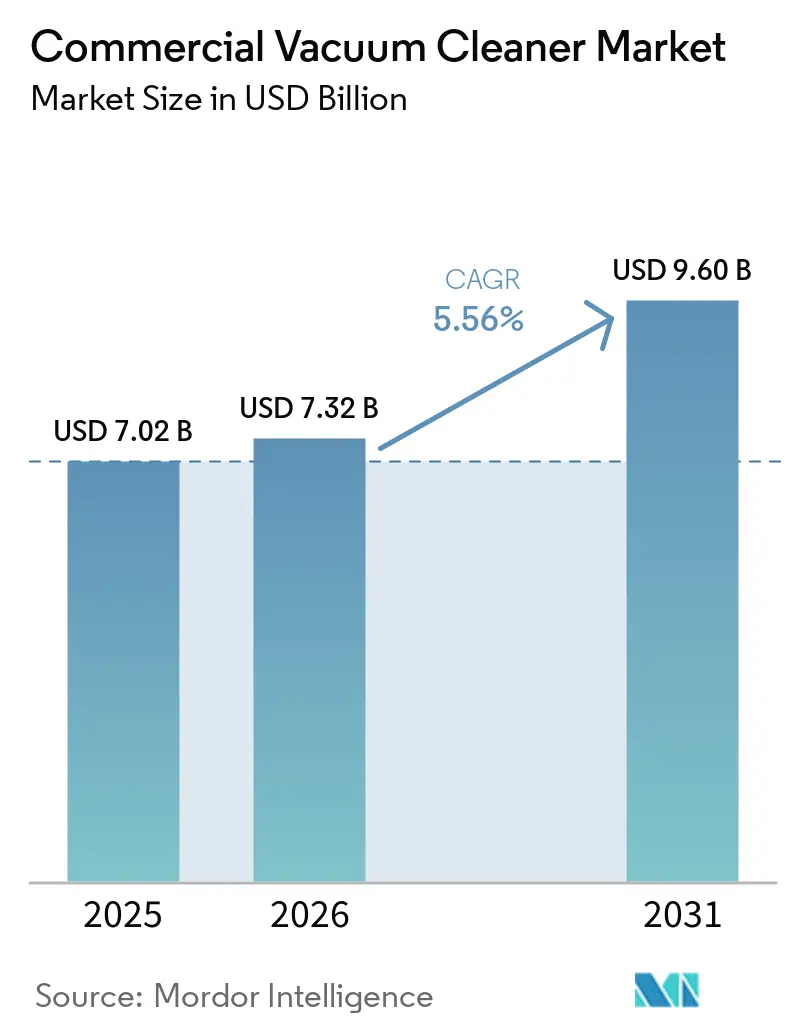
| Marktgröße (2026) | 7.32 Milliarden US-Dollar |
| Marktgröße (2031) | 9.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gewerbliche Staubsauger von Mordor Intelligence
Die Marktgröße für gewerbliche Staubsauger wird voraussichtlich von 7,02 Milliarden USD im Jahr 2025 auf 7,32 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 9,60 Milliarden USD erreichen, mit einer CAGR von 5,56 % über den Zeitraum 2026–2031. Der Markt für gewerbliche Staubsauger entwickelt sich hin zu Geräten, die Automatisierung, stärkere Filtration und kabellosen Betrieb in stark frequentierten Einrichtungen unterstützen können. Vertragsreinigungsdienstleister werden zu immer wichtigeren Käufern, da sie Geräte über mehrere Kundenstandorte hinweg verwalten und eine konsistente Serviceunterstützung benötigen. Die Nachfrage spiegelt auch strengere Anforderungen an die Raumluftqualität in Büros, Gesundheitseinrichtungen und öffentlichen Gebäuden wider. Hersteller reagieren darauf mit Roboterprodukten, gemeinsamen Batteriesystemen, digitalen Bestelltools und Modellen mit höherer Filtration. Die Konsolidierung unter etablierten Lieferanten und die Expansion chinesischer Robotikunternehmen erhöhen den Druck auf mittelgroße Anbieter.
Wichtigste Erkenntnisse des Berichts
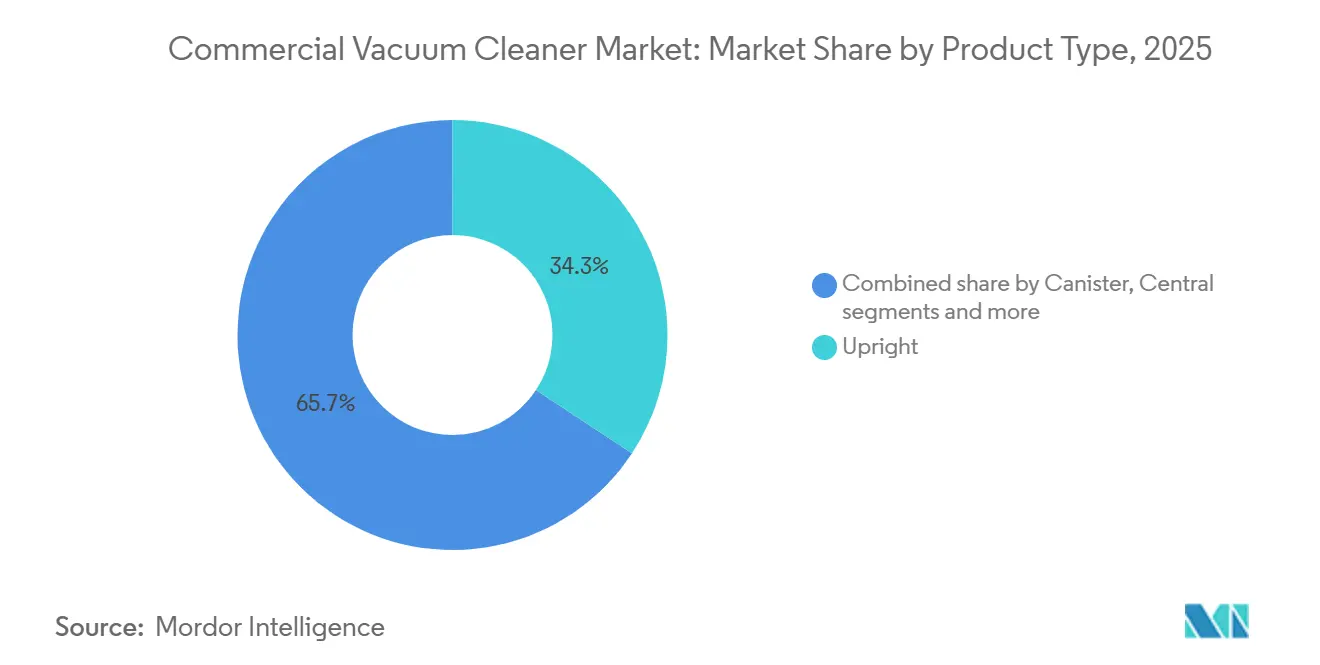
- Nach Produkttyp hielten aufrechte Staubsauger im Jahr 2025 einen Marktanteil von 34,26 % am Markt für gewerbliche Staubsauger, während Roboterstaubsauger bis 2031 voraussichtlich mit einer CAGR von 6,65 % wachsen werden.
- Nach Kabeltyp entfielen im Jahr 2025 56,85 % des Wertes auf kabelgebundene Geräte, während kabellose Geräte bis 2031 voraussichtlich mit einer CAGR von 6,15 % wachsen werden.
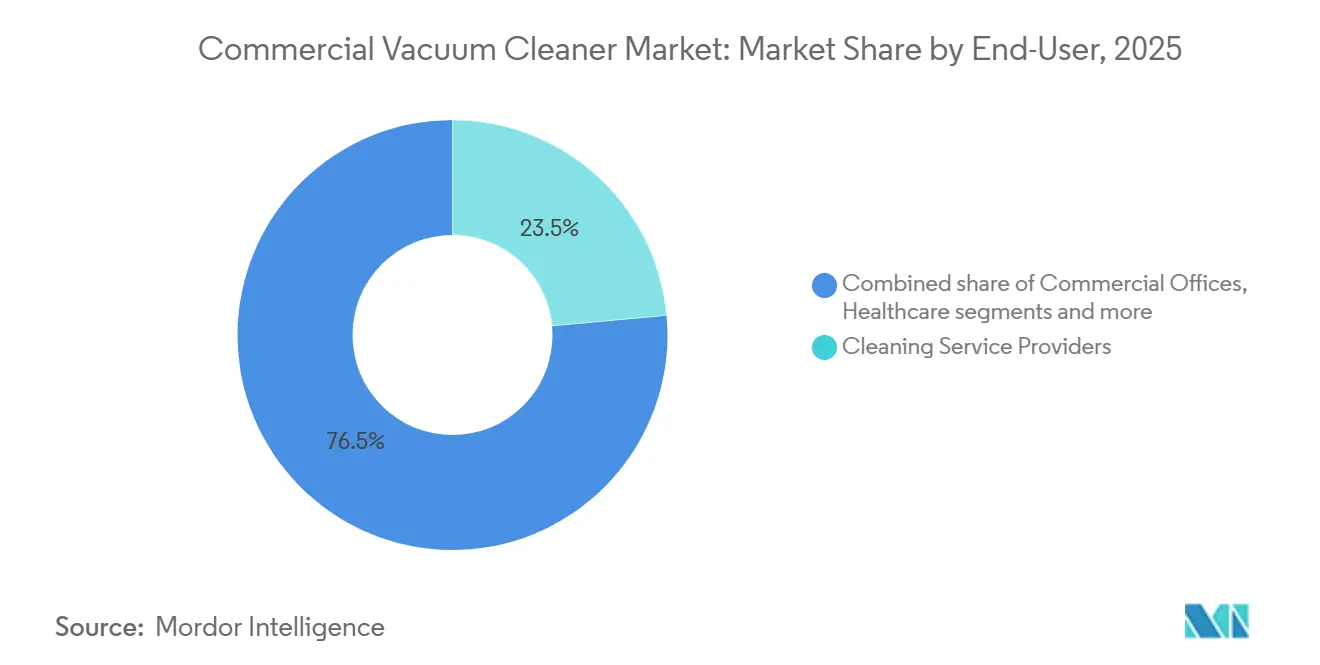
- Nach Endnutzer hielten Reinigungsdienstleister im Jahr 2025 einen Wertanteil von 23,54 %, während gewerbliche Büros bis 2031 voraussichtlich mit einer CAGR von 6,77 % wachsen werden.
- Nach Vertriebskanal hielten Direktvertrieb und B2B-Kanäle im Jahr 2025 einen Wertanteil von 48,24 %, während Online-Kanäle bis 2031 voraussichtlich mit einer CAGR von 6,14 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Wertanteil von 33,16 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 6,23 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Vertragsreinigungsdienste | +1.4% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Strengere Anforderungen an gewerbliche Hygiene und Raumluftqualität | +0.9% | Global, insbesondere Nordamerika und die EU | Mittelfristig (2–4 Jahre) |
| Wachstum der gewerblichen Infrastruktur in aufstrebenden Volkswirtschaften | +0.8% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Einführung von B2B-E-Commerce für die Beschaffung von Reinigungsgeräten | +0.5% | Nordamerika und die EU | Kurzfristig (≤ 2 Jahre) |
| Autonome Reinigung für personalintensive Einrichtungen | +1.0% | Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| HEPA-Filtrationsnachfrage aus Einrichtungen mit hohen Compliance-Anforderungen | +0.6% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Vertragsreinigungsdienste
Vertragsreinigungsdienste sind ein zentraler Nachfragekanal für den Markt für gewerbliche Staubsauger. Große Gebäudedienstleister kaufen Geräte für mehrere Standorte, was standardisierte Geräteflotten und wartungsfreundliche Produkte begünstigt. Ihre Mehrstandortverträge machen die Ersatzplanung vorhersehbarer als Einzelkufe durch einzelne Einrichtungen. Diese Anbieter benötigen Geräte, die zwischen Büros, Behördenstandorten, Gesundheitseinrichtungen und Gastgewerbeobjekten eingesetzt werden können. Sie benötigen auch Lieferanten, die Wartung, Verbrauchsmaterialien und Ersatzgeräte in ihren Servicegebieten unterstützen können. Direktvertrieb, Händlerunterstützung und B2B-Bestellsysteme bleiben daher für den Markt für gewerbliche Staubsauger wichtig.
Strengere Anforderungen an gewerbliche Hygiene und Raumluftqualität
Anforderungen an die Raumluftqualität verändern die Art und Weise, wie gewerbliche Käufer Filtrations- und Reinigungsleistung bewerten. Health Canada empfiehlt Staubsaugersysteme mit HEPA-Filtern für Bürogebäude und gibt an, dass HEPA-Filter mindestens 99,97 % der Partikel ab 0,3 Mikrometern entfernen[1]. ASHRAE-Norm 62.1 legt Belüftungsanforderungen für Nichtwohngebäude fest, während Norm 241 das Infektionsrisikomanagement in bewohnten Räumen regelt. Diese Anforderungen beeinflussen die Spezifikationen in Büros, Gesundheitseinrichtungen, Life-Sciences-Standorten, Rechenzentren und Behördengebäuden. Käufer legen zunehmend Wert auf zertifizierte Filtration, geringere Geräuschentwicklung und Geräte, die für die Reinigung während der Betriebszeiten geeignet sind. Der Markt für gewerbliche Staubsauger profitiert, wenn Filtration Teil des Betriebsstandards einer Einrichtung wird und nicht nur ein optionales Merkmal darstellt.
Autonome Reinigung für personalintensive Einrichtungen
Arbeitskräftemangel veranlasst Facility-Manager, autonome Reinigungsgeräte in Betracht zu ziehen. Im Jahr 2025 identifizierten 61 % der US-amerikanischen Gebäudereinigungsunternehmen den Arbeitskräftemangel als ein wesentliches Wachstumshemmnis. Roboterflotten helfen Teams, größere Flächen abzudecken und Routinearbeiten konsistenter durchzuführen. Brain Corp meldete mehr als 50.000 eingesetzte BrainOS-betriebene gewerbliche Roboter und mehr als 5,3 Millionen autonome Betriebsstunden in der ersten Hälfte des Jahres 2026[2]. Dieser Umfang zeigt, dass Automatisierung dem täglichen Reinigungsbetrieb dient und nicht nur isolierten Demonstrationen. Der Markt für gewerbliche Staubsauger gewinnt, wenn autonome Produkte Auftragnehmern helfen, Serviceniveaus mit begrenztem Personal aufrechtzuerhalten.
HEPA-Filtrationsnachfrage aus Einrichtungen mit hohen Compliance-Anforderungen
Gesundheitseinrichtungen, pharmazeutische Produktionsstätten und Bildungseinrichtungen stellen ein Beschaffungssegment dar, in dem HEPA-Filtration eine obligatorische Anforderung und kein Premium-Merkmal ist. Dieses Segment wächst schneller als der breitere gewerbliche Markt. ASHRAE-Norm 241-2024 für das Infektionsrisikomanagement unterstützt HEPA-fähige Luftreinigung in bewohnten Räumen als Teil technischer Raumluftqualitätsstrategien. ISO 29463 bietet den Test- und Kennzeichnungsrahmen für HEPA-bewertete Staubsaugerfilter und beeinflusst Beschaffungsspezifikationen in regulierten Umgebungen. Seit der Pandemie haben Facility-Management-Teams außerhalb des Gesundheitssektors Reinigungsprotokolle auf Krankenhausniveau in Life-Sciences-Campussen, Rechenzentren und Behördengebäuden übernommen. Dieser Trend hat den adressierbaren HEPA-Staubsaugermarkt über seine traditionelle Basis im Gesundheits- und Pharmasektor hinaus erweitert. Kärcher brachte im Januar 2025 die T-Range-Trockenstaubsaugerserie mit HEPA H14-Filtration, 52 dB(A) Geräuschleistung und 45 % recyceltem Materialanteil auf den Markt. Die Serie erfüllt die Anforderungen an die Tagesreinigung in Gastgewerbe- und Büroumgebungen mit hohen Compliance-Anforderungen[3]. Nilfisk brachte im Dezember 2025 den Roboterstaubsauger VP25 mit zweidimensionaler und dreidimensionaler LiDAR-Technologie auf den Markt. Das Produkt spiegelt den zunehmenden Einsatz HEPA-fähiger Roboterstaubsaugerplattformen in institutionellen Umgebungen mit hohen Compliance-Anforderungen wider.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für professionelle Geräte | -0.7% | Global, am stärksten ausgeprägt in Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit traditioneller Reinigungsalternativen | -0.4% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Komplexität des Batterieaustauschs und des End-of-Life-Managements | -0.5% | Global, insbesondere Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken bei autonomen Reinigungsflotten | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für professionelle Geräte
Professionelle Geräte können einen erheblichen Anfangsinvestitionsaufwand erfordern, insbesondere bei Roboter- und HEPA-gefilterten Einheiten. Dies schränkt die Einführung durch kleinere Reinigungsunternehmen und unabhängige Betreiber mit begrenztem Zugang zu Gerätefinanzierungen ein. Traditionelle Reinigungswerkzeuge bleiben in mehreren aufstrebenden Märkten eine kostengünstigere Alternative. Die Fallstudie von Nexaro identifiziert Betriebseinsparungen durch den Einsatz autonomer Staubsauger, aber Käufer müssen die Geräte finanzieren, bevor sie diese Vorteile realisieren können. Größere Betreiber können diese Kosten auf Mehrstandortverträge verteilen, während kleinere Unternehmen dies oft nicht können. Diese Lücke verhindert, dass Premium-Geräte ihr volles Potenzial im Markt für gewerbliche Staubsauger ausschöpfen.
Komplexität des Batterieaustauschs und des End-of-Life-Managements
Kabellose Geräteflotten erfordern von Käufern das Management von Batterieaustausch, Laden, Lagerung und Entsorgung. Numatics NX300-Plattform ist für bis zu 2.500 Ladezyklen ausgelegt und verfügt über eine 3-Jahres-Garantie, was zeigt, dass Informationen zur Batterieleistung Kaufentscheidungen unterstützen können[4]. Vergleichbare Informationen sind nicht durchgängig über alle Marken hinweg verfügbar, was Flottenvergleiche erschwert. Das Problem ist komplexer, wo Batterierecyclingsysteme begrenzt sind oder wo ein Auftragnehmer mehrere Marken betreibt. Unterschiedliche Roboterplattformen können auch Interoperabilitätsprobleme im Flottenmanagement verursachen. Diese Probleme können den Wechsel von kabelgebundenen zu kabellosen Geräten in intensiven Reinigungsanwendungen verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Roboterwachstum verändert eine von Aufrechtstaubsaugern dominierte KategorieAufrechte Staubsauger hielten im Jahr 2025 einen Wertanteil von 34,26 % und nahmen damit die führende Position im Markt für gewerbliche Staubsauger ein. Ihre etablierte Rolle spiegelt eine zuverlässige Aufnahmeleistung auf Teppichböden in Hotels, großen Büros und Bildungseinrichtungen wider. Roboterstaubsauger werden bis 2031 voraussichtlich mit einer CAGR von 6,65 % wachsen. BrainOS-betriebene gewerbliche Roboter überschritten in der ersten Hälfte des Jahres 2026 weltweit 50.000 eingesetzte Einheiten und verzeichneten mehr als 5,3 Millionen autonome Betriebsstunden. Die Internationale Vereinigung für Robotik meldete, dass die Verkäufe professioneller Reinigungsroboter im Jahr 2024 um 34 % auf mehr als 25.000 Einheiten weltweit gestiegen sind. Diese Einsätze zeigen, dass Roboter in großen Einrichtungen über begrenzte Testphasen hinausgehen.
Behälterstaubsauger bleiben in Umgebungen mit gemischten Oberflächen wie Gesundheits- und Einzelhandelsstandorten wichtig. Nilfisk brachte 2025 seine kompakten Behälterstaubsauger VP300 und VP400 für Nutzer auf den Markt, die Flexibilität in beengten Bereichen benötigen. Trommel- und Nass-Trocken-Produkte bedienen weiterhin Industriestandorte, die sowohl flüssige als auch feste Abfälle verarbeiten. Handgeräte unterstützen die Punktreinigung in Transport- und Gastgewerbestandorten. Tennant stellte im April 2026 den X16 SWEEP für komplexe industrielle Umgebungen wie Lagerhäuser, Logistikzentren und leichte Fertigungsstandorte vor. Das Produkt veranschaulicht, wie autonome Formate in anspruchsvolle Betriebsumgebungen vordringen. Der Markt für gewerbliche Staubsauger behält daher konventionelle Formate bei und ergänzt sie durch Automatisierung für spezialisierte Anwendungsfälle.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kabeltyp:
Kabellose Geräte verringern den LaufzeitunterschiedKabelgebundene Geräte repräsentierten im Jahr 2025 56,85 % des Wertes und blieben der größte Kabeltyp im Markt für gewerbliche Staubsauger. Ihre Position spiegelt ununterbrochene Laufzeit und stabile Saugleistung in Flughäfen, Einkaufszentren und Industrieanlagen wider. Kabellose Geräte werden bis 2031 voraussichtlich mit einer CAGR von 6,15 % wachsen. Numatics NX300 36V-Gewerbebatterieplattform bietet eine Laufzeit von bis zu 80 Minuten. Dysons V15 Detect Pro für den gewerblichen Einsatz bietet bei Verwendung mit Dual-Click-in-Batterien eine Laufzeit von bis zu 120 Minuten und umfasst HEPA H13-Filtration. Diese Spezifikationen zeigen, warum kabellose Modelle für routinemäßige professionelle Arbeiten immer praktikabler werden.
Kabellose Modelle können Stolperfallen in Krankenhäusern, Schulen, Einkaufszentren und anderen bewohnten Räumen reduzieren. Sie können Teams auch dabei helfen, tagsüber zu reinigen, ohne Kabel durch öffentliche Bereiche zu verlegen. Der TASKI AERO 8 FLEXX kombiniert kabellosen Betrieb mit einem 52-dB-Motor und HEPA H13-Filtration. Kärchers T-Range bietet kabelgebundene und akkubetriebene Modelle für Gastgewerbe, Facility-Management und Büroreinigung. Der Markt für gewerbliche Staubsauger ist bei langen Schichten weiterhin auf kabelgebundene Geräte angewiesen, aber kabellose Optionen gewinnen dort an Bedeutung, wo Sicherheit, Geräuschentwicklung und Mobilität wichtig sind. Batterieaustausch und End-of-Life-Management bleiben wesentliche Einschränkungen für eine breitere Einführung.
Nach Endnutzer:
Gewerbliche Büros unterstützen eine Nachfrage nach höheren SpezifikationenReinigungsdienstleister hielten im Jahr 2025 einen Marktanteil von 23,54 % am Markt für gewerbliche Staubsauger. Sie bündeln die Nachfrage über mehrere Kundenverträge hinweg und verhandeln üblicherweise Geräte-, Wartungs- und Servicevereinbarungen in großem Maßstab. Gewerbliche Büros werden bis 2031 voraussichtlich mit einer CAGR von 6,77 % wachsen. Büromodernisierungen umfassen zunehmend Maßnahmen zur Raumluftqualität, die eine Nachfrage nach Reinigungsgeräten mit höherer Filtration unterstützen. Reinigungsdienstleister benötigen vielseitige Produkte, die Teppiche, Hartböden, beengte Bereiche und wechselnde Hygieneanforderungen bei ihrer Kundenbasis bewältigen können. Diese Kombination unterstützt die Nachfrage nach Geräten mit zuverlässiger Leistung, einfacher Wartung und flexiblem Einsatz.
Das Gastgewerbe bleibt eine wichtige Endnutzerkategorie, da die Qualität des Housekeepings das Gästeerlebnis beeinflusst. Gesundheitseinrichtungen benötigen Hochfiltrationsgeräte und können autonome Produkte einsetzen, um Personal für Desinfektionsarbeiten freizustellen. Bildungseinrichtungen, Einzelhandelsstandorte, Industriestandorte, Verkehrsknotenpunkte und öffentliche Gebäude haben jeweils unterschiedliche Reinigungsroutinen. Lagerhäuser und Logistikzentren benötigen Geräte für die kontinuierliche oder schwere Schmutzaufnahme, während Schulen oft eine geräuscharme Tagesreinigung benötigen. Flughäfen und Bahnhöfe sind potenzielle Nutzer autonomer Produkte in Nebenzeiten. Der Markt für gewerbliche Staubsauger bedient diese Umgebungen durch eine Kombination aus aufrechten, Behälter-, Nass-Trocken-, kabellosen und Robotergeräten. Die Präferenz der Käufer hängt von Reinigungshäufigkeit, Bodenmaterial, Personalausstattung und Compliance-Anforderungen ab.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Bestellung verändert den KaufprozessDirektvertrieb und B2B-Kanäle machten im Jahr 2025 48,24 % des Wertes aus. Große Auftragnehmer und institutionelle Käufer nutzen diese Kanäle, um Mengenpreise, Serviceunterstützung und maßgeschneiderte Spezifikationen zu sichern. Online-Kanäle werden bis 2031 voraussichtlich mit einer CAGR von 6,14 % wachsen. Kärchers professionelle digitale Plattform ermöglicht es Kunden, Bestellungen zu verwalten und Zubehör online zu kaufen. Dies erleichtert den Zugang zum Markt für gewerbliche Staubsauger für Wiederholungskäufe und standardisierte Produktlinien. Digitale Tools bieten Käufern auch Bestelltransparenz und eine direktere Möglichkeit, Verbrauchsmaterialien zu verwalten.
Händler und Distributoren bleiben für mittelgroße Auftragnehmer relevant, die Kreditkonditionen, Produktvorführungen und Reparaturunterstützung benötigen. Fachgeschäfte bedienen weiterhin kleine Unternehmen, die Hilfe bei der Geräteauswahl benötigen. Online-Bestellungen ersetzen Distributoren nicht vollständig, da viele Kunden weiterhin lokalen Service und technische Beratung benötigen. Stattdessen fügen Distributoren digitale Portale hinzu, um Konten zu halten, die Online-Bestellungen bevorzugen. Der Markt für gewerbliche Staubsauger kombiniert direkte Beziehungen mit digitalen Transaktionen, anstatt zu einem einzigen Kanal überzugehen. Dieser Ansatz gibt Herstellern eine Möglichkeit, große Verträge zu unterstützen und gleichzeitig kleinere Wiederholungskäufer zu erreichen. Er legt auch größeren Wert auf Produktinformationen, Ersatzteilverfügbarkeit und Kundendienst nach dem Kauf.
Geografische Analyse
Markt für gewerbliche Staubsauger in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 33,16 % am Gesamtwert und war die größte regionale Komponente des Marktes für gewerbliche Staubsauger. Große Gebäudedienstleister betreiben standardisierte Geräteflotten in gewerblichen Einrichtungen im Rahmen von Servicevereinbarungen. Die Anforderungen und Leitlinien der Vereinigten Staaten zu Belüftung und Raumluftqualität fördern die Nachfrage nach Geräten mit leistungsfähigerer Filtration. Health Canada empfiehlt HEPA-Filter-Staubsaugersysteme für Bürogebäude. Mexiko trägt ebenfalls zur Nachfrage bei, da Fertigungs- und Nearshoring-Aktivitäten die gewerbliche Gebäudebasis des Landes erweitern.
Markt für gewerbliche Staubsauger in Europa
Europa bleibt eine wichtige Region für professionelle Reinigungsgeräte, Automatisierung und Nachhaltigkeitsspezifikationen. Freudenberg Home and Cleaning Solutions schloss im April 2026 die Übernahme von Nilfisk ab und integrierte Nilfisk als eigenständige Marke in den Freudenberg-Konzern. Die Transaktion könnte den Wettbewerbsdruck auf europäische Anbieter mit geringeren Forschungs- und Entwicklungsressourcen erhöhen. Deutschland, das Vereinigte Königreich und Österreich verzeichnen eine aktive Nachfrage aus den Bereichen Logistik, Krankenhäuser, Flughäfen und Gastgewerbe. Die Region verfügt zudem über erfahrene Käufer, die Energieverbrauch, Recyclinganteil, Filtration und Gerätehaltbarkeit stärker in ihre Kaufentscheidung einbeziehen. Dies schafft günstige Bedingungen für Premium- und automatisierte Geräte.
Markt für gewerbliche Staubsauger in APAC und MEA
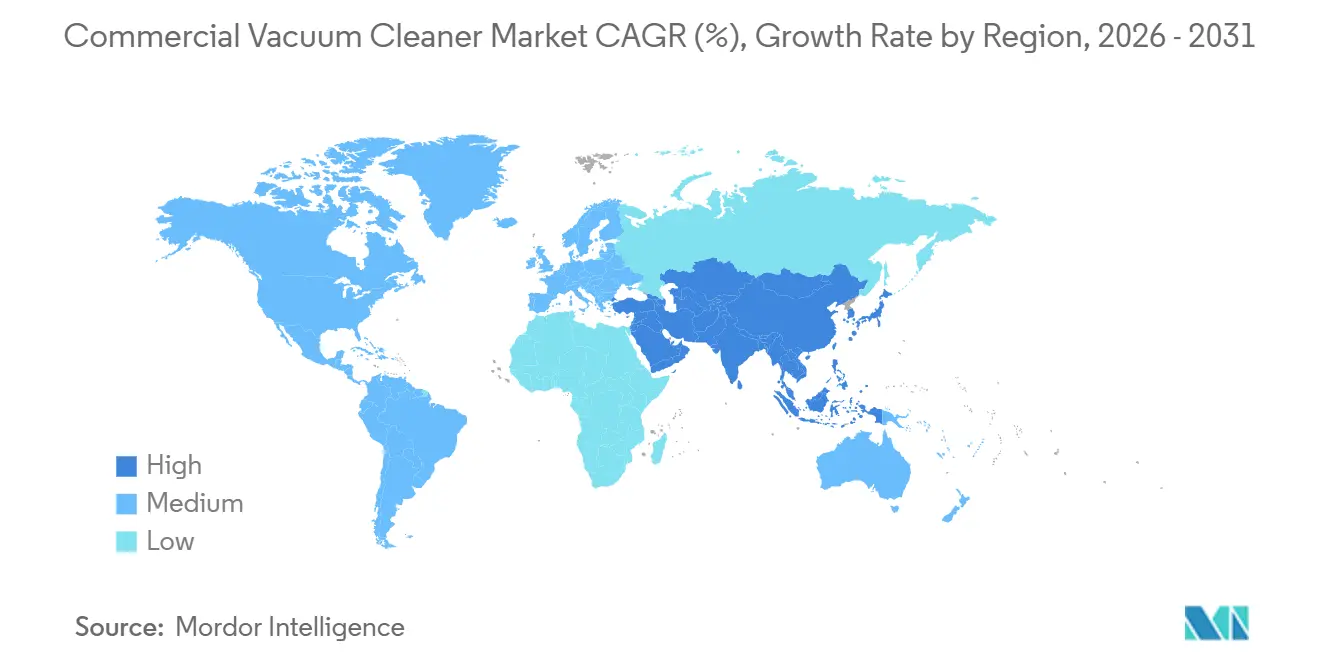
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 6,23 % prognostiziert, was ihn zur am schnellsten wachsenden Region im Markt für gewerbliche Staubsauger macht. Die gewerbliche Entwicklung in Indien, dem chinesischen Festland, Südkorea, Japan, Australien und Südostasien vergrößert den installierten Bestand an Büro- und institutionellen Gebäuden. China ist sowohl ein Endmarkt als auch ein Produktionszentrum für gewerbliche Reinigungsroboter, und Gausium ist in mehr als 70 Ländern tätig. Japan und Südkorea sind Premium-Upgrade-Märkte mit entwickelten Facility-Management-Dienstleistungen. Singapur, Malaysia, Vietnam und Indonesien bauen ihre Vertragsreinigungsökosysteme aus. Der Nahe Osten und Afrika verzeichnen zusätzliche Nachfrage durch gewerbliche Projekte, Hotellerie und Flughafenprojekte, obwohl Preis- und Finanzierungsbeschränkungen die Einführung von Premium-Geräten verzögern können.
Wettbewerbslandschaft
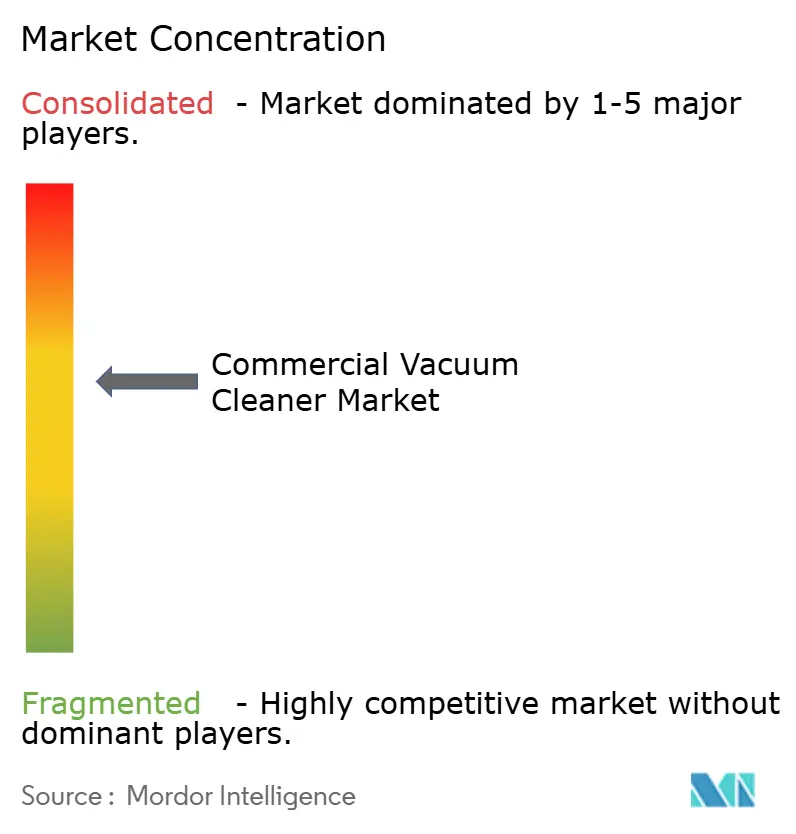
Der Markt für gewerbliche Staubsauger ist mäßig konsolidiert, wobei Alfred Kärcher, Tennant Company, Nilfisk, Hako und Techtronic Industries zu den etablierten Anbietern zählen. Diese Unternehmen konkurrieren mit regionalen Spezialisten und Robotik-Neueinsteigern in einzelnen Produktkategorien. Freudenberg schloss die Übernahme von Nilfisk im April 2026 ab, nachdem mehr als 90 % des Nilfisk-Aktienkapitals erworben worden waren. Nilfisk erzielte im Jahr 2025 einen Umsatz von 1.171,96 Millionen USD (996,30 Millionen EUR) und ist in mehr als 100 Ländern tätig. Das kombinierte Unternehmen verschafft Freudenberg eine größere Marktpräsenz im Bereich professioneller Reinigungsgeräte. Dies könnte den Preis- und Spezifikationsdruck auf Anbieter mit geringerer Marktgröße erhöhen.
Tennant erweitert sein Portfolio an autonomen Geräten. Das Unternehmen hat ein Ziel von 250 Millionen USD Umsatz im Bereich autonome Robotik bis 2028 angekündigt. Der im April 2026 eingeführte X16 SWEEP nutzt die Brain Corp-Technologie zur autonomen Routengenerierung in industriellen Umgebungen. Kärcher brachte im Januar 2025 die T-Range mit HEPA-14-Filtration, einem Geräuschpegel von 52 dB(A) und einem Anteil von 45 % recyceltem Material auf den Markt. Das NX300-Netzwerk von Numatic verwendet eine gemeinsame Akkuplattform für kompatible professionelle Geräte. Diese Entwicklungen zeigen, wie Produktplattformen und wiederkehrender Zubehörbedarf für etablierte Anbieter zunehmend an Bedeutung gewinnen.
Chinesische Robotik-Unternehmen expandieren ebenfalls in nordamerikanische und europäische Märkte. Gausium wurde laut der Unternehmensankündigung vom Juli 2026 im IDC-Tracker 2025 weltweit als führend bei den Liefermengen und dem Umsatz mit kommerziellen Reinigungsrobotern eingestuft. Die wachsende Präsenz des Unternehmens verschärft den Wettbewerb im Segment autonomer Reinigungsgeräte. Unabhängige Reinigungsunternehmen bleiben eine anspruchsvolle Kundengruppe, da viele autonome Reinigungsprodukte nach wie vor relativ hohe Anschaffungskosten aufweisen. Die EU-Maschinenverordnung 2023/1230 tritt ab Januar 2027 in Kraft und führt aktualisierte Sicherheitsanforderungen für autonome gewerbliche Reinigungsroboter ein. Der Konzentrationsgrad des Marktes für gewerbliche Staubsauger wird mit 6 von 10 Punkten bewertet, was die erheblichen kombinierten Marktpositionen der führenden Anbieter widerspiegelt, während regionale Spezialisten und Robotik-Neueinsteiger den Wettbewerb in verschiedenen Segmenten weiter antreiben.
Marktführer in der Branche für gewerbliche Staubsauger
-
Alfred Kärcher SE & Co. KG
-
Tennant Company
-
Nilfisk A/S
-
Hako GmbH
-
Techtronic Industries Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gewerbliche Staubsauger Unternehmen in diesem Bericht
- Alfred Kärcher SE & Co. KG
- Tennant Company
- Nilfisk A/S
- Hako GmbH
- Techtronic Industries Company Limited
- Numatic International Limited
- Makita Corporation
- Dyson Limited
- Tacony Corporation
- BISSELL Group
- ProTeam, Inc.
- SEBO America, LLC
- Pacvac Pty Ltd
- SPRiNTUS GmbH
- Solenis LLC
- Diversey Holdings LTD
- Comac S.p.A.
- IPC
- Ghibli and Wirbel S.p.A.
- Roots Multiclean Limited
Neueste Industrielle Entwicklungen in Markt für gewerbliche Staubsauger
- Juni 2026: Pudu Robotics und der regionale Distributor Robobee AG schlossen eine strategische Partnerschaft mit Denner ab. Denner ist eine Tochtergesellschaft der Migros-Gruppe und eine Discountsupermarktkette in der Schweiz. Die Partnerschaft umfasst den Einsatz von 200 PUDU CC1 4-in-1-Gewerbereinigungs-Robotern im Denner-Filialnetz. Der Einsatz begann im Herbst 2025. Die Vereinbarung zählt zu den größten Einzelverpflichtungen für gewerbliche Reinigungsroboter im europäischen Einzelhandel.
- April 2026: Tennant Company stellte den autonomen Roboter-Industriekehrmaschine X16 SWEEP für komplexe Umgebungen wie Lagerhäuser, Logistikzentren und leichte Fertigungsanlagen vor. Der Kehrmaschine wird von Brain Corp BrainOS® mit SelfPath™-Technologie für künstliche Intelligenz angetrieben. Das Produkt wurde am 7. April 2026 zum Kauf verfügbar. Es ist das erste Produkt aus Tennant Companys autonomer Robotikorganisation.
- April 2026: Freudenberg Home and Cleaning Solutions schloss ein freiwilliges öffentliches Übernahmeangebot für Nilfisk ab. Das Unternehmen erwarb nach behördlichen Genehmigungen aus mehreren Rechtsordnungen, einschließlich der Europäischen Kommission, mehr als 90 % des Nilfisk-Aktienkapitals. Nilfisk erzielte im Jahr 2025 einen Umsatz von 996,30 Millionen EUR und ist in mehr als 100 Ländern tätig. Nilfisk wird von der Börse genommen und als eigenständige Marke in den Freudenberg-Konzern integriert.
- April 2026: Pudu Robotics gab auf der Interclean Amsterdam 2026 eine strategische Partnerschaft mit Gom Schoonhouden B.V. bekannt. Gom Schoonhouden B.V. ist ein professioneller Reinigungsdienstleister in den Niederlanden. Die Vereinbarung umfasst den ersten europäischen Einsatz des KI-nativen PUDU BG1 großen Scheuersaugmaschinen-Roboters. Der Einsatz zeigt eine zunehmende Einführung KI-nativer autonomer Reinigungsinfrastruktur bei europäischen gewerblichen Reinigungsdienstleistern.
Berichtsumfang des globalen Marktes für gewerbliche Staubsauger
Gewerbliche Staubsauger sind leistungsstarke Reinigungsgeräte, die für die Aufrechterhaltung von Hygiene, Sauberkeit und Luftqualität in anspruchsvollen, stark frequentierten professionellen und industriellen Umgebungen entwickelt wurden. Im Vergleich zu Haushaltsgeräten sind diese Maschinen mit Hochleistungsmotoren, überlegenen Filtrationssystemen und robuster Haltbarkeit ausgestattet und erfüllen großflächige tägliche Reinigungsanforderungen. Der Markt für gewerbliche Staubsauger ist nach Produkttyp, Kabeltyp, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in aufrecht, Behälter, zentral, Trommel, Nass und Trocken, Handgerät und Roboter segmentiert. Nach Kabeltyp ist der Markt in kabelgebunden und kabellos segmentiert. Nach Endnutzer ist der Markt in gewerbliche Büros, Gastgewerbe (Hotels, Restaurants & Cafés), Gesundheitseinrichtungen, Bildungseinrichtungen, Einzelhandel & Einkaufszentren, Industrie- & Fertigungsanlagen, Transport & Logistik, Behörden & öffentliche Gebäude, Reinigungsdienstleister und sonstige gewerbliche Endnutzer segmentiert. Nach Vertriebskanal ist der Markt in Direktvertrieb / B2B, Händler & Distributoren, Fachgeschäfte, Online und sonstige Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten & Afrika segmentiert. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
Segmentierungsübersicht
| Aufrecht |
| Behälter |
| Zentral |
| Trommel |
| Nass und Trocken |
| Handgerät |
| Roboter |
| Kabelgebunden |
| Kabellos |
| Gewerbliche Büros |
| Gastgewerbe (Hotels, Restaurants & Cafés) |
| Gesundheitseinrichtungen |
| Bildungseinrichtungen |
| Einzelhandel & Einkaufszentren |
| Industrie- & Fertigungsanlagen |
| Transport & Logistik |
| Behörden & öffentliche Gebäude |
| Reinigungsdienstleister |
| Sonstige gewerbliche Endnutzer |
| Direktvertrieb / B2B |
| Händler & Distributoren |
| Fachgeschäfte |
| Online |
| Sonstige Vertriebskanäle |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Aufrecht | |
| Behälter | ||
| Zentral | ||
| Trommel | ||
| Nass und Trocken | ||
| Handgerät | ||
| Roboter | ||
| Nach Kabeltyp | Kabelgebunden | |
| Kabellos | ||
| Nach Endnutzer | Gewerbliche Büros | |
| Gastgewerbe (Hotels, Restaurants & Cafés) | ||
| Gesundheitseinrichtungen | ||
| Bildungseinrichtungen | ||
| Einzelhandel & Einkaufszentren | ||
| Industrie- & Fertigungsanlagen | ||
| Transport & Logistik | ||
| Behörden & öffentliche Gebäude | ||
| Reinigungsdienstleister | ||
| Sonstige gewerbliche Endnutzer | ||
| Nach Vertriebskanal | Direktvertrieb / B2B | |
| Händler & Distributoren | ||
| Fachgeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welcher Produkttyp für gewerbliche Staubsauger wächst am schnellsten?
Roboterstaubsauger werden bis 2031 voraussichtlich mit einer CAGR von 6,65 % wachsen. Der verstärkte Einsatz durch Einrichtungsbetreiber spiegelt die Nachfrage nach konsistenter Reinigung bei begrenzter Personalverfügbarkeit wider.
Warum gewinnen kabellose gewerbliche Staubsauger an Akzeptanz?
Kabellose Produkte verbessern die Mobilität und reduzieren Stolperfallen bei der Tagesreinigung. Batterieplattformen mit längeren Laufzeiten und HEPA-Filtration helfen ihnen, mehr professionelle Reinigungsaufgaben zu bewältigen.
Welcher Endnutzer verzeichnet bis 2031 das schnellste Wachstum?
Gewerbliche Büros werden bis 2031 voraussichtlich mit einer CAGR von 6,77 % wachsen. Büromodernisierungen, die die Raumluftqualität verbessern, unterstützen die Nachfrage nach Geräten mit höherer Filtration.
Welche Region wächst bei gewerblichen Staubsaugern am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,23 % wachsen. Die Nachfrage ist mit dem Wachstum von Büros, institutionellen Einrichtungen, Facility-Management-Diensten und gewerblicher Reinigungsrobotik verknüpft.
Was schränkt die Einführung autonomer Reinigungsgeräte ein?
Hohe Anschaffungskosten für Geräte, Anforderungen an das Batteriemanagement und Interoperabilitätslücken können die Einführung verzögern. Diese Einschränkungen sind für kleinere Auftragnehmer und Regionen mit begrenzten Finanzierungs- oder Recyclingsystemen am bedeutsamsten.