
商業用ヒートポンプ給湯器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
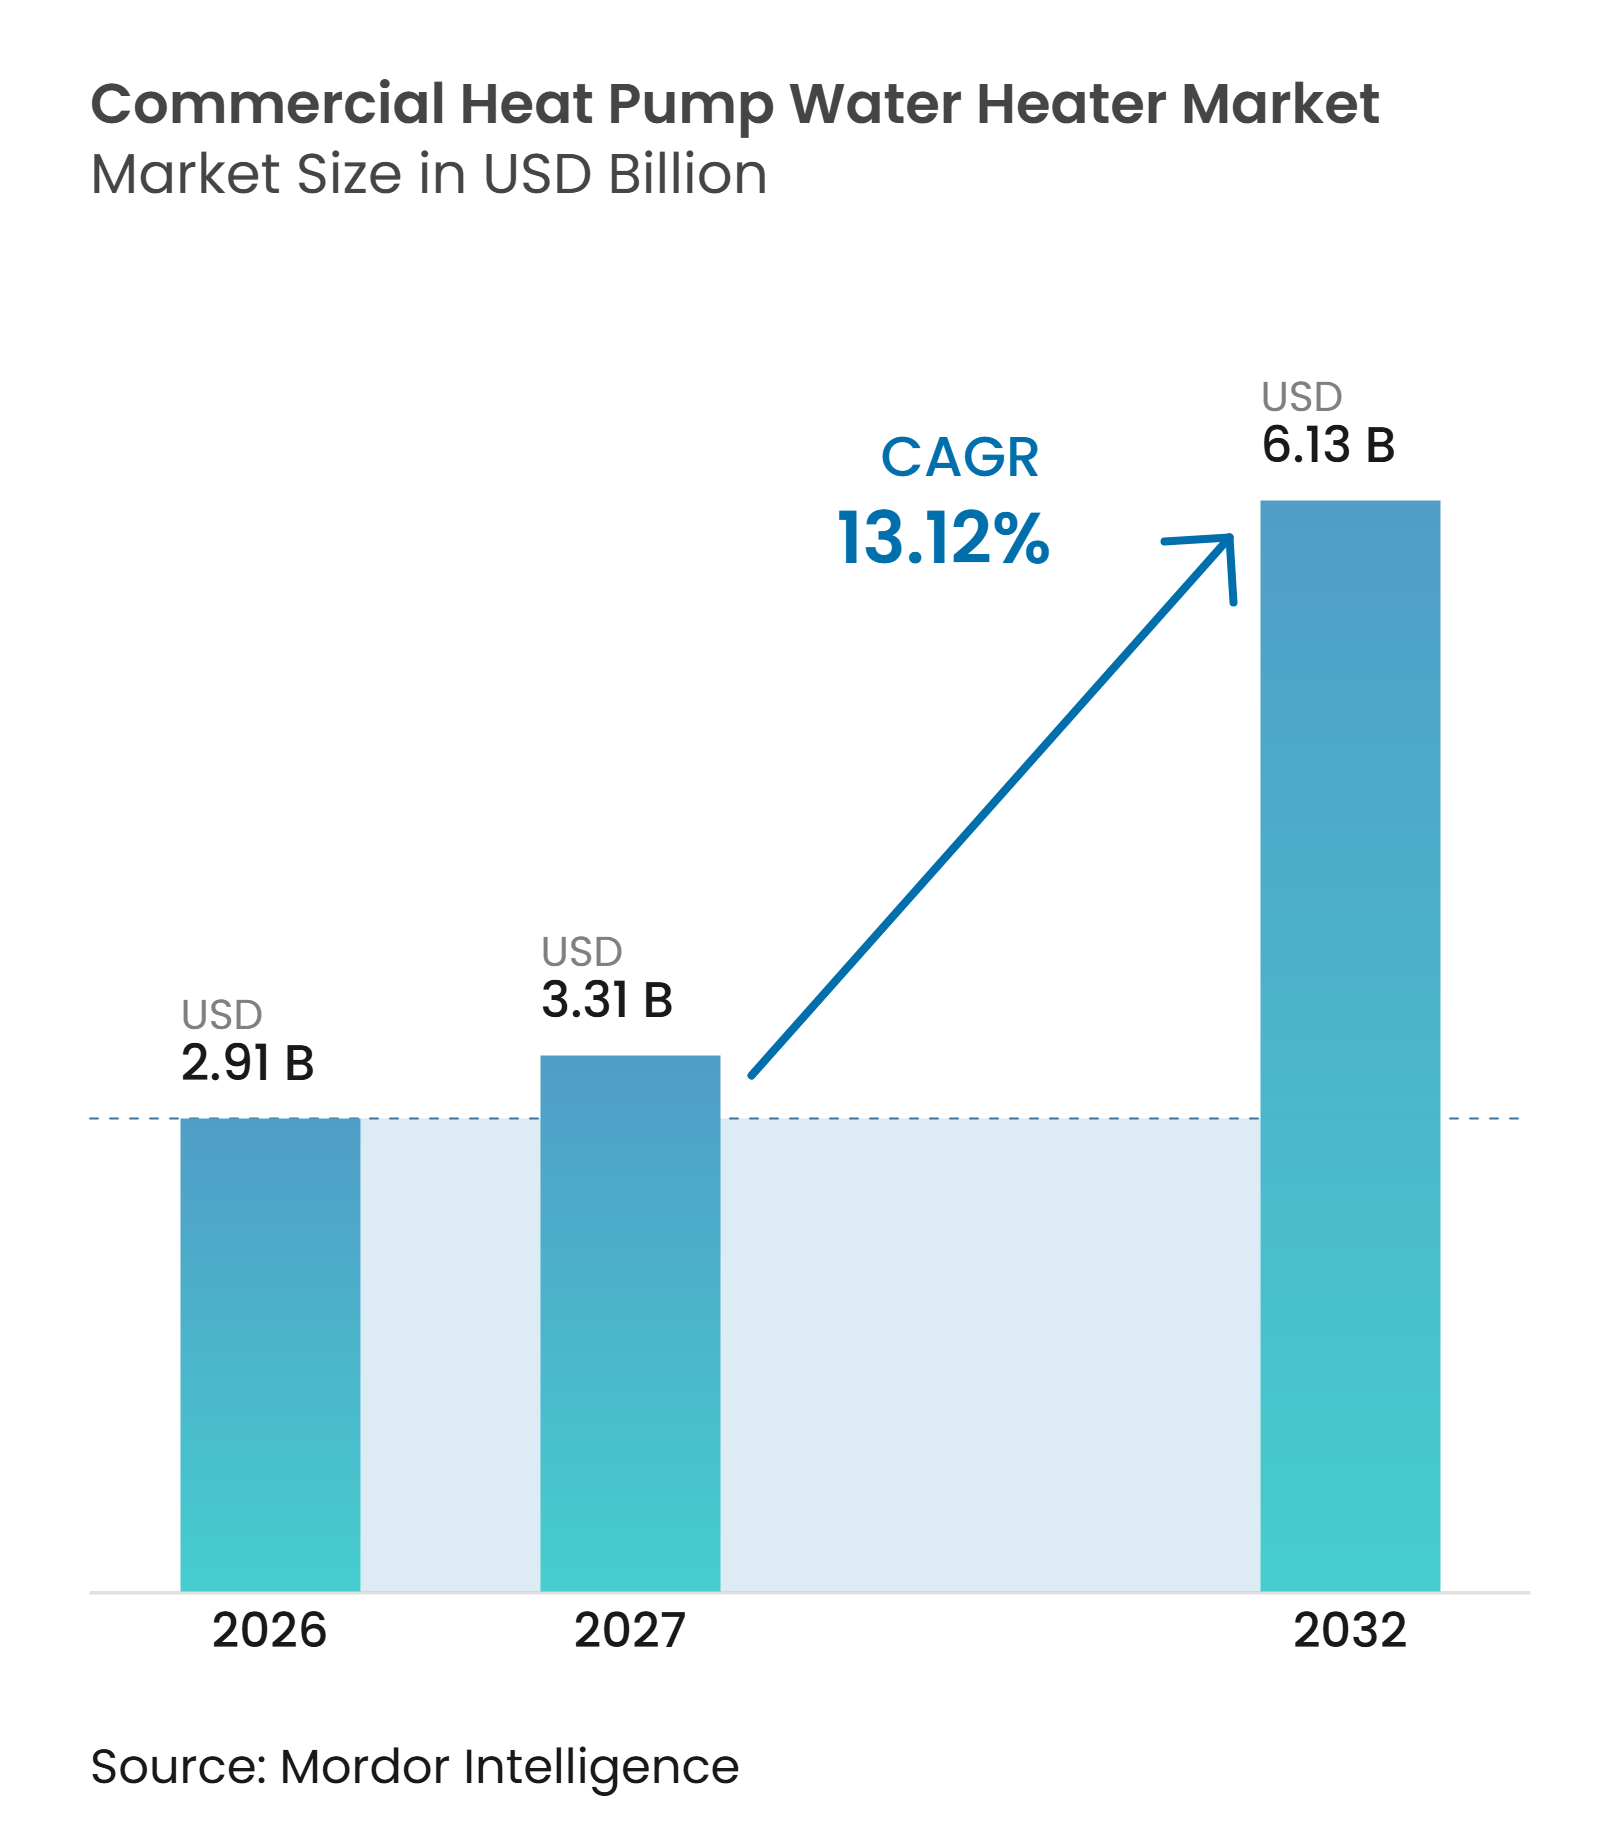
| 市場規模 (2027) | 3.31 十億米ドル |
| 市場規模 (2032) | 6.13 十億米ドル |
| 成長率 (2027 - 2032) | 13.12 % |
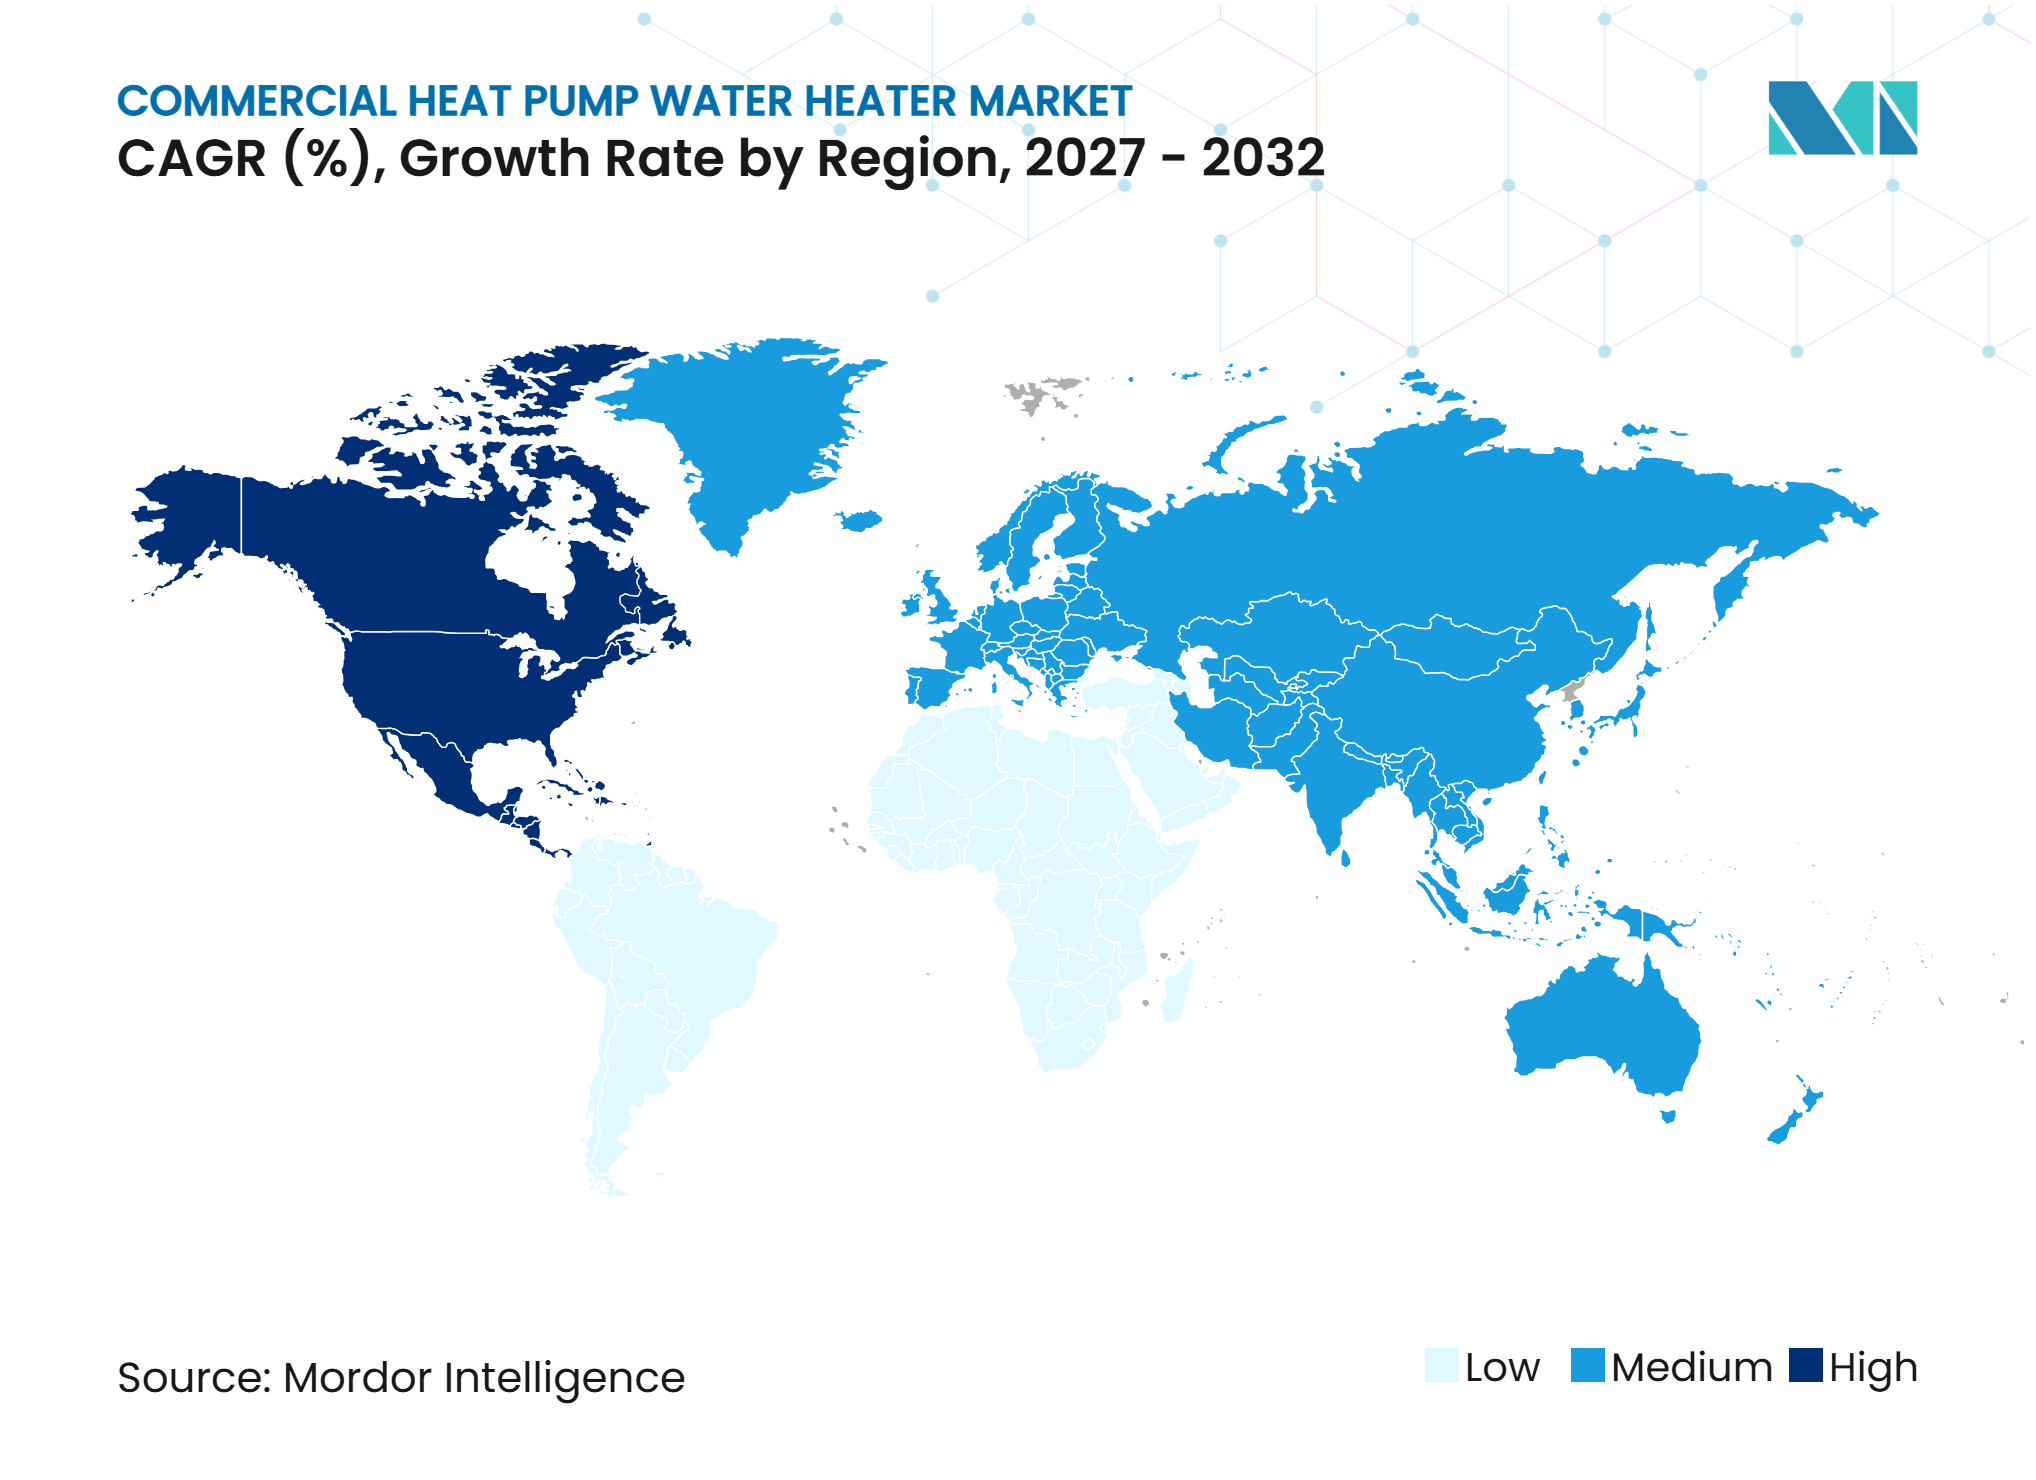
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用ヒートポンプ給湯器市場分析
商業用ヒートポンプ給湯器の市場規模は、2026年の2.91 ビリオン 米ドルから2032年までに6.13 ビリオン 米ドルへと拡大し、2027年から2032年の間に13.12%のCAGRを記録する見込みです。商業用ヒートポンプ給湯器市場は、建築物エネルギー効率規制の強化、従来型給湯設備の運用コスト上昇、および大規模施設における電化計画の推進により恩恵を受けています。米国の効率基準がホテル、大学、医療施設における調達判断を再編するにつれ、更新需要の重要性が高まる見込みです。自然冷媒および高温システムは、衛生管理が求められる環境でのヒートポンプ活用範囲を拡大しています。パフォーマンス・コントラクティングも、初期費用リスクを全額負担したくないオーナーにとってプロジェクトへのアクセスを容易にしています。商業用ヒートポンプ給湯器市場は、改修コスト、冷媒規制の変更、および有資格技術者不足というリスクに引き続きさらされています。
レポートの主要ポイント
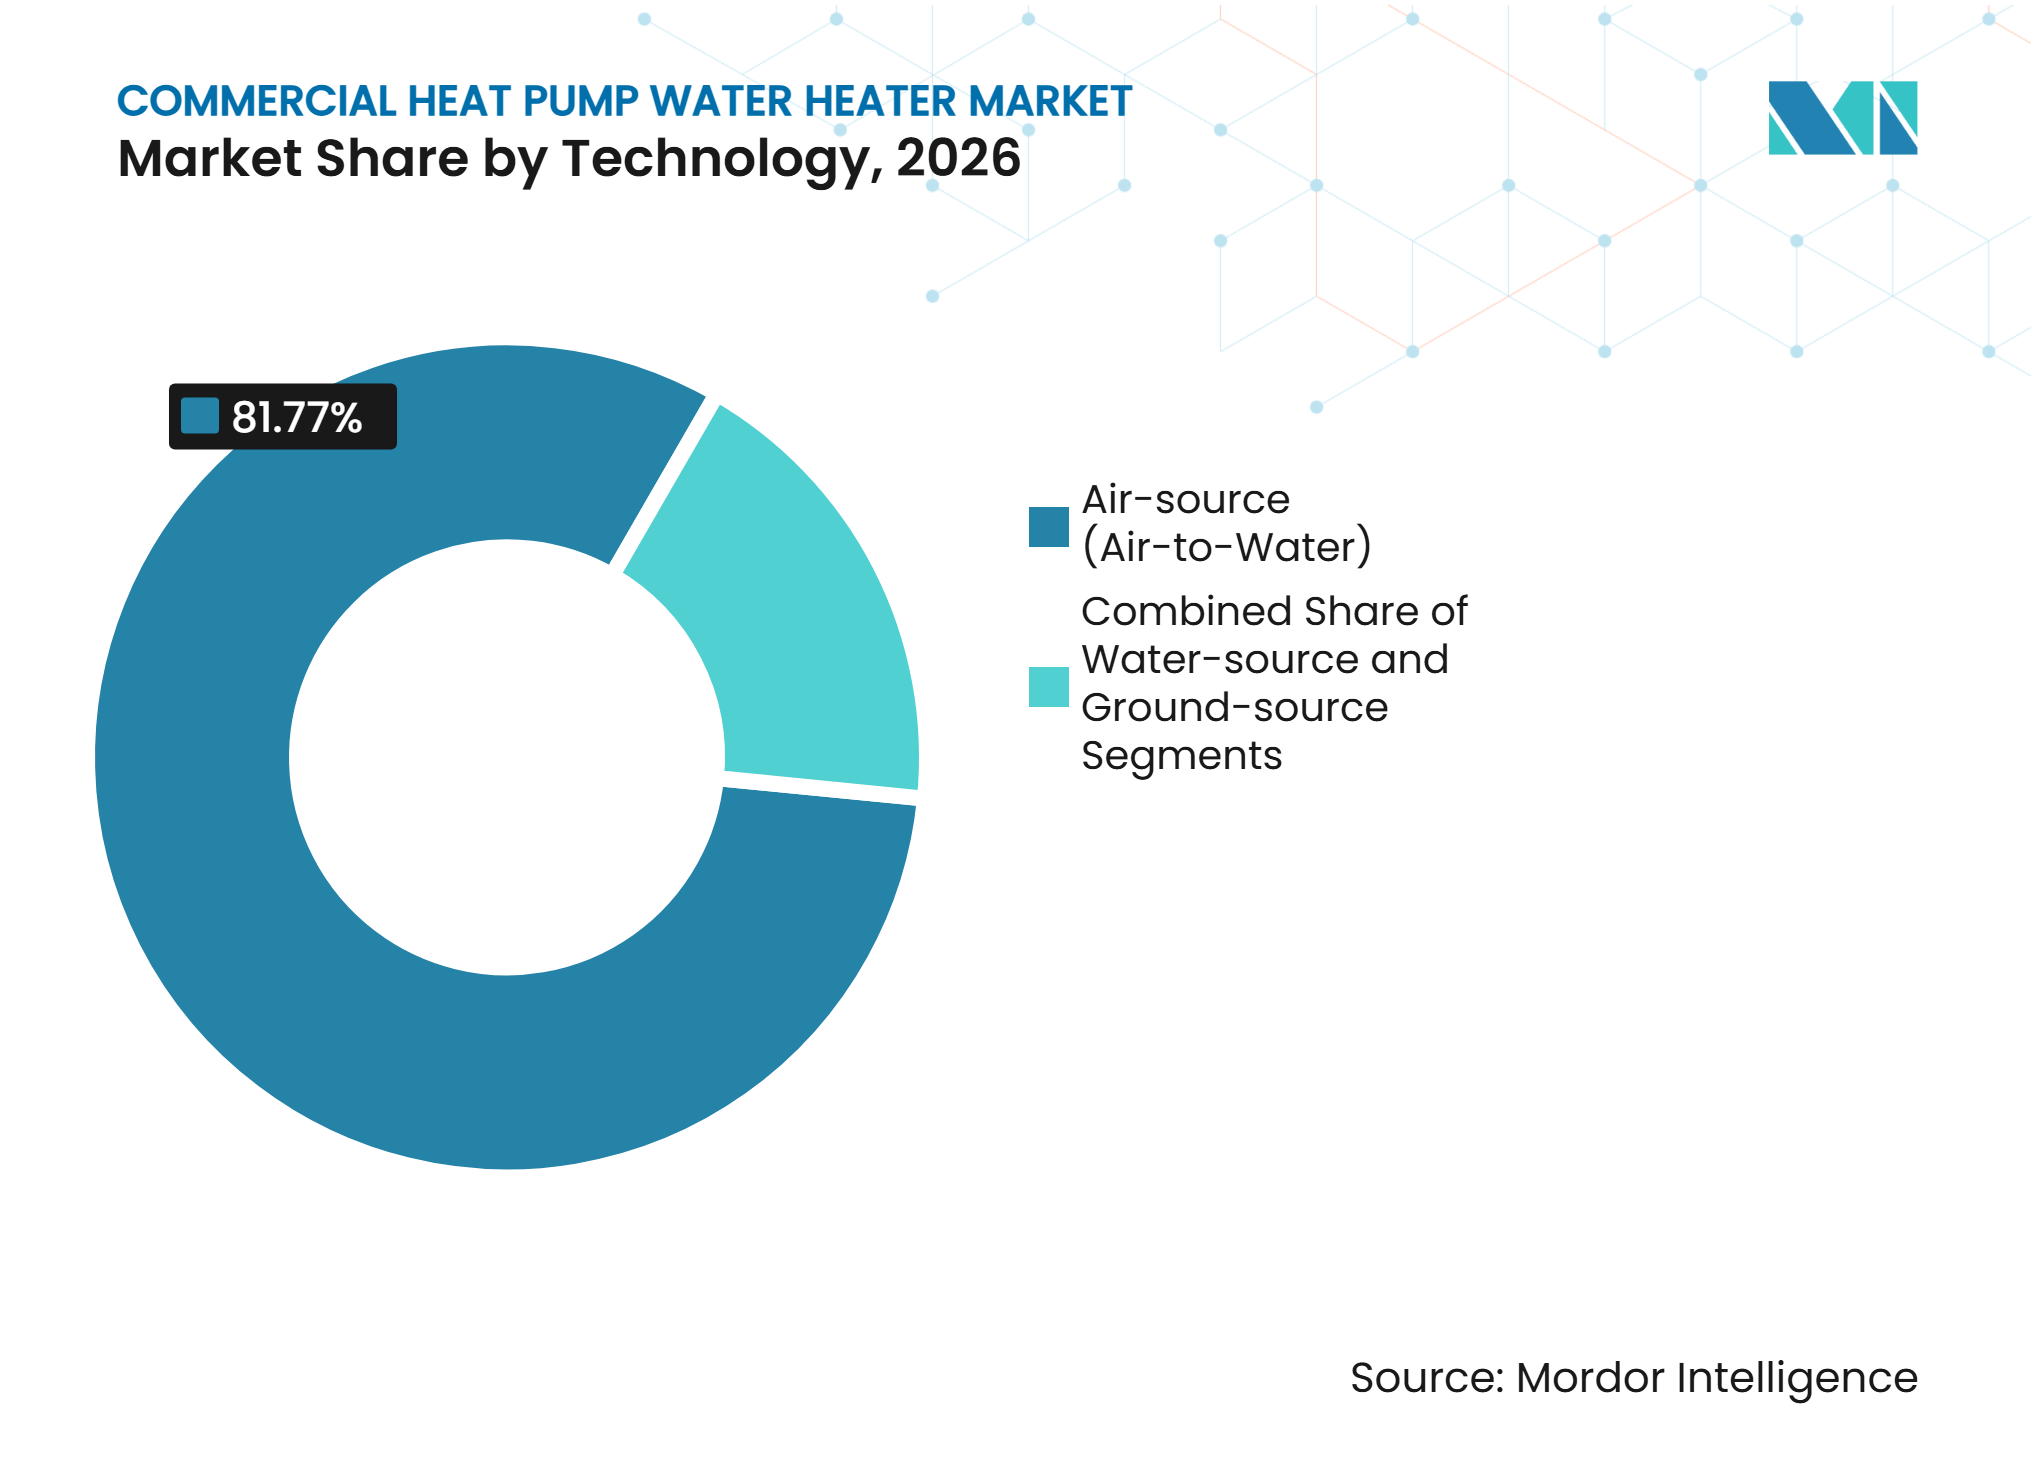
- 技術別では、空気熱源システムが2026年の商業用ヒートポンプ給湯器市場シェアの81.77%を占め、水熱源システムは2032年までに13.72%のCAGRで拡大する見込みです。
- 容量別では、200~500 Lシステムが2026年の商業用ヒートポンプ給湯器市場規模の38.16%を占め、500 L超システムは2032年までに13.69%のCAGRで拡大する見込みです。
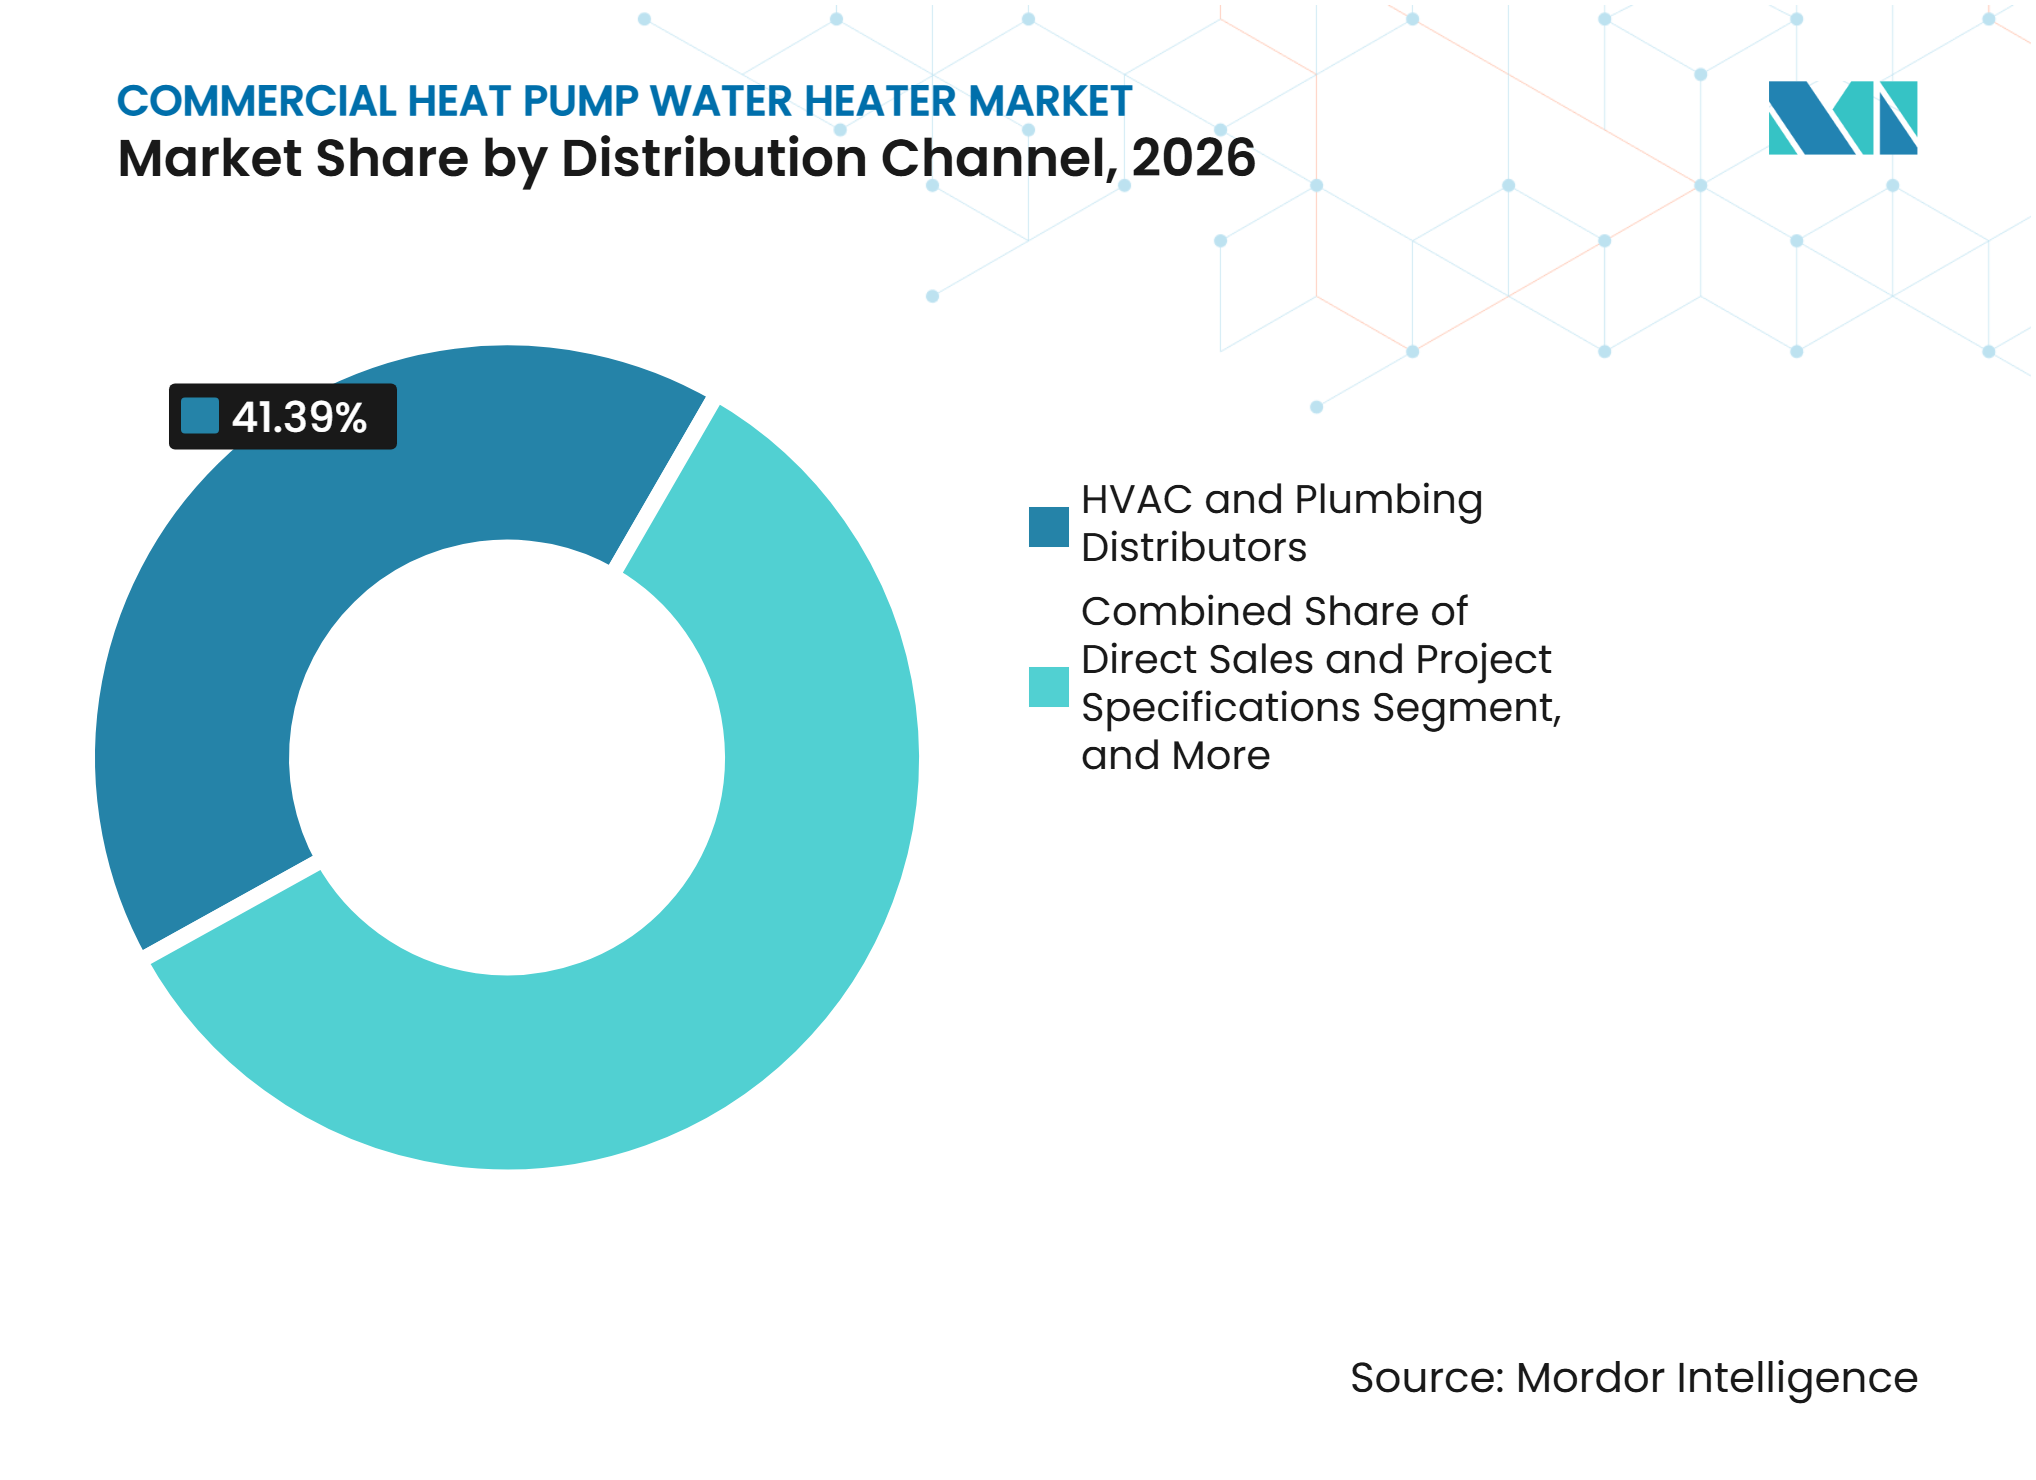
- 流通チャネル別では、HVACおよび配管ディストリビューターが2026年の商業用ヒートポンプ給湯器市場収益の41.39%を占め、エネルギーサービス会社およびパフォーマンス・コントラクティング・チャネルは2032年までに13.91%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋地域が2026年の商業用ヒートポンプ給湯器市場シェアの44.62%を占め、北米は2032年までに14.09%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業ビルの電化と化石燃料の代替 | +2.8% | 北米および西欧でよ強い加速を伴うグローバル | 短期(2年以内) |
| 建築物エネルギー効率基準、インセンティブ、および脱炭素化政策 | +2.5% | 北米および欧州、アジア太平洋地域への波及あり | 中期(2~4年) |
| 商業施設のエネルギーコスト削減とライフサイクル経済性 | +2.2% | 日本および西欧で強い関連性を持つグローバル | 中期(2~4年) |
| 衛生管理が重要な用途向け高温CO₂およびR-290システム | +1.5% | アジア太平洋地域、北米および欧州での採用が拡大中 | 長期(4年以上) |
| グリッド連携型デマンドレスポンスと蓄熱の収益化 | +1.1% | 北米および西欧 | 長期(4年以上) |
| 大容量給湯の安定供給に向けたモジュール式カスケード構成 | +0.7% | 北米の機関施設が主導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商業ビルの電化と化石燃料の代替
2026年10月6日の米国コンプライアンス期日により、販売を目的として製造または輸入される商業用給湯設備は、更新された効率基準を満たすことが義務付けられました。[1] この要件は、従来型電気抵抗式および標準ガス焚き設備の更新選択を変えつつあります。ENERGY STAR認定の商業用ヒートポンプ給湯器は、電気抵抗式の代替品と比較して年間少なくとも10 MWhの節約が期待されます。米国の商業ビルのうちヒートポンプを設置済みの割合は15%未満であり、旧式システムを更新できる施設の大きな基盤が残っています。カリフォルニア州タイトル24の要件および天然ガス使用に関する地域規制は、施設が電気式給湯を検討するさらなる理由となっています。これらの条件は、改修設計、試運転、および継続的なサービスを支援できるサプライヤーに有利に働きます。
建築物エネルギー効率基準、インセンティブ、および脱炭素化政策
2026年6月30日以降に開始するプロジェクトに対するセクション179D控除の段階的廃止は、一部の商業施設改修決定のタイミングに影響を与えました。一部のオーナーは期限前に仕様を確定させ、計画プロジェクトの意思決定サイクルを短縮しました。公益事業者および地方のプログラムは、連邦措置後もプロジェクト経済性を引き続き支援しています。EnergizeCTは、2026年12月31日まで適格商業ユニット1台あたり最大1,400 米ドルのインセンティブを提供しています。パロアルト市公益事業局は、100ガロン超の適格商業ユニットに対て最大7,000 米ドルのリベートを提供しています。2025年1月9日に発効したニューヨーク州のHFC規制は、商業用ヒートポンプ給湯器設備に対してGWP₂₀の上限を10と定め、2034年1月1日の禁止日を設定しています。
商業施設のエネルギーコスト削減とライフサイクル経済性
ライフサイクルコスト削減は、商業用ヒートポンプ給湯器の購入判断においてより明確な要素となりつつあります。Rheemは2026年9月にTorin商業用空気対水ユニットを発売し、最大4.5の成績係数(COP)および-13°F(-25°C)までの運転を謳っています。高い効率性は、ホテルのランドリー、病院の予熱、および大規模フードサービス負荷の経済性を改善できます。EnergizeCTは、適格設置において10年間で1台あたり3,750~10,000 米ドルのライフタイム節約を見込んでいます。これらの数値は、施設管理チームが設置コストと期待される運用節約を比較するための明確な根拠を提供します。ESCOの取り決めは、保証された節約に支払いを結びつけることで資本負担をさらに軽減できます。商業用ヒートポンプ給湯器市場は、そのため、効率投資を先送りするオーナーにもリーチできます。
衛生管理が重要な用途向け高温CO₂およびR-290システム
病院、フードサービスキッチン、ランドリーは、衛生管理が求められる作業のために信頼性の高い高温水を必要としています。CO₂トランスクリティカルおよびR-290システムは、60~90°Cに達する出口温度要件を満たすよう設計されています。NoritzとNihon Itomic Co., Ltd.は2025年に北米向け商業用CO₂ヒートポンプ給湯器の開発パートナーシップを締結し、製品開発はNihon Itomicが主導し、流通はNoritz Americaが担当します。日本のエコキュートプラットフォームは住宅用給湯において約15%の普及率を達成しており、CO₂機器の成熟した地域的参照点を提供しています。Rinnai AustraliaのCHP025およびCHP050製品はR-290を使用し、4.2~4.4の成績係数(COP)を謳い、GWPが3未満の冷媒を使用しています。GWPが2,200以上のバージン冷媒に対するカリフォルニア州の規制も、製品開発を低GWP設計へと誘導しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストと改修設計の複雑さ | -1.5% | 既存建築物において北米および欧州でより強い影響を持つグローバル | 短期(2年以内) |
| 有資格設置業者およびサービス技術者の不足 | -1.2% | 北米および西欧で近期的なギャップを持つグローバル | 中期(2~4年) |
| 冷媒移行、安全認証、および規制の不確実性 | -0.9% | 北米および欧州、アジア太平洋地域への波及あり | 長期(4年以上) |
| 寒冷気候における容量低下とレジオネラ菌制御の統合 | -0.6% | 北欧、カナダ、および米国北東部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期コストと改修設計の複雑さ
CalNEXTは、カリフォルニア州の商業用途における主要な障壁として、初期コストおよび建物固有の改修の複雑さを特定しました。[2] 電気パネルの交換および引込口工事は、古い建物では機器価格と同等またはそれを超える場合があります。EnergizeCTは、リベート適用前の初期機器コストを1台あたり2,100~7,000 米ドルと見積もっています。電気工事、制御装置、および設置変更が必要な場合、プロジェクト全体のコストはさらに高くなる可能性があります。CalNEXTは、カリフォルニア州の71,000件の小規模オフィスおよび74,000件の倉庫を、施設数による大きな機会として特定しました。これらのオーナーは、複雑な改修に必要な資本へのアクセスが限られている場合があります。商業用ヒートポンプ給湯器市場がこれらの施設にリーチするには、よりシンプルな設計パッケージと効果的なインセンティブ支援が必要です。
有資格設置業者およびサービス技術者の不足
CalNEXTは、サイジングおよび循環ループ統合に関する施工業者の習熟度を主要な普及障壁として特定しました。CO₂トランスクリティカルシステムは100~130バールで動作する場合があり、標準的なHVACおよび冷凍資格を超える能力が必要です。ACEEEの調査では、CTA-2045-B制御の試運転に習熟したスタッフがいない場合、デマンドレスポンス性能が低下する可能性があることが指摘されています。カリフォルニア州市場変革管理者は、2026年に労働力開発プログラムを資金検討のために提出しました。この措置は、労働力の能力を個別の施工業者の問題ではなくシステムレベルの障害として認識するものです。機器販売にトレーニングおよび試運転サポートを組み合わせるメーカーは、購入者の実際の懸念点に対処できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
空気熱源システムが主導し、水熱源システムが台頭空気熱源(空気対水)システムは、2026年の商業用ヒートポンプ給湯器市場シェアの81.77%を占めました。その地位は、低い設置コスト、幅広い気候への適合性、および確立されたディストリビューターベースを反映しています。これらの特徴は、慣れ親しんだ給湯設備を更新する施設管理者の仕様リスクを低減します。水熱源(水対水)システムは、2032年までに13.72%のCAGRで拡大する見込みです。廃熱回収ループが衛生用給湯の有用なエネルギー源を提供できる大規模複合用途プロジェクトに適しています。地中熱源システムは、ボアホール掘削に必要な資本を正当化できる敷地条件がある新築工事に集中しています。Rheemは2026年9月にR-454B冷媒を使用し、最大4.5の成績係数(COP)を謳うTorin空気対水製品を発売しました。その寒冷気候運転範囲は、主流の空気熱源カテゴリーにおける継続的な製品開発を示しています。
ENERGY STAR要件は、119ガロン超の商業用ユニットに対する技術的閾値を設定しています。これらのユニットは、認定を受けるために最低3.6の成績係数(COP)を満たす必要があります。この要件は、旧式の電気抵抗式および低効率ガス設備の更新を促進します。Lochinvarは2025年9月に、電気インフラが制約された改修向けに設計された208Vモデルを追加してVerituシリーズを拡充しました。CTA-2045-B互換性は、デマンドレスポンス機能を必要とする機関購入者にとって関連性の高い仕様検討事項となりつつあります。初期設置が耐用年数の終わりに近づくにつれ、更新需要は新築ビルの電化規制とは独立して継続できます。基準、改修の柔軟性、および更新需要のこの組み合わせが、商業用ヒートポンプ給湯器産業全体の需要を支えています。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
容量別:
中規模システムが主導し、集中型システムが前進200~500 Lカテゴリーは、2026年の商業用ヒートポンプ給湯器市場規模の38.16%を占めました。ホテル、学校、医療施設、および類似施設における中規模設置に対応しています。500 L超システムは2032年までに13.69%のCAGRで拡大する見込みであり、最も成長の速い容量カテゴリーとなっています。病院、大学キャンパス、および大規模ホスピタリティ施設は、集中型給湯プラントにこれらのシステムを使用しています。このスケールでの蓄熱は、電力需要ピーク時の管理のための熱リソースも提供できます。シアトルおよびサンフランシスコでのACEEEフィールドワークでは、大容量蓄熱を備えた集中型システムが負荷シフト制御によりピーク需要をほぼ97%削減したことが確認されました。[3] Lochinvarのモジュール式Veritus設計はマニホールド接続が可能であり、標準化された機器ベースから容量要件を横断した設置を可能にします。
200 L以下のシステムは、小規模オフィス、キオスク、およびフードサービスカウンターにおける軽量商業ニーズに対応しています。これらの用途は、依然として電気抵抗式設備およびガス焚き瞬間式システムと競合しています。CalNEXTは、カリフォルニア州の71,000件の小規模オフィスおよび74,000件の倉庫を、施設数による大きな機会グループとして特定しました。これは、200 L以下および200~500 Lカテゴリーの両方への近期的な注目を支持しています。新しい120ボルト単体設計は、電気サービス容量が限られた場所での障壁を低減します。効率要件は、これらの小型システムの仕様に引き続き影響を与えています。容量の選択は、循環ニーズ、日次需要パターン、およびピーク時に蓄熱した温水を使用する能力にも依存します。大型システムの商業用ヒートポンプ給湯器市場規模は機関需要に支えられており、小型システムは実際の改修条件により依存しています。
流通チャネル別:
ディストリビューターが主導し、ESCOが拡大HVACおよび配管ディストリビューターは、2026年の商業用ヒートポンプ給湯器市場においてチャネル収益の41.39%を占めました。仕様、物流、および試運転支援を通じて施工業者ベースを支援しています。プロジェクトが機器選定と納品の調整を必要とする場合、その役割は特に重要です。ESCOおよびパフォーマンス・コントラクティング・プロバイダーは、2032年までに13.91%のCAGRで拡大する見込みです。そのモデルは、資本および性能リスクの一部をビルオーナーから専門的な仲介業者へと移転します。ヒートポンプ給湯器の節約効果は測定・検証可能であり、エネルギー節約パフォーマンス契約と整合しています。直接販売は、技術的に複雑な設置において引き続き関連性があります。オンラインおよびeプロキュアメントチャネルは、標準化された単体製品向けに台頭しています。
A. O. Smith Corporationは、2025年の年次報告書においてデジタルツール、トレーニング、および顧客サポートへの投資を強調しました。この投資は、購入者が効率基準と冷媒変更を管理する中でのチャネルサポートの重要性を反映しています。Ariston-Lennoxジョイントベンチャーは、初年度にヒートポンプ給湯器の流通フットプリントに300以上の北米店舗を追加しました。この取り決めは、Aristonの製品技術とLennoxの流通リーチを組み合わせています。自己資金で改修を賄えないビルオーナーは、ESCOの仕組みを利用して期待される節約に基づくプロジェクトを推進できます。ディストリビューターは現在の商業用ヒートポンプ給湯器市場の中心であり続けていますが、パフォーマンス・コントラクティングは資本判断がより困難なプロジェクトへのアクセスを拡大しています。これらのチャネルパターンにより、設置サポートと顧客サービスが競争力の重要な要素となています。

地域分析
アジア太平洋地域:製造規模と政策支援が需要を持続
アジア太平洋地域は、2026年の商業用ヒートポンプ給湯器市場シェアの44.62%を占めました。中国の製造規模、Guangdong Tongyi、PHNIX、SPRSUNなどの国内サプライヤー、およびそれらの輸出リーチが、コスト競争力のある機器を支えています。日本のCO₂ベースのエコキュートプラットフォームは住宅用給湯において約15%の普及率を達成しており、インドではホスピタリティ開発および第1層商業建設が採用を支援しています。Copelandは2025年10月に東南アジアで6HP~20HPの構成のSensi Hydroを発売し、従来型電気加熱と比較して最大70%の節約を謳っています。STIEBEL ELTRONの2026年のオーストラリアのHunt Heatingとの流通契約は、ガス転換政策と電気料金が調達に影響を与える中で、地域でサポートされた機器へのシフトを反映しています。
北米:規制とチャネル投資がより速い拡大を支援
北米は2032年までに14.09%のCAGRで拡大する見込みです。2026年10月6日に発効した米国基準は、ホテル、医療施設、および機関ビルの間に重要な更新基盤を生み出しました。コネチカット州、カリフォルニア州、および太平洋岸北西部の州および公益事業者のリベートは、1台あたり600~7,000 米ドルの範囲であり、プロジェクト経済性の維持を支援しています。Ariston-Lennoxベンチャーは初年度を計画を上回る売上、300以上の流通拠点、Ariston USA 50.1%とLennox 49.9%の所有権分割で完了しました。米国商業ビルにおけるヒートポンプの低普及率は、DOEおよびENERGY STARのコンプライアンス要因が地域需要を形成するにつれ、さらなる普及の余地を残しています。
欧州、南米、中東、アフリカ:政策と気候が異なる採用経路を生み出す
欧州はEUのFガス段階的削減、建築物改修、およびSTIEBEL ELTRONの2,300 m²のポプラド工場とAristonのアルバチナ工場からの新たな生産能力によって形成されており、ドイツ、フランス、英国はグリーンファイナンスとエネルギー性能証明書要件から恩恵を受けています。[4] 南米は初期段階の市場であり、ホスピタリティ建設が欧州およびアジア製輸入機器の試験的導入を支援しています。サウジアラビアとUAEは空気熱源ユニットに有利な条件を提供していますが、低コストのガス加熱が普及を制約しています。南アフリカとナイジェリアはアフリカ最大の機会であり、主に高級ホテルおよび民間病院において、規制、建築ストック、および燃料経済性が異なる地域アプローチを必要とする理由を示しています。
競合環境
市場集中度
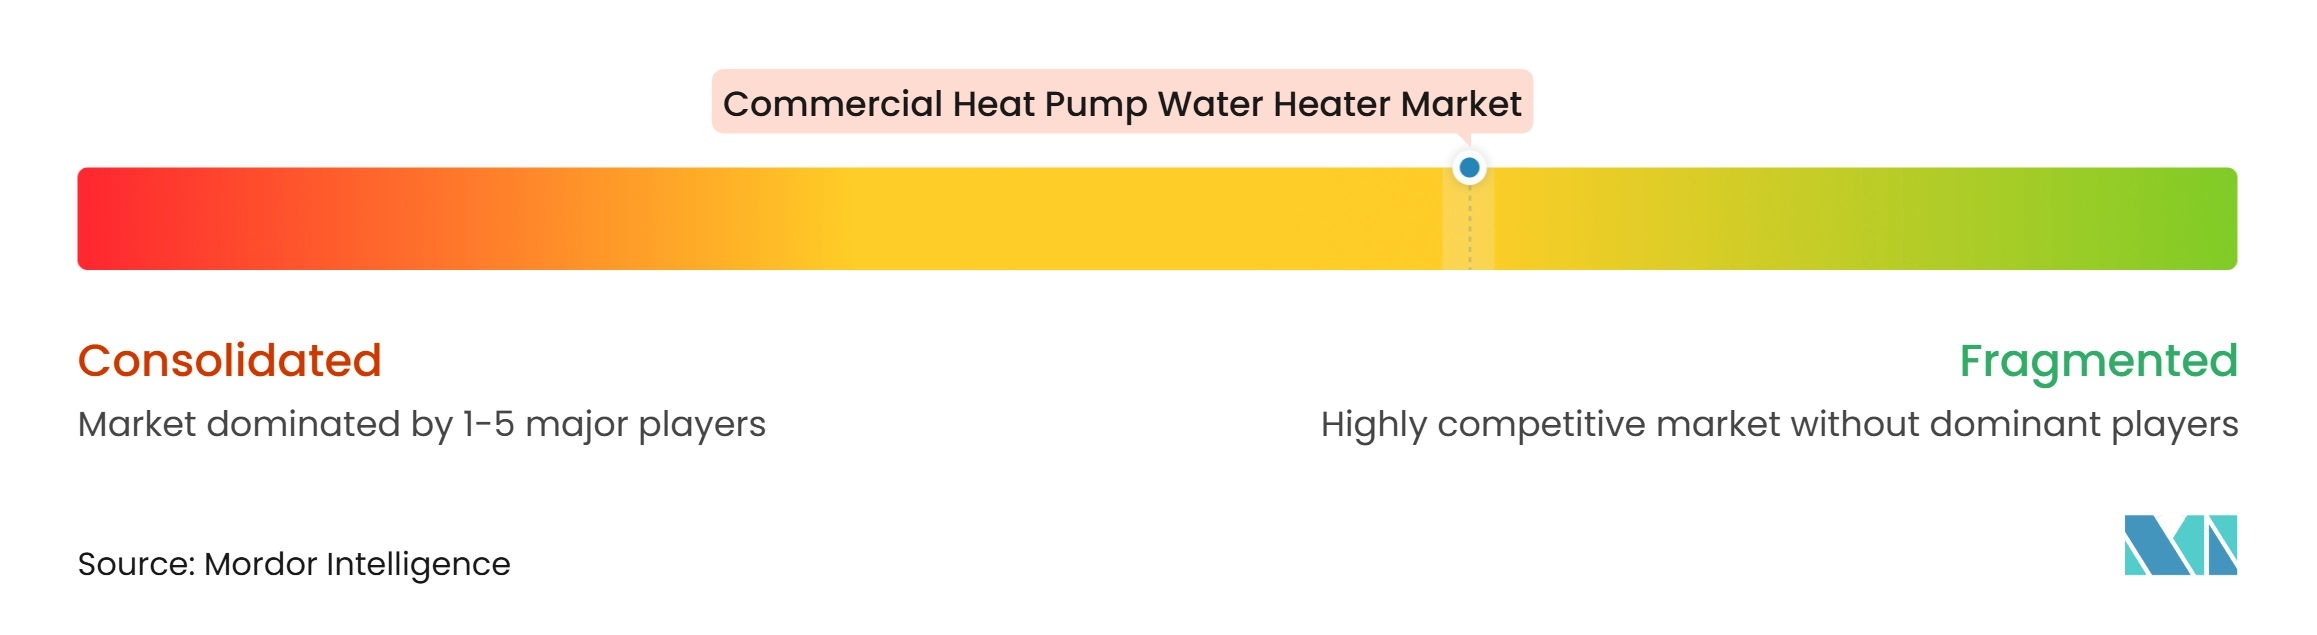
商業用ヒートポンプ給湯器市場は適度に分散しています。Rheem、A. O. Smith、Mitsubishi Heavy Industries Thermal Systems、およびSTIEBEL ELTRONは、確立されたブランド、流通ネットワーク、および寒冷気候対応機器の能力を通じて重要なポジションを保持しています。Guangdong Tongyi、PHNIX、SPRSUN、およびHiseerは主に価格性能比と輸出の幅広さで競合しています。主要サプライヤーは、R-290、R-454B、およびCO₂冷媒を通じて製品を差別化しています。グリッド連携型制御もより目立つ製品機能となりつつあります。Ariston-Lennoxベンチャーは、サプライヤーが製品技術と確立された地域流通を組み合わせる方法を示しています。そのディーラー売上は2026年6月に初年度計画を上回りました。
小規模オフィス、倉庫、およびフードサービス施設は、住宅規模と大型集中システムの間の未開発領域として残っています。MitsubishiのCO₂冷媒HEAT2Oシステムは、SkyCentrics EcoPortおよびCTA-2045-B制御と組み合わせて使用され、米国3拠点でのACEEEフィールドスタディにおいてピーク需要をほぼ97%削減しました。この結果は、公益事業者および大規模商業購入者にとって機能的な参照点を確立しています。ENERGY STAR バージョン2.0要件およびDOEの最低効率基準は、メーカーにコンプライアンス要求を生み出しています。これらの要件は、効率と冷媒移行を管理するエンジニアリングリソースを持つサプライヤーに有利です。商業用ヒートポンプ給湯器産業はまた、高度な機器が信頼性の高い設置と試運転サポートを必要とするため、サービス上の課題にも直面しています。
Rheemの2026年9月のTorin発売は、最大4.5の成績係数(COP)とビル管理システム統合を備えた空気対水製品を追加しました。NoritzとNihon Itomic Co., Ltd.は2026年11月に北米向けCO₂製品開発パートナーシップを発表しました。A. O. Smith Corporationは、2025年の年次報告書においてデジタルツール、トレーニング、および顧客サポートを優先事項として特定しました。これらの動きは、機器効率だけでは商業用ヒートポンプ給湯器市場で競合するサプライヤーには不十分であることを示しています。顧客はまた、製品の入手可能性、設置業者の能力、制御装置、およびアフターサービスサポートも評価しています。
商業用ヒートポンプ給湯器産業リーダー
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Nyle Systems, LLC
-
Noritz Corporation
-
Sanden Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
商業用ヒートポンプ給湯器市場 このレポートでカバーされる企業
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Mitsubishi Heavy Industries Thermal Systems, Ltd.
- STIEBEL ELTRON GmbH and Co. KG
- Nyle Systems, LLC
- Nihon Itomic Co., Ltd.
- Noritz Corporation
- Sanden Holdings Corporation
- Guangdong Tongyi Heat Pump Science and Technology Corp.
- PHNIX Eco-Energy Solutions Co., Ltd.
- Guangdong SPRSUN New Energy Technology Development Co., Ltd.
- Colmac Industries, Inc.
- Solareast Holdings Co., Ltd.
- Hiseer Group
- Zhejiang Zhongneng Technology Co., Ltd.
- Zhejiang Peakway Pump Co., Ltd.
- Viessmann Manufacturing Company Inc.
- Lochinvar Corporation
- Bradford White Corporation
- Glen Dimplex Thermal Solutions
- Ariston Holding N.V.
最近の産業開発事情 商業用ヒートポンプ給湯器市場
- 2026年11月:Noritz CorporationとNihon Itomic Co., Ltd.は、北米市場向け初の商業用CO₂ヒートポンプ給湯器を開発するパートナーシップを発表しました。Nihon Itomicが製品開発を主導し、Noritzグループ会社のRB Corporationがユニットを製造し、NORITZ AMERICA CORPORATIONが北米の販売・流通を監督します。この協業は2025年7月の日本における商業用ハイブリッド給湯パートナーシップを基盤とし、北米商業ビルにおける電化主導の需要を対象としています。
- 2026年11月:Noritz Americaは、最近アップグレードされたENERGY STAR認定NCC199CDV Pro商業用コンデンシング給湯器を瞬間式・貯湯タンクシステムに組み込むことで、Hybrid Hotシリーズを強化しました。
- 2026年10月:商業用給湯設備に関する米国DOEの改正エネルギー保全基準が2026年10月6日に発効し、新しい商業用給湯システムにコンデンシングまたはヒートポンプ技術の採用を事実上義務付ける最低効率要件の更新を確立しました。このコンプライアンスのマイルストーンは、ホスピタリティ、医療、および機関セクター全体で先送りされていた更新決定を促進しました。
- 2026年8月:A. O. Smith Corporationは、Panasonicとのパートナーシップにより製造されたVoltex® X屋外スプリット型ヒートポンプ給湯器(HPWH)を発売しました。Voltex XユニットはA. O. SmithのVoltexシリーズの高効率・サステナブル製品ラインナップに加わります。
グローバル商業用ヒートポンプ給湯器市場レポートの調査範囲
商業用ヒートポンプ給湯器とは、周囲の低温熱源(外気、水、または地中など)から大型貯湯タンクへ熱を移送して飲料水を加熱する、大容量かつエネルギー効率の高い給湯システムです。
商業用ヒートポンプ給湯器市場レポートは、技術(空気熱源[空気対水]、水熱源[水対水]、地中熱源[地熱])、容量[タンク容量](200 L以下、200~500 L、500 L超)、流通チャネル(直接販売およびプロジェクト仕様、HVACおよび配管ディストリビューター、エネルギーサービス会社およびパフォーマンス・コントラクティング、オンラインおよびeプロキュアメント)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 空気熱源(空気対水) |
| 水熱源(水対水) |
| 地中熱源(地熱) |
| 200 L以下 |
| 200~500 L |
| 500 L超 |
| 直接販売およびプロジェクト仕様 |
| HVACおよび配管ディストリビューター |
| エネルギーサービス会社およびパフォーマンス・コントラクティング |
| オンラインおよびeプロキュアメント |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| 英国 | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフカ |
| 技術別 | 空気熱源(空気対水) | |
| 水熱源(水対水) | ||
| 地中熱源(地熱) | ||
| 容量別(タンク容量) | 200 L以下 | |
| 200~500 L | ||
| 500 L超 | ||
| 流通チャネル別 | 直接販売およびプロジェクト仕様 | |
| HVACおよび配管ディストリビューター | ||
| エネルギーサービス会社およびパフォーマンス・コントラクティング | ||
| オンラインおよびeプロキュアメント | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| 英国 | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフカ | ||
レポートで回答される主要な質問
商業用ヒートポンプ給湯器の市場規模はどのくらいですか?
商業用ヒートポンプ給湯器の市場規模は2026年に2.91 ビリオン 米ドルであり、13.12%のCAGRで2032年までに6.13 ビリオン 米ドルに達すると予測されています。
商業用ヒートポンプ給湯器の設置においてどの技術が主導していますか?
空気熱源システムは、低い設置コスト、幅広い適合性、および確立されたディストリビューターサポートにより、2026年に81.77%のシェアで主導しています。
最も急速に拡大している商業用ヒートポンプ給湯器の容量カテゴリーはどれですか?
500 L超システムは、病院、キャンパス、および大規模ホスピタリティ施設に支えられ、2032年までに13.69%のCAGRで拡大する見込みです。
ESCOが商業用ヒートポンプ給湯器プロジェクトにとって重要な理由は何ですか?
ESCOは、保証された節約の仕組みを通じて資本および性能リスクを移転できるため、2032年までに13.91%のCAGRで拡大する見込みです。
商業用ヒートポンプ給湯器の需要が最も大きい地域はどこですか?
アジア太平洋地域は、中国の製造規模、日本のCO₂技術基盤、および地域のホスピタリティ活動の増加に支えられ、2026年に需要の44.62%を占めています。
北米が商業用ヒートポンプ給湯器において急速に拡大している理由は何ですか?
北米は、更新された米国効率基準と公益事業者のリベートが機器更新を促進するにつれ、2032年までに14.09%のCAGRで拡大する見込みです。