
Taille et part du marché des chauffe-eau à pompe à chaleur commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
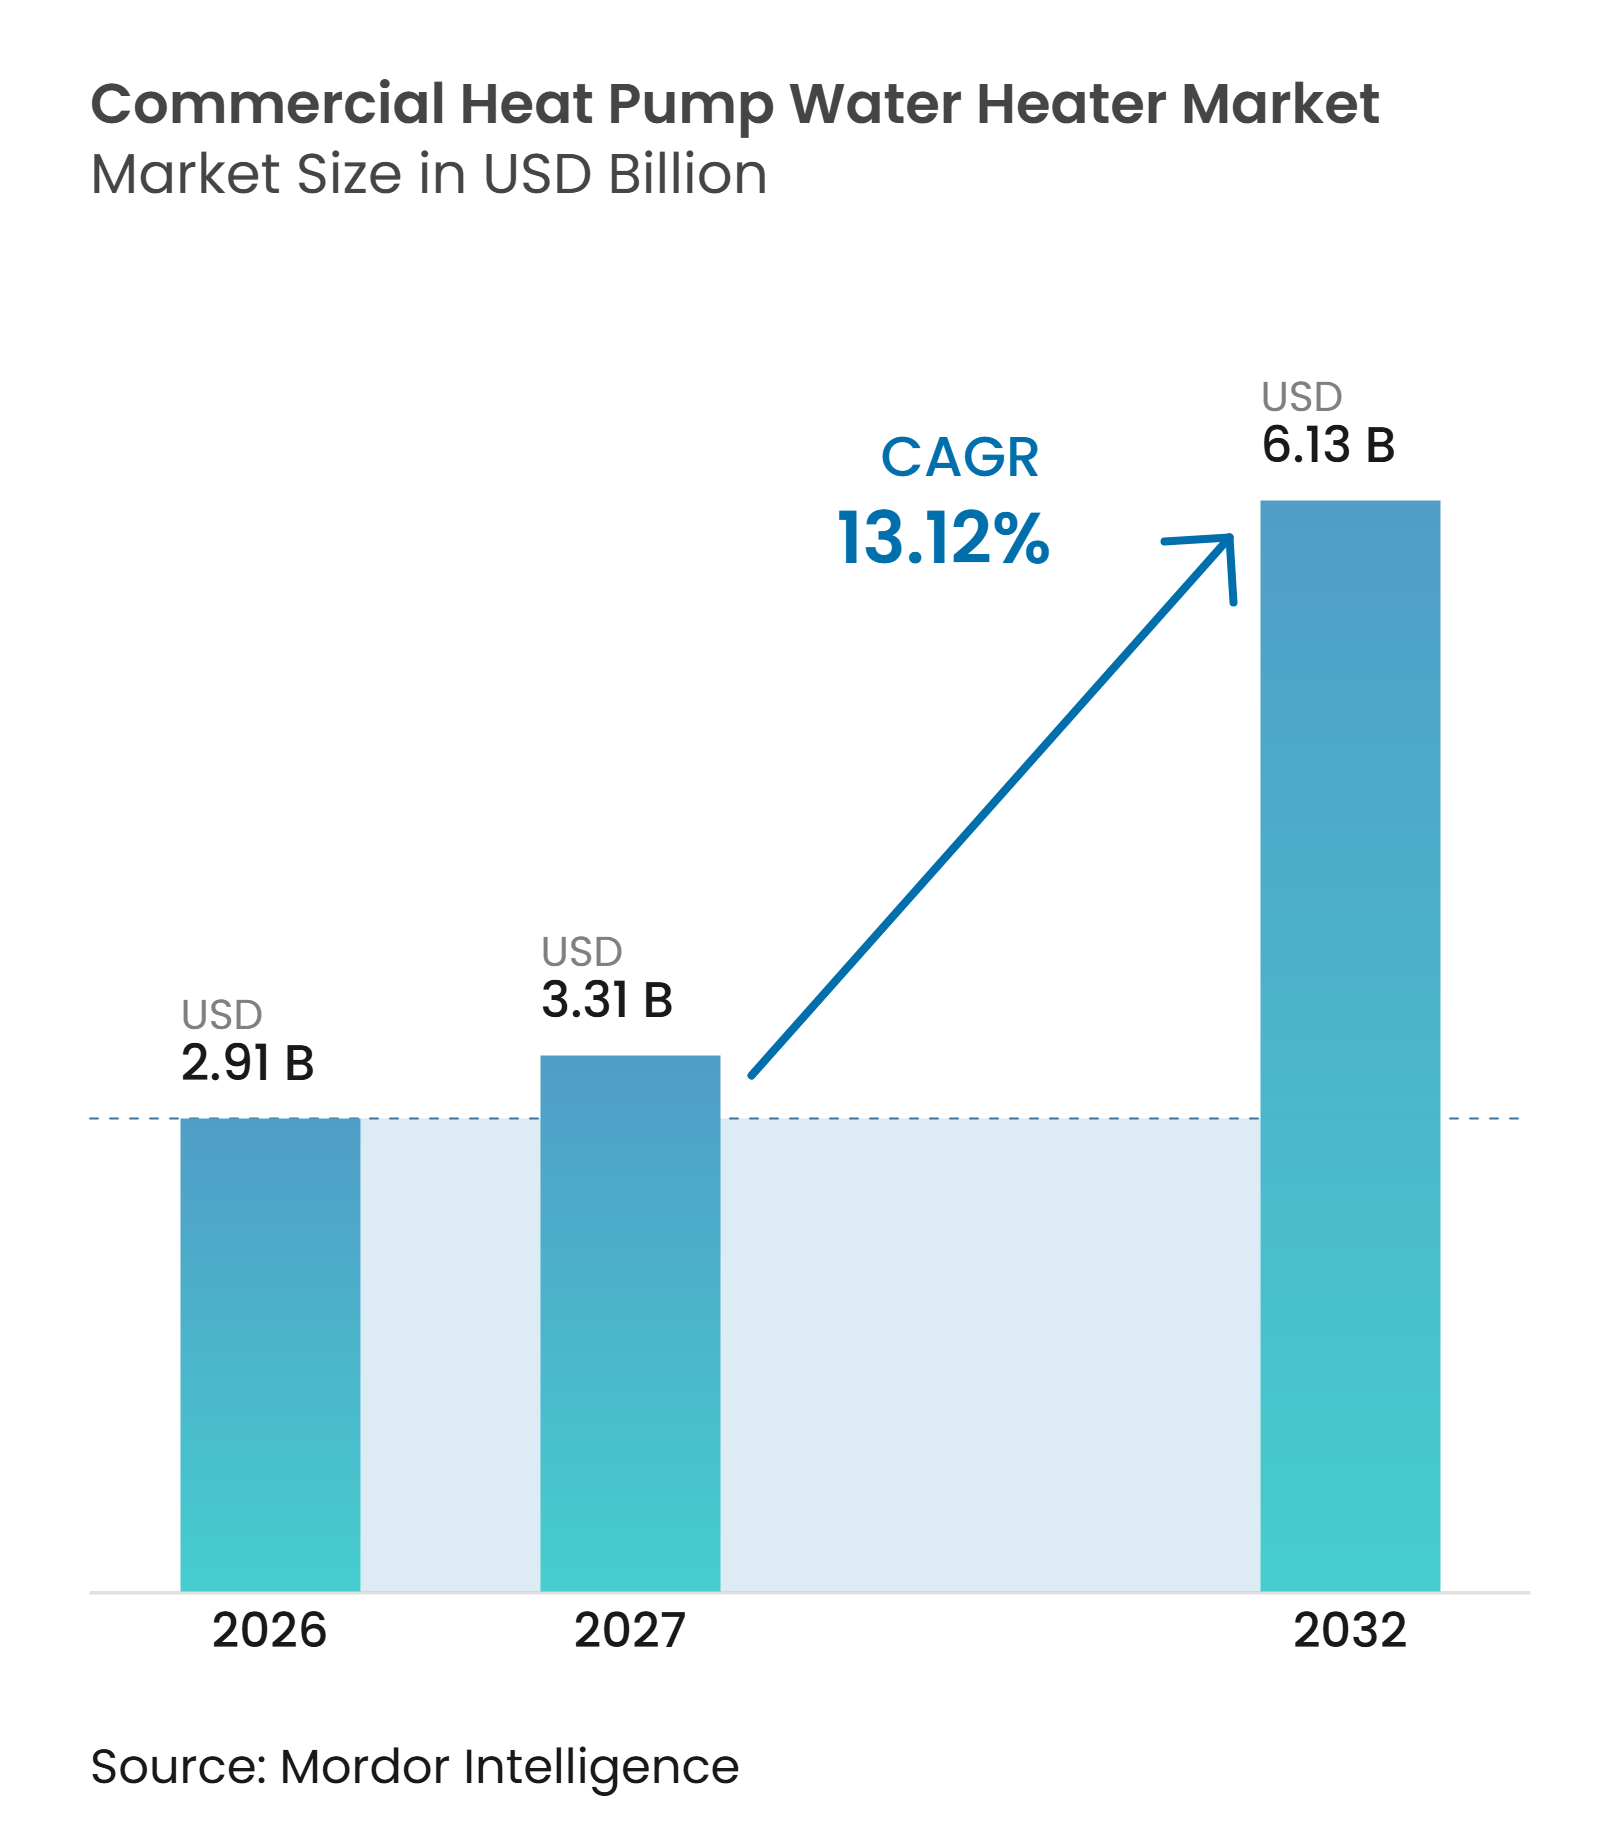
| Taille du Marché (2027) | 3.31 Milliards de dollars |
| Taille du Marché (2032) | 6.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.12 % |
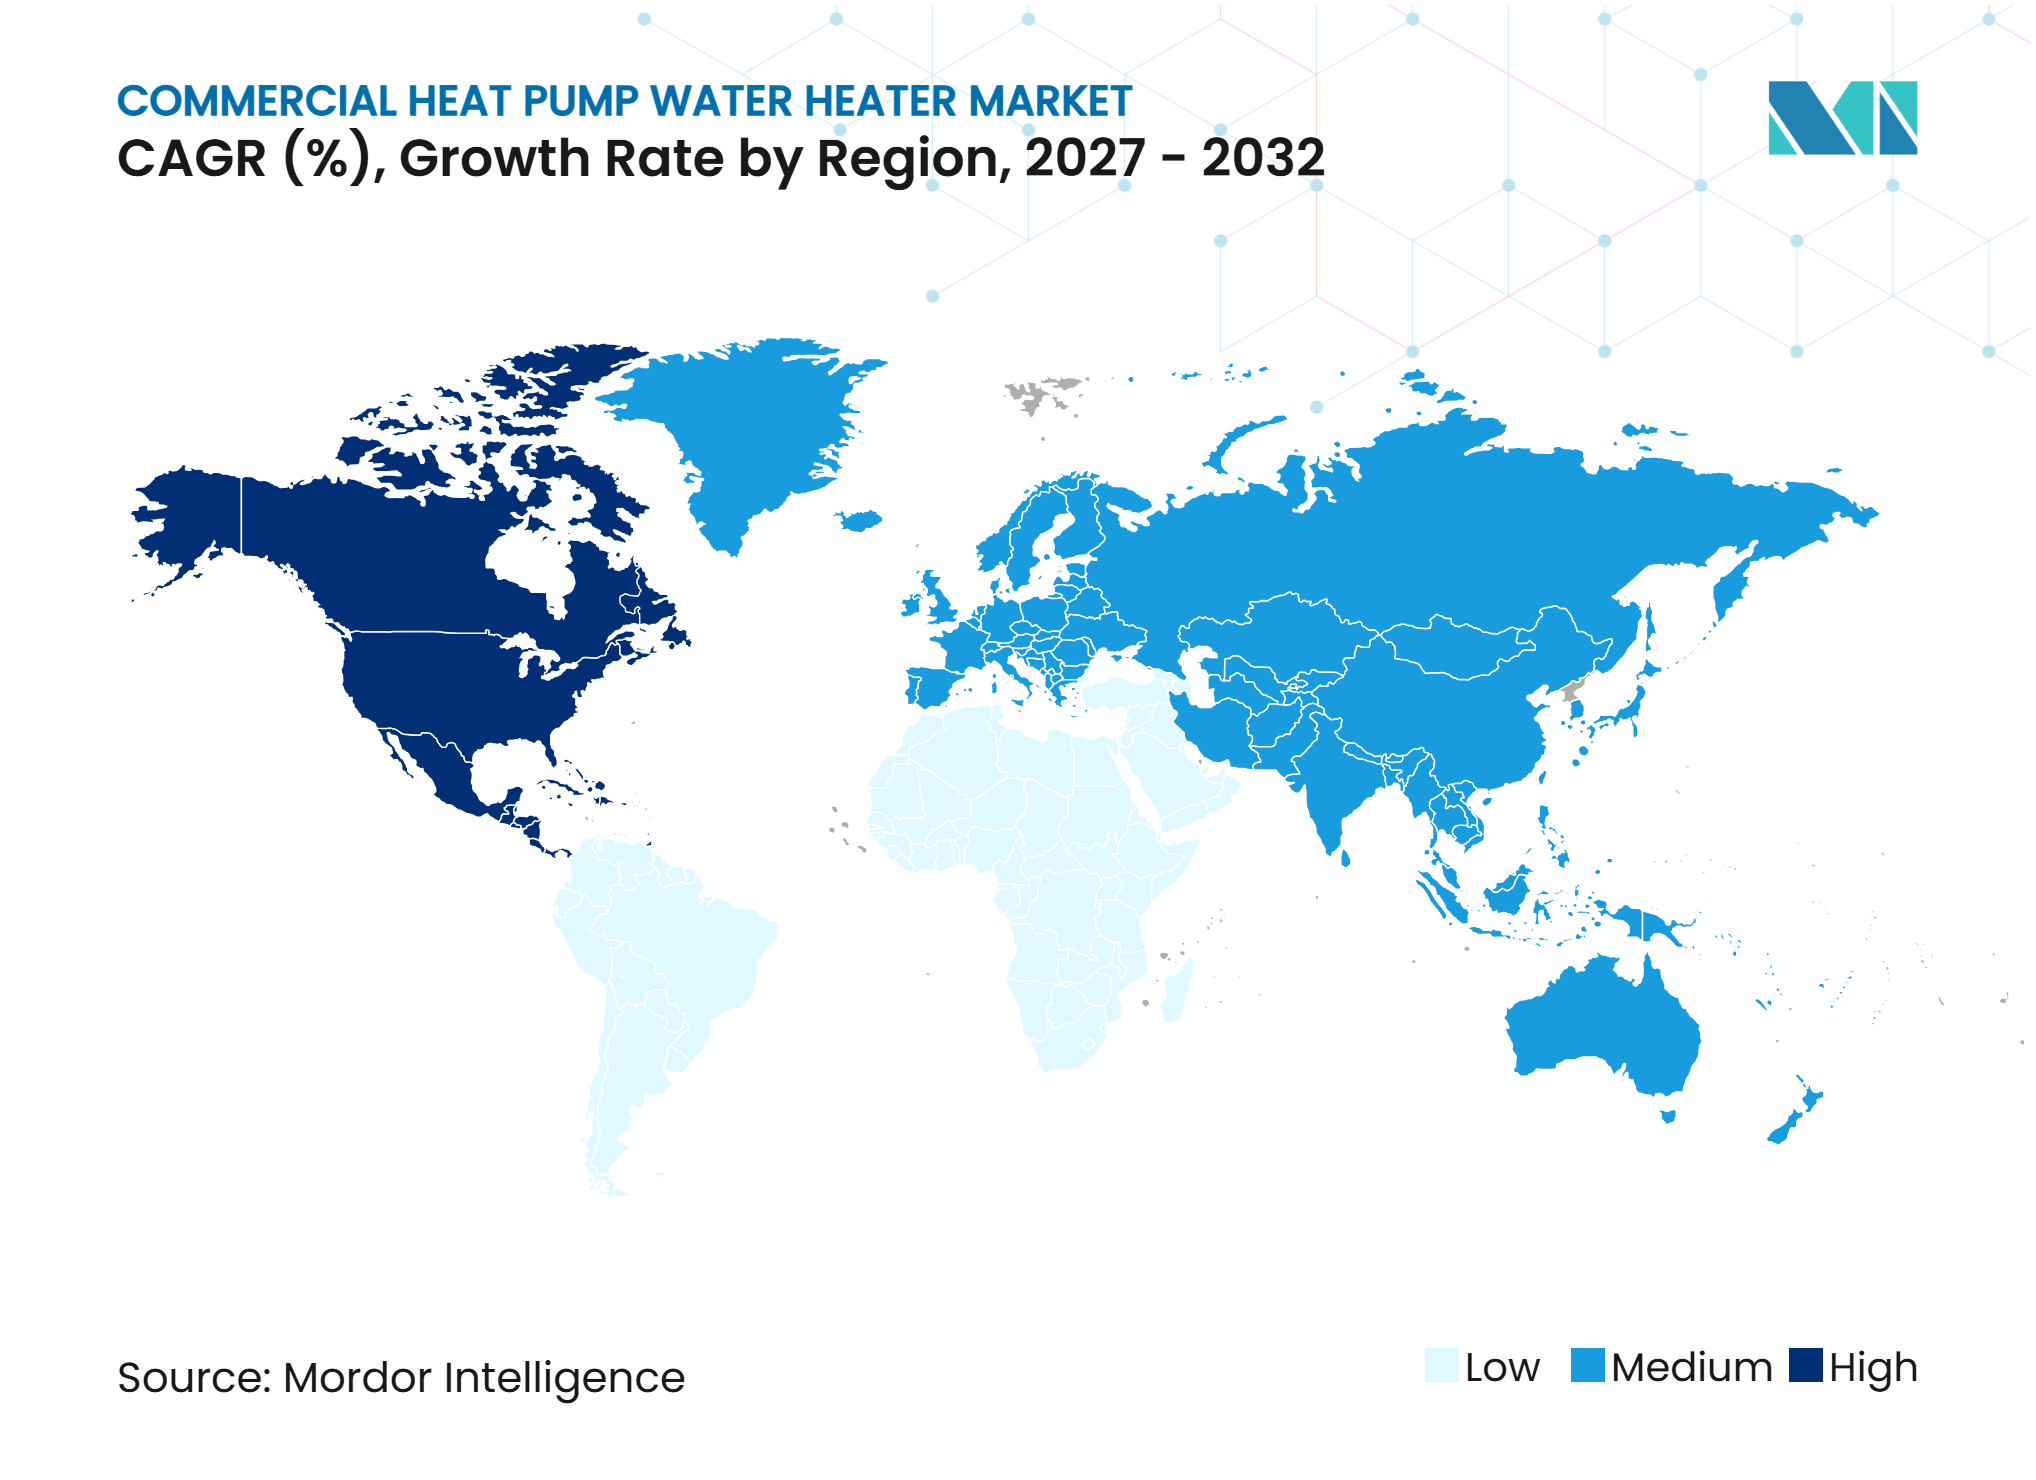
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chauffe-eau à pompe à chaleur commerciaux par Mordor Intelligence
La taille du marché des chauffe-eau à pompe à chaleur commerciaux devrait s'étendre de 2,91 milliards USD en 2026 à 6,13 milliards USD d'ici 2032, enregistrant un CAGR de 13,12 % entre 2027 et 2032. Le marché des chauffe-eau à pompe à chaleur commerciaux bénéficie du renforcement des réglementations en matière d'efficacité des bâtiments, de la hausse des coûts d'exploitation du chauffage de l'eau conventionnel et des plans d'électrification dans les grandes installations. L'activité de remplacement est susceptible de devenir plus importante à mesure que les exigences d'efficacité américaines remodèlent les décisions d'approvisionnement dans les hôtels, les universités et les établissements de santé. Les réfrigérants naturels et les systèmes à haute température élargissent l'utilisation des pompes à chaleur dans les environnements sensibles à l'assainissement. Les contrats de performance rendent également les projets plus accessibles aux propriétaires qui ne souhaitent pas assumer l'intégralité du risque initial. Le marché des chauffe-eau à pompe à chaleur commerciaux reste exposé aux coûts de rénovation, aux changements de conformité en matière de réfrigérants et aux pénuries de techniciens qualifiés.
Principaux enseignements du rapport
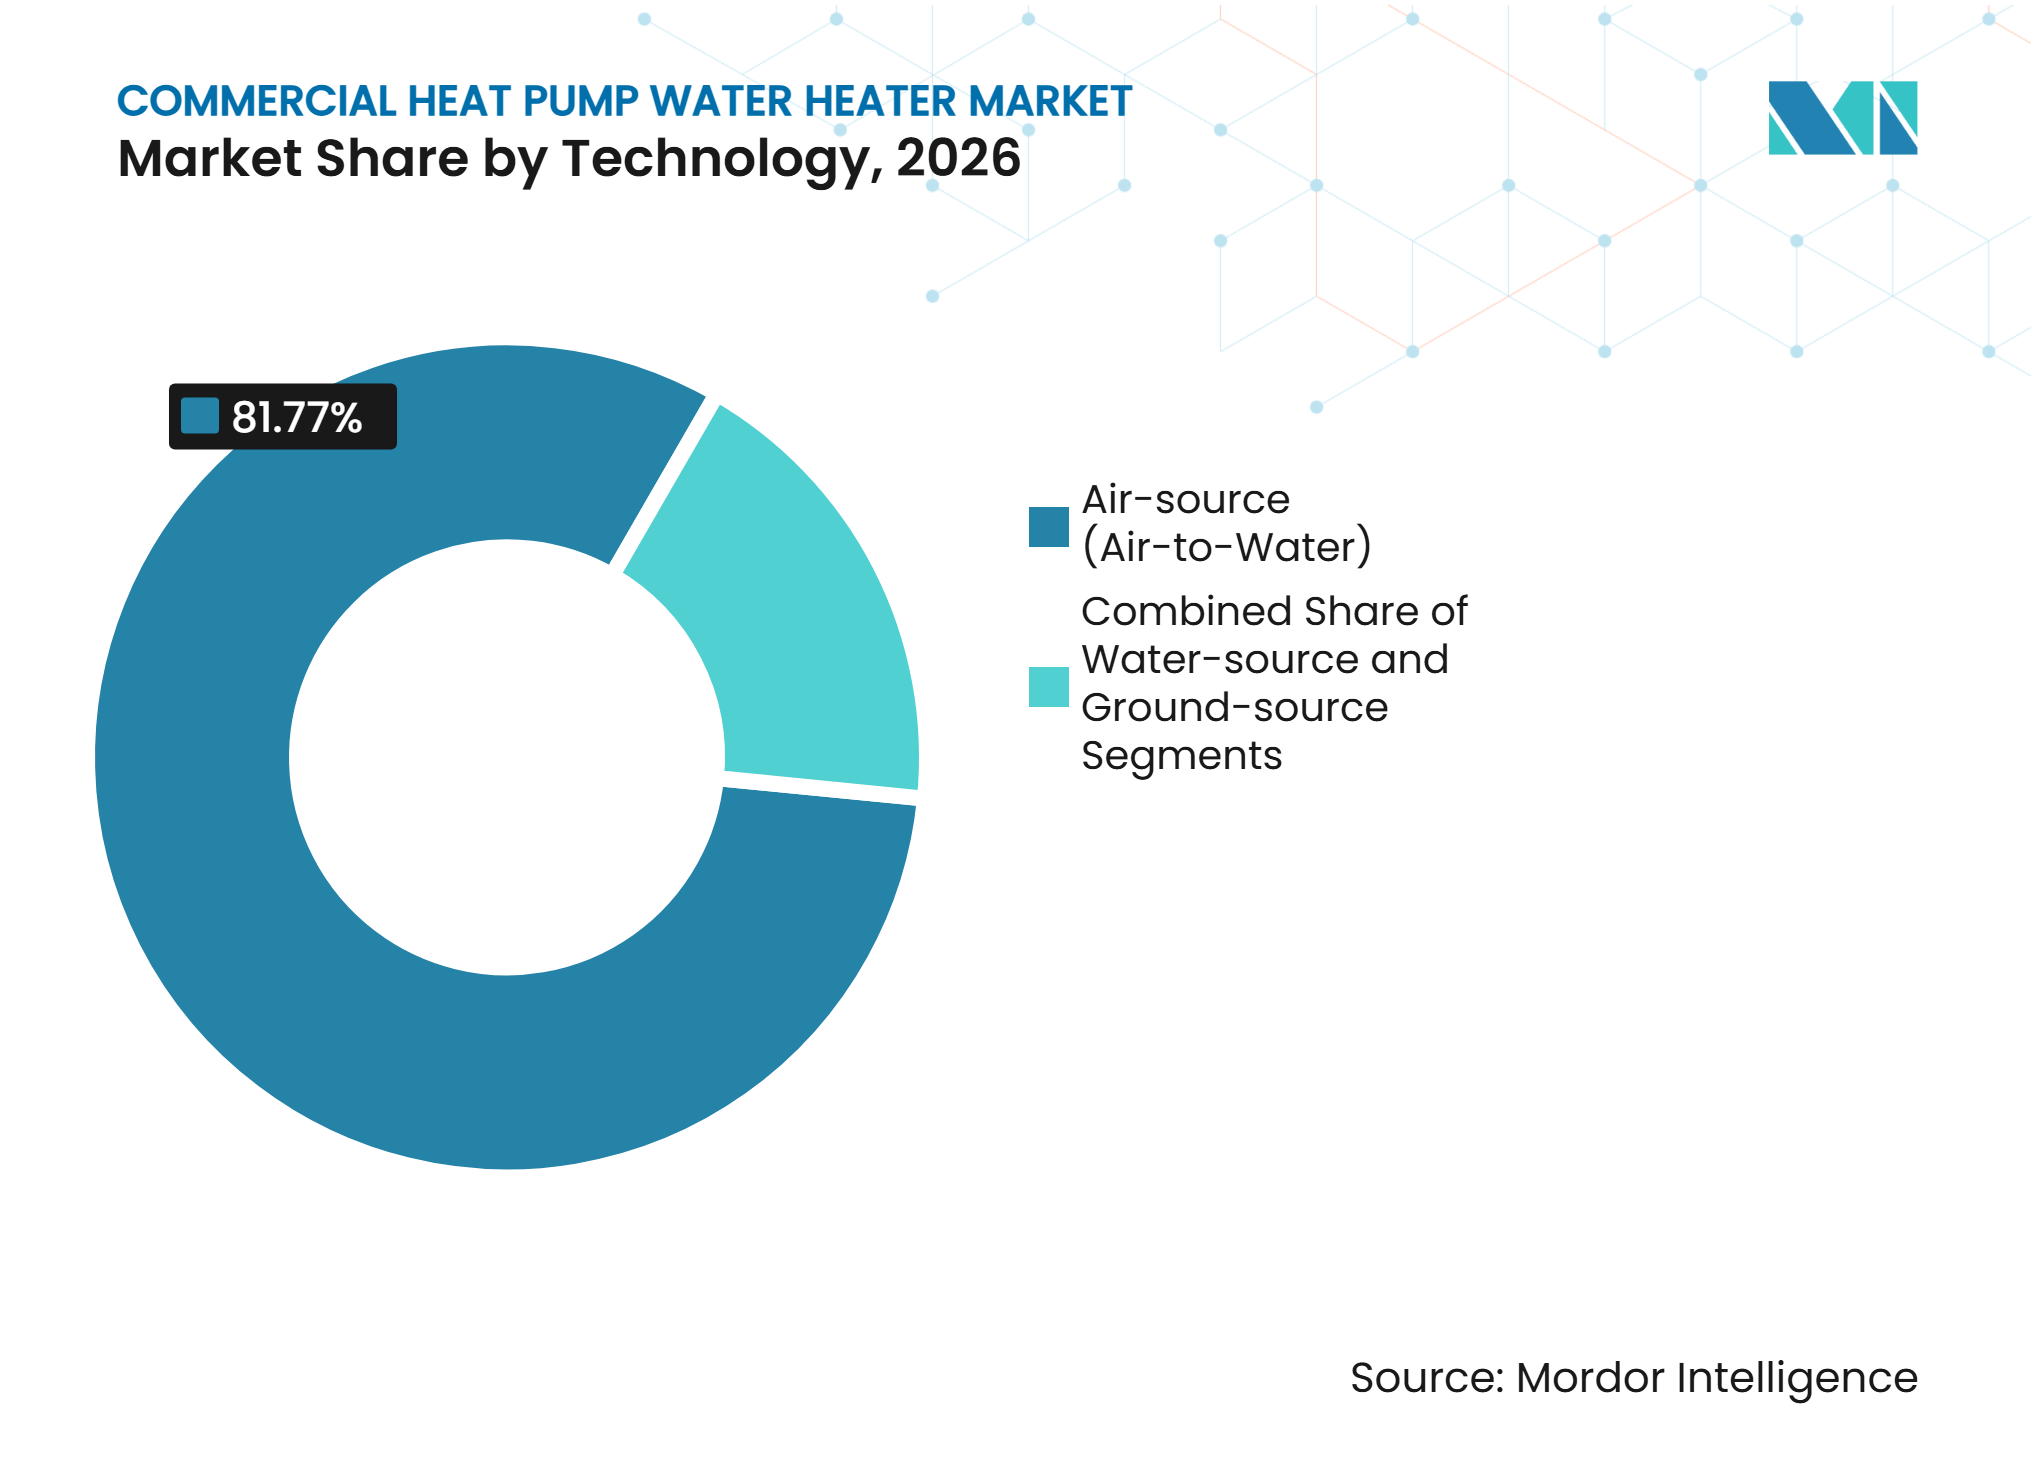
- Par technologie, les systèmes à source d'air ont détenu 81,77 % de la part du marché des chauffe-eau à pompe à chaleur commerciaux en 2026, tandis que les systèmes à source d'eau devraient se développer à un CAGR de 13,72 % jusqu'en 2032.
- Par capacité, les systèmes de 200-500 L ont représenté 38,16 % de la taille du marché des chauffe-eau à pompe à chaleur commerciaux en 2026, tandis que les systèmes de plus de 500 L devraient se développer à un CAGR de 13,69 % jusqu'en 2032.
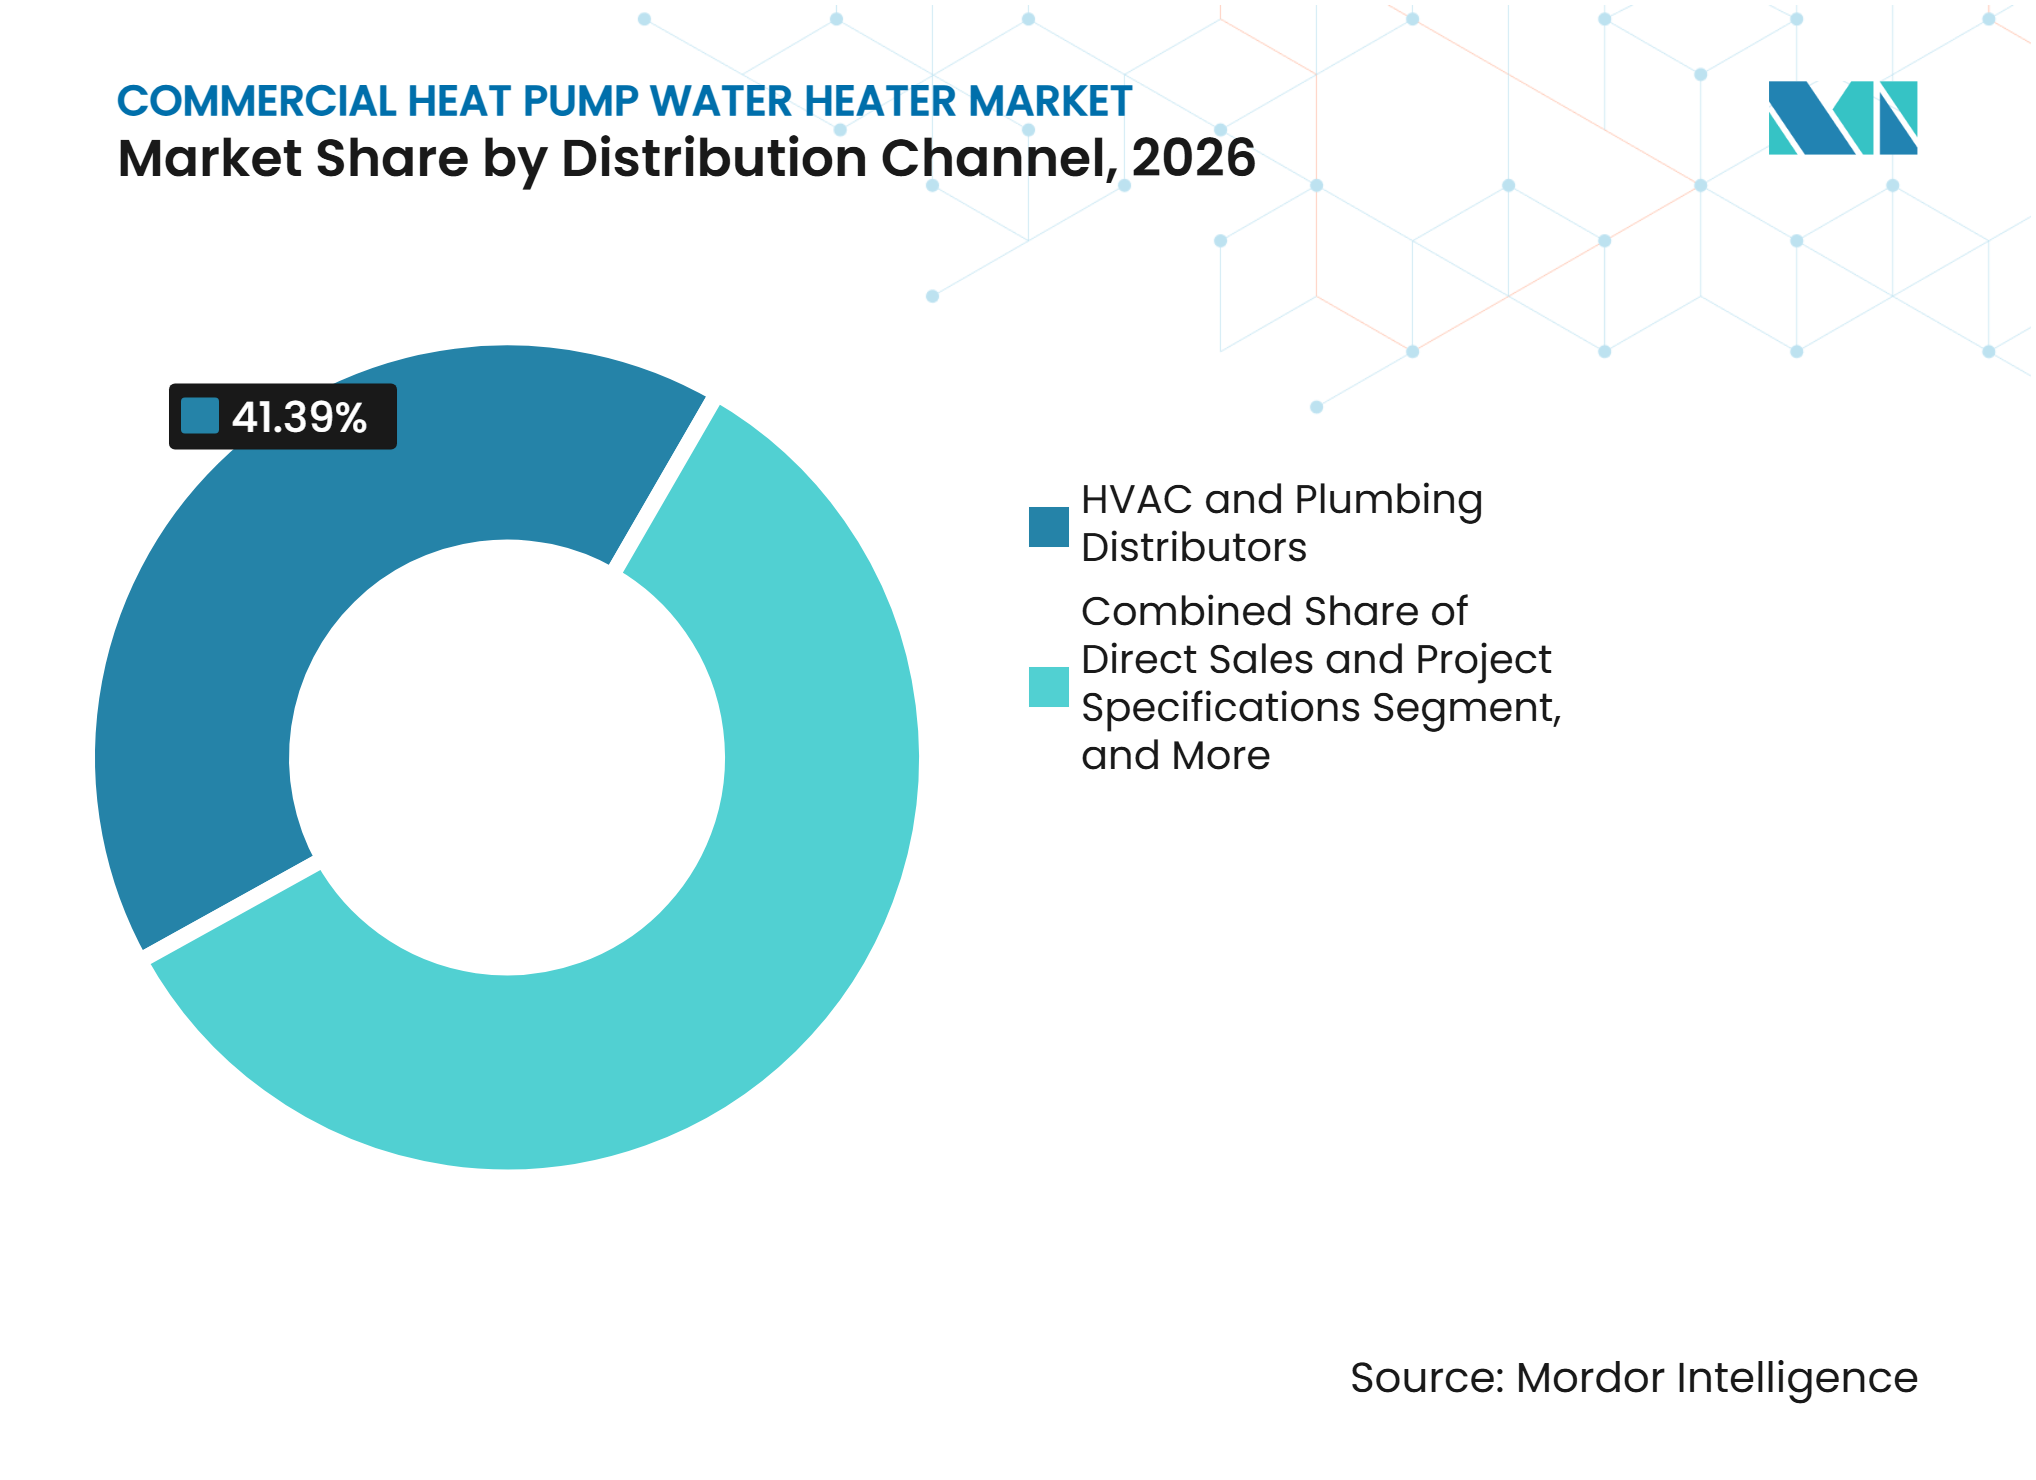
- Par canal de distribution, les distributeurs CVC et de plomberie ont détenu 41,39 % du chiffre d'affaires du marché des chauffe-eau à pompe à chaleur commerciaux en 2026, tandis que les sociétés de services énergétiques et les canaux de contrats de performance devraient se développer à un CAGR de 13,91 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu 44,62 % de la part du marché des chauffe-eau à pompe à chaleur commerciaux en 2026, tandis que l'Amérique du Nord devrait se développer à un CAGR de 14,09 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Électrification des bâtiments commerciaux et remplacement des combustibles fossiles | +2.8% | Mondial, avec une accélération plus forte en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Codes d'efficacité des bâtiments, incitations et politiques de décarbonation | +2.5% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Moyen terme (2-4 ans) |
| Économies sur les coûts énergétiques commerciaux et économie du cycle de vie | +2.2% | Mondial, avec une forte pertinence au Japon et en Europe occidentale | Moyen terme (2-4 ans) |
| Systèmes CO₂ et R-290 à haute température pour les charges critiques en matière d'assainissement | +1.5% | Asie-Pacifique, avec une adoption émergente en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Réponse à la demande interactive avec le réseau et monétisation du stockage thermique | +1.1% | Amérique du Nord et Europe occidentale | Long terme (≥ 4 ans) |
| Mise en cascade modulaire pour une alimentation en eau chaude à grand volume résiliente | +0.7% | Mondial, dirigé par les établissements institutionnels nord-américains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification des bâtiments commerciaux et remplacement des combustibles fossiles
La date de conformité américaine du 6 octobre 2026 a exigé que les équipements de chauffage de l'eau commerciaux fabriqués ou importés pour la vente respectent des normes d'efficacité mises à jour.[1] Cette exigence modifie les choix de remplacement pour les équipements conventionnels à résistance électrique et à gaz standard. Un chauffe-eau à pompe à chaleur commercial certifié ENERGY STAR devrait économiser au moins 10 MWh par an par rapport à une alternative à résistance électrique. Moins de 15 % des bâtiments commerciaux américains disposaient de pompes à chaleur installées, laissant une large base d'installations pouvant remplacer les anciens systèmes. Les exigences du Titre 24 de Californie et les restrictions locales sur l'utilisation du gaz naturel constituent une raison supplémentaire pour les installations d'envisager le chauffage électrique de l'eau. Ces conditions favorisent les fournisseurs capables de soutenir la conception de rénovation, la mise en service et le service continu.
Codes d'efficacité des bâtiments, incitations et politiques de décarbonation
La suppression progressive de la déduction de la Section 179D pour les projets débutant après le 30 juin 2026 a modifié le calendrier de certaines décisions de mise à niveau commerciale. Certains propriétaires ont avancé leurs spécifications avant la date limite, ce qui a raccourci le cycle de décision pour les projets planifiés. Les programmes des services publics et locaux continuent de soutenir l'économie des projets après le changement fédéral. EnergizeCT offre des incitations allant jusqu'à 1 400 USD par unité commerciale éligible jusqu'au 31 décembre 2026. La ville de Palo Alto Utilities offre des remises allant jusqu'à 7 000 USD pour les unités commerciales éligibles de plus de 100 gallons. La règle HFC de New York, en vigueur depuis le 9 janvier 2025, fixe une limite de GWP₂₀ de 10 pour les équipements de chauffe-eau à pompe à chaleur commerciaux et établit une date d'interdiction au 1er janvier 2034.
Économies sur les coûts énergétiques commerciaux et économie du cycle de vie
Les économies sur le cycle de vie deviennent un élément plus clair du dossier d'achat des chauffe-eau à pompe à chaleur commerciaux. Rheem a lancé son unité commerciale air-eau Torin en septembre 2026 avec un coefficient de performance déclaré allant jusqu'à 4,5 et un fonctionnement jusqu'à -13°F, soit -25°C. Une efficacité plus élevée peut améliorer l'économie de la blanchisserie hôtelière, du préchauffage hospitalier et des charges importantes de restauration. EnergizeCT estime des économies sur la durée de vie de 3 750 à 10 000 USD par unité sur 10 ans pour les installations éligibles. Ces chiffres donnent aux équipes de gestion des installations une base définie pour comparer le coût installé et les économies d'exploitation attendues. Les arrangements avec les sociétés de services énergétiques peuvent réduire davantage la charge en capital en liant les paiements aux économies garanties. Le marché des chauffe-eau à pompe à chaleur commerciaux peut ainsi atteindre les propriétaires qui retarderaient autrement un investissement en efficacité.
Systèmes CO₂ et R-290 à haute température pour les charges critiques en matière d'assainissement
Les hôpitaux, les cuisines de restauration et les blanchisseries ont besoin d'eau à haute température fiable pour les tâches sensibles à l'assainissement. Les systèmes transcritiques au CO₂ et au R-290 sont conçus pour répondre aux exigences de température de sortie pouvant atteindre 60-90°C. Noritz et Nihon Itomic ont établi un partenariat en 2025 pour développer un chauffe-eau à pompe à chaleur commercial au CO₂ pour l'Amérique du Nord, avec le développement du produit dirigé par Nihon Itomic et la distribution dirigée par Noritz America. La plateforme Eco Cute du Japon avait une pénétration d'environ 15 % dans le chauffage de l'eau résidentiel, offrant un point de référence régional mature pour les équipements au CO₂. Les produits CHP025 et CHP050 de Rinnai Australia utilisent le R-290, ont des coefficients de performance déclarés de 4,2-4,4 et utilisent un réfrigérant avec un GWP inférieur à 3. Les restrictions de Californie sur les réfrigérants vierges avec un GWP de 2 200 ou plus redirigent également le développement de produits vers des conceptions à GWP plus faible.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé et complexité de la conception de rénovation | -1.5% | Mondial, avec des effets plus forts en Amérique du Nord et en Europe pour les bâtiments existants | Court terme (≤ 2 ans) |
| Pénurie d'installateurs qualifiés et de techniciens de service | -1.2% | Mondial, avec un écart à court terme en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Transition des réfrigérants, certification de sécurité et incertitude réglementaire | -0.9% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Long terme (≥ 4 ans) |
| Déclassement de capacité en climat froid et intégration du contrôle de la légionellose | -0.6% | Europe du Nord, Canada et nord-est des États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et complexité de la conception de rénovation
CalNEXT a identifié le coût initial et la complexité de rénovation spécifique au bâtiment comme les principaux obstacles dans les applications commerciales en Californie.[2] Le remplacement du tableau électrique et les travaux d'entrée de service peuvent égaler ou dépasser le prix de l'équipement dans les bâtiments anciens. EnergizeCT situe le coût initial de l'équipement à 2 100-7 000 USD par unité avant remises. Le coût total du projet peut être plus élevé lorsque des travaux électriques, des contrôles et des modifications d'installation sont nécessaires. CalNEXT a identifié 71 000 petits bureaux et 74 000 entrepôts en Californie comme une grande opportunité par nombre de sites. Ces propriétaires peuvent avoir un accès limité au capital nécessaire pour une rénovation complexe. Le marché des chauffe-eau à pompe à chaleur commerciaux a besoin de packages de conception plus simples et d'un soutien incitatif efficace pour atteindre ces sites.
Pénurie d'installateurs qualifiés et de techniciens de service
CalNEXT a identifié la familiarité des entrepreneurs avec le dimensionnement et l'intégration des boucles de recirculation comme un obstacle majeur à l'adoption. Les systèmes transcritiques au CO₂ peuvent fonctionner à 100-130 bar, nécessitant des capacités au-delà des accréditations standard en CVC et en réfrigération. Les recherches de l'ACEEE ont noté que les performances de réponse à la demande peuvent souffrir sans personnel formé pour mettre en service les contrôles CTA-2045-B. L'administrateur de la transformation du marché californien a soumis des programmes de développement de la main-d'œuvre pour examen de financement en 2026. Cette action reconnaît la capacité de la main-d'œuvre comme un obstacle au niveau du système plutôt qu'un problème isolé d'entrepreneur. Les fabricants qui associent les ventes d'équipements à la formation et au soutien à la mise en service peuvent répondre à un point pratique de préoccupation des acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les systèmes à source d'air sont en tête tandis que les systèmes à source d'eau gagnent du terrainLes systèmes à source d'air, ou air-eau, ont détenu 81,77 % de la part du marché des chauffe-eau à pompe à chaleur commerciaux en 2026. Leur position reflète des coûts d'installation plus faibles, une large adaptabilité aux différents climats et une base de distributeurs établie. Ces caractéristiques réduisent le risque de spécification pour les gestionnaires d'installations qui remplacent des équipements de chauffage familiers. Les systèmes à source d'eau, ou eau-eau, devraient se développer à un CAGR de 13,72 % jusqu'en 2032. Ils conviennent aux projets à usage mixte plus importants où les boucles de récupération de chaleur résiduelle peuvent fournir une source d'énergie utile pour le chauffage de l'eau sanitaire. Les systèmes géothermiques restent concentrés dans les nouvelles constructions où les conditions du site justifient le capital requis pour le forage de puits. Rheem a lancé le produit air-eau Torin en septembre 2026 avec le réfrigérant R-454B et un coefficient de performance déclaré allant jusqu'à 4,5. Sa plage de fonctionnement en climat froid indique un développement continu de produits dans la catégorie dominante à source d'air.
Les exigences ENERGY STAR établissent un seuil technique pour les unités commerciales de plus de 119 gallons. Ces unités doivent atteindre un coefficient de performance minimum de 3,6 pour être qualifiées. Cette exigence encourage le remplacement des équipements à résistance électrique anciens et des équipements à gaz moins efficaces. Lochinvar a élargi sa gamme Veritus en septembre 2025 avec un modèle 208V conçu pour les rénovations avec une infrastructure électrique contrainte. La compatibilité CTA-2045-B devient une considération de spécification pertinente pour les acheteurs institutionnels qui ont besoin d'une capacité de réponse à la demande. À mesure que les premières installations atteignent la fin de leur durée de vie, la demande de remplacement peut continuer indépendamment des nouvelles règles d'électrification des bâtiments. Cette combinaison de normes, de flexibilité de rénovation et de besoins de remplacement soutient la demande dans le secteur des chauffe-eau à pompe à chaleur commerciaux.



Par capacité :
les systèmes à moyenne échelle sont en tête tandis que les systèmes centralisés progressentLa catégorie 200-500 L a représenté 38,16 % de la taille du marché des chauffe-eau à pompe à chaleur commerciaux en 2026. Elle dessert les installations à moyenne échelle dans les hôtels, les écoles, les établissements de santé et les propriétés similaires. Les systèmes de plus de 500 L devraient se développer à un CAGR de 13,69 % jusqu'en 2032, ce qui en fait la catégorie de capacité à la croissance la plus rapide. Les hôpitaux, les campus universitaires et les grandes propriétés hôtelières utilisent ces systèmes pour les centrales d'eau chaude centralisées. Le stockage à cette échelle peut également fournir une ressource thermique pour gérer les périodes de pointe de la demande d'électricité. Les travaux de terrain de l'ACEEE à Seattle et San Francisco ont révélé que les systèmes centralisés avec un grand stockage ont atteint près de 97 % de réduction de la demande de pointe grâce aux contrôles de délestage de charge.[3] La conception modulaire Veritus de Lochinvar peut être raccordée en parallèle, permettant aux installations de couvrir différentes exigences de capacité à partir d'une base d'équipements standardisée.
Les systèmes jusqu'à 200 L répondent aux besoins commerciaux plus légers dans les petits bureaux, les kiosques et les comptoirs de restauration. Ces applications sont encore contestées par les équipements à résistance électrique et les systèmes sans réservoir à gaz. CalNEXT a identifié 71 000 petits bureaux et 74 000 entrepôts en Californie comme de grands groupes d'opportunités par nombre d'installations. Cela soutient une attention à court terme sur les catégories jusqu'à 200 L et 200-500 L. Les nouvelles conceptions unitaires 120 volts réduisent les obstacles dans les emplacements avec une capacité de service électrique limitée. Les exigences d'efficacité continuent d'influencer la façon dont ces systèmes plus petits sont spécifiés. La sélection de la capacité dépend également des besoins de recirculation, des modèles de demande quotidienne et de la capacité à utiliser l'eau chaude stockée pendant les périodes de pointe. La taille du marché des chauffe-eau à pompe à chaleur commerciaux pour les systèmes plus grands est soutenue par la demande institutionnelle, tandis que les systèmes plus petits dépendent davantage des conditions pratiques de rénovation.
Par canal de distribution :
les distributeurs sont en tête tandis que les sociétés de services énergétiques se développentLes distributeurs CVC et de plomberie ont détenu 41,39 % du chiffre d'affaires des canaux sur le marché des chauffe-eau à pompe à chaleur commerciaux en 2026. Ils soutiennent la base d'entrepreneurs grâce à la spécification, la logistique et l'assistance à la mise en service. Leur rôle est particulièrement important lorsqu'un projet nécessite une sélection et une livraison d'équipements coordonnées. Les sociétés de services énergétiques et les prestataires de contrats de performance devraient se développer à un CAGR de 13,91 % jusqu'en 2032. Leur modèle transfère une partie du risque en capital et de performance des propriétaires de bâtiments à des intermédiaires spécialisés. Les économies réalisées grâce aux chauffe-eau à pompe à chaleur peuvent être mesurées et vérifiées, ce qui s'aligne avec les contrats de performance d'économies d'énergie. Les ventes directes restent pertinentes pour les installations techniquement complexes. Les canaux en ligne et d'approvisionnement électronique émergent pour les produits unitaires standardisés.
A. O. Smith a mis en avant l'investissement dans les outils numériques, la formation et le support client dans son rapport annuel 2025. Cet investissement reflète l'importance du soutien aux canaux alors que les acheteurs gèrent les codes d'efficacité et les changements de réfrigérants. La coentreprise Ariston-Lennox a ajouté plus de 300 magasins nord-américains à l'empreinte de distribution des chauffe-eau à pompe à chaleur au cours de sa première année. L'arrangement combine la technologie de produit d'Ariston avec la portée de distribution de Lennox. Les propriétaires de bâtiments qui ne peuvent pas autofinancer une mise à niveau peuvent utiliser les structures des sociétés de services énergétiques pour poursuivre un projet basé sur les économies attendues. Les distributeurs restent au cœur du marché actuel des chauffe-eau à pompe à chaleur commerciaux, mais les contrats de performance élargissent l'accès aux projets avec des décisions de capital plus difficiles. Ces modèles de canaux font du soutien à l'installation et du service client des éléments importants de la performance concurrentielle.

Analyse géographique
Asie-Pacifique : l'échelle de fabrication et le soutien politique soutiennent la demande
L'Asie-Pacifique a détenu 44,62 % de la part du marché des chauffe-eau à pompe à chaleur commerciaux en 2026. L'échelle de fabrication de la Chine, les fournisseurs nationaux tels que Guangdong Tongyi, PHNIX et SPRSUN, et leur portée à l'exportation soutiennent des équipements compétitifs en termes de coûts. La plateforme Eco Cute au CO₂ du Japon avait une pénétration d'environ 15 % dans le chauffage de l'eau résidentiel, tandis que le développement hôtelier et la construction commerciale de premier rang soutiennent l'adoption en Inde. Copeland a lancé Sensi Hydro en Asie du Sud-Est en octobre 2025 dans des configurations 6HP-20HP et a déclaré des économies allant jusqu'à 70 % par rapport au chauffage électrique traditionnel. L'accord de distribution de STIEBEL ELTRON en 2026 avec Hunt Heating en Australie reflète un passage vers des équipements soutenus localement à mesure que les politiques de transition du gaz et les coûts d'électricité influencent les achats.
Amérique du Nord : les réglementations et les investissements dans les canaux soutiennent une expansion plus rapide
L'Amérique du Nord devrait se développer à un CAGR de 14,09 % jusqu'en 2032. La norme américaine, en vigueur depuis le 6 octobre 2026, a créé une base de remplacement importante parmi les hôtels, les établissements de santé et les bâtiments institutionnels. Les remises des États et des services publics dans le Connecticut, la Californie et le nord-ouest du Pacifique vont de 600 à 7 000 USD par unité, contribuant à maintenir l'économie des projets. La coentreprise Ariston-Lennox a achevé sa première année avec des ventes supérieures au plan, plus de 300 sites de distribution, et une répartition de la propriété entre Ariston USA à 50,1 % et Lennox à 49,9 %. La faible pénétration des pompes à chaleur dans les bâtiments commerciaux américains laisse de la place pour une adoption supplémentaire à mesure que les facteurs de conformité du DOE et d'ENERGY STAR façonnent la demande régionale.
Europe, Amérique du Sud, Moyen-Orient et Afrique : la politique et le climat créent différentes voies d'adoption
L'Europe est façonnée par la réduction progressive des gaz fluorés de l'UE, la rénovation des bâtiments et la nouvelle capacité de l'usine Poprad de 2 300 m² de STIEBEL ELTRON et de l'usine Albacina d'Ariston, tandis que l'Allemagne, la France et le Royaume-Uni bénéficient du financement vert et des exigences en matière de certificats de performance énergétique.[4] L'Amérique du Sud est un marché en phase initiale dans lequel la construction hôtelière soutient les essais d'équipements européens et asiatiques importés. L'Arabie saoudite et les Émirats arabes unis offrent des conditions favorables pour les unités à source d'air, bien que le chauffage au gaz à faible coût limite l'adoption. L'Afrique du Sud et le Nigeria sont les plus grandes opportunités africaines, principalement dans les hôtels haut de gamme et les hôpitaux privés, montrant pourquoi la réglementation, le parc immobilier et l'économie des carburants nécessitent des approches régionales différentes.
Paysage concurrentiel
Concentration du Marché
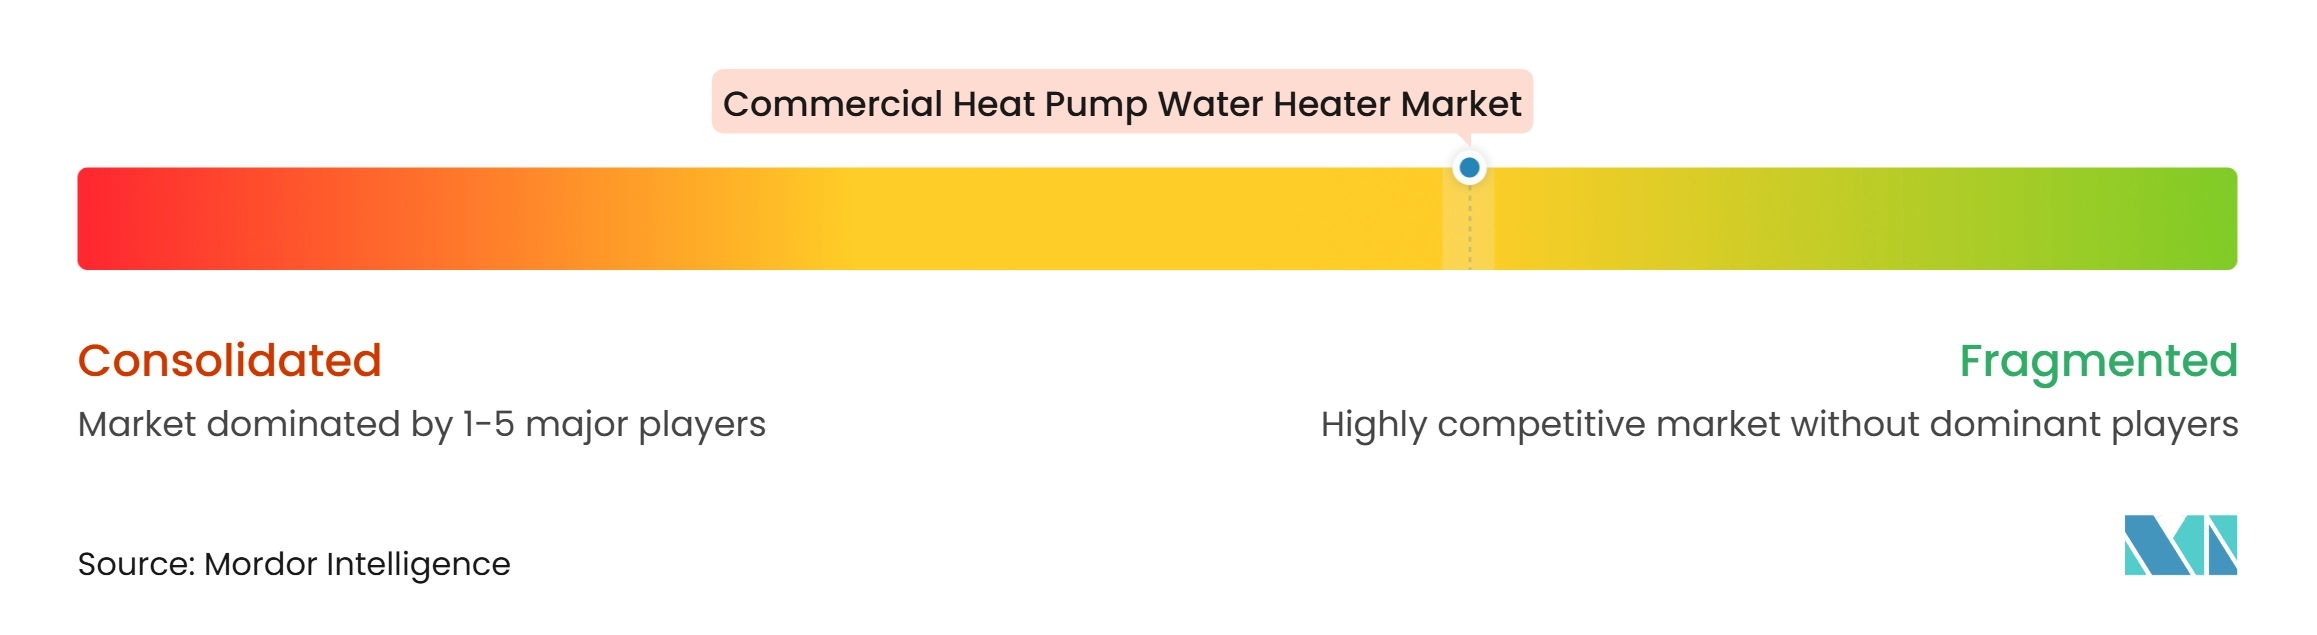
Le marché des chauffe-eau à pompe à chaleur commerciaux est modérément fragmenté. Rheem, A. O. Smith, Mitsubishi Heavy Industries Thermal Systems et STIEBEL ELTRON occupent des positions importantes grâce à des marques établies, des réseaux de distribution et des capacités d'équipements en climat froid. Guangdong Tongyi, PHNIX, SPRSUN et Hiseer se concurrencent principalement par le rapport qualité-prix et l'étendue des exportations. Les principaux fournisseurs différencient leurs produits grâce aux réfrigérants R-290, R-454B et CO₂. Les contrôles interactifs avec le réseau deviennent également une caractéristique de produit plus visible. La coentreprise Ariston-Lennox montre comment un fournisseur peut combiner la technologie de produit avec une distribution régionale établie. Ses ventes aux concessionnaires ont dépassé le plan de la première année en juin 2026.
Les petits bureaux, les entrepôts et les établissements de restauration restent un domaine moins développé entre les systèmes à l'échelle résidentielle et les grands systèmes centraux. Le système HEAT2O au réfrigérant CO₂ de Mitsubishi, utilisé avec les contrôles SkyCentrics EcoPort et CTA-2045-B, a atteint près de 97 % de réduction de la demande de pointe dans les études de terrain de l'ACEEE sur 3 sites américains. Le résultat établit un point de référence fonctionnel pour les services publics et les grands acheteurs commerciaux. Les exigences ENERGY STAR Version 2.0 et les normes d'efficacité minimale du DOE créent des exigences de conformité pour les fabricants. Ces exigences favorisent les fournisseurs disposant des ressources d'ingénierie nécessaires pour gérer les transitions d'efficacité et de réfrigérants. Le secteur des chauffe-eau à pompe à chaleur commerciaux est également confronté à un défi de service, car les équipements avancés nécessitent une installation et une mise en service fiables.
Le lancement du Torin par Rheem en septembre 2026 a ajouté un produit air-eau avec un coefficient de performance déclaré allant jusqu'à 4,5 et une intégration au système de gestion du bâtiment. Noritz et Nihon Itomic ont annoncé leur partenariat de développement de produits CO₂ pour l'Amérique du Nord en novembre 2026. A. O. Smith a identifié les outils numériques, la formation et le support client comme des priorités dans son rapport annuel 2025. Ces mouvements montrent que l'efficacité des équipements seule ne suffit pas pour les fournisseurs qui se concurrencent sur le marché des chauffe-eau à pompe à chaleur commerciaux. Les clients évaluent également la disponibilité des produits, la capacité des installateurs, les contrôles et le support après-vente.
Leaders du secteur des chauffe-eau à pompe à chaleur commerciaux
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Nyle Systems, LLC
-
Noritz Corporation
-
Sanden Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des chauffe-eau à pompe à chaleur commerciaux Entreprises couvertes dans ce rapport
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Mitsubishi Heavy Industries Thermal Systems, Ltd.
- STIEBEL ELTRON GmbH and Co. KG
- Nyle Systems, LLC
- Nihon Itomic Co., Ltd.
- Noritz Corporation
- Sanden Holdings Corporation
- Guangdong Tongyi Heat Pump Science and Technology Corp.
- PHNIX Eco-Energy Solutions Co., Ltd.
- Guangdong SPRSUN New Energy Technology Development Co., Ltd.
- Colmac Industries, Inc.
- Solareast Holdings Co., Ltd.
- Hiseer Group
- Zhejiang Zhongneng Technology Co., Ltd.
- Zhejiang Peakway Pump Co., Ltd.
- Viessmann Manufacturing Company Inc.
- Lochinvar Corporation
- Bradford White Corporation
- Glen Dimplex Thermal Solutions
- Ariston Holding N.V.
Développements industriels récents dans Marché des chauffe-eau à pompe à chaleur commerciaux
- Novembre 2026 : Noritz Corporation et Nihon Itomic Co., Ltd. ont annoncé un partenariat pour développer le premier chauffe-eau à pompe à chaleur commercial au CO₂ pour le marché nord-américain, avec Nihon Itomic dirigeant le développement du produit, RB Corporation, une société du groupe Noritz, fabriquant l'unité, et NORITZ AMERICA CORPORATION supervisant les ventes et la distribution en Amérique du Nord. La collaboration s'appuie sur un précédent partenariat japonais de chauffage hybride de l'eau commerciale de juillet 2025 et cible la demande liée à l'électrification dans les bâtiments commerciaux nord-américains.
- Novembre 2026 : Noritz America a amélioré sa série Hybrid Hot en intégrant le chauffe-eau à condensation commercial NCC199CDV Pro récemment mis à niveau et certifié ENERGY STAR dans le système réservoir de stockage sans réservoir.
- Octobre 2026 : Les normes de conservation de l'énergie amendées du DOE américain pour les équipements de chauffage de l'eau commerciaux sont entrées en vigueur le 6 octobre 2026, établissant des exigences d'efficacité minimale mises à jour qui exigent effectivement que les nouveaux systèmes de chauffage de l'eau commerciaux adoptent la technologie à condensation ou à pompe à chaleur. L'étape de conformité a déclenché des décisions de remplacement différées dans les secteurs de l'hôtellerie, de la santé et des établissements institutionnels.
- Août 2026 : A. O. Smith a présenté le chauffe-eau à pompe à chaleur extérieur à séparation Voltex® X (HPWH), fabriqué en partenariat avec Panasonic. L'unité Voltex X rejoindra la famille Voltex de produits durables à haute efficacité de A. O. Smith.
Portée du rapport mondial sur le marché des chauffe-eau à pompe à chaleur commerciaux
Un chauffe-eau à pompe à chaleur commercial est un système de chauffage de l'eau à haute capacité et à haute efficacité énergétique qui transfère la chaleur d'une source à basse température environnante, telle que l'air ambiant, l'eau ou le sol, vers un grand réservoir de stockage pour chauffer l'eau potable.
Le rapport sur le marché des chauffe-eau à pompe à chaleur commerciaux est segmenté par technologie (source d'air [air-eau], source d'eau [eau-eau] et source géothermique [géothermie]), capacité [volume du réservoir] (jusqu'à 200 L, 200-500 L et plus de 500 L), canal de distribution (ventes directes et spécifications de projet, distributeurs CVC et de plomberie, sociétés de services énergétiques et contrats de performance, et approvisionnement en ligne et électronique) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Source d'air (air-eau) |
| Source d'eau (eau-eau) |
| Source géothermique (géothermie) |
| Jusqu'à 200 L |
| 200-500 L |
| Plus de 500 L |
| Ventes directes et spécifications de projet |
| Distributeurs CVC et de plomberie |
| Sociétés de services énergétiques et contrats de performance |
| Approvisionnement en ligne et électronique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Italie | |
| Royaume-Uni | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par technologie | Source d'air (air-eau) | |
| Source d'eau (eau-eau) | ||
| Source géothermique (géothermie) | ||
| Par capacité (volume du réservoir) | Jusqu'à 200 L | |
| 200-500 L | ||
| Plus de 500 L | ||
| Par canal de distribution | Ventes directes et spécifications de projet | |
| Distributeurs CVC et de plomberie | ||
| Sociétés de services énergétiques et contrats de performance | ||
| Approvisionnement en ligne et électronique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Royaume-Uni | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des chauffe-eau à pompe à chaleur commerciaux ?
La taille du marché des chauffe-eau à pompe à chaleur commerciaux est de 2,91 milliards USD en 2026 et devrait atteindre 6,13 milliards USD d'ici 2032 à un CAGR de 13,12 %.
Quelle technologie est en tête des installations de chauffe-eau à pompe à chaleur commerciaux ?
Les systèmes à source d'air sont en tête avec une part de 81,77 % en 2026 car ils ont des coûts d'installation plus faibles, une large adaptabilité et un soutien de distributeurs établis.
Quelle catégorie de capacité de chauffe-eau à pompe à chaleur commercial se développe le plus rapidement ?
Les systèmes de plus de 500 L devraient se développer à un CAGR de 13,69 % jusqu'en 2032, soutenus par les hôpitaux, les campus et les grandes installations hôtelières.
Pourquoi les sociétés de services énergétiques sont-elles importantes pour les projets de chauffe-eau à pompe à chaleur commerciaux ?
Les sociétés de services énergétiques devraient se développer à un CAGR de 13,91 % jusqu'en 2032 car elles peuvent transférer le risque en capital et de performance grâce à des structures d'économies garanties.
Quelle région a la plus grande demande de chauffe-eau à pompe à chaleur commerciaux ?
L'Asie-Pacifique détient 44,62 % de la demande en 2026, soutenue par l'échelle de fabrication de la Chine, la base technologique CO₂ du Japon et l'activité hôtelière régionale croissante.
Pourquoi l'Amérique du Nord se développe-t-elle rapidement pour les chauffe-eau à pompe à chaleur commerciaux ?
L'Amérique du Nord devrait se développer à un CAGR de 14,09 % jusqu'en 2032 car les normes d'efficacité américaines mises à jour et les remises des services publics encouragent le remplacement des équipements.