
Marktgröße und Marktanteil für kommerzielle Wärmepumpen-Warmwasserbereiter
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
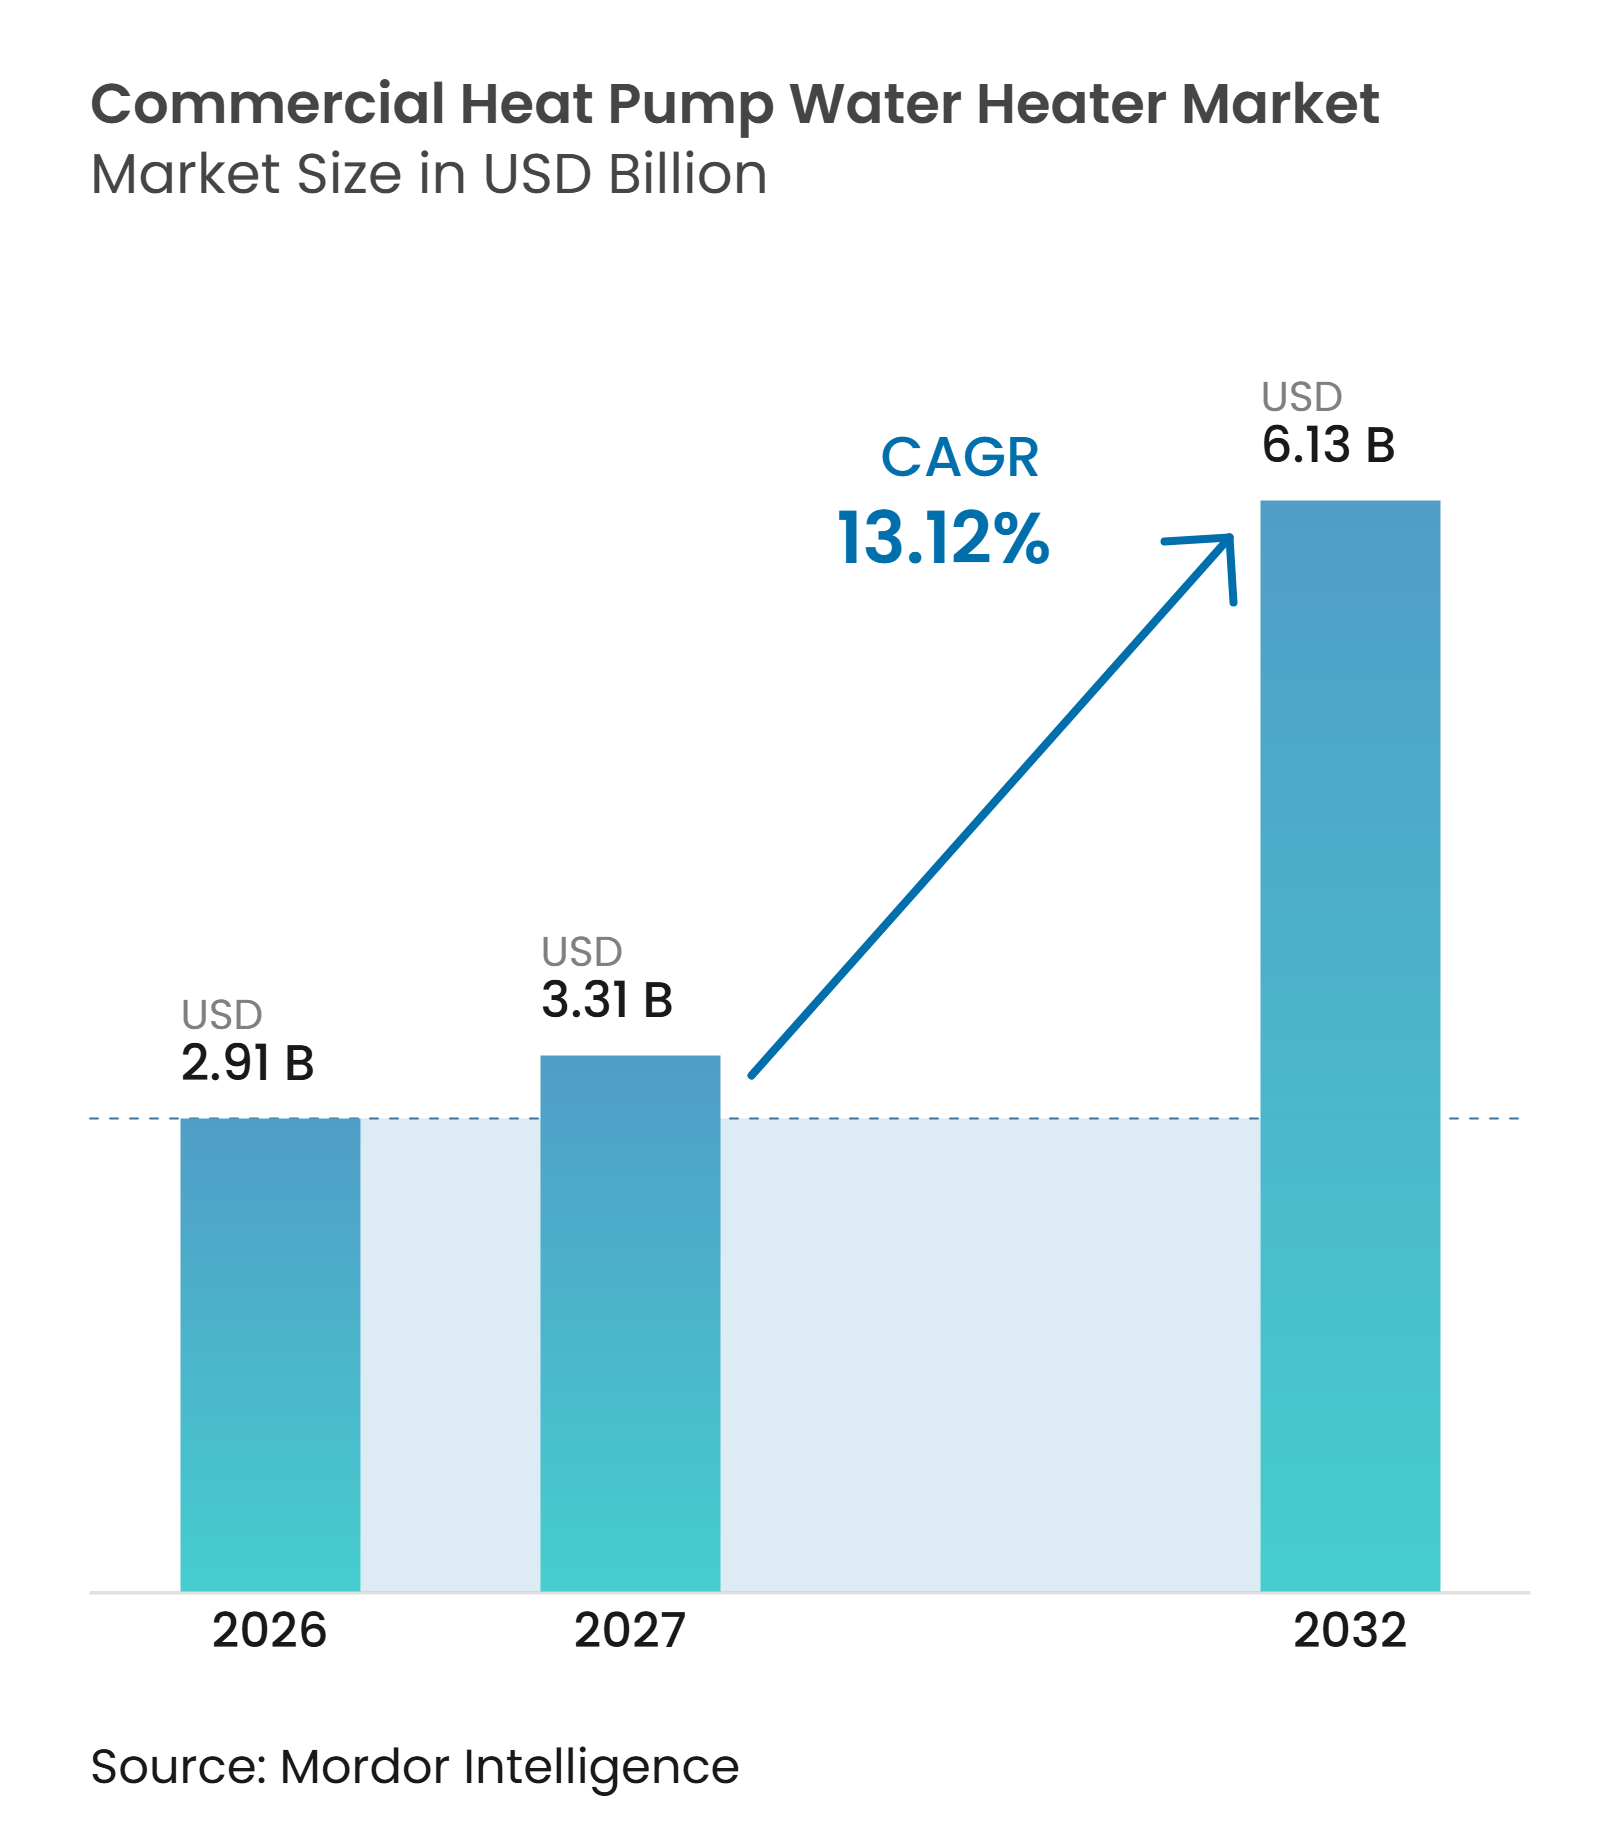
| Marktgröße (2027) | 3.31 Milliarden US-Dollar |
| Marktgröße (2032) | 6.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.12 % |
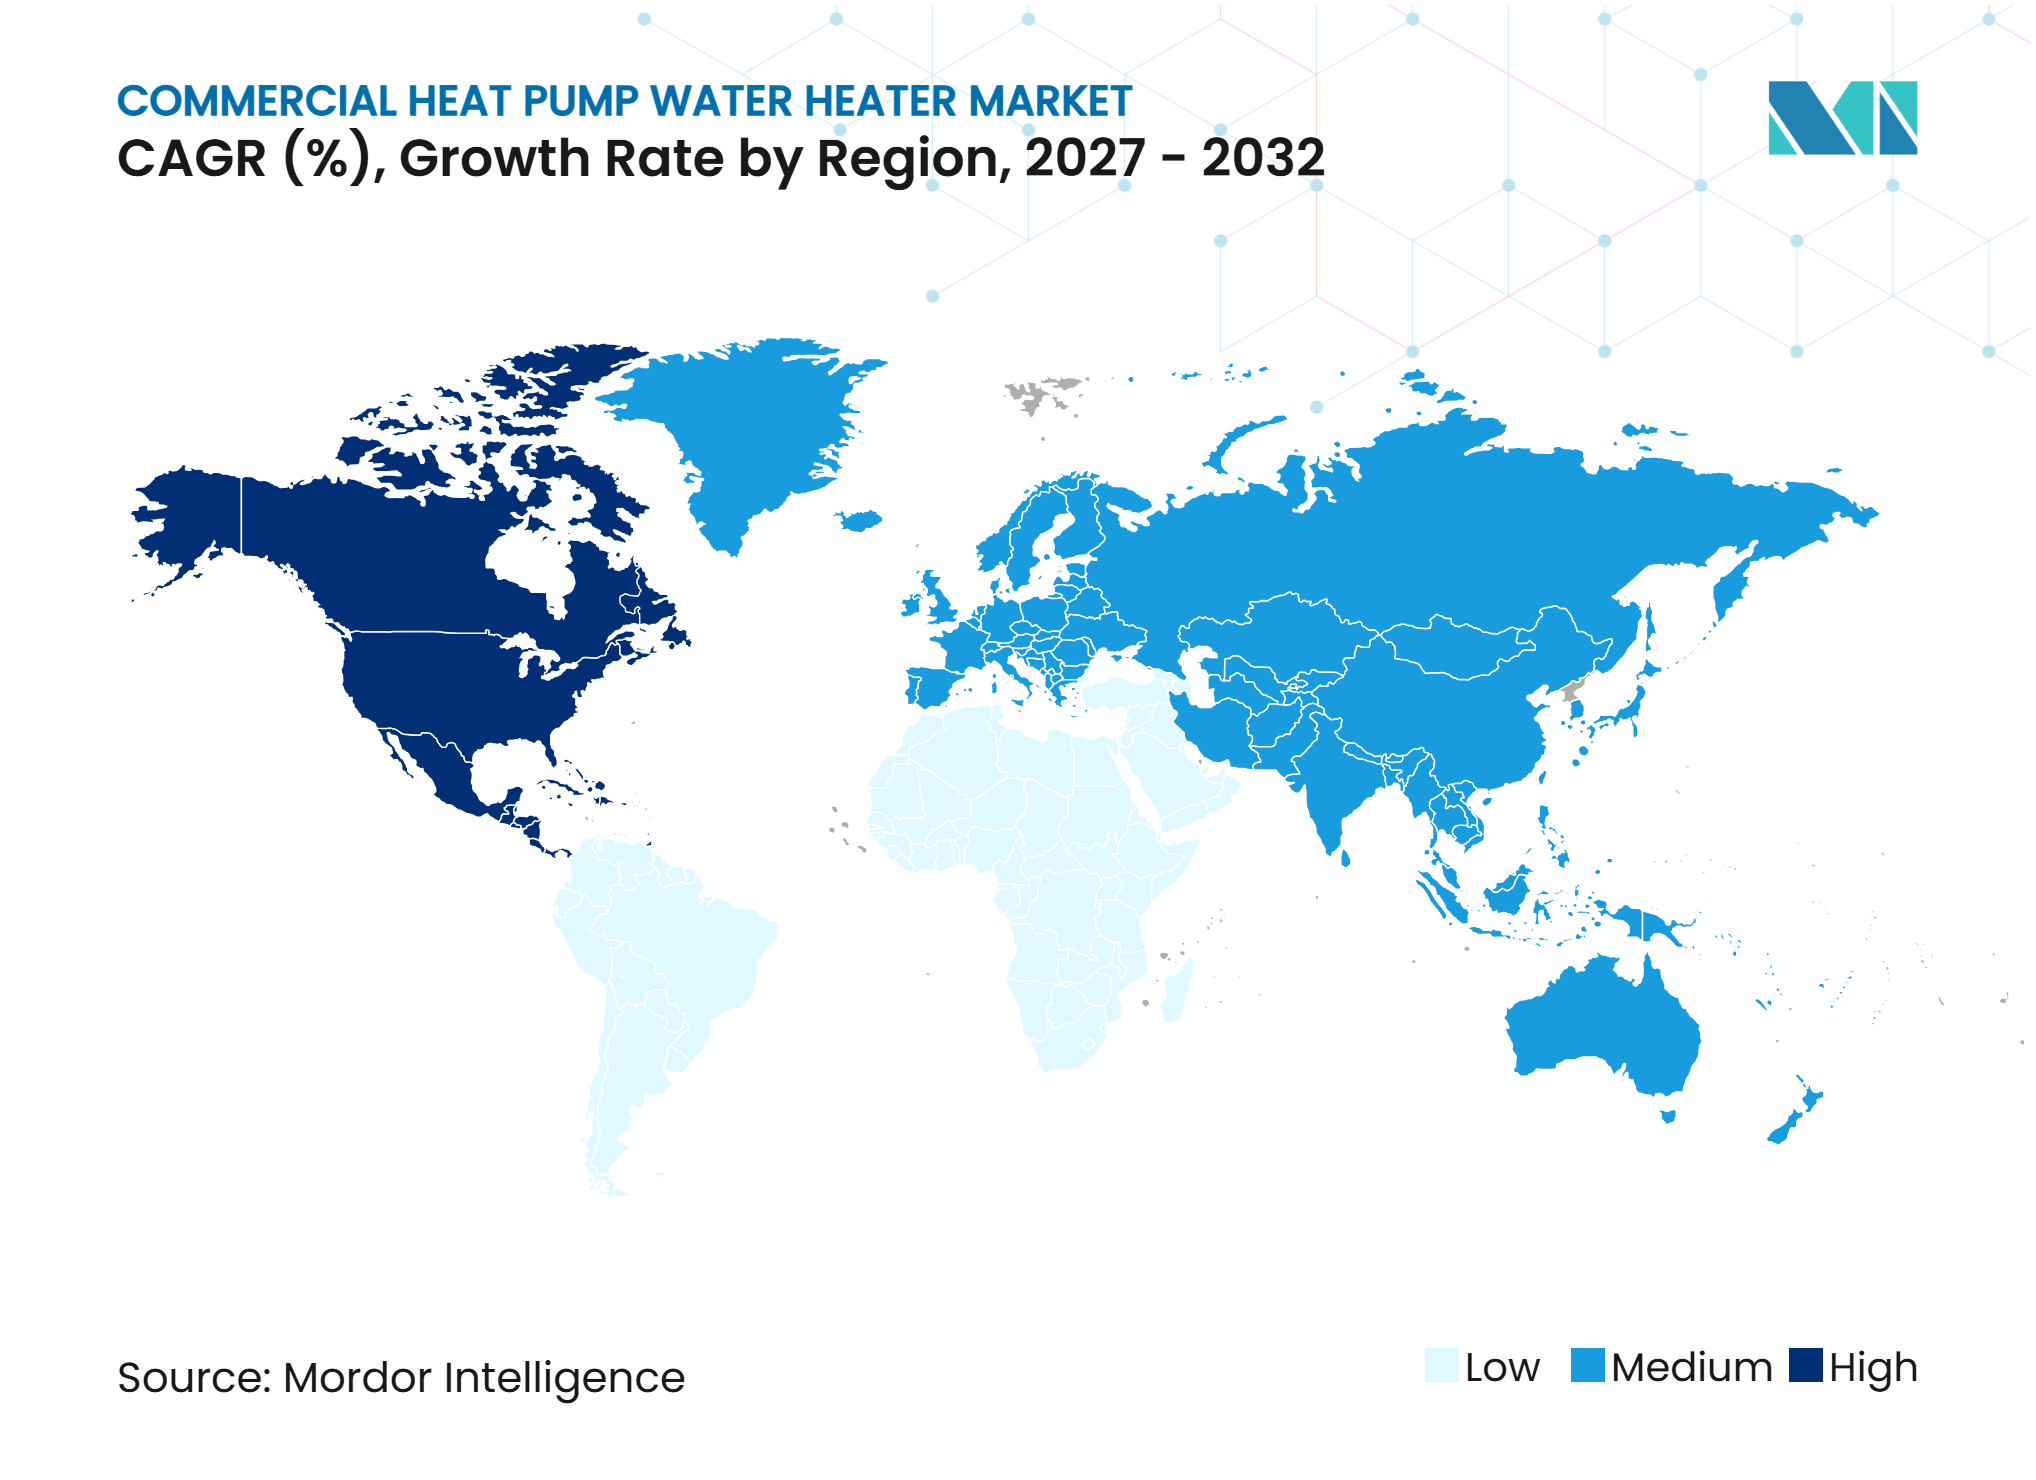
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kommerzielle Wärmepumpen-Warmwasserbereiter von Mordor Intelligence
Die Marktgröße für kommerzielle Wärmepumpen-Warmwasserbereiter wird voraussichtlich von 2,91 Milliarden USD im Jahr 2026 auf 6,13 Milliarden USD bis 2032 anwachsen, was einem CAGR von 13,12 % zwischen 2027 und 2032 entspricht. Der Markt für kommerzielle Wärmepumpen-Warmwasserbereiter profitiert von strengeren Gebäudeeffizienzvorschriften, höheren Betriebskosten für konventionelle Warmwasserbereitung und Elektrifizierungsplänen in großen Einrichtungen. Ersatzaktivitäten dürften an Bedeutung gewinnen, da US-amerikanische Effizienzanforderungen die Beschaffungsentscheidungen in Hotels, Universitäten und Gesundheitseinrichtungen neu gestalten. Natürliche Kältemittel und Hochtemperatursysteme erweitern den Einsatz von Wärmepumpen in hygienesensiblen Bereichen. Leistungscontracting macht Projekte auch für Eigentümer zugänglicher, die nicht das gesamte Vorabrisiko tragen möchten. Der Markt für kommerzielle Wärmepumpen-Warmwasserbereiter bleibt anfällig für Nachrüstungskosten, Änderungen bei der Kältemittelkonformität und den Mangel an qualifizierten Technikern.
Wichtigste Erkenntnisse des Berichts
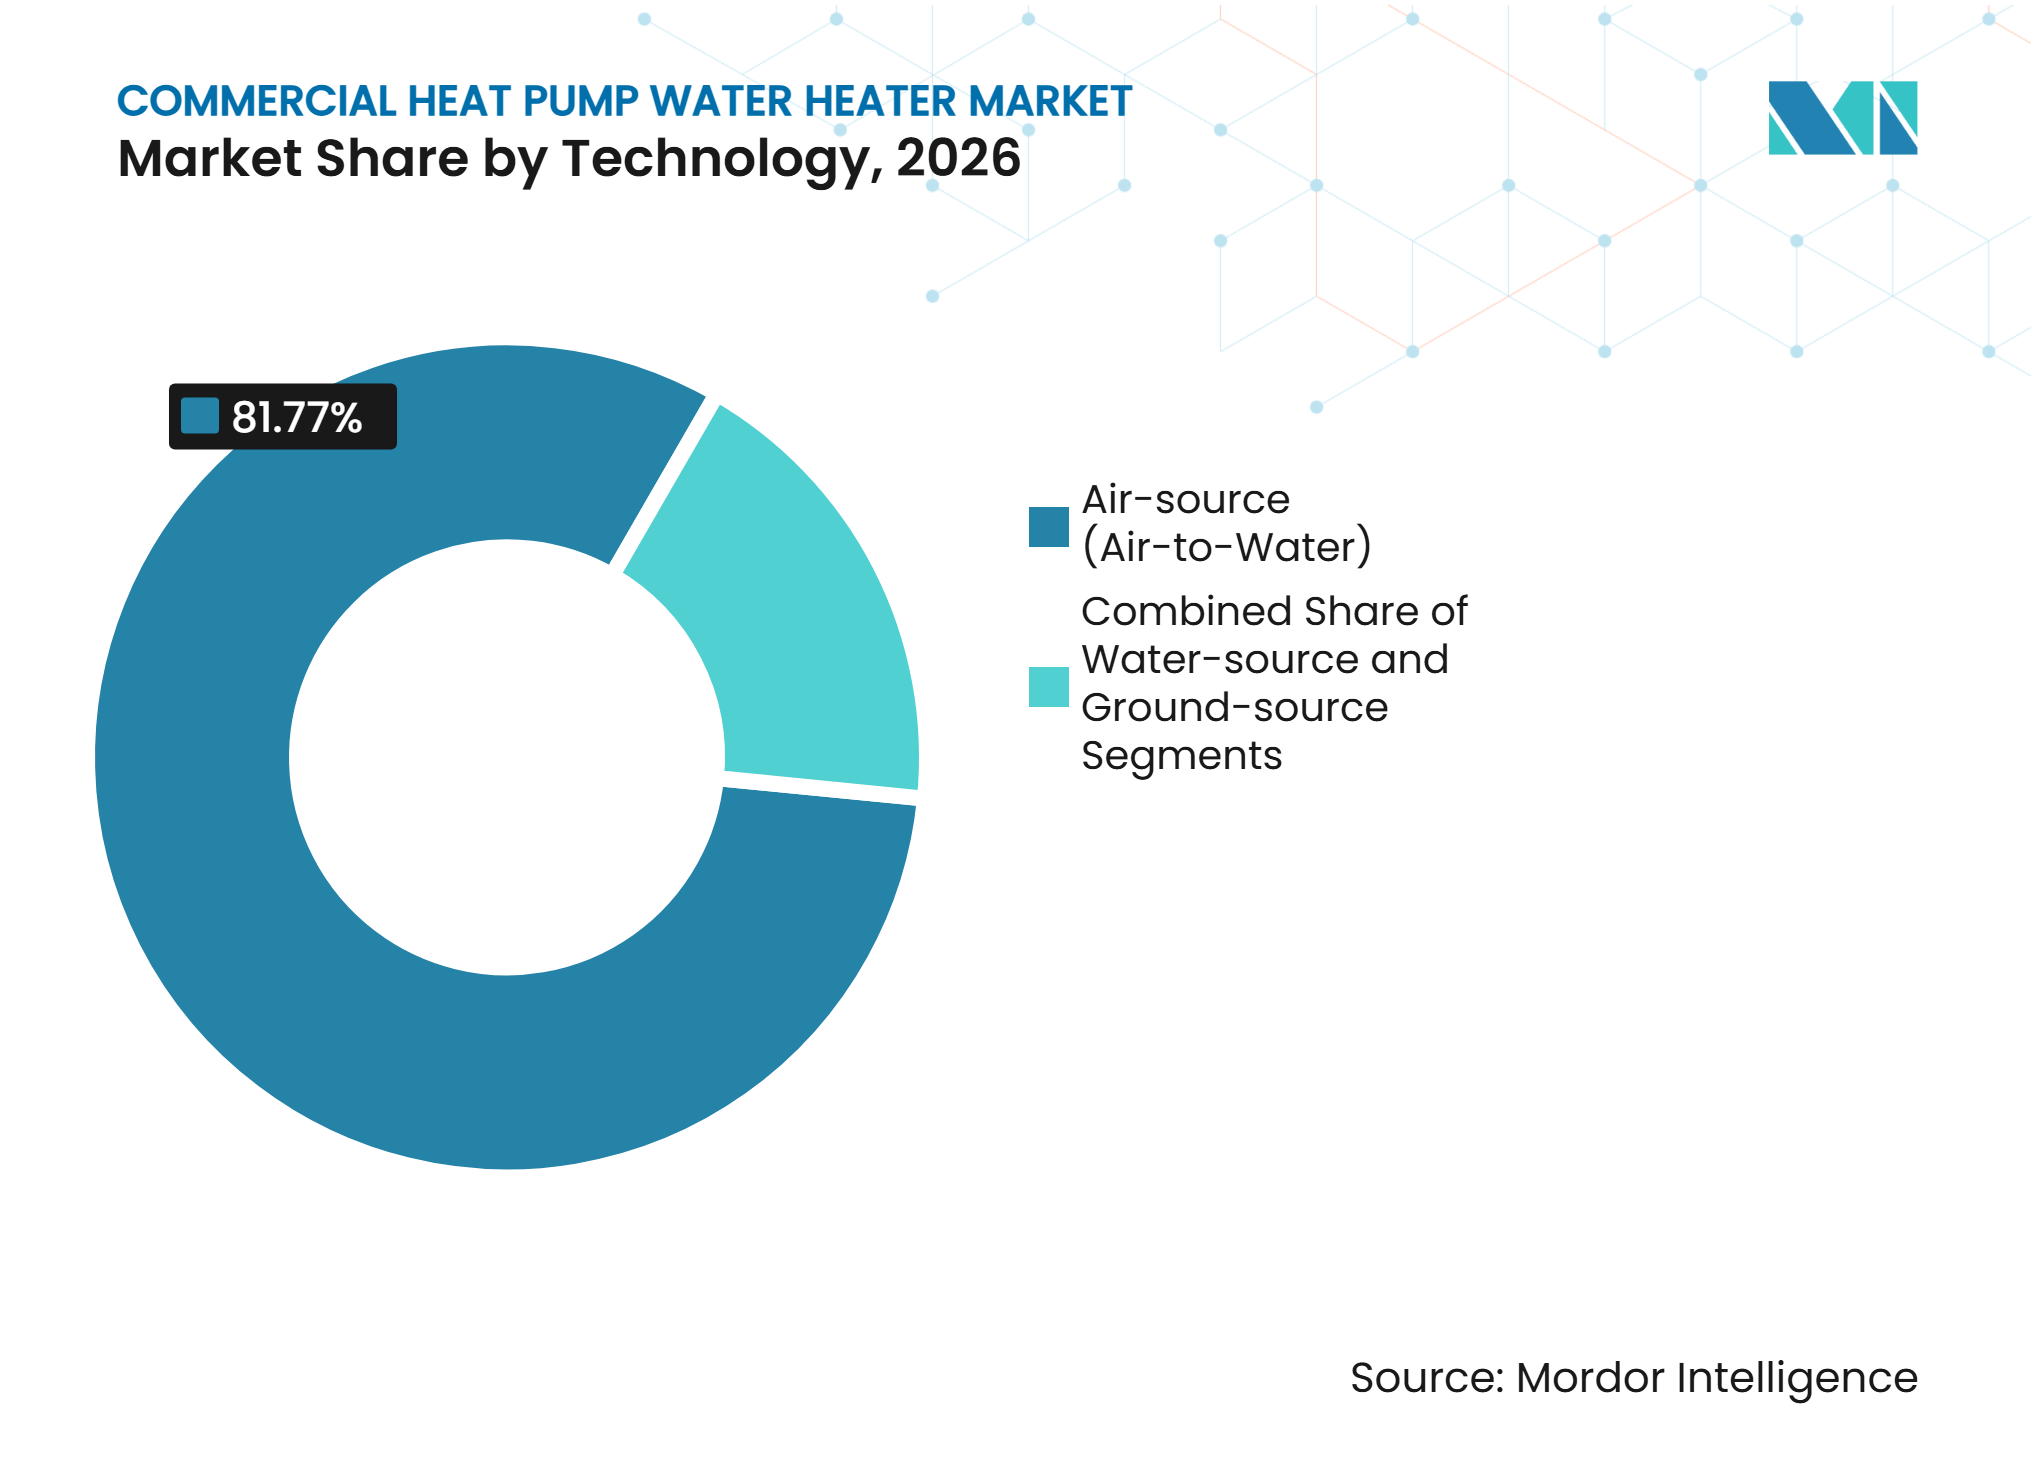
- Nach Technologie hielten Luftquellensysteme im Jahr 2026 einen Marktanteil von 81,77 % am Markt für kommerzielle Wärmepumpen-Warmwasserbereiter, während Wasserquellensysteme bis 2032 voraussichtlich mit einem CAGR von 13,72 % wachsen werden.
- Nach Kapazität entfielen auf Systeme mit 200–500 L im Jahr 2026 38,16 % der Marktgröße für kommerzielle Wärmepumpen-Warmwasserbereiter, während Systeme über 500 L bis 2032 voraussichtlich mit einem CAGR von 13,69 % wachsen werden.
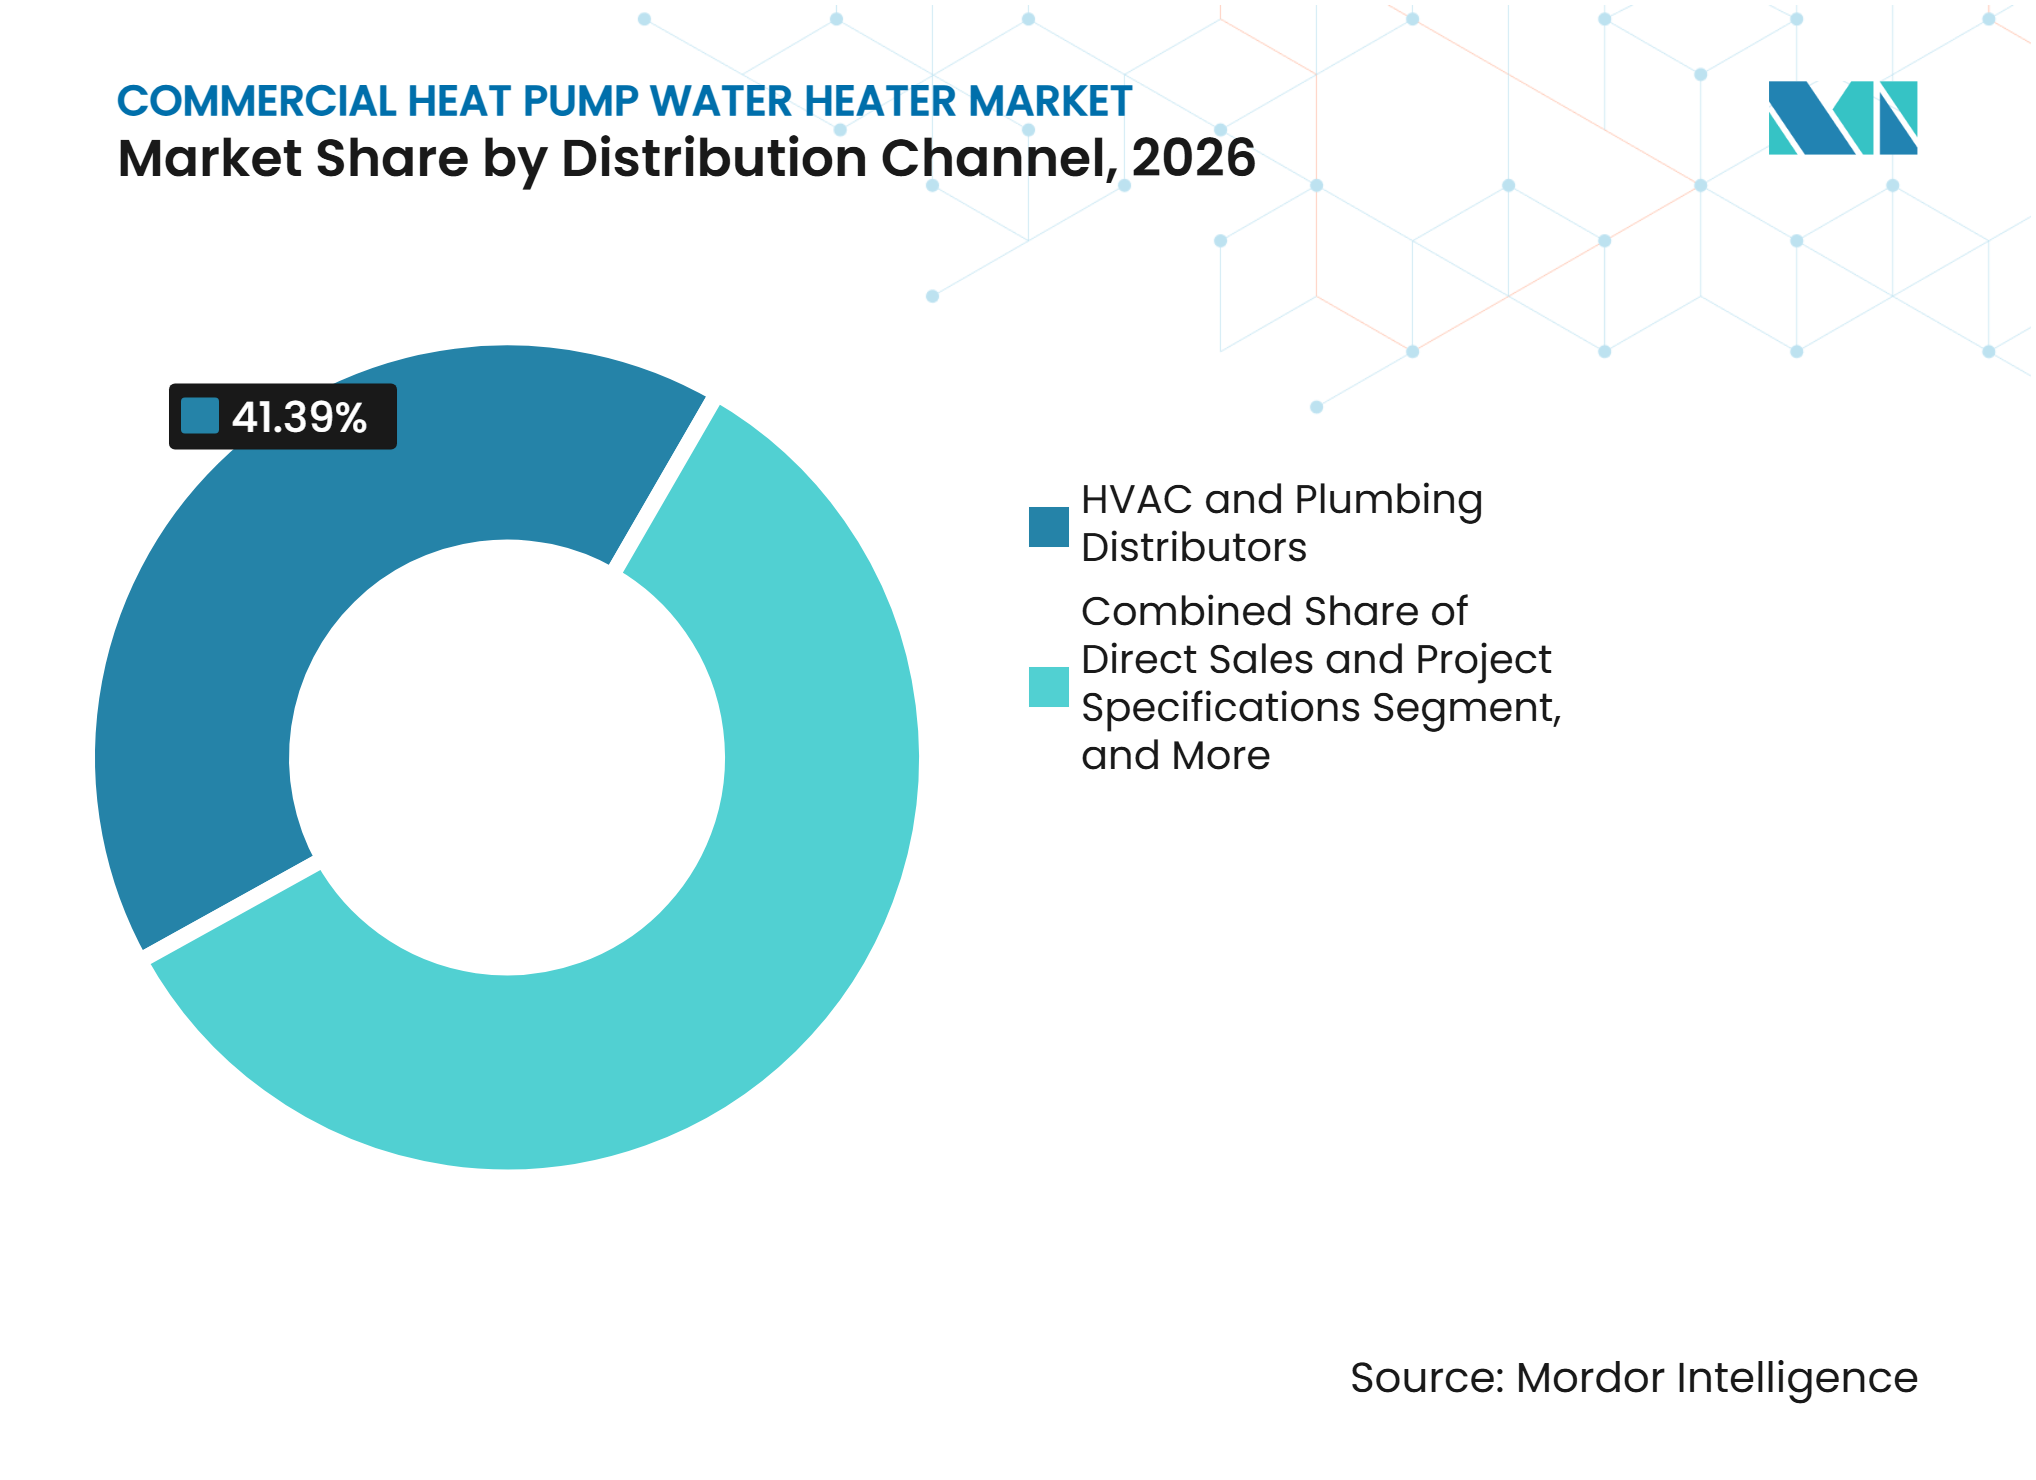
- Nach Vertriebskanal hielten HVAC- und Sanitärgroßhändler im Jahr 2026 41,39 % des Umsatzes im Markt für kommerzielle Wärmepumpen-Warmwasserbereiter, während Energiedienstleistungsunternehmen und Leistungscontracting-Kanäle bis 2032 voraussichtlich mit einem CAGR von 13,91 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 44,62 % am Markt für kommerzielle Wärmepumpen-Warmwasserbereiter, während Nordamerika bis 2032 voraussichtlich mit einem CAGR von 14,09 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Gewerbegebäuden und Verdrängung fossiler Brennstoffe | +2.8% | Global, mit stärkerer Beschleunigung in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Gebäudeeffizienzvorschriften, Anreize und Dekarbonisierungspolitik | +2.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Energiekosteneinsparungen im Gewerbebereich und Lebenszyklusökonomie | +2.2% | Global, mit starker Relevanz in Japan und Westeuropa | Mittelfristig (2–4 Jahre) |
| Hochtemperatur-CO₂- und R-290-Systeme für hygienesensible Anwendungen | +1.5% | Asiatisch-pazifischer Raum, mit aufkommender Akzeptanz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Netzinteraktive Nachfragesteuerung und Monetarisierung von Wärmespeicherung | +1.1% | Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Modulare Kaskadensysteme für ausfallsichere Warmwasserversorgung in großem Maßstab | +0.7% | Global, angeführt von nordamerikanischen institutionellen Einrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von Gewerbegebäuden und Verdrängung fossiler Brennstoffe
Das US-amerikanische Konformitätsdatum vom 6. Oktober 2026 verpflichtete Hersteller oder Importeure von kommerziellen Warmwasserbereitungsgeräten, die zum Verkauf bestimmt sind, zur Einhaltung aktualisierter Effizienzstandards.[1] Diese Anforderung verändert die Ersatzentscheidungen für konventionelle elektrische Widerstandsheizungen und standardmäßige gasbetriebene Geräte. Es wird erwartet, dass ein ENERGY STAR-zertifizierter kommerzieller Wärmepumpen-Warmwasserbereiter im Vergleich zu einer elektrischen Widerstandsheizung jährlich mindestens 10 MWh einspart. Weniger als 15 % der US-amerikanischen Gewerbegebäude hatten Wärmepumpen installiert, was eine große Basis an Einrichtungen hinterlässt, die ältere Systeme ersetzen können. Die Anforderungen gemäß California Title 24 und lokale Beschränkungen für die Nutzung von Erdgas geben Einrichtungen einen weiteren Grund, elektrische Warmwasserbereitung in Betracht zu ziehen. Diese Bedingungen begünstigen Lieferanten, die Nachrüstungsplanung, Inbetriebnahme und laufenden Service unterstützen können.
Gebäudeeffizienzvorschriften, Anreize und Dekarbonisierungspolitik
Der Auslauf des Abzugs gemäß Abschnitt 179D für Projekte, die nach dem 30. Juni 2026 beginnen, veränderte den Zeitplan einiger gewerblicher Modernisierungsentscheidungen. Einige Eigentümer zogen ihre Spezifikationen vor dem Stichtag vor, was den Entscheidungszyklus für geplante Projekte verkürzte. Versorgungs- und lokale Programme unterstützen die Projektökonomie auch nach der bundesstaatlichen Änderung weiterhin. EnergizeCT bietet Anreize von bis zu 1.400 USD pro qualifizierender gewerblicher Einheit bis zum 31. Dezember 2026. City of Palo Alto Utilities bietet Rückerstattungen von bis zu 7.000 USD für qualifizierende gewerbliche Einheiten über 100 Gallonen. New Yorks HFKW-Regelung, die am 9. Januar 2025 in Kraft trat, legt einen GWP₂₀-Grenzwert von 10 für kommerzielle Wärmepumpen-Warmwasserbereiter fest und setzt ein Verbot ab dem 1. Januar 2034.
Energiekosteneinsparungen im Gewerbebereich und Lebenszyklusökonomie
Lebenszykluseinsparungen werden zunehmend zu einem klareren Bestandteil der Kaufentscheidung für kommerzielle Wärmepumpen-Warmwasserbereiter. Rheem stellte im September 2026 seine gewerbliche Luft-zu-Wasser-Einheit Torin vor, mit einem angegebenen Leistungskoeffizienten von bis zu 4,5 und einem Betrieb bis zu -13°F bzw. -25°C. Höhere Effizienz kann die Wirtschaftlichkeit von Hotelwäschereien, Krankenhausvorwärmung und großen Lebensmittelserviceanwendungen verbessern. EnergizeCT schätzt Lebenseinsparungen von 3.750–10.000 USD pro Einheit über 10 Jahre für förderfähige Installationen. Diese Zahlen geben Einrichtungsteams eine definierte Grundlage für den Vergleich von Installationskosten und erwarteten Betriebseinsparungen. ESCO-Vereinbarungen können die Kapitalbelastung weiter reduzieren, indem Zahlungen an garantierte Einsparungen geknüpft werden. Der Markt für kommerzielle Wärmepumpen-Warmwasserbereiter kann daher Eigentümer erreichen, die eine Effizienzinvestition andernfalls verzögern würden.
Hochtemperatur-CO₂- und R-290-Systeme für hygienesensible Anwendungen
Krankenhäuser, Lebensmittelserviceküchen und Wäschereien benötigen zuverlässiges Hochtemperaturwasser für hygienesensible Aufgaben. CO₂-transkritische und R-290-Systeme sind darauf ausgelegt, Auslasstemperaturanforderungen von bis zu 60–90°C zu erfüllen. Noritz und Nihon Itomic schlossen 2025 eine Partnerschaft zur Entwicklung eines kommerziellen CO₂-Wärmepumpen-Warmwasserbereiters für Nordamerika, wobei Nihon Itomic die Produktentwicklung und Noritz America den Vertrieb leitet. Japans Eco Cute-Plattform hatte eine Durchdringung von nahezu 15 % bei der Warmwasserbereitung in Privathaushalten und bietet einen ausgereiften regionalen Referenzpunkt für CO₂-Geräte. Die Produkte CHP025 und CHP050 von Rinnai Australia verwenden R-290, haben angegebene Leistungskoeffizienten von 4,2–4,4 und nutzen ein Kältemittel mit einem GWP unter 3. Kaliforniens Beschränkungen für Frischkältemittel mit einem GWP von 2.200 oder höher lenken die Produktentwicklung ebenfalls in Richtung Designs mit niedrigerem GWP.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabkosten und Komplexität der Nachrüstungsplanung | -1.5% | Global, mit stärkeren Auswirkungen in Nordamerika und Europa bei Bestandsgebäuden | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Installateuren und Servicetechnikern | -1.2% | Global, mit kurzfristiger Lücke in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Kältemittelübergang, Sicherheitszertifizierung und Rechtsunsicherheit | -0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Leistungsminderung bei Kälte und Integration der Legionellen-Kontrolle | -0.6% | Nordeuropa, Kanada und der nordöstliche Teil der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten und Komplexität der Nachrüstungsplanung
CalNEXT identifizierte hohe Vorabkosten und gebäudespezifische Nachrüstungskomplexität als führende Hindernisse bei gewerblichen Anwendungen in Kalifornien.[2] Der Austausch von Elektroverteilern und Arbeiten am Hausanschluss können in älteren Gebäuden den Gerätepreis erreichen oder übersteigen. EnergizeCT beziffert die anfänglichen Gerätekosten auf 2.100–7.000 USD pro Einheit vor Rückerstattungen. Die Gesamtprojektkosten können höher sein, wenn Elektroarbeiten, Steuerungen und Installationsänderungen erforderlich sind. CalNEXT identifizierte 71.000 kleine Büros und 74.000 Lagerhäuser in Kalifornien als große Chance nach Standortanzahl. Diese Eigentümer haben möglicherweise nur begrenzten Zugang zu dem für eine komplexe Nachrüstung erforderlichen Kapital. Der Markt für kommerzielle Wärmepumpen-Warmwasserbereiter benötigt einfachere Planungspakete und wirksame Anreizunterstützung, um diese Standorte zu erreichen.
Mangel an qualifizierten Installateuren und Servicetechnikern
CalNEXT identifizierte die Vertrautheit von Auftragnehmern mit der Dimensionierung und der Integration von Zirkulationskreisläufen als ein wesentliches Adoptionshemmnis. CO₂-transkritische Systeme können bei 100–130 bar betrieben werden, was Fähigkeiten erfordert, die über standardmäßige HVAC- und Kältetechnikqualifikationen hinausgehen. ACEEE-Forschungen stellten fest, dass die Leistung bei der Nachfragesteuerung leiden kann, wenn kein Personal für die Inbetriebnahme von CTA-2045-B-Steuerungen geschult ist. Der California Market Transformation Administrator reichte 2026 Personalentwicklungsprogramme zur Finanzierungserwägung ein. Diese Maßnahme erkennt die Personalkapazität als systemisches Hindernis an und nicht als isoliertes Auftragnehmer-Problem. Hersteller, die den Geräteverkauf mit Schulungs- und Inbetriebnahmeunterstützung verbinden, können einen praktischen Punkt der Käuferbedenken ansprechen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Luftquellensysteme führen, während Wasserquellensysteme an Boden gewinnenLuftquellen- bzw. Luft-zu-Wasser-Systeme hielten im Jahr 2026 einen Marktanteil von 81,77 % am Markt für kommerzielle Wärmepumpen-Warmwasserbereiter. Ihre Position spiegelt niedrigere Installationskosten, breite Eignung für verschiedene Klimazonen und eine etablierte Händlerbasis wider. Diese Merkmale reduzieren das Spezifikationsrisiko für Einrichtungsmanager, die vertraute Heizgeräte ersetzen. Wasserquellen- bzw. Wasser-zu-Wasser-Systeme werden bis 2032 voraussichtlich mit einem CAGR von 13,72 % wachsen. Sie eignen sich für größere gemischt genutzte Projekte, bei denen Abwärmerückgewinnungskreisläufe eine nützliche Energiequelle für die Warmwasserbereitung liefern können. Erdquellensysteme bleiben auf Neubauten konzentriert, bei denen die Standortbedingungen das für Bohrlochbohrungen erforderliche Kapital rechtfertigen. Rheem brachte im September 2026 das Luft-zu-Wasser-Produkt Torin mit dem Kältemittel R-454B und einem angegebenen Leistungskoeffizienten von bis zu 4,5 auf den Markt. Sein Betriebsbereich in kalten Klimazonen weist auf eine kontinuierliche Produktentwicklung in der dominanten Luftquellenkategorie hin.
ENERGY STAR-Anforderungen legen einen technischen Schwellenwert für gewerbliche Einheiten über 119 Gallonen fest. Diese Einheiten müssen einen Mindestleistungskoeffizienten von 3,6 erfüllen, um sich zu qualifizieren. Diese Anforderung fördert den Ersatz von veralteten elektrischen Widerstandsheizungen und weniger effizienten Gasgeräten. Lochinvar erweiterte seine Veritus-Familie im September 2025 um ein 208-V-Modell, das für Nachrüstungen mit eingeschränkter elektrischer Infrastruktur konzipiert ist. Die CTA-2045-B-Kompatibilität wird zunehmend zu einer relevanten Spezifikationsanforderung für institutionelle Käufer, die Nachfragesteuerungsfähigkeiten benötigen. Wenn frühe Installationen das Ende ihrer Nutzungsdauer erreichen, kann der Ersatzbedarf unabhängig von neuen Gebäudeelektrifizierungsvorschriften weiter bestehen. Diese Kombination aus Standards, Nachrüstungsflexibilität und Ersatzbedarf unterstützt die Nachfrage in der gesamten Branche der kommerziellen Wärmepumpen-Warmwasserbereiter.



Nach Kapazität:
Mittelgroße Systeme führen, während zentralisierte Systeme vorrückenDie Kategorie 200–500 L entfiel im Jahr 2026 auf 38,16 % der Marktgröße für kommerzielle Wärmepumpen-Warmwasserbereiter. Sie bedient mittelgroße Installationen in Hotels, Schulen, Gesundheitseinrichtungen und ähnlichen Objekten. Systeme über 500 L werden bis 2032 voraussichtlich mit einem CAGR von 13,69 % wachsen und sind damit die am schnellsten wachsende Kapazitätskategorie. Krankenhäuser, Universitätscampusse und große Gastgewerbeimmobilien nutzen diese Systeme für zentralisierte Warmwasseranlagen. Die Speicherung in diesem Maßstab kann auch eine thermische Ressource zur Bewältigung von Spitzenstrombedarfszeiten bereitstellen. ACEEE-Feldarbeit in Seattle und San Francisco ergab, dass zentralisierte Systeme mit großem Speicher durch lastverschiebende Steuerungen eine Spitzenlastreduzierung von nahezu 97 % erreichten.[3] Lochinvars modulares Veritus-Design kann zusammengeschaltet werden, sodass Installationen von einer standardisierten Gerätebasis aus verschiedene Kapazitätsanforderungen abdecken können.
Systeme bis 200 L bedienen leichtere gewerbliche Anforderungen in kleinen Büros, Kiosken und Lebensmittelservicetheken. Diese Anwendungen werden nach wie vor von elektrischen Widerstandsheizungen und gasbetriebenen Durchlauferhitzern umkämpft. CalNEXT identifizierte 71.000 kleine Büros und 74.000 Lagerhäuser in Kalifornien als große Chancengruppen nach Einrichtungsanzahl. Dies unterstützt kurzfristige Aufmerksamkeit sowohl auf die Kategorien bis 200 L als auch 200–500 L. Neue 120-Volt-Einzelgerätedesigns reduzieren Hindernisse an Standorten mit begrenzter elektrischer Versorgungskapazität. Effizienzanforderungen beeinflussen weiterhin, wie diese kleineren Systeme spezifiziert werden. Die Kapazitätsauswahl hängt auch von Zirkulationsanforderungen, täglichen Bedarfsmustern und der Möglichkeit ab, gespeichertes Warmwasser in Spitzenzeiten zu nutzen. Die Marktgröße für kommerzielle Wärmepumpen-Warmwasserbereiter für größere Systeme wird durch institutionelle Nachfrage gestützt, während kleinere Systeme stärker von praktischen Nachrüstungsbedingungen abhängen.
Nach Vertriebskanal:
Händler führen, während Energiedienstleistungsunternehmen expandierenHVAC- und Sanitärgroßhändler hielten im Jahr 2026 41,39 % des Kanalumsatzes im Markt für kommerzielle Wärmepumpen-Warmwasserbereiter. Sie unterstützen die Auftragnehmerbase durch Spezifikation, Logistik und Inbetriebnahmeunterstützung. Ihre Rolle ist besonders wichtig, wenn ein Projekt eine koordinierte Geräteauswahl und -lieferung erfordert. Energiedienstleistungsunternehmen und Leistungscontracting-Anbieter werden bis 2032 voraussichtlich mit einem CAGR von 13,91 % wachsen. Ihr Modell verlagert einen Teil des Kapital- und Leistungsrisikos von Gebäudeeigentümern auf spezialisierte Intermediäre. Einsparungen durch Wärmepumpen-Warmwasserbereiter können gemessen und verifiziert werden, was mit Energiespar-Leistungsverträgen übereinstimmt. Direktvertrieb bleibt für technisch komplexe Installationen relevant. Online- und E-Beschaffungskanäle entstehen für standardisierte Einzelgeräteprodukte.
A. O. Smith hob in seinem Jahresbericht 2025 Investitionen in digitale Tools, Schulungen und Kundensupport hervor. Diese Investition spiegelt die Bedeutung der Kanalunterstützung wider, da Käufer Effizienzvorschriften und Kältemittelwechsel bewältigen. Das Gemeinschaftsunternehmen Ariston-Lennox fgte im ersten Jahr mehr als 300 nordamerikanische Geschäfte zum Vertriebsnetz für Wärmepumpen-Warmwasserbereiter hinzu. Die Vereinbarung kombiniert Aristons Produkttechnologie mit Lennox' Vertriebsreichweite. Gebäudeeigentümer, die eine Modernisierung nicht selbst finanzieren können, können ESCO-Strukturen nutzen, um ein Projekt auf Basis erwarteter Einsparungen zu verfolgen. Händler bleiben zentral für den aktuellen Markt für kommerzielle Wärmepumpen-Warmwasserbereiter, aber Leistungscontracting erweitert den Zugang zu Projekten mit schwierigeren Kapitalentscheidungen. Diese Kanalmuster machen Installationsunterstützung und Kundendienst zu wichtigen Bestandteilen der Wettbewerbsleistung.

Geografische Analyse
Asiatisch-pazifischer Raum: Fertigungskapazität und politische Unterstützung halten die Nachfrage aufrecht
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 44,62 % am Markt für kommerzielle Wärmepumpen-Warmwasserbereiter. Chinas Fertigungskapazität, inländische Lieferanten wie Guangdong Tongyi, PHNIX und SPRSUN sowie deren Exportreichweite unterstützen kostenwettbewerbsfähige Geräte. Japans CO₂-basierte Eco Cute-Plattform hatte eine Durchdringung von nahezu 15 % bei der Warmwasserbereitung in Privathaushalten, während Gastgewerbeentwicklung und gewerblicher Hochbau der ersten Kategorie die Akzeptanz in Indien unterstützen. Copeland brachte Sensi Hydro im Oktober 2025 in Südostasien in Konfigurationen von 6 PS bis 20 PS auf den Markt und gab Einsparungen von bis zu 70 % im Vergleich zu herkömmlicher elektrischer Heizung an. STIEBEL ELTRONs Vertriebsvereinbarung 2026 mit Hunt Heating in Australien spiegelt eine Verlagerung hin zu lokal unterstützten Geräten wider, da Gasübergangspolitiken und Stromkosten die Beschaffung beeinflussen.
Nordamerika: Vorschriften und Kanalinvestitionen unterstützen schnellere Expansion
Nordamerika wird bis 2032 voraussichtlich mit einem CAGR von 14,09 % wachsen. Der US-amerikanische Standard, der am 6. Oktober 2026 in Kraft trat, schuf eine wichtige Ersatzbasis bei Hotels, Gesundheitseinrichtungen und institutionellen Gebäuden. Staatliche und Versorgungsrückerstattungen in Connecticut, Kalifornien und dem pazifischen Nordwesten reichen von 600–7.000 USD pro Einheit und helfen, die Projektökonomie aufrechtzuerhalten. Das Gemeinschaftsunternehmen Ariston-Lennox schloss sein erstes Jahr mit Umsätzen über Plan ab, mehr als 300 Vertriebsstandorten und einer Eigentumsaufteilung zwischen Ariston USA mit 50,1 % und Lennox mit 49,9 %. Die geringe Wärmepumpendurchdringung in US-amerikanischen Gewerbegebäuden lässt Raum für weiteres Wachstum, da DOE- und ENERGY STAR-Konformitätsfaktoren die regionale Nachfrage prägen.
Europa, Südamerika, der Nahe Osten und Afrika: Politik und Klima schaffen unterschiedliche Adoptionspfade
Europa wird durch den EU-F-Gas-Ausstieg, Gebäudesanierung und neue Kapazitäten aus STIEBEL ELTRONs 2.300 m² großem Werk in Poprad und Aristons Fabrik in Albacina geprägt, während Deutschland, Frankreich und das Vereinigte Königreich von grüner Finanzierung und Anforderungen an Energieausweise profitieren.[4] Südamerika ist ein Markt in einem frühen Stadium, in dem der Gastgewerbebau Versuche mit importierten europäischen und asiatischen Geräten unterstützt. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten günstige Bedingungen für Luftquellensysteme, obwohl kostengünstige Gasheizung die Akzeptanz einschränkt. Südafrika und Nigeria sind die größten afrikanischen Chancen, hauptsächlich in Premium-Hotels und Privatkrankenhäusern, was zeigt, warum Regulierung, Gebäudebestand und Kraftstoffökonomie unterschiedliche regionale Ansätze erfordern.
Wettbewerbslandschaft
Marktkonzentration
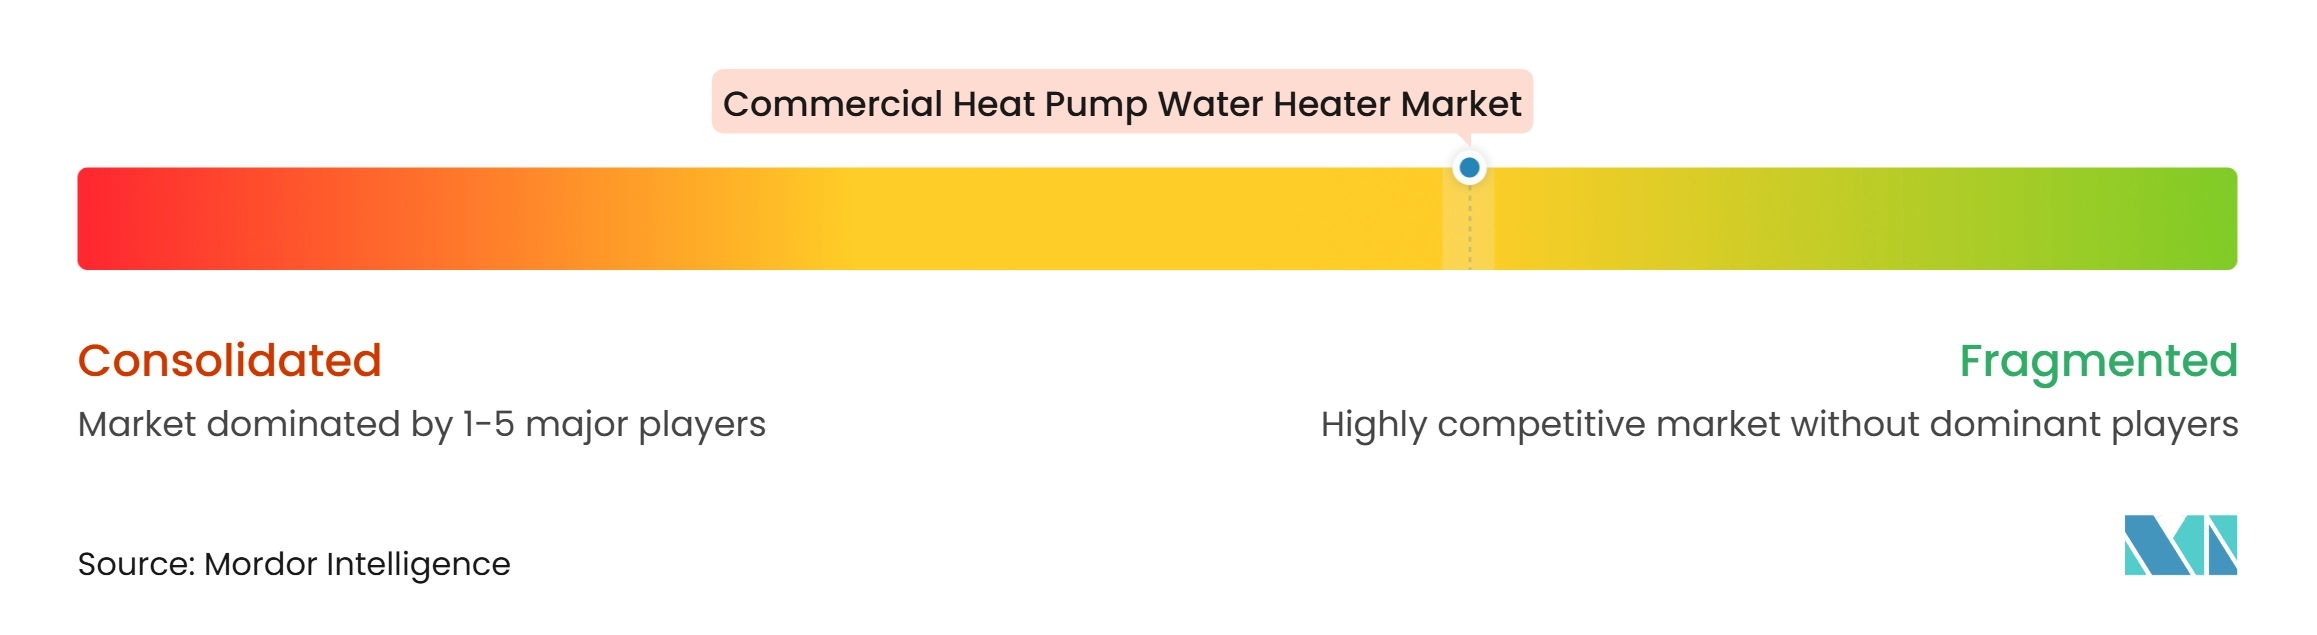
Der Markt für kommerzielle Wärmepumpen-Warmwasserbereiter ist mäßig fragmentiert. Rheem, A. O. Smith, Mitsubishi Heavy Industries Thermal Systems und STIEBEL ELTRON halten wichtige Positionen durch etablierte Marken, Vertriebsnetze und Gerätefähigkeiten für kalte Klimazonen. Guangdong Tongyi, PHNIX, SPRSUN und Hiseer konkurrieren hauptsächlich über Preis-Leistungs-Verhältnis und Exportbreite. Führende Lieferanten differenzieren Produkte durch R-290-, R-454B- und CO₂-Kältemittel. Netzinteraktive Steuerungen werden ebenfalls zu einem sichtbareren Produktmerkmal. Das Gemeinschaftsunternehmen Ariston-Lennox zeigt, wie ein Lieferant Produkttechnologie mit etabliertem regionalem Vertrieb kombinieren kann. Seine Händlerumsätze übertrafen im Juni 2026 den Erstjahresplan.
Kleine Büros, Lagerhäuser und Lebensmittelserviceeinrichtungen bleiben ein weniger entwickelter Bereich zwischen Systemen im Wohnmaßstab und großen Zentralsystemen. Mitsubishis CO₂-Kältemittel-HEAT2O-System, das mit SkyCentrics EcoPort und CTA-2045-B-Steuerungen eingesetzt wird, erzielte in ACEEE-Feldstudien an 3 US-amerikanischen Standorten eine Spitzenlastreduzierung von nahezu 97 %. Das Ergebnis etabliert einen funktionalen Referenzpunkt für Versorgungsunternehmen und große gewerbliche Käufer. ENERGY STAR Version 2.0-Anforderungen und DOE-Mindesteffizienzstandards schaffen Konformitätsanforderungen für Hersteller. Diese Anforderungen begünstigen Lieferanten mit den technischen Ressourcen zur Bewältigung von Effizienz- und Kältemittelübergängen. Die Branche der kommerziellen Wärmepumpen-Warmwasserbereiter steht auch vor einer Serviceherausforderung, da fortschrittliche Geräte eine zuverlässige Installations- und Inbetriebnahmeunterstützung benötigen.
Rheems Torin-Markteinführung im September 2026 fügte ein Luft-zu-Wasser-Produkt mit einem angegebenen Leistungskoeffizienten von bis zu 4,5 und Integration in Gebäudemanagementsysteme hinzu. Noritz und Nihon Itomic gaben im November 2026 ihre nordamerikanische CO₂-Produktentwicklungspartnerschaft bekannt. A. O. Smith identifizierte digitale Tools, Schulungen und Kundensupport als Prioritäten in seinem Jahresbericht 2025. Diese Schritte zeigen, dass Geräteeffizienz allein für Lieferanten, die im Markt für kommerzielle Wärmepumpen-Warmwasserbereiter konkurrieren, nicht ausreicht. Kunden bewerten auch Produktverfügbarkeit, Installationsfähigkeit, Steuerungen und Kundendienst nach dem Kauf.
Marktführer in der Branche der kommerziellen Wärmepumpen-Warmwasserbereiter
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Nyle Systems, LLC
-
Noritz Corporation
-
Sanden Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kommerzielle Wärmepumpen-Warmwasserbereiter Unternehmen in diesem Bericht
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Mitsubishi Heavy Industries Thermal Systems, Ltd.
- STIEBEL ELTRON GmbH and Co. KG
- Nyle Systems, LLC
- Nihon Itomic Co., Ltd.
- Noritz Corporation
- Sanden Holdings Corporation
- Guangdong Tongyi Heat Pump Science and Technology Corp.
- PHNIX Eco-Energy Solutions Co., Ltd.
- Guangdong SPRSUN New Energy Technology Development Co., Ltd.
- Colmac Industries, Inc.
- Solareast Holdings Co., Ltd.
- Hiseer Group
- Zhejiang Zhongneng Technology Co., Ltd.
- Zhejiang Peakway Pump Co., Ltd.
- Viessmann Manufacturing Company Inc.
- Lochinvar Corporation
- Bradford White Corporation
- Glen Dimplex Thermal Solutions
- Ariston Holding N.V.
Neueste Industrielle Entwicklungen in Markt für kommerzielle Wärmepumpen-Warmwasserbereiter
- November 2026: Noritz Corporation und Nihon Itomic Co., Ltd. gaben eine Partnerschaft zur Entwicklung des ersten kommerziellen CO₂-Wärmepumpen-Warmwasserbereiters für den nordamerikanischen Markt bekannt, wobei Nihon Itomic die Produktentwicklung leitet, RB Corporation, ein Unternehmen der Noritz-Gruppe, die Einheit fertigt und NORITZ AMERICA CORPORATION den nordamerikanischen Vertrieb und die Distribution überwacht. Die Zusammenarbeit baut auf einer früheren japanischen kommerziellen Hybrid-Warmwasserbereitungspartnerschaft vom Juli 2025 auf und zielt auf elektrifizierungsgetriebene Nachfrage in nordamerikanischen Gewerbegebäuden ab.
- November 2026: Noritz America hat seine Hybrid Hot-Serie verbessert, indem es den kürzlich aktualisierten, ENERGY STAR-zertifizierten kommerziellen Kondensations-Warmwasserbereiter NCC199CDV Pro in das Durchlauferhitzer-Speichertanksystem integriert hat.
- Oktober 2026: Die geänderten Energieeinsparstandards des US-amerikanischen Energieministeriums für kommerzielle Warmwasserbereitungsgeräte traten am 6. Oktober 2026 in Kraft und legten aktualisierte Mindesteffizienzanforderungen fest, die neue kommerzielle Warmwasserbereitungssysteme effektiv zur Einführung von Kondensations- oder Wärmepumpentechnologie verpflichten. Der Konformitätsmeilenstein löste aufgeschobene Ersatzentscheidungen im Gastgewerbe, im Gesundheitswesen und im institutionellen Sektor aus.
- August 2026: A. O. Smith stellte den Voltex® X Outdoor Split Wärmepumpen-Warmwasserbereiter vor, der in Partnerschaft mit Panasonic hergestellt wird. Die Voltex X-Einheit wird der Voltex-Familie von A. O. Smith mit hocheffizienten, nachhaltigen Produkten beitreten.
Umfang des globalen Marktberichts für kommerzielle Wärmepumpen-Warmwasserbereiter
Ein kommerzieller Wärmepumpen-Warmwasserbereiter ist ein Hochkapazitäts-Warmwasserbereitungssystem mit hoher Energieeffizienz, das Wärme aus einer umgebenden Niedertemperaturquelle, wie Umgebungsluft, Wasser oder dem Erdreich, in einen großen Speichertank überträgt, um Trinkwasser zu erwärmen.
Der Marktbericht für kommerzielle Wärmepumpen-Warmwasserbereiter ist segmentiert nach Technologie (Luftquelle [Luft-zu-Wasser], Wasserquelle [Wasser-zu-Wasser] und Erdquelle [Geothermie]), Kapazität [Tankvolumen] (bis zu 200 L, 200–500 L und über 500 L), Vertriebskanal (Direktvertrieb und Projektspezifikationen, HVAC- und Sanitärgroßhändler, Energiedienstleistungsunternehmen und Leistungscontracting sowie Online- und E-Beschaffung) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Luftquelle (Luft-zu-Wasser) |
| Wasserquelle (Wasser-zu-Wasser) |
| Erdquelle (Geothermie) |
| Bis zu 200 L |
| 200–500 L |
| Über 500 L |
| Direktvertrieb und Projektspezifikationen |
| HVAC- und Sanitärgroßhändler |
| Energiedienstleistungsunternehmen und Leistungscontracting |
| Online- und E-Beschaffung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Technologie | Luftquelle (Luft-zu-Wasser) | |
| Wasserquelle (Wasser-zu-Wasser) | ||
| Erdquelle (Geothermie) | ||
| Nach Kapazität (Tankvolumen) | Bis zu 200 L | |
| 200–500 L | ||
| Über 500 L | ||
| Nach Vertriebskanal | Direktvertrieb und Projektspezifikationen | |
| HVAC- und Sanitärgroßhändler | ||
| Energiedienstleistungsunternehmen und Leistungscontracting | ||
| Online- und E-Beschaffung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für kommerzielle Wärmepumpen-Warmwasserbereiter?
Die Marktgröße für kommerzielle Wärmepumpen-Warmwasserbereiter beträgt im Jahr 2026 2,91 Milliarden USD und wird bis 2032 voraussichtlich 6,13 Milliarden USD bei einem CAGR von 13,12 % erreichen.
Welche Technologie führt bei Installationen kommerzieller Wärmepumpen-Warmwasserbereiter?
Luftquellensysteme führen mit einem Anteil von 81,77 % im Jahr 2026, da sie niedrigere Installationskosten, breite Eignung und etablierte Händlerunterstützung aufweisen.
Welche Kapazitätskategorie für kommerzielle Wärmepumpen-Warmwasserbereiter wächst am schnellsten?
Systeme über 500 L werden bis 2032 voraussichtlich mit einem CAGR von 13,69 % wachsen, unterstützt durch Krankenhäuser, Campusse und große Gastgewerbeeinrichtungen.
Warum sind Energiedienstleistungsunternehmen für Projekte mit kommerziellen Wärmepumpen-Warmwasserbereitern wichtig?
Energiedienstleistungsunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 13,91 % wachsen, da sie Kapital- und Leistungsrisiken durch garantierte Einsparungsstrukturen verlagern können.
Welche Region hat die größte Nachfrage nach kommerziellen Wärmepumpen-Warmwasserbereitern?
Der asiatisch-pazifische Raum hält im Jahr 2026 44,62 % der Nachfrage, unterstützt durch Chinas Fertigungskapazität, Japans CO₂-Technologiebasis und steigende regionale Gastgewerbeaktivität.
Warum expandiert Nordamerika schnell bei kommerziellen Wärmepumpen-Warmwasserbereitern?
Nordamerika wird bis 2032 voraussichtlich mit einem CAGR von 14,09 % wachsen, da aktualisierte US-amerikanische Effizienzstandards und Versorgungsrückerstattungen den Geräteersatz fördern.