
Tamaño y Participación del Mercado de Calentadores de Agua con Bomba de Calor Comercial
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
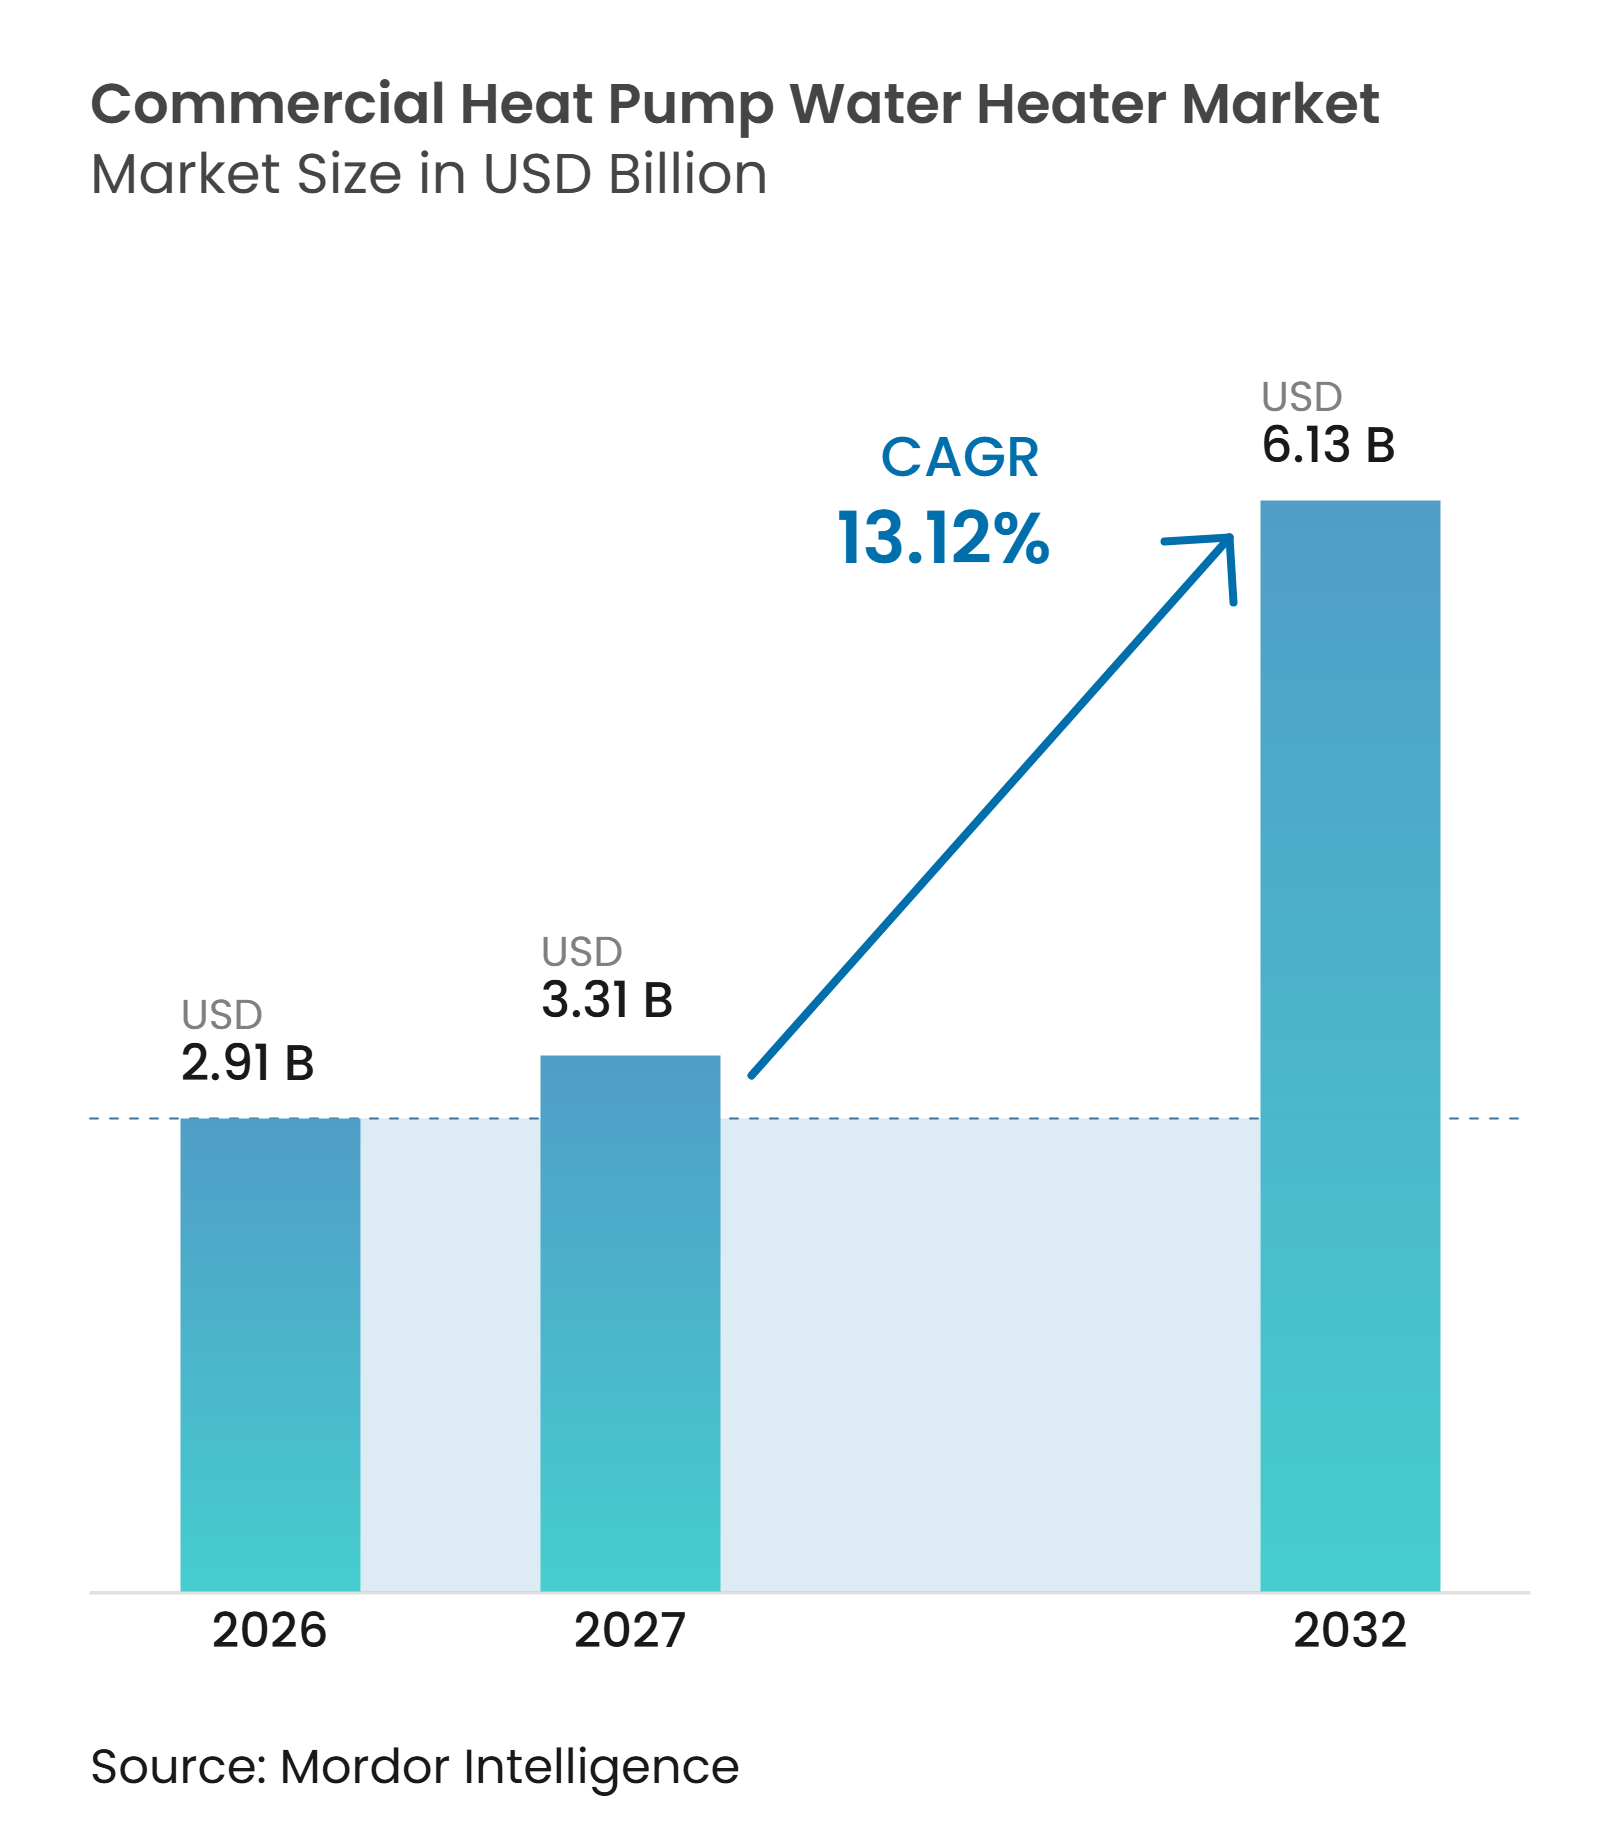
| Tamaño del Mercado (2027) | 3.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.12 % |
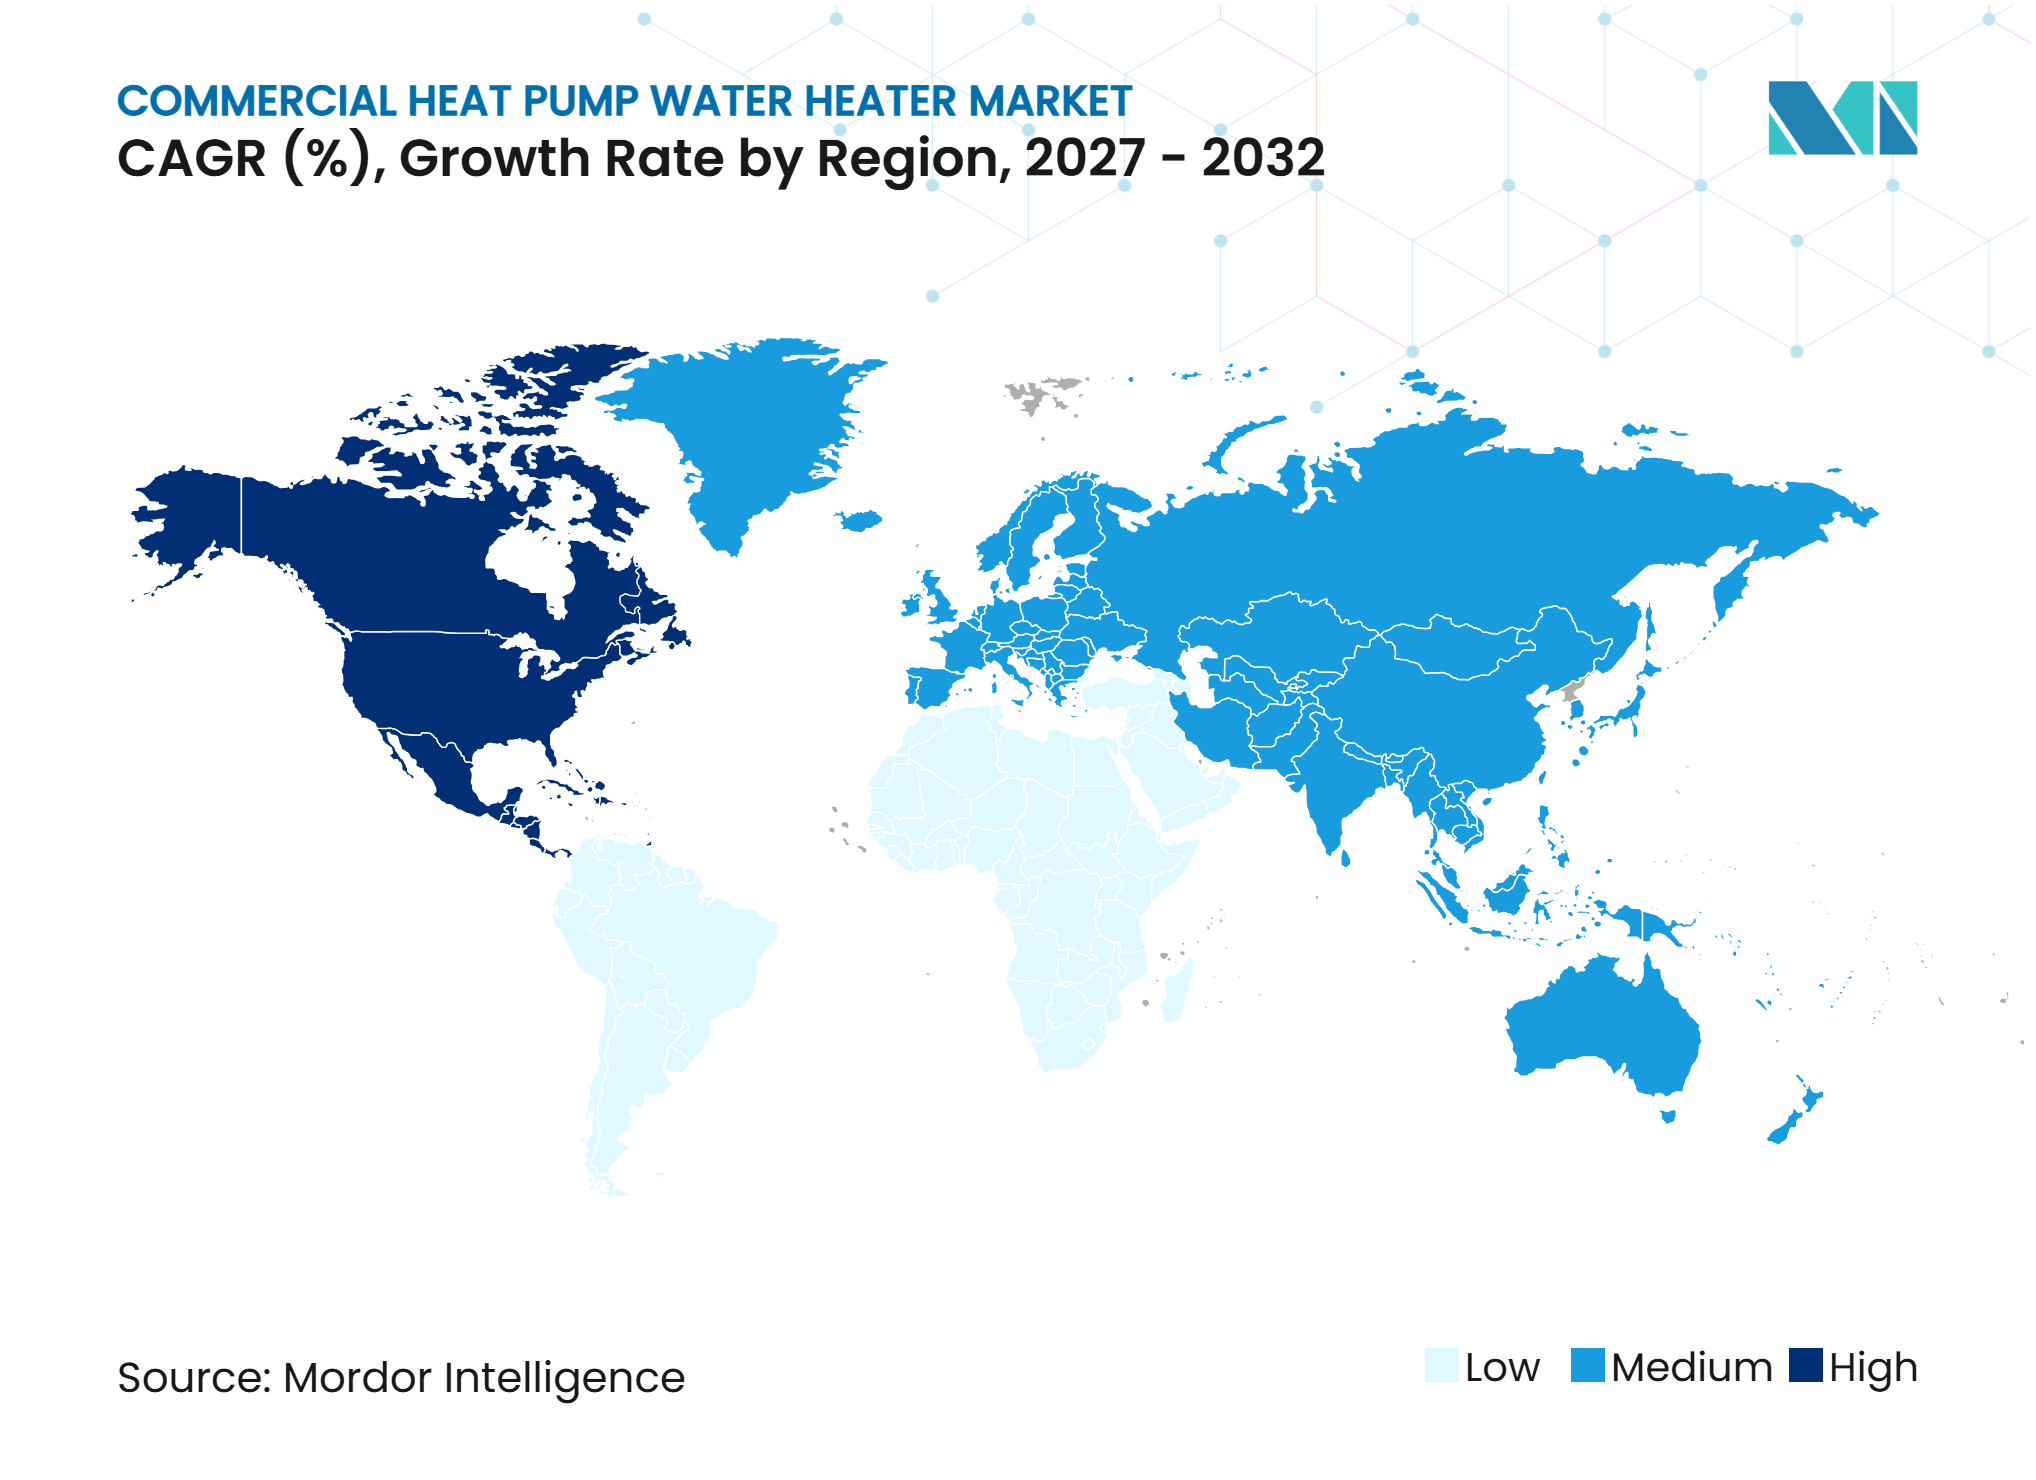
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calentadores de Agua con Bomba de Calor Comercial por Mordor Intelligence
Se proyecta que el tamaño del mercado de calentadores de agua con bomba de calor comercial se expanda de 2,91 mil millones de USD en 2026 a 6,13 mil millones de USD para 2032, registrando un CAGR del 13,12% entre 2027 y 2032. El mercado de calentadores de agua con bomba de calor comercial se está beneficiando de normativas de eficiencia energética en edificios más estrictas, mayores costos operativos de los sistemas de calentamiento de agua convencionales y planes de electrificación en grandes instalaciones. La actividad de reemplazo probablemente adquirirá mayor importancia a medida que los requisitos de eficiencia de EE. UU. reconfiguran las decisiones de adquisición en hoteles, universidades e instalaciones sanitarias. Los refrigerantes naturales y los sistemas de alta temperatura están ampliando el uso de bombas de calor en entornos sensibles a la higiene. La contratación por rendimiento también está haciendo que los proyectos sean más accesibles para los propietarios que no desean asumir todo el riesgo inicial. El mercado de calentadores de agua con bomba de calor comercial sigue expuesto a los costos de modernización, los cambios en el cumplimiento normativo de refrigerantes y la escasez de técnicos cualificados.
Conclusiones Clave del Informe
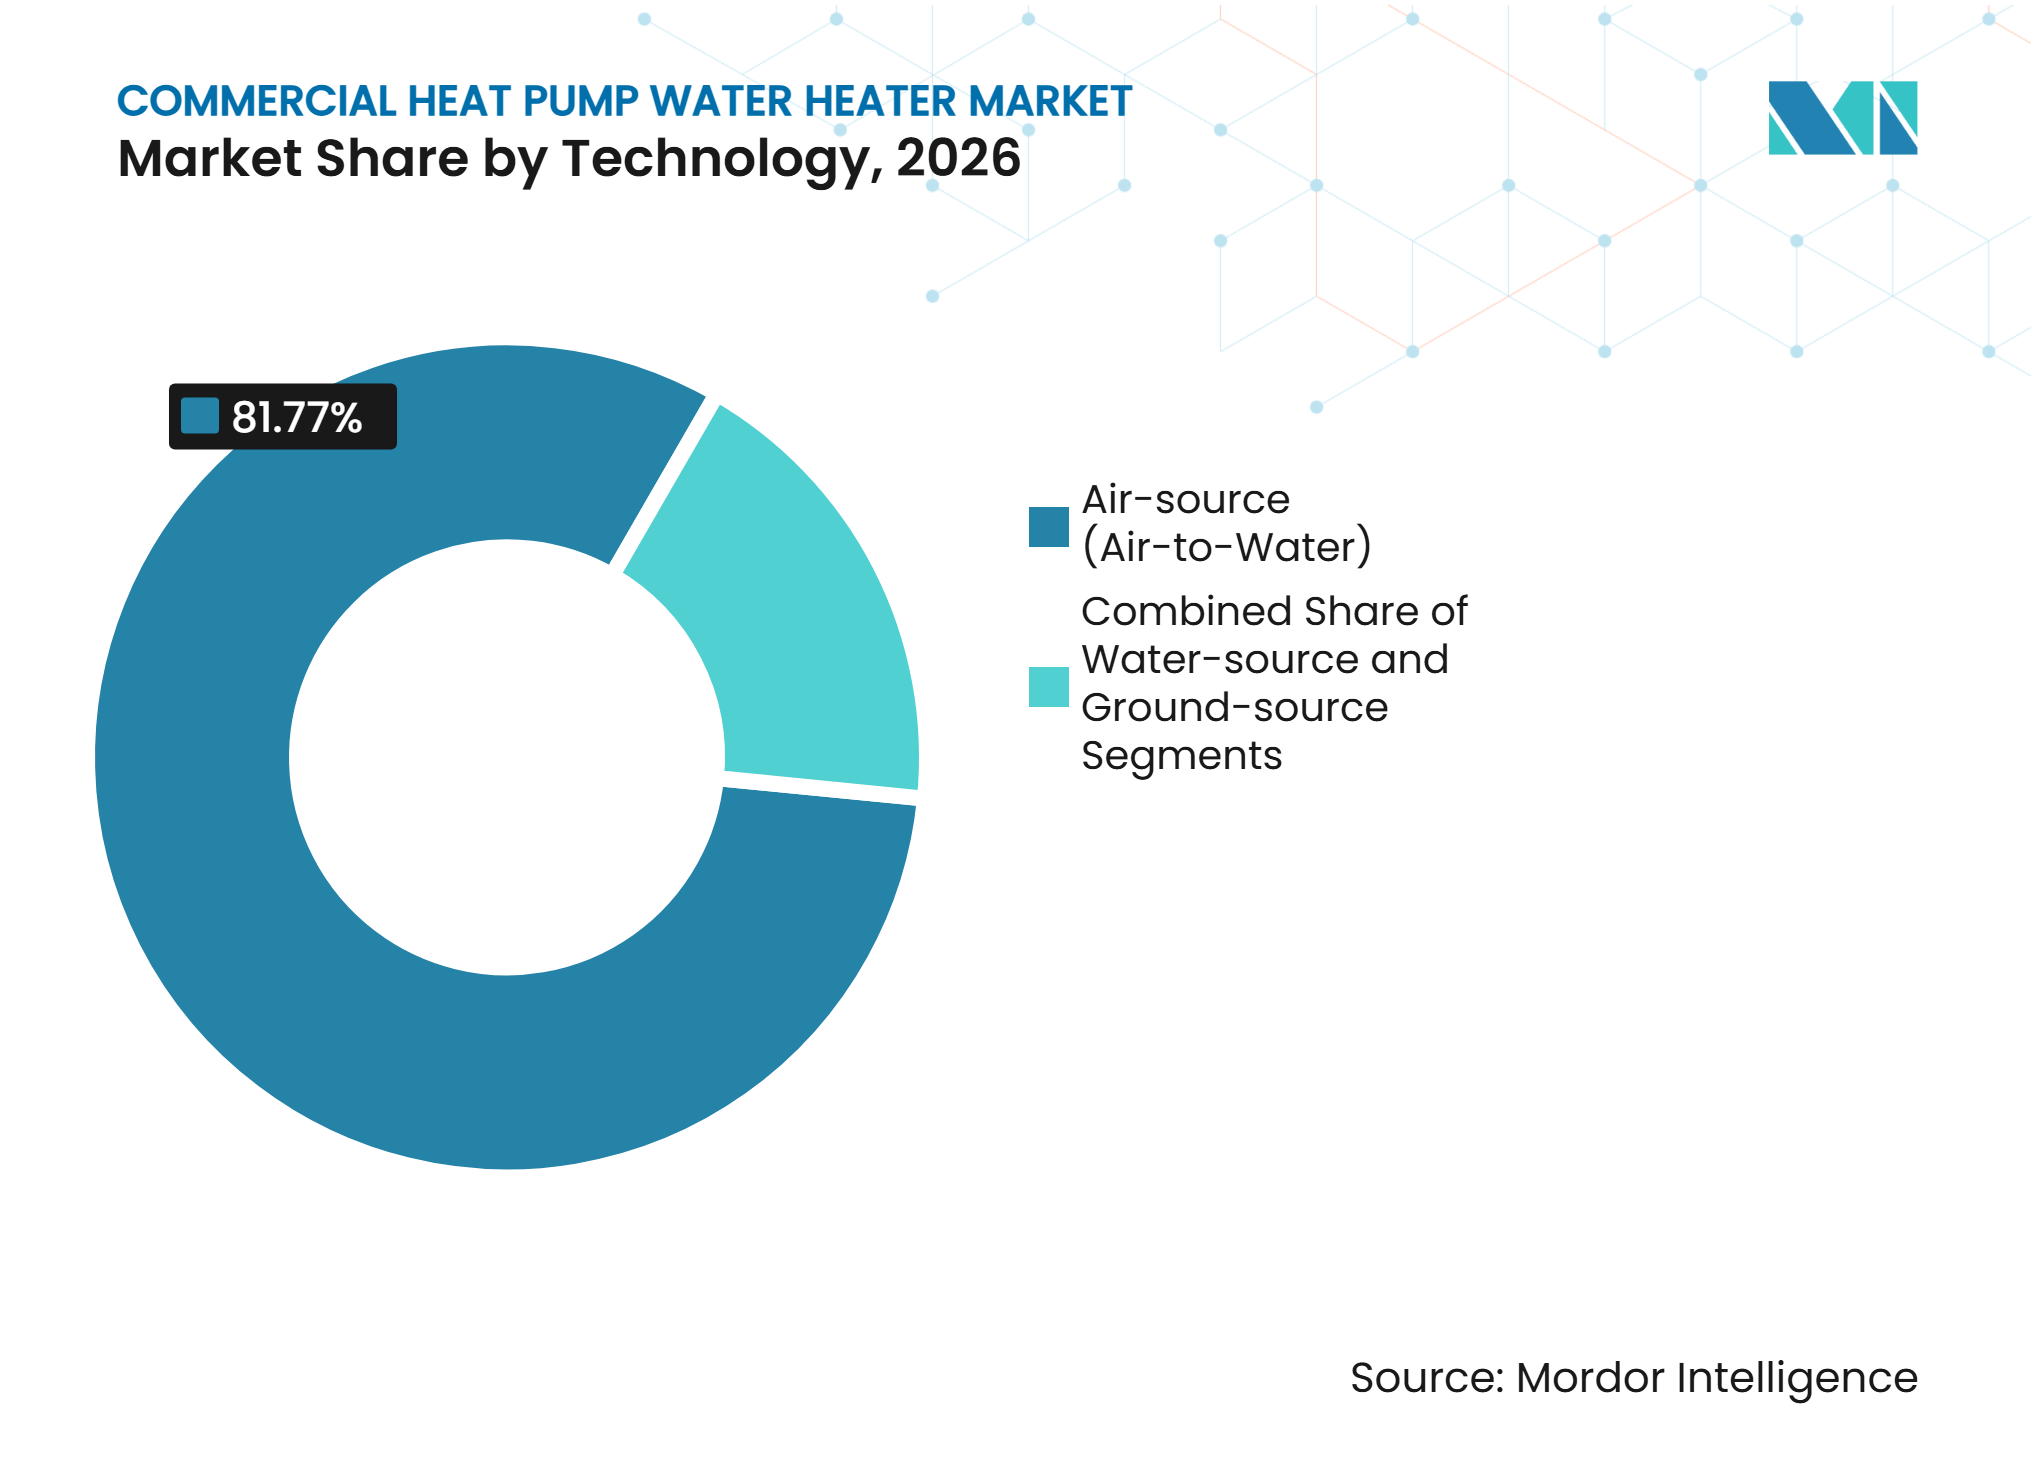
- Por tecnología, los sistemas de fuente de aire representaron el 81,77% de la participación del mercado de calentadores de agua con bomba de calor comercial en 2026, mientras que se proyecta que los sistemas de fuente de agua se expandan a un CAGR del 13,72% hasta 2032.
- Por capacidad, los sistemas de 200-500 L representaron el 38,16% del tamaño del mercado de calentadores de agua con bomba de calor comercial en 2026, mientras que se proyecta que los sistemas de más de 500 L se expandan a un CAGR del 13,69% hasta 2032.
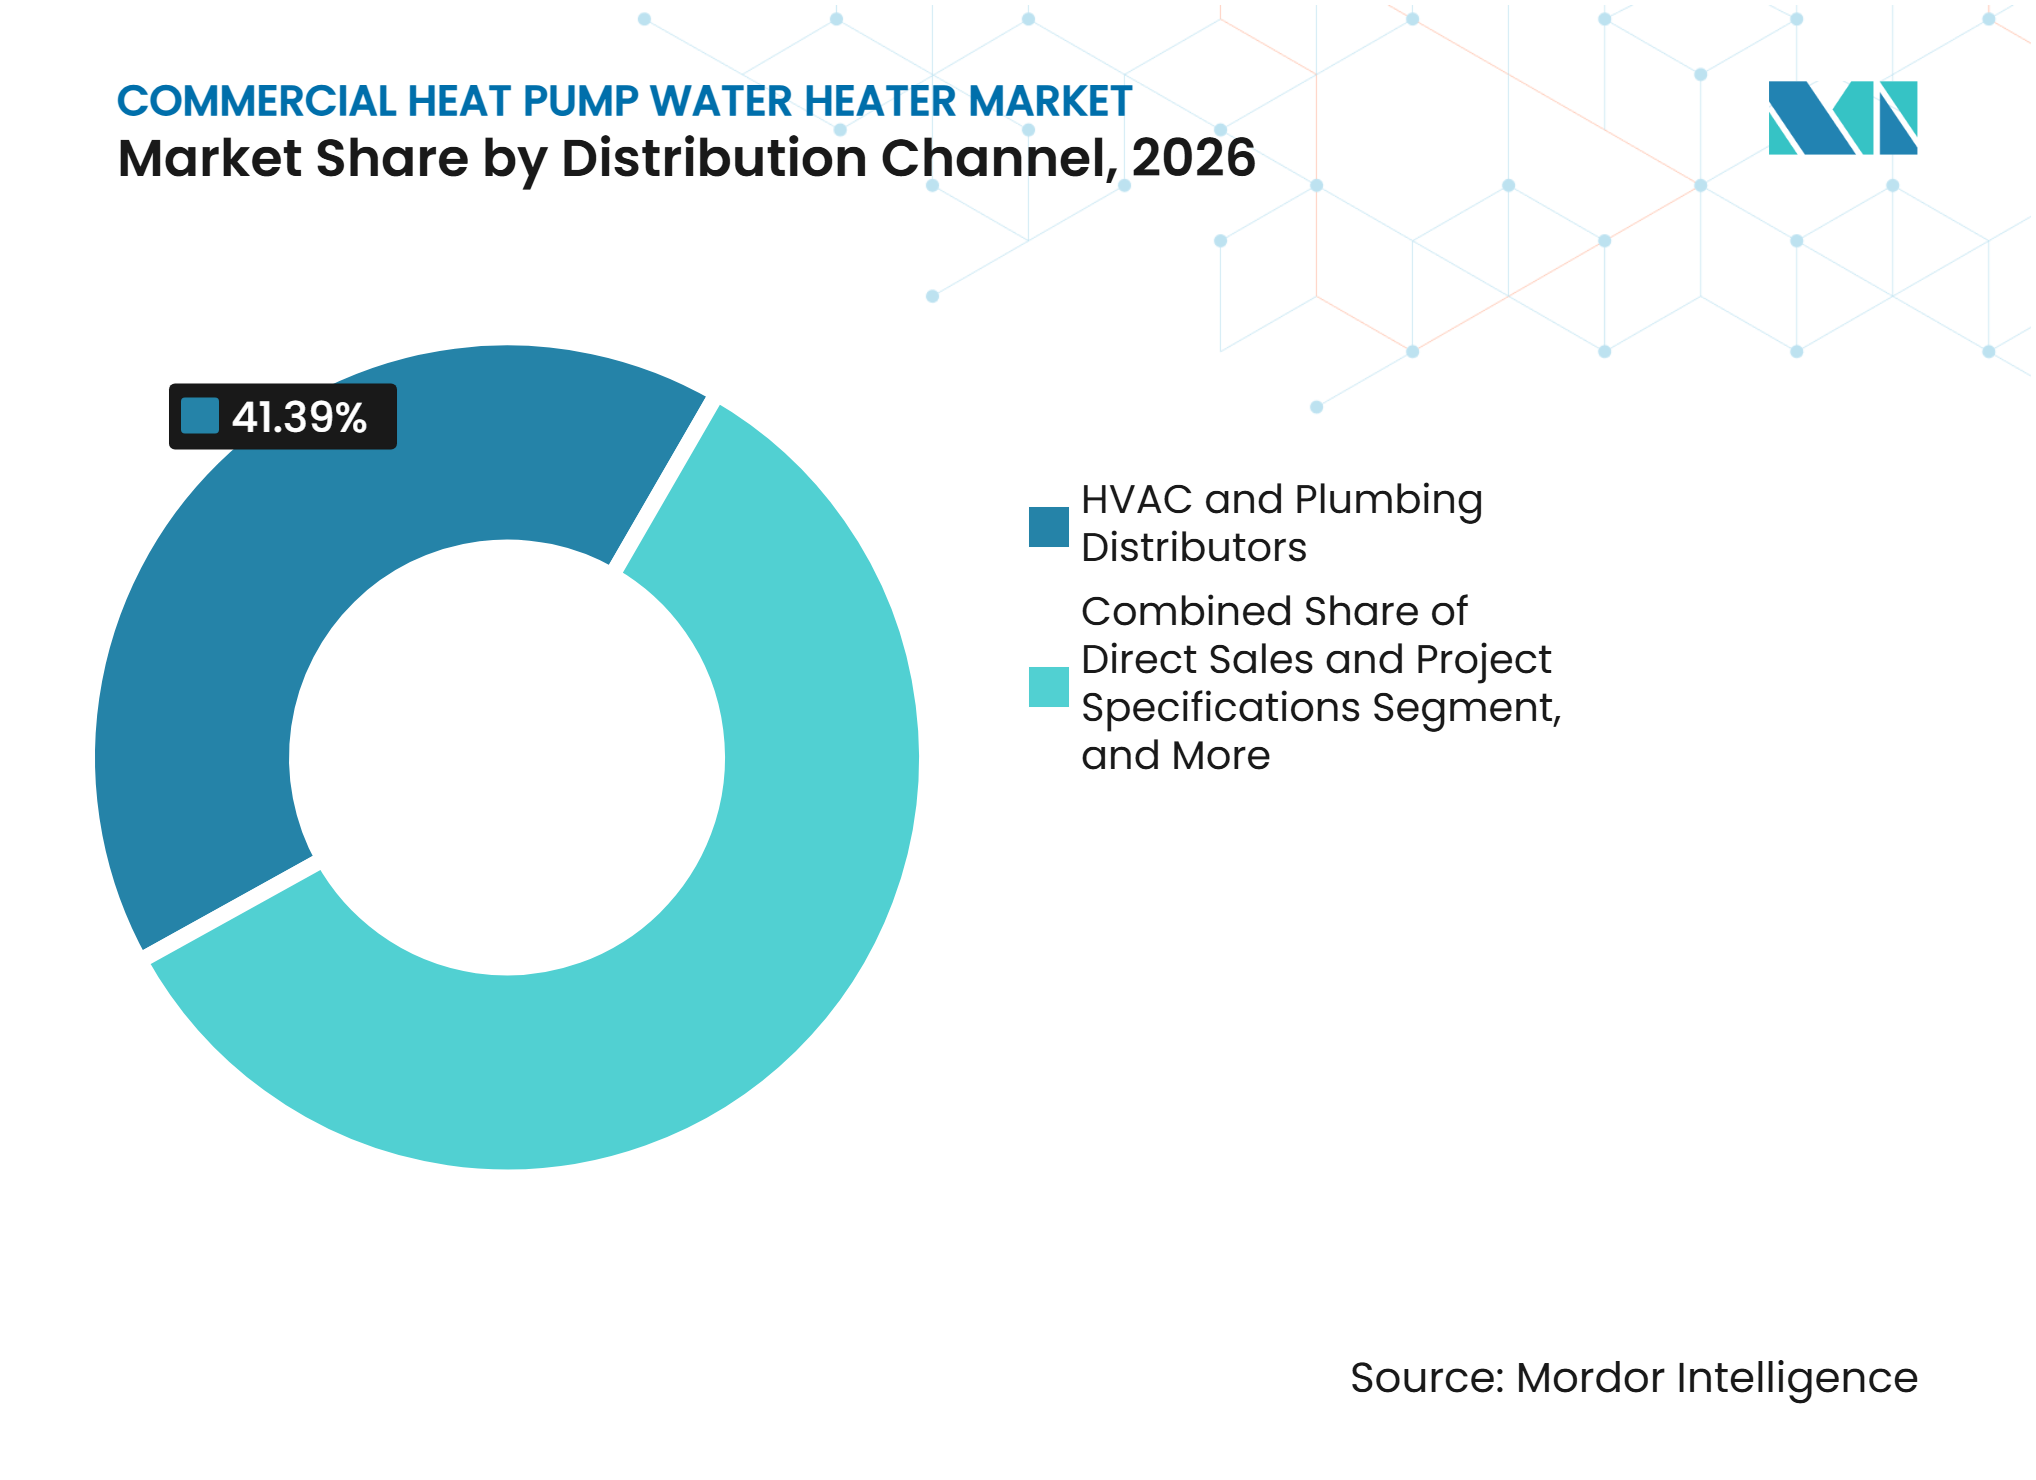
- Por canal de distribución, los distribuidores de HVAC y fontanería representaron el 41,39% de los ingresos del mercado de calentadores de agua con bomba de calor comercial en 2026, mientras que se proyecta que los canales de empresas de servicios energéticos y contratación por rendimiento se expandan a un CAGR del 13,91% hasta 2032.
- Por geografía, Asia-Pacífico representó el 44,62% de la participación del mercado de calentadores de agua con bomba de calor comercial en 2026, mientras que se proyecta que América del Norte se expanda a un CAGR del 14,09% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de Edificios Comerciales y Desplazamiento de Combustibles Fósiles | +2.8% | Global, con mayor aceleración en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Códigos de Eficiencia en Edificios, Incentivos y Políticas de Descarbonización | +2.5% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Ahorro en Costos de Energía Comercial y Economía del Ciclo de Vida | +2.2% | Global, con fuerte relevancia en Japón y Europa Occidental | Mediano plazo (2-4 años) |
| Sistemas de CO₂ y R-290 de Alta Temperatura para Cargas Críticas de Saneamiento | +1.5% | Asia-Pacífico, con adopción emergente en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Respuesta a la Demanda Interactiva con la Red y Monetización del Almacenamiento Térmico | +1.1% | América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Configuración Modular en Cascada para un Suministro Resiliente de Agua Caliente en Grandes Volúmenes | +0.7% | Global, liderado por instalaciones institucionales de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de Edificios Comerciales y Desplazamiento de Combustibles Fósiles
La fecha de cumplimiento del 6 de octubre de 2026 en EE. UU. exigió que los equipos de calentamiento de agua comercial fabricados o importados para su venta cumplieran con los estándares de eficiencia actualizados.[1] Este requisito está cambiando las decisiones de reemplazo de los equipos convencionales de resistencia eléctrica y de gas estándar. Se espera que un calentador de agua con bomba de calor comercial con certificación ENERGY STAR ahorre al menos 10 MWh al año en comparación con una alternativa de resistencia eléctrica. Menos del 15% de los edificios comerciales de EE. UU. tenían bombas de calor instaladas, lo que deja una gran base de instalaciones que pueden reemplazar los sistemas más antiguos. Los requisitos del Título 24 de California y las restricciones locales sobre el uso de gas natural añaden otro motivo para que las instalaciones consideren el calentamiento eléctrico de agua. Estas condiciones favorecen a los proveedores que pueden apoyar el diseño de modernización, la puesta en marcha y el servicio continuo.
Códigos de Eficiencia en Edificios, Incentivos y Políticas de Descarbonización
La eliminación gradual de la deducción de la Sección 179D para proyectos que comenzaron después del 30 de junio de 2026 cambió el calendario de algunas decisiones de mejora comercial. Algunos propietarios avanzaron con las especificaciones antes de la fecha límite, lo que acortó el ciclo de decisión para los proyectos planificados. Los programas de servicios públicos y locales continúan apoyando la economía de los proyectos tras el cambio federal. EnergizeCT ofrece incentivos de hasta 1.400 USD por unidad comercial elegible hasta el 31 de diciembre de 2026. City of Palo Alto Utilities ofrece reembolsos de hasta 7.000 USD para unidades comerciales elegibles de más de 100 galones. La norma HFC de Nueva York, vigente desde el 9 de enero de 2025, establece un límite de GWP₂₀ de 10 para los equipos de calentadores de agua con bomba de calor comercial y fija una fecha de prohibición para el 1 de enero de 2034.
Ahorro en Costos de Energía Comercial y Economía del Ciclo de Vida
Los ahorros durante el ciclo de vida se están convirtiendo en un argumento de compra más claro para los calentadores de agua con bomba de calor comercial. Rheem presentó su unidad comercial aire a agua Torin en septiembre de 2026 con un coeficiente de rendimiento declarado de hasta 4,5 y funcionamiento hasta -13°F, o -25°C. Una mayor eficiencia puede mejorar la economía del lavado en hoteles, el precalentamiento en hospitales y las grandes cargas de servicios de alimentación. EnergizeCT estima ahorros de por vida de entre 3.750 y 10.000 USD por unidad a lo largo de 10 años para las instalaciones elegibles. Estas cifras ofrecen a los equipos de gestión de instalaciones una base definida para comparar el costo instalado y los ahorros operativos esperados. Los acuerdos con empresas de servicios energéticos pueden reducir aún más la carga de capital al vincular los pagos a los ahorros garantizados. El mercado de calentadores de agua con bomba de calor comercial puede, por tanto, llegar a propietarios que de otro modo retrasarían una inversión en eficiencia.
Sistemas de CO₂ y R-290 de Alta Temperatura para Cargas Críticas de Saneamiento
Los hospitales, las cocinas de servicios de alimentación y las lavanderías necesitan agua a alta temperatura de forma fiable para tareas sensibles al saneamiento. Los sistemas transcríticos de CO₂ y los sistemas de R-290 están diseñados para cumplir los requisitos de temperatura de salida que pueden alcanzar los 60-90°C. Noritz y Nihon Itomic establecieron en 2025 una asociación para desarrollar un calentador de agua con bomba de calor comercial de CO₂ para América del Norte, con el desarrollo del producto liderado por Nihon Itomic y la distribución liderada por Noritz America. La plataforma Eco Cute de Japón tenía una penetración cercana al 15% en el calentamiento de agua residencial, lo que ofrece un punto de referencia regional maduro para los equipos de CO₂. Los productos CHP025 y CHP050 de Rinnai Australia utilizan R-290, tienen coeficientes de rendimiento declarados de 4,2-4,4 y emplean un refrigerante con un GWP inferior a 3. Las restricciones de California sobre los refrigerantes vírgenes con GWP de 2.200 o superior también redirigen el desarrollo de productos hacia diseños de menor GWP.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Complejidad del Diseño de Modernización | -1.5% | Global, con efectos más fuertes en América del Norte y Europa para edificios existentes | Corto plazo (≤ 2 años) |
| Escasez de Instaladores Cualificados y Técnicos de Servicio | -1.2% | Global, con una brecha a corto plazo en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Transición de Refrigerantes, Certificación de Seguridad e Incertidumbre Normativa | -0.9% | América del Norte y Europa, con extensión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reducción de Capacidad en Climas Fríos e Integración del Control de Legionella | -0.6% | Norte de Europa, Canadá y el noreste de Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Complejidad del Diseño de Modernización
CalNEXT identificó el costo inicial y la complejidad de la modernización específica del edificio como las principales barreras en las aplicaciones comerciales de California.[2] El reemplazo del panel eléctrico y los trabajos de entrada de servicio pueden igualar o superar el precio del equipo en edificios más antiguos. EnergizeCT sitúa el costo inicial del equipo entre 2.100 y 7.000 USD por unidad antes de los reembolsos. El costo total del proyecto puede ser mayor cuando se requieren trabajos eléctricos, controles y cambios de instalación. CalNEXT identificó 71.000 pequeñas oficinas y 74.000 almacenes en California como una gran oportunidad por número de instalaciones. Estos propietarios pueden tener acceso limitado al capital necesario para una modernización compleja. El mercado de calentadores de agua con bomba de calor comercial necesita paquetes de diseño más sencillos y un apoyo eficaz de incentivos para llegar a estas instalaciones.
Escasez de Instaladores Cualificados y Técnicos de Servicio
CalNEXT identificó la familiaridad de los contratistas con el dimensionamiento y la integración del circuito de recirculación como una importante barrera para la adopción. Los sistemas transcríticos de CO₂ pueden operar a 100-130 bar, lo que requiere capacidades que van más allá de las credenciales estándar de HVAC y refrigeración. La investigación de ACEEE señaló que el rendimiento de la respuesta a la demanda puede verse afectado sin personal capacitado para poner en marcha los controles CTA-2045-B. El Administrador de Transformación del Mercado de California presentó programas de desarrollo de la fuerza laboral para su consideración de financiamiento en 2026. Esta acción reconoce la capacidad de la fuerza laboral como un obstáculo a nivel de sistema y no como un problema aislado de los contratistas. Los fabricantes que combinan la venta de equipos con formación y apoyo en la puesta en marcha pueden abordar un punto práctico de preocupación para los compradores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Los Sistemas de Fuente de Aire Lideran Mientras los Sistemas de Fuente de Agua Ganan TerrenoLos sistemas de fuente de aire, o aire a agua, representaron el 81,77% de la participación del mercado de calentadores de agua con bomba de calor comercial en 2026. Su posición refleja menores costos de instalación, amplia idoneidad en diferentes climas y una base de distribuidores consolidada. Estas características reducen el riesgo de especificacin para los gestores de instalaciones que están reemplazando equipos de calentamiento conocidos. Se proyecta que los sistemas de fuente de agua, o agua a agua, se expandan a un CAGR del 13,72% hasta 2032. Son adecuados para proyectos de uso mixto de mayor escala donde los circuitos de recuperación de calor residual pueden proporcionar una fuente útil de energía para el calentamiento de agua sanitaria. Los sistemas de fuente geotérmica siguen concentrados en nuevas construcciones donde las condiciones del terreno justifican el capital requerido para la perforación de pozos. Rheem lanzó el producto Torin aire a agua en septiembre de 2026 con refrigerante R-454B y un coeficiente de rendimiento declarado de hasta 4,5. Su rango de operación en climas fríos indica un desarrollo continuo de productos en la categoría dominante de fuente de aire.
Los requisitos de ENERGY STAR establecen un umbral técnico para las unidades comerciales de más de 119 galones. Estas unidades deben cumplir un coeficiente de rendimiento mínimo de 3,6 para calificar. Este requisito fomenta el reemplazo de equipos de resistencia eléctrica heredados y equipos de gas de menor eficiencia. Lochinvar amplió su familia Veritus en septiembre de 2025 con un modelo de 208 V diseñado para modernizaciones con infraestructura eléctrica limitada. La compatibilidad con CTA-2045-B se está convirtiendo en una consideración de especificación relevante para los compradores institucionales que necesitan capacidad de respuesta a la demanda. A medida que las primeras instalaciones llegan al final de su vida útil, la demanda de reemplazo puede continuar de forma independiente a las nuevas normas de electrificación de edificios. Esta combinación de estándares, flexibilidad de modernización y necesidades de reemplazo apoya la demanda en toda la industria de calentadores de agua con bomba de calor comercial.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad:
Los Sistemas de Escala Media Lideran Mientras los Sistemas Centralizados AvanzanLa categoría de 200-500 L representó el 38,16% del tamaño del mercado de calentadores de agua con bomba de calor comercial en 2026. Atiende instalaciones de escala media en hoteles, escuelas, instalaciones sanitarias y propiedades similares. Se proyecta que los sistemas de más de 500 L se expandan a un CAGR del 13,69% hasta 2032, convirtiéndolos en la categoría de capacidad de mayor crecimiento. Los hospitales, los campus universitarios y las grandes propiedades de hostelería utilizan estos sistemas para plantas centralizadas de agua caliente. El almacenamiento a esta escala también puede proporcionar un recurso térmico para gestionar los períodos de mayor demanda eléctrica. El trabajo de campo de ACEEE en Seattle y San Francisco encontró que los sistemas centralizados con gran capacidad de almacenamiento lograron una reducción de casi el 97% en la demanda pico mediante controles de desplazamiento de carga.[3] El diseño modular Veritus de Lochinvar puede conectarse en paralelo, lo que permite que las instalaciones cubran diferentes requisitos de capacidad desde una base de equipos estandarizada.
Los sistemas de hasta 200 L atienden necesidades comerciales más ligeras en pequeñas oficinas, quioscos y mostradores de servicios de alimentación. Estas aplicaciones siguen siendo disputadas por equipos de resistencia eléctrica y sistemas de gas sin tanque. CalNEXT identificó 71.000 pequeñas oficinas y 74.000 almacenes en California como grandes grupos de oportunidad por número de instalaciones. Esto apoya la atención a corto plazo tanto en las categorías de hasta 200 L como de 200-500 L. Los nuevos diseños unitarios de 120 voltios reducen las barreras en ubicaciones con capacidad de servicio eléctrico limitada. Los requisitos de eficiencia continúan influyendo en cómo se especifican estos sistemas más pequeños. La selección de capacidad también depende de las necesidades de recirculación, los patrones de demanda diaria y la capacidad de utilizar el agua caliente almacenada durante los períodos pico. El tamaño del mercado de calentadores de agua con bomba de calor comercial para sistemas más grandes está respaldado por la demanda institucional, mientras que los sistemas más pequeños dependen más de las condiciones prácticas de modernización.
Por Canal de Distribución:
Los Distribuidores Lideran Mientras las Empresas de Servicios Energéticos se ExpandenLos distribuidores de HVAC y fontanería representaron el 41,39% de los ingresos del canal en el mercado de calentadores de agua con bomba de calor comercial en 2026. Apoyan a la base de contratistas a través de la especificación, la logística y la asistencia en la puesta en marcha. Su papel es particularmente importante cuando un proyecto requiere una selección y entrega coordinada de equipos. Se proyecta que las empresas de servicios energéticos y los proveedores de contratación por rendimiento se expandan a un CAGR del 13,91% hasta 2032. Su modelo transfiere parte del riesgo de capital y rendimiento de los propietarios de edificios a intermediarios especializados. Los ahorros de los calentadores de agua con bomba de calor pueden medirse y verificarse, lo que se alinea con los contratos de rendimiento de ahorro energético. Las ventas directas siguen siendo relevantes para instalaciones técnicamente complejas. Los canales en línea y de adquisición electrónica están emergiendo para productos unitarios estandarizados.
A. O. Smith destacó la inversión en herramientas digitales, formación y atención al cliente en su informe anual de 2025. Esta inversión refleja la importancia del apoyo al canal a medida que los compradores gestionan los códigos de eficiencia y los cambios de refrigerantes. La empresa conjunta Ariston-Lennox añadió más de 300 tiendas en América del Norte a la red de distribución de calentadores de agua con bomba de calor en su primer año. El acuerdo combina la tecnología de producto de Ariston con el alcance de distribución de Lennox. Los propietarios de edificios que no pueden autofinanciar una mejora pueden utilizar estructuras de empresas de servicios energéticos para llevar adelante un proyecto basado en los ahorros esperados. Los distribuidores siguen siendo centrales en el mercado actual de calentadores de agua con bomba de calor comercial, pero la contratación por rendimiento está ampliando el acceso a proyectos con decisiones de capital más difíciles. Estos patrones de canal hacen que el apoyo a la instalación y el servicio al cliente sean partes importantes del rendimiento competitivo.

Análisis Geográfico
Asia-Pacífico: La Escala de Fabricación y el Apoyo de Políticas Sostienen la Demanda
Asia-Pacífico representó el 44,62% de la participación del mercado de calentadores de agua con bomba de calor comercial en 2026. La escala de fabricación de China, los proveedores nacionales como Guangdong Tongyi, PHNIX y SPRSUN, y su alcance exportador respaldan equipos competitivos en precio. La plataforma Eco Cute de Japón basada en CO₂ tenía una penetración cercana al 15% en el calentamiento de agua residencial, mientras que el desarrollo hotelero y la construcción comercial de primer nivel apoyan la adopción en India. Copeland lanzó Sensi Hydro en el Sudeste Asiático en octubre de 2025 en configuraciones de 6HP-20HP con ahorros declarados de hasta el 70% en comparación con el calentamiento eléctrico tradicional. El acuerdo de distribución de STIEBEL ELTRON en 2026 con Hunt Heating en Australia refleja un cambio hacia equipos con soporte local a medida que las políticas de transición del gas y los costos de electricidad influyen en las adquisiciones.
América del Norte: Las Regulaciones y la Inversión en Canales Apoyan una Expansión más Rápida
Se proyecta que América del Norte se expanda a un CAGR del 14,09% hasta 2032. El estándar de EE. UU., vigente desde el 6 de octubre de 2026, creó una importante base de reemplazo entre hoteles, instalaciones sanitarias y edificios institucionales. Los reembolsos estatales y de servicios públicos en Connecticut, California y el Noroeste del Pacífico oscilan entre 600 y 7.000 USD por unidad, lo que ayuda a sostener la economía de los proyectos. La empresa conjunta Ariston-Lennox completó su primer año con ventas por encima del plan, más de 300 ubicaciones de distribución y una participación accionaria dividida entre Ariston USA con el 50,1% y Lennox con el 49,9%. La baja penetración de bombas de calor en los edificios comerciales de EE. UU. deja margen para una mayor adopción a medida que los factores de cumplimiento del Departamento de Energía y ENERGY STAR configuran la demanda regional.
Europa, América del Sur, Oriente Medio y África: Las Políticas y el Clima Crean Diferentes Vías de Adopción
Europa está moldeada por la reducción gradual de los gases fluorados de la UE, la renovación de edificios y la nueva capacidad de la planta de 2.300 m² de STIEBEL ELTRON en Poprad y la fábrica de Ariston en Albacina, mientras que Alemania, Francia y el Reino Unido se benefician de las finanzas verdes y los requisitos de certificados de rendimiento energético.[4] América del Sur es un mercado en etapa inicial en el que la construcción hotelera apoya las pruebas de equipos europeos y asiáticos importados. Arabia Saudita y los Emiratos Árabes Unidos ofrecen condiciones favorables para las unidades de fuente de aire, aunque el calentamiento con gas de bajo costo limita la adopción. Sudáfrica y Nigeria son las mayores oportunidades africanas, principalmente en hoteles de lujo y hospitales privados, lo que muestra por qué la regulación, el parque de edificios y la economía del combustible requieren diferentes enfoques regionales.
Panorama Competitivo
Concentración del Mercado
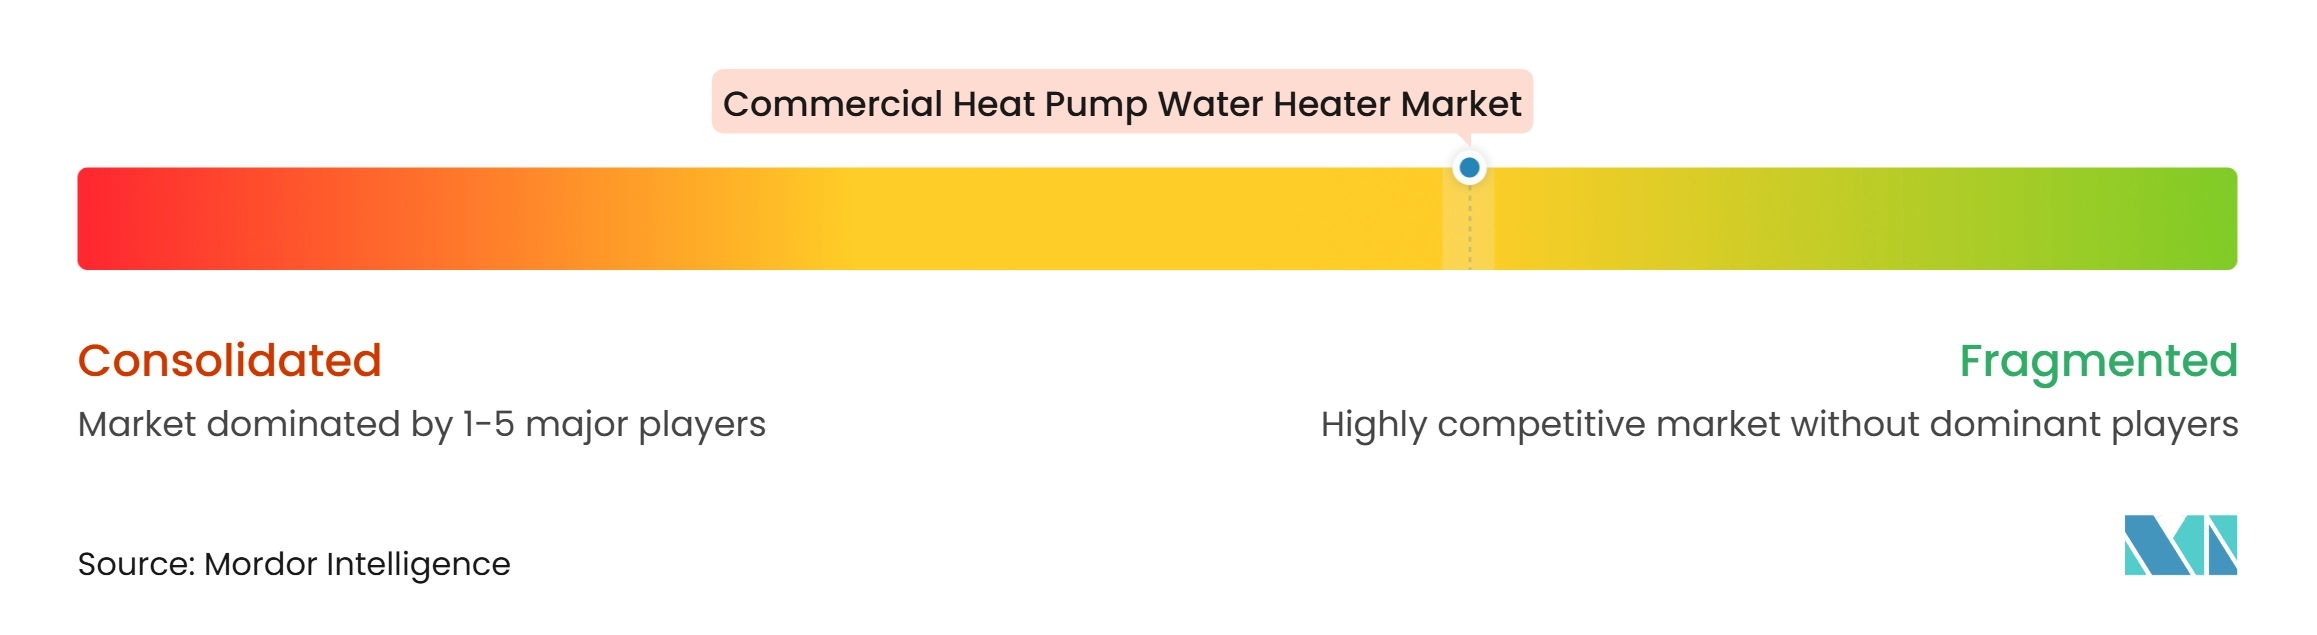
El mercado de calentadores de agua con bomba de calor comercial está moderadamente fragmentado. Rheem, A. O. Smith, Mitsubishi Heavy Industries Thermal Systems y STIEBEL ELTRON ocupan posiciones importantes gracias a marcas consolidadas, redes de distribución y capacidades de equipos para climas fríos. Guangdong Tongyi, PHNIX, SPRSUN y Hiseer compiten principalmente a través de la relación precio-rendimiento y la amplitud de exportación. Los principales proveedores están diferenciando sus productos mediante refrigerantes R-290, R-454B y CO₂. Los controles interactivos con la red también se están convirtiendo en una característica de producto más visible. La empresa conjunta Ariston-Lennox muestra cómo un proveedor puede combinar tecnología de producto con una distribución regional consolidada. Sus ventas a distribuidores superaron el plan del primer año en junio de 2026.
Las pequeñas oficinas, los almacenes y las instalaciones de servicios de alimentación siguen siendo un área menos desarrollada entre los sistemas de escala residencial y los grandes sistemas centrales. El sistema HEAT2O de refrigerante CO₂ de Mitsubishi, utilizado con los controles SkyCentrics EcoPort y CTA-2045-B, logró una reducción de casi el 97% en la demanda pico en estudios de campo de ACEEE en 3 instalaciones de EE. UU. El resultado establece un punto de referencia funcional para los servicios públicos y los grandes compradores comerciales. Los requisitos de ENERGY STAR Versión 2.0 y los estándares mínimos de eficiencia del Departamento de Energía crean exigencias de cumplimiento para los fabricantes. Estos requisitos favorecen a los proveedores con los recursos de ingeniería necesarios para gestionar las transiciones de eficiencia y refrigerantes. La industria de calentadores de agua con bomba de calor comercial también enfrenta un desafío de servicio, ya que los equipos avanzados necesitan una instalación y puesta en marcha fiables.
El lanzamiento del Torin de Rheem en septiembre de 2026 añadió un producto aire a agua con un coeficiente de rendimiento declarado de hasta 4,5 e integración con sistemas de gestión de edificios. Noritz y Nihon Itomic anunciaron su asociación para el desarrollo de productos de CO₂ para América del Norte en noviembre de 2026. A. O. Smith identificó las herramientas digitales, la formación y el servicio al cliente como prioridades en su informe anual de 2025. Estos movimientos muestran que la eficiencia del equipo por sí sola no es suficiente para los proveedores que compiten en el mercado de calentadores de agua con bomba de calor comercial. Los clientes también evalúan la disponibilidad del producto, la capacidad del instalador, los controles y el soporte posventa.
Líderes de la Industria de Calentadores de Agua con Bomba de Calor Comercial
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Nyle Systems, LLC
-
Noritz Corporation
-
Sanden Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Calentadores de Agua con Bomba de Calor Comercial Empresas cubiertas en este informe
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Mitsubishi Heavy Industries Thermal Systems, Ltd.
- STIEBEL ELTRON GmbH and Co. KG
- Nyle Systems, LLC
- Nihon Itomic Co., Ltd.
- Noritz Corporation
- Sanden Holdings Corporation
- Guangdong Tongyi Heat Pump Science and Technology Corp.
- PHNIX Eco-Energy Solutions Co., Ltd.
- Guangdong SPRSUN New Energy Technology Development Co., Ltd.
- Colmac Industries, Inc.
- Solareast Holdings Co., Ltd.
- Hiseer Group
- Zhejiang Zhongneng Technology Co., Ltd.
- Zhejiang Peakway Pump Co., Ltd.
- Viessmann Manufacturing Company Inc.
- Lochinvar Corporation
- Bradford White Corporation
- Glen Dimplex Thermal Solutions
- Ariston Holding N.V.
Desarrollos recientes de la industria en Mercado de Calentadores de Agua con Bomba de Calor Comercial
- Noviembre de 2026: Noritz Corporation y Nihon Itomic Co., Ltd. anunciaron una asociación para desarrollar el primer calentador de agua con bomba de calor comercial de CO₂ para el mercado de América del Norte, con Nihon Itomic liderando el desarrollo del producto, RB Corporation, una empresa del Grupo Noritz, fabricando la unidad, y NORITZ AMERICA CORPORATION supervisando las ventas y la distribución en América del Norte. La colaboración se basa en una asociación previa de calentamiento de agua híbrido comercial en Japón de julio de 2025 y apunta a la demanda impulsada por la electrificación en los edificios comerciales de América del Norte.
- Noviembre de 2026: Noritz America ha mejorado su serie Hybrid Hot incorporando el recientemente actualizado calentador de agua condensador comercial NCC199CDV Pro con certificación ENERGY STAR al sistema de tanque de almacenamiento sin depósito.
- Octubre de 2026: Los estándares de conservación de energía enmendados del Departamento de Energía de EE. UU. para equipos de calentamiento de agua comercial entraron en vigor el 6 de octubre de 2026, estableciendo requisitos mínimos de eficiencia actualizados que efectivamente exigen que los nuevos sistemas de calentamiento de agua comercial adopten tecnología de condensación o bomba de calor. El hito de cumplimiento desencadenó decisiones de reemplazo diferidas en los sectores de hostelería, sanidad e institucional.
- Agosto de 2026: A. O. Smith presentó el Calentador de Agua con Bomba de Calor Exterior Dividido Voltex® X (HPWH), fabricado en asociación con Panasonic. La unidad Voltex X se incorporará a la familia Voltex de productos de alta eficiencia y sostenibles de A. O. Smith.
Alcance del Informe Global del Mercado de Calentadores de Agua con Bomba de Calor Comercial
Un calentador de agua con bomba de calor comercial es un sistema de calentamiento de agua de alta capacidad y alta eficiencia energética que transfiere calor de una fuente de baja temperatura circundante, como el aire ambiente, el agua o el suelo, a un gran tanque de almacenamiento para calentar agua potable.
El Informe del Mercado de Calentadores de Agua con Bomba de Calor Comercial está segmentado por Tecnología (Fuente de aire [Aire a Agua], Fuente de agua [Agua a Agua] y Fuente geotérmica [Geotérmica]), Capacidad [Volumen del Tanque] (Hasta 200 L, 200-500 L y Más de 500 L), Canal de Distribución (Ventas Directas y Especificaciones de Proyectos, Distribuidores de HVAC y Fontanería, Empresas de Servicios Energéticos y Contratación por Rendimiento, y Adquisición en Línea y Electrónica), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Fuente de aire (Aire a Agua) |
| Fuente de agua (Agua a Agua) |
| Fuente geotérmica (Geotérmica) |
| Hasta 200 L |
| 200-500 L |
| Más de 500 L |
| Ventas Directas y Especificaciones de Proyectos |
| Distribuidores de HVAC y Fontanería |
| Empresas de Servicios Energéticos y Contratación por Rendimiento |
| Adquisición en Línea y Electrónica |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Reino Unido | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tecnología | Fuente de aire (Aire a Agua) | |
| Fuente de agua (Agua a Agua) | ||
| Fuente geotérmica (Geotérmica) | ||
| Por Capacidad (Volumen del Tanque) | Hasta 200 L | |
| 200-500 L | ||
| Más de 500 L | ||
| Por Canal de Distribución | Ventas Directas y Especificaciones de Proyectos | |
| Distribuidores de HVAC y Fontanería | ||
| Empresas de Servicios Energéticos y Contratación por Rendimiento | ||
| Adquisición en Línea y Electrónica | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Reino Unido | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de calentadores de agua con bomba de calor comercial?
El tamaño del mercado de calentadores de agua con bomba de calor comercial es de 2,91 mil millones de USD en 2026 y se proyecta que alcance los 6,13 mil millones de USD para 2032 a un CAGR del 13,12%.
¿Qué tecnología lidera las instalaciones de calentadores de agua con bomba de calor comercial?
Los sistemas de fuente de aire lideran con una participación del 81,77% en 2026 debido a sus menores costos de instalación, amplia idoneidad y apoyo consolidado de distribuidores.
¿Qué categoría de capacidad de calentadores de agua con bomba de calor comercial se está expandiendo más rápido?
Se proyecta que los sistemas de más de 500 L se expandan a un CAGR del 13,69% hasta 2032, respaldados por hospitales, campus universitarios y grandes instalaciones hoteleras.
¿Por qué son importantes las empresas de servicios energéticos para los proyectos de calentadores de agua con bomba de calor comercial?
Se proyecta que las empresas de servicios energéticos se expandan a un CAGR del 13,91% hasta 2032 porque pueden transferir el riesgo de capital y rendimiento mediante estructuras de ahorros garantizados.
¿Qué región tiene la mayor demanda de calentadores de agua con bomba de calor comercial?
Asia-Pacífico representa el 44,62% de la demanda en 2026, respaldada por la escala de fabricación de China, la base tecnológica de CO₂ de Japón y el creciente dinamismo hotelero regional.
¿Por qué América del Norte se está expandiendo rápidamente en el ámbito de los calentadores de agua con bomba de calor comercial?
Se proyecta que América del Norte se expanda a un CAGR del 14,09% hasta 2032 a medida que los estándares de eficiencia actualizados de EE. UU. y los reembolsos de servicios públicos fomentan el reemplazo de equipos.