
CNG圧縮機市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
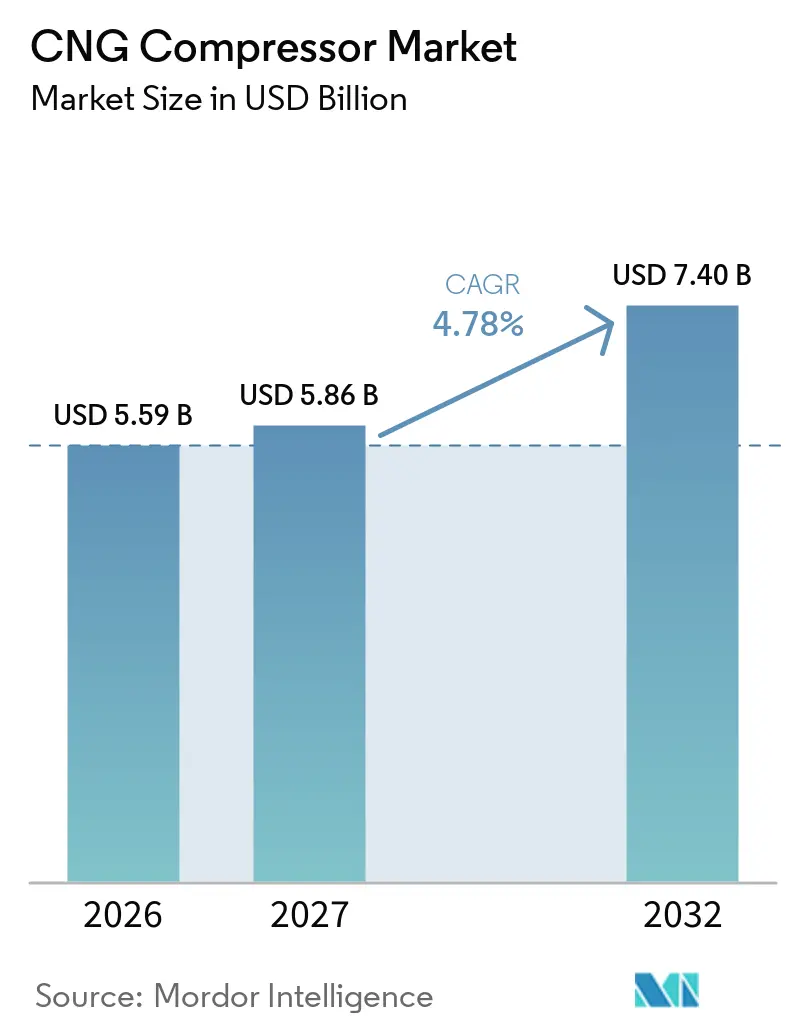
| 市場規模 (2027) | 5.86 十億米ドル |
| 市場規模 (2032) | 7.40 十億米ドル |
| 成長率 (2027 - 2032) | 4.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCNG圧縮機市場分析
CNG圧縮機市場規模は、2026年に5.59 ビリオン 米ドル、2027年に5.86 ビリオン 米ドルと予測され、2032年までに7.40 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 4.78%で成長する見込みです。CNG圧縮機市場は、新たな給油インフラ、産業用ガスネットワーク、およびバーチャルパイプラインプロジェクトによって支えられています。フリート転換政策と再生可能天然ガス(RNG)の幅広い利用が、複数の運用条件にわたる機器需要を持続させています。サプライヤーは、圧縮、貯蔵、制御、冷却、保守サービスを組み合わせた統合パッケージで対応しています。CNG圧縮機市場はまた、投資がガス価格、公的支援、許認可、および大規模フリート顧客の確保に依存するため、不均一な状況にも直面しています。バッテリー電気自動車、水素、液化天然ガス車両との競争が、CNGが明確な運用コスト優位性を持つ地域へと需要をシフトさせています。
主要レポートのポイント
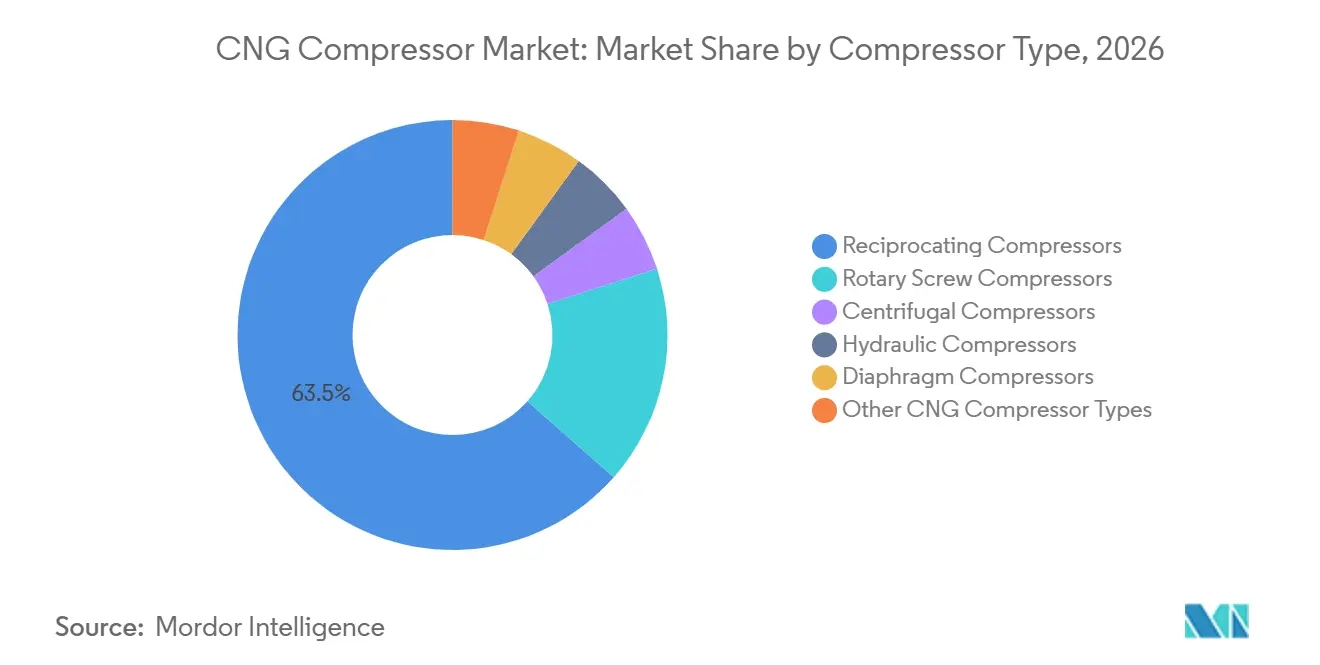
- 圧縮機タイプ別では、往復動式圧縮機が2026年のCNG圧縮機市場シェアの63.5%を占め、油圧式圧縮機は2032年までCAGR 5.6%で成長すると予測されています。
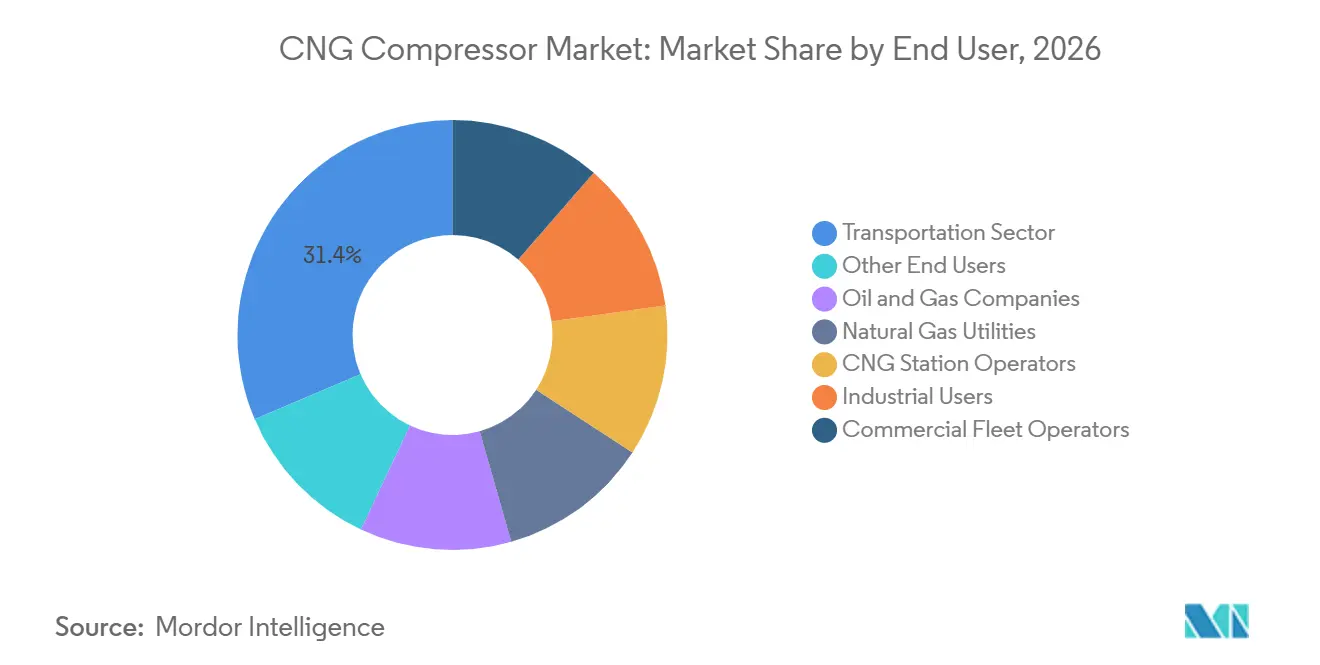
- エンドユーザー別では、輸送部門が2026年のエンドユーザー収益の31.4%を占め、商業フリート事業者は2032年までCAGR 6.1%で成長すると予測されています。
- 容量別では、500~1,000 Nm³/hrの範囲が2026年の収益の32.6%を占め、1,000~2,000 Nm³/hrの範囲は2032年までCAGR 6.2%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の48.4%を占め、2032年までCAGR 5.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| CNG給油ネットワークの拡大 | +1.2% | アジア太平洋、サブサハラアフリカ、北米を中心にグローバル | 短期(2年以内) |
| 自治体および大型フリートの転換 | +1.1% | アジア太平洋、南米、中東・アフリカ | 中期(2~4年) |
| クリーン燃料政策とインセンティブ | +0.8% | 欧州、インド、中東・北アフリカでの拡大を含むグローバル | 中期(2~4年) |
| 高圧・高可用性圧縮 | +0.6% | 北米、欧州、アジア太平洋の商業ハブ | 中期(2~4年) |
| モジュール式・移動式バーチャルパイプライン圧縮 | +0.5% | サブサハラアフリカ、中東・北アフリカ、東南アジア | 長期(4年以上) |
| RNGおよびバイオガスのグリッド注入 | +0.5% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CNG給油ネットワーク整備の加速
CNG圧縮機市場は、各新規サイトに圧縮容量が必要なため、ステーション開発に依存しています。米国では2025年第4四半期に1,385か所のCNGステーションが稼働しており、そのうち46%が大型クラス8トラックに対応可能でした。この設置基盤は前年比2%増加しており、成熟した給油ネットワークにおいても新規追加が継続していることを示しています。[1] 新規拠点では、従来のCNGと再生可能ガス供給の両方に対応できる機器が求められることが多くあります。この要件は、より高いスループット、貯蔵、制御、およびフィールドサービスサポートを備えたパッケージを優位にします。したがって、CNG圧縮機市場は、ステーション開発者が燃料の可用性と信頼性の高いフリートアクセスを組み合わせられる場合に恩恵を受けます。
ステーションの拡大は、購入者が選択する機器の種類も変化させます。公共の急速充填ステーションは、車両燃料システムが必要とする圧力での迅速な供給が必要です。フリートデポは、より長い時間をかけて稼働し、計画された車両スケジュールに合わせた時間充填システムを使用できます。バーチャルパイプラインプロジェクトは、固定ガスグリッドが顧客に届かない場所で移動式圧縮・貯蔵を必要とします。これらの異なる設計により、サプライヤーは異なる需要密度とサイト条件を持つ市場にサービスを提供できます。CNG圧縮機市場は、メーカーがこれらの用途のいくつかに対して1つのコアプラットフォームを構成できる場合に恩恵を受けます。ASME B31.3プロセス配管要件およびISO 15403ガス品質要件が公共インフラプロジェクトの資格基準を引き上げるため、認定機器も重要です。
自治体および大型フリートの転換
自治体バス事業者、物流会社、および大規模配送フリートは、CNG圧縮システムに対する予測可能な需要を提供します。インドの大気質管理委員会は、2025年の指令第94号に基づき、デリー首都圏(Delhi-NCR)において適格なアグリゲーター、配送プラットフォーム、およびeコマース事業者の新規追加分にCNGまたは電気自動車の使用を義務付けました。[2] この措置は25台以上の車両を保有する組織に適用され、信頼性の高い給油アクセスを必要とする可能性のあるフリートの基盤を拡大します。タミル・ナードゥ州も2025年に1,000台の州営輸送バスをCNGに転換する契約を締結しました。このような転換により、給油スケジュールの管理を望む事業者にとって、デポベースの圧縮が実用的な選択肢となります。CNG圧縮機市場は、フリートの稼働サイクルが所有機器を正当化するのに十分なほど安定している場合に、これらのプロジェクトから恩恵を受けます。
デポの転換は、調達を単一の車両決定から長期的なサイト投資へと変える可能性があります。500~1,000 Nm³/hrの範囲は、多くのバスデポや中規模物流施設のニーズに適しています。時間充填システムは、車両がアイドル時間中に給油されるため、機器のピーク需要を削減できます。公共ステーションの利用は依然として重要ですが、専用フリートシステムは公共ステーションが混雑している場所での可用性を向上させることができます。このアプローチは、信頼性の高い運用と管理可能な資本コストを優先するパッケージへと需要の一部をシフトさせます。フリート事業者は安全で一貫したサービスを必要とするため、サプライヤーも保守契約から恩恵を受けます。試運転、オペレーター研修、予防保守をサポートできるサプライヤーは、これらの受注においてより有利な立場にあります。
排出削減政策とクリーン燃料インセンティブ
車両政策と再生可能ガス規制は、機器の量と技術仕様の両方に影響します。米国連邦自動車安全基準第303号は2025年5月に改訂され、CNG車両の燃料システムの完全性に対応しています。機器サプライヤーは、車両要件が進化するにつれて、一貫した安全な給油結果をサポートする必要があります。欧州では、2024~2025年ガス年度における送配電ネットワークへの再生可能ガス注入量が43.2 TWHに達しました。この合計は前ガス年度比12%増加しました。したがって、CNG圧縮機市場は、車両給油とガスグリッド注入プロジェクトの両方を拡大する政策フレームワークと連動しています。
フランスは報告期間中に13.1 TWHの再生可能ガスを注入し、ドイツは12.0 TWHを注入しました。グリッド注入プロジェクトには、ガス品質と圧力要件を管理する圧縮システムが必要です。これらの要件は、標準的な車両給油よりも厳しい場合があります。その結果、中型の往復動式およびロータリースクリュー機器は、より要求の高い技術要件を持つ用途に移行できます。CNG圧縮機市場は、バイオメタン開発者がガスネットワークとの信頼性の高いインターフェースを必要とする場所に機会があります。サプライヤーはまた、これらのプロジェクトで競争するために、コンプライアンス文書、テスト、およびサービス能力を維持する必要があります。
RNGおよびバイオガスのグリッド注入統合
RNGは、化石CNGの需要が不確実な成熟した車両燃料市場における圧縮機投資を支えます。2025年には、米国のCNGステーションの51%がRNGを供給し、RNGは輸送用に使用される天然ガス自動車燃料の86%を占めました。この燃料ミックスにより、ステーションオーナーはCNGインフラを低炭素燃料プログラムと結びつける方法を得ます。カリフォルニア州のバイオCNGは、低炭素燃料基準の下、2025年第2四半期にマイナス218.9 gCO2e/MJの炭素強度を記録しました。CNG圧縮機市場は、再生可能ガス供給がフリート経済性を支える地域での関連性を維持できます。圧縮機器は依然として原料品質の変動に対応し、必要な純度基準を満たす必要があります。
Bauer KompressorenとProdevalは、2026年7月にブリティッシュコロンビア州のDicklands Farms RNGプロジェクト向けにバイオガス圧縮システムを納入しました。このシステムは、消化槽の生産量が増加するにつれて、出力を500 Nm³/hから700 Nm³/hに増加できるよう設計されています。このような拡張可能な設計は、ガス量が増加した際に機器全体を交換する必要性を低減できます。汚染物質がシールやバルブの寿命を短縮する可能性があるため、オイルフリーおよびバイオガス対応設計が重要です。CNG圧縮機市場は、サプライヤーが信頼性を損なうことなくこれらの運用条件を管理できる場所で恩恵を受けます。サプライヤーはまた、関連する技術プラットフォームからグリッド注入、車両給油、および産業用ガス用途にサービスを提供するためにこれらのプロジェクトを活用しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストとステーション投資回収の遅さ | -0.9% | 特にサブサハラアフリカ、中東・北アフリカ、東南アジアを含むグローバル | 短期(2年以内) |
| 安全性、許認可、および圧力機器コンプライアンス | -0.5% | 北米、欧州、およびASEAN諸国 | 中期(2~4年) |
| バッテリー電気自動車、水素、LNGフリートとの競争 | -0.7% | 西欧、東アジア、北米 | 長期(4年以上) |
| ガス品質変動によるダウンタイム | -0.3% | インド、東南アジア、欧州のバイオCNGサイト | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期コストとステーション投資回収の遅さ
資本コストはCNG圧縮機市場にとって重大な抑制要因であり続けています。圧縮・貯蔵設備を備えた急速充填CNGステーションは、容量とサイト設計に応じて400,000 米ドルから200万 米ドル以上を必要とする場合があります。[3] 圧縮機器は、ステーションにおける個別機器コストの中で最大のものとなることが多くあります。開発者はまた、土木工事、公益事業接続、許認可、ガス貯蔵、および安全システムの費用にも直面します。公的信用支援や機器リースが限られている場所では、これらのコストの資金調達が困難な場合があります。CNG圧縮機市場は、開発者が初期資本支出をコミットされた給油量と一致させられない場合、成長が遅くなります。
投資回収は、稼働率、ガス価格、フリート契約、および地域政策に依存します。大規模な専属フリートを持つステーションは、不確実な交通量に依存する公共サイトよりも明確な収益基盤を持っています。機器サプライヤーは、ステーションオーナーが需要の増加に応じて容量を追加できるモジュール設計を通じて対応できます。移動式給油とバーチャルパイプラインサービスも、即時の固定サイト投資の必要性を低減できます。ただし、これらの代替手段は圧縮機器と専門的な運用の必要性を排除するものではありません。CNG圧縮機市場は、ステーション開発者がプロジェクトリスク全体を負担する地域での資金調達制約にさらされ続けています。サービス契約と予測可能なスペアパーツサポートは、試運転後の稼働率を保護するのに役立ちます。
バッテリー電気自動車、水素、LNGフリートとの競争
代替動力システムは、CNG圧縮機市場が成長できる場所を変えています。バッテリー電気バスと小型商用車は、充電インフラと公共調達支援を持つ都市で注目を集めています。水素は一部の大型用途で評価されており、LNGは長距離貨物輸送においてエネルギー密度の優位性を維持しています。これらの技術は、特定の都市部および先進市場の回廊でのCNGステーション投資を制限する可能性があります。フリート経済性、地域インフラ、および燃料の可用性が場所によって異なるため、影響は均一ではありません。CNG圧縮機市場は、電気または水素インフラが広く普及する前にフリートが実用的な給油容量を必要とする場所でより魅力的であり続けます。
Westport Fuel Systemsは、2026年のACT Expoで貨物用途向けの700バール高圧CNGシステムを発表しました。この製品開発は、機器プロバイダーが高圧化とより専門化されたCNGソリューションを通じて競争に対応していることを示しています。近い将来、CNG需要は燃料コストとフリート稼働率がガス車両に有利な回廊を中心に維持される可能性が高いです。再生可能ガス可用性は、北米と欧州の一部でこの立場をさらに支えることができます。CNG圧縮機市場は、充電および水素インフラに対して資本を巡る競争を続けなければなりません。燃料品質、稼働時間、および運用コストに対応するサプライヤーは、混合燃料輸送システムにおいて最も強い立場を持つことになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
圧縮機タイプ別:
往復動式技術が最大のポジションを維持往復動式圧縮機は2026年のCNG圧縮機市場シェアの63.5%を占めました。急速充填車両給油に必要な高吐出圧力(通常200~250バール)を提供できます。その多段ピストン設計は、都市ガス配給ネットワークにおける様々な入口圧力に対応できます。これにより、公共の急速充填ステーションや大規模フリートデポに適しています。ロータリースクリューシステムは、連続低圧ブースティングと産業用途において役割を維持しています。遠心式、ダイアフラム式、油圧式機器は、より専門的な運用要件に対応します。ダイアフラム圧縮機は、ガス純度が重要な小型オイルフリー設備に使用されます。これらの代替品は、圧力、流量、騒音、または純度要件が標準的なステーションのニーズと異なる場合に購入者に選択肢を提供します。
油圧式圧縮機は、圧縮機タイプの中で最も高い成長率となる2032年までCAGR 5.6%で成長すると予測されています。その低騒音プロファイルは都市環境での使用を支援します。そのオイルフリー運転特性は、厳格なガス品質管理を必要とするバイオCNG用途にも適しています。2025年の研究では、ステーション圧力と貯蔵パラメータの最適化を通じて、圧縮機固有のエネルギー使用量が12.3%削減されたことが報告されました。この知見は、運用条件をより適切に制御できる設計への関心を支持しています。Atlas Copcoは、給油およびガス用途向けのCNG/RNG圧縮システムを引き続き提供しています。[4] 専門的な圧縮機構成への需要は、都市の騒音制限、ガス品質、および効率的な負荷管理の必要性によって影響を受けます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
輸送部門が最大の収益ポジションを保持輸送部門は2026年のエンドユーザー収益の31.4%を占めました。公共交通機関、都市間バス事業者、および大型トラックフリートが定期的な機器需要を提供します。CNGステーション事業者と公益事業者も、車両給油とガスネットワーク用途のために圧縮資産を展開しています。石油・ガス会社は、固定ネットワークを超えてガスを輸送するバーチャルパイプライン運用にCNGシステムを使用しています。産業ユーザーには、プロセスガス圧縮を必要とする製造セラミック、ガラス、および電力関連施設が含まれます。この幅広いエンドユーザー基盤は、単一の輸送用途への依存を低減します。また、サプライヤーが異なる流量、信頼性、およびサイト要件を満たす機器パッケージを提供することも求められます。このセクターは、標準化された機器と構成されたシステムの両方を通じてこれらの顧客にサービスを提供します。
商業フリート事業者は2032年までCAGR 6.1%で成長すると予測されています。これらの事業者は、燃料コストを管理し給油の可用性を向上させるために専用圧縮機器を選択することが多くあります。Certarusは2026年8月にヒューストンでモバイルCNGフリート給油サービスを開始し、100台のクラス8天然ガストラックに給油する初期契約を締結しました。このモデルは、恒久的なステーションインフラを必要とせずにフリート拠点にCNGとRNGを供給します。インドの2025年大気質管理委員会指令も、デリー首都圏の適格な商業フリートの転換を支援しています。したがって、CNG圧縮機市場は、デポシステムとモバイル供給モデルを通じた成長への道筋を持っています。フリートの稼働率が毎日の機器の可用性に依存するため、サービスサポートは特に重要です。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
容量別:
中規模システムが現在の需要をリード500~1,000 Nm³/hrカテゴリーは2026年のCNG圧縮機市場規模の32.6%を占めました。この範囲は、中規模の公共ステーションとフリートデポのニーズに適しています。はるかに大型のマザーステーションのコストをかけずに、路線バスや地域物流業務をサポートできます。100 Nm³/hr未満のユニットは、小規模な民間給油場所と住宅用ディスペンシング用途に対応します。100~500 Nm³/hrカテゴリーは、小型商用フリートとドーターステーションをサポートします。これらの範囲のスキッドマウント機器は、サイト準備の必要性を低減できます。500 Nm³/hr未満の機器は、需要密度が限られている場所や容量を段階的に追加する必要がある場所で引き続き関連性を持ちます。これらの用途は、CNG圧縮機市場内で多様な需要基盤を維持します。
1,000~2,000 Nm³/hrカテゴリーは2032年までCAGR 6.2%で成長すると予測されています。マザーステーション、バーチャルパイプラインネットワーク、および高スループットのトラック給油サイトをサポートします。CIMC Enricは、ガス輸送、産業供給、および給油用途向けのモジュール式CNG圧縮機ステーションを説明しています。1つのサイトが複数のドーターステーションや産業顧客にサービスを提供する場合、高容量システムが有用です。2,000 Nm³/hr以上の容量は、パイプライン相互接続と大規模再生可能ガス注入プロジェクトに集中しているため、より小さなカテゴリーであり続けます。これらのプロジェクトには、大規模なサイト需要とより複雑なエンジニアリングが必要です。大型システムへの需要は、バーチャルイプラインとバイオメタンプロジェクトの規模に依存します。モジュール設計を持つサプライヤーは、迅速な容量追加を必要とする購入者への納期を改善できます。
地域分析
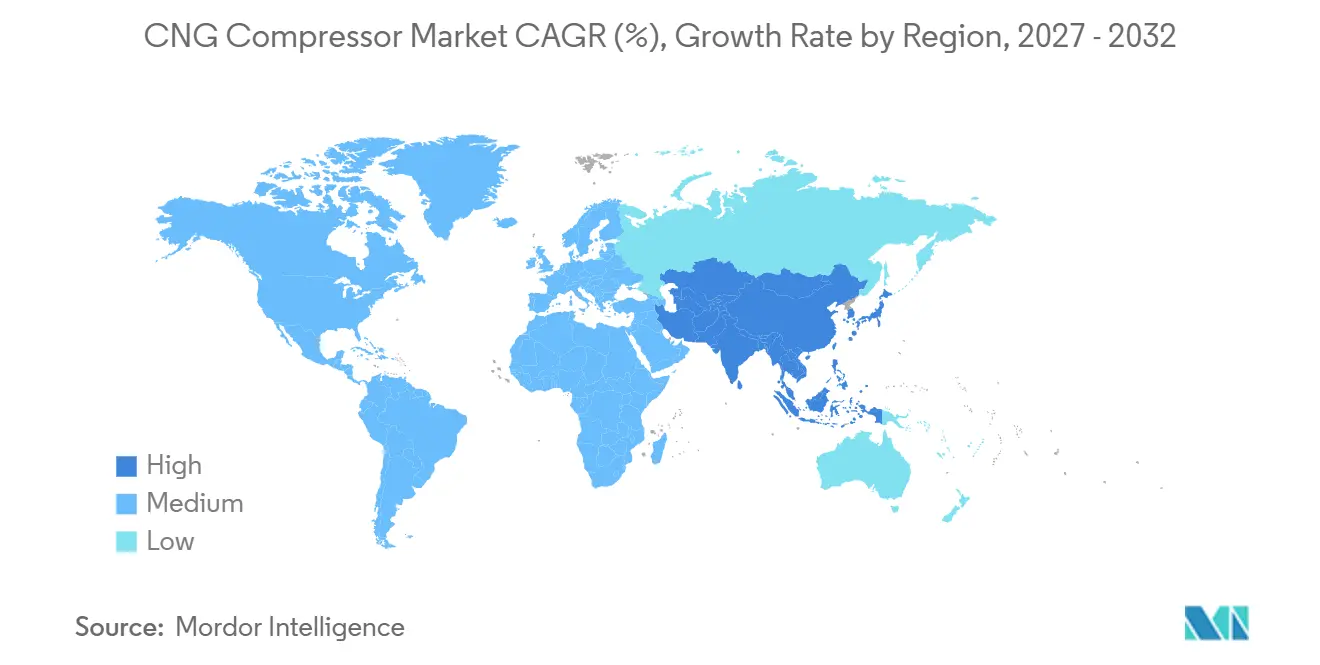
アジア太平洋は2026年のグローバル収益の48.4%を占め、2032年までCAGR 5.4%で成長すると予測されています。中国とインドは、輸送需要、ガス配給の拡大、およびフリート活動を通じてこの地域を支えています。インドの都市ガス配給開発は、追加の給油場所と関連する圧縮需要を直接支援しています。この地域はまた、トラック回廊、公共バス、および産業用ガスユーザー向けの機器も必要としています。東南アジア諸国は、インドネシア、ベトナム、タイを通じて需要量を追加しています。ただし、都市部の電化政策は、都市中心部における一部のCNG機会を制限する可能性があります。パキスタンの大規模なCNG車両基盤は、交換と容量拡大のニーズを支えています。CNG圧縮機市場は、ガス供給とフリート需要が共に発展するこの地域で最も強力です。
北米は2025年に1,385か所の稼働中の米国CNGステーションに支えられ、確立された基盤を維持しました。RNG経済性は、フリートが既存のCNGインフラを使用する追加の理由を提供します。テキサス州天然ガス車両助成プログラムは、適格な中型・大型車両を天然ガス車両に交換するための資金を提供します。欧州は、バイオメタンプロジェクトグリッド注入圧縮の需要を生み出す一方で、一部の都市では化石CNG車両数が減少しているため、混合したプロファイルを持っています。フランス、ドイツ、イタリア、スペイン、英国は再生可能ガスに関連した機会を持っています。2030年までに350億立方メートルのバイオメタン生産というEU目標は、より広いプロジェクトパイプラインを支援しています。これらの地域の需要は、従来の車両給油だけでなく、再生可能ガスインフラとますます結びついています。
南米と中東・アフリカはより小さな基盤から出発しますが、意味のあるプロジェクトポテンシャルを維持しています。アルゼンチンは長年確立されたCNG車両フリートと、Galileo Technologiesなどの企業が主導する国内サプライヤー基盤を持っています。ブラジル、チリ、コロンビアは、燃料政策がガス車両の経済性を支える場所で公共CNGネットワークの評価を続けています。ナイジェリアでは、CIMC Enricが2026年9月にバーチャルパイプライン開発を支援するために150本のCNGチューブトレーラーを出荷しました。モバイルガス供給は、パイプライン接続のない場所にサービスを提供できます。サウジアラビアとUAEは、産業および輸送用途を含むガスマネタイゼーションプロジェクトを開発しています。エジプトとモロッコも需要を支える可能性のあるフリート転換プログラムを持っています。これらの地域のCNG圧縮機市場は、プロジェクトファイナンス、ガスの可用性、および公共インフラ計画のペースに依存しています。
競合環境
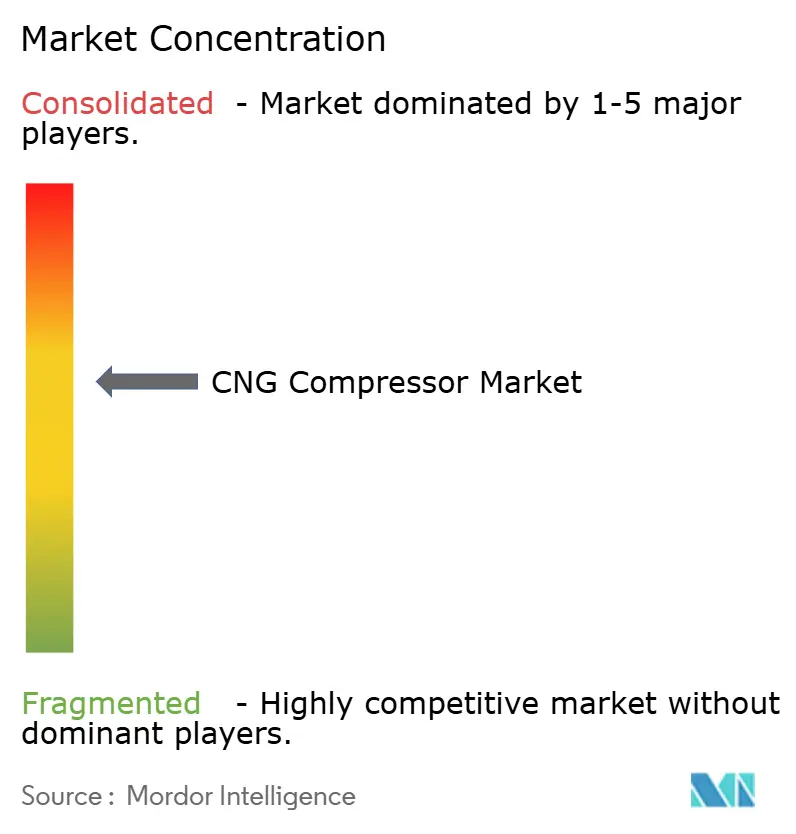
CNG圧縮機市場は中程度に集中しています。Ariel Corporation、Atlas Copco、Siemens Energy、Ingersoll Rand、およびBurckhardt Compressionが大型ターンキーおよびプラットフォーム契約を巡って競争しています。ANGI Energy Systems、Galileo Technologies、CIMC Enric、SAFE S.p.A.、およびBauer Kompressorenは、モジュール設計とプロジェクト納入を通じて競争しています。サプライヤーは、圧縮、貯蔵、冷却、制御、およびサービスを組み合わせた統合パッケージをますます提供しています。このアプローチは、定期的なアフターマーケット収益を支援し、顧客にとって機器の変更をより複雑にする可能性があります。Arielは2026年7月に、圧縮機運用の監視・保護機能を備えたスマート圧縮機プラットフォームを発表しました。この動きは、保守データと機器の稼働時間に対するより広い焦点を反映しています。CNG圧縮機市場は、機器供給と迅速なフィールドサービスを組み合わせられるサプライヤーを優遇します。
Burckhardt Compressionは2026年7月にFornovo Gasの買収を完了しました。この買収により、中型往復動式製品ラインを持つCNGおよびバイオガス圧縮事業が追加されました。また、約120名の従業員と二桁百万スイスフラン台の年間売上も追加されました。この取引は、構成された圧縮プロジェクトにおいてスケールとより広い製品ラインがいかに重要であるかを示しています。Ingersoll Randも2026年の買収活動と製品展開を通じてガス圧縮製品を拡大しました。これらの行動は、より高い流量とより専門的なエンジニアリングを必要とする用途での競争圧力を高めています。このセクターでは、中国のサプライヤーもモジュール式・移動式システムで価格と納期を競っています。認証は、複数の地域で確立された承認を持つ企業にとって依然として優位性です。
ISO 15403は、車両燃料として使用される天然ガスのガス品質要件を定めています。ATEXやインドのPESO要件などの地域承認は、確立されたテストと文書化のない企業の参入を遅らせる可能性があります。これにより、技術的な資格が価格と納期と並んで重要になります。したがって、主要企業は製品の幅広さ、モジュールシステム、サービスカバレッジ、およびコンプライアンスサポートに注力しています。Clean Energy Fuelsは2026年5月に米国全土で6か所の新しいRNGステーションを開設し、大型トラックルートを支援しました。このようなネットワークの成長は、機器サプライヤー、ステーション事業者、およびサービスプロバイダーに機会を生み出します。CNG圧縮機市場は、給油と再生可能ガス用途の両方にサービスを提供できる企業を引き続き優遇するでしょう。
CNG圧縮機産業リーダー
-
Ariel Corporation
-
Atlas Copco AB
-
Siemens Energy AG
-
Ingersoll Rand Inc.
-
Bauer Compressors, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
CNG圧縮機市場 このレポートでカバーされる企業
- ANGI Energy Systems LLC
- Ariel Corporation
- Aspro
- Atlas Copco AB
- Bauer Kompressoren GmbH
- Burckhardt Compression AG
- CIMC Enric Holdings Limited
- Clean Energy Compression Corp.
- CompAir
- Corken, Inc.
- Fornovo Gas S.p.A.
- Galileo Technologies S.A.
- Howden
- Ingersoll Rand Inc.
- J.P. Sauer & Sohn Maschinenbau GmbH
- J-W Power Company
- MAN Energy Solutions SE
- SAFE S.p.A.
- Siemens Energy AG
- Wartsila Corporation
最近の産業開発事情 CNG圧縮機市場
- 2026年9月:CIMC Enricがナイジェリアに150本のCNGチューブトレーラーを出荷。この機器は、ナイジェリア全土のガス源からCNG給油ターミナルへのバーチャルパイプライン展開を支援し、パイプラインのない地域でのモバイル圧縮・貯蔵のバックボーンを提供します。
- 2026年8月:CertarusがモバイルCNGフリート給油サービスを開始。同社はテキサス州ヒューストンにCNG供給ハブを設置し、100台のクラス8天然ガストラックに給油する複数年契約を締結しました。
- 2026年7月:Bauer KompressorenとProdevalがブリティッシュコロンビア州のDicklands FarmsにRNG圧縮システムを納入。この設備は500 Nm³/hのパイプライン品質RNGを生産し、700 Nm³/hに拡張できるよう設計されています。
グローバルCNG圧縮機市場レポートの範囲
CNG圧縮機は、パイプラインなどの低圧源からの天然ガスの圧力を、通常200~250バール(3,000~3,600 psi)の範囲の高圧出力まで増加させる専門的な機械装置です。このプロセスにより、天然ガスを圧縮天然ガス(CNG)として貯蔵・使用することが可能になります。
グローバルCNG圧縮機市場は、圧縮機タイプ、エンドユーザー、容量、および地域によってセグメント化されています。圧縮機タイプ別では、市場は往復動式圧縮機、ロータリースクリュー圧縮機、遠心式圧縮機、油圧式圧縮機、ダイアフラム圧縮機、およびその他のCNG圧縮機タイプにセグメント化されています。エンドユーザー別では、市場は石油・ガス会社、天然ガス公益事業者、輸送部門、CNGステーション事業者、産業ユーザー、商業フリート事業者、およびその他のエンドユーザーにセグメント化されています。容量別では、市場は100 Nm³/hr未満、100~500 Nm³/hr、500~1,000 Nm³/hr、1,000~2,000 Nm³/hr、および2,000 Nm³/hr超にセグメント化されています。レポートはまた、主要地域の26か国にわたるグローバルCNG圧縮機市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 往復動式圧縮機 |
| ロータリースクリュー圧縮機 |
| 遠心式圧縮機 |
| 油圧式圧縮機 |
| ダイアフラム圧縮機 |
| その他のCNG圧縮機タイプ |
| 石油・ガス会社 |
| 天然ガス公益事業者 |
| 輸送部門 |
| CNGステーション事業者 |
| 産業ユーザー |
| 商業フリート事業者 |
| その他のエンドユーザー |
| 100 Nm³/hr未満 |
| 100~500 Nm³/hr |
| 500~1,000 Nm³/hr |
| 1,000~2,000 Nm³/hr |
| 2,000 Nm³/hr超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 圧縮機タイプ別 | 往復動式圧縮機 | |
| ロータリースクリュー圧縮機 | ||
| 遠心式圧縮機 | ||
| 油圧式圧縮機 | ||
| ダイアフラム圧縮機 | ||
| その他のCNG圧縮機タイプ | ||
| エンドユーザー別 | 石油・ガス会社 | |
| 天然ガス公益事業者 | ||
| 輸送部門 | ||
| CNGステーション事業者 | ||
| 産業ユーザー | ||
| 商業フリート事業者 | ||
| その他のエンドユーザー | ||
| 容量別 | 100 Nm³/hr未満 | |
| 100~500 Nm³/hr | ||
| 500~1,000 Nm³/hr | ||
| 1,000~2,000 Nm³/hr | ||
| 2,000 Nm³/hr超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
CNG圧縮機市場の2026年の価値はいくらですか?
CNG圧縮機市場規模は、2026年に5.59 ビリオン 米ドル、2027年に5.86 ビリオン 米ドルと予測され、2032年までに7.40 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 4.78%で成長する見込みです。
最大の収益シェアを持つ圧縮機タイプはどれですか?
往復動式圧縮機は2026年の収益の63.5%を占めました。急速充填車両給油に必要な高圧をサポートするためです。
最も速く成長すると予測されるエンドユーザーはどれですか?
商業フリート事業者は、より多くのフリートが専用給油容量を設置または使用するにつれて、2032年までCAGR 6.1%で成長すると予測されています。
最も速く成長している容量範囲はどれですか?
1,000~2,000 Nm³/hrの範囲は、マザーステーションと高スループットサイトに支えられ、2032年までCAGR 6.2%で成長すると予測されています。
CNG圧縮機需要をリードしている地域はどこですか?
アジア太平洋は2026年の収益の48.4%を占め、2032年までCAGR 5.4%で成長すると予測されています。
CNG圧縮システムの採用を制限するものは何ですか?
高いステーション資本コスト、許認可の必要性、ガス品質の変動、および電気・水素・LNGオプションとの競争がプロジェクトを遅らせる可能性があります。