
Taille et part du marché des compresseurs GNC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.86 Milliards de dollars |
| Taille du Marché (2032) | 7.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compresseurs GNC par Mordor Intelligence
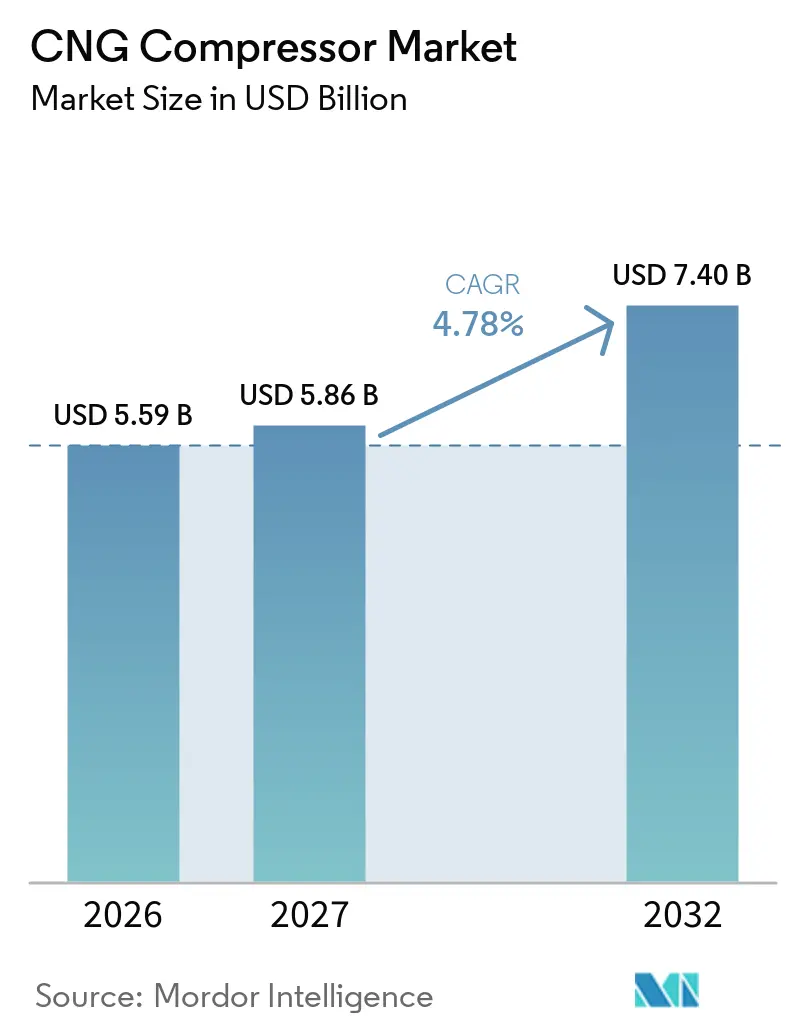
La taille du marché des compresseurs GNC est projetée à 5,59 milliards USD en 2026, 5,86 milliards USD en 2027, et devrait atteindre 7,40 milliards USD d'ici 2032, avec un CAGR de 4,78 % de 2027 à 2032. Le marché des compresseurs GNC est soutenu par les nouvelles infrastructures de ravitaillement, les réseaux de gaz industriels et les projets de pipeline virtuel. Les politiques de conversion des flottes et l'utilisation croissante du gaz naturel renouvelable, ou GNR, maintiennent la demande en équipements dans plusieurs conditions d'exploitation. Les fournisseurs répondent avec des ensembles intégrés combinant compression, stockage, contrôles, refroidissement et services de maintenance. Le marché des compresseurs GNC est également confronté à des conditions inégales, car l'investissement dépend des prix du gaz, du soutien public, des autorisations et de la disponibilité de grands clients de flottes. La concurrence des véhicules électriques à batterie, à hydrogène et au gaz naturel liquéfié déplace la demande vers les régions où le GNC présente un avantage clair en termes de coût d'exploitation.
Points clés du rapport
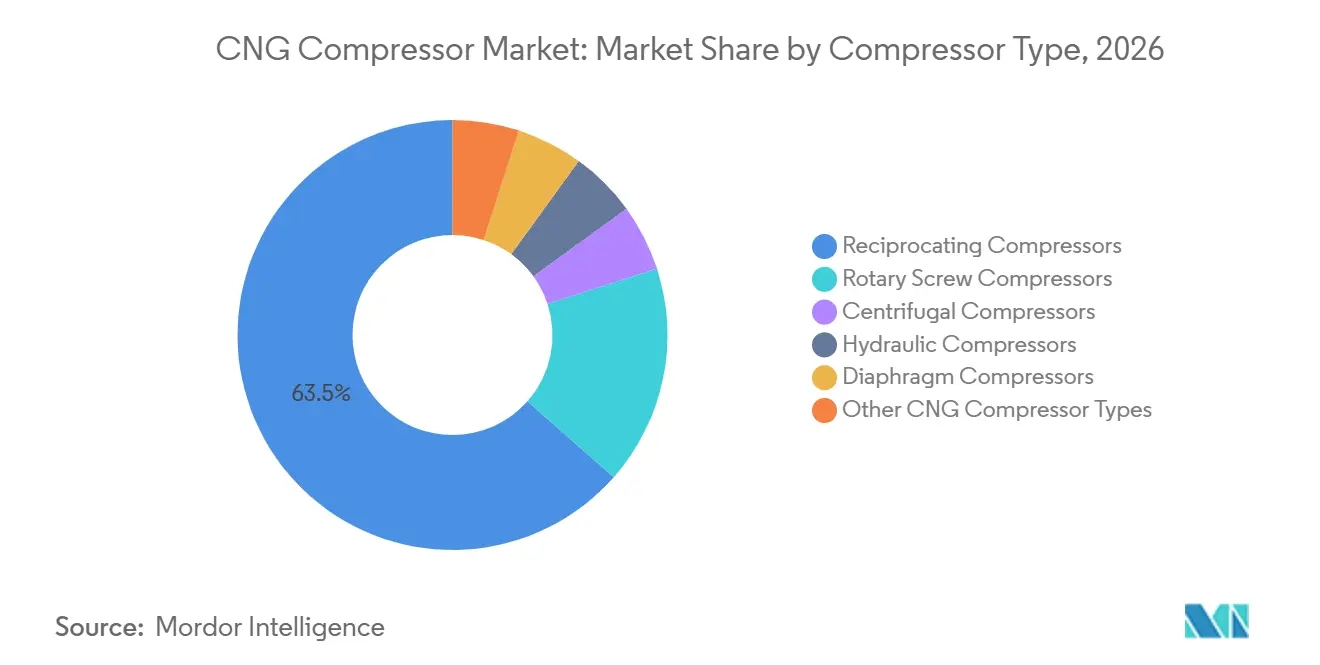
- Par type de compresseur, les compresseurs alternatifs détenaient 63,5 % de la part du marché des compresseurs GNC en 2026, tandis que les compresseurs hydrauliques devraient croître à un CAGR de 5,6 % jusqu'en 2032.
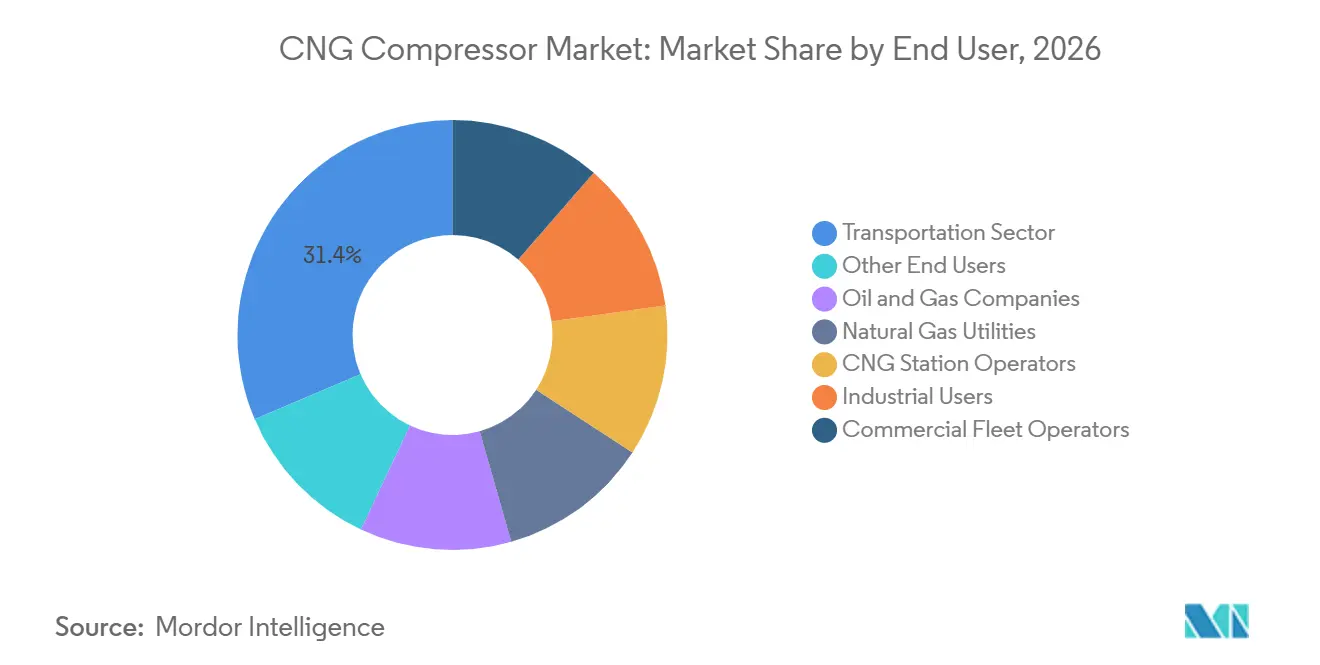
- Par utilisateur final, le transport détenait 31,4 % du chiffre d'affaires des utilisateurs finaux en 2026, tandis que les opérateurs de flottes commerciales devraient croître à un CAGR de 6,1 % jusqu'en 2032.
- Par capacité, la tranche 500–1 000 Nm³/h détenait 32,6 % du chiffre d'affaires en 2026, tandis que la tranche 1 000–2 000 Nm³/h devrait croître à un CAGR de 6,2 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 48,4 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 5,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du réseau de ravitaillement en GNC | +1.2% | Mondial, porté par l'Asie-Pacifique, l'Afrique subsaharienne et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Conversion des flottes municipales et de transport lourd | +1.1% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Politiques en faveur des carburants propres et incitations | +0.8% | Mondial, avec des gains en Europe, en Inde et au Moyen-Orient et en Afrique du Nord | Moyen terme (2-4 ans) |
| Compression haute pression à haute disponibilité | +0.6% | Amérique du Nord, Europe et pôles commerciaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Compression modulaire et mobile pour pipelines virtuels | +0.5% | Afrique subsaharienne, Moyen-Orient et Afrique du Nord, et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Intégration du GNR et injection de biogaz dans le réseau | +0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Développement accéléré du réseau de ravitaillement en GNC
Le marché des compresseurs GNC dépend du développement des stations, car chaque nouveau site nécessite une capacité de compression. Les États-Unis comptaient 1 385 stations GNC actives au quatrième trimestre 2025, dont 46 % pouvaient desservir des camions lourds de classe 8. Ce parc installé a augmenté de 2 % par rapport à l'année précédente, ce qui montre que les ajouts se sont poursuivis même dans un réseau de ravitaillement mature.[1] Les nouveaux sites nécessitent souvent des équipements capables de prendre en charge à la fois le GNC conventionnel et les arrangements d'approvisionnement en gaz renouvelable. Cette exigence favorise les ensembles offrant un débit plus élevé, un stockage, des contrôles et un support de service sur site. Le marché des compresseurs GNC bénéficie donc du fait que les développeurs de stations peuvent combiner la disponibilité du carburant avec un accès fiable aux flottes.
L'expansion des stations modifie également le type d'équipements choisis par les acheteurs. Les stations publiques à remplissage rapide nécessitent une distribution rapide aux pressions requises par les systèmes d'alimentation en carburant des véhicules. Les dépôts de flottes peuvent utiliser des systèmes de remplissage différé qui fonctionnent sur de plus longues périodes et s'adaptent aux horaires planifiés des véhicules. Les projets de pipeline virtuel nécessitent une compression et un stockage mobiles là où les réseaux de gaz fixes n'atteignent pas les clients. Ces différentes conceptions permettent aux fournisseurs de desservir des marchés avec des densités de demande et des conditions de site distinctes. Le marché des compresseurs GNC bénéficie de la capacité des fabricants à configurer une plateforme de base pour plusieurs de ces usages. Les équipements certifiés sont également importants, car les exigences de tuyauterie de process ASME B31.3 et les exigences de qualité du gaz ISO 15403 élèvent le seuil de qualification pour les projets d'infrastructure publique.
Conversion des flottes municipales et de transport lourd
Les opérateurs de bus municipaux, les entreprises de logistique et les grandes flottes de livraison constituent une demande prévisible pour les systèmes de compression GNC. La Commission indienne pour la gestion de la qualité de l'air a exigé en 2025, dans le cadre de la Direction n° 94, que les nouveaux ajouts d'agrégateurs qualifiés, de plateformes de livraison et d'opérateurs de commerce électronique dans la région Delhi-NCR utilisent des véhicules GNC ou électriques.[2] La mesure s'applique aux organisations disposant de 25 véhicules ou plus et élargit la base des flottes pouvant avoir besoin d'un accès fiable au ravitaillement. Le Tamil Nadu a également attribué en 2025 des contrats pour convertir 1 000 bus de transport d'État au GNC. Ces conversions font du dépôt de compression une option pratique pour les opérateurs souhaitant contrôler leurs horaires de ravitaillement. Le marché des compresseurs GNC bénéficie de ces projets lorsque les cycles d'utilisation des flottes sont suffisamment stables pour justifier l'acquisition d'équipements propres.
La conversion d'un dépôt peut transformer une décision d'achat de véhicule unique en un investissement de site à long terme. La tranche 500–1 000 Nm³/h convient à de nombreux dépôts de bus et installations logistiques de taille moyenne. Les systèmes de remplissage différé peuvent réduire la demande de pointe sur les équipements, car les véhicules sont ravitaillés pendant les périodes d'inactivité. L'utilisation des stations publiques reste importante, mais les systèmes dédiés aux flottes peuvent améliorer la disponibilité là où les stations publiques sont saturées. Cette approche déplace une partie de la demande vers des ensembles qui privilégient un fonctionnement fiable et des coûts d'investissement maîtrisables. Les fournisseurs bénéficient également des contrats de maintenance, car les opérateurs de flottes exigent un service sûr et constant. Les fournisseurs capables d'assurer la mise en service, la formation des opérateurs et la maintenance préventive sont mieux positionnés pour ces commandes.
Politiques de réduction des émissions et incitations aux carburants propres
La politique en matière de véhicules et les règles relatives au gaz renouvelable influent à la fois sur les volumes d'équipements et sur les spécifications techniques. La norme fédérale américaine de sécurité des véhicules à moteur n° 303 a été mise à jour en mai 2025 et porte sur l'intégrité des systèmes d'alimentation en carburant des véhicules GNC. Les fournisseurs d'équipements doivent garantir des résultats de ravitaillement cohérents et sûrs à mesure que les exigences relatives aux véhicules évoluent. En Europe, les injections de gaz renouvelable dans les réseaux de transport et de distribution ont atteint 43,2 TWh lors de l'année gazière 2024–2025. Ce total était supérieur de 12 % à celui de l'année gazière précédente. Le marché des compresseurs GNC est donc lié aux cadres réglementaires qui développent à la fois le ravitaillement des véhicules et les projets d'injection dans le réseau gazier.
La France a injecté 13,1 TWh de gaz renouvelable au cours de la période considérée, tandis que l'Allemagne en a injecté 12,0 TWh. Les projets d'injection dans le réseau nécessitent des systèmes de compression qui gèrent la qualité du gaz et les exigences de pression. Ces exigences peuvent être plus strictes que celles applicables au ravitaillement standard des véhicules. En conséquence, les équipements alternatifs et à vis rotative de taille moyenne peuvent évoluer vers des applications aux exigences techniques plus contraignantes. Le marché des compresseurs GNC offre une opportunité là où les développeurs de biométhane ont besoin d'une interface fiable avec les réseaux gaziers. Les fournisseurs doivent également maintenir la documentation de conformité, les capacités de test et de service pour être compétitifs sur ces projets.
Intégration du GNR et injection de biogaz dans le réseau
Le GNR soutient l'investissement dans les compresseurs sur les marchés de carburant pour véhicules matures où la demande en GNC fossile est moins certaine. En 2025, 51 % des stations GNC américaines distribuaient du GNR, et le GNR représentait 86 % du carburant moteur à base de gaz naturel utilisé pour le transport. Ce mix de carburants offre aux propriétaires de stations un moyen de lier l'infrastructure GNC à des programmes de carburant à faible teneur en carbone. Le bio-GNC californien a enregistré une intensité carbone de moins 218,9 gCO2e/MJ au deuxième trimestre 2025 dans le cadre du Low Carbon Fuel Standard. Le marché des compresseurs GNC peut conserver sa pertinence dans les zones où l'approvisionnement en gaz renouvelable soutient l'économie des flottes. Les équipements de compression doivent toujours gérer les variations de qualité des matières premières et respecter les normes de pureté requises.
Bauer Kompressoren et Prodeval ont livré un système de compression de biogaz pour le projet GNR de Dicklands Farms en Colombie-Britannique en juillet 2026. Le système est conçu pour augmenter la production de 500 Nm³/h à 700 Nm³/h à mesure que la production du digesteur augmente. Ce type de conception extensible peut réduire la nécessité d'un remplacement complet des équipements lorsque les volumes de gaz augmentent. Les conceptions sans huile et compatibles biogaz sont importantes car les contaminants peuvent réduire la durée de vie des joints et des soupapes. Le marché des compresseurs GNC bénéficie de la capacité des fournisseurs à gérer ces conditions d'exploitation sans compromettre la fiabilité. Les fournisseurs utilisent également ces projets pour desservir les applications d'injection dans le réseau, de ravitaillement des véhicules et de gaz industriel à partir de plateformes technologiques connexes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et retour sur investissement lent des stations | -0.9% | Mondial, en particulier en Afrique subsaharienne, au Moyen-Orient et en Afrique du Nord, et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Sécurité, autorisations et conformité aux équipements sous pression | -0.5% | Amérique du Nord, Europe et pays de l'ASEAN | Moyen terme (2-4 ans) |
| Concurrence des flottes électriques à batterie, à hydrogène et au GNL | -0.7% | Europe occidentale, Asie de l'Est et Amérique du Nord | Long terme (≥ 4 ans) |
| Temps d'arrêt dus à la variabilité de la qualité du gaz | -0.3% | Inde, Asie du Sud-Est et sites européens de bio-GNC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et retour sur investissement lent des stations
Le coût en capital reste un frein important pour le marché des compresseurs GNC. Une station GNC à remplissage rapide avec compression et stockage peut nécessiter entre 400 000 USD et 2 millions USD ou plus, selon la capacité et la conception du site.[3] L'équipement de compression représente souvent le poste de coût d'équipement individuel le plus élevé d'une station. Les développeurs font également face à des dépenses de génie civil, de raccordements aux réseaux, d'autorisations, de stockage de gaz et de systèmes de sécurité. Ces coûts peuvent être difficiles à financer là où le soutien public au crédit ou la location d'équipements est limité. Le marché des compresseurs GNC croît plus lentement lorsque les développeurs ne peuvent pas faire correspondre les dépenses initiales en capital avec un volume de ravitaillement engagé.
Le retour sur investissement dépend de l'utilisation, des prix du gaz, des contrats de flotte et de la politique locale. Une station disposant de grandes flottes captives a une base de revenus plus claire qu'un site public qui dépend d'un trafic incertain. Les fournisseurs d'équipements peuvent répondre par des conceptions modulaires permettant aux propriétaires de stations d'augmenter la capacité à mesure que les volumes augmentent. Les services de ravitaillement mobile et de pipeline virtuel peuvent également réduire le besoin d'investissement immédiat sur site fixe. Cependant, ces alternatives ne suppriment pas le besoin d'équipements de compression et d'opérations spécialisées. Le marché des compresseurs GNC reste exposé aux contraintes de financement dans les régions où les développeurs de stations supportent l'intégralité du risque de projet. Les contrats de service et le support prévisible en pièces détachées peuvent aider les propriétaires à protéger l'utilisation après la mise en service.
Concurrence des flottes électriques à batterie, à hydrogène et au GNL
Les groupes motopropulseurs alternatifs modifient les zones où le marché des compresseurs GNC peut se développer. Les bus électriques à batterie et les véhicules utilitaires légers gagnent en attention dans les villes disposant d'une infrastructure de recharge et d'un soutien aux achats publics. L'hydrogène est évalué pour certaines applications de transport lourd, tandis que le GNL conserve un avantage en densité énergétique sur les routes de fret longue distance. Ces technologies peuvent limiter l'investissement dans les stations GNC dans certains corridors urbains et de marchés développés. L'effet n'est pas uniforme car l'économie des flottes, l'infrastructure locale et la disponibilité du carburant varient selon les sites. Le marché des compresseurs GNC reste plus attractif là où les flottes ont besoin d'une capacité de ravitaillement pratique avant que l'infrastructure électrique ou à hydrogène soit largement disponible.
Westport Fuel Systems a présenté un système GNC haute pression à 700 bars à l'ACT Expo 2026 pour les applications de fret. Le développement de ce produit indique que les fournisseurs d'équipements répondent à la concurrence par des solutions GNC à plus haute pression et plus spécialisées. À court terme, la demande en GNC devrait rester concentrée sur les corridors où les coûts de carburant et l'utilisation des flottes favorisent les véhicules à gaz. La disponibilité du gaz renouvelable peut renforcer davantage cette position en Amérique du Nord et dans certaines parties de l'Europe. Le marché des compresseurs GNC doit encore rivaliser pour les capitaux avec les infrastructures de recharge et d'hydrogène. Les fournisseurs qui traitent la qualité du carburant, le temps de fonctionnement et le coût d'exploitation auront la position la plus solide dans les systèmes de transport à carburants mixtes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de compresseur :
la technologie alternative conserve la position la plus importanteLes compresseurs alternatifs détenaient 63,5 % de la part du marché des compresseurs GNC en 2026. Ils peuvent fournir les hautes pressions de refoulement nécessaires au ravitaillement rapide des véhicules, généralement 200–250 bars. Leur conception à pistons multi-étagés peut s'adapter à des pressions d'entrée variées dans les réseaux de distribution de gaz de ville. Cela les rend adaptés aux stations publiques à remplissage rapide et aux grands dépôts de flottes. Les systèmes à vis rotative conservent un rôle dans le surpressage continu à basse pression et les applications industrielles. Les équipements centrifuges, à membrane et hydrauliques répondent à des exigences d'exploitation plus spécialisées. Les compresseurs à membrane sont utilisés pour les petites installations sans huile où la pureté du gaz est importante. Ces alternatives offrent aux acheteurs des choix là où les exigences de pression, de débit, de bruit ou de pureté diffèrent des besoins standard des stations.
Les compresseurs hydrauliques devraient croître à un CAGR de 5,6 % jusqu'en 2032, le taux le plus élevé parmi les types de compresseurs. Leur profil sonore plus faible favorise leur utilisation en milieu urbain. Leurs caractéristiques de fonctionnement sans huile peuvent également convenir aux applications de bio-GNC qui nécessitent un contrôle strict de la qualité du gaz. Une étude de 2025 a rapporté une réduction de 12,3 % de la consommation d'énergie spécifique des compresseurs grâce à l'optimisation de la pression de la station et des paramètres de stockage. Ce résultat soutient l'intérêt pour les conceptions offrant un meilleur contrôle des conditions d'exploitation. Atlas Copco continue de proposer des systèmes de compression GNC et GNR pour les applications de ravitaillement et de gaz.[4] La demande de configurations de compresseurs spécialisés est influencée par les limites de bruit urbain, la qualité du gaz et la nécessité d'une gestion efficace de la charge.

Par utilisateur final :
le transport détient la position de chiffre d'affaires la plus importanteLe transport représentait 31,4 % du chiffre d'affaires des utilisateurs finaux en 2026. Les agences de transport public, les opérateurs de bus interurbains et les flottes de camions lourds constituent une demande récurrente en équipements. Les opérateurs de stations GNC et les services publics déploient également des actifs de compression pour le ravitaillement des véhicules et les usages des réseaux gaziers. Les compagnies pétrolières et gazières utilisent des systèmes GNC dans des opérations de pipeline virtuel qui acheminent le gaz au-delà des réseaux fixes. Les utilisateurs industriels comprennent les installations de fabrication, de céramique, de verre et liées à l'énergie qui ont besoin de compression de gaz de process. Cette large base d'utilisateurs finaux réduit la dépendance à une seule application de transport. Elle exige également des fournisseurs qu'ils proposent des ensembles d'équipements répondant à différentes exigences de débit, de fiabilité et de site. Le secteur sert ces clients à travers des équipements standardisés et des systèmes configurés.
Les opérateurs de flottes commerciales devraient croître à un CAGR de 6,1 % jusqu'en 2032. Ces opérateurs choisissent souvent des équipements de compression dédiés pour contrôler les coûts de carburant et améliorer la disponibilité du ravitaillement. Certarus a lancé un service de ravitaillement mobile de flottes GNC à Houston en août 2026 et a signé un contrat initial pour ravitailler 100 camions à gaz naturel de classe 8. Le modèle livre du GNC et du GNR aux sites des flottes sans nécessiter d'infrastructure de station permanente. La directive CAQM 2025 de l'Inde soutient également la conversion parmi les flottes commerciales qualifiées dans la région Delhi-NCR. Le marché des compresseurs GNC dispose donc d'une voie de croissance à travers les systèmes de dépôt et les modèles d'approvisionnement mobile. Le support de service est particulièrement important car l'utilisation des flottes dépend de la disponibilité des équipements chaque jour.
Par capacité :
les systèmes de gamme intermédiaire dominent la demande actuelleLa catégorie 500–1 000 Nm³/h représentait 32,6 % de la taille du marché des compresseurs GNC en 2026. Cette tranche répond aux besoins des stations publiques de taille moyenne et des dépôts de flottes. Elle peut prendre en charge les bus de transport en commun et les opérations logistiques régionales sans le coût d'une station mère beaucoup plus grande. Les unités inférieures à 100 Nm³/h desservent les petits sites de ravitaillement privés et les usages de distribution résidentielle. La catégorie 100–500 Nm³/h soutient les flottes commerciales légères et les stations filles. Les équipements montés sur châssis dans ces gammes peuvent réduire les besoins de préparation du site. Les équipements inférieurs à 500 Nm³/h restent pertinents là où la densité de la demande est limitée ou lorsque la capacité doit être ajoutée progressivement. Ces applications maintiennent une base de demande variée au sein du marché des compresseurs GNC.
La catégorie 1 000–2 000 Nm³/h devrait croître à un CAGR de 6,2 % jusqu'en 2032. Elle soutient les stations mères, les réseaux de pipelines virtuels et les sites de ravitaillement de camions à haut débit. CIMC Enric décrit des stations de compression GNC modulaires pour le transport de gaz, l'approvisionnement industriel et les applications de ravitaillement. Les systèmes à plus haute capacité sont utiles lorsqu'un seul site dessert plusieurs stations filles ou clients industriels. La capacité supérieure à 2 000 Nm³/h reste une catégorie plus restreinte car son utilisation est concentrée dans les interconnexions de pipelines et les grands projets d'injection de gaz renouvelable. Ces projets nécessitent une demande de site significative et une ingénierie plus complexe. La demande de grands systèmes dépendra de l'échelle des pipelines virtuels et des projets de biométhane. Les fournisseurs disposant de conceptions modulaires peuvent améliorer les délais de livraison pour les acheteurs ayant besoin d'ajouts de capacité rapides.
Analyse géographique
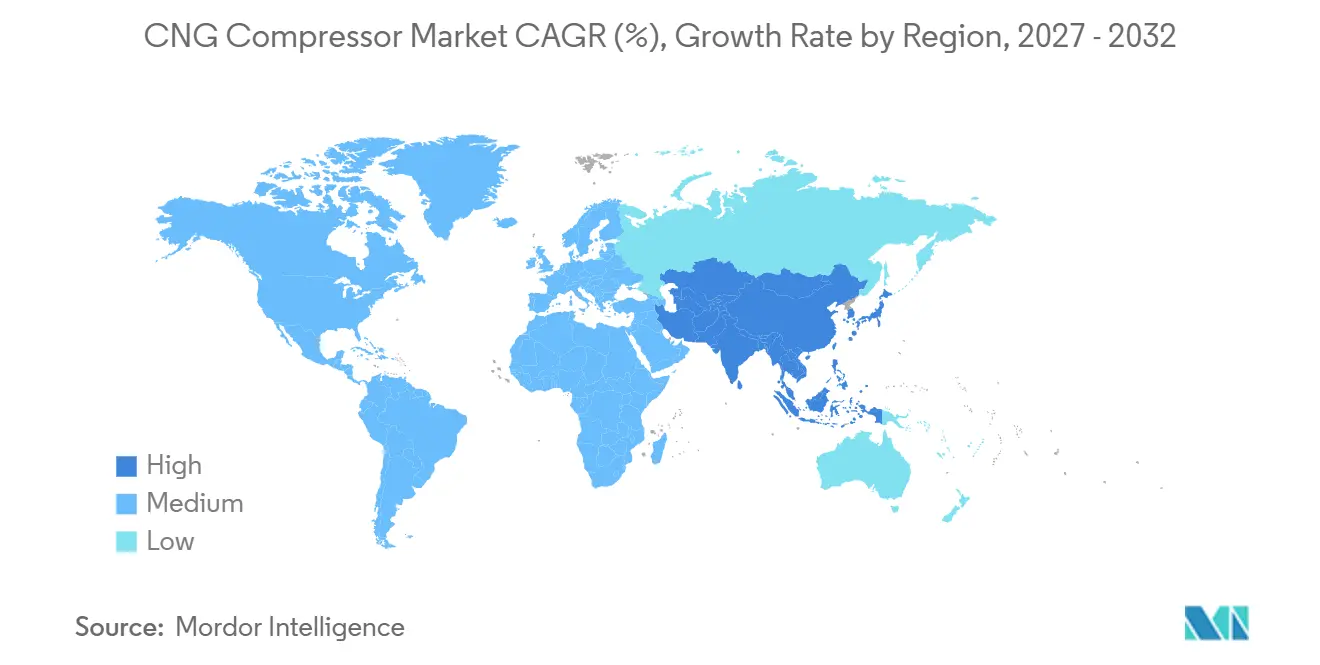
L'Asie-Pacifique détenait 48,4 % du chiffre d'affaires mondial en 2026 et devrait croître à un CAGR de 5,4 % jusqu'en 2032. La Chine et l'Inde soutiennent la région grâce à la demande de transport, à l'expansion de la distribution de gaz et à l'activité des flottes. Le développement de la distribution de gaz de ville en Inde soutient directement des sites de ravitaillement supplémentaires et la demande de compression associée. La région a également besoin d'équipements pour les corridors de camions, les bus publics et les utilisateurs de gaz industriel. Les pays d'Asie du Sud-Est ajoutent des volumes via l'Indonésie, le Vietnam et la Thaïlande. Cependant, les politiques d'électrification urbaine peuvent limiter certaines opportunités GNC dans les centres-villes. Le large parc de véhicules GNC du Pakistan soutient les besoins de remplacement et d'expansion de capacité. Le marché des compresseurs GNC est le plus fort dans cette région, où l'approvisionnement en gaz et la demande des flottes se développent conjointement.
L'Amérique du Nord a maintenu une base établie en 2025, soutenue par 1 385 stations GNC actives aux États-Unis. L'économie du GNR offre une raison supplémentaire aux flottes d'utiliser l'infrastructure GNC existante. Le programme texan de subventions pour les véhicules au gaz naturel fournit des financements pour le remplacement des véhicules moyens et lourds éligibles par des véhicules au gaz naturel. L'Europe présente un profil mixte car les projets de biométhane créent une demande de compression pour l'injection dans le réseau tandis que le nombre de véhicules GNC fossiles diminue dans certaines villes. La France, l'Allemagne, l'Italie, l'Espagne et le Royaume-Uni ont des opportunités liées au gaz renouvelable. L'objectif de l'UE de produire 35 milliards de mètres cubes de biométhane d'ici 2030 soutient le pipeline de projets plus large. La demande dans ces régions est de plus en plus liée à l'infrastructure de gaz renouvelable plutôt qu'au seul ravitaillement conventionnel des véhicules.
L'Amérique du Sud et le Moyen-Orient et l'Afrique partent de bases plus modestes mais conservent un potentiel de projet significatif. L'Argentine dispose d'un parc de véhicules GNC bien établi et d'une base de fournisseurs nationaux menée par des entreprises telles que Galileo Technologies. Le Brésil, le Chili et la Colombie continuent d'évaluer les réseaux GNC publics là où la politique énergétique soutient l'économie des véhicules à gaz. Au Nigeria, CIMC Enric a expédié 150 remorques à tubes GNC en septembre 2026 pour soutenir le développement de pipelines virtuels. La livraison mobile de gaz peut desservir des sites dépourvus de raccordements au réseau de pipelines. L'Arabie saoudite et les Émirats arabes unis développent des projets de valorisation du gaz incluant des usages industriels et de transport. L'Égypte et le Maroc ont également des programmes de conversion de flottes susceptibles de soutenir la demande. Le marché des compresseurs GNC dans ces régions dépend du financement de projets, de la disponibilité du gaz et du rythme des plans d'infrastructure publique.
Paysage concurrentiel
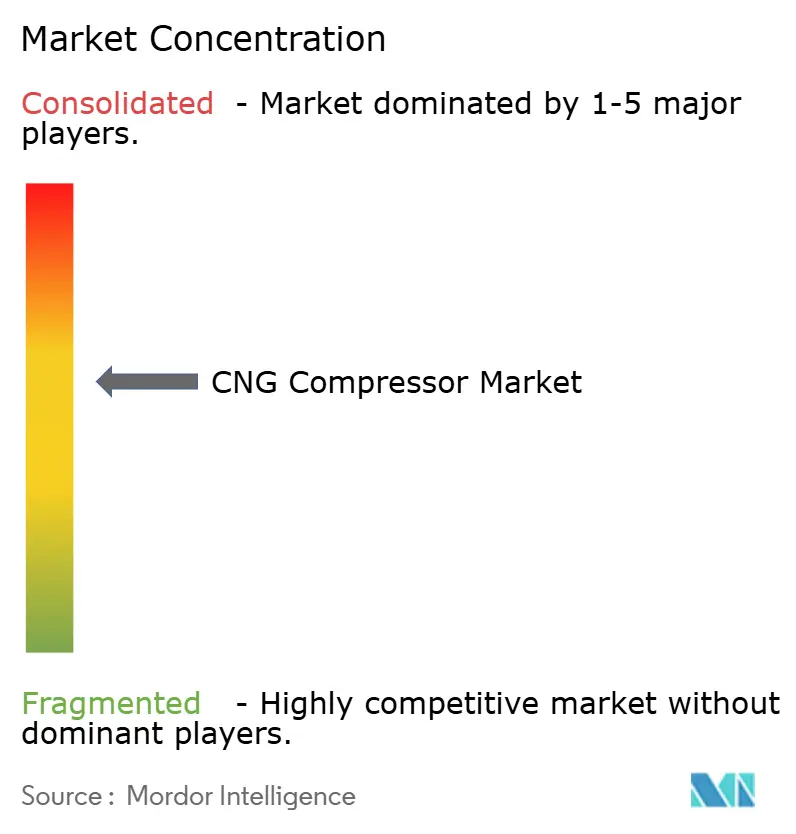
Le marché des compresseurs GNC est modérément concentré. Ariel Corporation, Atlas Copco, Siemens Energy, Ingersoll Rand et Burckhardt Compression se disputent les grands contrats clés en main et de plateforme. ANGI Energy Systems, Galileo Technologies, CIMC Enric, SAFE S.p.A. et Bauer Kompressoren se distinguent par des conceptions modulaires et la livraison de projets. Les fournisseurs proposent de plus en plus des ensembles intégrés combinant compression, stockage, refroidissement, contrôles et service. Cette approche peut soutenir des revenus récurrents après-vente et rendre les changements d'équipements plus complexes pour les clients. Ariel a lancé sa plateforme Smart Compressor en juillet 2026 avec des capacités de surveillance et de protection pour les opérations de compresseurs. Cette initiative reflète un intérêt plus large pour les données de maintenance et la disponibilité des équipements. Le marché des compresseurs GNC favorise les fournisseurs capables d'associer la fourniture d'équipements à un service de terrain réactif.
Burckhardt Compression a finalisé l'acquisition de Fornovo Gas en juillet 2026. L'acquisition a ajouté une activité de compression GNC et biogaz avec une gamme de produits alternatifs de taille moyenne. Elle a également ajouté environ 120 employés et un chiffre d'affaires annuel dans la fourchette des dizaines de millions de francs suisses. La transaction montre comment l'échelle et une gamme de produits plus large peuvent être déterminantes dans les projets de compression configurée. Ingersoll Rand a également élargi ses offres de compression de gaz grâce à ses acquisitions et au lancement de produits en 2026. Ces actions augmentent la pression concurrentielle dans les applications nécessitant des débits plus élevés et une ingénierie plus spécialisée. Le secteur voit également des fournisseurs chinois concurrencer sur le prix et les délais de livraison pour les systèmes modulaires et mobiles. La certification reste un avantage pour les entreprises disposant d'approbations établies dans plusieurs régions.
La norme ISO 15403 fixe les exigences de qualité du gaz naturel utilisé comme carburant pour véhicules. Les approbations régionales telles qu'ATEX et les exigences PESO de l'Inde peuvent ralentir l'entrée des entreprises ne disposant pas de tests et de documentation établis. Cela rend la qualification technique importante aux côtés du prix et des délais de livraison. Les entreprises leaders se concentrent donc sur l'étendue des produits, les systèmes modulaires, la couverture de service et le support à la conformité. Clean Energy Fuels a ouvert 6 nouvelles stations GNR aux États-Unis en mai 2026, soutenant les routes de camions lourds. Cette croissance du réseau crée des opportunités pour les fournisseurs d'équipements, les opérateurs de stations et les prestataires de services. Le marché des compresseurs GNC continuera de récompenser les entreprises capables de desservir à la fois les applications de ravitaillement et de gaz renouvelable.
Leaders du secteur des compresseurs GNC
-
Ariel Corporation
-
Atlas Copco AB
-
Siemens Energy AG
-
Ingersoll Rand Inc.
-
Bauer Compressors, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des compresseurs GNC Entreprises couvertes dans ce rapport
- ANGI Energy Systems LLC
- Ariel Corporation
- Aspro
- Atlas Copco AB
- Bauer Kompressoren GmbH
- Burckhardt Compression AG
- CIMC Enric Holdings Limited
- Clean Energy Compression Corp.
- CompAir
- Corken, Inc.
- Fornovo Gas S.p.A.
- Galileo Technologies S.A.
- Howden
- Ingersoll Rand Inc.
- J.P. Sauer & Sohn Maschinenbau GmbH
- J-W Power Company
- MAN Energy Solutions SE
- SAFE S.p.A.
- Siemens Energy AG
- Wartsila Corporation
Développements industriels récents dans Marché des compresseurs GNC
- Septembre 2026 : CIMC Enric expédie 150 remorques à tubes GNC au Nigeria. L'équipement soutient le déploiement de pipelines virtuels depuis les sources de gaz vers les terminaux de ravitaillement GNC à travers le Nigeria, fournissant l'épine dorsale de la compression et du stockage mobiles dans les régions dépourvues de pipelines.
- Août 2026 : Certarus lance un service de ravitaillement mobile de flottes GNC. La société a mis en service un hub d'approvisionnement en GNC à Houston, au Texas, et a obtenu un contrat pluriannuel pour ravitailler 100 camions à gaz naturel de classe 8.
- Juillet 2026 : Bauer Kompressoren et Prodeval livrent un système de compression GNR pour Dicklands Farms en Colombie-Britannique. L'installation produit 500 Nm³/h de GNR de qualité réseau et est conçue pour être étendue à 700 Nm³/h.
Périmètre du rapport sur le marché mondial des compresseurs GNC
Un compresseur GNC est un dispositif mécanique spécialisé qui augmente la pression du gaz naturel à partir d'une source basse pression, telle qu'un pipeline, jusqu'à une sortie haute pression, généralement comprise entre 200 et 250 bars (3 000 à 3 600 psi). Ce processus permet le stockage et l'utilisation du gaz naturel sous forme de gaz naturel comprimé (GNC).
Le marché mondial des compresseurs GNC est segmenté par type de compresseur, utilisateur final, capacité et géographie. Par type de compresseur, le marché est segmenté en compresseurs alternatifs, compresseurs à vis rotative, compresseurs centrifuges, compresseurs hydrauliques, compresseurs à membrane et autres types de compresseurs GNC. Par utilisateur final, le marché est segmenté en compagnies pétrolières et gazières, services publics de gaz naturel, secteur du transport, opérateurs de stations GNC, utilisateurs industriels, opérateurs de flottes commerciales et autres utilisateurs finaux. Par capacité, le marché est segmenté en moins de 100 Nm³/h, 100–500 Nm³/h, 500–1 000 Nm³/h, 1 000–2 000 Nm³/h et plus de 2 000 Nm³/h. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des compresseurs GNC dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Compresseurs alternatifs |
| Compresseurs à vis rotative |
| Compresseurs centrifuges |
| Compresseurs hydrauliques |
| Compresseurs à membrane |
| Autres types de compresseurs GNC |
| Compagnies pétrolières et gazières |
| Services publics de gaz naturel |
| Secteur du transport |
| Opérateurs de stations GNC |
| Utilisateurs industriels |
| Opérateurs de flottes commerciales |
| Autres utilisateurs finaux |
| Moins de 100 Nm³/h |
| 100–500 Nm³/h |
| 500–1 000 Nm³/h |
| 1 000–2 000 Nm³/h |
| Plus de 2 000 Nm³/h |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de compresseur | Compresseurs alternatifs | |
| Compresseurs à vis rotative | ||
| Compresseurs centrifuges | ||
| Compresseurs hydrauliques | ||
| Compresseurs à membrane | ||
| Autres types de compresseurs GNC | ||
| Par utilisateur final | Compagnies pétrolières et gazières | |
| Services publics de gaz naturel | ||
| Secteur du transport | ||
| Opérateurs de stations GNC | ||
| Utilisateurs industriels | ||
| Opérateurs de flottes commerciales | ||
| Autres utilisateurs finaux | ||
| Par capacité | Moins de 100 Nm³/h | |
| 100–500 Nm³/h | ||
| 500–1 000 Nm³/h | ||
| 1 000–2 000 Nm³/h | ||
| Plus de 2 000 Nm³/h | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des compresseurs GNC en 2026 ?
La taille du marché des compresseurs GNC est projetée à 5,59 milliards USD en 2026, 5,86 milliards USD en 2027, et devrait atteindre 7,40 milliards USD d'ici 2032, avec un CAGR de 4,78 % de 2027 à 2032.
Quel type de compresseur détient la plus grande part de chiffre d'affaires ?
Les compresseurs alternatifs détenaient 63,5 % du chiffre d'affaires en 2026 car ils supportent les hautes pressions requises pour le ravitaillement rapide des véhicules.
Quel utilisateur final devrait connaître la croissance la plus rapide ?
Les opérateurs de flottes commerciales devraient croître à un CAGR de 6,1 % jusqu'en 2032, à mesure que davantage de flottes installent ou utilisent une capacité de ravitaillement dédiée.
Quelle tranche de capacité connaît la croissance la plus rapide ?
La tranche 1 000–2 000 Nm³/h devrait croître à un CAGR de 6,2 % jusqu'en 2032, soutenue par les stations mères et les sites à haut débit.
Quelle région est en tête de la demande en compresseurs GNC ?
L'Asie-Pacifique détenait 48,4 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 5,4 % jusqu'en 2032.
Qu'est-ce qui limite l'adoption des systèmes de compression GNC ?
Les coûts d'investissement élevés des stations, les besoins en autorisations, la variabilité de la qualité du gaz et la concurrence des options électriques, à hydrogène et au GNL peuvent retarder les projets.